
Tamanho e Participação do Mercado de Café Arábica
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
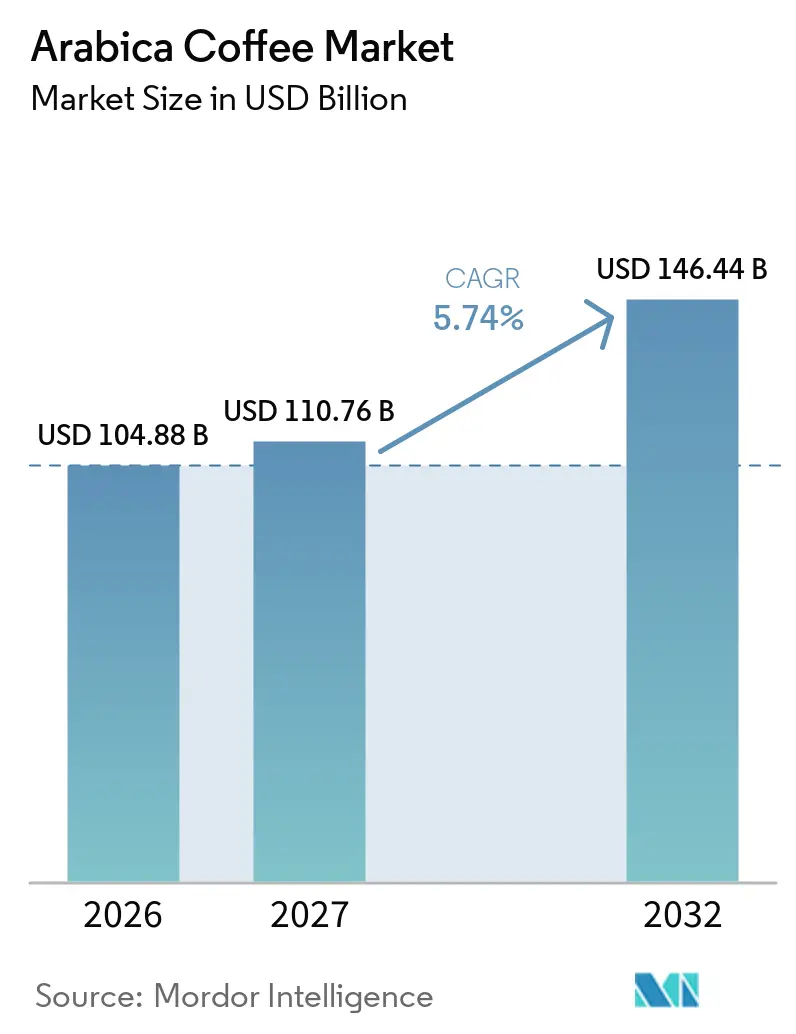
| Tamanho do Mercado (2027) | 110.76 Bilhões de dólares |
| Tamanho do Mercado (2032) | 146.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
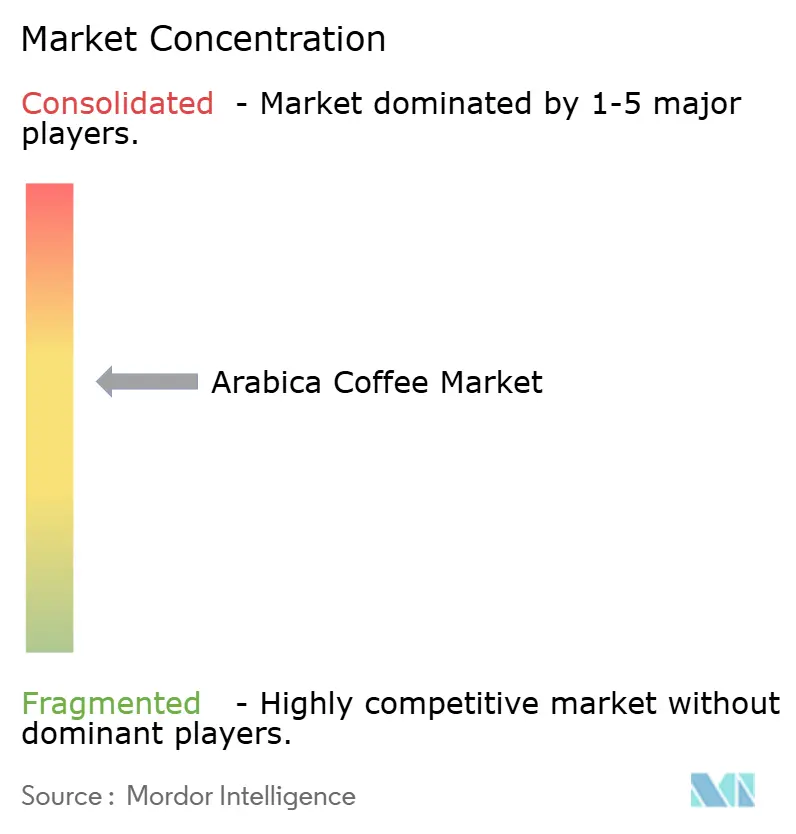
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Café Arábica por Mordor Intelligence
O mercado de café arábica foi avaliado em 104,88 bilhões de USD em 2026 e estima-se que cresça de 110,76 bilhões de USD em 2027 para 146,44 bilhões de USD até 2032, a um CAGR de 5,74% durante o período de previsão (2027–2032). O mercado de café arábica é impulsionado pela crescente demanda por café premium, de origem única e de fontes sustentáveis, juntamente com a expansão de cafeterias especializadas e do preparo premium em casa. O café moído deteve a maior participação de produto, com 34,02% em 2026, enquanto as cápsulas e pods de café devem crescer mais rapidamente, a 7,55%. O café convencional dominou por natureza com uma participação de 92,56%, enquanto os canais fora do estabelecimento responderam por 74,21% da distribuição. A Europa permaneceu como o maior mercado regional com uma participação de 35,36%, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, a 7,27%. No entanto, as interrupções nas colheitas relacionadas ao clima, os riscos de pragas e doenças e a volatilidade dos preços dos grãos de arábica continuam a desafiar a produção e o fornecimento.
Principais Conclusões do Relatório
- Por tipo de produto, o café moído representou uma participação de 34,02% no tamanho do mercado de café arábica em 2026, enquanto as cápsulas e pods de café devem crescer mais rapidamente, a um CAGR de 7,55% durante 2027–2032, influenciando a participação no mercado de café arábica.
- Por natureza, o café arábica convencional dominou com uma participação de 92,56% no tamanho do mercado de café arábica em 2026, enquanto o café arábica orgânico deve crescer a um CAGR de 6,68% durante o período de previsão, criando oportunidades para expandir sua participação no mercado de café arábica.
- Por canal de distribuição, o canal off-trade representou uma participação de 74,21% no tamanho do mercado de café arábica em 2026 e deve crescer a um CAGR de 7,80% durante 2027–2032, sustentando sua contribuição para a participação no mercado de café arábica.
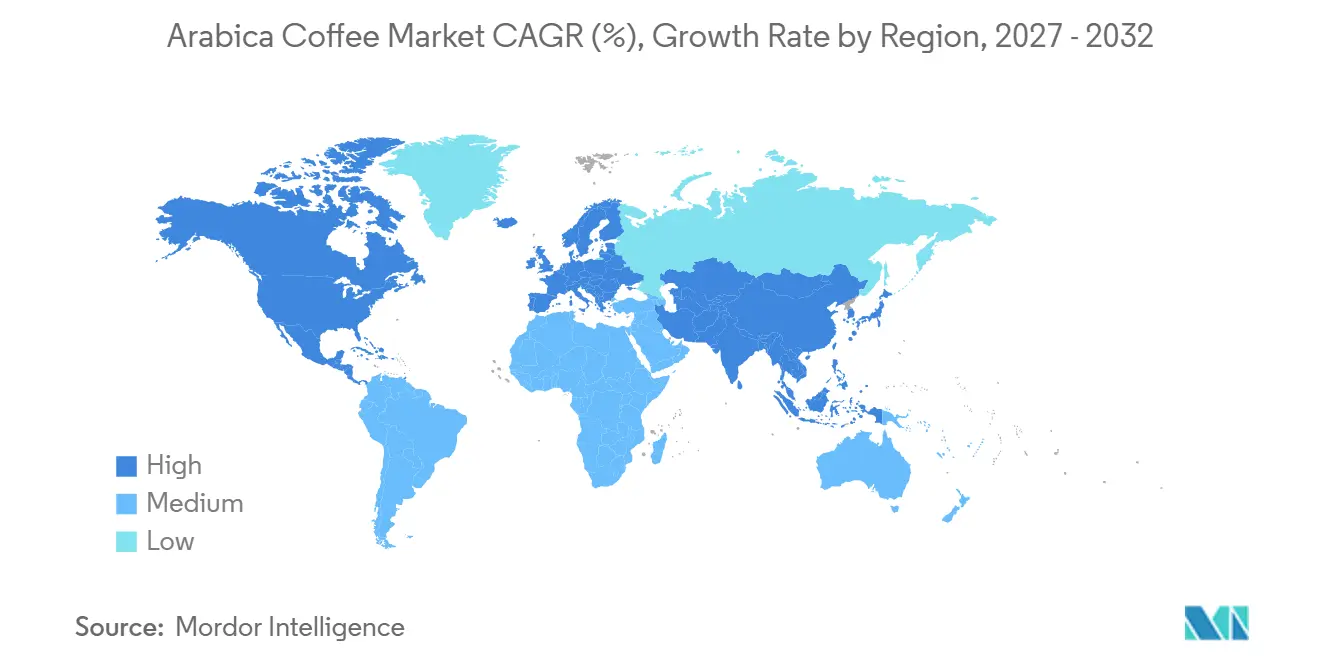
- Por geografia, a Europa liderou o mercado de café arábica com uma participação de 35,36% no tamanho do mercado de café arábica em 2026, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, a um CAGR de 7,27% durante 2027–2032, potencialmente aumentando sua participação no mercado de café arábica.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente preferência dos consumidores por café de alta qualidade e de origem única | +0.9% | Global, particularmente Europa e América do Norte, onde a demanda por café premium e de origem específica está estabelecida | Médio prazo (2–4 anos) |
| Expansão de cafeterias especializadas e cultura de café | +0.8% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, apoiada pela expansão de redes de cafeterias especializadas e consumo de café | Médio prazo (2–4 anos) |
| Crescente demanda por café arábica de fontes sustentáveis e éticas | +0.7% | Global, particularmente Europa e América do Norte, onde os requisitos de rastreabilidade e fornecimento responsável influenciam a aquisição de café premium | Longo prazo (Mais de 4 anos) |
| Crescente popularidade do preparo em casa e do consumo premium de café em casa | +0.6% | Global, particularmente América do Norte, Europa e mercados urbanos na Ásia-Pacífico | Curto prazo (Menos de 2 anos) |
| Inovação de produtos em formatos convenientes de café arábica | +0.5% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, impulsionada pela demanda por cápsulas, pods e formatos convenientes de café | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente preferência dos consumidores por café de alta qualidade e de origem única
A preferência dos consumidores por café de alta qualidade e de origem específica está sustentando a demanda por grãos de arábica premium, particularmente nos mercados de café especial europeus. A Agência Empresarial dos Países Baixos (CBI) identifica o arábica como o grão dominante nos segmentos de café de alto padrão e premium da Europa, onde os consumidores valorizam cada vez mais perfis de sabor distintos, origens rastreáveis e credenciais de qualidade. As ofertas de origem única e de propriedade única permitem que produtores e torrefadores diferenciem produtos por meio de identidade geográfica, práticas de cultivo e métodos de processamento, apoiando o posicionamento premium em toda a cadeia de valor do arábica.[1]
Expansão de cafeterias especializadas e cultura de café
A expansão de cafeterias especializadas e torrefadores independentes está criando ocasiões adicionais de consumo para o café arábica premium. O Conselho do Café da Índia identifica o crescimento de redes de cafeterias especializadas e torrefadores domésticos, incluindo Blue Tokai, Araku e Subko, como parte do mercado de café em evolução do país. Seu estudo de consumo de café também destaca o potencial de expansão do consumo fora do lar, proporcionando oportunidades para que as cafeterias apresentem aos consumidores variedades premium de arábica, métodos de preparo distintos e bebidas de origem específica.[2]
Crescente demanda por café arábica de fontes sustentáveis e éticas
Sustentabilidade, fornecimento ético e transparência na cadeia de suprimentos estão se tornando considerações importantes na aquisição de arábica premium. O CBI relata que os compradores de café especial europeus valorizam cada vez mais a rastreabilidade e as informações sobre origens do café, práticas agrícolas e métodos de processamento. Também identifica o crescente interesse dos consumidores mais jovens em café produzido de forma sustentável e de fontes éticas.[3] Esses requisitos incentivam os produtores e exportadores de arábica a fortalecer as práticas de cultivo responsável, a certificação e a documentação da cadeia de suprimentos para atender às expectativas dos compradores.
Crescente popularidade do preparo em casa e do consumo premium de café em casa
O preparo em casa está criando oportunidades para produtos de arábica premium à medida que os consumidores exploram cada vez mais o preparo de café além das cafeterias. O estudo de consumo do Conselho do Café da Índia identifica tanto o consumo em casa quanto fora do lar como partes estabelecidas do mercado doméstico de café. Sua revista oficial de café também descreve o surgimento de espaços de preparo em casa e a experimentação dos consumidores com seleção de grãos, granulometria, temperatura da água e técnicas de preparo. Essa tendência sustenta a demanda por café arábica em grão e moído, juntamente com equipamentos adequados ao preparo doméstico.
Inovação de produtos em formatos convenientes de café arábica
A inovação em produtos e preparo está ampliando as formas como os consumidores acessam e consomem café. A Organização Internacional do Café identifica pods de café, máquinas de café modernas e novos formatos de produtos como desenvolvimentos que respondem à demanda por conveniência, mudanças nas preferências dos consumidores e preparo mais rápido.[4] Essas inovações criam oportunidades para ofertas à base de arábica em formatos de dose única, cápsulas e bebidas prontas para beber, permitindo que as empresas de café ampliem variedades de grãos premium para ocasiões de consumo adicionais.
Restrições do Mercado*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Mudanças climáticas e condições climáticas adversas que afetam o cultivo do arábica | −0.9% | Global, particularmente Brasil, Colômbia, Etiópia e outras principais regiões produtoras de arábica expostas a mudanças de temperatura, seca e precipitação irregular | Longo prazo (Mais de 4 anos) |
| Alta suscetibilidade das lavouras de arábica a pragas e doenças | −0.7% | Global, particularmente regiões produtoras de arábica na América Latina, África Oriental e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Volatilidade nos preços globais dos grãos de café arábica | −0.8% | Global, afetando países produtores, processadores de café, torrefadores e mercados dependentes de importação | Curto prazo (Menos de 2 anos) |
| Altos custos de produção e certificação para café arábica de qualidade premium | −0.6% | Global, particularmente regiões produtoras de pequenos agricultores e mercados com requisitos rigorosos de sustentabilidade e certificação | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Mudanças climáticas e condições climáticas adversas que afetam o cultivo do arábica
O cultivo do café arábica é altamente sensível a mudanças de temperatura e precipitação, tornando a produção vulnerável a secas, ondas de calor e precipitação irregular. A Organização Internacional do Café (OIC) observa que o aumento das temperaturas pode reduzir os rendimentos do arábica e afetar a qualidade dos grãos ao acelerar a maturação dos frutos. Um estudo de 2024 que avaliou 36 locais de cultivo de café no Brasil também constatou que o aumento das temperaturas e os déficits hídricos poderiam causar perdas substanciais de rendimento em cenários climáticos futuros. Essas condições aumentam a incerteza na produção, complicam o planejamento agrícola e criam riscos para a consistência do fornecimento global de arábica.
Alta suscetibilidade das lavouras de arábica a pragas e doenças
A produção de café arábica enfrenta riscos persistentes de pragas e doenças que podem danificar as plantas, reduzir a qualidade dos grãos e aumentar os custos de cultivo. O Conselho do Café da Índia identifica o broca-do-caule-branco como uma praga grave do café arábica, juntamente com a broca-do-café, a ferrugem-do-café e doenças radiculares que podem causar perdas nas lavouras. A OIC também destacou a ferrugem-do-café, a doença-da-baga-do-café e as infestações de broca-do-caule como grandes desafios de produção, particularmente para pequenos agricultores. O gerenciamento dessas ameaças requer monitoramento regular das lavouras, poda, manejo de sombra e medidas oportunas de controle de pragas, aumentando os custos operacionais e afetando a rentabilidade das fazendas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
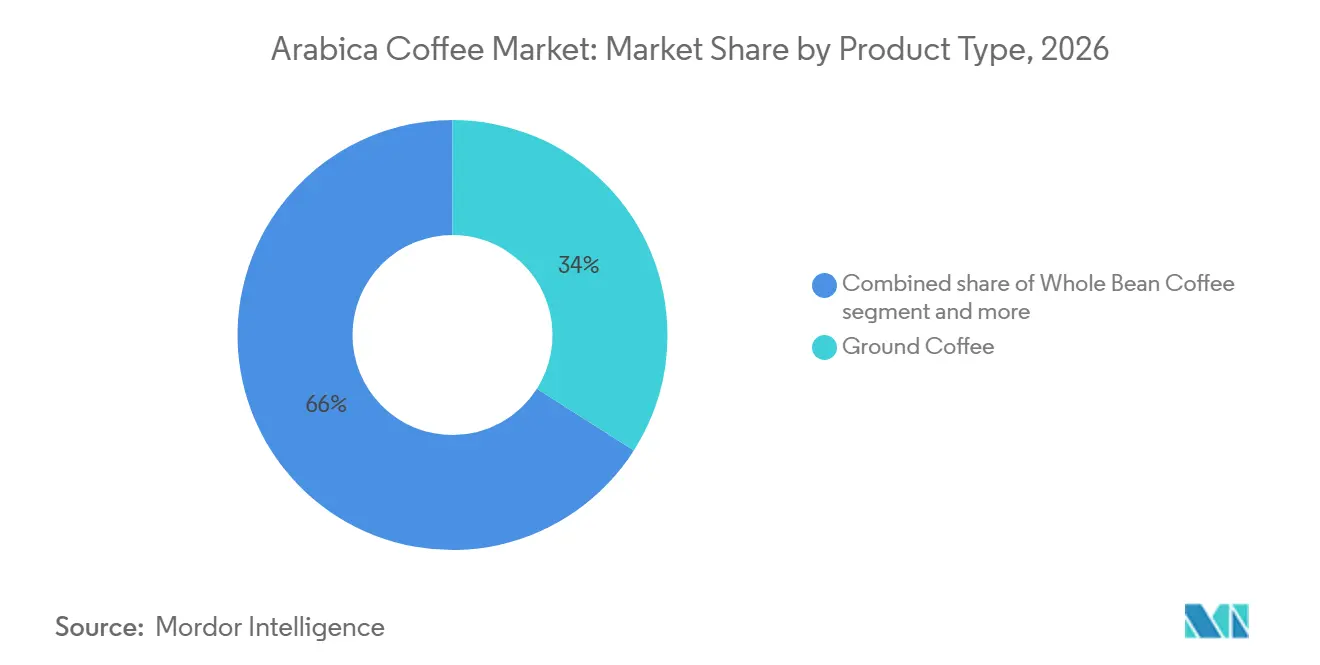
O Café Moído Lidera Enquanto as Cápsulas e Pods de Café Crescem Mais RapidamenteEm 2026, o café moído respondeu por uma estimativa de 34,02% do Mercado de Café Arábica, tornando-o o principal tipo de produto. Sua posição reflete o uso estabelecido do café moído no preparo doméstico e em aplicações de serviço de alimentação, apoiado por sua compatibilidade com métodos de preparo comuns. Enquanto isso, as cápsulas e pods de café devem registrar o crescimento mais rápido, a um CAGR estimado de 7,55% até 2032. Esses formatos oferecem conveniência, controle de porção e preparo consistente, tornando-os adequados para consumidores que buscam experiências de café premium com menos esforço de preparo.
O café em grão permanece relevante entre os consumidores que preferem café recém-moído e maior controle sobre o preparo. O café solúvel atende a ocasiões de consumo orientadas para a conveniência, enquanto os produtos prontos para beber (RTD) oferecem opções portáteis e prontas para consumo. Em todos os tipos de produtos, os fabricantes precisam equilibrar qualidade do café arábica, consistência de sabor, conveniência e acessibilidade para alcançar diferentes grupos de consumidores.

Por Natureza:
O Café Arábica Convencional Domina Enquanto o Café Orgânico Cresce Mais RapidamenteEm 2026, o café arábica convencional respondeu por uma estimativa de 92,56% do Mercado de Café Arábica, tornando-o o segmento dominante por natureza. Sua posição de liderança reflete a ampla disponibilidade de grãos cultivados convencionalmente nos canais de varejo, serviço de alimentação e café embalado. Enquanto isso, o café arábica orgânico deve crescer a um CAGR estimado de 6,68% até 2032. A demanda por produtos orgânicos é sustentada pelo interesse dos consumidores em práticas de produção certificadas, fornecimento responsável e maior transparência nas cadeias de suprimentos de café.
O café arábica orgânico oferece oportunidades para produtores e marcas diferenciarem suas ofertas por meio de certificação reconhecida e credenciais de fornecimento. No entanto, manter a certificação, a rastreabilidade e a qualidade consistente pode aumentar os requisitos de produção e aquisição. Ambos os segmentos dependerão de fornecimento confiável de grãos, controle de qualidade e preços competitivos para atender às suas respectivas bases de consumidores.
Por Canal de Distribuição:
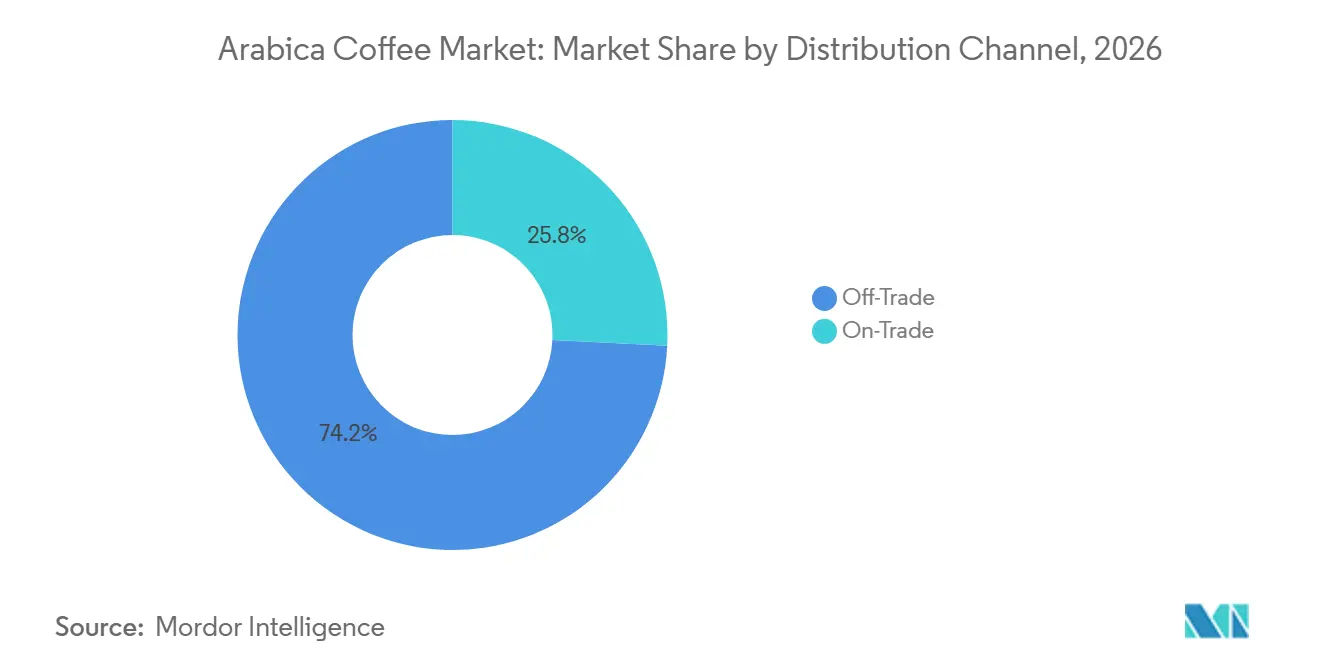
O Fora do Estabelecimento Lidera e Registra o Crescimento Mais RápidoEm 2026, os canais fora do estabelecimento responderam por uma estimativa de 74,21% do Mercado de Café Arábica, tornando-os o principal canal de distribuição. Supermercados e hipermercados, lojas de conveniência, varejistas especializados e plataformas online oferecem aos consumidores acesso ao café arábica embalado em diferentes faixas de preço e formatos de produto. A distribuição fora do estabelecimento também deve registrar o crescimento mais rápido, a um CAGR estimado de 7,80% até 2032, apoiada pela disponibilidade de produtos em grão, moído, solúvel e em cápsulas para consumo em casa.
O varejo online oferece uma rota adicional para marcas de café especial alcançarem consumidores por meio de descoberta de produtos, serviços de assinatura e vendas diretas ao consumidor. Os varejistas especializados também sustentam a demanda por café premium e de origem específica por meio de seleções de produtos curadas. Os canais no estabelecimento, incluindo cafeterias, restaurantes e cafés, permanecem importantes para consumidores que buscam bebidas recém-preparadas e experiências de café especial. A capacidade de manter a disponibilidade de produtos, a eficiência de distribuição e a qualidade consistente permanecerá importante em ambos os canais.
Análise Geográfica
Mercado de Café Arábica na Europa
A Europa respondeu por uma estimativa de 35,36% do Mercado de Café Arábica em 2026, tornando-a o maior mercado regional. A região possui uma cultura de café estabelecida e redes desenvolvidas de varejo e serviço de alimentação, sustentando a demanda por café torrado, moído e especial. Os grãos de arábica são particularmente relevantes para as ofertas de café premium e especial, onde os compradores valorizam perfis de sabor, informações de origem, consistência de qualidade e rastreabilidade. Essas características de mercado criam oportunidades para fornecedores e torrefadores que oferecem produtos de arábica diferenciados.
Mercado de Café Arábica na Ásia-Pacífico
A Ásia-Pacífico deve ser o mercado regional de crescimento mais rápido, com um CAGR estimado de 7,27% ao longo de 2027–2032. As oportunidades de crescimento são sustentadas pela expansão da cultura de cafeterias, pelo crescente interesse em café especial e pelo desenvolvimento de canais premium de varejo de café e serviço de alimentação em mercados como China, Índia, Japão, Coreia do Sul e Austrália. A região também inclui importantes países produtores de arábica, incluindo Indonésia e Índia, que contribuem para a atividade regional de fornecimento e processamento. No entanto, o desenvolvimento do mercado varia entre os países de acordo com os hábitos de consumo de café, o poder de compra e a maturidade dos canais de café especial.
Mercado de Café Arábica na América do Norte
A América do Norte representa um mercado estabelecido para o café arábica, apoiado pelo consumo de café especial, ofertas premium de varejo e um setor desenvolvido de cafeterias e serviço de alimentação. Os Estados Unidos são um destino importante para os países produtores de café, enquanto o Canadá e o México contribuem para a demanda regional por meio do varejo e do consumo fora do lar. Torrefadores especializados e redes de café de marca criam oportunidades para produtos de arábica de origem única, orgânicos e premium. No entanto, a dependência de importações expõe a região a flutuações nos preços internacionais dos grãos, custos de frete e disponibilidade de fornecimento.
Cenário Competitivo
O Mercado de Café Arábica inclui empresas multinacionais de café, marcas de café especial, torrefadores, comerciantes e produtores regionais que competem por meio de qualidade do produto, redes de fornecimento, posicionamento de marca, inovação de produtos e alcance de distribuição. As empresas participam em diferentes estágios da cadeia de valor, incluindo cultivo e comercialização de café, fornecimento de grãos, torrefação, processamento, embalagem e vendas de bebidas de marca. Grandes empresas como Nestlé, JDE Peet's, Starbucks e Lavazza se beneficiam de marcas estabelecidas e amplas redes de distribuição, enquanto empresas especializadas como illycaffè se concentram no posicionamento de café premium e na diferenciação de qualidade. Comerciantes de café e empresas de fornecimento, incluindo Volcafe, Louis Dreyfus Company e Sucafina, desempenham um papel importante na conexão das regiões produtoras com torrefadores e outros compradores.
As estratégias competitivas no Mercado de Café Arábica se concentram em fortalecer o fornecimento baseado em origem, expandir portfólios de café premium e especial, melhorar a rastreabilidade e desenvolver formatos de produtos convenientes. Por exemplo, a Volcafe fornece café arábica e robusta de múltiplas origens e opera em aquisição, processamento, controle de qualidade, gestão de riscos e logística. A Sucafina fornece café de uma ampla gama de países produtores e oferece opções que vão desde lotes comerciais maiores até microlotes, juntamente com ofertas de café certificado. Essas abordagens ajudam os participantes da cadeia de suprimentos a atender torrefadores e compradores com diferentes requisitos de qualidade, origem e fornecimento.
O fornecimento e a distribuição permanecem considerações competitivas importantes. Empresas com relacionamentos estabelecidos nas regiões produtoras de café podem fortalecer o acesso a grãos verdes de arábica, enquanto sistemas de rastreabilidade e processos de controle de qualidade ajudam a atender aos requisitos dos compradores. A Volcafe, por exemplo, descreve o uso de rastreabilidade em nível de fornecedor e fazenda para cafés selecionados de fontes responsáveis, enquanto a Sucafina destaca a avaliação de qualidade e o fornecimento de café certificado. No nível de produtos de marca, empresas como Nestlé, Starbucks, JDE Peet's, Lavazza, Tchibo e illycaffè competem por meio de portfólios de produtos, reconhecimento de marca e acesso ao varejo ou serviço de alimentação. No entanto, a presença de empresas diversificadas de bebidas e equipamentos no cenário competitivo não indica necessariamente que todas as suas atividades relacionadas ao café sejam específicas ao arábica. Interrupções no fornecimento relacionadas ao clima, volatilidade dos preços dos grãos, consistência de qualidade e requisitos de certificação podem afetar os custos e a disponibilidade de fornecimento. Esses fatores tornam a aquisição confiável, a diferenciação de produtos, a rastreabilidade e o alcance de distribuição áreas importantes de competição.
Líderes do Setor de Café Arábica
-
Nestlé
-
Lavazza
-
Keurig Dr Pepper
-
JDE Peet's
-
The J. M. Smucker Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Café Arábica Empresas cobertas neste relatório
- Nestlé S.A.
- Starbucks Corporation
- JDE Peet's N.V.
- Luigi Lavazza S.p.A.
- Tchibo GmbH
- Keurig Dr Pepper Inc.
- The J. M. Smucker Company
- Tata Consumer Products Limited
- UCC Ueshima Coffee Co.
- Volcafe Ltd.
- Louis Dreyfus Company
- Sucafina S.A.
- illycaffè S.p.A.
- The Coca-Cola Company
- Balanoor Plantations and Industries Ltd.
- Aspinwall and Company Limited
- Allana Sons Limited
- Indcaffe
- Kaapi Royale
- Greenland Organic Farm Pvt. Ltd.
Desenvolvimentos industriais recentes em Mercado de Café Arábica
- Outubro de 2026: A Coffee Island introduziu The Origin Box em colaboração com The Coorg Coffee Club, apresentando cinco cafés de edição limitada provenientes de cinco fazendas familiares em Coorg, Índia. A coleção inclui arábica especial juntamente com variedades Canephora e Excelsa, destacando origens distintas, fornecimento de microlotes e métodos de processamento especializados.
- Outubro de 2026: A NESCAFÉ fez parceria com a Doi Tung para lançar o NESCAFÉ ROASTERY DRIP COFFEE, seu primeiro café coado premium, feito com 100% de grãos de arábica tailandeses cultivados em Nan e Chiang Rai. O produto de edição limitada utilizou métodos de processamento honey e lavado e foi lançado em um microlote de 10.000 caixas para o Dia Internacional do Café.
- Setembro de 2026: A Hoang Anh Gia Lai International Investment Joint Stock Company (HGI), parte do Grupo HAGL, anunciou uma parceria de cinco anos com a MQ Coffee da China para desenvolver áreas de cultivo de café e fornecer grãos verdes de arábica HAGL ao mercado chinês. O acordo abrange fornecimento, avaliação de grãos, torrefação, distribuição e desenvolvimento de mercado, com uma meta de vendas esperada de aproximadamente 1.000 toneladas métricas para o ano de colheita 2026–2027.
- Maio de 2026: A Starbucks anunciou uma proposta de iniciativa de apoio a agricultores de três anos com a Integrated Tribal Development Foundation para promover a produção sustentável de arábica no norte da Tailândia. O programa se concentra em treinamento de agricultores, orientação agronômica, melhoria da gestão agrícola e práticas pós-colheita em Chiang Mai, Chiang Rai e Mae Hong Son.
Escopo do Relatório Global do Mercado de Café Arábica
Para este estudo, o Mercado de Café Arábica é definido como o valor de vendas de produtos de café comercialmente negociados feitos de grãos de café arábica (Coffea arabica). O mercado abrange café em grão, café moído, café solúvel, cápsulas e pods de café e produtos de café pronto para beber (RTD). É segmentado por natureza em café arábica convencional e orgânico, e por canal de distribuição em fora do estabelecimento e no estabelecimento. O fora do estabelecimento inclui supermercados e hipermercados, lojas de conveniência, varejistas especializados, varejo online e outros canais fora do estabelecimento, enquanto o no estabelecimento abrange o consumo de café em cafeterias, restaurantes, hotéis e outros estabelecimentos de serviço de alimentação. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) nos tipos de produtos, categorias de natureza, canais de distribuição e geografias definidos.
Visão geral da segmentação
| Café em Grão |
| Café Moído |
| Café Solúvel |
| Cápsulas e Pods de Café |
| Pronto para Beber (RTD) |
| Convencional |
| Orgânico |
| Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Varejistas Especializados | |
| Varejo Online | |
| Outros Canais Fora do Estabelecimento | |
| No Estabelecimento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Café em Grão | |
| Café Moído | ||
| Café Solúvel | ||
| Cápsulas e Pods de Café | ||
| Pronto para Beber (RTD) | ||
| Por Natureza | Convencional | |
| Orgânico | ||
| Por Canal de Distribuição | Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | ||
| Varejistas Especializados | ||
| Varejo Online | ||
| Outros Canais Fora do Estabelecimento | ||
| No Estabelecimento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho estimado do Mercado de Café Arábica em 2026?
O Mercado de Café Arábica é estimado em 104,88 bilhões de USD em 2026.
Qual é o tamanho projetado do Mercado de Café Arábica até 2032?
O mercado deve atingir 146,44 bilhões de USD até 2032, crescendo a um CAGR de 5,74% durante 2027–2032.
Qual tipo de produto detém a maior participação do Mercado de Café Arábica?
O café moído detém a maior participação, respondendo por uma estimativa de 34,02% do mercado em 2026.
Qual região deve crescer mais rapidamente no Mercado de Café Arábica?
A Ásia-Pacífico deve ser a região de crescimento mais rápido, registrando um CAGR estimado de 7,27% durante 2027–2032.