
Taille et part du marché du café arabica
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 110.76 Milliards de dollars |
| Taille du Marché (2032) | 146.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du café arabica par Mordor Intelligence
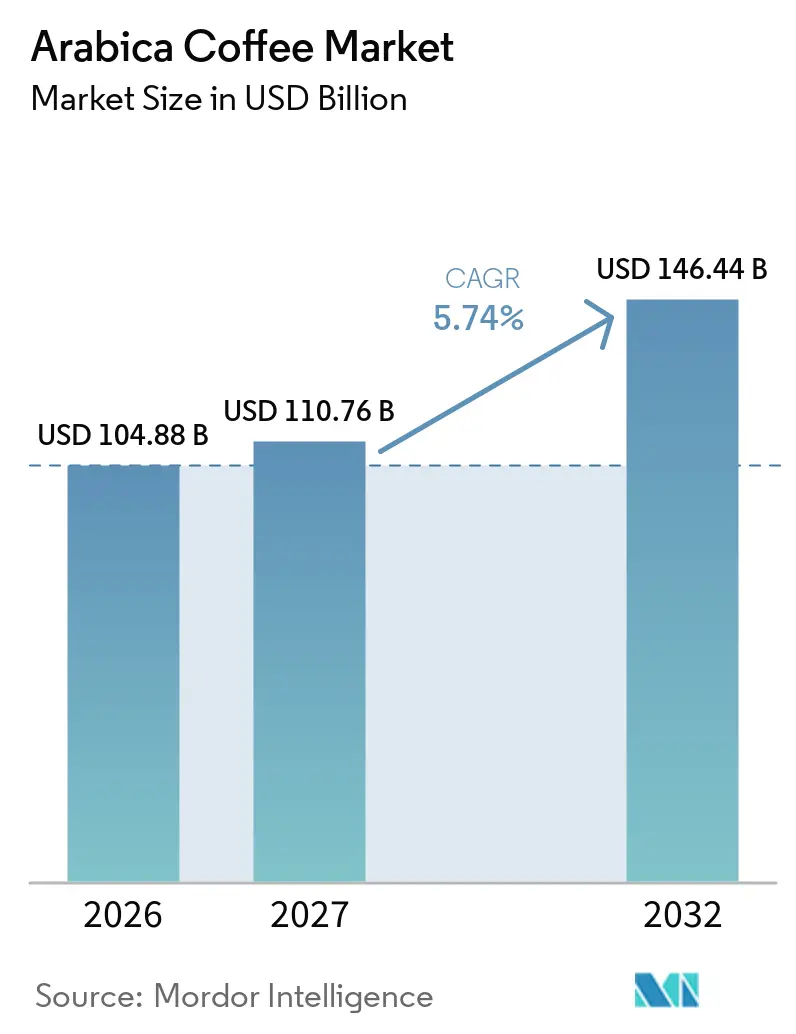
Le marché du café arabica était évalué à 104,88 milliards USD en 2026 et devrait croître de 110,76 milliards USD en 2027 à 146,44 milliards USD d'ici 2032, à un CAGR de 5,74 % durant la période de prévision (2027–2032). Le marché du café arabica est porté par une demande croissante pour un café premium, d'origine unique et d'approvisionnement durable, ainsi que par l'expansion des cafés spécialisés et de la préparation premium à domicile. Le café moulu détenait la plus grande part de produit à 34,02 % en 2026, tandis que les dosettes et capsules de café devraient connaître la croissance la plus rapide à 7,55 %. Le café conventionnel dominait par nature avec une part de 92,56 %, tandis que les canaux hors domicile représentaient 74,21 % de la distribution. L'Europe est restée le plus grand marché régional avec une part de 35,36 %, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide à 7,27 %. Cependant, les perturbations des cultures liées au climat, les risques de ravageurs et de maladies, ainsi que la volatilité des prix des grains d'arabica continuent de peser sur la production et l'approvisionnement.
Principaux enseignements du rapport
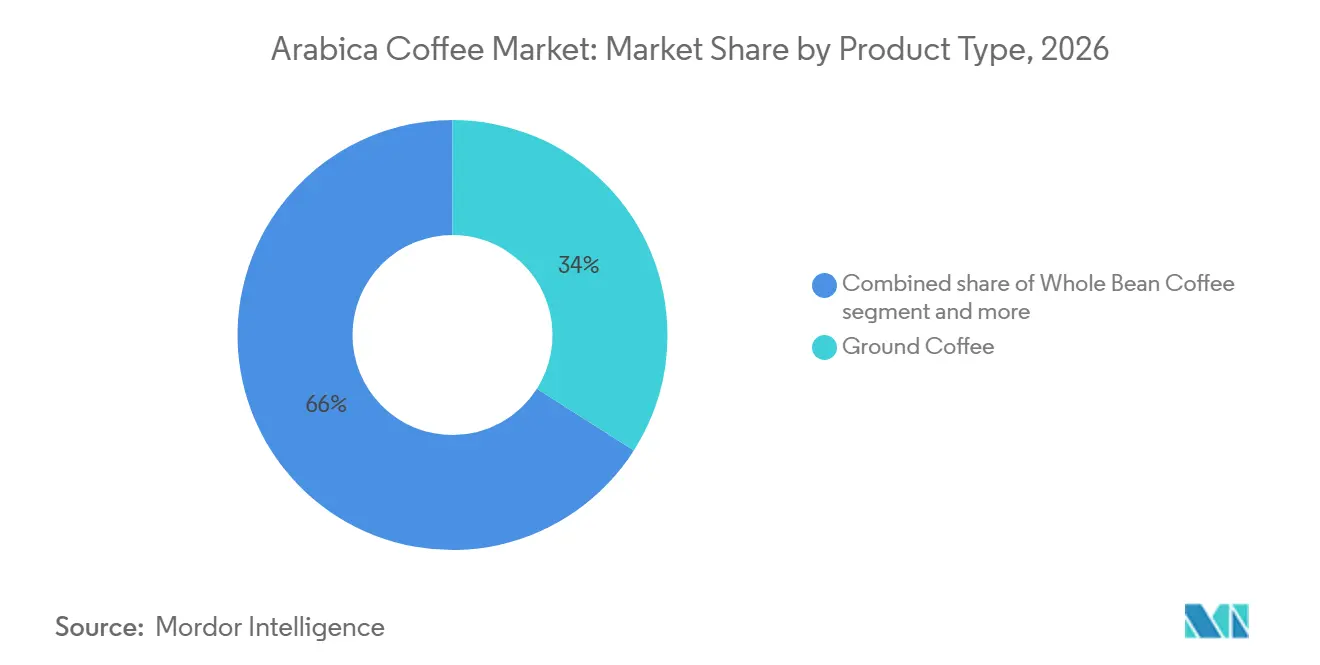
- Par type de produit, le café moulu représentait une part de 34,02 % de la taille du marché du café arabica en 2026, tandis que les dosettes et capsules de café devraient connaître la croissance la plus rapide avec un CAGR de 7,55 % durant la période 2027–2032, influençant la part de marché du café arabica.
- Par nature, le café arabica conventionnel dominait avec une part de 92,56 % de la taille du marché du café arabica en 2026, tandis que le café arabica biologique devrait croître à un CAGR de 6,68 % durant la période de prévision, créant des opportunités d'élargir sa part de marché du café arabica.
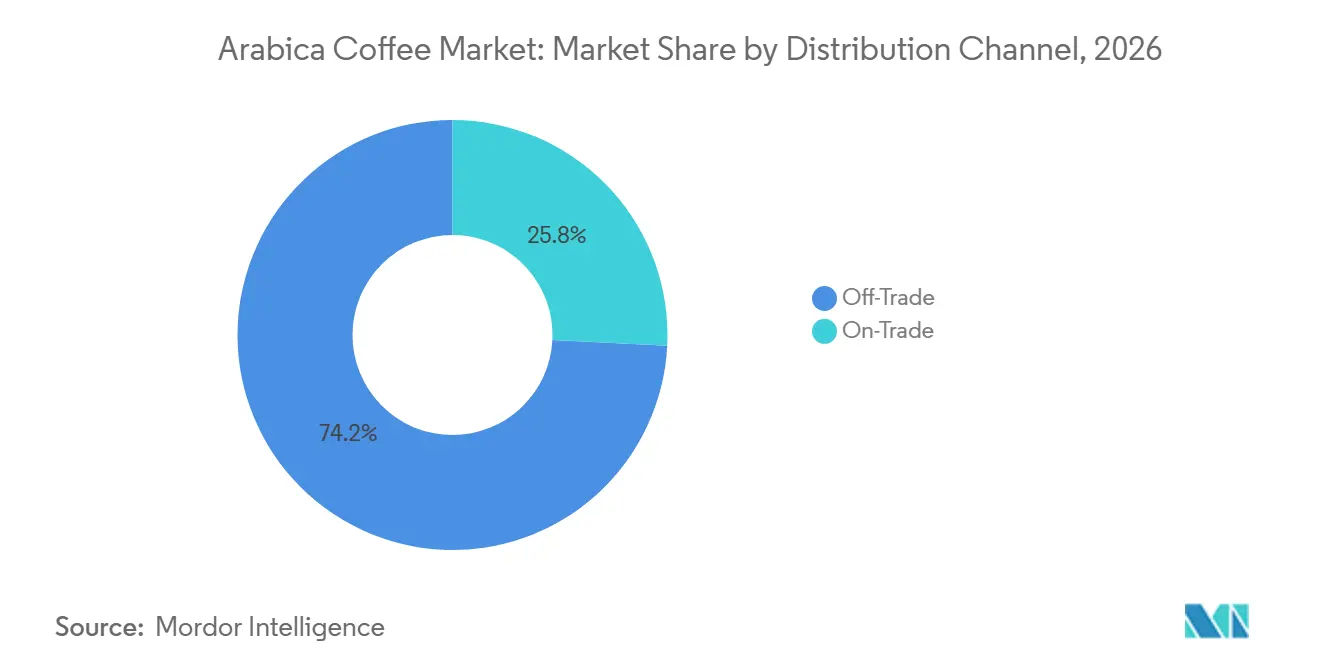
- Par canal de distribution, le commerce hors domicile représentait une part de 74,21 % de la taille du marché du café arabica en 2026 et devrait croître à un CAGR de 7,80 % durant la période 2027–2032, soutenant sa contribution à la part de marché du café arabica.
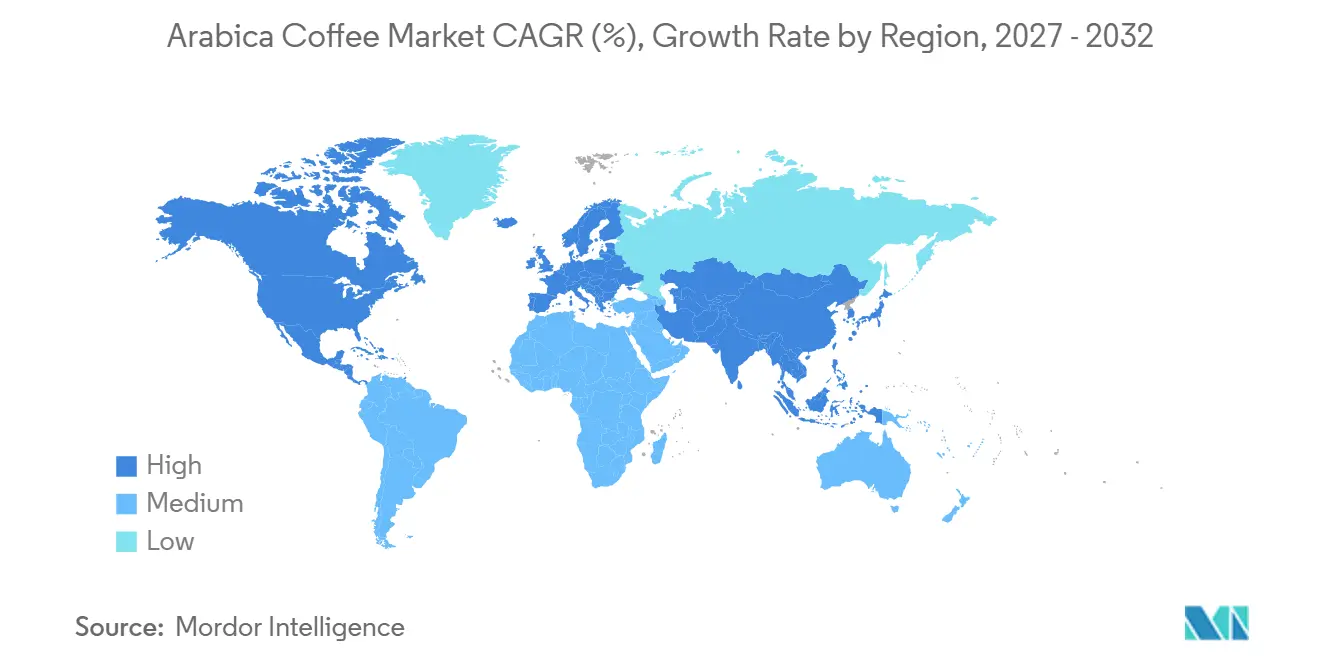
- Par géographie, l'Europe a dominé le marché du café arabica avec une part de 35,36 % de la taille du marché du café arabica en 2026, tandis que la région Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un CAGR de 7,27 % durant la période 2027–2032, augmentant potentiellement sa part de marché du café arabica.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Préférence croissante des consommateurs pour un café de haute qualité et d'origine unique | +0.9% | Mondial, en particulier en Europe et en Amérique du Nord, où la demande de café premium et d'origine spécifique est établie | Moyen terme (2 à 4 ans) |
| Expansion des cafés spécialisés et de la culture café | +0.8% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, soutenu par l'expansion des réseaux de cafés spécialisés et la consommation de café | Moyen terme (2 à 4 ans) |
| Demande croissante de café arabica d'approvisionnement durable et éthique | +0.7% | Mondial, en particulier en Europe et en Amérique du Nord, où les exigences de traçabilité et d'approvisionnement responsable influencent les achats de café premium | Long terme (Plus de 4 ans) |
| Popularité croissante de la préparation à domicile et de la consommation de café premium chez soi | +0.6% | Mondial, en particulier en Amérique du Nord, en Europe et dans les marchés urbains d'Asie-Pacifique | Court terme (Moins de 2 ans) |
| Innovation produit dans les formats de café arabica pratiques | +0.5% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, porté par la demande de capsules, dosettes et formats de café pratiques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour un café de haute qualité et d'origine unique
La préférence des consommateurs pour un café de haute qualité et d'origine spécifique soutient la demande de grains d'arabica premium, en particulier sur les marchés de café spécialisé européens. L'Agence néerlandaise pour l'entreprise (CBI) identifie l'arabica comme le grain dominant dans les segments de café haut de gamme et premium en Europe, où les consommateurs accordent de plus en plus de valeur aux profils aromatiques distinctifs, aux origines traçables et aux critères de qualité. Les offres d'origine unique et de domaine unique permettent aux producteurs et aux torréfacteurs de différencier leurs produits par l'identité géographique, les pratiques de culture et les méthodes de traitement, soutenant un positionnement premium tout au long de la chaîne de valeur de l'arabica.[1]
Expansion des cafés spécialisés et de la culture café
L'expansion des cafés spécialisés et des torréfacteurs indépendants crée des occasions de consommation supplémentaires pour le café arabica premium. Le Conseil du café de l'Inde identifie la croissance des chaînes de cafés spécialisés et des torréfacteurs nationaux, notamment Blue Tokai, Araku et Subko, comme faisant partie de l'évolution du marché du café du pays. Son étude sur la consommation de café souligne également le potentiel d'expansion de la consommation hors domicile, offrant aux cafés des opportunités de faire découvrir aux consommateurs des variétés d'arabica premium, des méthodes de préparation distinctives et des boissons d'origine spécifique.[2]
Demande croissante de café arabica d'approvisionnement durable et éthique
La durabilité, l'approvisionnement éthique et la transparence de la chaîne d'approvisionnement deviennent des considérations importantes dans les achats d'arabica premium. Le CBI rapporte que les acheteurs de café spécialisé européens accordent de plus en plus de valeur à la traçabilité et aux informations sur les origines du café, les pratiques agricoles et les méthodes de traitement. Il identifie également un intérêt croissant des jeunes consommateurs pour le café produit de manière durable et d'approvisionnement éthique.[3] Ces exigences encouragent les producteurs et exportateurs d'arabica à renforcer les pratiques de culture responsable, la certification et la documentation de la chaîne d'approvisionnement pour répondre aux attentes des acheteurs.
Popularité croissante de la préparation à domicile et de la consommation de café premium chez soi
La préparation à domicile crée des opportunités pour les produits d'arabica premium, les consommateurs explorant de plus en plus la préparation du café au-delà des cafés. L'étude sur la consommation du Conseil du café de l'Inde identifie la consommation à domicile et hors domicile comme des composantes établies du marché intérieur du café. Son magazine officiel sur le café décrit également l'émergence d'espaces de préparation à domicile et l'expérimentation des consommateurs avec la sélection des grains, la taille de mouture, la température de l'eau et les techniques de préparation. Cette tendance soutient la demande de café arabica en grains entiers et moulu, ainsi que d'équipements adaptés à la préparation domestique.
Innovation produit dans les formats de café arabica pratiques
L'innovation en matière de produits et de préparation élargit les façons dont les consommateurs accèdent au café et le consomment. L'Organisation internationale du café identifie les dosettes de café, les machines à café modernes et les nouveaux formats de produits comme des développements répondant à la demande de commodité, à l'évolution des préférences des consommateurs et à une préparation plus rapide.[4] Ces innovations créent des opportunités pour les offres à base d'arabica dans les formats monodose, les capsules et les boissons prêtes-à-boire, permettant aux entreprises de café d'étendre les variétés de grains premium à des occasions de consommation supplémentaires.
Freins du marché*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Changement climatique et conditions météorologiques défavorables affectant la culture de l'arabica | −0.9% | Mondial, en particulier au Brésil, en Colombie, en Éthiopie et dans d'autres grandes régions productrices d'arabica exposées à l'évolution des températures, à la sécheresse et aux précipitations irrégulières | Long terme (Plus de 4 ans) |
| Forte susceptibilité des cultures d'arabica aux ravageurs et aux maladies | −0.7% | Mondial, en particulier dans les régions de culture de l'arabica en Amérique latine, en Afrique de l'Est et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Volatilité des prix mondiaux des grains de café arabica | −0.8% | Mondial, affectant les pays producteurs, les transformateurs de café, les torréfacteurs et les marchés dépendants des importations | Court terme (Moins de 2 ans) |
| Coûts élevés de production et de certification pour le café arabica de qualité premium | −0.6% | Mondial, en particulier dans les régions productrices de petits exploitants et les marchés soumis à des exigences strictes en matière de durabilité et de certification | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Changement climatique et conditions météorologiques défavorables affectant la culture de l'arabica
La culture du café arabica est très sensible aux variations de température et de précipitations, rendant la production vulnérable aux sécheresses, aux vagues de chaleur et aux précipitations irrégulières. L'Organisation internationale du café (OIC) note que la hausse des températures peut réduire les rendements de l'arabica et affecter la qualité des grains en accélérant la maturation des fruits. Une étude de 2024 évaluant 36 sites de culture du café au Brésil a également révélé que la hausse des températures et les déficits hydriques pourraient entraîner des pertes de rendement substantielles dans les scénarios climatiques futurs. Ces conditions accroissent l'incertitude de la production, compliquent la planification agricole et créent des risques pour la régularité de l'approvisionnement mondial en arabica.
Forte susceptibilité des cultures d'arabica aux ravageurs et aux maladies
La production de café arabica est confrontée à des risques persistants liés aux ravageurs et aux maladies qui peuvent endommager les plants, réduire la qualité des grains et augmenter les coûts de culture. Le Conseil du café de l'Inde identifie le scolyte des tiges blanches comme un ravageur grave du café arabica, aux côtés du scolyte des baies du caféier, de la rouille du caféier et des maladies racinaires pouvant entraîner des pertes de récolte. L'OIC a également mis en évidence la rouille du caféier, la maladie des baies du caféier et les infestations de scolytes des tiges comme des défis majeurs de production, en particulier pour les petits exploitants. La gestion de ces menaces nécessite une surveillance régulière des cultures, une taille, une gestion de l'ombrage et des mesures de lutte antiparasitaire en temps opportun, augmentant les coûts opérationnels et affectant la rentabilité des exploitations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le café moulu est en tête tandis que les dosettes et capsules de café se développent plus rapidementEn 2026, le café moulu représentait environ 34,02 % du marché du café arabica, ce qui en fait le principal type de produit. Sa position reflète l'utilisation établie du café moulu dans les applications de brassage domestique et de restauration, soutenue par sa compatibilité avec les méthodes de préparation courantes. Pendant ce temps, les dosettes et capsules de café devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 7,55 % jusqu'en 2032. Ces formats offrent commodité, contrôle des portions et préparation constante, les rendant adaptés aux consommateurs recherchant des expériences de café premium avec moins d'effort de préparation.
Le caf en grains entiers reste pertinent pour les consommateurs qui préfèrent le café fraîchement moulu et un plus grand contrôle sur la préparation. Le café instantané répond aux occasions de consommation axées sur la commodité, tandis que les produits prêts-à-boire (RTD) offrent des options portables et prêtes à consommer. Pour tous les types de produits, les fabricants doivent équilibrer la qualité du café arabica, la cohérence des arômes, la commodité et l'accessibilité pour atteindre différents groupes de consommateurs.

Par nature :
le café arabica conventionnel domine tandis que le café biologique croît plus rapidementEn 2026, le café arabica conventionnel représentait environ 92,56 % du marché du café arabica, ce qui en fait le segment dominant par nature. Sa position de leader reflète la large disponibilité des grains cultivés de manière conventionnelle dans les circuits de vente au détail, de restauration et de café conditionné. Pendant ce temps, le café arabica biologique devrait croître à un CAGR estimé de 6,68 % jusqu'en 2032. La demande de produits biologiques est soutenue par l'intérêt des consommateurs pour les pratiques de production certifiées, l'approvisionnement responsable et une plus grande transparence tout au long des chaînes d'approvisionnement en café.
Le café arabica biologique offre aux producteurs et aux marques des opportunités de différencier leurs offres grâce à une certification et des références d'approvisionnement reconnues. Cependant, le maintien de la certification, de la traçabilité et d'une qualité constante peut accroître les exigences de production et d'approvisionnement. Les deux segments dépendront d'un approvisionnement fiable en grains, d'un contrôle de la qualité et d'une tarification compétitive pour servir leurs bases de consommateurs respectives.
Par canal de distribution :
le hors domicile est en tête et enregistre la croissance la plus rapideEn 2026, les canaux hors domicile représentaient environ 74,21 % du marché du café arabica, ce qui en fait le principal canal de distribution. Les supermarchés et hypermarchés, les épiceries de proximité, les détaillants spécialisés et les plateformes en ligne offrent aux consommateurs un accès au café arabica conditionné à différents niveaux de prix et formats de produits. La distribution hors domicile devrait également enregistrer la croissance la plus rapide, avec un CAGR estimé de 7,80 % jusqu'en 2032, soutenue par la disponibilité de produits en grains entiers, moulus, instantanés et en capsules pour la consommation à domicile.
La vente au détail en ligne offre une voie supplémentaire aux marques de café spécialisé pour atteindre les consommateurs via la découverte de produits, les services d'abonnement et les ventes directes aux consommateurs. Les détaillants spécialisés soutiennent également la demande de café premium et d'origine spécifique grâce à des sélections de produits soigneusement choisies. Les canaux sur place, notamment les cafés, les restaurants et les coffee shops, restent importants pour les consommateurs recherchant des boissons fraîchement préparées et des expériences de café spécialisé. La capacité à maintenir la disponibilité des produits, l'efficacité de la distribution et une qualité constante restera importante pour les deux canaux.
Analyse géographique
Marché du café arabica en Europe
L'Europe représentait environ 35,36 % du marché du café arabica en 2026, ce qui en fait le plus grand marché régional. La région dispose d'une culture du café établie et de réseaux de vente au détail et de restauration développés, soutenant la demande de café torréfié, moulu et de spécialité. Les grains d'arabica sont particulièrement pertinents pour les offres de café premium et de spécialité, où les acheteurs accordent de l'importance aux profils aromatiques, aux informations sur l'origine, à la cohérence de la qualité et à la traçabilité. Ces caractéristiques de marché créent des opportunités pour les fournisseurs et les torréfacteurs proposant des produits arabica différenciés.
Marché du café arabica en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR estimé de 7,27 % sur 2027–2032. Les opportunités de croissance sont soutenues par l'expansion de la culture café, l'intérêt croissant pour le café de spécialité et le développement de circuits de vente au détail et de restauration de café premium sur des marchés tels que la Chine, l'Inde, le Japon, la Corée du Sud et l'Australie. La région comprend également d'importants pays producteurs d'arabica, notamment l'Indonésie et l'Inde, qui contribuent à l'activité d'approvisionnement et de transformation régionale. Cependant, le développement du marché varie selon les pays en fonction des habitudes de consommation de café, du pouvoir d'achat et de la maturité des circuits de café de spécialité.
Marché du café arabica en Amérique du Nord
L'Amérique du Nord représente un marché établi pour le café arabica, soutenu par la consommation de café de spécialité, les offres de vente au détail premium et un secteur développé de cafés et de restauration. Les États-Unis constituent une destination importante pour les pays producteurs de café, tandis que le Canada et le Mexique contribuent à la demande régionale via la vente au détail et la consommation hors domicile. Les torréfacteurs spécialisés et les chaînes de café de marque créent des opportunités pour les produits arabica d'origine unique, biologiques et premium. Cependant, la dépendance aux importations expose la région aux fluctuations des prix internationaux des grains, des coûts d'expédition et de la disponibilité de l'approvisionnement.
Paysage concurrentiel
Le marché du café arabica comprend des entreprises caféières multinationales, des marques de café de spécialité, des torréfacteurs, des négociants et des producteurs régionaux qui se font concurrence par la qualité des produits, les réseaux d'approvisionnement, le positionnement de marque, l'innovation produit et la portée de distribution. Les entreprises participent à différentes étapes de la chaîne de valeur, notamment la culture et le négoce du café, l'approvisionnement en grains, la torréfaction, la transformation, le conditionnement et la vente de boissons de marque. Les grandes entreprises telles que Nestlé, JDE Peet's, Starbucks et Lavazza bénéficient de marques établies et de larges réseaux de distribution, tandis que des entreprises spécialisées telles qu'illycaffè se concentrent sur le positionnement de café premium et la différenciation par la qualité. Les négociants en café et les entreprises d'approvisionnement, notamment Volcafe, Louis Dreyfus Company et Sucafina, jouent un rôle important en reliant les régions productrices aux torréfacteurs et autres acheteurs.
Les stratégies concurrentielles sur le marché du café arabica se concentrent sur le renforcement de l'approvisionnement basé sur l'origine, l'expansion des portefeuilles de café premium et de spécialité, l'amélioration de la traçabilité et le développement de formats de produits pratiques. Par exemple, Volcafe s'approvisionne en café arabica et robusta dans de multiples origines et opère dans les domaines de l'approvisionnement, de la transformation, du contrôle qualité, de la gestion des risques et de la logistique. Sucafina s'approvisionne en café dans un large éventail de pays producteurs et propose des options allant des lots commerciaux plus importants aux microlots, ainsi que des offres de café certifié. Ces approches aident les acteurs de la chaîne d'approvisionnement à servir les torréfacteurs et les acheteurs ayant des exigences différentes en matière de qualité, d'origine et d'approvisionnement.
L'approvisionnement et la distribution restent des considérations concurrentielles importantes. Les entreprises ayant des relations établies dans les régions productrices de café peuvent renforcer l'accès aux grains d'arabica verts, tandis que les systèmes de traçabilité et les processus de contrôle qualité aident à répondre aux exigences des acheteurs. Volcafe, par exemple, décrit l'utilisation de la traçabilité au niveau des fournisseurs et des exploitations pour certains cafés d'approvisionnement responsable, tandis que Sucafina met en avant l'évaluation de la qualité et l'approvisionnement en café certifié. Au niveau des produits de marque, des entreprises telles que Nestlé, Starbucks, JDE Peet's, Lavazza, Tchibo et illycaffè se font concurrence par leurs portefeuilles de produits, leur notoriété de marque et leur accès à la vente au détail ou à la restauration. Cependant, la présence d'entreprises diversifiées dans les boissons et les équipements dans le paysage concurrentiel n'indique pas nécessairement que toutes leurs activités liées au café sont spécifiques à l'arabica. Les perturbations d'approvisionnement liées au climat, la volatilité des prix des grains, la cohérence de la qualité et les exigences de certification peuvent affecter les coûts et la disponibilité de l'approvisionnement. Ces facteurs font de l'approvisionnement fiable, de la différenciation des produits, de la traçabilité et de la portée de distribution des domaines de concurrence importants.
Leaders du secteur du café arabica
-
Nestlé
-
Lavazza
-
Keurig Dr Pepper
-
JDE Peet's
-
The J. M. Smucker Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du café arabica Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Starbucks Corporation
- JDE Peet's N.V.
- Luigi Lavazza S.p.A.
- Tchibo GmbH
- Keurig Dr Pepper Inc.
- The J. M. Smucker Company
- Tata Consumer Products Limited
- UCC Ueshima Coffee Co.
- Volcafe Ltd.
- Louis Dreyfus Company
- Sucafina S.A.
- illycaffè S.p.A.
- The Coca-Cola Company
- Balanoor Plantations and Industries Ltd.
- Aspinwall and Company Limited
- Allana Sons Limited
- Indcaffe
- Kaapi Royale
- Greenland Organic Farm Pvt. Ltd.
Développements industriels récents dans Marché du café arabica
- Octobre 2026 : Coffee Island a lancé The Origin Box en collaboration avec The Coorg Coffee Club, proposant cinq cafés en édition limitée provenant de cinq exploitations familiales à Coorg, en Inde. La collection comprend de l'arabica de spécialité aux côtés de variétés Canephora et Excelsa, mettant en valeur des origines distinctes, un approvisionnement en microlots et des méthodes de traitement spécialisées.
- Octobre 2026 : NESCAFÉ s'est associé à Doi Tung pour lancer NESCAFÉ ROASTERY DRIP COFFEE, son premier café filtre premium, fabriqué à partir de 100 % de grains d'arabica thaïlandais cultivés à Nan et Chiang Rai. Le produit en édition limitée a utilisé des méthodes de traitement au miel et lavé et a été lancé en micro-lot de 10 000 boîtes pour la Journée internationale du café.
- Septembre 2026 : Hoang Anh Gia Lai International Investment Joint Stock Company (HGI), membre du groupe HAGL, a annoncé un partenariat de cinq ans avec MQ Coffee de Chine pour développer des zones de culture du café et fournir des grains verts d'arabica HAGL au marché chinois. L'accord couvre l'approvisionnement, l'évaluation des grains, la torréfaction, la distribution et le développement du marché, avec un objectif de ventes attendu d'environ 1 000 tonnes métriques pour la campagne 2026–2027.
- Mai 2026 : Starbucks a annoncé une initiative proposée de soutien aux agriculteurs sur trois ans avec la Fondation intégrée de développement tribal pour promouvoir la production durable d'arabica dans le nord de la Thaïlande. Le programme se concentre sur la formation des agriculteurs, les conseils agronomiques, l'amélioration de la gestion des exploitations et les pratiques post-récolte dans les provinces de Chiang Mai, Chiang Rai et Mae Hong Son.
Périmètre du rapport mondial sur le marché du café arabica
Pour cette étude, le marché du café arabica est défini comme la valeur des ventes de produits à base de café commercialement échangés fabriqués à partir de grains de café arabica (Coffea arabica). Le marché couvre le café en grains entiers, le café moulu, le café instantané, les dosettes et capsules de café, et les produits de café prêts-à-boire (RTD). Il est segmenté par nature en café arabica conventionnel et biologique, et par canal de distribution en hors domicile et sur place. Le hors domicile comprend les supermarchés et hypermarchés, les épiceries de proximité, les détaillants spécialisés, la vente au détail en ligne et d'autres canaux hors domicile, tandis que le sur place couvre la consommation de café dans les cafés, restaurants, hôtels et autres établissements de restauration. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. Les estimations et prévisions de marché sont présentées en termes de valeur (USD) pour les types de produits, catégories de nature, canaux de distribution et géographies définis.
Aperçu de la segmentation
| Grains entiers |
| Café moulu |
| Café instantané |
| Dosettes et capsules de café |
| Prêt-à-boire (RTD) |
| Conventionnel |
| Biologique |
| Hors domicile | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Détaillants spécialisés | |
| Vente au détail en ligne | |
| Autres canaux hors domicile | |
| Sur place |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Grains entiers | |
| Café moulu | ||
| Café instantané | ||
| Dosettes et capsules de café | ||
| Prêt-à-boire (RTD) | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par canal de distribution | Hors domicile | Supermarchés/Hypermarchés |
| Épiceries de proximité | ||
| Détaillants spécialisés | ||
| Vente au détail en ligne | ||
| Autres canaux hors domicile | ||
| Sur place | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille estimée du marché du café arabica en 2026 ?
Le marché du café arabica est estimé à 104,88 milliards USD en 2026.
Quelle est la taille projetée du marché du café arabica d'ici 2032 ?
Le marché devrait atteindre 146,44 milliards USD d'ici 2032, avec un CAGR de 5,74 % durant 2027–2032.
Quel type de produit détient la plus grande part du marché du café arabica ?
Le café moulu détient la plus grande part, représentant environ 34,02 % du marché en 2026.
Quelle région devrait connaître la croissance la plus rapide sur le marché du café arabica ?
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, enregistrant un CAGR estimé de 7,27 % durant 2027–2032.