
Arabica-Kaffee-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
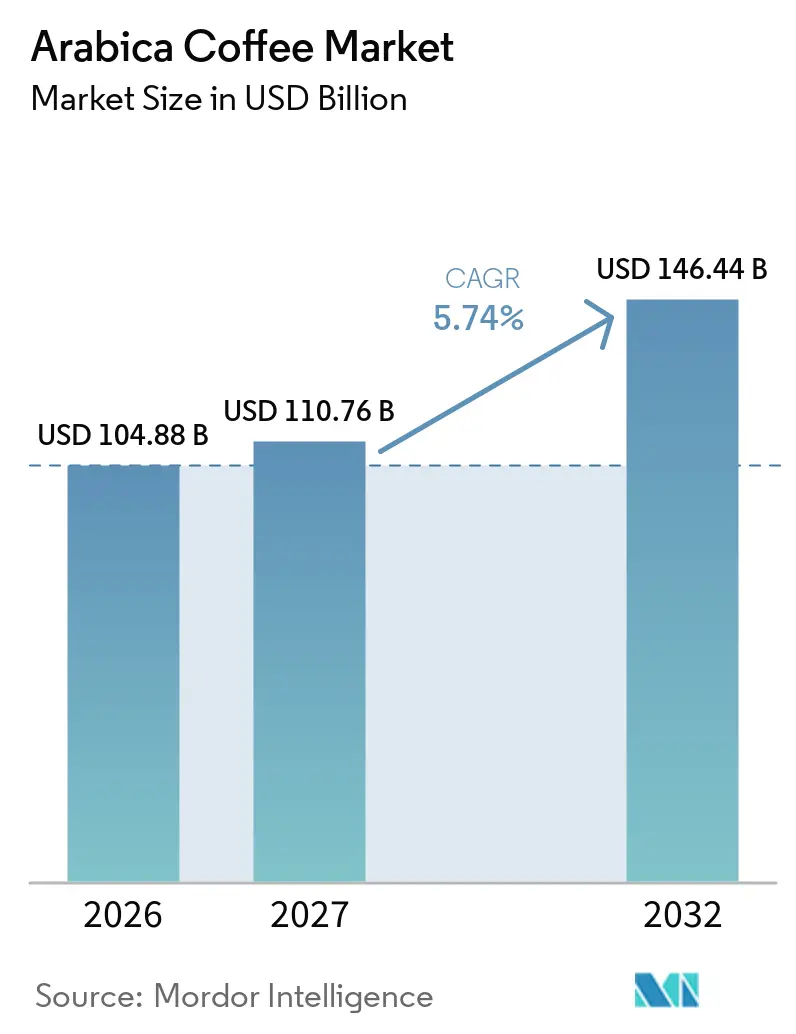
| Marktgröße (2027) | 110.76 Milliarden US-Dollar |
| Marktgröße (2032) | 146.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.74 % |
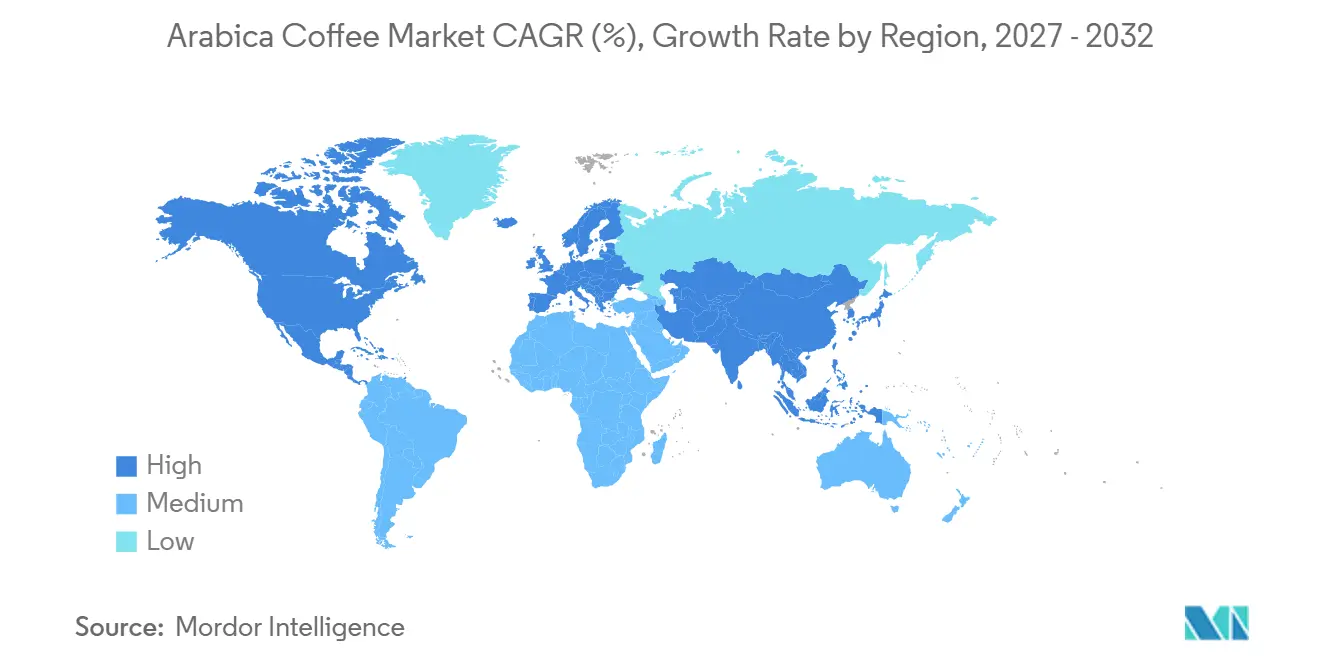
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
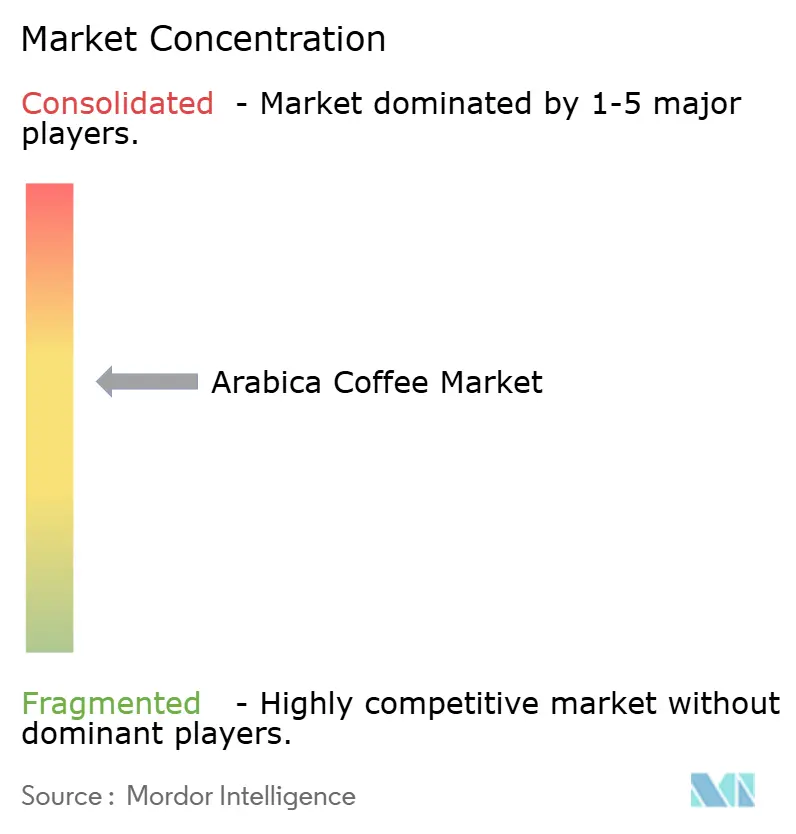
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Arabica-Kaffee-Marktanalyse von Mordor Intelligence
Der Arabica-Kaffee-Markt wurde 2026 auf 104,88 Milliarden USD bewertet und wird voraussichtlich von 110,76 Milliarden USD im Jahr 2027 auf 146,44 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,74 % während des Prognosezeitraums (2027–2032). Der Arabica-Kaffee-Markt wird durch die steigende Nachfrage nach hochwertigem, Single-Origin- und nachhaltig beschafftem Kaffee sowie durch die Expansion von Spezialitätencafés und hochwertigem Heimbrühen angetrieben. Gemahlener Kaffee hatte 2026 mit 34,02 % den größten Produktanteil, während Kaffeepads und -kapseln mit 7,55 % das schnellste Wachstum verzeichnen sollen. Konventioneller Kaffee dominierte nach Art mit einem Anteil von 92,56 %, während Außer-Haus-Handelskanäle 74,21 % des Vertriebs ausmachten. Europa blieb mit einem Anteil von 35,36 % der größte regionale Markt, während Asien-Pazifik mit 7,27 % das schnellste Wachstum verzeichnen soll. Klimabedingte Erntestörungen, Schädlings- und Krankheitsrisiken sowie die Preisvolatilität bei Arabica-Bohnen stellen jedoch weiterhin Herausforderungen für Produktion und Versorgung dar.
Wichtigste Erkenntnisse des Berichts
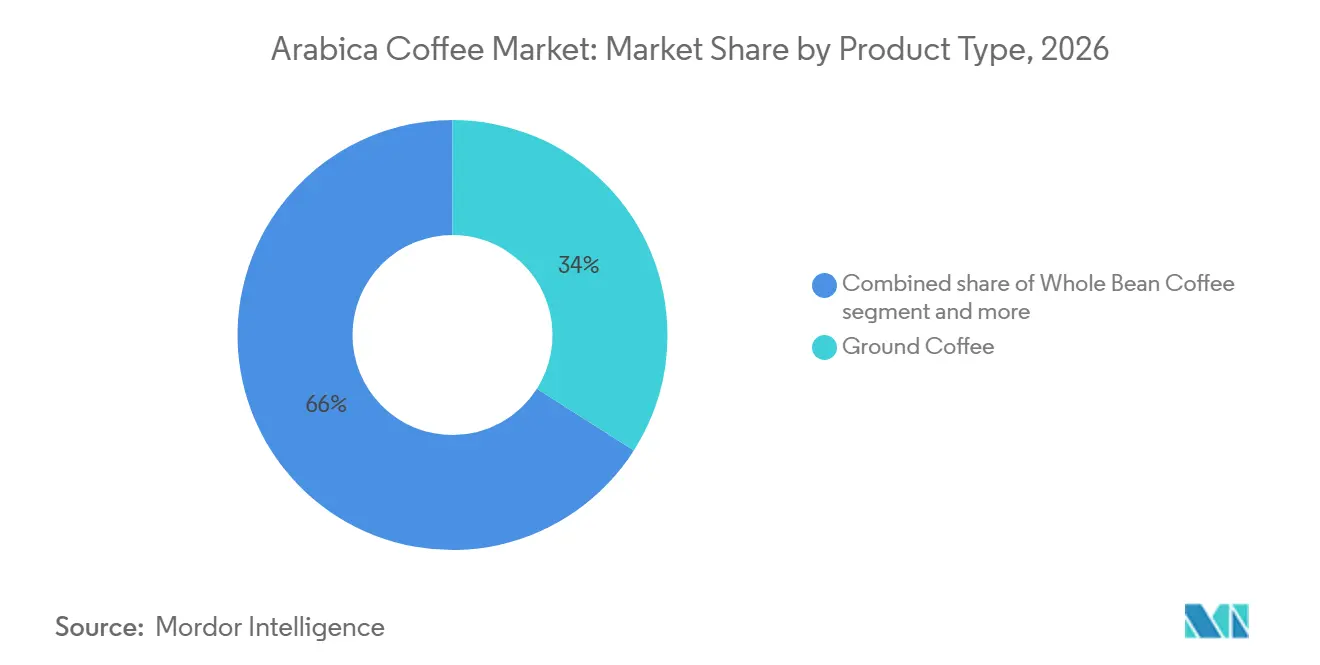
- Nach Produkttyp entfiel im Jahr 2026 ein Anteil von 34,02 % des Arabica-Kaffeemarktes auf gemahlenen Kaffee, während Kaffeepads und -kapseln im Zeitraum 2027–2032 mit einer CAGR von 7,55 % das stärkste Wachstum verzeichnen sollen, was den Marktanteil im Arabica-Kaffeemarkt beeinflusst.
- Nach Art dominierte konventioneller Arabica-Kaffee im Jahr 2026 mit einem Anteil von 92,56 % des Arabica-Kaffeemarktes, während Bio-Arabica-Kaffee im Prognosezeitraum mit einer CAGR von 6,68 % wachsen soll, was Möglichkeiten zur Ausweitung seines Marktanteils im Arabica-Kaffeemarkt schafft.
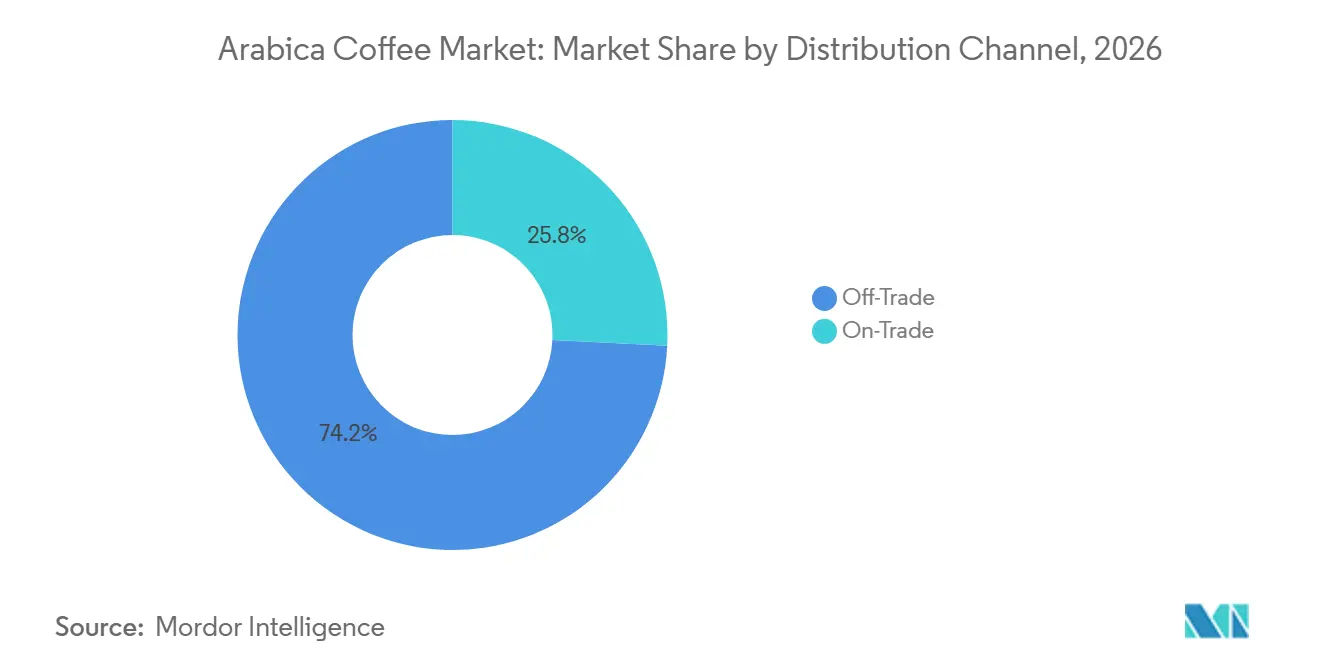
- Nach Vertriebskanal entfiel im Jahr 2026 ein Anteil von 74,21 % des Arabica-Kaffeemarktes auf den indirekten Handel (Off-Trade), der im Zeitraum 2027–2032 mit einer CAGR von 7,80 % wachsen soll, was seinen Beitrag zum Marktanteil im Arabica-Kaffeemarkt stützt.
- Nach Geografie führte Europa im Jahr 2026 den Arabica-Kaffeemarkt mit einem Anteil von 35,36 % an, während der asiatisch-pazifische Raum im Zeitraum 2027–2032 mit einer CAGR von 7,27 % das stärkste Wachstum verzeichnen soll, was seinen Marktanteil im Arabica-Kaffeemarkt potenziell erhöht.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für hochwertigen und Single-Origin-Kaffee | +0.9% | Global, insbesondere Europa und Nordamerika, wo die Nachfrage nach hochwertigem und herkunftsspezifischem Kaffee etabliert ist | Mittelfristig (2–4 Jahre) |
| Expansion von Spezialitätencafés und Café-Kultur | +0.8% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, unterstützt durch expandierende Spezialitätencafé-Netzwerke und Kaffeekonsum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach nachhaltig und ethisch beschafftem Arabica-Kaffee | +0.7% | Global, insbesondere Europa und Nordamerika, wo Rückverfolgbarkeits- und verantwortungsvolle Beschaffungsanforderungen die Beschaffung von hochwertigem Kaffee beeinflussen | Langfristig (Mehr als 4 Jahre) |
| Wachsende Beliebtheit des Heimbrühens und hochwertigen Kaffeekonsums zu Hause | +0.6% | Global, insbesondere Nordamerika, Europa und städtische Märkte in Asien-Pazifik | Kurzfristig (Weniger als 2 Jahre) |
| Produktinnovation bei praktischen Arabica-Kaffeeformaten | +0.5% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, angetrieben durch die Nachfrage nach Kapseln, Pads und praktischen Kaffeeformaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für hochwertigen und Single-Origin-Kaffee
Die Verbraucherpräferenz für hochwertigen und herkunftsspezifischen Kaffee unterstützt die Nachfrage nach hochwertigen Arabica-Bohnen, insbesondere in europäischen Spezialitätenkaffeemärkten. Die Niederländische Unternehmensagentur CBI identifiziert Arabica als die dominierende Bohne in Europas High-End- und Upper-End-Kaffeesegmenten, wo Verbraucher zunehmend unverwechselbare Geschmacksprofile, rückverfolgbare Ursprünge und Qualitätsnachweise schätzen. Single-Origin- und Single-Estate-Angebote ermöglichen es Produzenten und Röstern, Produkte durch geografische Identität, Anbaumethoden und Verarbeitungsverfahren zu differenzieren, was eine Premium-Positionierung entlang der gesamten Arabica-Wertschöpfungskette unterstützt.[1]
Expansion von Spezialitätencafés und Café-Kultur
Die Expansion von Spezialitätencafés und unabhängigen Röstern schafft zusätzliche Konsumgelegenheiten für hochwertigen Arabica-Kaffee. Das Kaffeebüro Indiens identifiziert das Wachstum inländischer Spezialitätencaféketten und Röster, darunter Blue Tokai, Araku und Subko, als Teil des sich entwickelnden Kaffeemarkts des Landes. Seine Kaffeekonsumsstudie hebt auch das Potenzial für den Außer-Haus-Konsum hervor, was Cafés Möglichkeiten bietet, Verbraucher mit hochwertigen Arabica-Sorten, unverwechselbaren Brühmethoden und herkunftsspezifischen Getränken vertraut zu machen.[2]
Steigende Nachfrage nach nachhaltig und ethisch beschafftem Arabica-Kaffee
Nachhaltigkeit, ethische Beschaffung und Transparenz in der Lieferkette werden zu wichtigen Überlegungen bei der Beschaffung von hochwertigem Arabica-Kaffee. Das CBI berichtet, dass europäische Spezialitätenkaffeekäufer zunehmend Rückverfolgbarkeit und Informationen über Kaffeeherkunft, Anbaumethoden und Verarbeitungsverfahren schätzen. Es identifiziert auch ein wachsendes Interesse jüngerer Verbraucher an nachhaltig produziertem und ethisch beschafftem Kaffee.[3] Diese Anforderungen ermutigen Arabica-Produzenten und -Exporteure, verantwortungsvolle Anbaumethoden, Zertifizierungen und Lieferkettendokumentation zu stärken, um die Erwartungen der Käufer zu erfüllen.
Wachsende Beliebtheit des Heimbrühens und hochwertigen Kaffeekonsums zu Hause
Das Heimbrühen schafft Möglichkeiten für hochwertige Arabica-Produkte, da Verbraucher zunehmend die Kaffeezubereitung jenseits von Cafés erkunden. Die Kaffeekonsumsstudie des Kaffeebüros Indiens identifiziert sowohl den Konsum zu Hause als auch außer Haus als etablierte Bestandteile des inländischen Kaffeemarkts. Sein offizielles Kaffeemagazin beschreibt auch die Entstehung von Heimbrühräumen und das Experimentieren der Verbraucher mit Bohnenauswahl, Mahlgrad, Wassertemperatur und Brühtechniken. Dieser Trend unterstützt die Nachfrage nach ganzen Bohnen und gemahlenem Arabica-Kaffee sowie nach für die Haushaltszubereitung geeigneten Geräten.
Produktinnovation bei praktischen Arabica-Kaffeeformaten
Produkt- und Zubereitungsinnovationen erweitern die Möglichkeiten, wie Verbraucher Kaffee konsumieren. Die Internationale Kaffeeorganisation identifiziert Kaffeepads, moderne Kaffeemaschinen und neue Produktformate als Entwicklungen, die auf die Nachfrage nach Bequemlichkeit, veränderte Verbraucherpräferenzen und schnellere Zubereitung reagieren.[4] Diese Innovationen schaffen Möglichkeiten für Arabica-basierte Angebote in Einzelportionsformaten, Kapseln und trinkfertigen Getränken und ermöglichen es Kaffeeunternehmen, hochwertige Bohnensorten auf zusätzliche Konsumgelegenheiten auszuweiten.
Markthemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Klimawandel und ungünstige Wetterbedingungen, die den Arabica-Anbau beeinträchtigen | −0.9% | Global, insbesondere Brasilien, Kolumbien, Äthiopien und andere wichtige Arabica-Anbauregionen, die veränderten Temperaturen, Dürren und unregelmäßigen Niederschlägen ausgesetzt sind | Langfristig (Mehr als 4 Jahre) |
| Hohe Anfälligkeit von Arabica-Pflanzen gegenüber Schädlingen und Krankheiten | −0.7% | Global, insbesondere Arabica-Anbauregionen in Lateinamerika, Ostafrika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Volatilität der globalen Arabica-Kaffeebohnenpreise | −0.8% | Global, mit Auswirkungen auf Erzeugerländer, Kaffeeverarbeiter, Röster und importabhängige Märkte | Kurzfristig (Weniger als 2 Jahre) |
| Hohe Produktions- und Zertifizierungskosten für hochwertigen Arabica-Kaffee | −0.6% | Global, insbesondere Kleinbauern-Anbauregionen und Märkte mit strengen Nachhaltigkeits- und Zertifizierungsanforderungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimawandel und ungünstige Wetterbedingungen, die den Arabica-Anbau beeinträchtigen
Der Arabica-Kaffeeanbau reagiert sehr empfindlich auf Temperatur- und Niederschlagsveränderungen, was die Produktion anfällig für Dürren, Hitzewellen und unregelmäßige Niederschläge macht. Die Internationale Kaffeeorganisation (ICO) stellt fest, dass steigende Temperaturen die Arabica-Erträge verringern und die Bohnenqualität beeinträchtigen können, indem sie die Fruchtreifung beschleunigen. Eine Studie aus dem Jahr 2024, die 36 Kaffeeanbaustandorte in Brasilien bewertete, ergab auch, dass steigende Temperaturen und Wasserdefizite unter zukünftigen Klimaszenarien zu erheblichen Ertragsverlusten führen könnten. Diese Bedingungen erhöhen die Produktionsunsicherheit, erschweren die Betriebsplanung und schaffen Risiken für die Konsistenz des globalen Arabica-Angebots.
Hohe Anfälligkeit von Arabica-Pflanzen gegenüber Schädlingen und Krankheiten
Die Arabica-Kaffeeproduktion ist anhaltenden Risiken durch Schädlinge und Krankheiten ausgesetzt, die Pflanzen schädigen, die Bohnenqualität verringern und die Anbaukosten erhöhen können. Das Kaffeebüro Indiens identifiziert den weißen Stammbohrer als ernsthaften Schädling des Arabica-Kaffees, neben dem Kaffeebeerenbohrer, dem Kaffeeblattrost und Wurzelkrankheiten, die zu Ernteverlusten führen können. Die ICO hat auch Kaffeeblattrost, Kaffeebeerenkrankheit und Stammbohrerbefälle als wichtige Produktionsherausforderungen hervorgehoben, insbesondere für Kleinbauern. Die Bewältigung dieser Bedrohungen erfordert regelmäßige Erntekontrolle, Beschneidung, Schattenbewirtschaftung und rechtzeitige Schädlingsbekämpfungsmaßnahmen, was die Betriebskosten erhöht und die Rentabilität der Betriebe beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gemahlener Kaffee führt, während Kaffeepads und -kapseln schneller wachsenIm Jahr 2026 machte gemahlener Kaffee schätzungsweise 34,02 % des Arabica-Kaffee-Markts aus und war damit der führende Produkttyp. Seine Position spiegelt die etablierte Verwendung von gemahlenem Kaffee in der Haushaltsbrühung und in der Gastronomie wider, unterstützt durch seine Kompatibilität mit gängigen Brühmethoden. Kaffeepads und -kapseln sollen hingegen mit einer geschätzten CAGR von 7,55 % bis 2032 das schnellste Wachstum verzeichnen. Diese Formate bieten Bequemlichkeit, Portionskontrolle und konsistente Zubereitung, was sie für Verbraucher geeignet macht, die hochwertige Kaffeeerlebnisse mit weniger Zubereitungsaufwand suchen.
Kaffeebohnen bleiben bei Verbrauchern relevant, die frisch gemahlenen Kaffee und mehr Kontrolle über das Brühen bevorzugen. Instantkaffee bedient bequemlichkeitsorientierte Konsumgelegenheiten, während trinkfertige (RTD) Produkte portable, sofort konsumierbare Optionen bieten. Über alle Produkttypen hinweg müssen Hersteller Arabica-Kaffeequalität, Geschmackskonsistenz, Bequemlichkeit und Erschwinglichkeit ausbalancieren, um verschiedene Verbrauchergruppen zu erreichen.

Nach Art:
Konventioneller Arabica-Kaffee dominiert, während biologischer Kaffee schneller wächstIm Jahr 2026 machte konventioneller Arabica-Kaffee schätzungsweise 92,56 % des Arabica-Kaffee-Markts aus und war damit das dominierende Segment nach Art. Seine führende Position spiegelt die breite Verfügbarkeit konventionell angebauter Bohnen in Einzelhandels-, Gastronomie- und verpackten Kaffeekanälen wider. Biologischer Arabica-Kaffee soll hingegen bis 2032 mit einer geschätzten CAGR von 6,68 % wachsen. Die Nachfrage nach biologischen Produkten wird durch das Verbraucherinteresse an zertifizierten Produktionsmethoden, verantwortungsvoller Beschaffung und größerer Transparenz entlang der Kaffelieferketten unterstützt.
Biologischer Arabica-Kaffee bietet Produzenten und Marken Möglichkeiten, ihre Angebote durch anerkannte Zertifizierungen und Beschaffungsnachweise zu differenzieren. Die Aufrechterhaltung von Zertifizierung, Rückverfolgbarkeit und konsistenter Qualität kann jedoch die Produktions- und Beschaffungsanforderungen erhöhen. Beide Segmente werden auf zuverlässige Bohnenbeschaffung, Qualitätskontrolle und wettbewerbsfähige Preisgestaltung angewiesen sein, um ihre jeweiligen Verbraucherbasen zu bedienen.
Nach Vertriebskanal:
Außer-Haus-Handel führt und verzeichnet das schnellste WachstumIm Jahr 2026 entfielen auf den Außer-Haus-Handel schätzungsweise 74,21 % des Arabica-Kaffee-Markts, was ihn zum führenden Vertriebskanal macht. Supermärkte und Verbrauchermärkte, Convenience-Stores, Spezialitätenhändler und Online-Plattformen bieten Verbrauchern Zugang zu verpacktem Arabica-Kaffee in verschiedenen Preisklassen und Produktformaten. Der Außer-Haus-Handel soll auch das schnellste Wachstum verzeichnen, mit einer geschätzten CAGR von 7,80 % bis 2032, unterstützt durch die Verfügbarkeit von Kaffeebohnen, gemahlenem Kaffee, Instantkaffee und Kapselprodukten für den Heimkonsum.
Der Online-Handel bietet Spezialitätenkaffeemarken einen zusätzlichen Weg, Verbraucher durch Produktentdeckung, Abonnementdienste und Direktverkauf zu erreichen. Spezialitätenhändler unterstützen auch die Nachfrage nach hochwertigem und herkunftsspezifischem Kaffee durch kuratierte Produktauswahl. Gastronomiekanäle, einschließlich Cafés, Restaurants und Kaffeehäuser, bleiben wichtig für Verbraucher, die frisch zubereitete Getränke und Spezialitätenkaffeeerlebnisse suchen. Die Fähigkeit, Produktverfügbarkeit, Vertriebseffizienz und konsistente Qualität aufrechtzuerhalten, wird in beiden Kanälen wichtig bleiben.
Geografische Analyse
Arabica-Kaffee-Markt Europa
Europa machte 2026 schätzungsweise 35,36 % des Arabica-Kaffee-Markts aus und war damit der größte regionale Markt. Die Region verfügt über eine etablierte Kaffeekultur und entwickelte Einzelhandels- und Gastronetzwerke, die die Nachfrage nach geröstetem, gemahlenem und Spezialitätenkaffee unterstützen. Arabica-Bohnen sind besonders relevant für hochwertige und Spezialitätenkaffeeangebote, bei denen Käufer Wert auf Geschmacksprofile, Herkunftsinformationen, Qualitätskonsistenz und Rückverfolgbarkeit legen. Diese Marktmerkmale schaffen Möglichkeiten für Lieferanten und Röster, die differenzierte Arabica-Produkte anbieten.
Arabica-Kaffee-Markt Asien-Pazifik
Asien-Pazifik soll der am schnellsten wachsende regionale Markt sein, mit einer geschätzten CAGR von 7,27 % über 2027–2032. Wachstumschancen werden durch die expandierende Café-Kultur, das wachsende Interesse an Spezialitätenkaffee und die Entwicklung hochwertiger Kaffeeinzelhandels- und Gastronomiekanäle in Märkten wie China, Indien, Japan, Südkorea und Australien unterstützt. Die Region umfasst auch wichtige Arabica-Erzeugerländer, darunter Indonesien und Indien, die zur regionalen Beschaffungs- und Verarbeitungsaktivität beitragen. Die Marktentwicklung variiert jedoch je nach Land entsprechend den Kaffeetrinkgewohnheiten, der Kaufkraft und der Reife der Spezialitätenkaffeekanäle.
Arabica-Kaffee-Markt Nordamerika
Nordamerika stellt einen etablierten Markt für Arabica-Kaffee dar, unterstützt durch den Konsum von Spezialitätenkaffee, hochwertige Einzelhandelsangebote und einen entwickelten Café- und Gastronomiesektor. Die Vereinigten Staaten sind ein wichtiges Ziel für Kaffeeerzeugerländer, während Kanada und Mexiko durch Einzelhandel und Außer-Haus-Konsum zur regionalen Nachfrage beitragen. Spezialitätsröster und Markenkaffeeketten schaffen Möglichkeiten für Single-Origin-, biologische und hochwertige Arabica-Produkte. Die Importabhängigkeit setzt die Region jedoch Schwankungen bei internationalen Bohnenpreisen, Versandkosten und Versorgungsverfügbarkeit aus.
Wettbewerbslandschaft
Der Arabica-Kaffee-Markt umfasst multinationale Kaffeeunternehmen, Spezialitätenkaffeemarken, Kaffeeröster, Händler und regionale Produzenten, die über Produktqualität, Beschaffungsnetzwerke, Markenpositionierung, Produktinnovation und Vertriebsreichweite konkurrieren. Unternehmen sind an verschiedenen Stufen der Wertschöpfungskette beteiligt, darunter Kaffeeanbau und -handel, Bohnenbeschaffung, Rösten, Verarbeitung, Verpackung und Markengetränkeverkauf. Große Unternehmen wie Nestlé, JDE Peet's, Starbucks und Lavazza profitieren von etablierten Marken und breiten Vertriebsnetzwerken, während Spezialunternehmen wie illycaffè sich auf hochwertige Kaffeepositionierung und Qualitätsdifferenzierung konzentrieren. Kaffeehändler und Beschaffungsunternehmen, darunter Volcafe, Louis Dreyfus Company und Sucafina, spielen eine wichtige Rolle bei der Verbindung von Erzeugerregionen mit Röstern und anderen Käufern.
Wettbewerbsstrategien im Arabica-Kaffee-Markt konzentrieren sich auf die Stärkung der herkunftsbasierten Beschaffung, die Erweiterung hochwertiger und Spezialitätenkaffeeportfolios, die Verbesserung der Rückverfolgbarkeit und die Entwicklung praktischer Produktformate. Volcafe beispielsweise beschafft Arabica- und Robusta-Kaffee aus mehreren Herkunftsländern und ist in den Bereichen Beschaffung, Verarbeitung, Qualitätskontrolle, Risikomanagement und Logistik tätig. Sucafina beschafft Kaffee aus einer breiten Palette von Erzeugerländern und bietet Optionen von größeren kommerziellen Partien bis hin zu Mikropartien sowie zertifizierte Kaffeeangebote. Diese Ansätze helfen den Lieferkettenakteuren, Röster und Käufer mit unterschiedlichen Qualitäts-, Herkunfts- und Beschaffungsanforderungen zu bedienen.
Beschaffung und Vertrieb bleiben wichtige Wettbewerbsüberlegungen. Unternehmen mit etablierten Beziehungen in Kaffeeerzeugerregionen können den Zugang zu grünen Arabica-Bohnen stärken, während Rückverfolgbarkeitssysteme und Qualitätskontrollprozesse dazu beitragen, Käuferanforderungen zu erfüllen. Volcafe beschreibt beispielsweise die Verwendung von Lieferanten- und Betriebsrückverfolgbarkeit für ausgewählte verantwortungsvoll beschaffte Kaffees, während Sucafina die Qualitätsbewertung und zertifizierte Kaffeebeschaffung hervorhebt. Auf der Ebene der Markenprodukte konkurrieren Unternehmen wie Nestlé, Starbucks, JDE Peet's, Lavazza, Tchibo und illycaffè durch Produktportfolios, Markenbekanntheit und Einzelhandels- oder Gastronomiepräsenz. Das Vorhandensein diversifizierter Getränke- und Geräteunternehmen in der Wettbewerbslandschaft bedeutet jedoch nicht zwangsläufig, dass alle ihre kaffeebezogenen Aktivitäten spezifisch für Arabica sind. Klimabedingte Versorgungsunterbrechungen, Bohnenpreisvolatilität, Qualitätskonsistenz und Zertifizierungsanforderungen können Beschaffungskosten und -verfügbarkeit beeinflussen. Diese Faktoren machen zuverlässige Beschaffung, Produktdifferenzierung, Rückverfolgbarkeit und Vertriebsreichweite zu wichtigen Wettbewerbsbereichen.
Arabica-Kaffee-Branchenführer
-
Nestlé
-
Lavazza
-
Keurig Dr Pepper
-
JDE Peet's
-
The J. M. Smucker Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Arabica-Kaffeemarkt Unternehmen in diesem Bericht
- Nestlé S.A.
- Starbucks Corporation
- JDE Peet's N.V.
- Luigi Lavazza S.p.A.
- Tchibo GmbH
- Keurig Dr Pepper Inc.
- The J. M. Smucker Company
- Tata Consumer Products Limited
- UCC Ueshima Coffee Co.
- Volcafe Ltd.
- Louis Dreyfus Company
- Sucafina S.A.
- illycaffè S.p.A.
- The Coca-Cola Company
- Balanoor Plantations and Industries Ltd.
- Aspinwall and Company Limited
- Allana Sons Limited
- Indcaffe
- Kaapi Royale
- Greenland Organic Farm Pvt. Ltd.
Neueste Industrielle Entwicklungen in Arabica-Kaffeemarkt
- Oktober 2026: Coffee Island führte The Origin Box in Zusammenarbeit mit The Coorg Coffee Club ein, mit fünf limitierten Kaffees aus fünf familiengeführten Betrieben in Coorg, Indien. Die Kollektion umfasst Spezialitäten-Arabica neben Canephora- und Excelsa-Sorten und hebt unterschiedliche Herkunftsgebiete, Mikropartien-Beschaffung und spezialisierte Verarbeitungsmethoden hervor.
- Oktober 2026: NESCAFÉ kooperierte mit Doi Tung zur Einführung von NESCAFÉ ROASTERY DRIP COFFEE, seinem ersten hochwertigen Filterkaffee, hergestellt aus 100 % thailändischen Arabica-Bohnen aus Nan und Chiang Rai. Das limitierte Produkt verwendete Honig- und Nassverarbeitungsmethoden und wurde in einer Mikro-Charge von 10.000 Packungen zum Internationalen Kaffeetag veröffentlicht.
- September 2026: Hoang Anh Gia Lai International Investment Joint Stock Company (HGI), Teil der HAGL Group, kündigte eine fünfjährige Partnerschaft mit Chinas MQ Coffee an, um Kaffeeanbaugebiete zu entwickeln und HAGL Arabica-Rohbohnen auf dem chinesischen Markt zu liefern. Die Vereinbarung umfasst Beschaffung, Bohnenbewertung, Rösten, Vertrieb und Marktentwicklung, mit einem erwarteten Verkaufsziel von etwa 1.000 Tonnen für das Erntejahr 2026–2027.
- Mai 2026: Starbucks kündigte eine geplante dreijährige Landwirtschaftsunterstützungsinitiative mit der Integrated Tribal Development Foundation an, um eine nachhaltige Arabica-Produktion in Nordthailand voranzutreiben. Das Programm konzentriert sich auf Schulungen für Landwirte, agronomische Beratung, verbesserte Betriebsführung und Nacherntemethoden in Chiang Mai, Chiang Rai und Mae Hong Son.
Globaler Arabica-Kaffee-Marktberichtsumfang
Für diese Studie ist der Arabica-Kaffee-Markt definiert als der Verkaufswert von kommerziell gehandelten Kaffeeprodukten aus Arabica-Kaffeebohnen (Coffea arabica). Der Markt umfasst Kaffeebohnen, gemahlenen Kaffee, Instantkaffee, Kaffeepads und -kapseln sowie trinkfertige (RTD) Kaffeeprodukte. Er ist nach Art in konventionellen und biologischen Arabica-Kaffee sowie nach Vertriebskanal in Außer-Haus-Handel und Gastronomie unterteilt. Der Außer-Haus-Handel umfasst Supermärkte und Verbrauchermärkte, Convenience-Stores, Spezialitätenhändler, Online-Handel und andere Außer-Haus-Handelskanäle, während die Gastronomie den Kaffeekonsum in Cafés, Restaurants, Hotels und anderen Gastronomiebetrieben abdeckt. Der Markt wird für Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika analysiert, mit länderspezifischer Abdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) für die definierten Produkttypen, Naturkategorien, Vertriebskanäle und Geografien dargestellt.
Segmentierungsübersicht
| Kaffeebohnen |
| Gemahlener Kaffee |
| Instantkaffee |
| Kaffeepads und -kapseln |
| Trinkfertig (RTD) |
| Konventionell |
| Biologisch |
| Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Spezialitätenhändler | |
| Online-Handel | |
| Sonstige Außer-Haus-Handelskanäle | |
| Gastronomie |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Kaffeebohnen | |
| Gemahlener Kaffee | ||
| Instantkaffee | ||
| Kaffeepads und -kapseln | ||
| Trinkfertig (RTD) | ||
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Vertriebskanal | Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | ||
| Spezialitätenhändler | ||
| Online-Handel | ||
| Sonstige Außer-Haus-Handelskanäle | ||
| Gastronomie | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der geschätzte Arabica-Kaffee-Markt im Jahr 2026?
Der Arabica-Kaffee-Markt wird für 2026 auf 104,88 Milliarden USD geschätzt.
Wie groß ist der prognostizierte Arabica-Kaffee-Markt bis 2032?
Der Markt soll bis 2032 auf 146,44 Milliarden USD wachsen, mit einer CAGR von 5,74 % während 2027–2032.
Welcher Produkttyp hat den größten Anteil am Arabica-Kaffee-Markt?
Gemahlener Kaffee hat den größten Anteil und macht 2026 schätzungsweise 34,02 % des Markts aus.
Welche Region soll im Arabica-Kaffee-Markt am schnellsten wachsen?
Asien-Pazifik soll die am schnellsten wachsende Region sein und im Zeitraum 2027–2032 eine geschätzte CAGR von 7,27 % verzeichnen.