
Tamaño y participación del mercado de café arábica
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 110.76 Mil millones de dólares |
| Tamaño del Mercado (2032) | 146.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
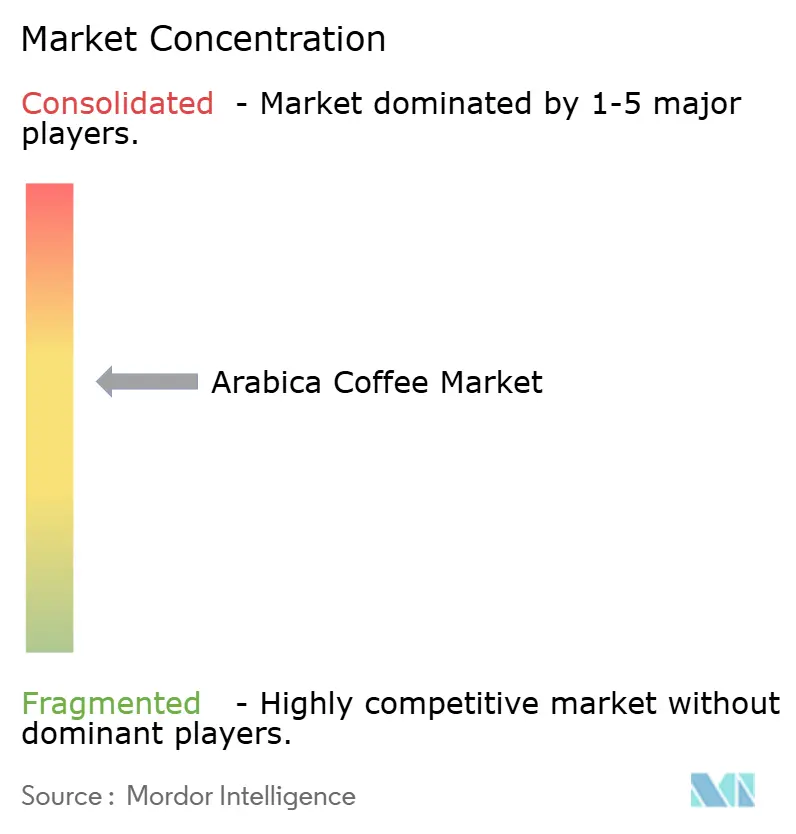
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de café arábica por Mordor Intelligence
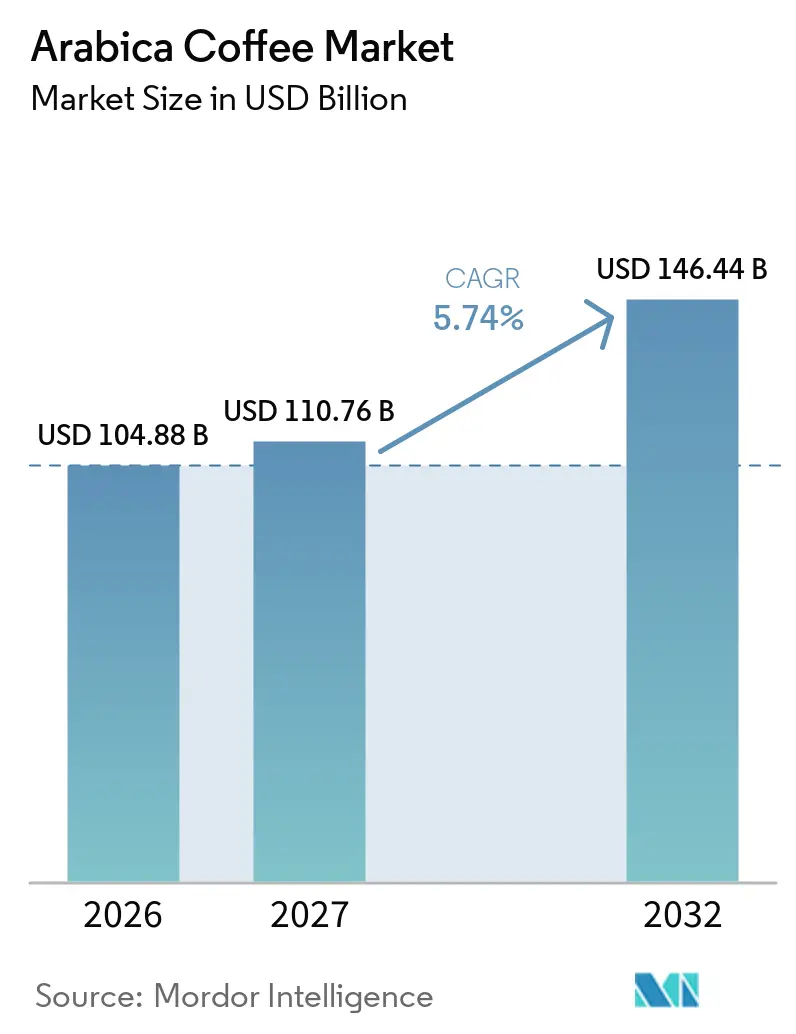
El mercado de café arábica fue valorado en 104,88 mil millones de USD en 2026 y se estima que crecerá de 110,76 mil millones de USD en 2027 a 146,44 mil millones de USD para 2032, a una CAGR del 5,74% durante el período de pronóstico (2027–2032). El mercado de café arábica está impulsado por la creciente demanda de café premium, de origen único y de abastecimiento sostenible, junto con la expansión de cafeterías especializadas y la preparación premium en el hogar. El café molido tuvo la mayor participación de producto con un 34,02% en 2026, mientras que se proyecta que las cápsulas y monodosis de café crezcan más rápido con un 7,55%. El café convencional dominó por naturaleza con una participación del 92,56%, mientras que los canales fuera del establecimiento representaron el 74,21% de la distribución. Europa se mantuvo como el mayor mercado regional con una participación del 35,36%, mientras que se espera que Asia-Pacífico registre el crecimiento más rápido con un 7,27%. Sin embargo, las interrupciones en los cultivos relacionadas con el clima, los riesgos de plagas y enfermedades, y la volatilidad en los precios del grano arábica continúan desafiando la producción y el suministro.
Conclusiones clave del informe
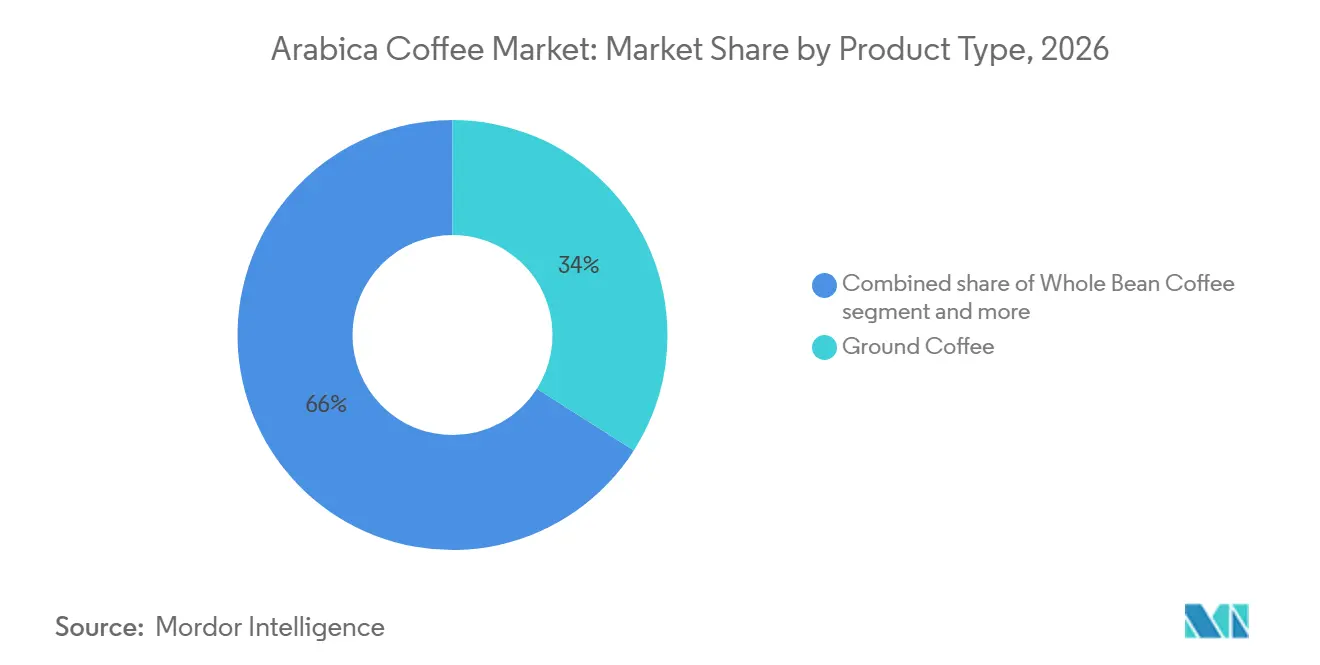
- Por tipo de producto, el café molido representó una participación del 34,02% del tamaño del mercado de café arábica en 2026, mientras que las cápsulas y monodosis de café están proyectadas para crecer más rápido con un CAGR del 7,55% durante 2027–2032, influyendo en la participación del mercado de café arábica.
- Por naturaleza, el café arábica convencional dominó con una participación del 92,56% del tamaño del mercado de café arábica en 2026, mientras que el café arábica orgánico está proyectado para crecer a un CAGR del 6,68% durante el período de pronóstico, creando oportunidades para expandir su participación en el mercado de café arábica.
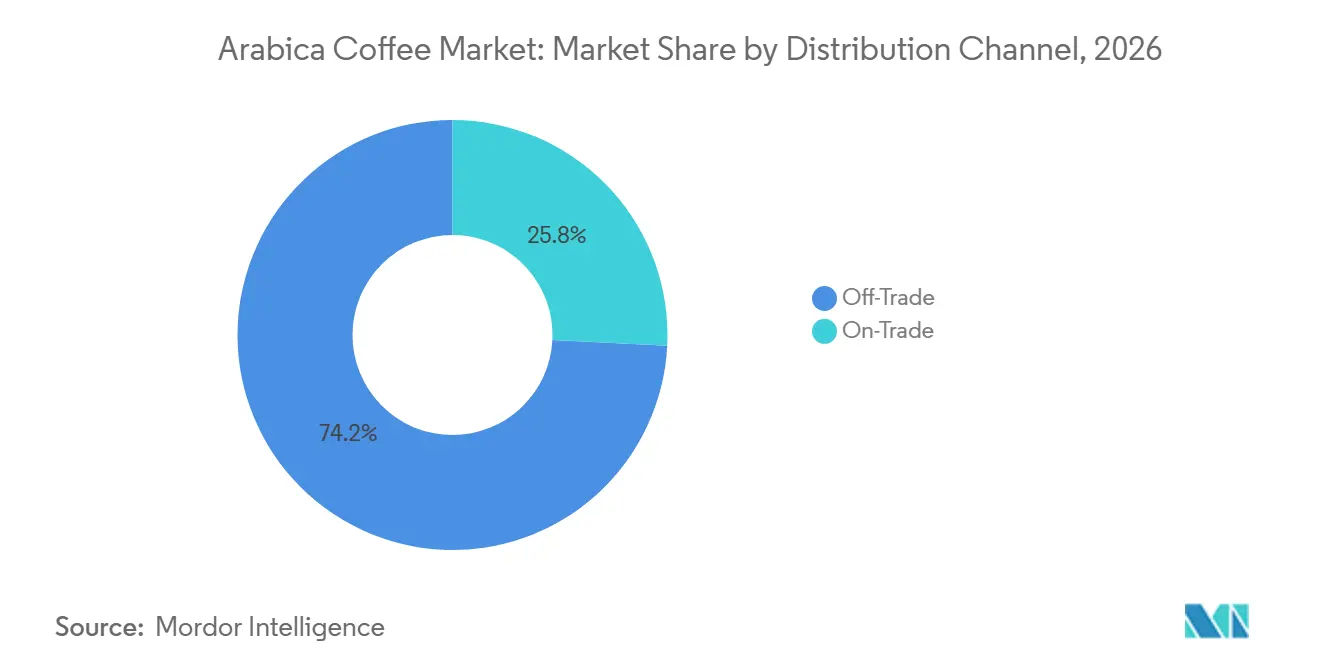
- Por canal de distribución, el comercio fuera del establecimiento representó una participación del 74,21% del tamaño del mercado de café arábica en 2026 y está proyectado para crecer a un CAGR del 7,80% durante 2027–2032, apoyando su contribución a la participación del mercado de café arábica.
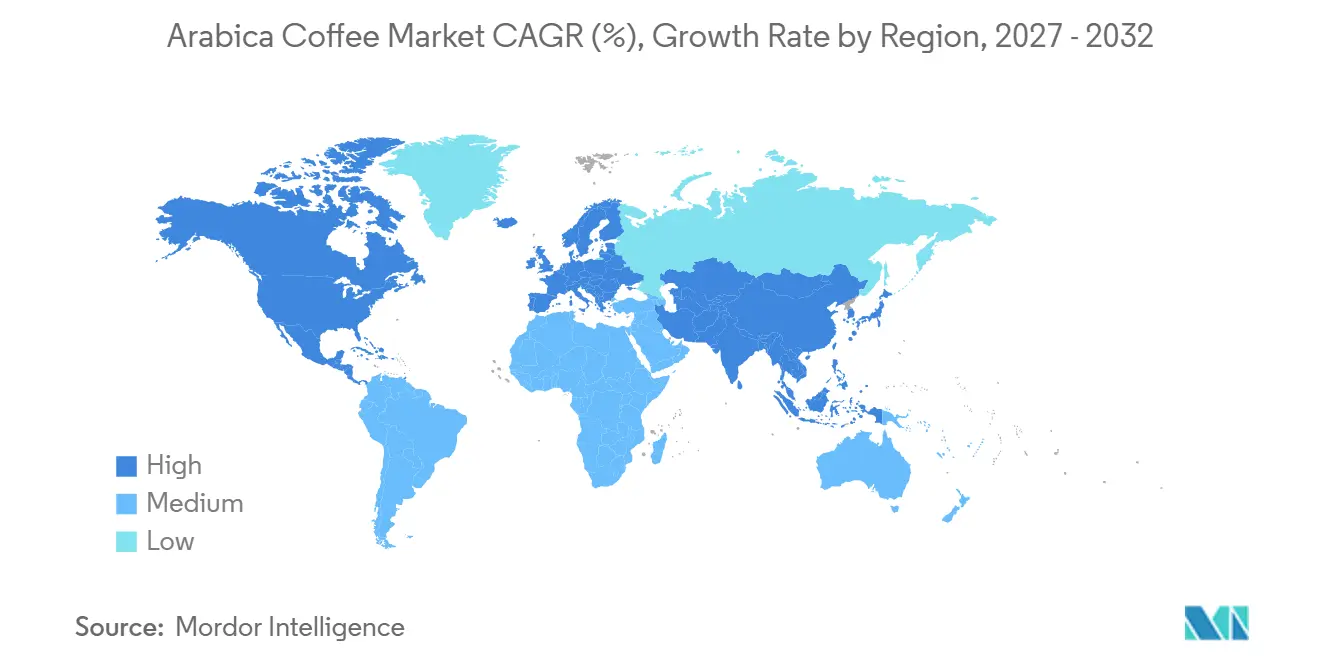
- Por geografía, Europa lideró el mercado de café arábica con una participación del 35,36% del tamaño del mercado de café arábica en 2026, mientras que Asia-Pacífico está proyectada para registrar el crecimiento más rápido con un CAGR del 7,27% durante 2027–2032, aumentando potencialmente su participación en el mercado de café arábica.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Creciente preferencia de los consumidores por el café de alta calidad y de origen único | +0.9% | Global, particularmente Europa y América del Norte, donde la demanda de café premium y de origen específico está consolidada | Mediano plazo (2–4 años) |
| Expansión de cafeterías especializadas y cultura del café | +0.8% | Global, particularmente América del Norte, Europa y Asia-Pacífico, respaldada por la expansión de redes de cafeterías especializadas y el consumo de café | Mediano plazo (2–4 años) |
| Creciente demanda de café arábica de abastecimiento sostenible y ético | +0.7% | Global, particularmente Europa y América del Norte, donde los requisitos de trazabilidad y abastecimiento responsable influyen en la adquisición de café premium | Largo plazo (Más de 4 años) |
| Creciente popularidad de la preparación en el hogar y el consumo premium de café en casa | +0.6% | Global, particularmente América del Norte, Europa y mercados urbanos de Asia-Pacífico | Corto plazo (Menos de 2 años) |
| Innovación de productos en formatos convenientes de café arábica | +0.5% | Global, particularmente América del Norte, Europa y Asia-Pacífico, impulsada por la demanda de cápsulas, monodosis y formatos convenientes de café | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente preferencia de los consumidores por el café de alta calidad y de origen único
La preferencia de los consumidores por el café de alta calidad y de origen específico está respaldando la demanda de granos arábica premium, particularmente en los mercados de café especializado europeos. La Agencia Empresarial de los Países Bajos CBI identifica al arábica como el grano dominante en los segmentos de café de alta gama y gama alta de Europa, donde los consumidores valoran cada vez más los perfiles de sabor distintivos, los orígenes trazables y las credenciales de calidad. Las ofertas de origen único y de finca única permiten a los productores y tostadores diferenciar sus productos a través de la identidad geográfica, las prácticas de cultivo y los métodos de procesamiento, apoyando el posicionamiento premium en toda la cadena de valor del arábica.[1]
Expansión de cafeterías especializadas y cultura del café
La expansión de cafeterías especializadas y tostadores independientes está creando ocasiones de consumo adicionales para el café arábica premium. La Junta del Café de India identifica el crecimiento de las cadenas de cafeterías especializadas y tostadores nacionales, incluidos Blue Tokai, Araku y Subko, como parte del mercado cafetalero en evolución del país. Su estudio de consumo de café también destaca el potencial de expansión del consumo fuera del hogar, brindando oportunidades para que las cafeterías presenten a los consumidores variedades premium de arábica, métodos de preparación distintivos y bebidas de origen específico.[2]
Creciente demanda de café arábica de abastecimiento sostenible y ético
La sostenibilidad, el abastecimiento ético y la transparencia en la cadena de suministro se están convirtiendo en consideraciones importantes en la adquisición de arábica premium. El CBI informa que los compradores de café especializado europeos valoran cada vez más la trazabilidad y la información sobre los orígenes del café, las prácticas agrícolas y los métodos de procesamiento. También identifica un creciente interés entre los consumidores más jóvenes en el café producido de manera sostenible y de abastecimiento ético.[3] Estos requisitos alientan a los productores y exportadores de arábica a fortalecer las prácticas de cultivo responsable, la certificación y la documentación de la cadena de suministro para cumplir con las expectativas de los compradores.
Creciente popularidad de la preparación en el hogar y el consumo premium de café en casa
La preparación en el hogar está creando oportunidades para los productos arábica premium a medida que los consumidores exploran cada vez más la preparación de café más allá de las cafeterías. El estudio de consumo de la Junta del Café de India identifica tanto el consumo en el hogar como fuera del hogar como partes establecidas del mercado cafetalero nacional. Su revista oficial de café también describe la aparición de espacios de preparación en el hogar y la experimentación de los consumidores con la selección de granos, el tamaño de la molienda, la temperatura del agua y las técnicas de preparación. Esta tendencia respalda la demanda de café arábica en grano entero y molido, junto con equipos adecuados para la preparación doméstica.
Innovación de productos en formatos convenientes de café arábica
La innovación en productos y preparación está ampliando las formas en que los consumidores acceden y consumen café. La Organización Internacional del Café identifica las monodosis de café, las máquinas de café modernas y los nuevos formatos de productos como desarrollos que responden a la demanda de conveniencia, las cambiantes preferencias de los consumidores y una preparación más rápida.[4] Estas innovaciones crean oportunidades para las ofertas a base de arábica en formatos de una sola porción, cápsulas y bebidas listas para beber, lo que permite a las empresas cafetaleras extender las variedades de granos premium a ocasiones de consumo adicionales.
Restricciones del mercado*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Cambio climático y condiciones meteorológicas adversas que afectan el cultivo del arábica | −0.9% | Global, particularmente Brasil, Colombia, Etiopía y otras regiones productoras importantes de arábica expuestas a cambios de temperatura, sequía y precipitaciones irregulares | Largo plazo (Más de 4 años) |
| Alta susceptibilidad de los cultivos de arábica a plagas y enfermedades | −0.7% | Global, particularmente las regiones productoras de arábica en América Latina, África Oriental y Asia-Pacífico | Mediano plazo (2–4 años) |
| Volatilidad en los precios globales del grano de café arábica | −0.8% | Global, que afecta a los países productores, procesadores de café, tostadores y mercados dependientes de importaciones | Corto plazo (Menos de 2 años) |
| Altos costos de producción y certificación para el café arábica de calidad premium | −0.6% | Global, particularmente en regiones productoras de pequeños agricultores y mercados con estrictos requisitos de sostenibilidad y certificación | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cambio climático y condiciones meteorológicas adversas que afectan el cultivo del arábica
El cultivo del café arábica es muy sensible a los cambios de temperatura y precipitaciones, lo que hace que la producción sea vulnerable a sequías, olas de calor y precipitaciones irregulares. La Organización Internacional del Café (OIC) señala que el aumento de las temperaturas puede reducir los rendimientos del arábica y afectar la calidad del grano al acelerar la maduración del fruto. Un estudio de 2024 que evaluó 36 ubicaciones de cultivo de café en Brasil también encontró que el aumento de temperaturas y los déficits hídricos podrían causar pérdidas sustanciales de rendimiento en futuros escenarios climáticos. Estas condiciones aumentan la incertidumbre en la producción, complican la planificación agrícola y crean riesgos para la consistencia del suministro global de arábica.
Alta susceptibilidad de los cultivos de arábica a plagas y enfermedades
La producción de café arábica enfrenta riesgos persistentes de plagas y enfermedades que pueden dañar las plantas, reducir la calidad del grano y aumentar los costos de cultivo. La Junta del Café de India identifica al barrenador blanco del tallo como una plaga grave del café arábica, junto con el barrenador de la cereza del café, la roya del café y las enfermedades radiculares que pueden causar pérdidas en los cultivos. La OIC también ha destacado la roya del café, la enfermedad de la cereza del café y las infestaciones de barrenadores del tallo como los principales desafíos de producción, particularmente para los pequeños agricultores. El manejo de estas amenazas requiere monitoreo regular de los cultivos, poda, manejo de sombra y medidas oportunas de control de plagas, lo que aumenta los costos operativos y afecta la rentabilidad de las fincas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el café molido lidera mientras las cápsulas y monodosis de café se expanden más rápidoEn 2026, el café molido representó un estimado del 34,02% del mercado de café arábica, convirtiéndolo en el tipo de producto líder. Su posición refleja el uso establecido del café molido en la preparación doméstica y en aplicaciones de servicio de alimentos, respaldado por su compatibilidad con los métodos de preparación más comunes. Mientras tanto, se proyecta que las cápsulas y monodosis de café registren el crecimiento más rápido, con una CAGR estimada del 7,55% hasta 2032. Estos formatos ofrecen conveniencia, control de porciones y preparación consistente, lo que los hace adecuados para los consumidores que buscan experiencias de café premium con menos esfuerzo de preparación.
El café en grano entero sigue siendo relevante entre los consumidores que prefieren el café recién molido y un mayor control sobre la preparación. El café instantáneo sirve para ocasiones de consumo orientadas a la conveniencia, mientras que los productos listos para beber (RTD) ofrecen opciones portátiles y listas para consumir. En todos los tipos de productos, los fabricantes deben equilibrar la calidad del café arábica, la consistencia del sabor, la conveniencia y la asequibilidad para llegar a diferentes grupos de consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por naturaleza:
el café arábica convencional domina mientras el café orgánico crece más rápidoEn 2026, el café arábica convencional representó un estimado del 92,56% del mercado de café arábica, convirtiéndolo en el segmento dominante por naturaleza. Su posición de liderazgo refleja la amplia disponibilidad de granos cultivados convencionalmente en los canales minoristas, de servicio de alimentos y de café envasado. Mientras tanto, se proyecta que el café arábica orgánico crezca a una CAGR estimada del 6,68% hasta 2032. La demanda de productos orgánicos está respaldada por el interés de los consumidores en prácticas de producción certificadas, abastecimiento responsable y mayor transparencia en las cadenas de suministro de café.
El café arábica orgánico brinda oportunidades para que los productores y las marcas diferencien sus ofertas a través de certificaciones reconocidas y credenciales de abastecimiento. Sin embargo, mantener la certificación, la trazabilidad y la calidad consistente puede aumentar los requisitos de producción y adquisición. Ambos segmentos dependerán de un abastecimiento confiable de granos, control de calidad y precios competitivos para atender a sus respectivas bases de consumidores.
Por canal de distribución:
el canal fuera del establecimiento lidera y registra el crecimiento más rápidoEn 2026, los canales fuera del establecimiento representaron un estimado del 74,21% del mercado de café arábica, convirtiéndolos en el canal de distribución líder. Los supermercados e hipermercados, las tiendas de conveniencia, los minoristas especializados y las plataformas en línea brindan a los consumidores acceso al café arábica envasado en diferentes rangos de precios y formatos de productos. También se proyecta que la distribución fuera del establecimiento registre el crecimiento más rápido, con una CAGR estimada del 7,80% hasta 2032, respaldada por la disponibilidad de productos en grano entero, molido, instantáneo y en cápsulas para el consumo en el hogar.
El comercio minorista en línea proporciona una ruta adicional para que las marcas de café especializado lleguen a los consumidores a través del descubrimiento de productos, servicios de suscripción y ventas directas al consumidor. Los minoristas especializados también respaldan la demanda de café premium y de origen específico a través de selecciones de productos curadas. Los canales en el establecimiento, incluidas las cafeterías, los restaurantes y las tiendas de café, siguen siendo importantes para los consumidores que buscan bebidas recién preparadas y experiencias de café especializado. La capacidad de mantener la disponibilidad de productos, la eficiencia de distribución y la calidad consistente seguirá siendo importante en ambos canales.
Análisis geográfico
Mercado de café arábica en Europa
Europa representó un estimado del 35,36% del mercado de café arábica en 2026, convirtiéndola en el mayor mercado regional. La región cuenta con una cultura cafetalera consolidada y redes desarrolladas de comercio minorista y servicio de alimentos, que respaldan la demanda de café tostado, molido y de especialidad. Los granos arábica son particularmente relevantes para las ofertas de café premium y de especialidad, donde los compradores dan importancia a los perfiles de sabor, la información sobre el origen, la consistencia de la calidad y la trazabilidad. Estas características del mercado crean oportunidades para los proveedores y tostadores que ofrecen productos arábica diferenciados.
Mercado de café arábica en Asia-Pacífico
Se proyecta que Asia-Pacífico sea el mercado regional de más rápido crecimiento, con una CAGR estimada del 7,27% durante 2027–2032. Las oportunidades de crecimiento están respaldadas por la expansión de la cultura del café, el creciente interés en el café de especialidad y el desarrollo de canales premium de comercio minorista de café y servicio de alimentos en mercados como China, India, Japón, Corea del Sur y Australia. La región también incluye importantes países productores de arábica, como Indonesia e India, que contribuyen a la actividad regional de abastecimiento y procesamiento. Sin embargo, el desarrollo del mercado varía entre países según los hábitos de consumo de café, el poder adquisitivo y la madurez de los canales de café de especialidad.
Mercado de café arábica en América del Norte
América del Norte representa un mercado consolidado para el café arábica, respaldado por el consumo de café de especialidad, las ofertas minoristas premium y un sector desarrollado de cafeterías y servicio de alimentos. Los Estados Unidos son un destino importante para los países productores de café, mientras que Canadá y México contribuyen a la demanda regional a través del comercio minorista y el consumo fuera del hogar. Los tostadores especializados y las cadenas de café de marca crean oportunidades para productos arábica de origen único, orgánicos y premium. Sin embargo, la dependencia de las importaciones expone a la región a fluctuaciones en los precios internacionales de los granos, los costos de envío y la disponibilidad del suministro.
Panorama competitivo
El mercado de café arábica incluye empresas multinacionales de café, marcas de café de especialidad, tostadores de café, comerciantes y productores regionales que compiten a través de la calidad del producto, las redes de abastecimiento, el posicionamiento de marca, la innovación de productos y el alcance de distribución. Las empresas participan en diferentes etapas de la cadena de valor, incluido el cultivo y comercio de café, el abastecimiento de granos, el tostado, el procesamiento, el envasado y la venta de bebidas de marca. Grandes empresas como Nestlé, JDE Peet's, Starbucks y Lavazza se benefician de marcas consolidadas y amplias redes de distribución, mientras que empresas especializadas como illycaffè se centran en el posicionamiento de café premium y la diferenciación por calidad. Los comerciantes de café y las empresas de abastecimiento, incluidos Volcafe, Louis Dreyfus Company y Sucafina, desempeñan un papel importante en la conexión de las regiones productoras con los tostadores y otros compradores.
Las estrategias competitivas en el mercado de café arábica se centran en fortalecer el abastecimiento basado en el origen, ampliar las carteras de café premium y de especialidad, mejorar la trazabilidad y desarrollar formatos de productos convenientes. Por ejemplo, Volcafe abastece café arábica y robusta de múltiples orígenes y opera en adquisición, procesamiento, control de calidad, gestión de riesgos y logística. Sucafina abastece café de una amplia gama de países productores y ofrece opciones que van desde lotes comerciales más grandes hasta microlotes, junto con ofertas de café certificado. Estos enfoques ayudan a los participantes de la cadena de suministro a atender a tostadores y compradores con diferentes requisitos de calidad, origen y abastecimiento.
El abastecimiento y la distribución siguen siendo consideraciones competitivas importantes. Las empresas con relaciones consolidadas en las regiones productoras de café pueden fortalecer el acceso a los granos arábica verdes, mientras que los sistemas de trazabilidad y los procesos de control de calidad ayudan a satisfacer los requisitos de los compradores. Volcafe, por ejemplo, describe el uso de trazabilidad a nivel de proveedor y finca para cafés seleccionados de abastecimiento responsable, mientras que Sucafina destaca la evaluación de calidad y el abastecimiento de café certificado. A nivel de productos de marca, empresas como Nestlé, Starbucks, JDE Peet's, Lavazza, Tchibo e illycaffè compiten a través de carteras de productos, reconocimiento de marca y acceso minorista o de servicio de alimentos. Sin embargo, la presencia de empresas diversificadas de bebidas y equipos en el panorama competitivo no indica necesariamente que todas sus actividades relacionadas con el café sean específicas del arábica. Las interrupciones en el suministro relacionadas con el clima, la volatilidad en los precios de los granos, la consistencia de la calidad y los requisitos de certificación pueden afectar los costos y la disponibilidad del abastecimiento. Estos factores hacen que la adquisición confiable, la diferenciación de productos, la trazabilidad y el alcance de distribución sean áreas importantes de competencia.
Líderes de la industria del café arábica
-
Nestlé
-
Lavazza
-
Keurig Dr Pepper
-
JDE Peet's
-
The J. M. Smucker Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Café Arábica Empresas cubiertas en este informe
- Nestlé S.A.
- Starbucks Corporation
- JDE Peet's N.V.
- Luigi Lavazza S.p.A.
- Tchibo GmbH
- Keurig Dr Pepper Inc.
- The J. M. Smucker Company
- Tata Consumer Products Limited
- UCC Ueshima Coffee Co.
- Volcafe Ltd.
- Louis Dreyfus Company
- Sucafina S.A.
- illycaffè S.p.A.
- The Coca-Cola Company
- Balanoor Plantations and Industries Ltd.
- Aspinwall and Company Limited
- Allana Sons Limited
- Indcaffe
- Kaapi Royale
- Greenland Organic Farm Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Café Arábica
- Octubre de 2026: Coffee Island introdujo The Origin Box en colaboración con The Coorg Coffee Club, con cinco cafés de edición limitada procedentes de cinco fincas familiares en Coorg, India. La colección incluye arábica de especialidad junto con variedades Canephora y Excelsa, destacando orígenes distintos, abastecimiento de microlotes y métodos de procesamiento especializados.
- Octubre de 2026: NESCAFÉ se asoció con Doi Tung para lanzar NESCAFÉ ROASTERY DRIP COFFEE, su primer café de goteo premium, elaborado con 100% granos arábica tailandeses cultivados en Nan y Chiang Rai. El producto de edición limitada utilizó métodos de procesamiento honey y lavado, y fue lanzado en un microlote de 10.000 cajas para el Día Internacional del Café.
- Septiembre de 2026: Hoang Anh Gia Lai International Investment Joint Stock Company (HGI), parte del Grupo HAGL, anunció una asociación de cinco años con MQ Coffee de China para desarrollar áreas de cultivo de café y suministrar granos verdes arábica de HAGL al mercado chino. El acuerdo cubre el abastecimiento, la evaluación de granos, el tostado, la distribución y el desarrollo del mercado, con un objetivo de ventas esperado de aproximadamente 1.000 toneladas métricas para el año de cosecha 2026–2027.
- Mayo de 2026: Starbucks anunció una propuesta de iniciativa de apoyo a agricultores de tres años con la Fundación Integrada de Desarrollo Tribal para avanzar en la producción sostenible de arábica en el norte de Tailandia. El programa se centra en la capacitación de agricultores, orientación agronómica, mejora de la gestión de fincas y prácticas poscosecha en Chiang Mai, Chiang Rai y Mae Hong Son.
Alcance del informe global del mercado de café arábica
Para este estudio, el mercado de café arábica se define como el valor de ventas de los productos de café comercializados comercialmente elaborados a partir de granos de café arábica (Coffea arabica). El mercado abarca café en grano entero, café molido, café instantáneo, cápsulas y monodosis de café, y productos de café listo para beber (RTD). Está segmentado por naturaleza en café arábica convencional y orgánico, y por canal de distribución en fuera del establecimiento y en el establecimiento. El canal fuera del establecimiento incluye supermercados e hipermercados, tiendas de conveniencia, minoristas especializados, comercio minorista en línea y otros canales fuera del establecimiento, mientras que el canal en el establecimiento cubre el consumo de café a través de cafeterías, restaurantes, hoteles y otros establecimientos de servicio de alimentos. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El dimensionamiento y los pronósticos del mercado se presentan en términos de valor (USD) en los tipos de productos, categorías de naturaleza, canales de distribución y geografías definidos.
Resumen de la segmentación
| Grano entero |
| Café molido |
| Café instantáneo |
| Cápsulas y monodosis de café |
| Listo para beber (RTD) |
| Convencional |
| Orgánico |
| Fuera del establecimiento | Supermercados/Hipermercados |
| Tiendas de conveniencia | |
| Minoristas especializados | |
| Comercio minorista en línea | |
| Otros canales fuera del establecimiento | |
| En el establecimiento |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Grano entero | |
| Café molido | ||
| Café instantáneo | ||
| Cápsulas y monodosis de café | ||
| Listo para beber (RTD) | ||
| Por naturaleza | Convencional | |
| Orgánico | ||
| Por canal de distribución | Fuera del establecimiento | Supermercados/Hipermercados |
| Tiendas de conveniencia | ||
| Minoristas especializados | ||
| Comercio minorista en línea | ||
| Otros canales fuera del establecimiento | ||
| En el establecimiento | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño estimado del mercado de café arábica en 2026?
El mercado de café arábica se estima en 104,88 mil millones de USD en 2026.
¿Cuál es el tamaño proyectado del mercado de café arábica para 2032?
Se proyecta que el mercado alcance los 146,44 mil millones de USD para 2032, creciendo a una CAGR del 5,74% durante 2027–2032.
¿Qué tipo de producto tiene la mayor participación del mercado de café arábica?
El café molido tiene la mayor participación, representando un estimado del 34,02% del mercado en 2026.
¿Qué región se espera que crezca más rápido en el mercado de café arábica?
Se proyecta que Asia-Pacífico sea la región de más rápido crecimiento, registrando una CAGR estimada del 7,27% durante 2027–2032.