
Tamanho e Participação do Mercado de Ingredientes para Alimentação Animal
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
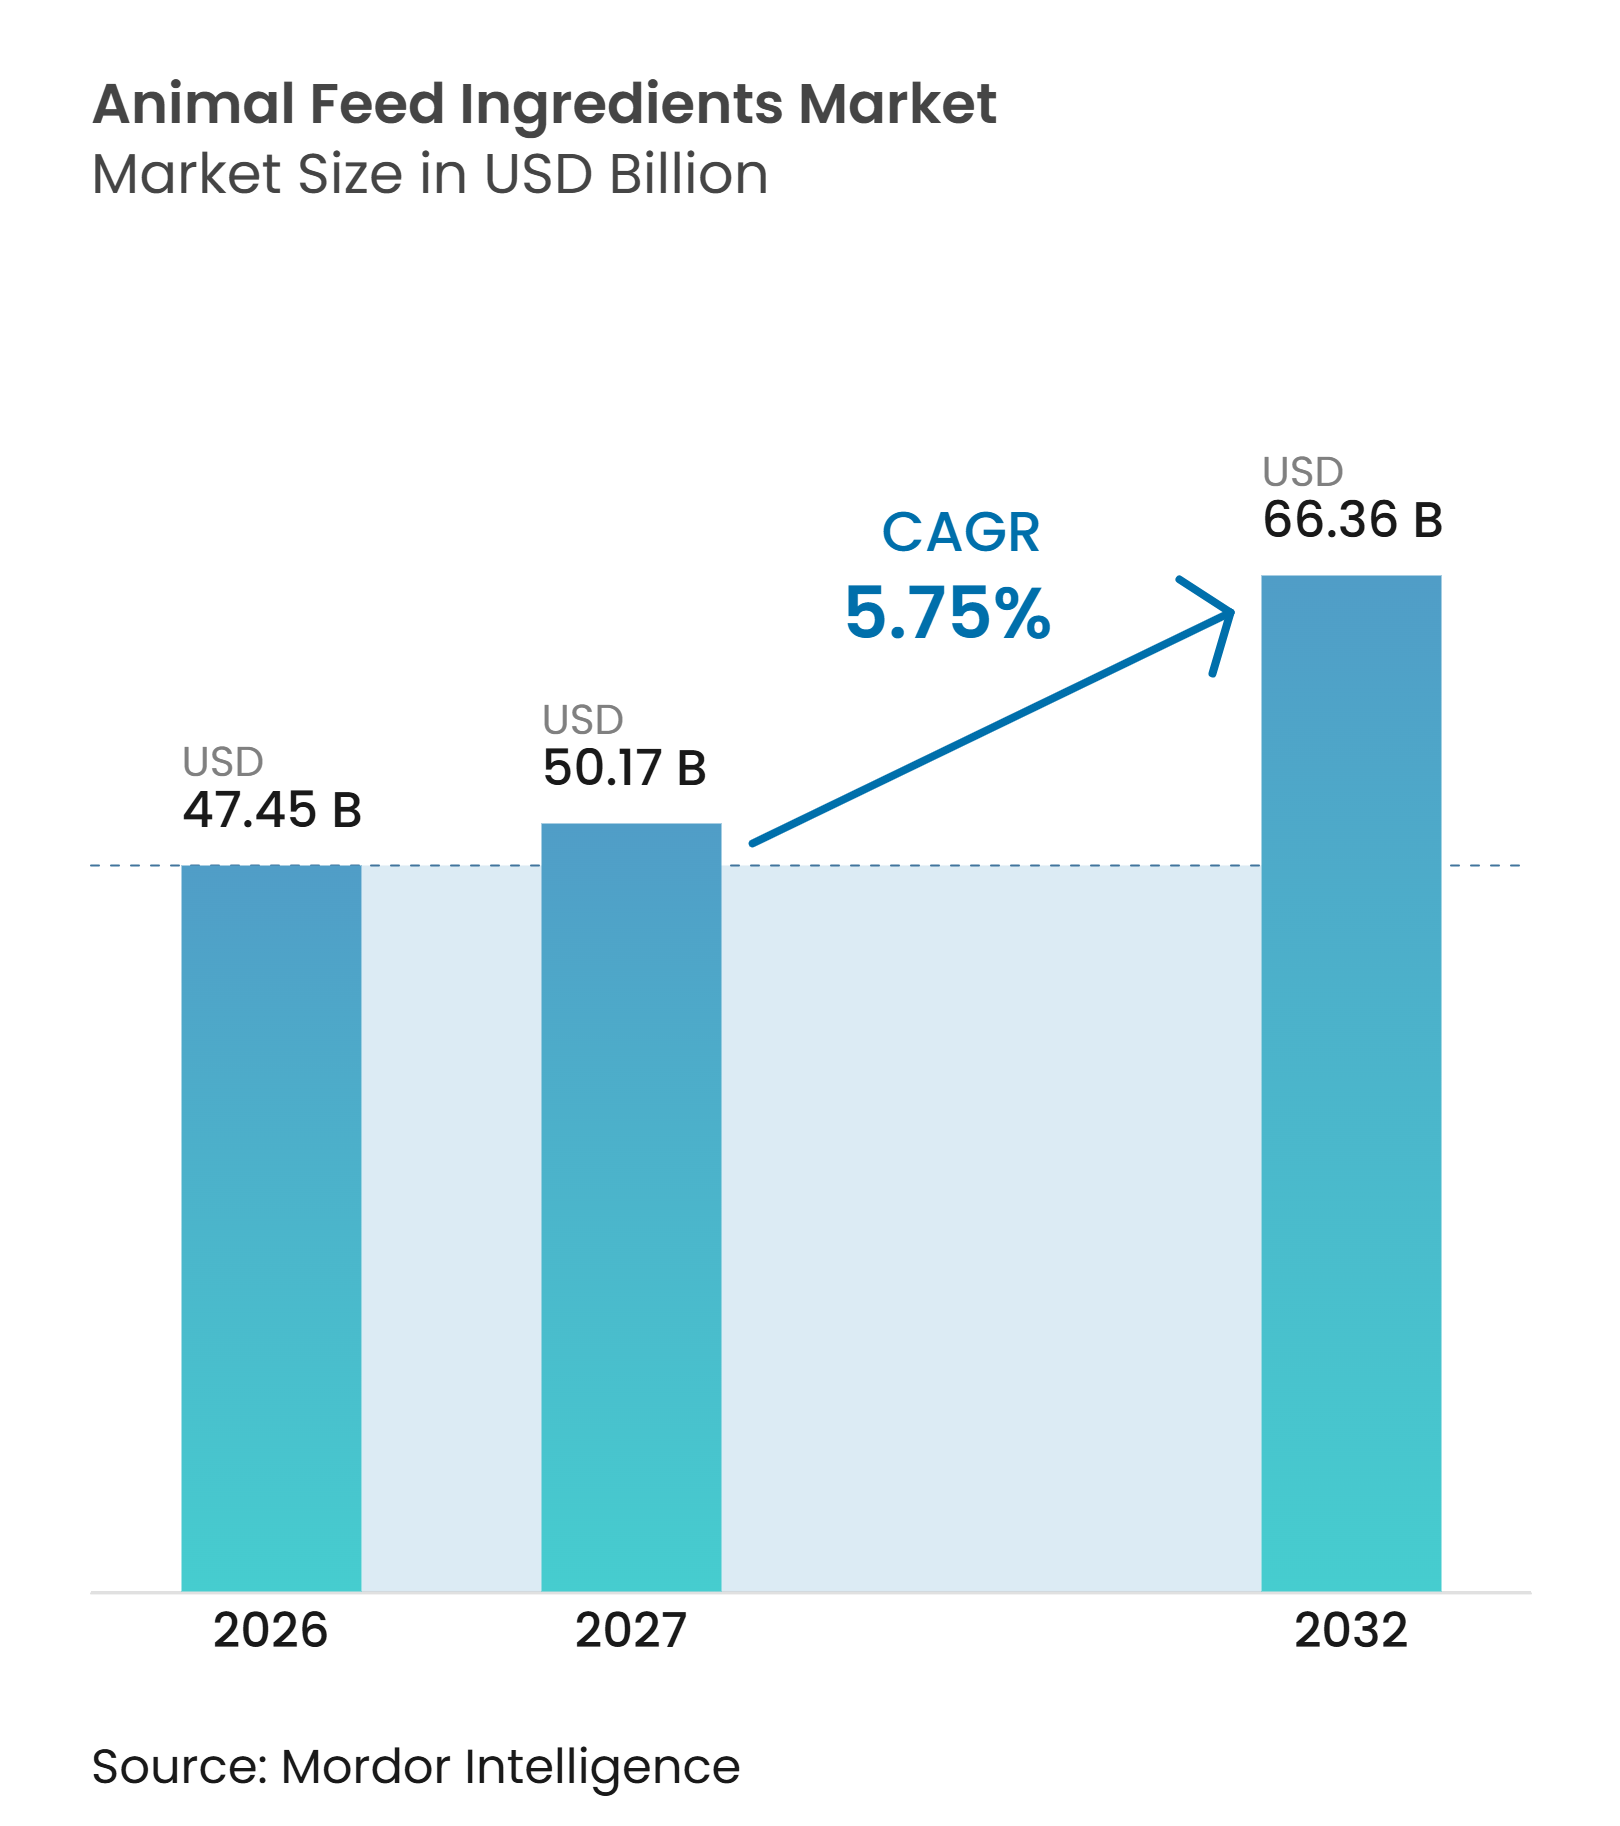
| Tamanho do Mercado (2027) | 50.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 66.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.75 % |
| Mercado de Crescimento Mais Rápido | África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes para Alimentação Animal por Mordor Intelligence
O tamanho do mercado de ingredientes para alimentação animal foi avaliado em 47,45 bilhões de USD em 2026 e prevê-se que cresça de 50,17 bilhões de USD em 2027 para atingir 66,36 bilhões de USD até 2032, a um CAGR de 5,75% de 2027 a 2032. O mercado é impulsionado pela transição para a produção comercial de animais, pelo aumento do uso de rações compostas e pela crescente demanda por dietas animais nutricionalmente otimizadas. A adoção crescente de rações formuladas está sustentando a demanda por aminoácidos, vitaminas, minerais, enzimas e outros ingredientes funcionais adaptados a diferentes espécies pecuárias e sistemas de produção. As restrições aos promotores de crescimento antibióticos também estão aumentando o uso de probióticos, ácidos orgânicos, fitogênicos e enzimas na nutrição animal. A volatilidade dos preços de grãos e oleaginosas e a pressão para melhorar a conversão alimentar estão aumentando a demanda por ingredientes que aprimoram a utilização de nutrientes e a eficiência produtiva. A natureza fragmentada do mercado cria oportunidades para fabricantes regionais, fornecedores especializados em formulação e fornecedores que oferecem suporte técnico e produtos adaptados às condições locais de produção pecuária e aquícola.
Principais Conclusões do Relatório
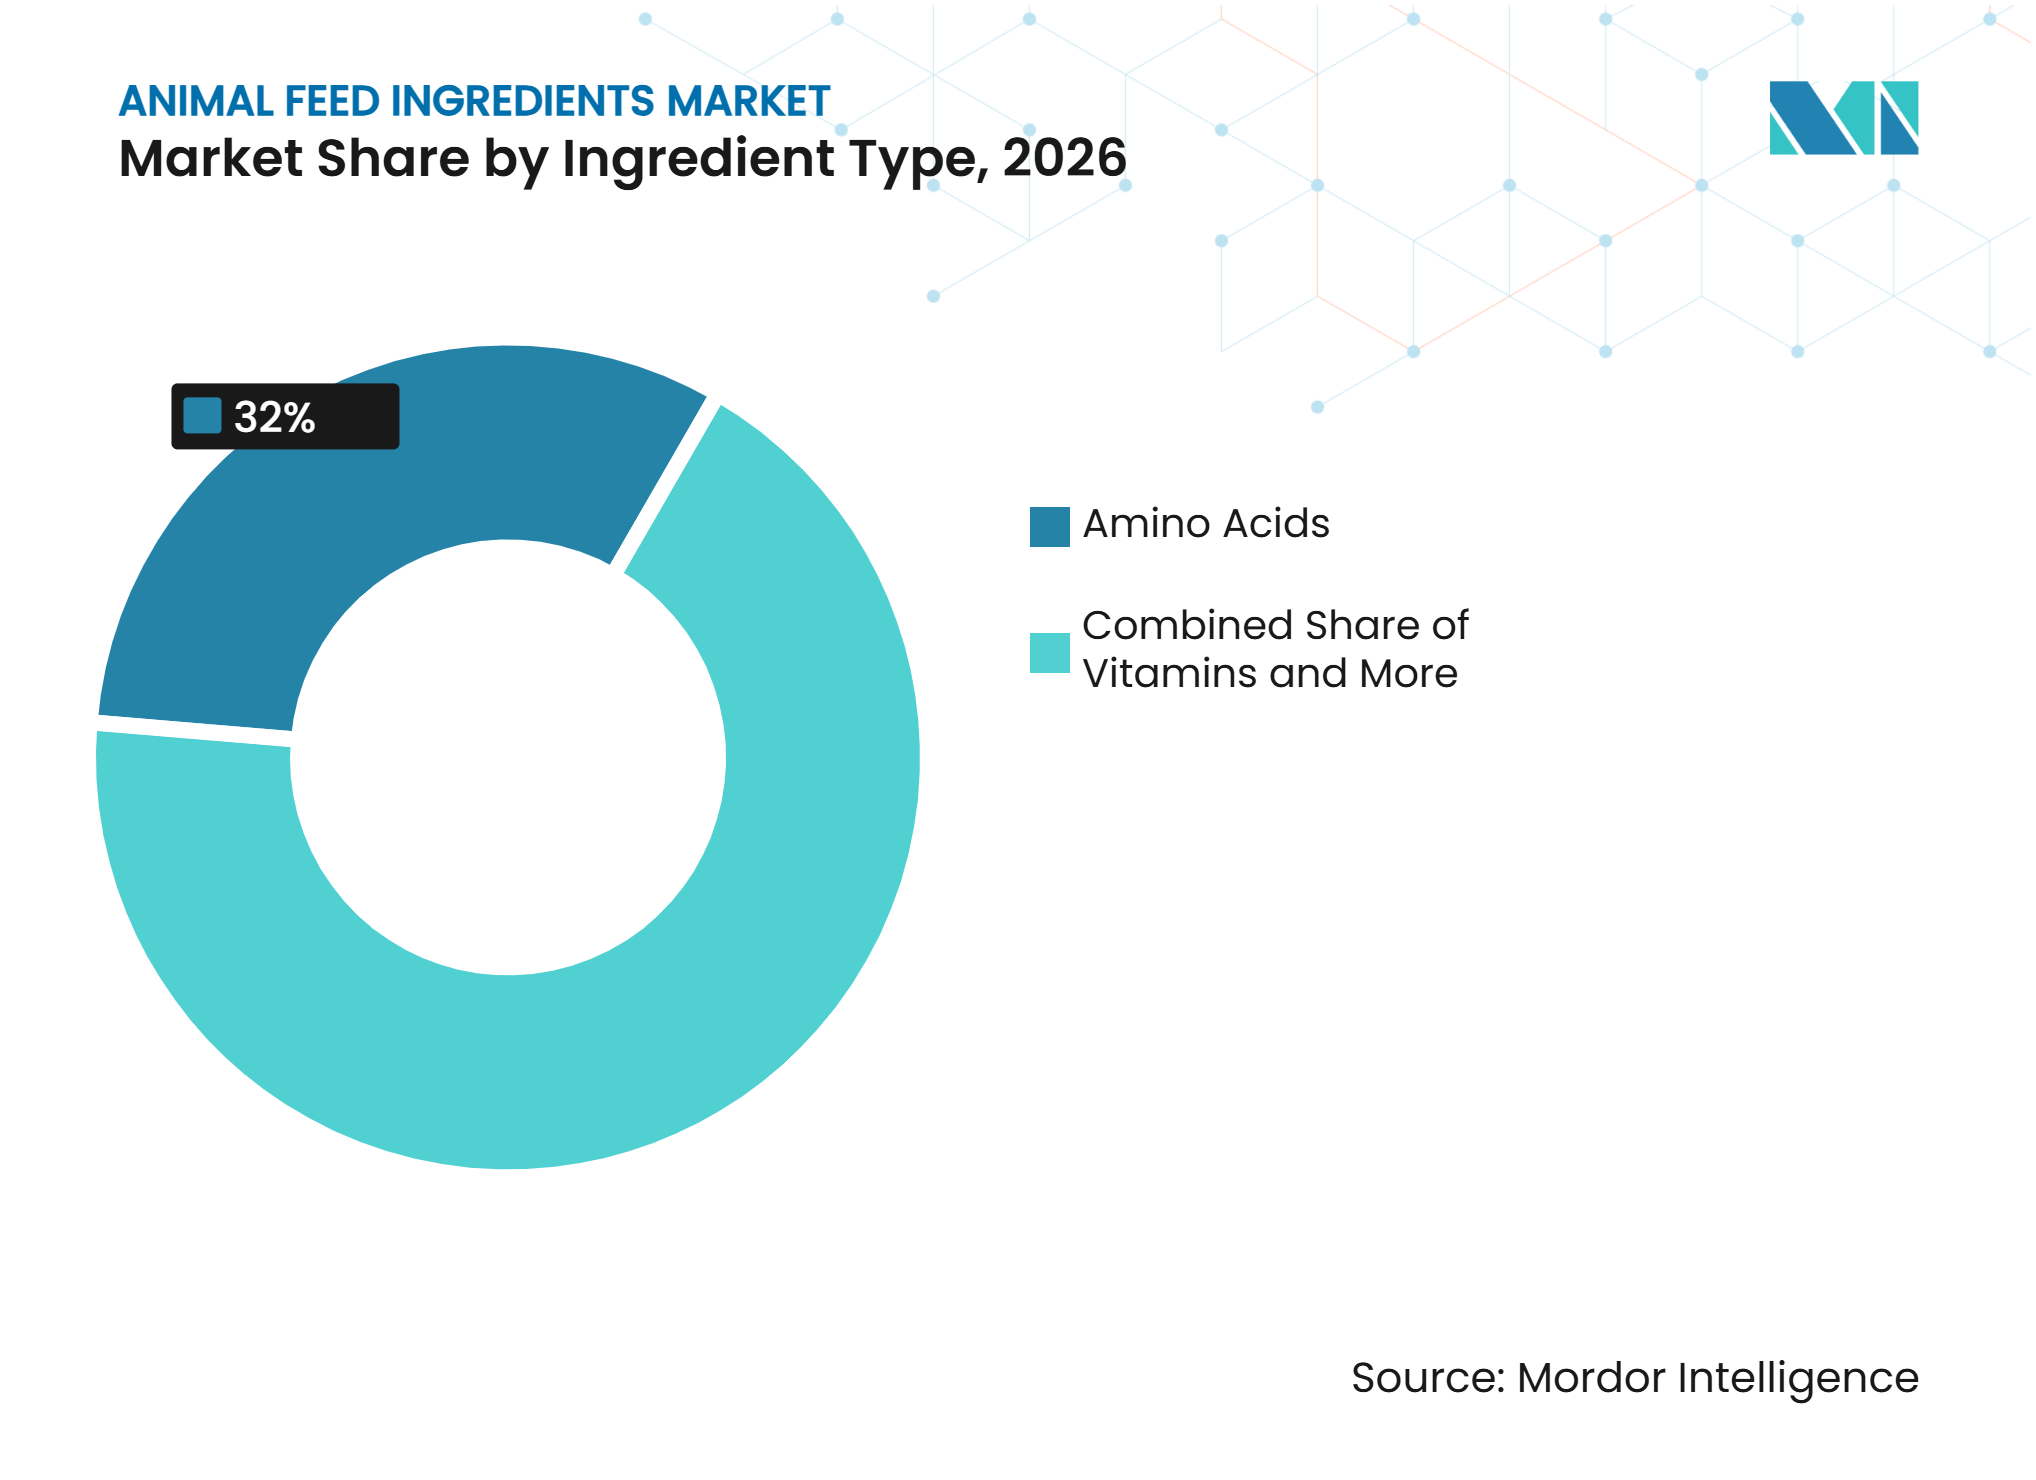
- Por tipo de ingrediente, os aminoácidos detinham 32,0% da participação no mercado de ingredientes para alimentação animal em 2026, enquanto os probióticos e prebióticos têm previsão de crescer a um CAGR de 7,7% de 2027 a 2032.
- Por fonte, os ingredientes de origem vegetal detinham 50,0% do tamanho do mercado de ingredientes para alimentação animal em 2026, enquanto os ingredientes de origem microbiana e por fermentação têm previsão de crescer a um CAGR de 7,8% de 2027 a 2032.
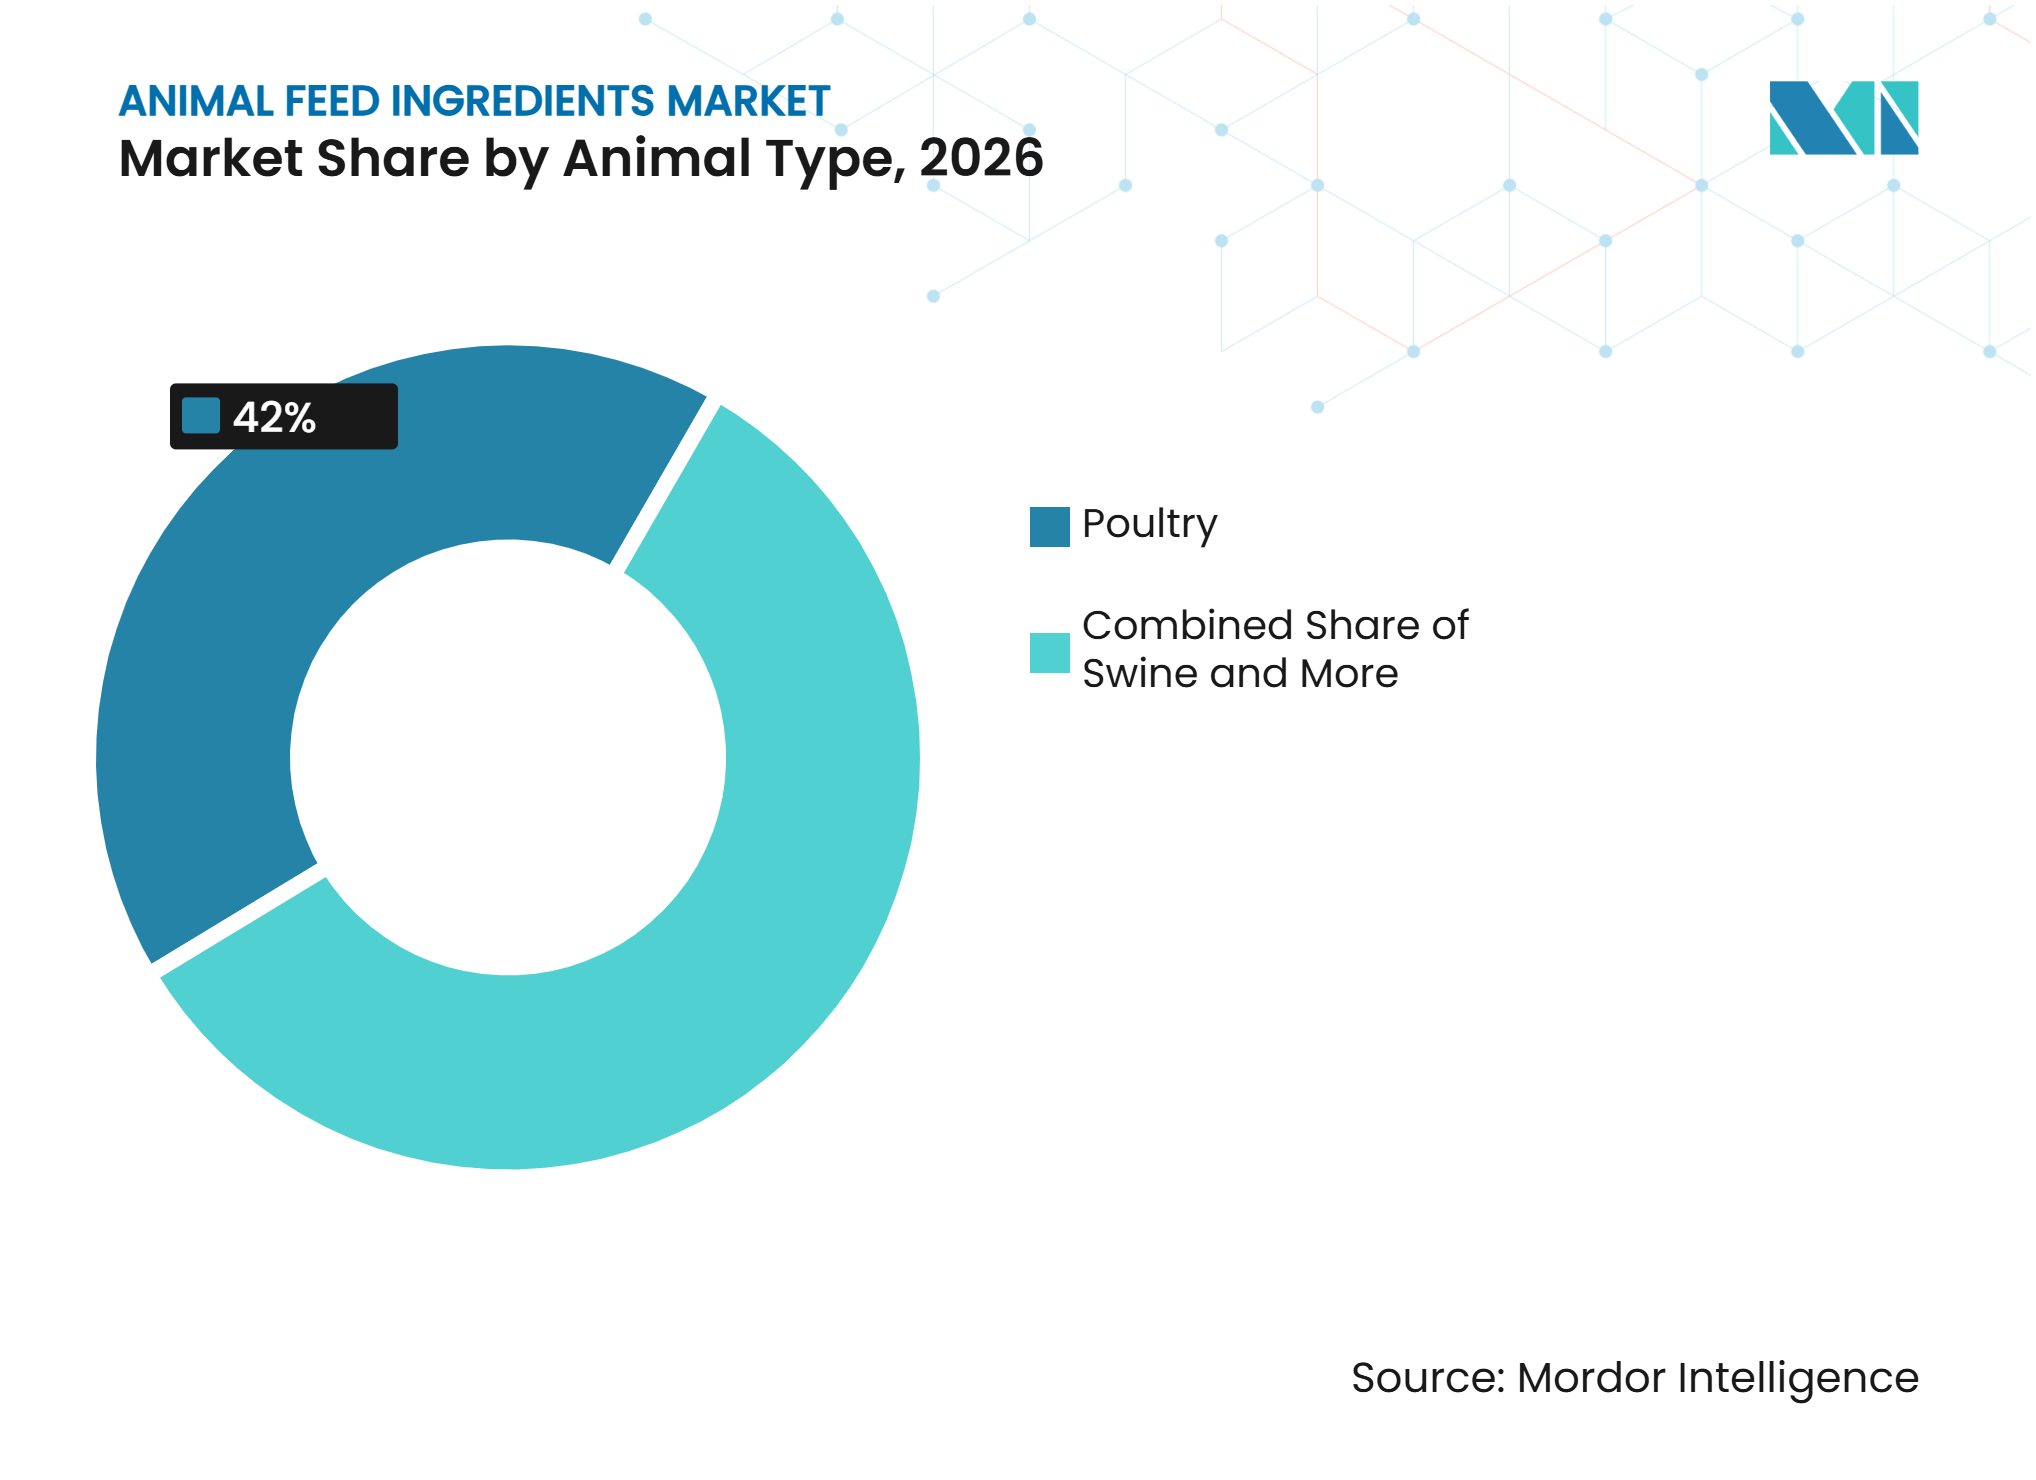
- Por tipo de animal, as aves detinham 42,0% da participação de mercado em 2026, enquanto a aquicultura tem previsão de crescer a um CAGR de 6,8% de 2027 a 2032.
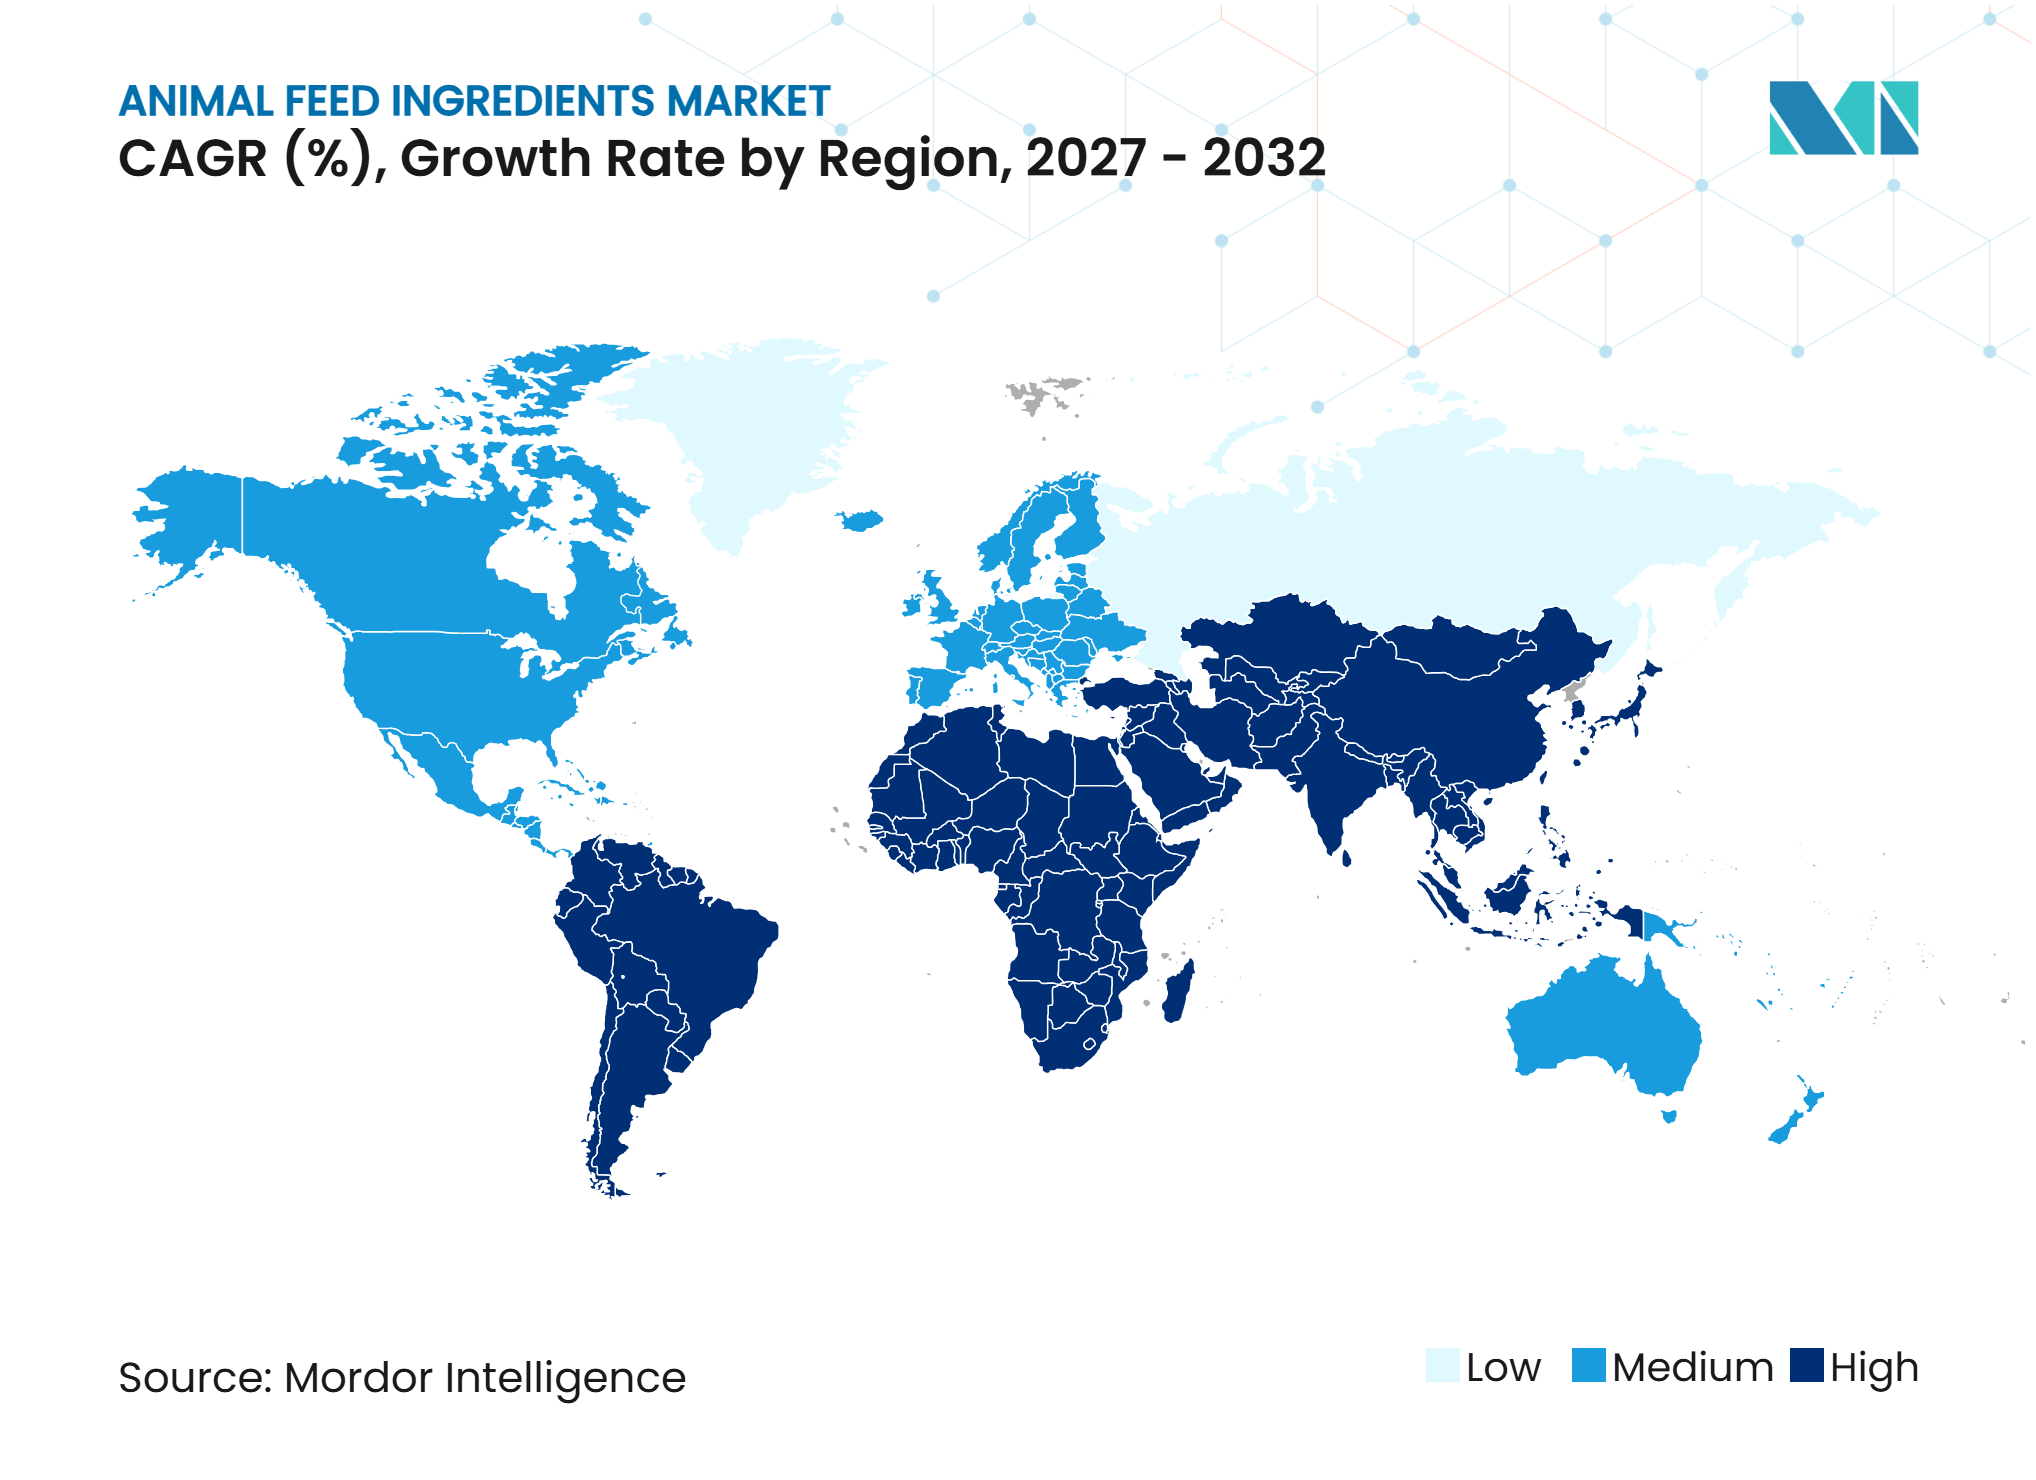
- Por geografia, a Ásia-Pacífico detinha 36,0% da participação de mercado em 2026, enquanto a África tem previsão de crescer a um CAGR de 7,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento do Consumo de Proteína Animal | +1.5% | Global | Longo prazo (4 anos ou mais) |
| Intensificação da Pecuária Comercial e da Aquicultura | +1.2% | Núcleo Ásia-Pacífico, com expansão para a América do Sul | Médio prazo (2-4 anos) |
| Otimização da Conversão Alimentar e da Utilização de Nutrientes | +1.0% | Global | Médio prazo (2-4 anos) |
| Restrições aos Promotores de Crescimento Antibióticos | +0.9% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Longo prazo (4 anos ou mais) |
| Dosagem Automatizada de Microingredientes e Nutrição de Precisão | +0.5% | América do Norte e Europa | Longo prazo (4 anos ou mais) |
| Formulação Rastreável de Sustentabilidade e Redução de Metano | +0.4% | Europa e América do Norte | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Aumento do Consumo de Proteína Animal
O aumento da demanda por aves, suínos, laticínios, ovos e frutos do mar de aquicultura sustenta o crescimento no mercado de ingredientes para alimentação animal. A urbanização e o aumento da renda estão alterando os padrões alimentares em direção a um maior consumo de produtos de origem animal e pesqueira, particularmente em países de renda média-baixa e baixa. De acordo com as Perspectivas Agrícolas 2025–2034 da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e da Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), a ingestão diária per capita de produtos de origem animal e pesqueira nos países de renda média-baixa deverá aumentar aproximadamente 25% até 2034, enquanto os rebanhos nesses países deverão se expandir 10% e a produção de alimentos de origem animal 43,6%[1]. A intensificação resultante da produção pecuária deverá contribuir para um aumento de 15% no consumo global de ração ao longo do período de perspectiva, à medida que os produtores transitam para sistemas de alimentação mais comercializados e gerenciados, aumentando a demanda por formulações balanceadas que incorporam aminoácidos, vitaminas, minerais, enzimas e outros ingredientes funcionais em diferentes estágios de produção. Essa mudança em direção a formulações de ração de maior valor e otimizadas nutricionalmente sustenta o crescimento no mercado de ingredientes para alimentação animal, paralelamente ao aumento do consumo de proteína de origem animal.
Intensificação da Pecuária Comercial e da Aquicultura
Operações pecuárias e de aquicultura maiores e mais especializadas dependem cada vez mais de ração composta e ingredientes funcionais para melhorar a conversão alimentar, a saúde animal e a consistência da produção. Isso sustenta a demanda no mercado de ingredientes para alimentação animal por pré-misturas, enzimas, aminoácidos e insumos lipídicos adaptados às necessidades nutricionais específicas de cada espécie e às condições locais de matérias-primas. De acordo com as Perspectivas Agrícolas 2025–2034 da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e da Organização das Nações Unidas para a Alimentação e a Agricultura (FAO), o uso de farelos de oleaginosas na ração de aquicultura deverá aumentar 37%, atingindo 11 milhões de toneladas métricas até 2034, refletindo o crescente uso de ingredientes alternativos para ração à medida que a produção aquícola se expande. Essa transição para rações mais precisamente formuladas e nutricionalmente balanceadas sustenta a demanda por ingredientes especializados em operações comerciais de pecuária e aquicultura.
Restrições aos Promotores de Crescimento Antibióticos
As restrições ao uso de promotores de crescimento antibióticos estão reformulando a composição da ração nas principais regiões produtoras de animais. A Administração de Alimentos e Medicamentos dos Estados Unidos transferiu os antimicrobianos de importância médica utilizados na ração animal e na água de bebida para supervisão veterinária, nos termos da Orientação para a Indústria nº 213, aumentando o controle regulatório sobre seu uso[2]. Os produtores estão, consequentemente, adotando alternativas como probióticos, ácidos orgânicos, enzimas e fitogênicos como parte de programas mais amplos de saúde e nutrição animal. Uma revisão científica de 2025 publicada na Frontiers in Veterinary Science constatou que as alternativas aos antibióticos atuam por meio de múltiplos mecanismos e são frequentemente utilizadas em combinação, em vez de substituições diretas individuais. Essa mudança aumenta a demanda por ingredientes especializados para ração, ao mesmo tempo que exige dos fornecedores dados de eficácia, expertise em formulação, documentação regulatória e suporte de aplicação em campo, beneficiando o mercado de ingredientes para alimentação animal tanto pela demanda impulsionada pela conformidade quanto pela demanda nutricional.
Otimização da Conversão Alimentar e da Utilização de Nutrientes
Os custos de ração tornam a eficiência de conversão e a utilização de nutrientes preocupações centrais para os produtores de pecuária e aquicultura, impulsionando o uso de enzimas, aminoácidos sintéticos e pré-misturas de precisão para melhorar a utilização de nutrientes e reduzir a variação nutricional que pode comprometer o desempenho produtivo. Aditivos para ração não antibióticos, incluindo enzimas, probióticos, ácidos orgânicos e fitogênicos, também são cada vez mais incorporados às dietas animais para sustentar o desempenho produtivo e a saúde animal. O contínuo investimento da Evonik Industries AG na produção de metionina reflete a importância de um fornecimento confiável de aminoácidos para a formulação comercial de rações. Em março de 2025, a empresa reportou ter investido mais de EUR 200 milhões (USD 224,58 milhões) em suas instalações de metionina em Singapura e em Mobile, Alabama, nos três anos anteriores[3]. Esses investimentos destacam o crescente foco na eficiência produtiva, na qualidade consistente dos ingredientes e nas formulações nutricionais otimizadas, sustentando a demanda por ingredientes especializados no mercado de ingredientes para alimentação animal.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Custos de Milho, Soja e Oleaginosas | -1.0% | Global | Curto prazo (2 anos ou menos) |
| Complexidade Regulatória e Atrasos no Registro de Produtos | -0.6% | Núcleo Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Variabilidade de Cepa, Lote e Biodisponibilidade em Ingredientes Biológicos | -0.4% | Global | Médio prazo (2-4 anos) |
| Dependência de Fornecimento Concentrado a Montante para Micronutrientes Essenciais | -0.5% | América do Norte e União Europeia | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Custos de Milho, Soja e Oleaginosas
A volatilidade nos preços do milho, do farelo de soja e das oleaginosas pode aumentar os custos de produção de rações e criar incerteza para os fabricantes de rações, influenciando suas decisões de compra de ingredientes. As Perspectivas Agrícolas 2025–2034 da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) e da Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) observaram que os preços dos óleos vegetais podem enfrentar pressão ascendente mais forte do que os preços dos farelos proteicos ao longo do período de previsão, refletindo diferenças nas dinâmicas de oferta e demanda entre os produtos de oleaginosas. Custos mais elevados de energia e proteína nas rações podem levar os formuladores a priorizar matérias-primas de menor custo e ajustar as taxas de inclusão de ingredientes para gerenciar as despesas gerais com a ração. Isso pode restringir os gastos com aditivos especializados, particularmente quando seus benefícios de desempenho não se refletem imediatamente nos orçamentos de ração. As flutuações contínuas nos preços das principais commodities criam, portanto, incerteza em toda a formulação e aquisição de rações, podendo limitar o crescimento da demanda por ingredientes de maior valor no mercado de ingredientes para alimentação animal.
Dependência de Fornecimento Concentrado a Montante para Micronutrientes Essenciais
O fornecimento de vários aminoácidos, vitaminas e seus precursores essenciais para uso em ração está concentrado em um número limitado de locais de fabricação, aumentando a exposição do mercado de ingredientes para alimentação animal a interrupções na cadeia de suprimentos. Uma avaliação de 2025 realizada pelo Instituto de Educação e Pesquisa em Alimentação Animal (IFEEDER) destacou a dependência da produção de ração para animais nos Estados Unidos de fontes geograficamente concentradas de aminoácidos e vitaminas essenciais. Esses micronutrientes e precursores são difíceis de remover das formulações de ração sem afetar o equilíbrio nutricional. Consequentemente, restrições comerciais, gargalos logísticos ou interrupções não planejadas na produção podem prejudicar a disponibilidade de ingredientes e forçar os fabricantes de ração a qualificar fornecedores alternativos ou reformular produtos. Essa incerteza no fornecimento pode aumentar os riscos de aquisição e a volatilidade de preços, potencialmente enfraquecendo a confiança nas compras e restringindo o crescimento estável da demanda no mercado de ingredientes para alimentação animal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ingrediente:
Aminoácidos como Âncora e Biológicos em AceleraçãoOs aminoácidos detinham uma participação de 32,0% em 2026, tornando-os o maior tipo de ingrediente por participação. Seu uso em dietas de aves, suínos, aquicultura e ruminantes reflete seu papel na síntese proteica e no gerenciamento da conversão alimentar, particularmente quando os formuladores buscam atender às necessidades nutricionais sem elevar desnecessariamente os níveis de proteína bruta. Os produtores utilizam lisina, treonina, metionina, vitaminas, minerais e enzimas para equilibrar as dietas em torno das matérias-primas disponíveis, dos objetivos de produção e dos limites nutricionais dos ingredientes de origem vegetal. O encapsulamento termoestável também tornou a fitase e a xilanase mais adequadas para a peletização em alta temperatura. O mercado de ingredientes para alimentação animal mantém ampla demanda por esses insumos, pois suas funções se aplicam a múltiplos sistemas pecuários e formatos de ração.
Os probióticos e prebióticos têm previsão de crescer a um CAGR de 7,7% de 2027 a 2032, a taxa mais rápida entre todos os tipos de ingredientes. Sua adoção está associada a sistemas de produção com redução de antibióticos e a uma maior atenção à saúde intestinal, imunidade e desempenho da ração. Evidências científicas sustentam programas que combinam biológicos com ácidos, enzimas ou ingredientes fitogênicos. Fitogênicos, ligantes e detoxificadores de micotoxinas, acidificantes, antioxidantes, fosfatos, carotenoides, aromas e nitrogênio não proteico atendem a requisitos específicos de formulação e de espécie. O L-triptofano e a L-valina derivados de fermentação representam opções de maior valor dentro da categoria de aminoácidos. O mercado de ingredientes para alimentação animal é, portanto, atendido tanto por insumos nutricionais de alto volume quanto por categorias menores com funções biológicas ou funcionais especializadas.



Por Fonte:
Insumos Vegetais Lideram e Plataformas de Fermentação se ExpandemOs ingredientes de origem vegetal detinham 50,0% da participação de mercado em 2026, sustentados pelo farelo de soja, subprodutos do milho, farelo de canola e farelos de trigo. Suas cadeias de suprimentos estabelecidas e custos competitivos os tornam fundamentais para as formulações de ração, embora a disponibilidade permaneça sensível ao clima, ao comércio e à demanda concorrente de alimentos e combustíveis. Os ingredientes de origem animal continuam relevantes em dietas iniciais selecionadas de aquicultura, enquanto os subprodutos do processamento de frutos do mar podem fornecer um fluxo nutricional adicional. A seleção da fonte depende do custo, do perfil nutricional, da rastreabilidade, da disponibilidade local e da capacidade do material de se adequar a uma dieta-alvo. O mercado de ingredientes para alimentação animal continua a depender de insumos vegetais como base nutricional para muitos programas comerciais de ração.
Os ingredientes de origem microbiana e por fermentação têm previsão de crescer a um CAGR de 7,8% de 2027 a 2032. A fermentação de precisão pode produzir aminoácidos, vitaminas, enzimas e peptídeos bioativos com composição consistente e propriedades funcionais definidas, sustentando aplicações onde a consistência do produto é importante. Ingredientes derivados de algas e de insetos fornecem opções adicionais à medida que os formuladores de ração buscam diversificar as fontes de proteína e lipídios. Na União Europeia, os novos ingredientes para ração estão sujeitos a requisitos regulatórios relacionados à segurança da ração, autorização e controles oficiais. A competitividade de custos, os prazos de aprovação, a escala de produção e o desempenho nutricional influenciarão sua adoção. Os fornecedores precisarão demonstrar que as novas fontes de ingredientes podem atender aos requisitos comerciais, nutricionais e regulatórios.
Por Tipo de Animal:
Aves Lideram e Aquicultura Eleva as Necessidades de FormulaçãoAs aves detinham 42,0% da participação de mercado em 2026. Seus requisitos nutricionais definidos e ciclos de produção curtos tornam os resultados de conversão alimentar visíveis para integradores e fornecedores de ingredientes, sustentando o uso estruturado de aditivos para ração e pré-misturas. As dietas de aves incorporam aminoácidos, enzimas, vitaminas, minerais e ingredientes para a saúde intestinal em operações de frangos de corte, poedeiras e matrizes. Suínos, bovinos e outros ruminantes também utilizam programas nutricionais direcionados, incluindo minerais, vitaminas, tampões e aditivos de desempenho. Um relatório de política de 2025 da Universidade de Saskatchewan identificou o 3-nitrooxipropanol como um insumo para redução de metano aprovado em 64 países. O mercado de ingredientes para alimentação animal se beneficia dessa diversidade, pois cada grupo animal tem necessidades nutricionais, de saúde e de produção distintas.
A aquicultura tem previsão de crescer à taxa mais rápida entre os tipos de animais, a um CAGR de 6,8% de 2027 a 2032. As rações para aquicultura exigem um gerenciamento nutricional mais rigoroso à medida que a inclusão de farinha de peixe diminui e proteínas alternativas são introduzidas, criando a necessidade de manter o equilíbrio nutricional em combinações de ingredientes em constante mudança. Os produtores utilizam suplementação de enzimas, aminoácidos e lipídios para manter a qualidade da dieta sob condições variáveis de cultivo. A Organização das Nações Unidas para a Alimentação e a Agricultura (FAO) identifica o gerenciamento responsável da ração como um elemento importante do desenvolvimento sustentável da aquicultura. Os fornecedores de ração que combinam expertise nutricional com suporte técnico podem estar melhor posicionados à medida que a produção de frutos do mar cultivados se expande. O mercado de ingredientes para alimentação animal tem um papel direto nessa transição, pois o desempenho dos ingredientes afeta tanto a eficiência da ração quanto a consistência da fazenda.

Análise Geográfica
APAC (Ásia-Pacífico): Escala Sustenta o Uso Especializado de Rações
A Ásia-Pacífico detinha 36,0% da participação no mercado de ingredientes para alimentação animal em 2026, sustentada pelos setores integrados de aves e suínos da China e pela crescente base pecuária comercial da Índia. Grandes integradores na China investem em ingredientes especializados quando pequenas melhorias na conversão alimentar podem reduzir os custos de produção. A Índia segue um caminho semelhante à medida que os integradores de aves se expandem mais rapidamente do que o fornecimento local de ingredientes especializados para ração. A DSM-Firmenich inaugurou sua primeira planta de aditivos para ração em Jadcherla, Hyderabad, em agosto de 2025, combinando o gerenciamento de risco de micotoxinas e a produção de pré-misturas para a Índia e a região mais ampla da Ásia-Pacífico. Vietnã, Indonésia e Bangladesh também sustentam a demanda à medida que a criação de camarão e bagre se expande. As condições de monção, o estresse térmico e a exposição a micotoxinas reforçam a necessidade de soluções de ração projetadas para as condições de produção locais.
África: Expansão Comercial de Aves Impulsiona a Demanda por Ração
A África tem previsão de crescimento a um CAGR de 7,2% de 2027 a 2032, a taxa mais rápida entre todos os segmentos geográficos. O crescimento populacional e a formalização das cadeias de valor de aves estão impulsionando o maior uso de rações compostas no Egito, na Nigéria, na África do Sul, no Quênia e na Etiópia. A transição da produção de subsistência para a agricultura comercial está aumentando a demanda por vitaminas, aminoácidos e ligantes de micotoxinas. As condições quentes e úmidas de armazenamento elevam o risco de contaminação por micotoxinas nos materiais de ração, sustentando a demanda por ligantes e soluções antifúngicas que são menos comuns em programas básicos de rações.
América do Norte, Europa e América do Sul: Seguem Diferentes Padrões de Demanda
A América do Norte depende fortemente de micronutrientes especializados importados, com mais de 70% dos aminoácidos para uso em rações consumidos pela pecuária dos Estados Unidos provenientes da China em 2025. Em fevereiro de 2026, a Archer Daniels Midland Company e a Alltech, Inc. lançaram a Akralos Animal Nutrition como uma joint venture, operando mais de 40 fábricas de rações nos Estados Unidos e no Canadá. A Europa mantém regulamentações rigorosas para rações, e as revisões da Autoridade Europeia para a Segurança dos Alimentos (EFSA) determinam as evidências necessárias para sustentar as alegações de aditivos para rações. A América do Sul se beneficia de uma forte base de soja e milho que sustenta a produção de rações compostas para exportações de aves e suínos. O Oriente Médio está investindo em sistemas de aves, laticínios e aquicultura para fortalecer o fornecimento doméstico de proteínas.
Cenário Competitivo
Concentração do Mercado
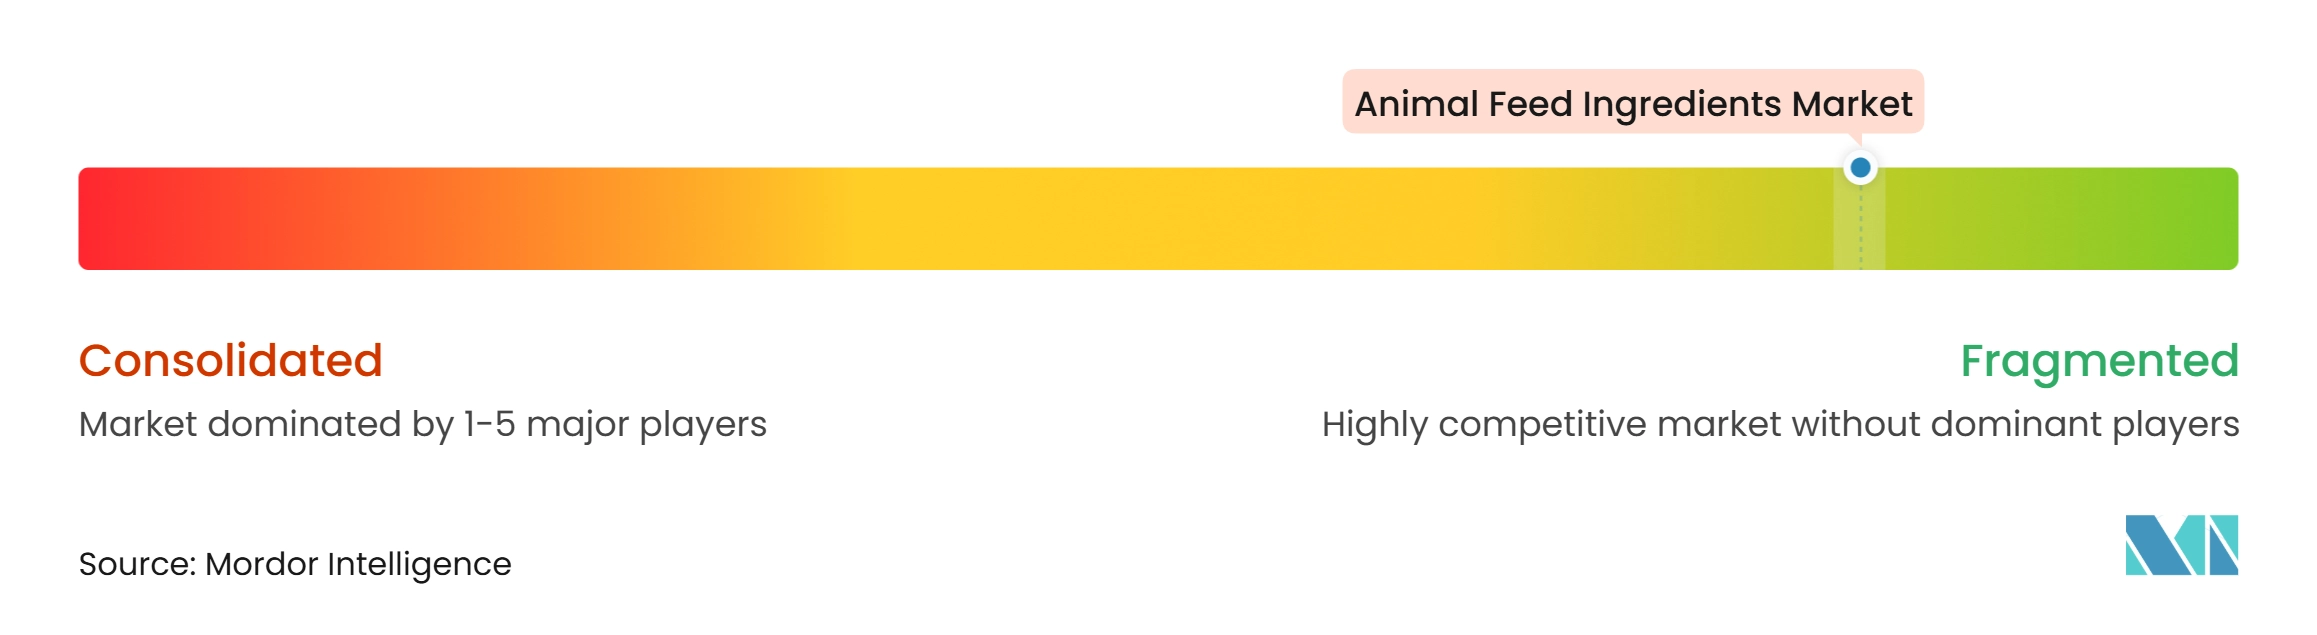
O mercado de ingredientes para alimentação animal estava fragmentado em 2026, com Cargill, Incorporated, Archer Daniels Midland Company, COFCO Corporation, Bunge Global SA e Louis Dreyfus Company B.V. identificados como os principais participantes. Suas posições competitivas são sustentadas por capacidades de aquisição em larga escala, acesso a matérias-primas agrícolas, operações de processamento integradas e redes estabelecidas de logística e distribuição global. As empresas competem por meio de disponibilidade de ingredientes, competitividade de custos, confiabilidade de fornecimento, capacidades de processamento e sua capacidade de atender fabricantes de rações em múltiplos mercados geográficos. Essas capacidades sustentam o desenvolvimento de portfólio em ingredientes para rações de base commodity, ao mesmo tempo que permitem que as empresas respondam a mudanças na disponibilidade de matérias-primas e nos requisitos de formulação dos clientes.
Fornecedores de ingredientes especializados também contribuem para a concorrência por meio de produtos diferenciados, como aminoácidos, vitaminas, enzimas, pré-misturas e outros ingredientes funcionais para rações. Essas empresas competem por meio de expertise em formulação, eficácia do produto, documentação regulatória e suporte técnico que ajuda os fabricantes de rações a incorporar ingredientes especializados em programas comerciais de alimentação. A adoção crescente de nutrição de precisão e sistemas de alimentação orientados por dados aumenta ainda mais a importância das capacidades técnicas e do suporte ao cliente em paralelo ao fornecimento de ingredientes.
Oportunidades permanecem na expansão da capacidade de produção regional, no fortalecimento das redes de distribuição local e no desenvolvimento de ingredientes especializados que melhorem a conversão alimentar e a utilização de nutrientes. As empresas podem fortalecer suas posições de mercado combinando fornecimento confiável de ingredientes com serviços técnicos e expertise em formulação. Fornecedores integrados maiores podem ampliar seus portfólios de produtos e presença geográfica por meio de investimentos e parcerias, enquanto empresas especializadas podem competir por meio de formulações diferenciadas, aplicações direcionadas e relacionamentos próximos com fabricantes regionais de rações.
Líderes do Setor de Ingredientes para Alimentação Animal
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
COFCO Corporation
-
Bunge Global SA
-
Louis Dreyfus Company B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ingredientes para Alimentação Animal Empresas cobertas neste relatório
- Cargill, Incorporated
- Archer Daniels Midland Company
- COFCO Corporation
- Bunge Global SA
- Louis Dreyfus Company B.V.
- Wilmar International Limited
- Ajinomoto Co., Inc.
- Evonik Industries AG
- DSM-Firmenich AG
- BASF SE
- Nutreco N.V. (SHV Holdings N.V.)
- Alltech, Inc.
- Kemin Industries, Inc.
- Novus International, Inc.
- Adisseo France SAS
- Phibro Animal Health Corporation
- Lallemand Inc.
Desenvolvimentos industriais recentes em Mercado de Ingredientes para Alimentação Animal
- Junho de 2026: Archer Daniels Midland Company inaugurou uma nova instalação de produção de pré-misturas e aditivos para ração em Apucarana, Paraná, Brasil. A instalação de 7.500 metros quadrados tem capacidade instalada de 40.000 toneladas métricas por ano e utiliza sistemas de automação e rastreabilidade para apoiar formulações de pré-misturas personalizadas para o mercado brasileiro.
- Fevereiro de 2026: Archer Daniels Midland Company e Alltech, Inc. lançaram a Akralos Animal Nutrition, combinando seus negócios de alimentação animal na América do Norte. A joint venture integra operações de fabricação de ração nos Estados Unidos e no Canadá, fortalecendo a presença das empresas nos mercados de pecuária e nutrição animal.
- Março de 2025: Evonik Industries AG anunciou uma atualização técnica em sua rede europeia de produção de metionina, incluindo instalações em Antuérpia, Bélgica, e Wesseling, Alemanha. O investimento focou na melhoria do controle de processos e na redução de emissões, sustentando a eficiência e a confiabilidade de sua rede de fornecimento de metionina.
Escopo do Relatório Global do Mercado de Ingredientes para Alimentação Animal
Os ingredientes para alimentação animal são matérias-primas e aditivos funcionais incorporados às dietas animais para fornecer nutrientes essenciais, melhorar a qualidade da ração, sustentar a saúde animal e aprimorar o crescimento e o desempenho produtivo. Eles incluem ingredientes como aminoácidos, vitaminas, minerais, enzimas, probióticos e prebióticos, acidificantes, antioxidantes e outros componentes nutricionais ou funcionais utilizados em rações para pecuária e aquicultura. Os ingredientes utilizados exclusivamente em alimentos para animais de estimação estão excluídos do escopo deste mercado. O Mercado de Ingredientes para Alimentação Animal é Segmentado por Tipo de Ingrediente (Aminoácidos, Vitaminas, Minerais, Enzimas, Probióticos e Prebióticos, Fosfatos, Acidificantes e Conservantes, Antioxidantes, Fitogênicos, Ligantes e Detoxificadores de Micotoxinas, Carotenoides, Aromas e Adoçantes, Nitrogênio Não Proteico e Outros Ingredientes para Ração), por Fonte (Origem Vegetal, Origem Animal, Origem Microbiana e por Fermentação, Origem Química e Sintética, Derivados de Algas e Derivados de Insetos), por Tipo de Animal (Aves, Suínos, Bovinos e Outros Ruminantes, Aquicultura e Outros Animais de Criação) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, África e Oriente Médio). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Toneladas Métricas).
Visão geral da segmentação
| Aminoácidos |
| Vitaminas |
| Minerais |
| Enzimas |
| Probióticos e Prebióticos |
| Fosfatos |
| Acidificantes e Conservantes |
| Antioxidantes |
| Fitogênicos |
| Ligantes e Detoxificantes de Micotoxinas |
| Carotenoides |
| Aromas e Adoçantes |
| Nitrogênio Não Proteico |
| Outros Ingredientes para Rações |
| Base Vegetal |
| Base Animal |
| Derivados Microbianos e de Fermentação |
| Químicos e Sintéticos |
| Derivados de Algas |
| Derivados de Insetos |
| Aves |
| Suínos |
| Bovinos e Outros Ruminantes |
| Aquicultura |
| Outros Animais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Ingrediente | Aminoácidos | |
| Vitaminas | ||
| Minerais | ||
| Enzimas | ||
| Probióticos e Prebióticos | ||
| Fosfatos | ||
| Acidificantes e Conservantes | ||
| Antioxidantes | ||
| Fitogênicos | ||
| Ligantes e Detoxificantes de Micotoxinas | ||
| Carotenoides | ||
| Aromas e Adoçantes | ||
| Nitrogênio Não Proteico | ||
| Outros Ingredientes para Rações | ||
| Por Fonte | Base Vegetal | |
| Base Animal | ||
| Derivados Microbianos e de Fermentação | ||
| Químicos e Sintéticos | ||
| Derivados de Algas | ||
| Derivados de Insetos | ||
| Por Tipo de Animal | Aves | |
| Suínos | ||
| Bovinos e Outros Ruminantes | ||
| Aquicultura | ||
| Outros Animais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de ingredientes para alimentação animal?
O mercado de ingredientes para alimentação animal foi avaliado em 47,45 bilhões de USD em 2026 e tem previsão de crescer de 50,17 bilhões de USD em 2027 para atingir 66,36 bilhões de USD até 2032, a um CAGR de 5,75% de 2027 a 2032.
Qual categoria de ingrediente detém a maior participação em ingredientes para alimentação animal?
Os aminoácidos detinham 32,0% da participação de mercado em 2026. Seu papel na síntese proteica e no equilíbrio de dietas os torna relevantes em programas de alimentação de aves, suínos, aquicultura e ruminantes, incluindo dietas que dependem de matérias-primas variadas de base vegetal.
Qual categoria animal tem previsão de crescimento mais rápido em ingredientes para rações?
A aquicultura tem previsão de crescimento a um CAGR de 6,8% de 2027 a 2032, pois as rações aquícolas necessitam de um gerenciamento nutricional mais especializado à medida que fontes alternativas de proteína são utilizadas e as condições de cultivo podem variar.
Por que as restrições aos promotores de crescimento antibióticos são importantes para a formulação de rações?
As restrições aumentam o uso de probióticos, ácidos orgânicos, enzimas e fitogênicos em programas mais amplos de saúde animal. Os fornecedores também precisam de evidências, conhecimento em formulação, suporte regulatório e orientação prática para aplicação em nível de fazenda.