
Marktgröße und Marktanteil für Zutaten für Tierfutter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 50.17 Milliarden US-Dollar |
| Marktgröße (2032) | 66.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.75 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zutaten für Tierfutter von Mordor Intelligence
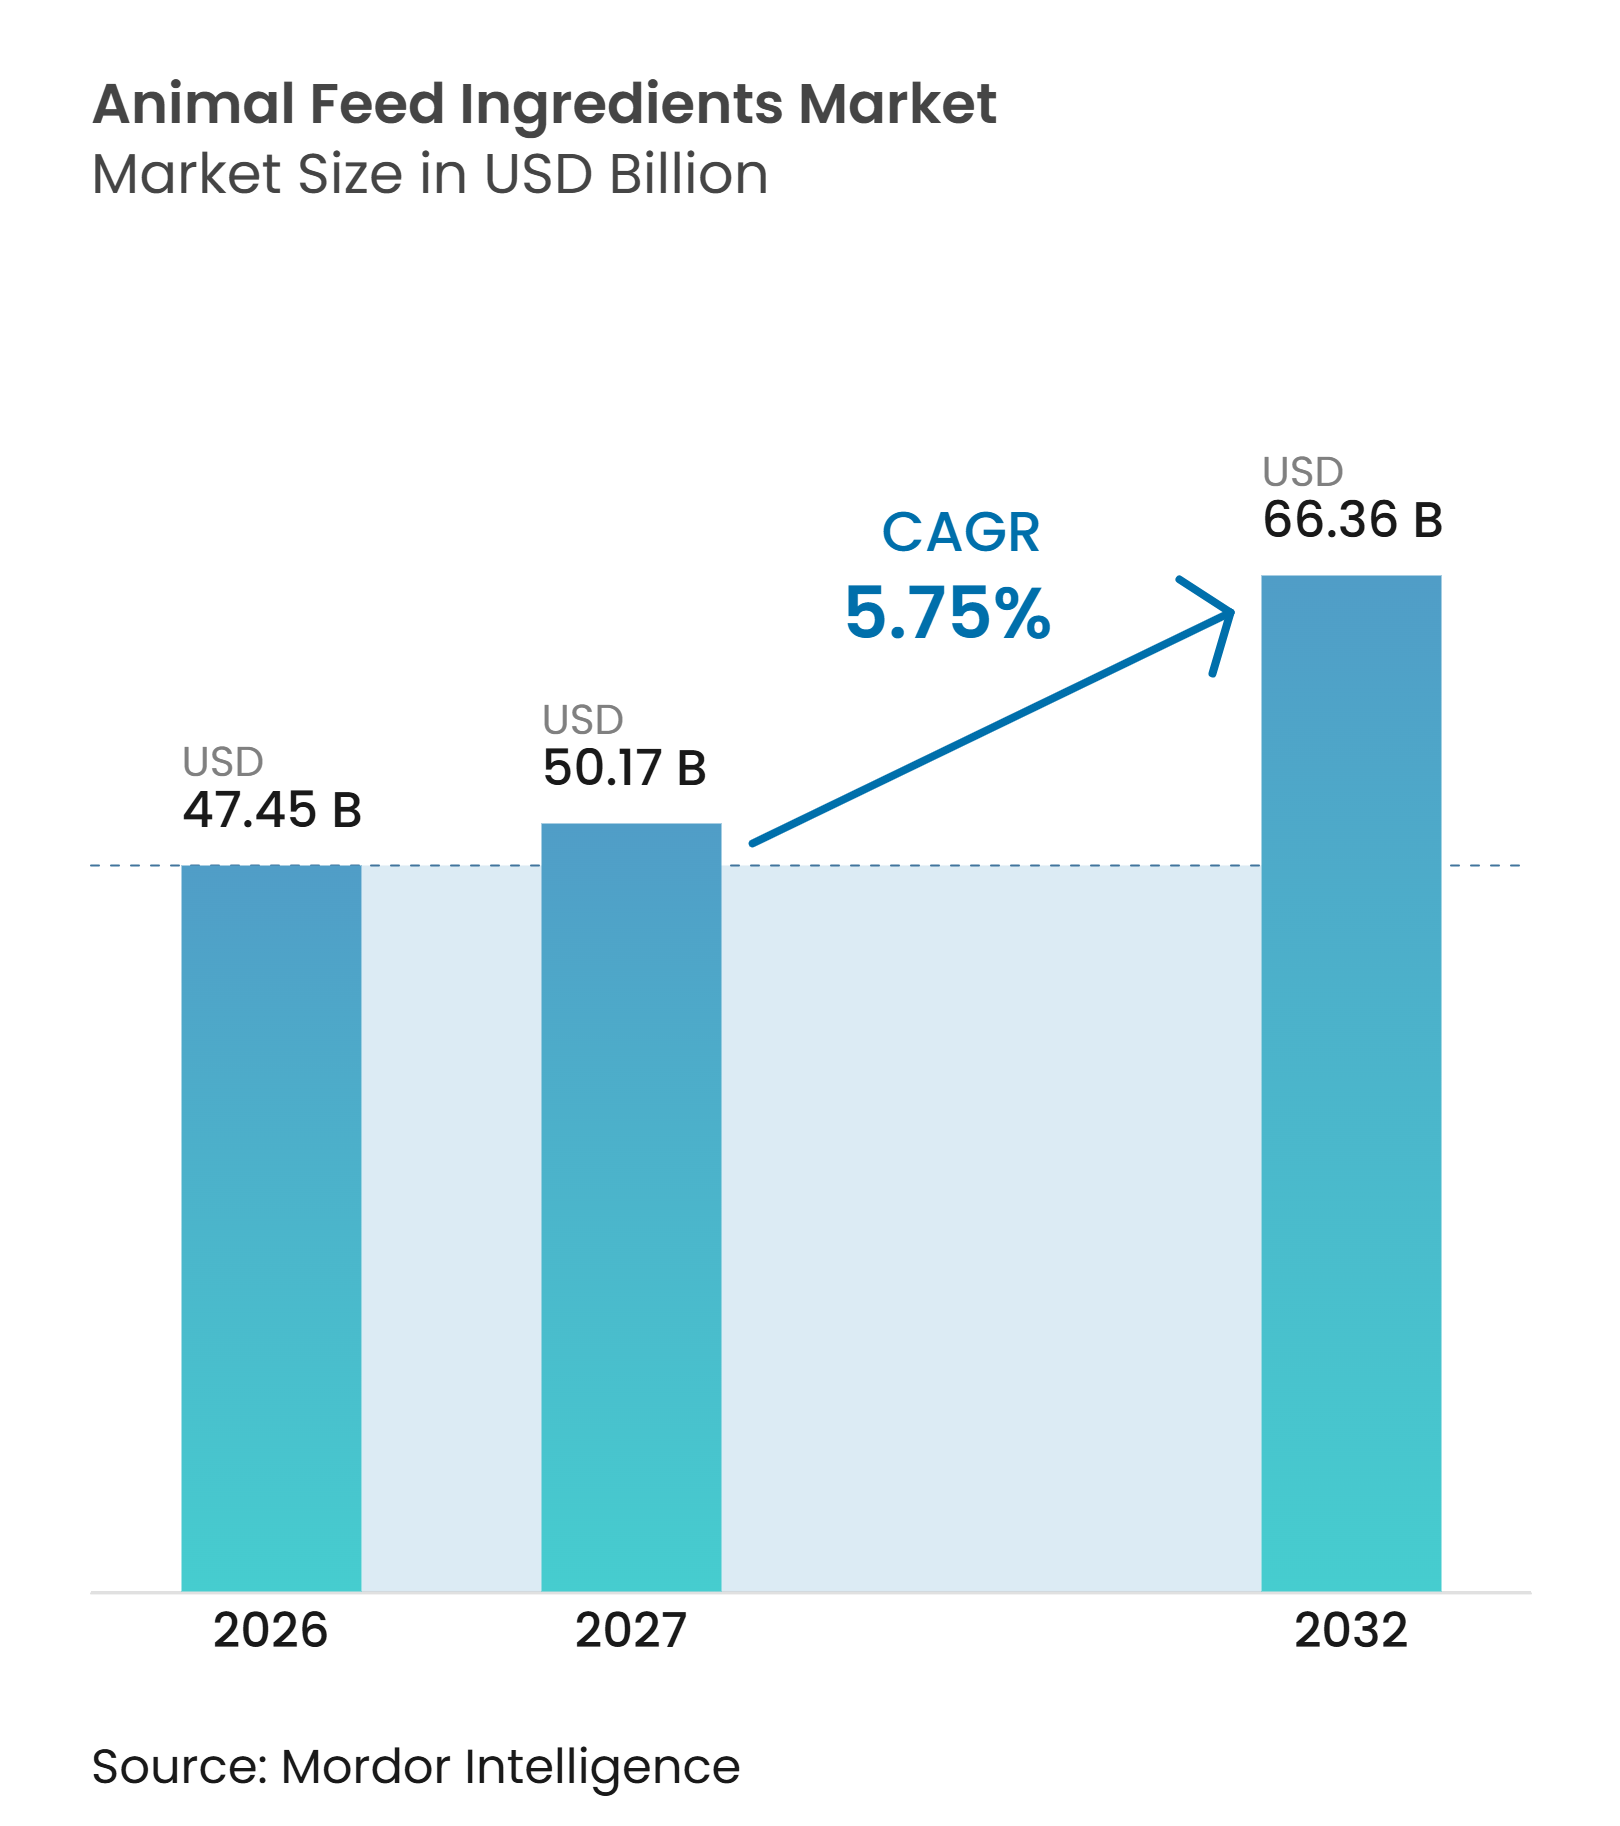
Die Marktgröße für Zutaten für Tierfutter wurde im Jahr 2026 auf 47,45 Milliarden USD geschätzt und wird voraussichtlich von 50,17 Milliarden USD im Jahr 2027 auf 66,36 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,75 % von 2027 bis 2032. Der Markt wird durch den Wandel hin zur kommerziellen Nutztierhaltung, den zunehmenden Einsatz von Mischfutter und die wachsende Nachfrage nach ernährungsoptimierten Tierdiäten gestützt. Die steigende Verwendung von formuliertem Futter unterstützt die Nachfrage nach Aminosäuren, Vitaminen, Mineralien, Enzymen und anderen funktionellen Zutaten, die auf verschiedene Nutztierarten und Produktionssysteme zugeschnitten sind. Beschränkungen für antibiotische Wachstumsförderer erhöhen zudem den Einsatz von Probiotika, organischen Säuren, Phytogenika und Enzymen in der Tierernährung. Volatile Getreide- und Ölsaatenpreise sowie der Druck zur Verbesserung der Futterverwertung steigern die Nachfrage nach Zutaten, die die Nährstoffverwertung und Produktionseffizienz verbessern. Die fragmentierte Natur des Marktes schafft Chancen für regionale Hersteller, spezialisierte Formulierungsanbieter und Lieferanten, die technischen Support und auf lokale Nutztierhaltungs- und Aquakulturbedingungen zugeschnittene Produkte anbieten.
Wichtigste Erkenntnisse des Berichts
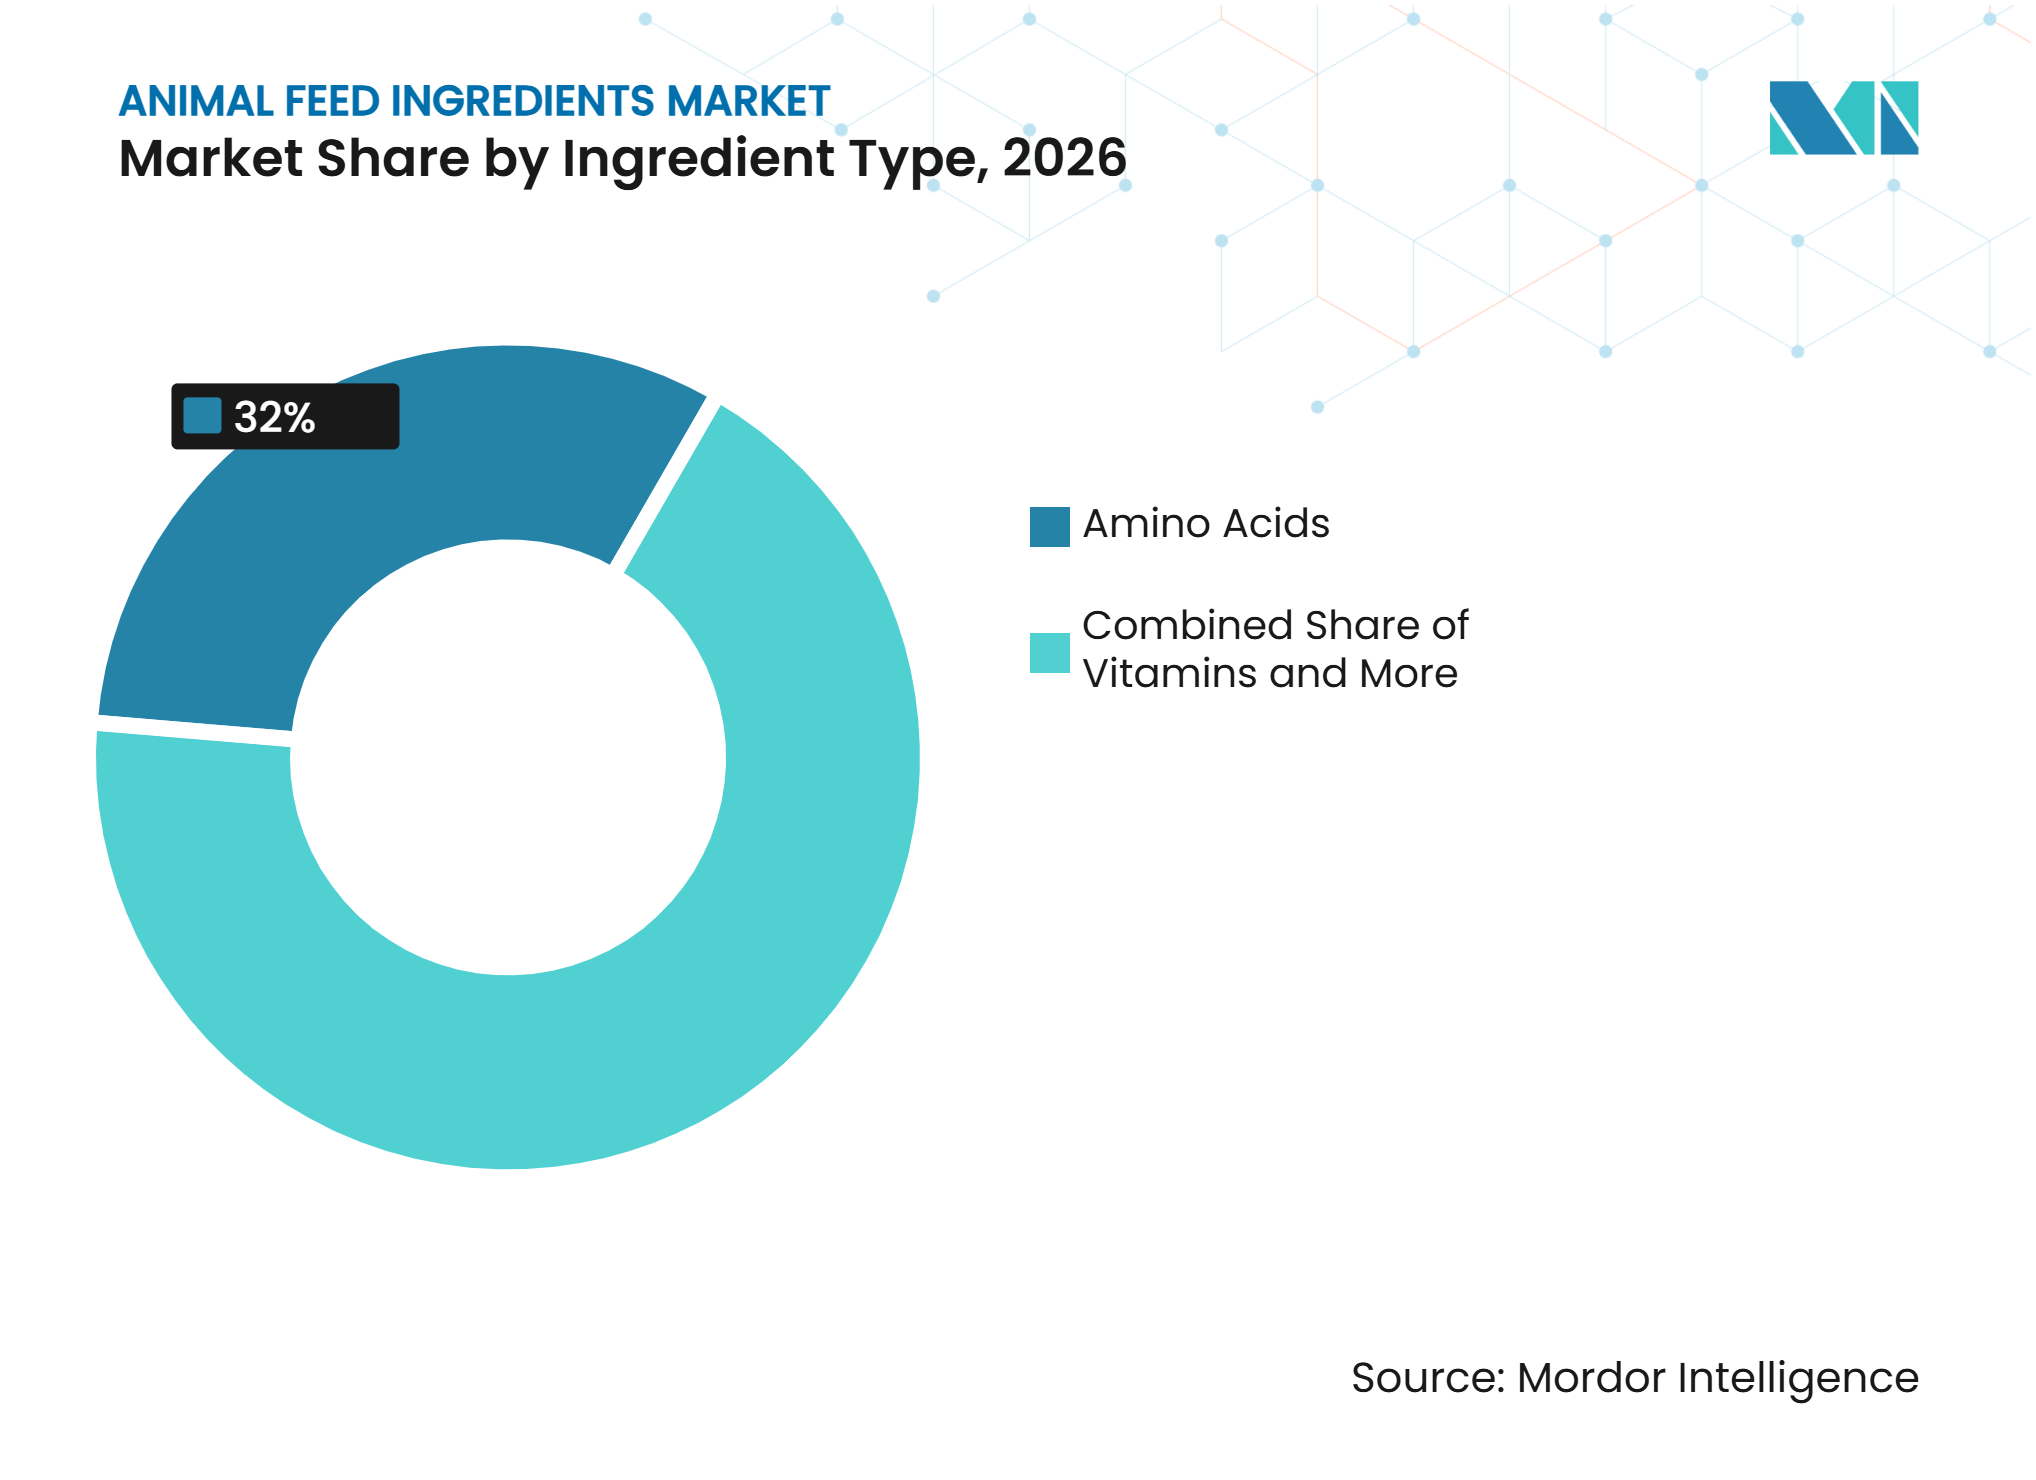
- Nach Zutatenkategorie hielten Aminosäuren im Jahr 2026 einen Marktanteil von 32,0 % am Markt für Zutaten für Tierfutter, während Probiotika und Präbiotika von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen werden.
- Nach Quelle hielten pflanzenbasierte Zutaten im Jahr 2026 einen Marktanteil von 50,0 % am Markt für Zutaten für Tierfutter, während mikrobielle und fermentationsbasierte Zutaten von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen werden.
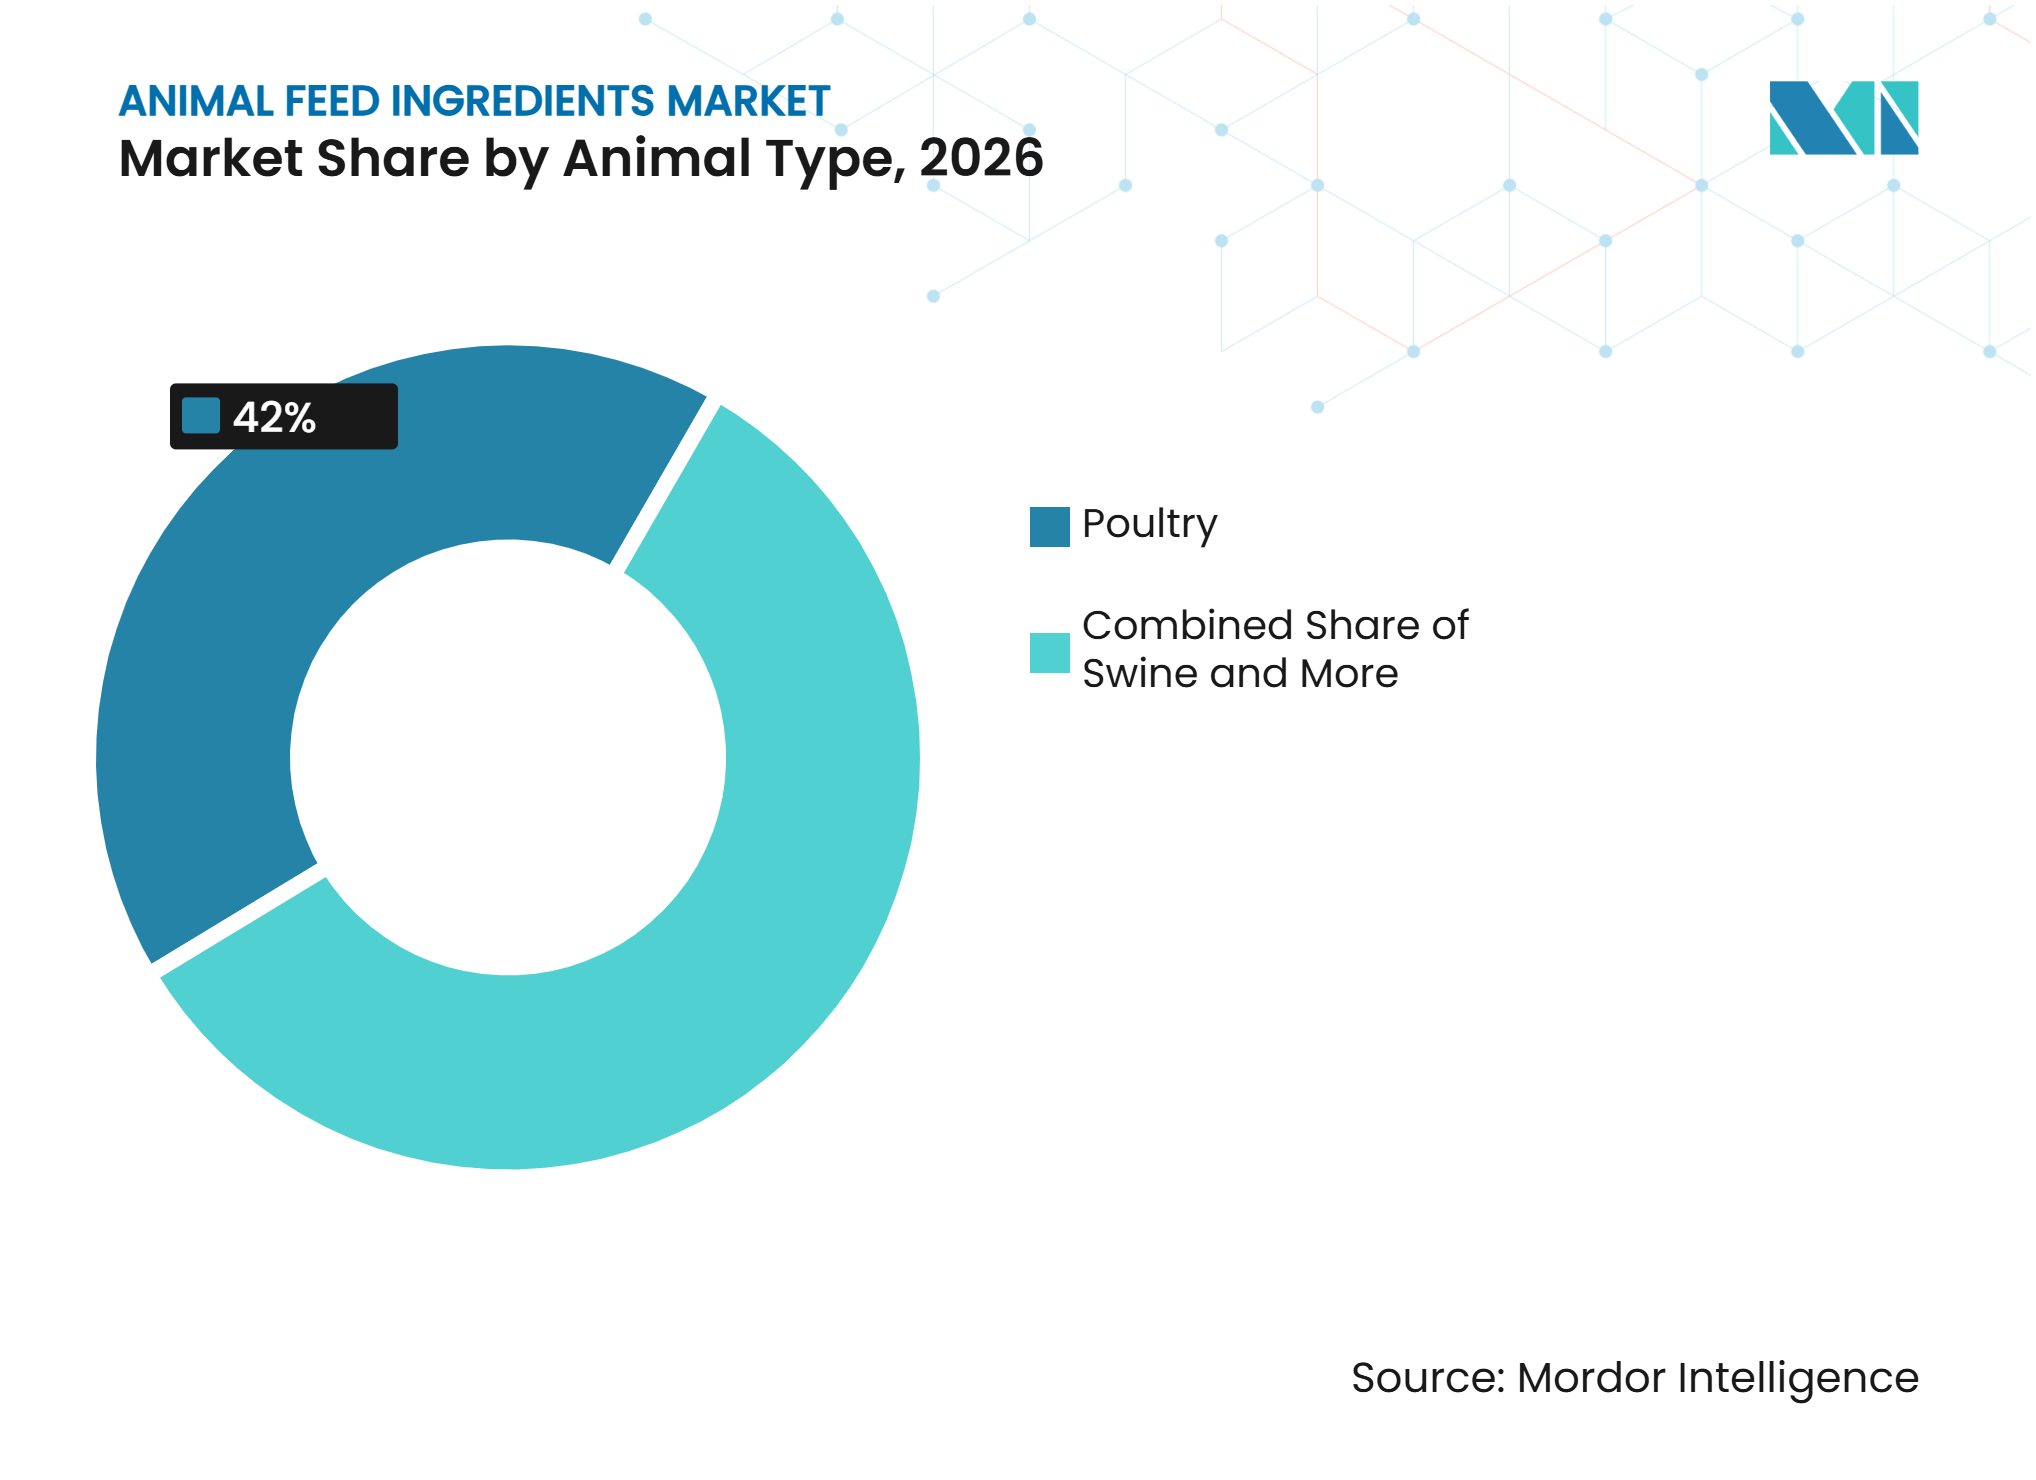
- Nach Tierart hielt Geflügel im Jahr 2026 einen Marktanteil von 42,0 %, während Aquakultur von 2027 bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
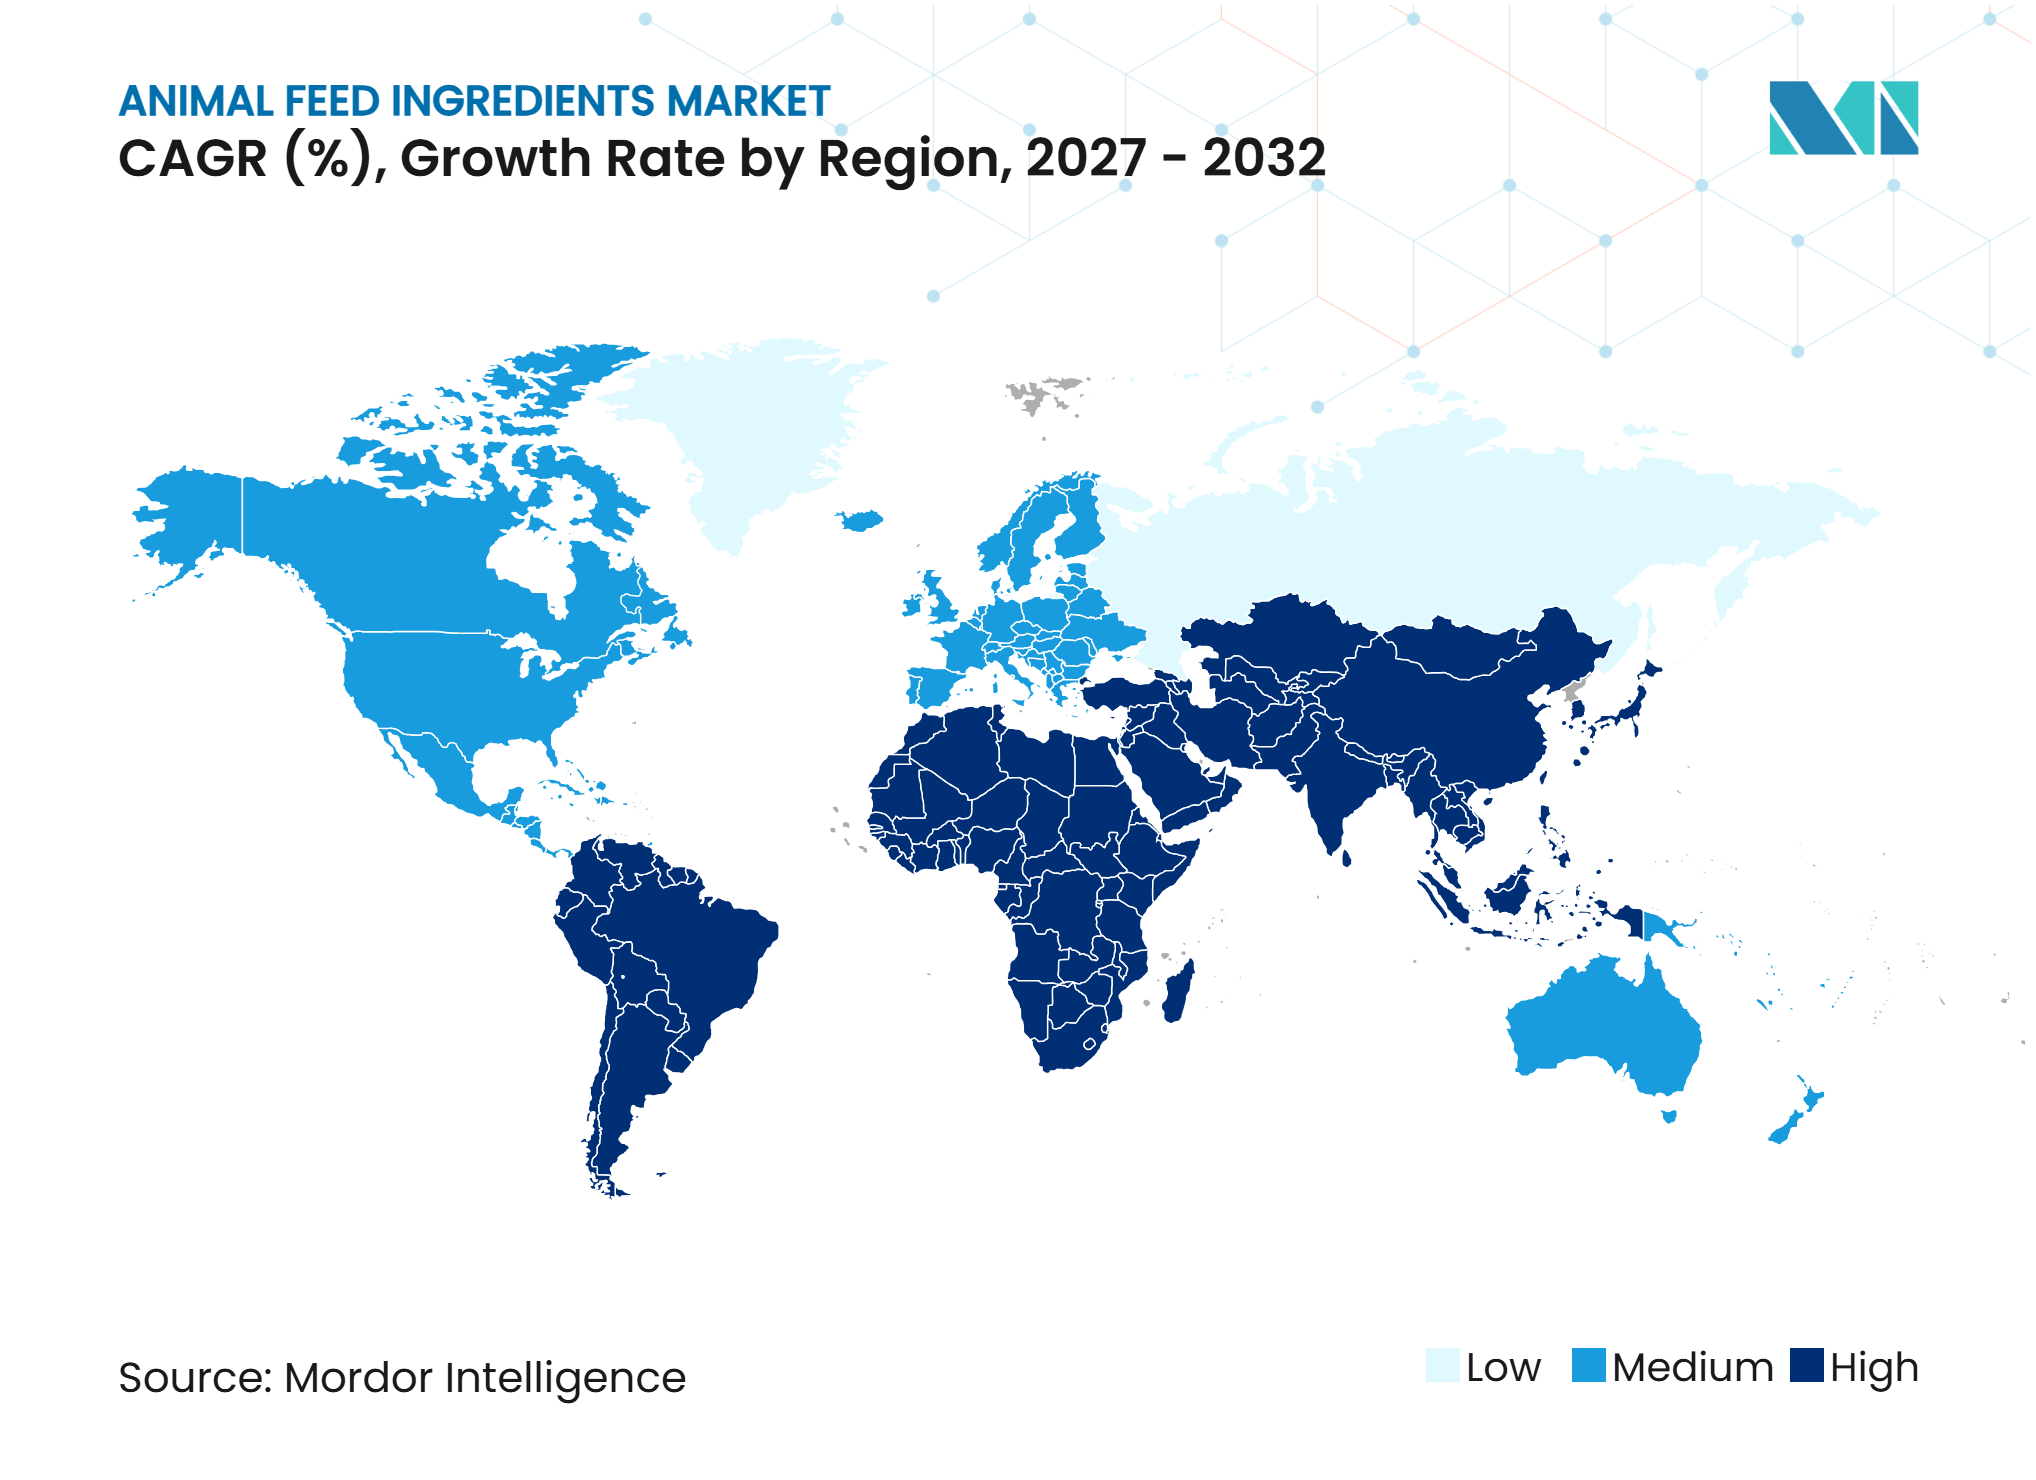
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 36,0 %, während Afrika von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender Konsum tierischer Proteine | +1.5% | Global | Langfristig (4 Jahre oder mehr) |
| Intensivierung der kommerziellen Nutztierhaltung und Aquakultur | +1.2% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Südamerika | Mittelfristig (2–4 Jahre) |
| Optimierung der Futterverwertung und Nährstoffverwertung | +1.0% | Global | Mittelfristig (2–4 Jahre) |
| Beschränkungen für antibiotische Wachstumsförderer | +0.9% | Nordamerika und Europäische Union, Ausstrahlungseffekte auf Asien-Pazifik | Langfristig (4 Jahre oder mehr) |
| Automatisierte Mikrozutatendosierung und Präzisionsernährung | +0.5% | Nordamerika und Europa | Langfristig (4 Jahre oder mehr) |
| Nachverfolgbare Nachhaltigkeit und Methanreduzierende Formulierung | +0.4% | Europa und Nordamerika | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Steigender Konsum tierischer Proteine
Die steigende Nachfrage nach Geflügel, Schweinefleisch, Milchprodukten, Eiern und Zuchtmeeresfrüchten unterstützt das Wachstum des Marktes für Zutaten für Tierfutter. Urbanisierung und steigende Einkommen verschieben die Ernährungsgewohnheiten hin zu einem höheren Konsum von Vieh- und Fischprodukten, insbesondere in Ländern mit mittlerem und unterem mittlerem Einkommen. Gemäß dem Agrarausblick 2025–2034 der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) wird die tägliche Pro-Kopf-Aufnahme von Vieh- und Fischprodukten in Ländern mit unterem mittlerem Einkommen bis 2034 voraussichtlich um etwa 25 % steigen, während die Viehbestände in diesen Ländern um 10 % und die Produktion tierischer Lebensmittel um 43,6 % zunehmen dürften[1]. Die daraus resultierende Intensivierung der Viehproduktion wird voraussichtlich zu einem Anstieg des globalen Futterverbrauchs um 15 % im Prognosezeitraum beitragen, da die Erzeuger auf stärker kommerzialisierte und gesteuerte Fütterungssysteme umstellen und die Nachfrage nach ausgewogenen Formulierungen mit Aminosäuren, Vitaminen, Mineralstoffen, Enzymen und anderen funktionellen Zutaten über verschiedene Produktionsstufen hinweg steigt. Diese Verlagerung hin zu höherwertigen und ernährungsoptimierten Futterformulierungen unterstützt das Wachstum des Marktes für Zutaten für Tierfutter neben dem steigenden Konsum tierischer Proteine.
Intensivierung der kommerziellen Nutztierhaltung und Aquakultur
Größere und stärker spezialisierte Vieh- und Aquakulturanlagen sind zunehmend auf Mischfutter und funktionelle Zutaten angewiesen, um die Futterkonversion, die Tiergesundheit und die Produktionskonsistenz zu verbessern. Dies unterstützt die Nachfrage im Markt für Zutaten für Tierfutter nach Vormischungen, Enzymen, Aminosäuren und Lipideinsatzstoffen, die auf artspezifische Ernährungsanforderungen und lokale Rohstoffbedingungen zugeschnitten sind. Gemäß dem Agrarausblick 2025–2034 der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) wird der Einsatz von Ölsaatenschroten in Aquakulturfutter voraussichtlich um 37 % auf 11 Millionen Tonnen bis 2034 steigen, was den wachsenden Einsatz alternativer Futterzutaten im Zuge der Ausweitung der Aquakulturproduktion widerspiegelt. Dieser Übergang zu präziser formulierten und ernährungsphysiologisch ausgewogenen Futtermitteln unterstützt die Nachfrage nach spezialisierten Zutaten in kommerziellen Vieh- und Aquakulturanlagen.
Beschränkungen für antibiotische Wachstumsförderer
Beschränkungen für antibiotische Wachstumsförderer verändern die Futterformulierung in den wichtigsten viehproduzierenden Regionen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (United States Food and Drug Administration) hat medizinisch wichtige Antiinfektiva, die im Tierfutter und im Trinkwasser eingesetzt werden, gemäß der Branchenrichtlinie Nr. 213 unter tierärztliche Aufsicht gestellt und damit die regulatorische Kontrolle über deren Verwendung verschärft[2]. Die Erzeuger setzen daher zunehmend auf Alternativen wie Probiotika, organische Säuren, Enzyme und Phytogene als Teil umfassenderer Tiergesundheits- und Ernährungsprogramme. Eine wissenschaftliche Übersichtsarbeit aus dem Jahr 2025, veröffentlicht in Frontiers in Veterinary Science, stellte fest, dass Antibiotikaersatzstoffe über mehrere Mechanismen wirken und häufig in Kombination eingesetzt werden, anstatt als direkte Eins-zu-eins-Ersatzstoffe zu fungieren. Diese Verlagerung erhöht die Nachfrage nach spezialisierten Futterzutaten und erfordert gleichzeitig, dass Lieferanten Wirksamkeitsdaten, Formulierungsexpertise, regulatorische Dokumentation und praxisnahe Anwendungsunterstützung bereitstellen, was dem Markt für Zutaten für Tierfutter sowohl durch compliance-getriebene als auch durch ernährungsbedingte Nachfrage zugutekommt.
Optimierung der Futterverwertung und Nährstoffverwertung
Futterkosten machen Konversionseffizienz und Nährstoffverwertung zu zentralen Anliegen für Vieh- und Aquakulturerzeuger, was den Einsatz von Enzymen, synthetischen Aminosäuren und Präzisionsvormischungen zur Verbesserung der Nährstoffverwertung und zur Reduzierung von Nährstoffschwankungen, die die Produktionsleistung beeinträchtigen können, vorantreibt. Nicht-antibiotische Futterzusatzstoffe, darunter Enzyme, Probiotika, organische Säuren und Phytogene, werden ebenfalls zunehmend in Tierdiäten integriert, um die Produktionsleistung und die Tiergesundheit zu unterstützen. Evonik's fortgesetzte Investitionen in die Methioninproduktion spiegeln die Bedeutung einer zuverlässigen Aminosäureversorgung für die kommerzielle Futterformulierung wider. Im März 2025 meldete das Unternehmen Investitionen von über 200 Millionen EUR (224,58 Millionen USD) in seine Methionin-Anlagen in Singapur und Mobile, Alabama, in den vorangegangenen drei Jahren[3]. Diese Investitionen unterstreichen den wachsenden Fokus auf Produktionseffizienz, gleichbleibende Zutatqualität und optimierte Nährstoffformulierungen und unterstützen die Nachfrage nach spezialisierten Zutaten im Markt für Zutaten für Tierfutter.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Mais-, Sojabohnen- und Ölsaatenkosten | -1.0% | Global | Kurzfristig (2 Jahre oder weniger) |
| Regulatorische Komplexität und Verzögerungen bei der Produktregistrierung | -0.6% | Europa und Asien-Pazifik als Kernregionen | Mittelfristig (2–4 Jahre) |
| Stamm-, Chargen- und Bioverfügbarkeitsvariabilität bei biologischen Zutaten | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von konzentrierter vorgelagerter Versorgung für wichtige Mikronährstoffe | -0.5% | Nordamerika und Europäische Union | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Mais-, Sojabohnen- und Ölsaatenkosten
Volatilität bei Mais-, Sojaschrot- und Ölsaatenpreisen kann die Futterproduktionskosten erhöhen und Unsicherheit für Futtermittelhersteller schaffen, was deren Entscheidungen beim Zutaten-Einkauf beeinflusst. Der Agrarausblick 2025–2034 der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) und der Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) stellte fest, dass Pflanzenölpreise über den Prognosezeitraum einem stärkeren Aufwärtsdruck ausgesetzt sein könnten als Proteinschrotpreise, was Unterschiede in der Angebots- und Nachfragedynamik bei Ölsaatenprodukten widerspiegelt. Höhere Energie- und Proteinfutterkosten können Formulierer dazu veranlassen, kostengünstigere Rohstoffe zu priorisieren und die Einschlussraten von Zutaten anzupassen, um die Gesamtkosten der Ration zu steuern. Dies kann die Ausgaben für Spezialzusatzstoffe einschränken, insbesondere wenn deren Leistungsvorteile nicht unmittelbar in den Futterbudgets sichtbar sind. Anhaltende Schwankungen bei wichtigen Rohstoffpreisen schaffen daher Unsicherheit in der Futterformulierung und -beschaffung und können das Nachfragewachstum nach höherwertigen Zutaten im Markt für Zutaten für Tierfutter begrenzen.
Abhängigkeit von konzentrierter vorgelagerter Versorgung für wichtige Mikronährstoffe
Das Angebot an mehreren wesentlichen futtermittelgerechten Aminosäuren, Vitaminen und deren Vorläufern ist auf eine begrenzte Anzahl von Produktionsstandorten konzentriert, was die Anfälligkeit des Marktes für Zutaten für Tierfutter gegenüber Lieferkettenunterbrechungen erhöht. Eine Bewertung des Instituts für Futtermittelbildung und -forschung (Institute for Feed Education and Research, IFEEDER) aus dem Jahr 2025 hob die Abhängigkeit der US-amerikanischen Viehfutterproduktion von geografisch konzentrierten Quellen wichtiger Aminosäuren und Vitamine hervor. Diese Mikronährstoffe und Vorläufer lassen sich nur schwer aus Futterformulierungen entfernen, ohne das Nährstoffgleichgewicht zu beeinträchtigen. Folglich können Handelsbeschränkungen, Logistikengpässe oder ungeplante Produktionsausfälle die Verfügbarkeit von Zutaten stören und Futtermittelhersteller zwingen, alternative Lieferanten zu qualifizieren oder Produkte neu zu formulieren. Eine solche Versorgungsunsicherheit kann Beschaffungsrisiken und Preisvolatilität erhöhen und potenziell das Kaufvertrauen schwächen sowie ein stabiles Nachfragewachstum im Markt für Zutaten für Tierfutter einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatenkategorie:
Aminosäuren als Anker und Biologika als WachstumstreiberAminosäuren hielten im Jahr 2026 einen Anteil von 32,0 % und waren damit die größte Zutatenkategorie nach Anteil. Ihr Einsatz in Geflügel-, Schweine-, Aquakultur- und Wiederkäuerdiäten spiegelt ihre Rolle bei der Proteinsynthese und dem Futterkonversionsmanagement wider, insbesondere wenn Formulierer die Nährstoffanforderungen erfüllen möchten, ohne den Rohproteingehalt unnötig zu erhöhen. Erzeuger verwenden Lysin, Threonin, Methionin, Vitamine, Mineralstoffe und Enzyme, um Diäten auf verfügbare Rohstoffe, Produktionsziele und die ernährungsphysiologischen Grenzen pflanzenbasierter Zutaten abzustimmen. Thermostabile Verkapselung hat Phytase und Xylanase auch für die Hochtemperaturpelletierung geeigneter gemacht. Der Markt für Zutaten für Tierfutter verzeichnet eine breite Nachfrage nach diesen Einsatzstoffen, da ihre Funktionen auf mehrere Viehhaltungssysteme und Futterformate anwendbar sind.
Probiotika und Präbiotika werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,7 % wachsen, der schnellsten Rate unter allen Zutatenkategorien. Ihre Einführung ist mit antibiotikareduzierten Produktionssystemen und einer stärkeren Aufmerksamkeit für Darmgesundheit, Immunität und Futterleistung verbunden. Wissenschaftliche Erkenntnisse unterstützen Programme, die Biologika mit Säuren, Enzymen oder phytogenen Zutaten kombinieren. Phytogene, Mykotoxinbinder, Säuerungsmittel, Antioxidantien, Phosphate, Carotinoide, Aromen und Nicht-Protein-Stickstoff adressieren spezifische Formulierungs- und Artenanforderungen. Fermentationsbasiertes L-Tryptophan und L-Valin stellen höherwertige Optionen innerhalb der Aminosäurenkategorie dar. Der Markt für Zutaten für Tierfutter wird daher sowohl von hochvolumigen Nährstoffeinsatzstoffen als auch von kleineren Kategorien mit spezialisierten biologischen oder funktionellen Rollen bedient.



Nach Quelle:
Pflanzenbasierte Einsatzstoffe führend und Fermentationsplattformen im AufschwungPflanzenbasierte Zutaten hielten im Jahr 2026 einen Marktanteil von 50,0 %, unterstützt durch Sojaschrot, Maisnebenprodukte, Rapsschrot und Weizenkleie. Ihre etablierten Lieferketten und wettbewerbsfähigen Kosten machen sie zu einem grundlegenden Bestandteil von Futterformulierungen, obwohl die Verfügbarkeit empfindlich auf Wetter, Handel und konkurrierende Lebensmittel- und Kraftstoffnachfrage reagiert. Tierbasierte Zutaten bleiben in ausgewählten Aquakultur-Startdiäten relevant, während Meeresfrüchte-Verarbeitungsnebenprodukte einen zusätzlichen Nährstoffstrom liefern können. Die Quellenauswahl hängt von Kosten, Nährstoffprofil, Rückverfolgbarkeit, lokaler Verfügbarkeit und der Eignung eines Materials für eine Zieldiät ab. Der Markt für Zutaten für Tierfutter stützt sich weiterhin auf pflanzenbasierte Einsatzstoffe als Nährstoffbasis für viele kommerzielle Futterprogramme.
Mikrobielle und fermentationsbasierte Zutaten werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,8 % wachsen. Präzisionsfermentation kann Aminosäuren, Vitamine, Enzyme und bioaktive Peptide mit gleichbleibender Zusammensetzung und definierten funktionellen Eigenschaften produzieren und unterstützt Anwendungen, bei denen Produktkonsistenz wichtig ist. Algenbasierte und insektenbasierte Zutaten bieten zusätzliche Optionen, da Futterformulierer die Protein- und Lipidquellen diversifizieren möchten. In der Europäischen Union unterliegen neuartige Futterzutaten regulatorischen Anforderungen in Bezug auf Futtermittelsicherheit, Zulassung und amtliche Kontrollen. Kostenwettbewerbsfähigkeit, Zulassungszeiträume, Produktionsmaßstab und ernährungsphysiologische Leistung werden ihre Einführung beeinflussen. Lieferanten müssen nachweisen, dass neuartige Zutatquellen kommerzielle, ernährungsphysiologische und regulatorische Anforderungen erfüllen können.
Nach Tierart:
Geflügel führend und Aquakultur mit steigendem FormulierungsbedarfGeflügel hielt im Jahr 2026 einen Marktanteil von 42,0 %. Seine definierten Nährstoffanforderungen und kurzen Produktionszyklen machen Futterkonversionsergebnisse für Integratoren und Zutatlieferanten sichtbar und unterstützen den strukturierten Einsatz von Futterzusatzstoffen und Vormischungen. Geflügeldiäten umfassen Aminosäuren, Enzyme, Vitamine, Mineralstoffe und Darmgesundheitszutaten in Broiler-, Lege- und Zuchtbetrieben. Schweine, Rinder und andere Wiederkäuer nutzen ebenfalls gezielte Ernährungsprogramme, einschließlich Mineralstoffe, Vitamine, Puffer und Leistungszusatzstoffe. Ein Politikbriefing der Universität Saskatchewan aus dem Jahr 2025 identifizierte 3-Nitrooxypropanol als methanreduzierenden Einsatzstoff, der in 64 Ländern zugelassen ist. Der Markt für Zutaten für Tierfutter profitiert von dieser Vielfalt, da jede Tiergruppe unterschiedliche ernährungsphysiologische, gesundheitliche und produktionsbezogene Bedürfnisse hat.
Aquakultur wird voraussichtlich mit der schnellsten Rate unter allen Tierarten wachsen, mit einer CAGR von 6,8 % von 2027 bis 2032. Aquafutter erfordert ein engeres Nährstoffmanagement, da der Fischmehlanteil sinkt und alternative Proteine eingeführt werden, was die Notwendigkeit schafft, das Nährstoffgleichgewicht bei wechselnden Zutatenkombinationen aufrechtzuerhalten. Erzeuger setzen Enzym-, Aminosäure- und Lipidergänzungen ein, um die Diätqualität unter variablen Farmbedingungen aufrechtzuerhalten. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) identifiziert ein verantwortungsvolles Futtermanagement als wichtiges Element einer nachhaltigen Aquakulturentwicklung. Futterlieferanten, die ernährungsphysiologisches Fachwissen mit technischer Unterstützung kombinieren, könnten besser positioniert sein, wenn die Produktion von Zuchtmeeresfrüchten zunimmt. Der Markt für Zutaten für Tierfutter spielt eine direkte Rolle in diesem Übergang, da die Zutatleistung sowohl die Futtereffizienz als auch die Farmkonsistenz beeinflusst.

Geografische Analyse
Asien-Pazifik: Skalierung unterstützt spezialisierten Futtereinsatz
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Marktanteil von 36,0 % am Markt für Zutaten für Tierfutter, unterstützt durch Chinas integrierte Geflügel- und Schweinefleischsektoren und Indiens wachsende kommerzielle Viehbasis. Große Integratoren in China investieren in Spezialzutaten, wenn kleine Verbesserungen bei der Futterkonversion die Produktionskosten senken können. Indien folgt einem ähnlichen Weg, da Geflügelintegratoren schneller expandieren als das lokale Angebot an spezialisierten Futterzutaten. DSM-Firmenich eröffnete im August 2025 seine erste Futterzusatzstoffanlage in Jadcherla, Hyderabad, die Mykotoxin-Risikomanagement und Vormischungsproduktion für Indien und die weitere asiatisch-pazifische Region kombiniert. Vietnam, Indonesien und Bangladesch unterstützen ebenfalls die Nachfrage, da die Garnelen- und Welsaufzucht zunimmt. Monsunbedingungen, Hitzestress und Mykotoxinbelastung verstärken den Bedarf an Futterlösungen, die für lokale Produktionsbedingungen konzipiert sind.
Afrika: Kommerzieller Geflügelsektor treibt Futternachfrage an
Afrika wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 7,2 % wachsen, der schnellsten Rate unter allen geografischen Segmenten. Bevölkerungswachstum und die Formalisierung von Geflügelwertschöpfungsketten treiben den verstärkten Einsatz von Mischfutter in Ägypten, Nigeria, Südafrika, Kenia und Äthiopien voran. Der Wandel von der Hinterhofproduktion zur kommerziellen Landwirtschaft erhöht die Nachfrage nach Vitaminen, Aminosäuren und Mykotoxinbindern. Warme und feuchte Lagerbedingungen erhöhen das Risiko einer Mykotoxinkontamination in Futtermaterialien und unterstützen die Nachfrage nach Bindemitteln und Antimykotika-Lösungen, die in grundlegenden Futterprogrammen weniger verbreitet sind.
Nordamerika, Europa und Südamerika: Unterschiedliche Nachfragemuster
Nordamerika ist stark auf importierte Spezial-Mikronährstoffe angewiesen, wobei im Jahr 2025 mehr als 70 % der von US-amerikanischen Nutztieren verbrauchten futterqualitätsgerechten Aminosäuren aus China stammten. Im Februar 2026 gründeten Archer Daniels Midland Company und Alltech, Inc. Akralos Animal Nutrition als Gemeinschaftsunternehmen, das mehr als 40 Futtermühlen in den Vereinigten Staaten und Kanada betreibt. Europa hält strenge Futtervorschriften aufrecht, und Überprüfungen der Europäischen Behörde für Lebensmittelsicherheit (EFSA) bestimmen die erforderlichen Nachweise zur Unterstützung von Futterzusatzstoffansprüchen. Südamerika profitiert von einer starken Sojabohnen- und Maisbasis, die die Mischfutterproduktion für Geflügel- und Schweineexporte unterstützt. Der Nahe Osten investiert in Geflügel-, Milch- und Aquakultursysteme, um die inländische Proteinversorgung zu stärken.
Wettbewerbslandschaft
Marktkonzentration
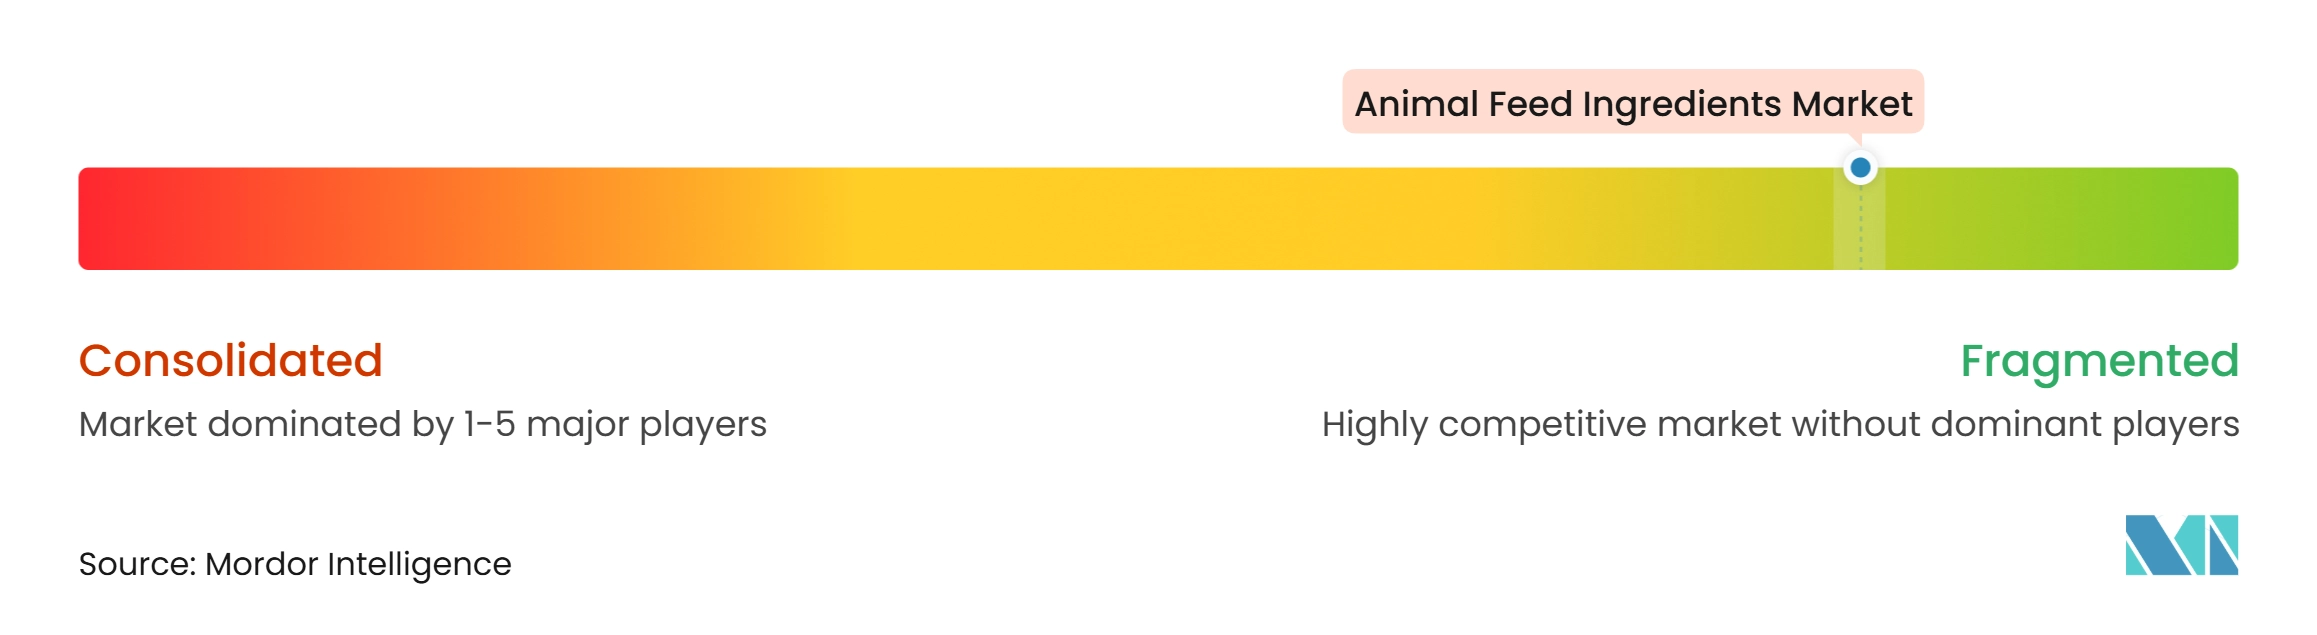
Der Markt für Zutaten für Tierfutter war im Jahr 2026 fragmentiert, wobei Cargill, Incorporated, Archer Daniels Midland Company, COFCO Corporation, Bunge Global SA und Louis Dreyfus Company B.V. als die wichtigsten Marktteilnehmer identifiziert wurden. Ihre Wettbewerbspositionen werden durch umfangreiche Beschaffungskapazitäten, Zugang zu landwirtschaftlichen Rohstoffen, integrierte Verarbeitungsbetriebe sowie etablierte globale Logistik- und Vertriebsnetzwerke gestützt. Unternehmen konkurrieren durch Zutatenverfügbarkeit, Kosteneffizienz, Versorgungszuverlässigkeit, Verarbeitungskapazitäten und ihre Fähigkeit, Futtermittelhersteller in mehreren geografischen Märkten zu bedienen. Diese Fähigkeiten unterstützen die Portfolioentwicklung bei rohstoffbasierten Futterzutaten und ermöglichen es Unternehmen, auf Veränderungen bei der Rohstoffverfügbarkeit und den Formulierungsanforderungen der Kunden zu reagieren.
Spezialzutatlieferanten tragen ebenfalls zum Wettbewerb durch differenzierte Produkte wie Aminosäuren, Vitamine, Enzyme, Vormischungen und andere funktionelle Futterzutaten bei. Diese Unternehmen konkurrieren durch Formulierungsexpertise, Produktwirksamkeit, regulatorische Dokumentation und technischen Support, der Futtermittelherstellern hilft, spezialisierte Zutaten in kommerzielle Fütterungsprogramme zu integrieren. Die wachsende Einführung von Präzisionsernährung und datengesteuerten Fütterungssystemen erhöht weiter die Bedeutung technischer Fähigkeiten und Kundensupport neben der Zutatversorgung.
Chancen bestehen in der Erweiterung regionaler Produktionskapazitäten, der Stärkung lokaler Vertriebsnetzwerke und der Entwicklung spezialisierter Zutaten, die die Futterverwertung und Nährstoffverwertung verbessern. Unternehmen können ihre Marktpositionen stärken, indem sie eine zuverlässige Zutatversorgung mit technischen Dienstleistungen und Formulierungsexpertise kombinieren. Größere integrierte Lieferanten können ihre Produktportfolios und geografische Präsenz durch Investitionen und Partnerschaften erweitern, während spezialisierte Unternehmen durch differenzierte Formulierungen, gezielte Anwendungen und enge Beziehungen zu regionalen Futtermittelherstellern konkurrieren können.
Branchenführer im Markt für Zutaten für Tierfutter
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
COFCO Corporation
-
Bunge Global SA
-
Louis Dreyfus Company B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zutaten für Tierfutter Unternehmen in diesem Bericht
- Cargill, Incorporated
- Archer Daniels Midland Company
- COFCO Corporation
- Bunge Global SA
- Louis Dreyfus Company B.V.
- Wilmar International Limited
- Ajinomoto Co., Inc.
- Evonik Industries AG
- DSM-Firmenich AG
- BASF SE
- Nutreco N.V. (SHV Holdings N.V.)
- Alltech, Inc.
- Kemin Industries, Inc.
- Novus International, Inc.
- Adisseo France SAS
- Phibro Animal Health Corporation
- Lallemand Inc.
Neueste Industrielle Entwicklungen in Markt für Zutaten für Tierfutter
- Juni 2026: Archer Daniels Midland Company eröffnete eine neue Produktionsanlage für Vormischungen und Futterzusatzstoffe in Apucarana, Paraná, Brasilien. Die 7.500 Quadratmeter große Anlage verfügt über eine installierte Kapazität von 40.000 Tonnen pro Jahr und nutzt Automatisierungs- und Rückverfolgbarkeitssysteme zur Unterstützung maßgeschneiderter Vormischungsformulierungen für den brasilianischen Markt.
- Februar 2026: Archer Daniels Midland Company und Alltech, Inc. gründeten Akralos Animal Nutrition und bündelten damit ihre nordamerikanischen Tierfuttergeschäfte. Das Gemeinschaftsunternehmen integriert Futtermittelproduktionsbetriebe in den Vereinigten Staaten und Kanada und stärkt die Präsenz der Unternehmen auf den Märkten für Nutztierhaltung und Tierernährung.
- März 2025: Evonik Industries AG kündigte eine technische Modernisierung seines europäischen Methioninproduktionsnetzwerks an, einschließlich der Anlagen in Antwerpen, Belgien, und Wesseling, Deutschland. Die Investition konzentrierte sich auf die Verbesserung der Prozesskontrolle und die Reduzierung von Emissionen und unterstützt die Effizienz und Zuverlässigkeit seines Methionin-Versorgungsnetzwerks.
Globaler Berichtsumfang des Marktes für Zutaten für Tierfutter
Zutaten für Tierfutter sind Rohstoffe und funktionelle Zusatzstoffe, die in Tierdiäten eingearbeitet werden, um essentielle Nährstoffe bereitzustellen, die Futterqualität zu verbessern, die Tiergesundheit zu unterstützen und Wachstum sowie Produktionsleistung zu steigern. Sie umfassen Zutaten wie Aminosäuren, Vitamine, Mineralstoffe, Enzyme, Probiotika und Präbiotika, Säuerungsmittel, Antioxidantien und andere ernährungsphysiologische oder funktionelle Komponenten, die in Vieh- und Aquakulturfutter verwendet werden. Zutaten, die ausschließlich in Heimtierfutter verwendet werden, sind vom Umfang dieses Marktes ausgeschlossen. Der Markt für Zutaten für Tierfutter ist segmentiert nach Zutatenkategorie (Aminosäuren, Vitamine, Mineralstoffe, Enzyme, Probiotika und Präbiotika, Phosphate, Säuerungsmittel und Konservierungsstoffe, Antioxidantien, Phytogene, Mykotoxinbinder und -detoxifizierer, Carotinoide, Aromen und Süßungsmittel, Nicht-Protein-Stickstoff und sonstige Futterzutaten), nach Quelle (pflanzenbasiert, tierbasiert, mikrobiell und fermentationsbasiert, chemisch und synthetisch, algenbasiert und insektenbasiert), nach Tierart (Geflügel, Schweine, Rinder und andere Wiederkäuer, Aquakultur und sonstiges Nutzvieh) und nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Afrika und Naher Osten). Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Aminosäuren |
| Vitamine |
| Mineralien |
| Enzyme |
| Probiotika und Präbiotika |
| Phosphate |
| Säuerungsmittel und Konservierungsstoffe |
| Antioxidantien |
| Phytogenika |
| Mykotoxinbinder und -detoxifizierer |
| Carotinoide |
| Aromen und Süßungsmittel |
| Nicht-Protein-Stickstoff |
| Andere Futterzutaten |
| Pflanzlich |
| Tierisch |
| Mikrobiell und fermentationsbasiert |
| Chemisch und synthetisch |
| Algenbasiert |
| Insektenbasiert |
| Geflügel |
| Schwein |
| Rind und andere Wiederkäuer |
| Aquakultur |
| Andere Nutztiere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Zutattyp | Aminosäuren | |
| Vitamine | ||
| Mineralien | ||
| Enzyme | ||
| Probiotika und Präbiotika | ||
| Phosphate | ||
| Säuerungsmittel und Konservierungsstoffe | ||
| Antioxidantien | ||
| Phytogenika | ||
| Mykotoxinbinder und -detoxifizierer | ||
| Carotinoide | ||
| Aromen und Süßungsmittel | ||
| Nicht-Protein-Stickstoff | ||
| Andere Futterzutaten | ||
| Nach Quelle | Pflanzlich | |
| Tierisch | ||
| Mikrobiell und fermentationsbasiert | ||
| Chemisch und synthetisch | ||
| Algenbasiert | ||
| Insektenbasiert | ||
| Nach Tierart | Geflügel | |
| Schwein | ||
| Rind und andere Wiederkäuer | ||
| Aquakultur | ||
| Andere Nutztiere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Zutaten für Tierfutter?
Der Markt für Zutaten für Tierfutter wurde im Jahr 2026 auf 47,45 Milliarden USD geschätzt und wird voraussichtlich von 50,17 Milliarden USD im Jahr 2027 auf 66,36 Milliarden USD bis 2032 wachsen, mit einer CAGR von 5,75 % von 2027 bis 2032.
Welche Zutatenkategorie hält den größten Anteil bei Zutaten für Tierfutter?
Aminosäuren hielten im Jahr 2026 einen Marktanteil von 32,0 %. Ihre Rolle bei der Proteinsynthese und der Diätbalancierung macht sie relevant für Geflügel-, Schweine-, Aquakultur- und Wiederkäuerfütterungsprogramme, einschließlich Diäten, die auf verschiedenen pflanzenbasierten Rohstoffen basieren.
Welche Tierkategorie wird bei Futterzutaten am schnellsten wachsen?
Aquakultur wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen, da Aquafutter ein spezielleres Nährstoffmanagement benötigt, wenn alternative Proteinquellen eingesetzt werden und die Farmbedingungen variieren können.
Warum sind Beschränkungen für antibiotische Wachstumsförderer für die Futterformulierung wichtig?
Die Beschränkungen erhöhen den Einsatz von Probiotika, organischen Säuren, Enzymen und Phytogenika in umfassenderen Tiergesundheitsprogrammen. Lieferanten benötigen außerdem Nachweise, Formulierungswissen, regulatorischen Support und praktische Anleitung für die Anwendung auf Betriebsebene.