
動物飼料成分市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 50.17 十億米ドル |
| 市場規模 (2032) | 66.36 十億米ドル |
| 成長率 (2027 - 2032) | 5.75 % |
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる動物飼料成分市場分析
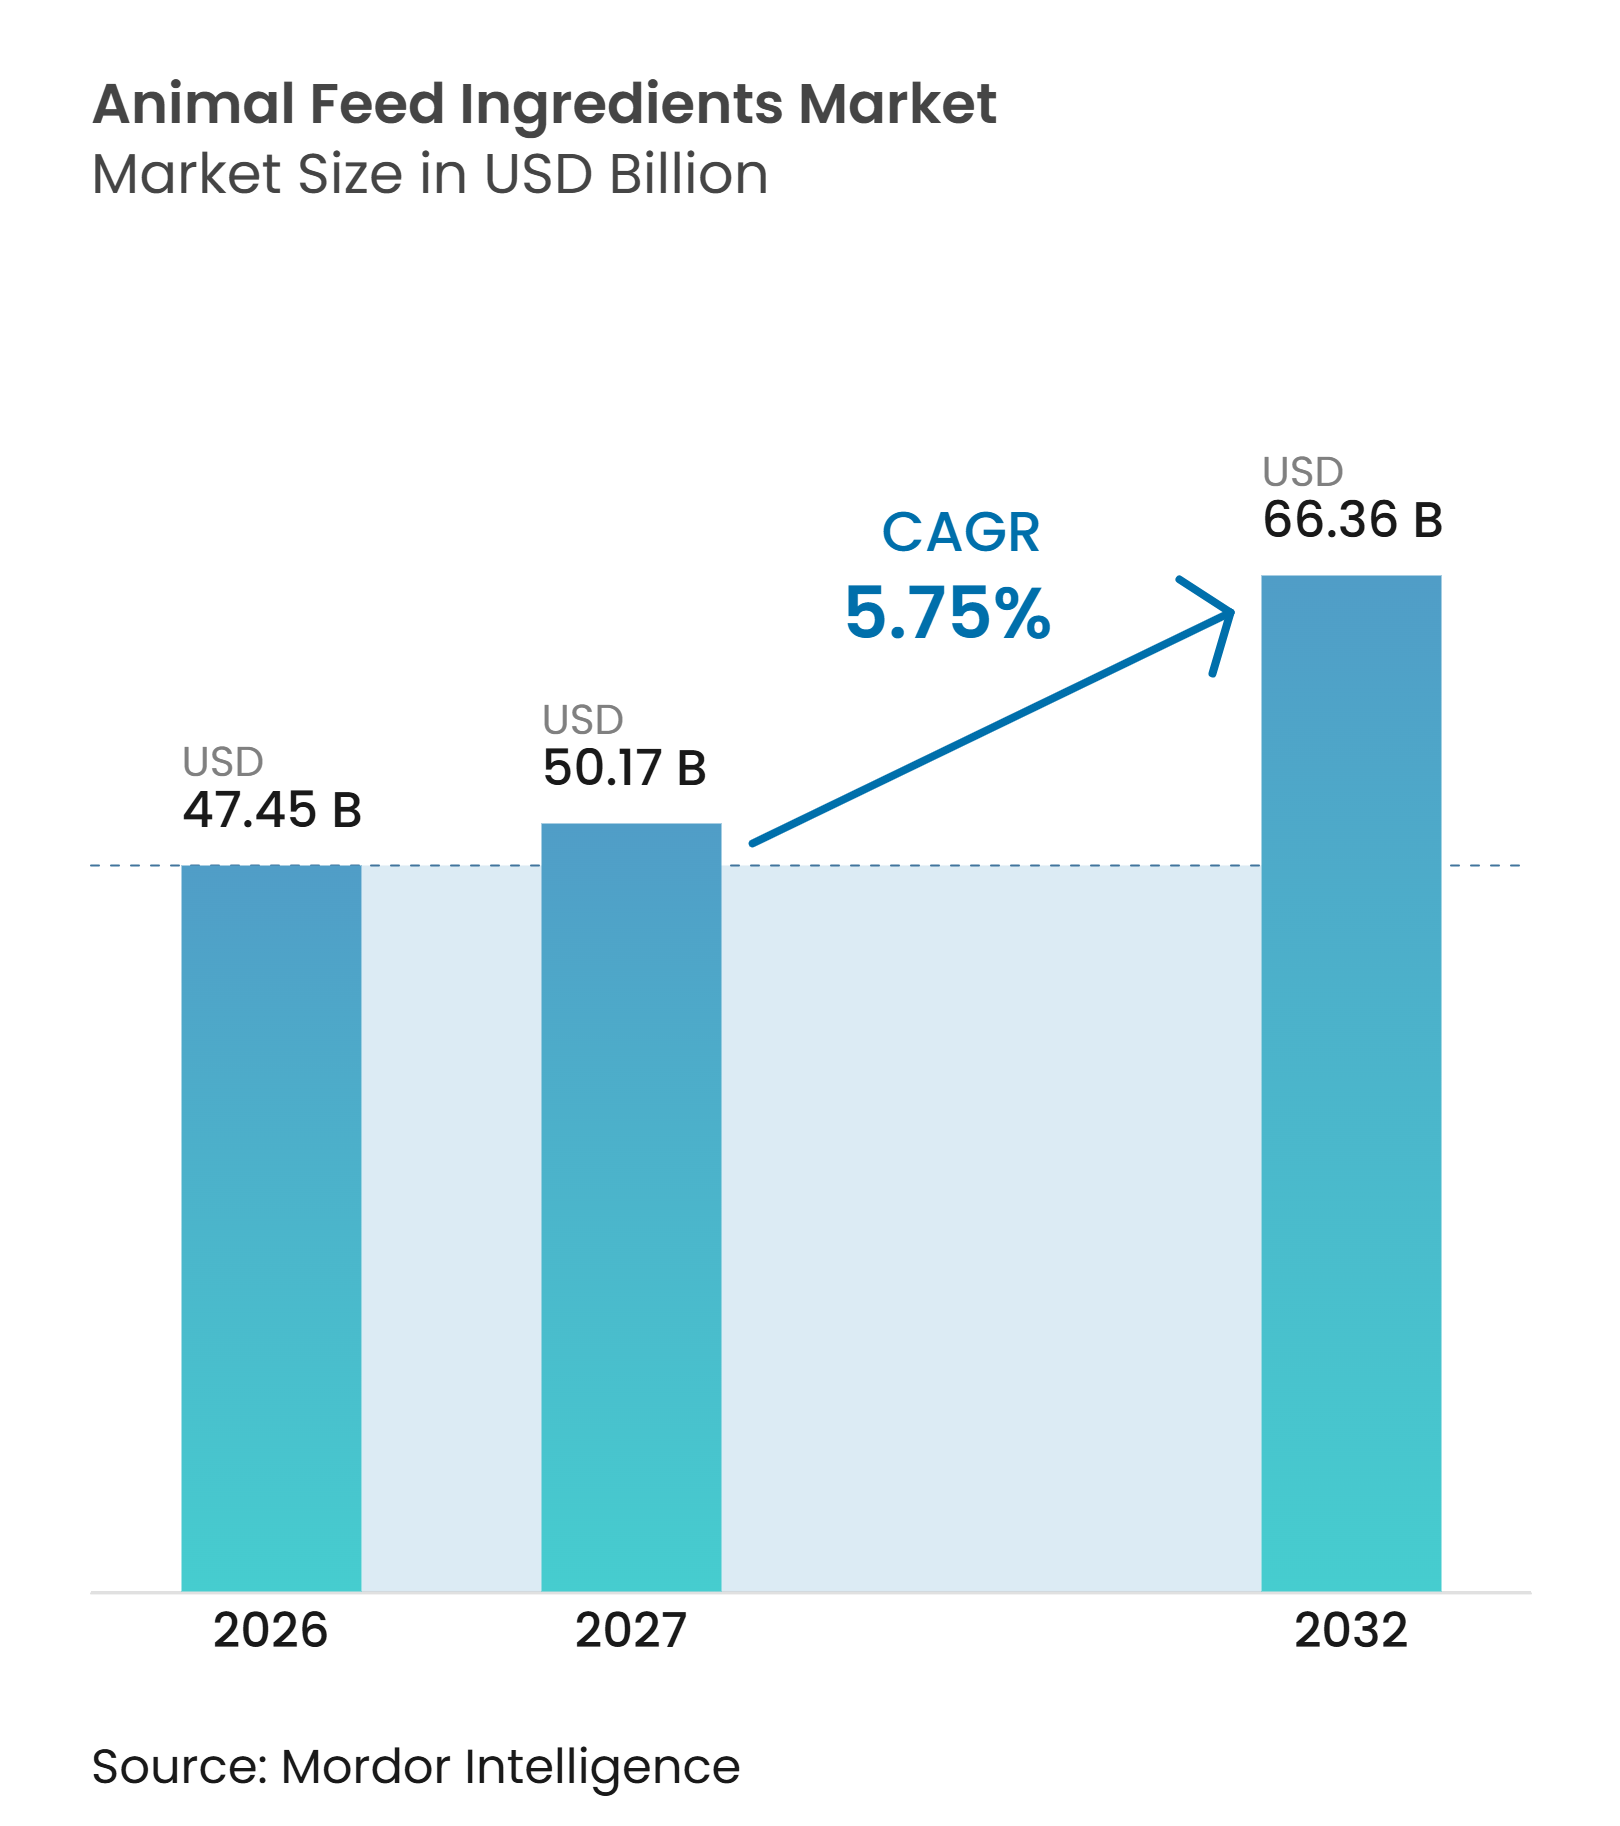
動物飼料成分市場規模は2026年に47.45 ビリオン 米ドルと評価され、2027年の50.17 ビリオン 米ドルから2032年には66.36 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.75%で成長する見込みです。市場は、商業的な畜産生産へのシフト、配合飼料使用の増加、および栄養最適化された動物飼料への需要拡大によって支えられています。配合飼料の採用拡大は、異なる家畜種および生産システムに合わせたアミノ酸、ビタミン、ミネラル、酵素、その他の機能性成分への需要を支えています。抗生物質成長促進剤に対する規制も、動物栄養における生菌剤、有機酸、植物性成分、および酵素の使用を増加させています。穀物および油糧種子価格の変動と飼料転換効率改善への圧力が、栄養利用率と生産効率を高める成分への需要を押し上げています。市場の断片的な性質は、地域メーカー、専門的な配合プロバイダー、および地域の畜産・養殖生産条件に合わせた製品と技術サポートを提供するサプライヤーに機会をもたらしています。
レポートの主要ポイント
- 原料タイプ別では、アミノ酸が2026年の飼料原料市場シェアの32.0%を占め、プロバイオティクスおよびプレバイオティクスは2027年から2032年にかけてCAGR 7.7%で成長すると予測されている。
- 供給源別では、植物由来原料が2026年の飼料原料市場規模の50.0%を占め、微生物・発酵由来原料は2027年から2032年にかけてCAGR 7.8%で成長すると予測されている。
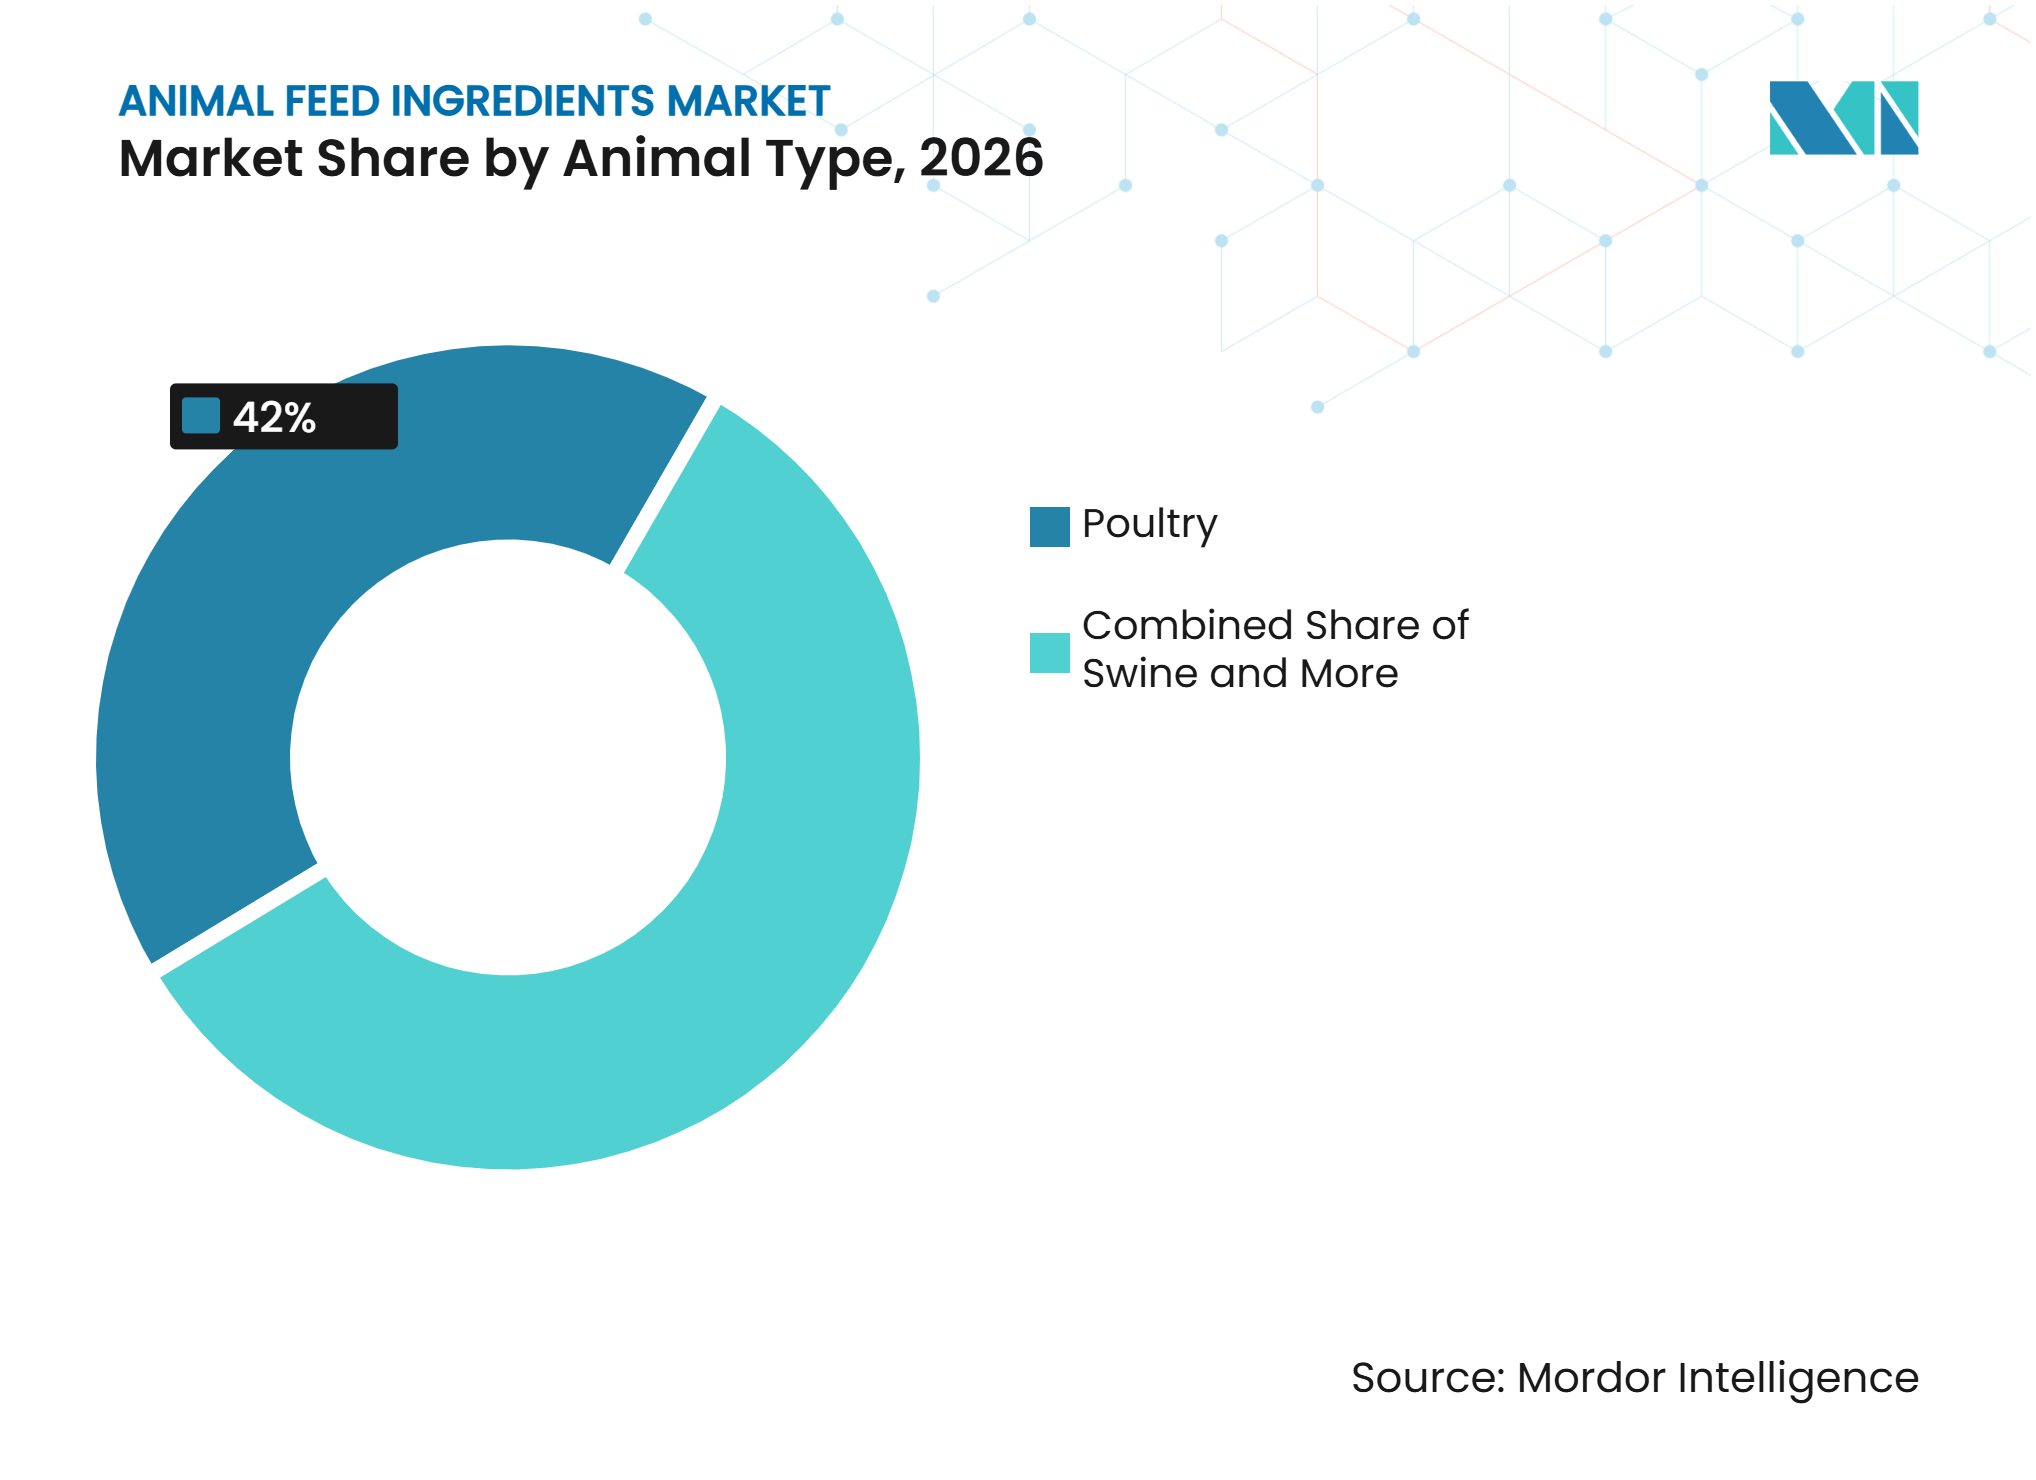
- 動物タイプ別では、家禽が2026年の市場シェアの42.0%を占め、水産養殖は2027年から2032年にかけてCAGR 6.8%で成長すると予測されている。
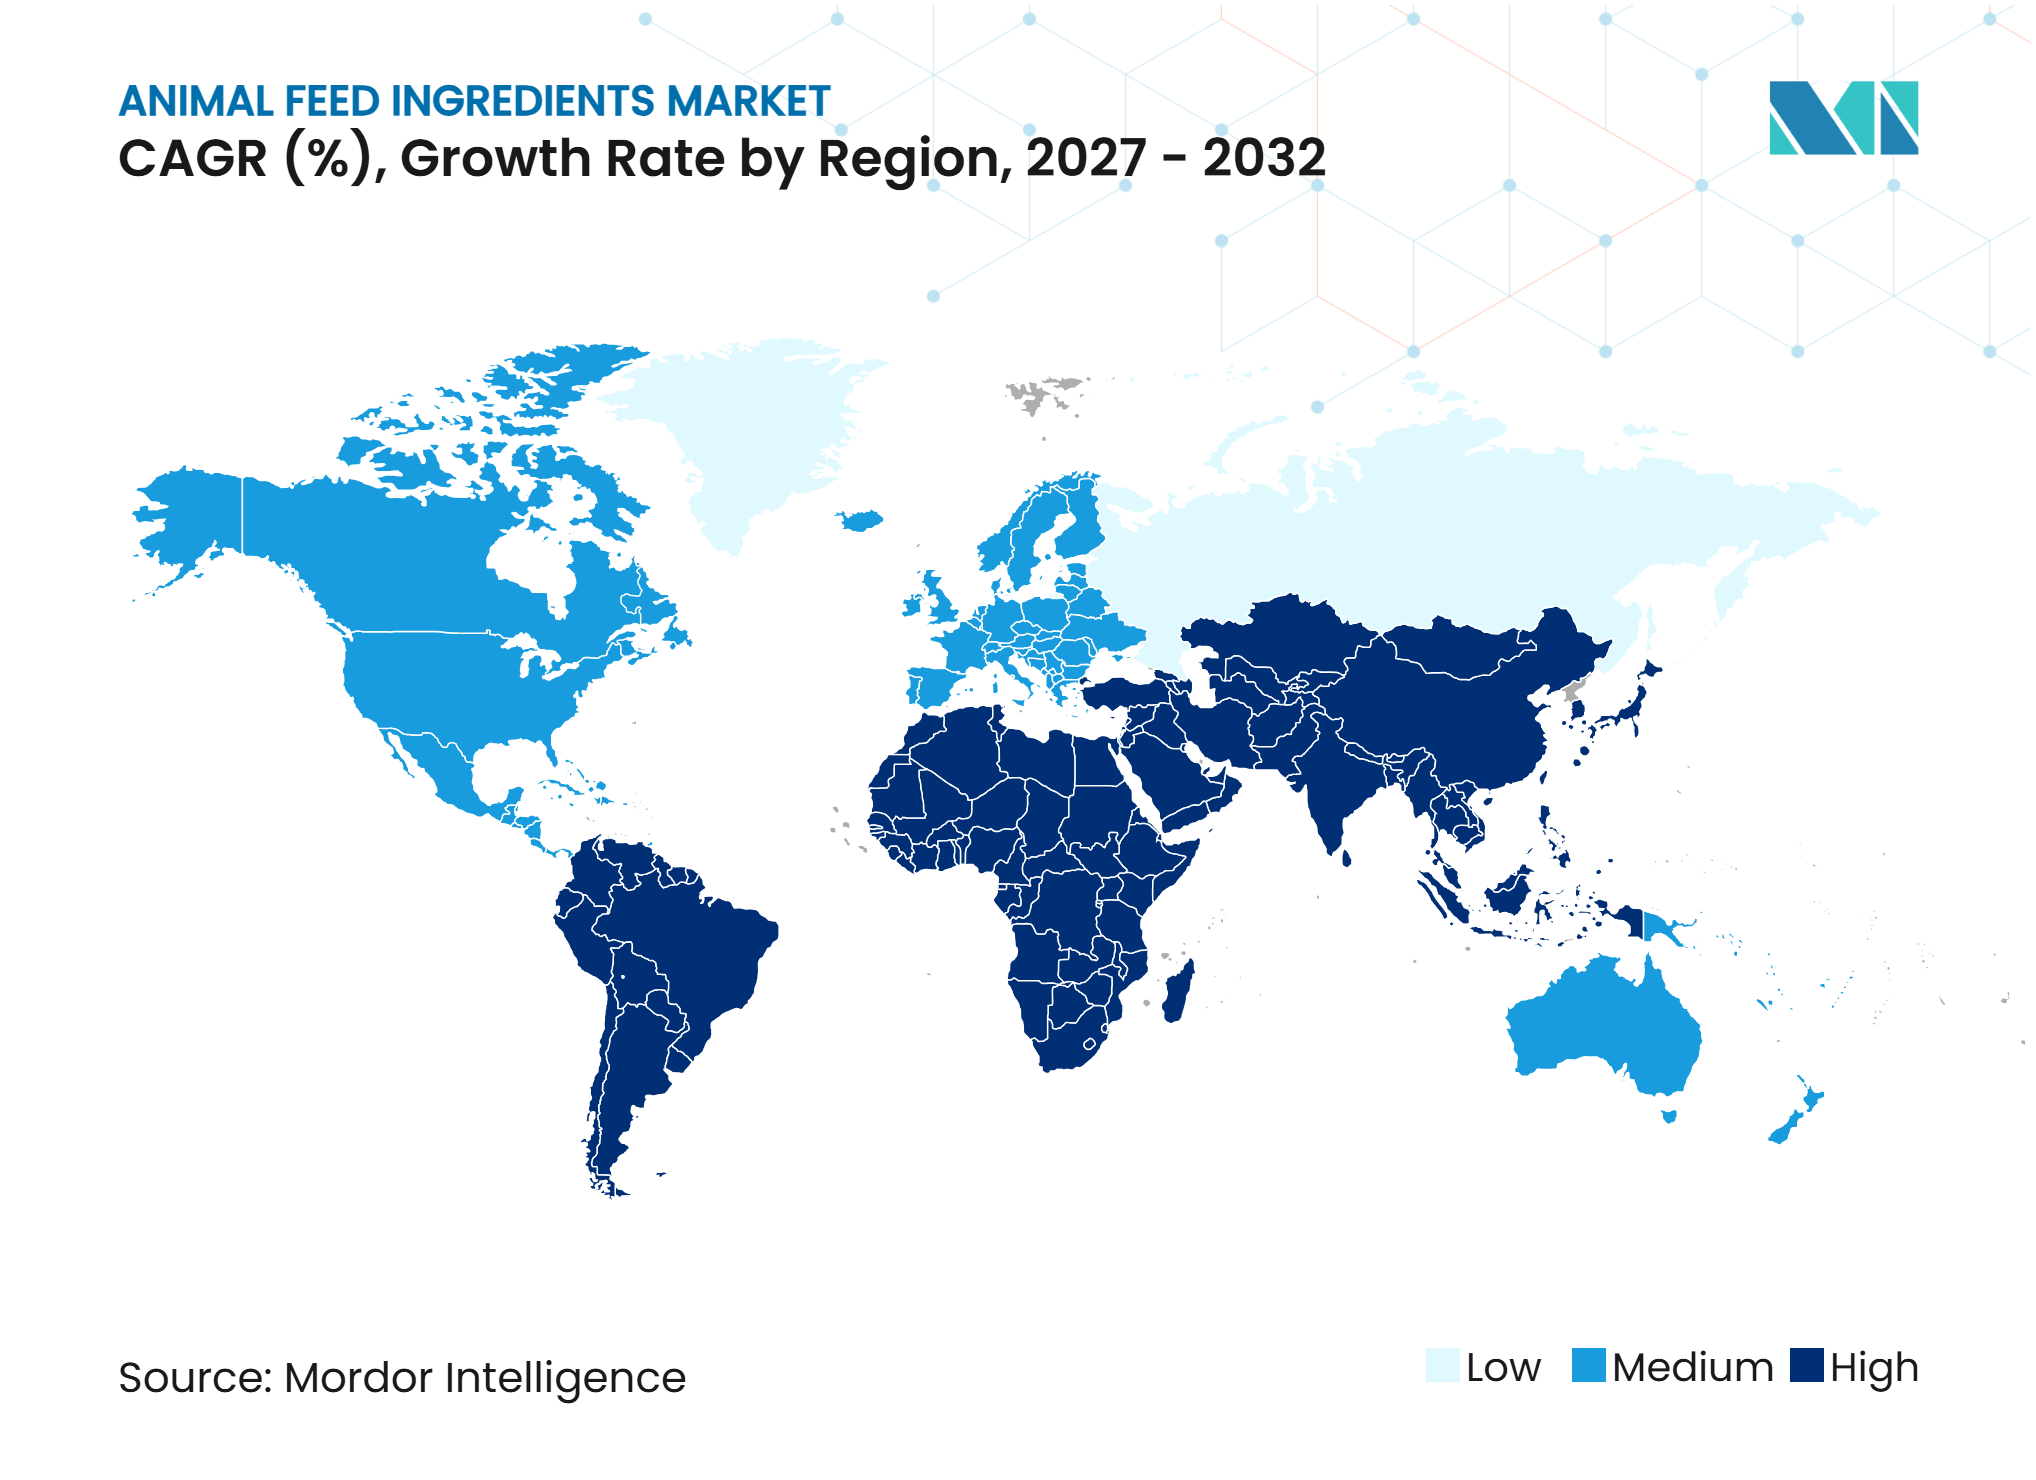
- 地域別では、アジア太平洋地域が2026年の市場シェアの36.0%を占め、アフリカは2027年から2032年にけてCAGR 7.2%で成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 動物性タンパク質消費の増加 | +1.5% | グローバル | 長期(4年以上) |
| 商業的畜産および養殖の集約化 | +1.2% | アジア太平洋地域が中心、南米への波及 | 中期(2〜4年) |
| 飼料転換および栄養利用率の最適化 | +1.0% | グローバル | 中期(2〜4年) |
| 抗生物質成長促進剤に対する規制 | +0.9% | 北米および欧州連合、アジア太平洋地域への波及 | 長期(4年以上) |
| 自動化されたマイクロ成分投与と精密栄養 | +0.5% | 北米およびヨーロッパ | 長期(4年以上) |
| 追跡可能なサステナビリティとメタン削減配合 | +0.4% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
動物性タンパク質消費の増加
家禽、豚肉、乳製品、卵、および養殖水産物に対する需要の高まりが、飼料原料市場の成長を支えている。都市化と所得の上昇により、特に中低所得国において、畜産物および水産物の消費へと食生活が移行しつつある。経済協力開発機構(OECD)および国際連合食糧農業機関(FAO)の「OECD-FAO農業アウトルック2025-2034」によると、低中所得国における畜産物および水産物の1人当たり1日摂取量は2034年までに約25%増加すると予測されており、これらの国々における家畜頭数は10%、動物性食品の生産量は43.6%拡大すると見込まれている[1]。 こうした畜産生産の集約化により、生産者がより商業化・管理された給餌システムへ移行するにつれ、見通し期間中に世界の飼料消費量が15%増加すると予測されており、生産段階ごとにアミノ酸、ビタミン、ミネラル、酵素、その他の機能性原料を組み込んだバランスの取れた配合への需要が高まっている。高付加価値かつ栄養最適化された飼料配合へのこうした移行は、動物性タンパク質消費の増加とともに飼料原料市場の成長を支えている。
商業的畜産および養殖の集約化
規模が大きく専門化された畜産・水産養殖事業者は、飼料転換率、動物の健康、および生産の安定性を向上させるために、配合飼料および機能性原料への依存度を高めている。これにより、飼料原料市場における、種特有の栄養要件および地域の原料条件に合わせたプレミックス、酵素、アミノ酸、および脂質原料への需要が支えられている。経済協力開発機構(OECD)および国際連合食糧農業機関(FAO)の「OECD-FAO農業アウトルック2025-2034」によると、水産養殖飼料における油糧種子ミールの使用量は37%増加し、2034年までに1,100万メトリックトンに達すると予測されており、水産養殖生産の拡大に伴う代替飼料原料の利用拡大が反映されている。より精密に配合され栄養バランスの取れた飼料へのこうした移行は、商業的な畜産・水産養殖事業全体にわたる専門原料への需要を支えている。
抗生物質成長促進剤に対する規制
抗生物質成長促進剤に対する規制が、主要な畜産生産地域における飼料配合を再編しつつある。米国食品医薬品局(FDA)は、動物飼料および飲料水に使用される医学的に重要な抗菌薬を、産業向けガイダンス第213号に基づく獣医師の監督下に移行させ、その使用に対する規制管理を強化した[2]。これを受けて、生産者はより広範な動物衛生・栄養プログラムの一環として、プロバイオティクス、有機酸、酵素、フィトジェニクスなどの代替品を採用している。2025年に『Frontiers in Veterinary Science』に掲載された科学的レビューでは、抗生物質代替品は複数のメカニズムを通じて機能し、直接的な一対一の代替としてではなく、組み合わせて使用されることが多いことが明らかにされた。この移行により、専門的な飼料原料への需要が高まる一方、サプライヤーには有効性データ、配合の専門知識、規制文、および現場レベルの応用支援の提供が求められており、コンプライアンス主導および栄養需要の両面から飼料原料市場に恩恵をもたらしている。
飼料転換および栄養利用率の最適化
飼料コストにより、飼料転換効率と栄養素利用率が畜産・水産養殖生産者にとって中心的な課題となっており、酵素、合成アミノ酸、および精密プレミックスの使用を通じて栄養素利用率を向上させ、生産性能を損なう可能性のある栄養変動を低減することが求められている。酵素、プロバイオティクス、有機酸、フィトジェニクスを含む非抗生物質飼料添加物も、生産性能と動物の健康を支えるために動物の飼料に組み込まれるケースが増えている。Evonik Industries AGのメチオニン生産への継続的な投資は、商業的な飼料配合における安定したアミノ酸供給の重要性を示している。2025年3月、同社はシンガポールおよびアラバマ州モービルのメチオニン製造施設に過去3年間で2億ユーロ(2億2,458万米ドル)超を投資したと報告した[3]。これらの投資は、生産効率、安定した原料品質、および最適化された栄養配合への関心の高まりを示しており、飼料原料市場における専門原料への需要を支えている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| トウモロコシ、大豆、油糧種子コストの変動性 | -1.0% | グローバル | 短期(2年以内) |
| 規制の複雑さと製品登録の遅延 | -0.6% | ヨーロッパおよびアジア太平洋地域が中心 | 中期(2〜4年) |
| 生物学的成分における菌株・バッチ・生物学的利用能の変動性 | -0.4% | グローバル | 中期(2〜4年) |
| 主要微量栄養素の上流供給の集中への依存 | -0.5% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トウモロコシ、大豆、油糧種子コストの変動性
トウモロコシ、大豆ミール、および油糧種子価格の変動は、飼料生産コストを増加させ、飼料メーカーに不確実性をもたらし、成分の購買決定に影響を与える可能性があります。経済協力開発機構(OECD)と国際連合食糧農業機関(FAO)の農業アウトルック2025〜2034では、植物油価格は見通し期間中にタンパク質ミール価格よりも強い上昇圧力に直面する可能性があり、油糧種子製品全体の需給ダイナミクスの違いを反映していると指摘されています。エネルギーおよびタンパク質飼料コストの上昇は、配合業者がより低コストの原料を優先し、全体的な飼料費を管理するために成分の配合率を調整するよう促す可能性があります。これにより、特にそのパフォーマンス上の利点が飼料予算に即座に反映されない場合、特殊添加物への支出が制約される可能性があります。主要コモディティ価格の継続的な変動は、飼料配合および調達全体に不確実性をもたらし、動物飼料成分市場内の高付加価値成分への需要成長を潜在的に制限する可能性があります。
主要微量栄養素の上流供給の集中への依存
飼料グレードの必須アミノ酸、ビタミン、およびその前駆体の供給は、限られた数の製造拠点に集中しており、飼料原料市場のサプライチェーン混乱に対するエクスポージャーを高めている。2025年に飼料教育研究所(IFEEDER)が実施した評価では、米国の家畜飼料生産が主要なアミノ酸およびビタミンの地理的に集中した供給源に依存していることが指摘された。これらの微量栄養素および前駆体は、栄養バランスに影響を与えることなく飼料配合から除外することが困難である。その結果、貿易制限、物流のボトルネック、または計画外の生産停止が原料の入手可能性を混乱させ、飼料メーカーに代替サプライヤーの認定または製品の再配合を強いる可能性がある。こうした供給の不確実性は、調達リスクと価格変動を高め、購買意欲を低下させ、飼料原料市場全体にわたる安定した需要成長を制約する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料タイプ別:
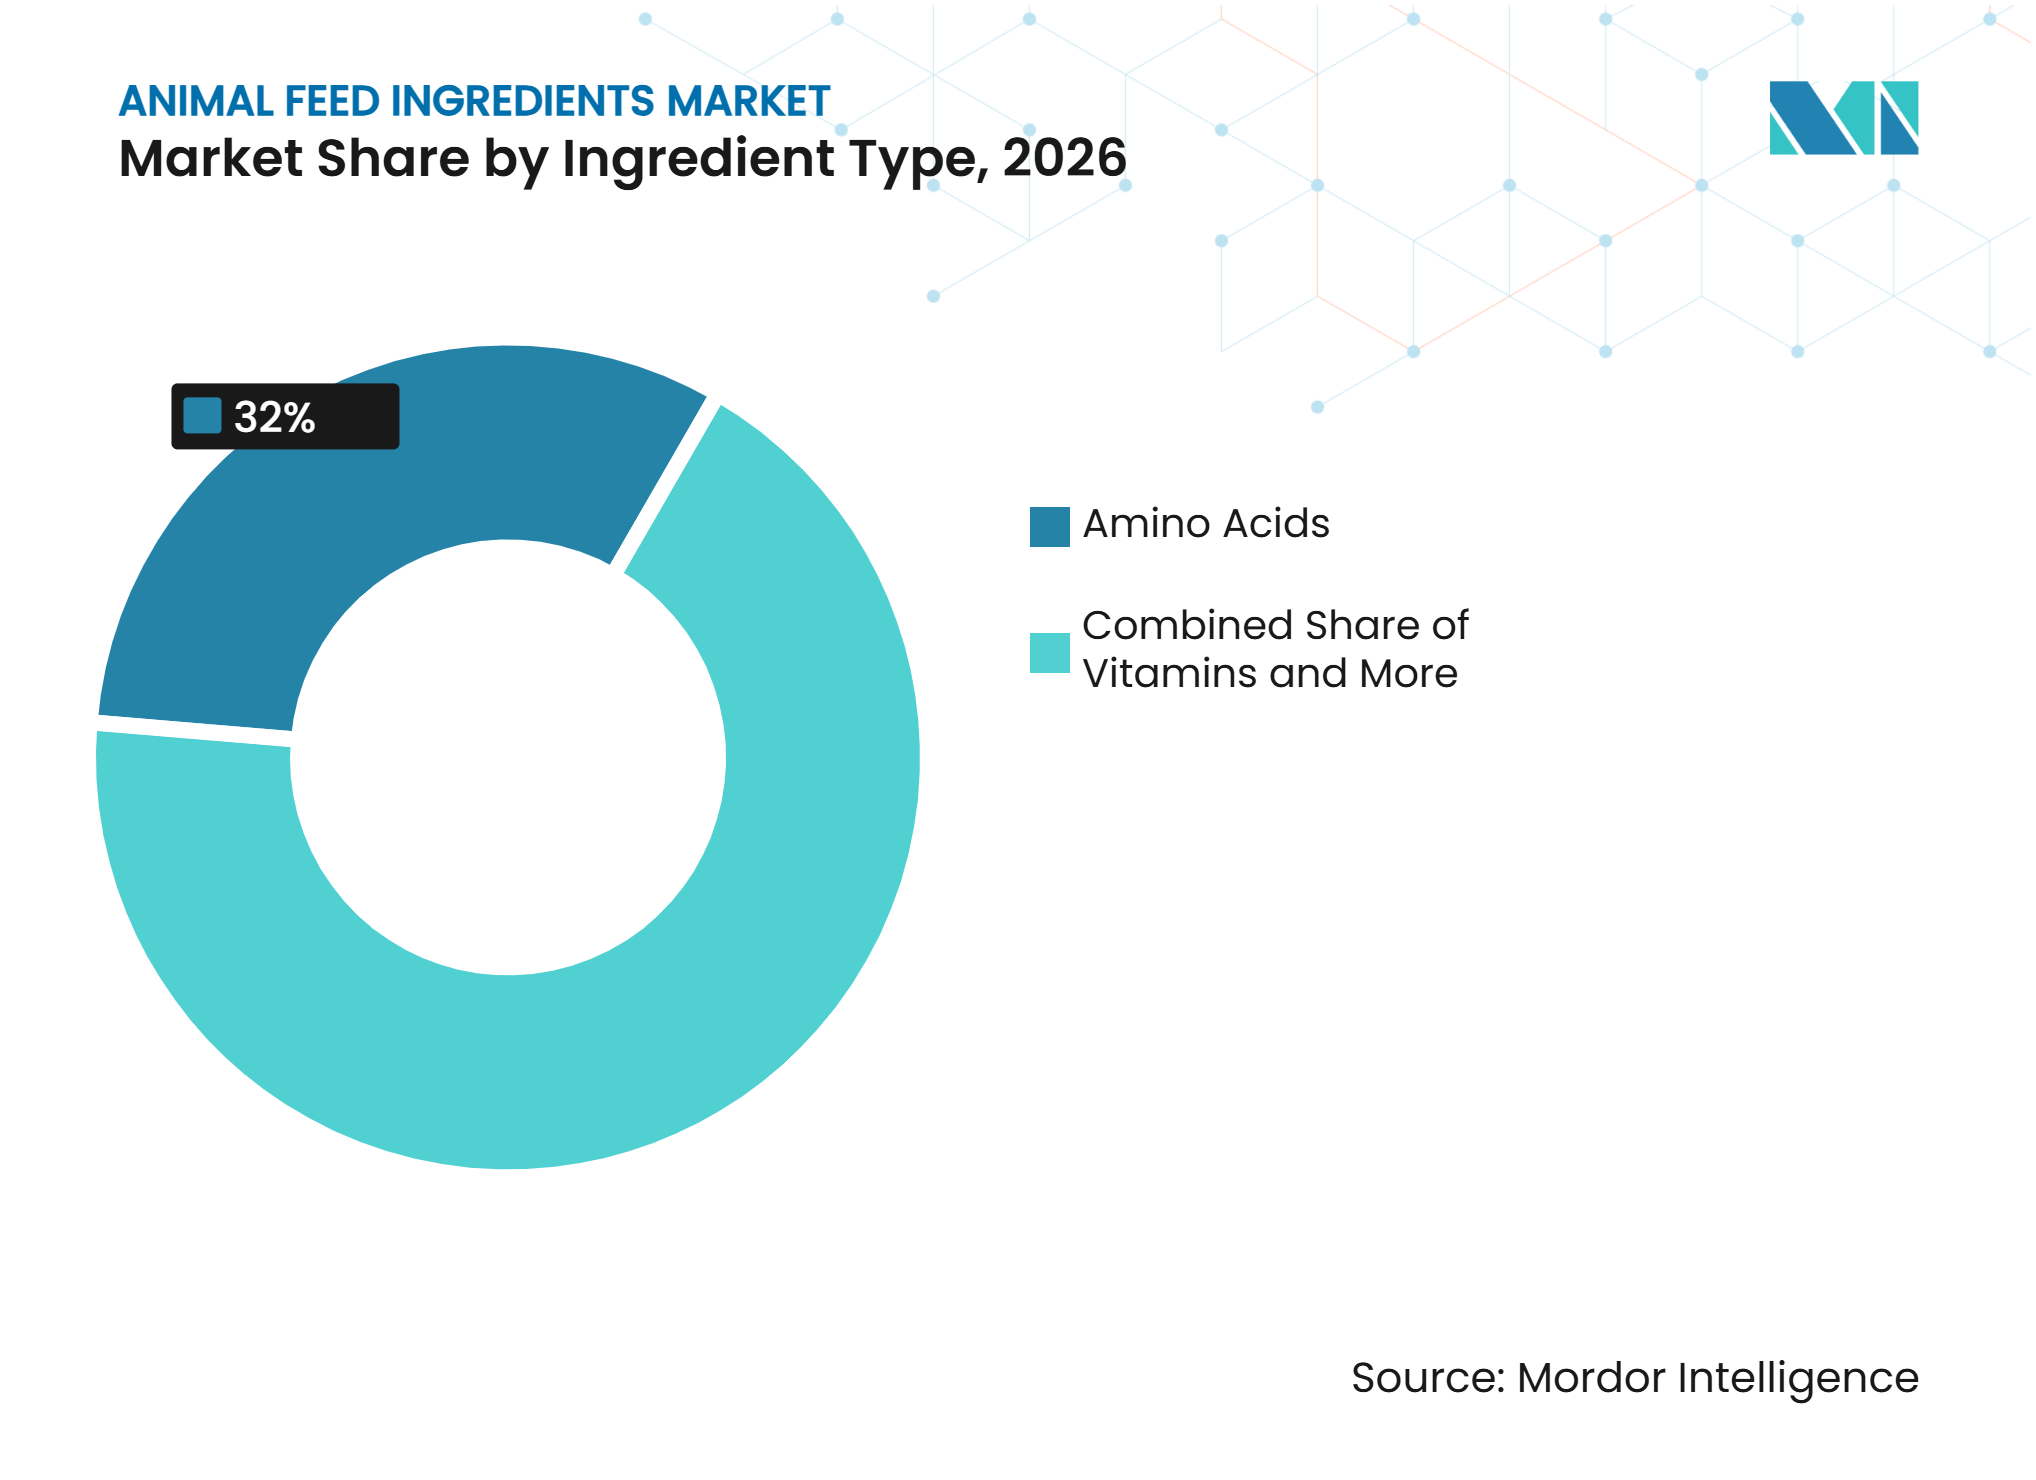
アミノ酸が基盤を担い、生物学的製剤が加速アミノ酸は2026年に32.0%のシェアを占め、原料タイプ別で最大のカテゴリーとなった。家禽、豚、水産養殖、および反芻動物の飼料における使用は、タンパク質合成および飼料転換管理における役割を反映しており、特に配合担当者が粗タンパク質レベルを不必要に引き上げることなく栄養要件を満たそうとする場合に重要である。生産者は、利用可能な原料、生産目標、および穀物系原料の栄養的限界に合わせて飼料を調整するために、リジン、スレオニン、メチオニン、ビタミン、ミネラル、および酵素を使用している。耐熱性カプセル化により、フィターゼおよびキシラナーゼは高温ペレット化にも適したものとなっている。飼料原料市場は、これらの原料の機能が複数の畜産システムおよび飼料形態にわたって適用されるため、これらの原料に対する幅広い需要を維持している。
プバイオティクスおよびプレバイオティクスは、2027年から2032年にかけてCAGR 7.7%で成長すると予測されており、全原料タイプの中で最も高い成長率となっている。その採用は、抗生物質削減型生産システムおよび腸内健康、免疫、飼料性能への関心の高まりと関連している。科学的根拠は、生物学的製剤を酸、酵素、またはフィトジェニクス原料と組み合わせたプログラムを支持している。フィトジェニクス、マイコトキシン結合剤、酸性化剤、抗酸化剤、リン酸塩、カロテノイド、フレーバー、および非タンパク質窒素は、特定の配合および種の要件に対応している。発酵由来のL-トリプトファンおよびL-バリンは、アミノ酸カテゴリー内の高付加価値オプションを代表している。飼料原料市場は、大量の栄養原料と、特殊な生物学的または機能的役割を持つ小規模カテゴリーの両方によって支えられている。


注記: 個別セグメントのシェアはレポート購入後に入手可能
供給源別:
植物性原料が主導し、発酵プラットフォームが拡大植物由来原料は2026年に市場シェアの50.0%を占め、大豆ミール、トウモロコシ副産物、菜種ミール、および小麦ミドリングスによって支えられている。確立されたサプライチェーンと競争力のあるコストにより、これらは飼料配合の基盤となっているが、入手可能性は天候、貿易、および食品・燃料需要との競合に左右されやすい。動物由来原料は一部の水産養殖スターター飼料において引き続き重要であり、水産加工副産物は追加の栄養素供給源となり得る。供給源の選択は、コスト、栄養プロファイル、トレーサビリティ、地域での入手可能性、および目標飼料への適合性に依存する。飼料原料市場は、多くの商業的飼料プログラムの栄養基盤として植物性原料に引き続き依存している。
微生物・発酵由来原料は、2027年から2032年にかけてCAGR 7.8%で成長すると予測されている。精密発酵により、一貫した組成と明確な機能特性を持つアミノ酸、ビタミン、酵素、および生理活性ペプチドを生産することができ、製品の一貫性が重要な用途での応用を支えている。飼料配合担当者がタンパク質および脂質供給源の多様化を求める中、藻類由来および昆虫由来原料が追加の選択肢を提供している。欧州連合(EU)では、新規飼料原料は飼料安全性、承認、および公的管理に関する規制要件の対象となる。コスト競争力、承認スケジュール、生産規模、および栄養性能がその採用に影響を与える。サプライヤーは、新規原料供給源が商業的、栄養的、および規制上の要件を満たすことができることを実証する必要がある。
動物タイプ別:
家禽が主導し、水産養殖が配合ニーズを高める家禽は2026年に市場シェアの42.0%を占めた。明確な栄養要件と短い生産サイクルにより、飼料転換結果がインテグレーターおよび原料サプライヤーにとって可視化されやすく、飼料添加物およびプレミックスの体系的な使用を支えている。家禽飼料は、ブロイラー、採卵鶏、および種鶏の各生産において、アミノ酸、酵素、ビタミン、ミネラル、および腸内健康原料を組み込んでいる。豚、牛、およびその他の反芻動物も、ミネラル、ビタミン、緩衝剤、および生産性添加物を含む目標栄養プログラムを使用している。2025年にサスカチュワン大学が発表した政策ブリーフでは、3-ニトロオキシプロパノールが64カ国で承認されたメタン削減原料として特定された。各動物グループが異なる栄養的、健康的、および生産上のニーズを持つことから、飼料原料市場はこの多様性から恩恵を受けている。
水産養殖は、2027年から2032年にかけてCAGR 6.8%で成長すると予測されており、動物タイプの中で最も高い成長率となっている。フィッシュミールの配合量が減少し代替タンパク質が導入されるにつれ、水産養殖飼料にはより厳密な栄養管理が求められており、変化する原料の組み合わせにわたって栄養バランスを維持する必要性が生じている。生産者は、変動する農場条件下で飼料品質を維持するために、酵素、アミノ酸、および脂質の補給を活用している。国際連合食糧農業機関(FAO)は、責任ある飼料管理を持続可能な水産養殖開発の重要な要素として位置づけている。栄養の専門知識と技術サポートを組み合わせた飼料サプライヤーは、養殖水産物の生産が拡大するにつれてより有利な立場に置かれる可能性がある。原料の性能が飼料効率と農場の安定性の両方に影響を与えることから、飼料原料市場はこの移行において直接的な役割を担っている。


地域分析
アジア太平洋地域:規模が専門的な飼料使用を支える
アジア太平洋地域は2026年の飼料原料市場シェアの36.0%を占め、中国の統合された家禽・豚セクターおよびインドの成長する商業的畜産基盤によって支えられている。中国の大手インテグレーターは、飼料転換のわずかな改善が生産コストを削減できる場合に、特殊原料への投資を行っている。インドでは、家禽インテグレーターが特殊飼料原料の国内供給を上回るペースで拡大するにつれ、同様の動向が見られる。DSM-Firmenich AGは2025年8月、インドおよびアジア太平洋地域全体向けにマイコトキシンリスク管理とプレミックス生産を組み合わせた初の飼料添加物工場をハイデラバード州ジャドチェルラに開設した。ベトナム、インドネシア、バングラデシュも、エビおよびナマズ養殖の拡大に伴い需要を支えている。モンスーン条件、熱ストレス、およびマイコトキシンへの暴露が、地域の生産条件に対応した飼料ソリューションの必要性を高めている。
アフリカ:商業的家禽が飼料需要を拡大
アフリカは2027年から2032年にかけてCAGR 7.2%で成長すると予測されており、全地理的セグメントの中で最も速い成長率となっています。人口増加と家禽バリューチェーンの正式化が、エジプト、ナイジェリア、南アフリカ、ケニア、およびエチオピアにおける配合飼料の使用拡大を促進しています。裏庭生産から商業農業への移行が、ビタミン、アミノ酸、およびマイコトキシン結合剤への需要を増加させています。温暖で湿度の高い保管条件が飼料材料におけるマイコトキシン汚染のリスクを高め、基本的な飼料プログラムではあまり一般的でない結合剤および抗真菌ソリューションへの需要を支えています。
北米、欧州、南米:異なる需要パターンをたどる
北米は輸入された特殊微量栄養素に大きく依存しており、2025年に米国の家畜が消費する飼料グレードのアミノ酸の70%以上が中国から調達されています。2026年2月、Archer Daniels Midland CompanyとAlltech, Inc.はAkralos Animal Nutritionを合弁事業として立ち上げ、米国およびカナダ全体で40以上飼料工場を運営しています。ヨーロッパは厳格な飼料規制を維持しており、欧州食品安全機関(EFSA)のレビューが飼料添加物の主張を支持するために必要な証拠を決定しています。南米は、家禽および豚の輸出向け配合飼料生産を支える強力な大豆およびトウモロコシ基盤から恩恵を受けています。中東は、国内タンパク質供給を強化するために家禽、乳製品、および養殖システムへの投資を行っています。
競合環境
市場集中度
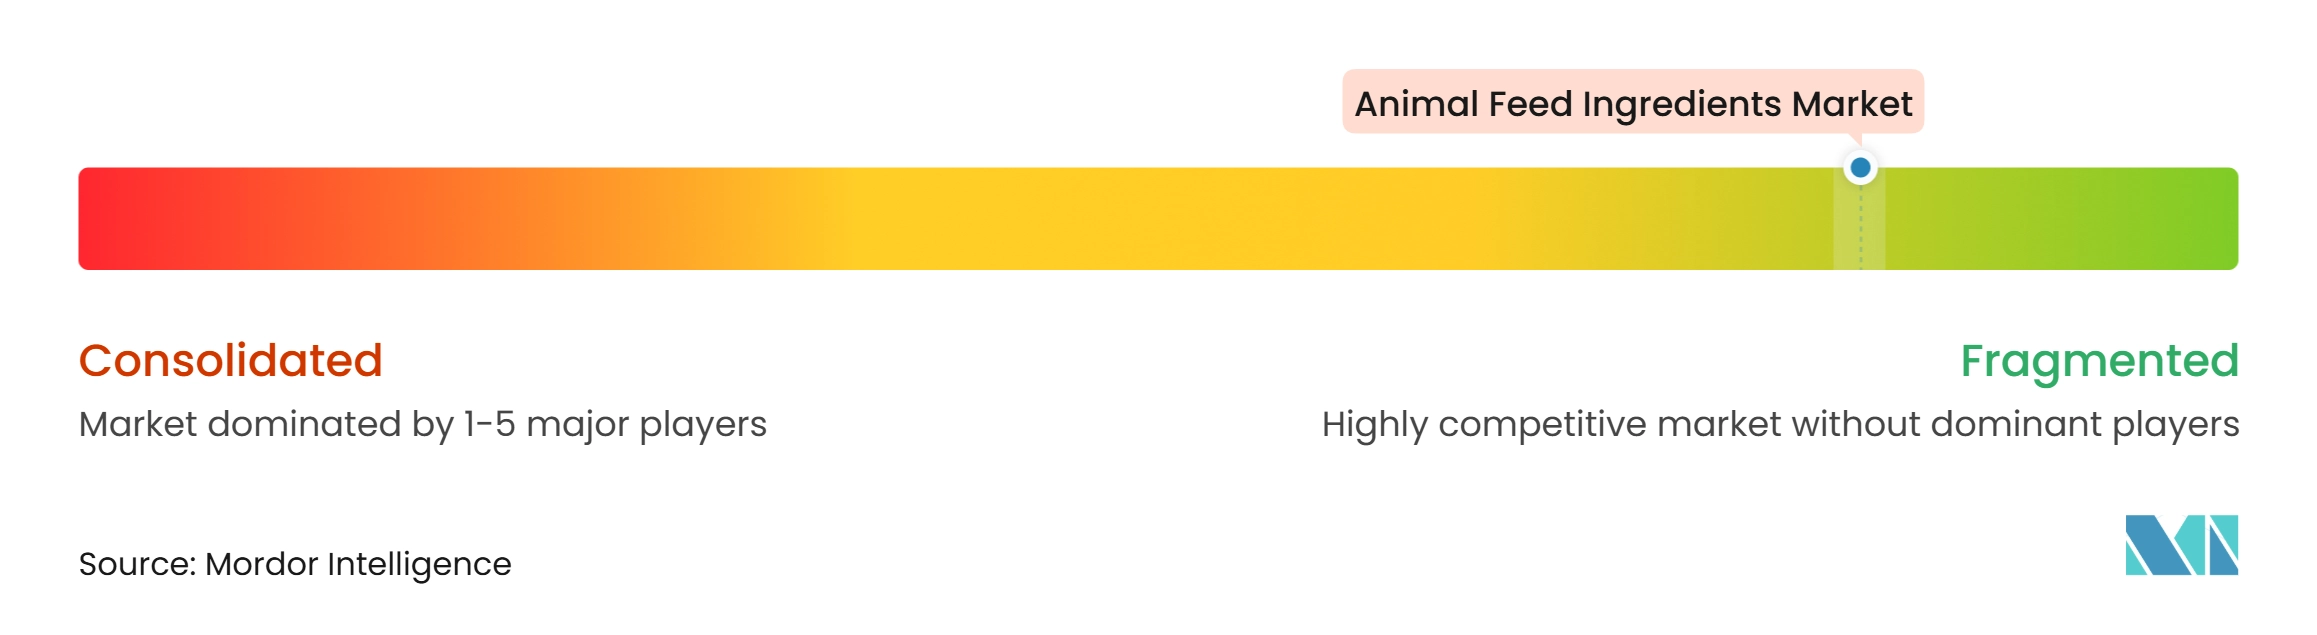
動物飼料成分市場は2026年に断片化しており、Cargill, Incorporated、Archer Daniels Midland Company、COFCO Corporation、Bunge Global SA、およびLouis Dreyfus Company B.V.が主要プレイヤーとして特定されています。これらの競争上の地位は、大規模な調達能力、農業原料へのアクセス、統合された加工事業、および確立されたグローバルな物流・流通ネットワークによって支えられています。企業は、成分の入手可能性、コスト競争力、供給の信頼性、加工能力、および複数の地理的市場にわたる飼料メーカーへのサービス提供能力を通じて競争しています。これらの能力は、コモディティベースの飼料成分にわたるポートフォリオ開発を支援しながら、原料の入手可能性と顧客の配合要件の変化に対応することを可能にしています。
特殊成分サプライヤーも、アミノ酸、ビタミン、酵素、プレミックス、およびその他の機能性飼料成分などの差別化された製品を通じて競争に貢献しています。これらの企業は、配合の専門知識、製品の有効性、規制文書、および飼料メーカーが商業的給餌プログラムに特殊成分を組み込むのを支援する技術サポートを通じて競争しています。精密栄養とデータ駆動型給餌システムの採用拡大により、成分供給とともに技術的能力と顧客サポートの重要性がさらに高まっています。
地域生産能力の拡大、地域流通ネットワークの強化、および飼料転換と栄養利用率を改善する特殊成分の開発において機会が残っています。企業は、信頼性の高い成分供給と技術サービスおよび配合の専門知識を組み合わせることで市場ポジションを強化できます。大規模な統合サプライヤーは投資とパートナーシップを通じて製品ポートフォリオと地理的プレゼンスを拡大できる一方、専門企業は差別化された配合、標的アプリケーション、および地域飼料メーカーとの緊密な関係を通じて競争できます。
動物飼料成分産業のリーダー
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
COFCO Corporation
-
Bunge Global SA
-
Louis Dreyfus Company B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
飼料原料市場 このレポートでカバーされる企業
- Cargill, Incorporated
- Archer Daniels Midland Company
- COFCO Corporation
- Bunge Global SA
- Louis Dreyfus Company B.V.
- Wilmar International Limited
- Ajinomoto Co., Inc.
- Evonik Industries AG
- DSM-Firmenich AG
- BASF SE
- Nutreco N.V. (SHV Holdings N.V.)
- Alltech, Inc.
- Kemin Industries, Inc.
- Novus International, Inc.
- Adisseo France SAS
- Phibro Animal Health Corporation
- Lallemand Inc.
最近の産業開発事情 飼料原料市場
- 2026年6月:Archer Daniels Midland Companyは、ブラジルのパラナ州アプカラナに新たなプレミックスおよび飼料添加物製造施設を開設した。7,500平方メートルの施設は年間4万メトリックトンの設備能力を有し、ブラジル市場向けのカスタマイズされたプレミックス配合を支援するために自動化およびトレーサビリティシステムを採用している。
- 2026年2月:Archer Daniels Midland CompanyとAlltech, Inc.は、北米の動物飼料事業を統合してAkralos Animal Nutritionを設立した。合弁会社は米国およびカナダ全体の飼料製造事業を統合し、畜産および動物栄養市場における両社のプレゼンスを強化している。
- 2025年3月:Evonik Industries AGは、ベルギーのアントワープおよびドイツのヴェッセリングの施設を含む欧州メチオニン生産ネットワークの技術的アップグレードを発表した。この投資はプロセス制御の改善と排出量の削減に重点を置き、メチオニン供給ネットワークの効率性と信頼性を支えている。
世界の動物飼料成分市場レポートの範囲
飼料原料とは、必須栄養素を供給し、飼料品質を向上させ、動物の健康を支援し、成長および生産性能を高めるために動物の飼料に組み込まれる原材料および機能性添加物である。アミノ酸、ビタミン、ミネラル、酵素、プロバイオティクスおよびプレバイオティクス、酸性化剤、抗酸化剤、その他の栄養的または機能的成分など、畜産および水産養殖飼料に使用される原料が含まれる。ペットフードのみに使用される原料は本市場の対象範囲から除外される。飼料原料市場は、原料タイプ別(アミノ酸、ビタミン、ミネラル、酵素、プロバイオティクスおよびプレバイオティクス、リン酸塩、酸性化剤および保存料、抗酸化剤、フィトジェニクス、マイコトキシン結合剤および解毒剤、カロテノイド、フレーバーおよび甘味料、非タンパク質窒素、その他の飼料原料)、供給源別(植物由来、動物由来、微生・発酵由来、化学・合成由来、藻類由来、昆虫由来)、動物タイプ別(家禽、豚、牛およびその他の反芻動物、水産養殖、その他の家畜)、地域別(北米、南米、欧州、アジア太平洋、アフリカ、中東)にセグメント化されている。市場予測は金額(米ドル)および数量(メトリックトン)で提供される。
セグメンテーション概要
| アミノ酸 |
| ビタミン |
| ミネラル |
| 酵素 |
| プロバイオティクスおよびプレバイオティクス |
| リン酸塩 |
| 酸性化剤および保存料 |
| 抗酸化剤 |
| 植物性成分 |
| マイコトキシン結合剤および解毒剤 |
| カロテノイド |
| フレーバーおよび甘味料 |
| 非タンパク質窒素 |
| その他の飼料成分 |
| 植物由来 |
| 動物由来 |
| 微生物・発酵由来 |
| 化学・合成 |
| 藻類由来 |
| 昆虫由来 |
| 家禽 |
| 豚 |
| 牛およびその他の反芻動物 |
| 養殖 |
| その他の家畜 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他の地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他の地域 | |
| ヨーロッパ | ドイツ |
| フラン | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパのその他の地域 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ベトナム | |
| アジア太平洋のその他の地域 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東のその他の地域 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカのその他の地域 |
| 成分タイプ別 | アミノ酸 | |
| ビタミン | ||
| ミネラル | ||
| 酵素 | ||
| プロバイオティクスおよびプレバイオティクス | ||
| リン酸塩 | ||
| 酸性化剤および保存料 | ||
| 抗酸化剤 | ||
| 植物性成分 | ||
| マイコトキシン結合剤および解毒剤 | ||
| カロテノイド | ||
| フレーバーおよび甘味料 | ||
| 非タンパク質窒素 | ||
| その他の飼料成分 | ||
| 原料源別 | 植物由来 | |
| 動物由来 | ||
| 微生物・発酵由来 | ||
| 化学・合成 | ||
| 藻類由来 | ||
| 昆虫由来 | ||
| 動物タイプ別 | 家禽 | |
| 豚 | ||
| 牛およびその他の反芻動物 | ||
| 養殖 | ||
| その他の家畜 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他の地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他の地域 | ||
| ヨーロッパ | ドイツ | |
| フラン | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパのその他の地域 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ベトナム | ||
| アジア太平洋のその他の地域 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東のその他の地域 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカのその他の地域 | ||
レポートで回答される主要な質問
動物飼料成分市場の規模はどのくらいですか?
飼料原料市場は2026年に47.45 ビリオン 米ドルと評価され、2027年の50.17 ビリオン 米ドルから2032年には66.36 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.75%で成長する見込みである。
動物飼料成分において最大のシェアを持つ成分カテゴリーはどれですか?
アミノ酸は2026年に市場シェアの32.0%を占めました。タンパク質合成および飼料バランス調整における役割により、多様な穀物由来原料に依存する飼料を含む家禽、豚、養殖、および反芻動物の給餌プログラム全体にわたって関連性を持っています。
飼料成分において最も速く成長すると予測される動物カテゴリーはどれですか?
養殖は2027年から2032年にかけてCAGR 6.8%で成長すると予測されています。これは、代替タンパク質源が使用され農場条件が変動する中で、養殖飼料がより専門的な栄養管理を必要とするためです。
抗生物質成長促進剤の規制が飼料配合にとって重要な理由は何ですか?
この規制により、より広範な動物の健康プログラムにおけるプロバイオティクス、有機酸、酵素、および植物性成分の使用が増加しています。サプライヤーはまた、農場レベルでの応用に向けた証拠、配合の知識、規制サポート、および実践的なガイダンスを提供する必要があります。