
Taille et part du marché des ingrédients pour aliments pour animaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 50.17 Milliards de dollars |
| Taille du Marché (2032) | 66.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.75 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des ingrédients pour aliments pour animaux par Mordor Intelligence
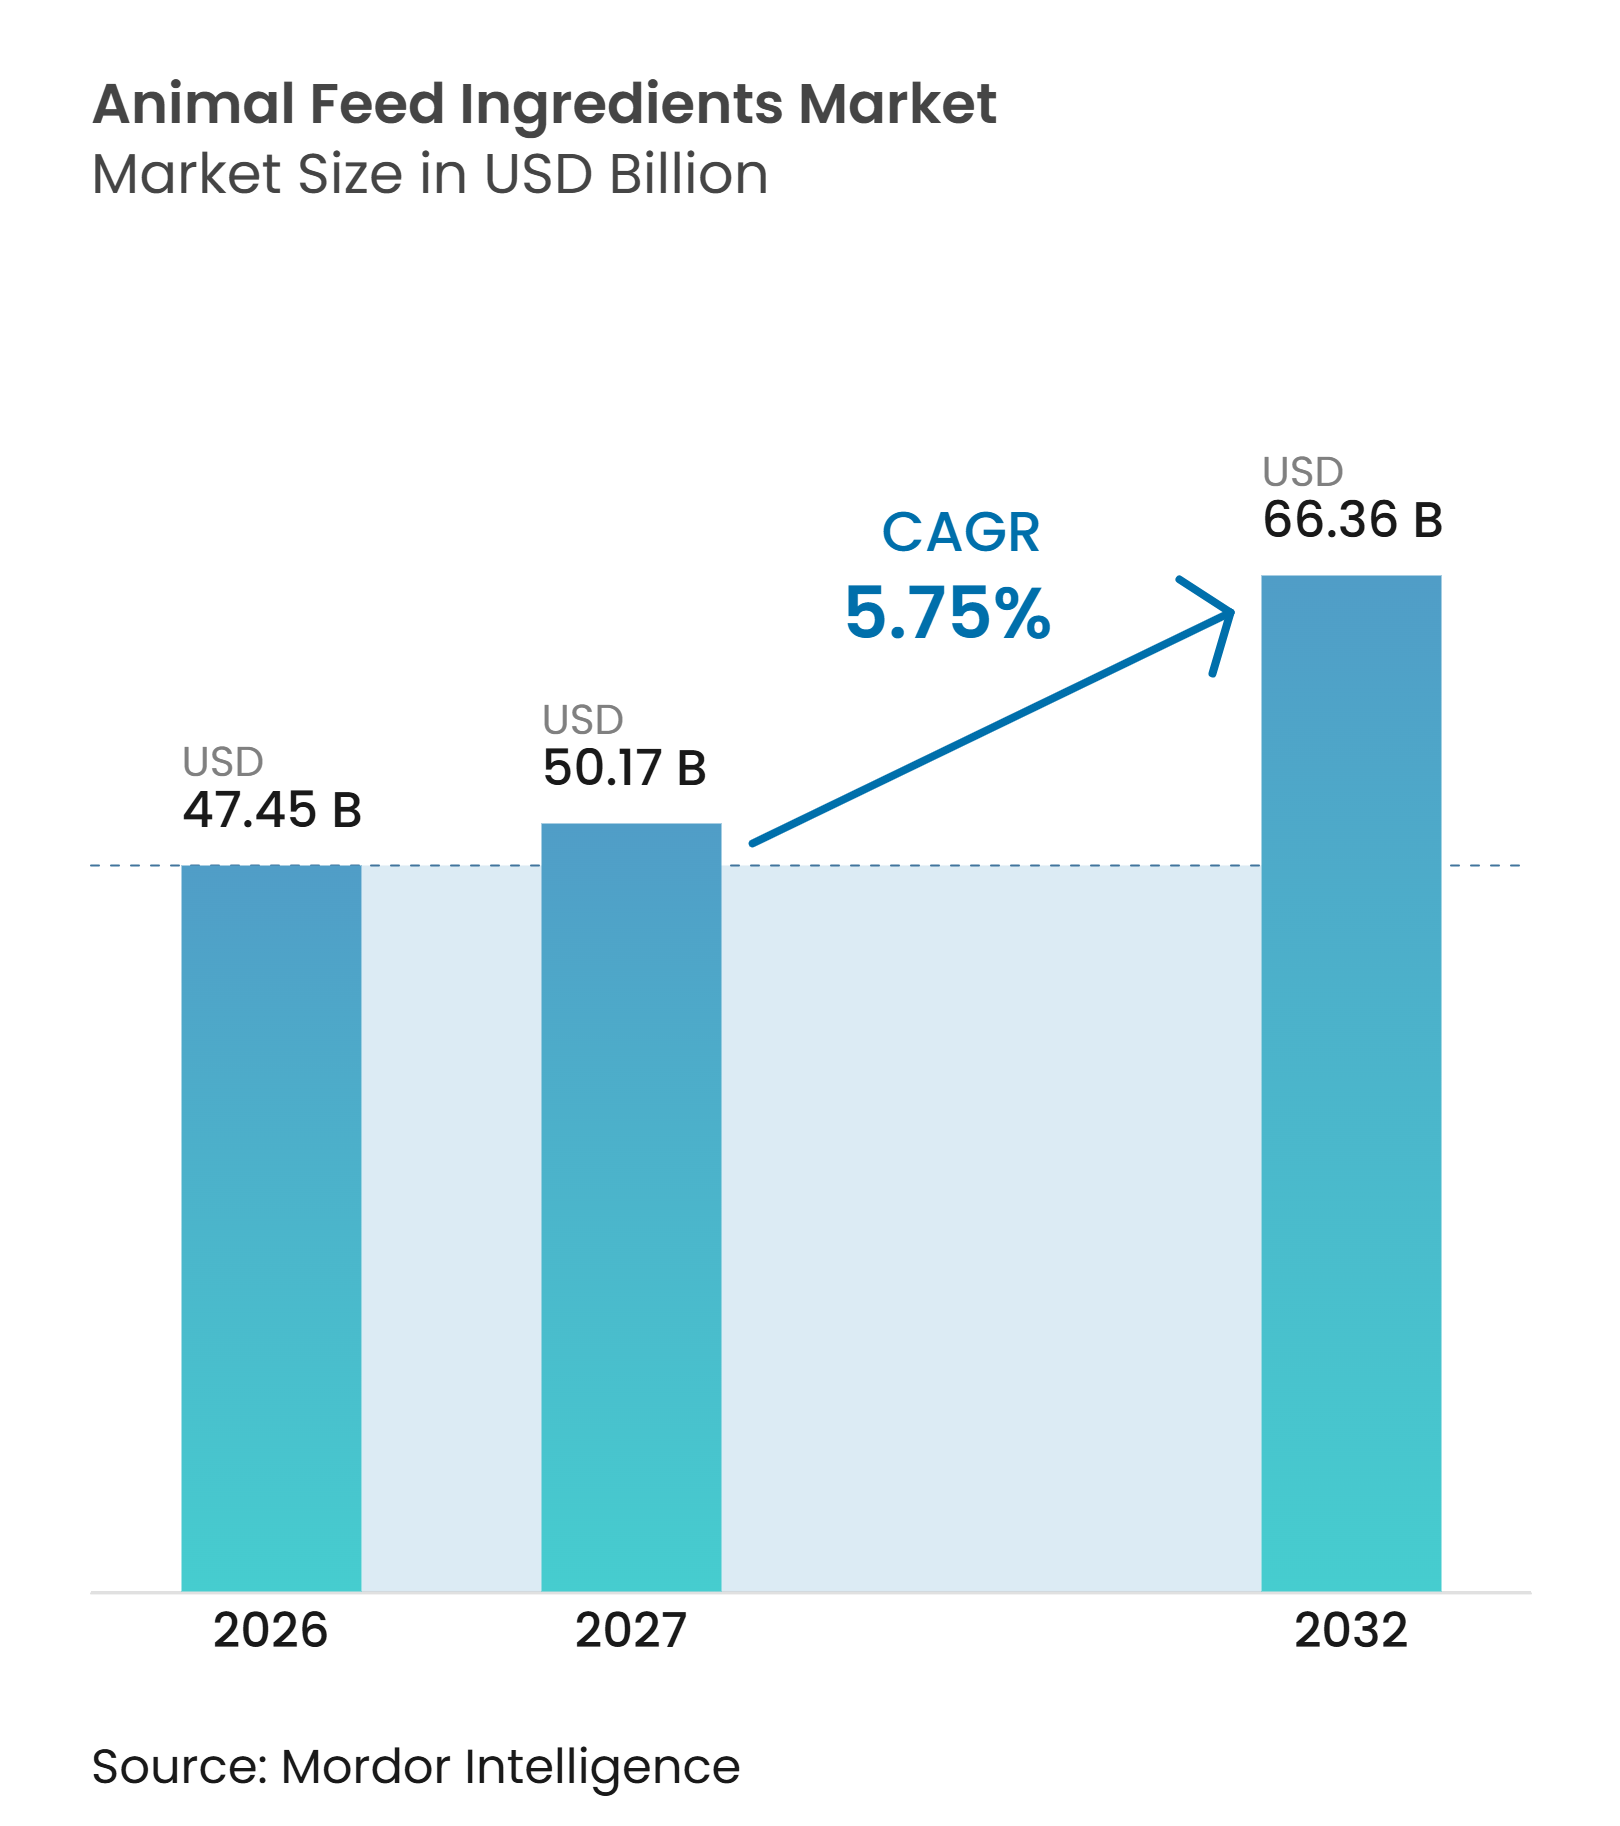
La taille du marché des ingrédients pour aliments pour animaux était évaluée à 47,45 milliards USD en 2026 et devrait croître de 50,17 milliards USD en 2027 pour atteindre 66,36 milliards USD d'ici 2032, à un CAGR de 5,75 % de 2027 à 2032. Le marché est soutenu par le passage à la production commerciale d'élevage, l'utilisation croissante d'aliments composés et la demande croissante de régimes alimentaires animaux optimisés sur le plan nutritionnel. L'adoption croissante d'aliments formulés soutient la demande en acides aminés, vitamines, minéraux, enzymes et autres ingrédients fonctionnels adaptés aux différentes espèces d'élevage et aux systèmes de production. Les restrictions sur les promoteurs de croissance antibiotiques augmentent également l'utilisation de probiotiques, d'acides organiques, de phytogéniques et d'enzymes dans la nutrition animale. La volatilité des prix des céréales et des oléagineux et la pression pour amliorer la conversion alimentaire accroissent la demande d'ingrédients qui améliorent l'utilisation des nutriments et l'efficacité de la production. La nature fragmentée du marché crée des opportunités pour les fabricants régionaux, les prestataires de formulation spécialisés et les fournisseurs offrant un soutien technique et des produits adaptés aux conditions locales de production d'élevage et d'aquaculture.
Principaux enseignements du rapport
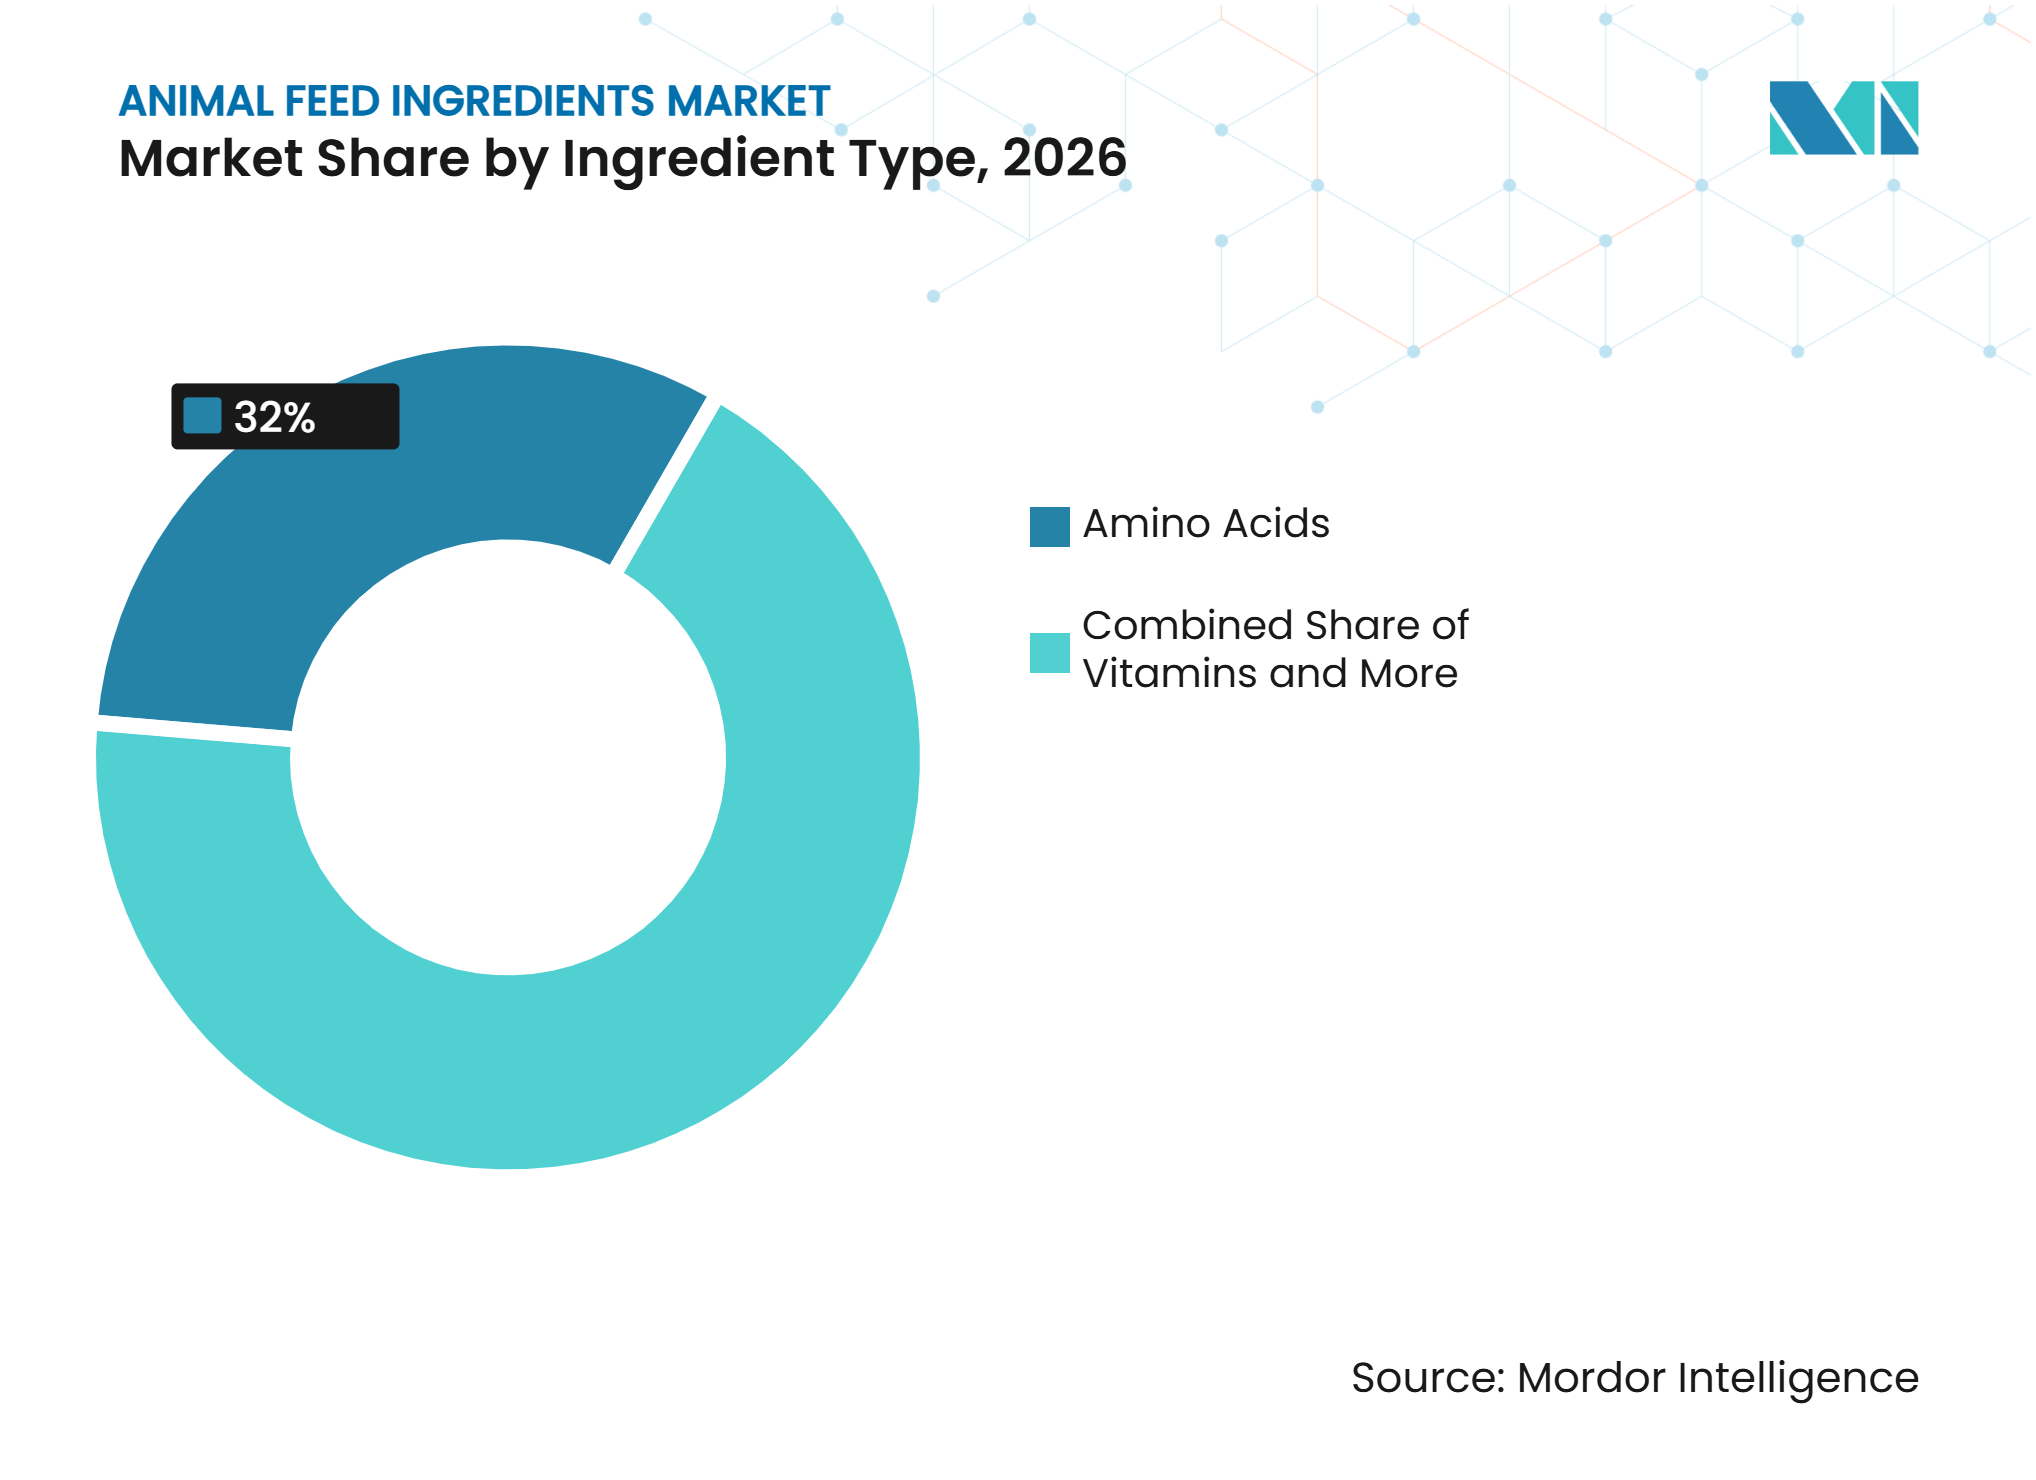
- Par type d'ingrédient, les acides aminés détenaient 32,0 % de la part de marché des ingrédients pour aliments pour animaux en 2026, tandis que les probiotiques et prébiotiques devraient croître à un CAGR de 7,7 % de 2027 à 2032.
- Par source, les ingrédients d'origine végétale détenaient 50,0 % de la taille du marché des ingrédients pour aliments pour animaux en 2026, tandis que les ingrédients d'origine microbienne et issus de la fermentation devraient croître à un CAGR de 7,8 % de 2027 à 2032.
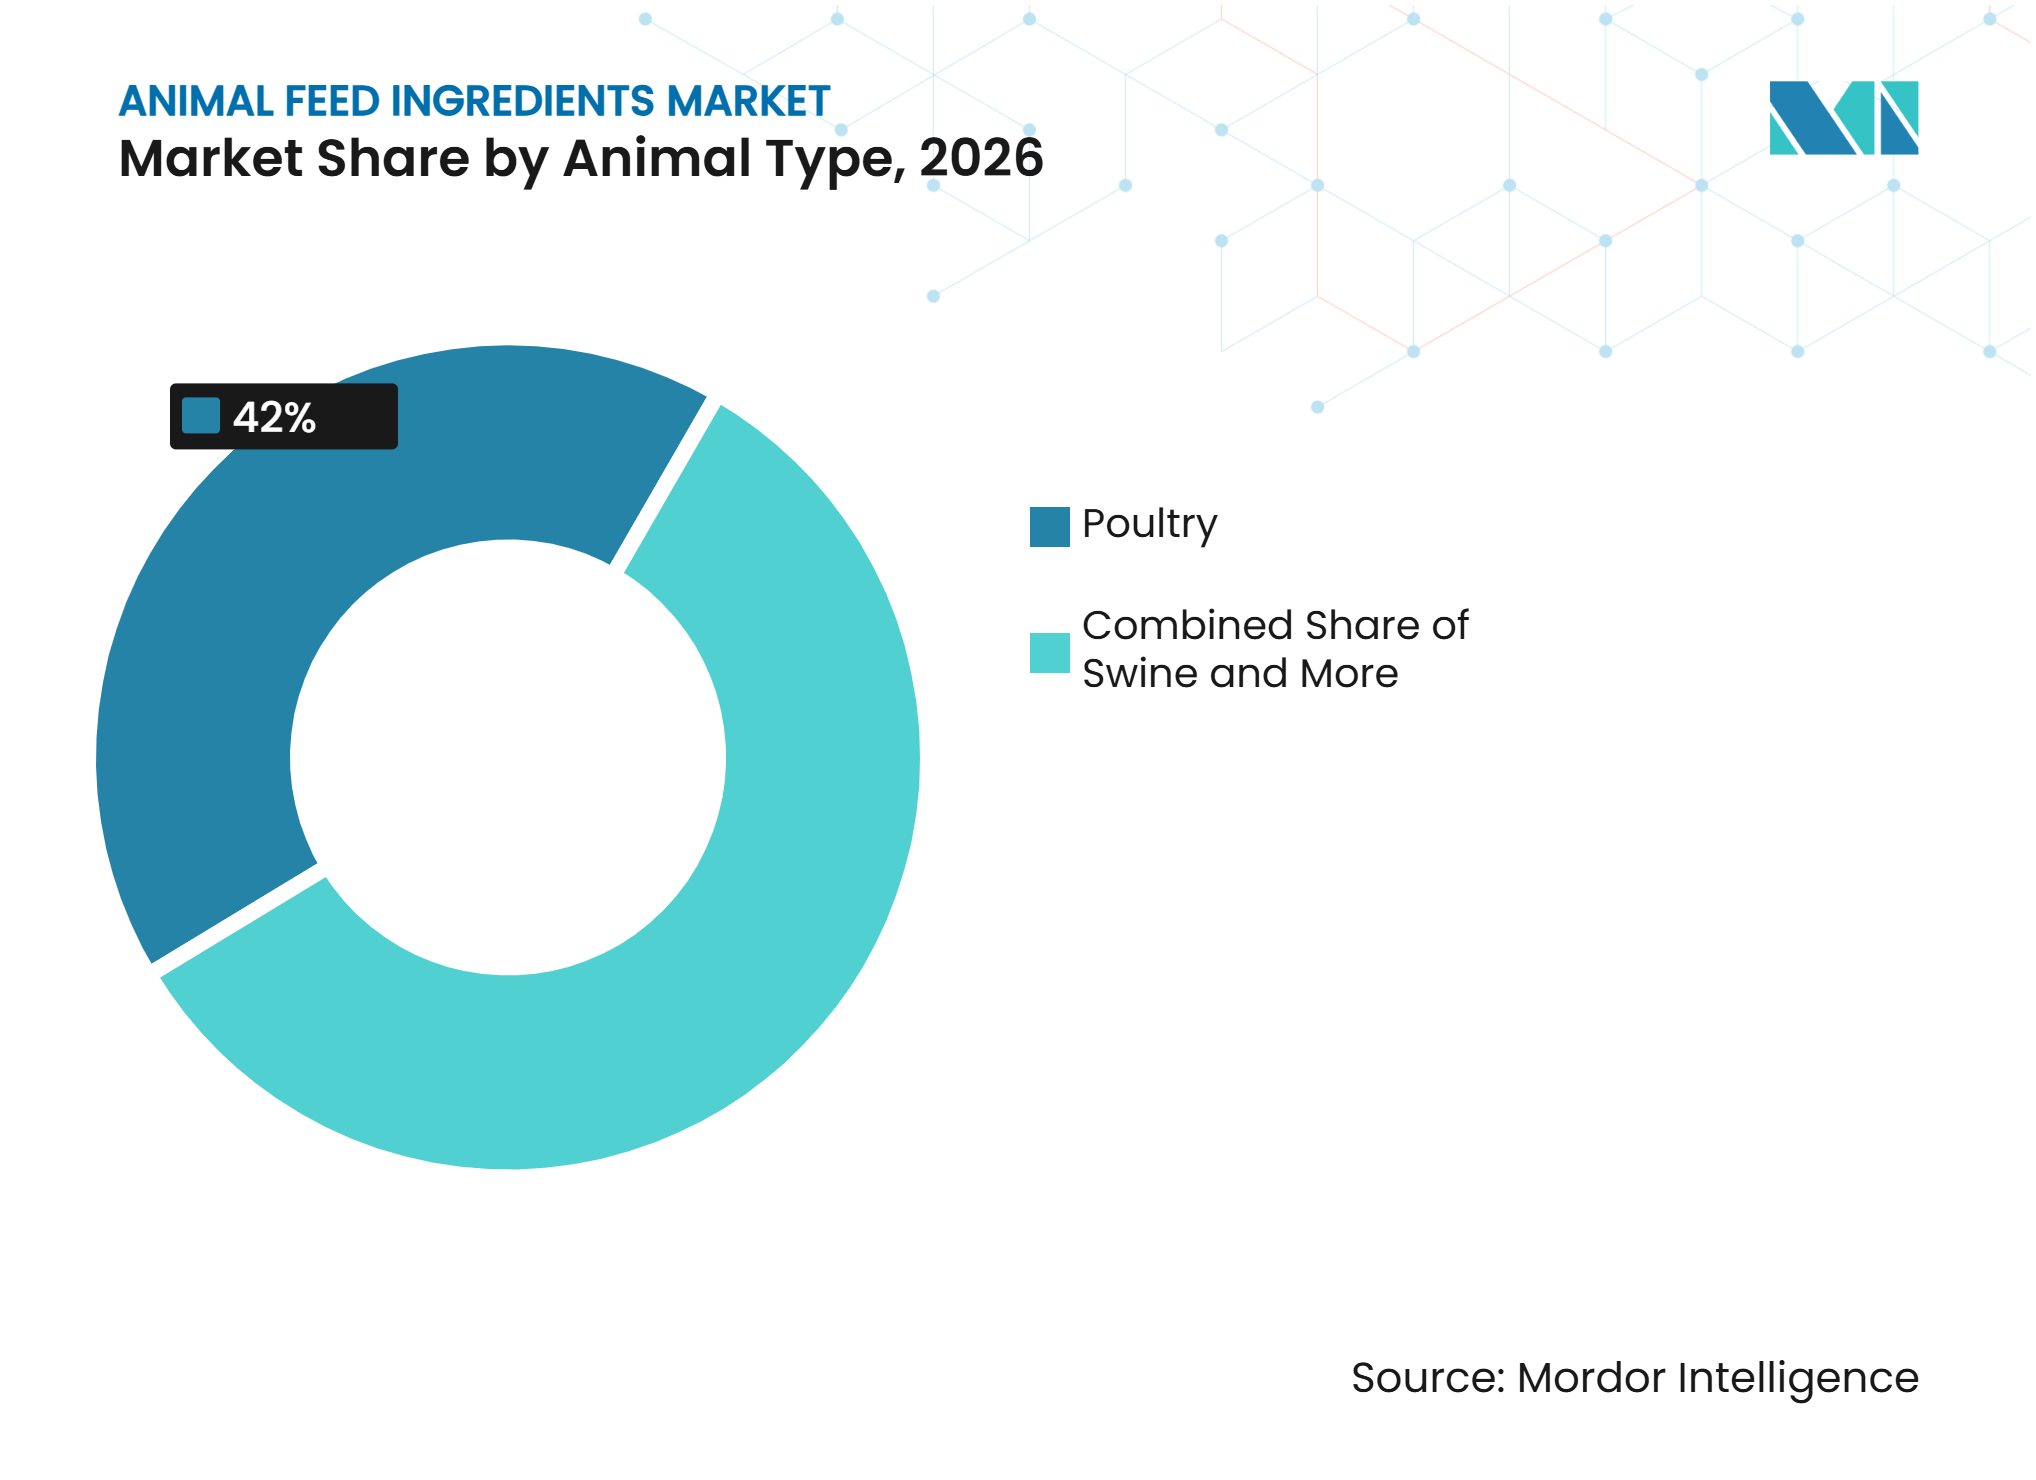
- Par type d'animal, la volaille détenait 42,0 % de la part de marché en 2026, tandis que l'aquaculture devrait croître à un CAGR de 6,8 % de 2027 à 2032.
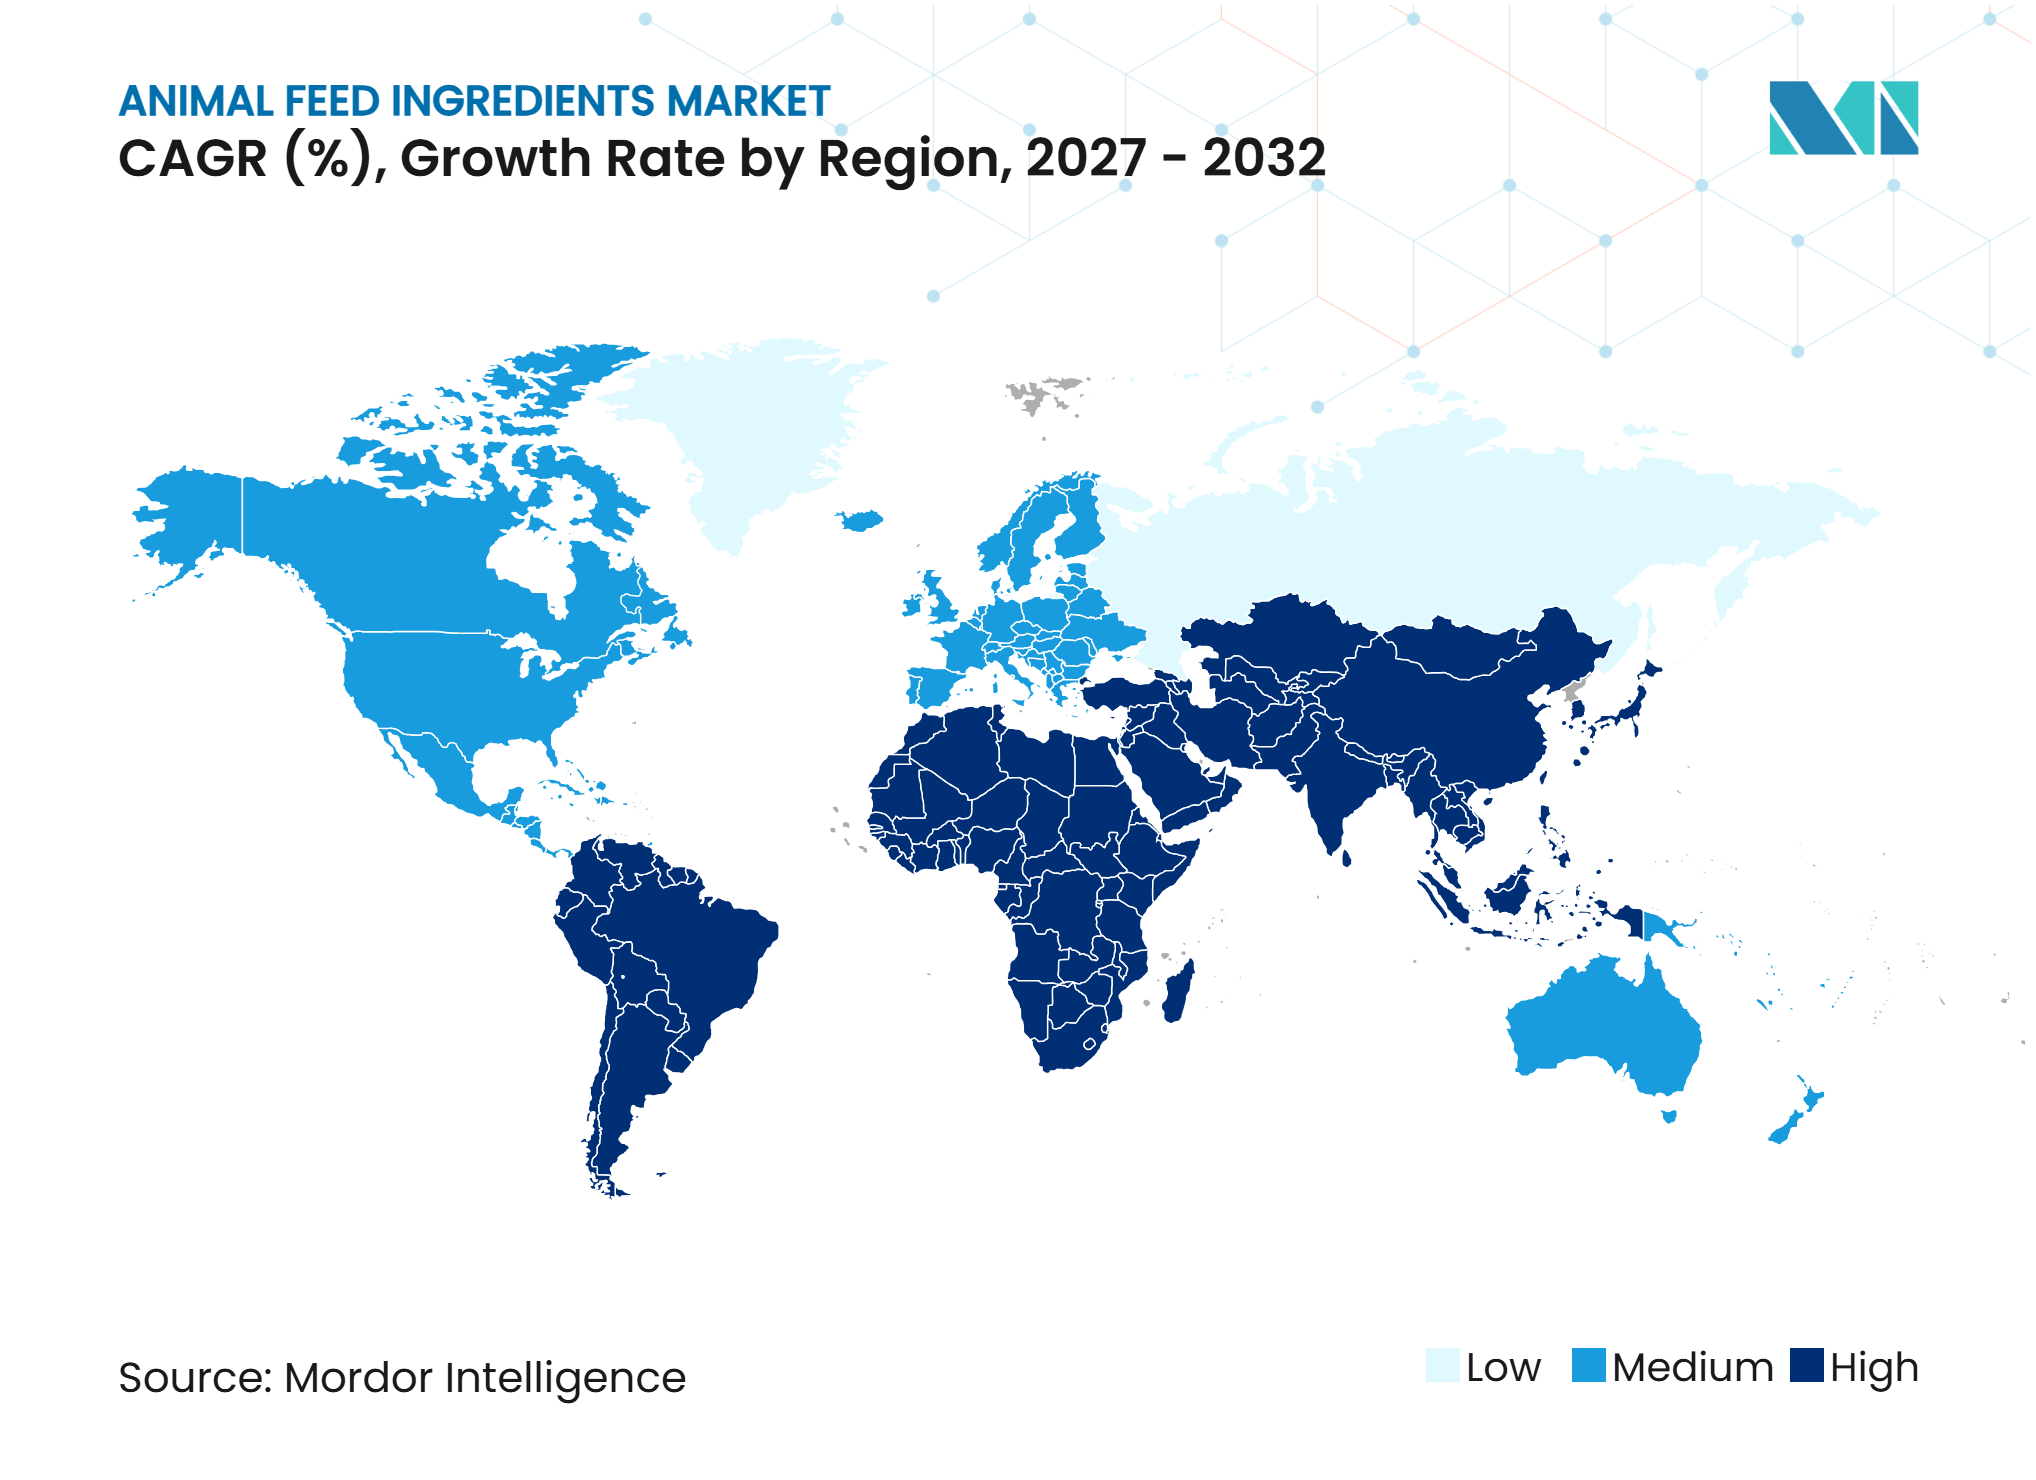
- Par géographie, l'Asie-Pacifique détenait 36,0 % de la part de marché en 2026, tandis que l'Afrique devrait croître à un CAGR de 7,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la consommation de protéines animales | +1.5% | Mondial | Long terme (4 ans ou plus) |
| Intensification de l'élevage commercial et de l'aquaculture | +1.2% | Cœur Asie-Pacifique, extension vers l'Amérique du Sud | Moyen terme (2-4 ans) |
| Optimisation de la conversion alimentaire et de l'utilisation des nutriments | +1.0% | Mondial | Moyen terme (2-4 ans) |
| Restrictions sur les promoteurs de croissance antibiotiques | +0.9% | Amérique du Nord et Union européenne, extension vers l'Asie-Pacifique | Long terme (4 ans ou plus) |
| Dosage automatisé des micro-ingrédients et nutrition de précision | +0.5% | Amérique du Nord et Europe | Long terme (4 ans ou plus) |
| Formulation traçable pour la durabilité et la réduction du méthane | +0.4% | Europe et Amérique du Nord | Long terme (4 ans ou plus) |
| Source: Mordor Intelligence | |||
Hausse de la consommation de protéines animales
La demande croissante de volaille, de porc, de produits laitiers, d'œufs et de fruits de mer d'élevage soutient la croissance du marché des ingrédients pour aliments pour animaux. L'urbanisation et la hausse des revenus font évoluer les habitudes alimentaires vers une consommation accrue de produits d'élevage et de poisson, en particulier dans les pays à revenus intermédiaires inférieurs et intermédiaires. Selon les Perspectives agricoles 2025-2034 de l'Organisation de Coopération et de Développement Économiques (OCDE) et de l'Organisation des Nations Unies pour l'Alimentation et l'Agriculture (FAO), l'apport journalier par habitant en produits d'élevage et de poisson dans les pays à revenus intermédiaires inférieurs devrait augmenter d'environ 25 % d'ici 2034, tandis que les cheptels dans ces pays devraient s'accroître de 10 % et la production alimentaire d'origine animale de 43,6 %[1]. L'intensification qui en résulte de la production animale devrait contribuer à une augmentation de 15 % de la consommation mondiale d'aliments pour animaux sur la période de référence, à mesure que les producteurs adoptent des systèmes d'alimentation plus commercialisés et gérés, accroissant la demande de formulations équilibrées intégrant des acides aminés, des vitamines, des minéraux, des enzymes et d'autres ingrédients fonctionnels à différents stades de production. Cette évolution vers des formulations d'aliments à plus haute valeur ajoutée et nutritionnellement optimisées soutient la croissance du marché des ingrédients pour aliments pour animaux parallèlement à la hausse de la consommation de protéines animales.
Intensification de l'élevage commercial et de l'aquaculture
Les exploitations d'élevage et d'aquaculture de plus grande taille et plus spécialisées s'appuient de plus en plus sur des aliments composés et des ingrédients fonctionnels pour améliorer la conversion alimentaire, la santé animale et la régularité de la production. Cela soutient la demande sur le marché des ingrédients pour aliments pour animaux en prémix, enzymes, acides aminés et intrants lipidiques adaptés aux besoins nutritionnels spécifiques aux espèces et aux conditions locales en matières premières. Selon les Perspectives agricoles 2025-2034 de l'Organisation de Coopération et de Développement Économiques (OCDE) et de l'Organisation des Nations Unies pour l'Alimentation et l'Agriculture (FAO), l'utilisation de tourteaux oléagineux dans les aliments pour l'aquaculture devrait augmenter de 37 % pour atteindre 11 millions de tonnes métriques d'ici 2034, reflétant le recours croissant à des ingrédients alternatifs à mesure que la production aquacole se développe. Cette transition vers des aliments plus précisément formulés et nutritionnellement équilibrés soutient la demande d'ingrédients spécialisés dans les exploitations commerciales d'élevage et d'aquaculture.
Restrictions sur les promoteurs de croissance antibiotiques
Les restrictions sur les promoteurs de croissance antibiotiques reconfigurent la formulation des aliments dans les principales régions productrices de bétail. La Food and Drug Administration des États-Unis a transféré les antimicrobiens médicalement importants utilisés dans les aliments pour animaux et l'eau potable à la supervision vétérinaire dans le cadre du Guide pour l'industrie n° 213, renforçant le contrôle réglementaire sur leur utilisation[2]. Les producteurs adoptent par conséquent des alternatives telles que les probiotiques, les acides organiques, les enzymes et les phytogéniques dans le cadre de programmes plus larges de santé animale et de nutrition. Une revue scientifique de 2025 publiée dans Frontiers in Veterinary Science a conclu que les alternatives aux antibiotiques agissent par plusieurs mécanismes et sont souvent utilisées en combinaison plutôt qu'en remplacement direct un pour un. Cette évolution accroît la demande d'ingrédients spécialisés pour aliments pour animaux tout en exigeant des fournisseurs qu'ils fournissent des données d'efficacité, une expertise en formulation, une documentation réglementaire et un soutien applicatif sur le terrain, bénéficiant au marché des ingrédients pour aliments pour animaux à la fois par la demande liée à la conformité et par la demande nutritionnelle.
Optimisation de la conversion alimentaire et de l'utilisation des nutriments
Les coûts des aliments font de l'efficacité de conversion et de l'utilisation des nutriments des préoccupations centrales pour les producteurs d'élevage et d'aquaculture, stimulant l'utilisation d'enzymes, d'acides aminés de synthèse et de prémix de précision pour améliorer l'utilisation des nutriments et réduire la variabilité nutritionnelle susceptible de nuire aux performances de production. Les additifs alimentaires non antibiotiques, notamment les enzymes, les probiotiques, les acides organiques et les phytogéniques, sont également de plus en plus intégrés dans les régimes alimentaires des animaux pour soutenir les performances de production et la santé animale. L'investissement continu d'Evonik Industries AG dans la production de méthionine reflète l'importance d'un approvisionnement fiable en acides aminés pour la formulation commerciale des aliments. En mars 2025, la société a annoncé avoir investi plus de 200 millions EUR (224,58 millions USD) dans ses installations de méthionine à Singapour et à Mobile, en Alabama, au cours des trois années précédentes[3]. Ces investissements soulignent l'accent croissant mis sur l'efficacité de la production, la qualité constante des ingrédients et les formulations nutritionnelles optimisées, soutenant la demande d'ingrédients spécialisés sur le marché des ingrédients pour aliments pour animaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du maïs, du soja et des oléagineux | -1.0% | Mondial | Court terme (2 ans ou moins) |
| Complexité réglementaire et retards d'enregistrement des produits | -0.6% | Cœur Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Variabilité des souches, des lots et de la biodisponibilité dans les ingrédients biologiques | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Dépendance à l'égard d'un approvisionnement amont concentré pour les micronutriments clés | -0.5% | Amérique du Nord et Union européenne | Long terme (4 ans ou plus) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du maïs, du soja et des oléagineux
La volatilité des prix du maïs, du tourteau de soja et des oléagineux peut augmenter les coûts de production des aliments et créer une incertitude pour les fabricants d'aliments, influençant leurs décisions d'achat d'ingrédients. Les Perspectives agricoles 2025-2034 de l'Organisation de coopération et de développement économiques (OCDE) et de l'Organisation des Nations Unies pour l'alimentation et l'agriculture (FAO) ont noté que les prix des huiles végétales pourraient subir une pression à la hausse plus forte que les prix des tourteaux protéiques sur la période de référence, reflétant des différences dans la dynamique de l'offre et de la demande pour les produits oléagineux. Des coûts d'alimentation en énergie et en protéines plus élevés peuvent inciter les formulateurs à privilégier des matières premières moins coûteuses et à ajuster les taux d'inclusion des ingrédients pour gérer les dépenses globales de ration. Cela peut contraindre les dépenses en additifs spéciaux, en particulier lorsque leurs avantages en termes de performances ne se reflètent pas immédiatement dans les budgets alimentaires. Les fluctuations continues des prix des principales matières premières créent donc une incertitude dans la formulation et l'approvisionnement des aliments, limitant potentiellement la croissance de la demande d'ingrédients à plus haute valeur ajoutée sur le marché des ingrédients pour aliments pour animaux.
Dépendance à l'égard d'un approvisionnement amont concentré pour les micronutriments clés
L'approvisionnement en plusieurs acides aminés, vitamines et précurseurs essentiels de qualité alimentaire est concentré dans un nombre limité de sites de fabrication, accroissant l'exposition du marché des ingrédients pour aliments pour animaux aux perturbations de la chaîne d'approvisionnement. Une évaluation de 2025 réalisée par l'Institut pour l'Éducation et la Recherche sur les Aliments pour Animaux (IFEEDER) a mis en évidence la dépendance de la production américaine d'aliments pour le bétail à des sources géographiquement concentrées d'acides aminés et de vitamines essentiels. Ces micronutriments et précurseurs sont difficiles à retirer des formulations alimentaires sans affecter l'équilibre nutritionnel. Par conséquent, les restrictions commerciales, les goulots d'étranglement logistiques ou les arrêts de production imprévus peuvent perturber la disponibilité des ingrédients et contraindre les fabricants d'aliments à qualifier des fournisseurs alternatifs ou à reformuler leurs produits. Une telle incertitude d'approvisionnement peut accroître les risques d'approvisionnement et la volatilité des prix, affaiblissant potentiellement la confiance des acheteurs et freinant la croissance stable de la demande sur le marché des ingrédients pour aliments pour animaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'ingrédient :
les acides aminés constituent le socle et les biologiques s'accélèrentLes acides aminés détenaient une part de 32,0 % en 2026, ce qui en fait le type d'ingrédient le plus important par part de marché. Leur utilisation dans les régimes alimentaires de la volaille, des porcins, de l'aquaculture et des ruminants reflète leur rôle dans la synthèse des protéines et la gestion de la conversion alimentaire, en particulier lorsque les formulateurs cherchent à satisfaire les besoins nutritionnels sans augmenter inutilement les niveaux de protéines brutes. Les producteurs utilisent la lysine, la thréonine, la méthionine, les vitamines, les minéraux et les enzymes pour équilibrer les régimes alimentaires en fonction des matières premières disponibles, des objectifs de production et des limites nutritionnelles des ingrédients d'origine végétale. L'encapsulation thermostable a également rendu la phytase et la xylanase plus adaptées à la granulation à haute température. Le marché des ingrédients pour aliments pour animaux conserve une demande large pour ces intrants, car leurs fonctions s'appliquent à plusieurs systèmes d'élevage et formats d'aliments.
Les probiotiques et prébiotiques devraient croître à un CAGR de 7,7 % de 2027 à 2032, soit le taux le plus rapide parmi tous les types d'ingrédients. Leur adoption est liée aux systèmes de production à utilisation réduite d'antibiotiques et à une attention accrue portée à la santé intestinale, à l'immunité et aux performances alimentaires. Les données scientifiques soutiennent les programmes qui combinent des biologiques avec des acides, des enzymes ou des ingrédients phytogéniques. Les phytogéniques, les liants et détoxifiants de mycotoxines, les acidifiants, les antioxydants, les phosphates, les caroténoïdes, les arômes et les azotes non protéiques répondent à des exigences spécifiques de formulation et d'espèces. Le L-tryptophane et la L-valine issus de la fermentation représentent des options à plus haute valeur ajoutée au sein de la catégorie des acides aminés. Le marché des ingrédients pour aliments pour animaux est donc desservi à la fois par des intrants nutritionnels à grand volume et par des catégories plus restreintes ayant des rôles biologiques ou fonctionnels spécialisés.



Par source :
les intrants végétaux dominent et les plateformes de fermentation se développentLes ingrédients d'origine végétale détenaient 50,0 % de la part de marché en 2026, soutenus par le tourteau de soja, les coproduits du maïs, le tourteau de colza et les issues de blé. Leurs chaînes d'approvisionnement établies et leurs coûts compétitifs en font des éléments fondamentaux des formulations alimentaires, bien que la disponibilité reste sensible aux conditions météorologiques, aux échanges commerciaux et à la concurrence de la demande alimentaire et énergétique. Les ingrédients d'origine animale restent pertinents dans certains régimes de démarrage en aquaculture, tandis que les coproduits de la transformation des produits de la mer peuvent fournir un flux nutritionnel supplémentaire. Le choix de la source dépend du coût, du profil nutritionnel, de la traçabilité, de la disponibilité locale et de la capacité d'un matériau à s'intégrer dans un régime cible. Le marché des ingrédients pour aliments pour animaux continue de s'appuyer sur les intrants végétaux comme base nutritionnelle de nombreux programmes d'alimentation commerciale.
Les ingrédients d'origine microbienne et issus de la fermentation devraient croître à un CAGR de 7,8 % de 2027 à 2032. La fermentation de précision peut produire des acides aminés, des vitamines, des enzymes et des peptides bioactifs avec une composition constante et des propriétés fonctionnelles définies, soutenant les applications où la régularité du produit est importante. Les ingrédients dérivés des algues et des insectes offrent des options supplémentaires à mesure que les formulateurs d'aliments cherchent à diversifier les sources de protéines et de lipides. Dans l'Union européenne, les nouveaux ingrédients pour aliments pour animaux sont soumis à des exigences réglementaires relatives à la sécurité des aliments pour animaux, à l'autorisation et aux contrôles officiels. La compétitivité des coûts, les délais d'approbation, l'échelle de production et les performances nutritionnelles influenceront leur adoption. Les fournisseurs devront démontrer que les nouvelles sources d'ingrédients peuvent satisfaire aux exigences commerciales, nutritionnelles et réglementaires.
Par type d'animal :
la volaille domine et l'aquaculture accroît les besoins en formulationLa volaille détenait 42,0 % de la part de marché en 2026. Ses besoins nutritionnels définis et ses cycles de production courts rendent les résultats de conversion alimentaire visibles pour les intégrateurs et les fournisseurs d'ingrédients, soutenant une utilisation structurée des additifs alimentaires et des prémix. Les régimes alimentaires de la volaille intègrent des acides aminés, des enzymes, des vitamines, des minéraux et des ingrédients pour la santé intestinale dans les opérations de poulets de chair, de pondeuses et de reproducteurs. Les porcins, les bovins et les autres ruminants utilisent également des programmes nutritionnels ciblés, notamment des minéraux, des vitamines, des tampons et des additifs de performance. Un document de politique de 2025 de l'Université de Saskatchewan a identifié le 3-nitrooxypropanol comme un intrant de réduction du méthane approuvé dans 64 pays. Le marché des ingrédients pour aliments pour animaux bénéficie de cette diversité, car chaque groupe d'animaux a des besoins nutritionnels, sanitaires et de production distincts.
L'aquaculture devrait croître au taux le plus rapide parmi les types d'animaux, à un CAGR de 6,8 % de 2027 à 2032. Les aliments pour l'aquaculture nécessitent une gestion nutritionnelle plus étroite à mesure que l'inclusion de farine de poisson diminue et que des protéines alternatives sont introduites, créant le besoin de maintenir l'équilibre nutritionnel dans des combinaisons d'ingrédients changeantes. Les producteurs utilisent des suppléments d'enzymes, d'acides aminés et de lipides pour maintenir la qualité des régimes alimentaires dans des conditions d'élevage variables. L'Organisation des Nations Unies pour l'Alimentation et l'Agriculture (FAO) identifie la gestion responsable des aliments comme un élément important du développement durable de l'aquaculture. Les fournisseurs d'aliments qui combinent expertise nutritionnelle et soutien technique pourraient être mieux positionnés à mesure que la production de fruits de mer d'élevage se développe. Le marché des ingrédients pour aliments pour animaux joue un rôle direct dans cette transition, car les performances des ingrédients affectent à la fois l'efficacité alimentaire et la régularité des exploitations.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Asie-Pacifique : l'échelle soutient l'utilisation d'aliments spécialisés
L'Asie-Pacifique détenait 36,0 % de la part de marché des ingrédients pour aliments pour animaux en 2026, soutenue par les secteurs intégrés de la volaille et des porcins en Chine et par la base commerciale d'élevage en pleine croissance de l'Inde. Les grands intégrateurs en Chine investissent dans des ingrédients spécialisés lorsque de légères améliorations de la conversion alimentaire peuvent réduire les coûts de production. L'Inde suit une trajectoire similaire à mesure que les intégrateurs avicoles se développent plus rapidement que l'offre locale d'ingrédients alimentaires spécialisés. DSM-Firmenich a ouvert sa première usine d'additifs pour aliments pour animaux à Jadcherla, Hyderabad, en août 2025, combinant la gestion des risques liés aux mycotoxines et la production de prémix pour l'Inde et la région Asie-Pacifique au sens large. Le Vietnam, l'Indonésie et le Bangladesh soutiennent également la demande à mesure que l'élevage de crevettes et de poisson-chat se développe. Les conditions de mousson, le stress thermique et l'exposition aux mycotoxines renforcent le besoin de solutions alimentaires adaptées aux conditions de production locales.
Afrique : la volaille commerciale stimule la demande en aliments pour animaux
L'Afrique devrait croître à un CAGR de 7,2 % de 2027 à 2032, le taux le plus rapide parmi tous les segments géographiques. La croissance démographique et la formalisation des chaînes de valeur avicoles stimulent une utilisation accrue d'aliments composés en Égypte, au Nigeria, en Afrique du Sud, au Kenya et en Éthiopie. Le passage de la production familiale à l'agriculture commerciale accroît la demande en vitamines, acides aminés et liants de mycotoxines. Les conditions de stockage chaudes et humides élèvent le risque de contamination par les mycotoxines dans les matières premières alimentaires, soutenant la demande de liants et de solutions antifongiques moins courantes dans les programmes alimentaires de base.
Amérique du Nord, Europe et Amérique du Sud : des tendances de demande différentes
L'Amérique du Nord dépend fortement des micronutriments spéciaux importés, avec plus de 70 % des acides aminés de qualité alimentaire consommés par l'élevage américain provenant de Chine en 2025. En février 2026, Archer Daniels Midland Company et Alltech, Inc. ont lancé Akralos Animal Nutrition en tant que coentreprise, exploitant plus de 40 usines d'aliments aux États-Unis et au Canada. L'Europe maintient des réglementations strictes sur les aliments pour animaux, et les examens de l'Autorité européenne de sécurité des aliments (EFSA) déterminent les preuves requises pour étayer les allégations relatives aux additifs alimentaires. L'Amérique du Sud bénéficie d'une solide base de soja et de maïs qui soutient la production d'aliments composés pour les exportations de volaille et de porcins. Le Moyen-Orient investit dans des systèmes avicoles, laitiers et aquacoles pour renforcer l'approvisionnement intérieur en protéines.
Paysage concurrentiel
Concentration du Marché
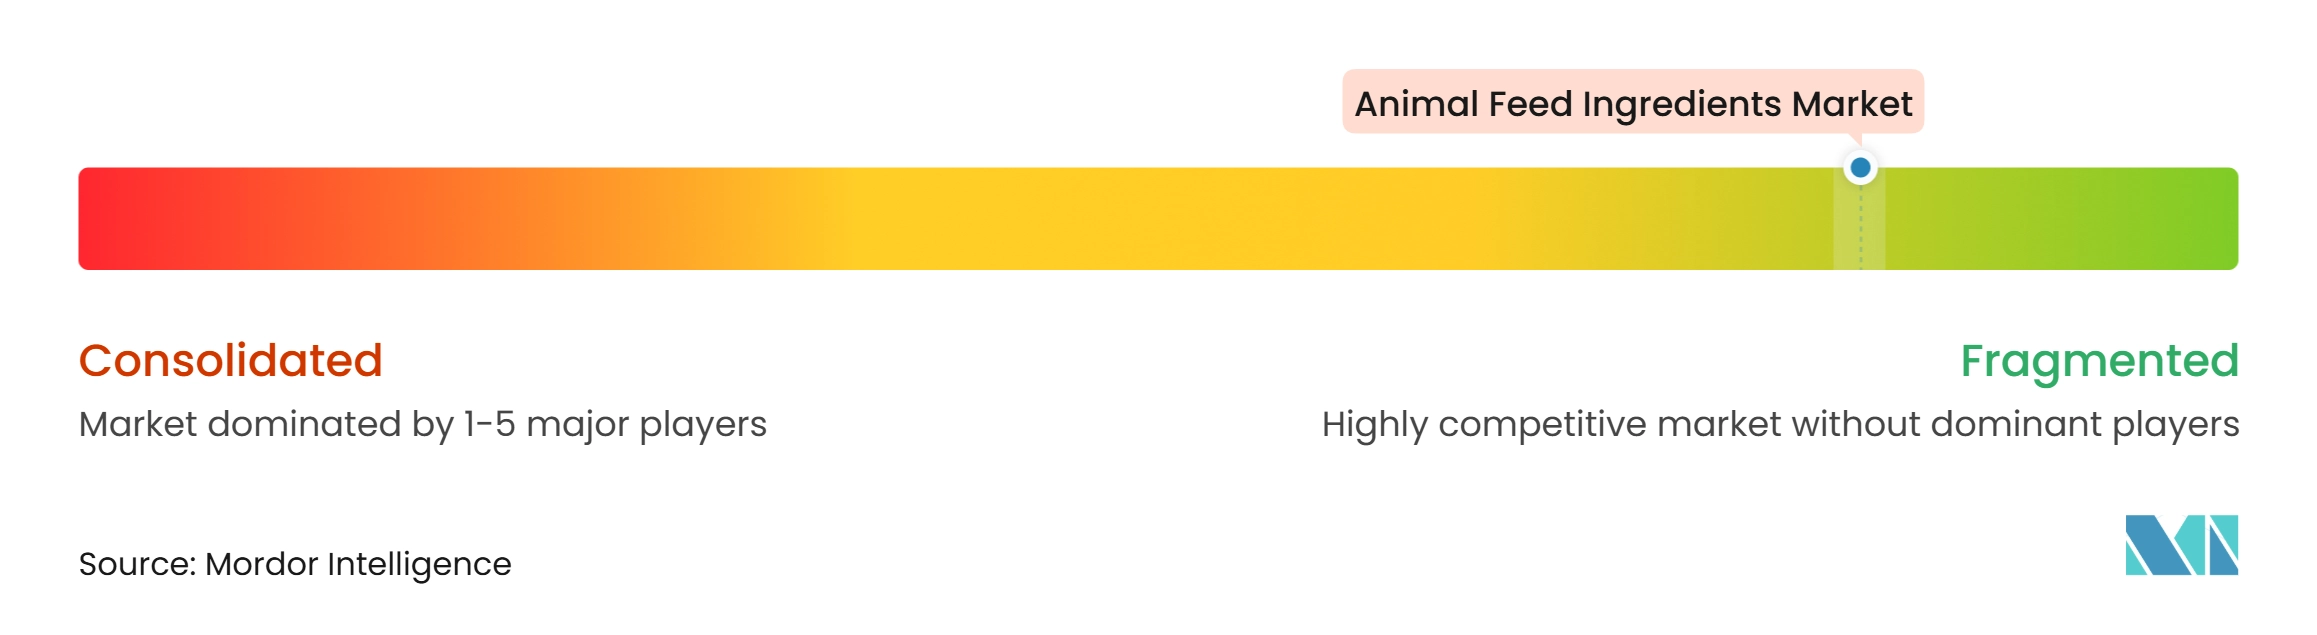
Le marché des ingrédients pour aliments pour animaux était fragmenté en 2026, avec Cargill, Incorporated, Archer Daniels Midland Company, COFCO Corporation, Bunge Global SA et Louis Dreyfus Company B.V. identifiés comme les principaux acteurs. Leurs positions concurrentielles sont soutenues par de grandes capacités d'approvisionnement, l'accès aux matières premières agricoles, des opérations de transformation intégrées et des réseaux logistiques et de distribution mondiaux établis. Les entreprises se font concurrence par la disponibilité des ingrédients, la compétitivité des coûts, la fiabilité de l'approvisionnement, les capacités de transformation et leur aptitude à servir les fabricants d'aliments sur plusieurs marchés géographiques. Ces capacités soutiennent le développement de portefeuilles d'ingrédients alimentaires à base de matières premières tout en permettant aux entreprises de répondre aux changements de disponibilité des matières premières et aux exigences de formulation des clients.
Les fournisseurs d'ingrédients spéciaux contribuent également à la concurrence par des produits différenciés tels que les acides aminés, les vitamines, les enzymes, les prémix et d'autres ingrédients alimentaires fonctionnels. Ces entreprises se font concurrence par leur expertise en formulation, l'efficacité des produits, la documentation réglementaire et le soutien technique qui aide les fabricants d'aliments à intégrer des ingrédients spécialisés dans des programmes d'alimentation commerciale. L'adoption croissante de la nutrition de précision et des systèmes d'alimentation pilotés par les données accroît encore l'importance des capacités techniques et du soutien aux clients parallèlement à l'approvisionnement en ingrédients.
Des opportunités subsistent dans l'expansion des capacités de production régionales, le renforcement des réseaux de distribution locaux et le développement d'ingrédients spécialisés qui améliorent la conversion alimentaire et l'utilisation des nutriments. Les entreprises peuvent renforcer leurs positions sur le marché en combinant un approvisionnement fiable en ingrédients avec des services techniques et une expertise en formulation. Les grands fournisseurs intégrés peuvent élargir leurs portefeuilles de produits et leur présence géographique grâce à des investissements et des partenariats, tandis que les entreprises spécialisées peuvent se démarquer par des formulations différenciées, des applications ciblées et des relations étroites avec les fabricants d'aliments régionaux.
Leaders du secteur des ingrédients pour aliments pour animaux
-
Cargill, Incorporated
-
Archer Daniels Midland Company
-
COFCO Corporation
-
Bunge Global SA
-
Louis Dreyfus Company B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Ingrédients pour Aliments pour Animaux Entreprises couvertes dans ce rapport
- Cargill, Incorporated
- Archer Daniels Midland Company
- COFCO Corporation
- Bunge Global SA
- Louis Dreyfus Company B.V.
- Wilmar International Limited
- Ajinomoto Co., Inc.
- Evonik Industries AG
- DSM-Firmenich AG
- BASF SE
- Nutreco N.V. (SHV Holdings N.V.)
- Alltech, Inc.
- Kemin Industries, Inc.
- Novus International, Inc.
- Adisseo France SAS
- Phibro Animal Health Corporation
- Lallemand Inc.
Développements industriels récents dans Marché des Ingrédients pour Aliments pour Animaux
- Juin 2026 : Archer Daniels Midland Company a ouvert une nouvelle installation de production de prémix et d'additifs alimentaires à Apucarana, Paraná, Brésil. L'installation de 7 500 mètres carrés dispose d'une capacité installée de 40 000 tonnes métriques par an et utilise des systèmes d'automatisation et de traçabilité pour soutenir des formulations de prémix personnalisées pour le marché brésilien.
- Février 2026 : Archer Daniels Midland Company et Alltech, Inc. ont lancé Akralos Animal Nutrition, combinant leurs activités nord-américaines d'aliments pour animaux. La coentreprise intègre les opérations de fabrication d'aliments aux États-Unis et au Canada, renforçant la présence des entreprises sur les marchés de l'élevage et de la nutrition animale.
- Mars 2025 : Evonik Industries AG a annoncé une modernisation technique de son réseau européen de production de méthionine, notamment des installations à Anvers, en Belgique, et à Wesseling, en Allemagne. L'investissement visait à améliorer le contrôle des procédés et à réduire les émissions, soutenant l'efficacité et la fiabilité de son réseau d'approvisionnement en méthionine.
Périmètre du rapport mondial sur le marché des ingrédients pour aliments pour animaux
Les ingrédients pour aliments pour animaux sont des matières premières et des additifs fonctionnels incorporés dans les régimes alimentaires des animaux pour fournir des nutriments essentiels, améliorer la qualité des aliments, soutenir la santé animale et améliorer la croissance et les performances de production. Ils comprennent des ingrédients tels que les acides aminés, les vitamines, les minéraux, les enzymes, les probiotiques et prébiotiques, les acidifiants, les antioxydants et d'autres composants nutritionnels ou fonctionnels utilisés dans les aliments pour le bétail et l'aquaculture. Les ingrédients utilisés exclusivement dans les aliments pour animaux de compagnie sont exclus du périmètre de ce marché. Le marché des ingrédients pour aliments pour animaux est segmenté par type d'ingrédient (acides aminés, vitamines, minéraux, enzymes, probiotiques et prébiotiques, phosphates, acidifiants et conservateurs, antioxydants, phytogéniques, liants et détoxifiants de mycotoxines, caroténoïdes, arômes et édulcorants, azote non protéique et autres ingrédients alimentaires), par source (d'origine végétale, d'origine animale, d'origine microbienne et issus de la fermentation, chimiques et synthétiques, dérivés des algues et dérivés des insectes), par type d'animal (volaille, porcins, bovins et autres ruminants, aquaculture et autres animaux d'élevage) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Acides aminés |
| Vitamines |
| Minéraux |
| Enzymes |
| Probiotiques et prébiotiques |
| Phosphates |
| Acidifiants et conservateurs |
| Antioxydants |
| Phytogéniques |
| Liants et détoxifiants de mycotoxines |
| Caroténoïdes |
| Arômes et édulcorants |
| Azote non protéique |
| Autres ingrédients alimentaires |
| À base de plantes |
| À base d'animaux |
| D'origine microbienne et par fermentation |
| Chimique et synthétique |
| Dérivé des algues |
| Dérivé des insectes |
| Volaille |
| Porcins |
| Bovins et autres ruminants |
| Aquaculture |
| Autres animaux d'élevage |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type d'ingrédient | Acides aminés | |
| Vitamines | ||
| Minéraux | ||
| Enzymes | ||
| Probiotiques et prébiotiques | ||
| Phosphates | ||
| Acidifiants et conservateurs | ||
| Antioxydants | ||
| Phytogéniques | ||
| Liants et détoxifiants de mycotoxines | ||
| Caroténoïdes | ||
| Arômes et édulcorants | ||
| Azote non protéique | ||
| Autres ingrédients alimentaires | ||
| Par source | À base de plantes | |
| À base d'animaux | ||
| D'origine microbienne et par fermentation | ||
| Chimique et synthétique | ||
| Dérivé des algues | ||
| Dérivé des insectes | ||
| Par type d'animal | Volaille | |
| Porcins | ||
| Bovins et autres ruminants | ||
| Aquaculture | ||
| Autres animaux d'élevage | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des ingrédients pour aliments pour animaux ?
Le marché des ingrédients pour aliments pour animaux était évalué à 47,45 milliards USD en 2026 et devrait croître de 50,17 milliards USD en 2027 pour atteindre 66,36 milliards USD d'ici 2032, à un CAGR de 5,75 % de 2027 à 2032.
Quelle catégorie d'ingrédients détient la plus grande part dans les aliments pour animaux ?
Les acides aminés détenaient 32,0 % de la part de marché en 2026. Leur rôle dans la synthèse des protéines et l'équilibrage des régimes alimentaires les rend pertinents dans les programmes d'alimentation de la volaille, des porcins, de l'aquaculture et des ruminants, y compris les régimes qui s'appuient sur des matières premières variées à base de cultures.
Quelle catégorie animale devrait connaître la croissance la plus rapide dans les ingrédients alimentaires ?
L'aquaculture devrait croître à un CAGR de 6,8 % de 2027 à 2032, car les aliments pour l'aquaculture nécessitent une gestion nutritionnelle plus spécialisée à mesure que des sources de protéines alternatives sont utilisées et que les conditions d'exploitation peuvent varier.
Pourquoi les restrictions sur les promoteurs de croissance antibiotiques sont-elles importantes pour la formulation des aliments ?
Les restrictions augmentent l'utilisation de probiotiques, d'acides organiques, d'enzymes et de phytogéniques dans des programmes de santé animale plus larges. Les fournisseurs ont également besoin de preuves, de connaissances en formulation, d'un soutien réglementaire et d'une orientation pratique pour l'application au niveau de l'exploitation.