
Tamanho e Participação do Mercado de Produtos Laminados de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 132.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 169.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
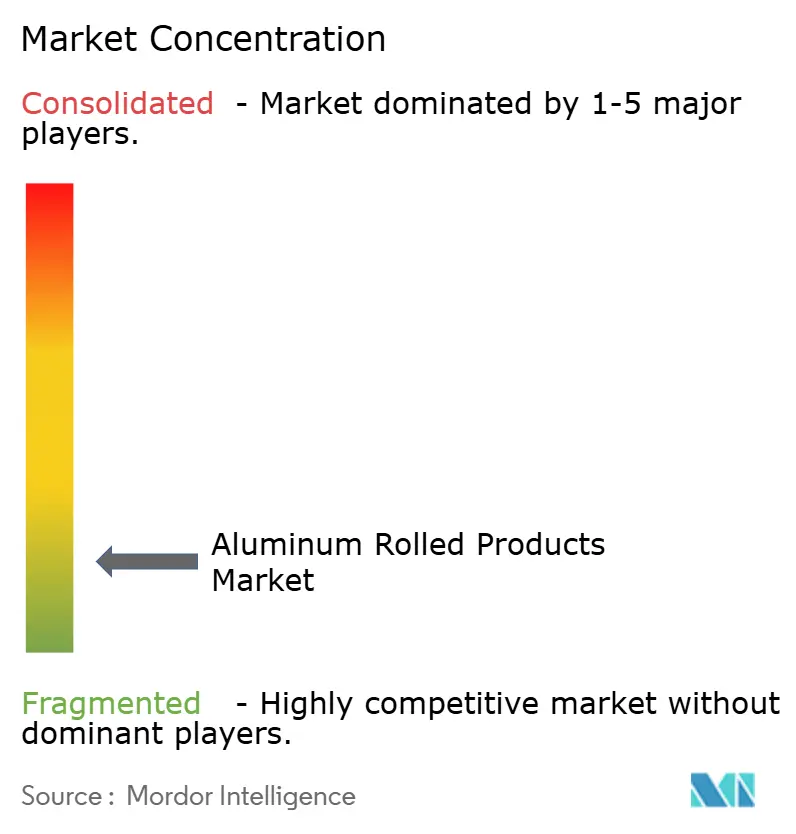
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Laminados de Alumínio por Mordor Intelligence
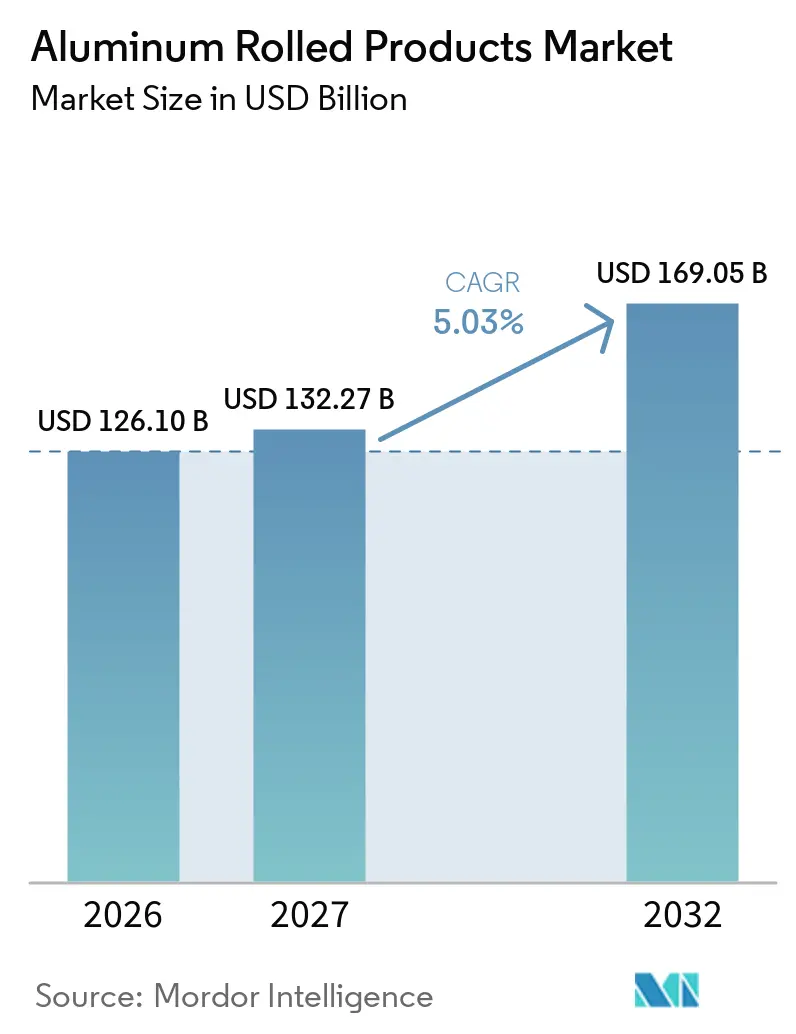
O tamanho do mercado de produtos laminados de alumínio foi avaliado em 126,10 bilhões de USD em 2026 e estima-se que cresça de 132,27 bilhões de USD em 2027 para 169,05 bilhões de USD até 2032, a um CAGR de 5,03% durante o período de previsão (2027-2032). A demanda é sustentada por projetos de veículos elétricos que reduzem o peso do veículo, programas de construção que utilizam fachadas de alumínio recicláveis e a expansão de sistemas fechados de reciclagem de latas de bebidas. Essas fontes de demanda atendem a diferentes usos finais, reduzindo a dependência de um único ciclo de compras. A embalagem pode sustentar a produção quando a demanda automotiva desacelera, enquanto a construção pode apoiar os pedidos quando a demanda aeroespacial enfraquece. Produtores com acesso a sucata reciclada, fornecimento confiável de energia e relacionamentos diretos com fabricantes de equipamentos originais estão melhor posicionados para responder a essas mudanças. O mercado de produtos laminados de alumínio também oferece oportunidades para as usinas produzirem chapas de maior valor para invólucros de baterias, latas de bebidas e aplicações na construção.
Principais Conclusões do Relatório
- Por grau, a Série 6xxx deteve 31,78% da participação do mercado de produtos laminados de alumínio em 2026 e prevê-se que cresça a um CAGR de 5,67% até 2032.
- Por forma do produto, as Chapas Laminadas a Frio representaram 39,13% da participação do mercado de produtos laminados de alumínio em 2026, enquanto o mesmo segmento deve expandir a um CAGR de 5,41% até 2032.
- Por indústria do usuário final, o Automotivo deteve 28,52% da participação do mercado de produtos laminados de alumínio em 2026, enquanto a Embalagem deve crescer a um CAGR de 6,06% até 2032.
- Por geografia, a Ásia-Pacífico representou 46,85% da participação do mercado de produtos laminados de alumínio em 2026 e deve crescer a um CAGR de 5,78% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Produtos Laminados de Alumínio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso Automotivo e Requisitos de Autonomia de Veículos Elétricos | +1.2% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Modernização da Construção, Fachadas e Infraestrutura | +0.9% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio, África e Europa | Longo prazo (≥ 4 anos) |
| Embalagem Reciclável e Demanda por Latas de Bebidas | +0.8% | Global, particularmente América Latina, Leste Asiático e União Europeia | Curto prazo (≤ 2 anos) |
| Renovação da Frota Aeroespacial e Localização da Defesa | +0.6% | América do Norte, Europa e Ásia-Pacífico, incluindo Coreia do Sul, Índia e Japão | Médio prazo (2-4 anos) |
| Disponibilidade de Sucata em Circuito Fechado como Diferencial Competitivo | +0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso Automotivo e Requisitos de Autonomia de Veículos Elétricos
Os invólucros de baterias tornaram-se uma aplicação importante no mercado de produtos laminados de alumínio para projetos de veículos elétricos. O alumínio é utilizado em 80% dos invólucros de pacotes de baterias em todo o mundo. Substituir 400 kg de aço por 240 kg de alumínio reduz o peso do veículo em 160 kg diretamente e pode reduzir o peso das peças relacionadas em 40-60 kg adicionais. Isso torna a chapa laminada da Série 6xxx um material estratégico para bandejas estruturais de baterias, em vez de um insumo padrão. A Hindalco entregou seus primeiros 10.000 invólucros de bateria de alumínio para os veículos Mahindra BE 6 e XEV 9e a partir de sua unidade em Chakan, que conta com um investimento de INR 5 bilhões (~0,05 bilhões de USD) e pode escalar para 160.000 unidades anuais[1]. No mercado de produtos laminados de alumínio, fornecedores que oferecem desenvolvimento de ligas testadas em impacto e fabricação de invólucros nas proximidades podem garantir posições de fornecimento antes que a produção de veículos atinja plena escala.
Modernização da Construção, Fachadas e Infraestrutura
A densidade urbana e as regulamentações de eficiência energética em edificações estão sustentando a demanda por sistemas de fachada com uso intensivo de alumínio. A construção representou 13% do consumo de alumínio nos Estados Unidos em 2025. O Relatório de Situação Global para Edificações e Construção identifica as escolhas de materiais na fase de projeto como importantes para a redução das emissões do setor de construção. O revestimento de alumínio permanece relevante para projetos que buscam a certificação Leadership in Energy and Environmental Design (LEED) ou Building Research Establishment Environmental Assessment Method (BREEAM) devido à sua reciclabilidade e uso em sistemas de fachada duráveis. O alumínio arquitetônico especificado durante o desenvolvimento do projeto frequentemente se converte em pedidos para usinas 18-36 meses depois, proporcionando às usinas especializadas maior visibilidade antecipada da demanda futura. O Plano Nacional de Infraestrutura da Índia tem como meta 1,5 trilhões de USD em investimentos, e o investimento em infraestrutura da ASEAN está projetado em 3 trilhões de USD até 2030.
Embalagem Reciclável e Demanda por Latas de Bebidas
A reciclagem de latas de bebidas de alumínio tem uma posição de circularidade mais forte do que o vidro e o tereftalato de polietileno (PET). A Aliança Global de Circularidade de Latas de Bebidas estabeleceu uma meta de reciclagem de 80% para 2030 e uma meta de quase 100% para 2050, apoiando o uso de embalagens de alumínio. O Leste Asiático, o Pacífico e a América Latina possuem sistemas bem estabelecidos de coleta de latas. Altas taxas de coleta permitem que a demanda doméstica por chapas para latas dependa mais de matéria-prima secundária, que requer 95% menos energia do que a produção de alumínio primário. A Constellium registrou crescimento de 6% nas remessas de produtos laminados para embalagens durante 2025, apoiado pela demanda norte-americana e pela melhora nos spreads de sucata. O mercado de produtos laminados de alumínio se beneficia quando as usinas conseguem conectar a coleta de latas usadas, a refusão e o fornecimento de chapas para latas em um circuito fechado.
Renovação da Frota Aeroespacial e Localização da Defesa
A Airbus entregou 793 aeronaves comerciais em 2025 e orientou para 870 entregas em 2026, com uma carteira de pedidos de 8.754 aeronaves no final do ano. A Boeing entregou 600 aeronaves comerciais em 2025, incluindo 447 aeronaves Boeing 737, e está movendo a produção do 737 para 47 aeronaves por mês durante 2026. As chapas grossas para asas, nervuras e estruturas devem ser encomendadas muito antes da montagem final da aeronave, o que significa que os pedidos de usinas aeroespaciais podem se estender 12-18 meses antes da atividade de entrega reportada. A SeAH Aerospace and Defense Materials assinou um acordo de fornecimento de longo prazo com a Boeing em dezembro de 2025 e está construindo uma planta de materiais de alumínio de KRW 58,8 bilhões (0,04 bilhões de USD) em Changnyeong, com operações comerciais previstas para 2027. A localização da defesa na Índia e na Coreia do Sul acrescenta um requisito adicional de fornecimento local qualificado, embora os programas de qualificação AS9100 exijam anos de rastreabilidade documentada.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços do Alumínio, Alumina e Eletricidade | -0.8% | Global, mais aguda na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Intensidade Energética e Custos de Conformidade com Normas de Carbono | -0.6% | Europa, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Ciclos de Qualificação para Graus Automotivos e Aeroespaciais | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Alumínio, Alumina e Eletricidade
O preço do alumínio na Bolsa de Metais de Londres (LME) situou-se em 2.632 USD por tonelada em 2025, com preços no quarto trimestre de 2025 variando entre 2.800 e 2.900 USD por tonelada. Esses movimentos de preços afetam diretamente os custos de insumos para os fabricantes de produtos laminados de alumínio. Os movimentos dos preços da alumina foram moldados por interrupções em refinarias e novas adições de capacidade na Indonésia e na Índia. As preocupações com o fornecimento de bauxita, particularmente na Guiné, acrescentaram maior incerteza antes que o metal chegasse às usinas de laminação. A precificação de repasse oferece alguma proteção de margem, mas contratos de preço fixo e de ajuste diferido comprimem as margens quando os preços dos metais sobem mais rapidamente do que os mecanismos contratuais permitem. A volatilidade dos preços do metal, da alumina e dos custos de eletricidade pode contribuir para a concentração do mercado, pois usinas de laminação menores podem adiar investimentos quando não conseguem absorver esses aumentos de custos.
Intensidade Energética e Custos de Conformidade com Normas de Carbono
A fundição de alumínio primário é intensiva em energia, com consumo de eletricidade de 13-15 MWh por tonelada em redes elétricas com predominância de carvão e emissões associadas de CO₂ de 15 toneladas por tonelada de alumínio, em comparação com 5 toneladas para fundições europeias que dependem principalmente de energia hidrelétrica. O Mecanismo de Ajuste de Carbono na Fronteira da União Europeia entrou em sua fase operacional definitiva em 1º de janeiro de 2026, exigindo que importadores acima do limite anual de 50 toneladas detenham o status de declarante autorizado e apresentem declarações de carbono incorporado[2]. Esses requisitos elevam os custos de conformidade para produtores de produtos laminados dependentes de metais primários com alta intensidade de carbono. A reciclagem requer 95% menos energia do que a produção primária, beneficiando fornecedores de produtos laminados com alta participação de sucata pós-consumo. Produtores que dependem de metal primário de fundições movidas a carvão enfrentam pressão crescente sobre as margens à medida que os requisitos de aquisição relacionados ao carbono se intensificam.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau: A Série 6xxx se Beneficia da Ampla Demanda por Usos Finais
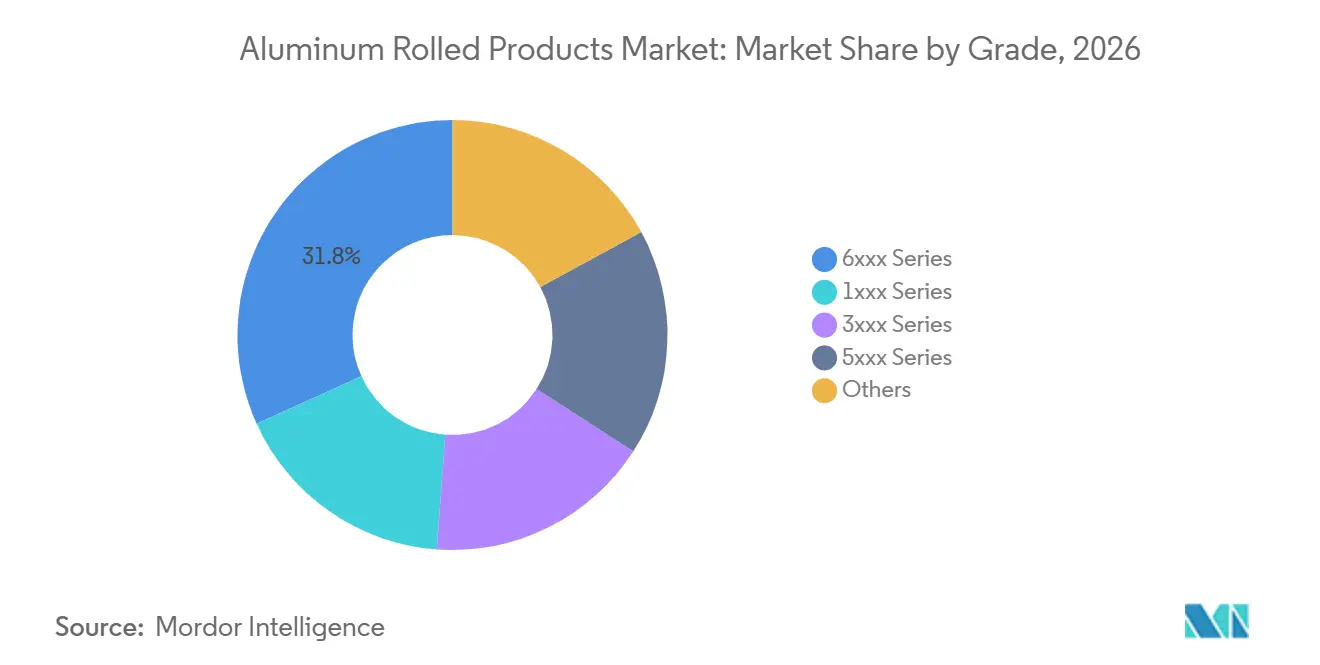
A Série 6xxx deteve 31,78% da participação do mercado de produtos laminados de alumínio em 2026, com um CAGR previsto de 5,67% até 2032. Sua posição reflete seu endurecimento por envelhecimento, conformabilidade, resistência à corrosão e soldabilidade em aplicações automotivas, de construção e de embalagem. Os graus 6016 e 6022 são utilizados em painéis externos automotivos. O grau 6061 é utilizado em construção estrutural e aplicações marinhas. O grau 6101 é utilizado em barramentos elétricos e bandejas de cabos.
A série 1xxx é utilizada para folha de embalagem e aplicações elétricas onde a condutividade e a conformabilidade são mais importantes do que a resistência. A série 3xxx é utilizada para trocadores de calor e chapas para construção. A série 5xxx é utilizada em aplicações marinhas, de transporte e em chapas para corpo de latas de bebidas devido à sua resistência à corrosão. As ligas HSA6 e HCA6 da Constellium alcançaram reduções de peso de 12-35% em comparação com projetos estabelecidos no projeto do consórcio ALIVE. O mercado de produtos laminados de alumínio está, portanto, avançando em direção à especialização em processamento de ligas e ao desenvolvimento conjunto com fabricantes de equipamentos originais, em vez de competição baseada exclusivamente na produção de laminação.

Por Forma do Produto: Chapas Laminadas a Frio Lideram os Usos Sensíveis à Qualidade
As Chapas Laminadas a Frio representaram 39,13% da participação do mercado de produtos laminados de alumínio em 2026, e o segmento deve crescer a um CAGR de 5,41% até 2032. A laminação a frio suporta tolerâncias de espessura de 0,02-0,05 mm, acabamento superficial consistente e propriedades mecânicas controladas. Essas qualidades são exigidas para painéis de carroceria automotiva e chapas para latas de bebidas. Os compradores automotivos exigem conformidade com as normas ASTM B209, EN 485 ou JIS H4000, o que torna as mudanças de fornecedor difíceis para aplicações sensíveis à qualidade.
As Chapas Grossas Laminadas a Quente são utilizadas em aplicações aeroespaciais e de ferramental onde a espessura e a uniformidade da liga são mais importantes do que o acabamento superficial. As Chapas de Espessura Média Laminadas a Quente atendem a painéis ferroviários, de construção naval e de transporte pesado. Os clientes de chapas para latas e automotivos também estão solicitando maior teor de material reciclado com certificação auditável de cadeia de custódia. A Speira anunciou um investimento de EUR 40 milhões (~44,74 milhões de USD) em capacidade de reciclagem na Rheinwerk em Neuss, incluindo um forno dedicado à fusão de sucata, para aumentar o uso de sucata pós-consumo em chapas para latas. A ElvalHalcor anunciou uma laminadora a frio de EUR 222 milhões como parte de seu programa de investimentos de EUR 855 milhões (956,34 milhões de USD) para 2026-2030, adicionando 200.000 toneladas de capacidade de produto acabado anualmente na Europa. Esses projetos indicam que as usinas estão respondendo à demanda por chapas recicláveis para latas e documentando material de baixo carbono.
Por Indústria do Usuário Final: A Embalagem Lidera o Crescimento Enquanto o Automotivo Fornece Escala
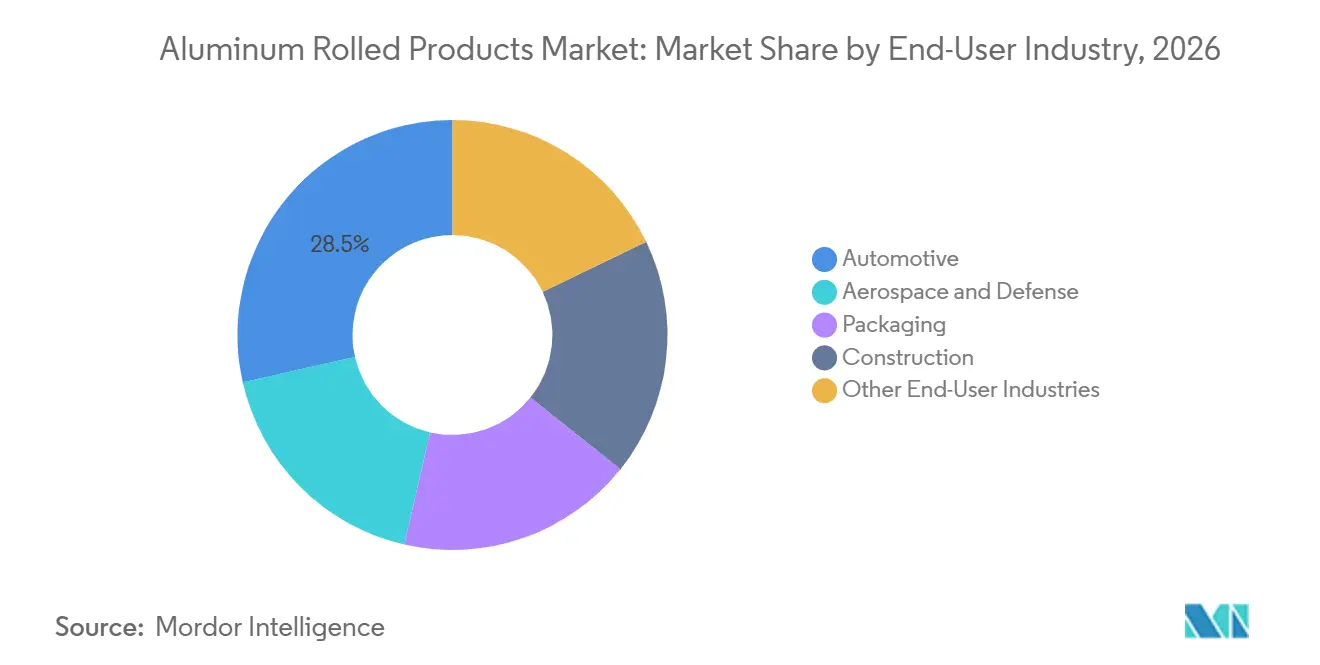
A Embalagem deve registrar o crescimento mais rápido no mercado de produtos laminados de alumínio, com um CAGR de 6,06% até 2032. Os sistemas de reciclagem de lata para lata estão se expandindo globalmente, e a embalagem flexível de alumínio está substituindo algumas embalagens plásticas de uso único em aplicações alimentícias, farmacêuticas e de cuidados pessoais. A expansão dos sistemas de depósito e devolução em toda a União Europeia, no Japão e em estados selecionados dos Estados Unidos apoia maior produção de chapas para latas sem um aumento proporcional no insumo de alumínio primário. O Automotivo representou 28,52% da participação do mercado de produtos laminados de alumínio em 2026 e permanece o maior segmento de usuário final por valor. Invólucros de baterias, escudos térmicos estruturais, sistemas de gerenciamento de impacto e painéis de carroceria aumentam o requisito de alumínio das plataformas de veículos elétricos.
A Associação Japonesa do Alumínio informou que as remessas domésticas de produtos laminados para o setor automotivo caíram 2,2% em 2025 para 326.554 toneladas. O declínio foi parcialmente relacionado à demanda mais fraca por veículos elétricos e a interrupções na certificação de produção automotiva. Os segmentos aeroespacial e de defesa permanecem com restrições de fornecimento, apesar da recuperação nos planos de produção de aeronaves. As aplicações de construção e industriais têm prazos de demanda mais longos, pois a demanda depende do desembolso de recursos de infraestrutura e dos cronogramas de construção. Os requisitos de qualidade da International Automotive Task Force (IATF) 16949 e AS9100 criam barreiras para a capacidade voltada a clientes automotivos e aeroespaciais, e os ciclos de qualificação geralmente duram 12-24 meses. Esses requisitos limitam o número de usinas que podem competir por programas de fornecimento de maior valor.
Análise Geográfica
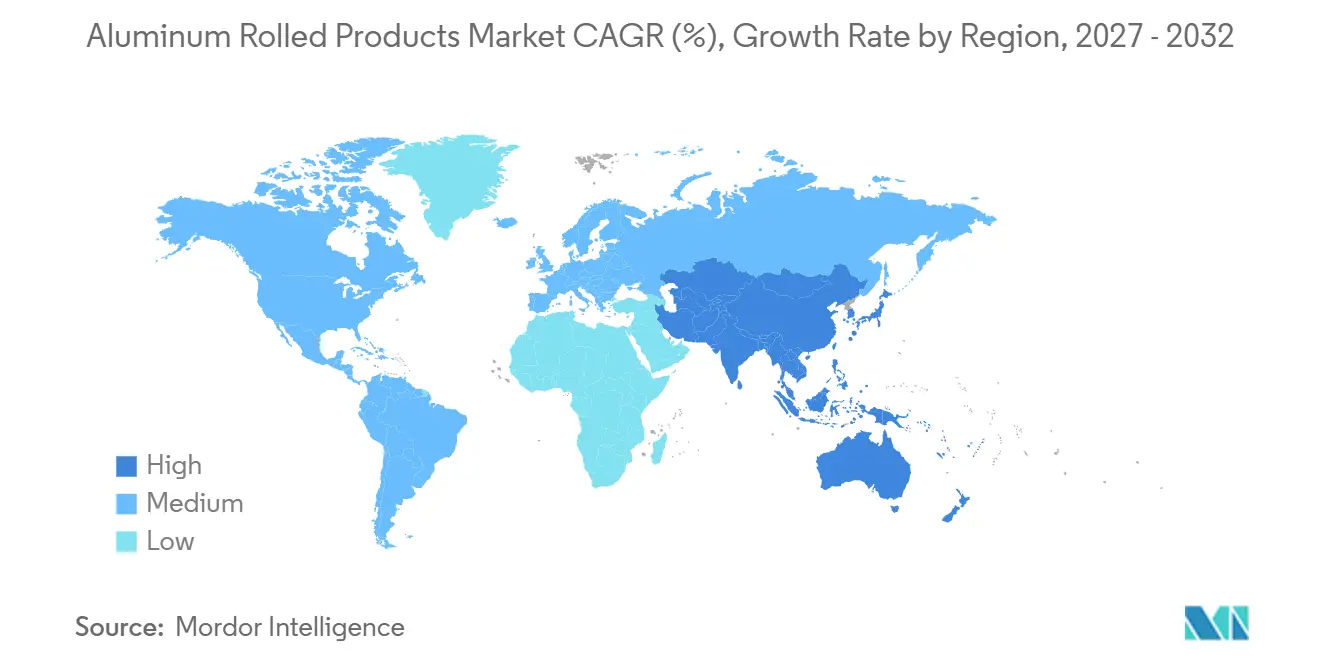
A Ásia-Pacífico representou 46,85% da participação do mercado de produtos laminados de alumínio em 2026 e deve expandir a um CAGR de 5,78% até 2032. A China permanece o maior mercado da região devido à sua extensa capacidade de produtos planos laminados e integração ao longo da cadeia de valor do alumínio. A produção de alumínio da China cresceu 1,7% em 2025, com o comissionamento limitado de novos projetos restringindo o crescimento adicional. A Índia é uma importante fonte de demanda regional, pois o investimento em infraestrutura, o desenvolvimento logístico e a adoção de veículos elétricos estão impulsionando a demanda por produtos planos laminados. A Hindalco comissionou uma instalação de 170.000 toneladas por ano de produtos planos laminados e folha para baterias em Odisha em janeiro de 2026, o que deve reduzir a dependência de importações de produtos planos laminados da Índia para 40% da demanda.
A América do Norte e a Europa permanecem o segundo e o terceiro maiores mercados geográficos. Na América do Norte, as tarifas de importação da Seção 232 subiram para 50% em junho de 2025, contribuindo para preços domésticos mais altos do alumínio e oferta local mais restrita. Os preços do alumínio nos Estados Unidos subiram 39% em relação ao ano anterior em 2025. A Kaiser Aluminum concluiu uma expansão de tratamento térmico de Fase 7 de 25 milhões de USD em Trentwood, um dos três locais nos Estados Unidos capazes de produzir chapas de grau aeroespacial.
A América do Sul, o Oriente Médio e a África contribuem com menor produção atual, mas apresentam potencial de demanda de longo prazo. O Brasil manteve uma taxa de reciclagem de latas de alumínio acima de 97% por 15 anos consecutivos até 2025, e seu sistema de coleta apoia a reciclagem doméstica de chapas para latas. A Argentina poderia apoiar a demanda por montagem automotiva e embalagem se a estabilização macroeconômica continuar. A Visão 2030 da Arábia Saudita, o pipeline de modernização da construção da África do Sul e o interesse inicial do GCC em capacidade de conversão a jusante estão impulsionando a demanda por produtos arquitetônicos e industriais. No entanto, restrições logísticas e capacidade local limitada estão restringindo os pedidos de curto prazo.
Cenário Competitivo
O mercado de produtos laminados de alumínio é liderado por 8 a 12 produtores globais ou regionais de grande porte que respondem por uma alta participação na produção de alto valor para os setores aeroespacial, automotivo e de embalagens. Esses incluem Hindalco e Novelis, Norsk Hydro, Constellium, Arconic, UACJ, Gränges, ElvalHalcor, Speira, AMAG e Kaiser Aluminum. Usinas regionais, incluindo Henan Mingtai na China, Assan Alüminyum na Turquia, ALRO na Romênia e Aluminum Duffel na Bélgica, competem em custo e proximidade dentro de suas regiões de origem. Os maiores produtores estão investindo em certificação de conteúdo reciclado, desenvolvimento de ligas proprietárias e acordos de fabricação com fabricantes de equipamentos originais, enquanto os menores produtores enfrentam especificações mais rígidas e maior exposição aos custos de insumos.
O plano de investimentos de EUR 855 milhões (956,34 milhões de USD) da ElvalHalcor e o aumento de capital de EUR 250 milhões (279,63 milhões de USD) em julho de 2026 expandiram sua posição no mercado de laminação europeu. A Constellium reportou EBITDA ajustado de 846 milhões de USD no exercício de 2025 e estabeleceu uma meta Vision 2028 de 900 milhões de USD em EBITDA e 300 milhões de USD em fluxo de caixa livre até 2028. A Hydro anunciou seu investimento de NOK 1,65 bilhões (0,17 bilhões de USD) em Karmøy, que adicionará 110.000 toneladas por ano de capacidade de fio-máquina de baixo carbono. A Hindalco comissionou sua instalação de produtos planos laminados e folha de alumínio de grau para baterias em Odisha para suportar até 100 GWh de capacidade de fabricação de células de íons de lítio. Esses investimentos concentram-se em material reciclado, produção especializada e acesso direto a mercados de uso final em crescimento.
Os invólucros de baterias e os componentes estruturais de veículos elétricos requerem engenharia de aplicação que as usinas de laminação convencionais podem não possuir. A capacidade aeroespacial permanece restrita, pois poucos locais conseguem produzir chapas tratadas termicamente e os processos de qualificação são demorados. As políticas de localização da defesa na Coreia do Sul, na Índia e em países selecionados do Oriente Médio e da África podem criar oportunidades para joint ventures e acordos de tolling. Plataformas de inteligência de sucata e sistemas digitais de circuito fechado foram identificados como prováveis pontos de entrada para novos concorrentes. O RidgeAlloy do Oak Ridge National Laboratory é citado como exemplo de alumínio reciclado que atende aos requisitos estruturais de resistência a impactos automotivos.
Líderes da Indústria de Produtos Laminados de Alumínio
-
ALRO
-
Hindalco Industries Ltd.
-
Constellium
-
UACJ Corporation
-
Arconic
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes da Indústria
- Outubro de 2026: A Norsk Hydro anunciou um investimento de NOK 1,65 bilhões (0,17 bilhões de USD) em uma nova fundição de fio-máquina em sua planta de Karmøy, na Noruega, adicionando 110.000 toneladas por ano de capacidade de fio-máquina de alumínio de baixo carbono para cabos de energia. A empresa simultaneamente garantiu acordos de fornecimento cobrindo 360.000 toneladas com a NKT até 2033 e com a Nexans de 2026 a 2030 para infraestrutura de transmissão de energia europeia.
- Janeiro de 2026: A Hindalco Industries anunciou uma expansão de fundição de alumínio de INR 210 bilhões (2,20 bilhões de USD), adicionando 360.000 toneladas por ano de capacidade em seu complexo Aditya Aluminum em Sambalpur, Odisha. A empresa também comissionou uma instalação de INR 45 bilhões (0,47 bilhões de USD) para produtos planos laminados e folha de alumínio de grau para baterias com capacidade de 170.000 toneladas por ano, suportando até 100 GWh de fabricação de células de íons de lítio e reduzindo a dependência da Índia de importações de produtos planos laminados de alumínio em 50%.
Escopo do Relatório Global do Mercado de Produtos Laminados de Alumínio
Os produtos laminados de alumínio, também chamados de produtos planos laminados, são produzidos passando placas ou lingotes de alumínio fundido por laminadores rotativos para reduzir sua espessura e transformá-los em formas planas e utilizáveis.
O mercado de produtos laminados de alumínio é segmentado por grau, forma do produto, indústria do usuário final e geografia. Por grau, o mercado é segmentado em série 1xxx, série 3xxx, série 5xxx, série 6xxx e outros. Por forma do produto, o mercado é segmentado em chapas grossas laminadas a quente, chapas de espessura média laminadas a quente, chapas laminadas a frio e outros. Por indústria do usuário final, o mercado é segmentado em automotivo, aeroespacial e defesa, embalagem, construção e outras indústrias de usuário final. O relatório também abrange tamanhos de mercado e previsões para os produtos laminados de alumínio em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
| Série 1xxx |
| Série 3xxx |
| Série 5xxx |
| Série 6xxx |
| Outros |
| Chapas Grossas Laminadas a Quente |
| Chapas de Espessura Média Laminadas a Quente |
| Chapas Laminadas a Frio |
| Outros |
| Automotivo |
| Aeroespacial e Defesa |
| Embalagem |
| Construção |
| Outras Indústrias de Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Grau | Série 1xxx | |
| Série 3xxx | ||
| Série 5xxx | ||
| Série 6xxx | ||
| Outros | ||
| Por Forma do Produto | Chapas Grossas Laminadas a Quente | |
| Chapas de Espessura Média Laminadas a Quente | ||
| Chapas Laminadas a Frio | ||
| Outros | ||
| Por Indústria do Usuário Final | Automotivo | |
| Aeroespacial e Defesa | ||
| Embalagem | ||
| Construção | ||
| Outras Indústrias de Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Produtos Laminados de Alumínio?
O tamanho do mercado de produtos laminados de alumínio foi avaliado em 126,10 bilhões de USD em 2026 e estima-se que cresça de 132,27 bilhões de USD em 2027 para 169,05 bilhões de USD até 2032, a um CAGR de 5,03% durante o período de previsão (2027-2032).
Qual forma de produto lidera a demanda por produtos laminados de alumínio?
No mercado de produtos laminados de alumínio, as Chapas Laminadas a Frio lideram com uma participação de 39,13% em 2026, pois as aplicações automotivas e de latas de bebidas exigem controle rigoroso de espessura e qualidade superficial. O segmento também deve crescer a um CAGR de 5,41% até 2032.
Por que a embalagem é o uso final de crescimento mais rápido?
No mercado de produtos laminados de alumínio, a Embalagem deve crescer a um CAGR de 6,06% até 2032, à medida que os sistemas de reciclagem se expandem e a embalagem de alumínio substitui algumas aplicações de embalagem plástica de uso único. Altas taxas de coleta também podem fornecer às usinas de laminação mais matéria-prima secundária.
Qual região possui a maior base de demanda?
No mercado de produtos laminados de alumínio, a Ásia-Pacífico detém 46,85% de participação em 2026 e deve registrar o maior CAGR regional de 5,78% até 2032. A cadeia de suprimentos integrada da China e a demanda da Índia por infraestrutura, logística e veículos elétricos sustentam a atividade regional.