
Tamaño y Participación del Mercado de Productos Laminados de Aluminio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
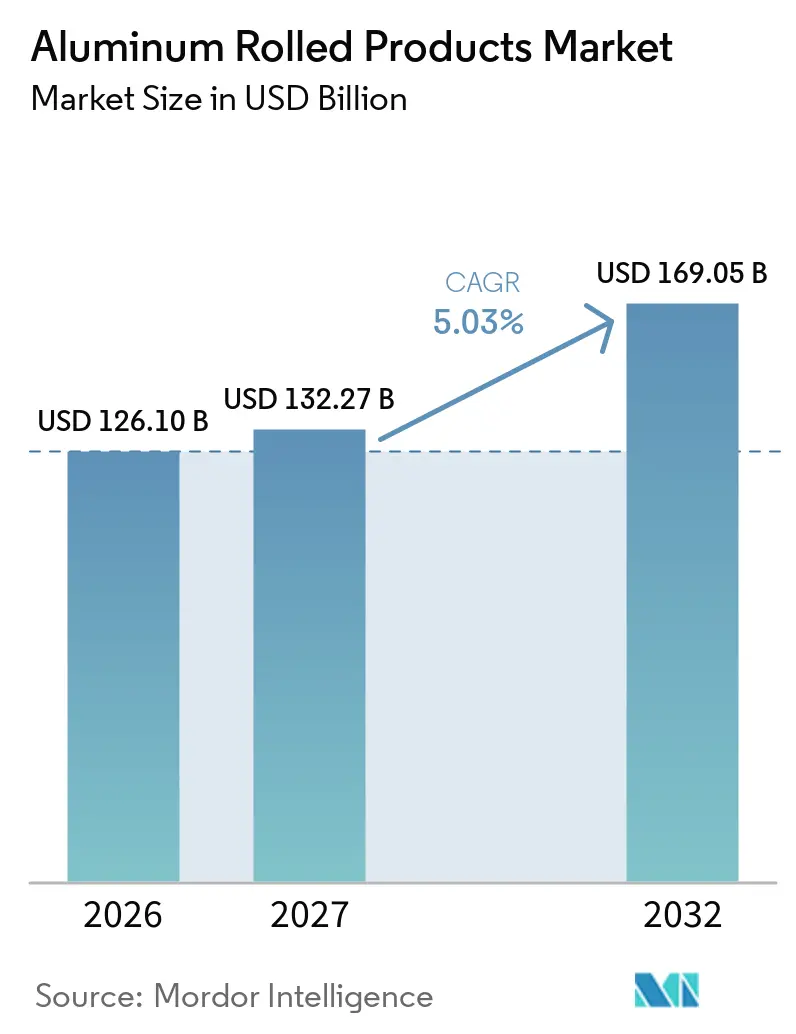
| Tamaño del Mercado (2027) | 132.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 169.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
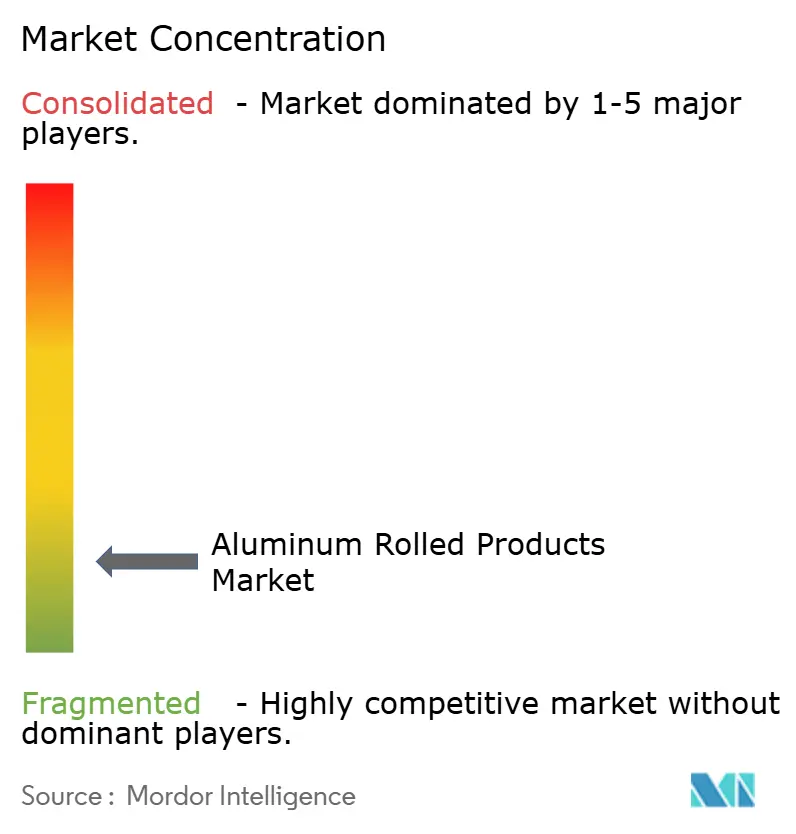
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Laminados de Aluminio por Mordor Intelligence
El tamaño del mercado de productos laminados de aluminio fue valorado en 126,10 mil millones de USD en 2026 y se estima que crecerá desde 132,27 mil millones de USD en 2027 hasta 169,05 mil millones de USD en 2032, a una CAGR del 5,03% durante el período de pronóstico (2027-2032). La demanda está respaldada por diseños de vehículos eléctricos que reducen el peso del vehículo, programas de construcción que utilizan fachadas de aluminio reciclable y la expansión de sistemas de reciclaje de latas de bebidas de circuito cerrado. Estas fuentes de demanda sirven a diferentes usos finales, reduciendo la dependencia de un único ciclo de compra. El envasado puede sostener la producción cuando la demanda automotriz disminuye, mientras que la construcción puede respaldar los pedidos cuando la demanda aeroespacial se debilita. Los productores con acceso a chatarra reciclada, un suministro de energía confiable y relaciones directas con los fabricantes de equipos originales están mejor posicionados para responder a estos cambios. El mercado de productos laminados de aluminio también ofrece oportunidades para que los laminadores produzcan chapas de mayor valor para carcasas de baterías, latas de bebidas y aplicaciones de construcción.
Conclusiones Clave del Informe
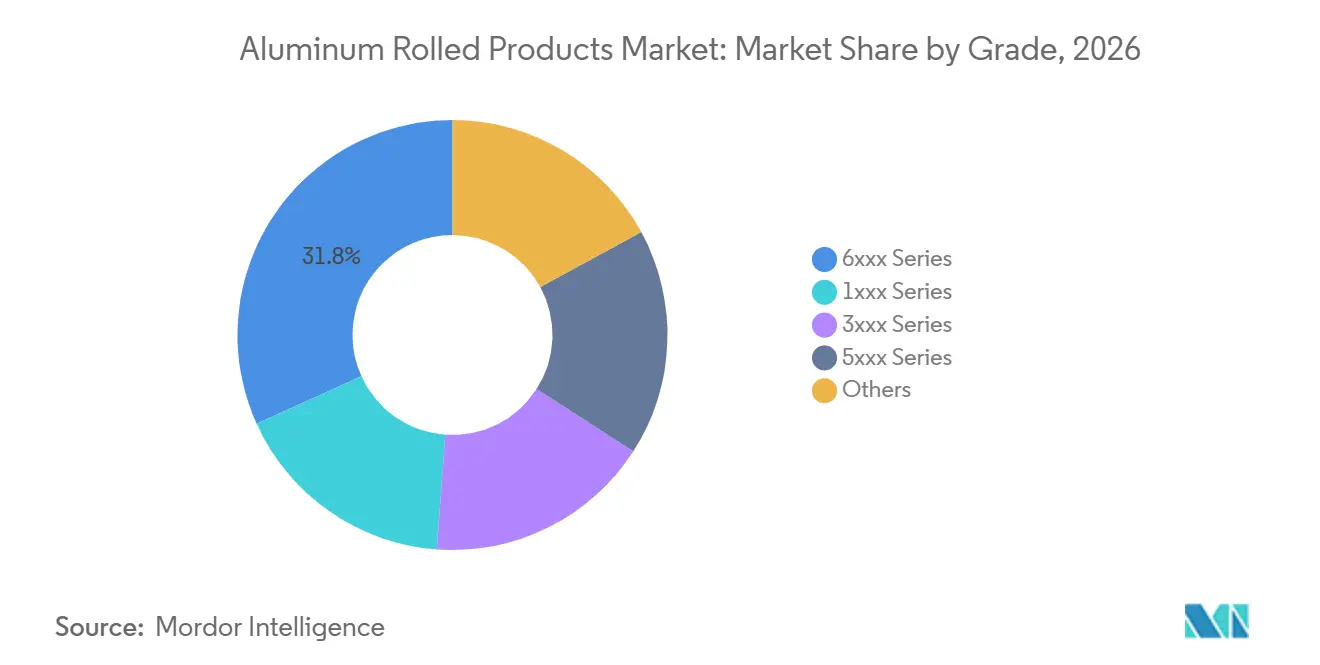
- Por grado, la Serie 6xxx mantuvo el 31,78% de la participación del mercado de productos laminados de aluminio en 2026 y se prevé que crezca a una CAGR del 5,67% hasta 2032.
- Por forma de producto, las Hojas Laminadas en Frío representaron el 39,13% de la participación del mercado de productos laminados de aluminio en 2026, mientras que el mismo segmento se proyecta que se expanda a una CAGR del 5,41% hasta 2032.
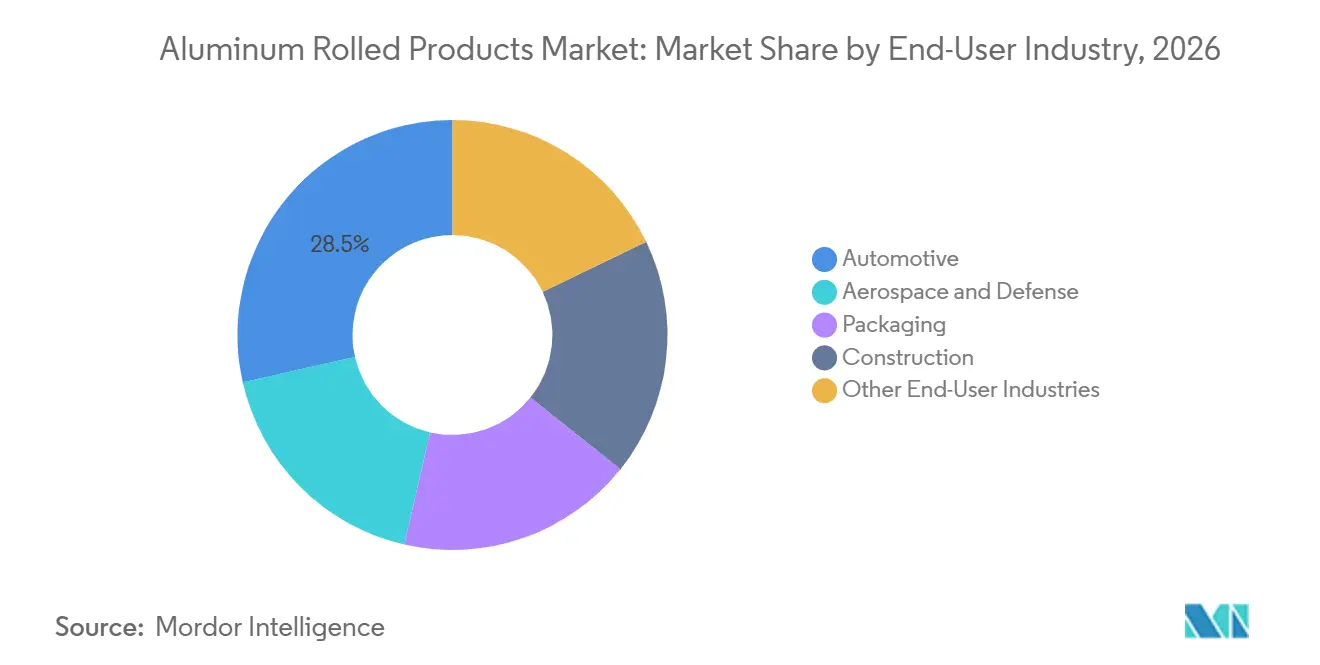
- Por industria de usuario final, el sector Automotriz mantuvo el 28,52% de la participación del mercado de productos laminados de aluminio en 2026, mientras que el Envasado se prevé que crezca a una CAGR del 6,06% hasta 2032.
- Por geografía, Asia-Pacífico representó el 46,85% de la participación del mercado de productos laminados de aluminio en 2026 y se espera que crezca a una CAGR del 5,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Productos Laminados de Aluminio
Análisis del Impacto de los Impulsores*
| Impulsores | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso Automotriz y Requisitos de Autonomía de Vehículos Eléctricos | +1.2% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Modernización de Construcción, Fachadas e Infraestructura | +0.9% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio, África y Europa | Largo plazo (≥ 4 años) |
| Demanda de Envasado Reciclable y Latas de Bebidas | +0.8% | Global, particularmente América Latina, Asia Oriental y la Unión Europea | Corto plazo (≤ 2 años) |
| Renovación de Flotas Aeroespaciales y Localización de Defensa | +0.6% | América del Norte, Europa y Asia-Pacífico, incluidos Corea, India y Japón | Mediano plazo (2-4 años) |
| Disponibilidad de Chatarra de Circuito Cerrado como Diferenciador Competitivo | +0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso Automotriz y Requisitos de Autonomía de Vehículos Eléctricos
Las carcasas de baterías se han convertido en una aplicación importante en el mercado de productos laminados de aluminio para los diseños de vehículos eléctricos. El aluminio se utiliza en el 80% de las carcasas de paquetes de baterías en todo el mundo. Reemplazar 400 kg de acero por 240 kg de aluminio reduce el peso del vehículo en 160 kg directamente y puede reducir el peso de las piezas relacionadas en otros 40-60 kg adicionales. Esto convierte a la chapa laminada de la Serie 6xxx en un material estratégico para bandejas de baterías estructurales en lugar de un insumo estándar. Hindalco entregó sus primeras 10.000 carcasas de baterías de aluminio para los vehículos Mahindra BE 6 y XEV 9e desde su instalación en Chakan, que cuenta con una inversión de INR 5 mil millones (~0,05 mil millones de USD) y puede escalar hasta 160.000 unidades anuales[1]. Dentro del mercado de productos laminados de aluminio, los proveedores que ofrecen desarrollo de aleaciones probadas en impacto y fabricación de carcasas cercana pueden asegurar posiciones de suministro antes de que la producción de vehículos alcance su plena escala.
Modernización de Construcción, Fachadas e Infraestructura
La densidad urbana y las regulaciones de eficiencia energética en edificios están sosteniendo la demanda de sistemas de fachadas con alto contenido de aluminio. La construcción representó el 13% del consumo de aluminio en los Estados Unidos en 2025. El Informe de Estado Global para Edificios y Construcción identifica las elecciones de materiales en la etapa de diseño como importantes para reducir las emisiones del sector de la construcción. El revestimiento de aluminio sigue siendo relevante para proyectos que buscan la certificación de Liderazgo en Energía y Diseño Ambiental (LEED) o del Método de Evaluación Ambiental del Establecimiento de Investigación de la Construcción (BREEAM) debido a su reciclabilidad y uso en sistemas de fachadas duraderos. El aluminio arquitectónico especificado durante el desarrollo del diseño a menudo se convierte en pedidos a los laminadores 18-36 meses después, lo que otorga a los laminadores especializados una visibilidad más temprana de la demanda futura. El Plan Nacional de Infraestructura de India tiene como objetivo una inversión de 1,5 billones de USD, y la inversión en infraestructura de la ASEAN se proyecta en 3 billones de USD para 2030.
Demanda de Envasado Reciclable y Latas de Bebidas
El reciclaje de latas de bebidas de aluminio tiene una posición de circularidad más sólida que el vidrio y el tereftalato de polietileno (PET). La Alianza Global de Circularidad de Latas de Bebidas ha establecido un objetivo de reciclaje del 80% para 2030 y un objetivo de casi el 100% para 2050, respaldando el uso del envasado de aluminio. Asia Oriental, el Pacífico y América Latina cuentan con sistemas de recolección de latas bien establecidos. Las altas tasas de recolección permiten que la demanda doméstica de chapa para latas dependa más de la materia prima secundaria, que requiere un 95% menos de energía que la producción de aluminio primario. Constellium reportó un crecimiento del 6% en los envíos de productos laminados para envasado durante 2025, respaldado por la demanda de América del Norte y la mejora de los márgenes de chatarra. El mercado de productos laminados de aluminio se beneficia cuando los laminadores pueden conectar la recolección de latas usadas, la refusión y el suministro de chapa para latas en un circuito cerrado.
Renovación de Flotas Aeroespaciales y Localización de Defensa
Airbus entregó 793 aeronaves comerciales en 2025 y ha proyectado 870 entregas en 2026, con una cartera de pedidos a fin de año de 8.754 aeronaves. Boeing entregó 600 aeronaves comerciales en 2025, incluidas 447 aeronaves Boeing 737, y está llevando la producción del 737 hacia 47 aeronaves por mes durante 2026. Las placas gruesas para alas, costillas y marcos deben pedirse mucho antes del ensamblaje final de la aeronave, lo que significa que los pedidos a los laminadores aeroespaciales pueden extenderse 12-18 meses por delante de la actividad de entrega reportada. SeAH Aerospace and Defense Materials firmó un acuerdo de suministro a largo plazo con Boeing en diciembre de 2025 y está construyendo una planta de materiales de aluminio de KRW 58,8 mil millones (0,04 mil millones de USD) en Changnyeong, con operaciones comerciales previstas para 2027. La localización de defensa en India y Corea del Sur añade un requisito adicional de suministro local calificado, aunque los programas de calificación AS9100 requieren años de trazabilidad documentada.
Análisis del Impacto de las Restricciones*
| Restricciones | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio del Aluminio, la Alúmina y la Electricidad | -0.8% | Global, más aguda en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Intensidad Energética y Costos de Cumplimiento de Carbono | -0.6% | Europa, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Ciclos de Calificación para Grados Automotrices y Aeroespaciales | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Aluminio, la Alúmina y la Electricidad
El precio del aluminio en la Bolsa de Metales de Londres (LME) se situó en 2.632 USD por tonelada en 2025, con precios del cuarto trimestre de 2025 que oscilaron entre 2.800 y 2.900 USD por tonelada. Estos movimientos de precios afectan directamente los costos de insumos para los fabricantes de productos laminados de aluminio. Los movimientos del precio de la alúmina fueron determinados por interrupciones en refinerías y nuevas adiciones de capacidad en Indonesia e India. Las preocupaciones sobre el suministro de bauxita, particularmente en Guinea, añadieron mayor incertidumbre antes de que el metal llegara a los laminadores. Los precios de transferencia ofrecen cierta protección de márgenes, pero los contratos de precio fijo y de ajuste diferido comprimen los márgenes cuando los precios de los metales suben más rápido de lo que permiten los mecanismos contractuales. La volatilidad de precios en los costos de metal, alúmina y electricidad puede contribuir a la concentración del mercado, ya que los laminadores más pequeños pueden diferir inversiones cuando no pueden absorber estos aumentos de costos.
Intensidad Energética y Costos de Cumplimiento de Carbono
La fundición de aluminio primario es intensiva en energía, con un consumo de electricidad de 13-15 MWh por tonelada en redes eléctricas con alto contenido de carbón y emisiones de CO₂ asociadas de 15 toneladas por tonelada de aluminio, en comparación con 5 toneladas para los fundidores europeos que dependen principalmente de la energía hidroeléctrica. El Mecanismo de Ajuste en Frontera por Carbono de la UE entró en su fase operativa definitiva el 1 de enero de 2026, requiriendo que los importadores que superen el umbral anual de 50 toneladas tengan el estatus de declarante autorizado y presenten declaraciones de carbono incorporado[2]. Estos requisitos elevan los costos de cumplimiento para los productores de productos laminados que dependen de metales primarios con alta intensidad de carbono. El reciclaje requiere un 95% menos de energía que la producción primaria, beneficiando a los proveedores de productos laminados con una alta proporción de chatarra posconsumo. Los productores que dependen de metal primario de fundidores alimentados por carbón enfrentan una presión creciente sobre los márgenes a medida que se fortalecen los requisitos de adquisición relacionados con el carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado: La Serie 6xxx se Beneficia de una Amplia Demanda de Usos Finales
La Serie 6xxx mantuvo el 31,78% de la participación del mercado de productos laminados de aluminio en 2026, con una CAGR prevista del 5,67% hasta 2032. Su posición refleja su endurecimiento por envejecimiento, formabilidad, resistencia a la corrosión y soldabilidad en aplicaciones automotrices, de construcción y de envasado. Los grados 6016 y 6022 se utilizan para paneles exteriores automotrices. El grado 6061 se utiliza en construcción estructural y aplicaciones marinas. El grado 6101 se utiliza en barras colectoras eléctricas y bandejas de cables.
La serie 1xxx se utiliza para láminas de envasado y aplicaciones eléctricas donde la conductividad y la formabilidad son más importantes que la resistencia. La serie 3xxx se utiliza para intercambiadores de calor y chapas de construcción. La serie 5xxx se utiliza en aplicaciones marinas, de tránsito y de cuerpo de latas de bebidas debido a su resistencia a la corrosión. Las aleaciones HSA6 y HCA6 de Constellium lograron ahorros de peso del 12-35% en comparación con los diseños establecidos en el proyecto del consorcio ALIVE. El mercado de productos laminados de aluminio se está orientando, por tanto, hacia la experiencia en procesamiento de aleaciones y el desarrollo conjunto con los fabricantes de equipos originales, en lugar de la competencia basada únicamente en la producción de laminación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma de Producto: Las Hojas Laminadas en Frío Lideran los Usos Sensibles a la Calidad
Las Hojas Laminadas en Frío representaron el 39,13% de la participación del mercado de productos laminados de aluminio en 2026, y se proyecta que el segmento crezca a una CAGR del 5,41% hasta 2032. La laminación en frío admite tolerancias de espesor de 0,02-0,05 mm, acabado superficial consistente y propiedades mecánicas controladas. Estas cualidades son necesarias para los paneles de carrocería automotriz y la chapa para latas de bebidas. Los compradores automotrices requieren el cumplimiento de las normas ASTM B209, EN 485 o JIS H4000, lo que dificulta los cambios de proveedor para aplicaciones sensibles a la calidad.
Las Placas Gruesas Laminadas en Caliente se utilizan en aplicaciones aeroespaciales y de utillaje donde el espesor y la uniformidad de la aleación importan más que el acabado superficial. Las Hojas de Espesor Medio Laminadas en Caliente sirven para paneles de ferrocarril, construcción naval y transporte pesado. Los clientes de chapa para latas y automotrices también están solicitando mayor contenido reciclado con una certificación de cadena de custodia auditable. Speira anunció una inversión de EUR 40 millones (~44,74 millones de USD) en capacidad de reciclaje en Rheinwerk en Neuss, incluido un horno de fusión de chatarra dedicado, para aumentar el uso de chatarra posconsumo en la chapa para latas. ElvalHalcor anunció un laminador en frío de EUR 222 millones como parte de su programa de inversión de EUR 855 millones (956,34 millones de USD) para 2026-2030, añadiendo 200.000 toneladas de capacidad de producto terminado anualmente en Europa. Estos proyectos indican que los laminadores están respondiendo a la demanda de chapa para latas reciclable y documentando material de bajo contenido de carbono.
Por Industria de Usuario Final: El Envasado Lidera el Crecimiento Mientras que el Sector Automotriz Proporciona Escala
Se prevé que el Envasado registre el crecimiento más rápido en el mercado de productos laminados de aluminio con una CAGR del 6,06% hasta 2032. Los sistemas de reciclaje de lata a lata se están expandiendo a nivel mundial, y el envasado flexible de aluminio está reemplazando parte del envasado plástico de un solo uso en aplicaciones alimentarias, farmacéuticas y de cuidado personal. La expansión de los sistemas de depósito y devolución en toda la Unión Europea, Japón y algunos estados de los Estados Unidos respalda un mayor rendimiento de chapa para latas sin un aumento proporcional en el insumo de aluminio primario. El sector Automotriz representó el 28,52% de la participación del mercado de productos laminados de aluminio en 2026 y sigue siendo el segmento de usuario final más grande por valor. Las carcasas de baterías, los escudos térmicos estructurales, los sistemas de gestión de impactos y los paneles de carrocería aumentan el requisito de aluminio de las plataformas de vehículos eléctricos.
La Asociación Japonesa del Aluminio informó que los envíos domésticos de productos laminados para el sector automotriz cayeron un 2,2% en 2025 a 326.554 toneladas. La caída estuvo parcialmente vinculada a una demanda más débil de vehículos eléctricos y a interrupciones en la certificación de producción automotriz. Los segmentos aeroespacial y de defensa siguen con restricciones de suministro a pesar de la recuperación en los planes de producción de aeronaves. Las aplicaciones de construcción e industriales tienen horizontes de demanda más largos, ya que la demanda depende del desembolso de fondos de infraestructura y los calendarios de construcción. Los requisitos de calidad de la Fuerza de Trabajo Automotriz Internacional (IATF) 16949 y AS9100 crean barreras para la capacidad orientada a clientes automotrices y aeroespaciales, y los ciclos de calificación generalmente duran de 12 a 24 meses. Estos requisitos limitan el número de laminadores que pueden competir por programas de suministro de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
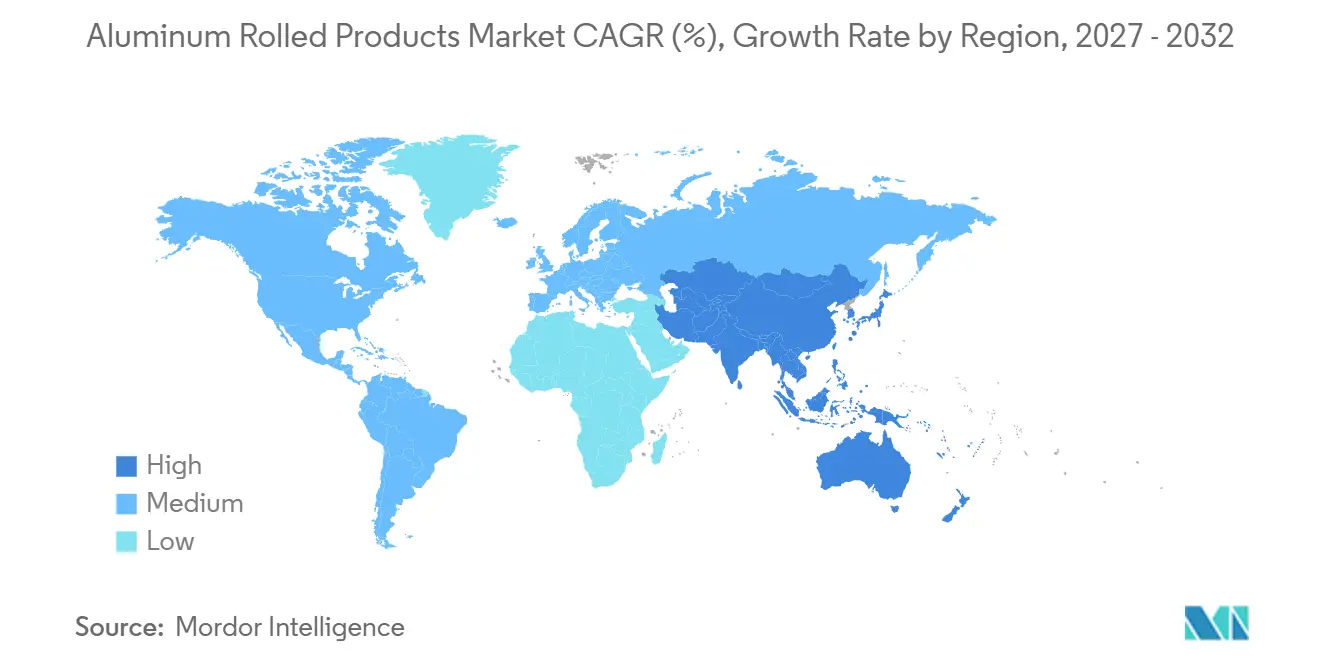
Asia-Pacífico representó el 46,85% de la participación del mercado de productos laminados de aluminio en 2026 y se prevé que se expanda a una CAGR del 5,78% hasta 2032. China sigue siendo el mercado más grande de la región debido a su extensa capacidad de laminación plana e integración a lo largo de la cadena de valor del aluminio. La producción de aluminio de China aumentó un 1,7% en 2025, con una puesta en marcha limitada de nuevos proyectos que restringe un mayor crecimiento. India es una fuente importante de demanda regional, ya que la inversión en infraestructura, el desarrollo logístico y la adopción de vehículos eléctricos están impulsando la demanda de productos laminados planos. Hindalco puso en marcha una instalación de productos laminados planos y láminas para baterías de 170.000 toneladas por año en Odisha en enero de 2026, que se espera reduzca la dependencia de importaciones de productos laminados planos de India al 40% de la demanda.
América del Norte y Europa siguen siendo el segundo y tercer mercado geográfico más grande. En América del Norte, los aranceles de importación de la Sección 232 aumentaron al 50% en junio de 2025, contribuyendo a precios domésticos del aluminio más altos y un suministro local más ajustado. Los precios del aluminio en los Estados Unidos aumentaron un 39% interanual en 2025. Kaiser Aluminum completó una expansión de tratamiento térmico de Fase 7 de 25 millones de USD en Trentwood, uno de los tres sitios en los Estados Unidos capaces de producir placa de grado aeroespacial.
América del Sur, Oriente Medio y África contribuyen con una producción actual menor, pero presentan un potencial de demanda a largo plazo. Brasil mantuvo una tasa de reciclaje de latas de aluminio superior al 97% durante 15 años consecutivos hasta 2025, y su sistema de recolección respalda el reciclaje doméstico de chapa para latas. Argentina podría respaldar la demanda de ensamblaje automotriz y envasado si continúa la estabilización macroeconómica. La Visión 2030 de Arabia Saudita, el programa de modernización de la construcción de Sudáfrica y el interés temprano del GCC en la capacidad de conversión aguas abajo están impulsando la demanda de productos arquitectónicos e industriales. Sin embargo, las restricciones logísticas y la capacidad local limitada están restringiendo los pedidos a corto plazo.
Panorama Competitivo
El mercado de productos laminados de aluminio está liderado por 8 a 12 productores globales o regionales de gran tamaño que representan una alta participación en la producción de alto valor para los sectores aeroespacial, automotriz y de envasado. Entre ellos se encuentran Hindalco y Novelis, Norsk Hydro, Constellium, Arconic, UACJ, Gränges, ElvalHalcor, Speira, AMAG y Kaiser Aluminum. Los laminadores regionales, incluidos Henan Mingtai en China, Assan Alüminyum en Turquía, ALRO en Rumanía y Aluminium Duffel en Bélgica, compiten en costo y proximidad dentro de sus regiones de origen. Los productores más grandes están invirtiendo en certificación de contenido reciclado, desarrollo de aleaciones propietarias y acuerdos de fabricación con fabricantes de equipos originales, mientras que los productores más pequeños enfrentan especificaciones más estrictas y mayor exposición a los costos de insumos.
El plan de inversión de EUR 855 millones (956,34 millones de USD) de ElvalHalcor y la ampliación de capital de EUR 250 millones (279,63 millones de USD) en julio de 2026 expandieron su posición en el mercado de laminación europeo. Constellium reportó un EBITDA ajustado del ejercicio 2025 de 846 millones de USD y estableció un objetivo de Visión 2028 de 900 millones de USD en EBITDA y 300 millones de USD en flujo de caja libre para 2028. Hydro anunci su inversión de NOK 1,65 mil millones (0,17 mil millones de USD) en Karmøy, que añadirá 110.000 toneladas por año de capacidad de varilla de alambre de bajo contenido de carbono. Hindalco puso en marcha su instalación de productos laminados planos y láminas de aluminio de grado batería en Odisha para respaldar hasta 100 GWh de capacidad de fabricación de celdas de iones de litio. Estas inversiones se centran en material reciclado, producción especializada y acceso directo a mercados de uso final en crecimiento.
Las carcasas de baterías y los componentes estructurales de vehículos eléctricos requieren ingeniería de aplicaciones que los laminadores convencionales pueden no tener. La capacidad aeroespacial sigue siendo limitada, ya que pocos sitios pueden producir placas tratadas térmicamente y los procesos de calificación requieren mucho tiempo. Las políticas de localización de defensa en Corea del Sur, India y algunos países de Oriente Medio y África pueden crear oportunidades para empresas conjuntas y acuerdos de procesamiento por encargo. Las plataformas de inteligencia de chatarra y los sistemas digitales de circuito cerrado han sido identificados como probables puntos de entrada para nuevos competidores. El RidgeAlloy del Laboratorio Nacional Oak Ridge se cita como un ejemplo de aluminio reciclado que cumple con los requisitos de resistencia al impacto estructural automotriz.
Líderes de la Industria de Productos Laminados de Aluminio
-
ALRO
-
Hindalco Industries Ltd.
-
Constellium
-
UACJ Corporation
-
Arconic
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Norsk Hydro anunció una inversión de NOK 1,65 mil millones (0,17 mil millones de USD) en una nueva fundición de varilla de alambre en su planta de Karmøy en Noruega, añadiendo 110.000 toneladas por año de capacidad de varilla de alambre de aluminio de bajo contenido de carbono para cables de energía. La empresa aseguró simultáneamente acuerdos de suministro que cubren 360.000 toneladas con NKT hasta 2033 y con Nexans desde 2026 hasta 2030 para infraestructura de transmisión de energía europea.
- Enero de 2026: Hindalco Industries anunció una expansión de fundición de aluminio de INR 210 mil millones (2,20 mil millones de USD), añadiendo 360.000 toneladas por año de capacidad en su complejo Aditya Aluminum en Sambalpur, Odisha. La empresa también puso en marcha una instalación de INR 45 mil millones (0,47 mil millones de USD) para productos laminados planos y láminas de aluminio de grado batería con una capacidad de 170.000 toneladas por año, respaldando hasta 100 GWh de fabricación de celdas de iones de litio y reduciendo la dependencia de India de las importaciones de productos laminados planos de aluminio en un 50%.
Alcance del Informe Global del Mercado de Productos Laminados de Aluminio
Los productos laminados de aluminio, también llamados productos laminados planos, se producen pasando lingotes o planchas de aluminio fundido a través de laminadores rotativos para reducir su espesor y transformarlos en formas planas y utilizables.
El mercado de productos laminados de aluminio está segmentado por grado, forma de producto, industria de usuario final y geografía. Por grado, el mercado está segmentado en serie 1xxx, serie 3xxx, serie 5xxx, serie 6xxx y otros. Por forma de producto, el mercado está segmentado en placas gruesas laminadas en caliente, hojas de espesor medio laminadas en caliente, hojas laminadas en frío y otros. Por industria de usuario final, el mercado está segmentado en automotriz, aeroespacial y defensa, envasado, construcción y otras industrias de usuario final. El informe también cubre los tamaños de mercado y los pronósticos para los productos laminados de aluminio en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
| Serie 1xxx |
| Serie 3xxx |
| Serie 5xxx |
| Serie 6xxx |
| Otros |
| Placas Gruesas Laminadas en Caliente |
| Hojas de Espesor Medio Laminadas en Caliente |
| Hojas Laminadas en Frío |
| Otros |
| Automotriz |
| Aeroespacial y Defensa |
| Envasado |
| Construcción |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Serie 1xxx | |
| Serie 3xxx | ||
| Serie 5xxx | ||
| Serie 6xxx | ||
| Otros | ||
| Por Forma de Producto | Placas Gruesas Laminadas en Caliente | |
| Hojas de Espesor Medio Laminadas en Caliente | ||
| Hojas Laminadas en Frío | ||
| Otros | ||
| Por Industria de Usuario Final | Automotriz | |
| Aeroespacial y Defensa | ||
| Envasado | ||
| Construcción | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Productos Laminados de Aluminio?
El tamaño del mercado de productos laminados de aluminio fue valorado en 126,10 mil millones de USD en 2026 y se estima que crecerá desde 132,27 mil millones de USD en 2027 hasta 169,05 mil millones de USD en 2032, a una CAGR del 5,03% durante el período de pronóstico (2027-2032).
¿Qué forma de producto lidera la demanda de productos laminados de aluminio?
En el mercado de productos laminados de aluminio, las Hojas Laminadas en Frío lideran con una participación del 39,13% en 2026, ya que las aplicaciones automotrices y de latas de bebidas requieren un control estricto del espesor y la calidad superficial. También se prevé que el segmento crezca a una CAGR del 5,41% hasta 2032.
¿Por qué el envasado es el uso final de más rápido crecimiento?
Dentro del mercado de productos laminados de aluminio, se prevé que el Envasado crezca a una CAGR del 6,06% hasta 2032 a medida que los sistemas de reciclaje se expanden y el envasado de aluminio sustituye a algunas aplicaciones de plástico de un solo uso. Las altas tasas de recolección también pueden proporcionar a los laminadores más materia prima secundaria.
¿Qué región tiene la mayor base de demanda?
Dentro del mercado de productos laminados de aluminio, Asia-Pacífico mantiene una participación del 46,85% en 2026 y se espera que registre la CAGR regional más alta del 5,78% hasta 2032. La cadena de suministro integrada de China y la demanda de infraestructura, logística y vehículos eléctricos de India respaldan la actividad regional.