
アルミニウム圧延製品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
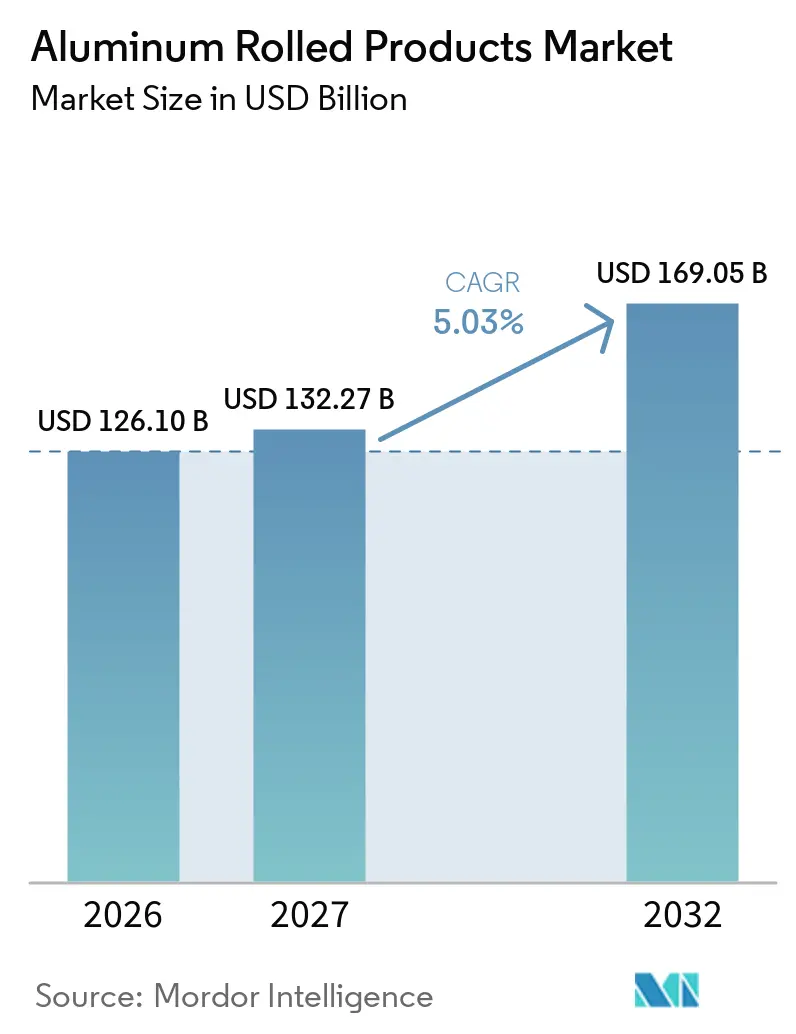
| 市場規模 (2027) | 132.27 十億米ドル |
| 市場規模 (2032) | 169.05 十億米ドル |
| 成長率 (2027 - 2032) | 5.03 % |
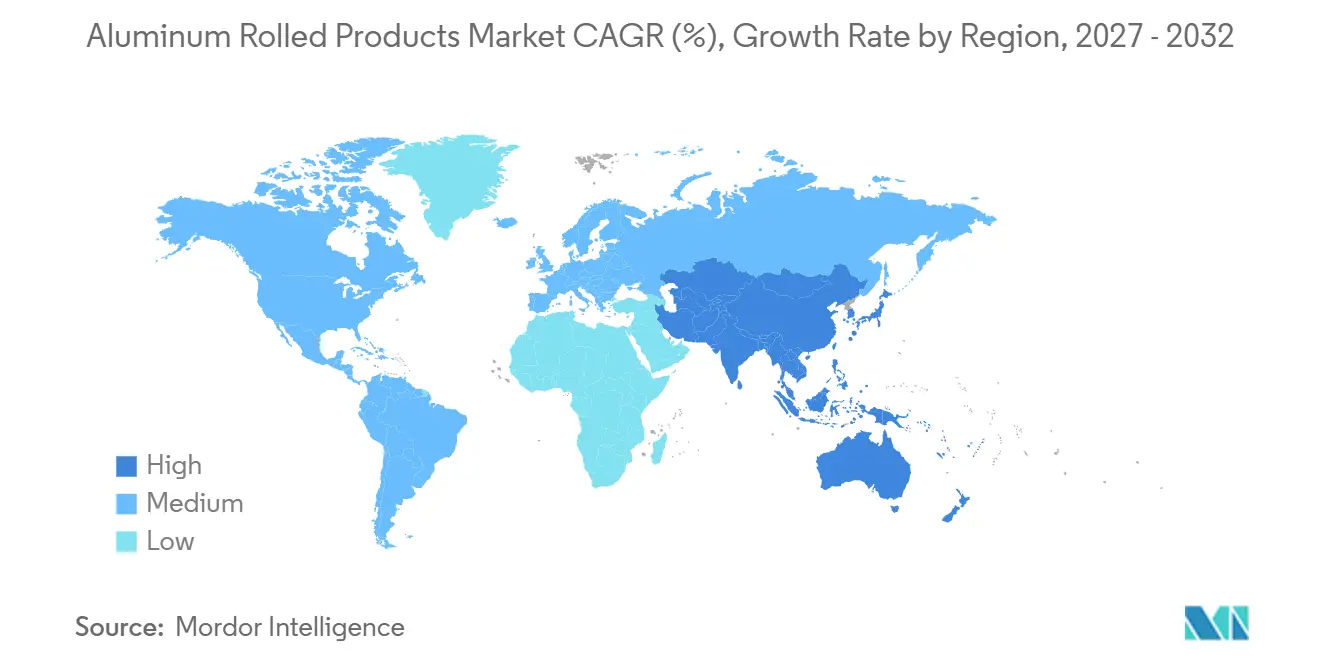
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
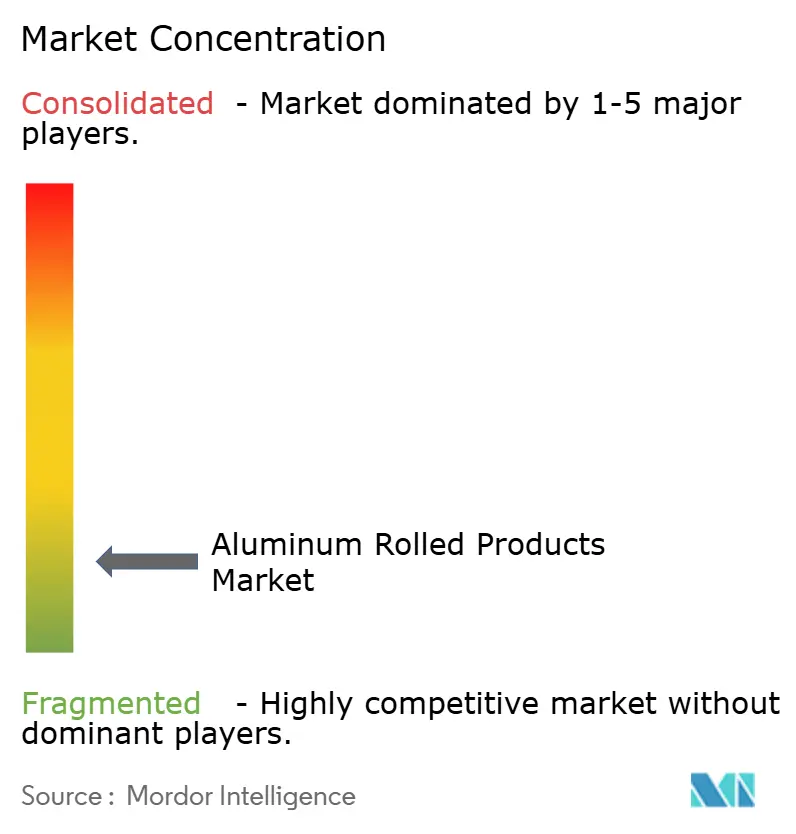
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウム圧延製品市場分析
アルミニウム圧延製品市場規模は2026年に1,261.0億米ドルと評価され、2027年の1,322.7億米ドルから2032年には1,690.5億米ドルへと、予測期間(2027年~2032年)においてCAGR 5.03%で成長すると推定されます。需要は、車両重量を削減する電気自動車の設計、リサイクル可能なアルミニウムファサードを使用する建設プログラム、および閉ループ飲料缶リサイクルシステムの拡大によって支えられています。これらの需要源は異なるエンドユースに対応しており、単一の購買サイクルへの依存を低減しています。自動車需要が鈍化した際にはパッケージングが生産を維持でき、航空宇宙需要が弱まった際には建設が受注を支えることができます。リサイクルスクラップへのアクセス、安定したエネルギー供給、および完成品メーカーとの直接的な関係を持つ生産者は、こうした変化への対応においてより有利な立場にあります。アルミニウム圧延製品市場はまた、バッテリーエンクロージャー、飲料缶、建築用途向けの高付加価値シートを生産するミルにとっての機会も提供しています。
レポートの主要ポイント
- グレード別では、6xxxシリーズが2026年のアルミニウム圧延製品市場シェアの31.78%を占め、2032年までCAGR 5.67%で成長すると予測されています。
- 製品形態別では、冷間圧延シートが2026年のアルミニウム圧延製品市場シェアの39.13%を占め、同セグメントは2032年までCAGR 5.41%で拡大すると予測されています。
- エンドユーザー産業別では、自動車が2026年のアルミニウム圧延製品市場シェアの28.52%を占め、パッケージングは2032年までCAGR 6.06%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のアルミニウム圧延製品市場シェアの46.85%を占め、2032年までCAGR 5.78%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のアルミニウム圧延製品市場のトレンドとインサイ
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の軽量化と電気自動車(EV)の航続距離要件 | +1.2% | アジア太平洋および北米が主導するグローバル市場 | 中期(2〜4年) |
| 建設、ファサード、およびインフラ近代化 | +0.9% | アジア太平洋が中核、中東・アフリカ・欧州への波及あり | 長期(4年以上) |
| リサイクル可能なパッケージングと飲料缶需要 | +0.8% | グローバル、特にラテンアメリカ、東アジア、欧州連合 | 短期(2年以内) |
| 航空宇宙フリート更新と防衛のローカライゼーション | +0.6% | 北米、欧州、アジア太平洋(韓国、インド、日本を含む) | 中期(2〜4年) |
| 競争上の差別化要因としての閉ループスクラップ供給 | +0.5% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化とEV航続距離要件
バッテリーエンクロージャーは、電気自動車設計においてアルミニウム圧延製品市場における重要な用途となっています。アルミニウムは世界のバッテリーパックエンクロージャーの80%に使用されています。400kgの鉄鋼を240kgのアルミニウムに置き換えることで車両重量を直接160kg削減でき、関連部品の重量をさらに40〜60kg削減できます。これにより、6xxxシリーズ圧延シートは標準的な材料ではなく、構造用バッテリートレイの戦略的材料となっています。Hindalco Industries Ltd.は、INR 50億(約0.05ビリオン米ドル)の投資を行い、年間16万ユニットまでスケール可能なチャカン施設から、Mahindra BE 6およびXEV 9e車両向けに最初の1万個のアルミニウムバッテリーエンクロージャーを納入しました[1]。アルミニウム圧延製品市場において、クラッシュテスト済み合金開発と近隣のエンクロージャー製造を提供できるサプライヤーは、車両生産がフルスケールに達する前に供給ポジションを確保できます。
建設、ファサード、およびインフラ近代化
都市密度と建築エネルギー規制が、アルミニウム集約型ファサードシステムへの需要を持続させています。建設は2025年の米国におけるアルミニウム消費量の13%を占めました。建築・建設に関するグローバルステータスレポートは、設計段階での材料選択が建築部門の排出量削減において重要であると指摘しています。アルミニウムクラッディングは、そのリサイクル性と耐久性のあるファサードシステムへの使用により、LEED(エネルギーと環境デザインにおけるリーダーシップ)またはBREEAM(建築研究機関環境評価手法)認証を目指すプロジェクトにおいて引き続き重要です。設計開発段階で指定された建築用アルミニウムは、18〜36ヶ月後にミル受注に転換されることが多く、専門ミルに将来の需要をより早期に把握させます。インドの国家インフラパイプラインは1.5兆米ドルの投資を目標とし、ASEANのインフラ投資は2030年までに3兆米ドルに達すると予測されています。
リサイクル可能なパッケージングと飲料缶需要
アルミニウム飲料缶のリサイクルは、ガラスおよびポリエチレンレフタレート(PET)よりも強い循環性を持っています。グローバル飲料缶循環性アライアンスは、2030年に80%のリサイクル目標、2050年に100%近くの目標を設定し、アルミニウムパッケージングの使用を支援しています。東アジア、太平洋、ラテンアメリカには確立された缶回収システムがあります。高い回収率により、国内の缶シート需要は二次原料により多く依存でき、これは一次アルミニウム生産より95%少ないエネルギーを必要とします。Constelliumは2025年に北米需要とスクラップスプレッドの改善に支えられ、パッケージング圧延製品出荷量が6%成長したと報告しました。アルミニウム圧延製品市場は、ミルが使用済み缶の回収、再溶解、缶シート供給を閉ループで結びつけることができる場合に恩恵を受けます。
航空宇宙フリート更新と防衛のローカライゼーション
エアバスは2025年に793機の商用航空機を納入し、2026年には870機の納入を見込んでおり、年末時点の受注残は8,754機です。ボーイングは2025年に600機の商用航空機を納入し、そのうち447機がボーイング737で、2026年中に737の生産を月47機に向けて移行しています。翼、リブ、フレーム用の厚板は最終的な航空機組立のかなり前に発注する必要があり、航空宇宙ミルの受注は報告された納入活動の12〜18ヶ月先まで延びることがあります。SeAH航空宇宙・防衛材料は2025年12月にボーイングとの長期供給契約を締結し、昌寧に578億ウォン(0.04ビリオン米ドル)のアルミニウム材料工場を建設中で、2027年に商業運転開始が見込まれています。インドと韓国における防衛のローカライゼーションは、適格な地域供給に対するさらなる要件を加えていますが、AS9100認定プログラムには数年間の文書化されたトレーサビリティが必要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アルミニウム、アルミナ、電力価格の変動 | -0.8% | 欧州および北米で最も顕著なグローバル市場 | 短期(2年以内) |
| エネルギー集約度とカーボンコンプライアンスコスト | -0.6% | 欧州、北米への波及あり | 中期(2〜4年) |
| 自動車・航空宇宙グレードの認定サイクル | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウム、アルミナ、電力価格の変動
ロンドン金属取引所(LME)のアルミニウム価格は2025年に1トンあたり2,632米ドルで、2025年第4四半期の価格は1トンあたり2,800〜2,900米ドルの範囲でした。これらの価格変動はアルミニウム圧延製品メーカーの投入コストに直接影響します。アルミナ価格の変動は、精製所の混乱とインドネシアおよびインドにおける新規能力増強によって形成されました。特にギニアにおけるボーキサイト供給の懸念は、金属が圧延ミルに到達する前にさらなる不確実性を加えました。パススルー価格設定はある程度のマージン保護を提供しますが、固定価格契約および調整遅延契約は、金属価格が契約メカニズムの許容範囲を超えて上昇した場合にマージンを圧縮します。金属、アルミナ、電力コストの価格変動は市場集中に寄与する可能性があり、小規模な圧延ミルはこれらのコスト増加を吸収できない場合に投資を延期することがあります。
エネルギー集約度とカーボンコンプライアンスコスト
一次アルミニウム製錬はエネルギー集約的であり、石炭主体の電力グリッドでは1トンあたり13〜15MWhの電力消費と1トンのアルミニウムあたり15トンのCO₂排出を伴い、主に水力発電に依存する欧州製錬所の5トンと比較されます。EU炭素国境調整メカニズムは2026年1月1日に本格的な運用段階に入り、年間50トンの閾値を超える輸入業者は認定申告者ステータスを保持し、内包炭素申告を提出することが求められます[2]。これらの要件は、炭素集約型一次金属に依存する圧延製品生産者のコンプライアンスコストを引き上げます。リサイクルは一次生産より95%少ないエネルギーを必要とし、消費後スクラップの割合が高い圧延製品のサプライヤーに恩恵をもたらします。石炭火力製錬所からの一次金属に依存する生産者は、炭素関連の調達要件が強化されるにつれてマージン圧力が増大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:6xxxシリーズは幅広いエンドユース需要から恩恵を受ける
6xxxシリーズは2026年のアルミニウム圧延製品市場シェアの31.78%を占め、2032年までのCAGRは5.67%と予測されています。その地位は、自動車、建設、パッケージング用途にわたる時効硬化性、成形性、耐食性、溶接性を反映しています。グレード6016および6022は自動車外装パネルに使用されます。グレード6061は構造建設および海洋用途に使用されます。グレード6101は電気バスバーおよびケーブルトレイに使用されます。
1xxxシリーズは、強度よりも導電性と成形性が重要なパッケージングフォイルおよび電気用途に使用されます。3xxxシリーズは熱交換器および建築シートに使用されます。5xxxシリーズは耐食性により海洋、輸送、飲料缶ボディストックに使用されます。ConstelliumのHSA6およびHCA6合金は、ALIVEコンソーシアムプロジェクトにおいて既存設計と比較して12〜35%の軽量化を達成しました。したがって、アルミニウム圧延製品市場は、圧延生産量のみに基づく競争ではなく、合金加工の専門知識と完成品メーカーとの共同開発へと移行しています。
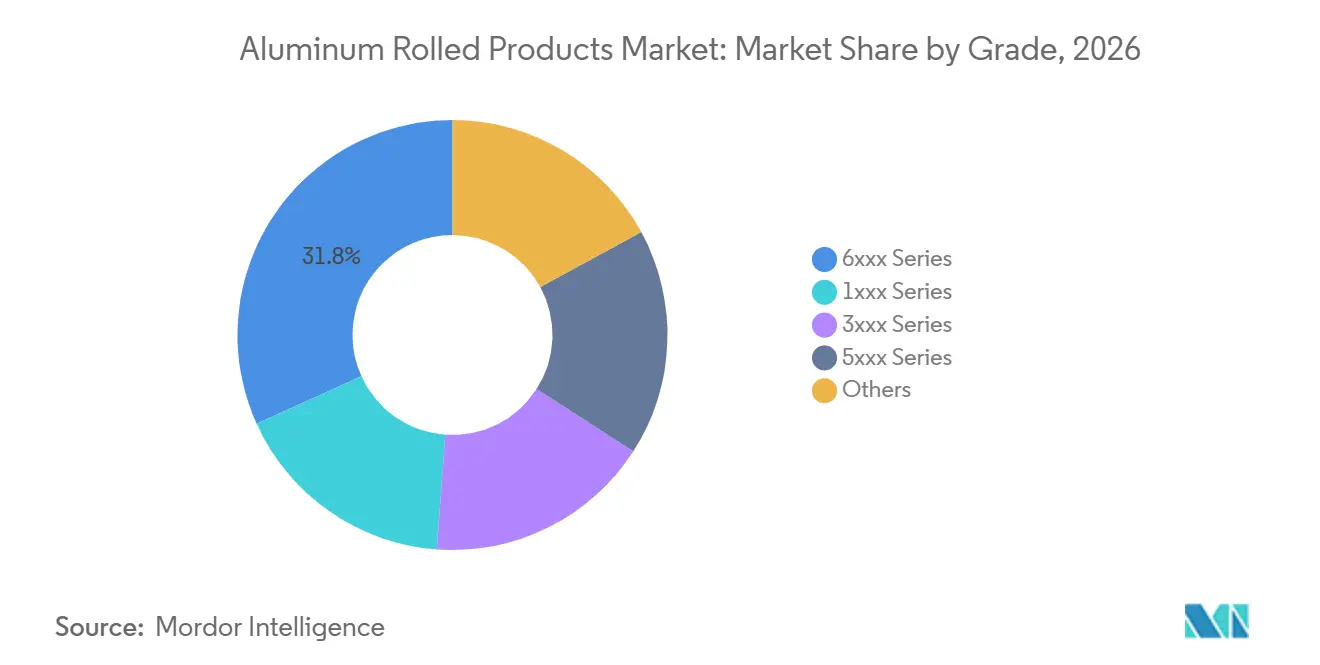
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
製品形態別:冷間圧延シートが品質重視用途をリード
冷間圧延シートは2026年のアルミニウム圧延製品市場シェアの39.13%を占め、同セグメントは2032年までCAGR 5.41%で成長すると予測されています。冷間圧延は0.02〜0.05mmの厚さ公差、一貫した表面仕上げ、および制御された機械的特性を支援します。これらの品質は自動車ボディパネルおよび飲料缶ストックに必要とされます。自動車バイヤーはASTM B209、EN 485、またはJIS H4000規格への準拠を要求しており、品質重視用途ではサプライヤーの変更が困難です。
熱間圧延厚板は、表面仕上げよりも厚さと合金均一性が重要な航空宇宙および工具用途に使用されます。熱間圧延中厚板は鉄道、造船、重輸送パネルに使用されます。缶シートおよび自動車顧客は、監査可能な管理の連鎖認証を伴う高いリサイクルコンテンツも要求しています。Speiraは、消費後スクラップの缶ストックへの使用を増やすため、ノイスのラインヴェルクに専用スクラップ溶解炉を含む4,000万ユーロ(約4,474万米ドル)のリサイクル能力投資を発表しました。ElvalHalcorは、欧州で年間20万トンの完成品能力を追加する2億2,200万ユーロの冷間圧延ミルを、8億5,500万ユーロ(9億5,634万米ドル)の2026〜2030年投資プログラムの一環として発表しました。これらのプロジェクトは、ミルがリサイクル可能な缶シートへの需要に対応し、低炭素材料を文書化していることを示しています。
エンドユーザー産業別:パッケージングが成長をリードし、自動車が規模を提供
パッケージングはアルミニウム圧延製品市場において2032年までCAGR 6.06%で最も速い成長を記録すると予測されています。缶から缶へのリサイクルシステムが世界的に拡大しており、アルミニウムフレキシブルパッケージングは食品、医薬品、パーソナルケア用途において一部の使い捨てプラスチックパッケージングに取って代わっています。欧州連合、日本、および一部の米国州にわたるデポジット返還制度の拡大は、一次アルミニウム投入量の比例的な増加なしに缶シートのスループットを高めます。自動車は2026年のアルミニウム圧延製品市場シェアの28.52%を占め、金額ベースで最大のエンドユーザーセグメントであり続けています。バッテリーエンクロージャー、構造用ヒートシールド、クラッシュマネジメントシステム、ボディパネルはすべて電気自動車プラットフォームのアルミニウム要件を増加させます。
日本アルミニウム協会は、国内自動車圧延製品出荷量が2025年に2.2%減少し326,554トンになったと報告しました。この減少は、電気自動車需要の低迷と自動車生産認証の混乱に部分的に関連していました。航空宇宙・防衛セグメントは、航空機生産計画の回復にもかかわらず供給制約が続いています。建設および産業用途は需要タイムラインが長く、需要はインフラ資金の支出と建設スケジュールに依存します。国際自動車タスクフォース(IATF)16949およびAS9100品質要件は、自動車および航空宇宙顧客を対象とする能力に対する参入障壁を生み出し、認定サイクルは通常12〜24ヶ月かかります。これらの要件は、高付加価値供給プログラムで競争できるミルの数を制限します。
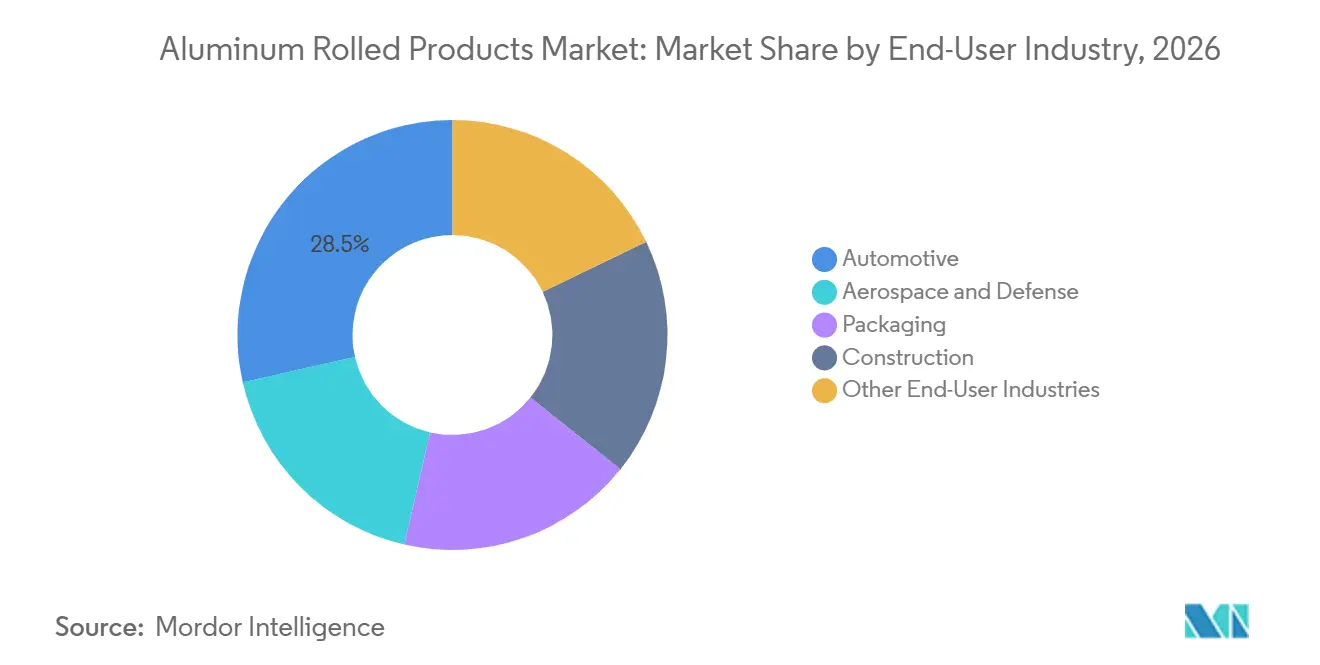
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年のアルミニウム圧延製品市場シェアの46.85%を占め、2032年までCAGR 5.78%で拡大すると予測されています。中国は広範な平板圧延能力とアルミニウムバリューチェーン全体の統合により、地域最大の市場であり続けています。中国のアルミニウム生産は2025年に1.7%増加しましたが、新規プロジェクトの稼働が限られていることがさらなる成長を制約しています。インドはインフラ投資、物流開発、電気自動車の普及が平板圧延要を牽引しており、地域需要の主要な源泉です。Hindalco Industries Ltd.は2026年1月にオリッサ州で年間17万トンの平板圧延製品およびバッテリーフォイル施設を稼働させ、インドの平板圧延輸入依存度を需要の40%に削減することが期待されています。
北米と欧州は第2位および第3位の地理的市場であり続けています。北米では、セクション232輸入関税が2025年6月に50%に引き上げられ、国内アルミニウム価格の上昇と地域供給の逼迫に寄与しました。米国のアルミニウム価格は2025年に前年比39%上昇しました。Kaiser Aluminumは、航空宇宙グレードプレートを生産できる米国3拠点の1つであるトレントウッドで、2,500万米ドルのフェーズ7熱処理拡張を完了しました。
南米、中東、アフリカは現在の生産量は低いものの、長期的な需要ポテンシャルを持っています。ブラジルは2025年時点で15年連続してアルミニウム缶リサイクル率97%以上を維持しており、その回収システムは国内缶シートリサイクルを支えています。アルゼンチンはマクロ経済の安定化が続けば自動車組立とパッケージングの需要を支えることができます。サウジアラビアのビジョン2030、南アフリカの建設近代化パイプライン、および下流転換能力に対するGCCの初期関心が建築・産業製品の需要を牽引しています。しかし、物流上の制約と限られた地域能力が近期の受注を制限しています。
競合環境
アルミニウム圧延製品市場は、高付加価値の航空宇宙、自動車、パッケージング生産の高いシェアを占める8〜12社のグローバルまたは大規模地域生産者によってリードされています。これらにはHindalco Industries Ltd.とNovelisのグループ、Norsk Hydro ASA、Constellium、Arconic、UACJ Corporation、Gränges、ElvalHalcor、Speira GmbH、AMAG Austria Metall AG、Kaiser Aluminumが含まれます。中国の河南明泰アルミニウム工業、トルコのAssan Alüminyum、ルーマニアのALRO、ベルギーのAluminium Duffelを含む地域ミルは、自国地域内でコストと近接性で競争しています。大手生産者はリサイクルコンテンツ認証、独自合金開発、完成品メーカーとの製造契約に投資しており、小規模生産者はより厳しい仕様と投入コストへのより大きなエクスポージャーに直面しています。
ElvalHalcorの8億5,500万ユーロ(9億5,634万米ドル)の投資計画と2026年7月の2億5,000万ユーロ(2億7,963万米ドル)の増資は、欧州圧延市場における同社のポジションを拡大しました。Constelliumは2025年度の調整後EBITDAが8億4,600万米ドルと報告し、2028年までにEBITDA 9億米ドルおよびフリーキャッシュフロー3億米ドルを目標とするビジョン2028を設定しました。Norsk Hydro ASAはカルムイへの165,000万ノルウェークローネ(0.17ビリオン米ドル)投資を発表し、電力ケーブル向けに年間11万トンの低炭素ワイヤーロッド能力を追加します。Hindalco Industries Ltd.はオリッサ州の平板圧延製品およびバッテリーグレードフォイル施設を稼働させ、最大100GWhのリチウムイオンセル製造能力を支援します。これらの投資はリサイクル材料、特化した生産、および成長するエンドユース市場への直接アクセスに焦点を当てています。
バッテリーエンクロージャーおよび構造用電気自動車部品は、従来の圧延ミルが持っていない可能性のある応用エンジニアリングを必要とします。航空宇宙能力は制約されたままであり、熱処理プレートを生産できるサイトは少なく、認定プロセスには時間がかかります。韓国、インド、中東・アフリカの一部の国における防衛ローカライゼーション政策は、合弁事業とトーリング取引の機会を生み出す可能性があります。スクラップインテリジェンスプラットフォームとデジタル閉ループシステムは、新規競合他社の参入ポイントとして特定されています。オークリッジ国立研究所のRidgeAlloyは、構造用自動車衝突安全要件を満たすリサイクルアルミニウムの例として挙げられています。
アルミニウム圧延製品産業のリーダー企業
-
ALRO
-
Hindalco Industries Ltd.
-
Constellium
-
UACJ Corporation
-
Arconic
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Norsk Hydro ASAは、ノルウェーのカルムイ工場に新しいワイヤーロッド鋳造所への165,000万ノルウェークローネ(0.17ビリオン米ドル)の投資を発表し、電力ケーブル向けに年間11万トンの低炭素アルミニウムワイヤーロッド能力を追加しました。同社は同時に、欧州電力伝送インフラ向けにNKTとの2033年までの36万トンおよびNexansとの2026年から2030年の供給契約を締結しました。
- 2026年1月:Hindalco Industries Ltd.はINR 2,100億(22億米ドル)のアルミニウム製錬所拡張を発表し、オリッサ州サンバルプールのアディティヤアルミニウム複合施設に年間36万トンの能力を追加しました。同社はまた、年間17万トンの能力を持つ平板圧延製品およびバッテリーグレードアルミニウムフォイルのINR 4,500億(4,700万米ドル)施設を稼働させ、最大100GWhのリチウムイオンセル製造を支援し、インドの平板圧延アルミニウム製品の輸入依存度を50%削減します。
世界のアルミニウム圧延製品市場レポートの調査範囲
アルミニウム圧延製品(フラット圧延製品とも呼ばれる)は、鋳造アルミニウムスラブまたはインゴットを回転ローラーミルに通して厚さを減少させ、平坦で使用可能な形状に変換することで製造されます。
アルミニウム圧延製品市場は、グレード、製品形態、エンドユーザー産業、地域によってセグメント化されています。グレード別では、市場は1xxxシリーズ、3xxxシリーズ、5xxxシリーズ、6xxxシリーズ、その他にセグメント化されています。製品形態別では、市場は熱間圧延厚板、熱間圧延中厚板、冷間圧延シート、その他にセグメント化されています。エンドユーザー産業別では、市場は自動車、航空宇宙・防衛、パッケージング、建設、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるアルミニウム圧延製品の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 1xxxシリーズ |
| 3xxxシリーズ |
| 5xxxシリーズ |
| 6xxxシリーズ |
| その他 |
| 熱間圧延厚板 |
| 熱間圧延中厚板 |
| 冷間圧延シート |
| その他 |
| 自動車 |
| 航空宇宙・防衛 |
| パッケージング |
| 建設 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 1xxxシリーズ | |
| 3xxxシリーズ | ||
| 5xxxシリーズ | ||
| 6xxxシリーズ | ||
| その他 | ||
| 製品形態別 | 熱間圧延厚板 | |
| 熱間圧延中厚板 | ||
| 冷間圧延シート | ||
| その他 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| パッケージング | ||
| 建設 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アルミニウム圧延製品市場の現在の市場規模は?
アルミニウム圧延製品市場規模は2026年に1,261.0億米ドルと評価され、2027年の1,322.7億米ドルから2032年には1,690.5億米ドルへと、予測期間(2027年〜2032年)においてCAGR 5.03%で成長すると推定されます。
アルミニウム圧延製品の需要をリードする製品形態は何ですか?
アルミニウム圧延製品市場において、冷間圧延シートは2026年に39.13%のシェアでリードしており、自動車および飲料缶用途が厚さと表面品質の厳密な管理を必要とするためです。同セグメントは2032年までCAGR 5.41%で成長すると予測されています。
なぜパッケージングが最も成長の速いエンドユースなのですか?
アルミニウム圧延製品市場において、パッケージングはリサイクルシステムの拡大とアルミニウムパッケージングが一部の使い捨てプラスチック用途に代替するにつれて、2032年までCAGR 6.06%で成長すると予測されています。高い回収率はまた、圧延ミルにより多くの二次原料を提供することができます。
最大の需要基盤を持つ地域はどこですか?
アルミニウム圧延製品市場において、アジア太平洋は2026年に46.85%のシェアを保有し、2032年までに最高の地域CAGR 5.78%を記録すると予測されています。中国の統合されたサプライチェーンとインドのインフラ、物流、電気自動車需要が地域の活動を支えています。