
Taille et part du marché des produits laminés en aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 132.27 Milliards de dollars |
| Taille du Marché (2032) | 169.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
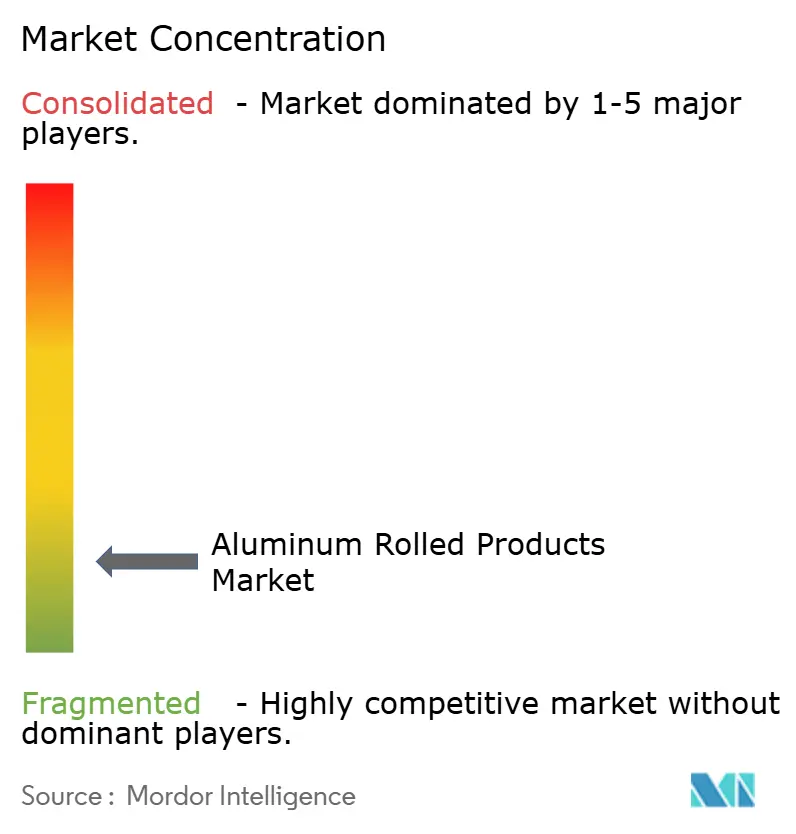
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits laminés en aluminium par Mordor Intelligence
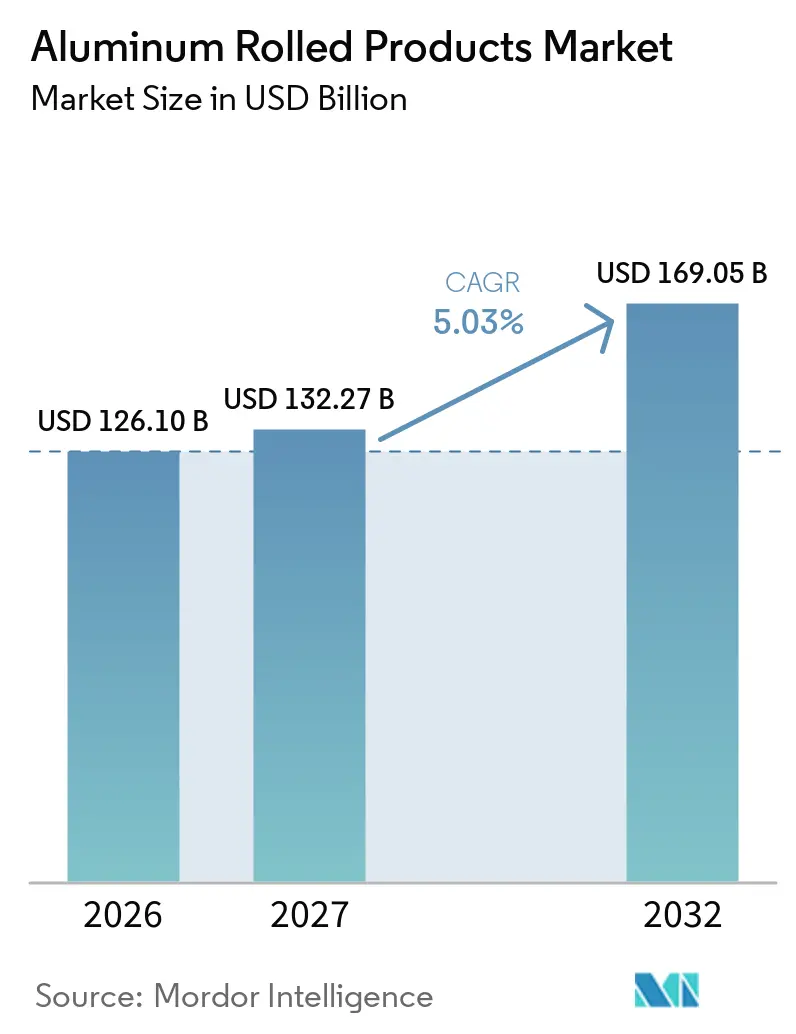
La taille du marché des produits laminés en aluminium était évaluée à 126,10 milliards USD en 2026 et devrait croître de 132,27 milliards USD en 2027 à 169,05 milliards USD d'ici 2032, à un CAGR de 5,03 % durant la période de prévision (2027-2032). La demande est soutenue par les conceptions de véhicules électriques qui réduisent le poids des véhicules, les programmes de construction qui utilisent des façades en aluminium recyclable, et l'expansion des systèmes de recyclage en boucle fermée des canettes de boissons. Ces sources de demande servent différentes utilisations finales, réduisant la dépendance à un seul cycle d'achat. L'emballage peut maintenir la production lorsque la demande automobile ralentit, tandis que la construction peut soutenir les commandes lorsque la demande aérospatiale s'affaiblit. Les producteurs ayant accès à de la ferraille recyclée, un approvisionnement énergétique fiable et des relations directes avec les équipementiers sont mieux positionnés pour répondre à ces changements. Le marché des produits laminés en aluminium offre également des opportunités aux laminoirs pour produire des tôles à plus haute valeur ajoutée pour les boîtiers de batteries, les canettes de boissons et les applications de construction.
Points clés du rapport
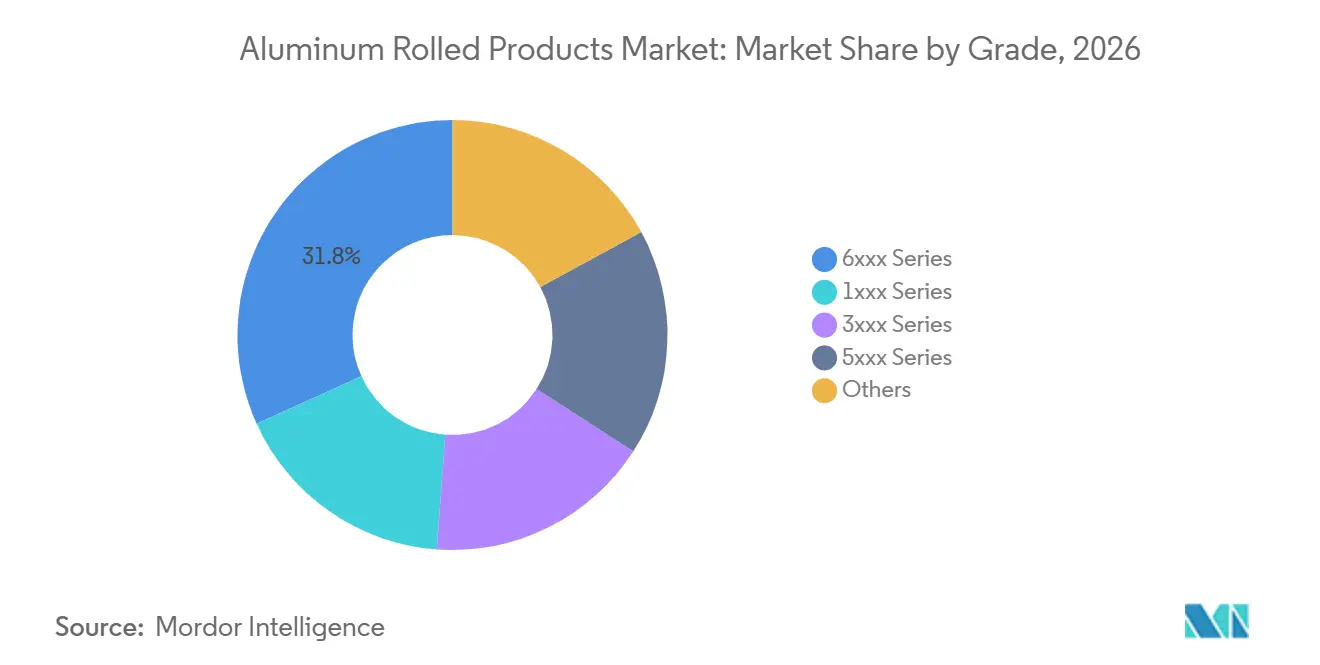
- Par nuance, la série 6xxx détenait 31,78 % de la part du marché des produits laminés en aluminium en 2026 et devrait croître à un CAGR de 5,67 % jusqu'en 2032.
- Par forme de produit, les tôles laminées à froid représentaient 39,13 % de la part du marché des produits laminés en aluminium en 2026, tandis que le même segment devrait se développer à un CAGR de 5,41 % jusqu'en 2032.
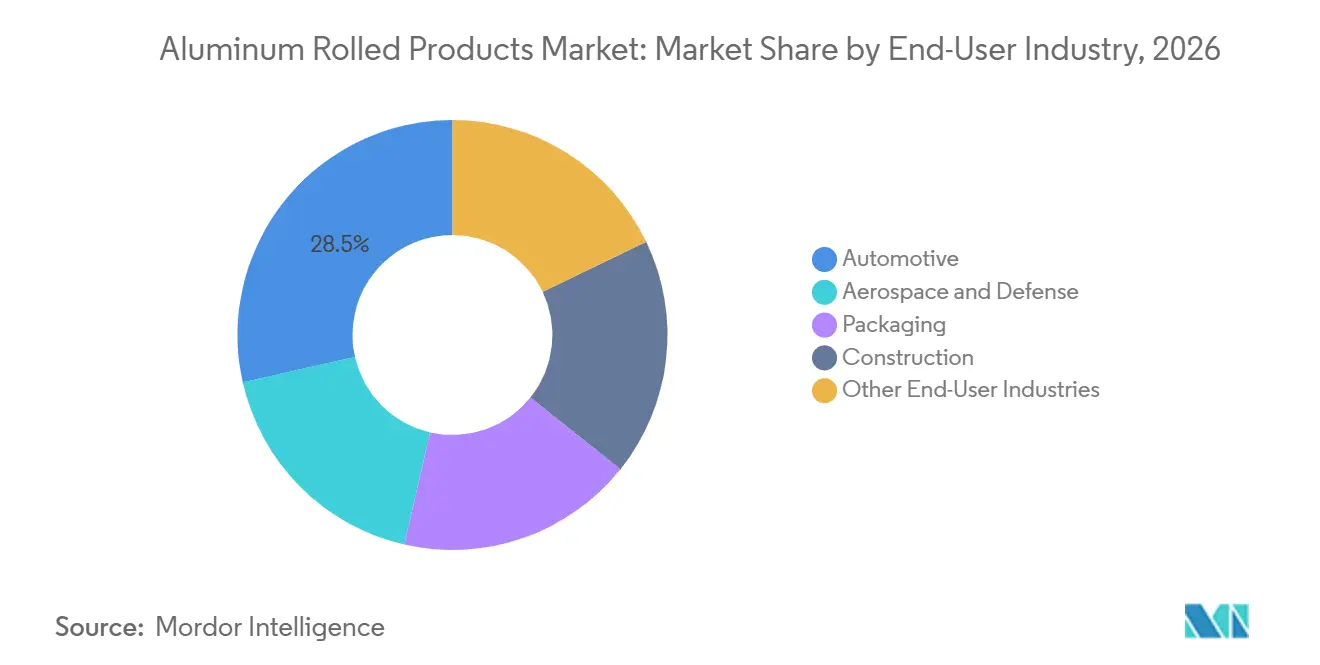
- Par secteur d'utilisation finale, l'automobile détenait 28,52 % de la part du marché des produits laminés en aluminium en 2026, tandis que l'emballage devrait croître à un CAGR de 6,06 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 46,85 % de la part du marché des produits laminés en aluminium en 2026 et devrait croître à un CAGR de 5,78 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des produits laminés en aluminium
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Allègement automobile et exigences d'autonomie des véhicules électriques | +1.2% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Modernisation de la construction, des façades et des infrastructures | +0.9% | Asie-Pacifique en tête, avec des retombées au Moyen-Orient, en Afrique et en Europe | Long terme (≥ 4 ans) |
| Demande d'emballages recyclables et de canettes de boissons | +0.8% | Mondial, particulièrement en Amérique latine, en Asie de l'Est et dans l'Union européenne | Court terme (≤ 2 ans) |
| Renouvellement de la flotte aérospatiale et localisation de la défense | +0.6% | Amérique du Nord, Europe et Asie-Pacifique, incluant la Corée, l'Inde et le Japon | Moyen terme (2-4 ans) |
| Disponibilité de la ferraille en boucle fermée comme facteur de différenciation concurrentielle | +0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Allègement automobile et exigences d'autonomie des véhicules électriques
Les boîtiers de batteries sont devenus une application importante sur le marché des produits laminés en aluminium pour les conceptions de véhicules électriques. L'aluminium est utilisé dans 80 % des boîtiers de blocs-batteries dans le monde. Le remplacement de 400 kg d'acier par 240 kg d'aluminium réduit directement le poids du véhicule de 160 kg et peut réduire le poids des pièces connexes de 40 à 60 kg supplémentaires. Cela fait de la tôle laminée de la série 6xxx un matériau stratégique pour les bacs de batteries structurels plutôt qu'un intrant standard. Hindalco a livré ses 10 000 premiers boîtiers de batteries en aluminium pour les véhicules Mahindra BE 6 et XEV 9e depuis son site de Chakan, qui bénéficie d'un investissement de 5 milliards INR (~0,05 milliard USD) et peut atteindre une capacité de 160 000 unités par an[1]. Sur le marché des produits laminés en aluminium, les fournisseurs qui proposent un développement d'alliages testés aux chocs et une fabrication de boîtiers à proximité peuvent sécuriser des positions d'approvisionnement avant que la production de véhicules n'atteigne sa pleine capacité.
Modernisation de la construction, des façades et des infrastructures
La densité urbaine et les réglementations sur l'efficacité énergétique des bâtiments soutiennent la demande de systèmes de façades à forte teneur en aluminium. La construction représentait 13 % de la consommation d'aluminium aux États-Unis en 2025. Le Rapport sur l'état mondial des bâtiments et de la construction identifie les choix de matériaux au stade de la conception comme importants pour réduire les émissions du secteur du bâtiment. Le bardage en aluminium reste pertinent pour les projets visant la certification Leadership in Energy and Environmental Design (LEED) ou Building Research Establishment Environmental Assessment Method (BREEAM) en raison de sa recyclabilité et de son utilisation dans des systèmes de façades durables. L'aluminium architectural spécifié lors du développement de la conception se convertit souvent en commandes de laminoir 18 à 36 mois plus tard, offrant aux laminoirs spécialisés une visibilité anticipée de la demande future. Le Programme national d'infrastructure de l'Inde vise 1 500 milliards USD d'investissements, et les investissements en infrastructure de l'ASEAN sont projetés à 3 000 milliards USD d'ici 2030.
Demande d'emballages recyclables et de canettes de boissons
Le recyclage des canettes de boissons en aluminium présente une position de circularité plus solide que le verre et le téréphtalate de polyéthylène (PET). L'Alliance mondiale pour la circularité des canettes de boissons a fixé un objectif de recyclage de 80 % pour 2030 et un objectif proche de 100 % pour 2050, soutenant l'utilisation des emballages en aluminium. L'Asie de l'Est, le Pacifique et l'Amérique latine disposent de systèmes de collecte de canettes bien établis. Des taux de collecte élevés permettent à la demande intérieure de tôles pour canettes de s'appuyer davantage sur des matières premières secondaires, qui nécessitent 95 % moins d'énergie que la production d'aluminium primaire. Constellium a enregistré une croissance de 6 % des expéditions de produits laminés pour l'emballage en 2025, soutenue par la demande nord-américaine et l'amélioration des marges sur la ferraille. Le marché des produits laminés en aluminium bénéficie lorsque les laminoirs peuvent connecter la collecte de canettes usagées, la refonte et l'approvisionnement en tôles pour canettes dans une boucle fermée.
Renouvellement de la flotte aérospatiale et localisation de la défense
Airbus a livré 793 avions commerciaux en 2025 et a guidé vers 870 livraisons en 2026, avec un carnet de commandes en fin d'année de 8 754 avions. Boeing a livré 600 avions commerciaux en 2025, dont 447 Boeing 737, et fait progresser la production du 737 vers 47 appareils par mois en 2026. Les plaques épaisses pour les ailes, les nervures et les cadres doivent être commandées bien avant l'assemblage final de l'avion, ce qui signifie que les commandes de laminoirs aérospatiaux peuvent s'étendre 12 à 18 mois avant l'activité de livraison déclarée. SeAH Aerospace and Defense Materials a signé un accord d'approvisionnement à long terme avec Boeing en décembre 2025 et construit une usine de matériaux en aluminium de 58,8 milliards KRW (0,04 milliard USD) à Changnyeong, avec un démarrage commercial prévu en 2027. La localisation de la défense en Inde et en Corée du Sud ajoute une exigence supplémentaire pour un approvisionnement local qualifié, bien que les programmes de qualification AS9100 nécessitent des années de traçabilité documentée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix de l'aluminium, de l'alumine et de l'électricité | -0.8% | Mondial, plus aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Intensité énergétique et coûts de conformité carbone | -0.6% | Europe, avec des retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Cycles de qualification pour les nuances automobiles et aérospatiales | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'aluminium, de l'alumine et de l'électricité
Le prix de l'aluminium sur le London Metal Exchange (LME) s'établissait à 2 632 USD par tonne en 2025, avec des prix au T4 2025 oscillant entre 2 800 et 2 900 USD par tonne. Ces mouvements de prix affectent directement les coûts des intrants pour les fabricants de produits laminés en aluminium. Les mouvements des prix de l'alumine ont été façonnés par des perturbations dans les raffineries et de nouvelles additions de capacité en Indonésie et en Inde. Les préoccupations concernant l'approvisionnement en bauxite, notamment en Guinée, ont ajouté une incertitude supplémentaire avant que le métal n'atteigne les laminoirs. La tarification répercutée offre une certaine protection des marges, mais les contrats à prix fixe et à ajustement différé compriment les marges lorsque les prix des métaux augmentent plus vite que les mécanismes contractuels ne le permettent. La volatilité des prix des métaux, de l'alumine et de l'électricité peut contribuer à la concentration du marché, car les petits laminoirs peuvent différer leurs investissements lorsqu'ils ne peuvent pas absorber ces hausses de coûts.
Intensité énergétique et coûts de conformité carbone
La fusion d'aluminium primaire est énergivore, avec une consommation d'électricité de 13 à 15 MWh par tonne sous des réseaux électriques à forte teneur en charbon et des émissions de CO₂ associées de 15 tonnes par tonne d'aluminium, contre 5 tonnes pour les fonderies européennes qui s'appuient principalement sur l'hydroélectricité. Le mécanisme d'ajustement carbone aux frontières de l'UE est entré dans sa phase opérationnelle définitive le 1er janvier 2026, obligeant les importateurs dépassant le seuil annuel de 50 tonnes à détenir le statut de déclarant autorisé et à soumettre des déclarations sur le carbone incorporé[2]. Ces exigences augmentent les coûts de conformité pour les producteurs de produits laminés dépendant de métaux primaires à forte intensité carbone. Le recyclage nécessite 95 % moins d'énergie que la production primaire, ce qui profite aux fournisseurs de produits laminés ayant une part élevée de ferraille post-consommation. Les producteurs qui dépendent de métal primaire provenant de fonderies alimentées au charbon font face à une pression croissante sur les marges à mesure que les exigences d'approvisionnement liées au carbone se renforcent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par nuance : la série 6xxx bénéficie d'une large demande d'utilisation finale
La série 6xxx détenait 31,78 % de la part du march des produits laminés en aluminium en 2026, avec un CAGR prévu de 5,67 % jusqu'en 2032. Sa position reflète son durcissement par vieillissement, sa formabilité, sa résistance à la corrosion et sa soudabilité dans les applications automobiles, de construction et d'emballage. Les nuances 6016 et 6022 sont utilisées pour les panneaux extérieurs automobiles. La nuance 6061 est utilisée dans la construction structurelle et les applications marines. La nuance 6101 est utilisée dans les jeux de barres électriques et les chemins de câbles.
La série 1xxx est utilisée pour les feuilles d'emballage et les applications électriques où la conductivité et la formabilité sont plus importantes que la résistance. La série 3xxx est utilisée pour les échangeurs de chaleur et les tôles de construction. La série 5xxx est utilisée dans les applications marines, de transport en commun et de corps de canettes de boissons en raison de sa résistance à la corrosion. Les alliages HSA6 et HCA6 de Constellium ont permis des économies de poids de 12 à 35 % par rapport aux conceptions établies dans le cadre du projet du consortium ALIVE. Le marché des produits laminés en aluminium évolue donc vers l'expertise en traitement des alliages et le développement conjoint avec les équipementiers, plutôt que vers une concurrence basée uniquement sur la production de laminage.

Par forme de produit : les tôles laminées à froid dominent les utilisations sensibles à la qualité
Les tôles laminées à froid représentaient 39,13 % de la part du marché des produits laminés en aluminium en 2026, et le segment devrait croître à un CAGR de 5,41 % jusqu'en 2032. Le laminage à froid permet des tolérances d'épaisseur de 0,02 à 0,05 mm, un état de surface homogène et des propriétés mécaniques contrôlées. Ces qualités sont requises pour les panneaux de carrosserie automobile et les tôles pour canettes de boissons. Les acheteurs automobiles exigent la conformité aux normes ASTM B209, EN 485 ou JIS H4000, ce qui rend les changements de fournisseurs difficiles pour les applications sensibles à la qualité.
Les plaques épaisses laminées à chaud sont utilisées dans les applications aérospatiales et d'outillage où l'épaisseur et l'uniformité des alliages importent plus que l'état de surface. Les tôles moyennement épaisses laminées à chaud servent aux panneaux ferroviaires, navals et de transport lourd. Les clients des tôles pour canettes et de l'automobile demandent également une teneur plus élevée en matières recyclées avec une certification de chaîne de traçabilité vérifiable. Speira a annoncé un investissement de 40 millions EUR (~44,74 millions USD) dans la capacité de recyclage à Rheinwerk à Neuss, incluant un four de fusion dédié à la ferraille, pour augmenter l'utilisation de ferraille post-consommation dans les tôles pour canettes. ElvalHalcor a annoncé un laminoir à froid de 222 millions EUR dans le cadre de son programme d'investissement de 855 millions EUR (956,34 millions USD) pour 2026-2030, ajoutant 200 000 tonnes de capacité de produits finis par an en Europe. Ces projets indiquent que les laminoirs répondent à la demande de tôles pour canettes recyclables et documentent les matériaux à faible teneur en carbone.
Par secteur d'utilisation finale : l'emballage mène la croissance tandis que l'automobile fournit l'échelle
L'emballage devrait enregistrer la croissance la plus rapide sur le marché des produits laminés en aluminium avec un CAGR de 6,06 % jusqu'en 2032. Les systèmes de recyclage canette à canette se développent à l'échelle mondiale, et les emballages flexibles en aluminium remplacent certains emballages plastiques à usage unique dans les applications alimentaires, pharmaceutiques et de soins personnels. L'expansion des systèmes de consigne dans l'Union européenne, au Japon et dans certains États américains soutient un débit plus élevé de tôles pour canettes sans augmentation proportionnelle des intrants en aluminium primaire. L'automobile représentait 28,52 % de la part du marché des produits laminés en aluminium en 2026 et reste le plus grand segment d'utilisation finale par valeur. Les boîtiers de batteries, les boucliers thermiques structurels, les systèmes de gestion des chocs et les panneaux de carrosserie augmentent tous les besoins en aluminium des plateformes de véhicules électriques.
L'Association japonaise de l'aluminium a signalé que les expéditions intérieures de produits laminés pour l'automobile ont chuté de 2,2 % en 2025 à 326 554 tonnes. Ce déclin était en partie lié à une demande plus faible pour les véhicules électriques et à des perturbations dans la certification de production automobile. Les segments aérospatial et de défense restent contraints en approvisionnement malgré la reprise des plans de production d'aéronefs. Les applications de construction et industrielles ont des délais de demande plus longs, car la demande dépend du décaissement des financements d'infrastructure et des calendriers de construction. Les exigences de qualité de l'International Automotive Task Force (IATF) 16949 et AS9100 créent des barrières pour les capacités ciblant les clients automobiles et aérospatiaux, et les cycles de qualification durent généralement 12 à 24 mois. Ces exigences limitent le nombre de laminoirs pouvant concourir pour des programmes d'approvisionnement à plus haute valeur ajoutée.
Analyse géographique
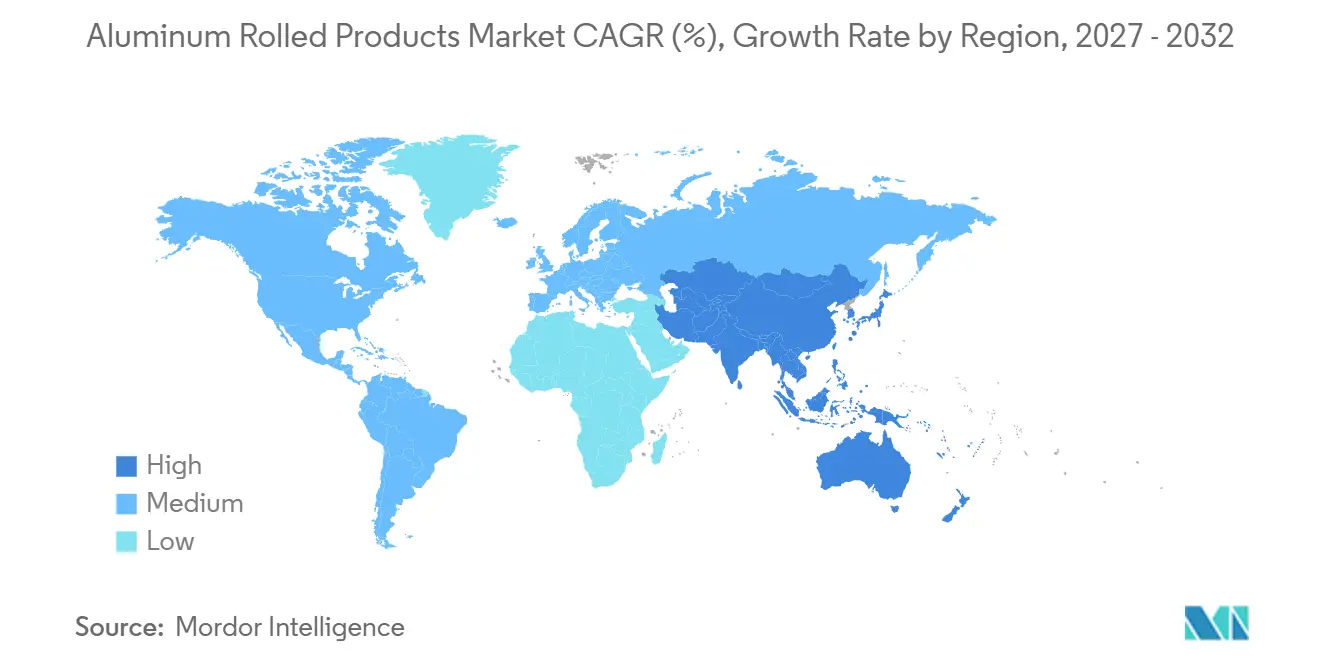
L'Asie-Pacifique représentait 46,85 % de la part du marché des produits laminés en aluminium en 2026 et devrait se développer à un CAGR de 5,78 % jusqu'en 2032. La Chine reste le plus grand marché de la région en raison de sa vaste capacité de laminage à plat et de son intégration tout au long de la chaîne de valeur de l'aluminium. La production d'aluminium en Chine a augmenté de 1,7 % en 2025, avec une mise en service limitée de nouveaux projets freinant une croissance supplémentaire. L'Inde est une source majeure de demande régionale, car les investissements en infrastructure, le développement logistique et l'adoption des véhicules électriques stimulent la demande de produits laminés à plat. Hindalco a mis en service une installation de produits laminés à plat et de feuilles pour batteries d'une capacité de 170 000 tonnes par an en Odisha en janvier 2026, ce qui devrait réduire la dépendance de l'Inde aux importations de produits laminés à plat à 40 % de la demande.
L'Amérique du Nord et l'Europe restent les deuxième et troisième marchés géographiques. En Amérique du Nord, les droits d'importation de la Section 232 ont augmenté à 50 % en juin 2025, contribuant à des prix intérieurs de l'aluminium plus élevés et à un approvisionnement local plus tendu. Les prix américains de l'aluminium ont augmenté de 39 % en glissement annuel en 2025. Kaiser Aluminum a achevé une expansion de traitement thermique de Phase 7 de 25 millions USD à Trentwood, l'un des trois sites américains capables de produire des plaques de qualité aérospatiale.
L'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent à une production actuelle plus faible mais présentent un potentiel de demande à plus long terme. Le Brésil a maintenu un taux de recyclage des canettes en aluminium supérieur à 97 % pendant 15 années consécutives jusqu'en 2025, et son système de collecte soutient le recyclage intérieur des tôles pour canettes. L'Argentine pourrait soutenir la demande pour l'assemblage automobile et l'emballage si la stabilisation macroéconomique se poursuit. La Vision 2030 de l'Arabie saoudite, le programme de modernisation de la construction en Afrique du Sud et l'intérêt précoce des pays du CCG pour la capacité de conversion en aval stimulent la demande de produits architecturaux et industriels. Cependant, les contraintes logistiques et la capacité locale limitée freinent les commandes à court terme.
Paysage concurrentiel
Le marché des produits laminés en aluminium est dominé par 8 à 12 producteurs mondiaux ou régionaux de grande taille qui représentent une part importante de la production à haute valeur ajoutée dans les secteurs aérospatial, automobile et de l'emballage. Ceux-ci comprennent Hindalco et Novelis, Norsk Hydro, Constellium, Arconic, UACJ, Gränges, ElvalHalcor, Speira, AMAG et Kaiser Aluminum. Les laminoirs régionaux, notamment Henan Mingtai en Chine, Assan Alüminyum en Turquie, ALRO en Roumanie et Aluminum Duffel en Belgique, se concurrencent sur les coûts et la proximité au sein de leurs régions d'origine. Les grands producteurs investissent dans la certification de contenu recyclé, le développement d'alliages propriétaires et les accords de fabrication avec les équipementiers, tandis que les petits producteurs font face à des spécifications plus strictes et à une plus grande exposition aux coûts des intrants.
Le plan d'investissement de 855 millions EUR (956,34 millions USD) d'ElvalHalcor et la levée de fonds propres de 250 millions EUR (279,63 millions USD) en juillet 2026 ont renforcé sa position sur le marché européen du laminage. Constellium a déclaré un EBITDA ajusté pour l'exercice 2025 de 846 millions USD et a fixé un objectif Vision 2028 de 900 millions USD d'EBITDA et 300 millions USD de flux de trésorerie disponible d'ici 2028. Hydro a annoncé son investissement de 1,65 milliard NOK (0,17 milliard USD) à Karmøy, qui ajoutera 110 000 tonnes par an de capacité de fil machine à faible teneur en carbone. Hindalco a mis en service son installation de produits laminés à plat et de feuilles d'aluminium de qualité batterie en Odisha pour soutenir jusqu'à 100 GWh de capacité de fabrication de cellules lithium-ion. Ces investissements se concentrent sur les matériaux recyclés, la production spécialisée et l'accès direct aux marchés d'utilisation finale en croissance.
Les boîtiers de batteries et les composants structurels pour véhicules électriques nécessitent une ingénierie d'application que les laminoirs conventionnels peuvent ne pas posséder. La capacité aérospatiale reste contrainte, car peu de sites peuvent produire des plaques traitées thermiquement et les processus de qualification sont chronophages. Les politiques de localisation de la défense en Corée du Sud, en Inde et dans certains pays du Moyen-Orient et d'Afrique peuvent créer des opportunités pour des coentreprises et des arrangements de tolling. Les plateformes d'intelligence sur la ferraille et les systèmes numériques en boucle fermée ont été identifiés comme des points d'entrée probables pour de nouveaux concurrents. Le RidgeAlloy du Oak Ridge National Laboratory est cité comme exemple d'aluminium recyclé répondant aux exigences de résistance aux chocs structurels pour l'automobile.
Leaders du secteur des produits laminés en aluminium
-
ALRO
-
Hindalco Industries Ltd.
-
Constellium
-
UACJ Corporation
-
Arconic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Norsk Hydro a annoncé un investissement de 1,65 milliard NOK (0,17 milliard USD) dans une nouvelle fonderie de fil machine à son usine de Karmøy en Norvège, ajoutant 110 000 tonnes par an de capacité de fil machine en aluminium à faible teneur en carbone pour les câbles électriques. La société a simultanément sécurisé des accords d'approvisionnement couvrant 360 000 tonnes avec NKT jusqu'en 2033 et avec Nexans de 2026 à 2030 pour les infrastructures de transmission d'énergie européennes.
- Janvier 2026 : Hindalco Industries a annoncé une expansion de fonderie d'aluminium de 210 milliards INR (2,20 milliards USD), ajoutant 360 000 tonnes par an de capacité à son complexe Aditya Aluminum à Sambalpur, en Odisha. La société a également mis en service une installation de 45 milliards INR (0,47 milliard USD) pour les produits laminés à plat et les feuilles d'aluminium de qualité batterie d'une capacité de 170 000 tonnes par an, soutenant jusqu'à 100 GWh de fabrication de cellules lithium-ion et réduisant de 50 % la dépendance de l'Inde aux importations de produits laminés à plat en aluminium.
Portée du rapport mondial sur le marché des produits laminés en aluminium
Les produits laminés en aluminium, également appelés produits laminés à plat, sont produits en faisant passer des dalles ou des lingots d'aluminium coulé à travers des laminoirs rotatifs pour réduire leur épaisseur et les transformer en formes plates utilisables.
Le marché des produits laminés en aluminium est segmenté par nuance, forme de produit, secteur d'utilisation finale et géographie. Par nuance, le marché est segmenté en série 1xxx, série 3xxx, série 5xxx, série 6xxx et autres. Par forme de produit, le marché est segmenté en plaques épaisses laminées à chaud, tôles moyennement épaisses laminées à chaud, tôles laminées à froid et autres. Par secteur d'utilisation finale, le marché est segmenté en automobile, aérospatiale et défense, emballage, construction et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les produits laminés en aluminium dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
| Série 1xxx |
| Série 3xxx |
| Série 5xxx |
| Série 6xxx |
| Autres |
| Plaques épaisses laminées à chaud |
| Tôles moyennement épaisses laminées à chaud |
| Tôles laminées à froid |
| Autres |
| Automobile |
| Aérospatiale et défense |
| Emballage |
| Construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par nuance | Série 1xxx | |
| Série 3xxx | ||
| Série 5xxx | ||
| Série 6xxx | ||
| Autres | ||
| Par forme de produit | Plaques épaisses laminées à chaud | |
| Tôles moyennement épaisses laminées à chaud | ||
| Tôles laminées à froid | ||
| Autres | ||
| Par secteur d'utilisation finale | Automobile | |
| Aérospatiale et défense | ||
| Emballage | ||
| Construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport rpond
Quelle est la taille actuelle du marché des produits laminés en aluminium ?
La taille du marché des produits laminés en aluminium était évaluée à 126,10 milliards USD en 2026 et devrait croître de 132,27 milliards USD en 2027 à 169,05 milliards USD d'ici 2032, à un CAGR de 5,03 % durant la période de prévision (2027-2032).
Quelle forme de produit domine la demande de produits laminés en aluminium ?
Sur le marché des produits laminés en aluminium, les tôles laminées à froid sont en tête avec une part de 39,13 % en 2026, car les applications automobiles et de canettes de boissons nécessitent un contrôle strict de l'épaisseur et de la qualité de surface. Le segment devrait également croître à un CAGR de 5,41 % jusqu'en 2032.
Pourquoi l'emballage est-il le secteur d'utilisation finale à la croissance la plus rapide ?
Sur le marché des produits laminés en aluminium, l'emballage devrait croître à un CAGR de 6,06 % jusqu'en 2032, à mesure que les systèmes de recyclage se développent et que les emballages en aluminium se substituent à certaines applications d'emballages plastiques à usage unique. Des taux de collecte élevés peuvent également fournir aux laminoirs davantage de matières premières secondaires.
Quelle région présente la plus grande base de demande ?
Sur le marché des produits laminés en aluminium, l'Asie-Pacifique détient une part de 46,85 % en 2026 et devrait enregistrer le CAGR régional le plus élevé de 5,78 % jusqu'en 2032. La chaîne d'approvisionnement intégrée de la Chine et la demande de l'Inde en matière d'infrastructure, de logistique et de véhicules électriques soutiennent l'activité régionale.