
Tamanho e Participação do Mercado de Brasagem de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.06 % |
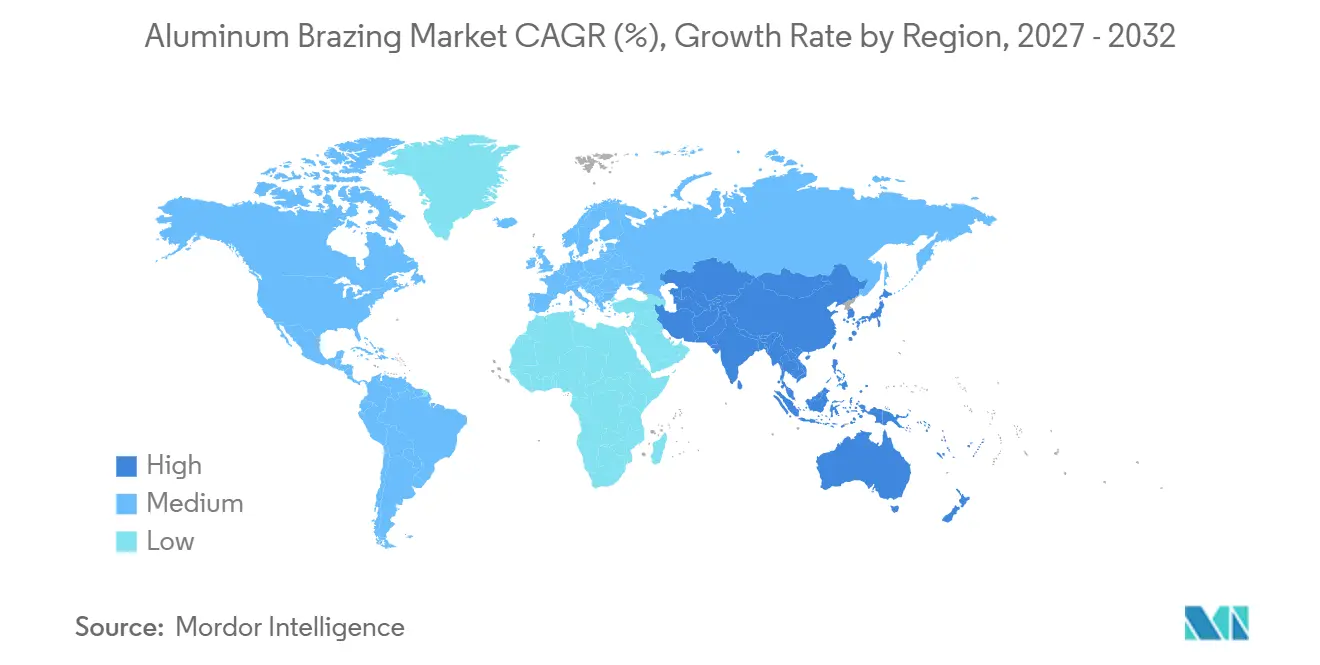
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
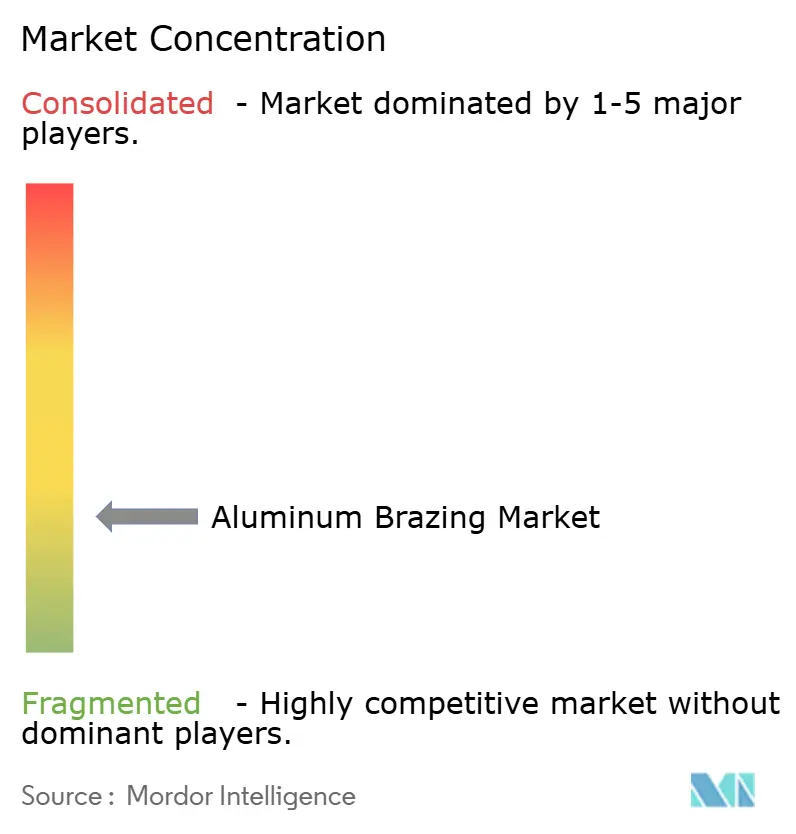
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Brasagem de Alumínio por Mordor Intelligence
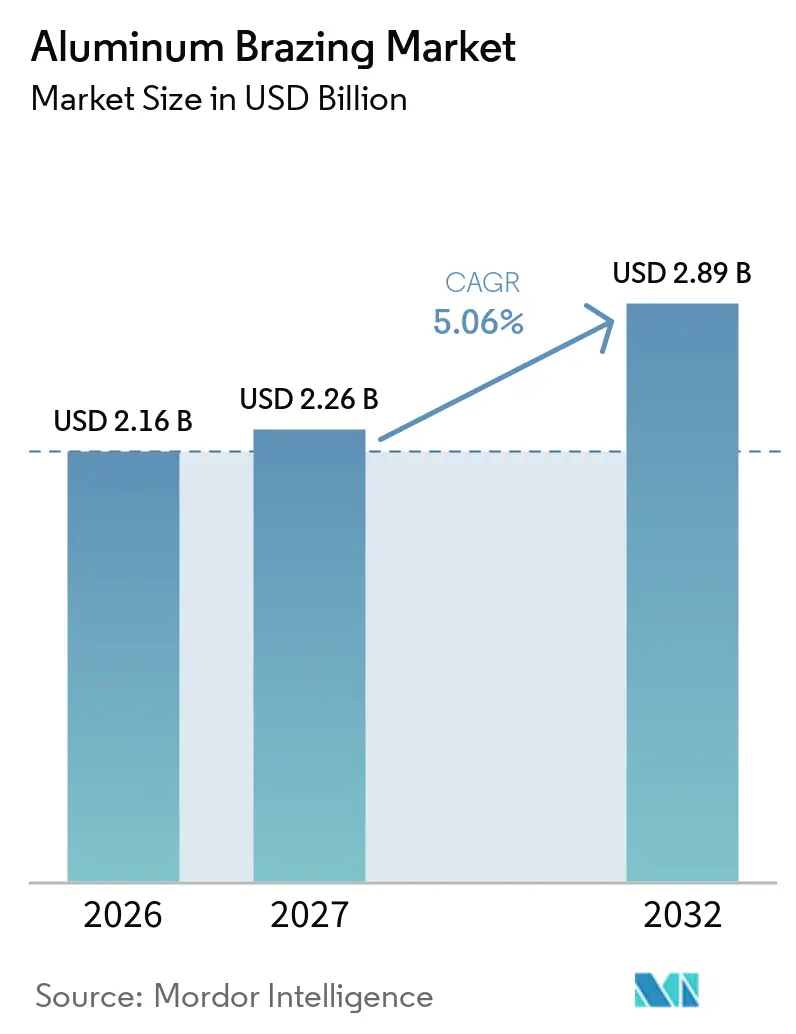
O tamanho do mercado de brasagem de alumínio foi avaliado em 2,16 bilhões de USD em 2026 e estima-se que cresça de 2,26 bilhões de USD em 2027 para 2,89 bilhões de USD até 2032, a um CAGR de 5,06% durante o período de previsão (2027-2032). O mercado de brasagem de alumínio suporta aplicações de gestão térmica, refrigeração, aeroespacial e eletrônica de alta potência, onde os fabricantes exigem menor peso, transferência de calor confiável e custos unitários controlados. As montagens brasadas formam juntas de alta resistência e estanques a vazamentos em temperaturas de forno entre 580°C e 620°C, apoiando seu uso em placas de resfriamento de baterias de veículos elétricos, trocadores de calor de microcanais para Aquecimento, Ventilação, Ar Condicionado e Refrigeração (AVACR) e embalagens de eletrônica de potência. A demanda está distribuída por vários usos finais, de modo que uma atividade menor em uma aplicação pode ser parcialmente compensada pela demanda de outra. Essa amplitude incentiva os produtores a desenvolver materiais, capacidade de produção e programas de qualificação que atendam a múltiplos grupos de clientes. O mercado de brasagem de alumínio é moldado tanto pelos requisitos de produção automotiva e de AVACR quanto pelas necessidades de qualificação de montagens aeroespaciais e eletrônicas.
Principais Conclusões do Relatório
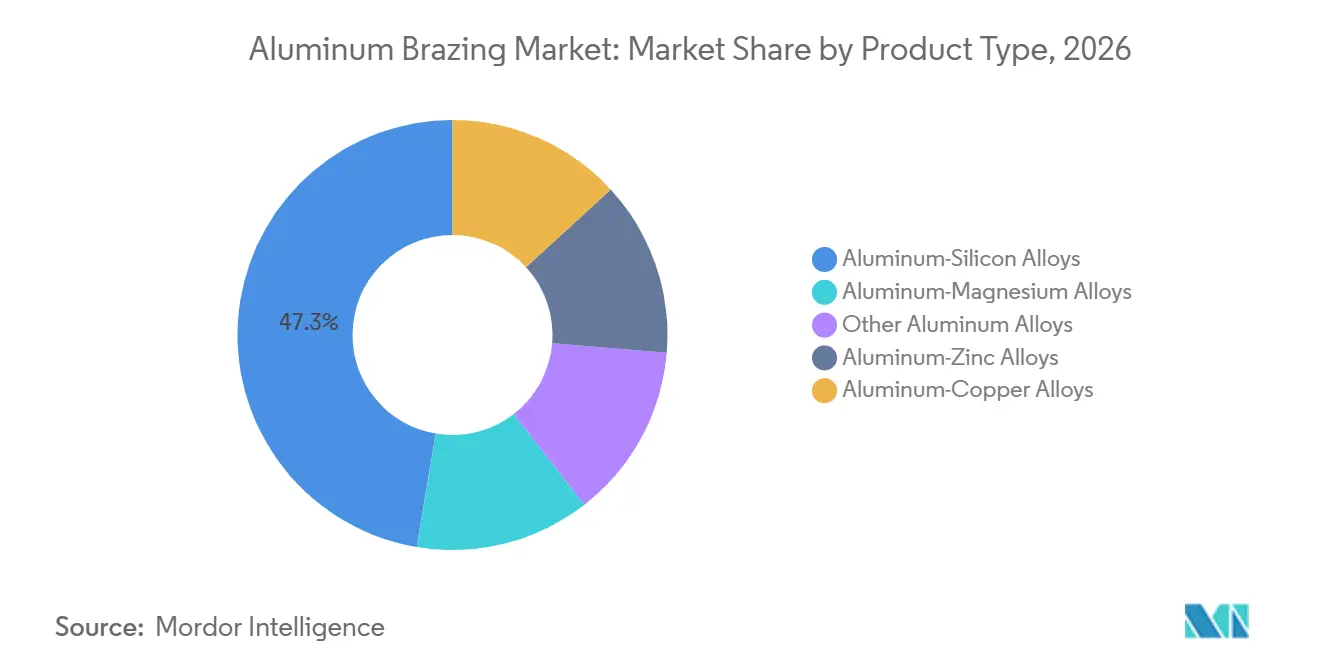
- Por tipo de produto, as ligas de Alumínio-Silício detinham 47,34% de participação de mercado em 2026, enquanto as ligas de Alumínio-Cobre têm previsão de registrar o maior CAGR de 5,84% até 2032.
- Por forma do produto, as Chapas detinham 41,68% de participação de mercado em 2026, enquanto a Pasta tem previsão de registrar o maior CAGR de 5,97% até 2032.
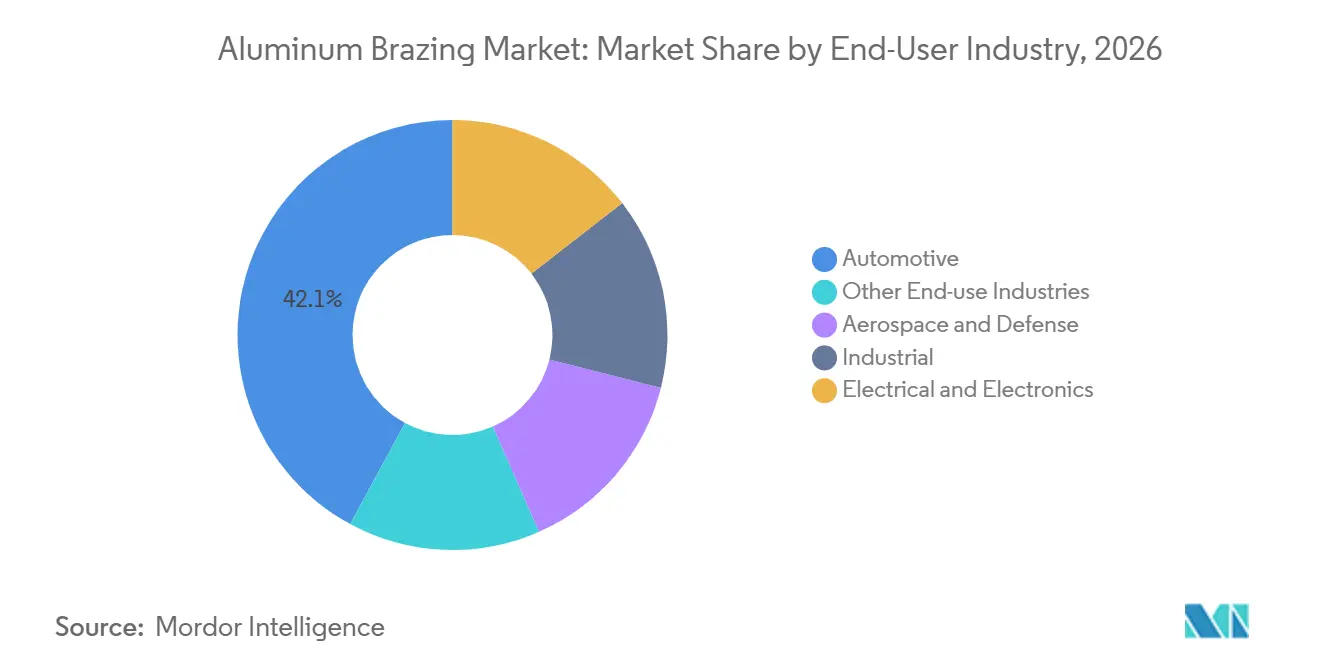
- Por indústria do usuário final, o setor Automotivo detinha 42,11% de participação de mercado em 2026, enquanto Elétrico e Eletrônico tem previsão de registrar o maior CAGR de 6,14% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,45% de participação de mercado em 2026 e tem previsão de registrar o maior CAGR de 6,02% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gestão Térmica de Baterias de Veículos Elétricos e Eletrônica de Potência | +1.4% | Núcleo na APAC, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos de Redução de Peso e Eficiência de Combustível | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Expansão de Aquecimento, Ventilação, Ar Condicionado e Refrigeração (AVACR) e Trocadores de Calor de Microcanais | +0.9% | APAC e América do Norte | Médio prazo (2-4 anos) |
| Demanda Aeroespacial por Juntas Leves de Alta Integridade | +0.5% | América do Norte e Europa, com contribuição crescente do Japão | Longo prazo (≥ 4 anos) |
| Automação e Brasagem em Atmosfera Controlada de Alto Volume | +0.4% | Ásia-Pacífico (APAC) dominante, expandindo-se para o México e Europa Oriental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gestão Térmica de Baterias de Veículos Elétricos e Eletrônica de Potência
A produção de veículos elétricos (VE) aumentou a demanda no mercado de brasagem de alumínio além de um simples aumento na contagem de componentes. As placas de resfriamento de baterias requerem estruturas de alumínio brasado que permaneçam confiáveis ao longo de ciclos térmicos repetidos, proporcionando condutividade térmica de 120–180 W/m·K. Um estudo da SAE International de 2025 constatou que ligas AA6 envelhecidas artificialmente melhoraram a resistência ao escoamento em 128,7% e a condutividade térmica em 10% em comparação com a chapa de brasagem AA3003 convencional. Esses resultados colocam maior ênfase na seleção da liga de núcleo para placas de resfriamento e impulsionam as especificações de materiais para mais a montante na cadeia de suprimentos. Os módulos de potência que utilizam nitreto de gálio e carboneto de silício também requerem juntas termicamente confiáveis para inversores, carregadores embarcados e sistemas de tração. O mercado de brasagem de alumínio se beneficia porque os substratos de brasagem de metal ativo devem suportar ciclagem de potência, vibração e temperaturas de operação elevadas nessas aplicações.
Requisitos de Redução de Peso e Eficiência de Combustível
O mercado de brasagem de alumínio vincula a redução de peso dos veículos aos requisitos de gestão térmica que são difíceis de atender por meio de abordagens alternativas de união. Os fabricantes de veículos migraram de projetos de cobre-latão para trocadores de calor totalmente de alumínio para reduzir a massa e consolidar os processos de produção. A Norsk Hydro ASA declarou em setembro de 2025 que substituir o cobre pelo alumínio em sistemas de aquecimento, ventilação, ar condicionado e refrigeração (AVACR) e automotivos requer uma reformulação de tubos redondos de cobre para extrusões de microcanais de alumínio com múltiplas portas. Uma vez que os fabricantes concluem essa reformulação, raramente retornam ao sistema de material anterior. Isso cria demanda contínua por materiais de brasagem ao longo da vida de uma plataforma de veículo ou projeto de produto AVACR. Os padrões Euro 7 da UE e de Economia Média de Combustível Corporativa dos EUA para 2026 reforçam a necessidade de reduzir o peso dos veículos durante o período de previsão.
Expansão de AVACR e Trocadores de Calor de Microcanais
O mercado de brasagem de alumínio se beneficia à medida que os trocadores de calor de microcanais ganham espaço na refrigeração comercial, unidades de AVAC de telhado e resfriamento de processos de precisão. Esses sistemas utilizam brasagem em forno de alumínio e oferecem menor carga de refrigerante, menor queda de pressão no lado do ar e menor área de equipamento do que os projetos tradicionais de aleta e tubo. Essas características estão alinhadas com as transições de refrigerantes sob os requisitos europeus de gases fluorados e a Lei de Inovação e Fabricação Americana (AIM) da Agência de Proteção Ambiental dos EUA. A Kaltra introduziu trocadores de calor de microcanais com tamanhos de porta de tubo axialmente graduados em abril de 2025, permitindo que o diâmetro hidráulico varie ao longo da direção do fluxo de ar para melhorar a distribuição bifásica do refrigerante sem controles de fluxo mecânicos[1]. Uma pesquisa publicada pela Sociedade Japonesa de Engenheiros Mecânicos em 2025 constatou que sistemas de serpentina de microcanais totalmente de alumínio podem reduzir o uso de refrigerante e melhorar a eficiência dos condicionadores de ar. O mesmo estudo identificou a fadiga nas juntas brasadas de aleta para tubo como uma restrição de engenharia, o que mantém a necessidade de materiais de brasagem avançados na cadeia de suprimentos de AVACR.
Demanda Aeroespacial por Juntas Leves de Alta Integridade
A atividade aeroespacial comercial e os programas de defesa de próxima geração apoiam o mercado de brasagem de alumínio por meio da demanda por montagens de alumínio brasadas a vácuo de alta integridade. As aplicações aeroespaciais requerem controle de qualidade rigoroso porque estruturas e trocadores de calor de voo precisam de resistência à tração das juntas acima de 50.000 psi e rastreabilidade total do processo. Esses requisitos elevam a barreira de entrada e favorecem fornecedores com certificações estabelecidas, processos documentados e capacidades de materiais de grau aeroespacial. A UACJ anunciou em maio de 2025 que investiria 11 bilhões de JPY (~0,06 bilhões de USD) em uma instalação de têmpera de chapas grossas na Unidade de Fukui. A instalação está planejada para iniciar operações no segundo semestre do exercício fiscal de 2027 e dobrar a capacidade anual para 10.000 toneladas, apoiando a demanda esperada por materiais aeroespaciais. Os requisitos de certificação, incluindo aprovações relacionadas ao Nadcap, fortalecem ainda mais a posição dos fornecedores que já atendem aos padrões de qualificação aeroespacial.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Barreira de Óxido de Alumínio e Requisitos Rigorosos de Controle de Processo | -0.5% | Global, agudo em centros emergentes da APAC e MEA | Médio prazo (2-4 anos) |
| Volatilidade do Preço de Matérias-Primas e Exposição de Margem | -0.4% | Global, mais pronunciado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Qualificação de Durabilidade a Refrigerante, Vibração e Ciclagem Térmica | -0.3% | Global, mais crítico em programas de VE na APAC e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Barreira de Óxido de Alumínio e Requisitos Rigorosos de Controle de Processo
A camada de óxido nativa do alumínio se reforma rapidamente após a preparação da superfície e permanece um desafio central nas operações de brasagem. A brasagem em atmosfera controlada (CAB) requer gerenciamento cuidadoso da remoção de óxido, pureza do nitrogênio, vazamentos do forno e desempenho do fluxo antes que o metal de adição possa fluir de forma confiável. Os níveis de oxigênio nas atmosferas do forno CAB devem permanecer abaixo de 30 ppm para suportar a formação consistente de juntas. Esse requisito adiciona custos de monitoramento, controle de processo e infraestrutura para os fabricantes. Os métodos sem fluxo podem reduzir certas restrições relacionadas ao fluxo, mas requerem investimento em novos equipamentos e longos ciclos de qualificação antes de poderem ser amplamente adotados. Esses fatores limitam a expansão de curto prazo em centros de fabricação de menor tecnologia e tornam a expertise em processos um requisito significativo de entrada no mercado de brasagem de alumínio.
Volatilidade do Preço de Matérias-Primas e Exposição de Margem
As variações de custo do alumínio e do silício podem pressionar as margens em todo o mercado de brasagem de alumínio, especialmente onde os contratos de fornecimento de ligas de brasagem não fornecem preços estáveis. A Gränges relatou que as tarifas de importação dos EUA reformularam os fluxos de sucata e afetaram o lucro operacional do terceiro trimestre de 2025 por meio de prêmios mais altos de sucata de alumínio[2]. A variabilidade do preço do silício pode adicionar uma segunda fonte de pressão de custo para ligas de adição ricas em silício. Produtores menores sem acordos de fornecimento de longo prazo enfrentam maior exposição do que empresas integradas. Isso pode limitar a capacidade dos fornecedores menores de crescer e investir em inovação em comparação com produtores de materiais estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Ligas de Alumínio-Silício Respondem pela Maior ParticipaçãoAs ligas de Alumínio-Silício detinham uma participação de 47,34% do mercado de brasagem de alumínio em 2026. O silício reduz a temperatura de solidus da liga abaixo da do metal base de alumínio, permitindo o fluxo do metal de adição e juntas estanques a vazamentos sem erodir o metal base. Essa propriedade é importante para radiadores automotivos, condensadores, placas de resfriamento de baterias de VE e outras montagens de transferência de calor. As ligas de Alumínio-Zinco servem a um papel diferente, fornecendo proteção sacrificial contra corrosão para superfícies externas de trocadores de calor expostas a sal de estrada ou atmosferas industriais. A camada de zinco corrói antes do núcleo subjacente, protegendo o material base. As ligas de Alumínio-Magnésio são usadas onde as propriedades de tração pós-brasagem são mais importantes do que o desempenho em ciclos térmicos, embora sua sensibilidade à umidade atmosférica complique o controle da Brasagem em Atmosfera Controlada (CAB).
Outros sistemas de ligas de alumínio, incluindo composições quaternárias híbridas para aplicações aeroespaciais, atendem a aplicações de nicho com especificações exigentes e preços mais elevados. As ligas de Alumínio-Cobre estão projetadas para ser o tipo de produto de crescimento mais rápido no mercado de brasagem de alumínio, com um CAGR de 5,84% até 2032. Sua condutividade elétrica suporta conexões de aba para barra coletora de baterias de VE e embalagens de semicondutores de potência, onde a transferência de calor influencia a densidade de energia e a redução térmica. Um estudo de 2025 sobre metais de adição Al-Si-Ge para brasagem a vácuo de alumínio 6061 constatou que um maior teor de silício reduziu a liquação do metal de adição e a formação de vazios nas interfaces brasadas. Essa constatação é relevante para os requisitos de desempenho mais rigorosos para juntas de grau eletrônico. Sistemas multielementares combinando alumínio, silício, cobre e magnésio também estão se tornando mais relevantes à medida que as especificações automotivas e eletrônicas se desenvolvem.

Por Forma do Produto:
Chapas Permanecem Centrais, Enquanto a Pasta se ExpandeAs Chapas detinham uma participação de 41,68% do mercado de brasagem de alumínio em 2026, pois os sistemas automotivos e de Aquecimento, Ventilação, Ar Condicionado e Refrigeração (AVACR) baseados em CAB dependem fortemente de material plano revestido com brasagem. Os fabricantes formam essas chapas em radiadores, condensadores, núcleos de trocadores de calor e placas de resfriamento de VE em escala industrial. Sua estrutura multicamadas combina uma liga de núcleo com revestimento de metal de adição de ponto de fusão mais baixo em um ou ambos os lados, o que pode reduzir a necessidade de etapas separadas de aplicação de fluxo em algumas configurações de CAB e melhorar a consistência do processo. Um estudo da SAE de 2025 constatou que núcleos de chapa de brasagem AA6xxx modificados aumentaram a resistência ao escoamento pós-brasagem em até 128,7% em comparação com o AA3003. Arames e varetas permanecem relevantes para brasagem a maçarico e por indução em reparo de campo, fabricação aeroespacial em pequenos lotes e trabalhos de manutenção de AVACR.
A Pasta está projetada para registrar o maior crescimento entre as formas de produto, com um CAGR de 5,97% até 2032. Ela permite o posicionamento preciso de material em geometrias onde chapas ou arames não podem ser posicionados efetivamente, incluindo coletores de placas de resfriamento de baterias de VE, trocadores de calor de alumínio impressos em 3D e substratos compactos de módulos de potência. A Lincoln Electric relatou que as aplicações de AVAC responderam por 40% da receita de seu segmento de brasagem no primeiro trimestre do exercício fiscal de 2026, sublinhando a importância das combinações de fluxo e liga em forma de pasta para trabalhos de instalação e reparo. A dispensação robótica de pasta também está sendo adotada para a montagem de módulos de VE. Essa tendência reduz a vantagem histórica de custo de produção das chapas em algumas aplicações de médio porte e expande o papel da pasta no mercado de brasagem de alumínio.
Por Indústria do Usuário Final:
Automotivo Lidera, Enquanto Elétrico e Eletrônico Crescem Mais RapidamenteO setor Automotivo respondeu por 42,11% do mercado de brasagem de alumínio em 2026. O segmento utiliza CAB para montar radiadores, condensadores, evaporadores, resfriadores de ar de carga e placas de gestão térmica de baterias de VE. As plataformas de VE requerem mais material brasado do que os veículos de combustão interna porque os sistemas de bateria precisam de circuitos de resfriamento a líquido dedicados em grandes montagens de placas planas, e cada conexão brasada adicional aumenta o consumo de material além do de um trem de força convencional. Aeroespacial e defesa permanecem menores em escala, mas envolvem especificações de alto valor e contratos de fornecimento plurianuais. Equipamentos industriais, incluindo trocadores de calor de petróleo e gás, resfriadores de processamento químico e sistemas de recuperação de calor para geração de energia, fornecem uma base de demanda estável que é menos dinâmica do que o mercado automotivo.
Elétrico e Eletrônico está projetado para crescer a um CAGR de 6,14% até 2032, a maior taxa entre os segmentos de usuários finais no mercado de brasagem de alumínio. A brasagem de metal ativo suporta a ligação de substrato cerâmico a metal para módulos de potência de nitreto de gálio e inversores de carboneto de silício usados em acionamentos industriais, conversores de energia renovável e aplicações de tração. Um estudo do IEEE de 2025 relatou uma indutância de malha de potência de 1,2 nH e resistência térmica de 0,31 K/W para um módulo de meia ponte de nitreto de gálio híbrido de PCB sobre AMB. Os requisitos sob IPC-A-610, padrões de confiabilidade JEDEC e estruturas de qualificação AEC-Q100 aumentam a importância da pureza do material e do controle de vazios, direcionando a demanda para fornecedores que podem demonstrar desempenho em testes e qualificação. O crescimento mais rápido de Elétrico e Eletrônico reflete sua transição mais precoce da ligação por fio e montagem baseada em solda para estruturas brasadas de maior confiabilidade.
Análise Geográfica
Mercado de Brasagem de Alumínio da APAC
A Ásia-Pacífico detinha 38,45% da participação no mercado de brasagem de alumínio em 2026 e deve expandir-se a um CAGR de 6,02% até 2032. China, Japão, Coreia do Sul e países da ASEAN combinam grandes bases de fabricação de veículos elétricos e de HVACR (Aquecimento, Ventilação, Ar Condicionado e Refrigeração) com extensa produção de trocadores de calor. Os produtores chineses construíram vantagens de automação por meio de investimentos de longo prazo em tecnologia CAB. A adoção regional de veículos elétricos também avança de forma mais precoce e acelerada do que em muitos mercados ocidentais. A Gränges registrou um aumento de 88% ano a ano na produção na Ásia no terceiro trimestre de 2025, impulsionado em grande parte por conquistas de clientes relacionadas a veículos elétricos e pela aceleração da unidade de Shandong. A empresa reportou uma taxa de produção na Ásia de 50.000 toneladas por trimestre. O Japão contribui para o desenvolvimento de materiais avançados por meio dos investimentos da UACJ em Fukui e de seu trabalho mais amplo sobre composições de chapas para brasagem.
Mercado de Brasagem de Alumínio das Américas
A América do Norte é o segundo maior mercado regional dentro do mercado de brasagem de alumínio. A fabricação automotiva no Centro-Oeste dos EUA, uma grande base de instalações de HVACR e os investimentos em veículos elétricos sustentam a demanda regional. A Novelis está comissionando uma instalação de laminação e reciclagem em Bay Minette, Alabama, após um investimento de 2,3 bilhões de USD. O projeto iniciou o comissionamento no segundo semestre de 2026 e tem como alvo clientes dos setores automotivo, industrial e de especialidades. O México também está se desenvolvendo como um polo de nearshoring para fornecedores de trocadores de calor de propriedade asiática que atendem fabricantes de veículos norte-americanos, incluindo operações apoiadas por instalações de fornos CAB em Monterrey. A América do Sul permanece um mercado menor, com Brasil e Argentina vinculados principalmente à atividade local de montagem de veículos.
Mercado de Brasagem de Alumínio da EMEA
A Europa permanece uma parte importante do mercado de brasagem de alumínio, com produção estável proveniente da base automotiva da Alemanha, mas com demanda de curto prazo mais fraca nos mercados orientados para HVACR. A Gränges identificou uma desaceleração do HVAC europeu em seu relatório do quarto trimestre de 2025, enquanto suas operações europeias registraram crescimento de produção de 17% ano a ano no terceiro trimestre de 2025. Esse padrão indica ganhos compartilhados apesar de um mercado regional mais fraco. Os fabricantes europeus de veículos continuam a desenvolver plataformas de gestão térmica específicas para veículos elétricos. O congresso Aluminum Brazing 2025, organizado pelo Deutscher Verband für Schweißen und verwandte Verfahren (DVS) em Düsseldorf, destacou os trabalhos em andamento sobre soluções de montagem e teste de estanqueidade para trocadores de calor de HVACR. A demanda no Oriente Médio e na África está centrada em sistemas de HVACR importados e trocadores de calor industriais, mantendo a região mais dependente do fornecimento externo de materiais e do desenvolvimento tecnológico.
Cenário Competitivo
O mercado de brasagem de alumínio é fragmentado. Norsk Hydro e Novelis competem por meio de ofertas de alumínio de baixo carbono e alto teor de material reciclado, à medida que os produtores de veículos atribuem maior peso aos requisitos de sustentabilidade. A Novelis reportou 17,1 bilhões de USD em vendas líquidas para o exercício fiscal de 2025. Seu investimento de 2,3 bilhões de USD em Bay Minette está adicionando capacidade de material para clientes automotivos, industriais e especializados.
A UACJ está fortalecendo sua posição investindo em capacidade de chapas de grau aeroespacial e desenvolvendo chapas de brasagem avançadas. Seu projeto de têmpera em Fukui foi projetado para suportar uma base de fornecimento mais ampla para aplicações aeroespaciais, com início planejado no segundo semestre do exercício fiscal de 2027. Os produtos NOCOLOK da Solvay permanecem uma família de fluxos críticos para o processo de operações de brasagem em atmosfera controlada (CAB). A posição desses fornecedores reflete a importância do conhecimento de processo verificado, da rastreabilidade de materiais e do histórico de qualificação. Especialistas aeroespaciais e fornecedores de ligas personalizadas também competem por meio de suporte a aplicações, e não apenas por preço. Seus relacionamentos com clientes são apoiados por dados detalhados de processo e pelo tempo necessário para concluir novas qualificações. O mercado de brasagem de alumínio, portanto, recompensa empresas que podem combinar fornecimento estável com suporte de engenharia e desempenho de fabricação validado.
Oportunidades no mercado de brasagem de alumínio existem em pastas sem fluxo para montagem eletrônica e formulações de pasta robótica para produção de módulos de bateria de VE. Os fluxos convencionais de fluoroaluminato podem levantar preocupações de limpeza em certas aplicações de embalagem de semicondutores. A brasagem por indução e a ligação por fase líquida transitória estão sendo avaliadas para montagens cerâmico-metal direcionadas, pois podem reduzir a exposição térmica e melhorar o rendimento. Uma revisão de 2025 no Jornal da Sociedade Europeia de Cerâmica descreveu essas abordagens como úteis para unir estruturas cerâmico-metal assimétricas. As novas arquiteturas de veículos, que podem mudar em ciclos de 3 a 4 anos, encurtam o tempo disponível para a qualificação de materiais. Os fornecedores que qualificam novos sistemas de ligas antecipadamente podem competir por programas emergentes antes que os fornecedores estabelecidos concluam seu próprio trabalho de validação. O mercado de brasagem de alumínio permanece competitivo porque os benefícios de escala coexistem com requisitos específicos de aplicação, apoiando fornecedores especializados.
Líderes da Indústria de Brasagem de Alumínio
-
Lucas Milhaupt LLC
-
Solvay
-
Lincoln Electric
-
Prince & Izant Company
-
Sunkwang AMPA Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Brasagem de Alumínio Empresas cobertas neste relatório
- AIMTEK, Inc.
- Gränges
- Johnson Matthey
- Lincoln Electric
- Lucas Milhaupt LLC
- Morgan Advanced Materials
- Nihon Superior Co., Ltd.
- Norsk Hydro ASA
- Novelis Inc.
- Prince & Izant Company
- Solstice Advanced Materials Inc.
- Solvay
- Sunkwang AMPA Co., Ltd.
- UACJ Corporation
- VBC Group
Desenvolvimentos industriais recentes em Mercado de Brasagem de Alumínio
- Outubro de 2026: A Novelis comissionou sua planta greenfield de laminação e reciclagem de 2,3 bilhões de USD em Bay Minette, Alabama. A instalação atende clientes automotivos, industriais e especializados e aborda lacunas domésticas no fornecimento de chapas de brasagem de alumínio.
- Maio de 2026: A UACJ confirmou 23 bilhões de JPY (~0,14 bilhões de USD) em investimento total de capital em seus programas de materiais aeroespaciais e de defesa. Isso incluiu 12 bilhões de JPY (~0,07 bilhões de USD) para uma instalação de material em anel e 11 bilhões de JPY (~0,06 bilhões de USD) para a instalação de têmpera de chapas grossas da Unidade de Fukui. A instalação de têmpera está planejada para iniciar operações no segundo semestre do exercício fiscal de 2027 e aumentar a capacidade anual para 10.000 toneladas de chapas de brasagem de alumínio.
Escopo do Relatório do Mercado Global de Brasagem de Alumínio
A brasagem de alumnio é um processo de união de metais que conecta componentes de alumínio derretendo um metal de adição (tipicamente uma liga de alumínio-silício) a temperaturas acima de 450°C (842°F), mantendo as peças de alumínio base sólidas. O processo é amplamente utilizado em indústrias como automotiva, aeroespacial e AVAC, onde são necessárias juntas resistentes, leves e resistentes à corrosão.
O mercado de brasagem de alumínio é segmentado por tipo de produto, forma do produto, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em ligas de alumínio-silício, ligas de alumínio-zinco, ligas de alumínio-cobre, ligas de alumínio-magnésio e outras ligas de alumínio. Por forma do produto, o mercado é segmentado em chapas, pasta, arames, varetas e outras formas de produto. Por indústria do usuário final, o mercado é segmentado em automotivo, aeroespacial e defesa, industrial, elétrico e eletrônico e outras indústrias de uso final. O relatório também cobre tamanhos de mercado e previsões para brasagem de alumínio em 16 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Ligas de Alumínio-Silício |
| Ligas de Alumínio-Zinco |
| Ligas de Alumínio-Cobre |
| Ligas de Alumínio-Magnésio |
| Outras Ligas de Alumínio |
| Chapas |
| Pasta |
| Arames |
| Varetas |
| Outras Formas de Produto |
| Automotivo |
| Aeroespacial e Defesa |
| Industrial |
| Elétrico e Eletrônico |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Ligas de Alumínio-Silício | |
| Ligas de Alumínio-Zinco | ||
| Ligas de Alumínio-Cobre | ||
| Ligas de Alumínio-Magnésio | ||
| Outras Ligas de Alumínio | ||
| Por Forma do Produto | Chapas | |
| Pasta | ||
| Arames | ||
| Varetas | ||
| Outras Formas de Produto | ||
| Por Indústria do Usuário Final | Automotivo | |
| Aeroespacial e Defesa | ||
| Industrial | ||
| Elétrico e Eletrônico | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Brasagem de Alumínio?
O tamanho do mercado de brasagem de alumínio foi avaliado em 2,16 bilhões de USD em 2026 e estima-se que cresça de 2,26 bilhões de USD em 2027 para 2,89 bilhões de USD até 2032, a um CAGR de 5,06% durante o período de previsão (2027-2032).
Qual aplicação de usuário final está se expandindo mais rapidamente?
Elétrico e Eletrônico está projetado para expandir a um CAGR de 6,14% até 2032, liderado por aplicações de módulos de potência de nitreto de gálio e carboneto de silício.
Qual região lidera a demanda por brasagem de alumínio?
A Ásia-Pacífico lidera com uma participação de receita de 38,45% em 2026 e está projetada para crescer a um CAGR de 6,02% até 2032.
Por que as qualificações de qualidade são importantes na brasagem aeroespacial?
As juntas aeroespaciais requerem alta resistência à tração, rastreabilidade e controles de processo estabelecidos, o que torna a certificação e a qualificação importantes diferenciais de fornecedores.