
Marktgröße und Marktanteil Aluminiumlöten
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.26 Milliarden US-Dollar |
| Marktgröße (2032) | 2.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Aluminiumlöten von Mordor Intelligence
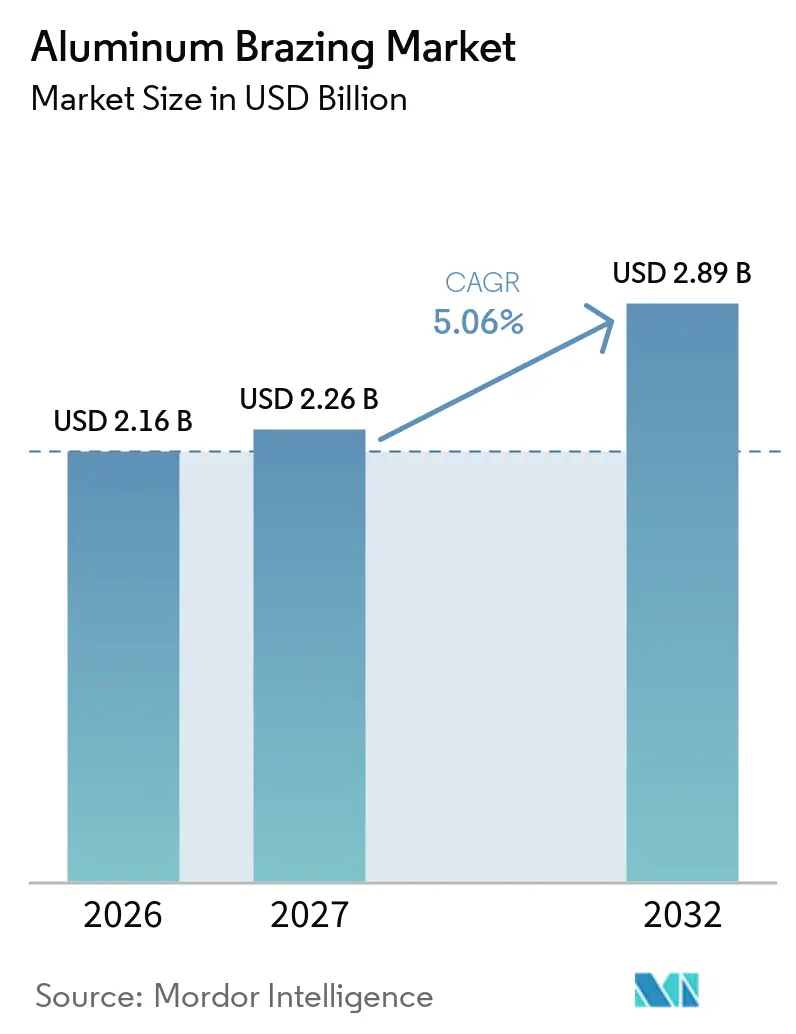
Die Marktgröße für Aluminiumlöten wurde 2026 auf 2,16 Milliarden USD geschätzt und soll von 2,26 Milliarden USD im Jahr 2027 auf 2,89 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,06 % während des Prognosezeitraums (2027–2032). Der Markt für Aluminiumlöten unterstützt Anwendungen im Bereich Wärmemanagement, Kältetechnik, Luft- und Raumfahrt sowie Hochleistungselektronik, bei denen Hersteller geringeres Gewicht, zuverlässige Wärmeübertragung und kontrollierte Stückkosten benötigen. Gelötete Baugruppen bilden hochfeste, leckagefreie Verbindungen bei Ofentemperaturen zwischen 580 °C und 620 °C und unterstützen deren Einsatz in Kälteplattensystemen für Elektrofahrzeugbatterien, Mikrokanalwärmetauschern für Heizung, Lüftung, Klimatisierung und Kältetechnik (HVACR) sowie in der Leistungselektronikverpackung. Die Nachfrage verteilt sich auf mehrere Endanwendungen, sodass eine geringere Aktivität in einem Anwendungsbereich teilweise durch die Nachfrage aus einem anderen ausgeglichen werden kann. Diese Breite ermutigt Hersteller, Materialien, Produktionskapazitäten und Qualifizierungsprogramme zu entwickeln, die mehreren Kundengruppen dienen. Der Markt für Aluminiumlöten wird sowohl durch die Produktionsanforderungen der Automobil- und HVACR-Fertigung als auch durch die Qualifizierungsanforderungen der Luft- und Raumfahrt sowie elektronischer Baugruppen geprägt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Aluminium-Silizium-Legierungen 2026 einen Marktanteil von 47,34 %, während Aluminium-Kupfer-Legierungen bis 2032 die höchste CAGR von 5,84 % verzeichnen sollen.
- Nach Produktform hielten Bleche 2026 einen Marktanteil von 41,68 %, während Paste bis 2032 die höchste CAGR von 5,97 % verzeichnen soll.
- Nach Endverbraucherbranche hielt die Automobilindustrie 2026 einen Marktanteil von 42,11 %, während Elektro- und Elektronikbranche bis 2032 die höchste CAGR von 6,14 % verzeichnen soll.
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 38,45 % und soll bis 2032 die höchste CAGR von 6,02 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wärmemanagement für Elektrofahrzeugbatterien und Leistungselektronik | +1.4% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen an Gewichtsreduzierung und Kraftstoffeffizienz | +1.0% | Global | Langfristig (≥ 4 Jahre) |
| Expansion von Heizung, Lüftung, Klimatisierung und Kältetechnik (HVACR) und Mikrokanalwärmetauschern | +0.9% | Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage der Luft- und Raumfahrt nach hochintegren Leichtbauverbindungen | +0.5% | Nordamerika und Europa, mit wachsendem Beitrag aus Japan | Langfristig (≥ 4 Jahre) |
| Automatisierung und Hochvolumen-Schutzgaslöten | +0.4% | Asien-Pazifik dominant, mit Ausweitung auf Mexiko und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wärmemanagement für Elektrofahrzeugbatterien und Leistungselektronik
Die Produktion von Elektrofahrzeugen (EV) hat die Nachfrage im Markt für Aluminiumlöten über eine einfache Zunahme der Bauteilanzahl hinaus gesteigert. Batteriekälteplatten erfordern gelötete Aluminiumstrukturen, die über wiederholte Thermozyklen hinweg zuverlässig bleiben und dabei eine Wärmeleitfähigkeit von 120–180 W/m·K bieten. Eine Studie der SAE International aus dem Jahr 2025 ergab, dass künstlich gealterte AA6-Legierungen die Streckgrenze um 128,7 % und die Wärmeleitfähigkeit um 10 % im Vergleich zu herkömmlichem AA3003-Lötblech verbesserten. Diese Ergebnisse legen größeren Wert auf die Kernlegierungsauswahl für Kälteplatten und verschieben die Materialspezifikationen weiter in die vorgelagerte Lieferkette. Leistungsmodule mit Galliumnitrid und Siliziumkarbid erfordern ebenfalls thermisch zuverlässige Verbindungen für Wechselrichter, Bordladegeräte und Traktionssysteme. Der Markt für Aluminiumlöten profitiert davon, da Aktivmetall-Lötsubstrate Leistungszyklen, Vibrationen und erhöhten Betriebstemperaturen in diesen Anwendungen standhalten müssen.
Anforderungen an Gewichtsreduzierung und Kraftstoffeffizienz
Der Markt für Aluminiumlöten verbindet die Fahrzeugleichtbauweise mit Wärmemanagementanforderungen, die durch alternative Fügeverfahren nur schwer zu erfüllen sind. Fahrzeughersteller haben von Kupfer-Messing-Designs auf vollständig aus Aluminium gefertigte Wärmetauscher umgestellt, um die Masse zu reduzieren und Produktionsprozesse zu konsolidieren. Norsk Hydro ASA erklärte im September 2025, dass der Ersatz von Kupfer durch Aluminium in Heizungs-, Lüftungs-, Klimatisierungs- und Kältetechniksystemen (HVACR) sowie in Automobilanwendungen eine Neugestaltung von runden Kupferrohren hin zu Aluminium-Mehrkanalextrusionen erfordert. Sobald Hersteller diese Neugestaltung abgeschlossen haben, kehren sie selten zum vorherigen Materialsystem zurück. Dies schafft eine anhaltende Nachfrage nach Lötmaterialien über die gesamte Lebensdauer einer Fahrzeugplattform oder eines HVACR-Produktdesigns. Die EU-Norm Euro 7 und die US-amerikanischen Vorschriften zum durchschnittlichen Kraftstoffverbrauch von Fahrzeugflotten für 2026 verstärken die Notwendigkeit, das Fahrzeuggewicht über den Prognosezeitraum hinweg zu reduzieren.
Expansion von HVACR und Mikrokanalwärmetauschern
Der Markt für Aluminiumlöten profitiert davon, dass Mikrokanalwärmetauscher in der gewerblichen Kältetechnik, in Dachklimageräten und in der präzisen Prozesskühlung an Bedeutung gewinnen. Diese Systeme nutzen Aluminium-Ofenlöten und bieten eine geringere Kältemittelfüllung, einen geringeren luftseitigen Druckabfall und einen kleineren Gerätestellplatz als herkömmliche Lamellen-Rohr-Designs. Diese Merkmale stimmen mit den Kältemittelübergängen gemäß den europäischen F-Gas-Anforderungen und dem US-amerikanischen Gesetz zur amerikanischen Innovation und Fertigung (AIM Act) der US-Umweltschutzbehörde überein. Kaltra stellte im April 2025 Mikrokanalwärmetauscher mit axial abgestuften Rohrportgrößen vor, die es ermöglichen, den hydraulischen Durchmesser entlang der Luftströmungsrichtung zu variieren, um die Zweiphasen-Kältemittelverteilung ohne mechanische Strömungsregler zu verbessern[1]. Eine 2025 von der Japanischen Gesellschaft für Maschinenbauingenieure veröffentlichte Studie ergab, dass vollständig aus Aluminium gefertigte Mikrokanalspulensysteme den Kältemitteleinsatz reduzieren und die Effizienz von Klimaanlagen verbessern können. Dieselbe Studie identifizierte Ermüdung an gelöteten Lamellen-Rohr-Verbindungen als technische Einschränkung, was den Bedarf an fortschrittlichen Lötmaterialien in der HVACR-Lieferkette aufrechterhält.
Nachfrage der Luft- und Raumfahrt nach hochintegren Leichtbauverbindungen
Die Aktivitäten in der zivilen Luft- und Raumfahrt sowie Rüstungsprogramme der nächsten Generation unterstützen den Markt für Aluminiumlöten durch die Nachfrage nach hochintegren, vakuumgelöteten Aluminiumbaugruppen. Luft- und Raumfahrtanwendungen erfordern strenge Qualitätskontrollen, da Strukturrahmen und Flugwärmetauscher eine Verbindungszugfestigkeit von über 50.000 psi und vollständige Prozessnachverfolgbarkeit benötigen. Diese Anforderungen erhöhen die Markteintrittsbarriere und begünstigen Lieferanten mit etablierten Zertifizierungen, dokumentierten Prozessen und Materialkompetenzen für die Luft- und Raumfahrt. UACJ gab im Mai 2025 bekannt, 11 Milliarden JPY (ca. 0,06 Milliarden USD) in eine Dickplatten-Abschreckanlage im Werk Fukui zu investieren. Die Anlage soll im zweiten Halbjahr des Geschäftsjahres 2027 den Betrieb aufnehmen und die jährliche Kapazität auf 10.000 Tonnen verdoppeln, um die erwartete Nachfrage nach Luft- und Raumfahrtmaterialien zu unterstützen. Zertifizierungsanforderungen, einschließlich Nadcap-bezogener Genehmigungen, stärken die Position von Lieferanten, die bereits Luft- und Raumfahrt-Qualifizierungsstandards erfüllen, weiter.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aluminiumoxidbarriere und strenge Prozesssteuerungsanforderungen | -0.5% | Global, besonders ausgeprägt in aufstrebenden Asien-Pazifik- und Naher-Osten-und-Afrika-Zentren | Mittelfristig (2–4 Jahre) |
| Rohstoffpreisvolatilität und Margenrisiko | -0.4% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Qualifizierung der Haltbarkeit gegenüber Kühlmittel, Vibration und Thermozyklen | -0.3% | Global, am kritischsten in Elektrofahrzeugprogrammen in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aluminiumoxidbarriere und strenge Prozesssteuerungsanforderungen
Die native Oxidschicht von Aluminium bildet sich nach der Oberflächenvorbereitung schnell neu und bleibt eine zentrale Herausforderung bei Lötoperationen. Das Schutzgaslöten (CAB) erfordert eine sorgfältige Steuerung der Oxidentfernung, der Stickstoffreinheit, der Ofenleckagen und der Flussmittelleistung, bevor das Lötmetall zuverlässig fließen kann. Der Sauerstoffgehalt in CAB-Ofenatmosphären muss unter 30 ppm bleiben, um eine konsistente Verbindungsbildung zu unterstützen. Diese Anforderung erhöht die Überwachungs-, Prozesssteuerungs- und Infrastrukturkosten für Hersteller. Flussmittelfreie Methoden können bestimmte flussmittelbezogene Einschränkungen reduzieren, erfordern jedoch Investitionen in neue Ausrüstungen und langwierige Qualifizierungszyklen, bevor sie weit verbreitet eingesetzt werden können. Diese Faktoren begrenzen die kurzfristige Expansion in Fertigungszentren mit niedrigerem Technologieniveau und machen Prozess-Know-how zu einer wesentlichen Eintrittsvoraussetzung im Markt für Aluminiumlöten.
Rohstoffpreisvolatilität und Margenrisiko
Kostenbewegungen bei Aluminium und Silizium können die Margen im gesamten Markt für Aluminiumlöten unter Druck setzen, insbesondere dort, wo Lieferverträge für Lötlegierungen keine stabilen Preise bieten. Gränges berichtete, dass US-Importzölle die Schrottströme umgestalteten und das Betriebsergebnis im dritten Quartal 2025 durch höhere Aluminiumschrottprämien beeinflussten[2]. Die Siliziumpreisvolatilität kann für siliziumreiche Lötlegierungen eine zweite Kostendruckquelle darstellen. Kleinere Hersteller ohne langfristige Liefervereinbarungen sind einem größeren Risiko ausgesetzt als integrierte Unternehmen. Dies kann die Fähigkeit kleinerer Lieferanten, zu wachsen und in Innovationen zu investieren, im Vergleich zu etablierten Materialherstellern einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aluminium-Silizium-Legierungen haben den größten AnteilAluminium-Silizium-Legierungen hielten 2026 einen Anteil von 47,34 % am Markt für Aluminiumlöten. Silizium senkt die Solidustemperatur der Legierung unter die des Aluminium-Grundwerkstoffs, was den Lötmetallfluss und leckagefreie Verbindungen ermöglicht, ohne den Grundwerkstoff anzugreifen. Diese Eigenschaft ist wichtig für Automobilkühler, Kondensatoren, Kälteplattensysteme für Elektrofahrzeugbatterien und andere Wärmeübertragungsbaugruppen. Aluminium-Zink-Legierungen erfüllen eine andere Funktion und bieten opfernden Korrosionsschutz für externe Wärmetauscheroberflächen, die Streusalz oder industriellen Atmosphären ausgesetzt sind. Die Zinkschicht korrodiert vor dem darunterliegenden Kern und schützt so das Grundmaterial. Aluminium-Magnesium-Legierungen werden eingesetzt, wenn die Zugeigenschaften nach dem Löten wichtiger sind als die Thermozyklusleistung, obwohl ihre Empfindlichkeit gegenüber atmosphärischer Feuchtigkeit die Steuerung des Schutzgaslötens (CAB) erschwert.
Andere Aluminiumlegierungssysteme, einschließlich hybrider quaternärer Zusammensetzungen für die Luft- und Raumfahrt, adressieren Nischenanwendungen mit anspruchsvollen Spezifikationen und höheren Preisen. Aluminium-Kupfer-Legierungen werden voraussichtlich der am schnellsten wachsende Produkttyp im Markt für Aluminiumlöten sein, mit einer CAGR von 5,84 % bis 2032. Ihre elektrische Leitfähigkeit unterstützt Verbindungen von Elektrofahrzeugbatterie-Tabs zu Sammelschienen sowie die Leistungshalbleiterverpackung, bei der die Wärmeübertragung die Energiedichte und die thermische Leistungsreduzierung beeinflusst. Eine Studie aus dem Jahr 2025 über Al-Si-Ge-Lötmetalle für das Vakuumlöten von 6061-Aluminium ergab, dass ein höherer Siliziumgehalt die Lötmetallliquatation und die Hohlraumbildung an gelöteten Grenzflächen reduzierte. Dieser Befund ist für die strengeren Leistungsanforderungen an Verbindungen in Elektronikqualität relevant. Mehrelementesysteme, die Aluminium, Silizium, Kupfer und Magnesium kombinieren, werden ebenfalls relevanter, da sich die Spezifikationen für Automobil- und Elektroniksektoren weiterentwickeln.
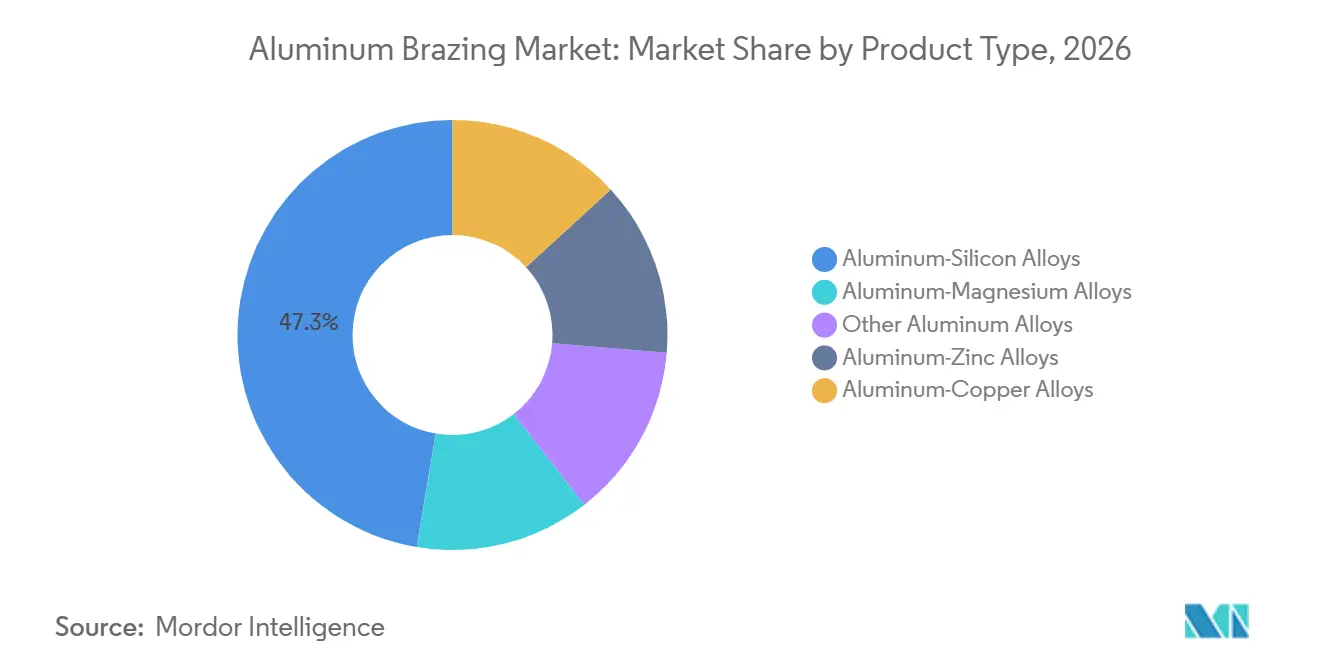
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Bleche bleiben zentral, während Paste expandiertBleche hielten 2026 einen Anteil von 41,68 % am Markt für Aluminiumlöten, da CAB-basierte Automobil- und Heizungs-, Lüftungs-, Klimatisierungs- und Kältetechniksysteme (HVACR) stark auf flaches lötplattiertes Material angewiesen sind. Hersteller formen diese Bleche im industriellen Maßstab zu Kühlern, Kondensatoren, Wärmetauscherkernen und Kühlplatten für Elektrofahrzeuge. Ihre Mehrschichtstruktur kombiniert eine Kernlegierung mit niedrigschmelzender Lötplattierung auf einer oder beiden Seiten, was in einigen CAB-Konfigurationen den Bedarf an separaten Flussmittelauftragungsschritten reduzieren und die Prozesskonsistenz verbessern kann. Eine SAE-Studie aus dem Jahr 2025 ergab, dass modifizierte AA6xxx-Lötblechkerne die Streckgrenze nach dem Löten um bis zu 128,7 % im Vergleich zu AA3003 erhöhten. Drähte und Stäbe bleiben relevant für Flamm- und Induktionslöten bei Feldreparaturen, Kleinserienfertigung in der Luft- und Raumfahrt sowie HVACR-Servicearbeiten.
Paste wird voraussichtlich das höchste Wachstum unter den Produktformen verzeichnen, mit einer CAGR von 5,97 % bis 2032. Sie ermöglicht die präzise Platzierung von Material auf Geometrien, bei denen Blech oder Draht nicht effektiv positioniert werden können, einschließlich Verteiler für Kälteplattensysteme von Elektrofahrzeugbatterien, 3D-gedruckte Aluminiumwärmetauscher und kompakte Leistungsmodulsubstrate. Lincoln Electric berichtete, dass HVAC-Anwendungen im ersten Quartal des Geschäftsjahres 2026 40 % des Umsatzes seines Lötsegments ausmachten, was die Bedeutung von Paste-Flussmittel- und Legierungskombinationen für Installations- und Reparaturarbeiten unterstreicht. Robotergestützte Pastendosierung wird auch für die Montage von Elektrofahrzeugmodulen eingesetzt. Dieser Trend reduziert den historischen Produktionskostenvorteil von Blechen in einigen mittelgroßen Anwendungen und erweitert die Rolle von Paste im Markt für Aluminiumlöten.
Nach Endverbraucherbranche:
Automobil führt, während Elektro- und Elektronikbranche am schnellsten wächstDie Automobilindustrie machte 2026 42,11 % des Marktes für Aluminiumlöten aus. Das Segment nutzt CAB zur Montage von Kühlern, Kondensatoren, Verdampfern, Ladeluftkühler und Wärmemanagementplatten für Elektrofahrzeugbatterien. Elektrofahrzeugplattformen benötigen mehr gelötetes Material als Fahrzeuge mit Verbrennungsmotor, da Batteriesysteme dedizierte Flüssigkühlkreisläufe über große, flache Plattenbaugruppen benötigen und jede zusätzliche gelötete Verbindung den Materialverbrauch über den eines herkömmlichen Antriebsstrangs hinaus erhöht. Luft- und Raumfahrt sowie Verteidigung bleiben kleiner im Umfang, beinhalten jedoch hochwertige Spezifikationen und mehrjährige Lieferverträge. Industrielle Ausrüstungen, einschließlich Wärmetauscher für Öl und Gas, Kühler für die chemische Verarbeitung und Wärmerückgewinnungssysteme für die Stromerzeugung, bieten eine stabile Nachfragebasis, die weniger dynamisch ist als der Automobilmarkt.
Die Elektro- und Elektronikbranche wird voraussichtlich mit einer CAGR von 6,14 % bis 2032 wachsen, der höchsten Rate unter den Endverbrauchersegmenten im Markt für Aluminiumlöten. Aktivmetall-Löten unterstützt die Keramik-Metall-Substratbindung für Galliumnitrid-Leistungsmodule und Siliziumkarbid-Wechselrichter, die in Industrieantrieben, Konvertern für erneuerbare Energien und Traktionsanwendungen eingesetzt werden. Eine IEEE-Studie aus dem Jahr 2025 berichtete von einer Leistungsschleifeninduktivität von 1,2 nH und einem Wärmewiderstand von 0,31 K/W für ein hybrides PCB-auf-AMB-Galliumnitrid-Halbbrückenmodul. Anforderungen gemäß IPC-A-610, JEDEC-Zuverlässigkeitsstandards und AEC-Q100-Qualifizierungsrahmen erhöhen die Bedeutung von Materialreinheit und Hohlraumkontrolle und lenken die Nachfrage auf Lieferanten, die Test- und Qualifizierungsleistungen nachweisen können. Das schnellere Wachstum der Elektro- und Elektronikbranche spiegelt ihren früheren Übergang von Drahtbonden und lötbasierter Montage zu hochzuverlässigen gelöteten Strukturen wider.
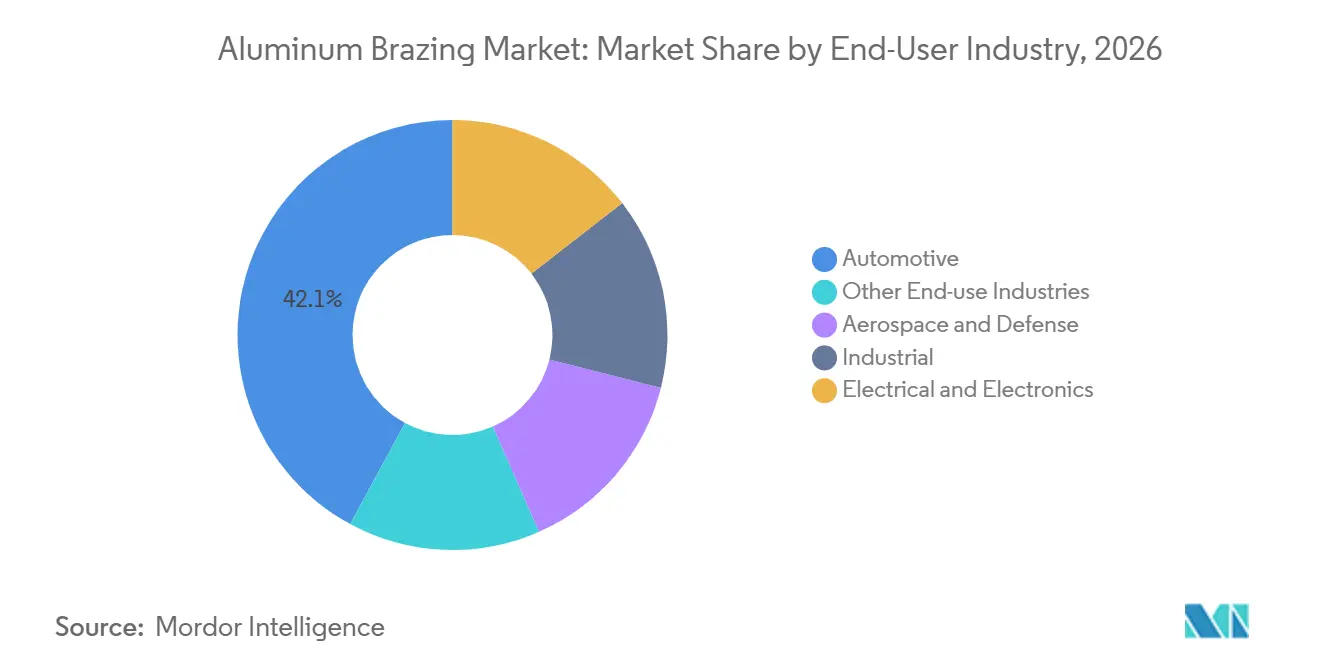
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
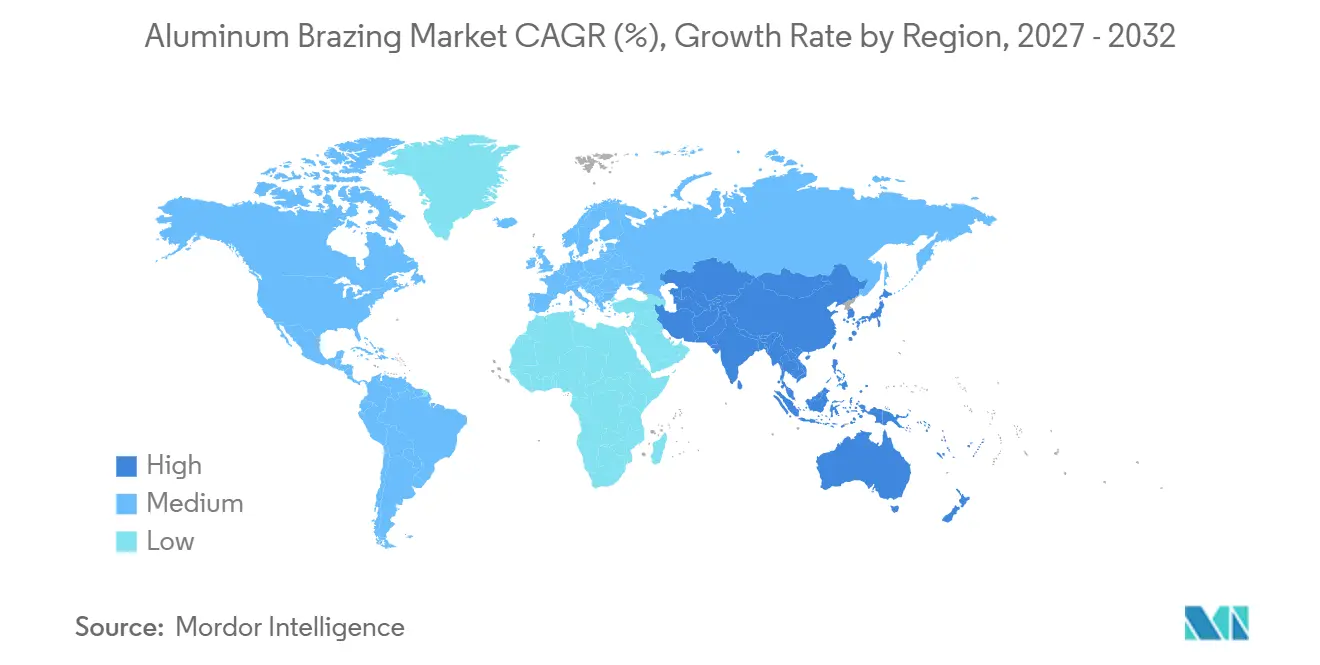
APAC-Aluminiumlötmarkt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,45 % am Aluminiumlötmarkt und wird voraussichtlich bis 2032 mit einer CAGR von 6,02 % wachsen. China, Japan, Südkorea und die ASEAN-Länder vereinen große Fertigungsbasen für Elektrofahrzeuge und HVACR (Heizung, Lüftung, Klimatisierung und Kältetechnik) mit einer umfangreichen Wärmetauscherproduktion. Chinesische Hersteller haben durch langfristige Investitionen in die CAB-Technologie Automatisierungsvorteile aufgebaut. Die regionale Einführung von Elektrofahrzeugen schreitet früher und schneller voran als in vielen westlichen Märkten. Gränges meldete im dritten Quartal 2025 einen Anstieg der Asien-Produktion um 88 % im Jahresvergleich, der maßgeblich durch Kundengewinne im Bereich Elektrofahrzeuge und die Hochfahrphase des Werks in Shandong getrieben wurde. Das Unternehmen meldete eine Asien-Laufrate von 50.000 Tonnen pro Quartal. Japan leistet durch UACJs Investitionen in Fukui und seine umfassendere Arbeit an Lötblechzusammensetzungen einen Beitrag zur Entwicklung fortschrittlicher Materialien.
Aluminiumlötmarkt in Amerika
Nordamerika ist der zweitgrößte regionale Markt innerhalb des Aluminiumlötmarkts. Die Automobilfertigung im US-amerikanischen Mittleren Westen, eine große installierte Basis im HVACR-Bereich sowie Investitionen in Elektrofahrzeuge stützen die regionale Nachfrage. Novelis nimmt in Bay Minette, Alabama, eine Walz- und Recyclinganlage in Betrieb, die auf einer Investition von 2,3 Milliarden USD basiert. Das Projekt begann im zweiten Halbjahr 2026 mit der Inbetriebnahme und richtet sich an Kunden aus den Bereichen Automobil, Industrie und Spezialanwendungen. Mexiko entwickelt sich ebenfalls zu einem Nearshoring-Standort für asiatische Wärmetauscherlieferanten, die nordamerikanische Fahrzeughersteller beliefern, einschließlich Betrieben, die durch CAB-Ofeninstallationen in Monterrey unterstützt werden. Südamerika bleibt ein kleinerer Markt, wobei Brasilien und Argentinien weitgehend an die lokale Fahrzeugmontageaktivität gebunden sind.
EMEA-Aluminiumlötmarkt
Europa bleibt ein wichtiger Teil des Aluminiumlötmarkts, mit stabiler Produktion aus der deutschen Automobilbasis, jedoch schwächerer kurzfristiger Nachfrage in HVACR-orientierten Märkten. Gränges identifizierte in seinem Bericht für das vierte Quartal 2025 eine Verlangsamung im europäischen HVAC-Bereich, während seine europäischen Betriebe im dritten Quartal 2025 ein Produktionswachstum von 17 % im Jahresvergleich verzeichneten. Dieses Muster deutet auf gemeinsame Gewinne trotz eines schwächeren regionalen Marktes hin. Europäische Fahrzeughersteller entwickeln weiterhin elektrofahrzeugspezifische Wärmemanagementplattformen. Der vom Deutschen Verband für Schweißen und verwandte Verfahren (DVS) organisierte Kongress Aluminum Brazing 2025 in Düsseldorf hob die laufenden Arbeiten zu Montage- und Leckprüflösungen für HVACR-Wärmetauscher hervor. Die Nachfrage im Nahen Osten und in Afrika konzentriert sich auf importierte HVACR-Systeme und industrielle Wärmetauscher, wodurch die Region stärker von externer Materialversorgung und Technologieentwicklung abhängig bleibt.
Wettbewerbslandschaft
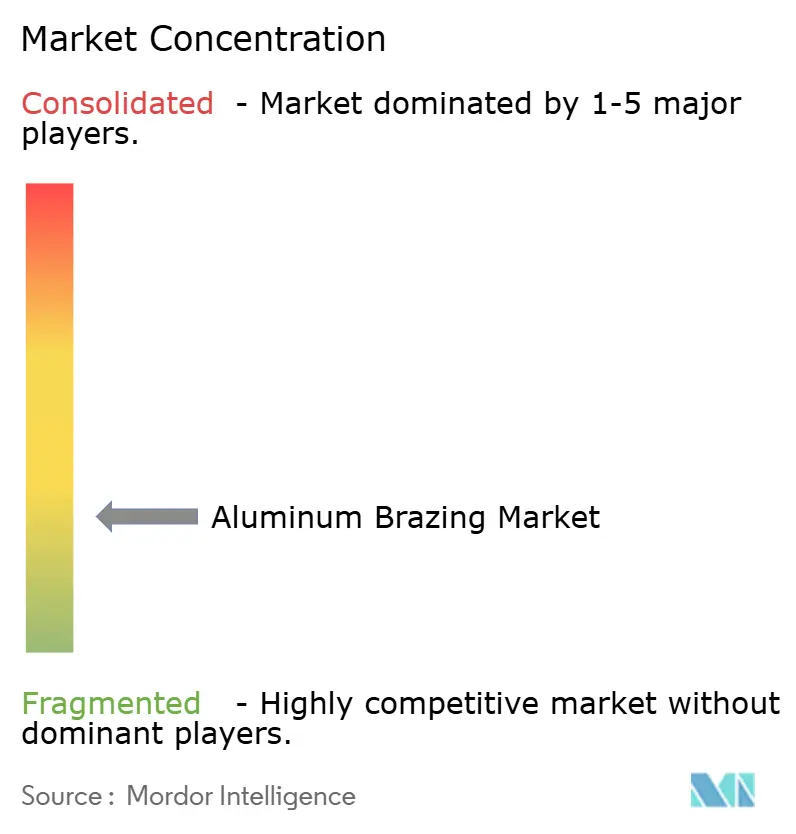
Der Markt für Aluminiumlöten ist fragmentiert. Norsk Hydro und Novelis konkurrieren durch kohlenstoffarme und recyclingintensive Aluminiumangebote, da Fahrzeughersteller Nachhaltigkeitsanforderungen stärker gewichten. Novelis berichtete für das Geschäftsjahr 2025 einen Nettoumsatz von 17,1 Milliarden USD. Die Investition von 2,3 Milliarden USD in Bay Minette erweitert die Materialkapazität für Kunden aus den Bereichen Automobil, Industrie und Spezialanwendungen.
UACJ stärkt seine Position durch Investitionen in Plattenkapazitäten in Luft- und Raumfahrtqualität und die Entwicklung fortschrittlicher Lötbleche. Das Fukui-Abschreckprojekt ist darauf ausgelegt, eine breitere Versorgungsbasis für Luft- und Raumfahrtanwendungen zu unterstützen, mit einem geplanten Start im zweiten Halbjahr des Geschäftsjahres 2027. Solvays NOCOLOK-Produkte bleiben eine prozesskritische Flussmittelfamilie für Schutzgaslötoperationen (CAB). Die Position dieser Lieferanten spiegelt die Bedeutung von verifiziertem Prozess-Know-how, Materialnachverfolgbarkeit und Qualifizierungshistorie wider. Luft- und Raumfahrtspezialisten und Anbieter von Sonderlegierungen konkurrieren ebenfalls durch Anwendungsunterstützung und nicht allein über den Preis. Ihre Kundenbeziehungen werden durch detaillierte Prozessdaten und den Zeitaufwand für neue Qualifizierungen unterstützt. Der Markt für Aluminiumlöten belohnt daher Unternehmen, die stabile Versorgung mit technischer Unterstützung und validierter Fertigungsleistung kombinieren können.
Chancen im Markt für Aluminiumlöten bestehen bei flussmittelfreien Pasten für die Elektronikbaugruppenmontage und robotergestützten Pastenformulierungen für die Produktion von Elektrofahrzeugbatteriemodulen. Herkömmliche Fluoraluminat-Flussmittel können in bestimmten Halbleiterverpackungsanwendungen Reinheitsbedenken aufwerfen. Induktionslöten und transientes Flüssigphasenbonden werden für gezielte Keramik-Metall-Baugruppen evaluiert, da sie die thermische Belastung reduzieren und den Durchsatz verbessern können. Eine Übersichtsarbeit aus dem Jahr 2025 im Journal of the European Ceramic Society beschrieb diese Ansätze als nützlich für das Fügen asymmetrischer Keramik-Metall-Strukturen. Neue Fahrzeugarchitekturen, die sich möglicherweise in 3–4-Jahres-Zyklen ändern, verkürzen die für die Materialqualifizierung verfügbare Zeit. Lieferanten, die neue Legierungssysteme frühzeitig qualifizieren, können sich für aufkommende Programme bewerben, bevor etablierte Lieferanten ihre eigene Validierungsarbeit abschließen. Der Markt für Aluminiumlöten bleibt wettbewerbsintensiv, da Skalenvorteile neben anwendungsspezifischen Anforderungen bestehen und Speziallieferanten unterstützen.
Marktführer im Bereich Aluminiumlöten
-
Lucas Milhaupt LLC
-
Solvay
-
Lincoln Electric
-
Prince & Izant Company
-
Sunkwang AMPA Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aluminiumlötmarkt Unternehmen in diesem Bericht
- AIMTEK, Inc.
- Gränges
- Johnson Matthey
- Lincoln Electric
- Lucas Milhaupt LLC
- Morgan Advanced Materials
- Nihon Superior Co., Ltd.
- Norsk Hydro ASA
- Novelis Inc.
- Prince & Izant Company
- Solstice Advanced Materials Inc.
- Solvay
- Sunkwang AMPA Co., Ltd.
- UACJ Corporation
- VBC Group
Neueste Industrielle Entwicklungen in Aluminiumlötmarkt
- Oktober 2026: Novelis nahm seine Greenfield-Walz- und Recyclinganlage im Wert von 2,3 Milliarden USD in Bay Minette, Alabama, in Betrieb. Die Anlage bedient Kunden aus den Bereichen Automobil, Industrie und Spezialanwendungen und schließt inländische Lücken in der Versorgung mit Aluminiumlötblech.
- Mai 2026: UACJ bestätigte Gesamtkapitalinvestitionen von 23 Milliarden JPY (ca. 0,14 Milliarden USD) in seinen Programmen für Luft- und Raumfahrt- sowie Verteidigungsmaterialien. Dazu gehörten 12 Milliarden JPY (ca. 0,07 Milliarden USD) für eine Ringmaterialanlage und 11 Milliarden JPY (ca. 0,06 Milliarden USD) für die Dickplatten-Abschreckanlage im Werk Fukui. Die Abschreckanlage soll im zweiten Halbjahr des Geschäftsjahres 2027 den Betrieb aufnehmen und die jährliche Kapazität auf 10.000 Tonnen Aluminiumlötblech erhöhen.
Umfang des globalen Berichts zum Markt für Aluminiumlöten
Aluminiumlöten ist ein Metallfügeverfahren, das Aluminiumkomponenten verbindet, indem ein Lötmetall (typischerweise eine Aluminium-Silizium-Legierung) bei Temperaturen über 450 °C (842 °F) geschmolzen wird, während die Aluminium-Grundwerkstoffteile fest bleiben. Das Verfahren wird in Branchen wie Automobil, Luft- und Raumfahrt und HVAC weit verbreitet eingesetzt, wo feste, leichte und korrosionsbeständige Verbindungen erforderlich sind.
Der Markt für Aluminiumlöten ist nach Produkttyp, Produktform, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in Aluminium-Silizium-Legierungen, Aluminium-Zink-Legierungen, Aluminium-Kupfer-Legierungen, Aluminium-Magnesium-Legierungen und sonstige Aluminiumlegierungen segmentiert. Nach Produktform ist der Markt in Bleche, Paste, Drähte, Stäbe und sonstige Produktformen segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil, Luft- und Raumfahrt sowie Verteidigung, Industrie, Elektro- und Elektronikbranche und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Aluminiumlöten in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aluminium-Silizium-Legierungen |
| Aluminium-Zink-Legierungen |
| Aluminium-Kupfer-Legierungen |
| Aluminium-Magnesium-Legierungen |
| Sonstige Aluminiumlegierungen |
| Bleche |
| Paste |
| Drähte |
| Stäbe |
| Sonstige Produktformen |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Industrie |
| Elektro- und Elektronikbranche |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Aluminium-Silizium-Legierungen | |
| Aluminium-Zink-Legierungen | ||
| Aluminium-Kupfer-Legierungen | ||
| Aluminium-Magnesium-Legierungen | ||
| Sonstige Aluminiumlegierungen | ||
| Nach Produktform | Bleche | |
| Paste | ||
| Drähte | ||
| Stäbe | ||
| Sonstige Produktformen | ||
| Nach Endverbraucherbranche | Automobil | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industrie | ||
| Elektro- und Elektronikbranche | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Aluminiumlöten?
Die Marktgröße für Aluminiumlöten wurde 2026 auf 2,16 Milliarden USD geschätzt und soll von 2,26 Milliarden USD im Jahr 2027 auf 2,89 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,06 % während des Prognosezeitraums (2027–2032).
Welche Endverbraucheranwendung wächst am schnellsten?
Die Elektro- und Elektronikbranche soll bis 2032 mit einer CAGR von 6,14 % wachsen, angetrieben durch Galliumnitrid- und Siliziumkarbid-Leistungsmodulanwendungen.
Welche Region führt die Nachfrage nach Aluminiumlöten an?
Asien-Pazifik führt mit einem Umsatzanteil von 38,45 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 6,02 % wachsen.
Warum sind Qualitätszertifizierungen beim Löten in der Luft- und Raumfahrt wichtig?
Luft- und Raumfahrtverbindungen erfordern hohe Zugfestigkeit, Nachverfolgbarkeit und etablierte Prozesskontrollen, was Zertifizierung und Qualifizierung zu wichtigen Differenzierungsmerkmalen für Lieferanten macht.