
Taille et part du marché du brasage de l'aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.26 Milliards de dollars |
| Taille du Marché (2032) | 2.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.06 % |
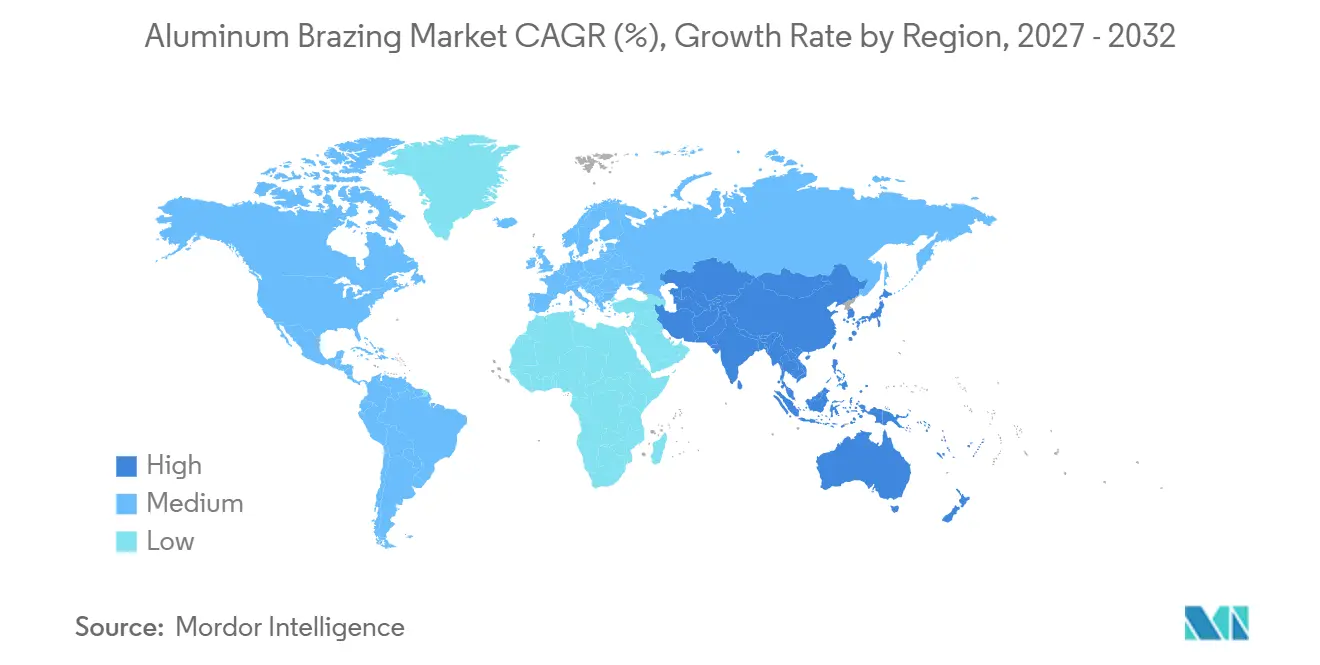
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
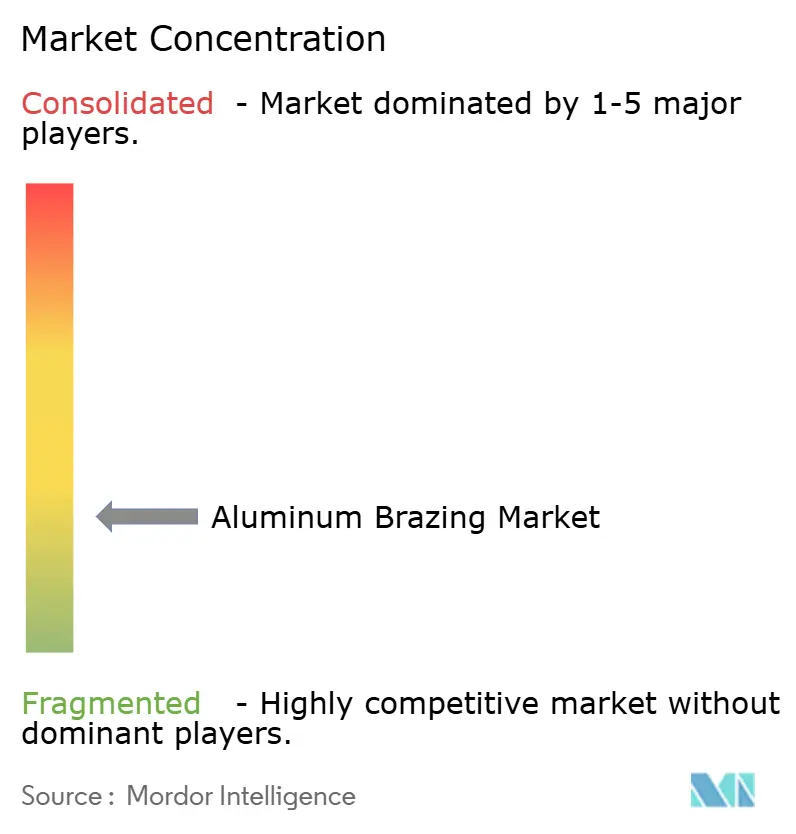
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du brasage de l'aluminium par Mordor Intelligence
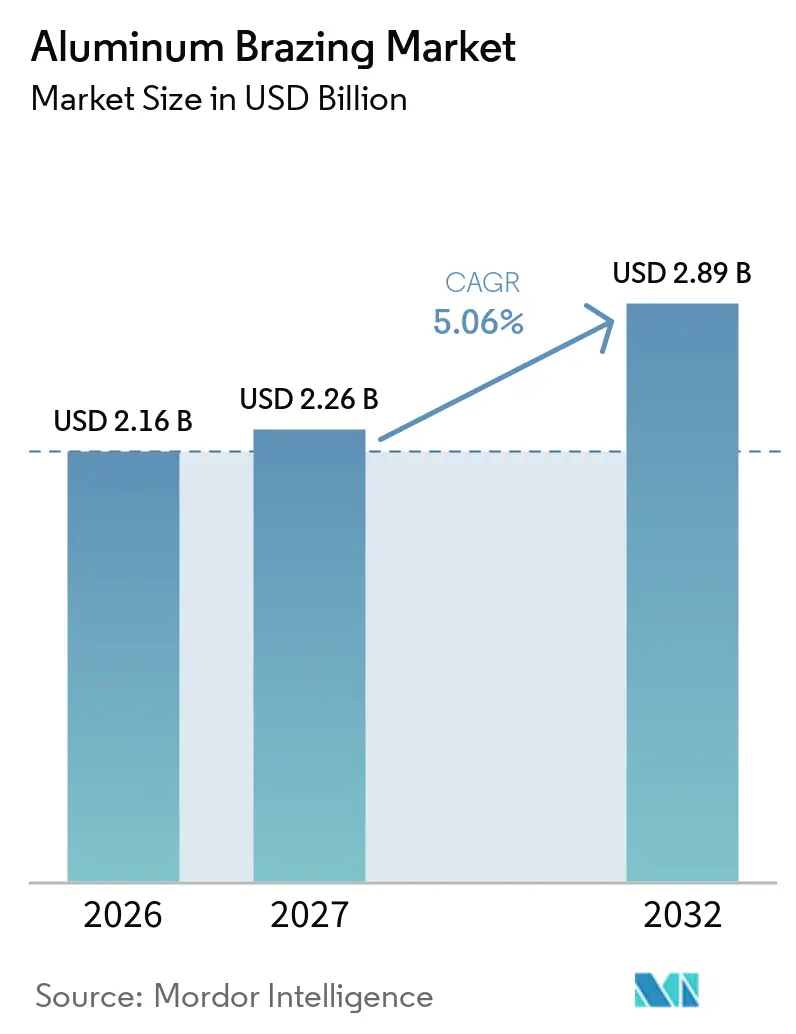
La taille du marché du brasage de l'aluminium a été évaluée à 2,16 milliards USD en 2026 et devrait croître de 2,26 milliards USD en 2027 à 2,89 milliards USD d'ici 2032, à un CAGR de 5,06 % au cours de la période de prévision (2027-2032). Le marché du brasage de l'aluminium soutient les applications de gestion thermique, de réfrigération, d'aérospatiale et d'électronique de puissance, où les fabricants exigent un poids réduit, un transfert de chaleur fiable et des coûts unitaires maîtrisés. Les assemblages brasés forment des joints haute résistance et étanches aux fuites à des températures de four comprises entre 580 °C et 620 °C, ce qui favorise leur utilisation dans les plaques de refroidissement de batteries de véhicules électriques, les échangeurs de chaleur à microcanaux pour le chauffage, la ventilation, la climatisation et la réfrigération (HVACR), et les boîtiers d'électronique de puissance. La demande est répartie sur plusieurs utilisations finales, de sorte qu'une activité plus faible dans une application peut être partiellement compensée par la demande d'une autre. Cette diversité encourage les producteurs à développer des matériaux, des capacités de production et des programmes de qualification au service de plusieurs groupes de clients. Le marché du brasage de l'aluminium est façonné à la fois par les exigences de production de l'automobile et du secteur HVACR, et par les besoins de qualification des assemblages aérospatiaux et électroniques.
Points clés du rapport
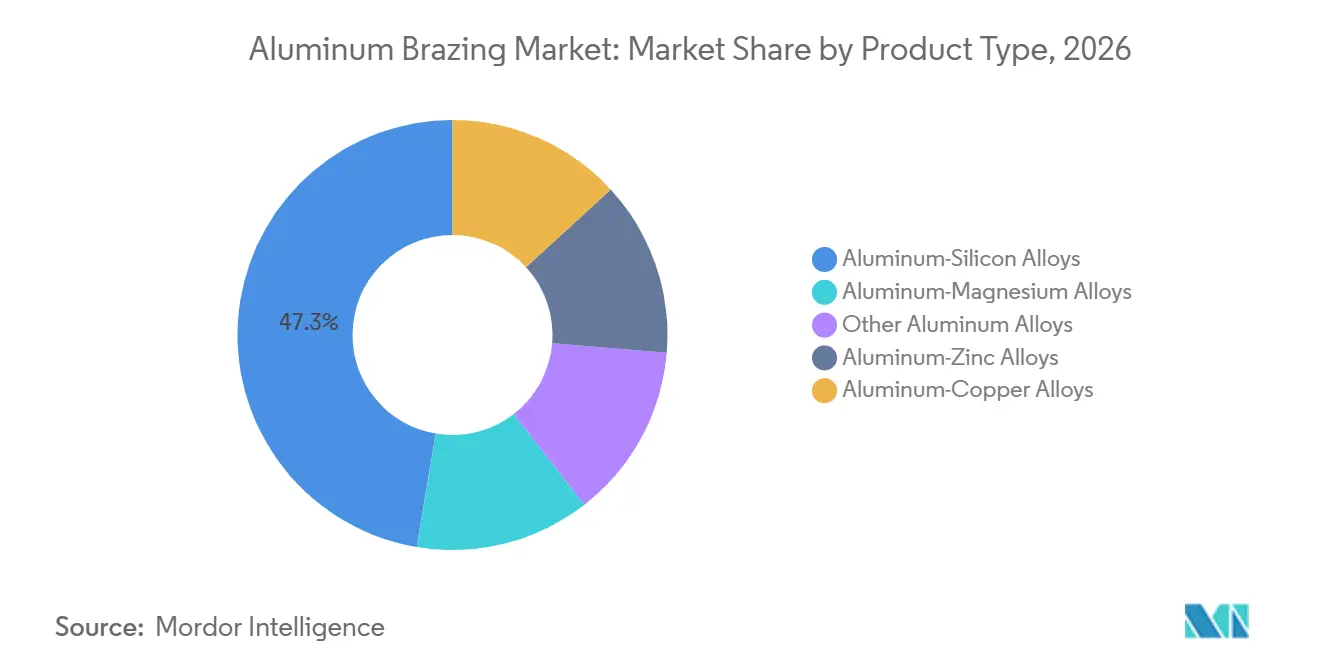
- Par type de produit, les alliages aluminium-silicium détenaient une part de marché de 47,34 % en 2026, tandis que les alliages aluminium-cuivre devraient enregistrer le CAGR le plus élevé, soit 5,84 %, jusqu'en 2032.
- Par forme de produit, les feuilles détenaient une part de marché de 41,68 % en 2026, tandis que la pâte devrait enregistrer le CAGR le plus élevé, soit 5,97 %, jusqu'en 2032.
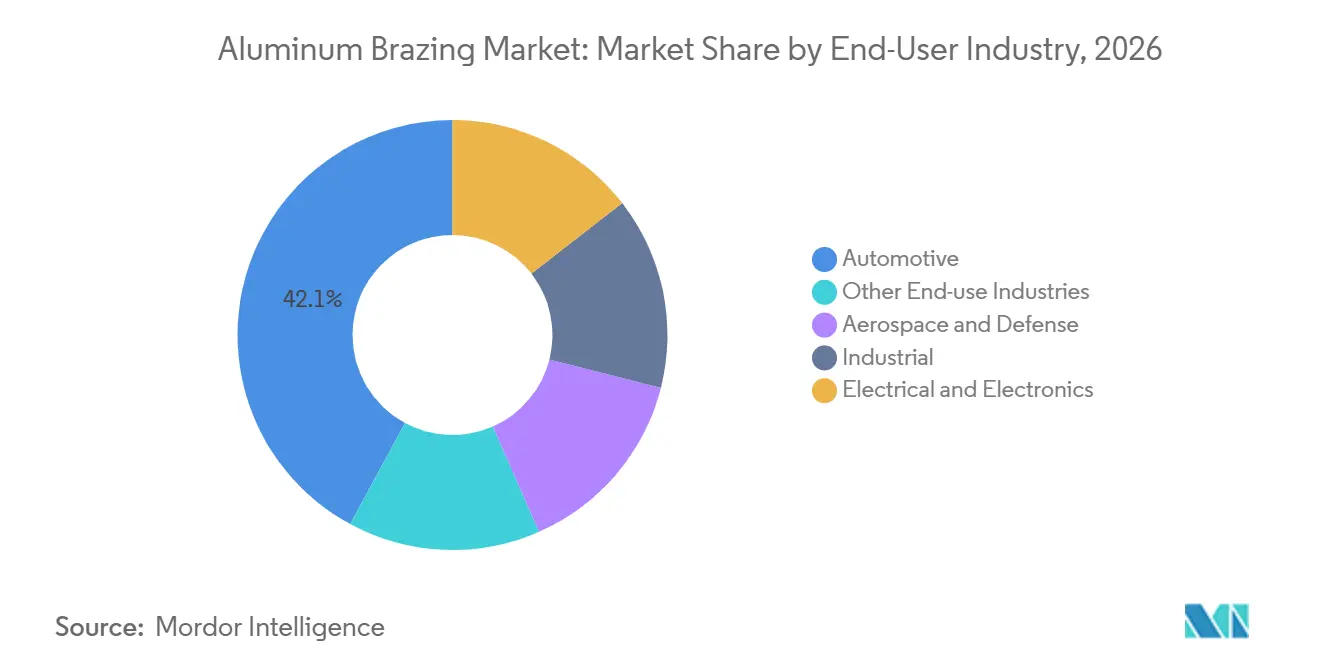
- Par secteur d'utilisation finale, l'automobile détenait une part de marché de 42,11 % en 2026, tandis que l'électricité et l'électronique devraient enregistrer le CAGR le plus élevé, soit 6,14 %, jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de marché de 38,45 % en 2026 et devrait enregistrer le CAGR le plus élevé, soit 6,02 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Gestion thermique des batteries de véhicules électriques et de l'électronique de puissance | +1.4% | Cœur en Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences d'allègement et d'efficacité énergétique | +1.0% | Mondial | Long terme (≥ 4 ans) |
| Expansion du chauffage, de la ventilation, de la climatisation et de la réfrigération (HVACR) et des échangeurs de chaleur à microcanaux | +0.9% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande aérospatiale de joints légers à haute intégrité | +0.5% | Amérique du Nord et Europe, avec une contribution croissante du Japon | Long terme (≥ 4 ans) |
| Automatisation et brasage en atmosphère contrôlée à haut volume | +0.4% | Asie-Pacifique dominant, en expansion vers le Mexique et l'Europe de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Gestion thermique des batteries de véhicules électriques et de l'électronique de puissance
La production de véhicules électriques a accru la demande sur le marché du brasage de l'aluminium au-delà d'une simple augmentation du nombre de composants. Les plaques de refroidissement de batteries nécessitent des structures en aluminium brasé qui restent fiables à travers des cycles thermiques répétés tout en offrant une conductivité thermique de 120 à 180 W/m·K. Une étude SAE International de 2025 a révélé que les alliages AA6 vieillis artificiellement amélioraient la limite d'élasticité de 128,7 % et la conductivité thermique de 10 % par rapport à la tôle de brasage AA3003 conventionnelle. Ces résultats accordent une plus grande importance au choix de l'alliage de cœur pour les plaques de refroidissement et font remonter les spécifications des matériaux en amont de la chaîne d'approvisionnement. Les modules de puissance utilisant le nitrure de gallium et le carbure de silicium nécessitent également des joints thermiquement fiables pour les onduleurs, les chargeurs embarqués et les systèmes de traction. Le marché du brasage de l'aluminium en bénéficie car les substrats de brasage à métal actif doivent résister aux cycles de puissance, aux vibrations et aux températures de fonctionnement élevées dans ces applications.
Exigences d'allègement et d'efficacité énergétique
Le marché du brasage de l'aluminium associe l'allègement des véhicules aux exigences de gestion thermique difficiles à satisfaire par d'autres méthodes d'assemblage. Les constructeurs automobiles sont passés de conceptions en cuivre-laiton à des échangeurs de chaleur entièrement en aluminium pour réduire la masse et consolider les processus de production. Norsk Hydro ASA a déclaré en septembre 2025 que le remplacement du cuivre par l'aluminium dans les systèmes de chauffage, de ventilation, de climatisation et de réfrigération (HVACR) et automobiles nécessite une reconception des tubes ronds en cuivre vers des extrusions en aluminium à microcanaux multiports. Une fois que les fabricants ont achevé cette reconception, ils reviennent rarement au système de matériaux précédent. Cela crée une demande continue de matériaux de brasage tout au long de la durée de vie d'une plateforme de véhicule ou d'une conception de produit HVACR. Les normes Euro 7 de l'UE et les normes américaines d'économie de carburant moyenne des entreprises (Corporate Average Fuel Economy) pour 2026 renforcent la nécessité de réduire le poids des véhicules au cours de la période de prévision.
Expansion du HVACR et des échangeurs de chaleur à microcanaux
Le marché du brasage de l'aluminium bénéficie de la progression des échangeurs de chaleur à microcanaux dans la réfrigération commerciale, les unités de climatisation en toiture et le refroidissement de processus de précision. Ces systèmes utilisent le brasage en four d'aluminium et offrent une charge de réfrigérant réduite, une perte de charge côté air plus faible et un encombrement d'équipement plus compact que les conceptions traditionnelles à ailettes et tubes. Ces caractéristiques s'alignent sur les transitions de réfrigérants dans le cadre des exigences européennes relatives aux gaz fluorés et de la loi américaine sur l'innovation et la fabrication américaines (AIM Act) de l'EPA. Kaltra a introduit des échangeurs de chaleur à microcanaux avec des tailles de ports de tubes à gradient axial en avril 2025, permettant au diamètre hydraulique de varier le long de la direction du flux d'air pour améliorer la distribution du réfrigérant en deux phases sans commandes de débit mécaniques[1]. Des recherches publiées par la Société japonaise des ingénieurs mécaniciens en 2025 ont révélé que les systèmes de serpentins à microcanaux entièrement en aluminium peuvent réduire la consommation de réfrigérant et améliorer l'efficacité des climatiseurs. La même étude a identifié la fatigue aux joints brasés ailette-tube comme une contrainte d'ingénierie, ce qui maintient le besoin de matériaux de brasage avancés dans la chaîne d'approvisionnement HVACR.
Demande aérospatiale de joints légers à haute intégrité
L'activité aérospatiale commerciale et les programmes de défense de nouvelle génération soutiennent le marché du brasage de l'aluminium grâce à la demande d'assemblages en aluminium brasés sous vide à haute intégrité. Les applications aérospatiales exigent un contrôle qualité strict car les cadres structurels et les échangeurs de chaleur de vol nécessitent une résistance à la traction des joints supérieure à 50 000 psi et une traçabilité complète des processus. Ces exigences élèvent la barrière à l'entrée et favorisent les fournisseurs disposant de certifications établies, de processus documentés et de capacités en matériaux de qualité aérospatiale. UACJ a annoncé en mai 2025 qu'il investirait 11 milliards JPY (environ 0,06 milliard USD) dans une installation de trempe de plaques épaisses à l'usine de Fukui. L'installation est prévue pour démarrer ses opérations au second semestre de l'exercice 2027 et doubler la capacité annuelle à 10 000 tonnes, soutenant la demande attendue en matériaux aérospatiaux. Les exigences de certification, notamment les approbations liées à Nadcap, renforcent davantage la position des fournisseurs qui satisfont déjà aux normes de qualification aérospatiale.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Barrière d'oxyde d'aluminium et exigences strictes de contrôle des procédés | -0.5% | Mondial, aigu dans les pôles émergents d'Asie-Pacifique et du Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières et exposition aux marges | -0.4% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Qualification de durabilité aux liquides de refroidissement, aux vibrations et aux cycles thermiques | -0.3% | Mondial, plus critique dans les programmes de véhicules électriques en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Barrière d'oxyde d'aluminium et exigences strictes de contrôle des procédés
La couche d'oxyde native de l'aluminium se reforme rapidement après la préparation de surface et reste un défi fondamental dans les opérations de brasage. Le brasage en atmosphère contrôlée (CAB) nécessite une gestion rigoureuse de l'élimination des oxydes, de la pureté de l'azote, des fuites de four et des performances du flux avant que le métal d'apport puisse s'écouler de manière fiable. Les niveaux d'oxygène dans les atmosphères de four CAB doivent rester inférieurs à 30 ppm pour assurer une formation de joint cohérente. Cette exigence ajoute des coûts de surveillance, de contrôle des procédés et d'infrastructure pour les fabricants. Les méthodes sans flux peuvent réduire certaines contraintes liées au flux, mais elles nécessitent des investissements dans de nouveaux équipements et de longs cycles de qualification avant de pouvoir être largement adoptées. Ces facteurs limitent l'expansion à court terme dans les pôles de fabrication à faible technologie et font de l'expertise des procédés une exigence d'entrée significative sur le marché du brasage de l'aluminium.
Volatilité des prix des matières premières et exposition aux marges
Les variations des coûts de l'aluminium et du silicium peuvent peser sur les marges de l'ensemble du marché du brasage de l'aluminium, en particulier lorsque les contrats d'approvisionnement en alliages de brasage ne prévoient pas de prix stables. Gränges a indiqué que les droits de douane américains à l'importation ont reconfiguré les flux de ferraille et affecté le bénéfice d'exploitation du troisième trimestre 2025 en raison de primes plus élevées sur la ferraille d'aluminium[2]. La variabilité du prix du silicium peut constituer une deuxième source de pression sur les coûts pour les alliages d'apport riches en silicium. Les producteurs de plus petite taille sans accords d'approvisionnement à long terme sont plus exposés que les entreprises intégrées. Cela peut limiter la capacité des petits fournisseurs à croître et à investir dans l'innovation par rapport aux producteurs de matériaux établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les alliages aluminium-silicium représentent la plus grande partLes alliages aluminium-silicium détenaient une part de 47,34 % du marché du brasage de l'aluminium en 2026. Le silicium abaisse la température de solidus de l'alliage en dessous de celle du métal de base en aluminium, permettant l'écoulement du métal d'apport et des joints étanches sans éroder le métal de base. Cette propriété est importante pour les radiateurs automobiles, les condenseurs, les plaques de refroidissement de batteries de véhicules électriques et d'autres assemblages de transfert de chaleur. Les alliages aluminium-zinc jouent un rôle différent, offrant une protection cathodique contre la corrosion pour les surfaces extérieures des échangeurs de chaleur exposées au sel de voirie ou aux atmosphères industrielles. La couche de zinc se corrode avant le cœur sous-jacent, protégeant le matériau de base. Les alliages aluminium-magnésium sont utilisés lorsque les propriétés de traction après brasage sont plus importantes que les performances aux cycles thermiques, bien que leur sensibilité à l'humidité atmosphérique complique le contrôle du brasage en atmosphère contrôlée (CAB).
D'autres systèmes d'alliages d'aluminium, notamment les compositions quaternaires hybrides pour l'aérospatiale, répondent à des applications de niche avec des spécifications exigeantes et des prix plus élevés. Les alliages aluminium-cuivre devraient être le type de produit à la croissance la plus rapide sur le marché du brasage de l'aluminium, avec un CAGR de 5,84 % jusqu'en 2032. Leur conductivité électrique soutient les connexions languette-barre omnibus des batteries de véhicules électriques et le boîtier des semi-conducteurs de puissance, où le transfert de chaleur influence la densité d'énergie et le déclassement thermique. Une étude de 2025 sur les métaux d'apport Al-Si-Ge pour le brasage sous vide de l'aluminium 6061 a révélé qu'une teneur en silicium plus élevée réduisait la liquation du métal d'apport et la formation de vides aux interfaces brasées. Cette conclusion est pertinente pour les exigences de performance plus strictes des joints de qualité électronique. Les systèmes multi-éléments combinant aluminium, silicium, cuivre et magnésium deviennent également plus pertinents à mesure que les spécifications automobiles et électroniques évoluent.

Par forme de produit :
les feuilles restent centrales, tandis que la pâte se développeLes feuilles détenaient une part de 41,68 % du marché du brasage de l'aluminium en 2026, car les systèmes automobiles et de chauffage, ventilation, climatisation et réfrigération (HVACR) basés sur le CAB s'appuient fortement sur les matériaux plats revêtus de brasure. Les fabricants forment ces feuilles en radiateurs, condenseurs, cœurs d'échangeurs de chaleur et plaques de refroidissement pour véhicules électriques à l'échelle industrielle. Leur structure multicouche combine un alliage de cœur avec un revêtement de métal d'apport à point de fusion plus bas sur un ou deux côtés, ce qui peut réduire le besoin d'étapes d'application de flux séparées dans certaines configurations CAB et améliorer la cohérence des procédés. Une étude SAE de 2025 a révélé que les cœurs de tôle de brasage AA6xxx modifiés augmentaient la limite d'élasticité après brasage jusqu'à 128,7 % par rapport à l'AA3003. Les fils et tiges restent pertinents pour le brasage au chalumeau et par induction dans la réparation sur site, la fabrication aérospatiale en petites séries et les travaux de maintenance HVACR.
La pâte devrait enregistrer la croissance la plus élevée parmi les formes de produits, avec un CAGR de 5,97 % jusqu'en 2032. Elle permet un placement précis du matériau sur des géométries où la feuille ou le fil ne peuvent pas être positionnés efficacement, notamment les collecteurs de plaques de refroidissement de batteries de véhicules électriques, les échangeurs de chaleur en aluminium imprimés en 3D et les substrats compacts de modules de puissance. Lincoln Electric a indiqué que les applications HVAC représentaient 40 % du chiffre d'affaires de son segment brasage au premier trimestre de l'exercice 2026, soulignant l'importance des combinaisons de flux et d'alliages sous forme de pâte pour les travaux d'installation et de maintenance. La distribution robotisée de pâte est également adoptée pour l'assemblage de modules de véhicules électriques. Cette tendance réduit l'avantage historique de coût de production des feuilles dans certaines applications à moyenne échelle et élargit le rôle de la pâte sur le marché du brasage de l'aluminium.
Par secteur d'utilisation finale :
l'automobile en tête, tandis que l'électricité et l'électronique connaissent la croissance la plus rapideL'automobile représentait 42,11 % du marché du brasage de l'aluminium en 2026. Le segment utilise le CAB pour assembler des radiateurs, des condenseurs, des évaporateurs, des refroidisseurs d'air de suralimentation et des plaques de gestion thermique de batteries de véhicules électriques. Les plateformes de véhicules électriques nécessitent davantage de matériaux brasés que les véhicules à combustion interne car les systèmes de batteries ont besoin de circuits de refroidissement liquide dédiés sur de grands assemblages de plaques plates, et chaque connexion brasée supplémentaire augmente la consommation de matériaux au-delà de celle d'un groupe motopropulseur conventionnel. L'aérospatiale et la défense restent plus modestes en volume mais impliquent des spécifications à haute valeur ajoutée et des contrats d'approvisionnement pluriannuels. Les équipements industriels, notamment les échangeurs de chaleur pour le pétrole et le gaz, les refroidisseurs pour le traitement chimique et les systèmes de récupération de chaleur pour la production d'énergie, constituent une base de demande stable moins dynamique que le marché automobile.
L'électricité et l'électronique devraient croître à un CAGR de 6,14 % jusqu'en 2032, le taux le plus élevé parmi les segments d'utilisation finale du marché du brasage de l'aluminium. Le brasage à métal actif soutient la liaison substrat céramique-métal pour les modules de puissance au nitrure de gallium et les onduleurs au carbure de silicium utilisés dans les entraînements industriels, les convertisseurs d'énergie renouvelable et les applications de traction. Une étude IEEE de 2025 a rapporté une inductance de boucle de puissance de 1,2 nH et une résistance thermique de 0,31 K/W pour un module demi-pont au nitrure de gallium hybride PCB sur substrat AMB. Les exigences des normes IPC-A-610, des normes de fiabilité JEDEC et des cadres de qualification AEC-Q100 accroissent l'importance de la pureté des matériaux et du contrôle des vides, orientant la demande vers des fournisseurs capables de démontrer des performances en matière de tests et de qualification. La croissance plus rapide de l'électricité et de l'électronique reflète sa transition plus précoce du câblage par fil et de l'assemblage à base de soudure vers des structures brasées à plus haute fiabilité.
Analyse géographique
Marché du Brasage de l'Aluminium en Asie-Pacifique
L'Asie-Pacifique détenait 38,45 % de la part de marché du brasage de l'aluminium en 2026 et devrait se développer à un CAGR de 6,02 % jusqu'en 2032. La Chine, le Japon, la Corée du Sud et les pays de l'ASEAN combinent de grandes bases de fabrication de véhicules électriques et de systèmes CVC-R (Chauffage, Ventilation, Climatisation et Réfrigération) avec une production étendue d'échangeurs de chaleur. Les producteurs chinois ont développé des avantages en matière d'automatisation grâce à des investissements à long terme dans la technologie CAB. L'adoption régionale des véhicules électriques progresse également plus tôt et plus rapidement que dans de nombreux marchés occidentaux. Gränges a enregistré une augmentation de 88 % d'une année sur l'autre de sa production en Asie au troisième trimestre 2025, portée en grande partie par des gains de clients liés aux véhicules électriques et par la montée en puissance de l'installation du Shandong. La société a déclaré un rythme de production en Asie de 50 000 tonnes par trimestre. Le Japon contribue au développement de matériaux avancés grâce aux investissements d'UACJ à Fukui et à ses travaux plus larges sur les compositions de tôles de brasage.
Marché du Brasage de l'Aluminium dans les Amériques
L'Amérique du Nord est le deuxième marché régional en importance au sein du marché du brasage de l'aluminium. La fabrication automobile dans le Midwest américain, une large base d'installations CVC-R et les investissements dans les véhicules électriques soutiennent la demande régionale. Novelis met en service une installation de laminage et de recyclage à Bay Minette, en Alabama, à la suite d'un investissement de 2,3 milliards USD. Le projet a débuté sa mise en service au second semestre 2026 et cible les clients des secteurs automobile, industriel et spécialisé. Le Mexique se développe également en tant que pôle de délocalisation de proximité pour les fournisseurs d'échangeurs de chaleur d'origine asiatique au service des constructeurs automobiles nord-américains, notamment grâce à des opérations soutenues par des installations de fours CAB à Monterrey. L'Amérique du Sud reste un marché plus restreint, le Brésil et l'Argentine étant principalement liés à l'activité locale d'assemblage de véhicules.
Marché du Brasage de l'Aluminium en EMEA
L'Europe demeure une partie importante du marché du brasage de l'aluminium, avec une production stable issue de la base automobile allemande, mais une demande à court terme plus faible sur les marchés orientés CVC-R. Gränges a identifié un ralentissement du marché CVC européen dans son rapport du quatrième trimestre 2025, tandis que ses opérations européennes ont enregistré une croissance de la production de 17 % d'une année sur l'autre au troisième trimestre 2025. Ce schéma indique des gains partagés malgré un marché régional plus faible. Les constructeurs automobiles européens continuent de développer des plateformes de gestion thermique spécifiques aux véhicules électriques. Le congrès Aluminum Brazing 2025 organisé à Düsseldorf par le Deutscher Verband für Schweißen und verwandte Verfahren (DVS) a mis en lumière les travaux en cours sur les solutions d'assemblage et de test d'étanchéité pour les échangeurs de chaleur CVC-R. La demande au Moyen-Orient et en Afrique est centrée sur les systèmes CVC-R importés et les échangeurs de chaleur industriels, ce qui rend la région plus dépendante de l'approvisionnement en matériaux externes et du développement technologique.
Paysage concurrentiel
Le marché du brasage de l'aluminium est fragmenté. Norsk Hydro et Novelis se font concurrence grâce à des offres d'aluminium à faible teneur en carbone et à haute teneur en matières recyclées, à mesure que les constructeurs automobiles accordent plus d'importance aux exigences de durabilité. Novelis a déclaré 17,1 milliards USD de ventes nettes pour l'exercice 2025. Son investissement de 2,3 milliards USD à Bay Minette ajoute de la capacité en matériaux pour les clients des secteurs automobile, industriel et spécialisé.
UACJ renforce sa position en investissant dans la capacité de plaques de qualité aérospatiale et en développant des tôles de brasage avancées. Son projet de trempe à Fukui est conçu pour soutenir une base d'approvisionnement plus large pour les applications aérospatiales, avec un démarrage prévu au second semestre de l'exercice 2027. Les produits NOCOLOK de Solvay restent une famille de flux essentiels aux procédés pour les opérations de brasage en atmosphère contrôlée (CAB). La position de ces fournisseurs reflète l'importance des connaissances de procédés vérifiées, de la traçabilité des matériaux et de l'historique de qualification. Les spécialistes aérospatiaux et les fournisseurs d'alliages sur mesure se font également concurrence grâce au soutien applicatif plutôt qu'au seul prix. Leurs relations clients sont soutenues par des données de procédés détaillées et le temps nécessaire pour achever de nouvelles qualifications. Le march du brasage de l'aluminium récompense donc les entreprises capables de combiner un approvisionnement stable avec un soutien technique et des performances de fabrication validées.
Des opportunités existent sur le marché du brasage de l'aluminium dans les pâtes sans flux pour l'assemblage électronique et les formulations de pâte robotisées pour la production de modules de batteries de véhicules électriques. Les flux fluoroaluminate conventionnels peuvent soulever des préoccupations de propreté dans certaines applications de boîtier de semi-conducteurs. Le brasage par induction et la liaison en phase liquide transitoire sont évalués pour des assemblages ciblés céramique-métal, car ils peuvent réduire l'exposition thermique et améliorer le débit. Une revue de 2025 dans le Journal of the European Ceramic Society a décrit ces approches comme utiles pour assembler des structures asymétriques céramique-métal. Les nouvelles architectures de véhicules, qui peuvent évoluer sur des cycles de 3 à 4 ans, raccourcissent le temps disponible pour la qualification des matériaux. Les fournisseurs qui qualifient de nouveaux systèmes d'alliages tôt peuvent concourir pour les programmes émergents avant que les fournisseurs établis n'achèvent leur propre travail de validation. Le marché du brasage de l'aluminium reste compétitif car les avantages d'échelle coexistent avec des exigences spécifiques aux applications, soutenant les fournisseurs spécialisés.
Leaders du secteur du brasage de l'aluminium
-
Lucas Milhaupt LLC
-
Solvay
-
Lincoln Electric
-
Prince & Izant Company
-
Sunkwang AMPA Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Brasage de l'Aluminium Entreprises couvertes dans ce rapport
- AIMTEK, Inc.
- Gränges
- Johnson Matthey
- Lincoln Electric
- Lucas Milhaupt LLC
- Morgan Advanced Materials
- Nihon Superior Co., Ltd.
- Norsk Hydro ASA
- Novelis Inc.
- Prince & Izant Company
- Solstice Advanced Materials Inc.
- Solvay
- Sunkwang AMPA Co., Ltd.
- UACJ Corporation
- VBC Group
Développements industriels récents dans Marché du Brasage de l'Aluminium
- Octobre 2026 : Novelis a mis en service son usine de laminage et de recyclage en construction neuve de 2,3 milliards USD à Bay Minette, en Alabama. L'installation dessert les clients des secteurs automobile, industriel et spécialisé et comble les lacunes nationales dans l'approvisionnement en tôles de brasage d'aluminium.
- Mai 2026 : UACJ a confirmé 23 milliards JPY (environ 0,14 milliard USD) d'investissement total en capital dans ses programmes de matériaux pour l'aérospatiale et la défense. Cela comprenait 12 milliards JPY (environ 0,07 milliard USD) pour une installation de matériaux en anneau et 11 milliards JPY (environ 0,06 milliard USD) pour l'installation de trempe de plaques épaisses de l'usine de Fukui. L'installation de trempe est prévue pour démarrer ses opérations au second semestre de l'exercice 2027 et augmenter la capacité annuelle à 10 000 tonnes de tôles de brasage d'aluminium.
Périmètre du rapport mondial sur le marché du brasage de l'aluminium
Le brasage de l'aluminium est un procédé d'assemblage de métaux qui relie des composants en aluminium en faisant fondre un métal d'apport (généralement un alliage aluminium-silicium) à des températures supérieures à 450 °C (842 °F), tout en maintenant les pièces en aluminium de base à l'état solide. Le procédé est largement utilisé dans des secteurs tels que l'automobile, l'aérospatiale et le HVAC, où des joints solides, légers et résistants à la corrosion sont requis.
Le marché du brasage de l'aluminium est segmenté par type de produit, forme de produit, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en alliages aluminium-silicium, alliages aluminium-zinc, alliages aluminium-cuivre, alliages aluminium-magnésium et autres alliages d'aluminium. Par forme de produit, le marché est segmenté en feuilles, pâte, fils, tiges et autres formes de produits. Par secteur d'utilisation finale, le marché est segmenté en automobile, aérospatiale et défense, industrie, électricité et électronique, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour le brasage de l'aluminium dans 16 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Alliages aluminium-silicium |
| Alliages aluminium-zinc |
| Alliages aluminium-cuivre |
| Alliages aluminium-magnésium |
| Autres alliages d'aluminium |
| Feuilles |
| Pâte |
| Fils |
| Tiges |
| Autres formes de produits |
| Automobile |
| Aérospatiale et défense |
| Industrie |
| Électricité et électronique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Alliages aluminium-silicium | |
| Alliages aluminium-zinc | ||
| Alliages aluminium-cuivre | ||
| Alliages aluminium-magnésium | ||
| Autres alliages d'aluminium | ||
| Par forme de produit | Feuilles | |
| Pâte | ||
| Fils | ||
| Tiges | ||
| Autres formes de produits | ||
| Par secteur d'utilisation finale | Automobile | |
| Aérospatiale et défense | ||
| Industrie | ||
| Électricité et électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du brasage de l'aluminium ?
La taille du marché du brasage de l'aluminium a été évaluée à 2,16 milliards USD en 2026 et devrait croître de 2,26 milliards USD en 2027 à 2,89 milliards USD d'ici 2032, à un CAGR de 5,06 % au cours de la période de prévision (2027-2032).
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'électricité et l'électronique devraient se développer à un CAGR de 6,14 % jusqu'en 2032, portées par les applications de modules de puissance au nitrure de gallium et au carbure de silicium.
Quelle région est en tête de la demande de brasage de l'aluminium ?
L'Asie-Pacifique est en tête avec une part de revenus de 38,45 % en 2026 et devrait croître à un CAGR de 6,02 % jusqu'en 2032.
Pourquoi les qualifications de qualité sont-elles importantes dans le brasage aérospatial ?
Les joints aérospatiaux nécessitent une résistance à la traction élevée, une traçabilité et des contrôles de procédés établis, ce qui fait de la certification et de la qualification d'importants facteurs de différenciation pour les fournisseurs.