
アルミニウムろう付け市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.26 十億米ドル |
| 市場規模 (2032) | 2.89 十億米ドル |
| 成長率 (2027 - 2032) | 5.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウムろう付け市場分析
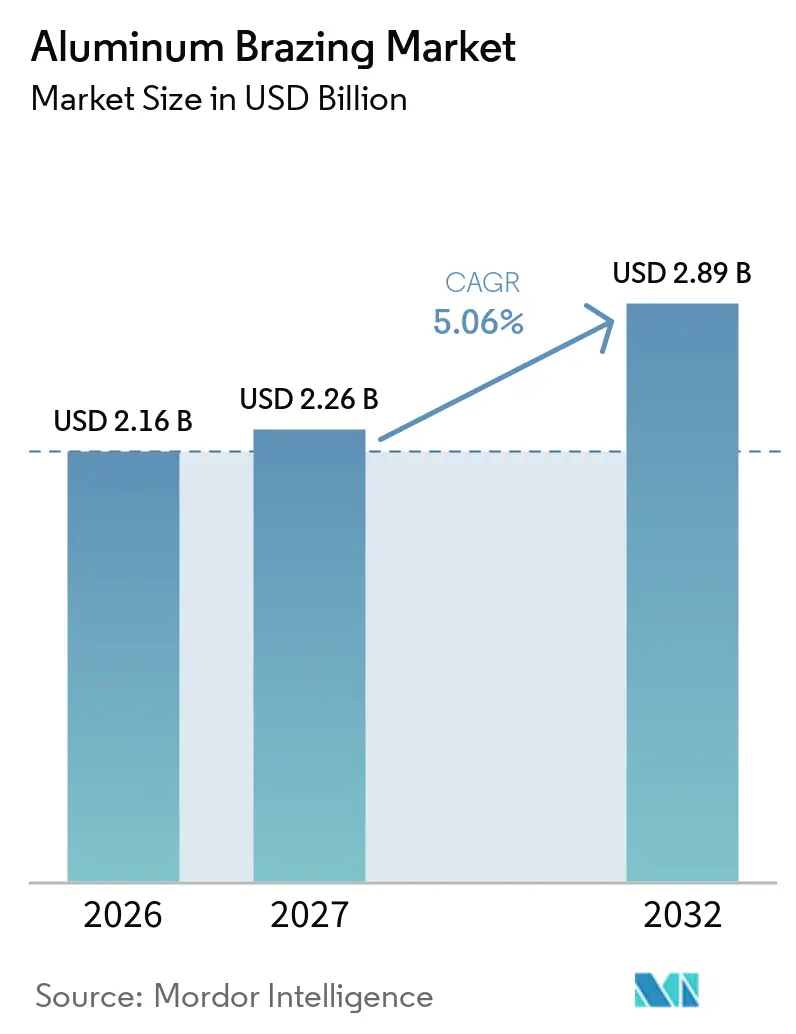
アルミニウムろう付け市場規模は2026年に21.6億米ドルと評価され、2027年の22.6億米ドルから2032年には28.9億米ドルへと、予測期間(2027年~2032年)においてCAGR 5.06%で成長すると推定されます。アルミニウムろう付け市場は、製造業者が軽量化、信頼性の高い熱伝達、およびコスト管理を必要とする熱管理、冷凍、航空宇宙、高出力エレクトロニクス用途を支えています。ろう付けアセンブリは、580℃から620℃の炉温度において高強度・気密性の継手を形成し、EV電池コールドプレート、暖房・換気・空調・冷凍(HVACR)マイクロチャンネル熱交換器、およびパワーエレクトロニクスパッケージングへの使用を支援します。需要は複数の最終用途に分散しているため、ある用途での活動低下は別の用途からの需要によって部分的に相殺されます。この幅広さにより、生産者は複数の顧客グループにサービスを提供する材料、生産能力、および認定プログラムを開発するよう促されます。アルミニウムろう付け場は、自動車およびHVACR生産の生産要件と、航空宇宙および電子アセンブリの認定ニーズの両方によって形成されています。
主要レポートのポイント
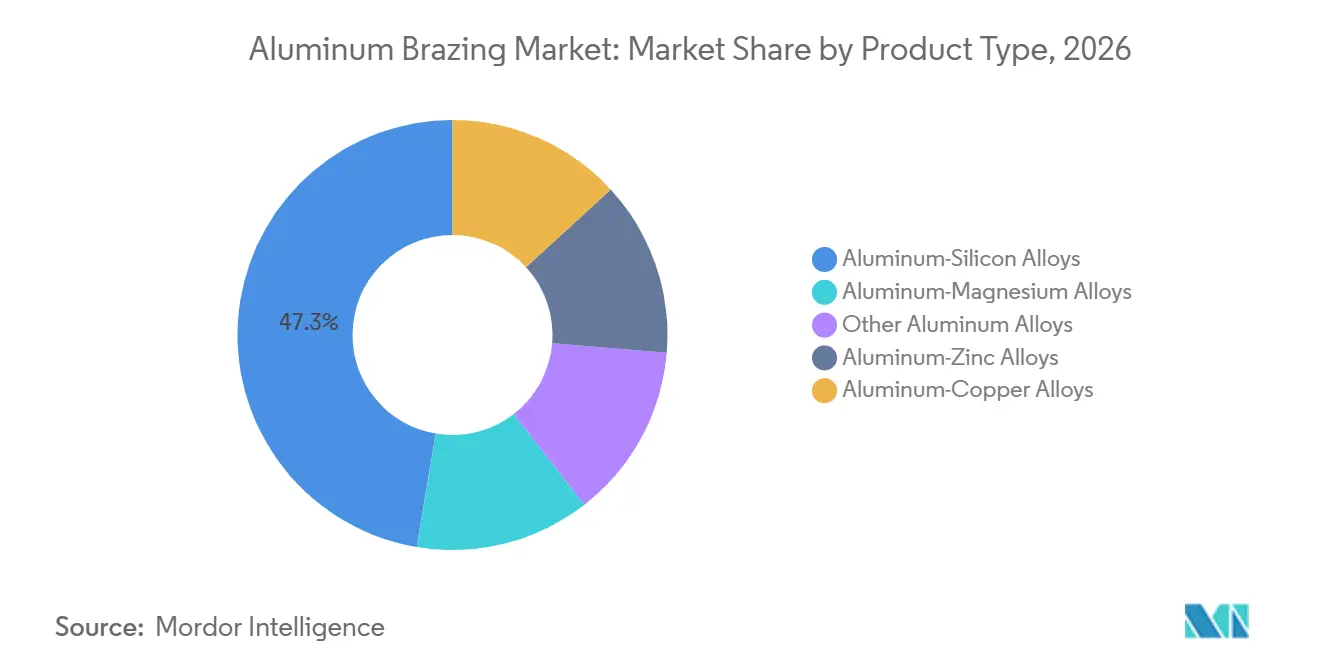
- 製品タイプ別では、アルミニウム-シリコン合金が2026年に47.34%の市場シェアを占め、アルミニウム-銅合金は2032年までに最高CAGR 5.84%を記録すると予測されます。
- 製品形態別では、シートが2026年に41.68%の市場シェアを占め、ペーストは2032年までに最高CAGR 5.97%を記録すると予測されます。
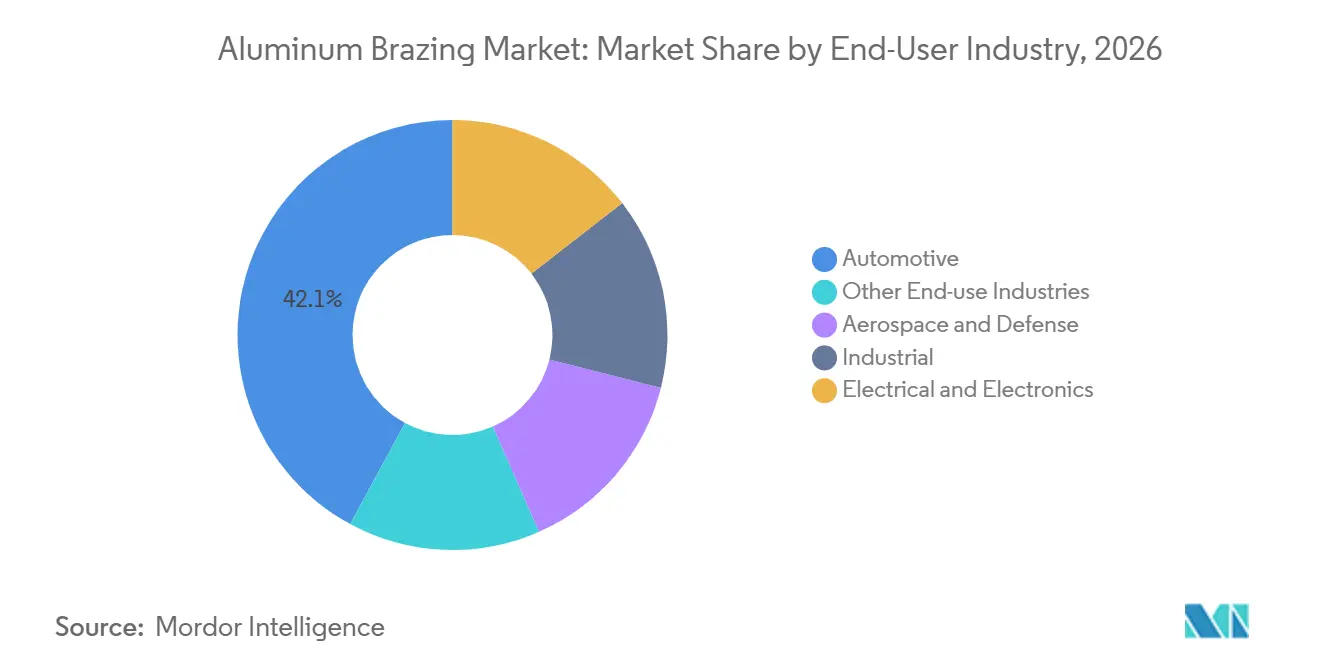
- エンドユーザー産業別では、自動車が2026年に42.11%の市場シェアを占め、電気・電子は2032年までに最高CAGR 6.14%を記録すると予測されます。
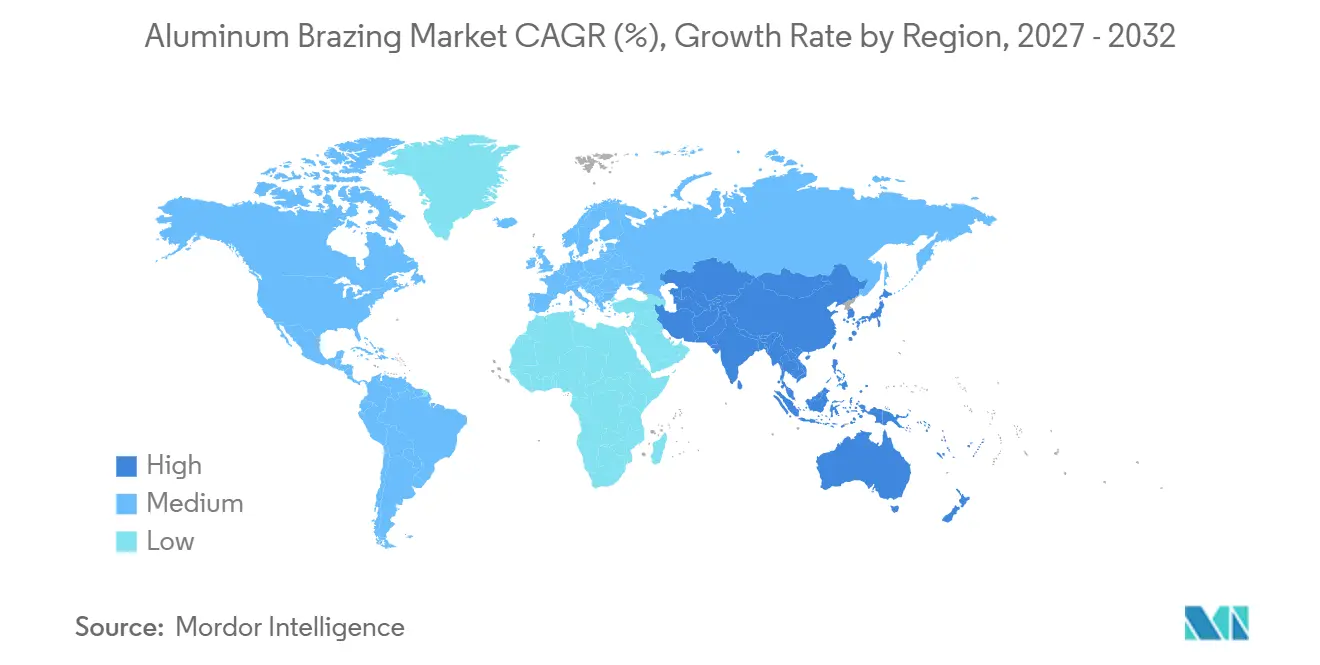
- 地域別では、アジア太平洋が2026年に38.45%の市場シェアを占め、2032年までに最高CAGR 6.02%を記録すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車電池およびパワーエレクトロニクスの熱管理 | +1.4% | APACが中心で、北米および欧州への波及あり | 期(2~4年) |
| 軽量化および燃費効率要件 | +1.0% | グローバル | 長期(4年以上) |
| 暖房・換気・空調・冷凍(HVACR)およびマイクロチャンネル熱交換器の拡大 | +0.9% | APACおよび北米 | 中期(2~4年) |
| 高完全性軽量継手に対する航空宇宙需要 | +0.5% | 北米および欧州、日本からの貢献が拡大 | 長期(4年以上) |
| 自動化および大量制御雰囲気ろう付け | +0.4% | アジア太平洋(APAC)が主導し、メキシコおよび東欧へ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電気自動車電池およびパワーエレクトロニクスの熱管理
電気自動車(EV)の生産は、単純な部品数の増加を超えて、アルミニウムろう付け市場における需要を増加させています。電池コールドプレートは、繰り返しの熱サイクルを通じて信頼性を維持しながら、120~180 W/m·Kの熱伝導率を提供するろう付けアルミニウム構造を必要とします。2025年のSAEインターナショナルの研究では、人工時効処理されたAA6合金が、従来のAA3003ろう付けシートと比較して降伏強度を128.7%、熱伝導率を10%向上させることが判明しました。これらの結果は、コールドプレートのコア合金選択をより重視さ、材料仕様をサプライチェーンのさらに上流へと押し上げます。窒化ガリウムおよび炭化ケイ素を使用するパワーモジュールも、インバーター、車載充電器、およびトラクションシステムにいて熱的に信頼性の高い継手を必要とします。活性金属ろう付け基板がパワーサイクリング、振動、およびこれらの用途における高温動作に耐える必要があるため、アルミニウムろう付け市場は恩恵を受けます。
軽量化および燃費効率要件
アルミニウムろう付け市場は、代替接合アプローチでは対応が困難な熱管理要件と車両軽量化を結びつけています。車両メーカーは、質量を削減し生産プロセスを統合するために、銅真鍮設計から全アルミニウム熱交換器へと移行しています。Norsk Hydro ASAは2025年9月に、暖房・換気・空調・冷凍(HVACR)および自動車システムにおける銅のアルミニウムへの置き換えには、丸型銅管からマルチポートアルミニウムマイクロチャンネル押出材への再設計が必要であると述べました。製造業者がその再設計を完了すると、以前の材料システムに戻ることはほとんどありません。これにより、車両プラットフォームまたはHVACR製品設計の寿命にわたってろう付け材料への継続的な需要が生まれます。2026年のEUユーロ7および米国企業平均燃費基準は、予測期間中に車両重量を削減する必要性を強化します。
HVACRおよびマイクロチャンネル熱交換器の拡大
マイクロチャンネル熱交換器が商業用冷凍、屋上HVACユニット、および精密プロセス冷却において普及するにつれ、アルミニウムろう付け市場は恩恵を受けます。これらのシステムはアルミニウム炉ろう付けを使用し、従来のフィンアンドチューブ設計と比較して、冷媒充填量の削減、空気側圧力損失の低減、および設備フットプリントの縮小を実現します。これらの特徴は、欧州Fガス規制および米国EPA米国イノベーション・製造(AIM)法に基づく冷媒転換と一致しています。Kaltraは2025年4月に、軸方向にグレード分けされたチューブポートサイズを持つマイクロチャンネル熱交換器を導入し、機械的流量制御なしに二相冷媒分配を改善するために気流方向に沿って水力直径を変化させることを可能にしました[1]。日本機械学会が2025年に発表した研究では、全アルミニウムマイクロチャンネルコイルシステムが冷媒使用量を削減し、空調効率を向上させることができると判明しました。同研究では、ろう付けフィンとチューブ継手における疲労が工学的制約として特定され、HVACRサプライチェーンにおける高度なろう付け材料の必要性が維持されています。
高完全性軽量継手に対する航空宇宙需要
民間航空宇宙活動および次世代防衛プログラムは、高完全性・真空ろう付けアルミニウムアセンブリへの需要を通じてアルミニウムろう付け市場を支援します。航空宇宙用途では、構造フレームおよび飛行用熱交換器が50,000 psiを超える継手引張強度と完全なプロセストレーサビリティを必要とするため、厳格な品質管理が求められます。これらの要件は参入障壁を高め、確立された認証、文書化されたプロセス、および航空宇宙グレードの材料能力を持つサプライヤーを優遇します。UACJは2025年5月に、福井製作所の厚板焼入れ設備に110億円(約0.06ビリオン米ドル)を投資すると発表しました。この設備は2027年度下半期に操業を開始し、年間能力を10,000トンに倍増させ、予想される航空宇宙材料需要を支援する計画です。Nadcap関連承認を含む認証要件は、すでに航空宇宙認定基準を満たしているサプライヤーの地位をさらに強化します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 酸化アルミニウムバリアおよび厳格なプロセス管理要件 | -0.5% | グローバル、新興APACおよびMEAハブで深刻 | 中期(2~4年) |
| 原材料価格の変動とマージンへのエクスポージャー | -0.4% | グローバル、北米および欧州で最も顕著 | 短期(2年以内) |
| 冷却剤、振動、および熱サイクル耐久性認定 | -0.3% | グローバル、APACおよび北米のEVプログラムで最も重要 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
酸化アルミニウムバリアおよび厳格なプロセス管理要件
アルミニウムの天然酸化層は表面処理後に急速に再形成され、ろう付け作業における中核的な課題であり続けます。制御雰囲気ろう付け(CAB)では、フィラーメタルが確実に流れる前に、酸化物除去、窒素純度、炉のリーク、およびフラックス性能を慎重に管理する必要があります。CAB炉雰囲気中の酸素レベルは、一貫した継手形成を支援するために30 ppm未満に維持する必要があります。この要件により、製造業者にとって監視、プロセス管理、およびインフラコストが増加します。フラックスフリー方式は特定のフラックス関連の制約を軽減できますが、広く採用される前に新しい設備への投資と長期の認定サイクルが必要です。これらの要因は、低技術製造ハブにおける近期の拡大を制限し、アルミニウムろう付け市場においてプロセスの専門知識を重要な参入要件とします。
原材料価格の変動とマージンへのエクスポージャー
アルミニウムおよびシリコンのコスト変動は、特にろう付け合金の供給契約が安定した価格を提供しない場合、アルミニウムろう付け市場全体のマージンを圧迫する可能性があります。Grängesは、米国の輸入関税がスクラップフローを再編し、アルミニウムスクラッププレミアムの上昇を通じて2025年第3四半期の営業利益に影響をえたと報告しました[2]。シリコン価格の変動は、シリコンリッチなフィラー合金に対して第二のコスト圧力源となる可能性があります。長期供給契約を持たない小規模生産者は、統合企業よりも大きなエクスポージャーに直面します。これにより、小規模サプライヤーは確立された材料生産者と比較して、成長とイノベーションへの投資能力が制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アルミニウム-シリコン合金が最大シェアを占めるアルミニウム-シリコン合金は2026年のアルミニウムろう付け市場において47.34%のシェアを占めました。シリコンは合金の固相線温度をアルミニウム母材の温度以下に下げ、母材を侵食することなくフィラーの流動と気密継手を可能にします。こ特性は、自動車用ラジエーター、コンデンサー、EV電池コールドプレート、およびその他の熱伝達アセンブリにとって重要です。アルミニウム-亜鉛合金は異なる役割を果たし、道路塩や工業雰囲気にさらされる外部熱交換器表面に犠牲腐食保護を提供します。亜鉛層は下層のコアより先に腐食し、母材を保護します。アルミニウム-マグネシウム合金は、熱サイクル性能よりもろう付け後の引張特性が重要な場合に使用されますが、大気中の水分への感受性が制御雰囲気ろう付け(CAB)の管理を複雑にします。
航空宇宙向けハイブリッド四元組成を含む他のアルミニウム合金システムは、要求仕様が高く価格も高いニッチ用途に対応します。アルミニウム-銅合金は、2032年までにCAGR 5.84%でアルミニウムろう付け市場において最も成長の速い製品タイプになると予測されます。その電気伝導性は、熱伝達がエネルギー密度と熱デレーティングに影響するEV電池タブからバスバーへの接続およびパワー半導体パッケージングを支援します。2025年の6061アルミニウムの真空ろう付け用Al-Si-Geフィラーメタルの研究ではシリコン含有量が高いほどフィラーの液化とろう付け界面でのボイド形成が減少することが判明しました。この知見は、エレクトロニクスグレード継手のより厳格な性能要件に関連しています。アルミニウム、シリコン、銅、マグネシウムを組み合わせた多元素システムも、自動車および電子機器の仕様が発展するにつれてより関連性が高まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
シートが中心的地位を維持し、ペーストが拡大シートは2026年のアルミニウムろう付け市場において41.68%のシェアを占め、CABベースの自動車および暖房・換気・空調・冷凍(HVACR)システムが平板ろう付けクラッド材に大きく依存しています。製造業者はこれらのシートを産業規模でラジエーター、コンデンサー、熱交換器コア、およびEV冷却プレートに成形します。その多層構造は、コア合金と片面または両面の低融点フィラークラッドを組み合わせており、一部のCAB構成では個別のフラックス塗布ステップの必要性を減らし、プロセスの一貫性を向上させることができます。2025年のSAE研究では、改良されたAA6xxxろう付けシートコアがAA3003と比較してろう付け後の降伏強度を最大128.7%向上させることが判明しました。ワイヤーおよびロッドは、現場修理、小ロット航空宇宙製造、およびHVACRサービス作業におけるトーチおよび誘導ろう付けに引き続き関連性があります。
ペーストは製品形態の中で最も高い成長を記録すると予測され、2032年までにCAGR 5.97%となります。シートやワイヤーを効果的に配置できないジオメトリ、例えばEV電池コールドプレートマニホールド、3Dプリントルミニウム熱交換器、およびコンパクトパワーモジュール基板への材料の精密配置を可能にします。Lincoln Electricは、HVAC用途が2026年度第1四半期のろう付けセグメント収益の40%を占めたと報告し、設置および修理作業におけるペースト形態のフラックスと合金の組み合わせの重要性を強調しました。ロボットによるペースト塗布もEVモジュールアセンブリに採用されています。このトレンドは、一部の中規模用途においてシートの歴史的な生産コスト優位性を低下させ、アルミニウムろう付け市場におけるペーストの役割を拡大しています。
エンドユーザー産業別:
自動車がリードし、電気・電子が最速成長自動車は2026年のアルミニウムろう付け市場の42.11%を占めました。このセグメントはCABを使用してラジエーター、コンデンサー、エバポレーター、チャージエアクーラー、およびEV電池熱管理プレートを組み立てます。EVプラットフォームは、電池システムが大型の平板アセンブリ全体に専用の液体冷却回路を必要とし、各追加ろう付け接続が従来のパワートレインを超えた材料消費を増加させるた、内燃機関車両よりも多くのろう付け材料を必要とします。航空宇宙・防衛は規模は小さいものの、高価値の仕様と複数年の供給契約を伴います。石油・ガス熱交換器、化学処理クーラー、および発電熱回収システムを含む産業機器は、自動車市場ほど動的ではない安定した需要基盤を提供します。
電気・電子は2032年までにCAGR 6.14%で成長すると予測され、アルミニウムろう付け市場のエンドユーザーセグメントの中で最高の成長率となります。活性金属ろう付けは、産業用ドライブ、再生可能エネルギーコンバーター、およびトラクション用途に使用される窒化ガリウムパワーモジュールおよび炭化ケイ素インバーター向けのセラミックから金属への基板接合を支援します。2025年のIEEE研究では、ハイブリッドPCB-on-AMB窒化ガリウムハーフブリッジモジュールのパワーループインダクタンスが1.2 nH、熱抵抗が0.31 K/Wであることが報告されました。IPC-A-610、JEDEC信頼性基準、およびAEC-Q100認定フレームワークに基づく要件は、材料純度とボイド管理の重要性を高め、試験および認定性能を実証できるサプライヤーへの需要を誘導します。電気・電子のより速い成長は、ワイヤーボンディングおよびはんだベースのアセンブリからより高信頼性のろう付け構造への早期移行を反映しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域のアルミニウムろう付け市場
アジア太平洋地域は2026年のアルミニウムろう付け市場シェアの38.45%を占め、2032年にかけて6.02%のCAGRで拡大すると予測されている。中国、日本、韓国、およびASEAN諸国は、大規模なEVおよびHVACR(暖房・換気・空調・冷凍)製造基盤と広範なヒートエクスチェンジャー生産を組み合わせている。中国のメーカーは、CAB技術への長期投資を通じて自動化における優位性を構築してきた。地域のEV普及は、多くの西側市場よりも早く、かつ急速に進んでいる。Grängesは2025年第3四半期において、EV関連の顧客獲得および山東省施設の立ち上げに主に牽引れ、アジアの生産量が前年同期比88%増加したと報告した。同社はアジアにおける四半期あたり50,000トンの生産ペースを報告した。日本は、UACJの福井への投資およびろう付けシート組成に関するより広範な取り組みを通じて、先端材料開発に貢献している。
南北アメリカのアルミニウムろう付け市場
北米は、アルミニウムろう付け市場において地域別で2番目に大きな市場である。米国中西部における自動車製造、大規模なHVACR設置基盤、およびEV投資が地域需要を支えている。Novelisは、2.3 ビリオン 米ドルの投資に続き、アラバマ州ベイミネットに圧延・リサイクル施設を建設中である。同プロジェクトは2026年下半期に試運転を開始し、自動車、産業、および特殊顧客を対象としている。メキシコもまた、モンテレイにおけるCAB炉設備に支援された操業を含め、北米の自動車メーカーに供給するアジア系ヒートエクスチェンジャーサプライヤーのニアショアリング拠点として発展しつつある。南米は依然として小規模な市場であり、ブラジルとアルゼンチンは主に現地の自動車組立活動に結びついてい。
欧州・中東・アフリカのアルミニウムろう付け市場
欧州はアルミニウムろう付け市場において引き続き重要な位置を占めており、ドイツの自動車基盤からの安定した生産が続いているが、HVACR指向の市場では近期需要が弱含んでいる。Grängesは2025年第4四半期の報告において欧州のHVAC需要の減速を指摘した一方、欧州事業は2025年第3四半期に前年同期比17%の生産量増加を記録した。このパターンは、地域市場が弱含む中でも共有された成長を示している。欧州の自動車メーカーはEV専用の熱マネジメントプラットフォームの開発を継続している。デュッセルドルフで開催されたドイツ溶接・関連技術協会(DVS)主催の「アルミニウムろう付け2025」会議では、HVACRヒートエクスチェンジャーの組立およびリークテスト技術に関する継続的な取り組みが強調された。中東およびアフリカにおける需要は輸入HVACRシステムおよび産業用ヒートエクスチェンジャーに集中しており、同地域は外部からの材料供給および技術開発への依存度が高い状況が続いている。
競合環境
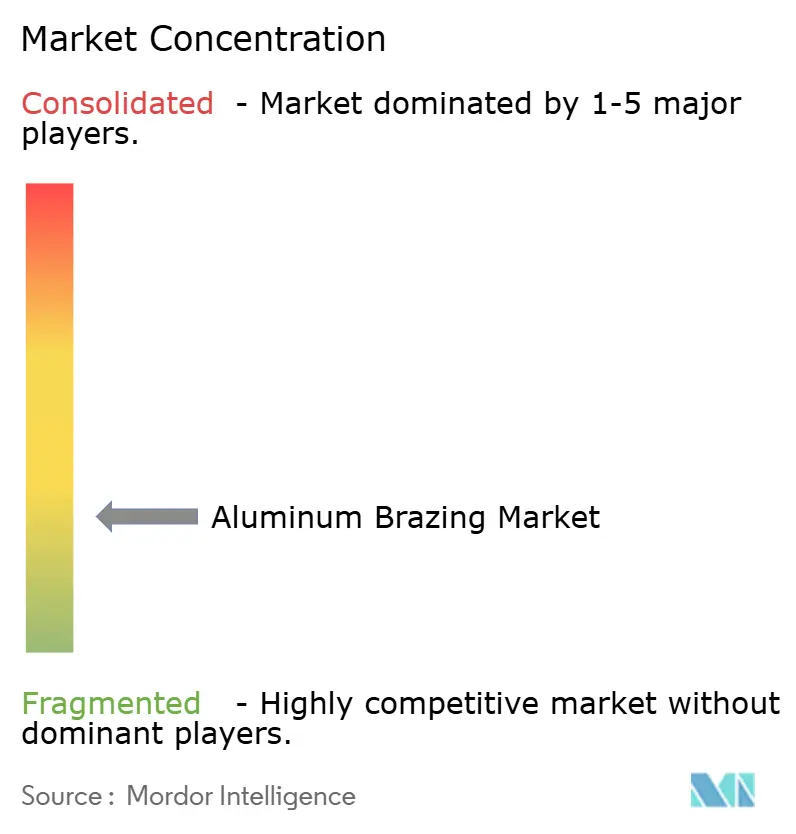
アルミニウムろう付け市場は断片化されています。Norsk HydroとNovelisは、車両メーカーが持続可能性要件をより重視するにつれ、低炭素および高リサイクル含有量のアルミニウム製品を通じて競争しています。Novelisは2025年度の純売上高が171億米ドルであったと報告しました。ベイミネットへの23億米ドルの投資は、自動車、産業、および特殊顧客向けの材料能力を追加しています。
UACJは航空宇宙グレードの板材能力への投資と高度なろう付けシートの開発によって地位を強化しています。福井の焼入れプロジェクトは、2027年度下半期の開始予定で、航空宇宙用途向けのより広範なサプライベースを支援するよう設計されています。SolvayのNOCOLOK製品は、制御雰囲気ろう付け(CAB)操作においてプロセスに不可欠なフラックスファミリーであり続けます。これらのサプライヤーの地位は、検証されたプロセス知識、材料トレーサビリティ、および認定履歴の重要性を反映しています。航空宇宙専門家およびカスタム合金プロバイダーも、価格だけでなくアプリケーションサポートを通じて競争しています。彼らの顧客関係は、詳細なプロセスデータと新しい認定を完了するために必要な時間によって支えられています。したがって、アルミニウムろう付け市場は、安定した供給とエンジニアリングサポートおよび検証された製造性能を組み合わせることができる企業を評価します。
アルミニウムろう付け市場における機会は、電子機器アセンブリ向けのフラックスフリーペーストおよびEV電池モジュール生産向けのロボットペースト配合に存在します。従来のフルオロアルミン酸塩フラックスは、特定の半導体パッケージング用途において清浄度上の懸念を引き起こす可能性があります。誘導ろう付けおよび過渡液相接合は、熱暴露を低減しスループットを向上させることができるため、特定のセラミックから金属へのアセンリに対して評価されています。2025年のヨーロッパセラミック学会誌に掲載されたレビューでは、これらのアプローチが非対称セラミックから金属への構造の接合に有用であると説明されています。3~4年サイクルで変化する可能性のある新しい車両アーキテクチャは、材料認定に利用可能な時間を短縮します。新しい合金システムを早期に認定するサプライヤーは、確立されたサプライヤーが独自の検証作業を完了する前に新興プログラムを競争することができます。スケールメリットとアプリケーション固有の要件が共存するため、アルミニウムろう付け市場は競争力を維持し、専門サプライヤーを支援しています。
アルミニウムろう付け産業のリーダー企業
-
Lucas Milhaupt LLC
-
Solvay
-
Lincoln Electric
-
Prince & Izant Company
-
Sunkwang AMPA Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アルミニウムろう付け市場 このレポートでカバーされる企業
- AIMTEK, Inc.
- Gränges
- Johnson Matthey
- Lincoln Electric
- Lucas Milhaupt LLC
- Morgan Advanced Materials
- Nihon Superior Co., Ltd.
- Norsk Hydro ASA
- Novelis Inc.
- Prince & Izant Company
- Solstice Advanced Materials Inc.
- Solvay
- Sunkwang AMPA Co., Ltd.
- UACJ Corporation
- VBC Group
最近の産業開発事情 アルミニウムろう付け市場
- 2026年10月:Novelisはアラバマ州ベイミネットに23億米ドルのグリーンフィールド圧延・リサイクル工場を稼働させました。この施設は自動車、産業、および特殊顧客にサービスを提供し、アルミニウムろう付けシート供給における国内のギャップに対応します。
- 2026年5月:UACJは航空宇宙・防衛材料プログラム全体で総額230億円(約0.14ビリオン米ドル)の設備投資を確認しました。これには、リング材施設向けの120億円(約0.07ビリオン米ドル)と福井製作所の厚板焼入れ施設向けの110億円(約0.06ビリオン米ドル)が含まれます。焼入れ施設は2027年度下半期に操業を開始し、アルミニウムろう付けシートの年間能力を10,000トンに増加させる計画です。
グローバルアルミニウムろう付け市場レポートの範囲
アルミニウムろう付けは、450℃(842°F)以上の温度でフィラーメタル(通常はアルミニウム-シリコン合金)を溶融させながら、アルミニウム母材部品を固体に保つことでアルミニウム部品を接合する属接合プロセスです。このプロセスは、強度が高く、軽量で、耐腐食性の継手が必要とされる自動車、航空宇宙、HVACなどの産業で広く使用されています。
アルミニウムろう付け市場は、製品タイプ、製品形態、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場はアルミニウム-シリコン合金、アルミニウム-亜鉛合金、アルミニウム-銅合金、アルミニウム-マグネシウム合金、およびその他のアルミニウム合金にセグメント化されています。製品形態別では、市場はシート、ペースト、ワイヤー、ロッド、およびその他の製品形態にセグメント化されています。エンドユーザー産業別では、市場は自動車、航空宇宙・防衛、産業、電気・電子、およびその他のエンドユース産業にセグメント化されています。レポートはまた、主要地域の16カ国にわたるアルミニウムろう付けの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| アルミニウム-シリコン合金 |
| アルミニウム-亜鉛合金 |
| アルミニウム-銅合金 |
| アルミニウム-マグネシウム合金 |
| その他のアルミニウム合金 |
| シート |
| ペースト |
| ワイヤー |
| ロッド |
| その他の製品形態 |
| 自動車 |
| 航空宇宙・防衛 |
| 産業 |
| 電気・電子 |
| その他のエンドユース産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フラン | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | アルミニウム-シリコン合金 | |
| アルミニウム-亜鉛合金 | ||
| アルミニウム-銅合金 | ||
| アルミニウム-マグネシウム合金 | ||
| その他のアルミニウム合金 | ||
| 製品形態別 | シート | |
| ペースト | ||
| ワイヤー | ||
| ロッド | ||
| その他の製品形態 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 産業 | ||
| 電気・電子 | ||
| その他のエンドユース産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フラン | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アルミニウムろう付け市場の現在の市場規模は?
アルミニウムろう付け市場規模は2026年に21.6億米ドルと評価され、2027年の22.6億米ドルから2032年には28.9億米ドルへと、予測期間(2027年~2032年)においてCAGR 5.06%で成長すると推定されます。
最も急速に拡大しているエンドユーザー用途はどれですか?
電気・電子は2032年までにCAGR 6.14%で拡大すると予測され、窒化ガリウムおよび炭化ケイ素パワーモジュール用途が牽引しています。
アルミニウムろう付け需要をリードしている地域はどこですか?
アジア太平洋が2026年に38.45%の収益シェアでリードし、2032年までにCAGR 6.02%で成長すると予測されます。
航空宇宙ろう付けにおいて品質認定が重要な理由は何ですか?
航空宇宙継手は高い引張強度、トレーサビリティ、および確立されたプロセス管理を必要とし、認証と認定を重要なサプライヤー差別化要因としています。