
Tamanho e Participação do Mercado de Energia Marítima Alternativa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.45 % |
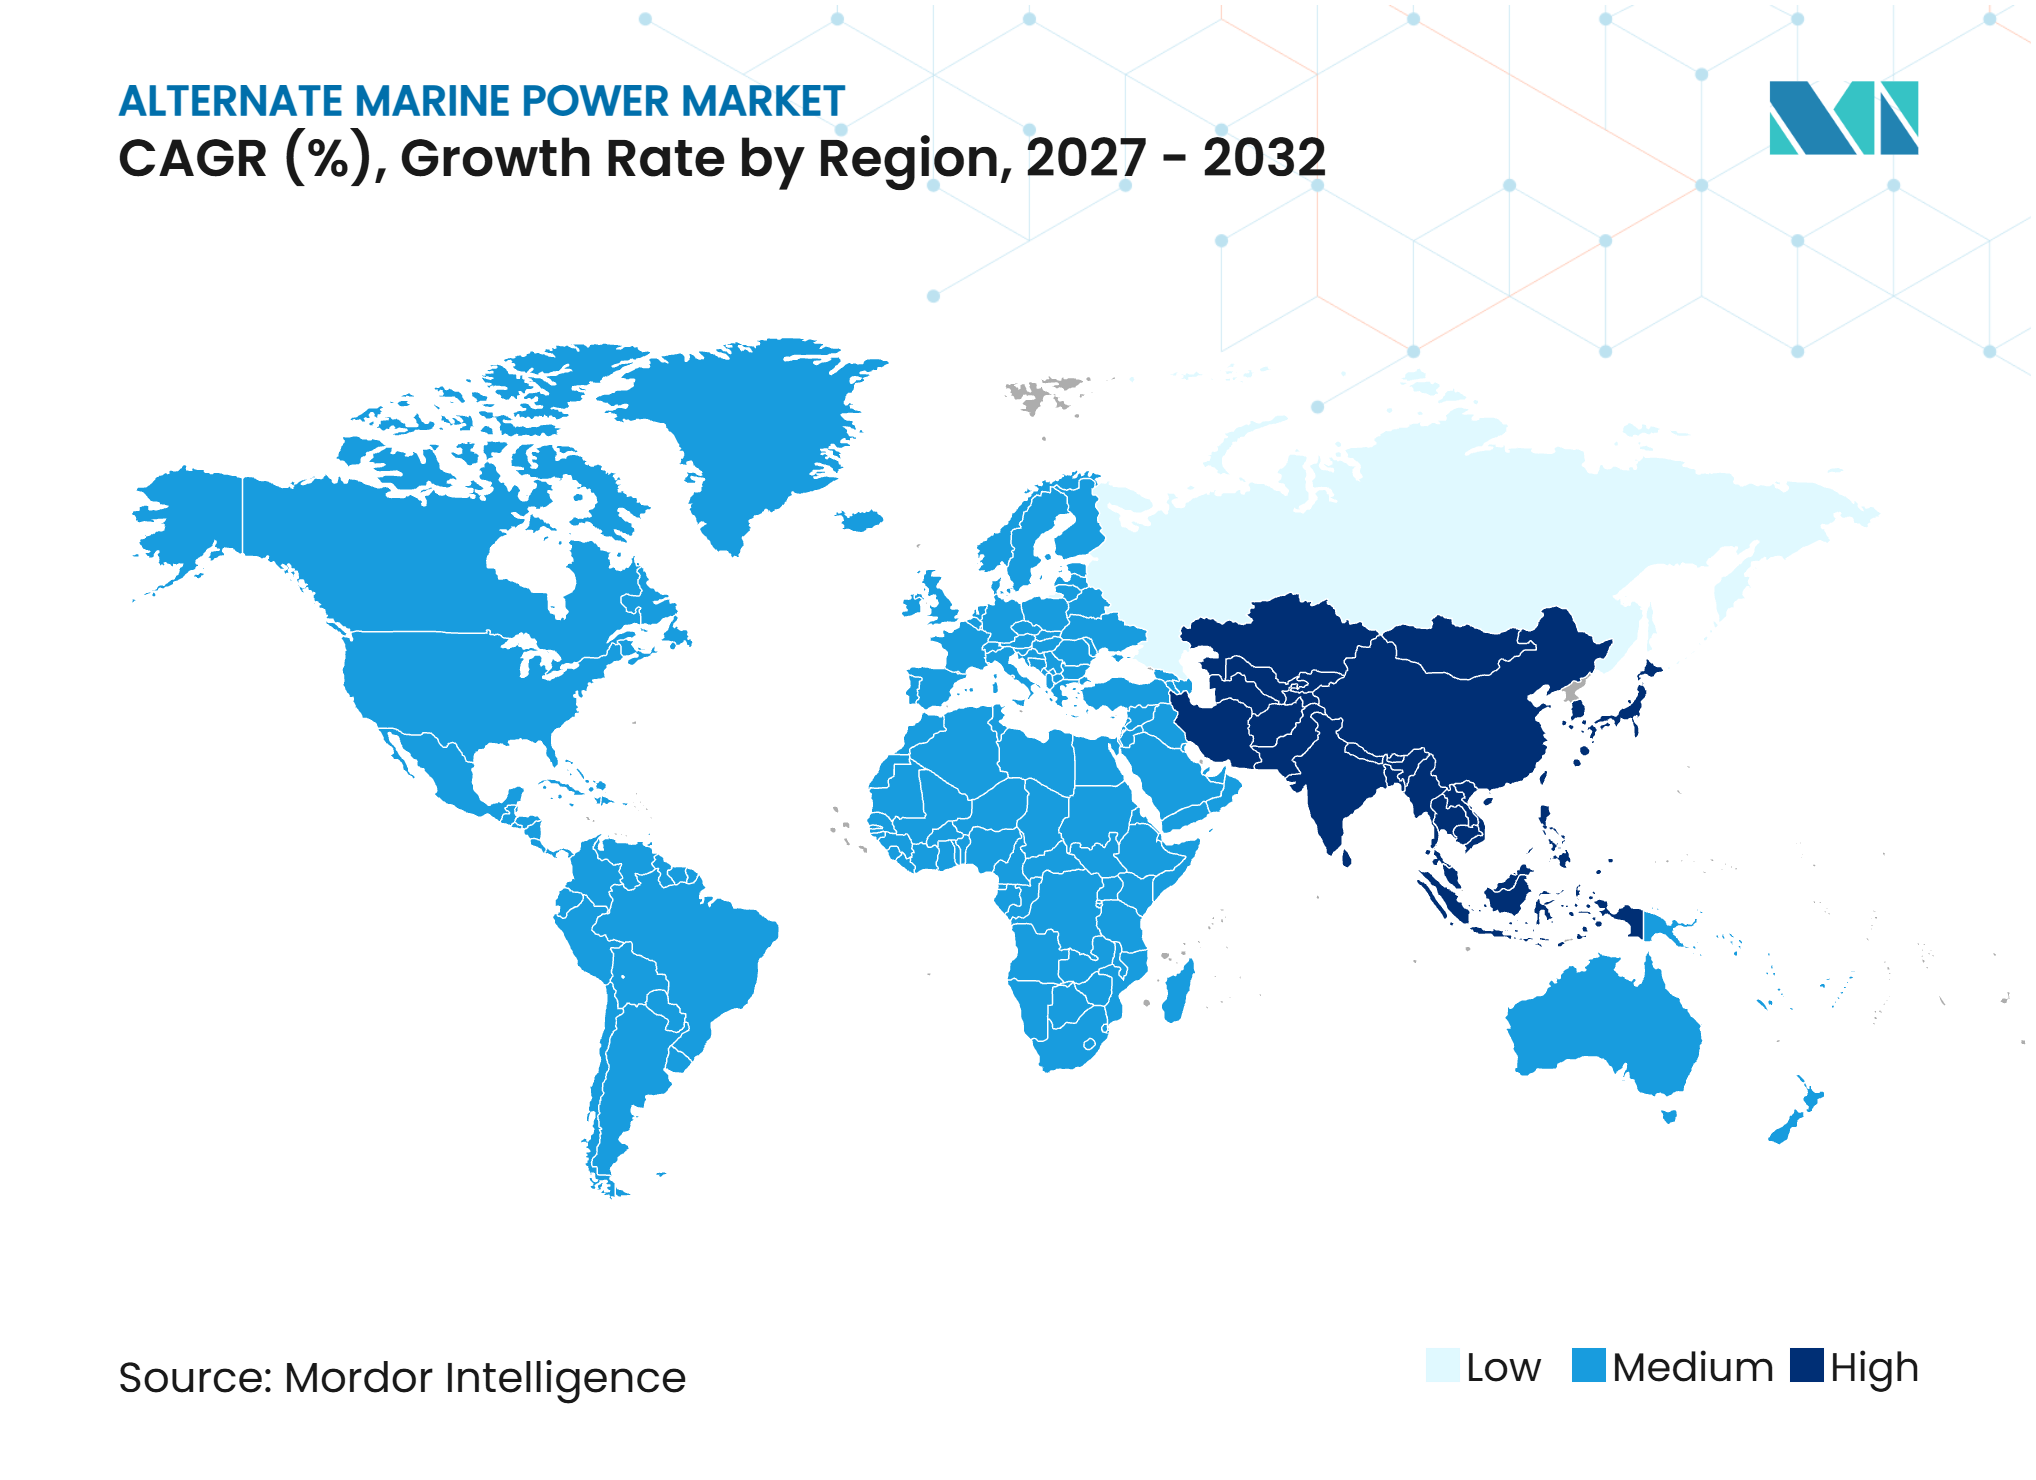
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Marítima Alternativa por Mordor Intelligence
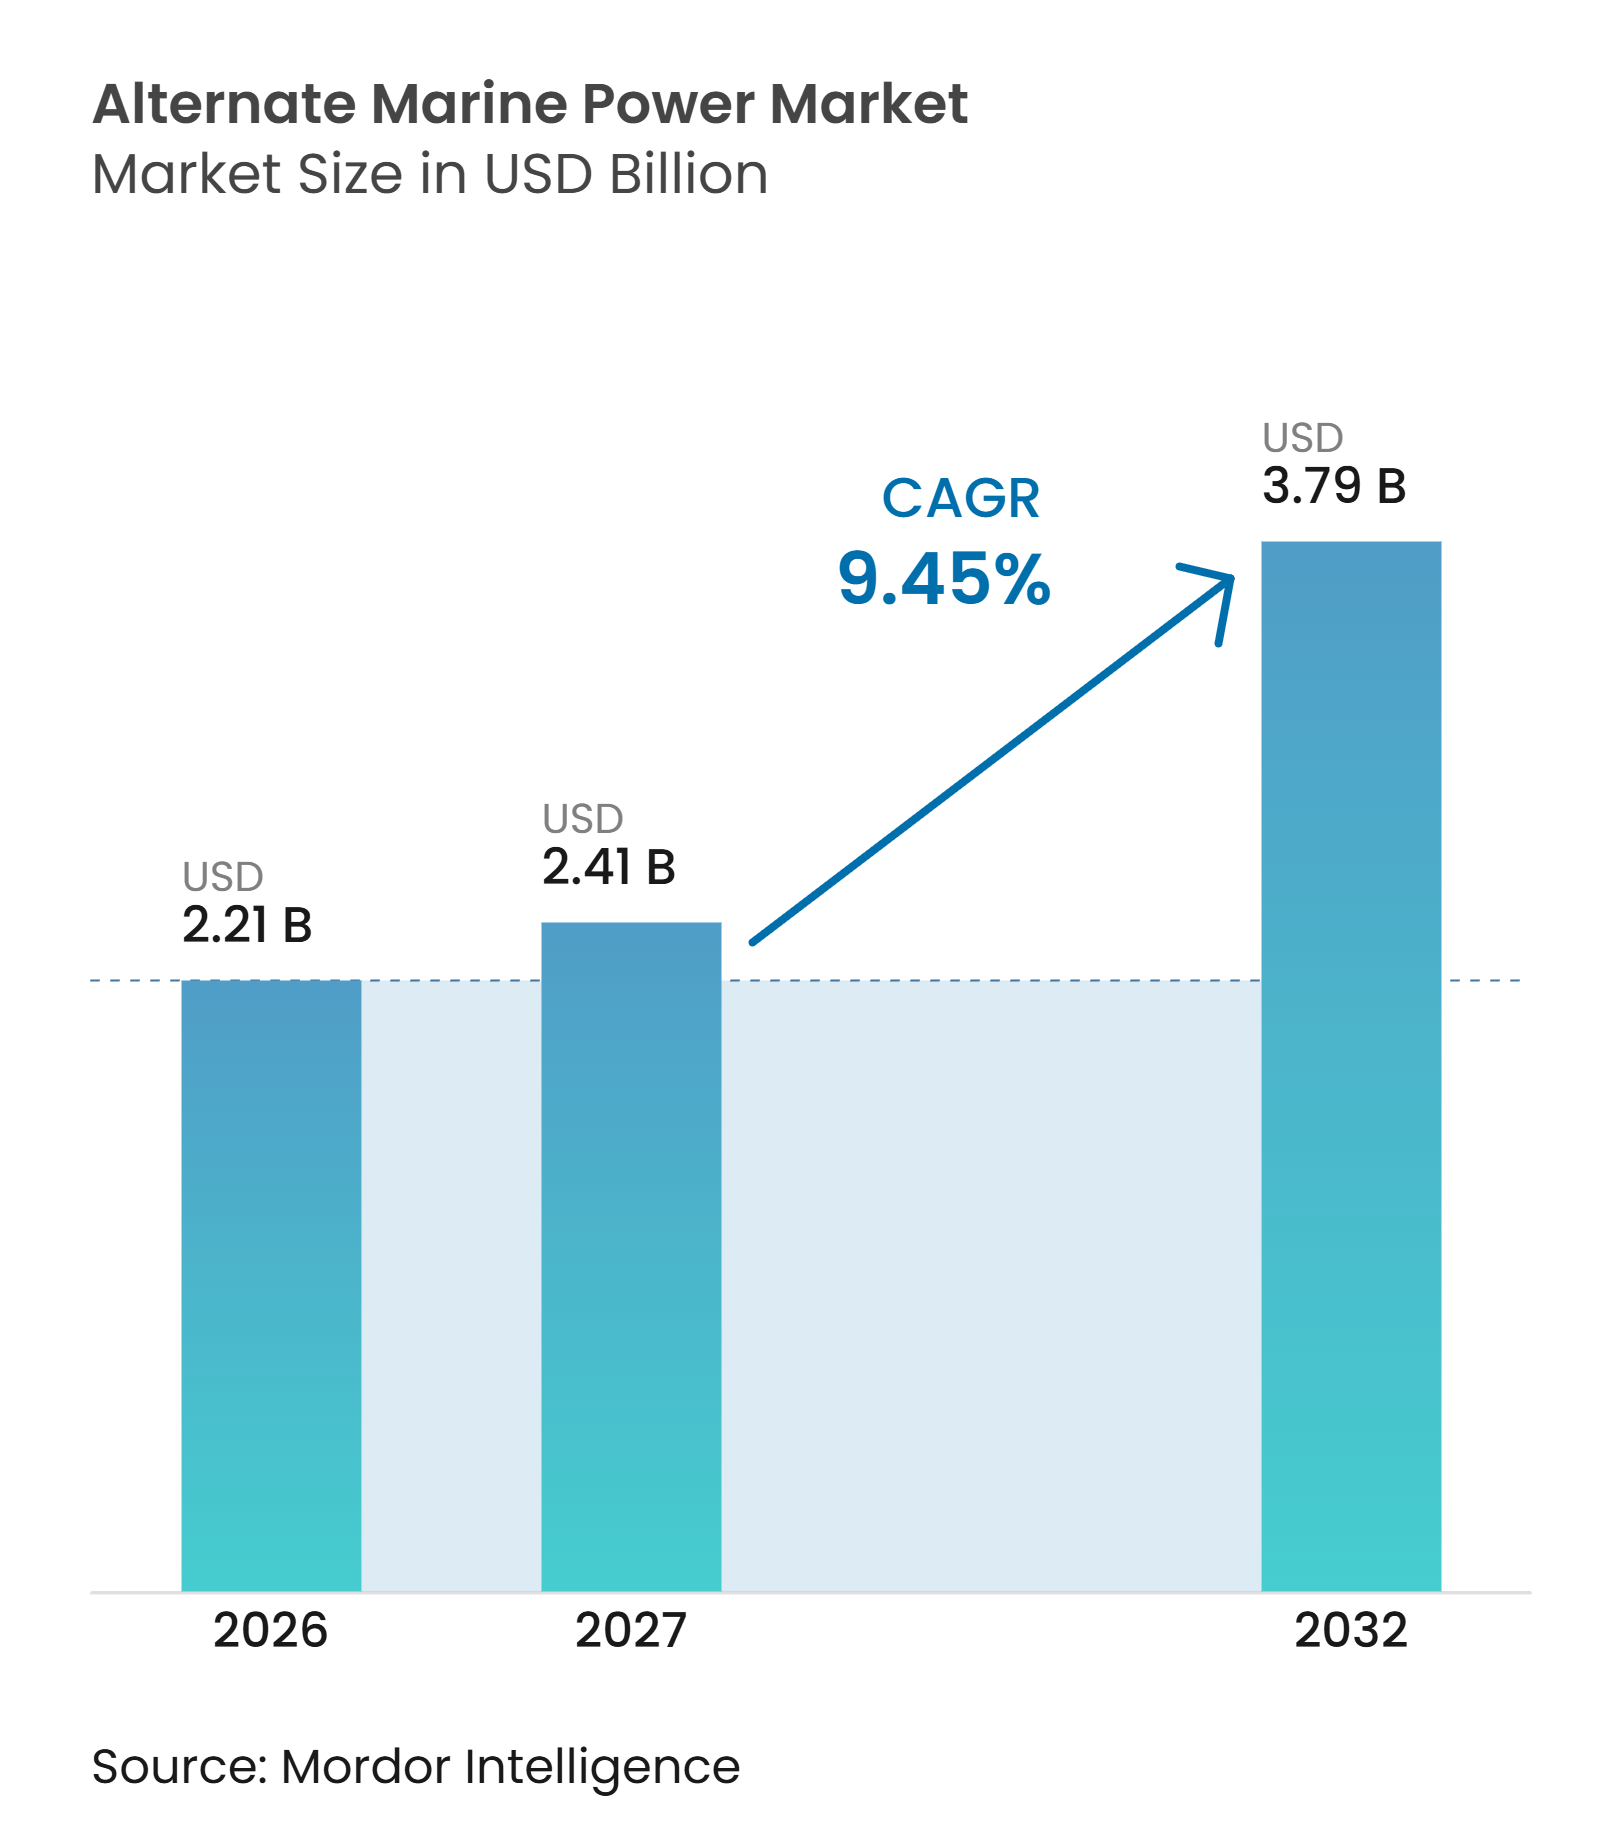
O tamanho do Mercado de Energia Marítima Alternativa é avaliado em 2,21 bilhões de USD em 2026 e deve atingir 3,79 bilhões de USD até 2032, a um CAGR de 9,4% no período de 2027 a 2032. Os requisitos regulatórios na Europa e na China estão transformando a aquisição de energia portuária e incentivando decisões de investimento mais antecipadas. O FuelEU Maritime exige que navios de passageiros e porta-contêineres qualificados se conectem a partir de janeiro de 2030 nos portos da Rede Transeuropeia de Transportes (TEN-T), enquanto a China exige que embarcações costeiras atracadas por mais de 3 horas utilizem energia em terra. Esses requisitos colocam portos e operadores de embarcações em um cronograma compartilhado, o que antecipa os pedidos de equipamentos. O Mercado de Energia Marítima Alternativa também se beneficia à medida que os portos combinam energia em terra com atualizações de rede, baterias e geração renovável. Fornecedores capazes de entregar sistemas completos e apoiar longos ciclos de projetos têm uma posição mais forte à medida que as aquisições avançam de projetos-piloto para grandes programas de terminais.[1]
Principais Conclusões do Relatório
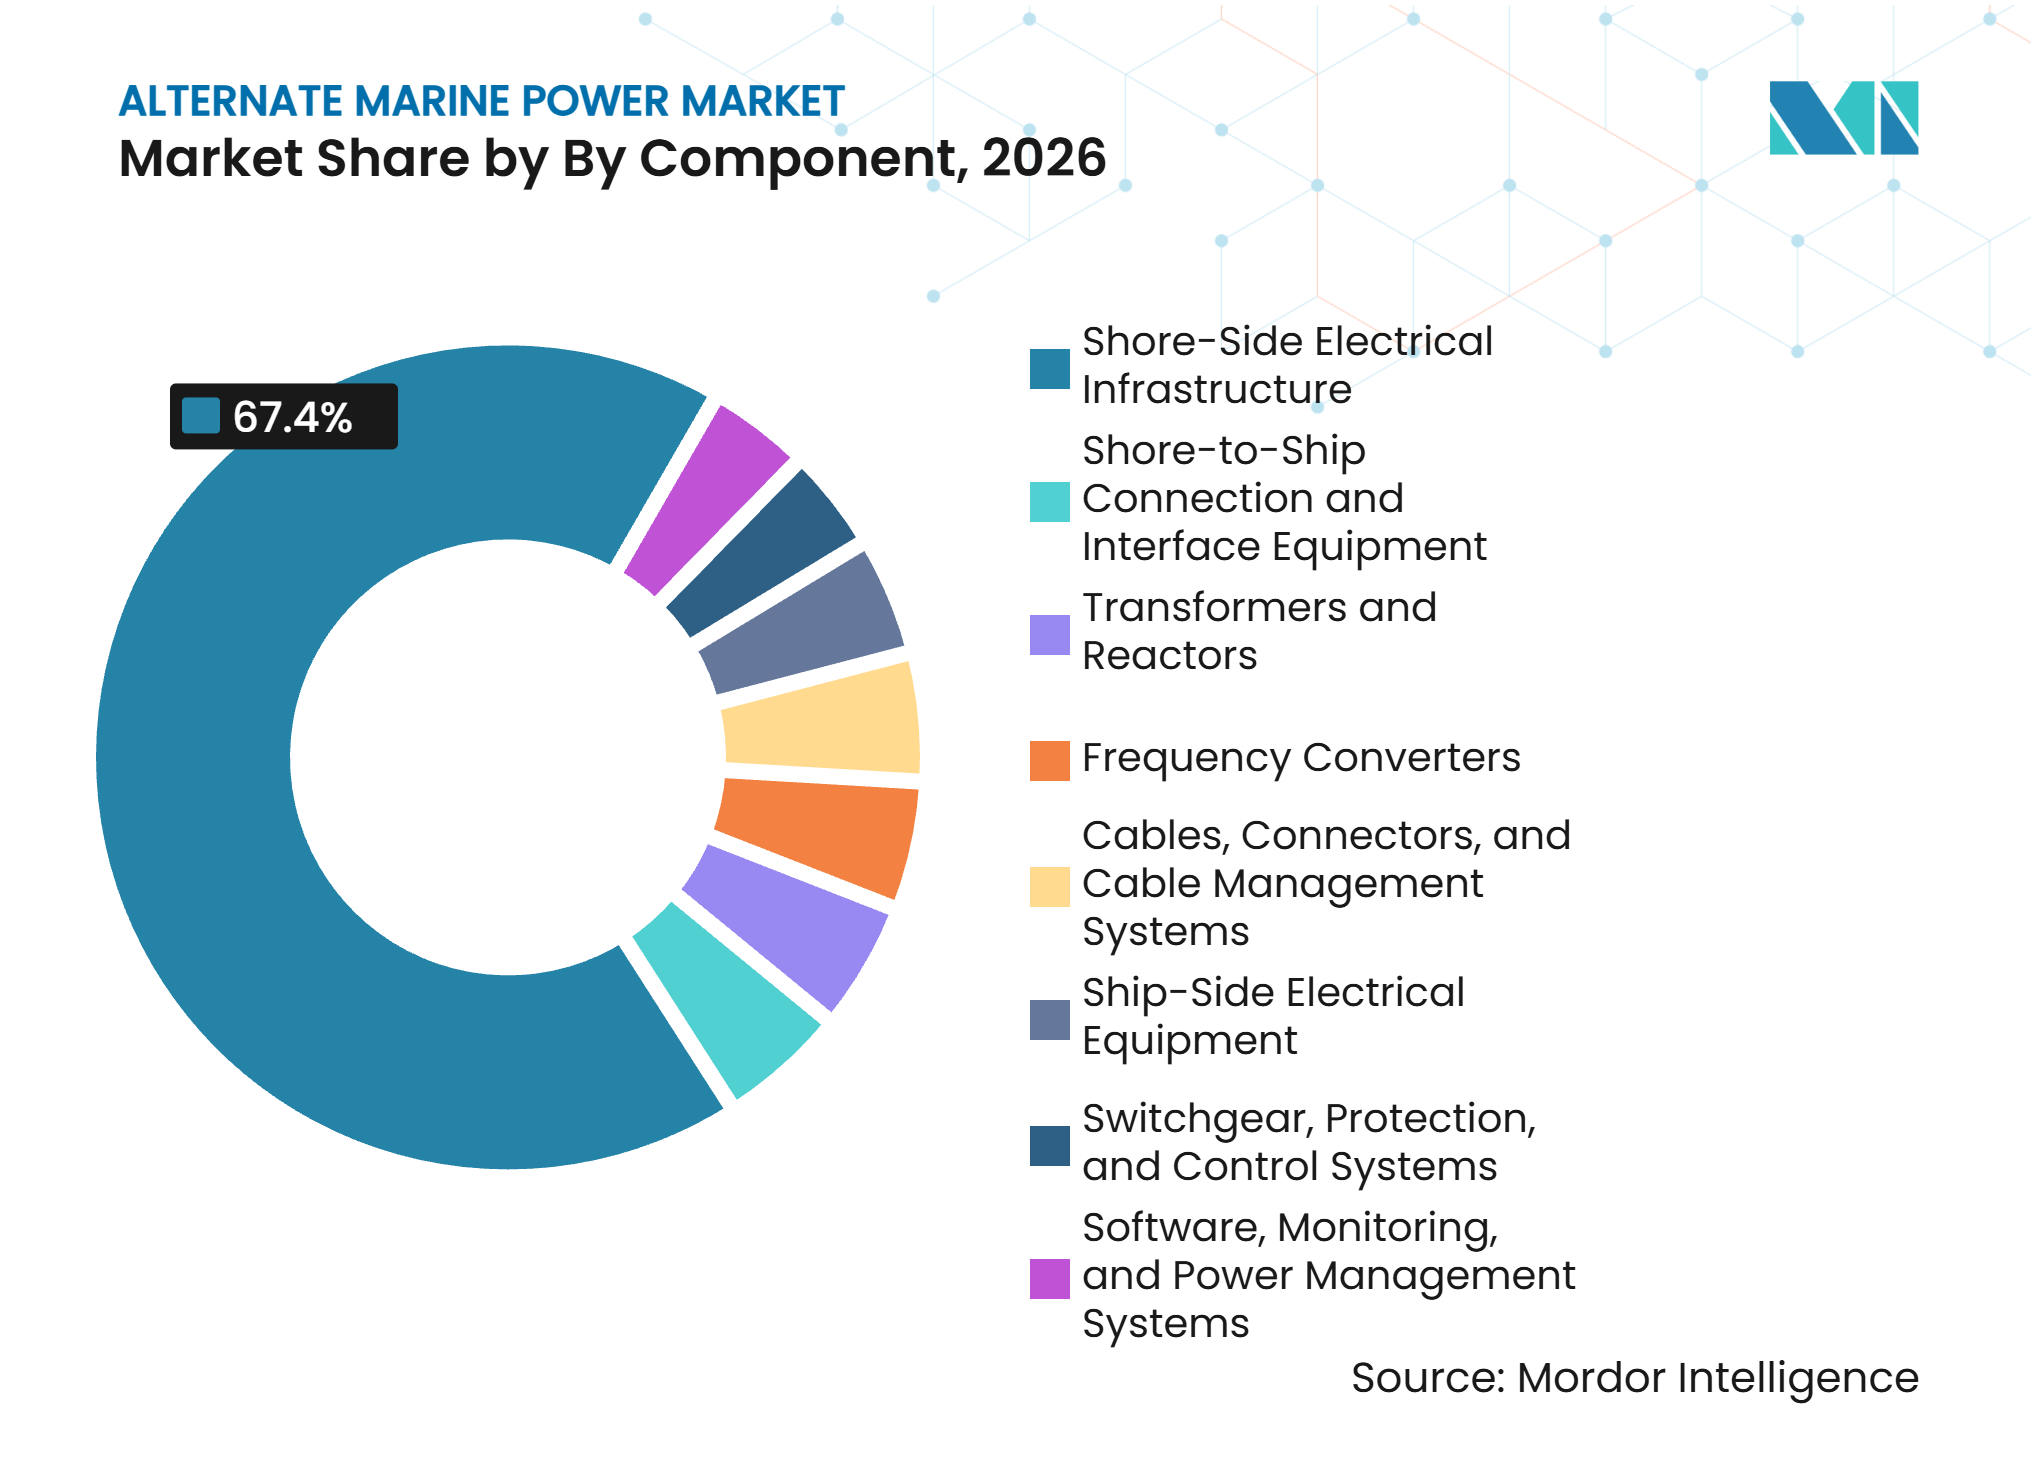
- Por componente, a infraestrutura elétrica em terra deteve 67,4% da receita em 2026, enquanto transformadores e reatores têm previsão de crescimento a um CAGR de 9,7% até 2032.
- Por tipo de conexão, a conexão em terra de alta tensão deteve 61,3% da receita em 2026 e tem previsão de expansão a um CAGR de 9,6% até 2032.
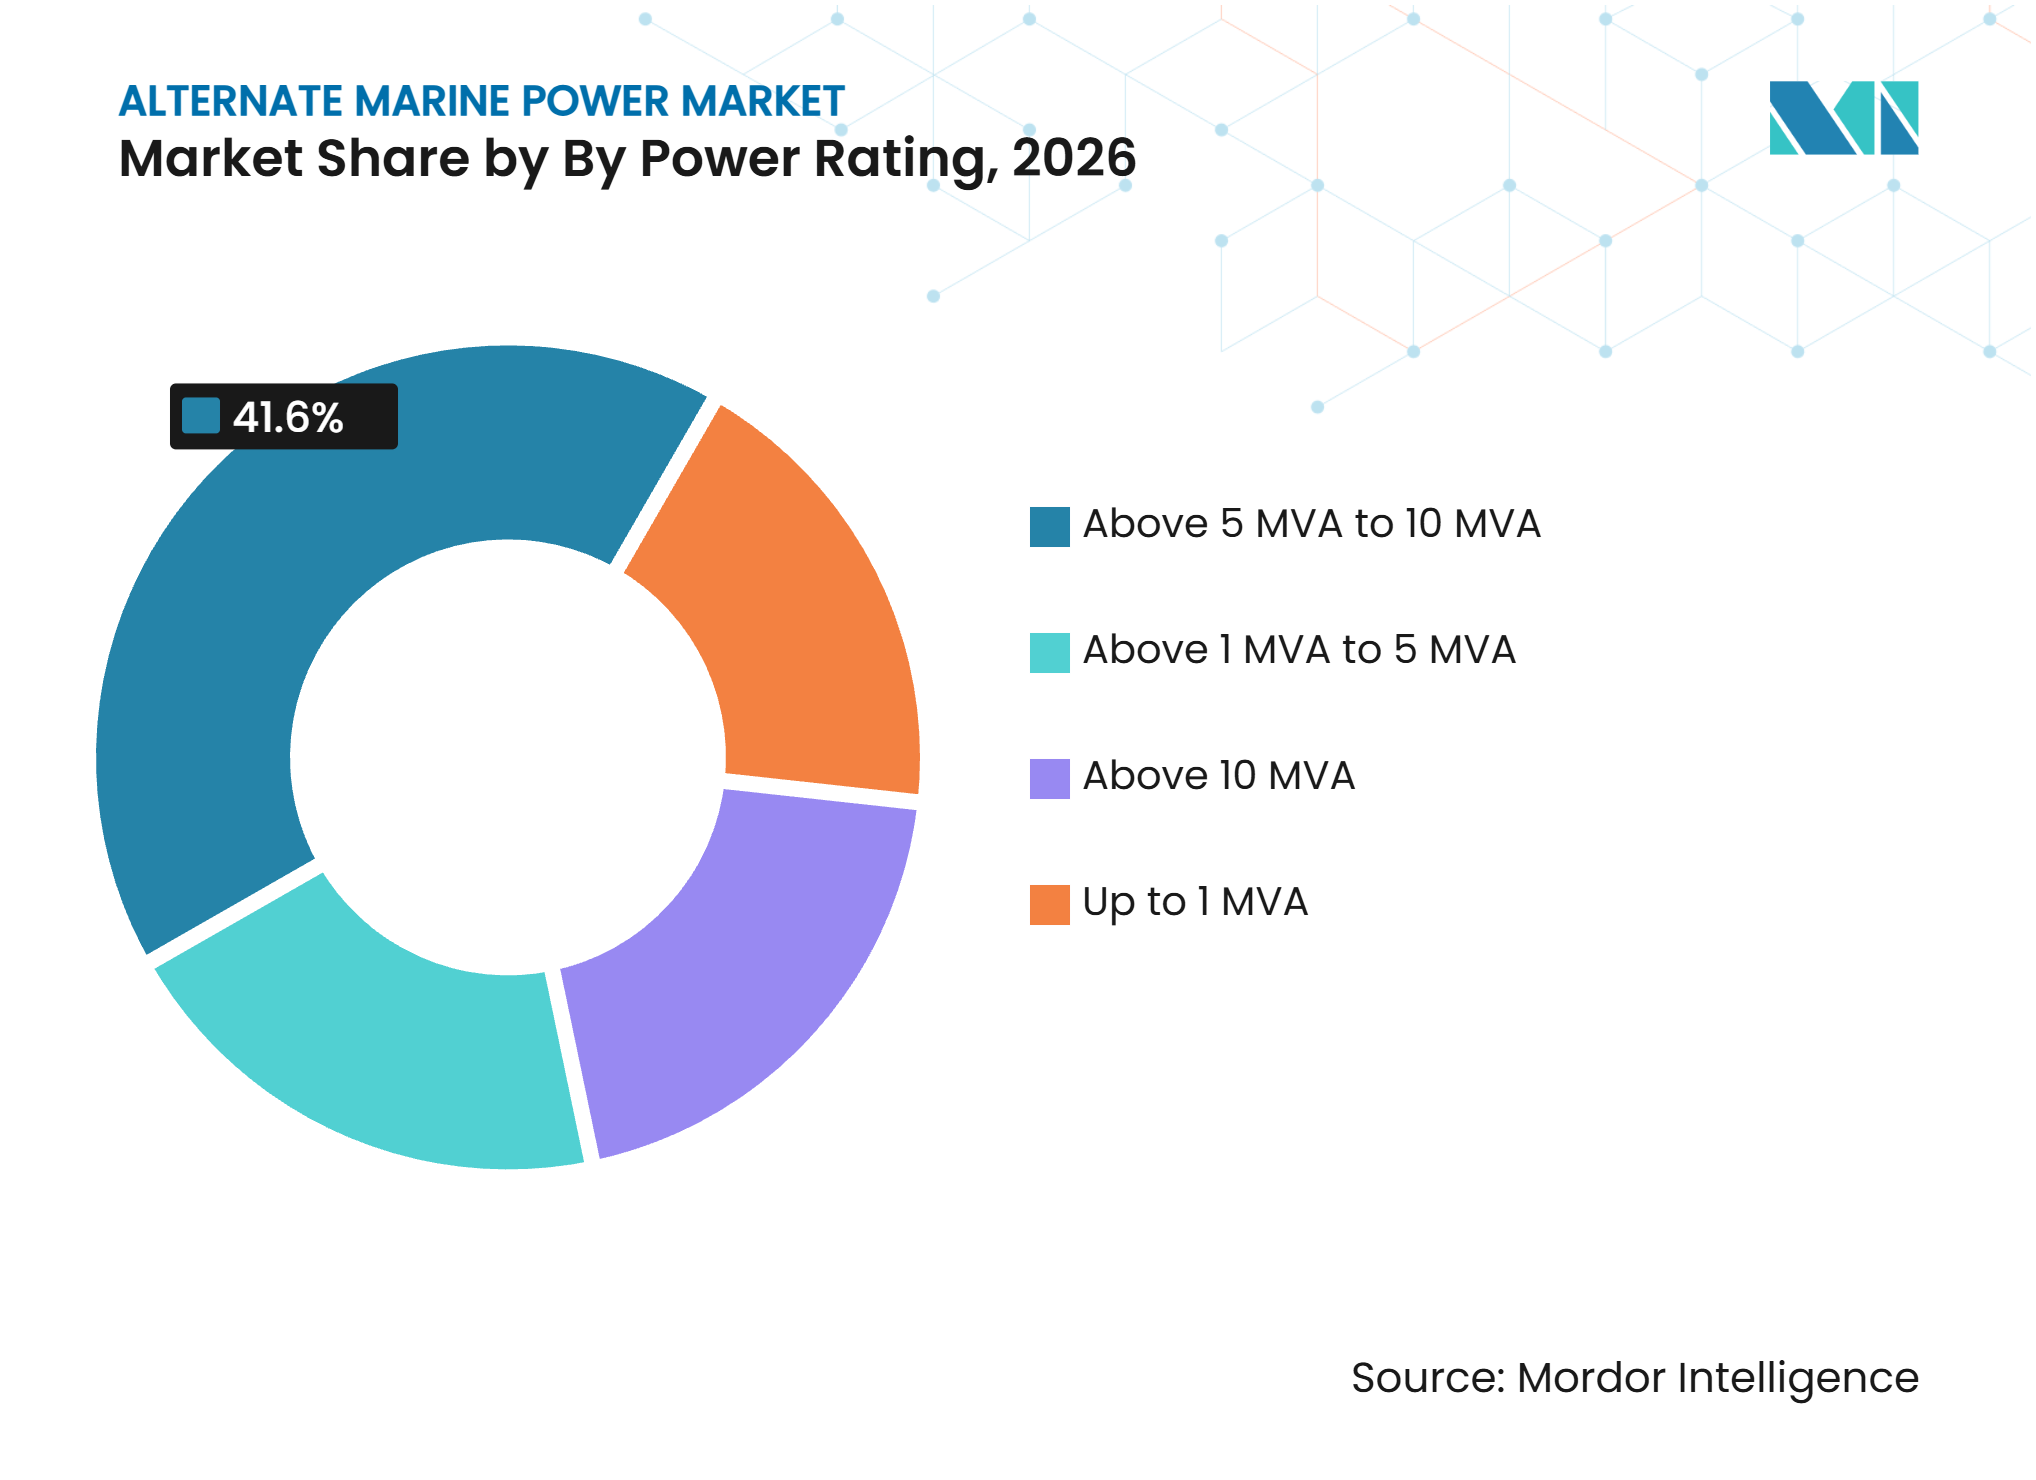
- Por classificação de potência, o segmento acima de 5 MVA a 10 MVA deteve 41,6% da receita em 2026, enquanto o segmento acima de 10 MVA tem previsão de crescimento a um CAGR de 10,1% até 2032.
- Por tipo de embarcação, os navios porta-contêineres detiveram 35,6% da receita em 2026, enquanto os navios de cruzeiro têm previsão de crescimento a um CAGR de 10,3% até 2032.
- Por geografia, a Europa deteve 38,3% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,9% no mercado de energia marítima alternativa até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos Regulatórios para Atracação com Zero Emissões | +2.5% | Global, concentrado na Europa e na China, com relevância secundária na América do Norte sob o CARB | Curto prazo (≤ 2 anos) |
| Investimento em Eletrificação e Modernização Portuária | +2.0% | Mercados centrais europeus, com expansão para a Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Crescimento no Tempo de Permanência em Porto de Navios de Cruzeiro e Porta-Contêineres | +1.5% | Global, com maior efeito na Europa e no Nordeste Asiático | Médio prazo (2 a 4 anos) |
| Redução do Custo da Energia Renovável em Relação ao Diesel Marítimo | +1.2% | Global, mais forte onde a penetração de energia renovável na rede é elevada | Longo prazo (≥ 4 anos) |
| Microrrede Portuária e Redução de Picos com Armazenamento em Baterias | +1.0% | Mercados centrais europeus, emergindo na Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Interfaces Padronizadas de Conexão Automatizada em Terra | +0.8% | Global, apoiado pela série IEC/IEEE 80005 | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Regulatórios para Atracação com Zero Emissões
O FuelEU Maritime e o Regulamento de Infraestrutura para Combustíveis Alternativos (AFIR) estabelecem um caminho claro de conformidade para energia em terra na Europa. Sob o AFIR, os portos marítimos da Rede Transeuropeia de Transportes (TEN-T) devem fornecer energia em terra para pelo menos 90% das escalas portuárias qualificadas até 2030. O FuelEU Maritime acrescenta o requisito de conexão do lado da embarcação a partir da mesma data, e seu primeiro período de reporte teve início em janeiro de 2025. O cronograma torna o planejamento uma prioridade operacional atual para portos, transportadoras e fornecedores de equipamentos. A China reforçou seu próprio marco regulatório em 2025, exigindo que embarcações costeiras utilizem a energia em terra disponível após mais de 3 horas atracadas. Os Países Baixos também planejam legislação nacional de energia em terra em 2026, ampliando a fiscalização em um importante cluster portuário.[2]
Investimento em Eletrificação e Modernização Portuária
O Mercado de Energia Marítima Alternativa está migrando de pequenas demonstrações para grandes programas de infraestrutura. Os mecanismos de financiamento europeus direcionaram 267 milhões de EUR para a implantação de energia em terra entre 2021 e 2025. A Rotterdam Shore Power selecionou a ABB em janeiro de 2025 para construir e manter sistemas em 3 terminais de contêineres com mais de 100 MVA de capacidade, 35 pontos de conexão e 8 quilômetros de cais. O programa é uma parceria 50:50 entre a Autoridade Portuária de Roterdã e a Eneco. Esse modelo de financiamento compartilha riscos de capital e técnicos entre participantes públicos e privados. Também amplia as oportunidades para fornecedores capazes de integrar conversão de energia, conexões, manutenção e gestão de energia.[3]
Crescimento no Tempo de Permanência em Porto de Navios de Cruzeiro e Porta-Contêineres
O Mercado de Energia Marítima Alternativa se beneficia quando períodos de atracação mais longos e cargas maiores das embarcações melhoram o uso da energia em terra. Hamburgo registrou 295 escalas de cruzeiros em sua temporada de 2025, e 71% das embarcações com capacidade de energia em terra se conectaram. A taxa de conexão aumentou mais de 25% em relação ao ano anterior. No terminal Europe South Terminal (BEST) do Porto de Barcelona, a energia em terra forneceu 3,4 milhões de kWh de eletricidade renovável em seu primeiro ano e evitou 2.310 toneladas de CO2. Os navios porta-contêineres naquele terminal tiveram tempos médios de conexão de 54 horas. O maior uso do cais aumenta a necessidade de transformadores e conversores de frequência com classificações maiores.[4]
Redução do Custo da Energia Renovável em Relação ao Diesel Marítimo
O Mercado de Energia Marítima Alternativa se beneficia quando a eletricidade renovável melhora a economia da energia em terra para embarcações com longas permanências em porto. A conexão em terra elimina o uso de combustível auxiliar e reduz a manutenção dos motores auxiliares enquanto a embarcação está atracada. O benefício é relevante para navios de cruzeiro com rotações de vários dias e para navios porta-contêineres que permanecem atracados por 24 a 60 horas. Uma avaliação da INNIO Jenbacher de 2025 constatou que uma microrrede de cogeração, solar e bateria poderia reduzir o custo nivelado de energia para energia em terra em 22%. A integração térmica produziu uma economia adicional de 20% nos custos de energia no estudo. Essa economia incentiva os compradores a priorizar a confiabilidade de longa vida, além do custo inicial do equipamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados Requisitos de Capital para Retrofit de Portos e Embarcações | -2.5% | Global, mais agudo nos portos europeus que enfrentam prazos de 2030 e em mercados emergentes com financiamento público limitado | Médio prazo (2 a 4 anos) |
| Restrições de Capacidade da Rede e de Interconexão | -2.0% | Europa, América do Norte e mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Incerteza no Repasse de Tarifas de Eletricidade e Retorno sobre Utilização | -1.5% | Global, com alta incerteza onde estruturas de precificação de energia em terra estão ausentes | Longo prazo (≥ 4 anos) |
| Lacunas de Compatibilidade Embarcação-Porto em Rotas Internacionais | -1.2% | Global para petroleiros, graneleiros e embarcações Ro-Ro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Requisitos de Capital para Retrofit de Portos e Embarcações
O Mercado de Energia Marítima Alternativa enfrenta uma barreira significativa nos custos de retrofit para portos e armadores. Uma avaliação de 2025 de 31 portos europeus constatou que 21% das 448 conexões de energia em terra necessárias até 2030 estavam instaladas ou contratadas. Os navios porta-contêineres tinham apenas 11% das 294 conexões necessárias instaladas ou contratadas. Os retrofits de embarcações em toda a frota podem levar de 3 a 7 anos, pois o trabalho deve ser coordenado com os cronogramas de docagem seca. A Lloyd's Register e a Capital Ship Management concluíram a primeira avaliação de compatibilidade de energia em terra para petroleiros em 2025, para 6 novas construções Suezmax. O trabalho demonstra que métodos replicáveis para retrofits de petroleiros estão apenas começando a surgir.
Restrições de Capacidade da Rede e de Interconexão
O Mercado de Energia Marítima Alternativa pode enfrentar atrasos em projetos quando a capacidade da rede é limitada, mesmo onde os regulamentos são claros. A demanda simultânea de 3 navios de cruzeiro a 10 MW cada cria um pico de demanda de 30 MW que muitas redes portuárias não foram projetadas para atender. Microrredes integradas com baterias podem reduzir a demanda de pico, mas acrescentam custos de capital e complexidade de engenharia. O projeto SPIES relatou em 2025 que os padrões existentes não abordam plenamente as classes de potência menores. Essa lacuna pode retardar o investimento por parte dos operadores de navegação interior. O mercado de energia marítima alternativa depende, portanto, do planejamento da rede e do projeto de sistemas tanto quanto do hardware no lado do cais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Infraestrutura em Terra Ancora a Receita, Transformadores Lideram o CrescimentoA infraestrutura elétrica em terra deteve 67,4% da participação do Mercado de Energia Marítima Alternativa em 2026. As autoridades portuárias arcam com a maior parte dos gastos iniciais de capital, pois o equipamento é instalado no cais e se conecta à rede local. Essa categoria inclui sistemas de conexão, conversores, cabeamento, painéis de distribuição e obras elétricas de apoio. O investimento em terra aumenta à medida que os portos preparam vários berços em vez de pilotos para embarcação única. Equipamentos semiautomatizados de gestão de cabos também reduzem o manuseio manual durante a conexão. Esses sistemas ajudam os portos a gerenciar rotações mais rápidas e escalas mais frequentes.
Transformadores e reatores têm previsão de crescimento a um CAGR de 9,7% até 2032. Os sistemas de alta tensão precisam de transformadores abaixadores para fornecer os níveis de 6,6 kV e 11 kV cobertos pela IEC/IEEE 80005-1:2025. A revisão de 2025 endureceu os limites de distorção harmônica e adicionou disposições para conversores formadores de rede. Esses requisitos podem aumentar a atividade de renovação em instalações mais antigas. Os equipamentos do lado da embarcação também estão ganhando relevância à medida que os operadores especificam hardware pronto para energia em terra em novas construções. Softwares e ferramentas de gestão de energia estão emergindo à medida que os portos coordenam equipamentos, disponibilidade e uso de energia.



Por Tipo de Conexão:
A Conexão em Terra de Alta Tensão (HVSC) se Consolida como Padrão, a Conexão em Terra de Baixa Tensão (LVSC) Entra no Território de Carregamento RápidoA conexão em terra de alta tensão representou 61,3% da receita no Mercado de Energia Marítima Alternativa em 2026 e tem projeção de crescimento a um CAGR de 9,6% até 2032. É adequada para embarcações oceânicas que requerem mais de 1 MVA durante a atracação. A IEC/IEEE 80005-1:2025 cobre os requisitos de transformadores, conversores e gestão de energia para essa configuração. O padrão reforça 6,6 kV e 11 kV como as tensões de referência. Os grandes terminais necessitam de extenso cabeamento de alta tensão e estações conversoras. Isso confere vantagem aos fornecedores com experiência em grandes projetos elétricos.
A conexão em terra de baixa tensão atende a ferries, embarcações de vias navegáveis interiores e navios de curta distância. A IEC/IEEE 80005-3:2025 estabelece os requisitos gerais para esses sistemas. A Norwegian Electric Systems recebeu um contrato em abril de 2025 para fornecer 3 estações de carregamento CC de 4 MW em contêineres para a Norled. As estações utilizam uma arquitetura de carregamento de megawatt com eletrônica de potência resfriada a água. Essa aplicação aproxima o carregamento rápido das instalações convencionais de energia em terra. O AFIR também exige que os portos interiores centrais da TEN-T forneçam pelo menos 1 conexão em terra, apoiando a demanda relacionada nas vias navegáveis europeias.
Por Classificação de Potência:
Instalações de Médio Porte Dominam Hoje, Ultra-Alta Potência Cresce Mais RapidamenteA faixa acima de 5 MVA a 10 MVA deteve 41,6% da receita no mercado de energia marítima alternativa em 2026. Ela atende aos requisitos de carga hoteleira para navios porta-contêineres de 12.000 a 18.000 TEUs e muitos navios de cruzeiro atuais. Esses tipos de embarcações são centrais para os requisitos de energia em terra da Europa para 2030. O Porto de Kiel concluiu uma extensão de 16 MVA no Ostseekai no início de 2026. O projeto permite que 2 navios de cruzeiro recebam eletricidade ao mesmo tempo. Tais projetos indicam a escala necessária em terminais de cruzeiro competitivos.
O segmento acima de 10 MVA tem previsão de expansão a um CAGR de 10,1% até 2032. Navios porta-contêineres ultralargos com mais de 20.000 TEUs e novos navios de cruzeiro híbridos a GNL requerem potência além da capacidade das instalações legadas. A faixa de 1 MVA a 5 MVA atende a ferries e embarcações Ro-Ro. A Norwegian Electric Systems obteve um contrato em janeiro de 2025 para sistemas de energia em 8 graneleiros Wilson de 6.300 TPB. A categoria abaixo de 1 MVA apoia instalações interiores e costeiras menores. Os sistemas de baterias podem tornar essas instalações menores mais viáveis onde o reforço da rede não é possível.

Por Tipo de Embarcação:
Navios Porta-Contêineres Impulsionam o Volume, Navios de Cruzeiro Impulsionam o Valor e a Velocidade de CrescimentoOs navios porta-contêineres detiveram 35,6% da receita no mercado de energia marítima alternativa em 2026. Eles representaram 66% dos pontos de conexão de energia em terra necessários nos 31 portos europeus avaliados em 2025. Apenas 11% dessas conexões necessárias para porta-contêineres estavam instaladas ou contratadas. Isso deixa uma grande parcela da demanda ainda a ser atendida. A Cavotec recebeu pedidos totalizando 9,35 milhões de EUR em outubro de 2025 para sistemas do lado da embarcação em retrofits e novas construções de navios porta-contêineres. As entregas se estendem até o final de 2026.
Os navios de cruzeiro são o segmento de crescimento mais rápido no mercado de energia marítima alternativa, com um CAGR previsto de 10,3% até 2032. A Transport & Environment estimou que o navio de cruzeiro médio emitiu 5.148 toneladas de CO2 nos portos europeus a cada ano. Atribuiu 80% desse volume a motores auxiliares que a energia em terra pode substituir. A instalação de Copenhague foi inaugurada no verão de 2025 e tem projeção de conectar 79% das chegadas de passageiros de cruzeiro em 2026. A capacidade total é esperada para 2028. As embarcações de passageiros e ferries têm padrões de baixa tensão mais consolidados, enquanto a compatibilidade de petroleiros e graneleiros ainda está em desenvolvimento.
Análise Geográfica
A Europa deteve 38,3% da participação do Mercado de Energia Marítima Alternativa em 2026. O AFIR e o FuelEU Maritime fornecem o marco regulatório mais robusto e estabelecem um cronograma firme para 2030. Os Países Baixos planejam implementar legislação nacional em 2026 para transpor os requisitos europeus relacionados. O sistema da ABB em Toulon opera desde fevereiro de 2025 e combina armazenamento em baterias, painéis solares e uma conexão de rede de 20 kV. Pode abastecer 3 ferries ou 1 navio de cruzeiro ao mesmo tempo. A instalação demonstra o design integrado de energia esperado em projetos europeus de maior porte.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,9% no Mercado de Energia Marítima Alternativa até 2032. A política obrigatória de energia em terra da China é um fator central, e o capital privado está complementando os gastos em infraestrutura pública. O Porto de Guangzhou alcançou cobertura total de berços com energia em terra até dezembro de 2025. Forneceu mais de 17 milhões de kWh de energia em terra e reduziu as emissões em 11.730 toneladas em 2025. O Porto de Ningbo-Zhoushan investiu 150 milhões de CNY, equivalente a 21 milhões de USD, em infraestrutura relacionada nos terminais internacionais de contêineres. A joint venture Wah Kwong NatPower Holdings tem como alvo a energia em terra em mais de 30 portos asiáticos até 2030 sob um modelo de operador de pontos de carregamento.
O Mercado de Energia Marítima Alternativa na América do Norte é moldado principalmente pelo Regulamento de Embarcações em Berço da Califórnia para navios porta-contêineres, de cruzeiro e Ro-Ro. Seattle registrou 1,9 milhão de passageiros de cruzeiro em sua temporada de 2025. As embarcações com capacidade de energia em terra representaram 54% de suas escalas no porto de origem. A Estratégia de Ar Limpo dos Portos do Noroeste tem como alvo a energia em terra nos principais berços de cruzeiro e contêineres até 2030. Pesquisas canadenses de 2025 relataram nenhuma conexão de energia em terra para petroleiros nos portos canadenses e nenhuma energia em terra de alta tensão nos portos dos Grandes Lagos. A América do Sul e o Oriente Médio e África permanecem em estágio inicial, onde concessões individuais desempenham um papel maior do que mandatos nacionais.
Cenário Competitivo
Concentração do Mercado
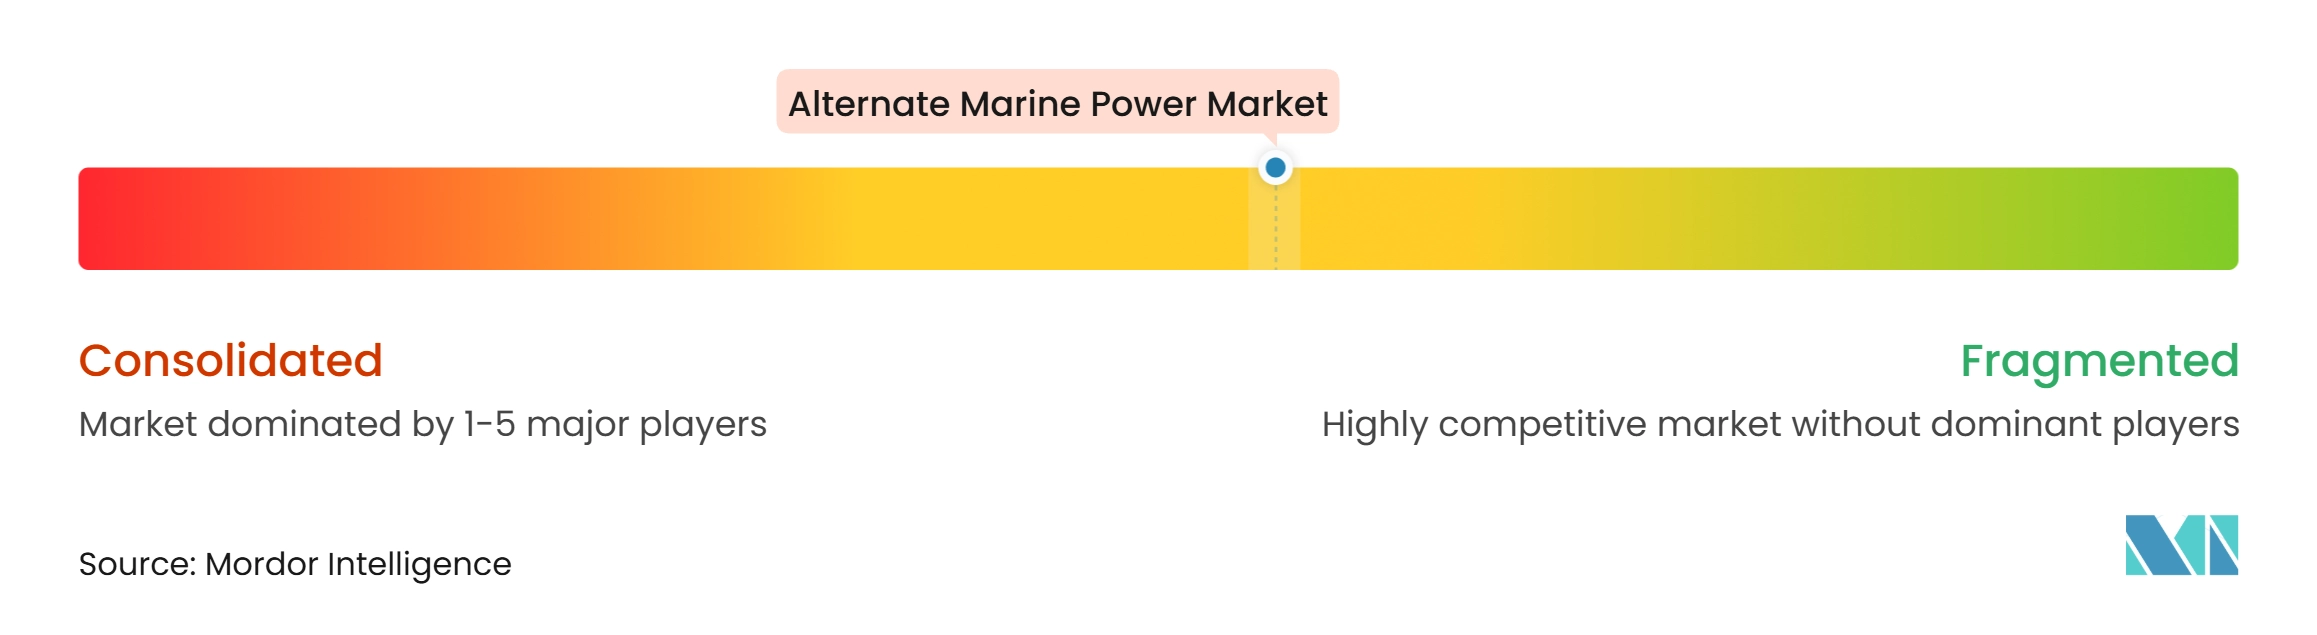
O mercado de energia marítima alternativa é moderadamente fragmentado. Grandes empresas de energia e automação, incluindo ABB, Siemens, Hitachi Energy, GE Vernova e Schneider Electric, competem por grandes programas turnkey. Especialistas como Cavotec, PowerCon, Wärtsilä, Stemmann-Technik e Norwegian Electric Systems competem por meio de equipamentos de conexão e integração do lado da embarcação. A ABB possui um amplo portfólio que inclui o contrato do terminal de contêineres de Roterdã e a instalação de Toulon. A Wärtsilä instalou sua plataforma de energia em terra em contêineres em aproximadamente 150 embarcações. Essas capacidades tornam a experiência em retrofit de embarcações um diferenciador importante.
Grandes projetos estão consolidando a demanda no mercado de energia marítima alternativa entre fornecedores capazes de gerenciar obras elétricas complexas. A Rotterdam Shore Power selecionou a ABB em 2025 para 3 terminais de contêineres de alto mar com mais de 100 MVA de capacidade combinada. O programa tem 35 pontos de conexão ao longo de 8 quilômetros de cais. Na Escócia, a ABB ganhou um contrato em outubro de 2025 para fornecer sistemas de energia e propulsão para 7 ferries totalmente elétricos da CMAL. O trabalho também inclui tecnologia de conexão em terra para múltiplos terminais de ferry. A Siemens Energy assinou 5 contratos avaliados em 65 milhões de USD em novembro de 2025 para eletrificação de portos de cruzeiro em Nassau.
Portos com restrições de rede criam uma abertura para soluções integradas de microrrede no mercado de energia marítima alternativa. A INNIO Jenbacher demonstrou uma abordagem de cogeração, solar e bateria que poderia apoiar a energia em terra onde o fornecimento da rede é limitado. O modelo de operador de pontos de carregamento oferece outra via ao financiar, construir e operar infraestrutura sem gastos iniciais totais do porto. A Wah Kwong NatPower Holdings demonstra esse modelo na Ásia. A conformidade com a IEC/IEEE 80005 está se tornando uma qualificação básica para fornecedores. A concorrência está, portanto, migrando para qualidade de energia, confiabilidade, software e sistemas de conexão automatizados. A pontuação de concentração de mercado é 5 de 10, pois nenhuma participação combinada dos principais players é fornecida e a presença de fornecedores diversificados e especialistas indica um campo moderadamente fragmentado.
Líderes do Setor de Energia Marítima Alternativa
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
Cavotec SA
-
Wärtsilä Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Marítima Alternativa Empresas cobertas neste relatório
- ABB Ltd.
- Blueday Technology AS
- Cavotec SA
- Danfoss A/S
- Eaton Corporation plc
- ESL Power Systems, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- igus GmbH
- MJR Power & Automation Limited
- Nidec ASI S.p.A.
- Norwegian Electric Systems AS
- PowerCon A/S
- Schneider Electric SE
- Siemens AG
- Stemmann-Technik GmbH
- VINCI Energies S.A.
- Wabtec Corporation
- Wartsila Corporation
- Yara Marine Technologies AS
Desenvolvimentos industriais recentes em Mercado de Energia Marítima Alternativa
- Novembro de 2025: A Siemens Energy assinou cinco contratos totalizando 65 milhões de USD para eletrificar o porto de cruzeiro de Nassau, nas Bahamas, abrangendo eletrificação navio-terra, uma usina de turbina a gás de ciclo combinado e interconexão de rede, com meta de redução de até 140.000 toneladas de CO2 anualmente ao substituir a geração a diesel em navios de cruzeiro atracados.
- Outubro de 2025: A ABB ganhou um contrato com a Remontowa Shipbuilding para fornecer sistemas de energia e propulsão para 7 ferries de dupla extremidade totalmente elétricos para a Caledonian Maritime Assets na Escócia, e foi separadamente selecionada para fornecer tecnologia de conexão em terra em múltiplos terminais de ferry da CMAL, com entregas de embarcações entre o final de 2027 e o início de 2029.
- Outubro de 2025: A Cavotec assinou 2 pedidos totalizando 9,35 milhões de EUR com uma importante empresa global de transporte marítimo de contêineres para sistemas de energia em terra em retrofits de embarcações existentes e novas construções, com entregas até o final de 2026 nas rotas da Ásia, Europa e Estados Unidos.
- Setembro de 2025: A NatPower Marine e a Wah Kwong Maritime lançaram a Wah Kwong NatPower Holdings, uma joint venture com meta de energia em terra em mais de 30 portos asiáticos até 2030 sob um modelo de operador de pontos de carregamento, com projetos iniciais em Hong Kong planejados para 2026 e um programa global de 10 bilhões de GBP, equivalente a 12,7 bilhões de USD, com meta de 120 locais portuários eletrificados.
Escopo do Relatório Global do Mercado de Energia Marítima Alternativa
A energia marítima alternativa (AMP), também conhecida como energia em terra ou cold ironing, refere-se à energia elétrica fornecida a navios a partir de infraestrutura elétrica em terra enquanto estão atracados em portos, permitindo que as embarcações desliguem seus motores auxiliares de bordo durante as estadias no porto. Esses sistemas tipicamente compreendem infraestrutura elétrica em terra, equipamento elétrico do lado da embarcação, equipamento de conexão e interface terra-embarcação, transformadores, conversores de frequência, cabos, conectores, painéis de distribuição, sistemas de proteção e controle, e software de gestão e monitoramento de energia. Os sistemas de energia marítima alternativa são projetados para acomodar variações nos requisitos elétricos das embarcações, especificações de tensão e frequência de bordo e capacidades da infraestrutura portuária. São utilizados em navios porta-contêineres, navios de cruzeiro, embarcações de passageiros, ferries, petroleiros, graneleiros, embarcações Ro-Ro, navios de carga geral e outras embarcações marítimas. Ao permitir que as embarcações recebam eletricidade da rede portuária ou de outras fontes de energia em terra, os sistemas AMP ajudam a reduzir o uso de motores auxiliares de bordo durante a atracação, potencialmente diminuindo as emissões locais de poluentes atmosféricos, o ruído e o consumo de combustível. Os benefícios ambientais dependem da matriz de geração de eletricidade, das condições operacionais da embarcação e da extensão da utilização da energia em terra.
O Mercado Global de Energia Marítima Alternativa é segmentado por componente, tipo de conexão, classificação de potência e tipo de embarcação. Por componente, o mercado é segmentado em infraestrutura elétrica em terra, equipamento elétrico do lado da embarcação, equipamento de conexão e interface terra-embarcação, transformadores e reatores, conversores de frequência, cabos, conectores e sistemas de gestão de cabos, painéis de distribuição, sistemas de proteção e controle, e software, monitoramento e sistemas de gestão de energia. Por tipo de conexão, o mercado é segmentado em conexão em terra de alta tensão (HVSC) e conexão em terra de baixa tensão (LVSC). Por classificação de potência, o mercado é segmentado em até 1 MVA, acima de 1 MVA a 5 MVA, acima de 5 MVA a 10 MVA e acima de 10 MVA. Por tipo de embarcação, o mercado é segmentado em navios porta-contêineres, navios de cruzeiro, navios de passageiros e ferries, petroleiros, graneleiros, embarcações Ro-Ro e Ro-Pax, navios de carga geral, embarcações navais e governamentais e outros tipos de embarcações. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de energia marítima alternativa em 26 países nas principais regiões, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Infraestrutura Elétrica em Terra |
| Equipamento Elétrico do Lado da Embarcação |
| Equipamento de Conexão e Interface Terra-Embarcação |
| Transformadores e Reatores |
| Conversores de Frequência |
| Cabos, Conectores e Sistemas de Gestão de Cabos |
| Painéis de Distribuição, Proteção e Sistemas de Controle |
| Software, Monitoramento e Sistemas de Gestão de Energia |
| Conexão em Terra de Alta Tensão (HVSC) |
| Conexão em Terra de Baixa Tensão (LVSC) |
| Até 1 MVA |
| Acima de 1 MVA a 5 MVA |
| Acima de 5 MVA a 10 MVA |
| Acima de 10 MVA |
| Navios Porta-Contêineres |
| Navios de Cruzeiro |
| Navios de Passageiros e Ferries |
| Petroleiros |
| Graneleiros |
| Embarcações Ro-Ro e Ro-Pax |
| Navios de Carga Geral |
| Embarcações Navais e Governamentais |
| Outros Tipos de Embarcações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Malásia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Quênia | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Componente | Infraestrutura Elétrica em Terra | |
| Equipamento Elétrico do Lado da Embarcação | ||
| Equipamento de Conexão e Interface Terra-Embarcação | ||
| Transformadores e Reatores | ||
| Conversores de Frequência | ||
| Cabos, Conectores e Sistemas de Gestão de Cabos | ||
| Painéis de Distribuição, Proteção e Sistemas de Controle | ||
| Software, Monitoramento e Sistemas de Gestão de Energia | ||
| Por Tipo de Conexão | Conexão em Terra de Alta Tensão (HVSC) | |
| Conexão em Terra de Baixa Tensão (LVSC) | ||
| Por Classificação de Potência | Até 1 MVA | |
| Acima de 1 MVA a 5 MVA | ||
| Acima de 5 MVA a 10 MVA | ||
| Acima de 10 MVA | ||
| Por Tipo de Embarcação | Navios Porta-Contêineres | |
| Navios de Cruzeiro | ||
| Navios de Passageiros e Ferries | ||
| Petroleiros | ||
| Graneleiros | ||
| Embarcações Ro-Ro e Ro-Pax | ||
| Navios de Carga Geral | ||
| Embarcações Navais e Governamentais | ||
| Outros Tipos de Embarcações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Malásia | ||
| Tailândia | ||
| Filipinas | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Quênia | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por Sistemas de Energia Marítima Alternativa?
O FuelEU Maritime, os requisitos do AFIR, as regras da China de 2025 e os principais programas de eletrificação portuária estão aumentando a demanda por equipamentos de energia em terra.
Qual é o tamanho do Mercado de Energia Marítima Alternativa?
O setor é avaliado em 2,21 bilhões de USD em 2026 e tem previsão de atingir 3,79 bilhões de USD até 2032, a um CAGR de 9,45%.
Qual tipo de conexão é mais amplamente utilizado?
A conexão em terra de alta tensão liderou com 61,3% da receita em 2026 e tem previsão de crescimento a um CAGR de 9,6% até 2032.
Quais embarcações criam a maior oportunidade para energia em terra?
Os navios porta-contêineres lideraram com 35,6% da receita em 2026, enquanto os navios de cruzeiro têm previsão de crescimento mais rápido a um CAGR de 10,3%.
Qual região lidera a implantação de energia em terra?
A Europa deteve 38,3% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de registrar o crescimento regional mais rápido a um CAGR de 9,9%.
Quais desafios podem atrasar projetos de energia em terra?
Altos custos de retrofit, capacidade limitada da rede, incerteza tarifária e lacunas de compatibilidade embarcação-porto podem atrasar a adoção.