
Marktgröße und Marktanteil für alternative Schiffsstromenergieversorgung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.41 Milliarden US-Dollar |
| Marktgröße (2032) | 3.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.45 % |
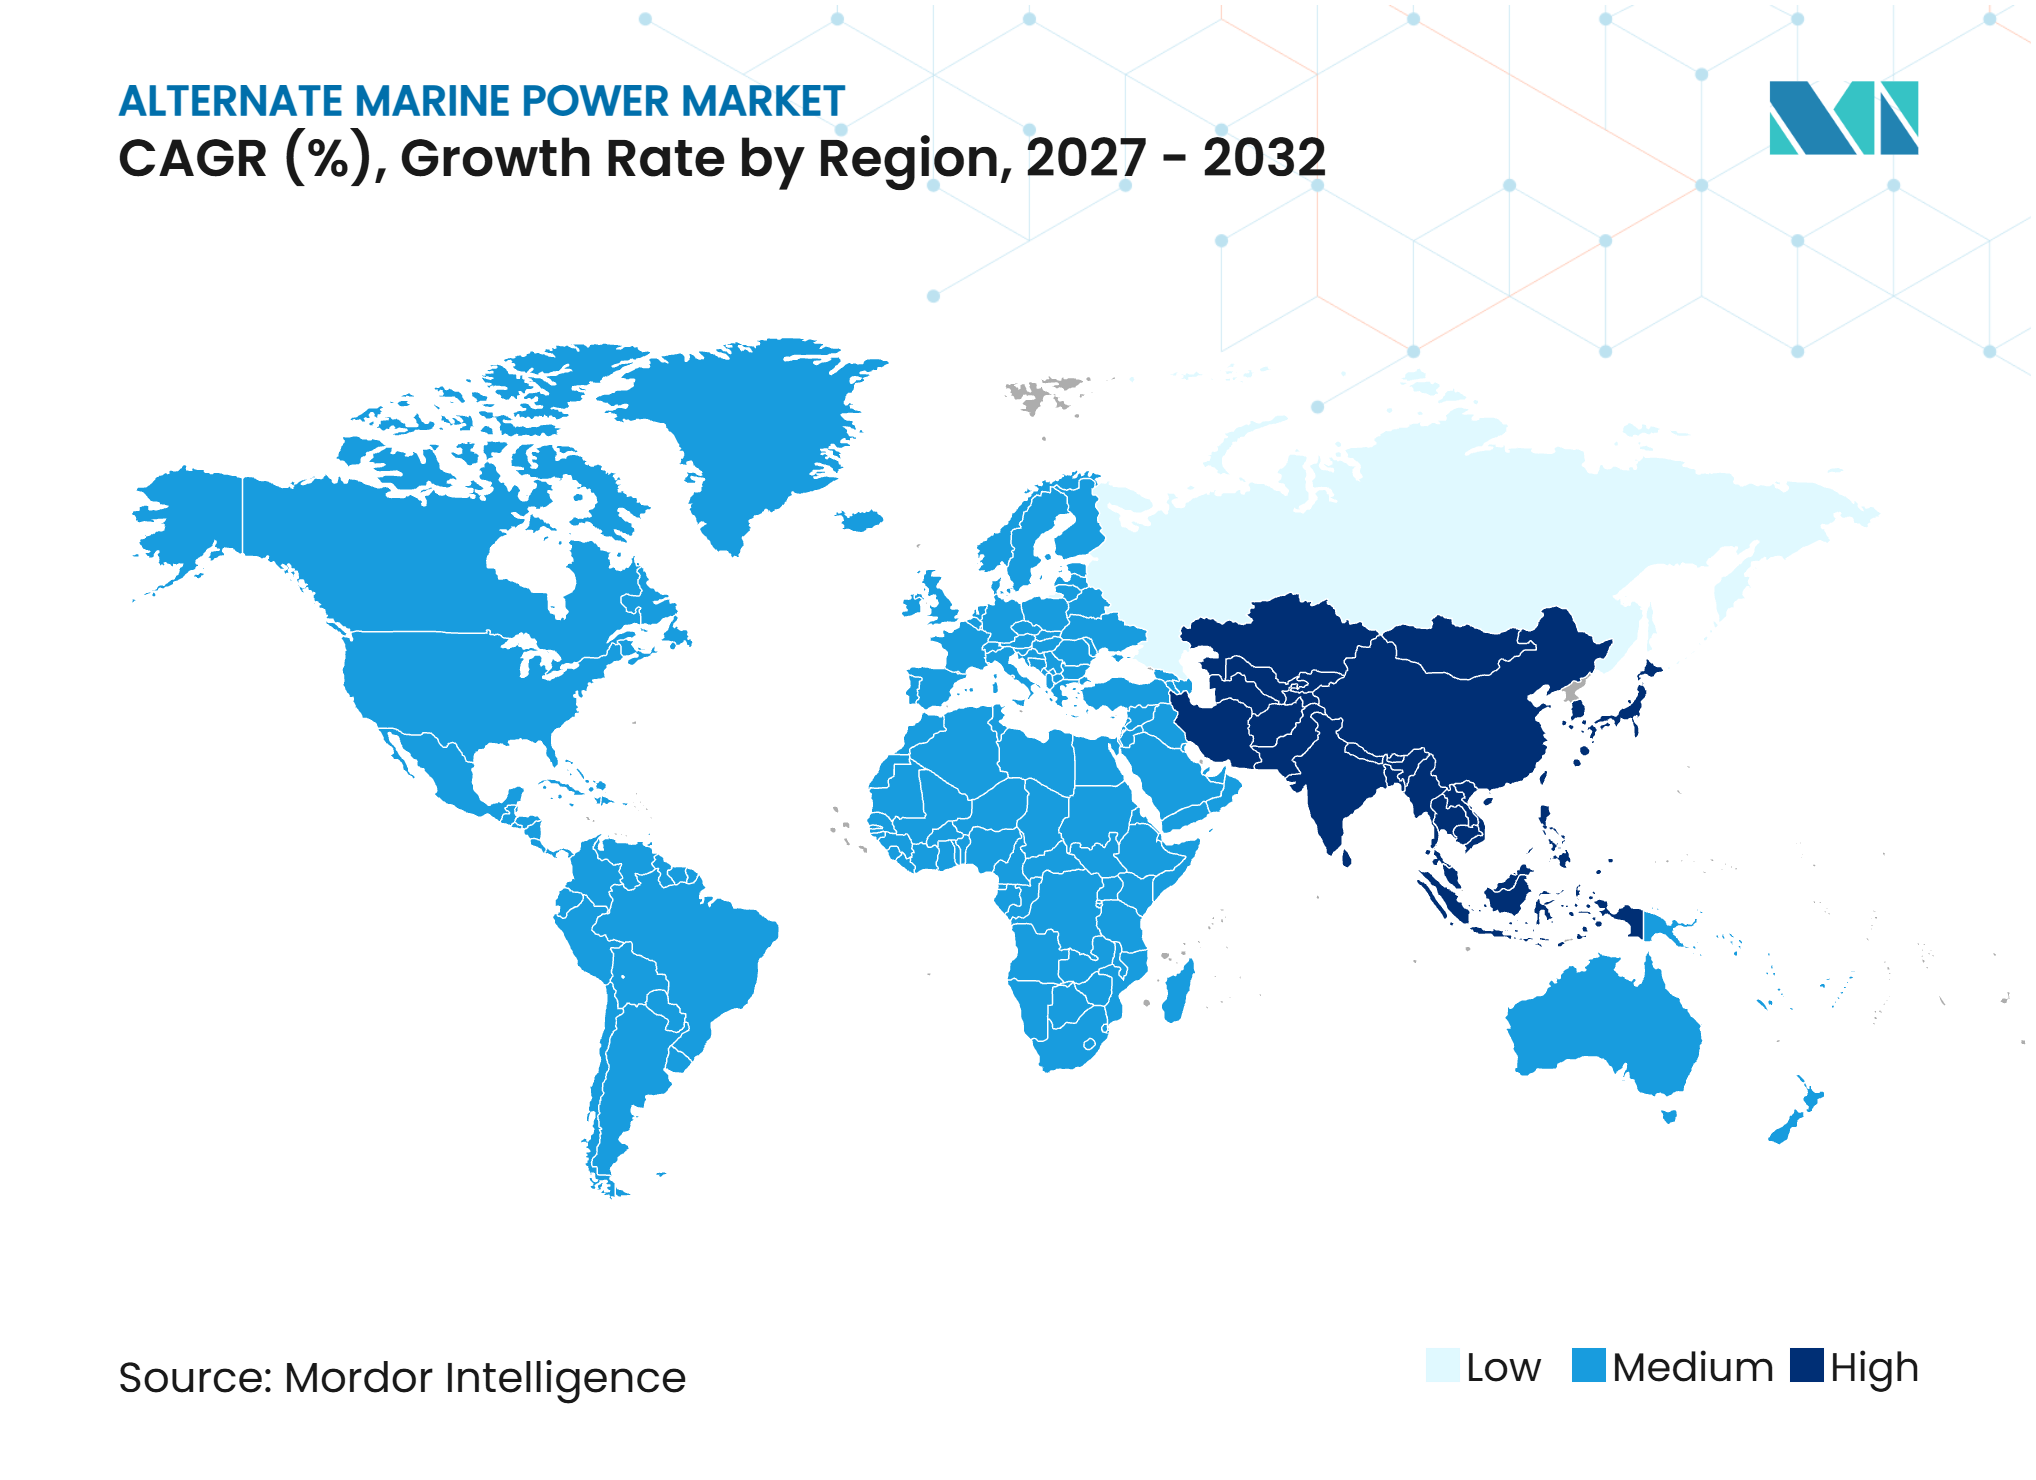
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für alternative Schiffsstromenergieversorgung von Mordor Intelligence
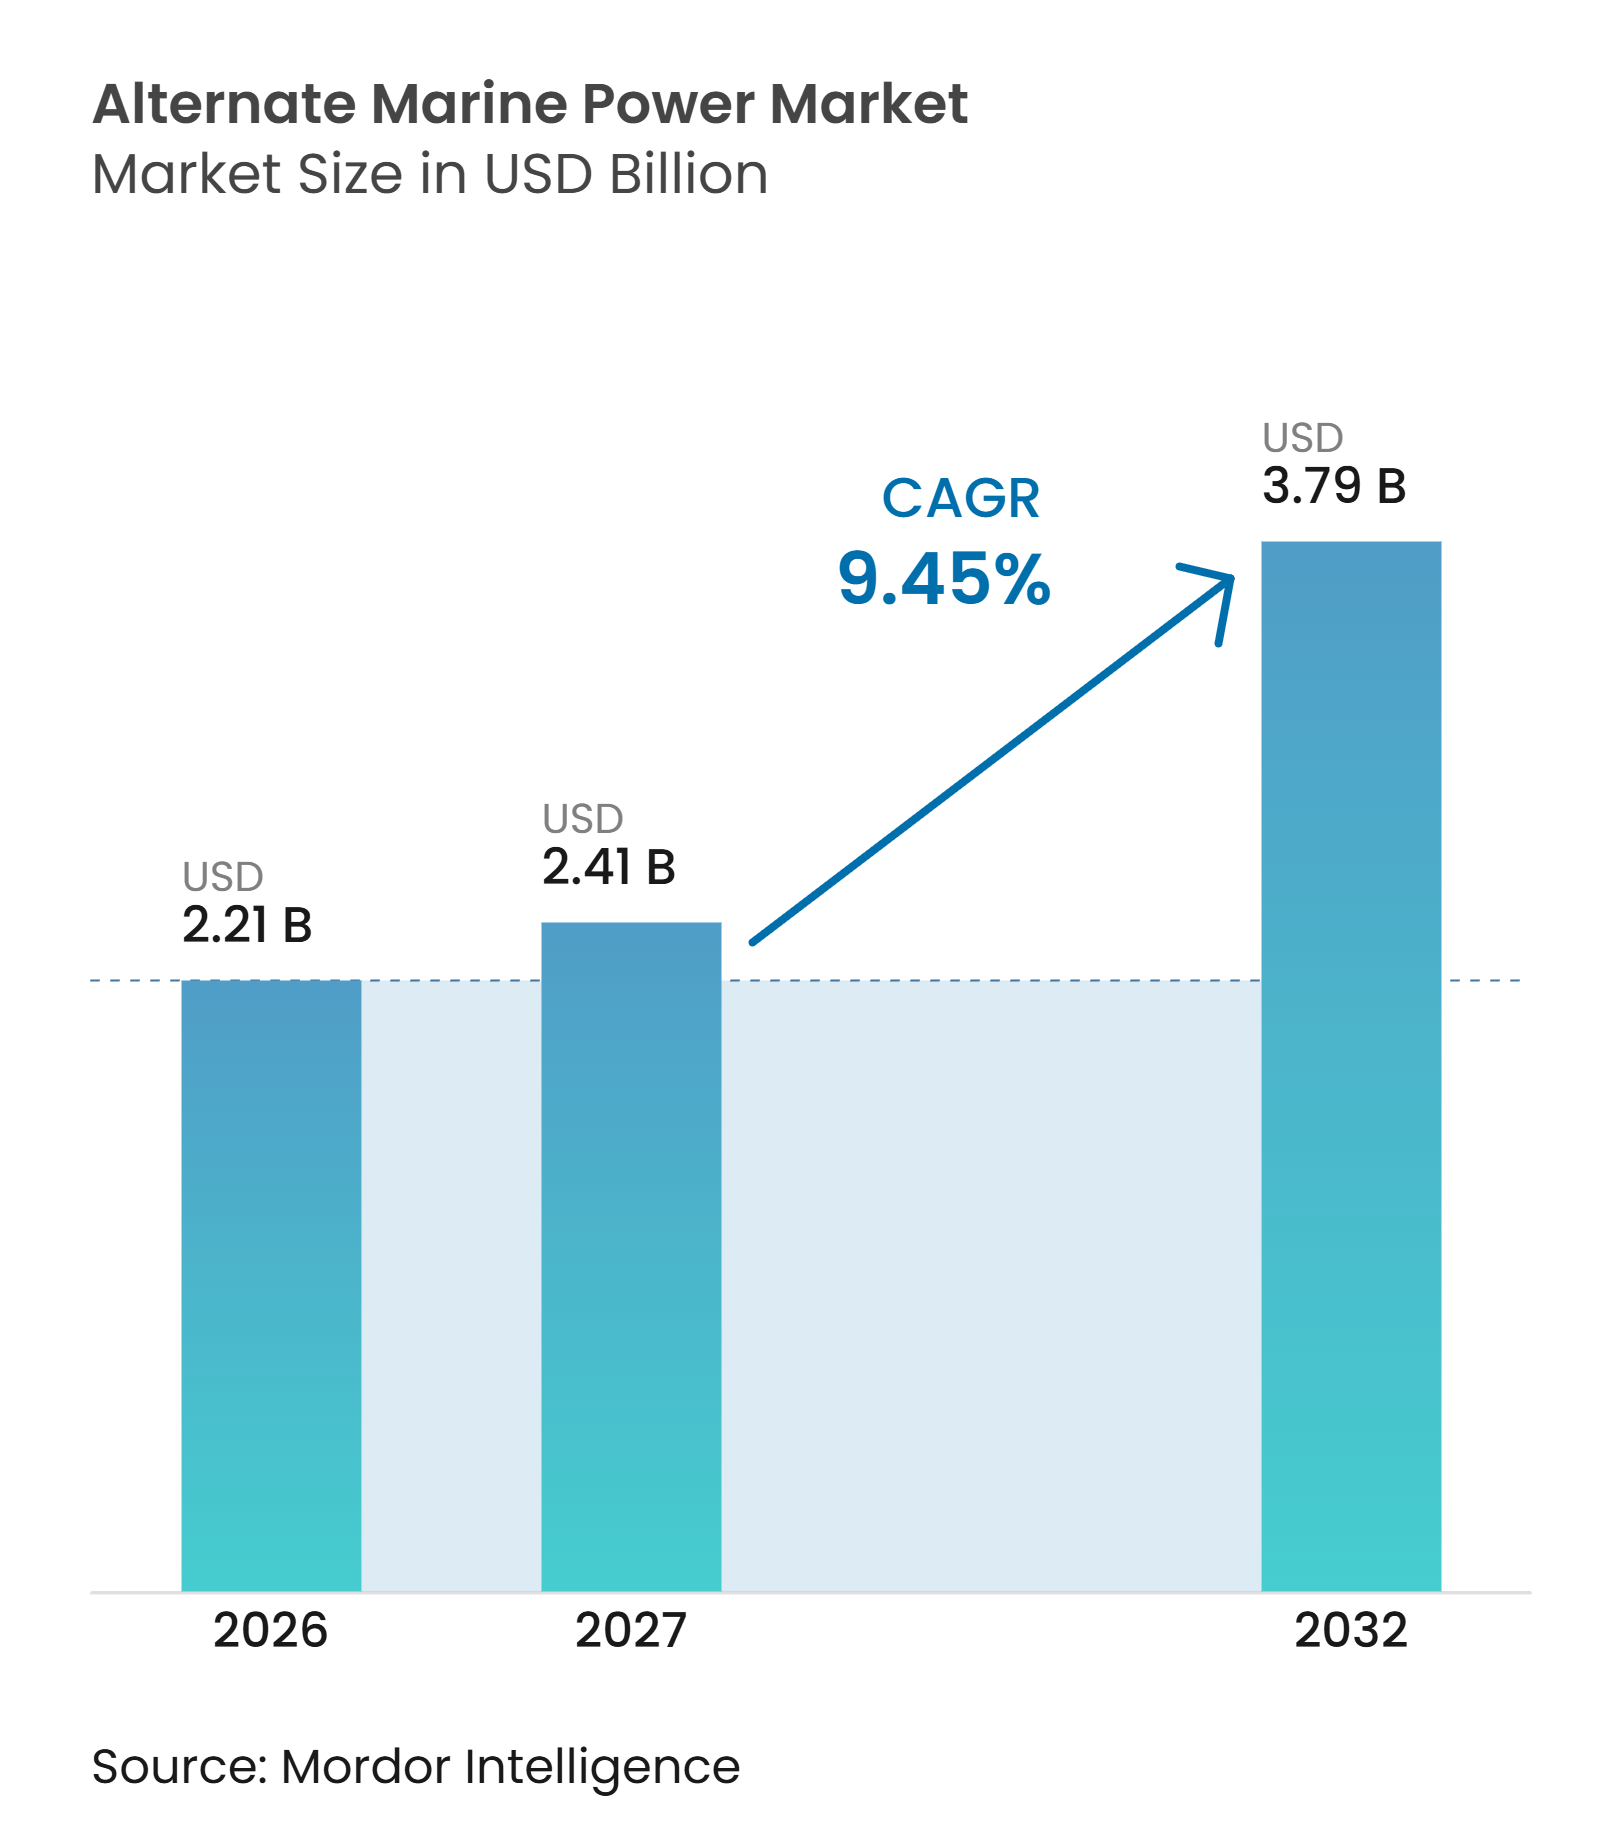
Die Marktgröße für alternative Schiffsstromenergieversorgung wird im Jahr 2026 auf 2,21 Milliarden USD geschätzt und soll bis 2032 auf 3,79 Milliarden USD anwachsen, bei einer CAGR von 9,4 % über den Zeitraum 2027–2032. Regulatorische Anforderungen in Europa und China verändern die Energiebeschaffung in Häfen und fördern frühere Investitionsentscheidungen. FuelEU Maritime verpflichtet qualifizierende Passagier- und Containerschiffe ab Januar 2030 zur Nutzung von Landstrom in TEN-T-Häfen, während China vorschreibt, dass Küstenfahrzeuge bei einem Aufenthalt von mehr als 3 Stunden am Liegeplatz Landstrom nutzen müssen. Diese Anforderungen stellen Häfen und Schiffsbetreiber auf einen gemeinsamen Zeitplan, was Gerätebestellungen vorverlagert. Der Markt für alternative Schiffsstromenergieversorgung profitiert auch davon, dass Häfen Landstrom mit Netzaufrüstungen, Batterien und erneuerbarer Energieerzeugung kombinieren. Anbieter, die vollständige Systeme liefern und lange Projektzyklen unterstützen können, sind besser positioniert, da die Beschaffung von Pilotprojekten zu großen Terminalprogrammen übergeht.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt die landseitige elektrische Infrastruktur im Jahr 2026 einen Umsatzanteil von 67,4 %, während Transformatoren und Reaktoren bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
- Nach Verbindungstyp hielt der Hochspannungs-Landanschluss im Jahr 2026 einen Umsatzanteil von 61,3 % und soll bis 2032 mit einer CAGR von 9,6 % wachsen.
- Nach Leistungsbewertung hielt das Segment über 5 MVA bis 10 MVA im Jahr 2026 einen Umsatzanteil von 41,6 %, während das Segment über 10 MVA bis 2032 voraussichtlich mit einer CAGR von 10,1 % wachsen wird.
- Nach Schiffstyp hielten Containerschiffe im Jahr 2026 einen Umsatzanteil von 35,6 %, während Kreuzfahrtschiffe bis 2032 voraussichtlich mit einer CAGR von 10,3 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 38,3 %, während Asien-Pazifik im Markt für alternative Schiffsstromenergieversorgung bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Vorgaben für emissionsfreies Anlegen | +2.5% | Global, konzentriert in Europa und China, mit nachrangiger Relevanz in Nordamerika unter CARB | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Hafenelektrifizierung und Modernisierung | +2.0% | Europäische Kernmärkte, mit Ausstrahlungseffekten auf Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum der Hafenliegezeiten von Kreuzfahrt- und Containerschiffen | +1.5% | Global, mit dem stärksten Effekt in Europa und Nordostasien | Mittelfristig (2–4 Jahre) |
| Sinkende Kosten für erneuerbare Energie im Vergleich zu Schiffsdiesel | +1.2% | Global, am stärksten dort, wo der Anteil erneuerbarer Energien im Netz hoch ist | Langfristig (≥ 4 Jahre) |
| Spitzenlastreduzierung durch Hafen-Mikronetz und Batteriespeicher | +1.0% | Europäische Kernmärkte, aufkommend in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Standardisierte automatisierte Landanschluss-Schnittstellen | +0.8% | Global, unterstützt durch die IEC/IEEE-80005-Reihe | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Vorgaben für emissionsfreies Anlegen
FuelEU Maritime und die Verordnung über die Infrastruktur für alternative Kraftstoffe (AFIR) legen einen klaren Compliance-Pfad für Landstrom in Europa fest. Gemäß AFIR müssen Seehäfen des transeuropäischen Verkehrsnetzes (TEN-T) bis 2030 für mindestens 90 % der qualifizierenden Hafenanlaufrufe Landstrom bereitstellen. FuelEU Maritime ergänzt ab demselben Datum die schiffsseitige Anschlusspflicht, und der erste Berichtszeitraum begann im Januar 2025. Der Zeitplan macht die Planung zu einer aktuellen operativen Priorität für Häfen, Reedereien und Ausrüstungslieferanten. China hat seinen eigenen Rahmen 2025 verschärft, indem es Küstenfahrzeuge verpflichtet, nach mehr als 3 Stunden am Liegeplatz verfügbaren Landstrom zu nutzen. Die Niederlande planen zudem eine nationale Landstromgesetzgebung für 2026, die die Durchsetzung in einem bedeutenden Hafencluster ausweitet.[2]
Investitionen in Hafenelektrifizierung und Modernisierung
Der Markt für alternative Schiffsstromenergieversorgung entwickelt sich von kleinen Demonstrationsprojekten hin zu großen Infrastrukturprogrammen. Europäische Fördermechanismen lenkten zwischen 2021 und 2025 267 Millionen EUR in den Ausbau von Landstromanlagen. Rotterdam Shore Power wählte im Januar 2025 ABB aus, um Systeme über 3 Containerterminals mit mehr als 100 MVA Kapazität, 35 Anschlusspunkten und 8 Kilometern Kai zu bauen und zu betreiben. Das Programm ist eine 50:50-Partnerschaft zwischen der Hafenbehörde Rotterdam und Eneco. Dieses Finanzierungsmodell teilt Kapital- und technische Risiken zwischen öffentlichen und privaten Beteiligten. Es erweitert zudem die Möglichkeiten für Anbieter, die Leistungsumwandlung, Anschlüsse, Wartung und Energiemanagement integrieren können.[3]
Wachstum der Hafenliegezeiten von Kreuzfahrt- und Containerschiffen
Der Markt für alternative Schiffsstromenergieversorgung profitiert, wenn längere Liegezeiten und größere Schiffslasten die Nutzung von Landstrom verbessern. Hamburg verzeichnete in seiner Saison 2025 295 Kreuzfahrtanläufe, und 71 % der landstromfähigen Schiffe stellten eine Verbindung her. Die Anschlussrate stieg gegenüber dem Vorjahr um mehr als 25 %. Am Terminal Europe South Terminal (BEST) des Hafens Barcelona lieferte Landstrom im ersten Jahr 3,4 Millionen kWh erneuerbaren Strom und vermied 2.310 Tonnen CO2. Containerschiffe an diesem Terminal hatten durchschnittliche Anschlusszeiten von 54 Stunden. Eine höhere Liegeauslastung erhöht den Bedarf an Transformatoren und Frequenzumrichtern mit größeren Nennleistungen.[4]
Sinkende Kosten für erneuerbare Energie im Vergleich zu Schiffsdiesel
Der Markt für alternative Schiffsstromenergieversorgung profitiert, wenn erneuerbare Elektrizität die Wirtschaftlichkeit von Landstrom für Schiffe mit langen Hafenaufenthalten verbessert. Der Landanschluss eliminiert den Hilfskraftstoffverbrauch und reduziert die Wartung der Hilfsmotoren während des Liegens im Hafen. Der Vorteil ist relevant für Kreuzfahrtschiffe mit mehrtägigen Umläufen und für Containerschiffe, die 24 bis 60 Stunden am Kai verbleiben. Eine INNIO-Jenbacher-Bewertung aus dem Jahr 2025 ergab, dass ein Mikronetz aus Kraft-Wärme-Kopplung, Solarenergie und Batterien die Stromgestehungskosten für Landstrom um 22 % senken könnte. Die thermische Integration erzielte in der Studie eine weitere Energiekosteneinsparung von 20 %. Diese Wirtschaftlichkeit veranlasst Käufer, neben den anfänglichen Gerätekosten auch auf langfristige Zuverlässigkeit zu achten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalanforderungen für die Nachrüstung von Häfen und Schiffen | -2.5% | Global, am akutesten in europäischen Häfen mit Fristen bis 2030 und in Schwellenmärkten mit begrenzter öffentlicher Finanzierung | Mittelfristig (2–4 Jahre) |
| Netzkapazitäts- und Netzanschlussengpässe | -2.0% | Europa, Nordamerika und aufstrebende Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Unsichere Weitergabe von Stromtarifen und Amortisation der Auslastung | -1.5% | Global, mit hoher Unsicherheit dort, wo Preisrahmen für Landstrom fehlen | Langfristig (≥ 4 Jahre) |
| Kompatibilitätslücken zwischen Schiffen und Häfen auf internationalen Routen | -1.2% | Global für Tanker, Massengutfrachter und Ro-Ro-Schiffe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalanforderungen für die Nachrüstung von Häfen und Schiffen
Der Markt für alternative Schiffsstromenergieversorgung steht vor einem erheblichen Hindernis durch Nachrüstungskosten für Häfen und Schiffseigner. Eine Bewertung von 31 europäischen Häfen aus dem Jahr 2025 ergab, dass 21 % der bis 2030 benötigten 448 Landstromanschlüsse installiert oder beauftragt waren. Bei Containerschiffen waren nur 11 % der 294 erforderlichen Anschlüsse vorhanden oder beauftragt. Flottenweite Schiffsnachrüstungen können 3 bis 7 Jahre dauern, da die Arbeiten mit Trockendockplänen koordiniert werden müssen. Lloyd's Register und Capital Ship Management schlossen 2025 die erste Landstrom-Kompatibilitätsbewertung für Tanker für 6 Suezmax-Neubauten ab. Die Arbeit zeigt, dass replizierbare Methoden für Tankernachrüstungen erst beginnen, sich zu entwickeln.
Netzkapazitäts- und Netzanschlussengpässe
Der Markt für alternative Schiffsstromenergieversorgung kann mit Projektverzögerungen konfrontiert sein, wenn die Netzkapazität begrenzt ist, selbst wenn die Vorschriften klar sind. Der gleichzeitige Bedarf von 3 Kreuzfahrtschiffen mit je 10 MW erzeugt eine Nachfragespitze von 30 MW, für die viele Hafennetze nicht ausgelegt wurden. Batterieintegrierte Mikronetze können den Spitzenbedarf reduzieren, erhöhen jedoch die Kapitalkosten und die technische Komplexität. Das SPIES-Projekt berichtete 2025, dass bestehende Normen kleinere Leistungsklassen nicht vollständig abdecken. Diese Lücke kann Investitionen von Binnenschifffahrtsbetreibern verlangsamen. Der Markt für alternative Schiffsstromenergieversorgung hängt daher ebenso sehr von der Netzplanung und dem Systemdesign ab wie von der liegeseitigen Hardware.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Landseitige Infrastruktur verankert den Umsatz, Transformatoren führen das Wachstum anDie landseitige elektrische Infrastruktur hielt im Jahr 2026 einen Marktanteil von 67,4 % im Markt für alternative Schiffsstromenergieversorgung. Hafenbehörden tragen den Großteil der frühen Kapitalausgaben, da die Ausrüstung am Liegeplatz installiert wird und an das lokale Netz angeschlossen ist. Diese Kategorie umfasst Anschlusssysteme, Umrichter, Kabel, Schaltanlagen und unterstützende Elektroarbeiten. Landseitige Investitionen steigen, wenn Häfen mehrere Liegeplätze statt einzelner Schiffspiloten vorbereiten. Halbautomatische Kabelmanagementausrüstung reduziert zudem die manuelle Handhabung beim Anschluss. Diese Systeme helfen Häfen, schnellere Umläufe und häufigere Anläufe zu bewältigen.
Transformatoren und Reaktoren sollen bis 2032 mit einer CAGR von 9,7 % wachsen. Hochspannungssysteme benötigen Abwärtstransformatoren, um die von IEC/IEEE 80005-1:2025 abgedeckten 6,6-kV- und 11-kV-Ebenen zu versorgen. Die Revision von 2025 verschärfte die Grenzwerte für Oberschwingungsverzerrungen und fügte Bestimmungen für netzbildende Umrichter hinzu. Diese Anforderungen können die Erneuerungsaktivitäten an älteren Standorten erhöhen. Schiffsseitige Ausrüstung gewinnt ebenfalls an Bedeutung, da Betreiber landstromfähige Hardware für Neubauten spezifizieren. Software und Energiemanagementsysteme entwickeln sich, da Häfen Ausrüstung, Verfügbarkeit und Energieverbrauch koordinieren.


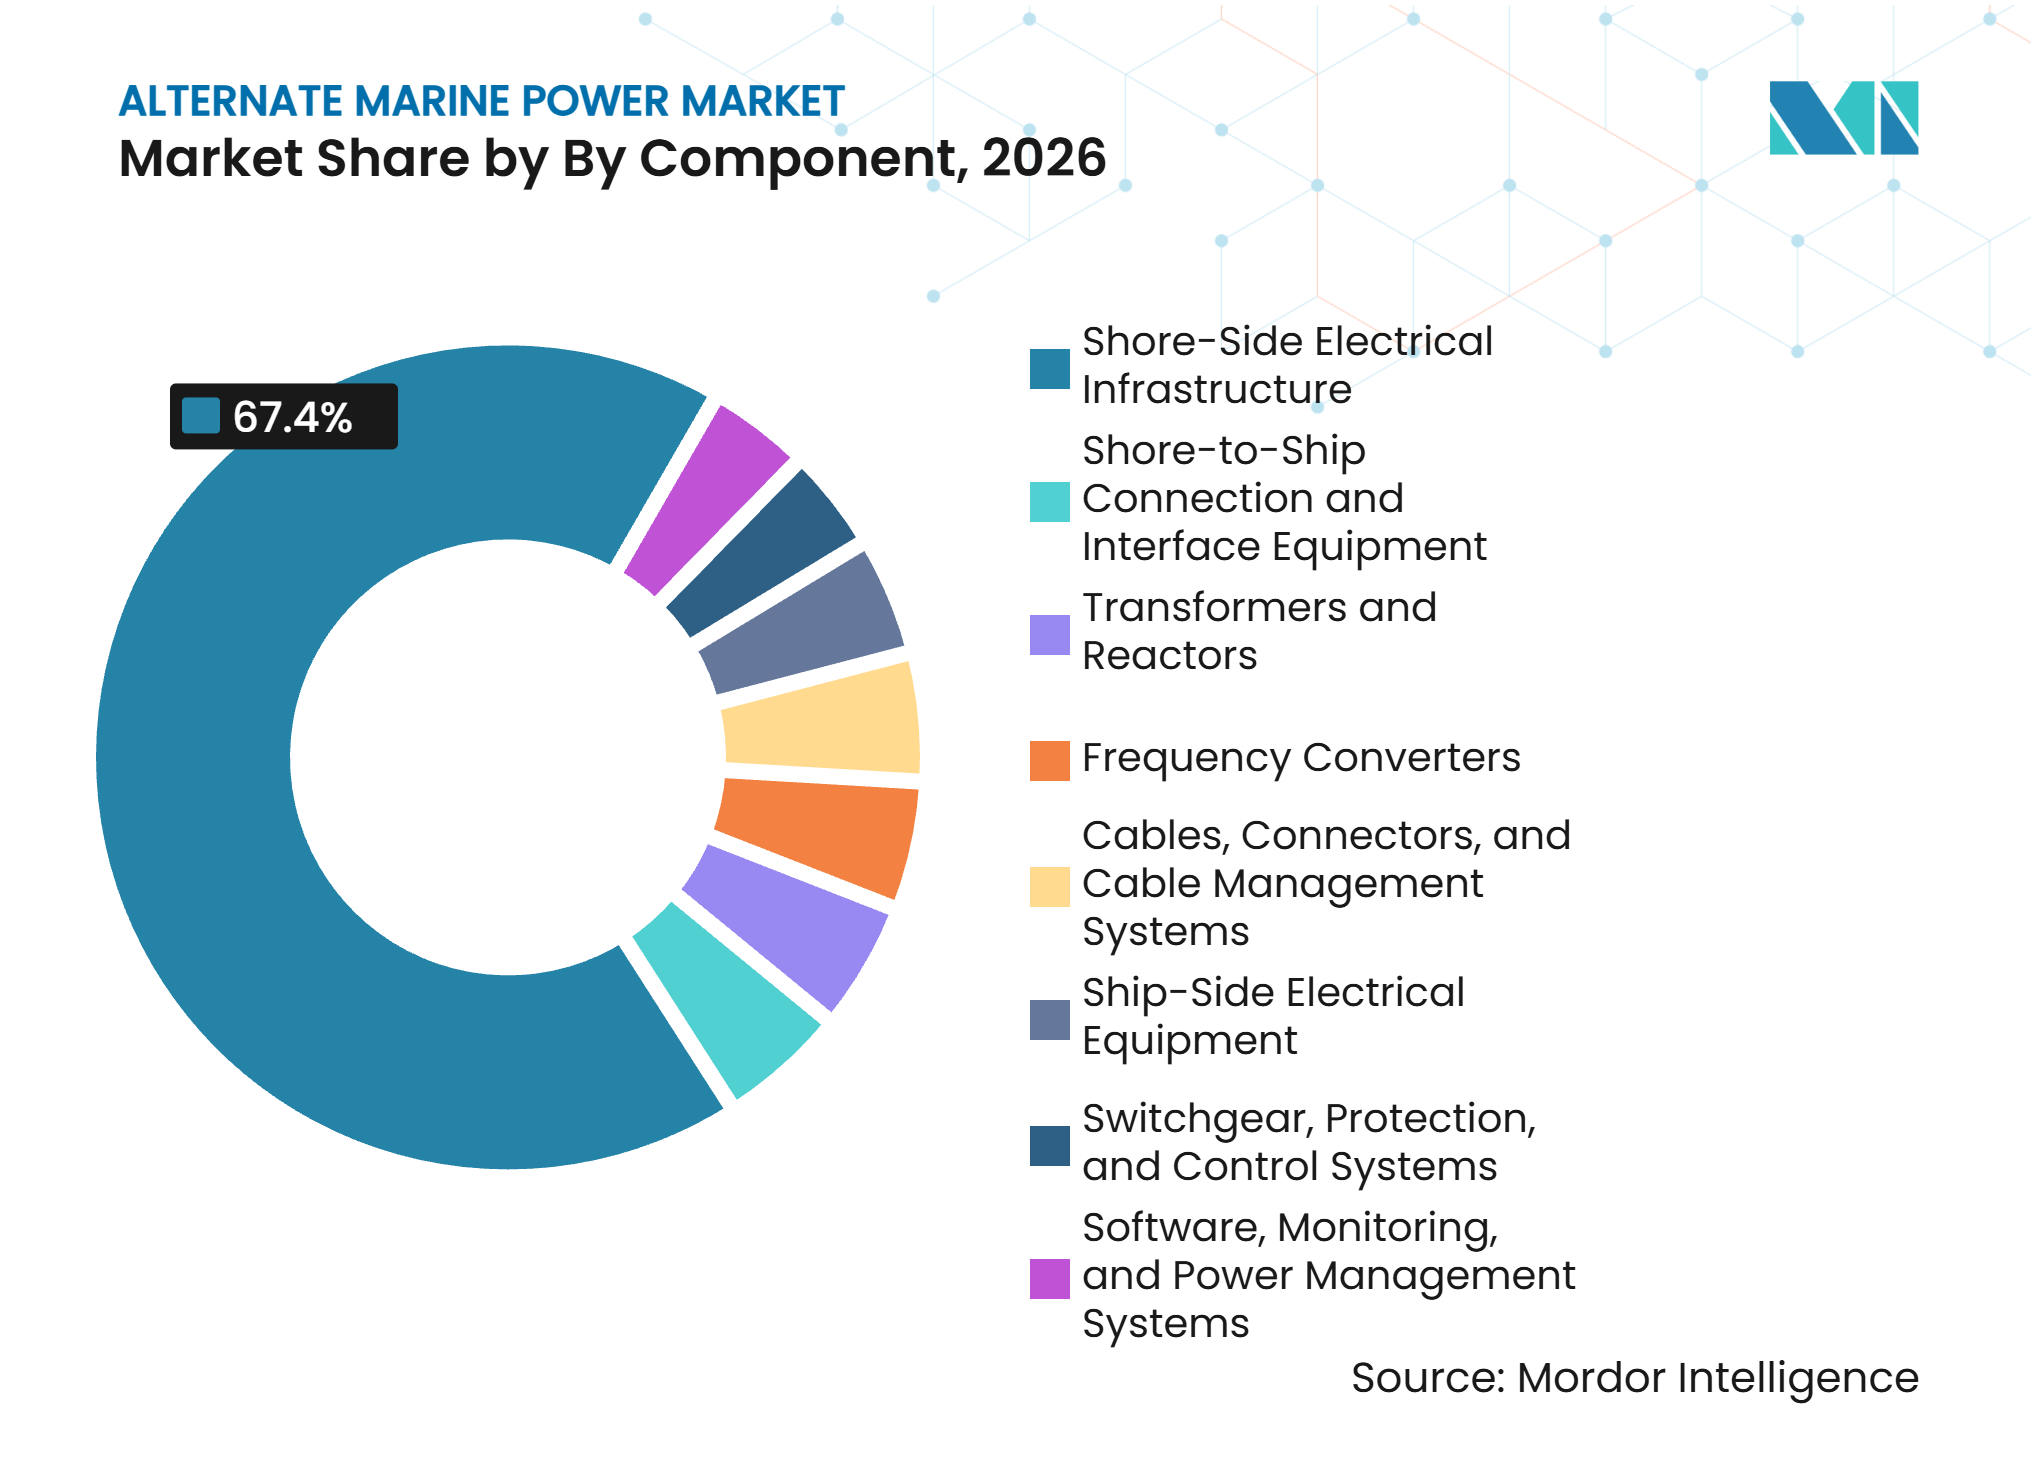
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verbindungstyp:
Hochspannungs-Landanschluss (HVSC) festigt sich als Standard, Niederspannungs-Landanschluss (LVSC) erschließt SchnellladebereicheDer Hochspannungs-Landanschluss machte im Jahr 2026 61,3 % des Umsatzes im Markt für alternative Schiffsstromenergieversorgung aus und soll bis 2032 mit einer CAGR von 9,6 % wachsen. Er eignet sich für Hochseeschiffe, die am Liegeplatz mehr als 1 MVA benötigen. IEC/IEEE 80005-1:2025 deckt die Anforderungen an Transformatoren, Umrichter und Energiemanagement für diese Konfiguration ab. Die Norm bestätigt 6,6 kV und 11 kV als Referenzspannungen. Große Terminals benötigen umfangreiche Hochspannungskabel und Umrichterstationen. Dies verschafft Anbietern mit Erfahrung in großen Elektroprojekten einen Vorteil.
Der Niederspannungs-Landanschluss versorgt Fähren, Binnenwasserstraßenfahrzeuge und Kurzstreckenschiffe. IEC/IEEE 80005-3:2025 legt die allgemeinen Anforderungen für diese Systeme fest. Norwegian Electric Systems erhielt im April 2025 einen Auftrag zur Lieferung von 3 containerisierten 4-MW-Gleichstrom-Ladestationen für Norled. Die Stationen nutzen eine Megawatt-Ladearchitektur mit wassergekühlter Leistungselektronik. Diese Anwendung bringt das Schnellladen näher an konventionelle Landstromanlagen heran. AFIR verpflichtet TEN-T-Kernbinnenhäfen zudem zur Bereitstellung von mindestens einem landseitigen Anschluss, was die entsprechende Nachfrage auf europäischen Wasserstraßen unterstützt.
Nach Leistungsbewertung:
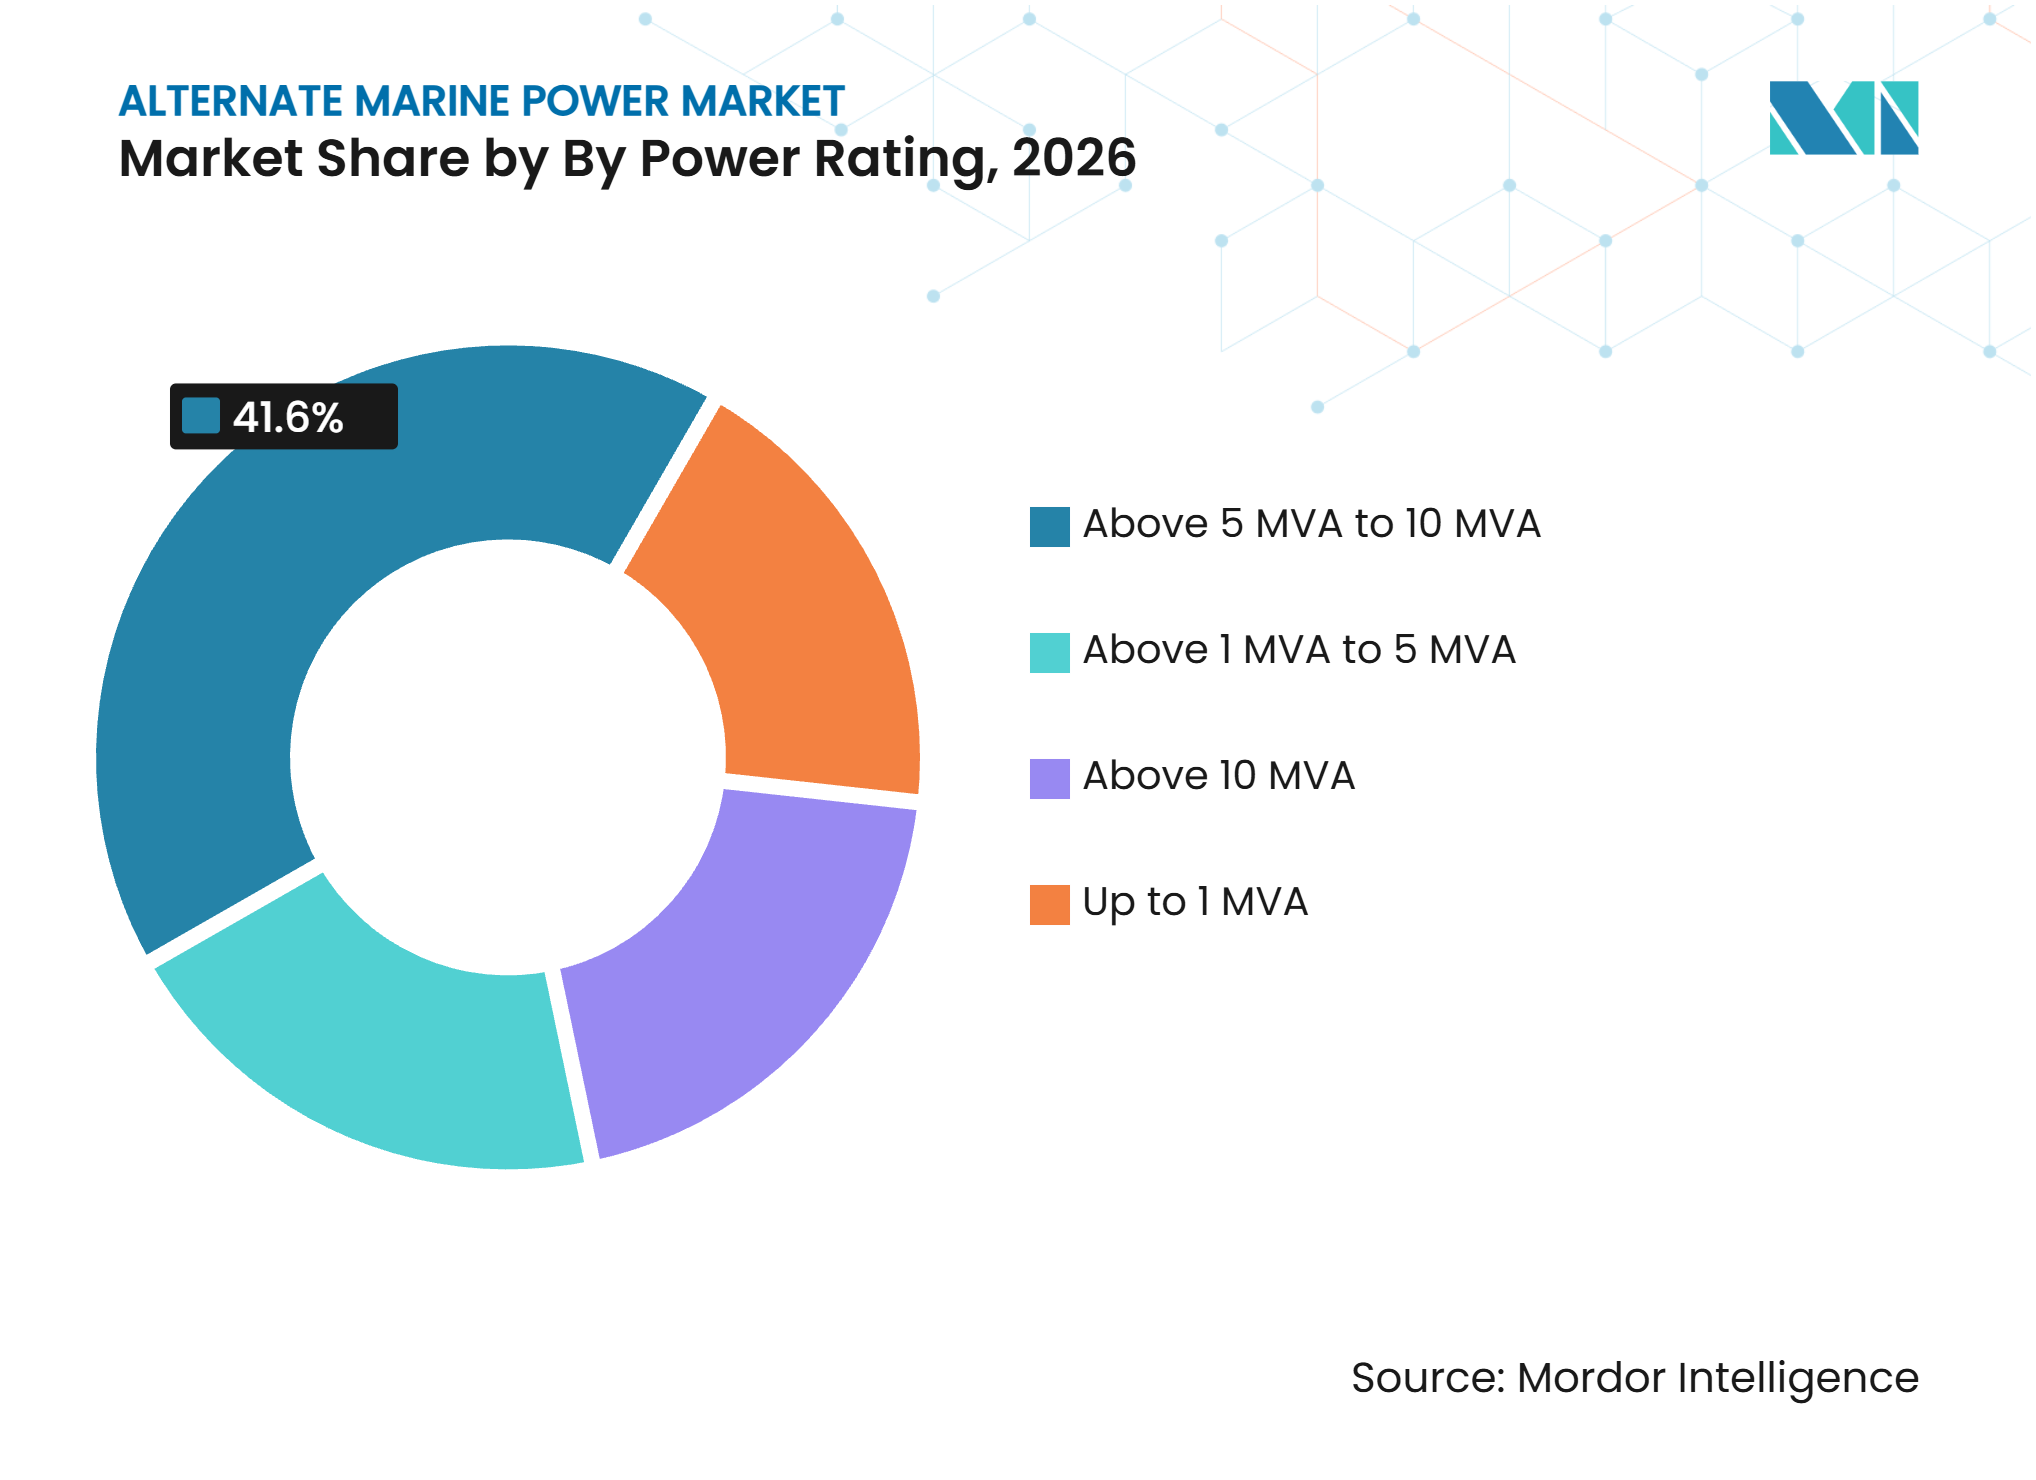
Mittelklasse-Installationen dominieren heute, Ultrahochleistung wächst am schnellstenDas Band über 5 MVA bis 10 MVA hielt im Jahr 2026 einen Umsatzanteil von 41,6 % im Markt für alternative Schiffsstromenergieversorgung. Es erfüllt die Hotellastanforderungen für Containerschiffe mit 12.000 bis 18.000 TEU und viele aktuelle Kreuzfahrtschiffe. Diese Schiffstypen stehen im Mittelpunkt der europäischen Landstromanforderungen für 2030. Der Hafen Kiel schloss Anfang 2026 eine 16-MVA-Erweiterung am Ostseekai ab. Das Projekt ermöglicht es, 2 Kreuzfahrtschiffe gleichzeitig mit Strom zu versorgen. Solche Projekte verdeutlichen den erforderlichen Umfang an wettbewerbsfähigen Kreuzfahrtterminals.
Das Segment über 10 MVA soll bis 2032 mit einer CAGR von 10,1 % wachsen. Ultragroße Containerschiffe mit mehr als 20.000 TEU und neuere LNG-Hybrid-Kreuzfahrtschiffe benötigen Leistung jenseits der Kapazität älterer Installationen. Der Bereich 1 MVA bis 5 MVA versorgt Fähren und Ro-Ro-Schiffe. Norwegian Electric Systems sicherte sich im Januar 2025 einen Auftrag für Energiesysteme auf 8 Wilson-Massengutfrachtern mit 6.300 DWT. Die Kategorie unter 1 MVA unterstützt Binnen- und kleinere Küstenanlagen. Batteriesysteme können diese kleineren Installationen dort praktikabler machen, wo eine Netzverstärkung nicht realisierbar ist.

Nach Schiffstyp:
Containerschiffe treiben das Volumen an, Kreuzfahrtschiffe treiben den Wert und das Wachstumstempo anContainerschiffe hielten im Jahr 2026 einen Umsatzanteil von 35,6 % im Markt für alternative Schiffsstromenergieversorgung. Sie machten 66 % der erforderlichen Landstromanschlusspunkte in den 31 im Jahr 2025 bewerteten europäischen Häfen aus. Nur 11 % dieser erforderlichen Containeranschlüsse waren installiert oder beauftragt. Dies lässt einen großen Teil der Nachfrage noch ungedeckt. Cavotec erhielt im Oktober 2025 Aufträge in Höhe von insgesamt 9,35 Millionen EUR für schiffsseitige Systeme bei Containerschiff-Nachrüstungen und Neubauten. Die Lieferungen erstrecken sich bis Ende 2026.
Kreuzfahrtschiffe sind das am schnellsten wachsende Segment im Markt für alternative Schiffsstromenergieversorgung mit einer prognostizierten CAGR von 10,3 % bis 2032. Transport & Environment schätzte, dass ein durchschnittliches Kreuzfahrtschiff jährlich 5.148 Tonnen CO2 in europäischen Häfen emittierte. Davon wurden 80 % den Hilfsmotoren zugeschrieben, die Landstrom ersetzen kann. Kopenhagens Anlage wurde im Sommer 2025 eröffnet und soll 2026 79 % der Kreuzfahrtgäste-Ankünfte anschließen. Die volle Kapazität wird 2028 erwartet. Passagierschiffe und Fähren verfügen über etabliertere Niederspannungsstandards, während die Kompatibilität für Tanker und Massengutfrachter noch in der Entwicklung ist.
Geografische Analyse
Europa hielt im Jahr 2026 einen Marktanteil von 38,3 % im Markt für alternative Schiffsstromenergieversorgung. AFIR und FuelEU Maritime bieten den stärksten regulatorischen Rahmen und setzen einen festen Zeitplan bis 2030. Die Niederlande planen, 2026 nationale Gesetzgebung zur Umsetzung der entsprechenden europäischen Anforderungen einzuführen. ABBs Anlage in Toulon ist seit Februar 2025 in Betrieb und kombiniert Batteriespeicher, Solarmodule und einen 20-kV-Netzanschluss. Sie kann gleichzeitig 3 Fähren oder 1 Kreuzfahrtschiff versorgen. Die Installation zeigt das integrierte Energiedesign, das bei größeren europäischen Projekten erwartet wird.
Asien-Pazifik soll im Markt für alternative Schiffsstromenergieversorgung bis 2032 mit einer CAGR von 9,9 % wachsen. Chinas obligatorische Landstrompolitik ist ein zentraler Treiber, und privates Kapital ergänzt die öffentlichen Infrastrukturausgaben. Der Hafen Guangzhou erreichte bis Dezember 2025 eine vollständige Landstrom-Liegeabdeckung. Er lieferte 2025 mehr als 17 Millionen kWh Landstrom und reduzierte die Emissionen um 11.730 Tonnen. Der Hafen Ningbo-Zhoushan investierte 150 Millionen CNY, entsprechend 21 Millionen USD, in die entsprechende Infrastruktur an internationalen Containerterminals. Das Gemeinschaftsunternehmen Wah Kwong NatPower Holdings zielt bis 2030 auf Landstrom in mehr als 30 asiatischen Häfen unter einem Ladepunktbetreibermodell ab.
Der Markt für alternative Schiffsstromenergieversorgung in Nordamerika wird hauptsächlich durch Kaliforniens At-Berth-Verordnung für Container-, Kreuzfahrt- und Ro-Ro-Schiffe geprägt. Seattle verzeichnete in seiner Saison 2025 1,9 Millionen Kreuzfahrtpassagiere. Landstromfähige Schiffe machten 54 % seiner Heimathafenanlaufrufe aus. Die Northwest Ports Clean Air Strategy zielt bis 2030 auf Landstrom an den wichtigsten Kreuzfahrt- und Containeranlegeplätzen ab. Kanadische Forschungen aus dem Jahr 2025 berichteten von keinen Tanker-Landstromanschlüssen in kanadischen Häfen und keinem Hochspannungs-Landstrom in Häfen der Großen Seen. Südamerika sowie der Nahe Osten und Afrika bleiben Frühphasenbereiche, in denen einzelne Konzessionen eine größere Rolle spielen als nationale Mandate.
Wettbewerbslandschaft
Marktkonzentration
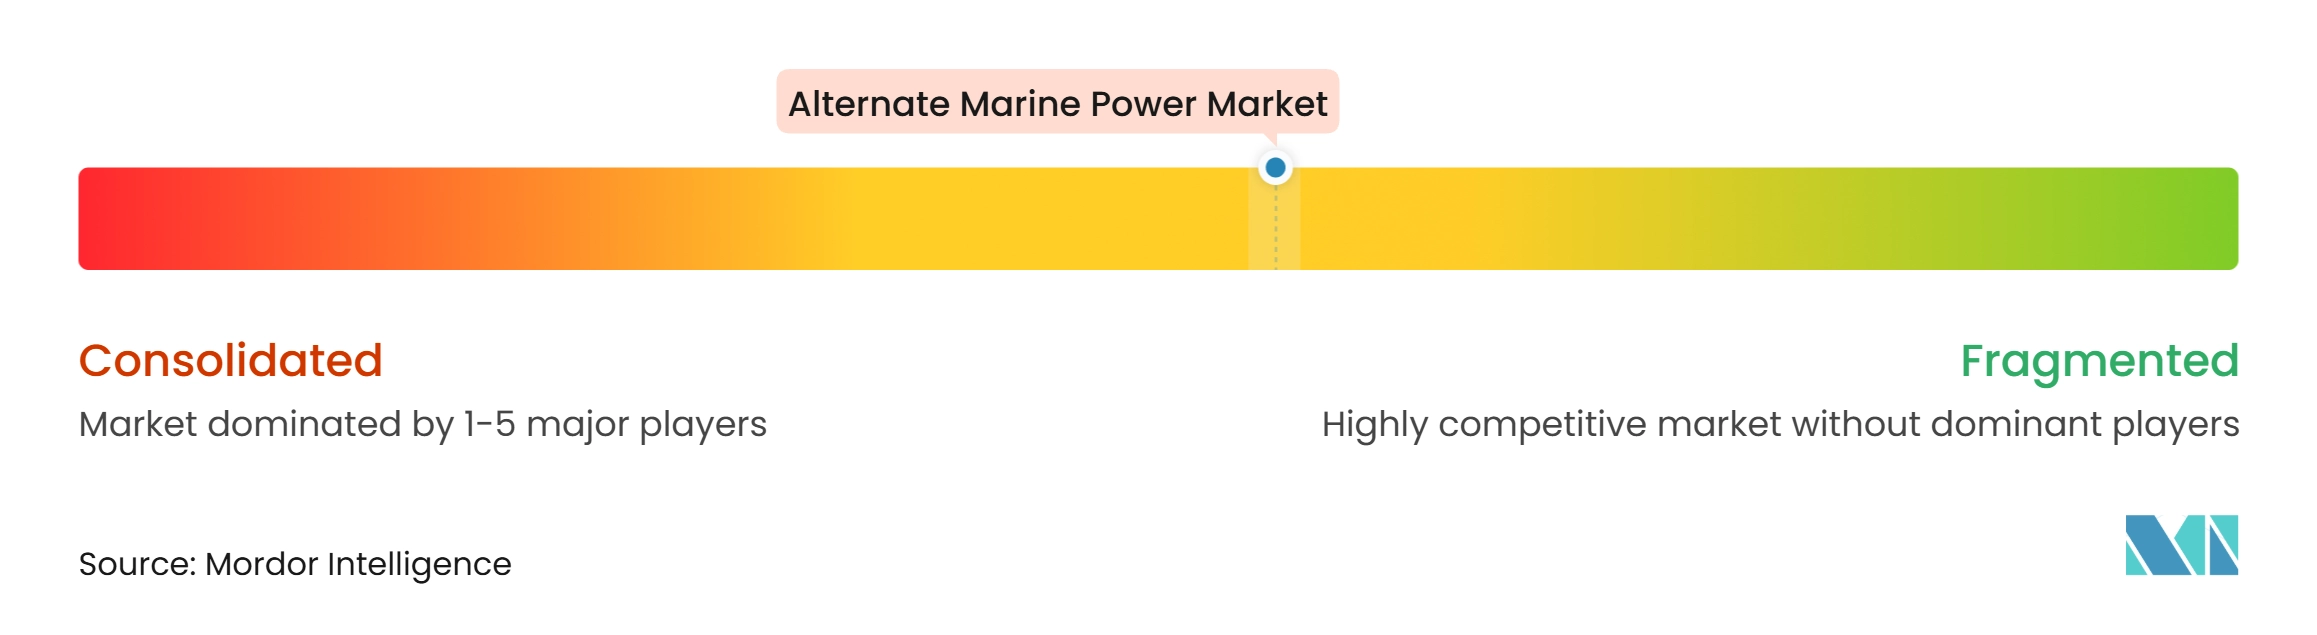
Der Markt für alternative Schiffsstromenergieversorgung ist mäßig fragmentiert. Große Energie- und Automatisierungsunternehmen wie ABB, Siemens, Hitachi Energy, GE Vernova und Schneider Electric konkurrieren um große schlüsselfertige Programme. Spezialisten wie Cavotec, PowerCon, Wärtsilä, Stemmann-Technik und Norwegian Electric Systems konkurrieren über Anschlussausrüstung und schiffsseitige Integration. ABB verfügt über ein breites Portfolio, das den Auftrag für das Rotterdamer Containerterminal und die Anlage in Toulon umfasst. Wärtsilä hat seine containerisierte Landstromplattform auf etwa 150 Schiffen installiert. Diese Fähigkeiten machen Erfahrung mit Schiffsnachrüstungen zu einem wichtigen Differenzierungsmerkmal.
Große Projekte konsolidieren die Nachfrage im Markt für alternative Schiffsstromenergieversorgung bei Anbietern, die komplexe Elektroarbeiten managen können. Rotterdam Shore Power wählte ABB 2025 für 3 Tiefwasser-Containerterminals mit mehr als 100 MVA kombinierter Kapazität aus. Das Programm umfasst 35 Anschlusspunkte über 8 Kilometer Kai. In Schottland gewann ABB im Oktober 2025 einen Auftrag zur Lieferung von Energie- und Antriebssystemen für 7 vollelektrische CMAL-Fähren. Die Arbeiten umfassen auch Landanschlusstechnologie für mehrere Fährterminals. Siemens Energy unterzeichnete im November 2025 5 Verträge im Wert von 65 Millionen USD für die Elektrifizierung von Kreuzfahrthäfen in Nassau.
Netzgebundene Häfen schaffen eine Öffnung für integrierte Mikronetzlösungen im Markt für alternative Schiffsstromenergieversorgung. INNIO Jenbacher hat einen Ansatz aus Kraft-Wärme-Kopplung, Solarenergie und Batterien gezeigt, der Landstrom dort unterstützen könnte, wo die Netzversorgung begrenzt ist. Das Ladepunktbetreibermodell bietet einen weiteren Weg, indem es Infrastruktur finanziert, baut und betreibt, ohne vollständige Vorabausgaben des Hafens. Wah Kwong NatPower Holdings demonstriert dieses Modell in Asien. Die Einhaltung von IEC/IEEE 80005 wird zu einer grundlegenden Qualifikation für Anbieter. Der Wettbewerb verlagert sich daher auf Stromqualität, Zuverlässigkeit, Software und automatisierte Anschlusssysteme. Der Marktkonzentrationsindex beträgt 5 von 10, da kein kombinierter Marktanteil der führenden Anbieter vorliegt und das Vorhandensein diversifizierter Anbieter und Spezialisten auf ein mäßig fragmentiertes Feld hindeutet.
Marktführer für alternative Schiffsstromenergieversorgung
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
Cavotec SA
-
Wärtsilä Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für alternative Schiffsstromenergieversorgung Unternehmen in diesem Bericht
- ABB Ltd.
- Blueday Technology AS
- Cavotec SA
- Danfoss A/S
- Eaton Corporation plc
- ESL Power Systems, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- igus GmbH
- MJR Power & Automation Limited
- Nidec ASI S.p.A.
- Norwegian Electric Systems AS
- PowerCon A/S
- Schneider Electric SE
- Siemens AG
- Stemmann-Technik GmbH
- VINCI Energies S.A.
- Wabtec Corporation
- Wartsila Corporation
- Yara Marine Technologies AS
Neueste Industrielle Entwicklungen in Markt für alternative Schiffsstromenergieversorgung
- November 2025: Siemens Energy unterzeichnete fünf Verträge im Gesamtwert von 65 Millionen USD zur Elektrifizierung des Kreuzfahrthafens Nassau auf den Bahamas, umfassend die Schiff-zu-Land-Elektrifizierung, ein Gas-und-Dampf-Kraftwerk und die Netzanbindung, mit dem Ziel einer jährlichen CO2-Reduktion von bis zu 140.000 Tonnen durch den Ersatz dieselbetriebener Stromerzeugung auf angedockten Kreuzfahrtschiffen.
- Oktober 2025: ABB gewann einen Auftrag mit Remontowa Shipbuilding zur Lieferung von Energie- und Antriebssystemen für 7 vollelektrische Doppelend-Fähren für Caledonian Maritime Assets in Schottland und wurde separat ausgewählt, Landanschlusstechnologie für mehrere CMAL-Fährterminals zu liefern, mit Schiffslieferungen zwischen Ende 2027 und Anfang 2029.
- Oktober 2025: Cavotec unterzeichnete 2 Aufträge im Gesamtwert von 9,35 Millionen EUR mit einem führenden globalen Containerreedereiunternehmen für Landstromsysteme bei Nachrüstungen bestehender Schiffe und Neubauten, mit Lieferungen bis Ende 2026 auf den Handelsrouten Asien, Europa und Vereinigte Staaten.
- September 2025: NatPower Marine und Wah Kwong Maritime gründeten Wah Kwong NatPower Holdings, ein Gemeinschaftsunternehmen mit dem Ziel, bis 2030 Landstrom in mehr als 30 asiatischen Häfen unter einem Ladepunktbetreibermodell bereitzustellen, mit ersten Projekten in Hongkong für 2026 und einem globalen Programm von 10 Milliarden GBP, entsprechend 12,7 Milliarden USD, mit dem Ziel von 120 elektrifizierten Hafenstandorten.
Berichtsumfang des globalen Marktes für alternative Schiffsstromenergieversorgung
Alternative Schiffsstromenergieversorgung (AMP), auch bekannt als Landstrom oder Cold Ironing, bezeichnet die elektrische Versorgung von Schiffen aus landseitiger Strominfrastruktur während des Liegens im Hafen, wodurch Schiffe ihre bordeigenen Hilfsmotoren während des Hafenaufenthalts abschalten können. Diese Systeme umfassen typischerweise landseitige elektrische Infrastruktur, schiffsseitige elektrische Ausrüstung, Ufer-zu-Schiff-Verbindungs- und Schnittstellenausrüstung, Transformatoren, Frequenzumrichter, Kabel, Steckverbinder, Schaltanlagen, Schutz- und Steuerungssysteme sowie Energiemanagement- und Überwachungssoftware. Systeme zur alternativen Schiffsstromenergieversorgung sind darauf ausgelegt, Unterschiede in den elektrischen Anforderungen der Schiffe, den bordeigenen Spannungs- und Frequenzspezifikationen sowie den Hafeninfrastrukturkapazitäten zu berücksichtigen. Sie werden auf Containerschiffen, Kreuzfahrtschiffen, Passagierschiffen, Fähren, Tankern, Massengutfrachtern, Ro-Ro-Schiffen, allgemeinen Frachtschiffen und anderen Seeschiffen eingesetzt. Indem Schiffe Strom aus dem Hafennetz oder anderen landseitigen Stromquellen beziehen können, helfen AMP-Systeme, den Einsatz bordeigener Hilfsmotoren während des Liegens zu reduzieren, was potenziell lokale Luftschadstoffemissionen, Lärm und den Kraftstoffverbrauch senkt. Die Umweltvorteile hängen vom Stromerzeugungsmix, den Schiffsbetriebsbedingungen und dem Ausmaß der Landstromnutzung ab.
Der globale Markt für alternative Schiffsstromenergieversorgung ist nach Komponente, Verbindungstyp, Leistungsbewertung und Schiffstyp segmentiert. Nach Komponente ist der Markt in landseitige elektrische Infrastruktur, schiffsseitige elektrische Ausrüstung, Ufer-zu-Schiff-Verbindungs- und Schnittstellenausrüstung, Transformatoren und Reaktoren, Frequenzumrichter, Kabel, Steckverbinder und Kabelmanagementsysteme, Schaltanlagen, Schutz- und Steuerungssysteme sowie Software, Überwachungs- und Energiemanagementsysteme segmentiert. Nach Verbindungstyp ist der Markt in Hochspannungs-Landanschluss (HVSC) und Niederspannungs-Landanschluss (LVSC) segmentiert. Nach Leistungsbewertung ist der Markt in bis zu 1 MVA, über 1 MVA bis 5 MVA, über 5 MVA bis 10 MVA und über 10 MVA segmentiert. Nach Schiffstyp ist der Markt in Containerschiffe, Kreuzfahrtschiffe, Passagierschiffe und Fähren, Tanker, Massengutfrachter, Ro-Ro- und Ro-Pax-Schiffe, allgemeine Frachtschiffe, Marine- und Regierungsschiffe sowie sonstige Schiffstypen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für alternative Schiffsstromenergieversorgung in 26 Ländern in wichtigen Regionen ab, darunter Nordamerika, Europa, Asien-Pazifik, Südamerika sowie der Nahe Osten und Afrika. Für jedes Segment werden Marktgrößen und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Landseitige elektrische Infrastruktur |
| Schiffsseitige elektrische Ausrüstung |
| Ufer-zu-Schiff-Verbindungs- und Schnittstellenausrüstung |
| Transformatoren und Reaktoren |
| Frequenzumrichter |
| Kabel, Steckverbinder und Kabelmanagementsysteme |
| Schaltanlagen, Schutz- und Steuerungssysteme |
| Software, Überwachungs- und Energiemanagementsysteme |
| Hochspannungs-Landanschluss (HVSC) |
| Niederspannungs-Landanschluss (LVSC) |
| Bis zu 1 MVA |
| Über 1 MVA bis 5 MVA |
| Über 5 MVA bis 10 MVA |
| Über 10 MVA |
| Containerschiffe |
| Kreuzfahrtschiffe |
| Passagierschiffe und Fähren |
| Tanker |
| Massengutfrachter |
| Ro-Ro- und Ro-Pax-Schiffe |
| Allgemeine Frachtschiffe |
| Marine- und Regierungsschiffe |
| Sonstige Schiffstypen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Philippinen | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Kenia | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Landseitige elektrische Infrastruktur | |
| Schiffsseitige elektrische Ausrüstung | ||
| Ufer-zu-Schiff-Verbindungs- und Schnittstellenausrüstung | ||
| Transformatoren und Reaktoren | ||
| Frequenzumrichter | ||
| Kabel, Steckverbinder und Kabelmanagementsysteme | ||
| Schaltanlagen, Schutz- und Steuerungssysteme | ||
| Software, Überwachungs- und Energiemanagementsysteme | ||
| Nach Verbindungstyp | Hochspannungs-Landanschluss (HVSC) | |
| Niederspannungs-Landanschluss (LVSC) | ||
| Nach Leistungsbewertung | Bis zu 1 MVA | |
| Über 1 MVA bis 5 MVA | ||
| Über 5 MVA bis 10 MVA | ||
| Über 10 MVA | ||
| Nach Schiffstyp | Containerschiffe | |
| Kreuzfahrtschiffe | ||
| Passagierschiffe und Fähren | ||
| Tanker | ||
| Massengutfrachter | ||
| Ro-Ro- und Ro-Pax-Schiffe | ||
| Allgemeine Frachtschiffe | ||
| Marine- und Regierungsschiffe | ||
| Sonstige Schiffstypen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Philippinen | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Kenia | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Systemen zur alternativen Schiffsstromenergieversorgung an?
FuelEU Maritime, AFIR-Anforderungen, Chinas Vorschriften von 2025 und große Hafenelektrifizierungsprogramme steigern die Nachfrage nach Landstromausrüstung.
Wie groß ist der Markt für alternative Schiffsstromenergieversorgung?
Der Sektor wird im Jahr 2026 auf 2,21 Milliarden USD geschätzt und soll bis 2032 auf 3,79 Milliarden USD anwachsen, bei einer CAGR von 9,45 %.
Welcher Verbindungstyp wird am häufigsten verwendet?
Der Hochspannungs-Landanschluss führte 2026 mit einem Umsatzanteil von 61,3 % und soll bis 2032 mit einer CAGR von 9,6 % wachsen.
Welche Schiffe bieten die stärksten Chancen für Landstrom?
Containerschiffe führten 2026 mit einem Umsatzanteil von 35,6 %, während Kreuzfahrtschiffe mit einer CAGR von 10,3 % am schnellsten wachsen sollen.
Welche Region führt bei der Landstromeinführung?
Europa hielt 2026 einen Umsatzanteil von 38,3 %, während Asien-Pazifik mit einer CAGR von 9,9 % das schnellste regionale Wachstum verzeichnen soll.
Welche Herausforderungen können Landstromprojekte verzögern?
Hohe Nachrüstungskosten, begrenzte Netzkapazität, Tarifunsicherheit und Kompatibilitätslücken zwischen Schiffen und Häfen können die Einführung verzögern.