
代替船舶電力市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
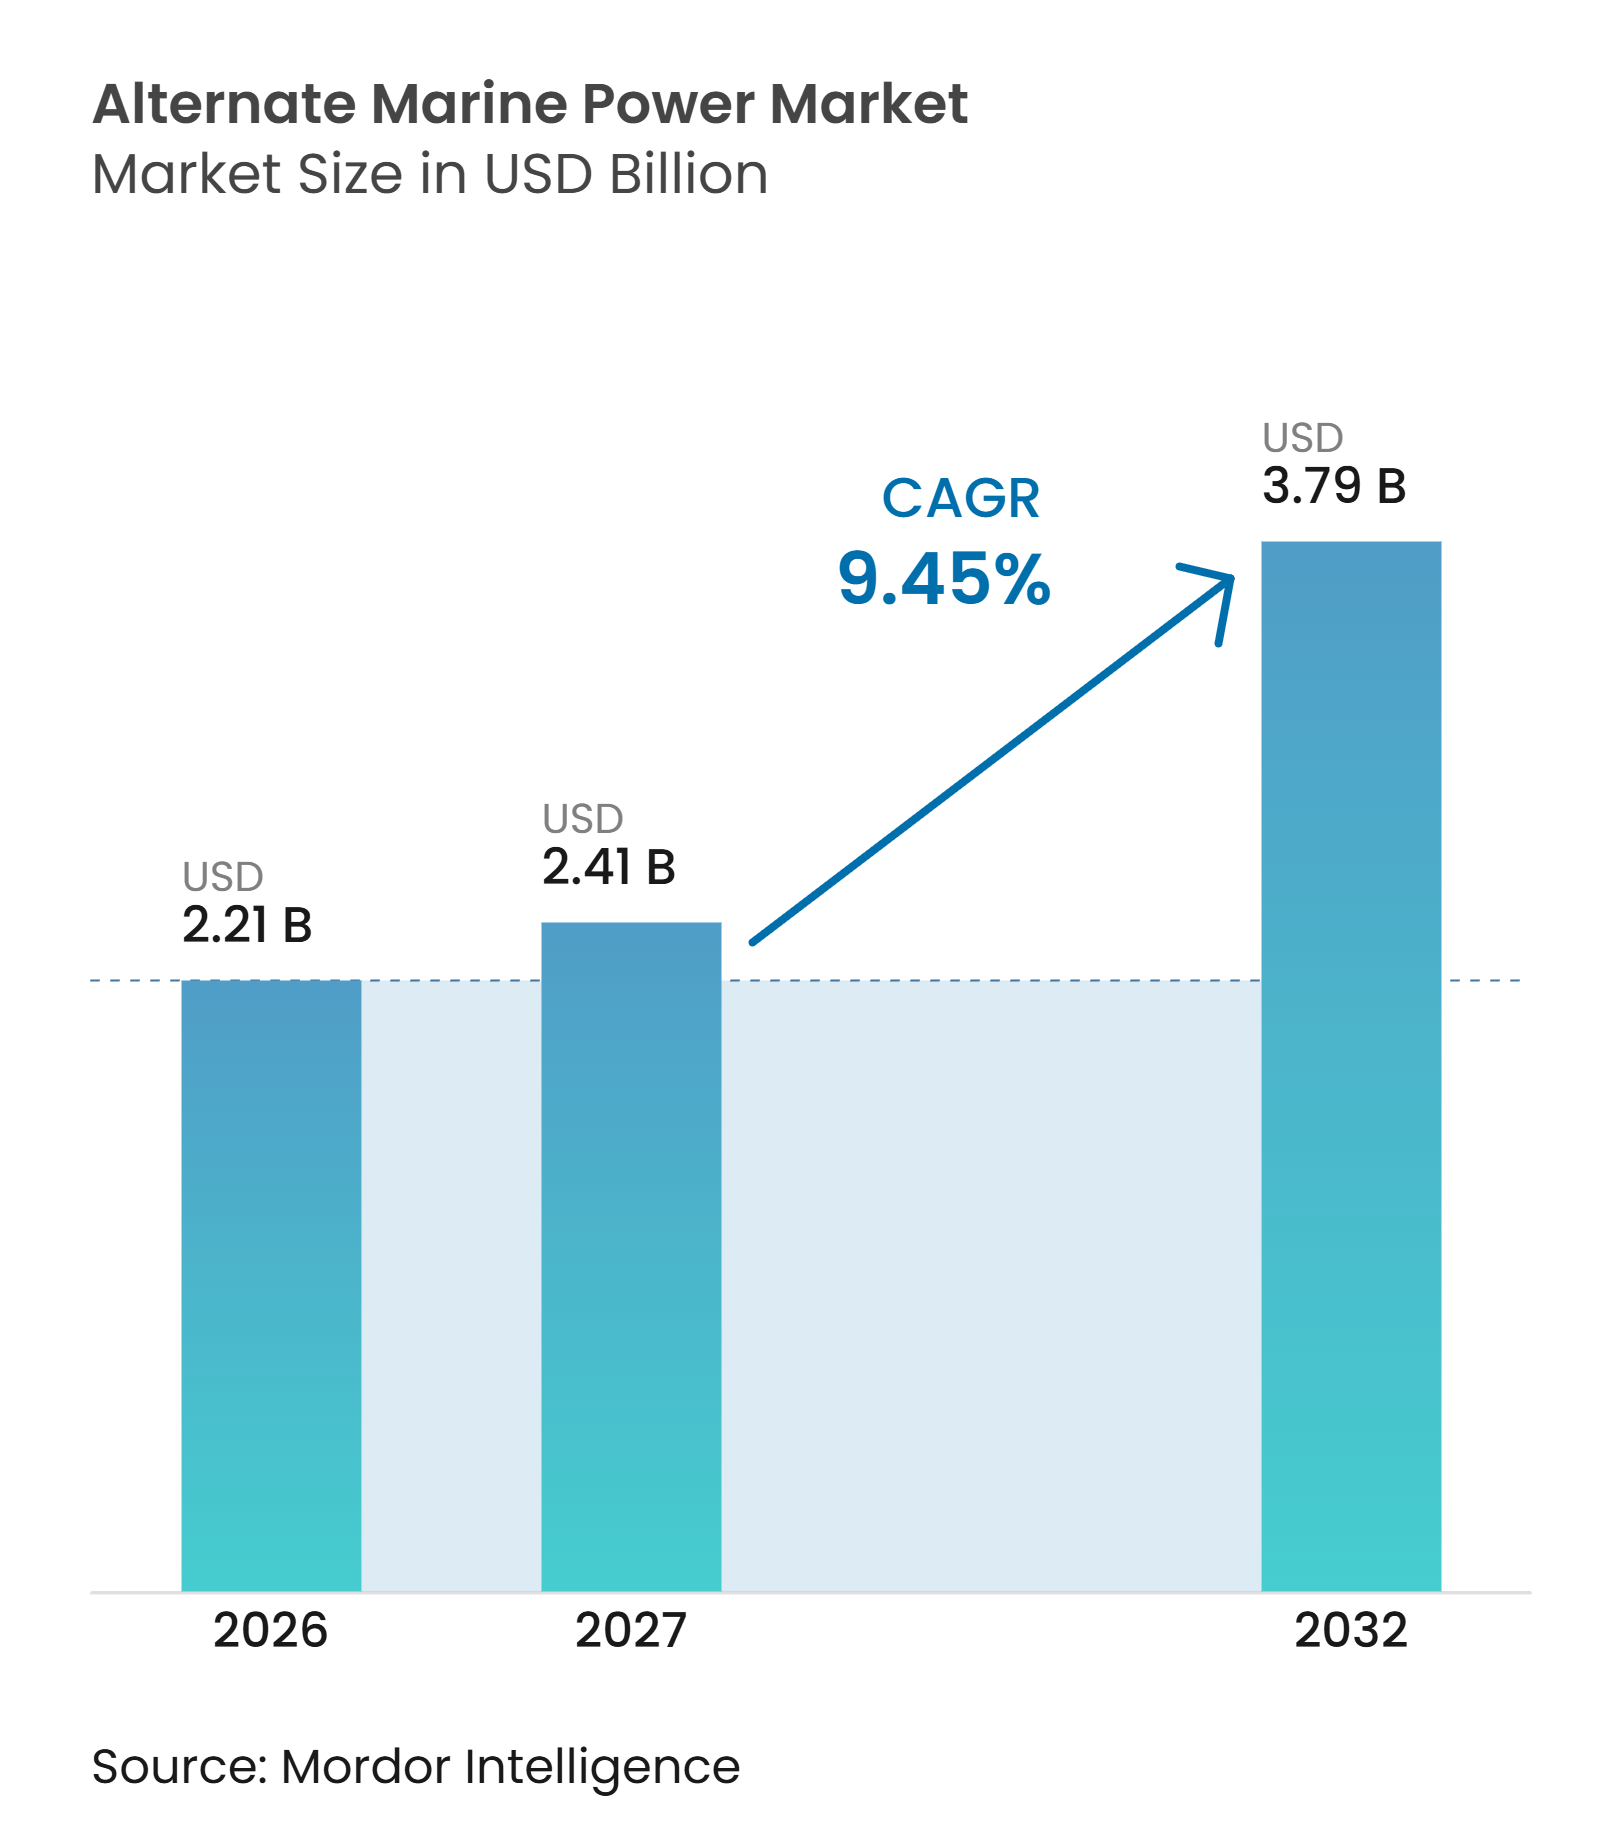
| 市場規模 (2027) | 2.41 十億米ドル |
| 市場規模 (2032) | 3.79 十億米ドル |
| 成長率 (2027 - 2032) | 9.45 % |
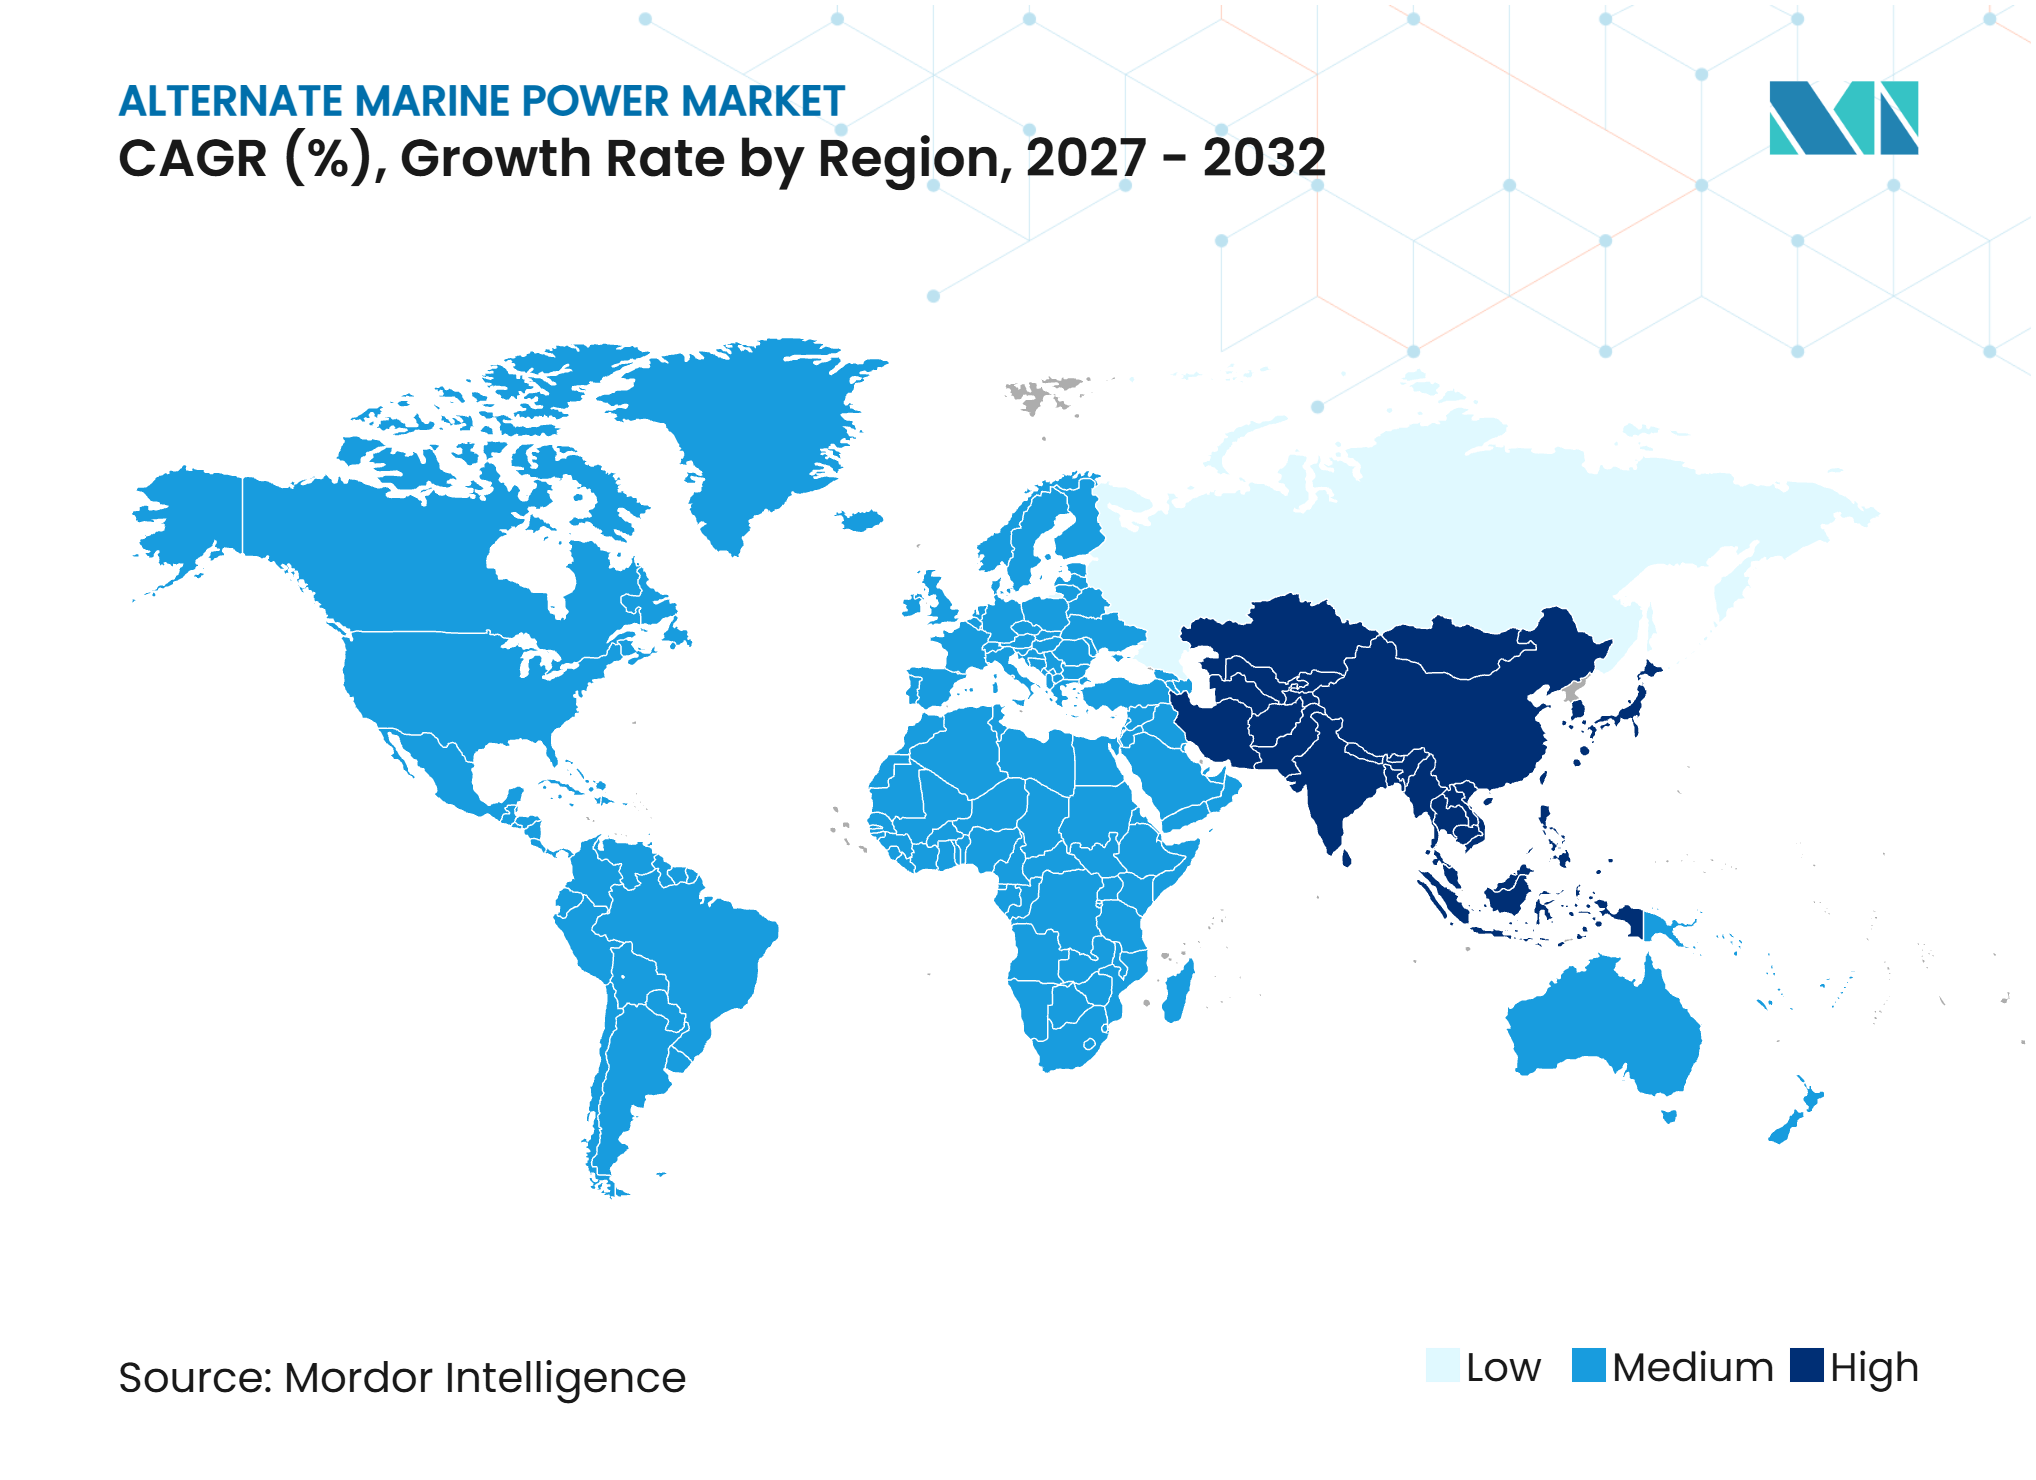
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる代替船舶電力市場分析
代替船舶電力市場の規模は2026年に22.1億米ドルと評価されており、2027年から2032年にかけてCAGR 9.4%で成長し、2032年までに37.9億米ドルに達すると予測されています。欧州と中国における規制要件は、港湾のエネルギー調達を変化させ、より早期の投資決定を促しています。FuelEU海事規則は、TEN-T港において2030年1月から対象となる旅客船およびコンテナ船の接続を義務付けており、中国は3時間以上停泊する沿岸船舶に対して陸上電力の使用を義務付けています。これらの要件により、港湾と船舶運航者は共通のスケジュールに置かれ、設備発注が前倒しになっています。代替船舶電力市場はまた、港湾が陸上電力をグリッドのアップグレード、バッテリー、再生可能エネルギー発電と組み合わせることでも恩恵を受けています。完全なシステムを提供し、長期プロジェクトサイクルをサポートできるサプライヤーは、調達がパイロットプロジェクトから大規模ターミナルプログラムへと移行するにつれて、より強固な立場を持つことになります。[1]
レポートの主要ポイント
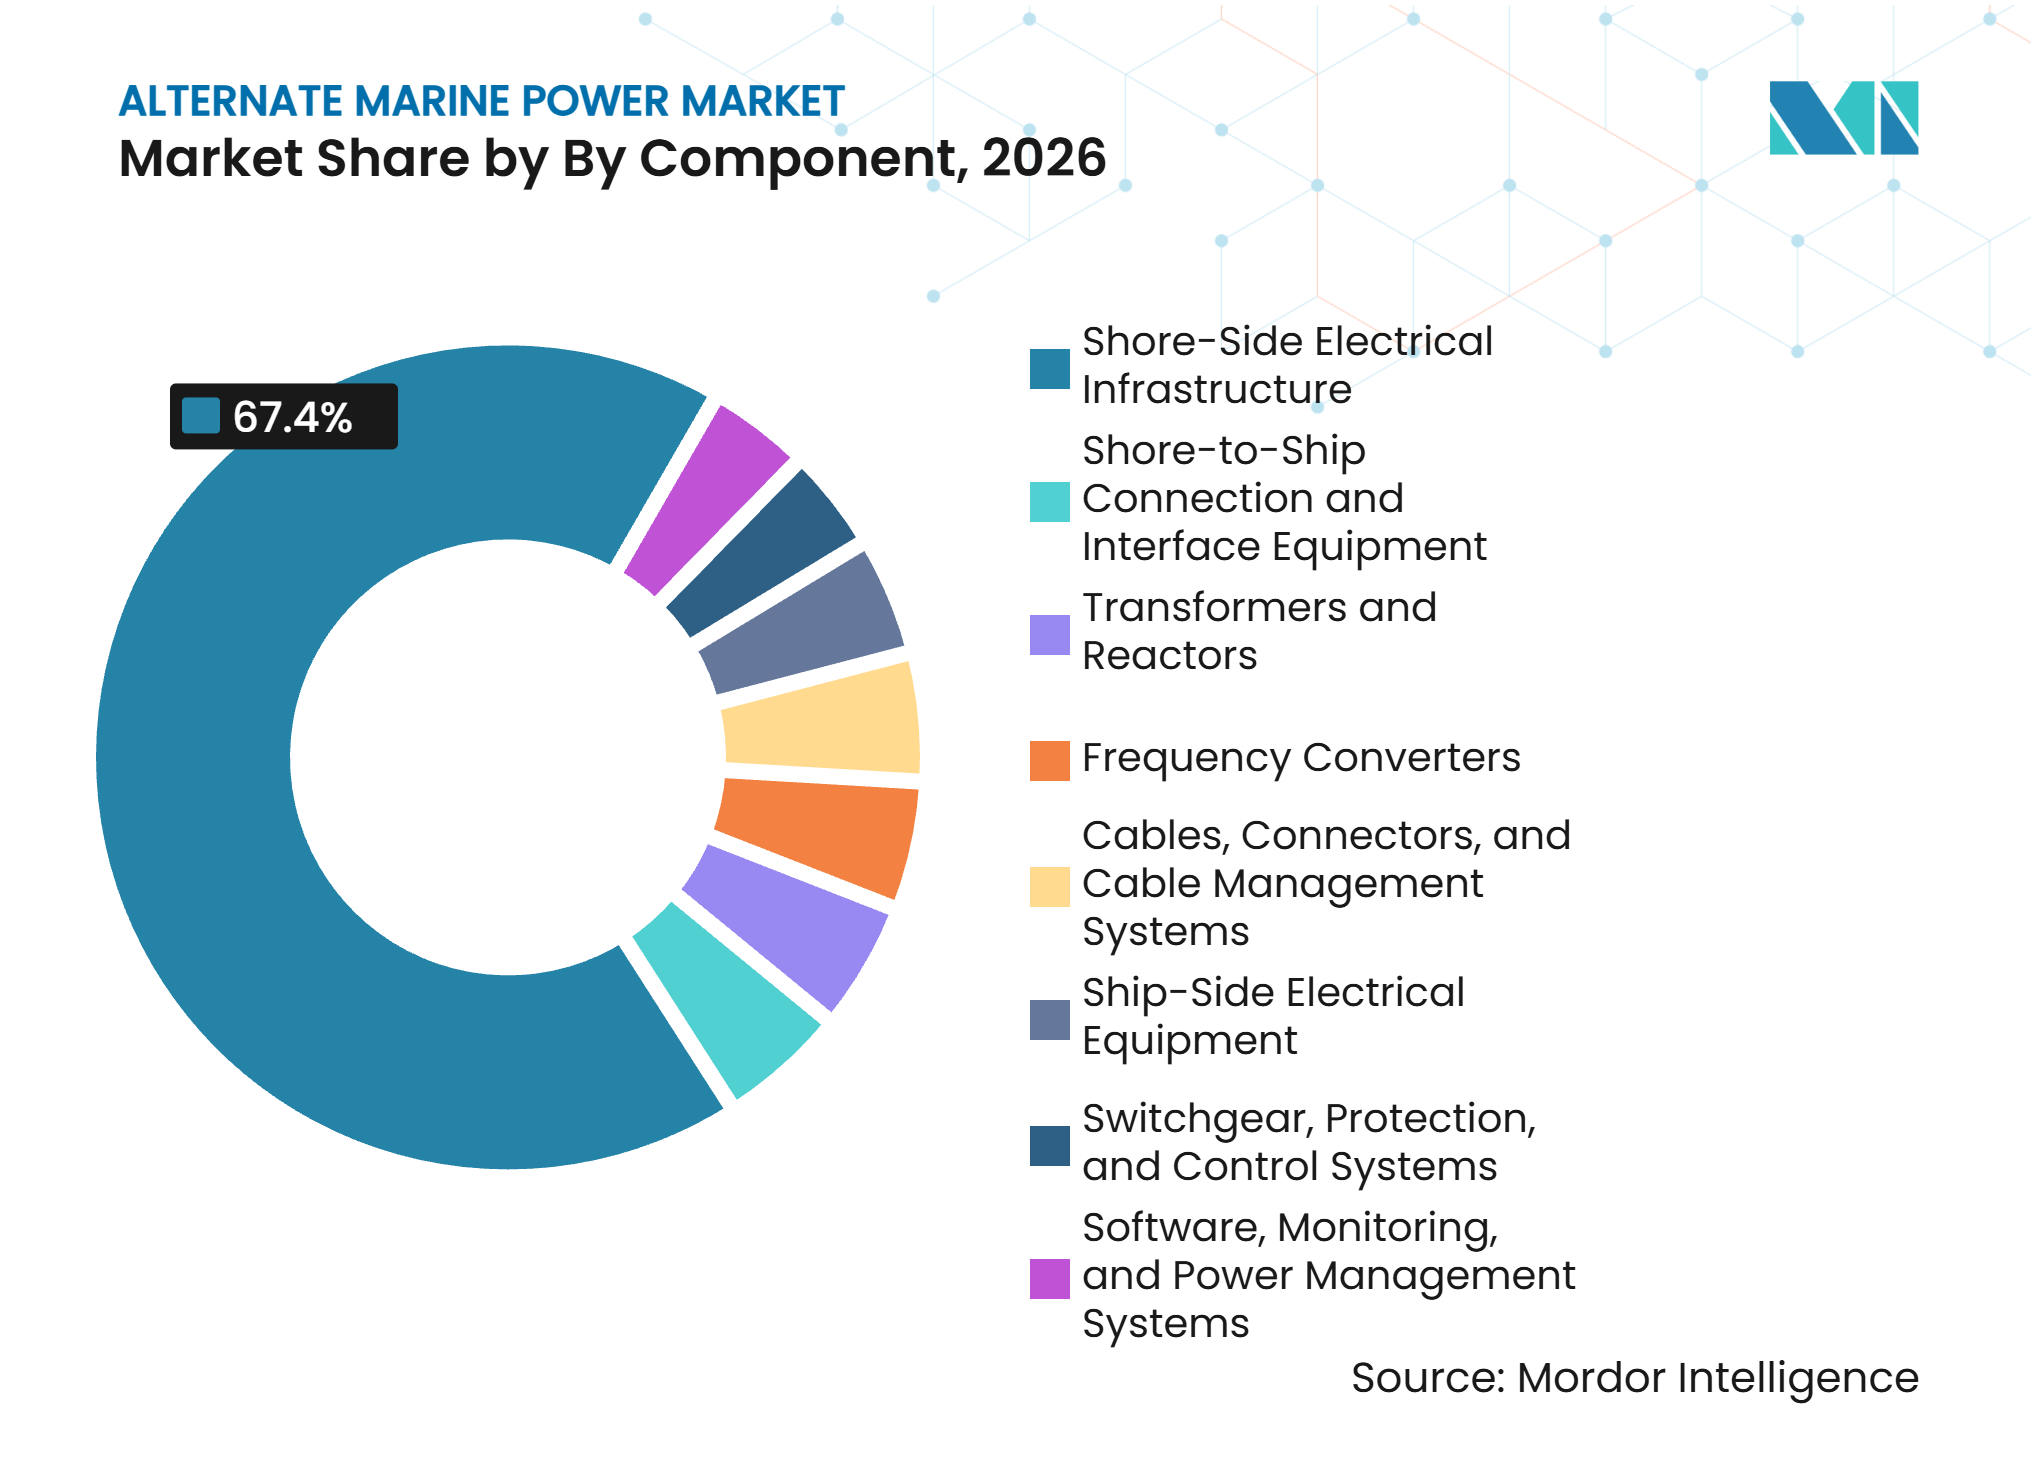
- コンポーネント別では、陸上側電気インフラが2026年の収益の67.4%を占め、変圧器およびリアクターは2032年にかけてCAGR 9.7%で成長すると予測されています。
- 接続タイプ別では、高電圧陸上接続が2026年の収益の61.3%を占め、2032年にかけてCAGR 9.6%で拡大すると予測されいます。
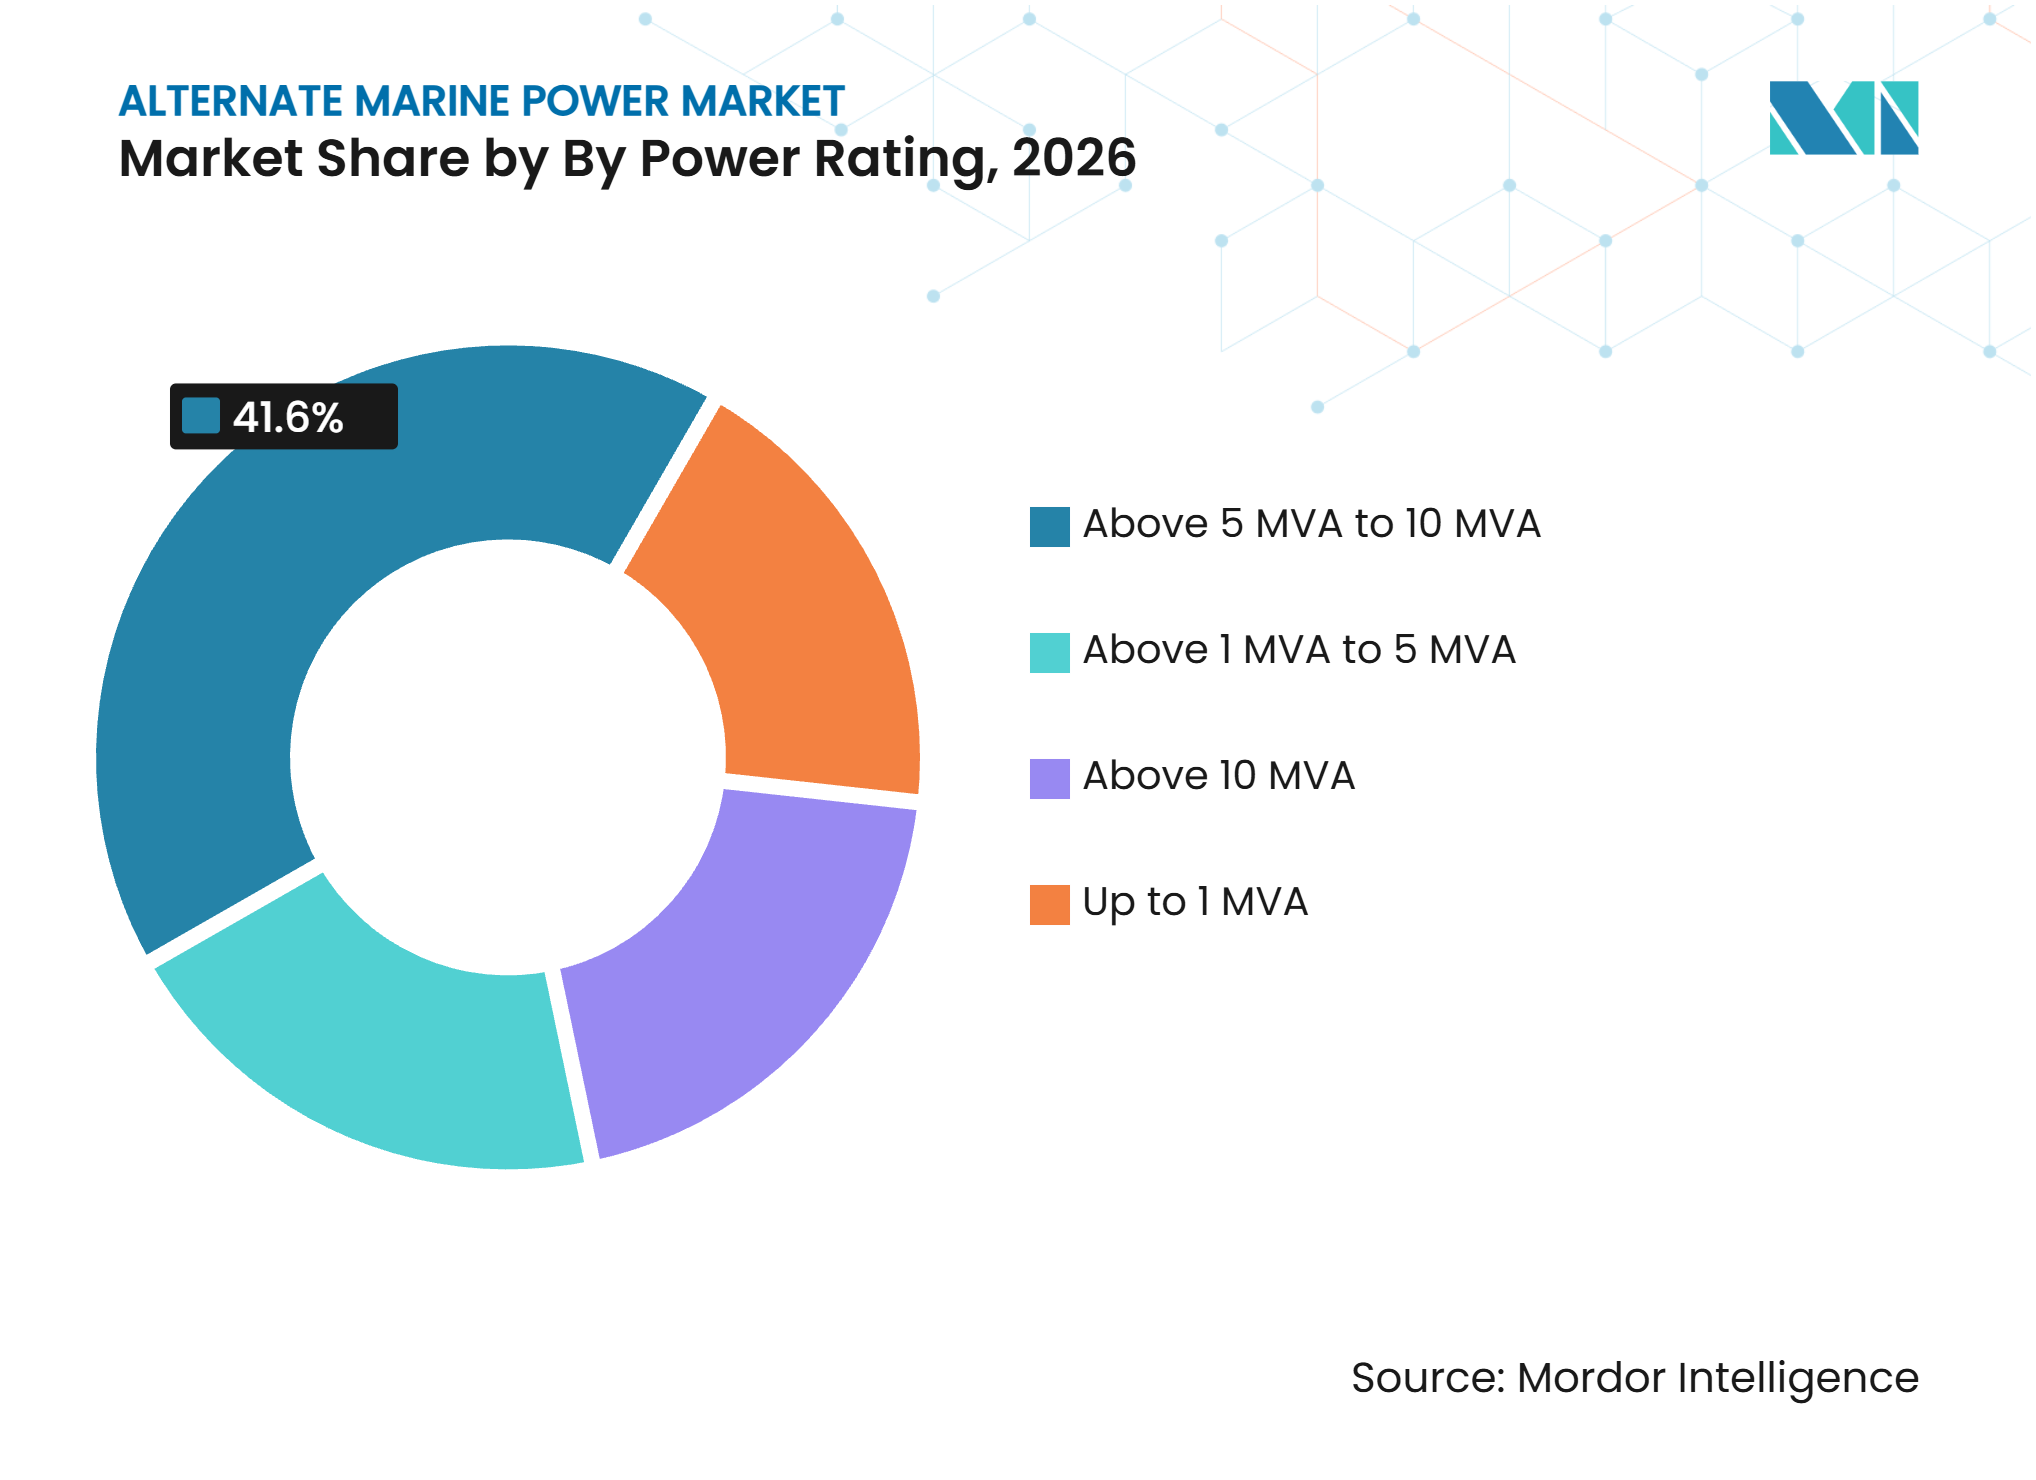
- 電力定格別では、5 MVA超~10 MVAセグメントが2026年の収益の41.6%を占め、10 MVA超セグメントは2032年にかけてCAGR 10.1%で成長すると予測されています。
- 船舶タイプ別では、コンテナ船が2026年の収益の35.6%を占め、クルーズ船は2032年にかけてCAGR 10.3%で成長すると予測されています。
- 地域別では、欧州が2026年の収益の38.3%を占め、アジア太平洋は2032年にかけて代替船舶電力市場においてCAGR 9.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロエミッション停泊に関する規制上の義務付け | +2.5% | 欧州と中国に集中したグローバル規模、北米ではCARBのもとで二次的な関連性 | 短期(2年以内) |
| 港湾の電化と近代化への投資 | +2.0% | 欧州のコア市場、アジア太平洋および北米への波及効果あり | 中期(2~4年) |
| クルーズ船およびコンテナ船の港湾滞在時間の増加 | +1.5% | 欧州と北東アジアで最も高い影響を持つグローバル規模 | 中期(2~4年) |
| 船舶用ディーゼルに対する再生可能エネルギーコストの低下 | +1.2% | 再生可能エネルギーのグリッド普及率が高い地域で最も強いグローバル規模 | 長期(4年以上) |
| 港湾マイクログリッドとバッテリーストレージによるピークシェービング | +1.0% | 欧州のコア市場、アジア太平洋および北米で新興 | 中期(2~4年) |
| 標準化された自動陸上接続インターフェース | +0.8% | IEC/IEEE 80005シリーズに支援されたグローバル規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ゼロエミッション停泊に関する規制上の義務付け
FuelEU海事規則および代替燃料インフラ規則(AFIR)は、欧州における陸上電力の明確なコンプライアンス経路を確立しています。AFIRのもとで、欧州横断交通ネットワーク(TEN-T)の海事港湾は、2030年までに対象となる港湾寄港の少なくとも90%に陸上電力を提供しなければなりません。FuelEU海事規則は同じ日付から船舶側の接続要件を追加しており、その最初の報告期間は2025年1月に開始されました。このタイミングにより、港湾、船社、設備サプライヤーにとって計画立案が現在の運営上の優先事項となっています中国は2025年に独自の枠組みを強化し、停泊後3時間以上経過した沿岸船舶に対して利用可能な陸上電力の使用を義務付けました。オランダも2026年に国内陸上電力法制を計画しており、主要港湾クラスターにおける施行を拡大します。[2]
港湾の電化と近代化への投資
代替船舶電力市場は、小規模なデモンストレーションから大規模なインフラプログラムへと移行しています。欧州の資金調達メカニズムは、2021年から2025年の間に陸上電力の展開に2億6,700万ユーロを投入しました。ロッテルダム陸上電力は2025年1月にABB Ltd.を選定し、100 MVA超の容量、35の接続ポイント、8キロメートルの岸壁にわたる3つのコンテナターミナルにシステムを構築・維持管理することになりました。このプログラムは、ロッテルダム港湾局とEnecoの50:50のパートナーシップです。の資金調達モデルは、公共と民間の参加者の間で資本リスクと技術リスクを分担します。また、電力変換、接続、保守管理、エネルギー管理を統合できるプロバイダーの機会を広げます。[3]
クルーズ船およびコンテナ船の港湾滞在時間の増加
代替船舶電力市場は、より長い停泊期間とより大きな船舶負荷が陸上電力の利用を改善する場合に恩恵を受けます。ハンブルクは2025年シーズンに295回のクルーズ寄港を記録し、陸上電力対応船舶の71%が接続しました。接続率は前年比25%以上増加しました。バルセロナ港のヨーロッパ・サウス・ターミナル(BEST)ターミナルでは、陸上電力が初年度に340万kWhの再生可能電力を供給し、2,310トンのCO2を削減しました。同ターミナルのコンテナ船の平均接続時間は54時間でした。停泊利用率の向上により、より大きな定格の変圧器と周波数変換器の需要が高まります。[4]
船舶用ディーゼルに対する再生可能エネルギーコストの低下
代替船舶電力市場は、再生可能電力が長期停泊船舶の陸上電力経性を改善する場合に恩恵を受けます。陸上接続により、船舶が停泊中の補助燃料使用が排除され、補助エンジンのメンテナンスが削減されます。この恩恵は、複数日にわたる折り返し運航を行うクルーズ船や、24時間から60時間岸壁に停泊するコンテナ船に関連します。2025年のINNIO Jenbacherの評価では、コジェネレーション、太陽光、バッテリーのマイクログリッドにより、陸上電力の均等化エネルギーコストを22%削減できることが示されました。熱統合により、同研究においてさらに20%のエネルギーコスト削減が実現しました。これらの経済性により、購入者は初期設備コストだけでなく長期信頼性にも注目するようになっています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 港湾および船舶の改修に要する高い資本要件 | -2.5% | 2030年の期限に直面する欧州港湾および公的資金が限られる新興市場で最も深刻なグローバル規模 | 中期(2~4年) |
| グリッド容量と系統連系の制約 | -2.0% | 欧州、北米、および新興アジア太平洋市場 | 中期(2~4年) |
| 電力料金の転嫁と利用回収の不確実性 | -1.5% | 陸上電力の価格設定枠組みが存在しない地域で不確実性が高いグローバル規模 | 長期(4年以上) |
| 国際航路における船舶と港湾の互換性のギャップ | -1.2% | タンカー、バルクキャリア、Ro-Ro船のグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
港湾および船舶の改修に要する高い資本要件
代替船舶電力市場は、港湾と船主の改修コストという大きな障壁に直面しています。2025年の31の欧州港湾の評価では、2030年までに必要な448の陸上電力接続のうち21%が設置済みまたは契約済みであることが判明しました。コンテナ船では、必要な294の接続のうちわずか11%しか設置済みまたは契約済みではありませんでした。船隊全体の船舶改修は、ドライドックスケジュールとの調整が必要なため、3年から7年かかる場合があります。ロイズ・レジスターとキャピタル・シップ・マネジメントは、2025年に6隻のスエズマックス新造船を対象とした最初のタンカー陸上電力互換性評価を完了しました。この作業は、タンカー改修の再現可能な方法がようやく生まれ始めていることを示しています。
グリッド容量と系統連系の制約
代替船舶電力市場は、規制が明確であっても、グリッド容量が限られている場合にプロジェクトの遅延に直面することがあります。各10 MWの3隻のクルーズ船からの同時需要は30 MWの需要スパイクを生み出しますが、多くの港湾グリッドはこれに対応するよう設計されていませんでした。バッテリー統合マイクログリッドはピーク需要を削減できますが、資本コストとエンジニアリングの複雑さが増します。SPIESプロジェクトは2025年に、既存の規格が小規模電力クラスに完全には対応していないと報告しました。このギャップは、内陸水運事業者による投資を遅らせる可能性があります。したがって、代替船舶電力市場は、岸壁側のハードウェアと同様に、グリッド計画とシステム設計にも依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
陸上側インフラが収益を支え、変圧器が成長をリード陸上側電気インフラは2026年の代替船舶電力市場シェアの67.4%を占めました。設備が岸壁に設置されてローカルグリッドに接続されるため、港湾当局が初期資本支出の大部分を負担します。このカテゴリには、接続システム、変換器、ケーブル、開閉置、および関連する電気工事が含まれます。港湾が単一船舶のパイロットではなく複数の岸壁を準備するにつれて、陸上側への投資が増加します。半自動ケーブル管理設備も接続時の手動作業を削減します。これらのシステムにより、港湾はより速いターンアラウンドとより頻繁な寄港を管理できます。
変圧器およびリアクターは2032年にかけてCAGR 9.7%で成長すると予測されています。高電圧システムには、IEC/IEEE 80005-1:2025でカバーされる6.6 kVおよび11 kVレベルを供給するためのステップダウン変圧器が必要です。2025年の改訂では高調波歪みの閾値が厳格化され、グリッド形成コンバーターの規定が追加されました。これらの要件により、古いサイトでの更新活動が増加する可能性があります。船舶側設備も、事業者が新造船に陸上電力対応ハードウェアを指定するにつれて重要性が高まっています。ソフトウェアと電力管理ツールは、港湾が設備、可用性、エネルギー使用を調整するにつれて新興分野として台頭しています。



接続タイプ別:
高電圧陸上接続(HVSC)が標準として定着、低電圧陸上接続(LVSC)が急速充電領域に参入高電圧陸上接続は2026年の代替船舶電力市場の収益の61.3%を占め、2032年にかけてCAGR 9.6%で成長すると予測されています。停泊中に1 MVA以上を必要とする外航船に適しています。IEC/IEEE 80005-1:2025は、この構成の変圧器、変換器、および電力管理要件をカバーしています。この規格は6.6 kVおよび11 kVを基準電圧として強化しています。大型ターミナルには広範な高電圧ケーブルと変換器ステーションが必要です。これにより、大規模電気プロジェクトの経験を持つサプライヤーが有利になります。
低電圧陸上接続は、フェリー、内陸水路船、および短距離海運船に対応します。IEC/IEEE 80005-3:2025はこれらのシステムの一般要件を定めています。Norwegian Electric Systems ASは2025年4月にNorled向けに3基のコンテナ化された4 MW DC充電ステーションを供給する契約を受注しました。これらのステーションは水冷式パワーエレクトロニクスを備えたメガワット充電アーキテクチャを使用しています。このアプリケーションにより、急速充電が従来の陸上電力設備に近づいています。AFIRはまた、TEN-Tコア内陸港に少なくとも1つの陸上側接続を提供することを義務付けており、欧州水路全体での関連需要を支援しています。
電力定格別:
中規模設備が現在主流、超高電力が最速成長5 MVA超~10 MVAの帯域は2026年の代替船舶電力市場の収益の41.6%を占めました。12,000~18,000 TEUのコンテナ船と多くの現行クルーズ船のホテル負荷要件を満たします。これらの船舶タイプは欧州の2030年陸上電力要件の中心です。キール港は2026年初頭にオストゼーカイで16 MVAの拡張工事を完了しました。このプロジェクトにより、2隻のクルーズ船が同時に電力を受電できるようになりました。このようなプロジェクトは、競争力のあるクルーズターミナルに必要な規模を示しています。
10 MVA超セグメントは2032年にかけてCAGR 10.1%で拡大すると予測されています。20,000 TEU超の超大型コンテナ船と新型LNGハイブリッドクルーズ船は、従来の設備容量を超える電力を必要とします。1 MVA~5 MVAの範囲はフェリーとRo-Ro船に対応します。Norwegian Electric Systems ASは2025年1月にウィルソン社の6,300 DWTバルクキャリア8隻の電力システムに関する契約を受注しました。1 MVA未満のカテゴリは内陸および小規模沿岸施設をサポートします。バッテリーシステムにより、グリッド強化が実現不可能な場合でも、これらの小規模設備をより実現可能にすることができます。

船舶タイプ別:
コンテナ船が数量を牽引、クルーズ船が価値と成長速度を牽引コンテナ船は2026年の代替船舶電力市場の収益の35.6%を占めました。2025年に評価された31の欧州港湾全体で必要な陸上電力接続ポイントの66%を占めました。これらの必要なコンテナ接続のうち設置済みまたは契約済みはわずか11%でした。これにより、対処すべき需要の大部分が残っています。Cavotec SAは2025年10月にコンテナ船の改修および新造船の船舶側システムに関して合計935万ユーロの受注を獲得しました。納品は2026年末まで続きます。
クルーズ船は代替船舶電力市場で最も成長が速いセグメントであり、2032年にかけてCAGR 10.3%と予測されています。Transport & Environmentは、平均的なクルーズ船が欧州港湾で年間5,148トンのCO2を排出していると推定しました。その量の80%を、陸上電力で代替できる補助エンジンに起因するとしています。コペンハーゲンの施設は2025年夏に開業し、2026年にはクルーズ乗客到着の79%を接続すると予測されています。フル稼働は2028年に見込まれています。旅客船とフェリーにはより確立された低電圧規格がありますが、タンカーとバルクキャリアの互換性はまだ発展途上です。
地域分析
欧州は2026年の代替船舶電力市場シェアの38.3%を占めました。AFIRとFuelEU海事規則は最も強力な規制枠組みを提供し、2030年という確固たるスケジュールを設定しています。オランダは2026年に関連する欧州要件を実施するための国内法制を導入する計画です。ABB Ltd.のトゥーロンシステムは2025年2月から稼働しており、バッテリーストレージ、太陽光パネル、20 kVグリッド接続を組み合わせています。3隻のフェリーまたは1隻のクルーズ船に同時に電力を供給できます。この設備は、より大規模な欧州プロジェクトで期待される統合エネルギー設計を示しています。
アジア太平洋は2032年にかけて代替船舶電力市場においてCAGR 9.9%で成長すると予測されています。中国の陸上電力義務化政策が中心的な推進力であり、民間資本が公共インフラ支出に加わっています。広州港は2025年12月までに全岸壁の陸上電力カバレッジを達成しました。2025年に1,700万kWh超の陸上電力を供給し、11,730トンの排出量を削減ました。寧波舟山港は国際コンテナターミナルの関連インフラに1億5,000万人民元(2,100万米ドル相当)を投資しました。Wah Kwong NatPower Holdingsのベンチャーは、チャージポイントオペレーターモデルのもとで2030年までにアジアの30以上の港湾での陸上電力を目標としています。
北米の代替船舶電力市場は主にカリフォルニア州のコンテナ船、クルーズ船、Ro-Ro船に対する停泊時規制によって形成されています。シアトルは2025年シーズンに190万人のクルーズ乗客を記録しました。陸上電力対応船舶がホームポート寄港の54%を占めました。北西部港湾クリーンエア戦略は、2030年までに主要なクルーズおよびコンテナ岸壁での陸上電力を目標としています。2025年のカナダの調査では、カナダの港湾にタンカー陸上電力接続がなく、五大湖港湾に高電圧陸上電力がないことが報告されました。南米および中東・アフリカは、国家的な義務付けよりも個別の事業権が大きな役割を果たす初期段階の地域にとどまっています。
競合環境
市場集中度
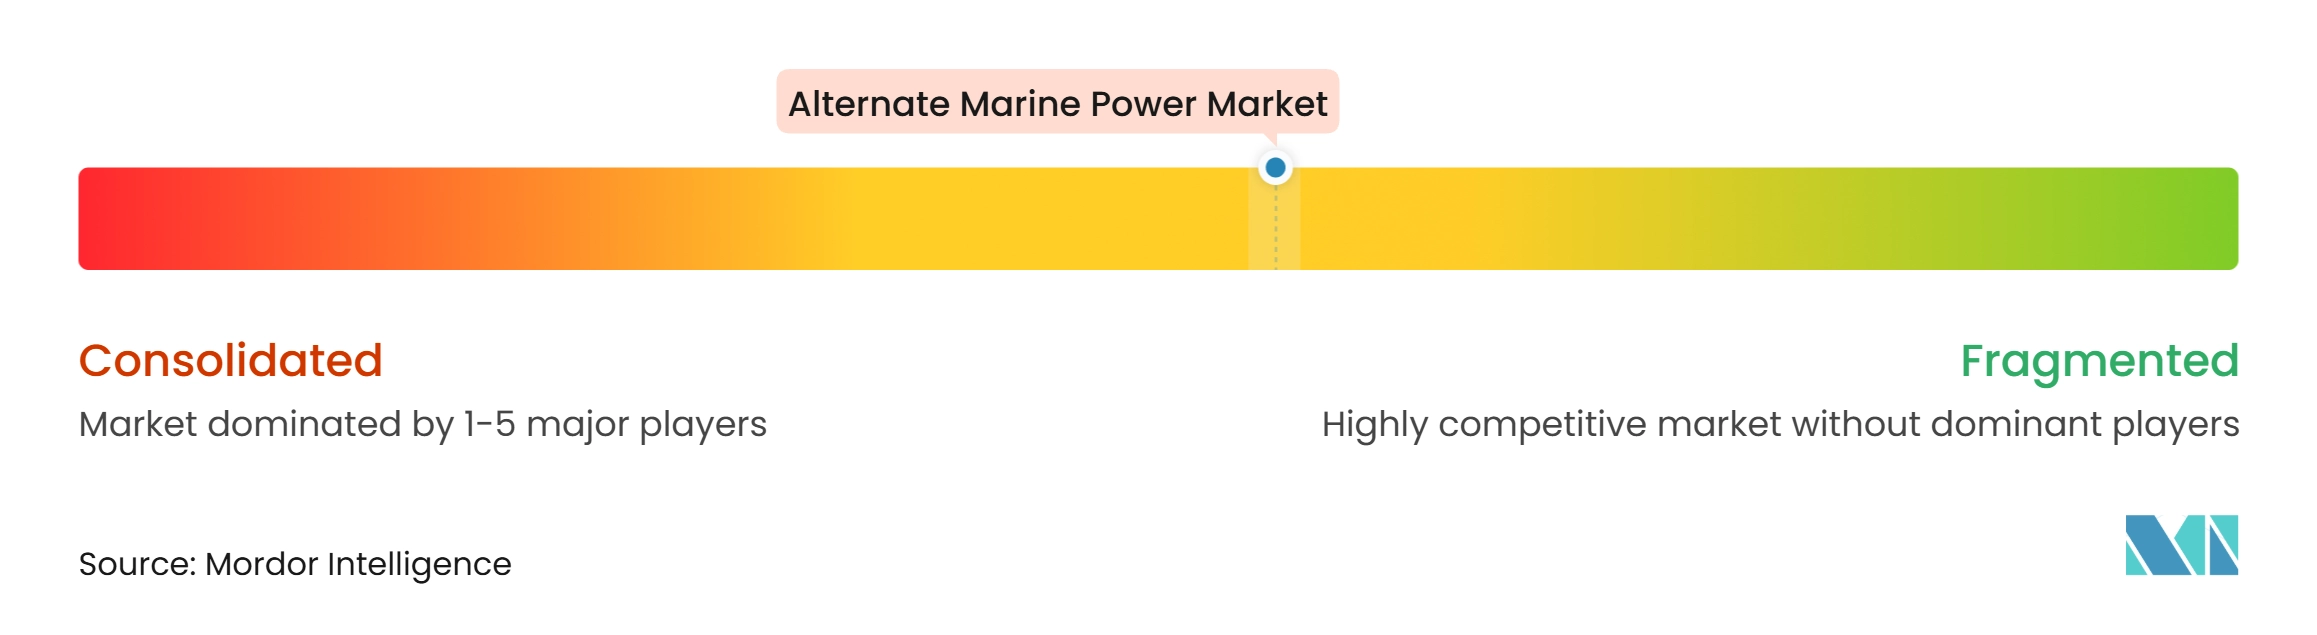
代替船舶電力市場は中程度に分散しています。ABB Ltd.、Siemens AG、Hitachi Energy Ltd.、GE Vernova Inc.、Schneider Electric SEを含む大手電力・自動化企業が大規模なターンキープログラムを競っています。Cavotec SA、PowerCon A/S、Wärtsilä Corporation、Stemmann-Technik GmbH、Norwegian Electric Systems ASなどの専門企業は、接続設備と船舶側統合を通じて競争しています。ABB Ltd.はロッテルダムのコンテナターミナル受注とトゥーロン設備を含む幅広いポートフォリオを持っています。Wärtsilä Corporationはコンテナ化された陸上電力プラットフォームを約150隻の船舶に設置しています。これらの能力により、船舶改修の経験が重要な差別化要因となっています。
大型プロジェクトは、複雑な電気工事を管理できるサプライヤーに代替船舶電力市場の需要を集中させています。ロッテルダム陸上電力は2025年にABB Ltd.を選定し、合計100 MVA超の容量を持つ3つの外航コンテナターミナルを担当させました。このプログラムは8キロメートルの岸壁に35の接続ポイントを持ちます。スコットランドでは、ABB Ltd.が2025年10月に7隻の全電動CMAL フェリー向けの電力・推進システムを提供する契約を受注しました。この作業には複数のフェリーターミナルの陸上接続技術も含まれています。Siemens Energyは2025年11月にナッソーのクルーズ港電化に関して6,500万米ドル相当の5件の契約に署名しました。
グリッドが制約された港湾は、代替船舶電力市場において統合マイクログリッドソリューションの機会を生み出しています。INNIO Jenbacherは、グリッド供給が限られている場所での陸上電力をサポートできるコジェネレーション、太陽光、バッテリーのアプローチを示しました。チャージポイントオペレーターモデルは、港湾の全額前払い支出なしにインフラを資金調達、建設、運営することで別の経路を提供します。Wah Kwong NatPower Holdingsはアジアでこのモデルを実証しています。IEC/IEEE 80005への準拠はサプライヤーの基本的な資格となりつつあります。したがって、競争は電力品質、信頼性、ソフトウェア、および動接続システムへと移行しています。市場集中スコアは10点中5点です。これは、上位プレーヤーの合計シェアが提供されておらず、多角化したサプライヤーと専門企業の存在が中程度に分散したフィールドを示しているためです。
代替船舶電力業界のリーダー
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
Cavotec SA
-
Wärtsilä Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
代替船舶電力市場 このレポートでカバーされる企業
- ABB Ltd.
- Blueday Technology AS
- Cavotec SA
- Danfoss A/S
- Eaton Corporation plc
- ESL Power Systems, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- igus GmbH
- MJR Power & Automation Limited
- Nidec ASI S.p.A.
- Norwegian Electric Systems AS
- PowerCon A/S
- Schneider Electric SE
- Siemens AG
- Stemmann-Technik GmbH
- VINCI Energies S.A.
- Wabtec Corporation
- Wartsila Corporation
- Yara Marine Technologies AS
最近の産業開発事情 代替船舶電力市場
- 2025年11月:Siemens Energyはバハマのナッソーのクルーズ港を電化するために合計6,500万米ドルの5件の契約に署名しました。これには船舶から陸上への電化、コンバインドサイクルガスタービン発電所、グリッド系統連系が含まれ、停泊中のクルーズ船のディーゼル発電を代替することで年間最大14万トンのCO2削減を目標としています。
- 2025年10月:ABB Ltd.はRemontowa Shipbuildingとの契約を受注し、スコットランドのCaledonian Maritime Assets向けの7隻の全電動双頭フェリーの電力・推進システムを提供することになりました。また、複数のCMALフェリーターミナルに陸上接続技術を供給するために別途選定され、船舶の納品は2027年末から2029年初頭にかけて行われます。
- 2025年10月:Cavotec SAは大手グローバルコンテナ海運会社と合計935万ユーロの2件の受注に署名しました。これは既存船の改修および新造船の陸上電力システムに関するもので、アジア、欧州、および米国の航路にわたり2026年末までに納品されます。
- 2025年9月:NatPower MarineとWah Kwong Maritimeは、Wah Kwong NatPower Holdingsを設立しました。これはチャージポイントオペレーターモデルのもとで2030年までにアジアの30以上の港湾での陸上電力を目標とする合弁事業であり、2026年に香港での初期プロジェクトが計画されており、120の電化港湾拠点を目標とする100億ポンド(127億米ドル相当)のグローバルプログラムを展開します。
世界の代替船舶電力市場レポートの範囲
代替船舶電力(AMP)は、陸上電力またはコールドアイアニングとも呼ばれ、船舶が港湾に停泊している間に陸上の電気インフラから船舶に電力を供給するものであり、船舶が港湾滞在中に船内の補助エンジンを停止できるようにします。これらのシステムは通常、陸上側電気インフラ、船舶側電気設備、陸上から船舶への接続およびインターフェース設備、変圧器、周波数変換器、ケーブル、コネクター、開閉装置、保護・制御システム、および電力管理・監視ソフトウェアで構成されています。代替船舶電力システムは、船舶の電気要件、船内電圧・周波数仕様、および港湾インフラ能力の変動に対応するよう設計されています。コンテナ船、クルーズ船、旅客船、フェリー、タンカー、バルクキャリア、Ro-Ro船、一般貨物船、その他の海洋船舶に使用されています。AMPシステムは、船舶が港湾グリッドまたはその他の陸上電源から電力を受電できるようにすることで、停泊中の船内補助エンジンの使用を削減し、局所的な大気汚染物質の排出、騒音、燃料消費を潜在的に低減します。環境上の利点は、発電ミックス、船舶の運航条件、および陸上電力利用の程度によって異なります。
世界の代替船舶電力市場は、コンポーネント、接続タイプ、電力定格、および船舶タイプによってセグメント化されています。コンポーネント別では、市場は陸上側電気インフラ、船舶側電気設備、陸上から船舶への接続およびインターフェース設備、変圧器およびリアクター、周波数変換器、ケーブル・コネクターおよびケーブル管理システム、開閉装置・保護および制御システム、ならびにソフトウェア・監視および電力管理システムにセグメント化されています。接続タイプ別では、市場は高電圧陸上接続(HVSC)と低電圧陸上接続(LVSC)にセグメント化されています。電力定格別では、市場は1 MVA以下、1 MVA超~5 MVA、5 MVA超~10 MVA、および10 MVA超にセグメント化されています。船舶タイプ別では、市場はコンテナ船、クルーズ船、旅客船およびフェリー、タンカー、バルクキャリア、Ro-RoおよびRo-Pax船、一般貨物船、海軍および政府船舶、その他の船舶タイプにセグメント化されています。レポートはまた、北米、欧州、アジア太平洋、南米、中東・アフリカを含む主要地域の26カ国にわたる世界の代替船舶電力市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 陸上側電気インフラ |
| 船舶側電気設備 |
| 陸上から船舶への接続およびインターフェース設備 |
| 変圧器およびリアクター |
| 周波数変換器 |
| ケーブル、コネクター、およびケーブル管理システム |
| 開閉装置、保護、および制御システム |
| ソフトウェア、監視、および電力管理システム |
| 高電圧陸上接続(HVSC) |
| 低電圧陸上接続(LVSC) |
| 1 MVA以下 |
| 1 MVA超~5 MVA |
| 5 MVA超~10 MVA |
| 10 MVA超 |
| コンテナ船 |
| クルーズ船 |
| 旅客船およびフェリー |
| タンカー |
| バルクキャリア |
| Ro-RoおよびRo-Pax船 |
| 一般貨物船 |
| 海軍および政府船舶 |
| その他の船舶タイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| オランダ | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| フィリピン | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| ケニア | |
| エジプト | |
| ナイジェリア | |
| 中東・アフリカその他 |
| コンポーネント別 | 陸上側電気インフラ | |
| 船舶側電気設備 | ||
| 陸上から船舶への接続およびインターフェース設備 | ||
| 変圧器およびリアクター | ||
| 周波数変換器 | ||
| ケーブル、コネクター、およびケーブル管理システム | ||
| 開閉装置、保護、および制御システム | ||
| ソフトウェア、監視、および電力管理システム | ||
| 接続タイプ別 | 高電圧陸上接続(HVSC) | |
| 低電圧陸上接続(LVSC) | ||
| 電力定格別 | 1 MVA以下 | |
| 1 MVA超~5 MVA | ||
| 5 MVA超~10 MVA | ||
| 10 MVA超 | ||
| 船舶タイプ別 | コンテナ船 | |
| クルーズ船 | ||
| 旅客船およびフェリー | ||
| タンカー | ||
| バルクキャリア | ||
| Ro-RoおよびRo-Pax船 | ||
| 一般貨物船 | ||
| 海軍および政府船舶 | ||
| その他の船舶タイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| オランダ | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| フィリピン | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| ケニア | ||
| エジプト | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
代替船舶電力システムへの需要を牽引しているものは何ですか?
FuelEU海事規則、AFIR要件、中国の2025年規則、および主要な港湾電化プログラムが陸上電力設備への需要を高めています。
代替船舶電力市場の規模はどのくらいですか?
このセクターは2026年に22.1億米ドルと評価されており、CAGR 9.45%で2032年までに37.9億米ドルに達すると予測されています。
最も広く使用されている接続タイプはどれですか?
高電圧陸上接続が2026年の収益の61.3%でリードしており、2032年にかけてCAGR 9.6%で成長すると予測されています。
陸上電力において最も強い機会を生み出す船舶はどれですか?
コンテナ船が2026年の収益の35.6%でリードし、クルーズ船はCAGR 10.3%で最速成長すると予測されています。
陸上電力の展開においてどの地域がリードしていますか?
欧州が2026年の収益の38.3%を占め、アジア太平洋はCAGR 9.9%で最速の地域成長を記録すると予測されています。
陸上電力プロジェクトを遅らせる可能性のある課題は何ですか?
高い改修コスト、限られたグリッド容量、料金の不確実性、および船舶と港湾の互換性のギャップが普及を遅らせる可能性があります。