
Taille et part du marché de l'alimentation marine alternative
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
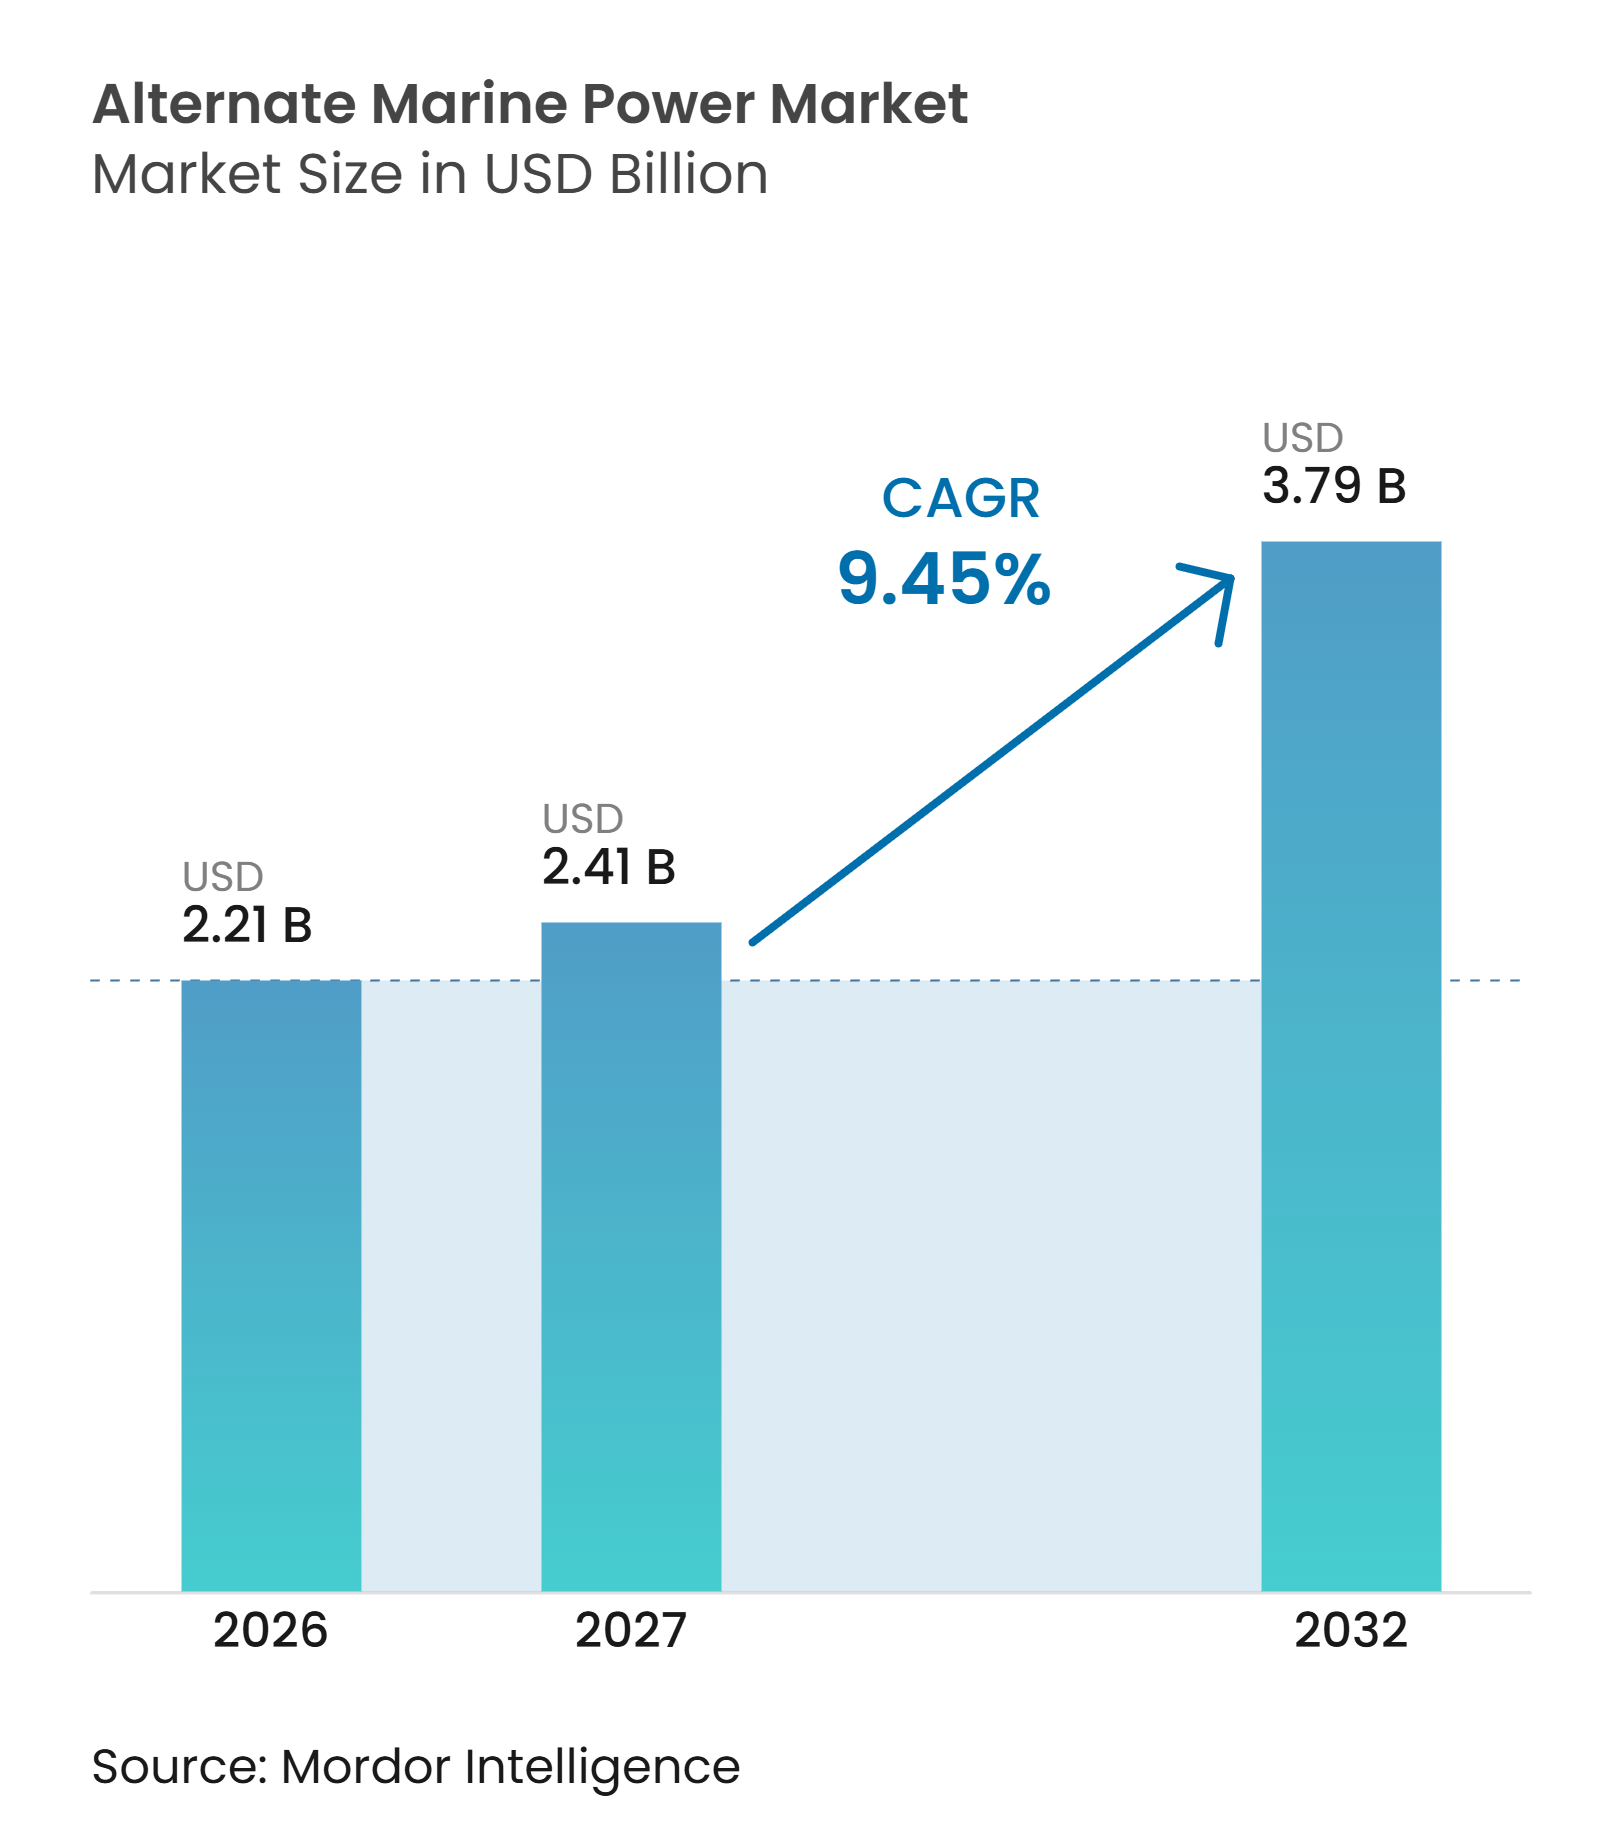
| Taille du Marché (2027) | 2.41 Milliards de dollars |
| Taille du Marché (2032) | 3.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.45 % |
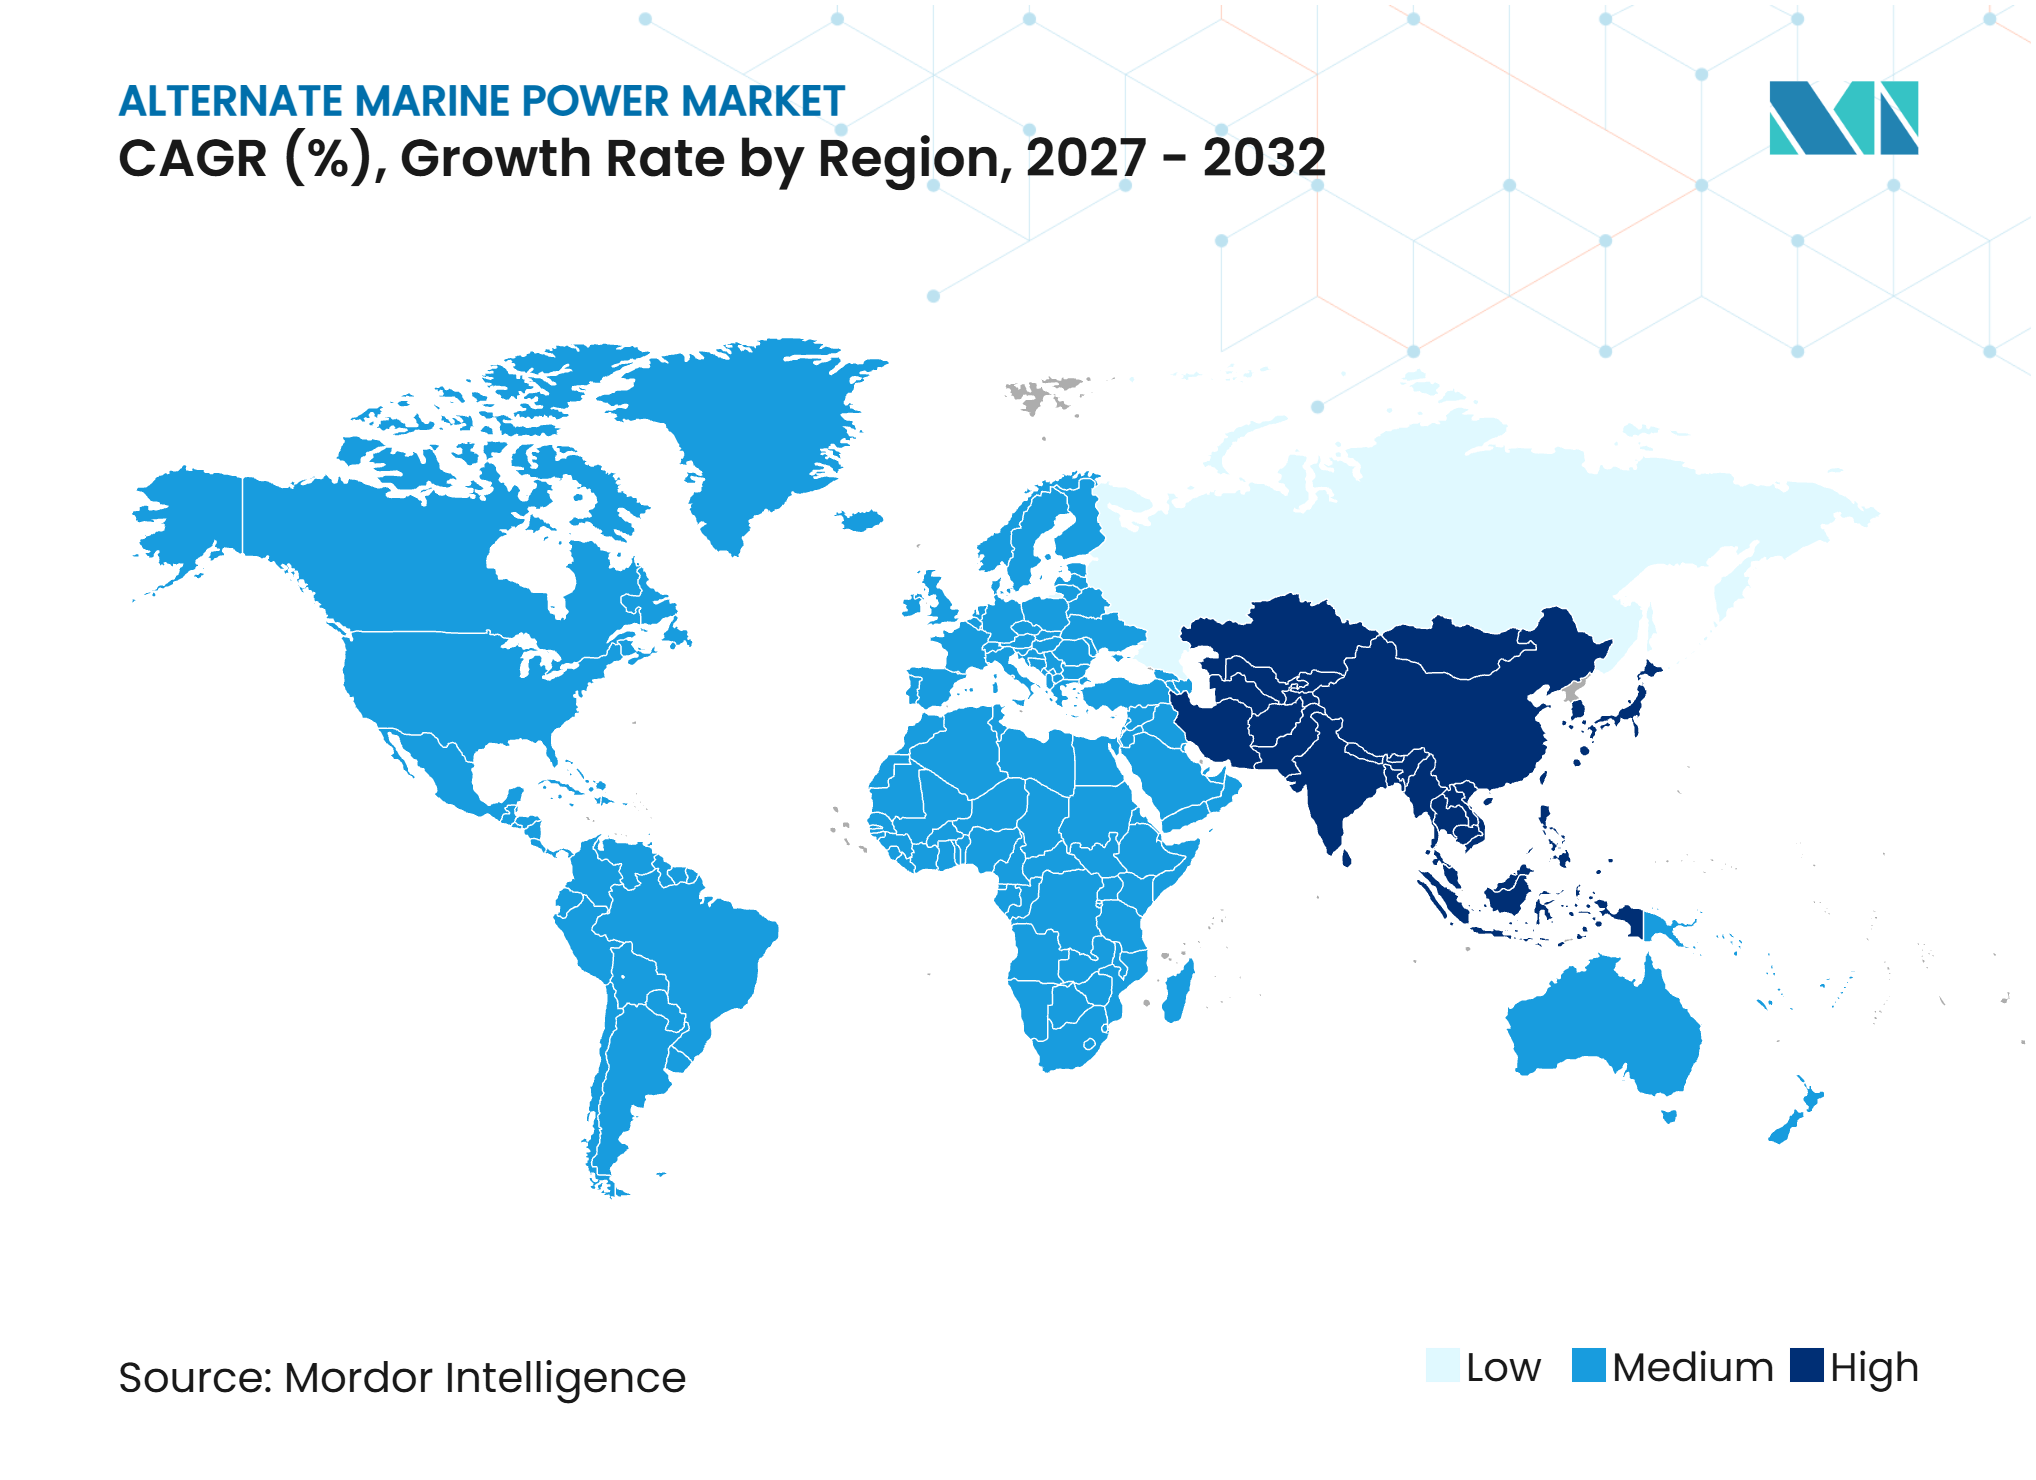
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'alimentation marine alternative par Mordor Intelligence
La taille du marché de l'alimentation marine alternative est évaluée à 2,21 milliards USD en 2026 et devrait atteindre 3,79 milliards USD d'ici 2032, à un CAGR de 9,4% sur la période 2027-2032. Les exigences réglementaires en Europe et en Chine modifient les pratiques d'approvisionnement en énergie portuaire et encouragent des décisions d'investissement plus précoces. FuelEU Maritime exige que les navires de passagers et les porte-conteneurs éligibles se connectent à partir de janvier 2030 dans les ports du RTE-T, tandis que la Chine exige que les navires côtiers à quai pendant plus de 3 heures utilisent l'alimentation à quai. Ces exigences placent les ports et les armateurs sur un calendrier commun, ce qui avance les commandes d'équipements. Le marché de l'alimentation marine alternative bénéficie également de la combinaison par les ports de l'alimentation à quai avec des mises à niveau du réseau, des batteries et de la production d'énergie renouvelable. Les fournisseurs capables de livrer des systèmes complets et de soutenir de longs cycles de projet occupent une position plus solide à mesure que les achats passent des projets pilotes aux grands programmes de terminaux.[1]
Principaux enseignements du rapport
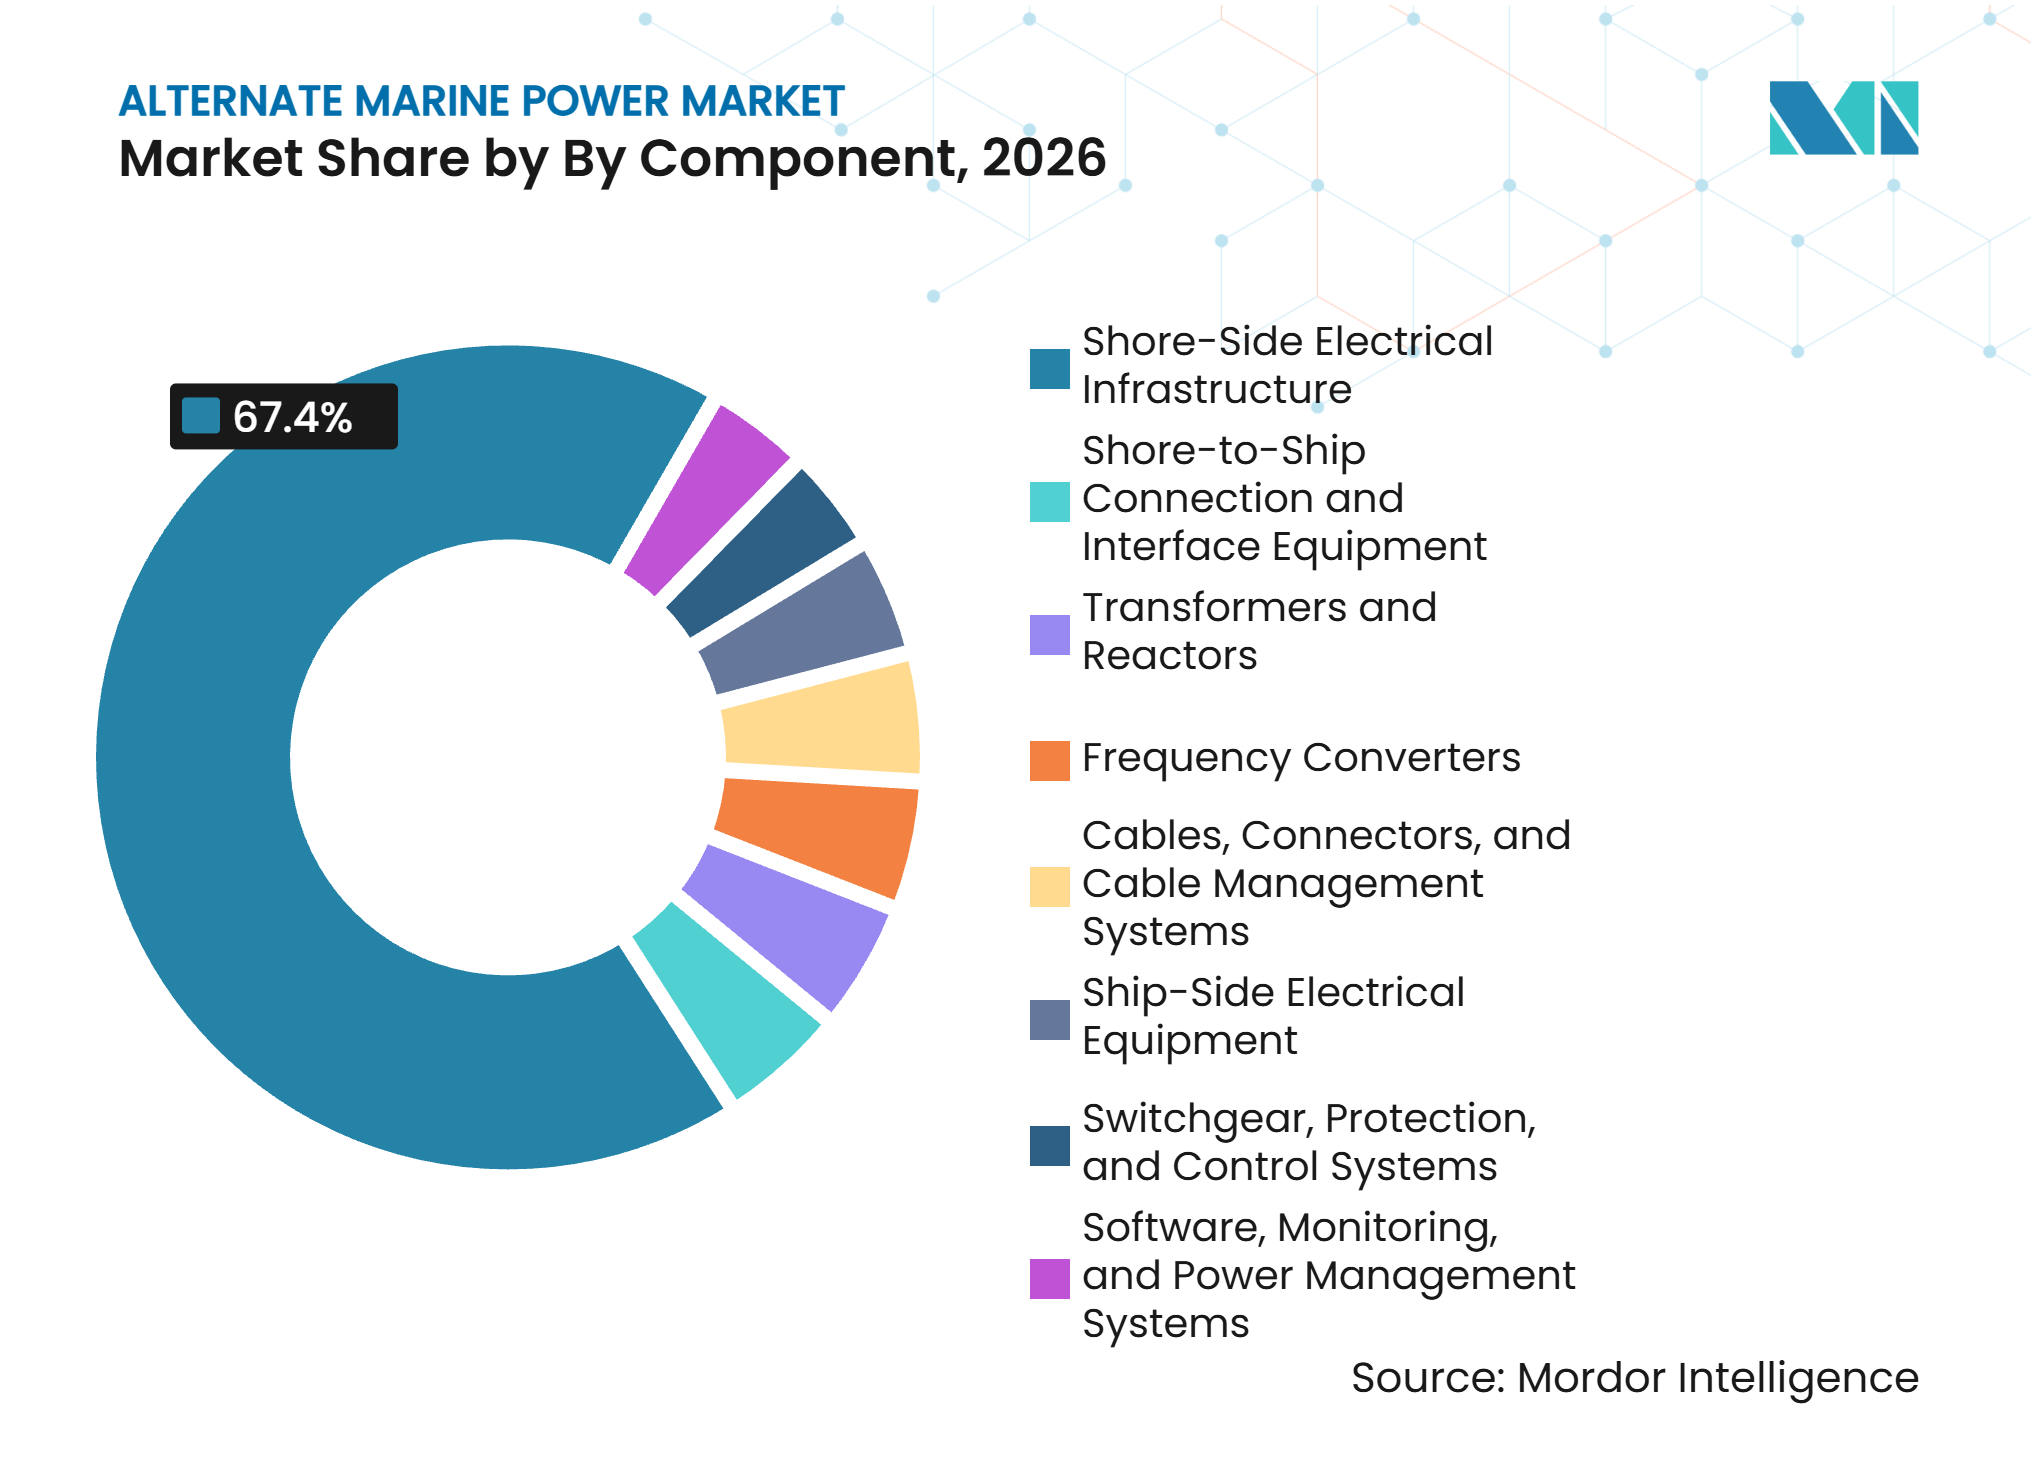
- Par composant, l'infrastructure électrique côtière a représenté 67,4% des revenus en 2026, tandis que les transformateurs et réacteurs devraient croître à un CAGR de 9,7% jusqu'en 2032.
- Par type de connexion, la connexion à quai haute tension a représenté 61,3% des revenus en 2026 et devrait se développer à un CAGR de 9,6% jusqu'en 2032.
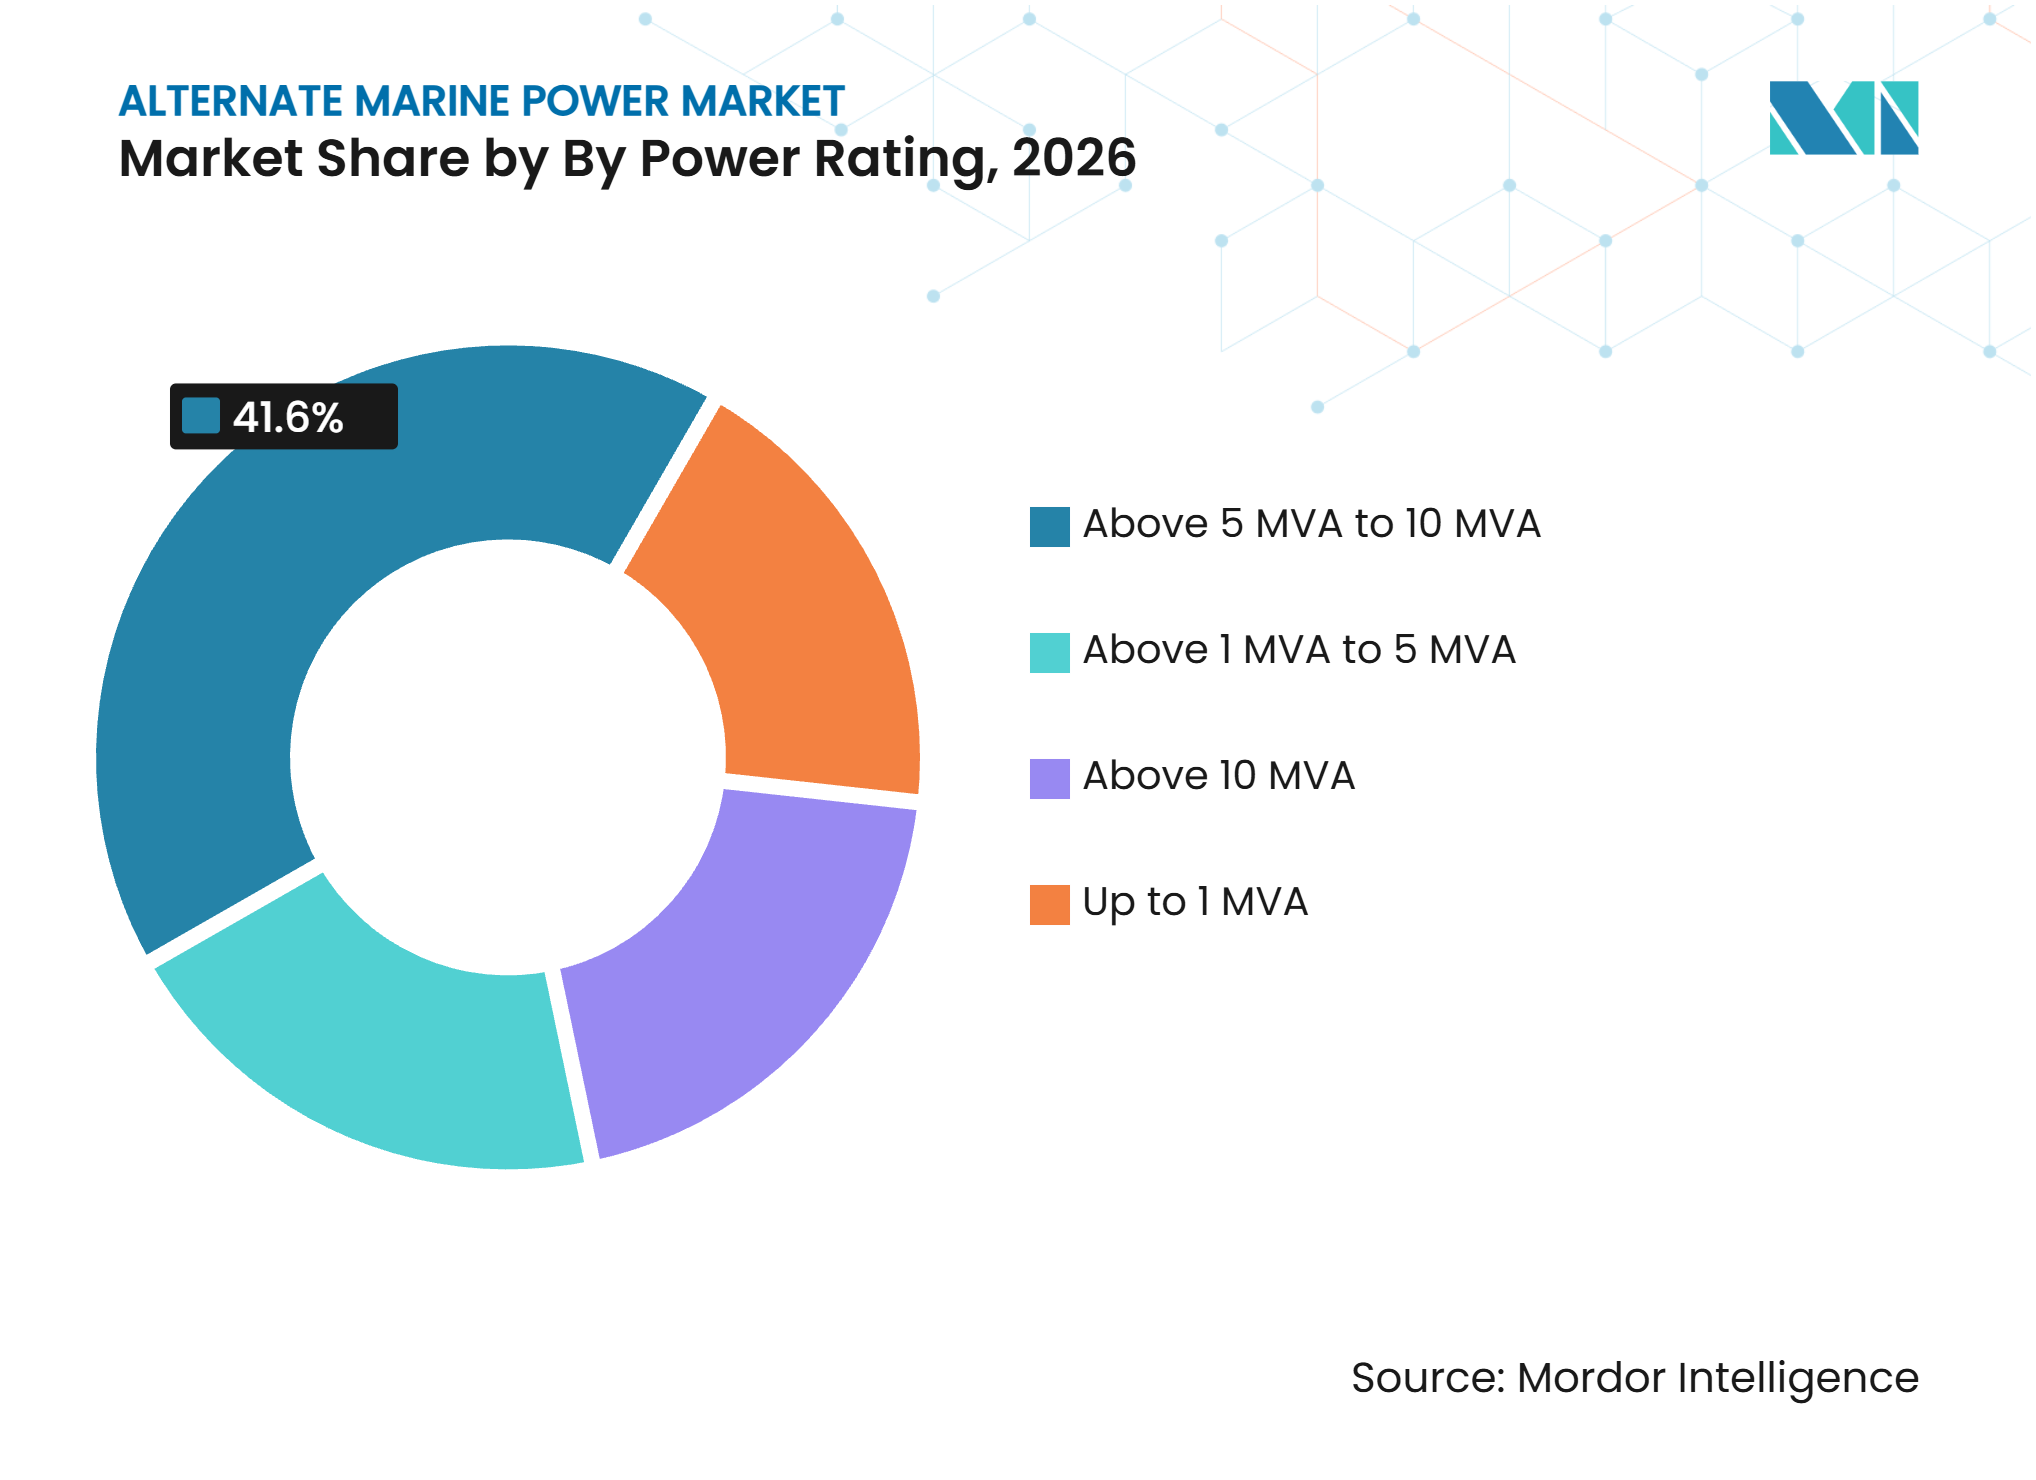
- Par puissance nominale, le segment de 5 MVA à 10 MVA a représenté 41,6% des revenus en 2026, tandis que le segment supérieur à 10 MVA devrait croître à un CAGR de 10,1% jusqu'en 2032.
- Par type de navire, les porte-conteneurs ont représenté 35,6% des revenus en 2026, tandis que les navires de croisière devraient croître à un CAGR de 10,3% jusqu'en 2032.
- Par géographie, l'Europe a représenté 38,3% des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,9% sur le marché de l'alimentation marine alternative jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats réglementaires pour l'accostage zéro émission | +2.5% | Mondial, concentré en Europe et en Chine, avec une pertinence secondaire en Amérique du Nord sous la réglementation CARB | Court terme (≤ 2 ans) |
| Investissement dans l'électrification et la modernisation des ports | +2.0% | Marchés principaux européens, avec des retombées vers l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance du temps de séjour en port des navires de croisière et des porte-conteneurs | +1.5% | Mondial, avec l'effet le plus fort en Europe et en Asie du Nord-Est | Moyen terme (2-4 ans) |
| Baisse du coût de l'énergie renouvelable par rapport au gazole marin | +1.2% | Mondial, plus fort là où la pénétration des énergies renouvelables dans le réseau est élevée | Long terme (≥ 4 ans) |
| Micro-réseau portuaire et écrêtage de pointe par stockage sur batteries | +1.0% | Marchés principaux européens, émergents en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Interfaces standardisées de connexion à quai automatisées | +0.8% | Mondial, soutenu par la série IEC/IEEE 80005 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats réglementaires pour l'accostage zéro émission
FuelEU Maritime et le règlement sur les infrastructures pour carburants alternatifs (AFIR) établissent une voie de conformité claire pour l'alimentation à quai en Europe. En vertu de l'AFIR, les ports maritimes du Réseau transeuropéen de transport (RTE-T) doivent fournir une alimentation à quai pour au moins 90% des escales portuaires éligibles d'ici 2030. FuelEU Maritime ajoute l'exigence de connexion côté navire à partir de la même date, et sa première période de déclaration a débuté en janvier 2025. Le calendrier fait de la planification une priorité opérationnelle actuelle pour les ports, les transporteurs et les fournisseurs d'équipements. La Chine a renforcé son propre cadre en 2025 en exigeant que les navires côtiers utilisent l'alimentation à quai disponible après plus de 3 heures à quai. Les Pays-Bas prévoient également une législation nationale sur l'alimentation à quai en 2026, étendant l'application dans un important groupe portuaire.[2]
Investissement dans l'électrification et la modernisation des ports
Le marché de l'alimentation marine alternative passe des petites démonstrations aux grands programmes d'infrastructure. Les mécanismes de financement européens ont dirigé 267 millions EUR vers le déploiement de l'alimentation à quai entre 2021 et 2025. Rotterdam Shore Power a sélectionné ABB en janvier 2025 pour construire et maintenir des systèmes sur 3 terminaux à conteneurs avec plus de 100 MVA de capacité, 35 points de connexion et 8 kilomètres de quai. Le programme est un partenariat 50:50 entre l'Autorité portuaire de Rotterdam et Eneco. Ce modèle de financement partage les risques en capital et techniques entre les participants publics et privés. Il élargit également les opportunités pour les fournisseurs capables d'intégrer la conversion d'énergie, les connexions, la maintenance et la gestion de l'énergie.[3]
Croissance du temps de séjour en port des navires de croisière et des porte-conteneurs
Le marché de l'alimentation marine alternative bénéficie lorsque des périodes d'accostage plus longues et des charges de navires plus importantes améliorent l'utilisation de l'alimentation à quai. Hambourg a enregistré 295 escales de croisière lors de sa saison 2025, et 71% des navires équipés pour l'alimentation à quai se sont connectés. Le taux de connexion a augmenté de plus de 25% par rapport à l'année précédente. Au terminal Europe South Terminal (BEST) du port de Barcelone, l'alimentation à quai a fourni 3,4 millions de kWh d'électricité renouvelable au cours de sa première année et a évité 2 310 tonnes de CO2. Les porte-conteneurs à ce terminal avaient des temps de connexion moyens de 54 heures. Une utilisation plus élevée des quais accroît le besoin de transformateurs et de convertisseurs de fréquence avec des puissances nominales plus élevées.[4]
Baisse du coût de l'énergie renouvelable par rapport au gazole marin
Le marché de l'alimentation marine alternative bénéficie lorsque l'électricité renouvelable améliore l'économie de l'alimentation à quai pour les navires ayant de longs séjours en port. La connexion à quai supprime la consommation de carburant auxiliaire et réduit la maintenance des moteurs auxiliaires lorsqu'un navire est à quai. L'avantage est pertinent pour les navires de croisière avec des rotations de plusieurs jours et pour les porte-conteneurs qui restent à quai pendant 24 à 60 heures. Une évaluation INNIO Jenbacher de 2025 a révélé qu'un micro-réseau de cogénération, solaire et batteries pourrait réduire le coût nivelé de l'énergie pour l'alimentation à quai de 22%. L'intégration thermique a produit une économie supplémentaire de 20% sur les coûts énergétiques dans l'étude. Ces données économiques encouragent les acheteurs à se concentrer sur la fiabilité à long terme ainsi que sur le coût initial des équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital pour la rénovation des ports et des navires | -2.5% | Mondial, plus aigu dans les ports européens confrontés aux délais de 2030 et dans les marchés émergents avec un financement public limité | Moyen terme (2-4 ans) |
| Contraintes de capacité du réseau et d'interconnexion | -2.0% | Europe, Amérique du Nord et marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Incertitude sur la répercussion des tarifs d'électricité et le retour sur utilisation | -1.5% | Mondial, avec une forte incertitude là où les cadres de tarification de l'alimentation à quai sont absents | Long terme (≥ 4 ans) |
| Lacunes de compatibilité navire-port sur les routes internationales | -1.2% | Mondial pour les pétroliers, les vraquiers et les navires rouliers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital pour la rénovation des ports et des navires
Le marché de l'alimentation marine alternative est confronté à un obstacle majeur dans les coûts de rénovation pour les ports et les armateurs. Une évaluation de 2025 portant sur 31 ports européens a révélé que 21% des 448 connexions d'alimentation à quai nécessaires d'ici 2030 étaient installées ou contractées. Les porte-conteneurs n'avaient que 11% des 294 connexions requises en place ou contractées. Les rénovations de flotte à l'échelle de la flotte peuvent prendre de 3 à 7 ans car les travaux doivent être coordonnés avec les calendriers de cale sèche. Lloyd's Register et Capital Ship Management ont réalisé la première évaluation de compatibilité d'alimentation à quai pour pétroliers en 2025 pour 6 nouvelles constructions Suezmax. Ces travaux montrent que des méthodes reproductibles pour les rénovations de pétroliers commencent seulement à émerger.
Contraintes de capacité du réseau et d'interconnexion
Le marché de l'alimentation marine alternative peut faire face à des retards de projets lorsque la capacité du réseau est limitée, même là où les réglementations sont claires. La demande simultanée de 3 navires de croisière à 10 MW chacun crée un pic de demande de 30 MW que de nombreux réseaux portuaires n'ont pas été conçus pour satisfaire. Les micro-réseaux intégrant des batteries peuvent réduire la demande de pointe, mais ils ajoutent des coûts en capital et une complexité d'ingénierie. Le projet SPIES a rapporté en 2025 que les normes existantes ne traitent pas pleinement les classes de puissance plus faibles. Cette lacune peut ralentir les investissements des opérateurs de navigation intérieure. Le marché de l'alimentation marine alternative dépend donc autant de la planification du réseau et de la conception des systèmes que du matériel côté quai.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
l'infrastructure côtière ancre les revenus, les transformateurs mènent la croissanceL'infrastructure électrique côtière a représenté 67,4% de la part du marché de l'alimentation marine alternative en 2026. Les autorités portuaires supportent la majeure partie des dépenses en capital initiales car l'équipement est installé au quai et se connecte au réseau local. Cette catégorie comprend les systèmes de connexion, les convertisseurs, le câblage, l'appareillage de commutation et les travaux électriques de soutien. L'investissement côté quai augmente à mesure que les ports préparent plusieurs postes à quai au lieu de pilotes à navire unique. Les équipements semi-automatisés de gestion des câbles réduisent également la manutention manuelle lors de la connexion. Ces systèmes aident les ports à gérer des rotations plus rapides et des escales plus fréquentes.
Les transformateurs et réacteurs devraient croître à un CAGR de 9,7% jusqu'en 2032. Les systèmes haute tension nécessitent des transformateurs abaisseurs pour alimenter les niveaux de 6,6 kV et 11 kV couverts par la norme IEC/IEEE 80005-1:2025. La révision de 2025 a resserré les seuils de distorsion harmonique et ajouté des dispositions pour les convertisseurs formateurs de réseau. Ces exigences peuvent augmenter l'activité de renouvellement sur les sites plus anciens. L'équipement côté navire gagne également en pertinence à mesure que les opérateurs spécifient du matériel prêt pour l'alimentation à quai pour les nouvelles constructions. Les logiciels et les outils de gestion de l'énergie émergent à mesure que les ports coordonnent les équipements, la disponibilité et l'utilisation de l'énergie.



Par type de connexion :
la connexion à quai haute tension (HVSC) se consolide comme norme, la connexion à quai basse tension (LVSC) entre dans le territoire de la charge rapideLa connexion à quai haute tension a représenté 61,3% des revenus sur le marché de l'alimentation marine alternative en 2026 et devrait croître à un CAGR de 9,6% jusqu'en 2032. Elle convient aux navires de haute mer qui nécessitent plus de 1 MVA à quai. La norme IEC/IEEE 80005-1:2025 couvre les exigences en matière de transformateurs, de convertisseurs et de gestion de l'énergie pour cette configuration. La norme renforce 6,6 kV et 11 kV comme tensions de référence. Les grands terminaux nécessitent un câblage haute tension étendu et des postes de conversion. Cela donne un avantage aux fournisseurs ayant de l'expérience dans les grands projets électriques.
La connexion à quai basse tension dessert les ferries, les bateaux de navigation intérieure et les navires à courte distance. La norme IEC/IEEE 80005-3:2025 établit les exigences générales pour ces systèmes. Norwegian Electric Systems a reçu en avril 2025 un contrat pour fournir 3 stations de charge DC de 4 MW conteneurisées pour Norled. Les stations utilisent une architecture de charge au mégawatt avec une électronique de puissance refroidie à l'eau. Cette application rapproche la charge rapide des installations d'alimentation à quai conventionnelles. L'AFIR exige également que les ports intérieurs du réseau central RTE-T fournissent au moins 1 connexion côté quai, soutenant la demande connexe sur les voies navigables européennes.
Par puissance nominale :
les installations de gamme intermédiaire dominent aujourd'hui, la très haute puissance croît le plus rapidementLa tranche de 5 MVA à 10 MVA a représenté 41,6% des revenus sur le marché de l'alimentation marine alternative en 2026. Elle répond aux exigences de charge hôtelière pour les porte-conteneurs de 12 000 à 18 000 EVP et de nombreux navires de croisière actuels. Ces types de navires sont au cœur des exigences européennes d'alimentation à quai pour 2030. Le port de Kiel a achevé une extension de 16 MVA à Ostseekai début 2026. Le projet permet à 2 navires de croisière de recevoir de l'électricité en même temps. De tels projets indiquent l'échelle requise dans les terminaux de croisière compétitifs.
Le segment supérieur à 10 MVA devrait se développer à un CAGR de 10,1% jusqu'en 2032. Les très grands porte-conteneurs de plus de 20 000 EVP et les nouveaux navires de croisière hybrides GNL nécessitent une puissance dépassant la capacité des installations existantes. La tranche de 1 MVA à 5 MVA dessert les ferries et les navires rouliers. Norwegian Electric Systems a obtenu en janvier 2025 un contrat pour des systèmes d'alimentation sur 8 vraquiers Wilson de 6 300 TPL. La catégorie inférieure à 1 MVA soutient les installations intérieures et côtières plus petites. Les systèmes de batteries peuvent rendre ces installations plus petites plus réalisables là où le renforcement du réseau n'est pas viable.

Par type de navire :
les porte-conteneurs tirent le volume, les navires de croisière tirent la valeur et la vitesse de croissanceLes porte-conteneurs ont représenté 35,6% des revenus sur le marché de l'alimentation marine alternative en 2026. Ils ont représenté 66% des points de connexion d'alimentation à quai requis dans les 31 ports européens évalués en 2025. Seulement 11% de ces connexions requises pour les porte-conteneurs étaient installées ou contractées. Cela laisse une grande partie de la demande encore à satisfaire. Cavotec a reçu des commandes totalisant 9,35 millions EUR en octobre 2025 pour des systèmes côté navire sur des rénovations et nouvelles constructions de porte-conteneurs. Les livraisons s'étendent jusqu'à la fin de 2026.
Les navires de croisière sont le segment à la croissance la plus rapide sur le marché de l'alimentation marine alternative, avec un CAGR prévu de 10,3% jusqu'en 2032. Transport & Environment a estimé que le navire de croisière moyen émettait 5 148 tonnes de CO2 dans les ports européens chaque année. Il a attribué 80% de ce volume aux moteurs auxiliaires que l'alimentation à quai peut remplacer. L'installation de Copenhague a ouvert à l'été 2025 et devrait connecter 79% des arrivées de passagers de croisière en 2026. La pleine capacité est attendue en 2028. Les navires à passagers et les ferries disposent de normes basse tension plus établies, tandis que la compatibilité des pétroliers et des vraquiers est encore en développement.
Analyse géographique
L'Europe a représenté 38,3% de la part du marché de l'alimentation marine alternative en 2026. L'AFIR et FuelEU Maritime fournissent le cadre réglementaire le plus solide et fixent un calendrier ferme pour 2030. Les Pays-Bas prévoient de mettre en œuvre une législation nationale en 2026 pour appliquer les exigences européennes connexes. Le système d'ABB à Toulon est opérationnel depuis février 2025 et combine le stockage sur batteries, des panneaux solaires et une connexion au réseau de 20 kV. Il peut alimenter 3 ferries ou 1 navire de croisière en même temps. L'installation illustre la conception énergétique intégrée attendue dans les grands projets européens.
L'Asie-Pacifique devrait croître à un CAGR de 9,9% sur le marché de l'alimentation marine alternative jusqu'en 2032. La politique obligatoire d'alimentation à quai de la Chine est un moteur central, et les capitaux privés s'ajoutent aux dépenses d'infrastructure publiques. Le port de Guangzhou a atteint une couverture complète des postes à quai en alimentation à quai d'ici décembre 2025. Il a fourni plus de 17 millions de kWh d'alimentation à quai et réduit les émissions de 11 730 tonnes en 2025. Le port de Ningbo-Zhoushan a investi 150 millions CNY, soit l'équivalent de 21 millions USD, dans des infrastructures connexes aux terminaux à conteneurs internationaux. La coentreprise Wah Kwong NatPower Holdings vise l'alimentation à quai dans plus de 30 ports asiatiques d'ici 2030 selon un modèle d'opérateur de points de charge.
Le marché de l'alimentation marine alternative en Amérique du Nord est principalement façonné par la réglementation californienne At Berth pour les navires porte-conteneurs, de croisière et rouliers. Seattle a enregistré 1,9 million de passagers de croisière lors de sa saison 2025. Les navires équipés pour l'alimentation à quai ont représenté 54% de ses escales en port d'attache. La stratégie pour un air pur des ports du Nord-Ouest cible l'alimentation à quai dans les principaux postes de croisière et de conteneurs d'ici 2030. Des recherches canadiennes de 2025 ont signalé l'absence de connexions d'alimentation à quai pour pétroliers dans les ports canadiens et l'absence d'alimentation à quai haute tension dans les ports des Grands Lacs. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones à un stade précoce où les concessions individuelles jouent un rôle plus important que les mandats nationaux.
Paysage concurrentiel
Concentration du Marché
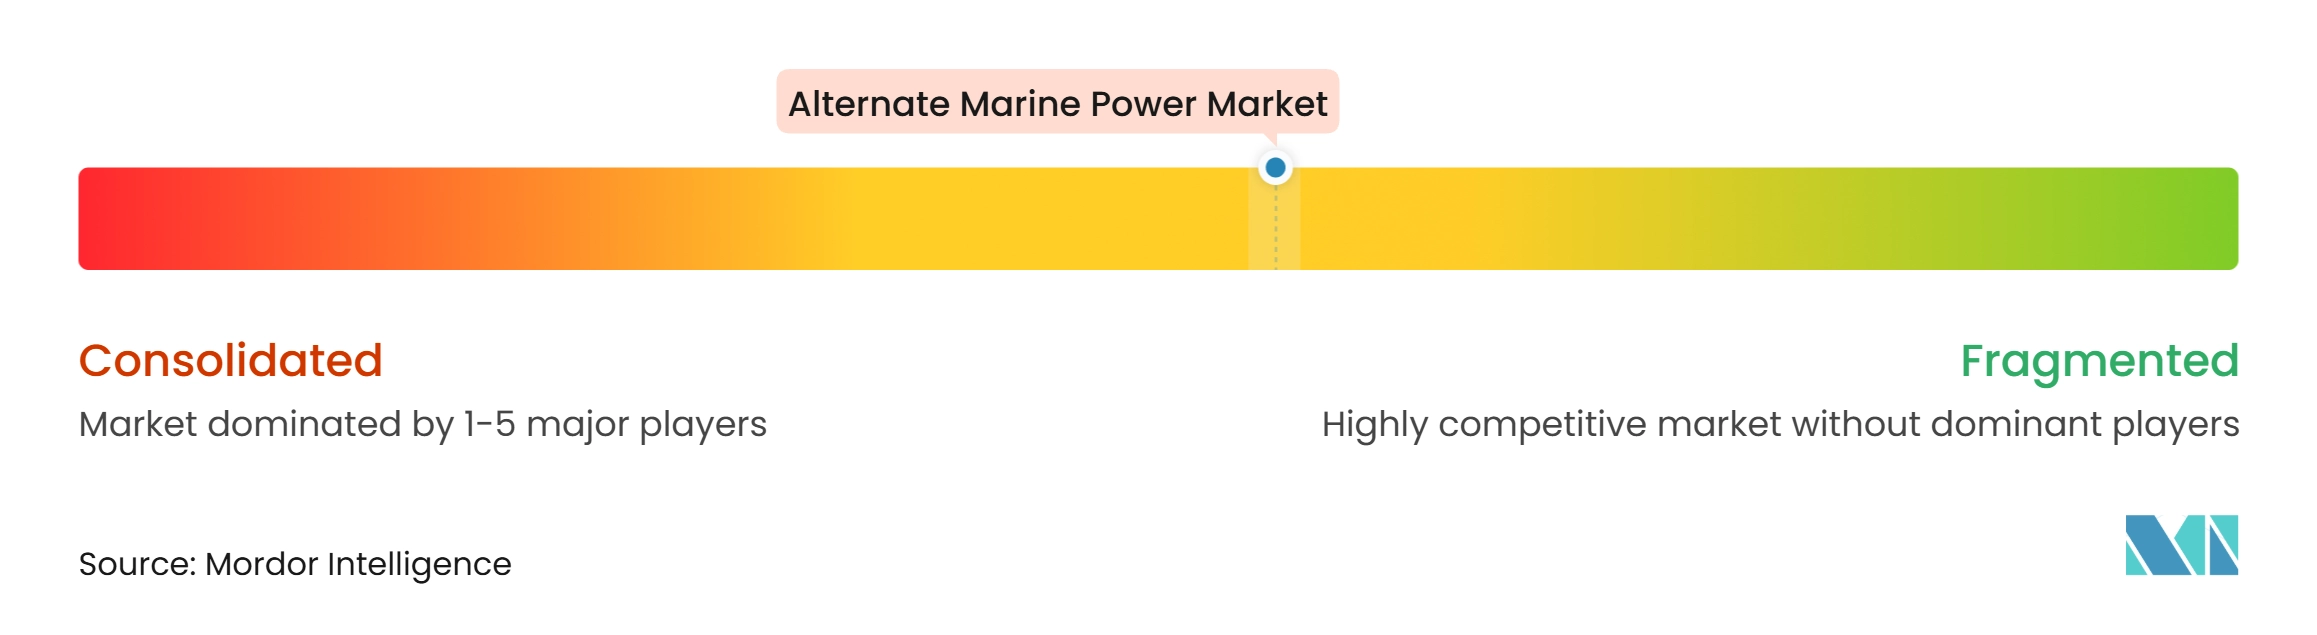
Le marché de l'alimentation marine alternative est modérément fragmenté. Les grandes entreprises d'énergie et d'automatisation, notamment ABB, Siemens, Hitachi Energy, GE Vernova et Schneider Electric, se disputent les grands programmes clés en main. Les spécialistes, notamment Cavotec, PowerCon, Wärtsilä, Stemmann-Technik et Norwegian Electric Systems, se distinguent par leurs équipements de connexion et leur intégration côté navire. ABB dispose d'un large portefeuille qui comprend le contrat pour le terminal à conteneurs de Rotterdam et l'installation de Toulon. Wärtsilä a installé sa plateforme d'alimentation à quai conteneurisée sur environ 150 navires. Ces capacités font de l'expérience en rénovation de navires un facteur de différenciation important.
Les grands projets consolident la demande sur le marché de l'alimentation marine alternative parmi les fournisseurs capables de gérer des travaux électriques complexes. Rotterdam Shore Power a sélectionné ABB en 2025 pour 3 terminaux à conteneurs de haute mer avec plus de 100 MVA de capacité combinée. Le programme compte 35 points de connexion sur 8 kilomètres de quai. En Écosse, ABB a remporté en octobre 2025 un contrat pour fournir des systèmes d'alimentation et de propulsion pour 7 ferries tout électriques de CMAL. Les travaux comprennent également la technologie de connexion à quai pour plusieurs terminaux de ferries. Siemens Energy a signé 5 contrats d'une valeur de 65 millions USD en novembre 2025 pour l'électrification des ports de croisière à Nassau.
Les ports contraints par le réseau créent une ouverture pour les solutions de micro-réseau intégrées sur le marché de l'alimentation marine alternative. INNIO Jenbacher a démontré une approche de cogénération, solaire et batteries qui pourrait soutenir l'alimentation à quai là où l'approvisionnement en réseau est limité. Le modèle d'opérateur de points de charge offre une autre voie en finançant, construisant et exploitant des infrastructures sans dépenses portuaires initiales complètes. Wah Kwong NatPower Holdings illustre ce modèle en Asie. La conformité à la norme IEC/IEEE 80005 devient une qualification de base pour les fournisseurs. La concurrence se déplace donc vers la qualité de l'énergie, la fiabilité, les logiciels et les systèmes de connexion automatisés. Le score de concentration du marché est de 5 sur 10 car aucune part combinée des principaux acteurs n'est fournie et la présence de fournisseurs diversifiés et de spécialistes indique un domaine modérément fragmenté.
Leaders du secteur de l'alimentation marine alternative
-
Siemens AG
-
ABB Ltd.
-
Schneider Electric SE
-
Cavotec SA
-
Wärtsilä Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'alimentation marine alternative Entreprises couvertes dans ce rapport
- ABB Ltd.
- Blueday Technology AS
- Cavotec SA
- Danfoss A/S
- Eaton Corporation plc
- ESL Power Systems, Inc.
- GE Vernova Inc.
- Hitachi Energy Ltd.
- igus GmbH
- MJR Power & Automation Limited
- Nidec ASI S.p.A.
- Norwegian Electric Systems AS
- PowerCon A/S
- Schneider Electric SE
- Siemens AG
- Stemmann-Technik GmbH
- VINCI Energies S.A.
- Wabtec Corporation
- Wartsila Corporation
- Yara Marine Technologies AS
Développements industriels récents dans Marché de l'alimentation marine alternative
- Novembre 2025 : Siemens Energy a signé cinq contrats totalisant 65 millions USD pour électrifier le port de croisière de Nassau aux Bahamas, englobant l'électrification navire-à-quai, une centrale à cycle combiné à turbine à gaz et l'interconnexion au réseau, visant jusqu'à 140 000 tonnes de réduction de CO2 par an en remplaçant la production diesel sur les navires de croisière à quai.
- Octobre 2025 : ABB a remporté un contrat avec Remontowa Shipbuilding pour livrer des systèmes d'alimentation et de propulsion pour 7 ferries à double extrémité tout électriques pour Caledonian Maritime Assets en Écosse, et a été séparément sélectionné pour fournir la technologie de connexion à quai dans plusieurs terminaux de ferries de CMAL, avec des livraisons de navires entre fin 2027 et début 2029.
- Octobre 2025 : Cavotec a signé 2 commandes totalisant 9,35 millions EUR avec une grande compagnie mondiale de transport de conteneurs pour des systèmes d'alimentation à quai sur des rénovations de navires existants et des nouvelles constructions, avec des livraisons jusqu'à fin 2026 sur les routes commerciales d'Asie, d'Europe et des États-Unis.
- Septembre 2025 : NatPower Marine et Wah Kwong Maritime ont lancé Wah Kwong NatPower Holdings, une coentreprise visant l'alimentation à quai dans plus de 30 ports asiatiques d'ici 2030 selon un modèle d'opérateur de points de charge, avec des projets initiaux à Hong Kong prévus pour 2026 et un programme mondial de 10 milliards GBP, soit l'équivalent de 12,7 milliards USD, ciblant 120 emplacements portuaires électrifiés.
Périmètre du rapport mondial sur le marché de l'alimentation marine alternative
L'alimentation marine alternative (AMP), également connue sous le nom d'alimentation à quai ou de cold ironing, désigne l'énergie électrique fournie aux navires depuis une infrastructure électrique terrestre pendant qu'ils sont à quai dans les ports, permettant aux navires d'arrêter leurs moteurs auxiliaires embarqués pendant les escales. Ces systèmes comprennent généralement une infrastructure électrique côtière, des équipements électriques embarqués, des équipements de connexion et d'interface quai-navire, des transformateurs, des convertisseurs de fréquence, des câbles, des connecteurs, des appareillages de commutation, des systèmes de protection et de contrôle, ainsi que des logiciels de gestion et de surveillance de l'énergie. Les systèmes d'alimentation marine alternative sont conçus pour s'adapter aux variations des besoins électriques des navires, aux spécifications de tension et de fréquence embarquées, et aux capacités de l'infrastructure portuaire. Ils sont utilisés sur les porte-conteneurs, les navires de croisière, les navires à passagers, les ferries, les pétroliers, les vraquiers, les navires rouliers, les cargos généraux et d'autres navires de mer. En permettant aux navires de recevoir de l'électricité du réseau portuaire ou d'autres sources d'énergie terrestres, les systèmes AMP contribuent à réduire l'utilisation des moteurs auxiliaires embarqués pendant l'accostage, réduisant potentiellement les émissions de polluants atmosphériques locaux, le bruit et la consommation de carburant. Les avantages environnementaux dépendent du mix de production d'électricité, des conditions d'exploitation des navires et de l'étendue de l'utilisation de l'alimentation à quai.
Le marché mondial de l'alimentation marine alternative est segmenté par composant, type de connexion, puissance nominale et type de navire. Par composant, le marché est segmenté en infrastructure électrique côtière, équipement électrique embarqué, équipement de connexion et d'interface quai-navire, transformateurs et réacteurs, convertisseurs de fréquence, câbles, connecteurs et systèmes de gestion des câbles, appareillage de commutation, systèmes de protection et de contrôle, et logiciels, surveillance et systèmes de gestion de l'énergie. Par type de connexion, le marché est segmenté en connexion à quai haute tension (HVSC) et connexion à quai basse tension (LVSC). Par puissance nominale, le marché est segmenté en jusqu'à 1 MVA, de 1 MVA à 5 MVA, de 5 MVA à 10 MVA et supérieur à 10 MVA. Par type de navire, le marché est segmenté en porte-conteneurs, navires de croisière, navires à passagers et ferries, pétroliers, vraquiers, navires rouliers et rouliers-passagers, cargos généraux, navires militaires et gouvernementaux, et autres types de navires. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'alimentation marine alternative dans 26 pays des principales régions, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, et le Moyen-Orient et l'Afrique. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Infrastructure électrique côtière |
| Équipement électrique embarqué |
| Équipement de connexion et d'interface quai-navire |
| Transformateurs et réacteurs |
| Convertisseurs de fréquence |
| Câbles, connecteurs et systèmes de gestion des câbles |
| Appareillage de commutation, protection et systèmes de contrôle |
| Logiciels, surveillance et systèmes de gestion de l'énergie |
| Connexion à quai haute tension (HVSC) |
| Connexion à quai basse tension (LVSC) |
| Jusqu'à 1 MVA |
| De 1 MVA à 5 MVA |
| De 5 MVA à 10 MVA |
| Supérieur à 10 MVA |
| Porte-conteneurs |
| Navires de croisière |
| Navires à passagers et ferries |
| Pétroliers |
| Vraquiers |
| Navires rouliers et rouliers-passagers |
| Cargos généraux |
| Navires militaires et gouvernementaux |
| Autres types de navires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Kenya | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Infrastructure électrique côtière | |
| Équipement électrique embarqué | ||
| Équipement de connexion et d'interface quai-navire | ||
| Transformateurs et réacteurs | ||
| Convertisseurs de fréquence | ||
| Câbles, connecteurs et systèmes de gestion des câbles | ||
| Appareillage de commutation, protection et systèmes de contrôle | ||
| Logiciels, surveillance et systèmes de gestion de l'énergie | ||
| Par type de connexion | Connexion à quai haute tension (HVSC) | |
| Connexion à quai basse tension (LVSC) | ||
| Par puissance nominale | Jusqu'à 1 MVA | |
| De 1 MVA à 5 MVA | ||
| De 5 MVA à 10 MVA | ||
| Supérieur à 10 MVA | ||
| Par type de navire | Porte-conteneurs | |
| Navires de croisière | ||
| Navires à passagers et ferries | ||
| Pétroliers | ||
| Vraquiers | ||
| Navires rouliers et rouliers-passagers | ||
| Cargos généraux | ||
| Navires militaires et gouvernementaux | ||
| Autres types de navires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Kenya | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de systèmes d'alimentation marine alternative ?
FuelEU Maritime, les exigences de l'AFIR, les règles chinoises de 2025 et les grands programmes d'électrification portuaire augmentent la demande d'équipements d'alimentation à quai.
Quelle est la taille du marché de l'alimentation marine alternative ?
Le secteur est évalué à 2,21 milliards USD en 2026 et devrait atteindre 3,79 milliards USD d'ici 2032, à un CAGR de 9,45%.
Quel type de connexion est le plus largement utilisé ?
La connexion à quai haute tension a dominé avec 61,3% des revenus en 2026 et devrait croître à un CAGR de 9,6% jusqu'en 2032.
Quels navires créent la plus forte opportunité pour l'alimentation à quai ?
Les porte-conteneurs ont dominé avec 35,6% des revenus en 2026, tandis que les navires de croisière devraient croître le plus rapidement à un CAGR de 10,3%.
Quelle région est en tête du déploiement de l'alimentation à quai ?
L'Europe a représenté 38,3% des revenus en 2026, tandis que l'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide à un CAGR de 9,9%.
Quels défis peuvent retarder les projets d'alimentation à quai ?
Des coûts de rénovation élevés, une capacité de réseau limitée, l'incertitude tarifaire et les lacunes de compatibilité navire-port peuvent retarder l'adoption.