
Tamanho e Participação do Mercado de IA em Oftalmologia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 28.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA em Oftalmologia por Mordor Intelligence
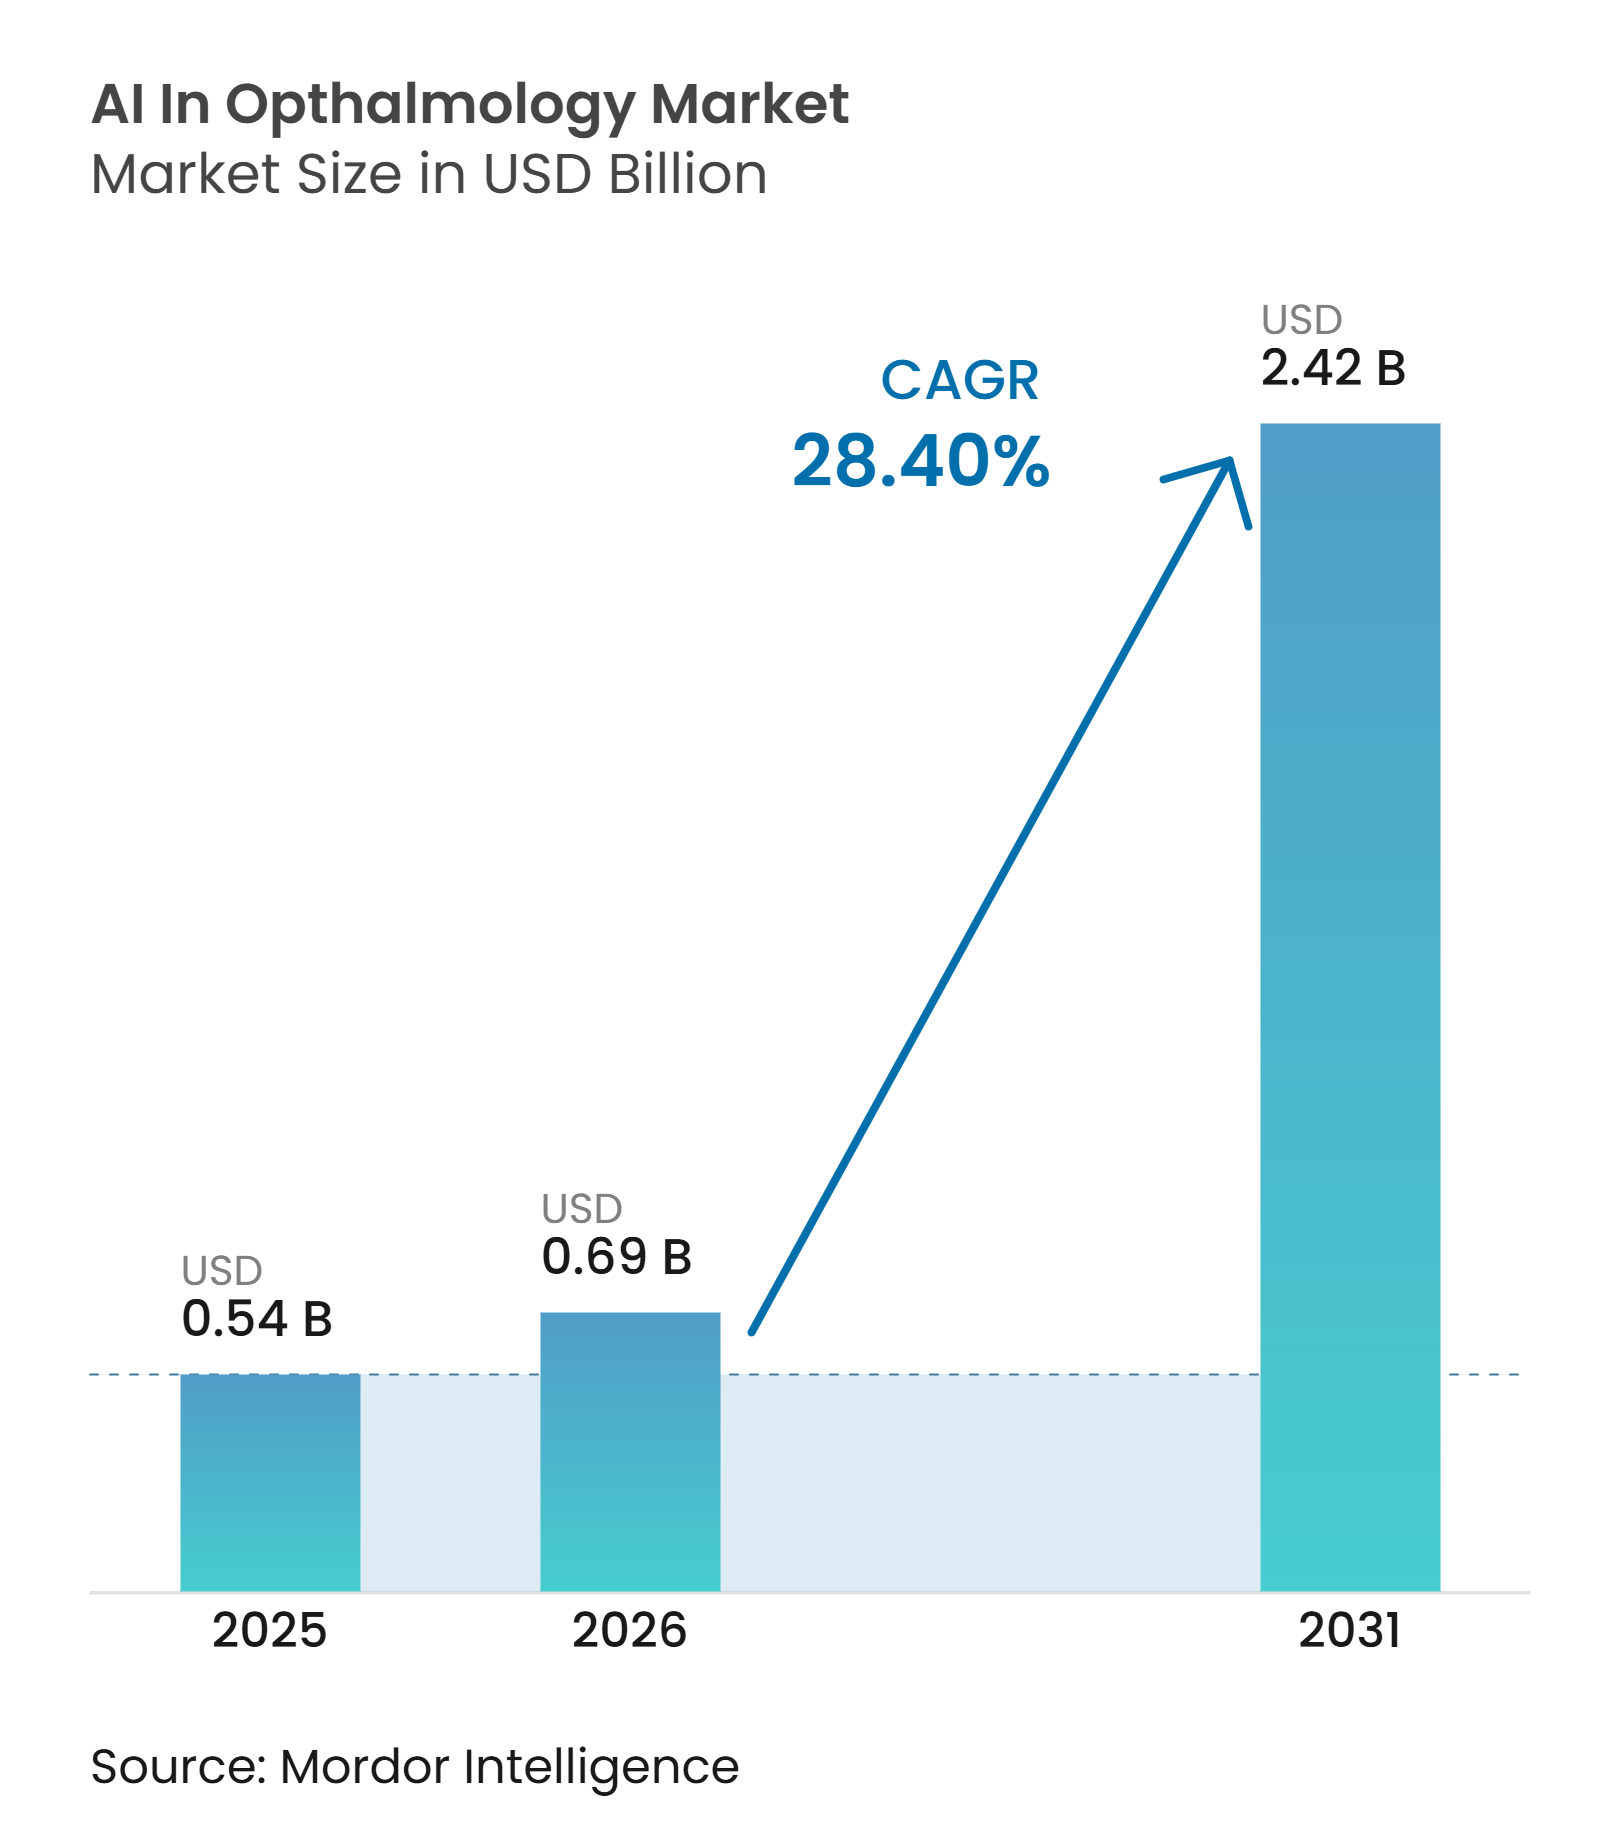
O tamanho do Mercado de IA em Oftalmologia está projetado em 0,54 bilhões de USD em 2025, 0,69 bilhões de USD em 2026, e deve atingir 2,42 bilhões de USD até 2031, crescendo a um CAGR de 28,40% de 2026 a 2031.
O mercado de IA em oftalmologia está avançando além dos projetos-piloto, pois ferramentas de diagnóstico autônomas estão entrando na rotina clínica. Essa mudança está ampliando a base endereçável para fornecedores de software, imagem e fluxo de trabalho. Um fator central de demanda no mercado de IA em oftalmologia é a crescente lacuna entre a carga de doenças retinianas e a força de trabalho especializada disponível, o que tornou o rastreamento escalável mais urgente tanto em sistemas de saúde de alta renda quanto nos carentes de recursos. A deficiência visual já representa uma grande carga econômica e assistencial, com perda anual de produtividade estimada em 410,7 bilhões de USD globalmente, enquanto a perda visual moderada afeta 411,7 milhões de pessoas e a cegueira afeta 53,2 milhões de pessoas, o que fortalece o argumento para uma detecção automatizada mais precoce antes que a revisão por especialistas seja necessária. O mercado de IA em oftalmologia também se beneficia do suporte de diretrizes, da expansão de fluxos de trabalho baseados em nuvem e do uso crescente de plataformas de imagem integradas que reduzem o esforço necessário para encaminhar pacientes do rastreamento ao referenciamento. Ao mesmo tempo, o mercado de IA em oftalmologia ainda enfrenta fricções de implantação, pois as regras de responsabilidade permanecem indefinidas em muitas jurisdições, e os dados de imagem frequentemente transitam por ambientes fragmentados de PACS e prontuários eletrônicos, em vez de fluxos de trabalho clínicos totalmente padronizados.
Principais Conclusões do Relatório
- Por aplicação, detecção e monitoramento de doenças representou 64,43% do tamanho do mercado de IA em oftalmologia em 2025, enquanto o planejamento cirúrgico e a previsão de resultados devem se expandir a um CAGR de 32,12% até 2031.
- Por modo de implantação, o modelo local deteve 63,22% da receita em 2025, enquanto a implantação baseada em nuvem deve crescer ao maior CAGR, de 33,52%, até 2031.
- Por tecnologia, o aprendizado profundo liderou com 41,67% de participação na receita em 2025, enquanto a computação sensível ao contexto deve crescer a um CAGR de 35,26% até 2031.
- Por uso final, os hospitais detiveram 44,18% da receita em 2025, enquanto as clínicas especializadas em oftalmologia registraram o maior CAGR projetado, de 34,31%, até 2031.
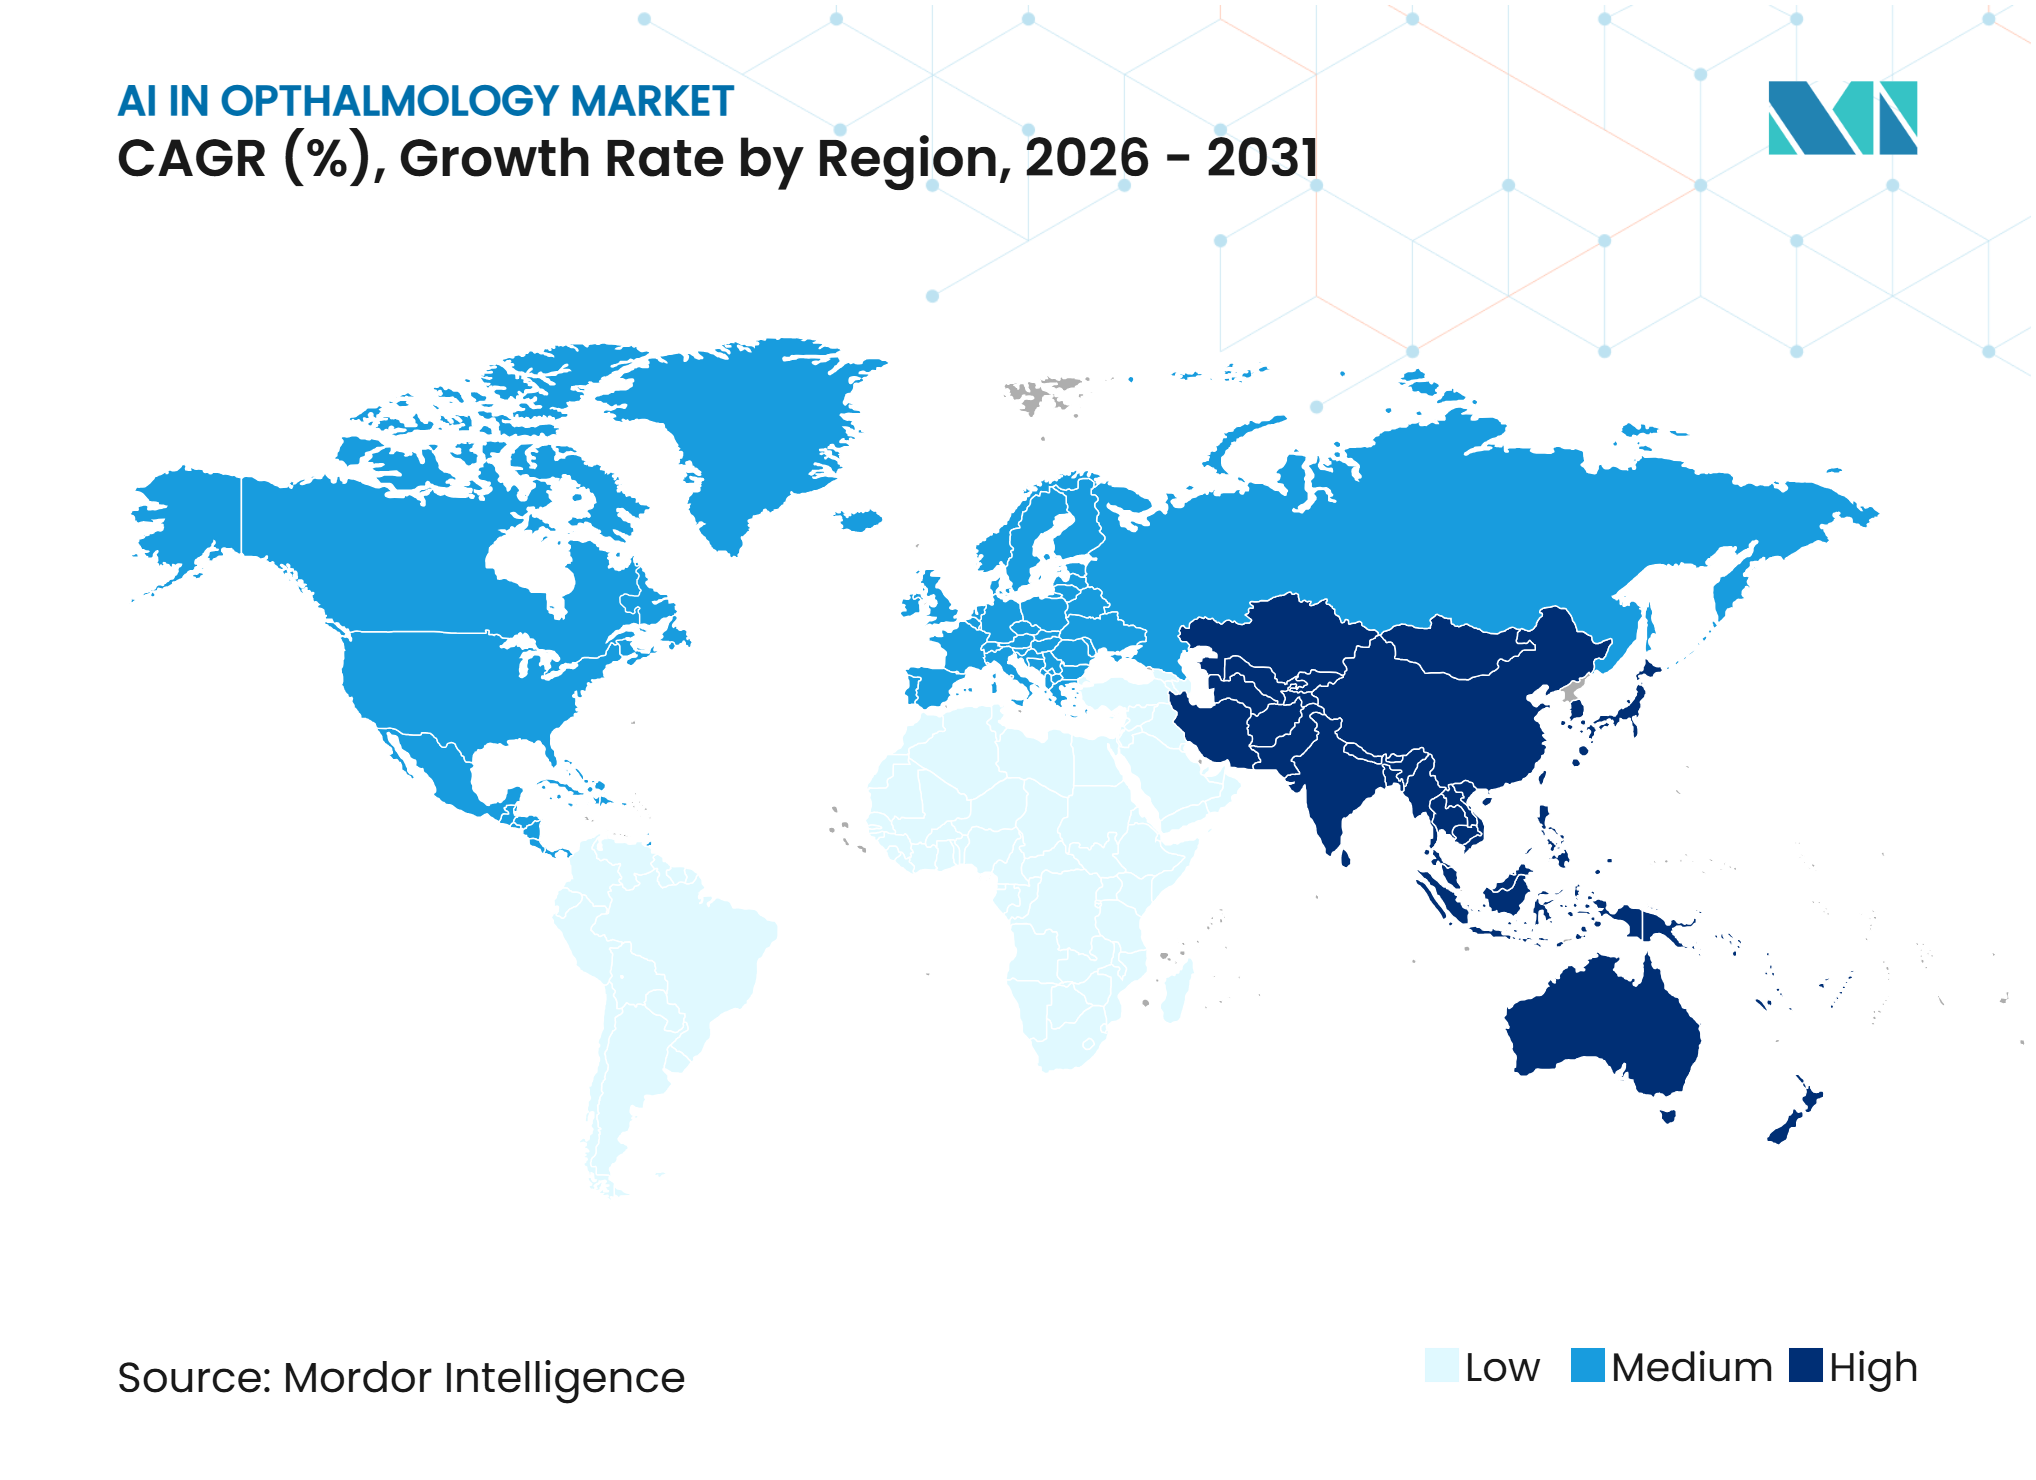
- Por geografia, a América do Norte deteve 42,32% da receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 15,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Carga Global de Atrasos no Rastreamento de Doenças Retinianas | +7.5% | Global, com pressão aguda no Sul da Ásia, África Subsaariana e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Transição para Fluxos de Trabalho de Triagem Autônoma Após Autorizações Regulatórias | +6.8% | América do Norte e Europa, com expansão para Austrália, Nova Zelândia e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Convergência de Imagem OCT e Fundo de Olho com Automação de Fluxo de Trabalho de IA | +5.2% | América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Expansão da Teleoftalmologia em Ambientes de Saúde Carentes e Rurais | +4.1% | Ásia-Pacífico, Oriente Médio e África, e América Latina | Médio prazo (2-4 anos) |
| Suporte de Reembolso e Codificação para Vias de Rastreamento Autônomo | +3.2% | América do Norte, com suporte emergente na Europa, Austrália e Nova Zelândia | Curto prazo (≤ 2 anos) |
| IA em Dispositivo para Programas de Rastreamento com Baixa Conectividade | +2.8% | Sul da Ásia, África Subsaariana e Ásia-Pacífico rural | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Atrasos no Rastreamento de Doenças Retinianas
Uma população diabética crescente continua sendo o motor fundamental de demanda para o mercado de IA em oftalmologia. A retinopatia diabética continua entre as principais causas de cegueira. Ao mesmo tempo, os casos de degeneração macular relacionada à idade devem aumentar para 13,88 milhões até 2050, ante 8,26 milhões em 2022, o que mantém a demanda de rastreamento de longo prazo elevada[1]. Nos Estados Unidos, a adesão anual aos exames oftalmológicos para diabéticos permanece abaixo de 50%. O rastreamento autônomo na atenção primária tem sido associado a maior comparecimento de acompanhamento ao atendimento oftalmológico entre pacientes de risco, incluindo pacientes afro-americanos em situação de vulnerabilidade.
Esse padrão é relevante para o mercado de IA em oftalmologia porque a redução de atrasos não se encerra na primeira detecção e, em vez disso, encaminha mais pacientes para vias posteriores de monitoramento e intervenção. À medida que mais casos não tratados são identificados precocemente, a carga de trabalho dos especialistas se desloca para o gerenciamento de doenças complexas e cirurgias, em vez do rastreamento básico. Um efeito correlato é que o mercado de IA em oftalmologia ganha suporte em múltiplas áreas de aplicação simultaneamente, pois as ferramentas de detecção abrem demanda para modelos de planejamento, referenciamento, monitoramento e acompanhamento domiciliar ou comunitário.
Transição da Revisão Liderada por Especialistas para Fluxos de Trabalho de Triagem Autônoma
A transição da revisão supervisionada por médicos para a triagem autônoma no ponto de atendimento é uma das mudanças estruturais mais claras no mercado de IA em oftalmologia. Em junho de 2026, a FDA dos Estados Unidos havia aprovado 3 sistemas de IA autônomos para rastreamento de retinopatia diabética, incluindo produtos da Digital Diagnostics, Eyenuk e AEYE Health, enquanto a lista mais ampla da FDA de dispositivos habilitados por IA continua a se expandir em casos de uso oftalmológico. Essa mudança ganhou peso comercial quando a Eyenuk assegurou uma implantação nacional em toda a Autoridade Regional de Saúde do Sudeste da Noruega em setembro de 2025, com o objetivo de ampliar a cobertura de exames de 55% para mais de 95% em uma população de mais de 3,1 milhões de pessoas[2].
A importância da IA no mercado de oftalmologia é que os sistemas autônomos não são mais tratados apenas como software de suporte por trás de um especialista. Eles estão cada vez mais substituindo a primeira camada de tomada de decisão diagnóstica nas vias de rastreamento de rotina. Essa mudança desloca a criação de valor para a integração de fluxo de trabalho, compatibilidade de reembolso e orquestração ágil de referenciamentos, em vez de apenas revisão de imagens.
Convergência de Imagem OCT e Fundo de Olho com Automação de Fluxo de Trabalho de IA
A convergência de dados de OCT, fotografia de fundo de olho e automação de fluxo de trabalho também está remodelando o mercado de IA em oftalmologia. Uma revisão de 2026 relatou que sistemas autônomos bidimensionais baseados apenas em fundo de olho apresentam sensibilidade média para retinopatia diabética com risco de perda visual próxima a 80%, o que fortaleceu o argumento para pipelines multimodais que combinam entradas de fundo de olho e OCT[3]. Um estudo de modelo fundacional de 2026 sobre automação de fluxo de trabalho de OCT de ponta a ponta demonstrou como o diagnóstico tridimensional de doenças retinianas pode ser estruturado como um processo completo, em vez de etapas isoladas de modelo, o que ajuda a eliminar gargalos de fluxo de trabalho que anteriormente limitavam a IA de OCT na rotina clínica.
Isso é relevante para o mercado de IA em oftalmologia porque sistemas multimodais podem carregar mais contexto diagnóstico e reduzir a necessidade de revisão manual repetida entre as etapas de imagem. Também muda a forma como os fornecedores empacotam produtos, pois empresas de hardware de imagem podem vincular o acesso a algoritmos diretamente às vendas de equipamentos e plataformas de dados. A Topcon Healthcare já avançou nessa direção por meio da integração do RetInSight e da plataforma IDHea, que incorpora o RETFound em um ambiente de fluxo de trabalho construído em torno de dados oftalmológicos e uso em pesquisa.
Expansão da Teleoftalmologia em Ambientes de Saúde Carentes e Rurais
A teleoftalmologia está se tornando um canal de rastreamento de primeira linha no mercado de IA em oftalmologia, especialmente em regiões onde o acesso a oftalmologistas permanece desigual. Um estudo de mundo real de 2026 realizado no Sri Lanka demonstrou que a câmera de fundo de olho portátil Remidio FOP NM-10 pode apoiar o rastreamento retiniano por não especialistas sem conectividade à internet, o que aborda diretamente uma grande lacuna de infraestrutura em ambientes de saúde rurais.
Esse modelo operacional se encaixa no mercado de IA em oftalmologia porque os programas de rastreamento com baixa conectividade precisam de ferramentas que possam funcionar dentro de centros de saúde primários, e não apenas em hospitais especializados. À medida que a imagem portátil se expande, as redes de rastreamento comunitário tornam-se mais viáveis e podem se conectar a sistemas de referenciamento sem exigir uma infraestrutura de nuvem totalmente construída no ponto de captura. O mesmo caminho de implantação também amplia o banco de dados de treinamento disponível para fornecedores que constroem essas redes precocemente, especialmente em populações de pacientes etnicamente diversas. Na prática, o mercado de IA em oftalmologia está se beneficiando não apenas da melhoria do acesso ao atendimento, mas também do valor de longo prazo dos ecossistemas de dados criados em novas geografias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações com Responsabilidade Clínica na Tomada de Decisão Autônoma | -2.4% | Global, com maior exposição nos Estados Unidos e na Europa | Médio prazo (2-4 anos) |
| Validação Fragmentada entre Tipos de Câmera e Populações de Pacientes | -1.8% | Global, especialmente em mercados sem vias dedicadas para dispositivos médicos de IA | Médio prazo (2-4 anos) |
| Fricção de Integração com PACS, Prontuários Eletrônicos e Sistemas de Fluxo de Trabalho Oftalmológico | -1.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições de Governança de Dados para Treinamento e Implantação de Modelos Transfronteiriços | -1.3% | Europa, com expansão para regimes de proteção de dados alinhados à UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Responsabilidade Clínica na Tomada de Decisão Autônoma
A incerteza sobre responsabilidade permanece uma das restrições comerciais mais persistentes no mercado de IA em oftalmologia. Uma análise de 2026 sobre julgamento clínico delegado mostrou uma lacuna entre a avaliação de modelos baseada em precisão e a responsabilização baseada em justificativa esperada pela legislação de negligência médica, regulamentação e sistemas de licenciamento profissional. Essa lacuna retarda a adoção porque os sistemas de saúde podem aceitar um forte desempenho do modelo e ainda hesitar quando a responsabilidade legal não está claramente atribuída. Uma pesquisa de 2026 constatou que 94% dos oftalmologistas ainda confiavam mais no julgamento humano do que na IA em situações de alto risco, embora mais de 82% dos estudantes de medicina vissem a IA como uma ferramenta colaborativa, e não como um substituto.
O mercado de IA em oftalmologia, portanto, enfrenta um problema de timing, pois os clínicos mais jovens podem adotar essas ferramentas mais rapidamente do que os tomadores de decisão atuais em hospitais e grandes grupos de práticas. As implantações europeias acrescentam outra camada de cautela, pois as obrigações de IA de alto risco em torno de transparência, supervisão e gestão de riscos podem aumentar o trabalho de conformidade antes que os benefícios de escala sejam plenamente realizados.
Validação Fragmentada entre Tipos de Câmera e Populações de Pacientes
A IA no mercado de oftalmologia também enfrenta um problema estrutural de validação entre dispositivos, ambientes de atendimento e populações de pacientes. Uma revisão de 2026 sobre dispositivos de IA para retinopatia diabética na União Europeia mostrou que a vigilância pós-comercialização e as evidências de desempenho clínico são exigidas por combinação de dispositivo e algoritmo sob o Regulamento de Dispositivos Médicos (MDR), o que significa que a validação em uma câmera não se transfere automaticamente para outra[4]. Esse requisito atua como um custo de fragmentação porque cada novo par de hardware pode exigir novas evidências, prazos adicionais e trabalho regulatório extra. Um estudo de validação de 2026 para a câmera portátil Eyerobo FC mostrou que o aprendizado por transferência entre domínios pode ter bom desempenho, com sensibilidade de 92,3% e especificidade de 94,2%. No entanto, ainda exigiu validação explícita, em vez da suposição de generalizabilidade automática.
O mercado de IA em oftalmologia, portanto, permanece mais lento para escalar em frotas de dispositivos mistos do que muitas categorias de saúde baseadas apenas em software. Isso é especialmente relevante para grandes programas de múltiplos locais, onde o benefício para a saúde pública é maior, mas a diversidade de câmeras e de populações também é mais ampla.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
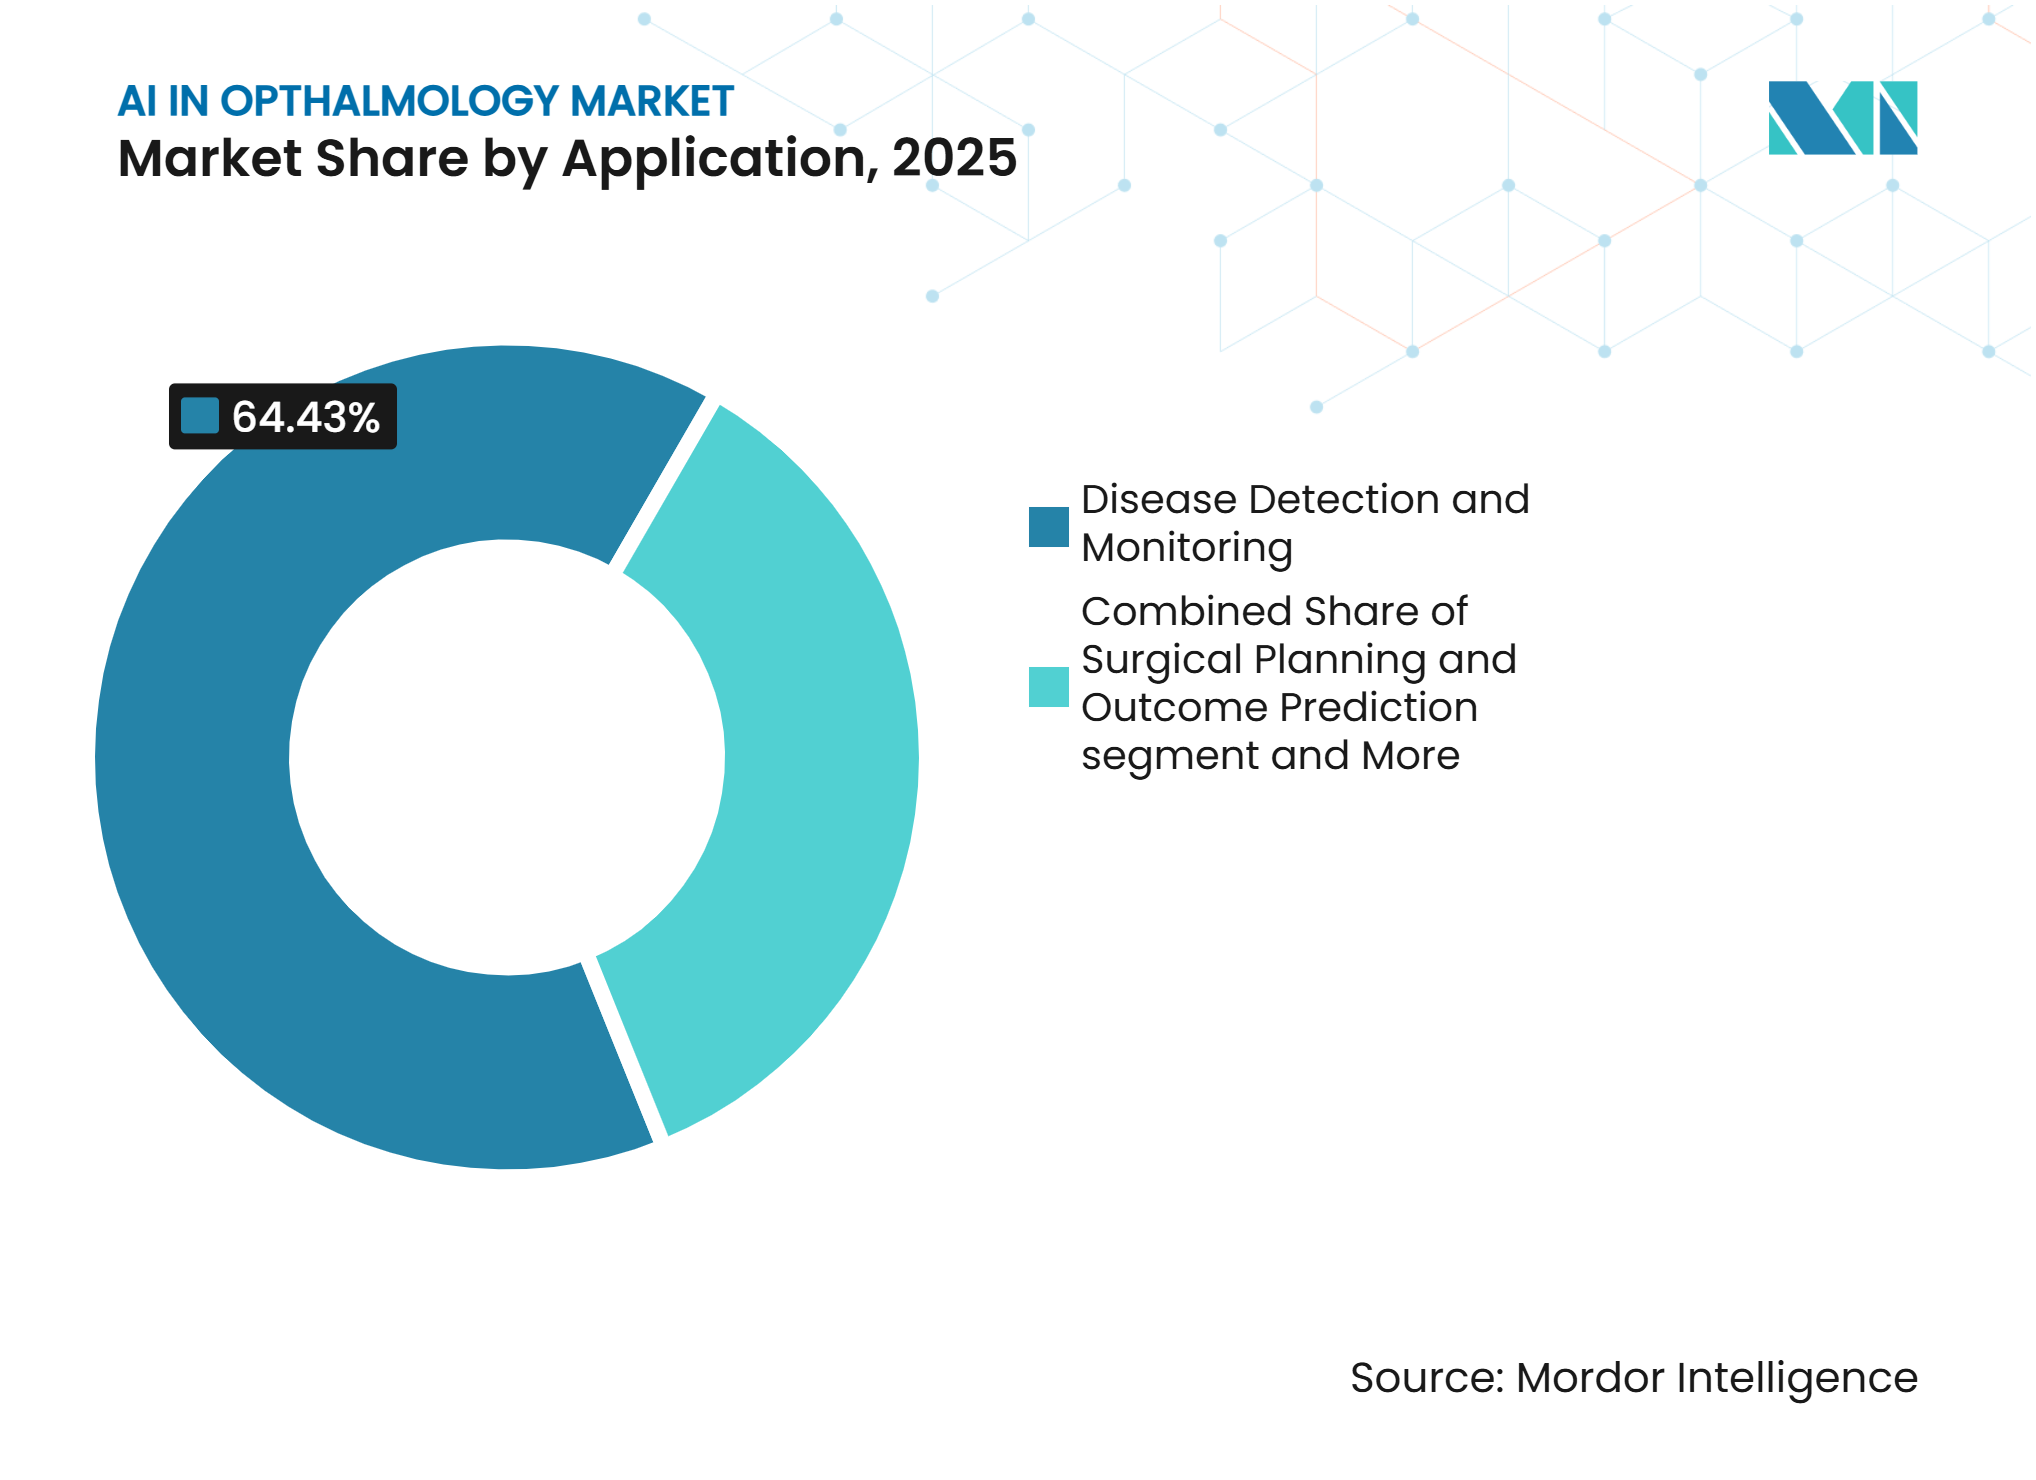
Planejamento Cirúrgico Emerge como Complemento de Alto Crescimento à Detecção EstabelecidaDetecção e monitoramento de doenças deteve 64,43% da receita por aplicação em 2025, mantendo-se como o maior conjunto de receitas no mercado de IA em oftalmologia. Essa liderança reflete mais de uma década de progresso regulatório e clínico no rastreamento de retinopatia diabética e degeneração macular relacionada à idade, onde o argumento comercial para detecção precoce já é bem compreendido. Os padrões da ADA de 2026 incorporaram formalmente a IA autônoma nas vias de rastreamento de rotina para retinopatia diabética, o que reduziu a hesitação de aquisição em ambientes de atenção primária e gestão do diabetes. Isso ajudou o mercado de IA em oftalmologia a manter forte demanda por ferramentas de detecção, mesmo com a categoria se tornando mais concorrida. A base instalada de equipamentos de imagem, fluxos de trabalho de referenciamento e familiaridade dos pagadores também apoia o uso contínuo dessa camada de aplicação.
O planejamento cirúrgico e a previsão de resultados devem avançar a um CAGR de 32,12% até 2031, tornando-se a área de aplicação de crescimento mais rápido no mercado de IA em oftalmologia. A ascensão desse segmento segue uma mudança prática no mix de casos, pois a triagem autônoma pode remover casos de rastreamento de rotina da revisão por especialistas e deixar uma concentração maior de casos complexos em ambientes cirúrgicos. Nesse contexto, as ferramentas de suporte à decisão para procedimentos de catarata, glaucoma e vítreo-retinianos ganham valor porque apoiam a seleção de parâmetros e a avaliação de resultados esperados. O framework FOCUS e o caminho mais amplo de desenvolvimento multimodal OCT-fundo de olho apoiam essa direção, mostrando como a automação completa do fluxo de trabalho retiniano pode ser incorporada ao mercado de IA em oftalmologia, em vez de se limitar a uma saída isolada de modelo.



Por Modo de Implantação:
A Adoção da Nuvem Acelera enquanto o Modelo Local Mantém a DominânciaO modelo local capturou 63,22% da participação do mercado de IA em oftalmologia em 2025, refletindo a preferência dos hospitais por sistemas de circuito fechado validados e maior controle sobre os dados de imagem oftalmológica. Muitos hospitais e grupos de clínicas maiores preferiram esse modelo porque as conexões diretas com os ambientes de PACS existentes reduzem a necessidade de transmitir arquivos de imagem sensíveis por camadas de nuvem de terceiros. Essa estrutura também se adapta aos requisitos de residência de dados em ambientes de telemedicina transfronteiriça, especialmente na Europa. Como resultado, o mercado de IA em oftalmologia continuou a depender de sistemas locais onde os ciclos de aquisição favorecem o controle de segurança e a integração local. A dominância desse modelo não significa que o crescimento seja mais forte aqui, mas mostra onde a confiança empresarial atual permanece mais alta.
A implantação baseada em nuvem deve se expandir a um CAGR de 33,52% até 2031, tornando-se o caminho de implantação de crescimento mais rápido no mercado de IA em oftalmologia. O argumento de crescimento está enraizado na economia de rede, pois uma plataforma gerenciada centralmente pode atender a múltiplos locais de rastreamento satélite sem o custo de servidores locais em cada localidade. Essa vantagem se torna mais importante à medida que as redes de teleoftalmologia se expandem pela atenção primária, clínicas comunitárias e ambientes de varejo ou de alcance comunitário. O mercado de IA em oftalmologia provavelmente verá uma adoção mais forte da nuvem onde a compatibilidade do fluxo de trabalho melhora por meio de interoperabilidade estruturada, em vez de saída de documentos estáticos. À medida que os sistemas de saúde buscam eficiência em múltiplos locais, os modelos nativos de nuvem se tornam mais atraentes porque se alinham melhor com o rastreamento distribuído, a supervisão centralizada e as atualizações de software mais rápidas.
Por Tecnologia:
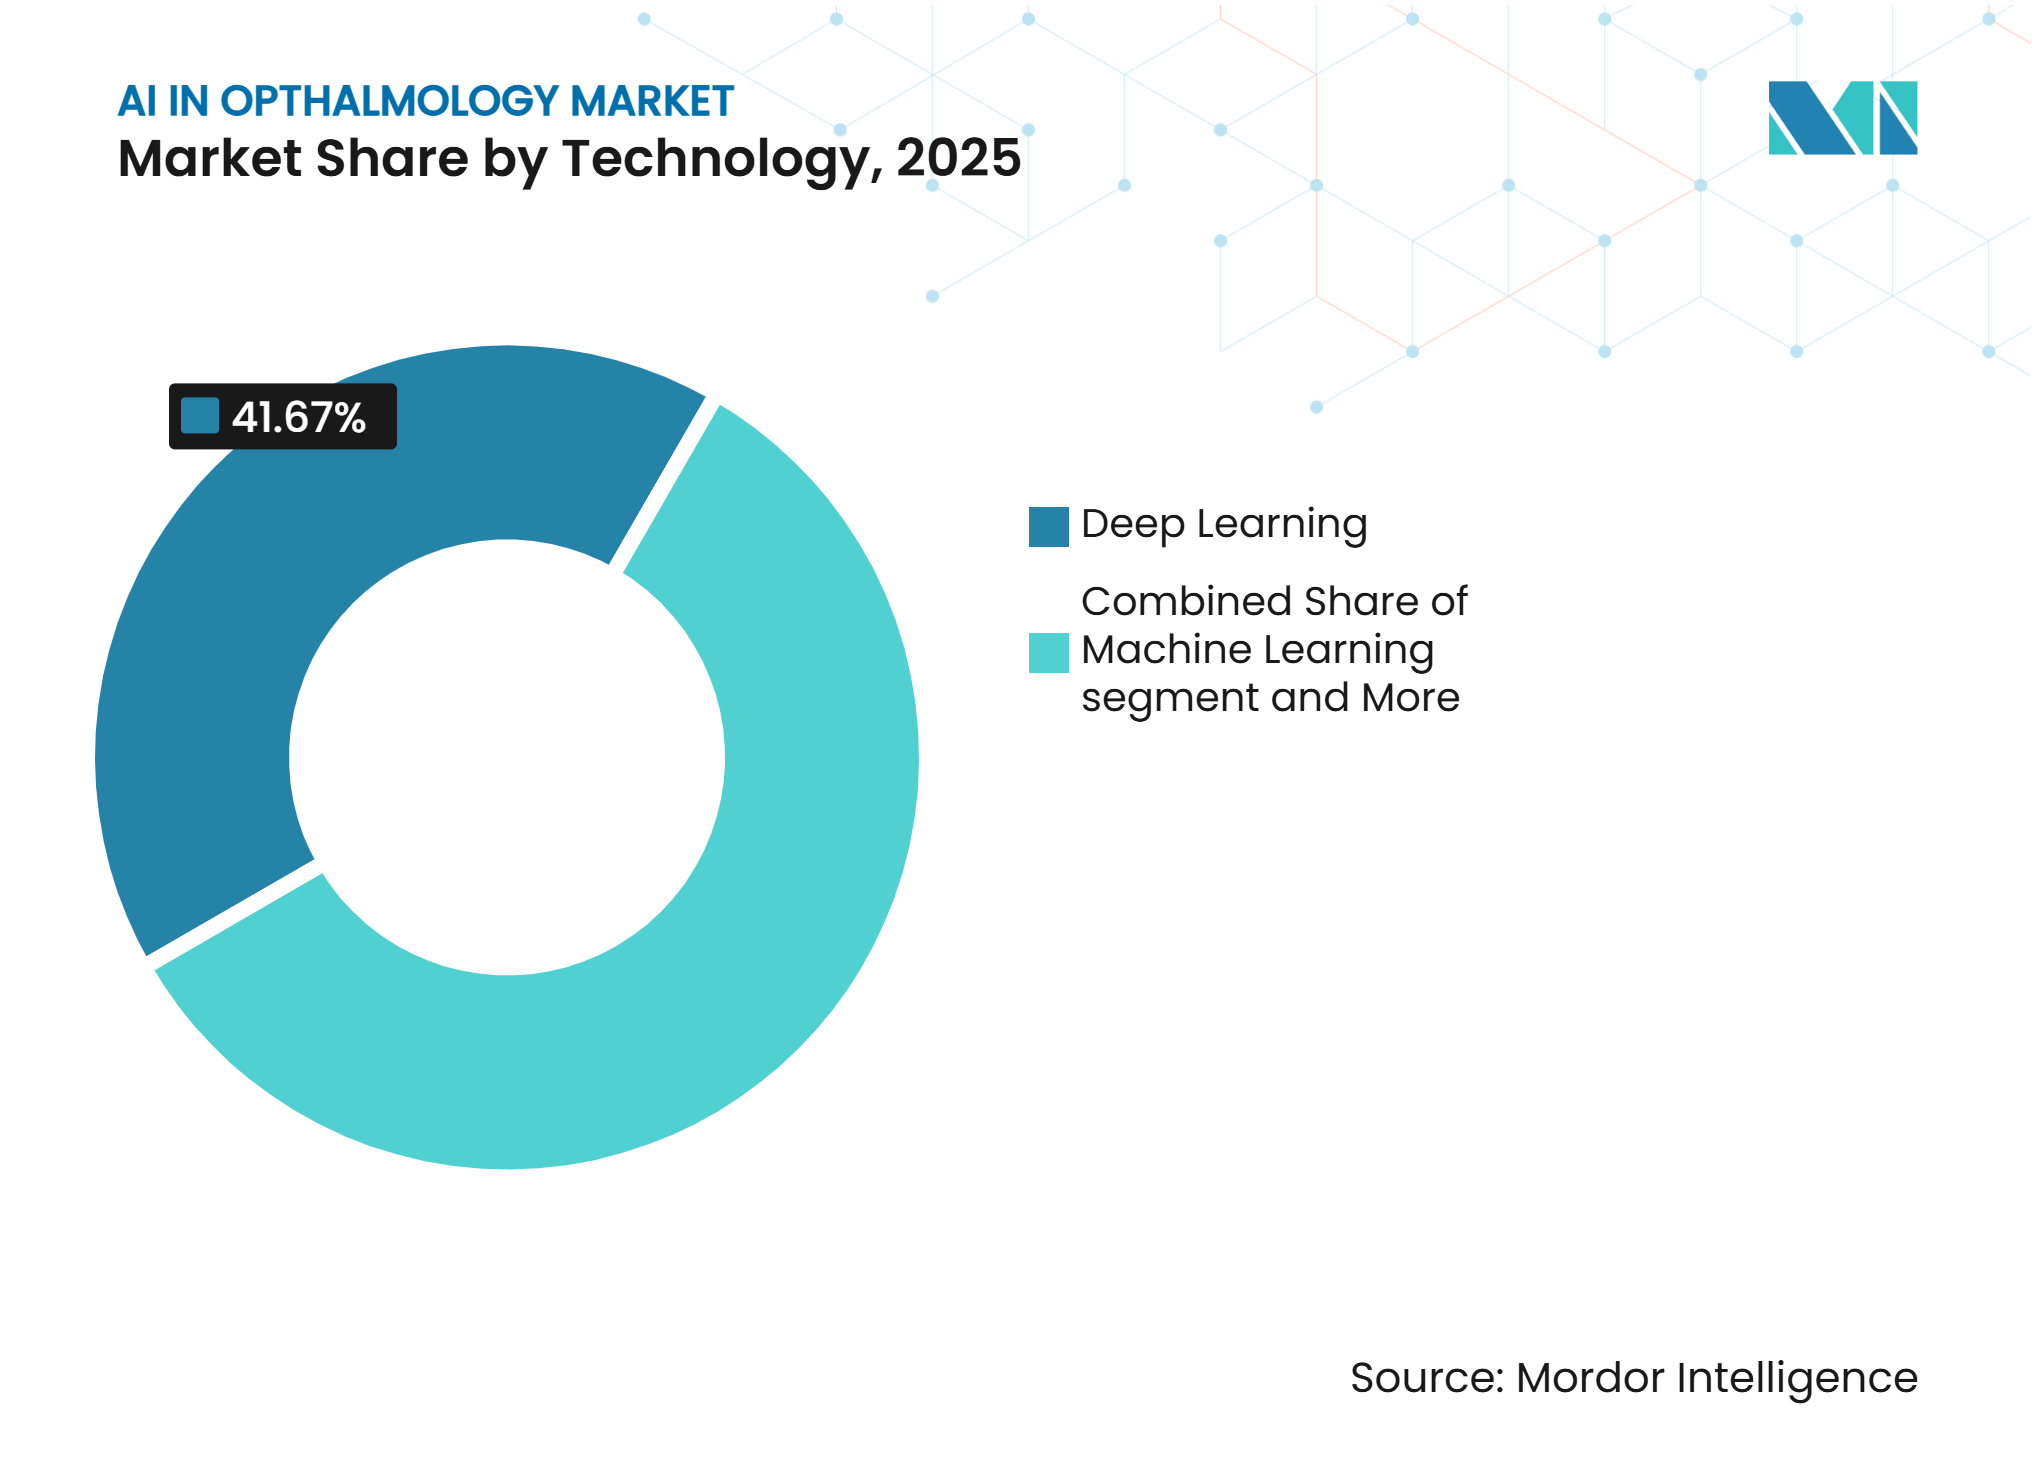
O Aprendizado Profundo Lidera enquanto a Computação Sensível ao Contexto Redefine os Limites do RastreamentoO aprendizado profundo deteve 41,67% da receita por tecnologia em 2025, posicionando-se como a base técnica líder no mercado de IA em oftalmologia. Essa liderança decorre do desempenho impressionante em classificação de imagens, detecção de doenças retinianas, interpretação de biomarcadores de OCT e tarefas de graduação em larga escala em imagens de fundo de olho e outros tipos de imagens oftalmológicas. O histórico comercial de sistemas aprovados pela FDA e certificados pela CE reforçou o aprendizado profundo como a arquitetura padrão para rastreamento de primeira linha. O aprendizado de máquina ainda é relevante em modelos que combinam resultados de imagem com variáveis clínicas como HbA1c, pressão arterial e duração do diabetes. A visão computacional e o processamento de linguagem natural contribuem mais na camada de fluxo de trabalho, onde a geração de relatórios e o suporte à documentação podem reduzir o tempo gasto em tarefas administrativas relacionadas às consultas de rastreamento.
A computação sensível ao contexto deve crescer a um CAGR de 35,26% até 2031, tornando-se o segmento de tecnologia de expansão mais rápida no mercado de IA em oftalmologia. Essa mudança é importante porque os sistemas sensíveis ao contexto não avaliam uma imagem isoladamente e, em vez disso, incorporam histórico do paciente, contexto de sequência de imagem, dados de comorbidade e sinais ambientais. Esse enquadramento mais amplo pode melhorar a utilidade dos resultados em ambientes clínicos reais, onde uma única imagem raramente conta a história completa. A plataforma IDHea da Topcon Healthcare e a integração do RETFound ilustram como conjuntos de dados longitudinais podem apoiar esse design de modelo mais conectado.

Por Usuário Final:
Hospitais Ancoram a Receita enquanto Clínicas Especializadas Capturam o Prêmio de CrescimentoOs hospitais detiveram 44,18% da receita por uso final em 2025, tornando-se o maior grupo comprador no mercado de IA em oftalmologia. Sua posição de liderança reflete tanto a força de aquisição inicial quanto seu papel significativo no atendimento especializado posterior ao referenciamento impulsionado por IA. Os hospitais também permanecem o principal ambiente para casos retinianos complexos, cirúrgicos e multidisciplinares, o que aumenta a utilidade de sistemas integrados de imagem e suporte à decisão. As instituições acadêmicas e de pesquisa continuam a influenciar a direção comercial porque geram evidências de validação e apoiam o desenvolvimento translacional. Esse padrão é visível no lançamento da Cascader Limited em 2025 pela Topcon Healthcare, pelo Hospital Moorfields Eye Hospital e pelo Instituto de Oftalmologia da UCL, que vinculou a capacidade de pesquisa a um caminho de comercialização focado em atendimento ocular de espectro completo e oculômica.
As clínicas especializadas em oftalmologia devem crescer a um CAGR de 34,31% até 2031, tornando-se o grupo de uso final de crescimento mais rápido no mercado de IA em oftalmologia. Essas clínicas se beneficiam de suítes de imagem integradas com IA que oferecem a práticas menores acesso à profundidade diagnóstica antes concentrada em grandes ambientes hospitalares. À medida que a análise autônoma reduz o tempo do médico por consulta diagnóstica, as clínicas podem aumentar o volume de atendimento sem corresponder a esse aumento com mais especialistas. Essa vantagem econômica é importante porque muda o modelo de expansão para o atendimento oftalmológico ambulatorial especializado. O setor de IA em oftalmologia está, portanto, vendo o crescimento baseado em clínicas apoiado pela eficiência do fluxo de trabalho, menores requisitos de capital do que hospitais completos e uma melhor capacidade de oferecer rastreamento e referenciamento no ponto de atendimento dentro de uma única prática.
Análise Geográfica
A América do Norte representou 42,32% do tamanho do mercado de IA em oftalmologia em 2025, tornando-se o maior contribuinte regional. A região se beneficia da maior concentração de plataformas de IA autônomas aprovadas pela FDA, vias de reembolso maduras e ampla penetração de prontuários eletrônicos que apoiam a integração prática. O endosso da ADA em 2026 ao rastreamento autônomo por IA fortaleceu ainda mais o argumento comercial, pois a inclusão em diretrizes clínicas frequentemente melhora a confiança de pagadores e prestadores.
Uma combinação de regulamentação, estrutura de codificação e vias estabelecidas de gestão do diabetes, portanto, apoia o mercado de IA em oftalmologia nos Estados Unidos. Canadá e México ainda representam oportunidades menores, mas ambos podem se beneficiar do rastreamento assistido por IA onde a cobertura por especialistas permanece desigual e as populações diabéticas permanecem grandes. Alemanha e Reino Unido lideram a adoção, enquanto França, Espanha e Itália permanecem ativas, mas menos maduras na formação de vias de reembolso. O mercado de IA em oftalmologia na Europa provavelmente recompensará fornecedores com mais recursos, pois as expectativas do MDR e de governança de IA aumentam o custo de comprovação de desempenho, monitoramento de riscos e manutenção de fluxos de trabalho auditáveis.
A Ásia-Pacífico deve crescer a um CAGR de 15,12% até 2031, tornando-se a geografia de crescimento mais rápido no mercado de IA em oftalmologia. A região combina uma grande carga de diabetes, expansão de programas de rastreamento em nível distrital e nacional, e um grupo crescente de desenvolvedores locais de dispositivos e software. Em junho de 2026, a WISER Optomed lançou um programa de rastreamento de fundo de olho com IA em Guangzhou em parceria com a Oriental Vision, o que demonstrou como o mercado de IA em oftalmologia também pode se expandir por canais de consumo não clínicos quando a imagem e o software são simples o suficiente para implantar.
Cenário Competitivo
Concentração do Mercado
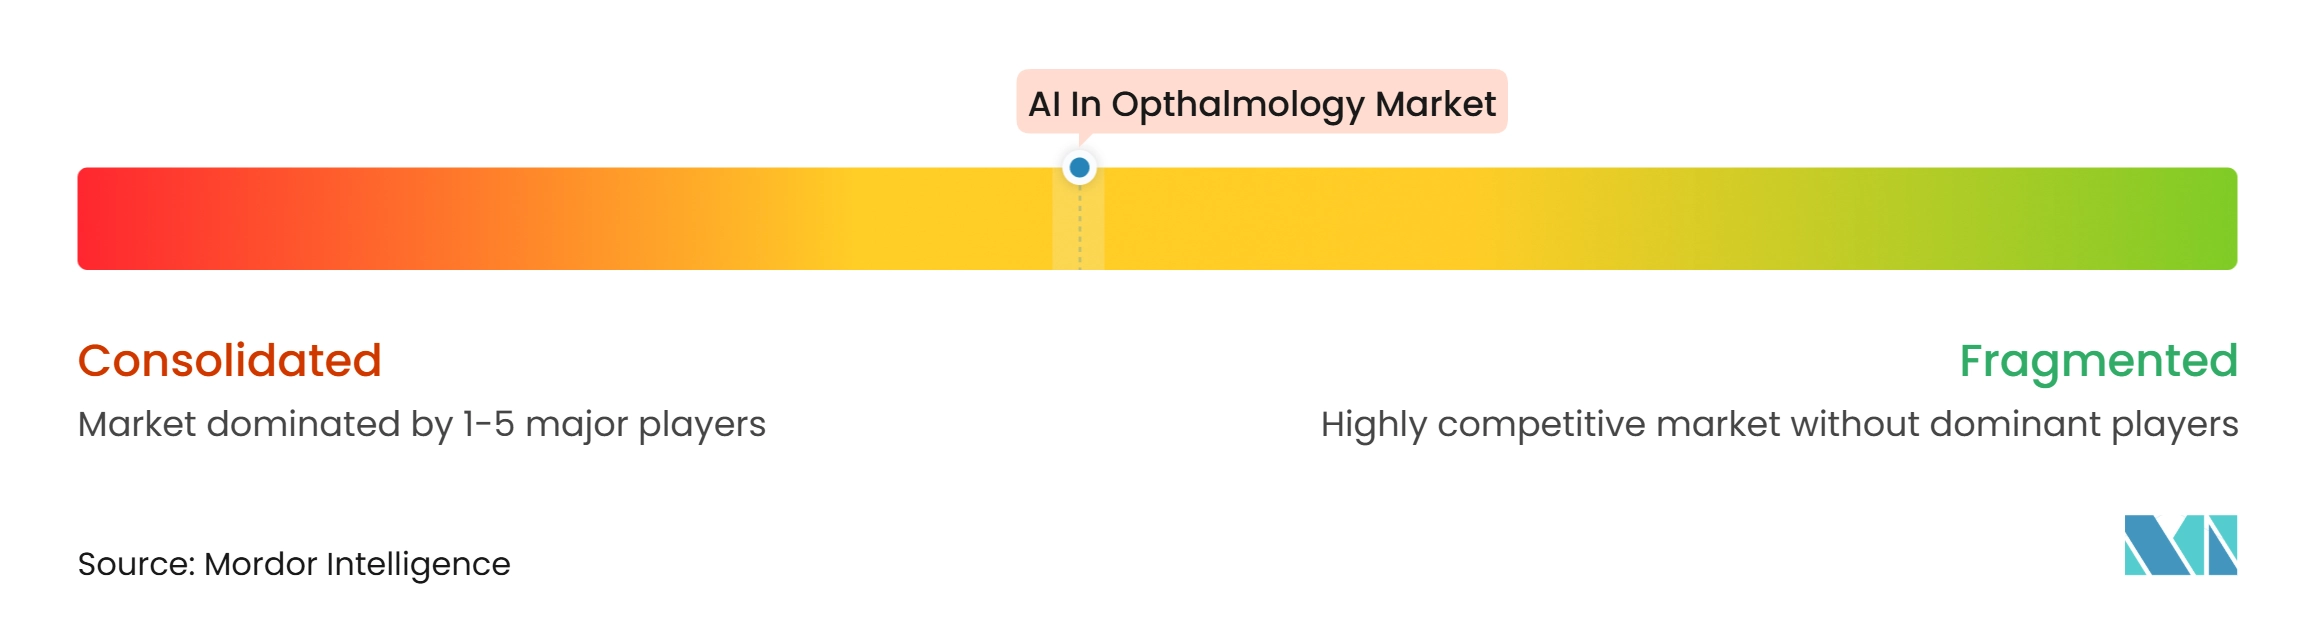
O mercado de IA em oftalmologia é moderadamente concentrado no rastreamento autônomo, mas permanece fragmentado no cenário mais amplo de plataformas. Digital Diagnostics, Eyenuk e AEYE Health construíram vantagens significativas de pioneirismo porque a aprovação regulatória e o suporte de diretrizes tornam suas ofertas mais fáceis de adotar pelos prestadores do que produtos sem validação semelhante. Isso confere ao mercado de IA em oftalmologia uma frente concentrada no rastreamento de retinopatia diabética, mesmo enquanto as camadas mais amplas de fluxo de trabalho, imagem e análise permanecem disputadas.
Os incumbentes de hardware estão respondendo incorporando software mais profundamente nos ecossistemas de imagem dentro do mercado de IA em oftalmologia. A Topcon Healthcare seguiu esse caminho por meio de aquisições, desenvolvimento conjunto e expansão de plataforma de dados, incluindo a integração do RetInSight, a plataforma IDHea e o lançamento da Cascader Limited em 2025 com Moorfields e UCL. A Carl Zeiss Meditec está usando uma estratégia semelhante por meio da expansão do fluxo de trabalho digital e de sua colaboração de 2026 com a Envision Health Technologies em perimetria de realidade virtual apoiada por IA para glaucoma e teste de campo visual. Esses movimentos estreitam o espaço para empresas de software puro que não controlam hardware de imagem, distribuição ou grandes ambientes de dados clínicos.
Os participantes emergentes estão se concentrando em espaços em branco que ainda podem diferenciá-los dentro do mercado de IA em oftalmologia. A Mediwhale se destaca em oculômica, e sua parceria de fevereiro de 2026 com a iCare para integrar o Dr. Noon CVD ao sistema de imagem DRSplus mostra como a IA retiniana pode se expandir além das doenças oculares para casos de uso mais amplos de cuidados preventivos. A pressão competitiva também está se deslocando para a generalização de modelos multimodais, pois os fornecedores que conseguem atuar em OCT, fundo de olho e conjuntos de dados longitudinais estarão melhor posicionados do que aqueles vinculados a um único dispositivo e uma indicação restrita.
Líderes do Setor de IA em Oftalmologia
-
Digital Diagnostics Inc.
-
Eyenuk, Inc.
-
AEYE Health Inc.
-
Topcon Healthcare Inc.
-
Remidio Innovative Solutions Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA em Oftalmologia Empresas cobertas neste relatório
- AEYE Health Inc.
- Aiforia Technologies Plc
- Carl Zeiss
- Notal Vision
- Digital Diagnostics
- Eyenuk, Inc.
- EyRIS Pte Ltd.
- Google LLC
- Ophtec
- Ikerian AG
- Mediwhale Inc.
- Nidek
- OphtAI
- Optos
- Remidio Innovative Solutions Pvt. Ltd.
- RetinAI Medical AG
- RetinaLyze System A/S
- Topcon Healthcare Inc.
- Visulytix Ltd.
- VoxelCloud Inc.
Desenvolvimentos industriais recentes em Mercado de IA em Oftalmologia
- Junho de 2026: A WISER Optomed Medical lançou um programa de rastreamento de fundo de olho com IA em Guangzhou, China, em parceria com a Oriental Vision, uma das maiores redes de varejo óptico da China.
- Fevereiro de 2026: A iCare (Revenio Group) e a Mediwhale Inc. assinaram um Memorando de Entendimento para integrar o software de IA Dr. Noon CVD da Mediwhale, que prevê o risco de doenças cardiovasculares em 10 anos a partir de exames de retina, com o sistema de imagem de fundo de olho DRSplus da iCare, criando uma plataforma combinada de rastreamento de saúde preventiva.
- Setembro de 2025: A Eyenuk assegurou o primeiro contrato nacional de sistema de saúde do mundo para rastreamento ocular autônomo por IA, implantando o EyeArt em toda a Autoridade Regional de Saúde do Sudeste da Noruega, que atende 3,1 milhões de pessoas.
- Maio de 2025: A Topcon Healthcare, o Moorfields Eye Hospital NHS Foundation Trust e o Instituto de Oftalmologia da UCL lançaram a Cascader Limited, uma nova empresa de tecnologia médica que desenvolve ferramentas de IA para atendimento ocular de espectro completo e detecção baseada em oculômica de condições sistêmicas, incluindo doenças cardiovasculares e neurodegeneração.
Escopo do Relatório Global de IA em Oftalmologia
De acordo com o escopo do mercado, a IA em Oftalmologia refere-se ao uso de tecnologias de inteligência artificial para analisar imagens oftalmológicas e dados de pacientes para detecção de doenças, planejamento cirúrgico, automação de fluxo de trabalho e suporte à decisão clínica, aprimorando a precisão, a eficiência e a acessibilidade no atendimento ocular.
O relatório do Mercado de IA em Oftalmologia segmenta o mercado por aplicação, incluindo detecção e monitoramento de doenças, planejamento cirúrgico e previsão de resultados, automação do fluxo de trabalho de imagem oftalmológica e outros. Também categoriza o mercado por modo de implantação, abrangendo baseado em nuvem e local. A segmentação por tecnologia inclui aprendizado de máquina, aprendizado profundo, visão computacional, processamento de linguagem natural e computação sensível ao contexto. A segmentação por usuário final inclui hospitais, clínicas especializadas em oftalmologia, instituições acadêmicas e de pesquisa, pagadores e seguradoras, e outros. Geograficamente, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Detecção e Monitoramento de Doenças |
| Planejamento Cirúrgico e Previsão de Resultados |
| Automação do Fluxo de Trabalho de Imagem Oftalmológica |
| Outras Aplicações (Teleoftalmologia e Suporte à Decisão Clínica, entre outros) |
| Baseado em Nuvem |
| Local |
| Aprendizado de Máquina |
| Aprendizado Profundo |
| Visão Computacional |
| Processamento de Linguagem Natural |
| Computação Sensível ao Contexto |
| Hospitais |
| Clínicas Especializadas em Oftalmologia |
| Instituições Acadêmicas e de Pesquisa |
| Pagadores e Seguradoras |
| Outros Usuários Finais (Centros de Imagem Diagnóstica e Redes de Varejo Óptico, entre outros) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Aplicação | Detecção e Monitoramento de Doenças | |
| Planejamento Cirúrgico e Previsão de Resultados | ||
| Automação do Fluxo de Trabalho de Imagem Oftalmológica | ||
| Outras Aplicações (Teleoftalmologia e Suporte à Decisão Clínica, entre outros) | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Por Tecnologia | Aprendizado de Máquina | |
| Aprendizado Profundo | ||
| Visão Computacional | ||
| Processamento de Linguagem Natural | ||
| Computação Sensível ao Contexto | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas em Oftalmologia | ||
| Instituições Acadêmicas e de Pesquisa | ||
| Pagadores e Seguradoras | ||
| Outros Usuários Finais (Centros de Imagem Diagnóstica e Redes de Varejo Óptico, entre outros) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto da IA em oftalmologia até 2031?
O mercado de IA em oftalmologia deve atingir 2,42 bilhões de USD até 2031, ante 0,69 bilhões de USD em 2026, a um CAGR de 28,43% no período de 2026 a 2031.
Qual aplicação lidera a receita atual em IA oftalmológica?
Detecção e monitoramento de doenças liderou a receita por aplicação com 64,43% de participação em 2025, apoiada por fluxos de trabalho estabelecidos de rastreamento de retinopatia diabética e degeneração macular relacionada à idade.
Qual modelo de implantação está crescendo mais rapidamente neste campo?
A implantação baseada em nuvem está crescendo mais rapidamente, com um CAGR projetado de 33,52% até 2031, impulsionada pela escala da teleoftalmologia e pelas necessidades de fluxo de trabalho em múltiplos locais.
Por que a América do Norte está à frente na adoção?
A América do Norte deteve 42,32% da receita em 2025 porque combina plataformas autônomas aprovadas pela FDA, suporte de reembolso e forte capacidade de integração com prontuários eletrônicos.
Qual tendência tecnológica está moldando a próxima fase do desenvolvimento de produtos?
A computação sensível ao contexto é a tecnologia de crescimento mais rápido, com um CAGR de 35,26% até 2031, pois os fornecedores estão avançando além da análise de imagem única para suporte à decisão específico do paciente e longitudinal.
Qual usuário final deve se expandir mais rapidamente?
As clínicas especializadas em oftalmologia devem crescer a um CAGR de 34,31% até 2031, à medida que a imagem integrada com IA melhora o volume de atendimento e reduz a necessidade de expansão proporcional de pessoal especializado.