
Taille et Part du Marché de l'IA en Ophtalmologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.69 Milliards de dollars |
| Taille du Marché (2031) | 2.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 28.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA en Ophtalmologie par Mordor Intelligence
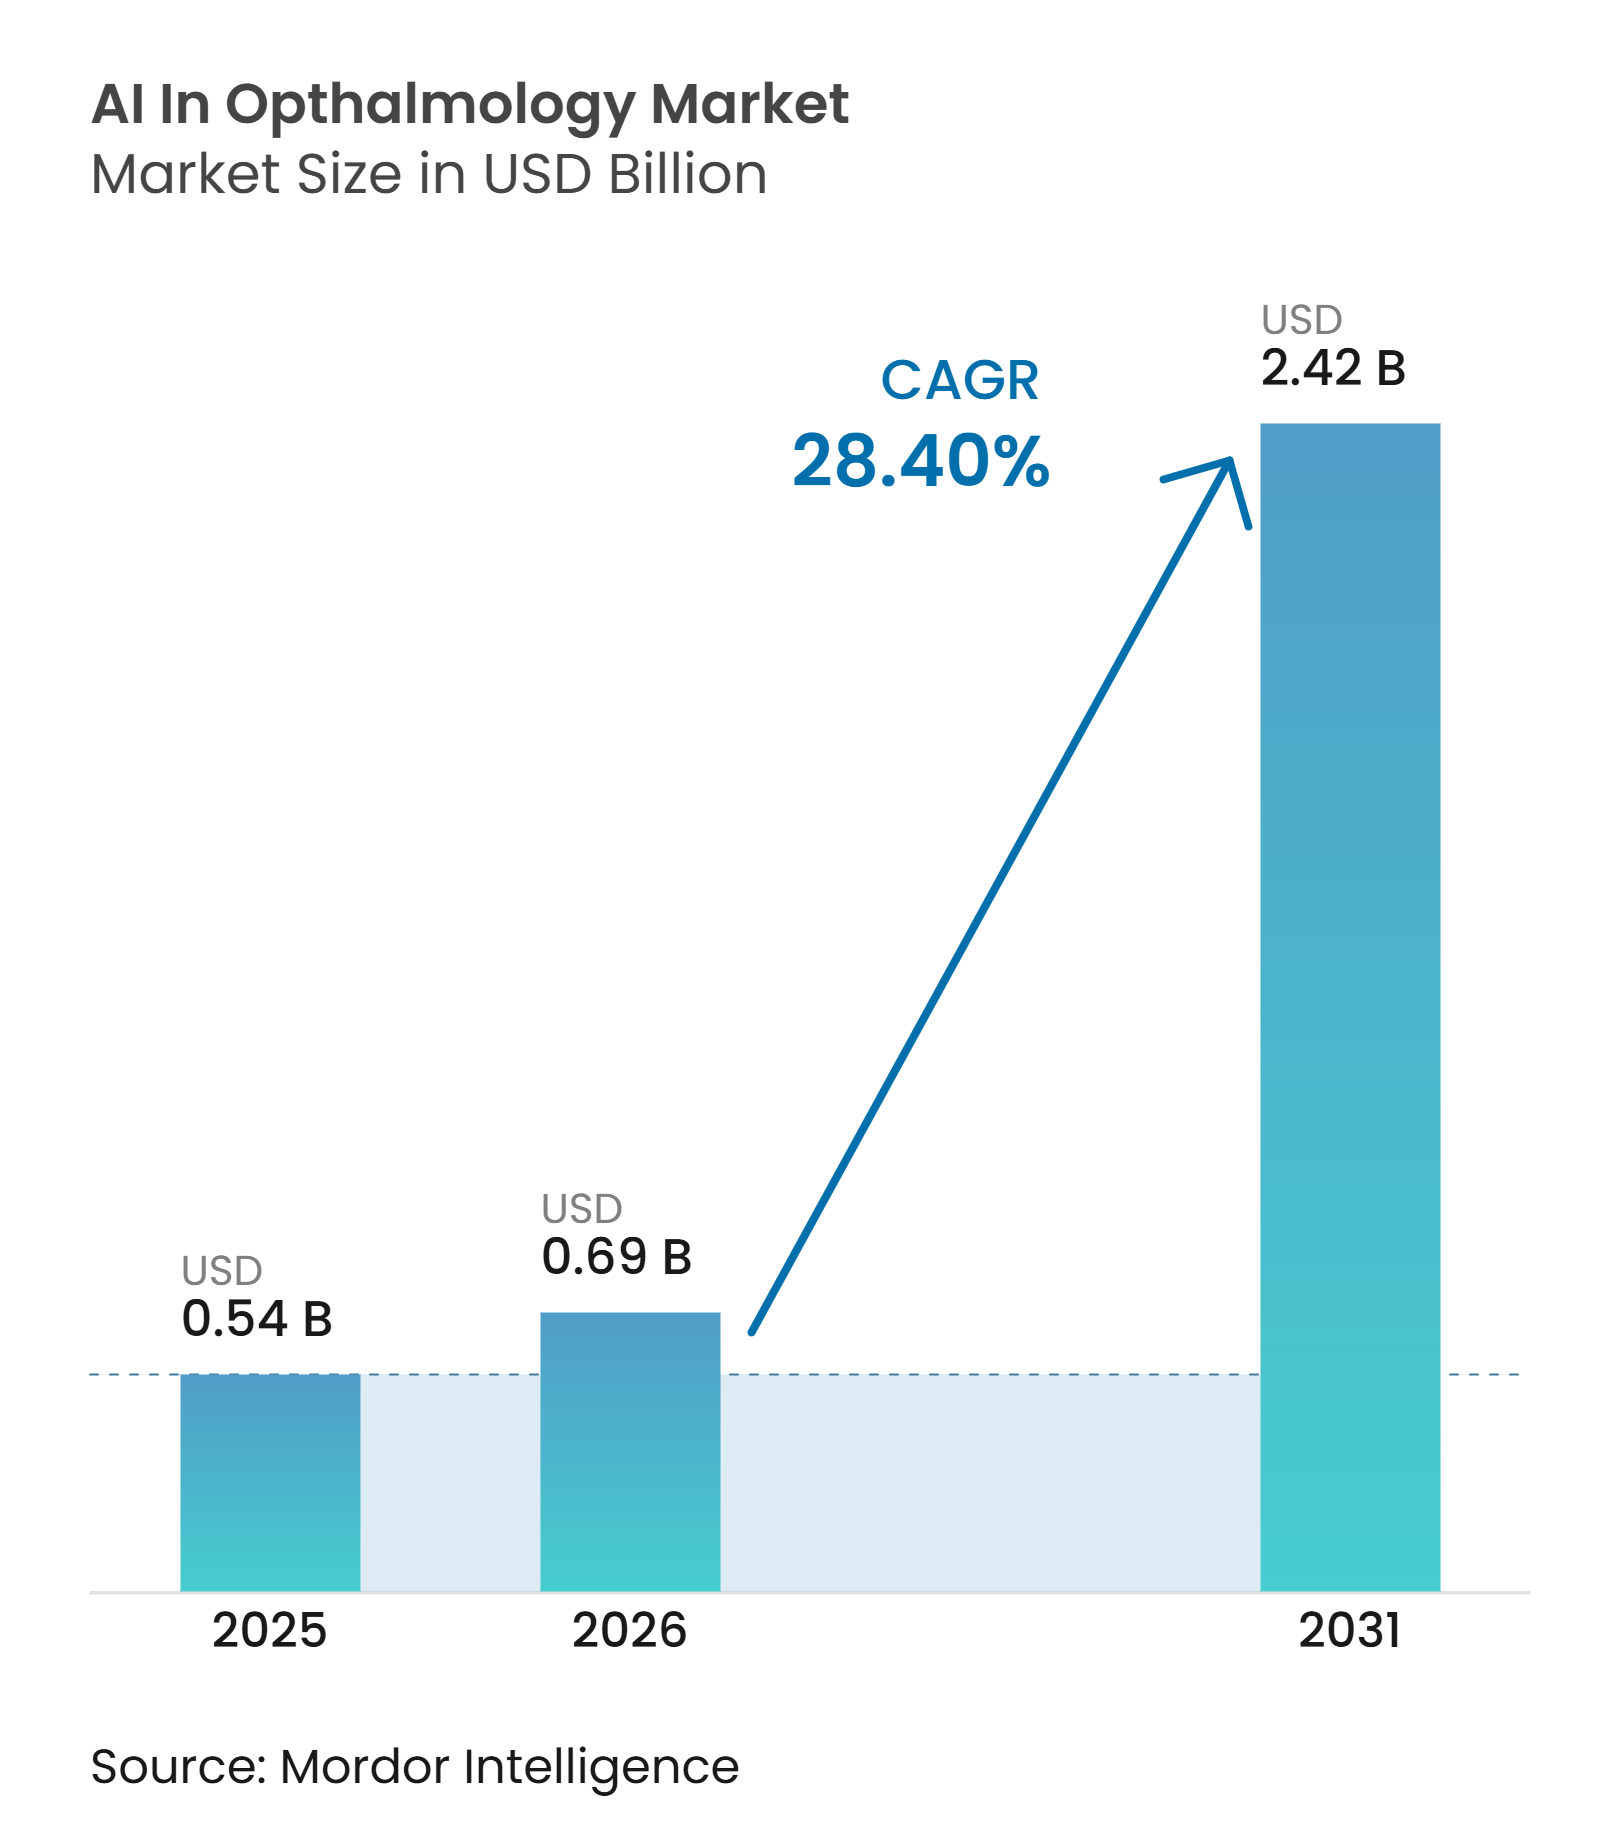
La taille du Marché de l'IA en Ophtalmologie est projetée à 0,54 milliard USD en 2025, 0,69 milliard USD en 2026, et devrait atteindre 2,42 milliards USD d'ici 2031, avec un CAGR de 28,40 % de 2026 à 2031.
Le marché de l'IA en ophtalmologie dépasse la phase pilote car les outils de diagnostic autonomes entrent dans les soins courants. Ce changement élargit la base adressable pour les fournisseurs de logiciels, d'imagerie et de flux de travail. Un moteur de demande central sur le marché de l'IA en ophtalmologie est l'écart croissant entre la charge des maladies rétiniennes et la main-d'œuvre spécialisée disponible, ce qui a rendu le dépistage à grande échelle plus urgent dans les systèmes de santé à revenus élevés comme dans les systèmes mal desservis. La déficience visuelle représente déjà une lourde charge économique et de soins, avec une perte de productivité annuelle estimée à 410,7 milliards USD à l'échelle mondiale, tandis que la perte de vision modérée touche 411,7 millions de personnes et la cécité affecte 53,2 millions de personnes, ce qui renforce l'argument en faveur d'une détection automatisée précoce avant que l'examen par un spécialiste ne soit nécessaire. Le marché de l'IA en ophtalmologie bénéficie également du soutien des recommandations cliniques, de l'expansion des flux de travail basés sur le cloud et d'une utilisation croissante de plateformes d'imagerie intégrées qui réduisent les efforts nécessaires pour faire passer les patients du dépistage à l'orientation. Dans le même temps, le marché de l'IA en ophtalmologie est encore confronté à des frictions de déploiement car les règles de responsabilité restent non résolues dans de nombreuses juridictions, et les données d'imagerie transitent souvent par des environnements PACS et DSE fragmentés plutôt que par des flux de travail cliniques entièrement standardisés.
Points Clés du Rapport
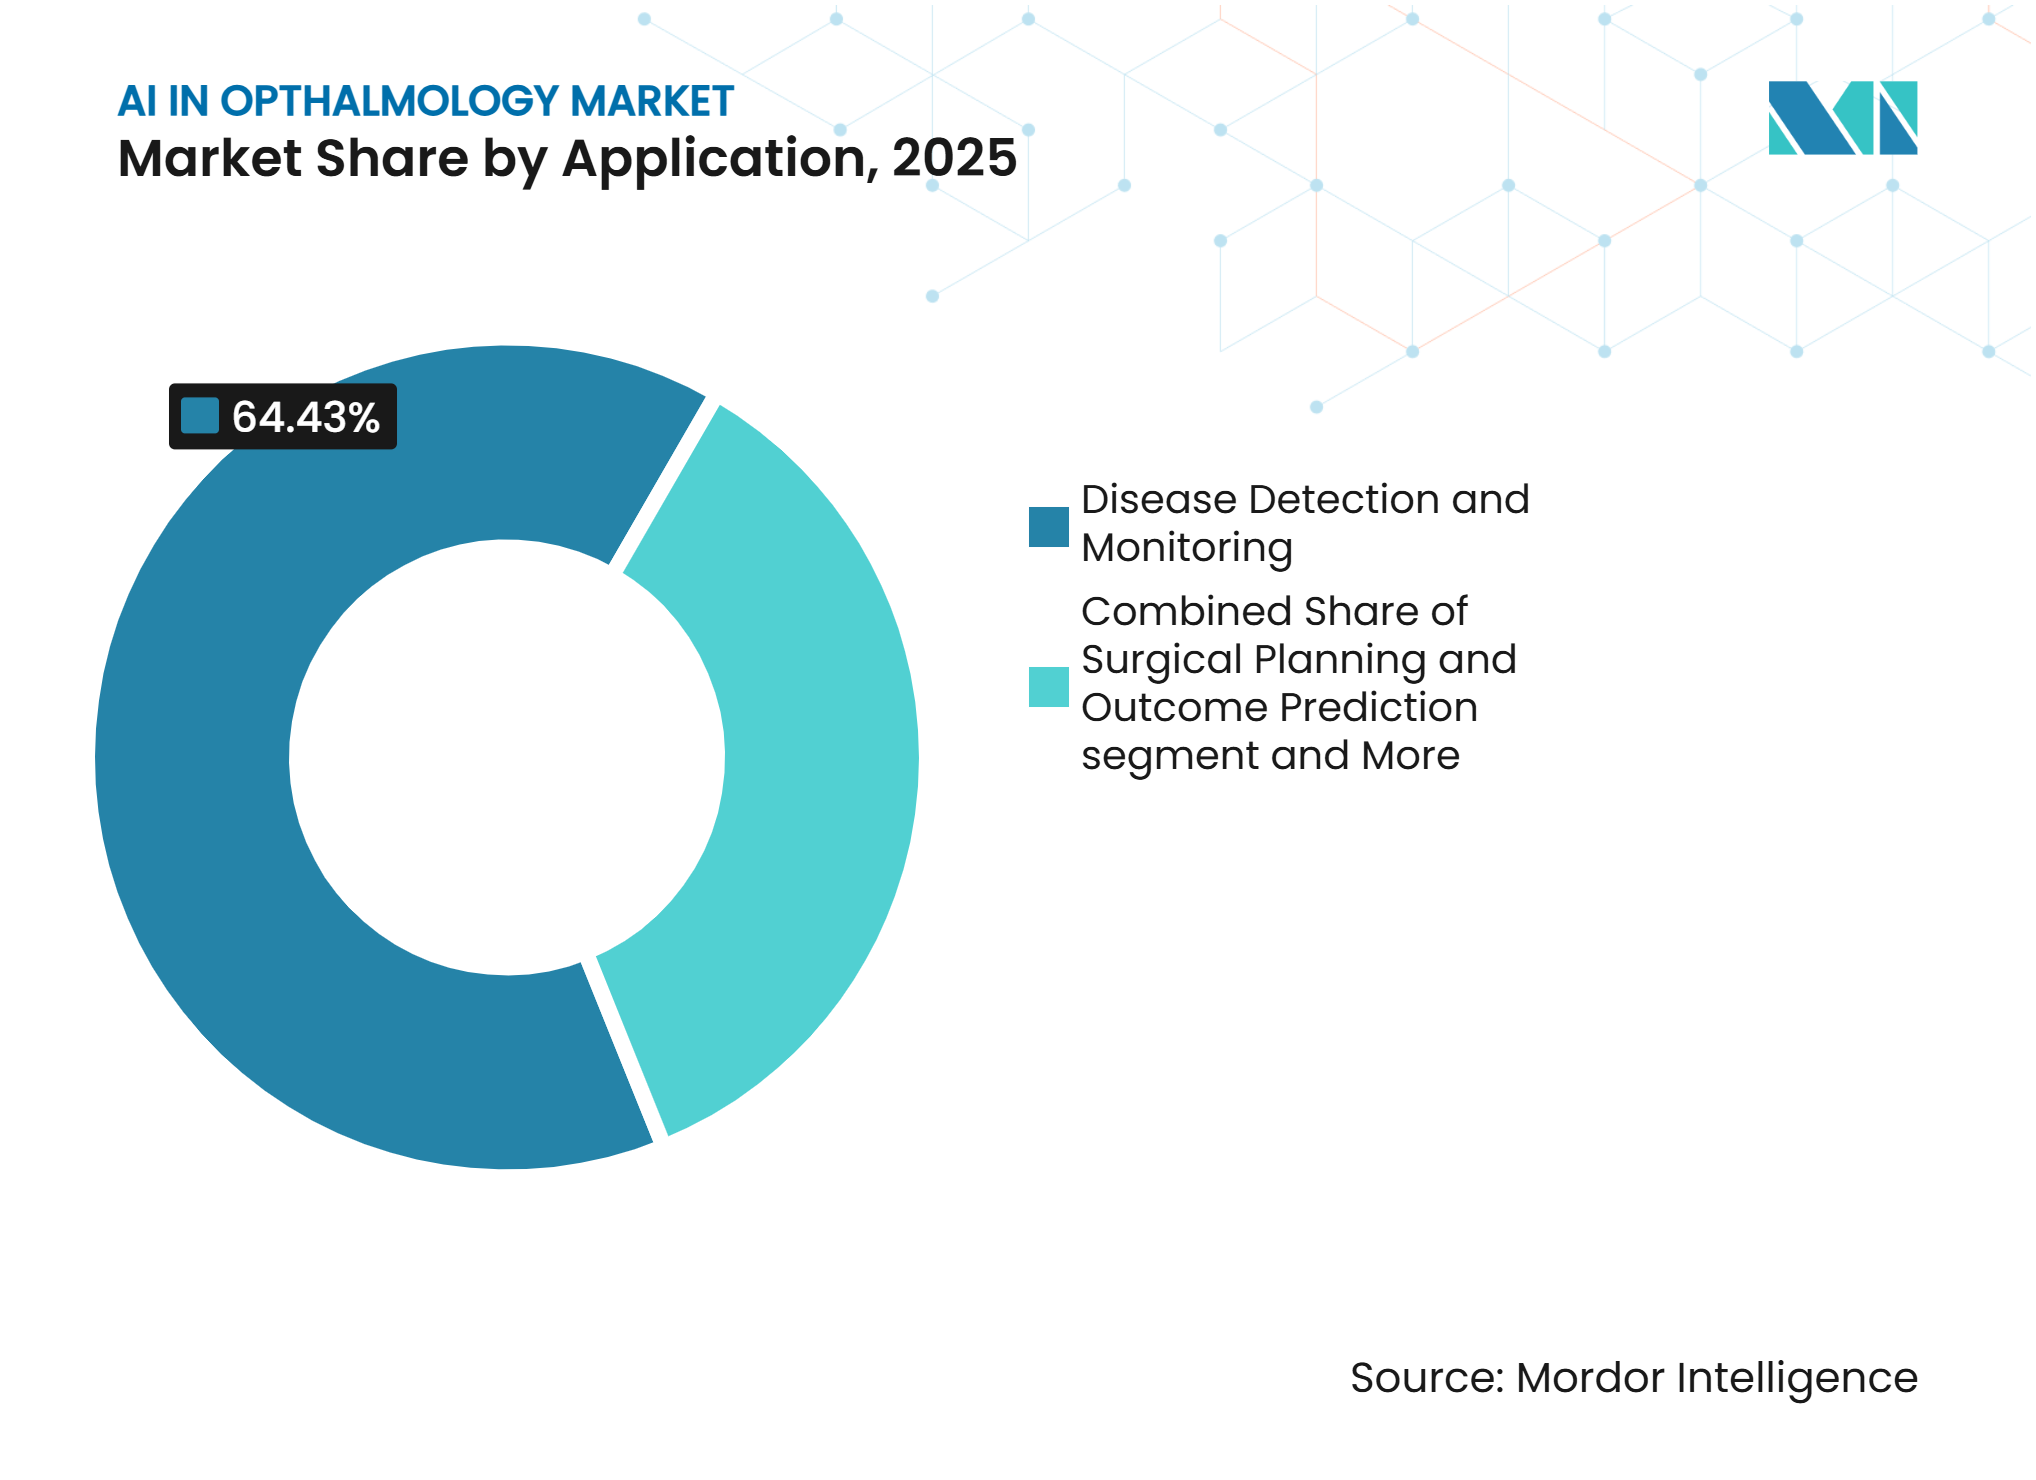
- Par application, la détection et la surveillance des maladies représentaient 64,43 % de la taille du marché de l'IA en ophtalmologie en 2025, tandis que la planification chirurgicale et la prédiction des résultats devraient progresser à un CAGR de 32,12 % jusqu'en 2031.
- Par mode de déploiement, le déploiement sur site détenait 63,22 % des revenus en 2025, tandis que le déploiement basé sur le cloud devrait croître au CAGR le plus élevé, soit 33,52 %, jusqu'en 2031.
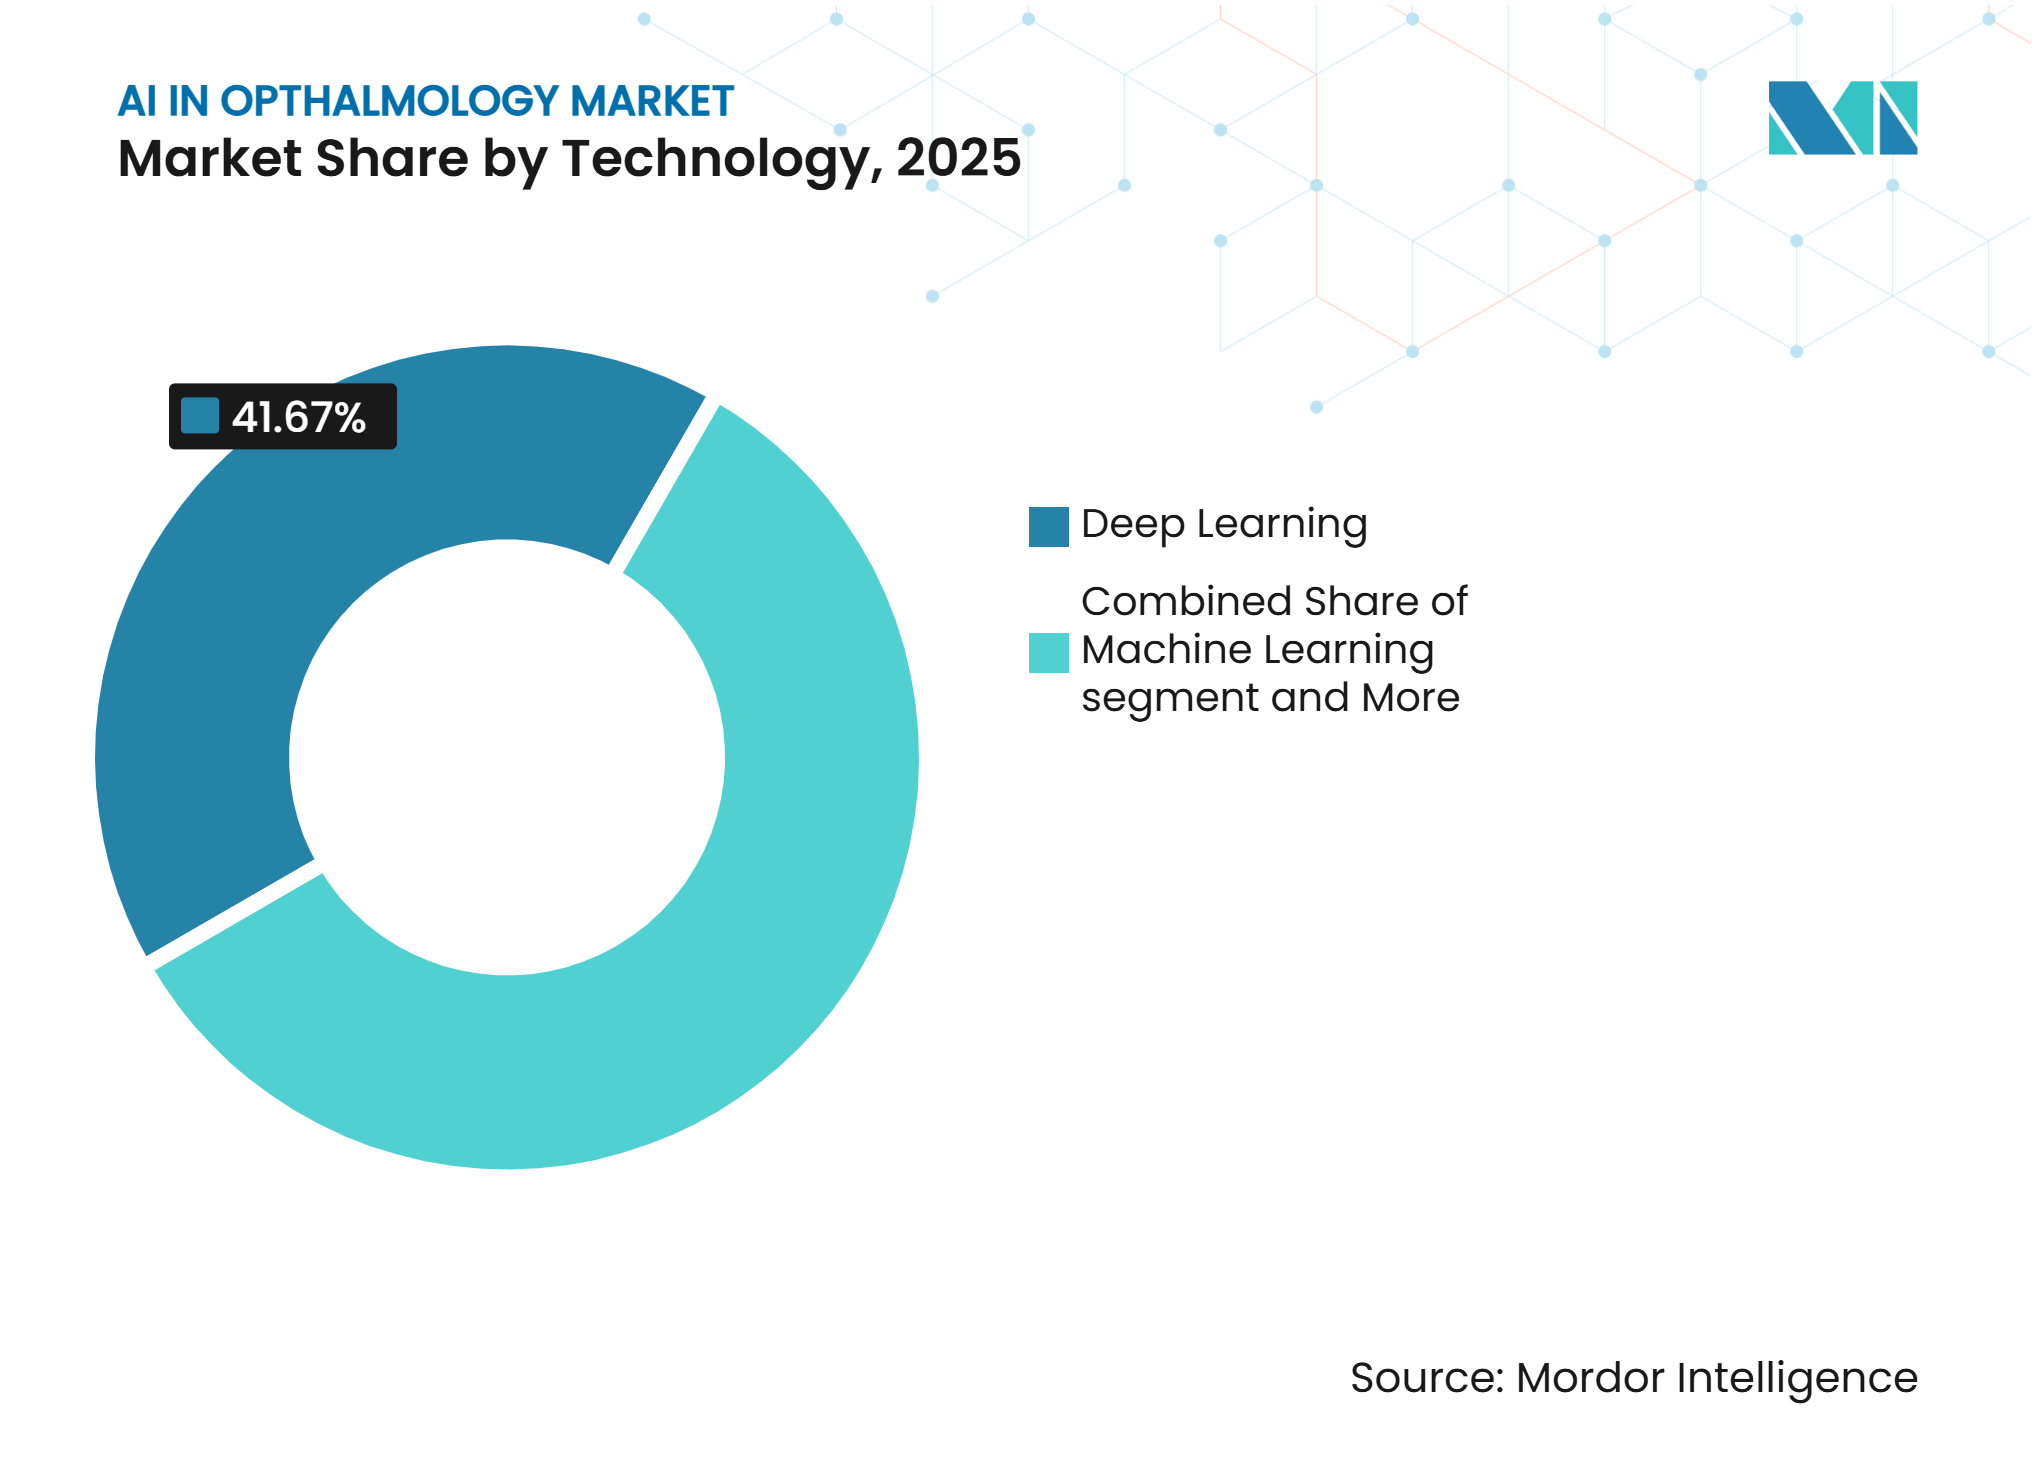
- Par technologie, l'apprentissage profond était en tête avec une part de revenus de 41,67 % en 2025, tandis que l'informatique contextuelle devrait croître à un CAGR de 35,26 % jusqu'en 2031.
- Par utilisation finale, les hôpitaux détenaient 44,18 % des revenus en 2025, tandis que les cliniques spécialisées en ophtalmologie affichaient le CAGR projeté le plus élevé, soit 34,31 %, jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 42,32 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Augmentation de la Charge Mondiale des Retards de Dépistage des Maladies Rétiniennes | +7.5% | Mondial, avec une pression aiguë en Asie du Sud, en Afrique subsaharienne et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Passage aux Flux de Travail de Triage Autonomes après les Autorisations Réglementaires | +6.8% | Amérique du Nord et Europe, avec des répercussions en Australie, en Nouvelle-Zélande et en Corée du Sud | Court terme (≤ 2 ans) |
| Convergence de l'Imagerie OCT et du Fond d'Œil avec l'Automatisation des Flux de Travail par IA | +5.2% | Amérique du Nord, Europe et Japon | Moyen terme (2-4 ans) |
| Expansion de la Téléophtalmologie dans les Milieux de Soins Mal Desservis et Ruraux | +4.1% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique latine | Moyen terme (2-4 ans) |
| Soutien au Remboursement et à la Codification pour les Voies de Dépistage Autonomes | +3.2% | Amérique du Nord, avec un soutien émergent en Europe, en Australie et en Nouvelle-Zélande | Court terme (≤ 2 ans) |
| IA Embarquée pour les Programmes de Dépistage à Faible Connectivité | +2.8% | Asie du Sud, Afrique subsaharienne et Asie-Pacifique rurale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la Charge Mondiale des Retards de Dépistage des Maladies Rétiniennes
Une population diabétique croissante reste le moteur fondamental de la demande sur le marché de l'IA en ophtalmologie. La rétinopathie diabétique continue de figurer parmi les principales causes de cécité. Parallèlement, les cas de dégénérescence maculaire liée à l'âge devraient augmenter pour atteindre 13,88 millions d'ici 2050, contre 8,26 millions en 2022, ce qui maintient la demande de dépistage à long terme à un niveau élevé[1]. Aux États-Unis, l'adhésion annuelle aux examens ophtalmologiques pour les diabétiques reste inférieure à 50 %. Le dépistage autonome en soins primaires a été associé à une meilleure présentation au suivi en soins oculaires chez les patients à risque, y compris les patients afro-américains mal desservis.
Ce schéma est important pour le marché de l'IA en ophtalmologie car la réduction des retards ne s'arrête pas à la première détection et oriente plutôt davantage de patients vers des voies de surveillance et d'intervention ultérieures. À mesure que davantage de cas non traités sont identifiés plus tôt, la charge de travail des spécialistes se déplace vers la gestion des maladies complexes et la chirurgie plutôt que vers le dépistage de base. Un effet connexe est que le marché de l'IA en ophtalmologie bénéficie d'un soutien dans plusieurs domaines d'application à la fois, car les outils de détection ouvrent la demande pour des modèles de planification, d'orientation, de surveillance et de suivi à domicile ou en communauté.
Passage de l'Examen par des Spécialistes aux Flux de Travail de Triage Autonomes
Le passage de l'examen supervisé par un médecin au triage autonome au point de soins est l'un des changements structurels les plus clairs sur le marché de l'IA en ophtalmologie. En juin 2026, la FDA américaine avait homologué 3 systèmes d'IA autonomes pour le dépistage de la rétinopathie diabétique, dont des produits de Digital Diagnostics, Eyenuk et AEYE Health, tandis que la liste plus large des dispositifs activés par l'IA de la FDA continue de s'étendre à travers les cas d'usage ophtalmiques. Ce changement a pris un poids commercial lorsque Eyenuk a obtenu un déploiement national auprès de l'Autorité régionale de santé du Sud-Est de la Norvège en septembre 2025, visant une croissance de la couverture des examens de 55 % à plus de 95 % pour une population de plus de 3,1 millions de personnes[2].
L'importance de l'IA sur le marché de l'ophtalmologie réside dans le fait que les systèmes autonomes ne sont plus traités uniquement comme des logiciels de support derrière un spécialiste. Ils remplacent de plus en plus la première couche de prise de décision diagnostique dans les voies de dépistage de routine. Ce changement déplace la création de valeur vers l'intégration des flux de travail, la compatibilité avec le remboursement et l'orchestration rapide des orientations plutôt que vers la seule révision des images.
Convergence de l'Imagerie OCT et du Fond d'Œil avec l'Automatisation des Flux de Travail par IA
La convergence des données OCT, de la photographie du fond d'œil et de l'automatisation des flux de travail remodèle également le marché de l'IA en ophtalmologie. Une revue de 2026 a rapporté que les systèmes autonomes 2D basés uniquement sur le fond d'œil atteignent en moyenne une sensibilité d'environ 80 % pour la rétinopathie diabétique menaçant la vue, ce qui a renforcé l'argument en faveur de pipelines multimodaux combinant les entrées du fond d'œil et de l'OCT[3]. Une étude de 2026 sur un modèle de fondation pour l'automatisation de bout en bout des flux de travail OCT a montré comment le diagnostic des maladies rétiniennes en 3D peut être structuré comme un processus complet plutôt que comme des étapes de modèle isolées, ce qui contribue à éliminer les goulots d'étranglement des flux de travail qui limitaient auparavant l'IA OCT dans les soins courants.
Cela est important pour le marché de l'IA en ophtalmologie car les systèmes multimodaux peuvent transporter davantage de contexte diagnostique et réduire la nécessité d'une révision manuelle répétée entre les étapes d'imagerie. Cela change également la façon dont les fournisseurs conditionnent leurs produits, car les entreprises de matériel d'imagerie peuvent lier l'accès aux algorithmes directement aux ventes d'équipements et aux plateformes de données. Topcon Healthcare s'est déjà engagé dans cette direction grâce à l'intégration de RetInSight et à la plateforme IDHea, qui intègre RETFound dans un environnement de flux de travail construit autour des données ophtalmiques et de la recherche.
Expansion de la Téléophtalmologie dans les Milieux de Soins Mal Desservis et Ruraux
La téléophtalmologie devient un canal de dépistage de première ligne sur le marché de l'IA en ophtalmologie, en particulier dans les régions où l'accès aux ophtalmologistes reste inégal. Une étude réelle de 2026 menée au Sri Lanka a montré que la caméra de fond d'œil portable Remidio FOP NM-10 peut prendre en charge le dépistage rétinien par des non-spécialistes sans connectivité Internet, ce qui répond directement à un manque d'infrastructure majeur dans les milieux de soins ruraux.
Ce modèle opérationnel correspond au marché de l'IA en ophtalmologie car les programmes de dépistage à faible connectivité ont besoin d'outils pouvant fonctionner dans les centres de santé primaires plutôt que dans les seuls hôpitaux spécialisés. À mesure que l'imagerie portable se répand, les réseaux de dépistage communautaires deviennent plus viables et peuvent s'intégrer aux systèmes d'orientation sans nécessiter une infrastructure cloud entièrement construite au point de capture. Le même chemin de déploiement élargit également la base de données d'entraînement disponible pour les fournisseurs qui construisent ces réseaux tôt, en particulier auprès de populations de patients ethniquement diverses. En pratique, le marché de l'IA en ophtalmologie bénéficie non seulement d'un meilleur accès aux soins, mais aussi de la valeur à long terme des écosystèmes de données créés dans de nouvelles géographies.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Préoccupations de Responsabilité Clinique dans la Prise de Décision Autonome | -2.4% | Mondial, avec la plus forte exposition aux États-Unis et en Europe | Moyen terme (2-4 ans) |
| Validation Fragmentée selon les Types de Caméras et les Populations de Patients | -1.8% | Mondial, en particulier dans les marchés sans voies dédiées aux dispositifs médicaux à IA | Moyen terme (2-4 ans) |
| Friction d'Intégration avec les Systèmes PACS, DSE et de Flux de Travail Ophtalmique | -1.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Contraintes de Gouvernance des Données pour la Formation et le Déploiement de Modèles Transfrontaliers | -1.3% | Europe, avec des répercussions dans les régimes de protection des données alignés sur l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations de Responsabilité Clinique dans la Prise de Décision Autonome
L'incertitude en matière de responsabilité reste l'un des freins commerciaux les plus persistants sur le marché de l'IA en ophtalmologie. Une analyse de 2026 sur le jugement clinique délégué a mis en évidence un écart entre l'évaluation des modèles basée sur la précision et la responsabilité basée sur la justification attendue par le droit de la responsabilité civile, la réglementation et les systèmes de licences professionnelles. Cet écart ralentit l'adoption car les systèmes de santé peuvent accepter de bonnes performances des modèles et hésiter néanmoins lorsque la responsabilité juridique n'est pas clairement attribuée. Une enquête de 2026 a révélé que 94 % des ophtalmologistes faisaient encore confiance au jugement humain plutôt qu'à l'IA dans les situations à enjeux élevés, même si plus de 82 % des étudiants en médecine considéraient l'IA comme un outil collaboratif plutôt qu'un substitut.
Le marché de l'IA en ophtalmologie est donc confronté à un problème de calendrier, car les cliniciens plus jeunes pourraient adopter ces outils plus rapidement que les décideurs actuels dans les hôpitaux et les grands cabinets de groupe. Les déploiements européens ajoutent une couche supplémentaire de prudence car les obligations relatives à l'IA à haut risque en matière de transparence, de surveillance et de gestion des risques peuvent augmenter le travail de conformité avant que les avantages d'échelle ne soient pleinement réalisés.
Validation Fragmentée selon les Types de Caméras et les Populations de Patients
L'IA sur le marché de l'ophtalmologie est également confrontée à un problème de validation structurelle à travers les dispositifs, les milieux de soins et les populations de patients. Une revue de 2026 des dispositifs d'IA pour la rétinopathie diabétique dans l'Union européenne a montré que la surveillance post-commercialisation et les preuves de performance clinique sont requises par combinaison de dispositif et d'algorithme en vertu du RDM, ce qui signifie que la validation sur une caméra ne se transfère pas automatiquement à une autre[4]. Cette exigence agit comme un coût de fragmentation car chaque nouveau couplage matériel peut nécessiter de nouvelles preuves, des délais supplémentaires et un travail réglementaire accru. Une étude de validation de 2026 pour la caméra portable Eyerobo FC a montré que l'apprentissage par transfert inter-domaines peut bien fonctionner, avec une sensibilité de 92,3 % et une spécificité de 94,2 %. Cependant, elle nécessitait toujours une validation explicite plutôt que l'hypothèse d'une généralisabilité automatique.
Le marché de l'IA en ophtalmologie reste donc plus lent à se développer dans des parcs de dispositifs mixtes que de nombreuses catégories de soins de santé purement logicielles. Cela est particulièrement pertinent pour les grands programmes multi-sites, où le bénéfice pour la santé publique est le plus élevé, mais où la diversité des caméras et la diversité des populations sont également les plus larges.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
La Planification Chirurgicale Émerge comme le Complément à Forte Croissance de la Détection ÉtablieLa détection et la surveillance des maladies représentaient 64,43 % des revenus par application en 2025, ce qui en faisait le plus grand bassin de revenus sur le marché de l'IA en ophtalmologie. Cette avance reflète plus d'une décennie de progrès réglementaires et cliniques dans le dépistage de la rétinopathie diabétique et de la DMLA, où l'argument commercial en faveur de la détection précoce est déjà bien compris. Les normes ADA 2026 ont formellement intégré l'IA autonome dans les voies de dépistage de routine de la rétinopathie diabétique, ce qui a réduit les hésitations à l'achat pour les milieux de soins primaires et de gestion du diabète. Cela a aidé le marché de l'IA en ophtalmologie à maintenir une forte demande pour les outils de détection même si la catégorie devient plus encombrée. La base installée d'équipements d'imagerie, les flux de travail d'orientation et la familiarité des payeurs soutiennent également l'utilisation continue de cette couche d'application.
La planification chirurgicale et la prédiction des résultats devraient progresser à un CAGR de 32,12 % jusqu'en 2031, ce qui en fait le domaine d'application à la croissance la plus rapide sur le marché de l'IA en ophtalmologie. L'essor de ce segment suit un changement pratique dans la composition des cas, car le triage autonome peut retirer les cas de dépistage de routine de l'examen par les spécialistes et laisser une concentration plus élevée de cas complexes dans les milieux chirurgicaux. Dans cet environnement, les outils d'aide à la décision pour les procédures de cataracte, de glaucome et de vitréorétinienne gagnent en valeur car ils soutiennent la sélection des paramètres et l'évaluation des résultats attendus. Le cadre FOCUS et le chemin de développement multimodal OCT-fond d'œil plus large soutiennent cette direction en montrant comment l'automatisation complète du flux de travail rétinien peut être intégrée dans le marché de l'IA en ophtalmologie plutôt que limitée à une seule sortie de modèle isolée.



Par Mode de Déploiement :
L'Adoption du Cloud s'Accélère tandis que le Sur Site Maintient sa DominanceLe déploiement sur site a capturé 63,22 % de la part du marché de l'IA en ophtalmologie en 2025, ce qui reflétait la préférence des hôpitaux pour des systèmes en boucle fermée validés et un contrôle plus strict des données d'imagerie ophtalmique. De nombreux hôpitaux et grands groupes de cliniques ont préféré ce modèle car les liens directs avec les environnements PACS existants réduisent la nécessité de transmettre des fichiers d'images sensibles via des couches cloud tierces. Cette structure correspond également aux exigences de résidence des données dans les milieux de télémédecine transfrontalière, en particulier en Europe. En conséquence, le marché de l'IA en ophtalmologie a continué de s'appuyer sur des systèmes sur site où les cycles d'approvisionnement favorisent le contrôle de la sécurité et l'intégration locale. La dominance de ce modèle ne signifie pas que la croissance y est plus forte, mais elle montre où la confiance des entreprises actuelles reste la plus élevée.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 33,52 % jusqu'en 2031, ce qui en fait la voie de déploiement à la croissance la plus rapide sur le marché de l'IA en ophtalmologie. L'argument de croissance est ancré dans les économies de réseau, car une plateforme gérée de manière centralisée peut desservir plusieurs sites de dépistage satellites sans le coût de serveurs locaux à chaque emplacement. Cet avantage devient plus important à mesure que les réseaux de téléophtalmologie se répandent dans les soins primaires, les cliniques communautaires et les milieux de vente au détail ou de sensibilisation. Le marché de l'IA en ophtalmologie devrait voir une adoption plus forte du cloud là où la compatibilité des flux de travail s'améliore grâce à une interopérabilité structurée plutôt qu'à une sortie de document statique. À mesure que les systèmes de santé recherchent une efficacité multi-sites, les modèles natifs du cloud deviennent plus attractifs car ils s'alignent mieux sur le dépistage distribué, la supervision centralisée et les mises à jour logicielles plus rapides.
Par Technologie :
L'Apprentissage Profond Mène tandis que l'Informatique Contextuelle Redéfinit les Frontières du DépistageL'apprentissage profond détenait 41,67 % des revenus technologiques en 2025, ce qui le positionnait comme la base technique dominante sur le marché de l'IA en ophtalmologie. Ce leadership découle de performances impressionnantes dans la classification des images, la détection des maladies rétiniennes, l'interprétation des biomarqueurs OCT et les tâches de notation à grande échelle sur les images du fond d'œil et d'autres types d'images ophtalmiques. Le bilan commercial des systèmes homologués par la FDA et certifiés CE a renforcé l'apprentissage profond comme architecture par défaut pour le dépistage en première ligne. L'apprentissage automatique reste important dans les modèles qui combinent les résultats d'imagerie avec des variables cliniques telles que l'HbA1c, la pression artérielle et la durée du diabète. La vision par ordinateur et le traitement du langage naturel contribuent davantage au niveau du flux de travail, où la génération de rapports et le soutien à la documentation peuvent réduire le temps consacré aux tâches administratives liées aux visites de dépistage.
L'informatique contextuelle devrait croître à un CAGR de 35,26 % jusqu'en 2031, ce qui en fait le segment technologique à la croissance la plus rapide sur le marché de l'IA en ophtalmologie. Ce changement est important car les systèmes contextuels n'évaluent pas une image de manière isolée et intègrent plutôt l'historique du patient, le contexte de la séquence d'imagerie, les données de comorbidité et les signaux environnementaux. Ce cadrage plus large peut améliorer l'utilité des résultats dans les milieux cliniques réels où une seule image raconte rarement toute l'histoire. La plateforme IDHea de Topcon Healthcare et l'intégration de RETFound illustrent comment les ensembles de données longitudinales peuvent soutenir cette conception de modèle plus connectée.

Par Utilisateur Final :
Les Hôpitaux Ancrent les Revenus tandis que les Cliniques Spécialisées Captent la Prime de CroissanceLes hôpitaux détenaient 44,18 % des revenus d'utilisation finale en 2025, ce qui en faisait le plus grand groupe d'acheteurs sur le marché de l'IA en ophtalmologie. Leur position de leader reflète à la fois la force initiale des achats et leur rôle significatif dans les soins spécialisés en aval après l'orientation pilotée par l'IA. Les hôpitaux restent également le principal environnement pour les cas rétiniens complexes, chirurgicaux et multidisciplinaires, ce qui augmente l'utilité des systèmes d'imagerie intégrés et d'aide à la décision. Les établissements académiques et de recherche continuent d'influencer la direction commerciale car ils génèrent des preuves de validation et soutiennent le développement translationnel. Ce schéma est visible dans le lancement en 2025 de Cascader Limited par Topcon Healthcare, le Moorfields Eye Hospital et l'UCL Institute of Ophthalmology, qui a lié la capacité de recherche à une voie de commercialisation axée sur les soins oculaires à spectre complet et l'oculomique.
Les cliniques spécialisées en ophtalmologie devraient croître à un CAGR de 34,31 % jusqu'en 2031, ce qui en fait le groupe d'utilisation finale à la croissance la plus rapide sur le marché de l'IA en ophtalmologie. Ces cliniques bénéficient de suites d'imagerie intégrées à l'IA qui donnent aux petites pratiques accès à une profondeur diagnostique autrefois concentrée dans les grands hôpitaux. À mesure que l'analyse autonome réduit le temps du médecin par visite diagnostique, les cliniques peuvent augmenter leur débit sans faire correspondre cette augmentation à une augmentation des effectifs de spécialistes. Cet avantage économique est important car il modifie le modèle d'expansion des soins ambulatoires spécialisés en ophtalmologie. Le secteur de l'IA en ophtalmologie voit donc une croissance basée sur les cliniques soutenue par l'efficacité des flux de travail, des exigences en capital plus limitées que les hôpitaux complets et une meilleure capacité à offrir un dépistage au point de soins et une orientation au sein d'un seul cabinet.
Analyse Géographique
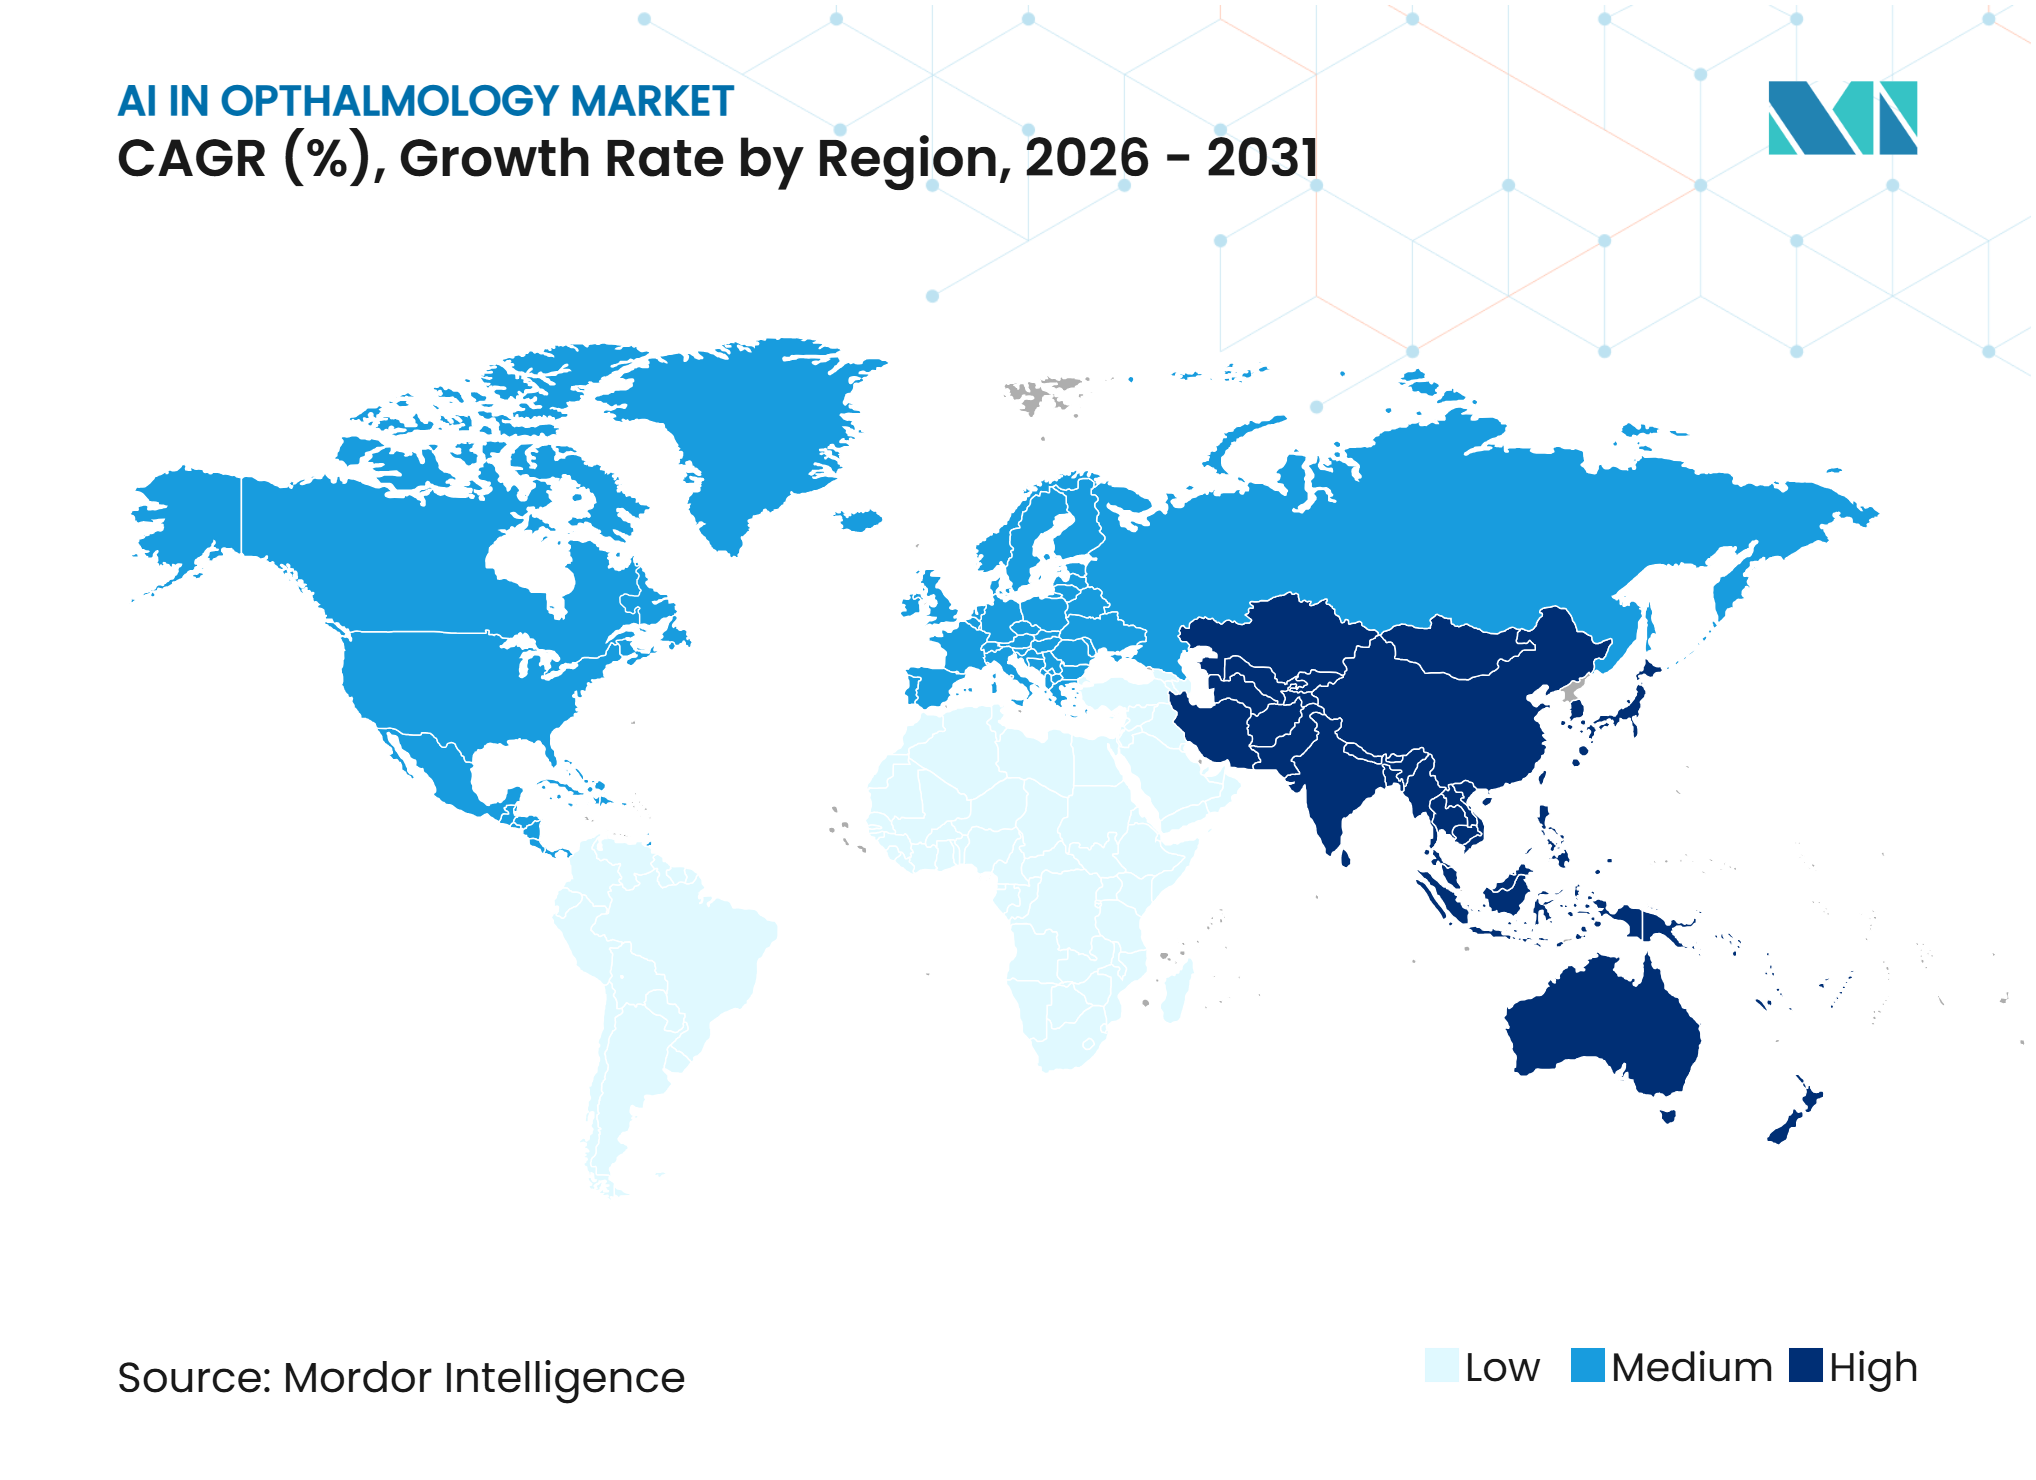
L'Amérique du Nord représentait 42,32 % de la taille du marché de l'IA en ophtalmologie en 2025, ce qui en faisait le plus grand contributeur régional. La région bénéficie de la plus forte concentration de plateformes d'IA autonomes homologuées par la FDA, de voies de remboursement matures et d'une large pénétration des DSE qui soutient l'intégration pratique. L'approbation par l'ADA en 2026 du dépistage autonome par IA a encore renforcé l'argument commercial car l'inclusion dans les recommandations cliniques améliore souvent la confiance des payeurs et des prestataires.
Une combinaison de réglementation, de structure de codification et de voies établies de gestion du diabète soutient donc le marché de l'IA en ophtalmologie aux États-Unis. Le Canada et le Mexique représentent encore des opportunités plus modestes, mais les deux peuvent bénéficier du dépistage assisté par IA là où la couverture par des spécialistes reste inégale et où les populations diabétiques restent importantes. L'Allemagne et le Royaume-Uni sont en tête de l'adoption, tandis que la France, l'Espagne et l'Italie restent actives mais moins matures dans la formation des voies de remboursement. Le marché de l'IA en ophtalmologie en Europe est susceptible de récompenser les fournisseurs mieux dotés en ressources car le RDM et les attentes en matière de gouvernance de l'IA augmentent le coût de la démonstration des performances, de la surveillance des risques et du maintien de flux de travail auditables.
L'Asie-Pacifique devrait croître à un CAGR de 15,12 % jusqu'en 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché de l'IA en ophtalmologie. La région combine une lourde charge diabétique, des programmes de dépistage en expansion au niveau des districts et au niveau national, et un groupe croissant de développeurs locaux de dispositifs et de logiciels. En juin 2026, WISER Optomed a lancé un programme de dépistage du fond d'œil alimenté par l'IA à Guangzhou avec Oriental Vision, ce qui a montré comment le marché de l'IA en ophtalmologie peut également se développer via des canaux grand public non cliniques lorsque l'imagerie et les logiciels sont suffisamment simples à déployer.
Paysage Concurrentiel
Concentration du Marché
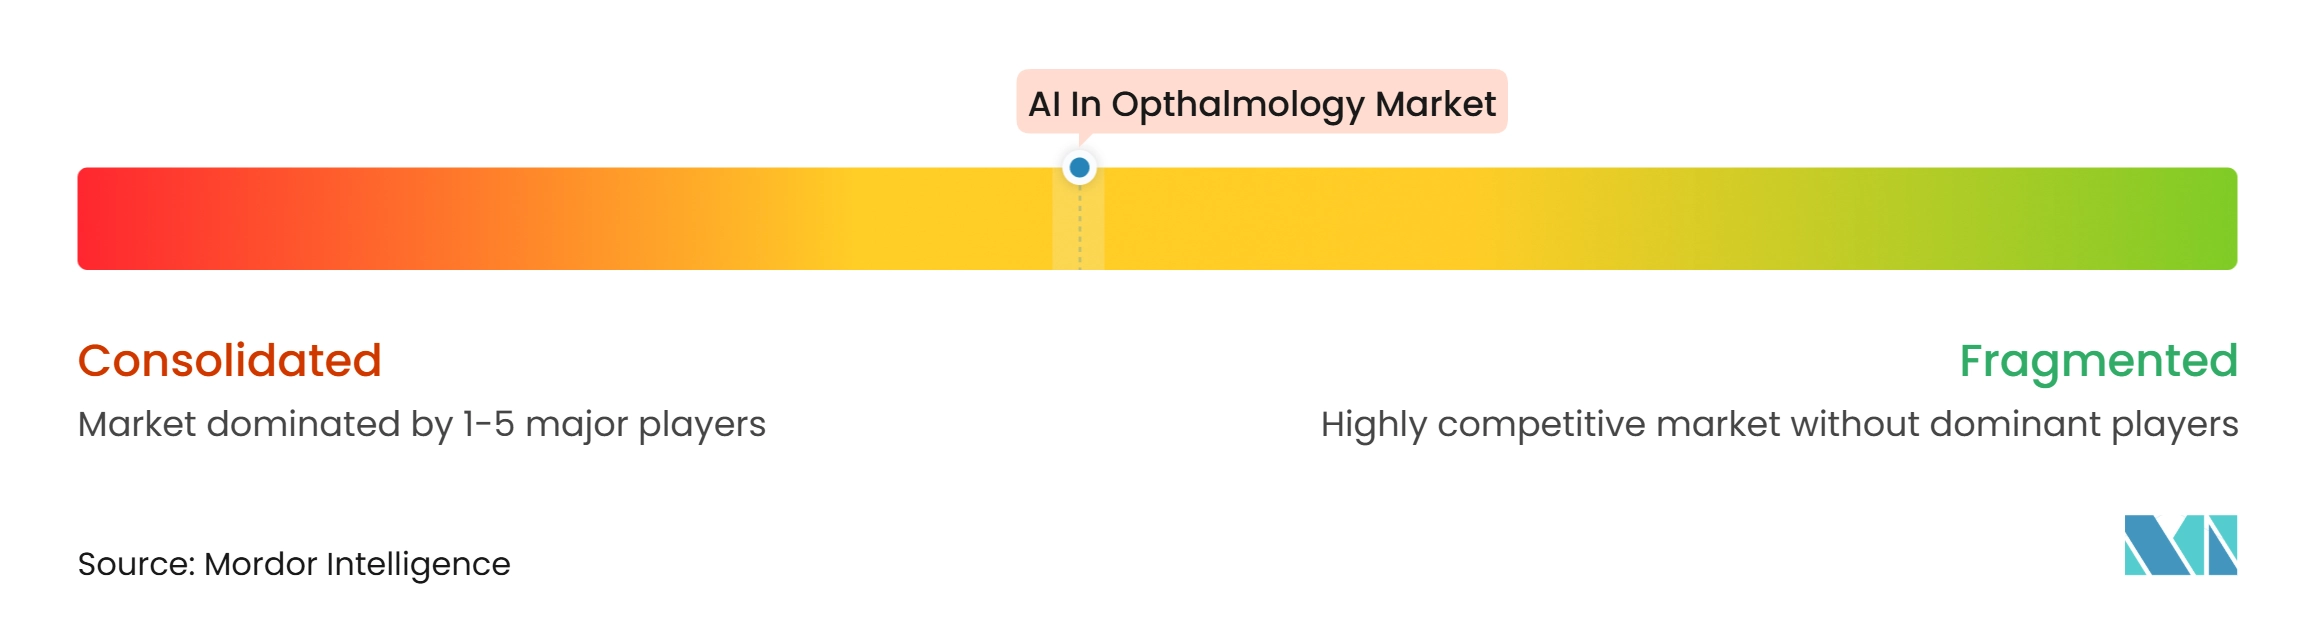
Le marché de l'IA en ophtalmologie est modérément concentré dans le dépistage autonome, mais il reste fragmenté dans l'ensemble du paysage des plateformes. Digital Diagnostics, Eyenuk et AEYE Health ont construit des avantages significatifs de premier entrant car l'homologation réglementaire et le soutien des recommandations cliniques rendent leurs offres plus faciles à adopter par les prestataires que les produits sans validation similaire. Cela donne au marché de l'IA en ophtalmologie un front concentré dans le dépistage de la rétinopathie diabétique, même si les couches plus larges de flux de travail, d'imagerie et d'analyse restent contestées.
Les acteurs établis du matériel répondent en intégrant plus profondément les logiciels dans les écosystèmes d'imagerie au sein du marché de l'IA en ophtalmologie. Topcon Healthcare a suivi cette voie par des acquisitions, un développement conjoint et une expansion de la plateforme de données, notamment l'intégration de RetInSight, la plateforme IDHea et le lancement en 2025 de Cascader Limited avec Moorfields et UCL. Carl Zeiss Meditec utilise une stratégie similaire grâce à l'expansion des flux de travail numériques et à sa collaboration de 2026 avec Envision Health Technologies dans la périmétrie VR assistée par IA pour le glaucome et les tests du champ visuel. Ces mouvements réduisent l'espace pour les entreprises de logiciels purs qui ne contrôlent pas le matériel d'imagerie, la distribution ou les grands environnements de données cliniques.
Les acteurs émergents se concentrent sur les espaces blancs qui peuvent encore les différencier au sein du marché de l'IA en ophtalmologie. Mediwhale se distingue dans l'oculomique, et son partenariat de février 2026 avec iCare pour intégrer Dr. Noon CVD dans le système d'imagerie du fond d'œil DRSplus montre comment l'IA rétinienne peut s'étendre au-delà des maladies oculaires vers des cas d'usage plus larges de soins préventifs. La pression concurrentielle se déplace également vers la généralisation des modèles multimodaux, car les fournisseurs capables de fonctionner sur des données OCT, du fond d'œil et longitudinales seront mieux positionnés que ceux liés à un seul dispositif et une seule indication étroite.
Leaders du Secteur de l'IA en Ophtalmologie
-
Digital Diagnostics Inc.
-
Eyenuk, Inc.
-
AEYE Health Inc.
-
Topcon Healthcare Inc.
-
Remidio Innovative Solutions Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA en Ophtalmologie Entreprises couvertes dans ce rapport
- AEYE Health Inc.
- Aiforia Technologies Plc
- Carl Zeiss
- Notal Vision
- Digital Diagnostics
- Eyenuk, Inc.
- EyRIS Pte Ltd.
- Google LLC
- Ophtec
- Ikerian AG
- Mediwhale Inc.
- Nidek
- OphtAI
- Optos
- Remidio Innovative Solutions Pvt. Ltd.
- RetinAI Medical AG
- RetinaLyze System A/S
- Topcon Healthcare Inc.
- Visulytix Ltd.
- VoxelCloud Inc.
Développements industriels récents dans Marché de l'IA en Ophtalmologie
- Juin 2026 : WISER Optomed Medical a lancé un programme de dépistage du fond d'œil alimenté par l'IA à Guangzhou, en Chine, en partenariat avec Oriental Vision, l'une des plus grandes chaînes de vente au détail d'optique en Chine.
- Février 2026 : iCare (Revenio Group) et Mediwhale Inc. ont signé un Protocole d'Accord pour intégrer le logiciel d'IA Dr. Noon CVD de Mediwhale, prédisant le risque de maladie cardiovasculaire sur 10 ans à partir de scans rétiniens, avec le système d'imagerie du fond d'œil DRSplus d'iCare, créant une plateforme combinée de dépistage de santé préventive.
- Septembre 2025 : Eyenuk a obtenu le premier contrat mondial avec un système de santé national pour le dépistage oculaire autonome par IA, déployant EyeArt auprès de l'Autorité régionale de santé du Sud-Est de la Norvège, qui dessert 3,1 millions de personnes.
- Mai 2025 : Topcon Healthcare, le Moorfields Eye Hospital NHS Foundation Trust et l'UCL Institute of Ophthalmology ont lancé Cascader Limited, une nouvelle société de technologie médicale développant des outils d'IA pour les soins oculaires à spectre complet et la détection basée sur l'oculomique de conditions systémiques, notamment les maladies cardiovasculaires et la neurodégénérescence.
Portée du Rapport sur le Marché Mondial de l'IA en Ophtalmologie
Selon la portée du marché, l'IA en ophtalmologie désigne l'utilisation des technologies d'intelligence artificielle pour analyser les images ophtalmiques et les données des patients à des fins de détection des maladies, de planification chirurgicale, d'automatisation des flux de travail et d'aide à la décision clinique, améliorant la précision, l'efficacité et l'accessibilité des soins oculaires.
Le rapport sur le Marché de l'IA en Ophtalmologie segmente le marché par application, notamment la détection et la surveillance des maladies, la planification chirurgicale et la prédiction des résultats, l'automatisation des flux de travail d'imagerie ophtalmique, et autres. Il catégorise également le marché par mode de déploiement, couvrant le basé sur le cloud et le sur site. La segmentation technologique comprend l'apprentissage automatique, l'apprentissage profond, la vision par ordinateur, le traitement du langage naturel et l'informatique contextuelle. La segmentation des utilisateurs finaux comprend les hôpitaux, les cliniques spécialisées en ophtalmologie, les établissements académiques et de recherche, les payeurs et les compagnies d'assurance, et autres. Géographiquement, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient & Afrique et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Détection et Surveillance des Maladies |
| Planification Chirurgicale et Prédiction des Résultats |
| Automatisation des Flux de Travail d'Imagerie Ophtalmique |
| Autre Application (Téléophtalmologie et Aide à la Décision Clinique, entre autres) |
| Basé sur le Cloud |
| Sur Site |
| Apprentissage Automatique |
| Apprentissage Profond |
| Vision par Ordinateur |
| Traitement du Langage Naturel |
| Informatique Contextuelle |
| Hôpitaux |
| Cliniques Spécialisées en Ophtalmologie |
| Établissements Académiques et de Recherche |
| Payeurs et Compagnies d'Assurance |
| Autre Utilisateur Final (Centre d'Imagerie Diagnostique et Chaînes de Vente au Détail d'Optique, entre autres) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Application | Détection et Surveillance des Maladies | |
| Planification Chirurgicale et Prédiction des Résultats | ||
| Automatisation des Flux de Travail d'Imagerie Ophtalmique | ||
| Autre Application (Téléophtalmologie et Aide à la Décision Clinique, entre autres) | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Par Technologie | Apprentissage Automatique | |
| Apprentissage Profond | ||
| Vision par Ordinateur | ||
| Traitement du Langage Naturel | ||
| Informatique Contextuelle | ||
| Par Utilisateur Final | Hôpitaux | |
| Cliniques Spécialisées en Ophtalmologie | ||
| Établissements Académiques et de Recherche | ||
| Payeurs et Compagnies d'Assurance | ||
| Autre Utilisateur Final (Centre d'Imagerie Diagnostique et Chaînes de Vente au Détail d'Optique, entre autres) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur prévisionnelle de l'IA en ophtalmologie d'ici 2031 ?
Le marché de l'IA en ophtalmologie devrait atteindre 2,42 milliards USD d'ici 2031, contre 0,69 milliard USD en 2026, à un CAGR de 28,43 % sur la période 2026-2031.
Quelle application génère les revenus actuels les plus élevés dans l'IA ophtalmique ?
La détection et la surveillance des maladies ont dominé les revenus par application avec une part de 64,43 % en 2025, soutenues par les flux de travail établis de dépistage de la rétinopathie diabétique et de la DMLA.
Quel modèle de déploiement connaît la croissance la plus rapide dans ce domaine ?
Le déploiement basé sur le cloud connaît la croissance la plus rapide, avec un CAGR projeté de 33,52 % jusqu'en 2031, porté par l'échelle de la téléophtalmologie et les besoins des flux de travail multi-sites.
Pourquoi l'Amérique du Nord est-elle en avance en matière d'adoption ?
L'Amérique du Nord détenait 42,32 % des revenus en 2025 car elle combine des plateformes autonomes homologuées par la FDA, un soutien au remboursement et une forte capacité d'intégration des DSE.
Quelle tendance technologique façonne la prochaine phase de développement des produits ?
L'informatique contextuelle est la technologie à la croissance la plus rapide avec un CAGR de 35,26 % jusqu'en 2031 car les fournisseurs passent de l'analyse d'une seule image à une aide à la décision spécifique au patient et longitudinale.
Quel utilisateur final devrait se développer le plus rapidement ?
Les cliniques spécialisées en ophtalmologie devraient croître à un CAGR de 34,31 % jusqu'en 2031 car l'imagerie intégrée à l'IA améliore le débit et réduit le besoin d'une expansion proportionnelle des effectifs.