
AI In Opthalmology Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.69 Milliarden US-Dollar |
| Marktgröße (2031) | 2.42 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 28.40 % |
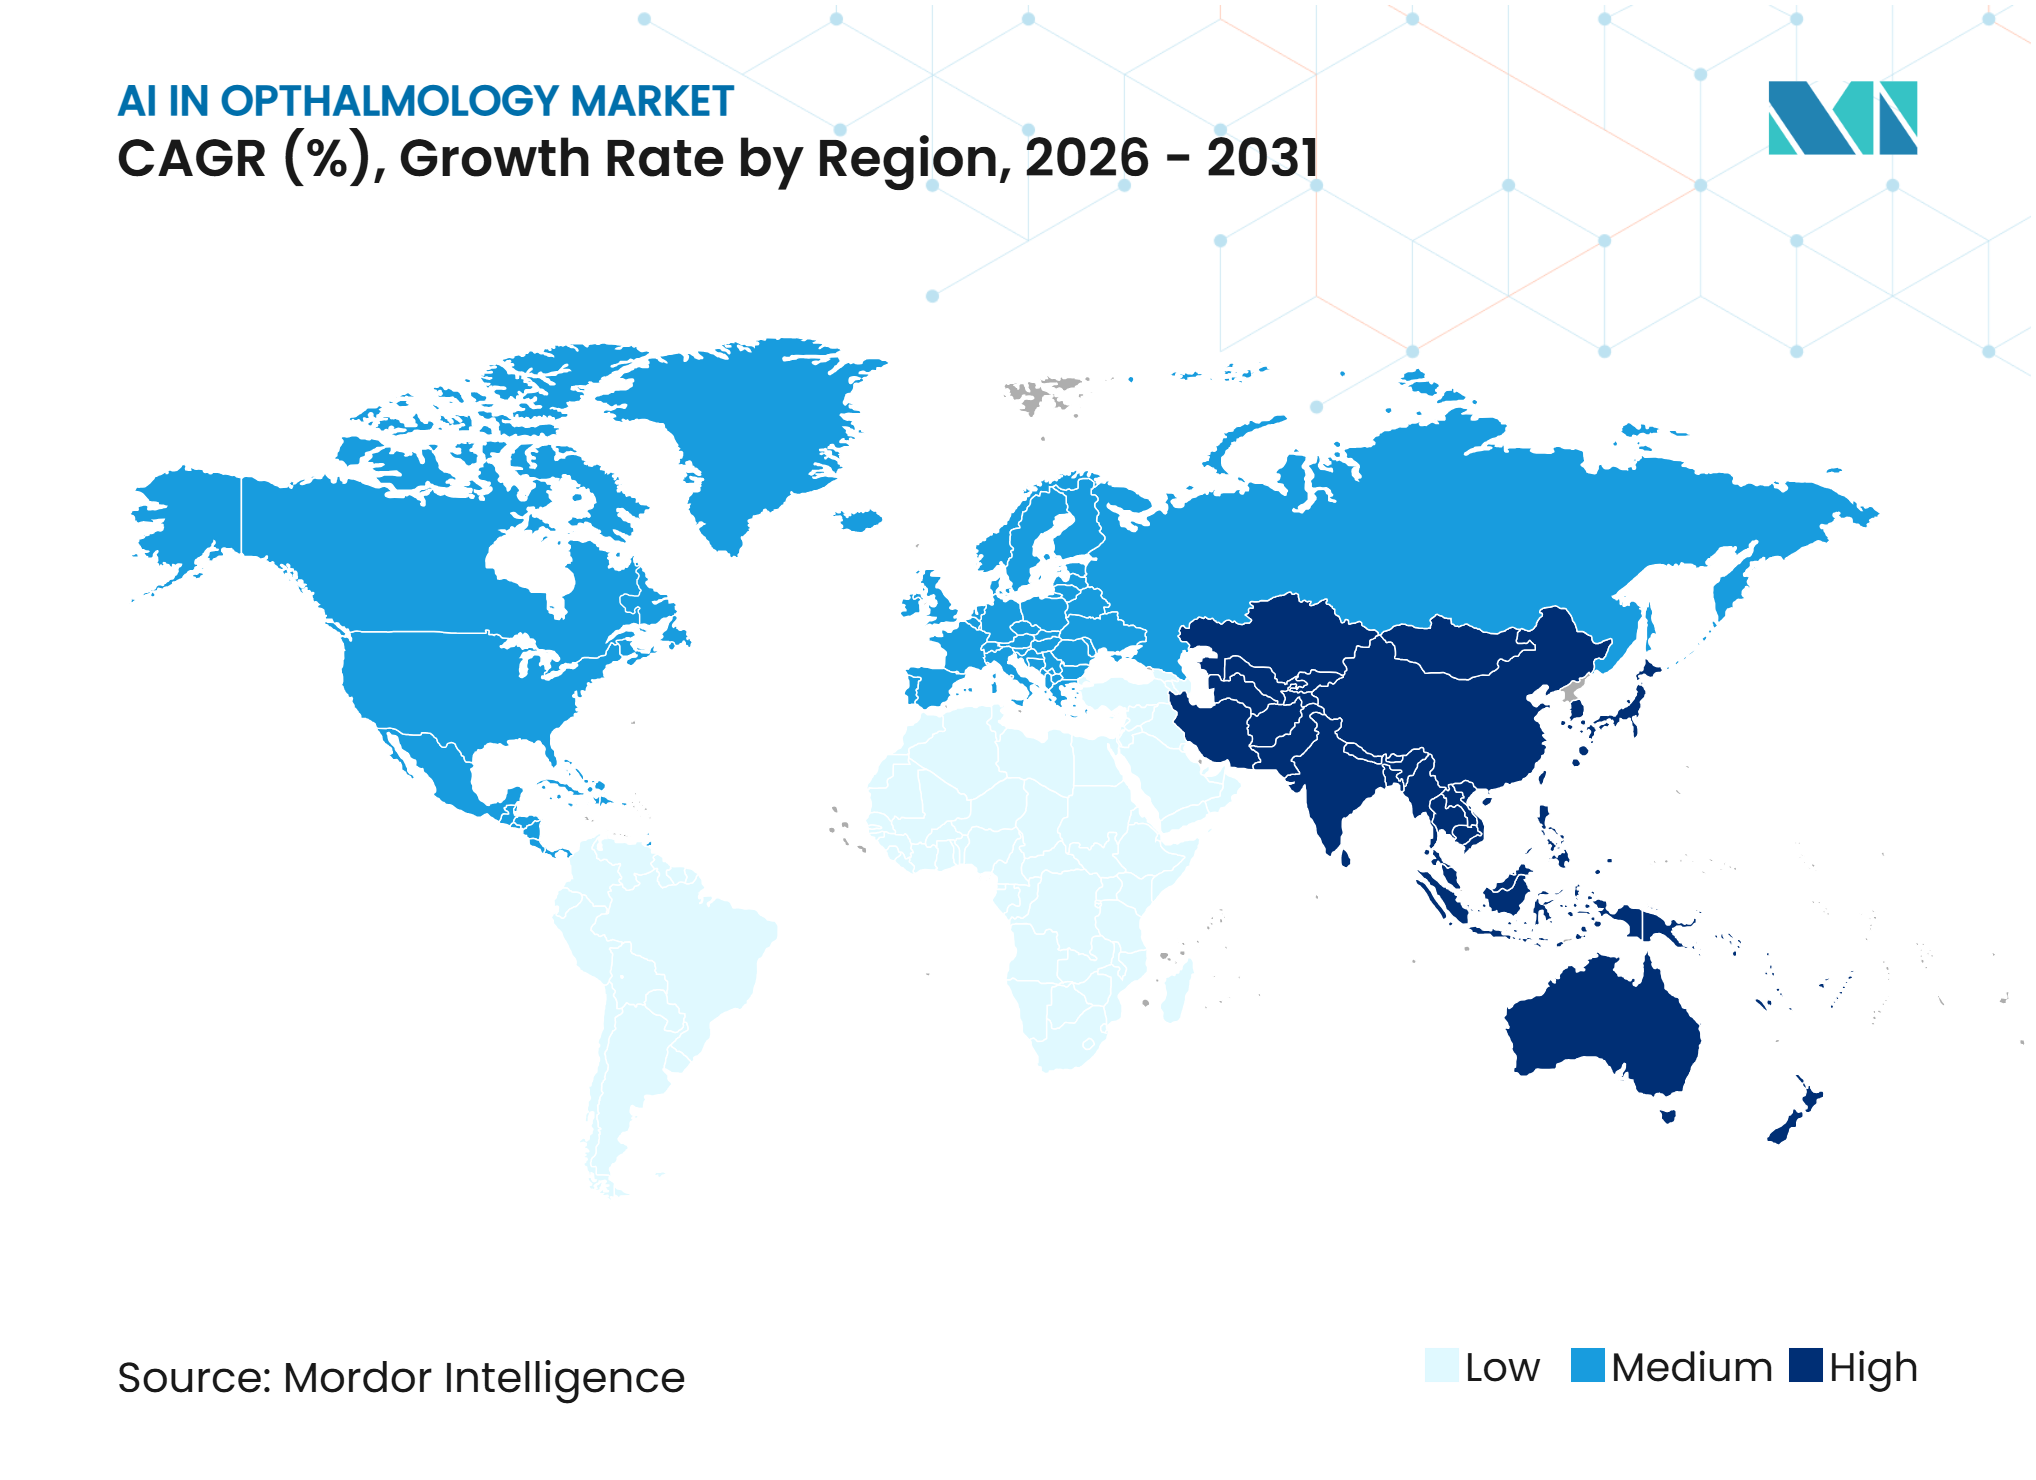
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
AI In Opthalmology Marktanalyse von Mordor Intelligence
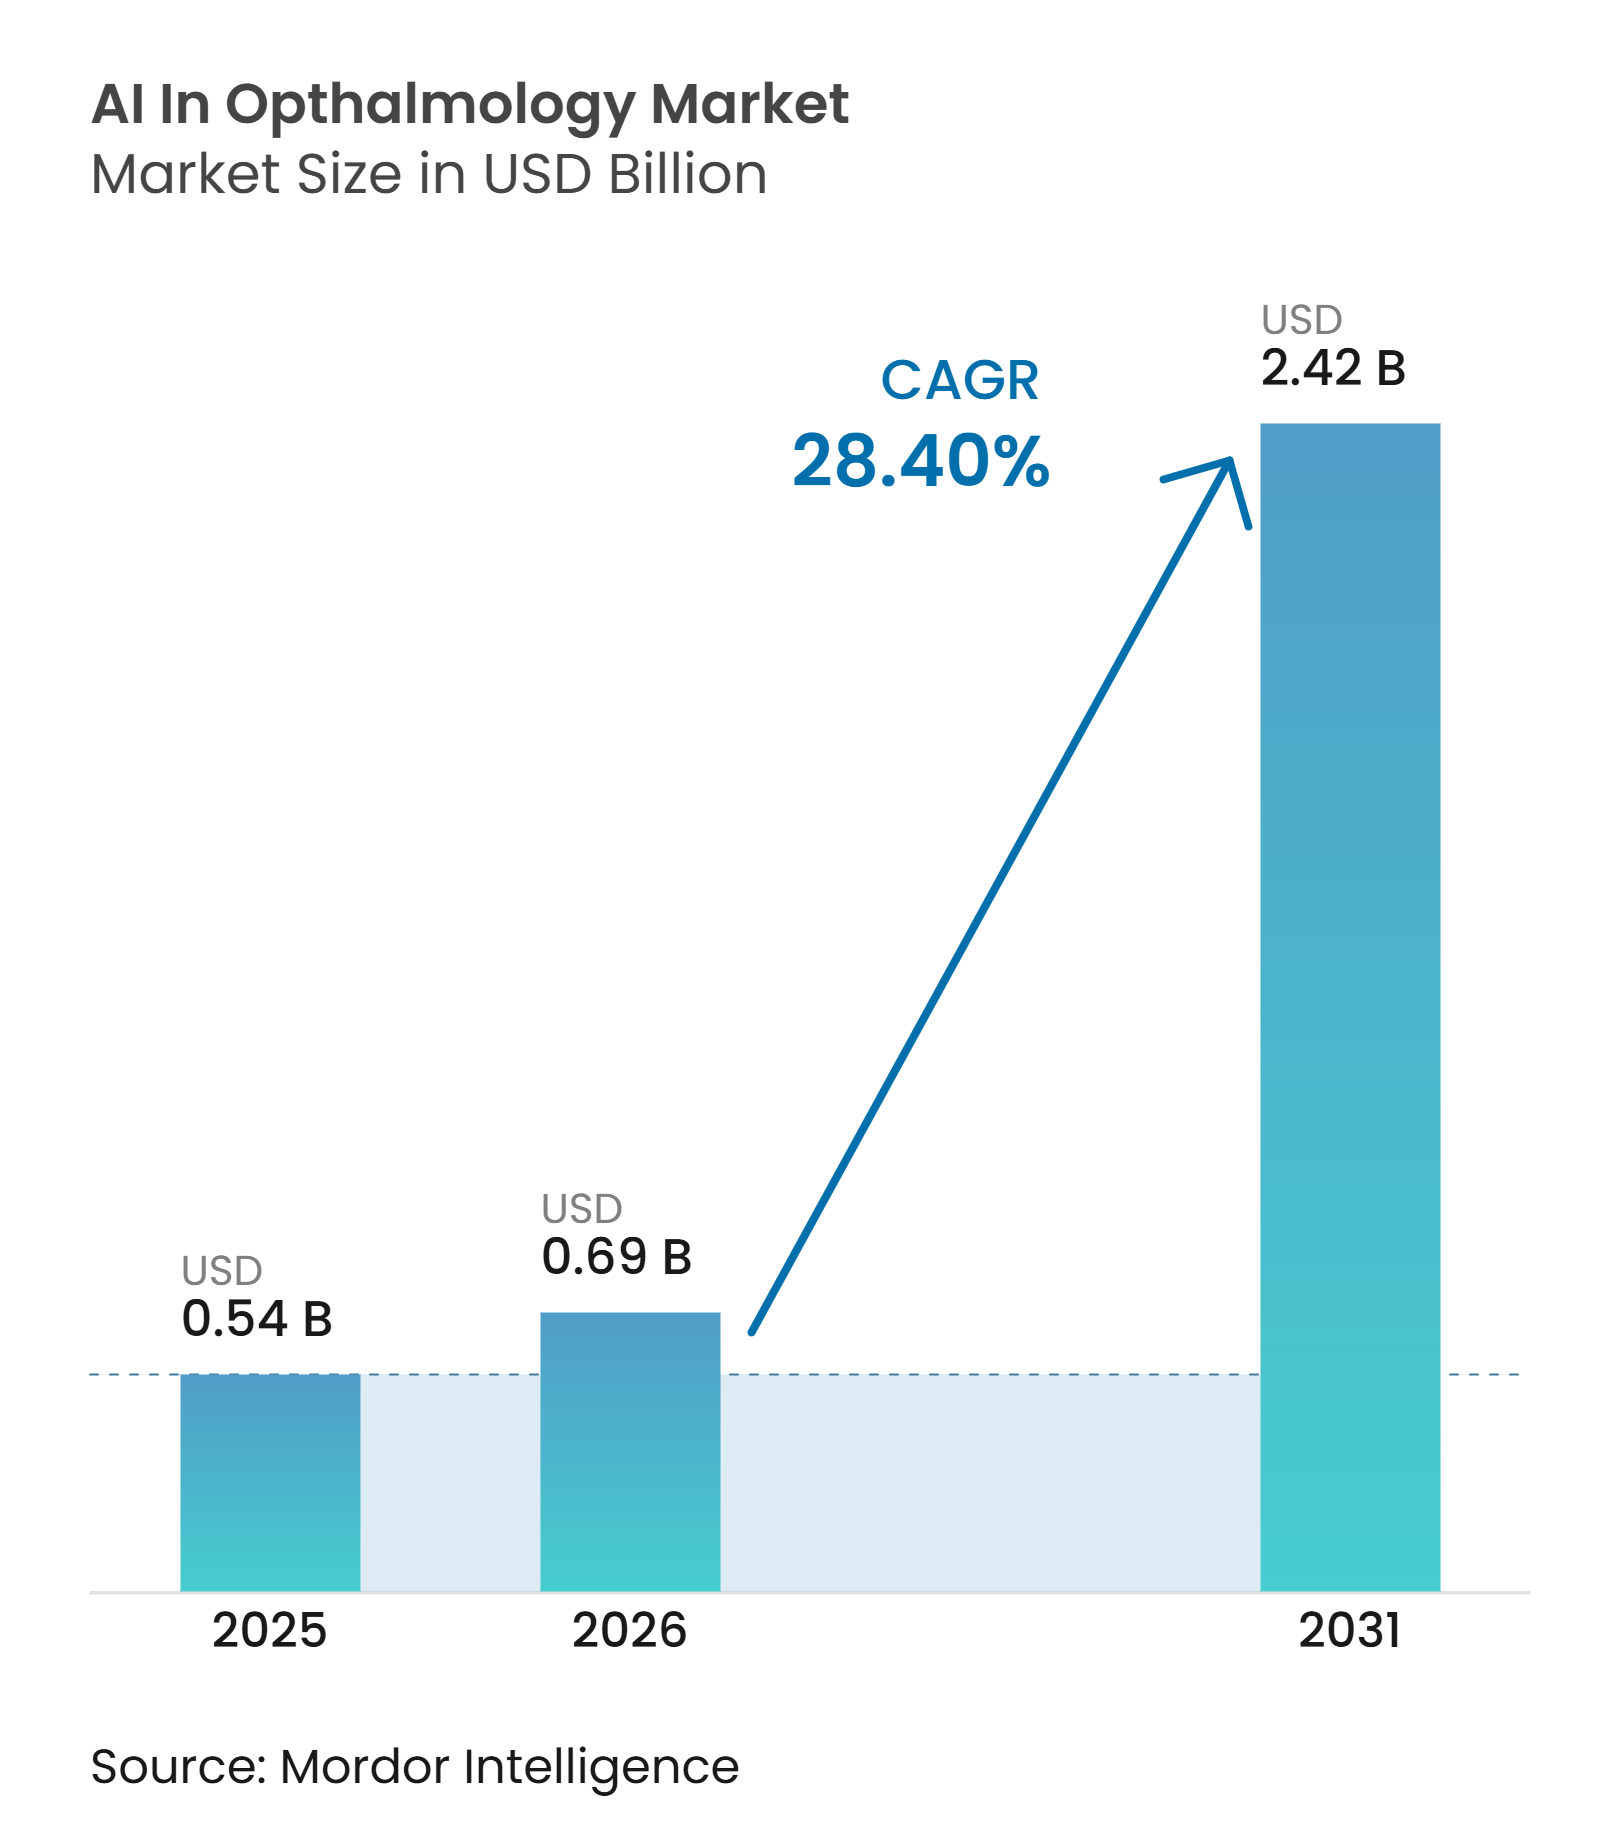
Die Marktgröße für AI In Opthalmology wird für 2025 auf 0,54 Milliarden USD, für 2026 auf 0,69 Milliarden USD prognostiziert und soll bis 2031 2,42 Milliarden USD erreichen, mit einer CAGR von 28,40 % von 2026 bis 2031.
Der Markt für KI in der Ophthalmologie geht über Pilotanwendungen hinaus, da autonome Diagnosewerkzeuge Einzug in die Routineversorgung halten. Dieser Wandel erweitert die adressierbare Basis für Anbieter von Software, Bildgebung und Workflows. Ein zentraler Nachfragetreiber im Markt für KI in der Ophthalmologie ist die wachsende Lücke zwischen der Krankheitslast bei Netzhauterkrankungen und dem verfügbaren Fachkräfteangebot, was eine skalierbare Früherkennung sowohl in einkommensstarken als auch in unterversorgten Gesundheitssystemen dringlicher gemacht hat. Sehbeeinträchtigungen verursachen bereits eine erhebliche wirtschaftliche und pflegerische Belastung, wobei der jährliche Produktivitätsverlust weltweit auf 410,7 Milliarden USD geschätzt wird, während moderate Sehverluste 411,7 Millionen Menschen betreffen und Blindheit 53,2 Millionen Menschen betrifft – was den Bedarf an einer frühzeitigen automatisierten Erkennung vor der Überweisung an einen Spezialisten stärkt. Der Markt für KI in der Ophthalmologie profitiert zudem von der Unterstützung durch Leitlinien, der Ausweitung Cloud-basierter Workflows und dem wachsenden Einsatz integrierter Bildgebungsplattformen, die den Aufwand für die Überführung von Patienten von der Früherkennung zur Überweisung reduzieren. Gleichzeitig sieht sich der Markt für KI in der Ophthalmologie weiterhin mit Implementierungshürden konfrontiert, da Haftungsregelungen in vielen Rechtsordnungen noch ungeklärt sind und Bilddaten häufig durch fragmentierte PACS- und EHR-Umgebungen fließen, anstatt vollständig standardisierte klinische Workflows zu durchlaufen.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung entfiel auf Krankheitserkennung und -überwachung im Jahr 2025 ein Anteil von 64,43 % an der Marktgröße für KI in der Ophthalmologie, während die chirurgische Planung und Ergebnisvorhersage bis 2031 voraussichtlich mit einer CAGR von 32,12 % wachsen wird.
- Nach Bereitstellungsmodus hielt On-Premises im Jahr 2025 einen Umsatzanteil von 63,22 %, während die Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit der höchsten CAGR von 33,52 % wachsen wird.
- Nach Technologie führte Deep Learning im Jahr 2025 mit einem Umsatzanteil von 41,67 %, während kontextbewusstes Computing bis 2031 voraussichtlich mit einer CAGR von 35,26 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 44,18 %, während spezialisierte ophthalmologische Kliniken die höchste prognostizierte CAGR von 34,31 % bis 2031 verzeichneten.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 42,32 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 15,12 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende globale Belastung durch Rückstände bei der Früherkennung von Netzhauterkrankungen | +7.5% | Global, mit akutem Druck in Südasien, Sub-Sahara-Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Übergang zu autonomen Triage-Workflows nach regulatorischen Zulassungen | +6.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Australien, Neuseeland und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Konvergenz von OCT und Fundusbildgebung mit KI-Workflow-Automatisierung | +5.2% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung der Teleophthalmologie in unterversorgten und ländlichen Versorgungsumgebungen | +4.1% | Asien-Pazifik, Naher Osten und Afrika sowie Lateinamerika | Mittelfristig (2–4 Jahre) |
| Erstattungs- und Kodierungsunterstützung für autonome Früherkennungspfade | +3.2% | Nordamerika, mit aufkommendem Rückhalt in Europa, Australien und Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Gerätebasierte KI für Früherkennungsprogramme mit geringer Konnektivität | +2.8% | Südasien, Sub-Sahara-Afrika und ländlicher Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende globale Belastung durch Rückstände bei der Früherkennung von Netzhauterkrankungen
Eine wachsende diabetische Bevölkerung bleibt der grundlegende Nachfragemotor für den Markt für KI in der Ophthalmologie. Diabetische Retinopathie zählt weiterhin zu den führenden Erblindungsursachen. Gleichzeitig wird erwartet, dass die Fallzahlen der altersbedingten Makuladegeneration bis 2050 von 8,26 Millionen im Jahr 2022 auf 13,88 Millionen ansteigen werden, was die langfristige Nachfrage nach Früherkennungsmaßnahmen auf einem erhöhten Niveau hält[1]. In den Vereinigten Staaten liegt die jährliche Adhärenz bei diabetischen Augenuntersuchungen unter 50 %. Autonome Früherkennung in der Primärversorgung wurde mit einer höheren Folgepräsentation bei der Augenversorgung unter Risikopatienten in Verbindung gebracht, einschließlich unterversorgter afroamerikanischer Patienten.
Dieses Muster ist für den Markt für KI in der Ophthalmologie bedeutsam, da der Abbau von Rückständen nicht bei der Erstdiagnose endet, sondern mehr Patienten in spätere Überwachungs- und Interventionspfade führt. Da mehr unbehandelte Fälle früher identifiziert werden, verlagert sich die Arbeitsbelastung der Spezialisten hin zum komplexen Krankheitsmanagement und zur Chirurgie anstatt zur einfachen Früherkennung. Ein damit verbundener Effekt ist, dass der Markt für KI in der Ophthalmologie gleichzeitig in mehreren Anwendungsbereichen Unterstützung gewinnt, da Erkennungswerkzeuge die Nachfrage nach Planung, Überweisung, Überwachung sowie häuslichen oder gemeinschaftsbasierten Nachsorgemodellen eröffnen.
Übergang von der fachärztlich geleiteten Überprüfung zu autonomen Triage-Workflows
Der Übergang von der ärztlich überwachten Überprüfung zur autonomen Point-of-Care-Triage ist eine der deutlichsten strukturellen Veränderungen im Markt für KI in der Ophthalmologie. Stand Juni 2026 hatte die US-amerikanische FDA 3 autonome KI-Systeme für das Screening auf diabetische Retinopathie zugelassen, darunter Produkte von Digital Diagnostics, Eyenuk und AEYE Health, während die umfassendere FDA-Liste KI-gestützter Geräte weiterhin für ophthalmologische Anwendungsfälle wächst. Dieser Wandel gewann kommerzielles Gewicht, als Eyenuk im September 2025 einen nationalen Einsatz bei der Gesundheitsbehörde Südost-Norwegen sicherte, mit dem Ziel, die Untersuchungsabdeckung von 55 % auf mehr als 95 % bei einer Bevölkerung von mehr als 3,1 Millionen Menschen zu steigern[2].
Die Bedeutung von KI im Markt für Ophthalmologie liegt darin, dass autonome Systeme nicht mehr nur als Unterstützungssoftware hinter einem Spezialisten behandelt werden. Sie ersetzen zunehmend die erste Ebene der diagnostischen Entscheidungsfindung in routinemäßigen Früherkennungspfaden. Diese Veränderung verlagert die Wertschöpfung hin zu Workflow-Integration, Erstattungskompatibilität und schneller Überweisungskoordination anstatt zur reinen Bildüberprüfung.
Konvergenz von OCT und Fundusbildgebung mit KI-Workflow-Automatisierung
Die Konvergenz von OCT-Daten, Fundusfotografie und Workflow-Automatisierung gestaltet auch den Markt für KI in der Ophthalmologie neu. Eine Überprüfung aus dem Jahr 2026 berichtete, dass autonome 2D-Fundus-Systeme eine durchschnittliche Sensitivität für sehbedrohende diabetische Retinopathie von nahezu 80 % aufweisen, was den Bedarf an multimodalen Pipelines gestärkt hat, die Fundus- und OCT-Eingaben kombinieren[3]. Eine Studie aus dem Jahr 2026 zu Foundation-Modellen für die End-to-End-OCT-Workflow-Automatisierung zeigte, wie die 3D-Diagnose von Netzhauterkrankungen als vollständiger Prozess statt als isolierte Modellschritte strukturiert werden kann, was dazu beiträgt, Workflow-Engpässe zu beseitigen, die OCT-KI bisher in der Routineversorgung eingeschränkt haben.
Dies ist für den Markt für KI in der Ophthalmologie bedeutsam, da multimodale Systeme mehr diagnostischen Kontext liefern und den Bedarf an wiederholter manueller Überprüfung zwischen Bildgebungsphasen reduzieren können. Es verändert auch die Art, wie Anbieter Produkte bündeln, da Bildgebungshardwareunternehmen den Algorithmuszugang direkt an Geräteverkäufe und Datenplattformen knüpfen können. Topcon Healthcare hat diesen Weg bereits durch die RetInSight-Integration und die IDHea-Plattform eingeschlagen, die RETFound in eine Workflow-Umgebung einbettet, die auf ophthalmologischen Daten und Forschungsanwendungen aufbaut.
Ausweitung der Teleophthalmologie in unterversorgten und ländlichen Versorgungsumgebungen
Die Teleophthalmologie entwickelt sich im Markt für KI in der Ophthalmologie zu einem erstrangigen Früherkennungskanal, insbesondere in Regionen, in denen der Zugang zu Ophthalmologen ungleichmäßig verteilt ist. Eine reale Studie aus Sri Lanka aus dem Jahr 2026 zeigte, dass die tragbare Funduskamera Remidio FOP NM-10 ein nicht-spezialisiertes Netzhautscreening ohne Internetverbindung unterstützen kann, was eine wesentliche Infrastrukturlücke in ländlichen Versorgungsumgebungen direkt adressiert.
Dieses Betriebsmodell passt zum Markt für KI in der Ophthalmologie, da Früherkennungsprogramme mit geringer Konnektivität Werkzeuge benötigen, die innerhalb von Primärgesundheitszentren und nicht nur in Spezialkrankenhäusern funktionieren können. Mit der Verbreitung tragbarer Bildgebung werden gemeinschaftliche Früherkennungsnetzwerke tragfähiger und können in Überweisungssysteme eingebunden werden, ohne dass am Erfassungsort eine vollständig ausgebaute Cloud-Infrastruktur erforderlich ist. Derselbe Rollout-Pfad vergrößert auch die Trainingsdatenbank, die Anbietern zur Verfügung steht, die diese Netzwerke frühzeitig aufbauen, insbesondere bei ethnisch diversen Patientenpopulationen. In der Praxis profitiert der Markt für KI in der Ophthalmologie nicht nur von einem verbesserten Versorgungszugang, sondern auch vom langfristigen Wert der in neuen Geographien entstehenden Daten-Ökosysteme.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klinische Haftungsbedenken bei autonomer Entscheidungsfindung | -2.4% | Global, mit der stärksten Exposition in den Vereinigten Staaten und Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierte Validierung über Kameratypen und Patientenpopulationen hinweg | -1.8% | Global, insbesondere in Märkten ohne dedizierte KI-Medizinproduktepfade | Mittelfristig (2–4 Jahre) |
| Integrationsprobleme mit PACS, EHR und ophthalmologischen Workflow-Systemen | -1.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Datenschutzrechtliche Einschränkungen für grenzüberschreitendes Modelltraining und -einsatz | -1.3% | Europa, mit Ausstrahlungseffekten auf EU-konforme Datenschutzregime | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klinische Haftungsbedenken bei autonomer Entscheidungsfindung
Haftungsunsicherheit bleibt eines der hartnäckigsten kommerziellen Hemmnisse im Markt für KI in der Ophthalmologie. Eine Analyse aus dem Jahr 2026 zur delegierten klinischen Beurteilung zeigte eine Lücke zwischen der genauigkeitsbasierten Modellbewertung und der begründungsbasierten Rechenschaftspflicht, die von Haftpflichtrecht, Regulierung und Berufszulassungssystemen erwartet wird. Diese Lücke verlangsamt die Akzeptanz, da Gesundheitssysteme eine starke Modellleistung akzeptieren und dennoch zögern können, wenn die rechtliche Verantwortung nicht klar zugewiesen ist. Eine Umfrage aus dem Jahr 2026 ergab, dass 94 % der Ophthalmologen in Hochrisikosituationen weiterhin dem menschlichen Urteil gegenüber KI vertrauten, obwohl mehr als 82 % der Medizinstudierenden KI als kollaboratives Werkzeug und nicht als Ersatz betrachteten.
Der Markt für KI in der Ophthalmologie steht daher vor einem Timing-Problem, da jüngere Kliniker diese Werkzeuge möglicherweise schneller übernehmen als aktuelle Entscheidungsträger in Krankenhäusern und großen Gruppenpraxen. Europäische Einsätze fügen eine weitere Vorsichtsebene hinzu, da Hochrisiko-KI-Verpflichtungen rund um Transparenz, Aufsicht und Risikomanagement den Compliance-Aufwand erhöhen können, bevor Skalenvorteile vollständig realisiert werden.
Fragmentierte Validierung über Kameratypen und Patientenpopulationen hinweg
KI im Markt für Ophthalmologie sieht sich auch einem strukturellen Validierungsproblem über Geräte, Versorgungsumgebungen und Patientenpopulationen hinweg gegenüber. Eine Überprüfung aus dem Jahr 2026 zu KI-Geräten für diabetische Retinopathie in der Europäischen Union zeigte, dass Post-Market-Surveillance und klinische Leistungsnachweise gemäß MDR pro Gerät und Algorithmuskombination erforderlich sind, was bedeutet, dass eine Validierung an einer Kamera nicht automatisch auf eine andere übertragbar ist[4]. Diese Anforderung wirkt als Fragmentierungskosten, da jede neue Hardware-Paarung frische Nachweise, zusätzliche Zeitpläne und mehr regulatorischen Aufwand erfordern kann. Eine Validierungsstudie aus dem Jahr 2026 für die tragbare Kamera Eyerobo FC zeigte, dass domänenübergreifendes Transfer-Learning gut abschneiden kann, mit einer Sensitivität von 92,3 % und einer Spezifität von 94,2 %. Es erforderte jedoch weiterhin eine explizite Validierung anstatt der Annahme automatischer Verallgemeinerbarkeit.
Der Markt für KI in der Ophthalmologie skaliert daher über gemischte Geräteflotten hinweg langsamer als viele reine Software-Gesundheitskategorien. Dies ist besonders relevant für große Mehrstandortprogramme, bei denen der Nutzen für die öffentliche Gesundheit am höchsten ist, aber auch die Kamera- und Populationsvielfalt am größten ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
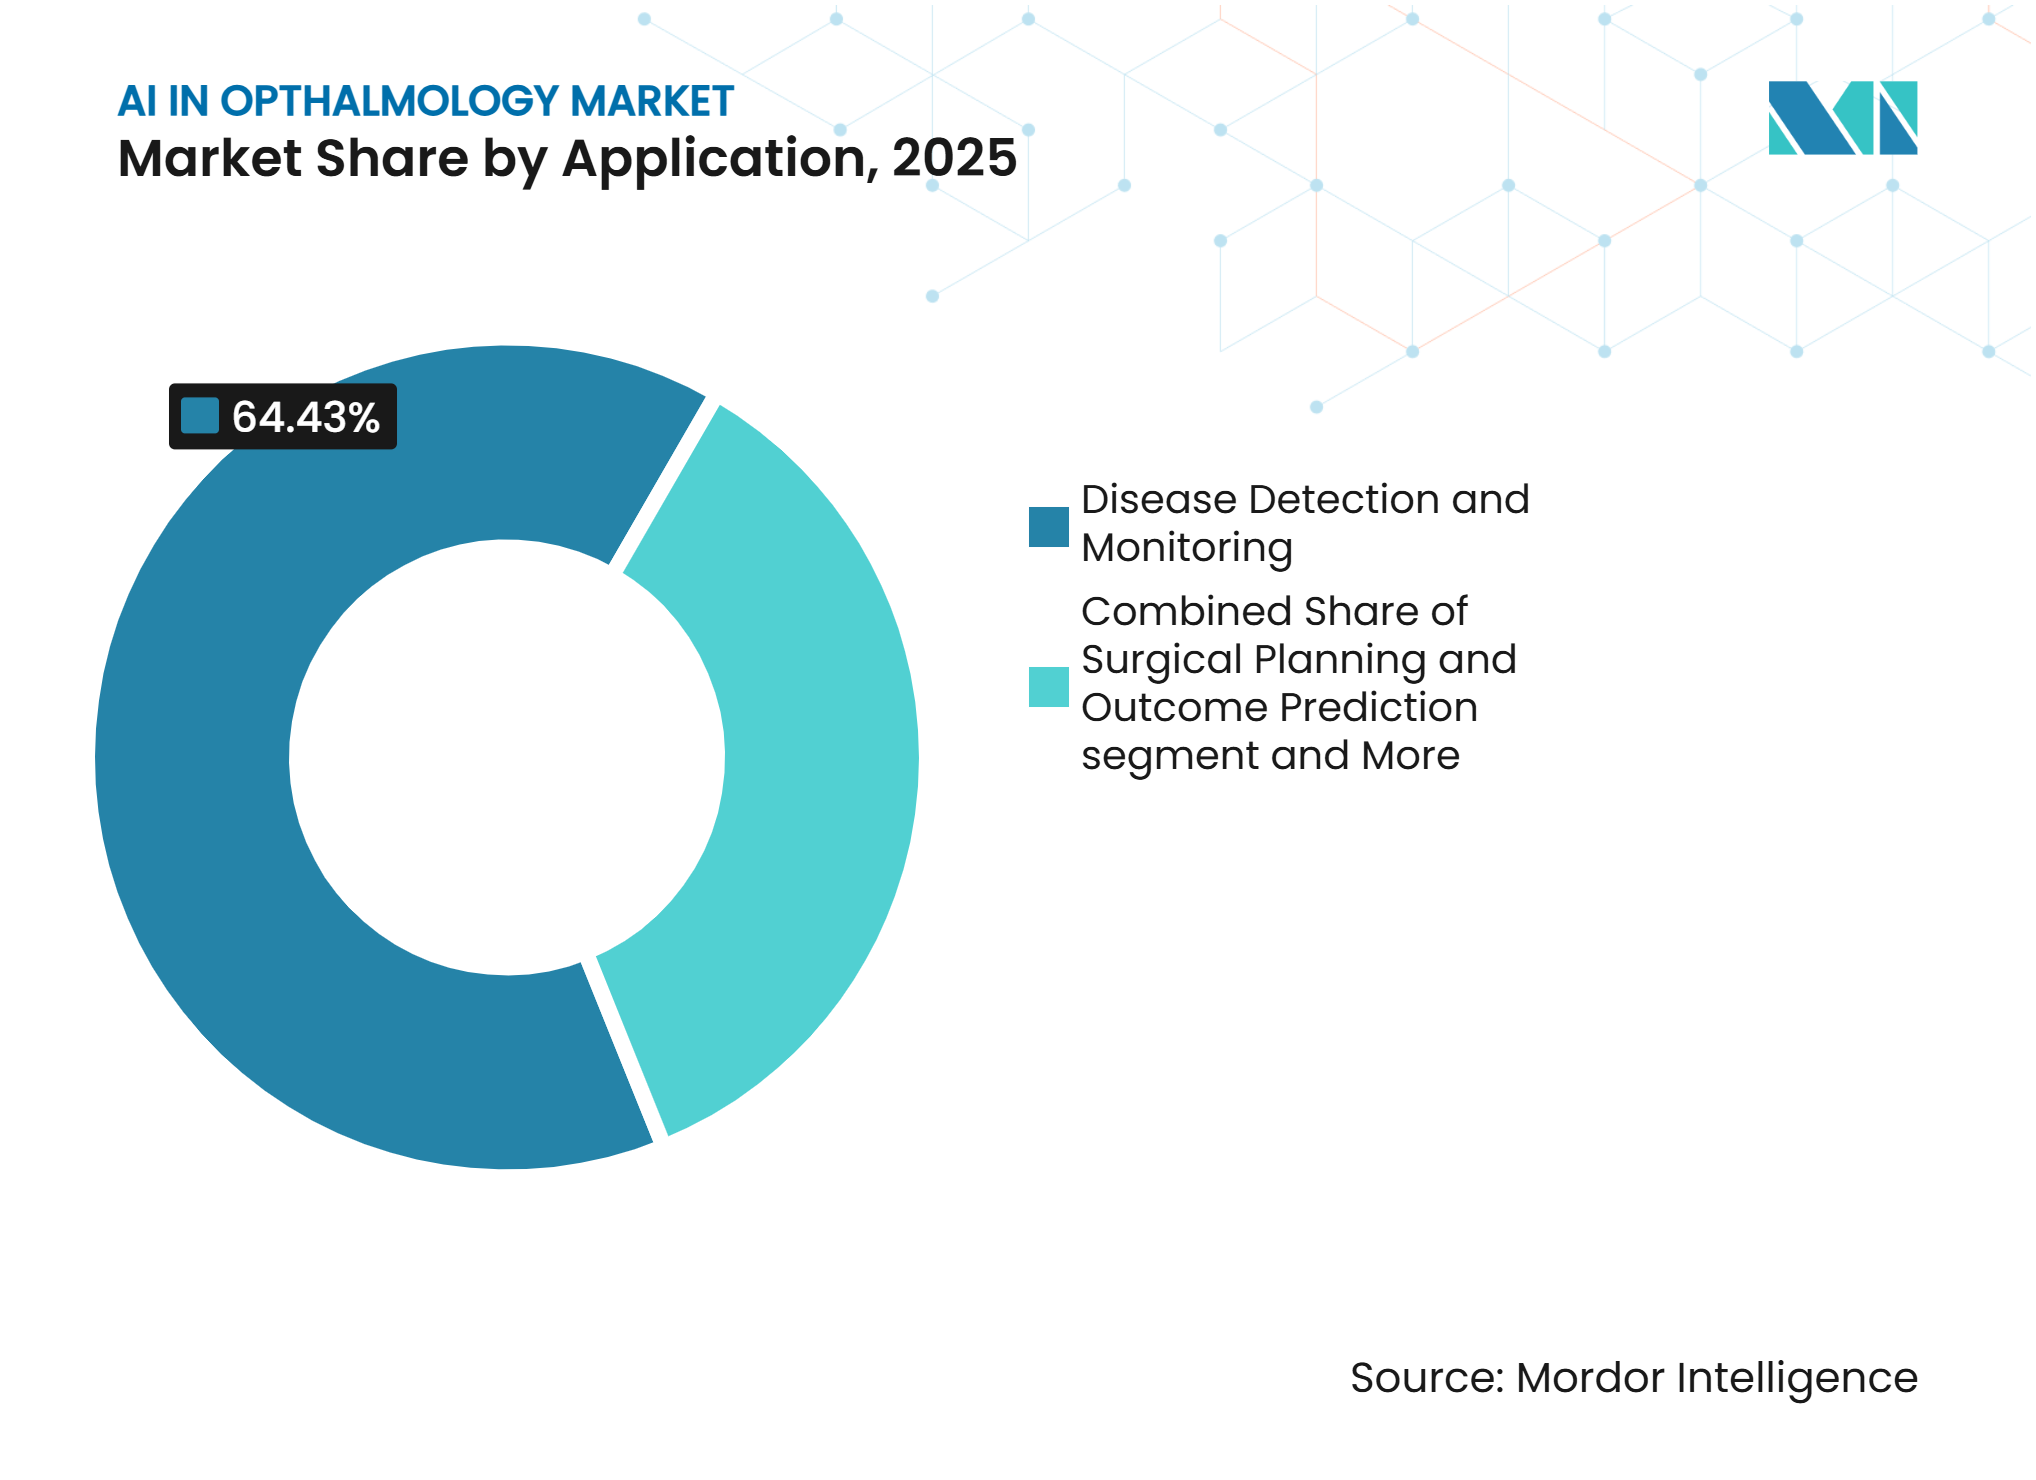
Chirurgische Planung entwickelt sich als wachstumsstarke Ergänzung zur etablierten ErkennungKrankheitserkennung und -überwachung hielt im Jahr 2025 einen Anwendungsumsatzanteil von 64,43 %, was sie zum größten Umsatzpool im Markt für KI in der Ophthalmologie machte. Diese Führungsposition spiegelt mehr als ein Jahrzehnt regulatorischen und klinischen Fortschritts beim Screening auf diabetische Retinopathie und altersbedingte Makuladegeneration wider, wo der kommerzielle Nutzen der Früherkennung bereits gut verstanden ist. Die ADA-Standards 2026 haben autonome KI formal in routinemäßige Früherkennungspfade für diabetische Retinopathie integriert, was die Beschaffungszurückhaltung in der Primärversorgung und im Diabetesmanagement verringert hat. Dies hat dazu beigetragen, dass der Markt für KI in der Ophthalmologie eine starke Nachfrage nach Erkennungswerkzeugen aufrechterhalten hat, auch wenn die Kategorie zunehmend wettbewerbsintensiver wird. Die installierte Basis an Bildgebungsgeräten, Überweisungs-Workflows und die Vertrautheit der Kostenträger unterstützen ebenfalls die weitere Nutzung dieser Anwendungsebene.
Chirurgische Planung und Ergebnisvorhersage wird bis 2031 voraussichtlich mit einer CAGR von 32,12 % wachsen, was sie zum am schnellsten wachsenden Anwendungsbereich im Markt für KI in der Ophthalmologie macht. Der Aufstieg dieses Segments folgt einer praktischen Verschiebung im Fallmix, da autonome Triage routinemäßige Früherkennungsfälle aus der Fachüberprüfung herausnehmen und eine höhere Konzentration komplexer Fälle in chirurgischen Umgebungen hinterlassen kann. In diesem Umfeld gewinnen Entscheidungsunterstützungswerkzeuge für Katarakt-, Glaukom- und vitreoretinale Eingriffe an Wert, da sie die Parameterauswahl und die Bewertung erwarteter Ergebnisse unterstützen. Das FOCUS-Framework und der breitere multimodale OCT-Fundus-Entwicklungspfad unterstützen diese Richtung, indem sie zeigen, wie eine vollständige Prozessautomatisierung des Netzhaut-Workflows in den Markt für KI in der Ophthalmologie integriert werden kann, anstatt auf eine einzelne isolierte Modellausgabe beschränkt zu bleiben.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloud-Akzeptanz beschleunigt sich, während On-Premises die Dominanz beibehältOn-Premises erfasste im Jahr 2025 einen Marktanteil von 63,22 % im Markt für KI in der Ophthalmologie, was die Präferenz der Krankenhäuser für validierte geschlossene Systeme und eine engere Kontrolle über ophthalmologische Bilddaten widerspiegelte. Viele Krankenhäuser und größere Klinikgruppen haben dieses Modell bevorzugt, da direkte Verbindungen zu bestehenden PACS-Umgebungen die Notwendigkeit reduzieren, sensible Bilddateien über Cloud-Schichten von Drittanbietern zu übertragen. Diese Struktur passt auch zu Datenspeicherungsanforderungen in grenzüberschreitenden Telemedizin-Umgebungen, insbesondere in Europa. Infolgedessen hat sich der Markt für KI in der Ophthalmologie weiterhin auf On-Premises-Systeme gestützt, wo Beschaffungszyklen Sicherheitskontrolle und lokale Integration bevorzugen. Die Dominanz dieses Modells bedeutet nicht, dass das Wachstum hier stärker ist, zeigt aber, wo das aktuelle Unternehmensvertrauen am höchsten bleibt.
Die Cloud-basierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 33,52 % wachsen, was sie zum am schnellsten wachsenden Bereitstellungspfad im Markt für KI in der Ophthalmologie macht. Das Wachstumsargument basiert auf Netzwerkökonomie, da eine zentral verwaltete Plattform mehrere Satelliten-Früherkennungsstandorte bedienen kann, ohne die Kosten lokaler Server an jedem Standort. Dieser Vorteil wird wichtiger, wenn sich Teleophthalmologie-Netzwerke über die Primärversorgung, Gemeinschaftskliniken sowie Einzel- oder Außendienstumgebungen ausbreiten. Der Markt für KI in der Ophthalmologie wird wahrscheinlich eine stärkere Cloud-Akzeptanz verzeichnen, wo die Workflow-Kompatibilität durch strukturierte Interoperabilität anstatt durch statische Dokumentenausgabe verbessert wird. Da Gesundheitssysteme nach Mehrstandort-Effizienz suchen, werden Cloud-native Modelle attraktiver, da sie besser mit verteiltem Screening, zentralisierter Aufsicht und schnelleren Software-Updates übereinstimmen.
Nach Technologie:
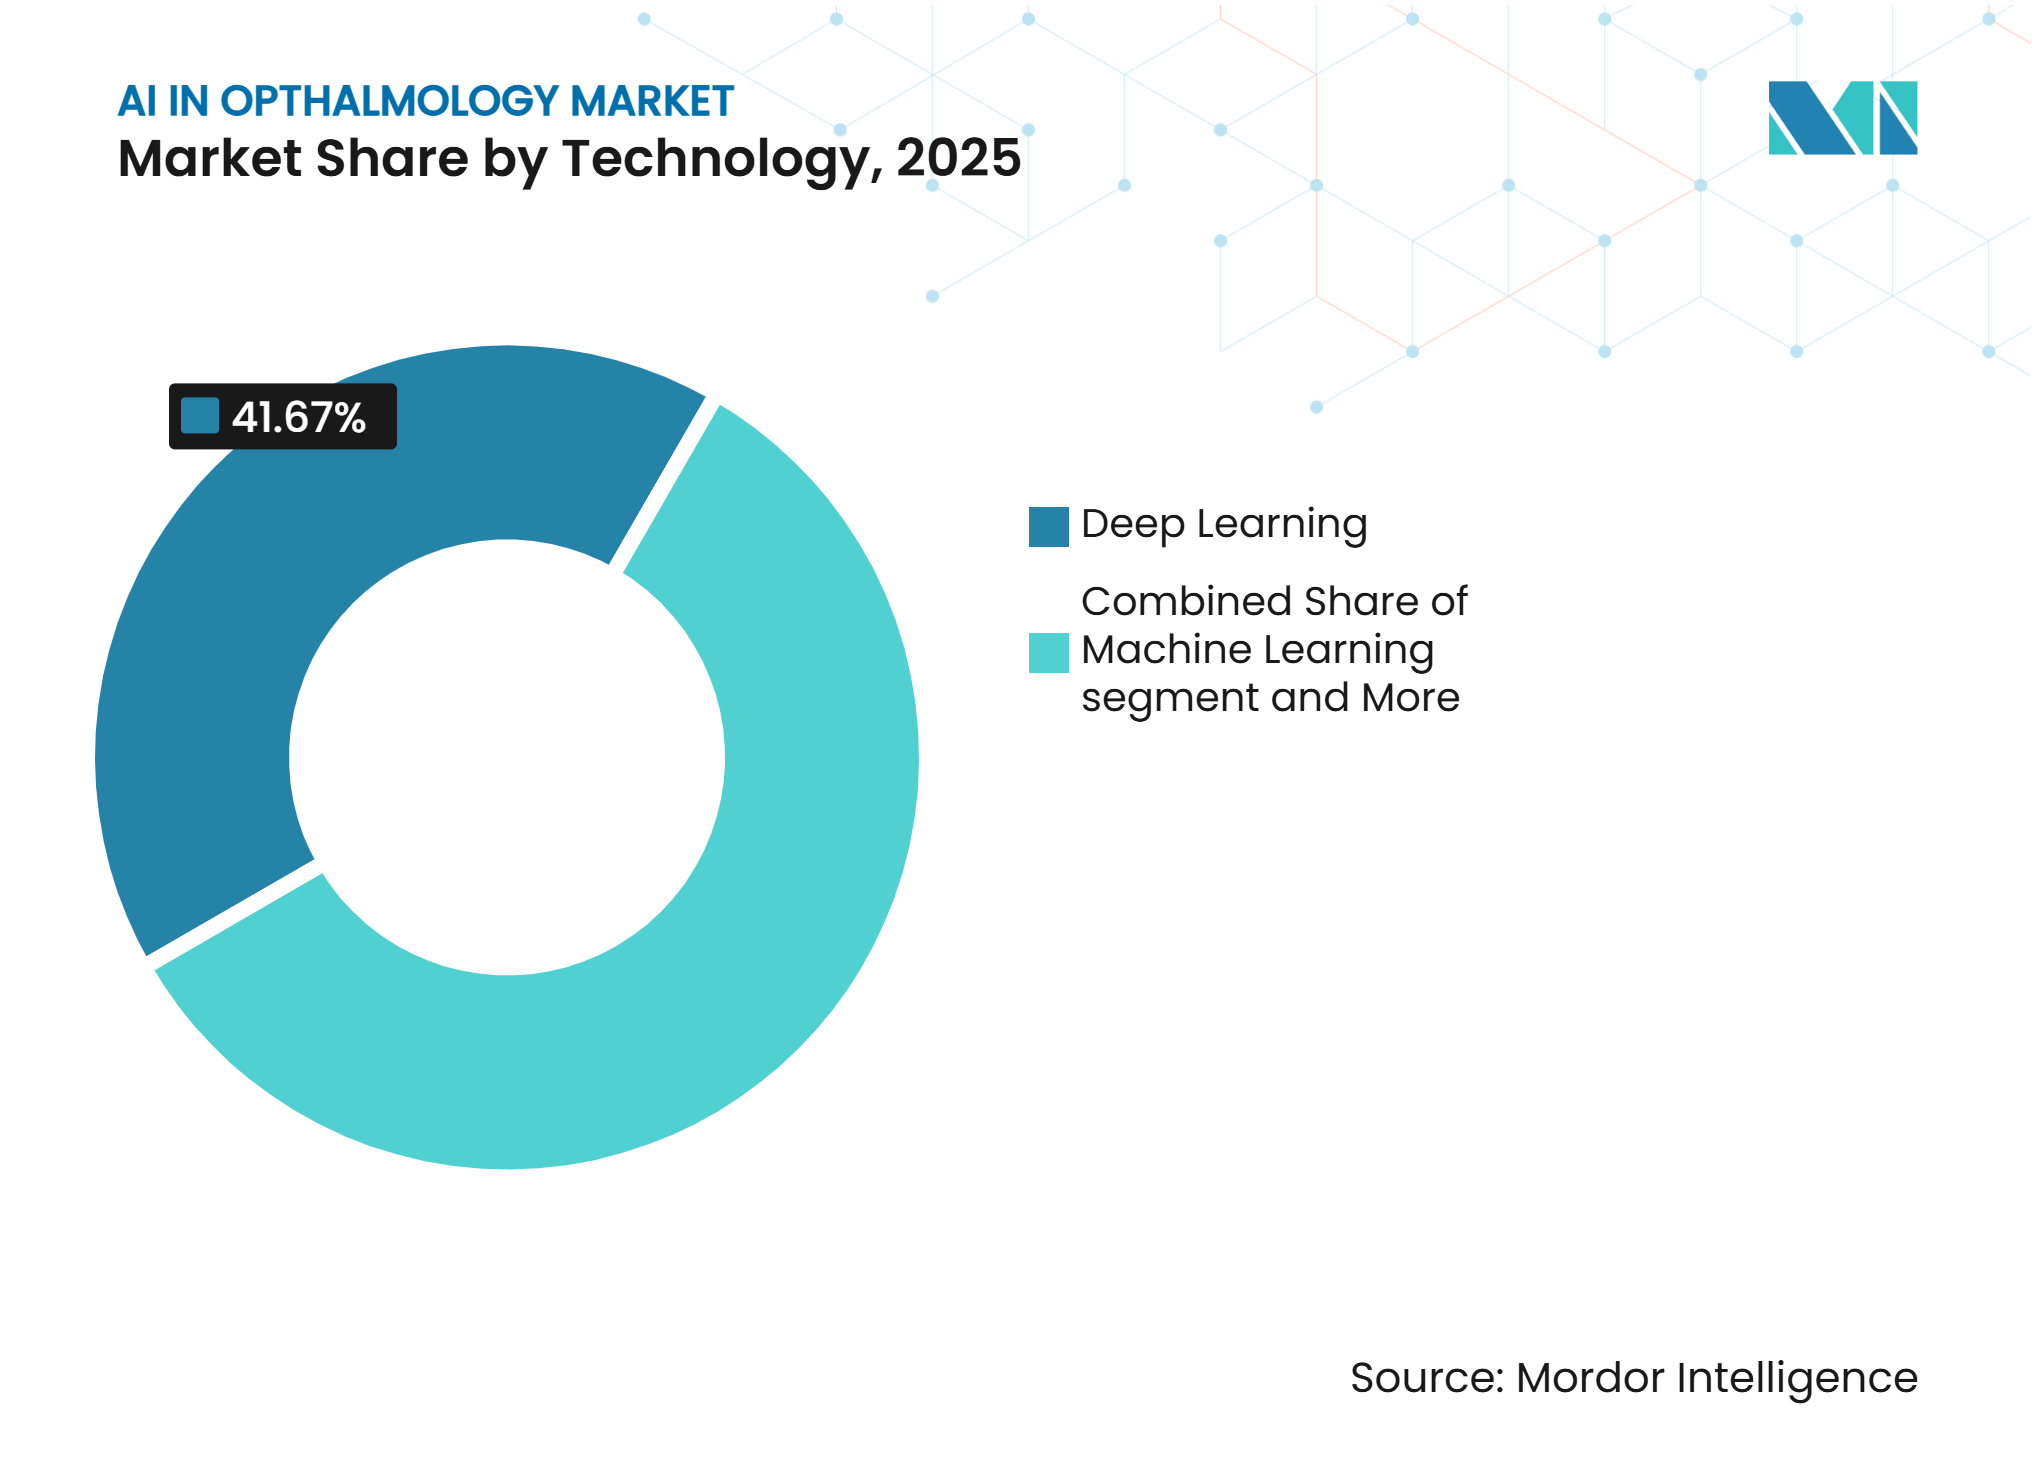
Deep Learning führt, während kontextbewusstes Computing die Grenzen des Screenings neu definiertDeep Learning hielt im Jahr 2025 einen Technologieumsatzanteil von 41,67 %, was es zur führenden technischen Basis im Markt für KI in der Ophthalmologie positionierte. Diese Führungsposition resultiert aus beeindruckender Leistung bei der Bildklassifikation, Netzhauterkrankungserkennung, OCT-Biomarker-Interpretation und groß angelegten Bewertungsaufgaben über Fundus- und andere ophthalmologische Bildtypen hinweg. Die kommerzielle Erfolgsbilanz von FDA-zugelassenen und CE-zertifizierten Systemen hat Deep Learning als Standardarchitektur für die frontlinige Früherkennung gefestigt. Maschinelles Lernen spielt weiterhin eine Rolle in Modellen, die Bildergebnisse mit klinischen Variablen wie HbA1c, Blutdruck und Diabetesdauer kombinieren. Computer Vision und Verarbeitung natürlicher Sprache tragen mehr auf der Workflow-Ebene bei, wo Berichtserstellung und Dokumentationsunterstützung die Zeit für administrative Aufgaben rund um Früherkennungsbesuche verkürzen können.
Kontextbewusstes Computing wird bis 2031 voraussichtlich mit einer CAGR von 35,26 % wachsen, was es zum am schnellsten wachsenden Technologiesegment im Markt für KI in der Ophthalmologie macht. Diese Verschiebung ist bedeutsam, da kontextbewusste Systeme nicht ein einzelnes Bild isoliert bewerten, sondern stattdessen Patientengeschichte, Bildgebungssequenzkontext, Komorbiditätsdaten und Umgebungssignale einbeziehen. Diese breitere Rahmung kann die Nützlichkeit von Ausgaben in realen klinischen Umgebungen verbessern, wo ein einzelnes Bild selten die vollständige Geschichte erzählt. Die IDHea-Plattform von Topcon Healthcare und die RETFound-Integration veranschaulichen, wie longitudinale Datensätze dieses stärker vernetzte Modelldesign unterstützen können.

Nach Endnutzer:
Krankenhäuser verankern den Umsatz, während spezialisierte Kliniken die Wachstumsprämie erfassenKrankenhäuser hielten im Jahr 2025 einen Endnutzerumsatzanteil von 44,18 % und machten sie zur größten Käufergruppe im Markt für KI in der Ophthalmologie. Ihre führende Position spiegelt sowohl die anfängliche Beschaffungsstärke als auch ihre bedeutende Rolle in der nachgelagerten Fachversorgung nach KI-gesteuerter Überweisung wider. Krankenhäuser bleiben auch das Hauptumfeld für komplexe Netzhaut-, chirurgische und multidisziplinäre Fälle, was den Nutzen integrierter Bildgebungs- und Entscheidungsunterstützungssysteme erhöht. Akademische und Forschungseinrichtungen beeinflussen weiterhin die kommerzielle Ausrichtung, da sie Validierungsnachweise generieren und die translationale Entwicklung unterstützen. Dieses Muster ist in der Gründung von Cascader Limited im Jahr 2025 durch Topcon Healthcare, das Moorfields Eye Hospital und das UCL Institute of Ophthalmology sichtbar, das Forschungskapazitäten mit einem Kommerzialisierungspfad verknüpfte, der auf umfassende Augenversorgung und Okulomik ausgerichtet ist.
Spezialisierte ophthalmologische Kliniken werden bis 2031 voraussichtlich mit einer CAGR von 34,31 % wachsen, was sie zur am schnellsten wachsenden Endnutzergruppe im Markt für KI in der Ophthalmologie macht. Diese Kliniken profitieren von KI-integrierten Bildgebungssuiten, die kleineren Praxen Zugang zu diagnostischer Tiefe verschaffen, die einst in großen Krankenhausumgebungen konzentriert war. Da autonome Analysen die Arztzeit pro Diagnosebesuch reduzieren, können Kliniken den Durchsatz erhöhen, ohne diesen Anstieg mit Fachkräften zu kompensieren. Dieser wirtschaftliche Vorteil ist bedeutsam, da er das Expansionsmodell für spezialisierte ambulante Augenversorgung verändert. Der Markt für KI in der Ophthalmologie verzeichnet daher klinikbasiertes Wachstum, das durch Workflow-Effizienz, geringere Kapitalanforderungen als vollständige Krankenhäuser und eine bessere Fähigkeit unterstützt wird, Point-of-Care-Screening und Überweisung innerhalb einer Praxisumgebung anzubieten.
Geografische Analyse
Nordamerika machte im Jahr 2025 42,32 % der Marktgröße für KI in der Ophthalmologie aus und war damit der größte regionale Beitragszahler. Die Region profitiert von der höchsten Konzentration FDA-zugelassener autonomer KI-Plattformen, ausgereiften Erstattungspfaden und einer breiten EHR-Durchdringung, die eine praktische Integration unterstützt. Die ADA-Empfehlung 2026 für autonomes KI-Screening stärkte den kommerziellen Fall weiter, da die Aufnahme in klinische Leitlinien häufig das Vertrauen von Kostenträgern und Leistungserbringern verbessert.
Eine Kombination aus Regulierung, Kodierungsstruktur und etablierten Diabetesmanagementpfaden unterstützt daher den Markt für KI in der Ophthalmologie in den Vereinigten Staaten. Kanada und Mexiko stellen noch kleinere Chancen dar, können aber beide von KI-gestütztem Screening profitieren, wo die Fachversorgungsabdeckung ungleichmäßig bleibt und diabetische Bevölkerungen groß bleiben. Deutschland und das Vereinigte Königreich führen die Akzeptanz an, während Frankreich, Spanien und Italien aktiv, aber weniger ausgereift bei der Bildung von Erstattungspfaden sind. Der Markt für KI in der Ophthalmologie in Europa wird wahrscheinlich besser ausgestattete Anbieter belohnen, da MDR- und KI-Governance-Erwartungen die Kosten für den Nachweis von Leistung, die Überwachung von Risiken und die Aufrechterhaltung prüffähiger Workflows erhöhen.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 15,12 % wachsen und ist damit die am schnellsten wachsende Geografie im Markt für KI in der Ophthalmologie. Die Region kombiniert eine hohe Diabeteslast, expandierende Früherkennungsprogramme auf Bezirks- und nationaler Ebene sowie eine wachsende Gruppe lokaler Geräte- und Softwareentwickler. Im Juni 2026 startete WISER Optomed ein KI-gestütztes Fundus-Früherkennungsprogramm in Guangzhou mit Oriental Vision, was zeigte, wie der Markt für KI in der Ophthalmologie auch durch nicht-klinische Verbraucherkanäle expandieren kann, wenn Bildgebung und Software einfach genug für den Einsatz sind.
Wettbewerbslandschaft
Marktkonzentration
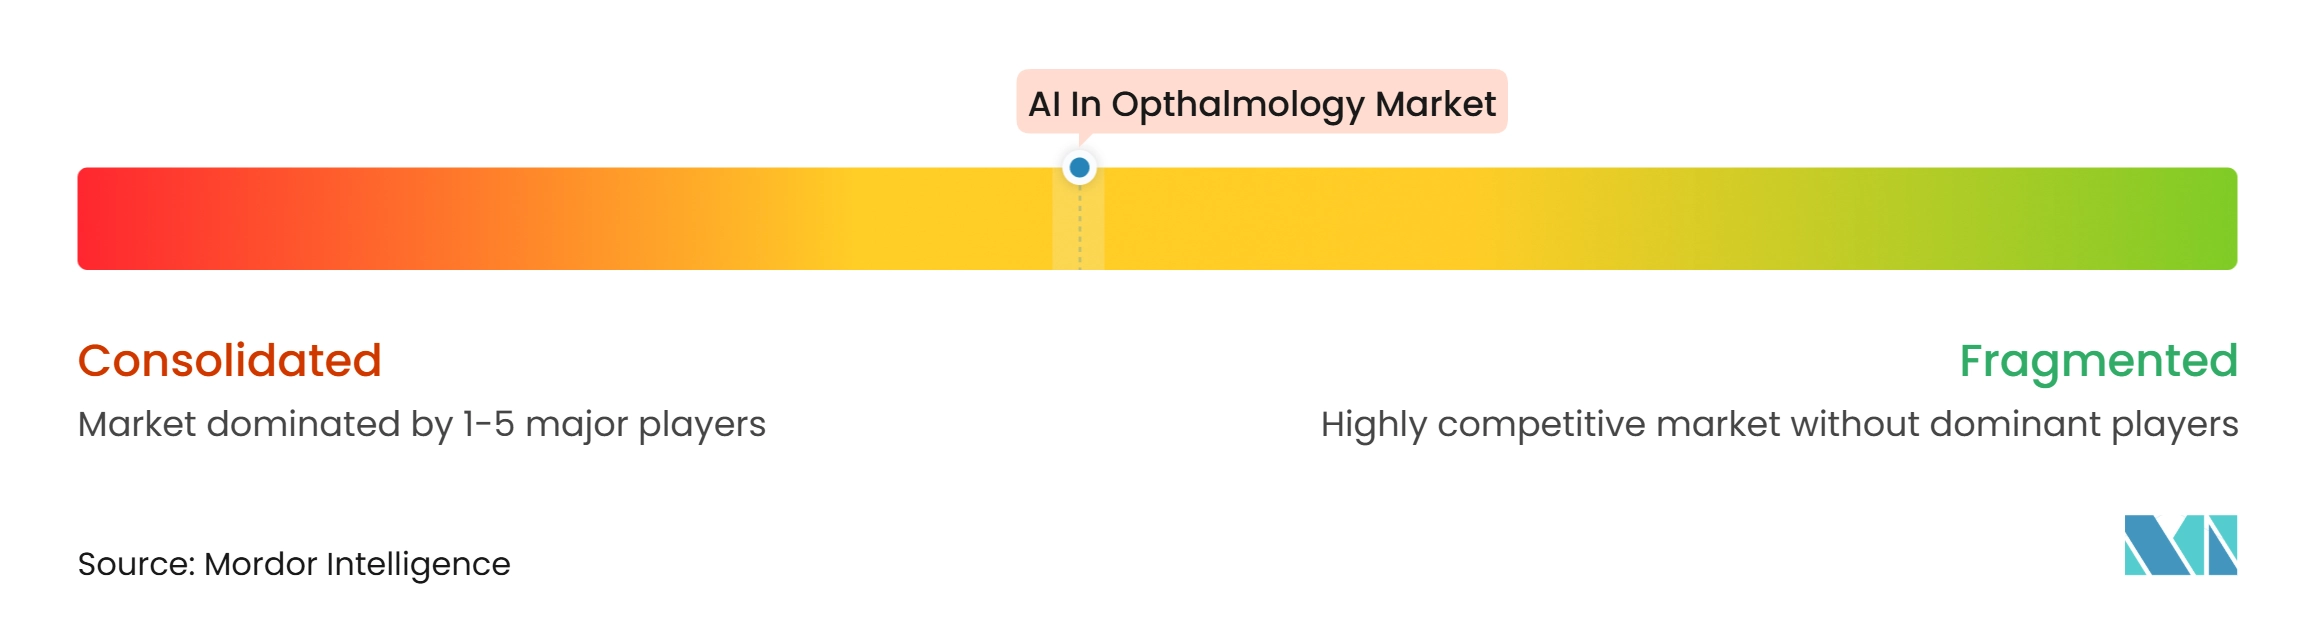
Der Markt für KI in der Ophthalmologie ist beim autonomen Screening mäßig konzentriert, bleibt aber über die breitere Plattformlandschaft hinweg fragmentiert. Digital Diagnostics, Eyenuk und AEYE Health haben bedeutende First-Mover-Vorteile aufgebaut, da regulatorische Zulassungen und Leitlinienunterstützung ihre Angebote für Leistungserbringer leichter zugänglich machen als Produkte ohne vergleichbare Validierung. Dies verleiht dem Markt für KI in der Ophthalmologie ein konzentriertes Frontend beim Screening auf diabetische Retinopathie, auch wenn breitere Workflow-, Bildgebungs- und Analyseebenen umkämpft bleiben.
Hardware-Incumbents reagieren, indem sie Software tiefer in Bildgebungs-Ökosysteme im Markt für KI in der Ophthalmologie einbetten. Topcon Healthcare hat diesen Weg durch Akquisitionen, gemeinsame Entwicklung und Datenplattformerweiterung verfolgt, einschließlich RetInSight-Integration, der IDHea-Plattform und der Gründung von Cascader Limited im Jahr 2025 mit Moorfields und UCL. Carl Zeiss Meditec verfolgt eine ähnliche Strategie durch die Erweiterung digitaler Workflows und seine Zusammenarbeit im Jahr 2026 mit Envision Health Technologies bei KI-gestützter VR-Perimetrie für Glaukom und Gesichtsfeldtests. Diese Schritte verengen den Raum für reine Software-Unternehmen, die keine Bildgebungshardware, Distribution oder große klinische Datenumgebungen kontrollieren.
Aufstrebende Akteure konzentrieren sich auf weiße Flecken, die sie im Markt für KI in der Ophthalmologie noch differenzieren können. Mediwhale sticht in der Okulomik hervor, und seine Partnerschaft im Februar 2026 mit iCare zur Integration von Dr. Noon CVD in das DRSplus-Bildgebungssystem zeigt, wie Netzhaut-KI über Augenerkrankungen hinaus in breitere präventive Versorgungsanwendungsfälle expandieren kann. Der Wettbewerbsdruck verlagert sich auch hin zur multimodalen Modellgeneralisierung, da Anbieter, die über OCT, Fundus und longitudinale Datensätze hinweg leistungsfähig sind, besser positioniert sein werden als solche, die an ein Gerät und eine enge Indikation gebunden sind.
AI In Opthalmology Branchenführer
-
Digital Diagnostics Inc.
-
Eyenuk, Inc.
-
AEYE Health Inc.
-
Topcon Healthcare Inc.
-
Remidio Innovative Solutions Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
AI In Opthalmology Markt Unternehmen in diesem Bericht
- AEYE Health Inc.
- Aiforia Technologies Plc
- Carl Zeiss
- Notal Vision
- Digital Diagnostics
- Eyenuk, Inc.
- EyRIS Pte Ltd.
- Google LLC
- Ophtec
- Ikerian AG
- Mediwhale Inc.
- Nidek
- OphtAI
- Optos
- Remidio Innovative Solutions Pvt. Ltd.
- RetinAI Medical AG
- RetinaLyze System A/S
- Topcon Healthcare Inc.
- Visulytix Ltd.
- VoxelCloud Inc.
Neueste Industrielle Entwicklungen in AI In Opthalmology Markt
- Juni 2026: WISER Optomed Medical startete in Guangzhou, China, in Partnerschaft mit Oriental Vision, einer der größten optischen Einzelhandelsketten Chinas, ein KI-gestütztes Fundus-Früherkennungsprogramm.
- Februar 2026: iCare (Revenio Group) und Mediwhale Inc. unterzeichneten ein Memorandum of Understanding zur Integration von Mediwhales KI-Software Dr. Noon CVD, die das 10-Jahres-Herz-Kreislauf-Erkrankungsrisiko aus Netzhautscans vorhersagt, mit dem DRSplus-Fundusbildgebungssystem von iCare, wodurch eine kombinierte präventive Gesundheitsfrüherkennungsplattform entsteht.
- September 2025: Eyenuk sicherte den weltweit ersten nationalen Gesundheitssystemvertrag für autonomes KI-Augenscreening und setzte EyeArt bei der Gesundheitsbehörde Südost-Norwegen ein, die 3,1 Millionen Menschen versorgt.
- Mai 2025: Topcon Healthcare, das Moorfields Eye Hospital NHS Foundation Trust und das UCL Institute of Ophthalmology gründeten Cascader Limited, ein neues Medizintechnologieunternehmen, das KI-Werkzeuge für umfassende Augenversorgung und okulomikbasierte Erkennung systemischer Erkrankungen, einschließlich Herz-Kreislauf-Erkrankungen und Neurodegeneration, entwickelt.
Globaler AI In Opthalmology Marktbericht – Umfang
Gemäß dem Umfang des Marktes bezieht sich KI in der Ophthalmologie auf den Einsatz von Technologien der künstlichen Intelligenz zur Analyse ophthalmologischer Bilder und Patientendaten für Krankheitserkennung, chirurgische Planung, Workflow-Automatisierung und klinische Entscheidungsunterstützung, wodurch Genauigkeit, Effizienz und Zugänglichkeit in der Augenversorgung verbessert werden.
Der Marktbericht für KI in der Ophthalmologie segmentiert den Markt nach Anwendung, einschließlich Krankheitserkennung und -überwachung, chirurgische Planung und Ergebnisvorhersage, ophthalmologische Bildgebungs-Workflow-Automatisierung und weitere. Er kategorisiert den Markt auch nach Bereitstellungsmodus, der Cloud-basiert und On-Premises umfasst. Die Technologiesegmentierung umfasst maschinelles Lernen, Deep Learning, Computer Vision, Verarbeitung natürlicher Sprache und kontextbewusstes Computing. Die Endnutzersegmentierung umfasst Krankenhäuser, spezialisierte ophthalmologische Kliniken, akademische und Forschungseinrichtungen, Kostenträger und Versicherungsunternehmen sowie weitere. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika segmentiert. Der Marktbericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Krankheitserkennung und -überwachung |
| Chirurgische Planung und Ergebnisvorhersage |
| Ophthalmologische Bildgebungs-Workflow-Automatisierung |
| Sonstige Anwendungen (Teleophthalmologie und klinische Entscheidungsunterstützung, unter anderem) |
| Cloud-basiert |
| On-Premises |
| Maschinelles Lernen |
| Deep Learning |
| Computer Vision |
| Verarbeitung natürlicher Sprache |
| Kontextbewusstes Computing |
| Krankenhäuser |
| Spezialisierte ophthalmologische Kliniken |
| Akademische und Forschungseinrichtungen |
| Kostenträger und Versicherungsunternehmen |
| Sonstige Endnutzer (Diagnostische Bildgebungszentren und optische Einzelhandelsketten, unter anderem) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Krankheitserkennung und -überwachung | |
| Chirurgische Planung und Ergebnisvorhersage | ||
| Ophthalmologische Bildgebungs-Workflow-Automatisierung | ||
| Sonstige Anwendungen (Teleophthalmologie und klinische Entscheidungsunterstützung, unter anderem) | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Nach Technologie | Maschinelles Lernen | |
| Deep Learning | ||
| Computer Vision | ||
| Verarbeitung natürlicher Sprache | ||
| Kontextbewusstes Computing | ||
| Nach Endnutzer | Krankenhäuser | |
| Spezialisierte ophthalmologische Kliniken | ||
| Akademische und Forschungseinrichtungen | ||
| Kostenträger und Versicherungsunternehmen | ||
| Sonstige Endnutzer (Diagnostische Bildgebungszentren und optische Einzelhandelsketten, unter anderem) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert von KI in der Ophthalmologie bis 2031?
Der Markt für KI in der Ophthalmologie wird bis 2031 voraussichtlich 2,42 Milliarden USD erreichen, gegenüber 0,69 Milliarden USD im Jahr 2026, bei einer CAGR von 28,43 % über 2026–2031.
Welche Anwendung führt beim aktuellen Umsatz in der ophthalmologischen KI?
Krankheitserkennung und -überwachung führte den Anwendungsumsatz mit einem Anteil von 64,43 % im Jahr 2025 an, unterstützt durch etablierte Workflows für das Screening auf diabetische Retinopathie und altersbedingte Makuladegeneration.
Welches Bereitstellungsmodell wächst in diesem Bereich am schnellsten?
Die Cloud-basierte Bereitstellung wächst am schnellsten, mit einer prognostizierten CAGR von 33,52 % bis 2031, angetrieben durch die Skalierung der Teleophthalmologie und den Bedarf an Mehrstandort-Workflows.
Warum ist Nordamerika bei der Akzeptanz führend?
Nordamerika hielt im Jahr 2025 42,32 % des Umsatzes, da es FDA-zugelassene autonome Plattformen, Erstattungsunterstützung und eine starke EHR-Integrationskapazität kombiniert.
Welcher Technologietrend prägt die nächste Phase der Produktentwicklung?
Kontextbewusstes Computing ist die am schnellsten wachsende Technologie mit einer CAGR von 35,26 % bis 2031, da Anbieter über die Einzelbildanalyse hinaus zu patientenspezifischer und longitudinaler Entscheidungsunterstützung übergehen.
Welcher Endnutzer wird voraussichtlich am schnellsten expandieren?
Spezialisierte ophthalmologische Kliniken werden bis 2031 voraussichtlich mit einer CAGR von 34,31 % wachsen, da KI-integrierte Bildgebung den Durchsatz verbessert und den Bedarf an proportionaler Personalerweiterung verringert.