
Tamaño y Participación del Mercado de IA en Oftalmología
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 28.40 % |
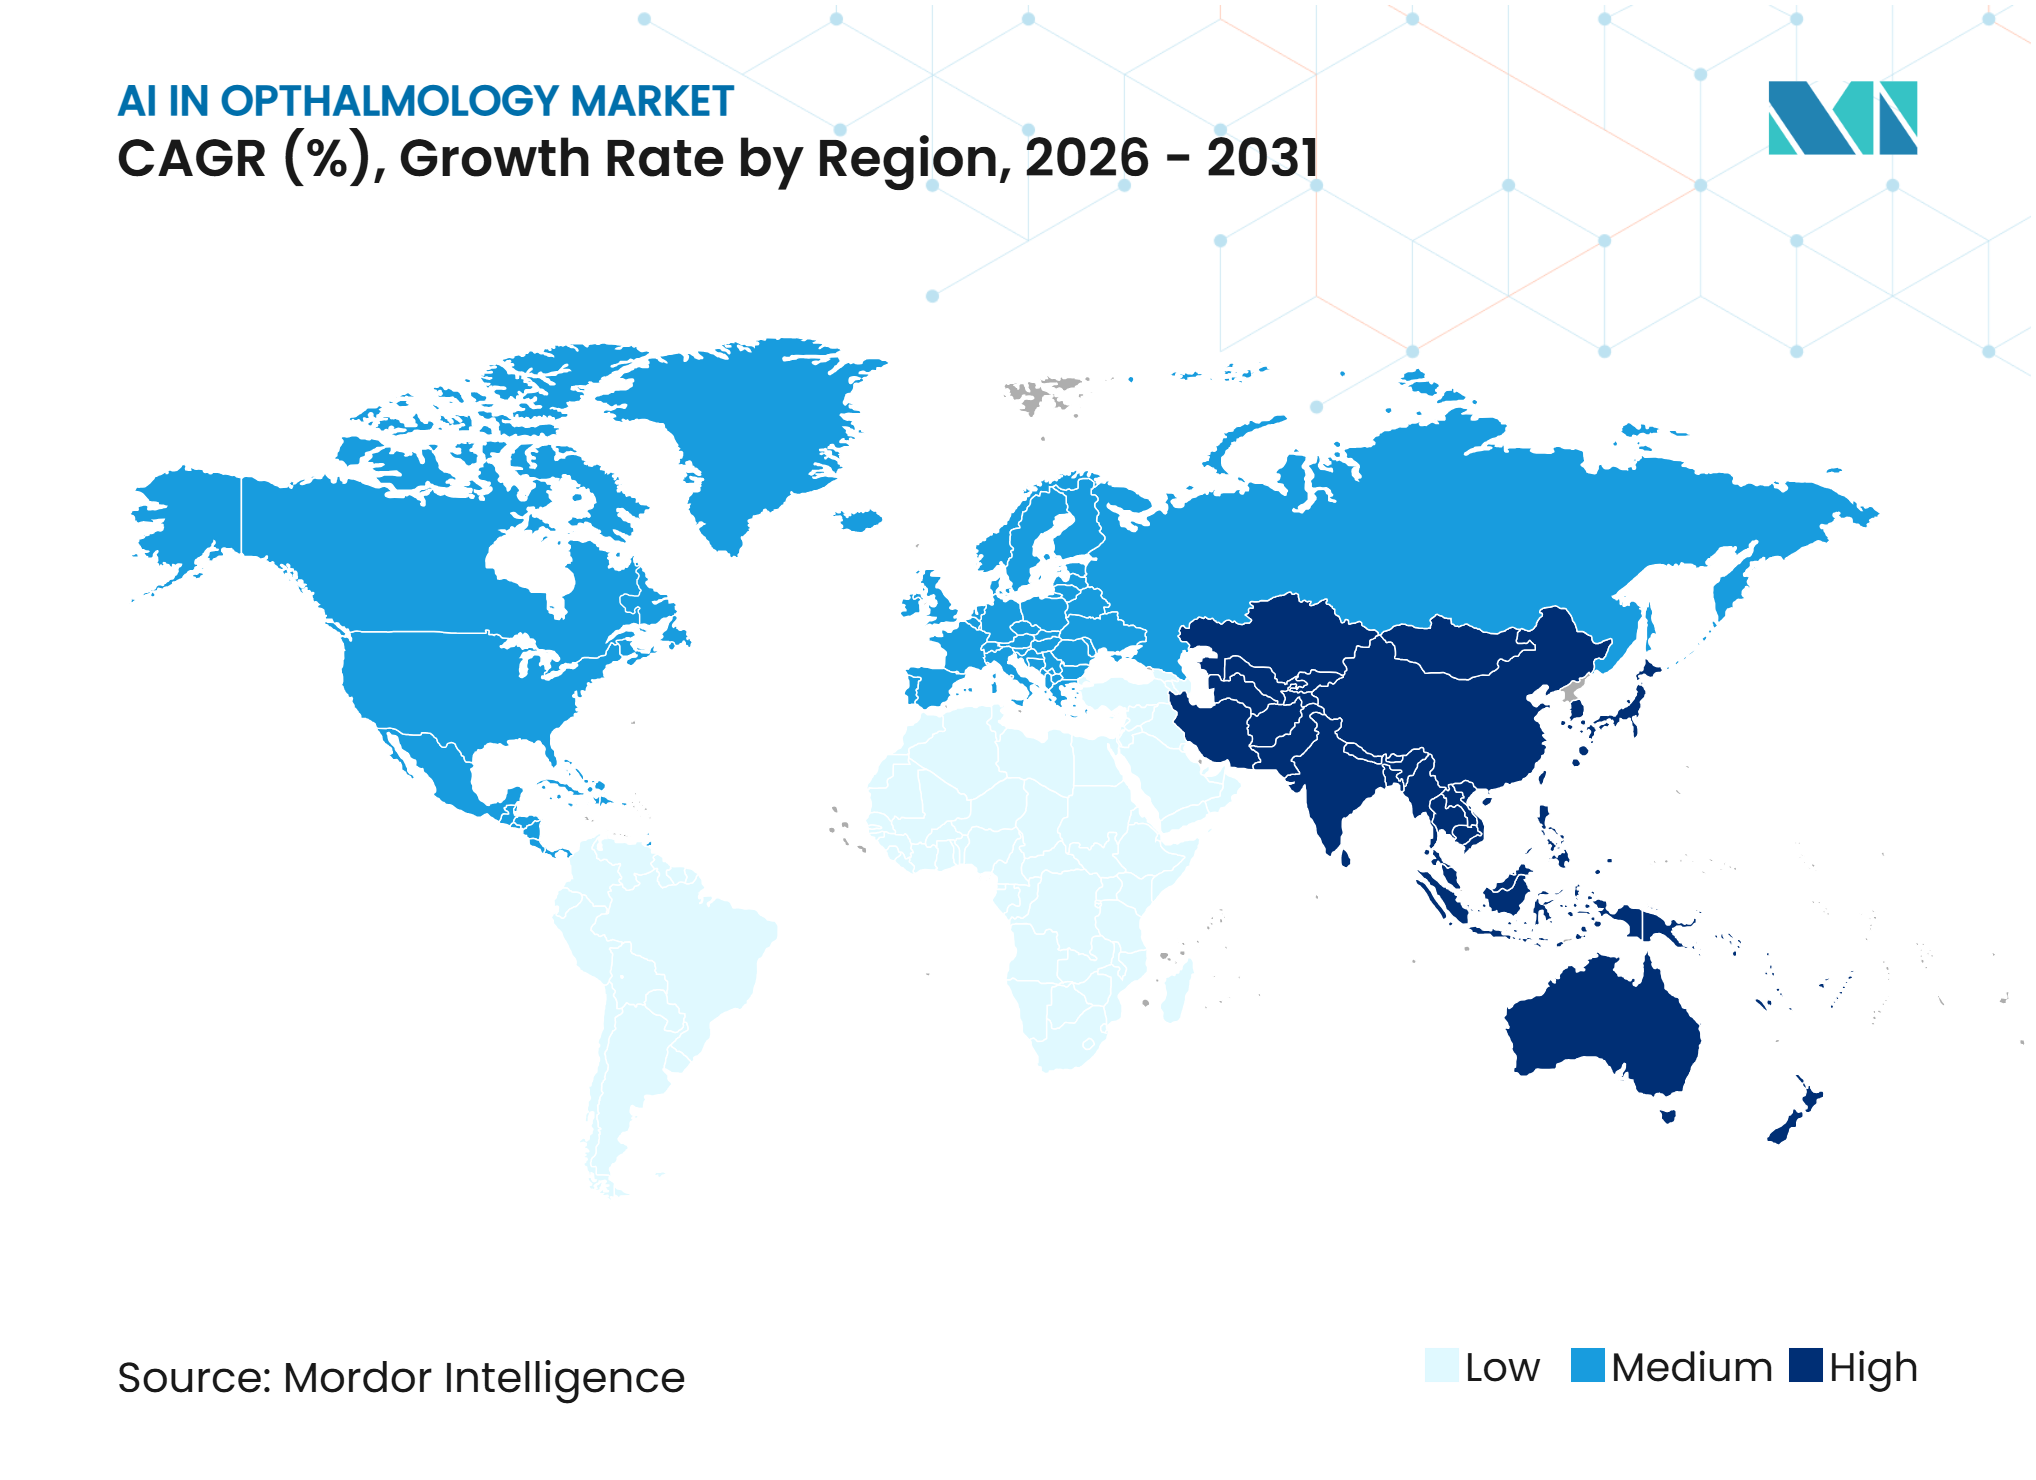
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA en Oftalmología por Mordor Intelligence
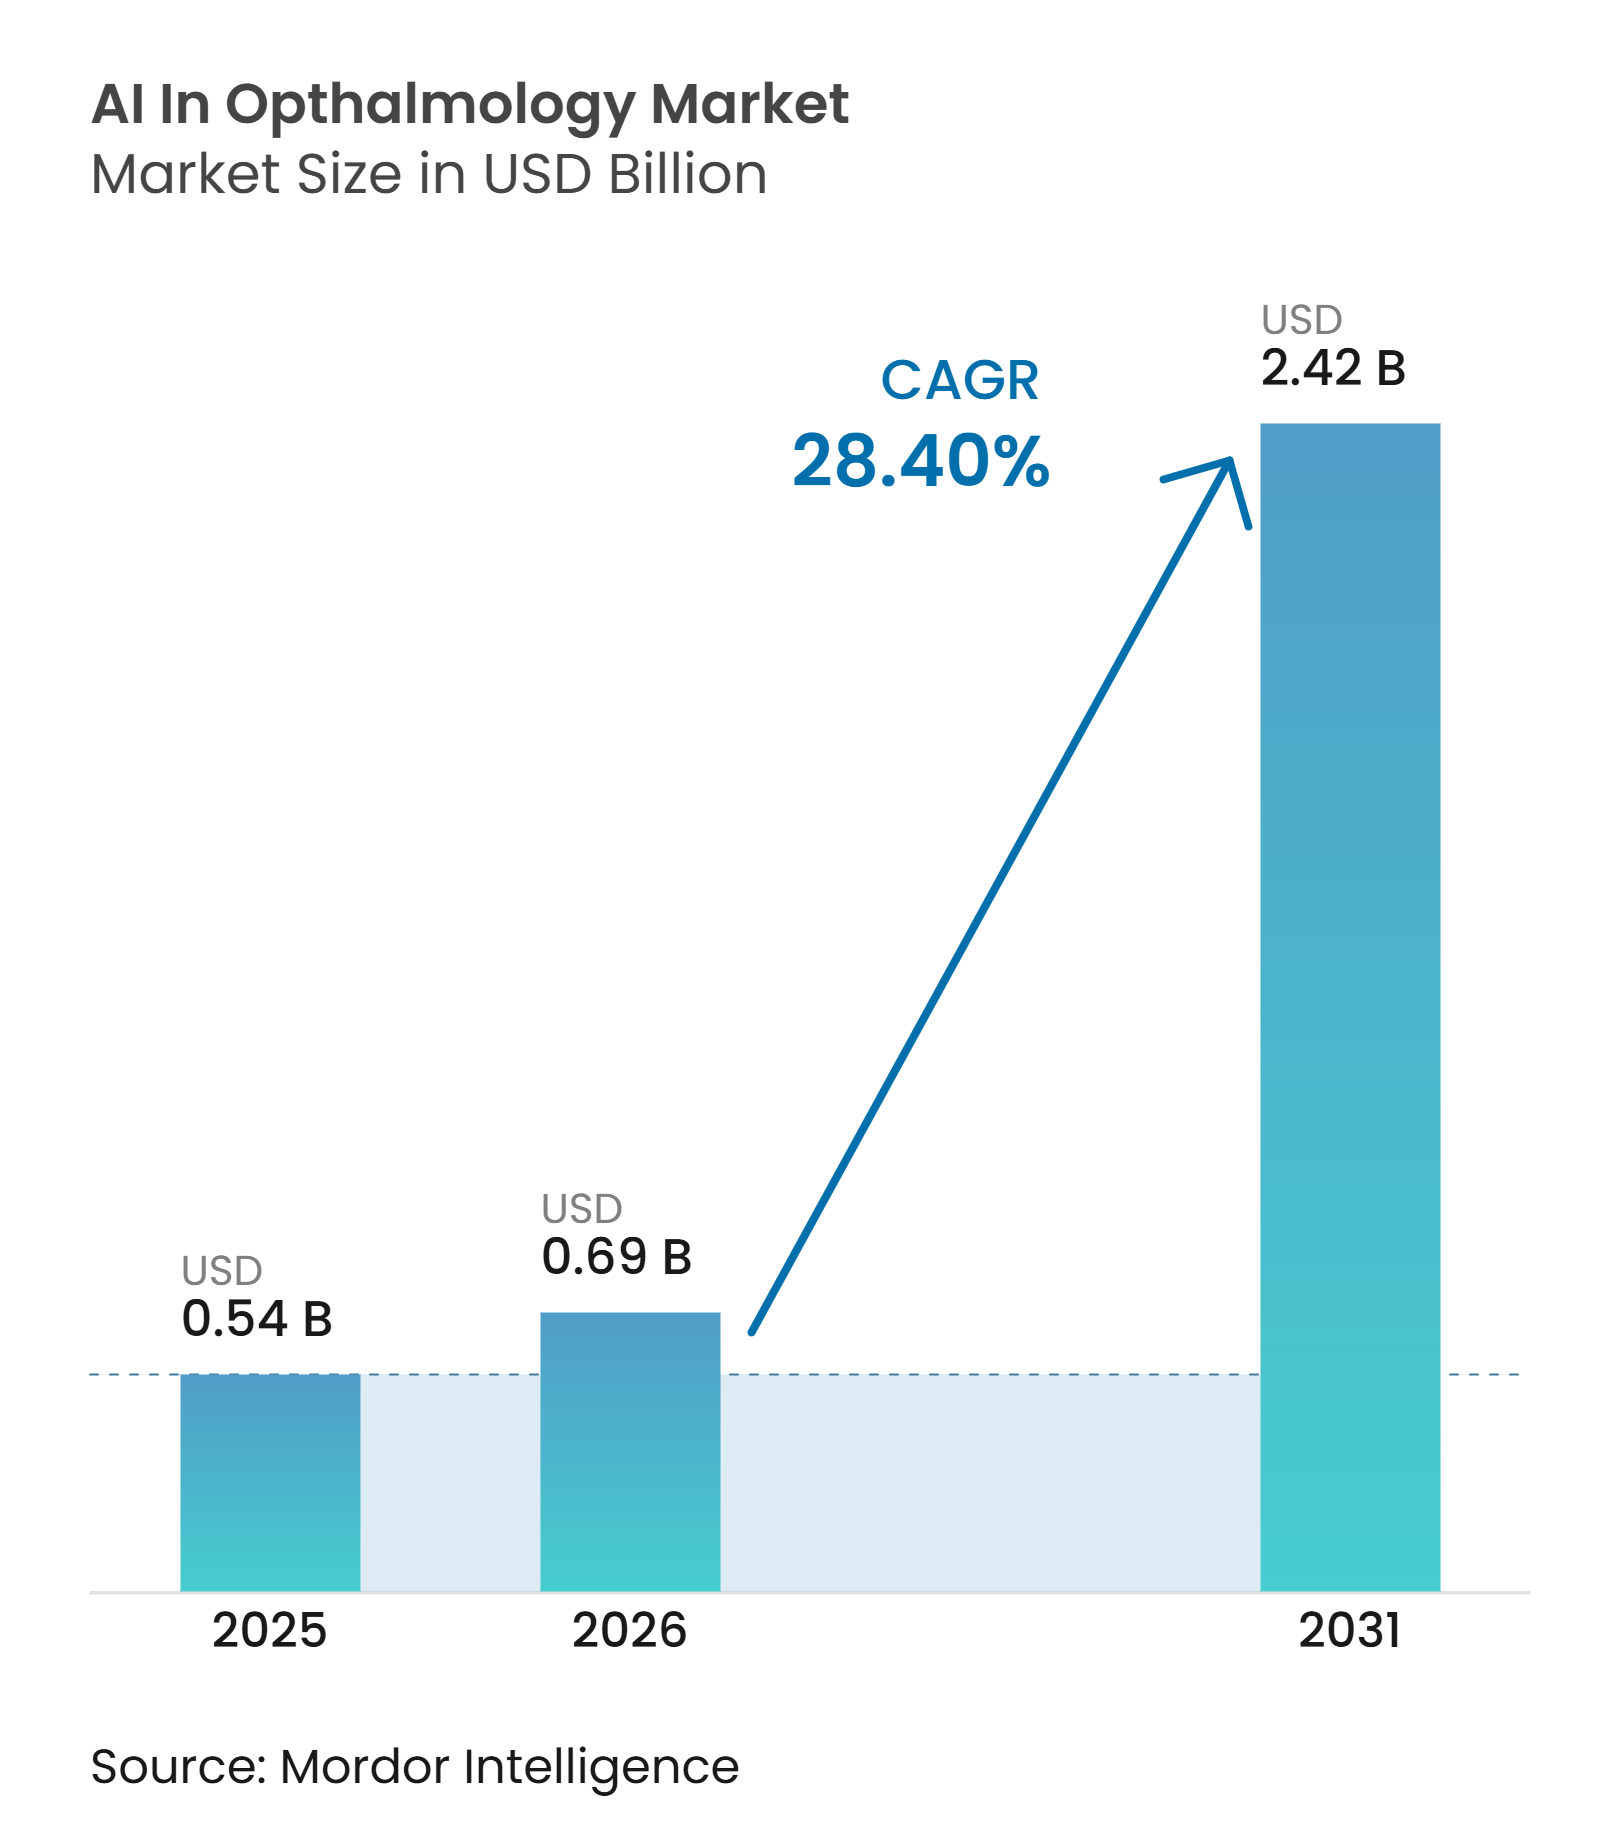
Se proyecta que el tamaño del Mercado de IA en Oftalmología será de 0,54 mil millones de USD en 2025, 0,69 mil millones de USD en 2026, y alcanzará los 2,42 mil millones de USD en 2031, creciendo a una CAGR del 28,40% de 2026 a 2031.
El mercado de IA en oftalmología está superando la fase piloto porque las herramientas de diagnóstico autónomo están ingresando a la atención de rutina. Ese cambio está ampliando la base direccionable para los proveedores de software, imágenes y flujos de trabajo. Un impulsor central de la demanda en el mercado de IA en oftalmología es la creciente brecha entre la carga de enfermedades retinianas y la disponibilidad de especialistas, lo que ha hecho que el cribado escalable sea más urgente tanto en sistemas de salud de altos ingresos como en los desatendidos. La discapacidad visual ya conlleva una gran carga económica y asistencial, con una pérdida de productividad anual estimada en 410,7 mil millones de USD a nivel mundial, mientras que la pérdida moderada de visión afecta a 411,7 millones de personas y la ceguera afecta a 53,2 millones de personas, lo que refuerza el argumento a favor de una detección automatizada más temprana antes de que se requiera la revisión por parte de un especialista. El mercado de IA en oftalmología también se beneficia del respaldo de las guías clínicas, la expansión de los flujos de trabajo basados en la nube y el uso creciente de plataformas de imágenes integradas que reducen el esfuerzo necesario para trasladar a los pacientes del cribado a la derivación. Al mismo tiempo, el mercado de IA en oftalmología todavía enfrenta fricciones en la implementación porque las normas de responsabilidad siguen sin resolverse en muchas jurisdicciones, y los datos de imágenes a menudo se mueven a través de entornos fragmentados de PACS y HCE en lugar de flujos de trabajo clínicos completamente estandarizados.
Conclusiones Clave del Informe
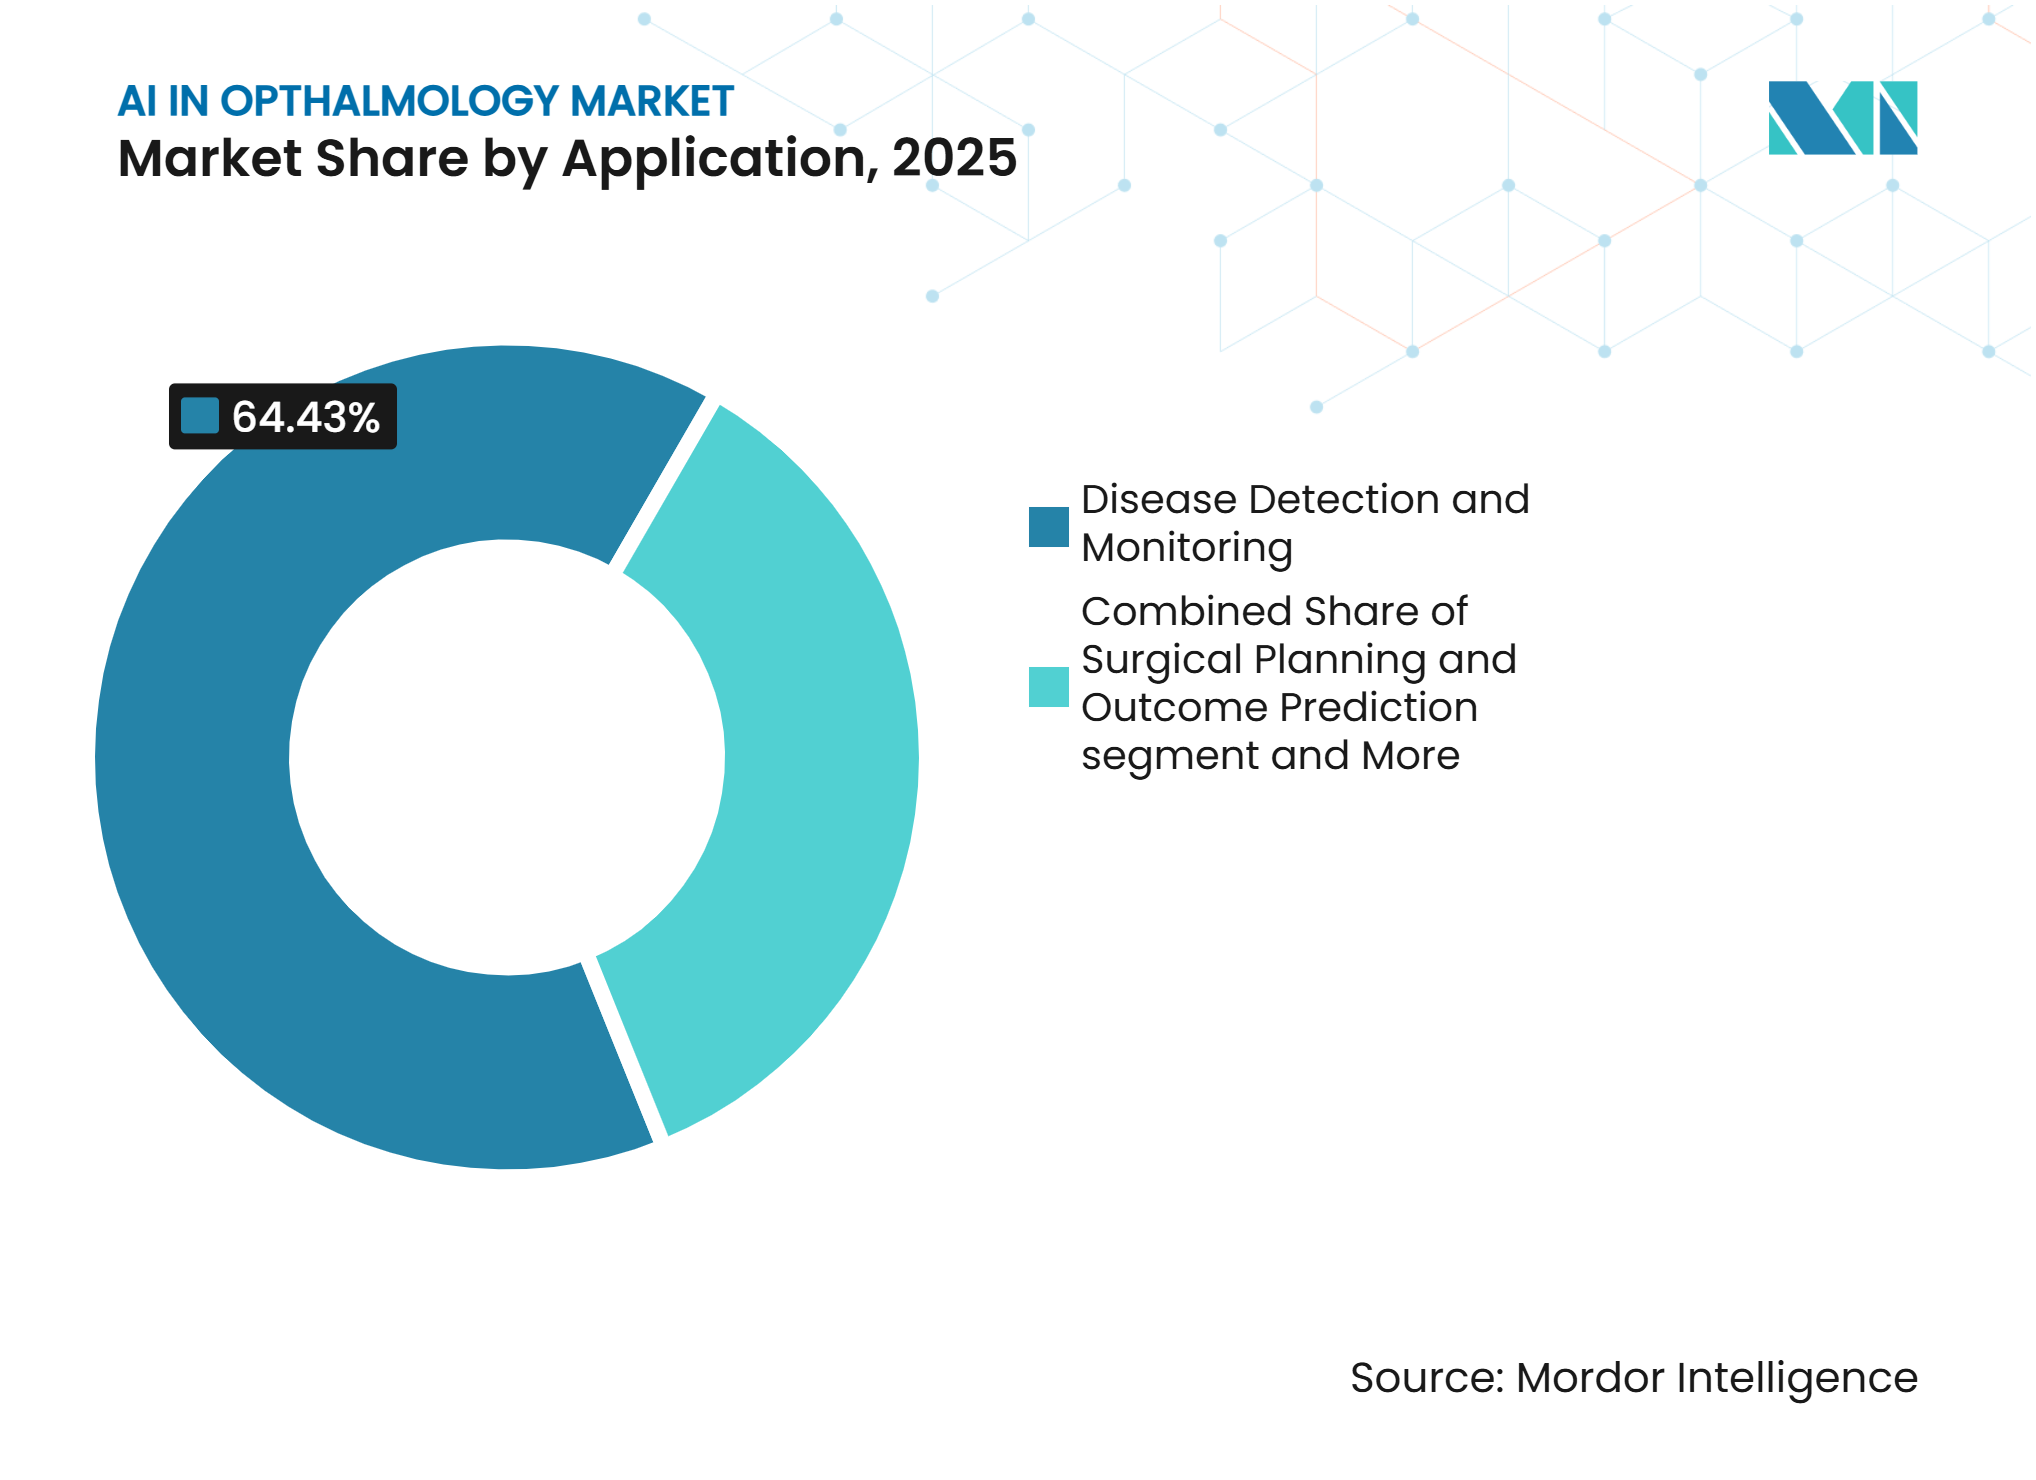
- Por aplicación, la detección y el monitoreo de enfermedades representaron el 64,43% del tamaño del mercado de IA en oftalmología en 2025, mientras que se proyecta que la planificación quirúrgica y la predicción de resultados se expandirá a una CAGR del 32,12% hasta 2031.
- Por modo de implementación, las instalaciones propias representaron el 63,22% de los ingresos en 2025, mientras que se proyecta que la implementación basada en la nube crecerá a la CAGR más alta, del 33,52%, hasta 2031.
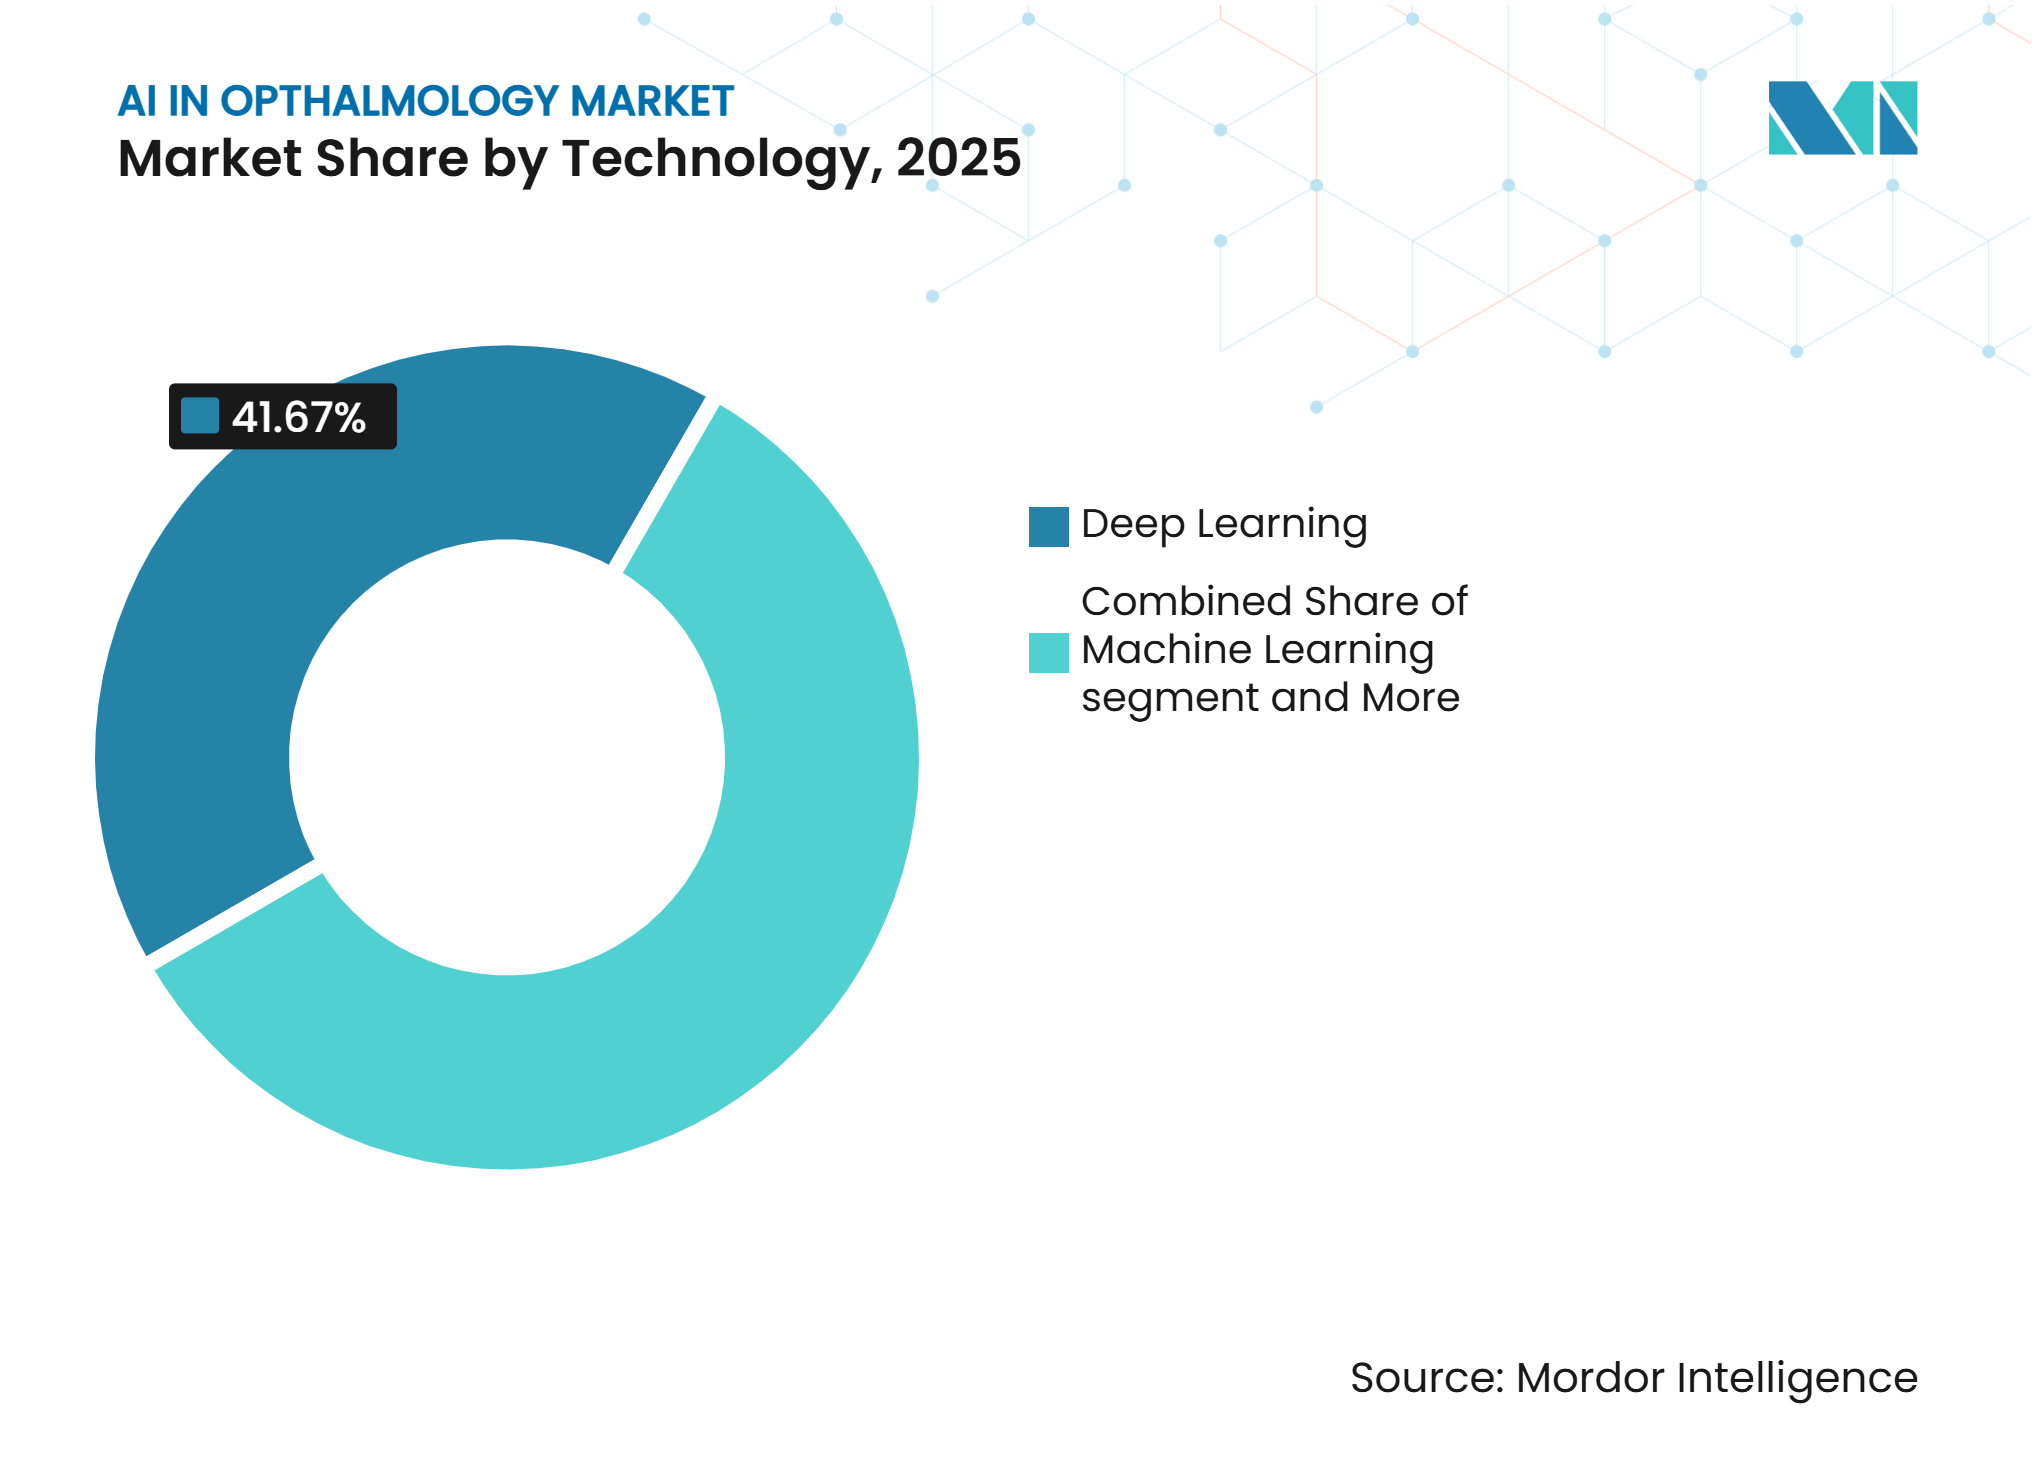
- Por tecnología, el aprendizaje profundo lideró con una participación de ingresos del 41,67% en 2025, mientras que se prevé que la computación consciente del contexto crecerá a una CAGR del 35,26% hasta 2031.
- Por usuario final, los hospitales representaron el 44,18% de los ingresos en 2025, mientras que las clínicas especializadas en oftalmología registraron la CAGR proyectada más alta, del 34,31%, hasta 2031.
- Por geografía, América del Norte representó el 42,32% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 15,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga Global de Retrasos en el Cribado de Enfermedades Retinianas | +7.5% | Global, con presión aguda en Asia del Sur, África Subsahariana y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Transición hacia Flujos de Trabajo de Triaje Autónomo tras las Autorizaciones Regulatorias | +6.8% | América del Norte y Europa, con extensión a Australia, Nueva Zelanda y Corea del Sur | Corto plazo (≤ 2 años) |
| Convergencia de Imágenes OCT y de Fondo de Ojo con la Automatización del Flujo de Trabajo de IA | +5.2% | América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Expansión de la Teleoftalmología en Entornos de Atención Desatendidos y Rurales | +4.1% | Asia-Pacífico, Oriente Medio y África, y América Latina | Mediano plazo (2-4 años) |
| Respaldo de Reembolso y Codificación para Vías de Cribado Autónomo | +3.2% | América del Norte, con apoyo emergente en Europa, Australia y Nueva Zelanda | Corto plazo (≤ 2 años) |
| IA en el Dispositivo para Programas de Cribado con Baja Conectividad | +2.8% | Asia del Sur, África Subsahariana y Asia-Pacífico rural | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga Global de Retrasos en el Cribado de Enfermedades Retinianas
Una creciente población diabética sigue siendo el motor fundamental de la demanda en el mercado de IA en oftalmología. La retinopatía diabética continúa siendo una de las principales causas de ceguera. Al mismo tiempo, se proyecta que los casos de degeneración macular asociada a la edad aumentarán a 13,88 millones en 2050 desde 8,26 millones en 2022, lo que mantiene elevada la demanda de cribado a largo plazo[1]. En los Estados Unidos, la adherencia anual a los exámenes oftalmológicos para diabéticos se mantiene por debajo del 50%. El cribado autónomo en atención primaria se ha asociado con una mayor presentación de seguimiento en atención oftalmológica entre pacientes en riesgo, incluidos pacientes afroamericanos desatendidos.
Ese patrón es relevante para el mercado de IA en oftalmología porque la reducción de la lista de espera no se detiene en la primera detección, sino que empuja a más pacientes hacia vías posteriores de monitoreo e intervención. A medida que se identifican más casos no tratados de forma temprana, las cargas de trabajo de los especialistas se desplazan hacia la gestión de enfermedades complejas y la cirugía, en lugar del cribado básico. Un efecto relacionado es que el mercado de IA en oftalmología gana apoyo en múltiples áreas de aplicación a la vez, porque las herramientas de detección abren la demanda de modelos de planificación, derivación, monitoreo y seguimiento domiciliario o comunitario.
Transición de la Revisión Liderada por Especialistas a los Flujos de Trabajo de Triaje Autónomo
El paso de la revisión supervisada por médicos al triaje autónomo en el punto de atención es uno de los cambios estructurales más claros en el mercado de IA en oftalmología. A junio de 2026, la FDA de los Estados Unidos había autorizado 3 sistemas de IA autónomos para el cribado de retinopatía diabética, incluidos productos de Digital Diagnostics, Eyenuk y AEYE Health, mientras que la lista más amplia de la FDA de dispositivos habilitados con IA continúa expandiéndose en casos de uso oftálmico. Este cambio adquirió peso comercial cuando Eyenuk aseguró un despliegue nacional en la Autoridad Regional de Salud del Sureste de Noruega en septiembre de 2025, con el objetivo de aumentar la cobertura de exámenes del 55% a más del 95% en una población de más de 3,1 millones de personas[2].
La importancia de la IA en el mercado de oftalmología radica en que los sistemas autónomos ya no se tratan únicamente como software de apoyo detrás de un especialista. Están reemplazando cada vez más la primera capa de toma de decisiones diagnósticas en las vías de cribado de rutina. Ese cambio desplaza la creación de valor hacia la integración del flujo de trabajo, la compatibilidad con el reembolso y la orquestación rápida de derivaciones, en lugar de la revisión de imágenes únicamente.
Convergencia de Imágenes OCT y de Fondo de Ojo con la Automatización del Flujo de Trabajo de IA
La convergencia de datos de OCT, fotografía de fondo de ojo y automatización del flujo de trabajo también está transformando el mercado de IA en oftalmología. Una revisión de 2026 informó que los sistemas autónomos de solo fondo de ojo en 2D promedian una sensibilidad para la retinopatía diabética que amenaza la visión cercana al 80%, lo que ha reforzado el argumento a favor de los canales multimodales que combinan entradas de fondo de ojo y OCT[3]. Un estudio de modelo fundacional de 2026 sobre la automatización del flujo de trabajo de OCT de extremo a extremo mostró cómo el diagnóstico de enfermedades retinianas en 3D puede estructurarse como un proceso completo en lugar de como pasos de modelo aislados, lo que ayuda a eliminar los cuellos de botella del flujo de trabajo que anteriormente limitaban la IA de OCT en la atención de rutina.
Esto es relevante para el mercado de IA en oftalmología porque los sistemas multimodales pueden aportar más contexto diagnóstico y reducir la necesidad de revisiones manuales repetidas entre las etapas de imágenes. También cambia la forma en que los proveedores empaquetan los productos, ya que las empresas de hardware de imágenes pueden vincular el acceso a los algoritmos directamente a las ventas de equipos y las plataformas de datos. Topcon Healthcare ya se ha movido en esa dirección a través de la integración de RetInSight y la plataforma IDHea, que incorpora RETFound en un entorno de flujo de trabajo construido en torno a datos oftálmicos y uso en investigación.
Expansión de la Teleoftalmología en Entornos de Atención Desatendidos y Rurales
La teleoftalmología se está convirtiendo en un canal de cribado de primera línea en el mercado de IA en oftalmología, especialmente en regiones donde el acceso a oftalmólogos sigue siendo desigual. Un estudio del mundo real de 2026 realizado en Sri Lanka mostró que la cámara de fondo de ojo portátil Remidio FOP NM-10 puede apoyar el cribado retiniano por parte de no especialistas sin conectividad a internet, lo que aborda directamente una brecha de infraestructura importante en los entornos de atención rural.
Ese modelo operativo encaja en el mercado de IA en oftalmología porque los programas de cribado con baja conectividad necesitan herramientas que puedan funcionar dentro de los centros de salud primarios en lugar de únicamente en hospitales especializados. A medida que las imágenes portátiles se expanden, las redes de cribado comunitario se vuelven más viables y pueden vincularse a los sistemas de derivación sin requerir una infraestructura de nube completamente construida en el punto de captura. La misma vía de despliegue también amplía la base de datos de entrenamiento disponible para los proveedores que construyen estas redes de forma temprana, particularmente en poblaciones de pacientes étnicamente diversas. En la práctica, el mercado de IA en oftalmología se beneficia no solo de la mejora del acceso a la atención, sino también del valor a largo plazo de los ecosistemas de datos creados en nuevas geografías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de Responsabilidad Clínica en la Toma de Decisiones Autónoma | -2.4% | Global, con la mayor exposición en los Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Validación Fragmentada entre Tipos de Cámaras y Poblaciones de Pacientes | -1.8% | Global, especialmente en mercados sin vías dedicadas para dispositivos médicos de IA | Mediano plazo (2-4 años) |
| Fricción de Integración con PACS, HCE y Sistemas de Flujo de Trabajo Oftálmico | -1.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Gobernanza de Datos para el Entrenamiento y Despliegue de Modelos Transfronterizos | -1.3% | Europa, con extensión a los regímenes de protección de datos alineados con la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Responsabilidad Clínica en la Toma de Decisiones Autónoma
La incertidumbre sobre la responsabilidad sigue siendo una de las restricciones comerciales más persistentes en el mercado de IA en oftalmología. Un análisis de 2026 sobre el juicio clínico delegado mostró una brecha entre la evaluación de modelos basada en la precisión y la responsabilidad basada en la justificación que exigen el derecho de negligencia médica, la regulación y los sistemas de licencias profesionales. Esa brecha ralentiza la adopción porque los sistemas de salud pueden aceptar un sólido rendimiento del modelo y aun así dudar cuando la responsabilidad legal no está claramente asignada. Una encuesta de 2026 encontró que el 94% de los oftalmólogos todavía confiaban más en el juicio humano que en la IA en situaciones de alto riesgo, aunque más del 82% de los estudiantes de medicina veían la IA como una herramienta colaborativa en lugar de un reemplazo.
El mercado de IA en oftalmología, por lo tanto, enfrenta un problema de sincronización, ya que los médicos más jóvenes pueden adoptar estas herramientas más rápido que los tomadores de decisiones actuales en hospitales y grandes grupos de práctica. Los despliegues europeos añaden otra capa de precaución porque las obligaciones de IA de alto riesgo en torno a la transparencia, la supervisión y la gestión de riesgos pueden aumentar el trabajo de cumplimiento antes de que los beneficios de escala se realicen plenamente.
Validación Fragmentada entre Tipos de Cámaras y Poblaciones de Pacientes
La IA en el mercado de oftalmología también enfrenta un problema estructural de validación entre dispositivos, entornos de atención y poblaciones de pacientes. Una revisión de 2026 de los dispositivos de IA para retinopatía diabética en la Unión Europea mostró que la vigilancia poscomercialización y la evidencia de rendimiento clínico se requieren por combinación de dispositivo y algoritmo bajo el Reglamento de Dispositivos Médicos, lo que significa que la validación en una cámara no se transfiere automáticamente a otra[4]. Ese requisito actúa como un costo de fragmentación porque cada nueva combinación de hardware puede requerir nueva evidencia, plazos adicionales y trabajo regulatorio adicional. Un estudio de validación de 2026 para la cámara portátil Eyerobo FC mostró que el aprendizaje por transferencia entre dominios puede funcionar bien, con una sensibilidad del 92,3% y una especificidad del 94,2%. Sin embargo, aún requirió una validación explícita en lugar de asumir la generalizabilidad automática.
El mercado de IA en oftalmología, por lo tanto, sigue siendo más lento para escalar en flotas de dispositivos mixtos que muchas categorías de atención médica de solo software. Esto es especialmente relevante para los grandes programas de múltiples sitios, donde el beneficio para la salud pública es mayor, pero la diversidad de cámaras y la diversidad de la población también son más amplias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Planificación Quirúrgica Emerge como el Complemento de Alto Crecimiento para la Detección EstablecidaLa detección y el monitoreo de enfermedades representaron el 64,43% de los ingresos por aplicación en 2025, lo que la mantuvo como el mayor grupo de ingresos en el mercado de IA en oftalmología. Ese liderazgo refleja más de una década de progreso regulatorio y clínico en el cribado de retinopatía diabética y degeneración macular asociada a la edad, donde el argumento comercial para la detección temprana ya está bien establecido. Los estándares de la Asociación Americana de Diabetes de 2026 incorporaron formalmente la IA autónoma en las vías de cribado de retinopatía diabética de rutina, lo que redujo la hesitación en la adquisición para los entornos de atención primaria y gestión de la diabetes. Esto ha ayudado al mercado de IA en oftalmología a mantener una fuerte demanda de herramientas de detección incluso a medida que la categoría se vuelve más competida. La base instalada de equipos de imágenes, flujos de trabajo de derivación y la familiaridad de los pagadores también apoya el uso continuo de esta capa de aplicación.
Se proyecta que la planificación quirúrgica y la predicción de resultados avanzarán a una CAGR del 32,12% hasta 2031, convirtiéndola en el área de aplicación de más rápido crecimiento en el mercado de IA en oftalmología. El auge de este segmento sigue un cambio práctico en la combinación de casos, ya que el triaje autónomo puede eliminar los casos de cribado rutinario de la revisión por especialistas y dejar una mayor concentración de casos complejos en entornos quirúrgicos. En ese entorno, las herramientas de apoyo a la decisión para procedimientos de cataratas, glaucoma y vitreoretinianos ganan valor porque apoyan la selección de parámetros y la evaluación de resultados esperados. El marco FOCUS y la vía de desarrollo multimodal OCT-fondo de ojo más amplia apoyan esta dirección al mostrar cómo la automatización del flujo de trabajo retiniano de proceso completo puede integrarse en el mercado de IA en oftalmología en lugar de limitarse a una salida de modelo aislada.



Por Modo de Implementación:
La Adopción de la Nube se Acelera mientras las Instalaciones Propias Mantienen el DominioLas instalaciones propias capturaron el 63,22% de la participación del mercado de IA en oftalmología en 2025, lo que reflejó la preferencia de los hospitales por sistemas de circuito cerrado validados y un mayor control sobre los datos de imágenes oftálmicas. Muchos hospitales y grupos de clínicas más grandes han preferido este modelo porque los vínculos directos con los entornos de PACS existentes reducen la necesidad de transmitir archivos de imágenes sensibles a través de capas de nube de terceros. Esta estructura también se adapta a los requisitos de residencia de datos en entornos de telemedicina transfronteriza, especialmente en Europa. Como resultado, el mercado de IA en oftalmología ha seguido dependiendo de los sistemas en instalaciones propias donde los ciclos de adquisición favorecen el control de seguridad y la integración local. El dominio de este modelo no significa que el crecimiento sea más fuerte aquí, pero sí muestra dónde sigue siendo más alta la confianza empresarial actual.
Se prevé que la implementación basada en la nube se expanda a una CAGR del 33,52% hasta 2031, lo que la convierte en la vía de implementación de más rápido crecimiento en el mercado de IA en oftalmología. El argumento de crecimiento se basa en la economía de red, porque una plataforma gestionada de forma centralizada puede atender a múltiples sitios de cribado satélite sin el costo de servidores locales en cada ubicación. Esa ventaja se vuelve más importante a medida que las redes de teleoftalmología se expanden hacia la atención primaria, las clínicas comunitarias y los entornos minoristas o de alcance. Es probable que el mercado de IA en oftalmología experimente una mayor adopción de la nube donde la compatibilidad del flujo de trabajo mejore a través de la interoperabilidad estructurada en lugar de la salida de documentos estáticos. A medida que los sistemas de salud buscan eficiencia en múltiples sitios, los modelos nativos de la nube se vuelven más atractivos porque se alinean mejor con el cribado distribuido, la supervisión centralizada y las actualizaciones de software más rápidas.
Por Tecnología:
El Aprendizaje Profundo Lidera mientras la Computación Consciente del Contexto Redefine los Límites del CribadoEl aprendizaje profundo representó el 41,67% de los ingresos por tecnología en 2025, lo que lo posicionó como la base técnica líder en el mercado de IA en oftalmología. Ese liderazgo proviene de un rendimiento impresionante en la clasificación de imágenes, la detección de enfermedades retinianas, la interpretación de biomarcadores de OCT y las tareas de clasificación a gran escala en imágenes de fondo de ojo y otros tipos de imágenes oftálmicas. El historial comercial de los sistemas autorizados por la FDA y certificados con marcado CE ha reforzado el aprendizaje profundo como la arquitectura predeterminada para el cribado de primera línea. El aprendizaje automático sigue siendo relevante en los modelos que combinan resultados de imágenes con variables clínicas como la HbA1c, la presión arterial y la duración de la diabetes. La visión por computadora y el procesamiento del lenguaje natural contribuyen más en la capa del flujo de trabajo, donde la generación de informes y el apoyo a la documentación pueden acortar el tiempo dedicado a las tareas administrativas relacionadas con las visitas de cribado.
Se prevé que la computación consciente del contexto crezca a una CAGR del 35,26% hasta 2031, lo que la convierte en el segmento tecnológico de más rápida expansión en el mercado de IA en oftalmología. Este cambio es importante porque los sistemas conscientes del contexto no evalúan una imagen de forma aislada, sino que incorporan el historial del paciente, el contexto de la secuencia de imágenes, los datos de comorbilidades y las señales ambientales. Ese marco más amplio puede mejorar la utilidad de los resultados en entornos clínicos reales donde una sola imagen rara vez cuenta la historia completa. La plataforma IDHea de Topcon Healthcare y la integración de RETFound ilustran cómo los conjuntos de datos longitudinales pueden apoyar este diseño de modelo más conectado.

Por Usuario Final:
Los Hospitales Anclan los Ingresos mientras las Clínicas Especializadas Capturan la Prima de CrecimientoLos hospitales representaron el 44,18% de los ingresos por usuario final en 2025, convirtiéndolos en el mayor grupo de compradores en el mercado de IA en oftalmología. Su posición de liderazgo refleja tanto la fortaleza inicial en la adquisición como su papel significativo en la atención especializada posterior a la derivación impulsada por IA. Los hospitales también siguen siendo el principal entorno para los casos retinianos complejos, quirúrgicos y multidisciplinarios, lo que aumenta la utilidad de los sistemas integrados de imágenes y apoyo a la decisión. Las instituciones académicas y de investigación continúan influyendo en la dirección comercial porque generan evidencia de validación y apoyan el desarrollo traslacional. Este patrón es visible en el lanzamiento en 2025 de Cascader Limited por parte de Topcon Healthcare, el Hospital Ocular Moorfields y el Instituto de Oftalmología de la UCL, que vinculó la capacidad de investigación con una vía de comercialización centrada en la atención ocular de espectro completo y la oculómica.
Se proyecta que las clínicas especializadas en oftalmología crecerán a una CAGR del 34,31% hasta 2031, convirtiéndolas en el grupo de usuarios finales de más rápido crecimiento en el mercado de IA en oftalmología. Estas clínicas se benefician de las suites de imágenes integradas con IA que dan a las prácticas más pequeñas acceso a la profundidad diagnóstica que antes estaba concentrada en los grandes entornos hospitalarios. A medida que el análisis autónomo reduce el tiempo del médico por visita diagnóstica, las clínicas pueden aumentar el rendimiento sin igualar ese aumento con la contratación de especialistas. Esa ventaja económica es importante porque cambia el modelo de expansión para la atención oftalmológica ambulatoria especializada. La industria de IA en oftalmología, por lo tanto, está viendo un crecimiento basado en clínicas apoyado por la eficiencia del flujo de trabajo, menores requisitos de capital que los hospitales completos y una mejor capacidad para ofrecer cribado en el punto de atención y derivación dentro de un mismo entorno de práctica.
Análisis Geográfico
América del Norte representó el 42,32% del tamaño del mercado de IA en oftalmología en 2025, lo que la convirtió en el mayor contribuyente regional. La región se beneficia de la mayor concentración de plataformas de IA autónomas autorizadas por la FDA, vías de reembolso maduras y una amplia penetración de HCE que apoya la integración práctica. El respaldo de la Asociación Americana de Diabetes de 2026 al cribado autónomo con IA fortaleció aún más el argumento comercial porque la inclusión en las guías clínicas a menudo mejora la confianza de los pagadores y los proveedores.
Una combinación de regulación, estructura de codificación y vías establecidas de gestión de la diabetes, por lo tanto, apoya el mercado de IA en oftalmología en los Estados Unidos. Canadá y México todavía representan oportunidades más pequeñas, pero ambos pueden beneficiarse del cribado asistido por IA donde la cobertura de especialistas sigue siendo desigual y las poblaciones diabéticas siguen siendo grandes. Alemania y el Reino Unido lideran la adopción, mientras que Francia, España e Italia siguen siendo activos pero menos maduros en la formación de vías de reembolso. Es probable que el mercado de IA en oftalmología en Europa recompense a los proveedores con más recursos porque el Reglamento de Dispositivos Médicos y las expectativas de gobernanza de IA aumentan el costo de demostrar el rendimiento, monitorear el riesgo y mantener flujos de trabajo auditables.
Se prevé que Asia-Pacífico crezca a una CAGR del 15,12% hasta 2031, convirtiéndola en la geografía de más rápido crecimiento en el mercado de IA en oftalmología. La región combina una gran carga de diabetes, programas de cribado en expansión a nivel distrital y nacional, y un grupo creciente de desarrolladores locales de dispositivos y software. En junio de 2026, WISER Optomed lanzó un programa de cribado de fondo de ojo impulsado por IA en Guangzhou con Oriental Vision, lo que mostró cómo el mercado de IA en oftalmología también puede expandirse a través de canales de consumo no clínicos cuando las imágenes y el software son lo suficientemente simples para implementar.
Panorama Competitivo
Concentración del Mercado
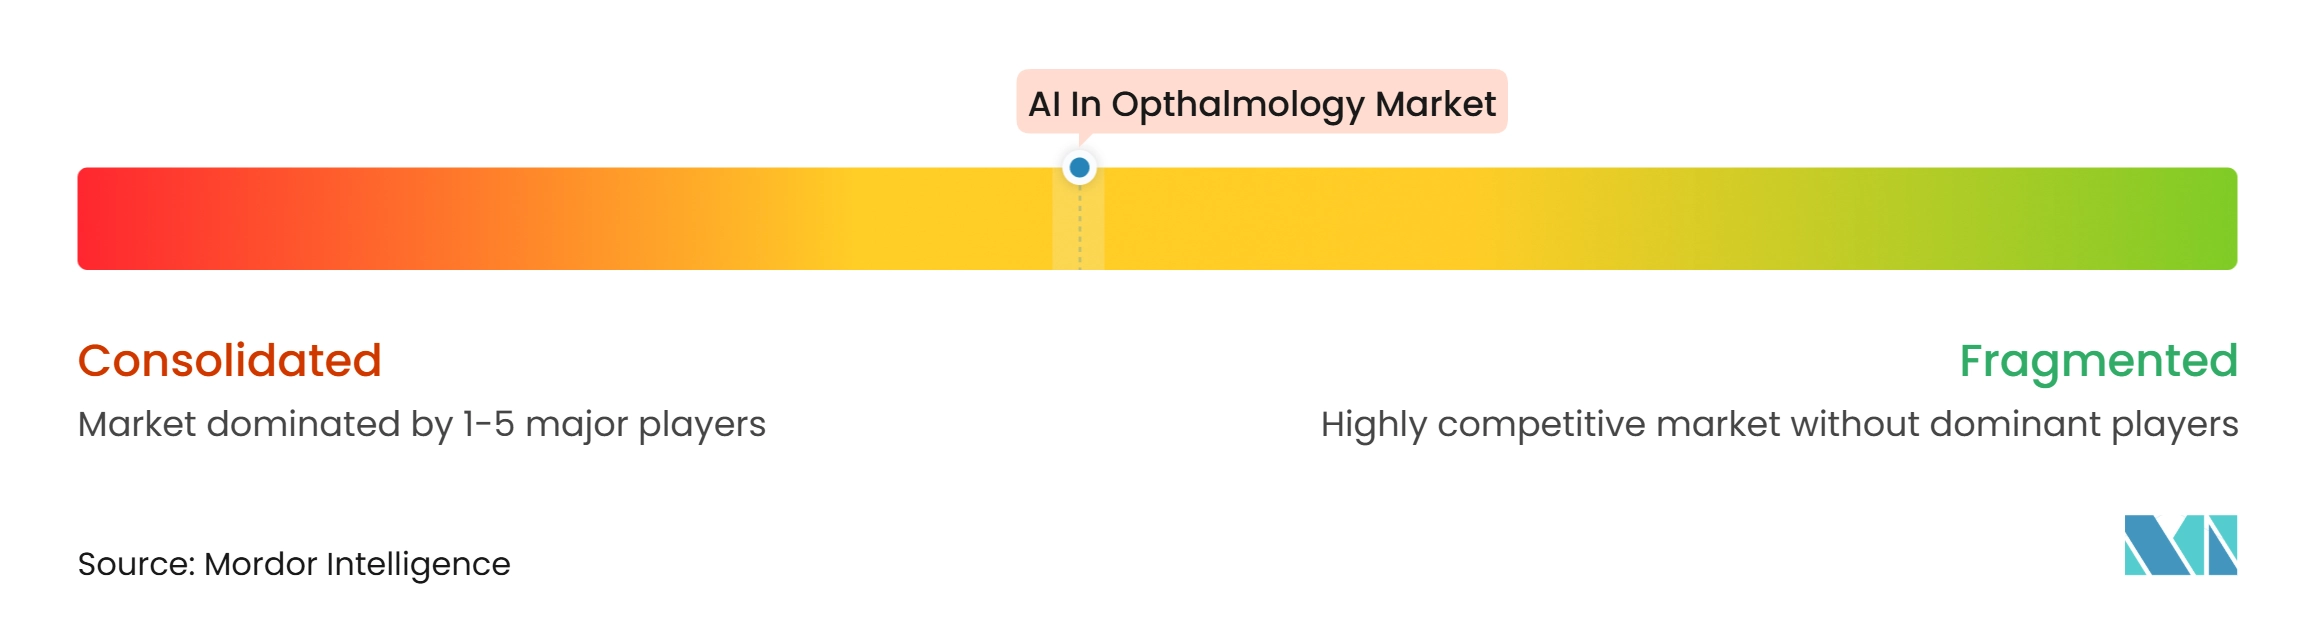
El mercado de IA en oftalmología está moderadamente concentrado en el cribado autónomo, pero sigue siendo fragmentado en el panorama más amplio de plataformas. Digital Diagnostics, Eyenuk y AEYE Health han construido ventajas significativas de ser los primeros en actuar porque la autorización regulatoria y el respaldo de las guías clínicas hacen que sus ofertas sean más fáciles de adoptar para los proveedores que los productos sin una validación similar. Eso le da al mercado de IA en oftalmología un extremo frontal concentrado en el cribado de retinopatía diabética, incluso mientras las capas más amplias de flujo de trabajo, imágenes y análisis siguen siendo disputadas.
Los actores establecidos en hardware están respondiendo incorporando software más profundamente en los ecosistemas de imágenes dentro del mercado de IA en oftalmología. Topcon Healthcare ha seguido esta ruta a través de adquisiciones, desarrollo conjunto y expansión de plataformas de datos, incluida la integración de RetInSight, la plataforma IDHea y el lanzamiento en 2025 de Cascader Limited con Moorfields y la UCL. Carl Zeiss Meditec está utilizando una estrategia similar a través de la expansión del flujo de trabajo digital y su colaboración de 2026 con Envision Health Technologies en perimetría de realidad virtual apoyada por IA para glaucoma y pruebas de campo visual. Estos movimientos reducen el espacio para las empresas de software puro que no controlan el hardware de imágenes, la distribución o los grandes entornos de datos clínicos.
Los actores emergentes se están centrando en los espacios en blanco que aún pueden diferenciarlos dentro del mercado de IA en oftalmología. Mediwhale se destaca en oculómica, y su asociación de febrero de 2026 con iCare para integrar el Dr. Noon CVD en el sistema de imágenes DRSplus muestra cómo la IA retiniana puede expandirse más allá de las enfermedades oculares hacia casos de uso más amplios de atención preventiva. La presión competitiva también se está desplazando hacia la generalización de modelos multimodales, porque los proveedores que pueden funcionar en conjuntos de datos de OCT, fondo de ojo y longitudinales estarán mejor posicionados que los vinculados a un dispositivo y una indicación estrecha.
Líderes de la Industria de IA en Oftalmología
-
Digital Diagnostics Inc.
-
Eyenuk, Inc.
-
AEYE Health Inc.
-
Topcon Healthcare Inc.
-
Remidio Innovative Solutions Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA en Oftalmología Empresas cubiertas en este informe
- AEYE Health Inc.
- Aiforia Technologies Plc
- Carl Zeiss
- Notal Vision
- Digital Diagnostics
- Eyenuk, Inc.
- EyRIS Pte Ltd.
- Google LLC
- Ophtec
- Ikerian AG
- Mediwhale Inc.
- Nidek
- OphtAI
- Optos
- Remidio Innovative Solutions Pvt. Ltd.
- RetinAI Medical AG
- RetinaLyze System A/S
- Topcon Healthcare Inc.
- Visulytix Ltd.
- VoxelCloud Inc.
Desarrollos recientes de la industria en Mercado de IA en Oftalmología
- Junio de 2026: WISER Optomed Medical lanzó un programa de cribado de fondo de ojo impulsado por IA en Guangzhou, China, en asociación con Oriental Vision, una de las cadenas minoristas ópticas más grandes de China.
- Febrero de 2026: iCare (Revenio Group) y Mediwhale Inc. firmaron un Memorando de Entendimiento para integrar el software de IA Dr. Noon CVD de Mediwhale, que predice el riesgo de enfermedad cardiovascular a 10 años a partir de exploraciones retinianas, con el sistema de imágenes de fondo de ojo DRSplus de iCare, creando una plataforma combinada de cribado de salud preventiva.
- Septiembre de 2025: Eyenuk aseguró el primer contrato nacional de sistema de salud del mundo para el cribado ocular autónomo con IA, desplegando EyeArt en la Autoridad Regional de Salud del Sureste de Noruega, que atiende a 3,1 millones de personas.
- Mayo de 2025: Topcon Healthcare, el Fideicomiso de la Fundación del Servicio Nacional de Salud del Hospital Ocular Moorfields y el Instituto de Oftalmología de la UCL lanzaron Cascader Limited, una nueva empresa de tecnología médica que desarrolla herramientas de IA para la atención ocular de espectro completo y la detección basada en oculómica de afecciones sistémicas, incluidas las enfermedades cardiovasculares y la neurodegeneración.
Alcance del Informe del Mercado Global de IA en Oftalmología
Según el alcance del mercado, la IA en Oftalmología se refiere al uso de tecnologías de inteligencia artificial para analizar imágenes oftálmicas y datos de pacientes para la detección de enfermedades, la planificación quirúrgica, la automatización del flujo de trabajo y el apoyo a la decisión clínica, mejorando la precisión, la eficiencia y la accesibilidad en la atención ocular.
El informe del Mercado de IA en Oftalmología segmenta el mercado por aplicación, incluyendo detección y monitoreo de enfermedades, planificación quirúrgica y predicción de resultados, automatización del flujo de trabajo de imágenes oftálmicas y otros. También categoriza el mercado por modo de implementación, cubriendo basado en la nube y en instalaciones propias. La segmentación tecnológica incluye aprendizaje automático, aprendizaje profundo, visión por computadora, procesamiento del lenguaje natural y computación consciente del contexto. La segmentación de usuarios finales incluye hospitales, clínicas especializadas en oftalmología, instituciones académicas y de investigación, pagadores y compañías de seguros, y otros. Geográficamente, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Detección y Monitoreo de Enfermedades |
| Planificación Quirúrgica y Predicción de Resultados |
| Automatización del Flujo de Trabajo de Imágenes Oftálmicas |
| Otras Aplicaciones (Teleoftalmología y Apoyo a la Decisión Clínica, entre otros) |
| Basado en la Nube |
| En Instalaciones Propias |
| Aprendizaje Automático |
| Aprendizaje Profundo |
| Visión por Computadora |
| Procesamiento del Lenguaje Natural |
| Computación Consciente del Contexto |
| Hospitales |
| Clínicas Especializadas en Oftalmología |
| Instituciones Académicas y de Investigación |
| Pagadores y Compañías de Seguros |
| Otros Usuarios Finales (Centros de Imágenes Diagnósticas y Cadenas Minoristas Ópticas, entre otros) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Aplicación | Detección y Monitoreo de Enfermedades | |
| Planificación Quirúrgica y Predicción de Resultados | ||
| Automatización del Flujo de Trabajo de Imágenes Oftálmicas | ||
| Otras Aplicaciones (Teleoftalmología y Apoyo a la Decisión Clínica, entre otros) | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Por Tecnología | Aprendizaje Automático | |
| Aprendizaje Profundo | ||
| Visión por Computadora | ||
| Procesamiento del Lenguaje Natural | ||
| Computación Consciente del Contexto | ||
| Por Usuario Final | Hospitales | |
| Clínicas Especializadas en Oftalmología | ||
| Instituciones Académicas y de Investigación | ||
| Pagadores y Compañías de Seguros | ||
| Otros Usuarios Finales (Centros de Imágenes Diagnósticas y Cadenas Minoristas Ópticas, entre otros) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto de la IA en oftalmología para 2031?
Se prevé que el mercado de IA en oftalmología alcance los 2,42 mil millones de USD en 2031, frente a los 0,69 mil millones de USD en 2026, a una CAGR del 28,43% durante el período 2026-2031.
¿Qué aplicación lidera los ingresos actuales en la IA oftálmica?
La detección y el monitoreo de enfermedades lideraron los ingresos por aplicación con una participación del 64,43% en 2025, respaldados por los flujos de trabajo establecidos de cribado de retinopatía diabética y degeneración macular asociada a la edad.
¿Qué modelo de implementación está creciendo más rápido en este campo?
La implementación basada en la nube es la que crece más rápido, con una CAGR proyectada del 33,52% hasta 2031, impulsada por la escala de la teleoftalmología y las necesidades de flujo de trabajo en múltiples sitios.
¿Por qué América del Norte está a la vanguardia en la adopción?
América del Norte representó el 42,32% de los ingresos en 2025 porque combina plataformas autónomas autorizadas por la FDA, respaldo de reembolso y una sólida capacidad de integración de HCE.
¿Qué tendencia tecnológica está dando forma a la próxima fase del desarrollo de productos?
La computación consciente del contexto es la tecnología de más rápido crecimiento, con una CAGR del 35,26% hasta 2031, porque los proveedores están avanzando más allá del análisis de una sola imagen hacia el apoyo a la decisión específico del paciente y longitudinal.
¿Qué usuario final se espera que se expanda más rápido?
Se proyecta que las clínicas especializadas en oftalmología crecerán a una CAGR del 34,31% hasta 2031, ya que las imágenes integradas con IA mejoran el rendimiento y reducen la necesidad de una expansión proporcional del personal especializado.