
眼科におけるAI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
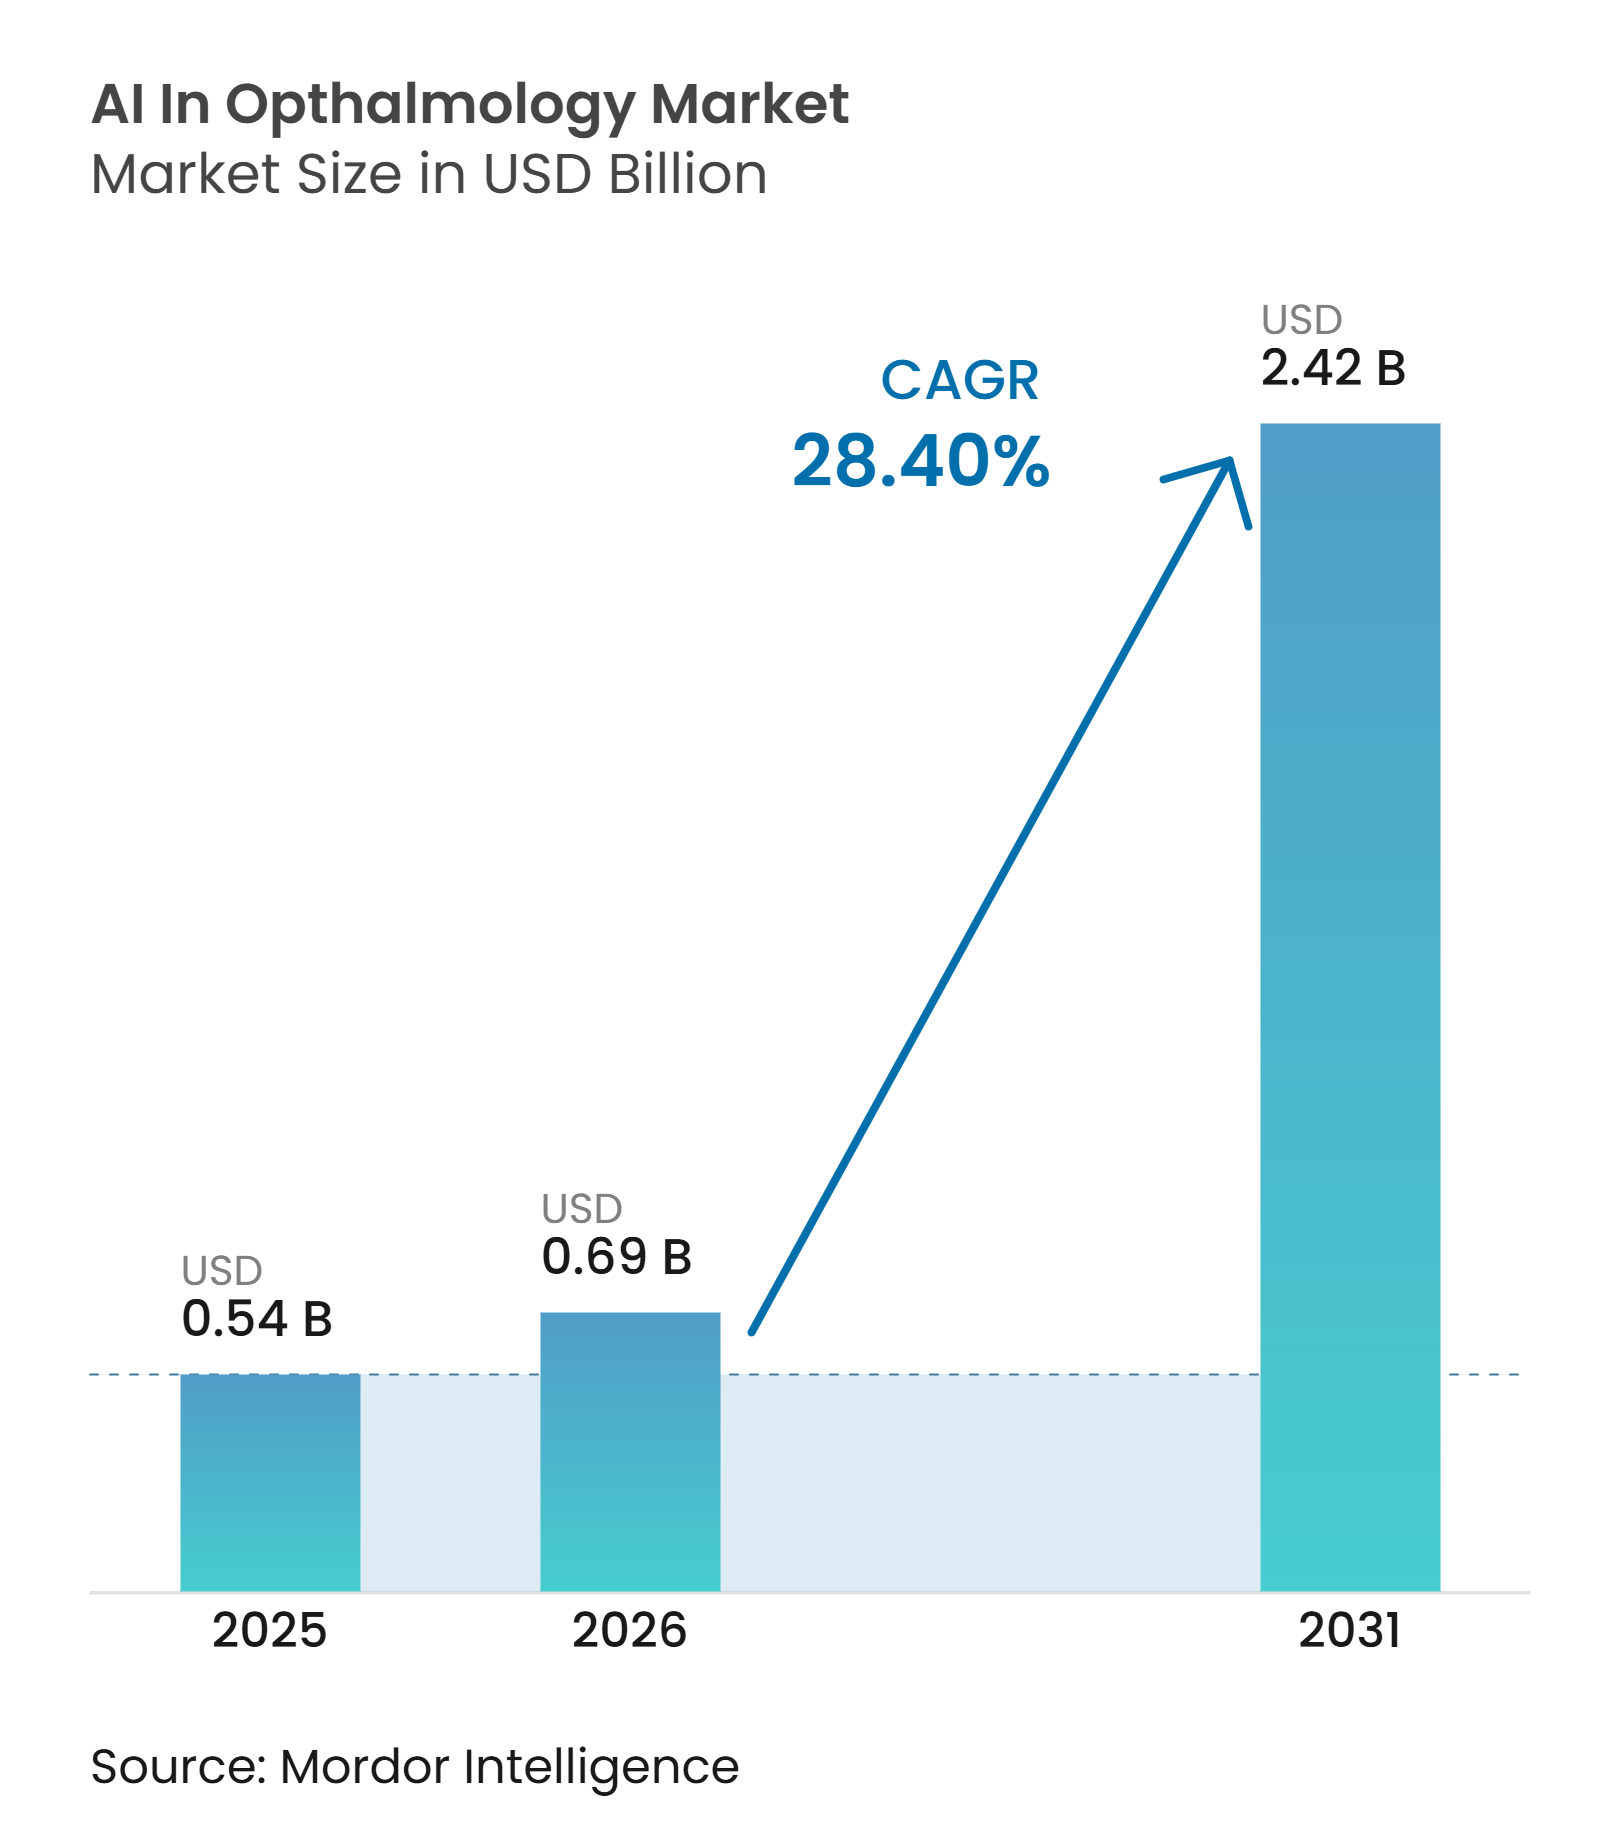
| 市場規模 (2026) | 0.69 十億米ドル |
| 市場規模 (2031) | 2.42 十億米ドル |
| 成長率 (2026 - 2031) | 28.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼科におけるAI市場分析
眼科におけるAI市場規模は、2025年に0.54 ビリオン 米ドル、2026年に0.69 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 28.40%で成長し、2031年までに2.42 ビリオン 米ドルに達する見込みです。
眼科におけるAI市場は、自律型診断ツールが日常的な医療現場に導入されるにつれ、パイロット段階を超えた段階へと移行しています。この変化により、ソフトウェア、画像処理、ワークフローベンダーにとってのアドレサブル市場が拡大しています。眼科におけるAI市場の中心的な需要ドライバーは、網膜疾患の負担と利用可能な専門医の人材との間に広がるギャップであり、これにより高所得国および医療資源が不足している医療システムの双方において、スケーラブルなスクリーニングの必要性が高まっています。視力障害はすでに大きな経済的・医療的負担をもたらしており、年間の生産性損失は世界全体で410.7 ビリオン 米ドルと推定されています。一方、中等度の視力低下は4億1,170万人に影響を与え、失明は5,320万人に影響を与えており、専門医による診察が必要となる前に自動化された早期検出の必要性を強化しています。眼科におけるAI市場は、ガイドラインによる支援、クラウドベースのワークフロー拡大、そしてスクリーニングから紹介までの患者移動に要する労力を削減する統合型画像プラットフォームの利用拡大からも恩恵を受けています。同時に、眼科におけるAI市場は、多くの当局において責任規則が未整備であること、また画像データが完全に標準化された臨床ワークフローではなく断片化されたPACSおよびEHR環境を通じて移動することが多いため、展開上の摩擦に依然として直面しています。
主要レポートのポイント
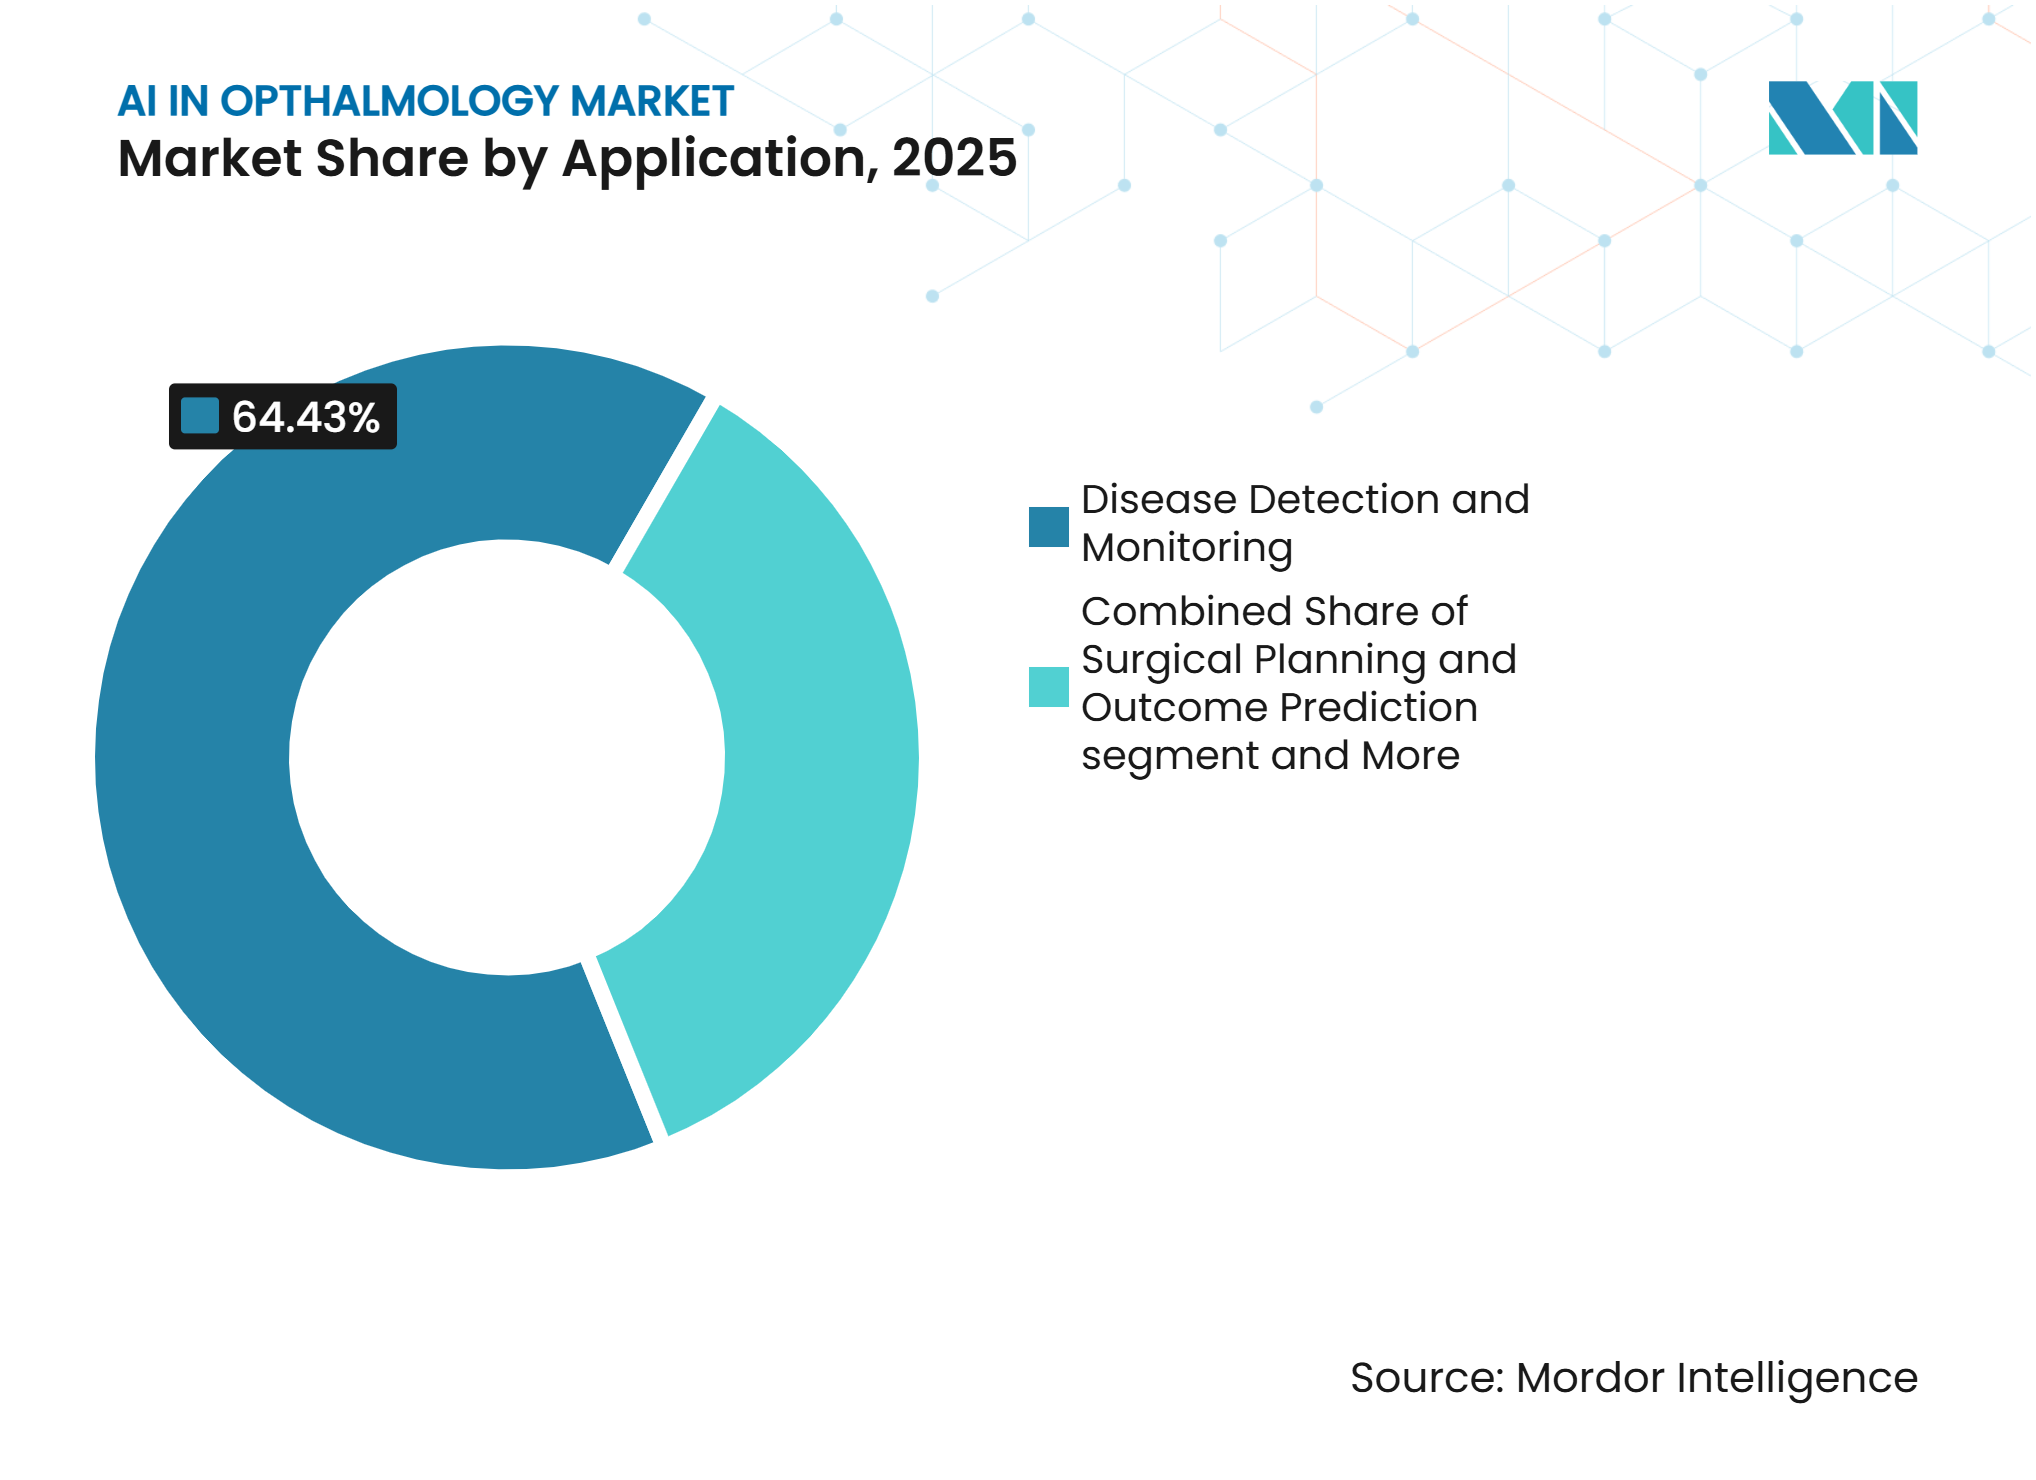
- 用途別では、疾患検出・モニタリングが2025年の眼科におけるAI市場規模の64.43%を占め、外科的計画と治療成績予測は2031年にかけて32.12%のCAGRで拡大する見込みです。
- 展開モード別では、オンプレミスが2025年の収益の63.22%を占め、クラウドベースの展は2031年にかけて最高のCAGRである33.52%で成長する見込みです。
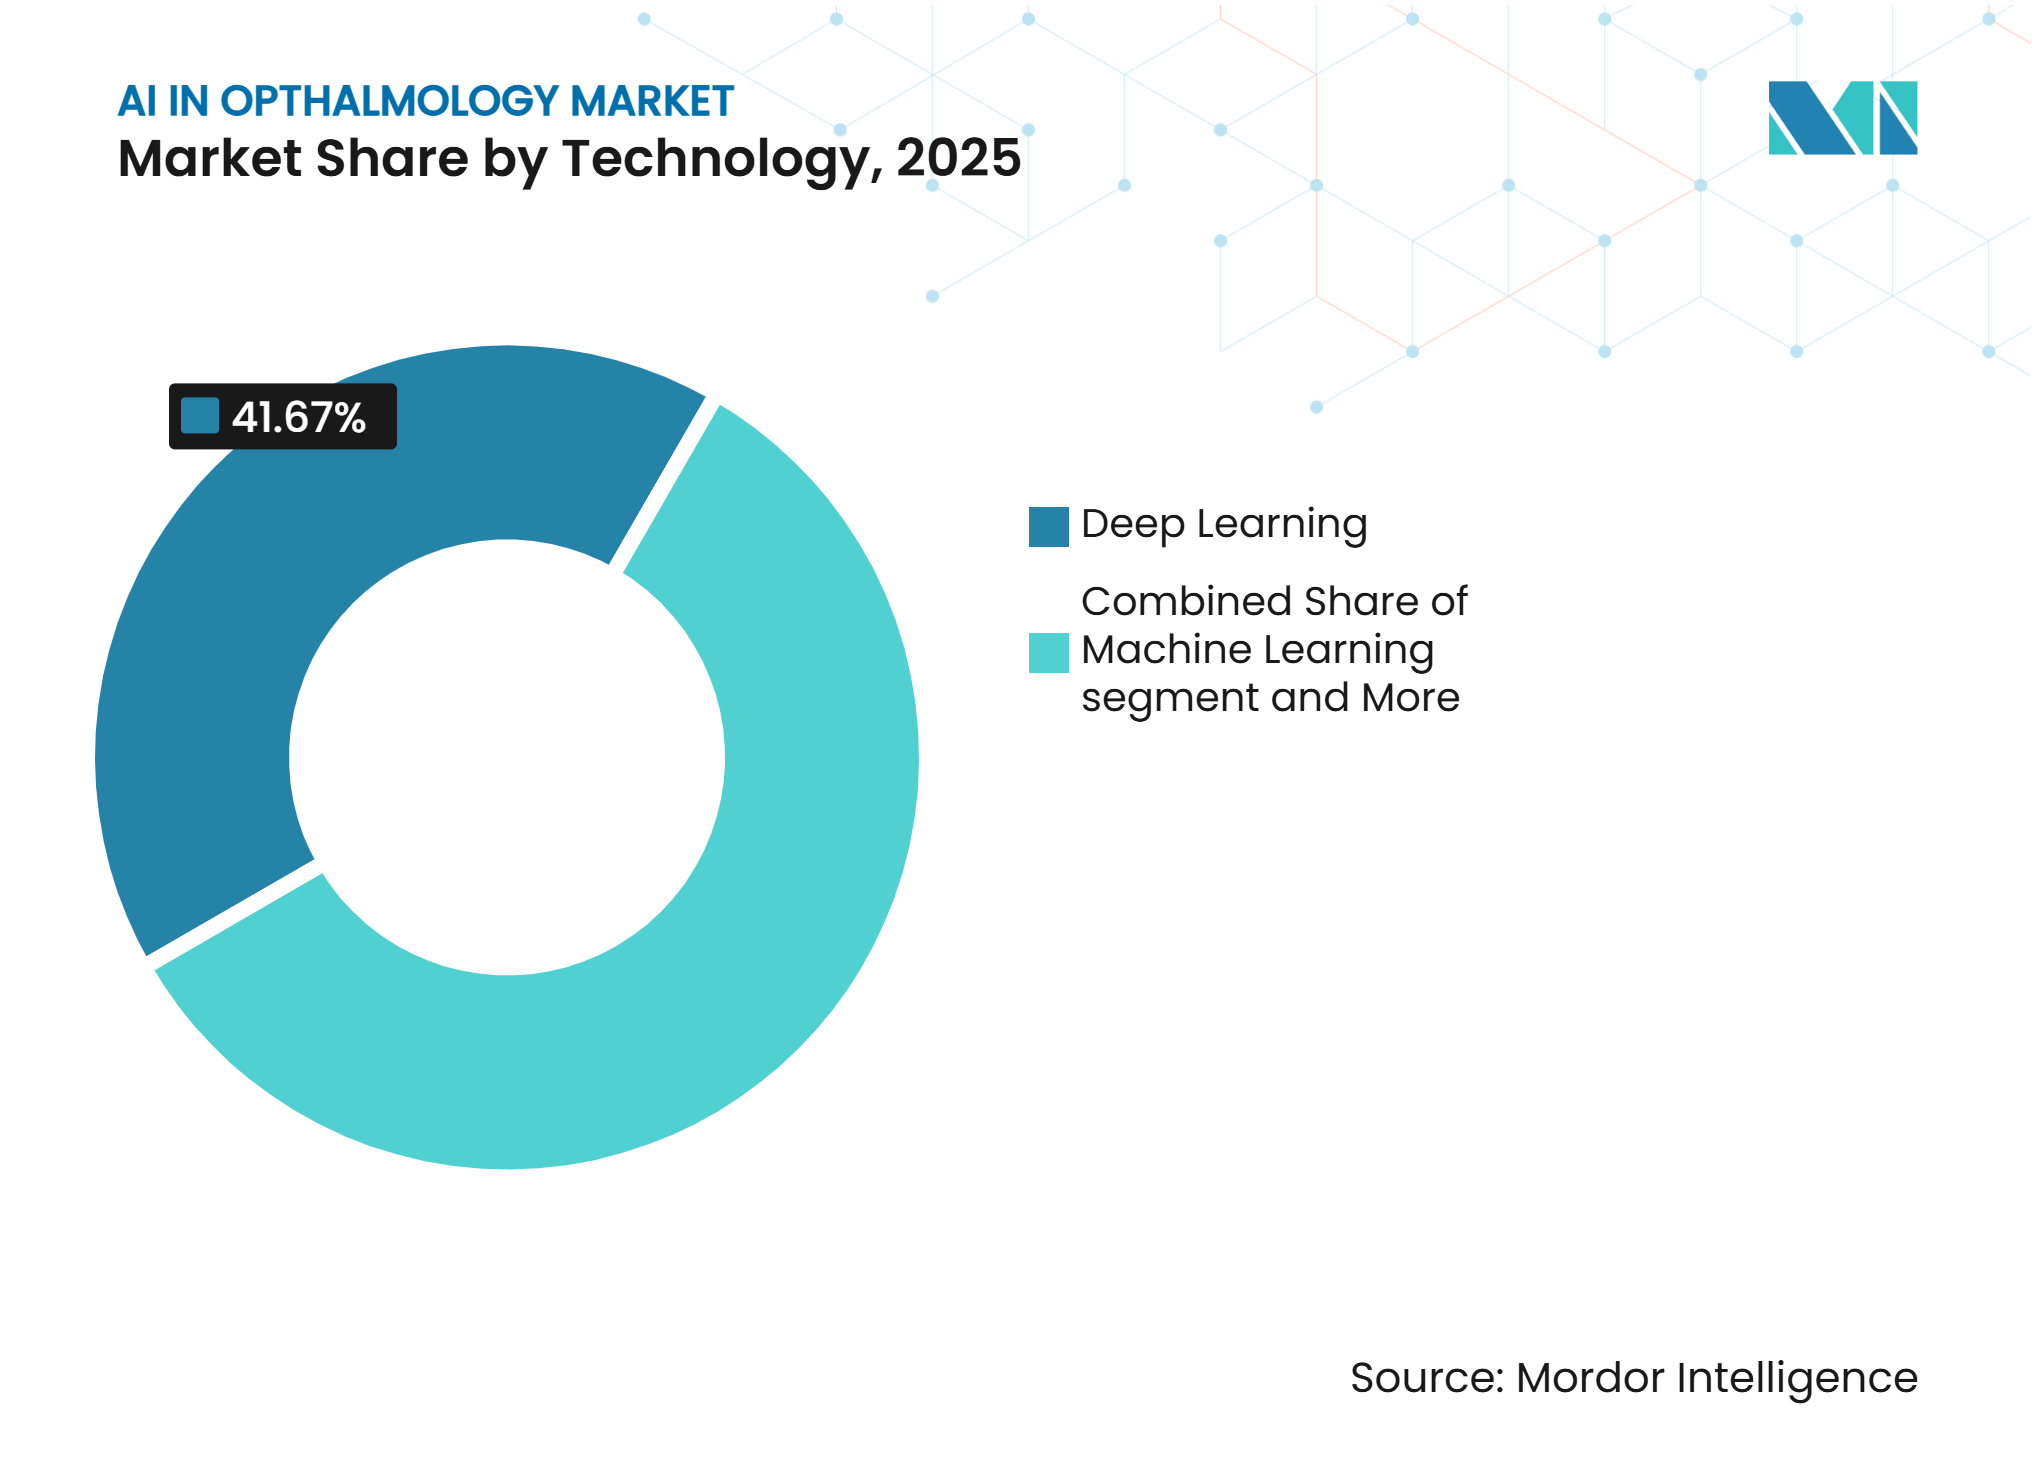
- 技術別では、ディープラーニングが2025年の収益シェアの41.67%でトップとなり、コンテキスト対応コンピューティングは2031年にかけて35.26%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年の収益の44.18%を占め、眼科専門クリニックは2031年にかけて34.31%という最高のCAGR予測を記録しています。
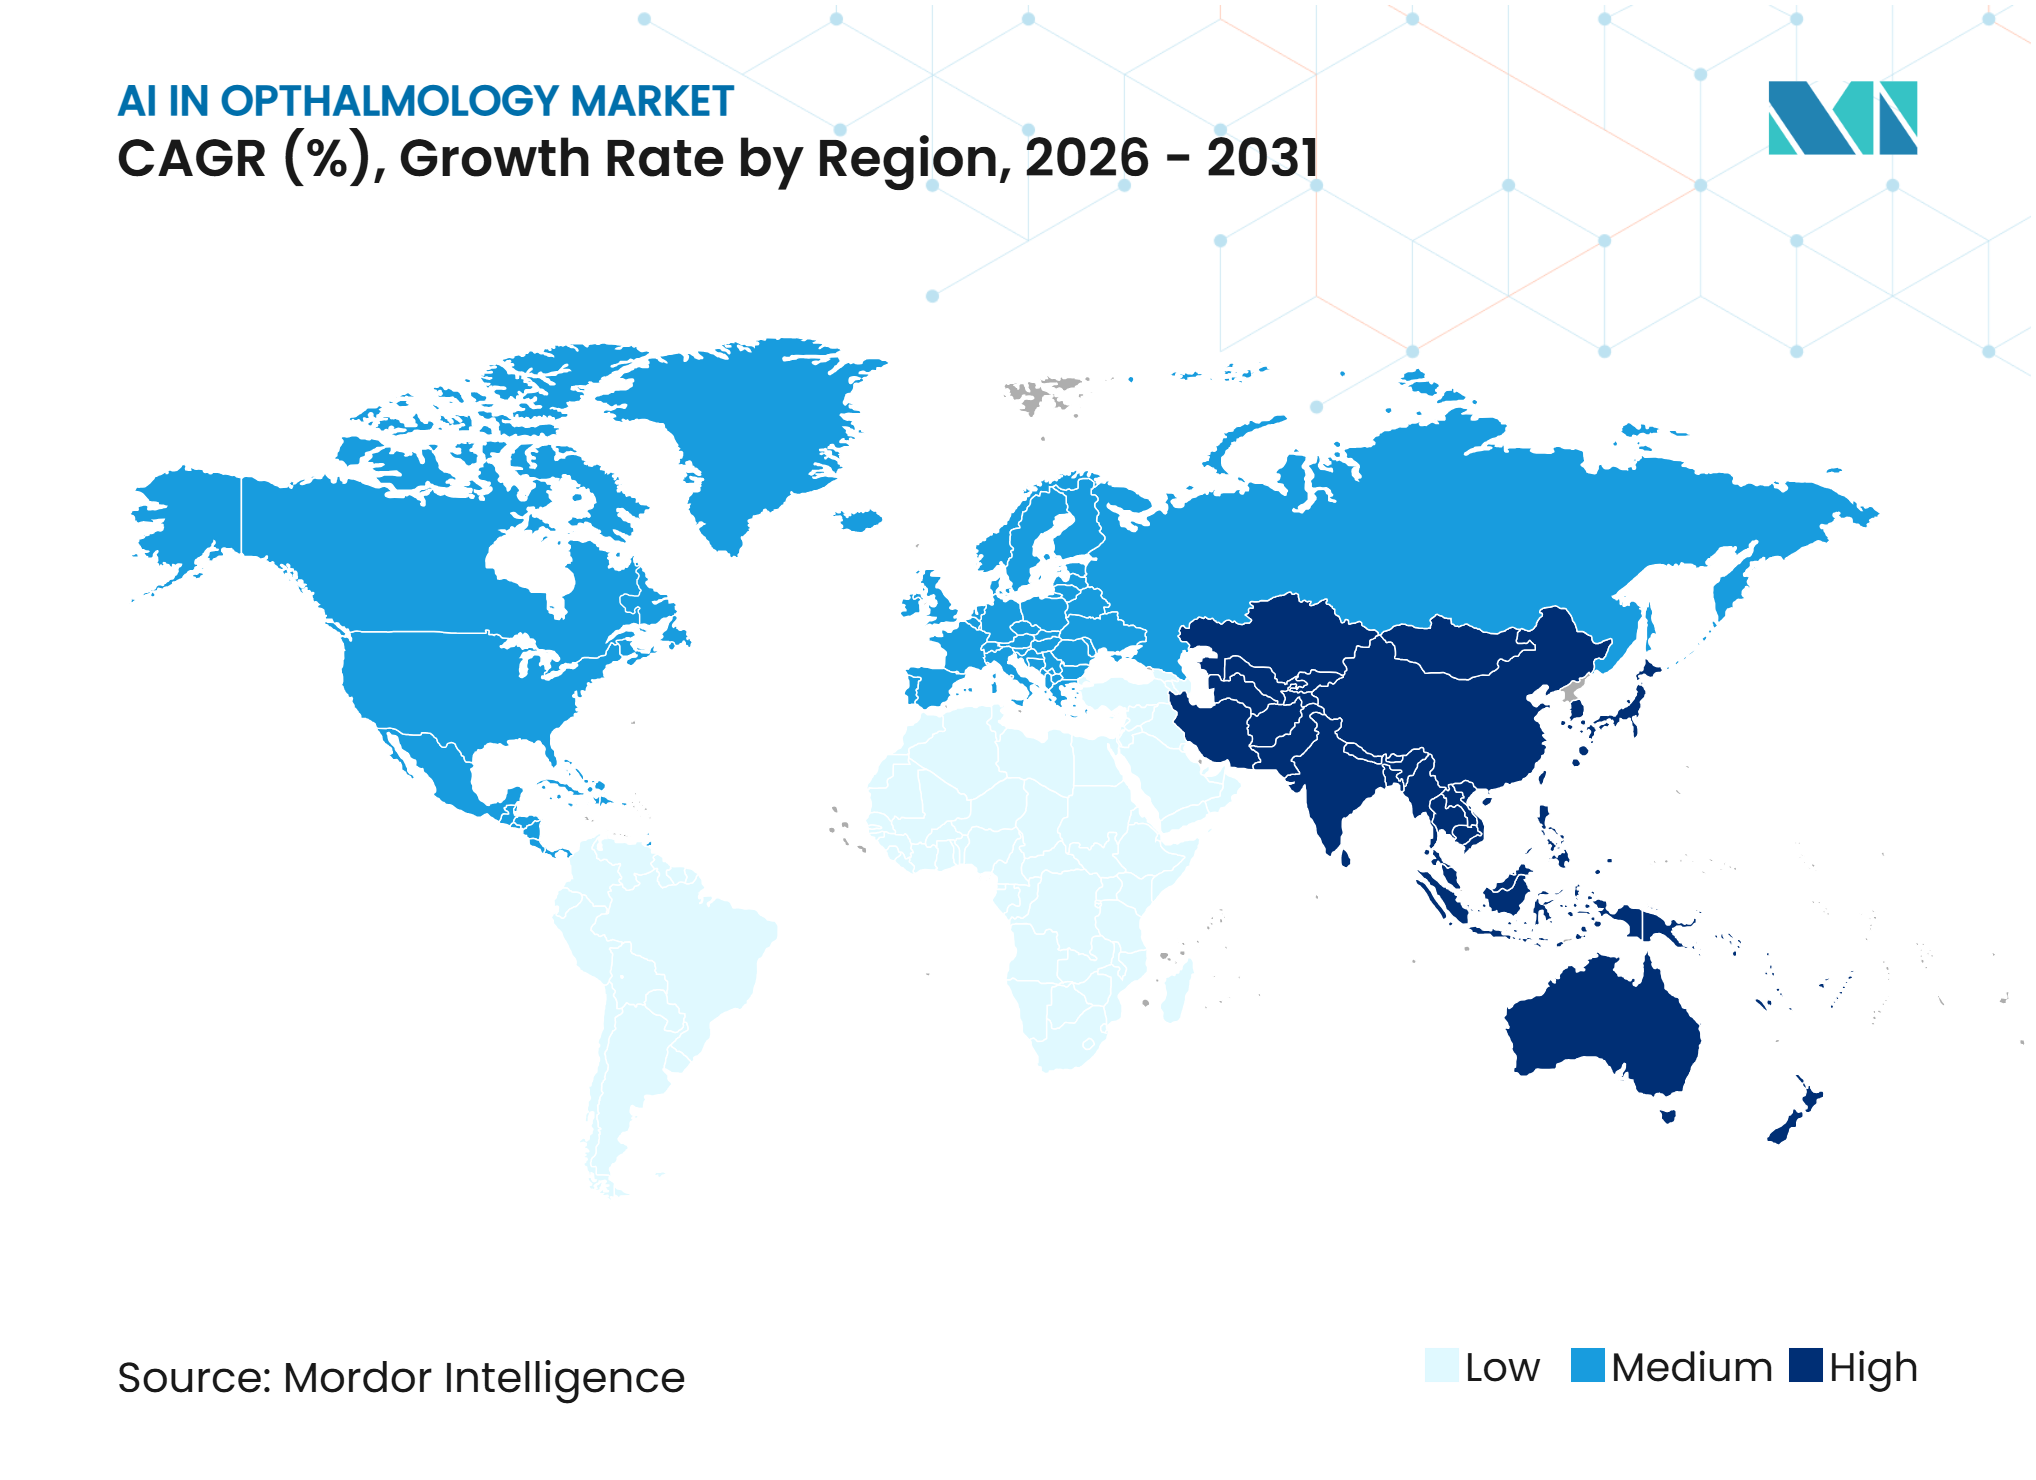
- 地域別では、北米が2025年の収益の42.32%を占め、アジア太平洋は2031年にかけて15.12%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 網膜疾患スクリーニング待機リストの世界的な負担の増大 | +7.5% | 南アジア、サブサハラアフリカ、東南アジアで特に深刻な圧力を伴う世界全体 | 短期(2年以内) |
| 規制当局の承認後における自律型トリアージワークフローへの移行 | +6.8% | 北米および欧州、オーストラリア、ニュージーランド、韓国への波及を伴う | 短期(2年以内) |
| AIワークフロー自動化とのOCTおよび眼底画像の統合 | +5.2% | 北米、欧州、日本 | 中期(2〜4年) |
| 医療資源が不足している地域および農村部の医療現場における遠隔眼科医療の拡大 | +4.1% | アジア太平洋、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 自律型スクリーニング経路に対する償還およびコーディング支援 | +3.2% | 北米、欧州、オーストラリア、ニュージーランドでの新興支援を伴う | 短期(2年以内) |
| 低接続性スクリーニングプログラム向けのオンデバイスAI | +2.8% | 南アジア、サブサハラアフリカ、農村部のアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
網膜疾患スクリーニング待機リストの世界的な負担の増大
増加する糖尿病患者数は、眼科におけるAI市場の基盤となる需要エンジンであり続けています。糖尿病網膜症は依然として失明の主要原因の一つです。同時に、加齢黄斑変性の症例数は2022年の826万人から2050年には1,388万人に増加すると予測されており、長期的なスクリーニング需要を高い水準に維持しています[1]。米国では、糖尿病性眼科検査への年間遵守率は50%を下回っています。プライマリケアにおける自律型スクリーニングは、医療資源が不足しているアフリカ系アメリカ人患者を含むリスクのある患者の眼科医療へのフォローアップ受診率の向上と関連しています。
このパターンは眼科におけるAI市場にとって重要です。なぜなら、待機リストの削減は最初の検出で終わらず、より多くの患者をその後のモニタリングおよび介入経路へと押し進めるからです。未治療の症例がより早期に特定されるにつれ、専門医の業務負担は基本的なスクリーニングではなく、複雑な疾患管理や手術へとフトしていきます。関連する効果として、眼科におけるAI市場は複数の用途領域にわたって同時に支援を得ることになります。なぜなら、検出ツールが計画、紹介、モニタリング、在宅または地域ベースのフォローアップモデルへの需要を開拓するからです。
専門医主導のレビューから自律型トリアージワークフローへの移行
医師監督下のレビューからポイントオブケアにおける自律型トリアージへの移行は、眼科におけるAI市場における最も明確な構造的変化の一つです。2026年6月時点で、米国FDAはDigital Diagnostics、Eyenuk、AEYE Healthの製品を含む糖尿病網膜症スクリーニング向けの自律型AIシステム3件を承認しており、眼科用途全体にわたるFDAのAI対応機器リストは引き続き拡大しています。この変化は、Eyenukが2025年9月にノルウェー南東部地域保健局全体への全国展開を確保したことで商業的な重みを増し、310万人以上の人口を対象に検査カバレッジを55%から95%以上に拡大することを目標としています[2]。
眼科におけるAI市場にとって重要なのは、自律型システムがもはや専門医の背後に位置するサポートソフトウェアとしてのみ扱われていないという点です。これらのシステムは、日常的なスクリーニング経路における診断意思決定の第一層をますます代替しつつあります。この変化により、価値創造は画像レビューだけでなく、ワークフロー統合、償還適合性、迅速な紹介オーケストレーションへとシフトしています。
AIワークフロー自動化とのOCTおよび眼底画像の統合
OCTデータ、眼底写真、ワークフロー自動化の統合もまた、眼科におけるAI市場を再形成しています。2026年のレビューでは、自律型2D眼底のみのシステムが視力を脅かす糖尿病網膜症の感度平均約80%を達成していることが報告されており、眼底とOCT入力を組み合わせたマルチモーダルパイプラインの必要性が強化されています[3]。エンドツーエンドのOCTワークフロー自動化に関する2026年のファウンデーションモデル研究では、3D網膜疾患診断を孤立したモデルステップとしてではなく、完全なプロセスとして構造化する方法が示されており、これにより日常的な医療におけるOCT AIを以前は制限していたワークフローのボトルネックを解消するのに役立ちます。
これは眼科におけるAI市場にとって重要です。なぜなら、マルチモーダルシステムはより多くの診断コンテキストを持ち、画像処理段階間での繰り返しの手動レビューの必要性を減らすことができるからです。また、画像ハードウェア企業がアルゴリズムアクセスを機器販売やデータプラットフォームに直接結びつけることができるため、ベンダーが製品をパッケージ化する方法も変わります。Topcon Healthcareはすでに、RetInSight統合とIDHeaプラットフォームを通じてその方向に進んでおり、RETFoundを眼科データと研究利用を中心に構築されたワークフロー環境に取り込んでいます。
医療資源が不足している地域および農村部の医療現場における遠隔眼科医療の拡大
遠隔眼科医療は、眼科におけるAI市場において、特に眼科医へのアクセスが依然として不均一な地域において、第一線のスクリーニングチャネルになりつつあります。2026年のスリランカからの実世界研究では、Remidio FOP NM-10ポータブル眼底カメラがインターネット接続なしで非専門家による網膜スクリーニングをサポートできることが示されており、農村部の医療現場における主要なインフラギャップに直接対応しています。
この運用モデルは眼科におけるAI市場に適合しています。なぜなら、低接続性スクリーニングプログラムには、専門病院内だけでなくプライマリヘルスセンター内で機能できるツールが必要だからです。ポータブル画像処理が普及するにつれ、地域スクリーニングネットワークはより実現可能となり、撮影ポイントに完全に構築されたクラウドインフラを必要とせずに紹介システムに接続できるようになります。同じ展開経路はまた、特に民族的に多様な患者集団にわたって、これらのネットワークを早期に構築するベンダーが利用できるトレーニングデータベースを拡大します。実際には、眼科におけるAI市場は、医療アクセスの改善だけでなく、新しい地域で構築されたデータエコシステムの長期的な価値からも恩恵を受けています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自律型意思決定における臨床的責任への懸念 | -2.4% | 米国および欧州で最も顕著なリスクを伴う世界全体 | 中期(2〜4年) |
| カメラタイプおよび患者集団にわたる断片化した検証 | -1.8% | 専用のAI医療機器経路を持たない市場において特に顕著な世界全体 | 中期(2〜4年) |
| PACS、EHR、眼科ワークフローシステムとの統合上の摩擦 | -1.6% | 北米および欧州 | 短期(2年以内) |
| 国境を越えたモデルトレーニングおよび展開に対するデータガバナンスの制約 | -1.3% | EU準拠のデータ保護体制への波及を伴う欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自律型意思決定における臨床的責任への懸念
責任の不確実性は、眼科におけるAI市場における最も根強い商業的制約の一つです。2026年の委任された臨床判断に関する分析では、精度ベースのモデル評価と、医療過誤法、規制、専門的ライセンス制度が求める正当化ベースの説明責任との間にギャップがあることが示されました。このギャップは、医療システムが優れたモデルパフォーマンスを受け入れながらも、法的責任が明確に割り当てられていない場合に躊躇するため、導入を遅らせます。2026年の調査では、94%の眼科医が高リスクな状況においてAIよりも人間の判断を信頼していることが判明しました。一方、医学生の82%以上はAIを代替ではなく協調ツールとして捉えていました。
したがって、眼科におけるAI市場はタイミングの問題に直面しています。若い臨床医は、病院や大規模グループ診療における現在の意思決定者よりも早くこれらのツールを採用する可能性があります。欧州での展開は、透明性、監視、リスク管理に関する高リスクAIの義務が、スケールメリットが完全に実現される前にコンプライアンス作業を増加させる可能性があるた、さらなる慎重さを加えます。
カメラタイプおよび患者集団にわたる断片化した検証
眼科におけるAI市場はまた、機器、医療現場、患者集団にわたる構造的な検証問題にも直面しています。欧州連合における糖尿病網膜症AI機器に関する2026年のレビューでは、MDRの下で機器とアルゴリズムの組み合わせごとに市販後サーベイランスと臨床性能エビデンスが必要とされることが示されており、これは一つのカメラでの検証が別のカメラに自動的に移転しないことを意味します[4]。この要件は断片化コストとして機能します。なぜなら、新しいハードウェアの組み合わせごとに新たなエビデンス、追加のタイムライン、および追加の規制作業が必要になる可能性があるからです。Eyerobo FCポータブルカメラの2026年の検証研究では、クロスドメイン転移学習が感度92.3%、特異度94.2%という良好な性能を発揮できることが示されました。しかし、自動的な汎化可能性の仮定ではなく、明示的な検証が依然として必要でした。
したがって、眼科におけるAI市場は、多くのソフトウェアのみの医療カテゴリよりも、混在した機器フリート全体でのスケールアップが遅い状況が続いています。これは、公衆衛生上の利益が最も高い一方で、カメラの多様性と患者集団の多様性も最も広い大規模なマルチサイトプログラムにとって特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
外科的計画が確立された検出の高成長補完として台頭疾患検出・モニタリングは2025年の用途別収益の64.43%を占め、眼科におけるAI市場において最大の収益プールとしての地位を維持しました。このリードは、早期検出の商業的ケースがすでによく理解されている糖尿病網膜症およびAMDスクリーニングにおける10年以上の規制および臨床的進歩を反映しています。ADA 2026年基準は自律型AIを日常的な糖尿病網膜症スクリーニング経路に正式に組み込み、プライマリケアおよび糖尿病管理現場における調達の躊躇を軽減しました。これにより、眼科におけるAI市場はカテゴリがより競争激化する中でも検出ツールへの強い需要を維持するのに役立っています。画像処理機器、紹介ワークフロー、支払者の習熟度のインストールベースも、このアプリケーション層の継続的な使用を支援しています。
外科的計画と治療成績予測は2031年にかけて32.12%のCAGRで進展すると予測されており、眼科におけるAI市場において最も成長の速い用途領域となっています。このセグメントの台頭は、自律型トリアージが専門医のレビューから日常的なスクリーニング症例を除去し、外科的現場により高い割合の複雑な症例を残すという実際のケースミックスの変化に続くものです。その環境では、白内障、緑内障、硝子体網膜手術のための意思決定支援ツールが、パラメータ選択と期待される治療成績評価をサポートするため価値を高めます。FOCUSフレームワークとより広範なマルチモーダルOCT眼底開発経路は、完全プロセスの網膜ワークフロー自動化が一つの孤立したモデル出力に限定されるのではなく、眼科におけるAI市場に組み込まれる方法を示すことでこの方向性を支持しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウド導入が加速する中、オンプレミスが優位性を維持オンプレミスは2025年の眼科におけるAI市場シェアの63.22%を占め、検証済みのクローズドループシステムに対する病院の選好と眼科画像データのより厳格な管理を反映しました。多くの病院および大規模クリニックグループは、既存のPACS環境への直接リンクがサードパーティのクラウド層を通じて機密画像ファイルを送信する必要性を減らすため、このモデルを好んできました。この構造はまた、特に欧州における国境を越えた遠隔医療設定でのデータ居住要件にも適合しています。その結果、眼科におけるAI市場は、調達サイクルがセキュリティ管理とローカル統合を優先する場合にオンプレミスシステムへの依存を続けています。このモデルの優位性は、ここでの成長が強いことを意味するわけではありませんが、現在の企業の信頼が最も高い場所を示しています。
クラウドベースの展開は2031年にかけて33.52%のCAGRで拡大すると予測されており、眼科におけるAI市場において最も成長の速い展開経路となっています。成長の根拠はネットワーク経済にあります。なぜなら、一元管理されたプラットフォームが、すべての場所にローカルサーバーのコストをかけることなく、複数のサテライトスクリーニングサイトにサービスを提供できるからです。この優位性は、遠隔眼科医療ネットワークがプライマリケア、地域クリニック、小売または外来設定に広がるにつれてより重要になります。眼科におけるAI市場は、静的なドキュメント出力ではなく構造化された相互運用性を通じてワークフロー互換性が向上する場合に、より強いクラウド導入を見込んでいます。医療システムがマルチサイトの効率性を求める中、クラウドネイティブモデルは分散型スクリーニング、集中型監視、より迅速なソフトウェアアップデートとより良く整合するため、より魅力的になっています。
技術別:
ディープラーニングがリードし、コンテキスト対応コンピューティングがスクリーニングの境界を再定義ディープラーニングは2025年の技術別収益の41.67%を占め、眼科におけるAI市場における主要な技術基盤として位置づけられました。このリーダーシップは、画像分類、網膜疾患検出、OCTバイオマーカー解釈、眼底およびその他の眼科画像タイプにわたる大規模グレーディングタスクにおける印象的なパフォーマンスから生まれています。FDA承認およびCEマーク取得済みシステムの商業的実績は、ディープラーニングを第一線スクリーニングのデフォルトアーキテクチャとして強化しています。機械学習は、HbA1c、血圧、糖尿病罹患期間などの臨床変数と画像結果を組み合わせるモデルにおいて依然として重要です。コンピュータビジョンと自然言語処理は、レポート生成とドキュメントサポートがスクリーニング訪問周辺の管理業務に費やす時間を短縮できるワークフロー層でより多貢献しています。
コンテキスト対応コンピューティングは2031年にかけて35.26%のCAGRで成長すると予測されており、眼科におけるAI市場において最も急速に拡大する技術セグメントとなっています。この変化は重要です。なぜなら、コンテキスト対応システムは一つの画像を単独で評価するのではなく、患者の病歴、画像シーケンスのコンテキスト、併存疾患データ、環境シグナルを組み込むからです。このより広いフレーミングにより、単一の画像が完全な情報を伝えることがほとんどない実際の臨床現場での出力の有用性が向上します。Topcon HealthcareのIDHeaプラットフォームとRETFound統合は、縦断的データセットがこのより接続されたモデル設計をどのようにサポートできるかを示しています。

エンドユーザー別:
病院が収益を支え、専門クリニックが成長プレミアムを獲得病院は2025年のエンドユーザー別収益の44.18%を占め、眼科におけるAI市場において最大の購買グループとなっています。その主導的な地位は、初期調達力とAI主導の紹介後の下流専門医療における重要な役割の両方を反映しています。病院はまた、複雑な網膜、外科、多職種連携症例の主要な環境であり続けており、統合型画像処理および意思決定支援システムの有用性を高めています。学術・研究機関は、検証エビデンスを生成し、トランスレーショナル開発を支援するため、商業的方向性に影響を与え続けています。このパターンは、Topcon Healthcare、Moorfields Eye Hospital、UCLオフサルモロジー研究所が2025年にCascader Limitedを立ち上げたことに見られ、研究能力と全スペクトル眼科医療およびオキュロミクスに焦点を当てた商業化経路を結びつけました。
眼科専門クリニックは2031年にかけて34.31%のCAGRで成長すると予測されており、眼科におけるAI市場において最も成長の速いエンドユーザーグループとなっています。これらのクリニックは、AI統合型画像処理スイートから恩恵を受けており、小規模な診療所が以前は大規模病院に集中していた診断の深さにアクセスできるようになっています。自律型分析が診断訪問あたりの医師の時間を削減するにつれ、クリニックはその増加に比例した専門医の人員増加なしにスループットを増加させることができます。この経済的優位性は重要です。なぜなら、専門的な外来眼科医療の拡大モデルを変えるからです。したがって、眼科におけるAI産業は、ワークフロー効率、完全な病院よりも少ない資本要件、および一つの診療設定内でのポイントオブケアスクリーニングと紹介を提供するより優れた能力によって支援されるクリニックベースの成長を見ています。
地域分析
北米は2025年の眼科におけるAI市場規模の42.32%を占め、最大の地域貢献者となりました。この地域は、FDA承認済み自律型AIプラットフォームの最高集中度、成熟した償還経路、および実際の統合をサポートする広範なEHR普及から恩恵を受けています。ADA 2026年の自律型AIスクリーニングの承認は、臨床ガイドラインへの組み込みが支払者とプロバイダーの信頼を向上させることが多いため、商業的ケースをさらに強化しました。
したがって規制、コーディング構造、確立された糖尿病管理経路の組み合わせが、米国における眼科におけるAI市場を支援しています。カナダとメキシコは依然として小規模な機会を代表していますが、専門医のカバレッジが依然として不均一で糖尿病患者数が多い場合には、両国ともAI支援スクリーニングから恩恵を受けることができます。ドイツと英国が導入をリードしており、フランス、スペイン、イタリアは活発ですが、償還経路の形成においてはより成熟度が低い状況です。欧州における眼科におけるAI市場は、MDRとAIガバナンスの期待がパフォーマンスの証明、リスクの監視、監査可能なワークフローの維持コストを増加させるため、より多くのリソースを持つベンダーに報いる可能性が高いです。
アジア太平洋は2031年にかけて15.12%のCAGRで成長すると予測されており、眼科におけるAI市場において最も成長の速い地域となっています。この地域は、大きな糖尿病負担、拡大する地区レベルおよび国家スクリーニングプログラム、そして地元の機器およびソフトウェア開発者の増加するグループを組み合わせています。2026年6月、WISER Optomed社はOriental Visionとともに広州でAI搭載眼底スクリーニングプログラムを立ち上げ、画像処理とソフトウェアが展開するのに十分シンプルな場合に、眼科におけるAI市場が非臨床的な消費者チャネルを通じても拡大できることを示しました。
競合環境
市場集中度
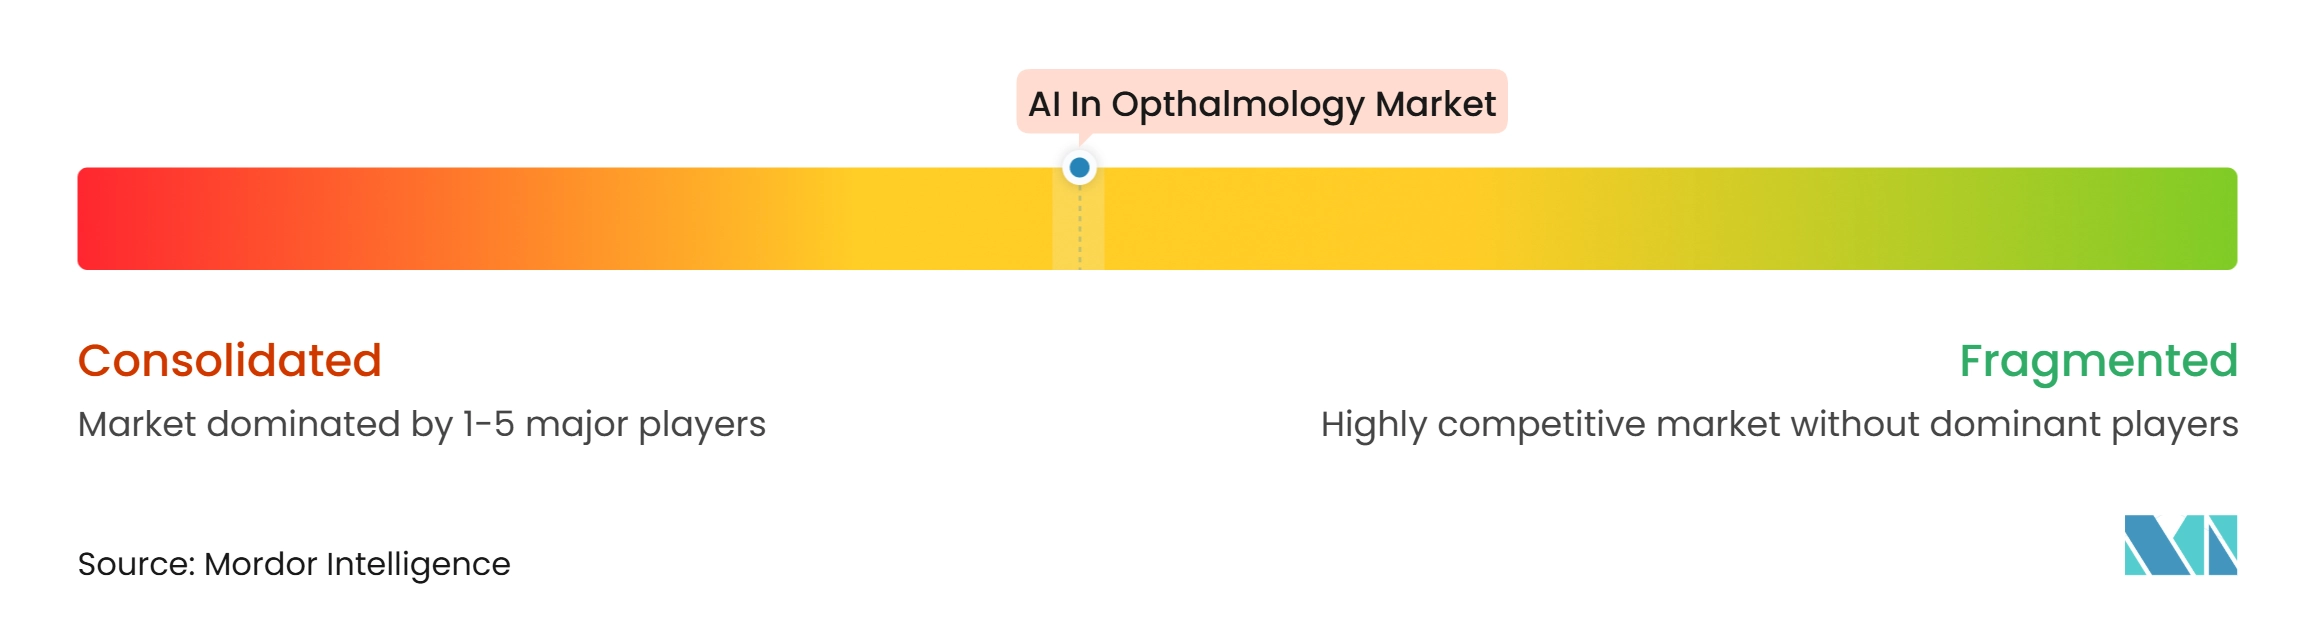
眼科におけるAI市場は自律型スクリーニングにおいて中程度に集中していますが、より広いプラットフォーム環境全体では断片化したままです。Digital Diagnostics、Eyenuk、AEYE Healthは、規制承認とガイドラインサポートにより、同様の検証なしの製品よりもプロバイダーが採用しやすくなっているため、意味のあるファーストムーバー優位性を構築しています。これにより、眼科におけるAI市場は糖尿病網膜症スクリーニングにおいて集中したフロントエンドを持ちながら、より広いワークフロー、画像処理、分析層は依然として競争が続いています。
ハードウェアの既存プレイヤーは、眼科におけるAI市場内の画像処理エコシステムにソフトウェアをより深く組み込むことで対応しています。Topcon Healthcareは、RetInSight統合、IDHeaプラットフォーム、MoorfieldsおよびUCLとの2025年のCascader Limited立ち上げを含む買収、共同開発、データプラットフォーム拡大を通じてこの経路をたどっています。Carl Zeiss Meditech社は、デジタルワークフロー拡大と、緑内障および視野検査のためのAI支援VR視野測定におけるEnvision Health Technologiesとの2026年のコラボレーションを通じて同様の戦略を採用しています。これらの動きは、画像処理ハードウェア、流通、または大規模な臨床データ環境を管理しない純粋なソフトウェア企業のスペースを狭めています。
新興プレイヤーは、眼科におけるAI市場内で依然として差別化できるホワイトスペースに注力しています。Mediwhaleはオキュロミクスで際立っており、Dr. Noon CVDをDRSplusイメージングシステムに統合するためのiCareとの2026年2月のパートナーシップは、網膜AIが眼疾患を超えてより広い予防医療のユースケースに拡大できることを示しています。競争圧力はまた、マルチモーダルモデルの汎化に向けてシフトしています。なぜなら、OCT、眼底、縦断的データセット全体でパフォーマンスを発揮できるベンダーが、一つの機器と一つの狭い適応症に縛られたベンダーよりも有利な立場に置かれるからです。
眼科におけるAI産業のリーダー
-
Digital Diagnostics Inc.
-
Eyenuk, Inc.
-
AEYE Health Inc.
-
Topcon Healthcare Inc.
-
Remidio Innovative Solutions Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
眼科におけるAI市場 このレポートでカバーされる企業
- AEYE Health Inc.
- Aiforia Technologies Plc
- Carl Zeiss
- Notal Vision
- Digital Diagnostics
- Eyenuk, Inc.
- EyRIS Pte Ltd.
- Google LLC
- Ophtec
- Ikerian AG
- Mediwhale Inc.
- Nidek
- OphtAI
- Optos
- Remidio Innovative Solutions Pvt. Ltd.
- RetinAI Medical AG
- RetinaLyze System A/S
- Topcon Healthcare Inc.
- Visulytix Ltd.
- VoxelCloud Inc.
最近の産業開発事情 眼科におけるAI市場
- 2026年6月:WISER Optomed Medical社が、中国最大の光学小売チェーンの一つであるOriental Visionとのパートナーシップにより、中国広州でAI搭載眼底スクリーニングプログラムを立ち上げました。
- 2026年2月:iCare(Revenio Group)とMediwhale Inc.が、網膜スキャンから10年間の心血管疾患リスクを予測するMediwhaleのDr. Noon CVD AIソフトウェアをiCareのDRSplus眼底画像システムに統合し、複合的な予防医療スクリーニングプラットフォームを構築するための覚書に署名しました。
- 2025年9月:Eyenukが自律型AI眼科スクリーニングの世界初の国家医療システム契約を確保し、310万人にサービスを提供するノルウェー南東部地域保健局全体にEyeArtを展開しました。
- 2025年5月:Topcon Healthcare、Moorfields Eye Hospital NHS Foundation Trust、UCLオフサルモロジー研究所が、全スペクトル眼科医療および心血管疾患や神経変性を含む全身疾患のオキュロミクスベース検出のためのAIツールを開発する新しい医療技術企業Cascader Limitedを立ち上げました。
世界の眼科におけるAI市場レポートの範囲
市場の範囲として、眼科におけるAIとは、人工知能技術を使用して眼科画像と患者データを分析し、疾患検出、外科的計画、ワークフロー自動化、臨床意思決定支援を行い、眼科医療における精度、効率性、アクセシビリティを向上させることを指します。
眼科におけるAI市場レポートは、疾患検出・モニタリング、外科的計画と治療成績予測、眼科画像ワークフロー自動化、その他を含む用途別に市場を区分しています。また、クラウドベースとオンプレミスをカバーする展開モード別にも市場を分類しています。技術セグメンテーションには、機械学習、ディープラーニング、コンピュータビジョン、自然言語処理、コンテキスト対応コンピューティングが含まれます。エンドユーザーセグメンテーションには、病院、眼科専門クリニック、学術・研究機関、支払者・保険会社、その他が含まれます。地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米に区分されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 疾患検出・モニタリング |
| 外科的計画と治療成績予測 |
| 眼科画像ワークフロー自動化 |
| その他の用途(遠隔眼科医療および臨床意思決定支援など) |
| クラウドベース |
| オンプレミス |
| 機械学習 |
| ディープラーニング |
| コンピュータビジョン |
| 自然言語処理 |
| コンテキスト対応コンピューティング |
| 病院 |
| 眼科専門クリニック |
| 学術・研究機関 |
| 支払者・保険会社 |
| その他のエンドユーザー(診断画像センターおよび光学小売チェーンなど) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 用途別 | 疾患検出・モニタリング | |
| 外科的計画と治療成績予測 | ||
| 眼科画像ワークフロー自動化 | ||
| その他の用途(遠隔眼科医療および臨床意思決定支援など) | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| 技術別 | 機械学習 | |
| ディープラーニング | ||
| コンピュータビジョン | ||
| 自然言語処理 | ||
| コンテキスト対応コンピューティング | ||
| エンドユーザー別 | 病院 | |
| 眼科専門クリニック | ||
| 学術・研究機関 | ||
| 支払者・保険会社 | ||
| その他のエンドユーザー(診断画像センターおよび光学小売チェーンなど) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年における眼科AIの予測値はいくらですか?
眼科におけるAI市場は、2026年の0.69 ビリオン 米ドルから28.43%のCAGRで成長し、2031年までに2.42 ビリオン 米ドルに達すると予測されています。
眼科AIにおいて現在の収益をリードしている用途はどれですか?
疾患検出・モニタリングは2025年に64.43%のシェアで用途別収益をリードしており、確立された糖尿病網膜症およびAMDスクリーニングワークフローによって支援されています。
この分野で最も急速に成長している展開モデルはどれですか?
クラウドベースの展開が最も急速に成長しており、遠隔眼科医療のスケールとマルチサイトのワークフローニーズに牽引され、2031年にかけて33.52%のCAGRが予測されています。
なぜ北米が導入において先行しているのですか?
北米は2025年に収益の42.32%を占めました。これはFDA承認済みの自律型プラットフォーム、償還サポート、強力なEHR統合能力を組み合わせているためです。
製品開発の次のフェーズを形成している技術トレンドはどれですか?
コンテキスト対応コピューティングは2031年にかけて35.26%のCAGRで最も急速に成長している技術です。なぜなら、ベンダーが単一画像分析を超えて患者固有の縦断的意思決定支援へと移行しているからです。
最も急速に拡大すると予想されるエンドユーザーはどれですか?
眼科専門クリニックは、AI統合型画像処理がスループットを改善し、比例した人員拡大の必要性を低下させるため、2031年にかけて34.31%のCAGRで成長すると予測されています。