
Tamanho e Participação do Mercado de Viagens Acessíveis e Assistidas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 78.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 104.73 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.87 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Viagens Acessíveis e Assistidas por Mordor Intelligence
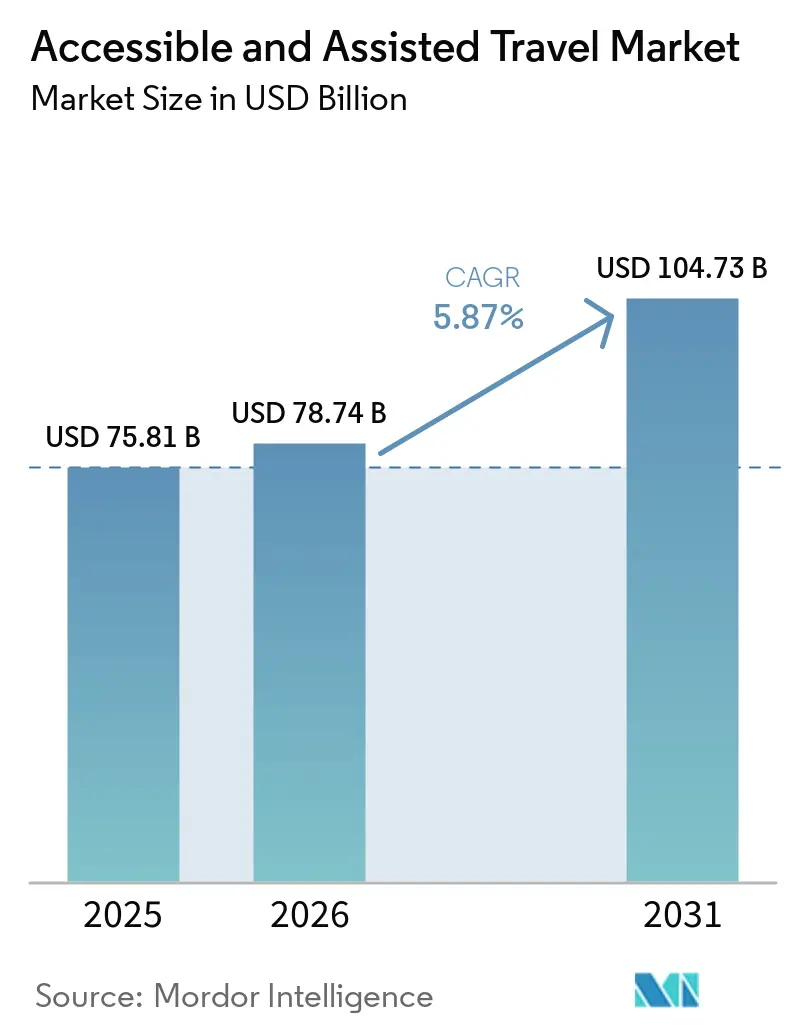
O tamanho do Mercado de Viagens Acessíveis e Assistidas foi avaliado em 75,81 bilhões de USD em 2025 e estima-se que cresça de 78,74 bilhões de USD em 2026 para atingir 104,73 bilhões de USD até 2031, a um CAGR de 5,87% durante o período de previsão (2026-2031).
A base de demanda continua a crescer à medida que a população global com 60 anos ou mais aumenta, e uma grande população com deficiência já viaja quando os sistemas de transporte, hospedagem e reserva são adequados às suas necessidades. O mercado de viagens acessíveis também se beneficia de um padrão de demanda moldado mais pela habilitação de serviços do que por gastos opcionais com lazer, o que significa que os operadores podem desbloquear receita removendo barreiras ao longo de toda a jornada de viagem. A aplicação regulatória na Europa e regras de acessibilidade digital mais rígidas na América do Norte estão pressionando os prestadores de serviços de viagem a modernizar tanto as instalações físicas quanto as interfaces digitais, o que deverá expandir a oferta confiável ao longo do período de previsão. O principal limite ao crescimento é a execução, pois os custos de retrofit, a aplicação desigual e as informações de serviço inconsistentes ainda reduzem a confiança nas reservas e retardam a conversão da demanda potencial em viagens concluídas no mercado de viagens acessíveis.[1]Statistics Canada, "Barreiras de Acessibilidade às Viagens entre Pessoas com Deficiência ou Condições de Longo Prazo," Statistics Canada, statcan.gc.ca
Principais Conclusões do Relatório
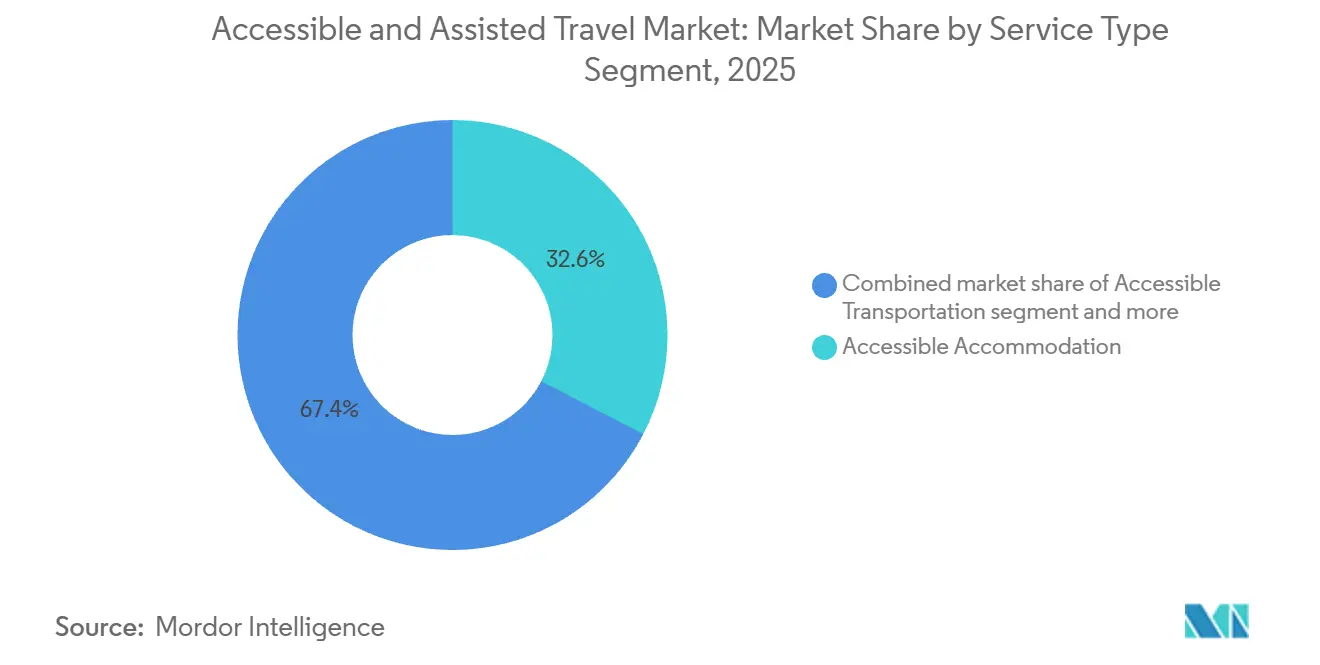
- Por tipo de serviço, a Acomodação Acessível liderou com 32,63% de participação na receita em 2025, enquanto os Serviços Assistidos em Aeroportos e Trânsito devem crescer mais rapidamente, a um CAGR de 6,43% até 2031.
- Por tipo de viajante, os Viajantes Idosos detinham 48,81% de participação em 2025, enquanto os Viajantes com Assistência Médica devem expandir a um CAGR de 6,98% até 2031.
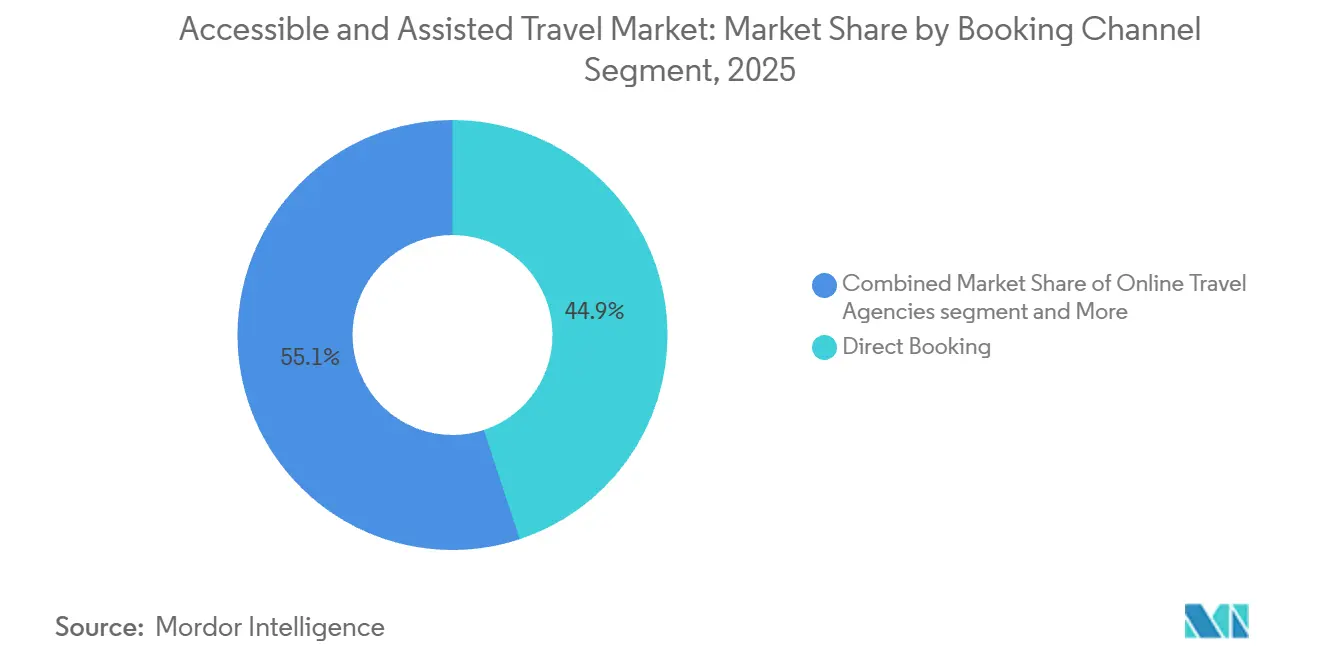
- Por canal de reserva, a Reserva Direta detinha 44,94% de participação em 2025, enquanto as Agências de Viagens Online devem expandir a um CAGR de 7,34% até 2031.
- Por geografia, a Europa detinha 34,51% de participação em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 7,05% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Viagens Acessíveis e Assistidas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Base Crescente de Viajantes Idosos e Prevalência de Deficiência | +1.8% | Global | Longo prazo (≥ 4 anos) |
| Expansão dos Mandatos de Acessibilidade em Viagens e Turismo | +1.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Filtros de Reserva Digital e Plataformas de Viagem Assistiva | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Premiumização das Experiências de Viagem Inclusiva | +0.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ciclos de Retrofit em Aeroportos e Hotéis Impulsionados pelo Risco à Reputação da Marca | +0.4% | Global, com ganhos iniciais na Europa e América do Norte | Médio prazo (2-4 anos) |
| Crescimento do Ecossistema de Aluguel de Equipamentos de Mobilidade e Transferência Terrestre Assistida | +0.5% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Base Crescente de Viajantes Idosos e Prevalência de Deficiência
O mercado de viagens acessíveis possui uma base demográfica que continua a se expandir mesmo quando os ciclos de viagem mais amplos flutuam. A população global com 60 anos ou mais deve atingir 1,4 bilhão até 2030 e 2,1 bilhões até 2050, e a população com 80 anos ou mais deve atingir 426 milhões, ampliando assim o grupo que frequentemente necessita de suporte de mobilidade e serviços orientados ao conforto durante as viagens. A ONU Turismo também afirma que 1,3 bilhão de pessoas no mundo vivem com deficiência significativa. Ao mesmo tempo, somente a União Europeia conta com 80 milhões de pessoas com deficiência, e mais de 70% delas podem arcar com os custos de viagem, o que demonstra que a base de clientes endereçável já é substancial. Os dados da AARP mostram que adultos com 50 anos ou mais continuaram a priorizar viagens em 2025 e 2026, o que sustenta uma intenção de viagem constante entre os viajantes mais velhos, em vez de uma demanda pontual de recuperação. Trabalhos acadêmicos publicados em 2026 também associaram o envelhecimento populacional nos países da OCDE a um turismo receptivo mais forte em relação ao emissivo, sugerindo que destinos com infraestrutura acessível podem atrair simultaneamente demanda doméstica e internacional.[2]Organização Mundial da Saúde, "Envelhecimento e Saúde," Organização Mundial da Saúde, who.int
Expansão dos Mandatos de Acessibilidade em Viagens e Turismo
O mercado de viagens acessíveis está passando de esforços voluntários de inclusão para conformidade baseada em regras em sistemas de transporte, hospedagem e reserva. A Lei Europeia de Acessibilidade entrou em vigor em 28 de junho de 2025; no entanto, os Estados-Membros da UE têm cronogramas de implementação variados, e alguns setores (como terminais de autoatendimento) podem se beneficiar de períodos de transição que se estendem até 2030 ou além. Nos Estados Unidos, a regra final do Departamento de Justiça sob o Título II da ADA exige que as entidades públicas atendam aos padrões WCAG 2.1 AA, com prazos de conformidade para governos estaduais e locais estendidos até abril de 2027 ou abril de 2028, dependendo do porte da entidade. A IATA e a ICAO também estão promovendo uma abordagem mais harmonizada de jornada de ponta a ponta, o que eleva os padrões de serviço e torna a implementação de acessibilidade mais visível em toda a cadeia da aviação. À medida que esses mandatos são aplicados, os operadores no mercado de viagens acessíveis estão sendo pressionados a investir em auditorias, melhorias e procedimentos operacionais padrão que ampliem a oferta confiável, em vez de tratar a acessibilidade como uma declaração de marketing.
Filtros de Reserva Digital e Plataformas de Viagem Assistiva
O mercado de viagens acessíveis há muito perde demanda na etapa de reserva porque muitos viajantes não conseguiam verificar se um quarto, rota ou instalação realmente atendia às suas necessidades. A ISO 9468:2025 fornece orientações gerais para as operações de plataformas de reserva de acomodação online para melhorar a confiabilidade do serviço e a proteção do consumidor, embora não seja primariamente uma norma específica de acessibilidade. A Expedia Group relatou que, em 2024, trabalhou com o Governo Francês e a Acceslibre para adicionar dados detalhados de acessibilidade nas listagens da Expedia, Hotels.com e Vrbo antes dos Jogos Paralímpicos de Paris, demonstrando como as plataformas convencionais estão começando a padronizar atributos verificados. A Open Doors Organization constatou que 81% dos viajantes norte-americanos com deficiência utilizaram a internet para necessidades de viagem nos dois anos até 2024, e 48% a utilizaram para encontrar e reservar hotéis acessíveis, o que confirma uma forte intenção digital quando as informações são confiáveis. À medida que os dados se tornam mais estruturados e comparáveis, o mercado de viagens acessíveis pode converter mais pesquisas em reservas, pois os viajantes gastam menos esforço na verificação direta e têm menos probabilidade de abandonar a jornada de compra.
Premiumização das Experiências de Viagem Inclusiva
O mercado de viagens acessíveis não se limita a viagens econômicas, pois muitos viajantes neste segmento estão dispostos a pagar mais por certeza, conforto e suporte que reduzam o risco da viagem. A Open Doors Organization estimou que 25,6 milhões de viajantes norte-americanos com deficiência realizaram 76,9 milhões de viagens e gastaram quase 50 bilhões de USD nos dois anos até 2024, o que demonstra que a base de gastos já é significativa em escala. A AARP constatou que a intenção de viagem internacional entre adultos com 50 anos ou mais aumentou de 37% em 2024 para 45% em 2025, o que sustenta a demanda por itinerários de maior nível de serviço entre viajantes que frequentemente valorizam a qualidade do quarto, a assistência e a confiabilidade em detrimento de descontos de destaque. Uma pesquisa da Booking.com, publicada em março de 2025, constatou que apenas 51% dos viajantes neurodivergentes sentiam que o suporte disponível atendia às suas necessidades, sugerindo que o valor premium neste mercado frequentemente vem de um design e suporte melhores, e não apenas de uma marca de luxo. Para o mercado de viagens acessíveis, os fornecedores que combinam acessibilidade verificada, suporte responsivo e melhor design de quartos ou transporte estão posicionados para capturar reservas de maior rendimento sem depender de preços para o mercado de massa.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Retrofit e Treinamento de Pessoal | -0.8% | Global, mais agudo na América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Padrões e Aplicação de Acessibilidade Global Inconsistentes | -0.6% | Global, mais grave fora da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Baixa Precisão dos Dados e Confiança nas Listagens de Acessibilidade | -0.3% | Global | Médio prazo (2-4 anos) |
| Prestação de Serviços Fragmentada em Reservas, Trânsito e Camadas de Hospitalidade | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Retrofit e Treinamento de Pessoal
O mercado de viagens acessíveis ainda enfrenta uma barreira de custo significativa, pois as melhorias de acessibilidade frequentemente exigem mudanças estruturais em vez de pequenas correções cosméticas. A HCMA constatou em janeiro de 2024 que trazer um ativo de escritório protótipo para a certificação de acessibilidade RHFAC Gold exigiria aproximadamente CAD 584.000 (USD 0,41 milhão), enquanto a modernização de um edifício escolar K-12 protótipo exigiria aproximadamente CAD 1,07 milhão (USD 0,75 milhão). Os retrofits de hospitalidade podem se tornar mais caros quando a hidráulica, os elevadores e os layouts das portas precisam ser reformulados. Esses custos são ainda mais relevantes para hotéis menores e operadores de viagem regionais que não possuem a solidez financeira das marcas multinacionais. As orientações da IATA e as mudanças contínuas nas regras de acessibilidade também implicam necessidades recorrentes de treinamento para a equipe de linha de frente, o que adiciona um ônus operacional contínuo além do investimento de capital único. Devido a essa estrutura de custos, a oferta no mercado de viagens acessíveis pode crescer mais lentamente em corredores de menor investimento, mesmo quando a demanda subjacente dos viajantes já está presente.
Padrões e Aplicação de Acessibilidade Global Inconsistentes
O mercado de viagens acessíveis também é limitado pelo fato de que as regras de conformidade e a qualidade de aplicação variam acentuadamente entre países e subsetores de viagem. O Statistics Canada relatou em maio de 2025 que 40% dos canadenses com deficiência ou condições de longo prazo que realizaram viagens intermunicipais enfrentaram barreiras de acessibilidade em terminais de transporte, mesmo em um mercado com estruturas legais estabelecidas. A IATA declarou abertamente que as viagens aéreas acessíveis devem se afastar de regras nacionais fragmentadas em direção a uma abordagem de jornada globalmente harmonizada, indicando que a inconsistência permanece um problema operacional ativo, e não um problema resolvido. A União Europeia avançou mais com padrões vinculantes, mas esse nível de clareza ainda não está presente em muitas outras partes do mundo. Enquanto os padrões permanecerem desiguais, o mercado de viagens acessíveis continuará a perder viagens porque os viajantes não podem assumir com confiança que o serviço acessível em uma parte da jornada será correspondido na próxima.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Acomodação Ancora a Receita Enquanto os Serviços de Trânsito Impulsionam o Crescimento Futuro
A acomodação acessível detinha 32,63% da participação do mercado de viagens acessíveis em 2025, tornando-se a maior categoria de serviço, pois a hospedagem é frequentemente a parte mais crítica e menos substituível de uma viagem acessível. A prévia da pesquisa da ENAT de 2025 mostrou que os banheiros acessíveis eram o principal requisito de acomodação para 74% dos entrevistados, e as portas largas eram importantes para 67%, o que explica por que os viajantes frequentemente priorizam o design verificado do quarto em detrimento de extras mais amplos da viagem. Os Serviços Assistidos em Aeroportos e Trânsito devem crescer a um CAGR de 6,43% até 2031, sustentados por regras de acesso mais rígidas e maiores expectativas de serviço em terminais, sinalização e coordenação de assistência pré-viagem.
Uma segunda característica do mix de serviços é a crescente importância da qualidade de verificação dentro do setor de viagens acessíveis. As plataformas convencionais começaram a adicionar campos de acessibilidade mais detalhados. No entanto, os prestadores de serviços mais valiosos ainda são aqueles que reduzem a incerteza por meio de inspeção, dados estruturados e suporte humano ao longo de toda a viagem. Isso é mais importante em acomodação e trânsito, onde uma incompatibilidade entre a acessibilidade prometida e a real pode tornar o itinerário completo inutilizável. Os investimentos públicos e liderados por destinos em melhorias sem barreiras, incluindo os esforços de subsídio ao turismo universal do Japão, também melhoram a base de serviços em torno de quartos, transferências e instalações locais, em vez de depender de um único ponto de contato isolado.


Por Tipo de Viajante: Dominância dos Idosos Coexiste com Rápida Expansão nos Segmentos Médico e de Acompanhantes
Os Viajantes Idosos detinham 48,81% do mercado de viagens acessíveis em 2025, enquanto os Viajantes com Assistência Médica devem crescer mais rapidamente, a um CAGR de 6,98% até 2031. Os estudos de viagem da AARP de 2025 e 2026 mostram que adultos com 50 anos ou mais permaneceram viajantes ativos, e a intenção de viagem internacional aumentou materialmente em 2025, o que sustenta o papel de liderança do segmento na formação da demanda. As projeções demográficas da OMS reforçam essa perspectiva, pois a população envelhecida continua a expandir o grupo que frequentemente requer deslocamento assistido, estadias orientadas ao conforto e informações de viagem mais claras. As viagens com assistência médica estão avançando mais rapidamente porque viagens de recuperação coordenadas, itinerários vinculados a tratamentos e planejamento orientado ao suporte estão se tornando formatos de serviço mais formalizados dentro do mercado de viagens acessíveis.
Os viajantes com deficiência permanecem um grupo de clientes importante e cada vez mais visível no mercado de viagens acessíveis. O Tourism Research Australia relatou 70,5 milhões de viagens por viajantes com necessidades acessíveis em 2024, equivalente a 22% das viagens domésticas, e AUD 29,2 bilhões (USD 20,1 bilhões) em gastos totais, confirmando que esta é uma população de viagem convencional em mercados desenvolvidos, e não um grupo de usuários de nicho. A pesquisa da Booking.com de março de 2025 também destacou as necessidades não atendidas dos viajantes neurodivergentes, com 49% relatando dificuldades de viagem e apenas 51% sentindo que o suporte atual atendia às suas necessidades. Isso indica que o mercado de viagens acessíveis tem espaço para se ampliar além dos produtos voltados à mobilidade e em direção a um suporte sensorial, cognitivo e de comunicação mais claro.
Por Canal de Reserva: Dominância Direta Testada pela Inovação de Acessibilidade das OTAs
A Reserva Direta detinha 44,94% da participação do mercado de viagens acessíveis em 2025, enquanto as Agências de Viagens Online devem expandir a um CAGR de 7,34% até 2031. Os canais diretos permanecem importantes porque os viajantes com necessidades complexas frequentemente querem falar com as equipes do hotel, balcões de assistência de companhias aéreas ou consultores especializados antes de confirmar uma viagem. A Open Doors Organization constatou que os viajantes com deficiência estão cada vez mais confortáveis com o uso de ferramentas digitais. No entanto, o mesmo estudo também mostra por que muitos ainda precisam de verificação confiável antes de reservar um hotel ou serviço online. O crescimento das OTAs está melhorando porque a ISO 9468:2025 fornece orientações mais claras para informações de reserva estruturadas, e grandes plataformas como as marcas Expedia já começaram a expandir dados detalhados de acessibilidade nas listagens.
As agências de viagens acessíveis especializadas ainda desempenham um papel distinto porque fornecem expertise em destinos, verificação manual e suporte de viagem que os fluxos de reserva padrão frequentemente não conseguem igualar. Esse papel permanece valioso no setor de viagens acessíveis porque os clientes não estão apenas comprando inventário, mas também menor risco e melhor coordenação. Os canais institucionais e vinculados ao governo também estão se tornando cada vez mais relevantes, pois os programas públicos apoiam diretamente as melhorias de quartos acessíveis e a infraestrutura de turismo sem barreiras. A estrutura de subsídio ao turismo universal do Japão é um bom exemplo, pois o apoio público fortalece a oferta e também torna a indicação de destinos e as reservas lideradas por programas mais viáveis. Com o tempo, o mercado de viagens acessíveis provavelmente recompensará os canais que combinam facilidade digital com validação humana, em vez de canais que dependem apenas de escala.[3]Ministério do Território, Infraestrutura, Transporte e Turismo do Japão, "Programa de Subsídio para Promoção do Turismo Universal FY2026," MLIT, hojokin-kensaku.jp
Análise Geográfica
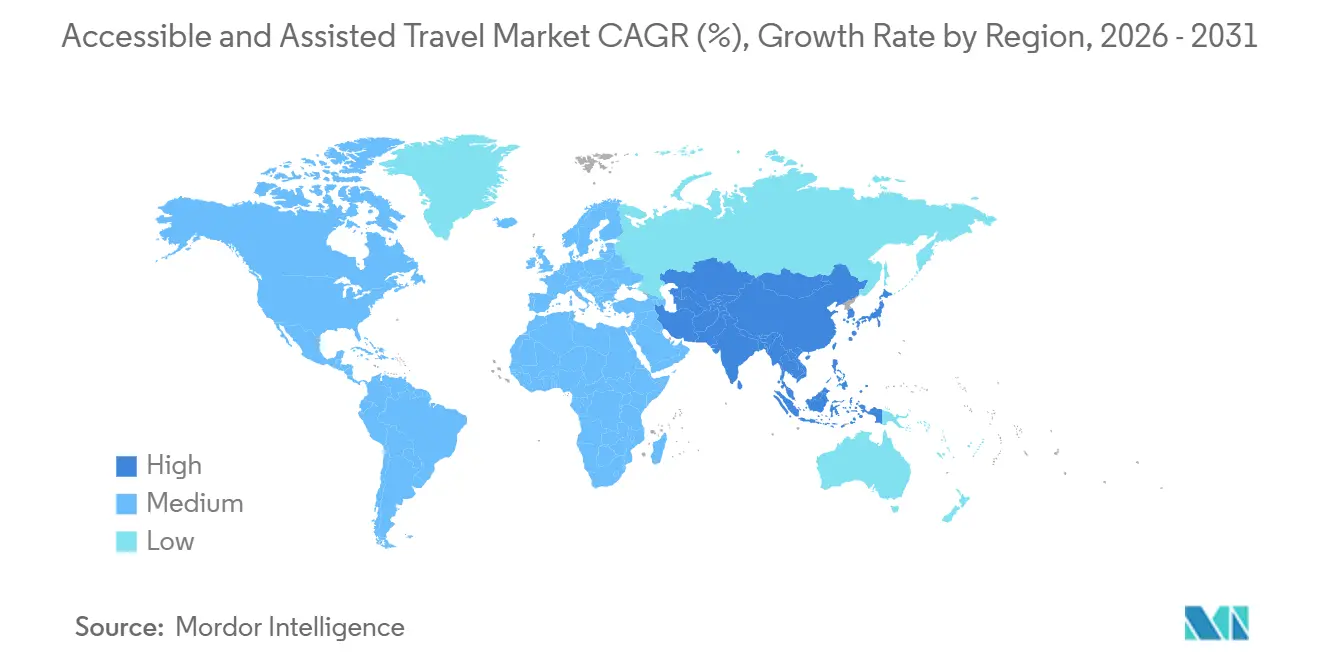
A Europa detinha 34,51% da participação do mercado de viagens acessíveis em 2025, mantendo sua posição de liderança. A prévia da pesquisa da ENAT de 2025 mostrou forte atividade de viagem de lazer na França, Alemanha, Itália, Espanha e Reino Unido, incluindo viagens internacionais regulares entre os entrevistados, o que sustenta a base de demanda estabelecida da Europa. A Lei Europeia de Acessibilidade entrou em plena aplicação em junho de 2025 e aproximou a conformidade de acessibilidade da realidade cotidiana em serviços de transporte e interfaces digitais. A Alemanha também tem sido ativa neste campo, e o Conselho Nacional de Turismo Alemão utilizou seu 13º Dia do Turismo Acessível em março de 2025 para focar em obrigações legais, aplicações de inteligência artificial e o sistema de certificação Reisen für Alle. A Europa, portanto, combina uma base de usuários pronta para viajar com um dos ambientes de conformidade mais estruturados no mercado de viagens acessíveis, o que deve manter o crescimento da oferta verificada por qualidade ao longo do período de previsão.
A América do Norte permanece uma região grande e importante para o mercado de viagens acessíveis. Os Estados Unidos também estão enrijecendo a conformidade digital por meio dos cronogramas de implementação do Título II da ADA, o que coloca os sites de viagem públicos e os pontos de serviço digital sob maior escrutínio de acessibilidade. No Canadá, o Statistics Canada constatou que 40% dos viajantes com deficiência ou condições de longo prazo enfrentaram barreiras em terminais de transporte, o que mostra que a escala de demanda ainda não foi correspondida por uma prestação totalmente confiável. A América do Norte, portanto, reflete um ambiente de demanda maduro no mercado de viagens acessíveis, onde os marcos legais são sólidos, mas a consistência do serviço ainda precisa melhorar em toda a jornada.
A Ásia-Pacífico deve registrar a expansão mais rápida no mercado de viagens acessíveis, com um CAGR de 7,05% até 2031. A UNWTO identificou uma oportunidade de turismo acessível de 690 milhões de pessoas na região, sustentada pelo envelhecimento demográfico e pelo aumento do investimento governamental em sistemas de turismo sem barreiras. O Japão é um exemplo de liderança, com o apoio do MLIT ao turismo universal e um piloto da Prefeitura de Shizuoka em junho de 2025 no valor de JPY 50 milhões, ou USD 334.000, para mapeamento de mobilidade e melhorias sem barreiras na cidade de Ito. A Austrália já demonstra que as viagens acessíveis operam em escala, com 70,5 milhões de viagens e USD 29,2 bilhões em gastos de viajantes com necessidades acessíveis em 2024. A América do Sul, o Oriente Médio e a África permanecem partes promissoras, mas menos desenvolvidas do mercado de viagens acessíveis, com real potencial de crescimento. No entanto, o investimento em infraestrutura e a execução padronizada ainda ficam atrás das regiões líderes.[4]Conselho Nacional de Turismo Alemão, "Dia do Turismo Acessível 2025," Conselho Nacional de Turismo Alemão, germany.travel

Cenário Competitivo
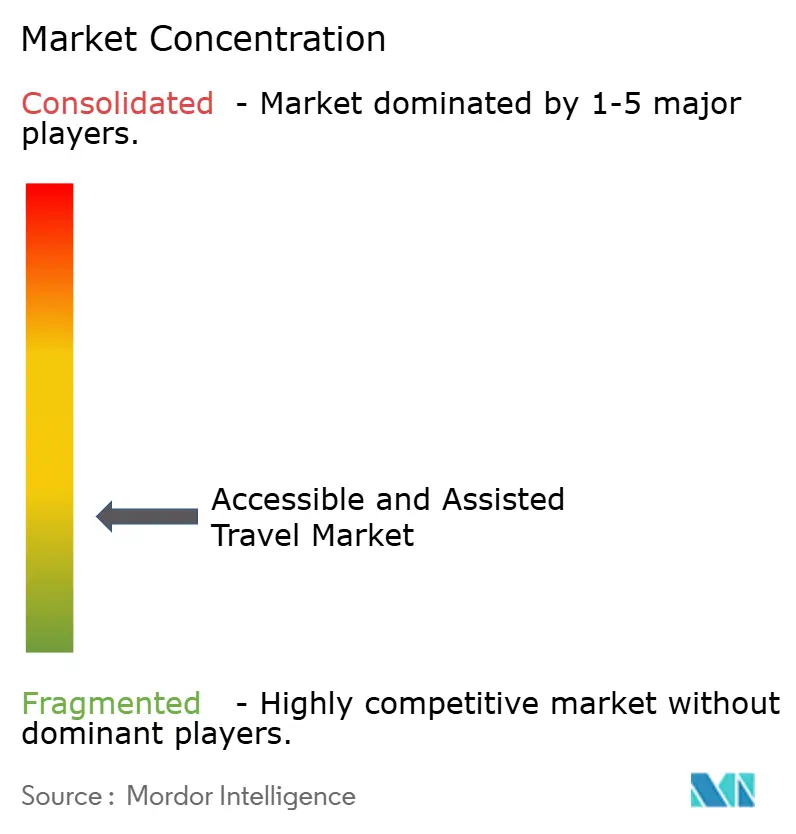
O mercado de viagens acessíveis é moderadamente fragmentado, com grandes grupos hoteleiros, OTAs, operadores de transporte e prestadores especializados de viagens acessíveis competindo com diferentes pontos fortes. Os grandes incumbentes tendem a abordar este espaço por meio de conformidade, melhoria de inventário e atualizações digitais, enquanto os players especializados tendem a competir por meio de dados verificados, conhecimento de destinos e suporte de alto contato. O resultado é uma estrutura competitiva em dois níveis, na qual a escala não fecha automaticamente a lacuna de confiança se as características do quarto, o suporte de transferência ou a assistência no aeroporto não forem verificados de forma confiável. Isso mantém a diferenciação focada na credibilidade e na execução do serviço, e não apenas no tamanho da marca. O mercado de viagens acessíveis, portanto, recompensa as empresas que conseguem combinar inventário acessível, informações estruturadas e entrega confiável em vários pontos de contato de viagem.
Um movimento estratégico claro veio da Expedia Group, que relatou uma parceria em 2024 com o Governo Francês e a Acceslibre para adicionar dados granulares de acessibilidade nas listagens da Expedia, Hotels.com e Vrbo. Esse movimento é importante porque fortalece a confiança na etapa de reserva e torna a distribuição em grande escala mais útil para viajantes que precisam de atributos específicos de acessibilidade. Um segundo movimento estratégico veio da Accor, que afirmou estar avançando nos esforços de acessibilidade e na certificação de 380 hotéis sob o Tourisme et Handicap durante o período de Paris 2024, demonstrando como um grupo hoteleiro global está vinculando a acessibilidade à qualidade da rede e à credibilidade da marca. O terceiro movimento estratégico veio da The Ascott Limited e da SG Enable, que assinaram uma parceria em junho de 2024 para desenvolver um manual global de inclusão de pessoas com deficiência, com meta de treinamento completo de conscientização sobre deficiência para os colaboradores de linha de frente até 2027, e migração das plataformas digitais voltadas ao hóspede para conformidade total com WCAG até 2028. Essas ações mostram que o posicionamento competitivo no mercado de viagens acessíveis está sendo cada vez mais construído por meio de comprovação operacional, e não de mensagens amplas de inclusão.
O espaço em branco competitivo permanece visível em várias partes do mercado de viagens acessíveis. O suporte a viajantes neurodivergentes permanece subdesenvolvido, e a pesquisa da Booking.com de março de 2025 constatou que muitos neste grupo ainda enfrentam dificuldades e suporte limitado. A coordenação entre modalidades em reservas, assistência em aeroportos, deslocamento local e acomodação também permanece desigual, deixando espaço para prestadores que possam oferecer uma gestão de viagem mais abrangente. O contínuo impulso da IATA por uma estrutura de acessibilidade de ponta a ponta sugere que a padronização está melhorando, mas também mostra que o mercado atual ainda está longe de uma entrega uniforme. À medida que os padrões se tornam mais rígidos e os dados verificados se tornam mais comuns, a vantagem competitiva no mercado de viagens acessíveis provavelmente se deslocará para os operadores que conseguem demonstrar qualidade de serviço em escala sem sacrificar o suporte humano que esses viajantes ainda valorizam.
Líderes do Setor de Viagens Acessíveis e Assistidas
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Accor SA
-
Delta Air Lines, Inc.
-
Booking Holdings Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: O Departamento de Transporte dos EUA (DOT) aplicou um prazo crítico de conformidade sob suas regulamentações de acessibilidade ampliadas (frequentemente referidas como a "Regra da Cadeira de Rodas"). Até 17 de junho de 2026, todos os funcionários de companhias aéreas e contratados que auxiliam fisicamente passageiros com deficiência ou manuseiam dispositivos de mobilidade foram obrigados a concluir treinamento obrigatório e prático. Esta regra visa garantir assistência segura e digna, melhorar os protocolos de transferência e reduzir drasticamente o manuseio inadequado e os danos a cadeiras de rodas em toda a aviação civil dos EUA.
- Abril de 2026: A Wheel the World fez parceria com a Visit Syracuse para verificar a acessibilidade de 19 organizações locais, gerando um impacto econômico estimado de USD 1 milhão. Este programa de viagens acessíveis financiado pelo estado está expandindo sua iniciativa Destination Verified para Buffalo, Rochester e Albany.
- Junho de 2025: A Lei Europeia de Acessibilidade atingiu plena aplicação para os serviços de transporte de passageiros, exigindo que companhias aéreas, operadores ferroviários, de ferry, de ônibus e plataformas de reserva digital nos Estados-Membros da UE cumpram padrões de acessibilidade vinculantes, o evento regulatório mais significativo para o turismo acessível no período de previsão.
- Março de 2025: A Booking.com divulgou pesquisa primária sobre os desafios dos viajantes neurodivergentes, constatando que 49% deste segmento enfrentam dificuldades ao viajar e apenas 51% sentem que o suporte disponível atende às suas necessidades, sinalizando a intenção da plataforma de desenvolver recursos de produto específicos para inclusão em seu inventário global de mais de 28 milhões de listagens.


Escopo do Relatório Global do Mercado de Viagens Acessíveis e Assistidas
| Transporte Acessível |
| Acomodação Acessível |
| Serviços Assistidos em Aeroportos e Trânsito |
| Passeios e Atividades Acessíveis |
| Serviços de Assistência e Suporte a Viagens |
| Viajantes Idosos |
| Viajantes com Deficiência |
| Viajantes com Assistência Médica |
| Viajantes Acompanhantes e Cuidadores |
| Reserva Direta |
| Agências de Viagens Acessíveis Especializadas |
| Agências de Viagens Online (OTAs) |
| Programa Institucional e Governamental |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Transporte Acessível | |
| Acomodação Acessível | ||
| Serviços Assistidos em Aeroportos e Trânsito | ||
| Passeios e Atividades Acessíveis | ||
| Serviços de Assistência e Suporte a Viagens | ||
| Por Tipo de Viajante | Viajantes Idosos | |
| Viajantes com Deficiência | ||
| Viajantes com Assistência Médica | ||
| Viajantes Acompanhantes e Cuidadores | ||
| Por Canal de Reserva | Reserva Direta | |
| Agências de Viagens Acessíveis Especializadas | ||
| Agências de Viagens Online (OTAs) | ||
| Programa Institucional e Governamental | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão de valor para 2031 para viagens acessíveis?
O mercado de viagens acessíveis deve atingir 104,73 bilhões de USD até 2031, crescendo de 78,74 bilhões de USD em 2026 a um CAGR de 5,87% no período 2026-2031.
Qual categoria de serviço lidera a receita neste espaço?
A Acomodação Acessível liderou com uma participação de 32,63% em 2025, pois o design do quarto, os banheiros e as portas permanecem os requisitos de viagem mais críticos para muitos viajantes.
Qual grupo de viajantes impulsiona a maior base de demanda?
Os Viajantes Idosos detinham 48,81% de participação em 2025, sustentados pelo envelhecimento demográfico e pela contínua intenção de viagem entre adultos com 50 anos ou mais.
Qual canal de reserva está crescendo mais rapidamente?
As Agências de Viagens Online devem crescer a um CAGR de 7,34% até 2031, à medida que os filtros de acessibilidade, os dados de listagem estruturados e os padrões de reserva mais claros melhoram a usabilidade.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 7,05% até 2031, sustentada por uma grande base de turismo acessível, populações envelhecidas e maior investimento governamental.
Qual é a principal barreira que retarda o crescimento?
Os custos de retrofit, os padrões inconsistentes e a fraca coordenação entre reservas, trânsito e hospitalidade ainda limitam a confiança e retardam a conversão da demanda em viagens concluídas.
Página atualizada pela última vez em:



