
Taille et part du marché du tourisme accessible et assisté
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 78.74 Milliards de dollars |
| Taille du Marché (2031) | 104.73 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tourisme accessible et assisté par Mordor Intelligence
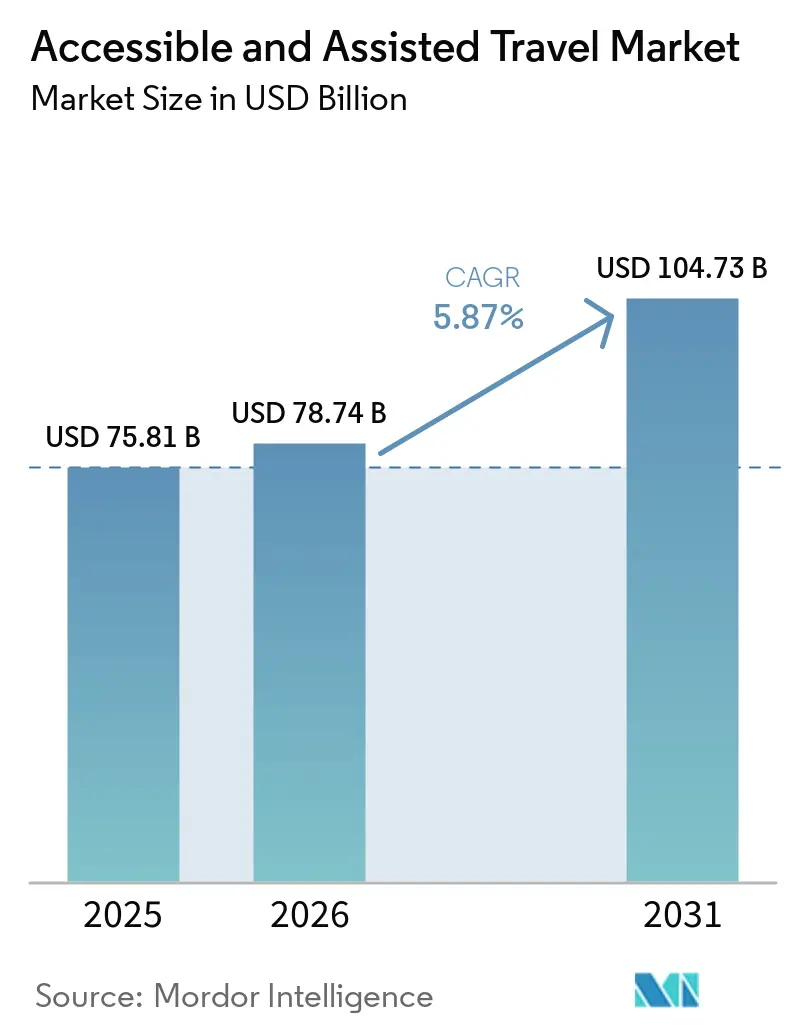
La taille du marché du tourisme accessible et assisté était évaluée à 75,81 milliards USD en 2025 et devrait croître de 78,74 milliards USD en 2026 pour atteindre 104,73 milliards USD d'ici 2031, à un CAGR de 5,87 % durant la période de prévision (2026-2031).
La base de la demande continue de croître à mesure que la population mondiale âgée de 60 ans et plus augmente, et qu'une large population en situation de handicap voyage déjà lorsque les systèmes de transport, d'hébergement et de réservation sont adaptés à ses besoins. Le marché du tourisme accessible bénéficie également d'un schéma de demande davantage façonné par l'activation des services que par les dépenses de loisirs facultatives, ce qui signifie que les opérateurs peuvent débloquer des revenus en supprimant les obstacles tout au long du parcours de voyage. L'application de la réglementation en Europe et le renforcement des règles d'accessibilité numérique en Amérique du Nord poussent les prestataires de voyage à moderniser à la fois leurs installations physiques et leurs interfaces numériques, ce qui devrait élargir l'offre fiable sur la période de prévision. La principale limite à la croissance réside dans l'exécution, car les coûts de rénovation, l'application inégale des normes et l'incohérence des informations sur les services réduisent encore la confiance à la réservation et ralentissent la conversion de la demande potentielle en voyages effectivement réalisés sur le marché du tourisme accessible.[1]Statistique Canada, « Obstacles à l'accessibilité liés aux voyages chez les personnes handicapées ou atteintes d'affections de longue durée », Statistique Canada, statcan.gc.ca
Principaux enseignements du rapport
- Par type de service, l'hébergement accessible a dominé avec une part de revenus de 32,63 % en 2025, tandis que les services d'assistance aéroportuaire et de transit devraient enregistrer la croissance la plus rapide avec un CAGR de 6,43 % jusqu'en 2031.
- Par type de voyageur, les voyageurs seniors ont détenu une part de 48,81 % en 2025, tandis que les voyageurs nécessitant une assistance médicale devraient progresser à un CAGR de 6,98 % jusqu'en 2031.
- Par canal de réservation, la réservation directe a détenu une part de 44,94 % en 2025, tandis que les agences de voyage en ligne devraient progresser à un CAGR de 7,34 % jusqu'en 2031.
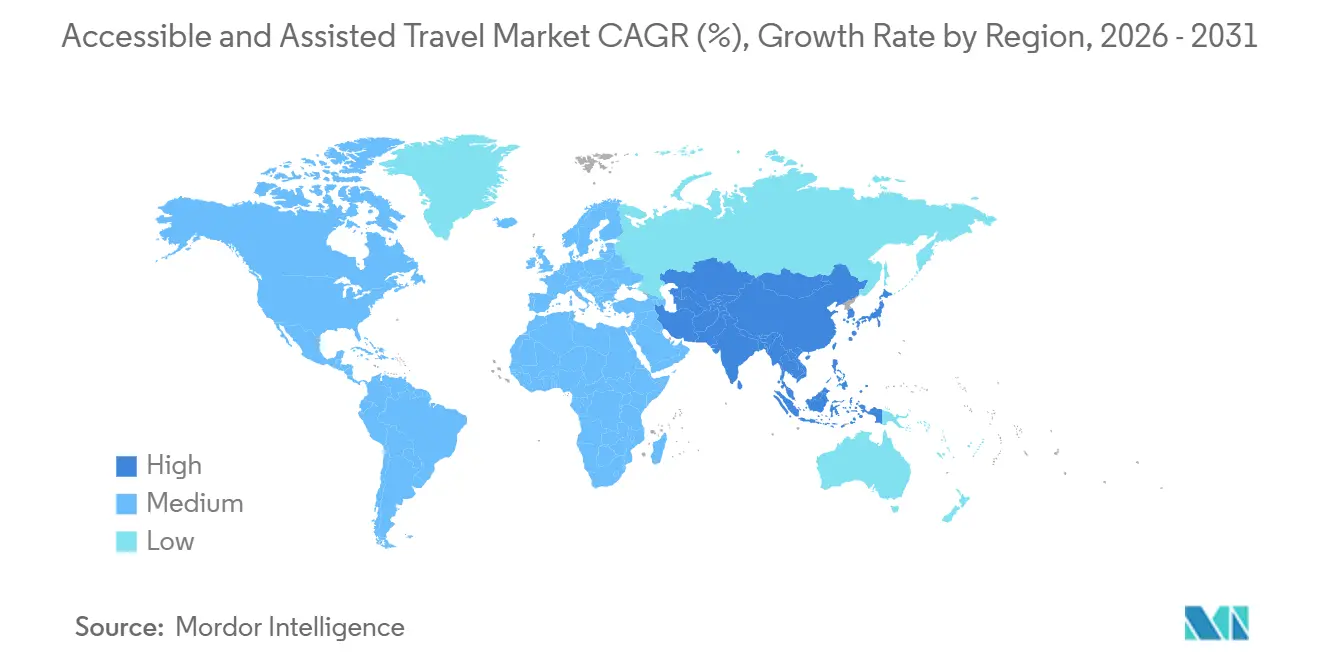
- Par géographie, l'Europe a détenu une part de 34,51 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du tourisme accessible et assisté
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la base de voyageurs âgés et prévalence du handicap | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Expansion des obligations d'accessibilité dans le secteur du voyage et du tourisme | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Filtres de réservation numérique et plateformes de voyage assisté | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Premiumisation des expériences de voyage inclusives | +0.6% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Cycles de rénovation des aéroports et des hôtels motivés par le risque pour la réputation de marque | +0.4% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance de l'écosystème de location d'aides à la mobilité et de transferts terrestres assistés | +0.5% | Asie-Pacifique en cœur de marché, avec extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la base de voyageurs âgés et prévalence du handicap
Le marché du tourisme accessible repose sur une base démographique qui continue de s'élargir même lorsque les cycles de voyage plus larges fluctuent. La population mondiale âgée de 60 ans et plus devrait atteindre 1,4 milliard d'ici 2030 et 2,1 milliards d'ici 2050, et la population âgée de 80 ans et plus devrait atteindre 426 millions, élargissant ainsi le groupe qui a souvent besoin d'un soutien à la mobilité et de services axés sur le confort lors de ses déplacements. L'Organisation mondiale du tourisme indique également que 1,3 milliard de personnes dans le monde vivent avec un handicap significatif. Dans le même temps, l'Union européenne compte à elle seule 80 millions de personnes en situation de handicap, et plus de 70 % d'entre elles ont les moyens de voyager, ce qui montre que la base de clientèle adressable est déjà substantielle. Les données de l'AARP montrent que les adultes âgés de 50 ans et plus ont continué à donner la priorité aux voyages en 2025 et 2026, ce qui soutient une intention de voyage régulière chez les voyageurs plus âgés plutôt qu'une demande de reprise ponctuelle. Des travaux académiques publiés en 2026 ont également établi un lien entre le vieillissement de la population dans les pays de l'OCDE et un tourisme entrant plus fort par rapport au tourisme sortant, suggérant que les destinations dotées d'infrastructures accessibles peuvent attirer simultanément une demande nationale et internationale.[2]Organisation mondiale de la Santé, « Vieillissement et santé », Organisation mondiale de la Santé, who.int
Expansion des obligations d'accessibilité dans le secteur du voyage et du tourisme
Le marché du tourisme accessible évolue des efforts d'inclusion volontaires vers une conformité fondée sur des règles dans les domaines du transport, de l'hébergement et des systèmes de réservation. L'Acte européen sur l'accessibilité est entré en vigueur le 28 juin 2025 ; cependant, les États membres de l'UE ont des calendriers de mise en œuvre variables, et certains secteurs (comme les terminaux en libre-service) peuvent bénéficier de périodes de transition s'étendant jusqu'en 2030 ou au-delà. Aux États-Unis, la règle finale du Département de la Justice en vertu du Titre II de l'ADA exige que les entités publiques respectent les normes WCAG 2.1 AA, avec des délais de conformité pour les gouvernements des États et locaux prolongés jusqu'en avril 2027 ou avril 2028 selon la taille de l'entité. L'IATA et l'OACI poussent également à une approche de parcours de bout en bout plus harmonisée, ce qui relève les normes de service et rend la mise en œuvre de l'accessibilité plus visible dans l'ensemble de la chaîne aéronautique. À mesure que ces obligations sont appliquées, les opérateurs du marché du tourisme accessible sont poussés à investir dans des audits, des mises à niveau et des procédures opérationnelles standard qui élargissent l'offre fiable plutôt que de traiter l'accessibilité comme une déclaration marketing.
Filtres de réservation numérique et plateformes de voyage assisté
Le marché du tourisme accessible a longtemps perdu de la demande au stade de la réservation parce que de nombreux voyageurs ne pouvaient pas vérifier si une chambre, un itinéraire ou une installation répondait réellement à leurs besoins. La norme ISO 9468:2025 fournit des orientations générales pour les opérations des plateformes de réservation d'hébergement en ligne afin d'améliorer la fiabilité des services et la protection des consommateurs, bien qu'il ne s'agisse pas principalement d'une norme spécifique à l'accessibilité. Expedia Group a indiqué qu'en 2024, il avait collaboré avec le gouvernement français et Acceslibre pour ajouter des données d'accessibilité détaillées sur les annonces Expedia, Hotels.com et Vrbo avant les Jeux paralympiques de Paris, démontrant comment les grandes plateformes commencent à standardiser les attributs vérifiés. L'Open Doors Organization a constaté que 81 % des voyageurs américains en situation de handicap ont utilisé Internet pour leurs besoins de voyage au cours des deux années précédant 2024, et que 48 % l'ont utilisé pour trouver et réserver des hôtels accessibles, ce qui confirme une forte intention numérique lorsque l'information est crédible. À mesure que les données deviennent plus structurées et comparables, le marché du tourisme accessible peut convertir davantage de recherches en réservations, car les voyageurs consacrent moins d'efforts à la vérification directe et sont moins susceptibles d'abandonner le parcours d'achat.
Premiumisation des expériences de voyage inclusives
Le marché du tourisme accessible ne se limite pas aux voyages économiques, car de nombreux voyageurs dans cet espace sont prêts à payer davantage pour la certitude, le confort et le soutien qui réduisent le risque lié au voyage. L'Open Doors Organization a estimé que 25,6 millions de voyageurs américains en situation de handicap ont effectué 76,9 millions de voyages et dépensé près de 50 milliards USD au cours des deux années précédant 2024, ce qui montre que la base de dépenses est déjà significative à grande échelle. L'AARP a constaté que l'intention de voyage international parmi les adultes âgés de 50 ans et plus est passée de 37 % en 2024 à 45 % en 2025, ce qui soutient la demande d'itinéraires à service élevé parmi les voyageurs qui valorisent souvent la qualité des chambres, l'assistance et la fiabilité plutôt que les remises affichées. Une étude de Booking.com, publiée en mars 2025, a révélé que seulement 51 % des voyageurs neurodivergents estimaient que le soutien disponible répondait à leurs besoins, suggérant que la valeur premium sur ce marché provient souvent d'une meilleure conception et d'un meilleur soutien plutôt que d'une image de marque luxueuse. Pour le marché du tourisme accessible, les prestataires qui combinent une accessibilité vérifiée, un soutien réactif et une meilleure conception des chambres ou des transports sont bien positionnés pour capter des réservations à plus forte valeur ajoutée sans recourir à une tarification de masse.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de rénovation et de formation du personnel | -0.8% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Incohérence des normes mondiales d'accessibilité et de leur application | -0.6% | Mondial, plus sévère en dehors de l'Amérique du Nord et de l'Europe | Long terme (≥ 4 ans) |
| Faible précision des données et manque de confiance dans les annonces d'accessibilité | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Prestation de services fragmentée entre les couches de réservation, de transit et d'hôtellerie | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de rénovation et de formation du personnel
Le marché du tourisme accessible se heurte encore à un obstacle de coût significatif, car les mises à niveau en matière d'accessibilité nécessitent souvent des modifications structurelles plutôt que de simples retouches cosmétiques. HCMA a constaté en janvier 2024 que la mise aux normes d'un actif de bureau prototype à la certification d'accessibilité RHFAC Or nécessiterait environ 584 000 CAD (0,41 million USD), tandis que la mise à niveau d'un bâtiment scolaire prototype de la maternelle à la 12e année nécessiterait environ 1,07 million CAD (0,75 million USD). Les rénovations hôtelières peuvent devenir plus coûteuses lorsque la plomberie, les ascenseurs et les agencements des portes doivent être repensés. Ces coûts sont d'autant plus importants pour les petits hôtels et les opérateurs de voyage régionaux qui ne disposent pas de la solidité financière des grandes marques multinationales. Les directives de l'IATA et les évolutions continues des règles d'accessibilité impliquent également des besoins de formation récurrents pour le personnel de première ligne, ce qui représente une charge opérationnelle continue en plus des dépenses d'investissement ponctuelles. En raison de cette structure de coûts, l'offre sur le marché du tourisme accessible peut croître plus lentement dans les corridors à faible investissement, même lorsque la demande sous-jacente des voyageurs est déjà présente.
Incohérence des normes mondiales d'accessibilité et de leur application
Le marché du tourisme accessible est également contraint par le fait que les règles de conformité et la qualité de leur application varient fortement d'un pays à l'autre et d'un sous-secteur du voyage à l'autre. Statistique Canada a rapporté en mai 2025 que 40 % des Canadiens en situation de handicap ou atteints d'affections de longue durée ayant effectué des voyages interurbains ont rencontré des obstacles à l'accessibilité dans les terminaux de transport, même dans un marché doté de structures juridiques établies. L'IATA a ouvertement déclaré que le transport aérien accessible doit s'éloigner des règles nationales fragmentées pour adopter une approche de parcours harmonisée à l'échelle mondiale, indiquant que l'incohérence reste un problème opérationnel actif plutôt qu'un problème résolu. L'Union européenne a progressé davantage avec des normes contraignantes, mais ce niveau de clarté n'est pas encore présent dans de nombreuses autres parties du monde. Tant que les normes resteront inégales, le marché du tourisme accessible continuera de perdre des voyages parce que les voyageurs ne peuvent pas supposer avec confiance que le service accessible dans une partie du parcours sera assuré dans la suivante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : l'hébergement ancre les revenus tandis que les services de transit stimulent la croissance future
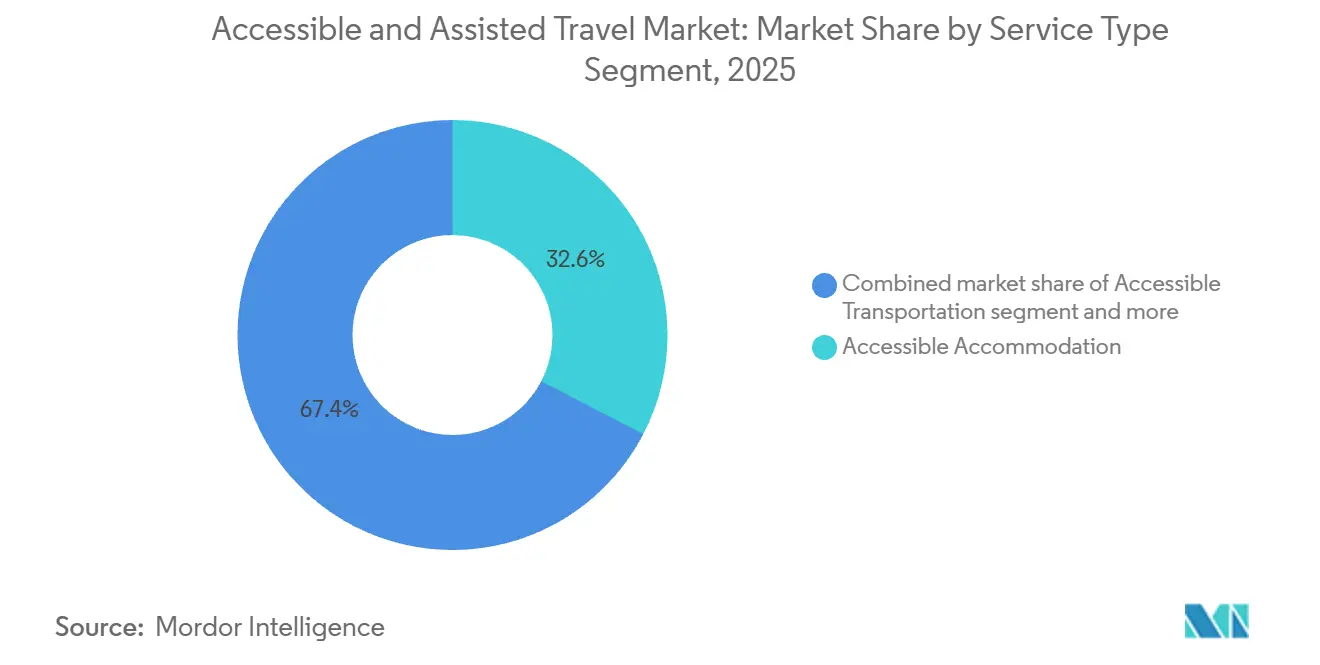
L'hébergement accessible a représenté 32,63 % de la part du marché du tourisme accessible en 2025, ce qui en fait la plus grande catégorie de services, car l'hébergement est souvent la partie la plus critique et la moins substituable d'un voyage accessible. L'aperçu de l'enquête 2025 de l'ENAT a montré que les salles de bains accessibles constituaient la principale exigence en matière d'hébergement pour 74 % des répondants, et que les portes larges importaient à 67 % d'entre eux, ce qui explique pourquoi les voyageurs privilégient souvent la conception vérifiée des chambres aux extras de voyage plus larges. Les services d'assistance aéroportuaire et de transit devraient croître à un CAGR de 6,43 % jusqu'en 2031, soutenus par des règles d'accès plus strictes et des attentes de service plus élevées dans les terminaux, la signalétique et la coordination de l'assistance avant le voyage.
Une deuxième caractéristique du mix de services est l'importance croissante de la qualité de vérification au sein du secteur du tourisme accessible. Les grandes plateformes ont commencé à ajouter des champs d'accessibilité plus détaillés. Cependant, les prestataires de services les plus précieux sont encore ceux qui réduisent l'incertitude grâce à l'inspection, aux données structurées et au soutien humain tout au long du voyage. Cela importe le plus dans l'hébergement et le transit, où un décalage entre l'accessibilité promise et l'accessibilité réelle peut rendre l'itinéraire complet inutilisable. Les investissements publics et portés par les destinations dans les mises à niveau sans obstacles, notamment les efforts de subvention au tourisme universel du Japon, améliorent également la base de services autour des chambres, des transferts et des installations locales plutôt que de s'appuyer sur un seul point de contact isolé.


Par type de voyageur : la dominance des seniors coexiste avec une expansion rapide des segments médical et accompagnateur
Les voyageurs seniors ont détenu 48,81 % du marché du tourisme accessible en 2025, tandis que les voyageurs nécessitant une assistance médicale devraient enregistrer la croissance la plus rapide avec un CAGR de 6,98 % jusqu'en 2031. Les études de voyage de l'AARP pour 2025 et 2026 montrent que les adultes âgés de 50 ans et plus sont restés des voyageurs actifs, et que l'intention de voyage international a augmenté de manière significative en 2025, ce qui soutient le rôle de premier plan du segment dans la formation de la demande. Les projections démographiques de l'OMS renforcent ces perspectives, car la population vieillissante continue d'élargir la cohorte qui nécessite souvent une assistance au déplacement, des séjours axés sur le confort et des informations de voyage plus claires. Le voyage d'assistance médicale progresse plus rapidement parce que les voyages de convalescence coordonnés, les itinéraires liés aux traitements et la planification axée sur le soutien deviennent des formats de service de plus en plus formalisés au sein du marché du tourisme accessible.
Les voyageurs en situation de handicap restent un groupe de clientèle majeur et de plus en plus visible sur le marché du tourisme accessible. Tourism Research Australia a rapporté 70,5 millions de voyages effectués par des voyageurs ayant des besoins d'accessibilité en 2024, soit 22 % des voyages intérieurs, et 29,2 milliards AUD (20,1 milliards USD) de dépenses totales, confirmant qu'il s'agit d'une population de voyageurs grand public dans les marchés développés plutôt que d'un groupe d'utilisateurs de niche. La recherche de Booking.com de mars 2025 a également mis en évidence les besoins non satisfaits des voyageurs neurodivergents, avec 49 % signalant des difficultés de voyage et seulement 51 % estimant que le soutien actuel répondait à leurs besoins. Cela indique que le marché du tourisme accessible a de la marge pour s'élargir au-delà des produits axés sur la mobilité et vers un soutien sensoriel, cognitif et communicationnel plus clair.
Par canal de réservation : la dominance de la réservation directe mise à l'épreuve par l'innovation des OTA en matière d'accessibilité
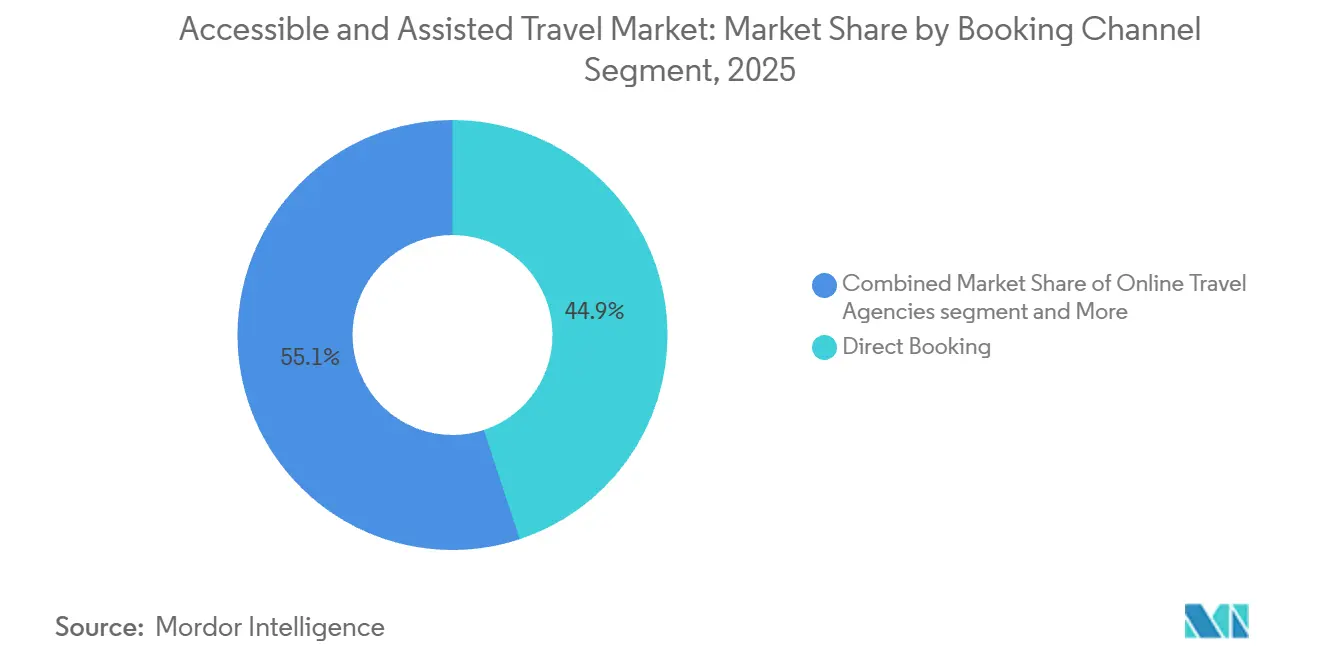
La réservation directe a détenu 44,94 % de la part du marché du tourisme accessible en 2025, tandis que les agences de voyage en ligne devraient progresser à un CAGR de 7,34 % jusqu'en 2031. Les canaux directs restent importants car les voyageurs ayant des besoins complexes souhaitent souvent s'entretenir avec les équipes hôtelières, les services d'assistance des compagnies aériennes ou des conseillers spécialisés avant de confirmer un voyage. L'Open Doors Organization a constaté que les voyageurs en situation de handicap sont de plus en plus à l'aise avec les outils numériques. Cependant, la même étude montre également pourquoi beaucoup ont encore besoin d'une vérification fiable avant de réserver un hôtel ou un service en ligne. La croissance des OTA s'améliore parce que la norme ISO 9468:2025 fournit des orientations plus claires pour les informations de réservation structurées, et que de grandes plateformes telles que les marques Expedia ont déjà commencé à élargir les données d'accessibilité détaillées dans leurs annonces.
Les agences de voyage accessibles spécialisées conservent un rôle distinct car elles fournissent une expertise de destination, une vérification manuelle et un soutien au voyage que les flux de réservation standard ne peuvent souvent pas égaler. Ce rôle reste précieux dans le secteur du tourisme accessible car les clients n'achètent pas seulement des disponibilités, mais aussi une réduction du risque et une meilleure coordination. Les canaux institutionnels et liés aux gouvernements deviennent également de plus en plus pertinents, car les programmes publics soutiennent directement les mises à niveau des chambres accessibles et les infrastructures de tourisme sans obstacles. La structure de subvention au tourisme universel du Japon en est un bon exemple, car le soutien public renforce l'offre tout en rendant la référence de destination et la réservation liée aux programmes plus réalisables. Au fil du temps, le marché du tourisme accessible récompensera probablement les canaux qui combinent la facilité numérique avec la validation humaine plutôt que les canaux qui s'appuient uniquement sur l'échelle.[3]Ministère japonais des Terres, des Infrastructures, des Transports et du Tourisme, « Programme de subvention pour la promotion du tourisme universel exercice 2026 », MLIT, hojokin-kensaku.jp
Analyse géographique
L'Europe a détenu 34,51 % de la part du marché du tourisme accessible en 2025, maintenant sa position de leader. L'aperçu de l'enquête 2025 de l'ENAT a montré une forte activité de voyage de loisirs en France, en Allemagne, en Italie, en Espagne et au Royaume-Uni, y compris des voyages internationaux réguliers parmi les répondants, ce qui soutient la base de demande établie de l'Europe. L'Acte européen sur l'accessibilité est entré en pleine application en juin 2025 et a rapproché la conformité en matière d'accessibilité de la réalité quotidienne dans les services de transport et les interfaces numériques. L'Allemagne a également été active dans ce domaine, et l'Office national allemand du tourisme a utilisé sa 13e Journée du tourisme accessible en mars 2025 pour se concentrer sur les obligations légales, les applications d'intelligence artificielle et le système de certification Reisen für Alle. L'Europe combine donc une base d'utilisateurs prête à voyager avec l'un des environnements de conformité les plus structurés du marché du tourisme accessible, ce qui devrait maintenir la croissance de l'offre vérifiée par la qualité tout au long de la période de prévision.
L'Amérique du Nord reste une région importante pour le marché du tourisme accessible. Les États-Unis renforcent également la conformité numérique grâce aux calendriers de mise en œuvre du Titre II de l'ADA, ce qui soumet les sites web de voyage publics et les points de service numériques à un examen plus attentif en matière d'accessibilité. Au Canada, Statistique Canada a constaté que 40 % des voyageurs en situation de handicap ou atteints d'affections de longue durée ont rencontré des obstacles dans les terminaux de transport, ce qui montre que l'échelle de la demande n'a pas encore été égalée par une prestation entièrement fiable. L'Amérique du Nord reflète ainsi un environnement de demande mature sur le marché du tourisme accessible où les cadres juridiques sont solides, mais où la cohérence des services doit encore s'améliorer sur l'ensemble du parcours.
L'Asie-Pacifique devrait enregistrer l'expansion la plus rapide sur le marché du tourisme accessible, avec un CAGR de 7,05 % jusqu'en 2031. L'UNWTO a identifié une opportunité de tourisme accessible de 690 millions de personnes dans la région, soutenue par le vieillissement démographique et l'augmentation des investissements gouvernementaux dans les systèmes de tourisme sans obstacles. Le Japon est un exemple de premier plan, avec le soutien du MLIT au tourisme universel et un projet pilote de la préfecture de Shizuoka en juin 2025 d'une valeur de 50 millions JPY, soit 334 000 USD, pour la cartographie de la mobilité et les améliorations sans obstacles dans la ville d'Ito. L'Australie montre déjà que le tourisme accessible fonctionne à grande échelle, avec 70,5 millions de voyages et 29,2 milliards USD de dépenses de voyageurs ayant des besoins d'accessibilité en 2024. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des parties prometteuses mais moins développées du marché du tourisme accessible, avec un véritable potentiel de croissance. Cependant, les investissements en infrastructure et l'exécution standardisée restent en retrait par rapport aux régions leaders.[4]Office national allemand du tourisme, « Journée du tourisme accessible 2025 », Office national allemand du tourisme, germany.travel

Paysage concurrentiel
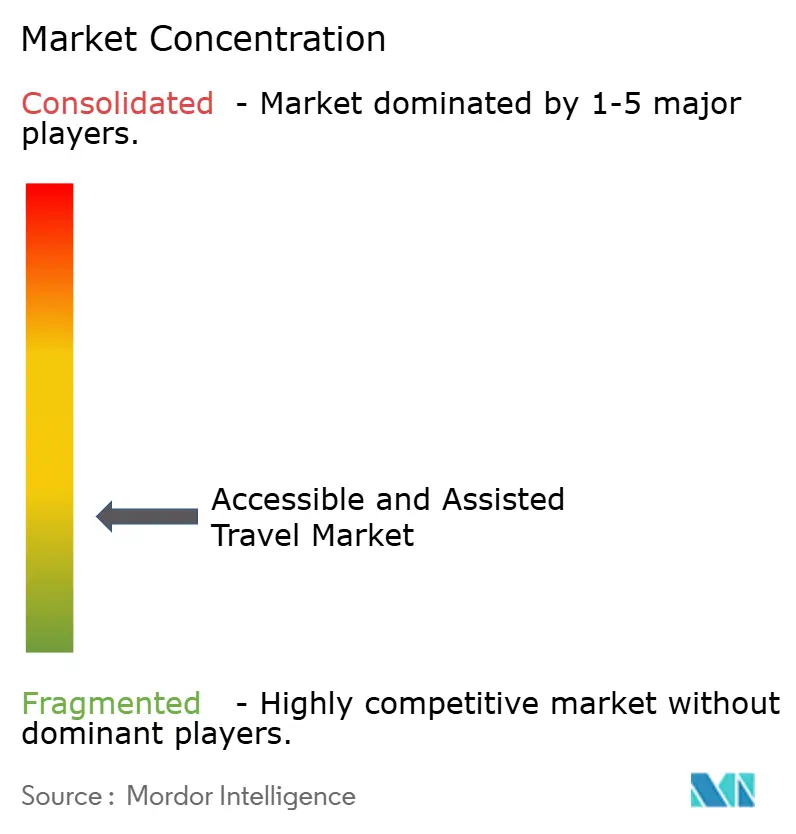
Le marché du tourisme accessible est modérément fragmenté, avec de grands groupes hôteliers, des OTA, des opérateurs de transport et des prestataires de voyage accessible spécialisés qui se font tous concurrence sur la base de différentes forces. Les grands acteurs établis ont tendance à aborder cet espace par la conformité, l'amélioration des disponibilités et les mises à niveau numériques, tandis que les acteurs spécialisés ont tendance à se différencier par des données vérifiées, la connaissance des destinations et un soutien personnalisé. Il en résulte une structure concurrentielle à deux niveaux dans laquelle la taille ne comble pas automatiquement le déficit de confiance si les caractéristiques des chambres, le soutien aux transferts ou l'assistance aéroportuaire ne sont pas vérifiés de manière fiable. La différenciation reste donc axée sur la crédibilité et l'exécution des services plutôt que sur la seule taille de la marque. Le marché du tourisme accessible récompense donc les entreprises capables de combiner des disponibilités accessibles, des informations structurées et une prestation fiable sur plusieurs points de contact du voyage.
Un mouvement stratégique clair est venu d'Expedia Group, qui a annoncé un partenariat en 2024 avec le gouvernement français et Acceslibre pour ajouter des données d'accessibilité granulaires sur les annonces Expedia, Hotels.com et Vrbo. Ce mouvement est important car il renforce la confiance au stade de la réservation et rend la distribution à grande échelle plus utile pour les voyageurs qui ont besoin d'attributs d'accessibilité spécifiques. Un deuxième mouvement stratégique est venu d'Accor, qui a déclaré faire progresser ses efforts en matière d'accessibilité et la certification de 380 hôtels sous Tourisme et Handicap durant la période Paris 2024, démontrant comment un groupe hôtelier mondial lie l'accessibilité à la qualité du réseau et à la crédibilité de la marque. Le troisième mouvement stratégique est venu de The Ascott Limited et SG Enable, qui ont signé en juin 2024 un partenariat pour développer un guide mondial d'inclusion des personnes en situation de handicap, viser une formation complète à la sensibilisation au handicap pour les collaborateurs en contact avec la clientèle d'ici 2027, et mettre les plateformes numériques destinées aux clients en pleine conformité WCAG d'ici 2028. Ces actions montrent que le positionnement concurrentiel sur le marché du tourisme accessible est de plus en plus construit sur des preuves opérationnelles plutôt que sur de larges messages d'inclusion.
Des espaces blancs concurrentiels restent visibles dans plusieurs parties du marché du tourisme accessible. Le soutien aux voyageurs neurodivergents reste sous-développé, et la recherche de Booking.com de mars 2025 a révélé que beaucoup dans ce groupe font encore face à des difficultés et à un soutien limité. La coordination intermodale entre la réservation, l'assistance aéroportuaire, les déplacements locaux et l'hébergement reste également inégale, laissant de la place aux prestataires capables d'offrir une gestion de voyage plus complète. La pression continue de l'IATA pour un cadre d'accessibilité de bout en bout suggère que la standardisation s'améliore, mais montre également que le marché actuel est encore loin d'une prestation uniforme. À mesure que les normes se resserrent et que les données vérifiées deviennent plus courantes, l'avantage concurrentiel sur le marché du tourisme accessible devrait se déplacer vers les opérateurs capables de démontrer la qualité de service à grande échelle sans sacrifier le soutien humain que ces voyageurs valorisent encore.
Leaders du secteur du tourisme accessible et assisté
Marriott International, Inc.
Hilton Worldwide Holdings Inc.
Accor SA
Delta Air Lines, Inc.
Booking Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Le Département américain des Transports (DOT) a appliqué une échéance de conformité critique dans le cadre de ses réglementations d'accessibilité élargies (souvent désignées sous le nom de « règle sur les fauteuils roulants »). Au 17 juin 2026, tout le personnel des compagnies aériennes et les sous-traitants qui assistent physiquement les passagers en situation de handicap ou manipulent des aides à la mobilité devaient avoir suivi une formation obligatoire en situation réelle. Cette règle vise à garantir une assistance sûre et digne, à améliorer les protocoles de transfert et à réduire considérablement la mauvaise manipulation et les dommages causés aux fauteuils roulants dans le transport aérien américain.
- Avril 2026 : Wheel the World s'est associé à Visit Syracuse pour vérifier l'accessibilité de 19 organisations locales, générant un impact économique estimé à 1 million USD. Ce programme de voyage accessible financé par l'État étend son initiative Destination Verified à Buffalo, Rochester et Albany.
- Juin 2025 : L'Acte européen sur l'accessibilité est entré en pleine application pour les services de transport de passagers, obligeant les compagnies aériennes, ferroviaires, de ferry, les opérateurs de bus et les plateformes de réservation numérique dans les États membres de l'UE à se conformer à des normes d'accessibilité contraignantes, constituant l'événement réglementaire le plus significatif pour le tourisme accessible sur la période de prévision.
- Mars 2025 : Booking.com a publié une recherche primaire sur les défis des voyageurs neurodivergents, constatant que 49 % de ce segment rencontrent des difficultés lors de leurs voyages et que seulement 51 % estiment que le soutien disponible répond à leurs besoins, signalant l'intention de la plateforme de développer des fonctionnalités produit spécifiques à l'inclusion sur son inventaire mondial de plus de 28 millions d'annonces.


Périmètre du rapport mondial sur le marché du tourisme accessible et assisté
| Transport accessible |
| Hébergement accessible |
| Services d'assistance aéroportuaire et de transit |
| Visites et activités accessibles |
| Services d'assistance et de soutien au voyage |
| Voyageurs seniors |
| Voyageurs en situation de handicap |
| Voyageurs nécessitant une assistance médicale |
| Voyageurs accompagnateurs et aidants |
| Réservation directe |
| Agences de voyage accessibles spécialisées |
| Agences de voyage en ligne (OTA) |
| Programme institutionnel et gouvernemental |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Transport accessible | |
| Hébergement accessible | ||
| Services d'assistance aéroportuaire et de transit | ||
| Visites et activités accessibles | ||
| Services d'assistance et de soutien au voyage | ||
| Par type de voyageur | Voyageurs seniors | |
| Voyageurs en situation de handicap | ||
| Voyageurs nécessitant une assistance médicale | ||
| Voyageurs accompagnateurs et aidants | ||
| Par canal de réservation | Réservation directe | |
| Agences de voyage accessibles spécialisées | ||
| Agences de voyage en ligne (OTA) | ||
| Programme institutionnel et gouvernemental | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la prévision de valeur pour 2031 pour le tourisme accessible ?
Le marché du tourisme accessible devrait atteindre 104,73 milliards USD d'ici 2031, en hausse par rapport à 78,74 milliards USD en 2026, à un CAGR de 5,87 % sur 2026-2031.
Quelle catégorie de service génère le plus de revenus dans ce domaine ?
L'hébergement accessible a dominé avec une part de 32,63 % en 2025, car la conception des chambres, les salles de bains et les portes restent les exigences de voyage les plus critiques pour de nombreux voyageurs.
Quel groupe de voyageurs constitue la plus grande base de demande ?
Les voyageurs seniors ont détenu une part de 48,81 % en 2025, soutenus par le vieillissement démographique et l'intention de voyage continue des adultes âgés de 50 ans et plus.
Quel canal de réservation connaît la croissance la plus rapide ?
Les agences de voyage en ligne devraient croître à un CAGR de 7,34 % jusqu'en 2031, à mesure que les filtres d'accessibilité, les données d'annonces structurées et des normes de réservation plus claires améliorent la convivialité.
Quelle région connaît l'expansion la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,05 % jusqu'en 2031, soutenue par une large base de tourisme accessible, le vieillissement des populations et un investissement gouvernemental plus fort.
Quel est le principal obstacle à la croissance ?
Les coûts de rénovation, les normes incohérentes et la faible coordination entre la réservation, le transit et l'hôtellerie limitent encore la confiance et ralentissent la conversion de la demande en voyages effectivement réalisés.
Dernière mise à jour de la page le:



