
Marktgröße und Marktanteil für barrierefreies und unterstütztes Reisen
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 78.74 Milliarden US-Dollar |
| Marktgröße (2031) | 104.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für barrierefreies und unterstütztes Reisen von Mordor Intelligence
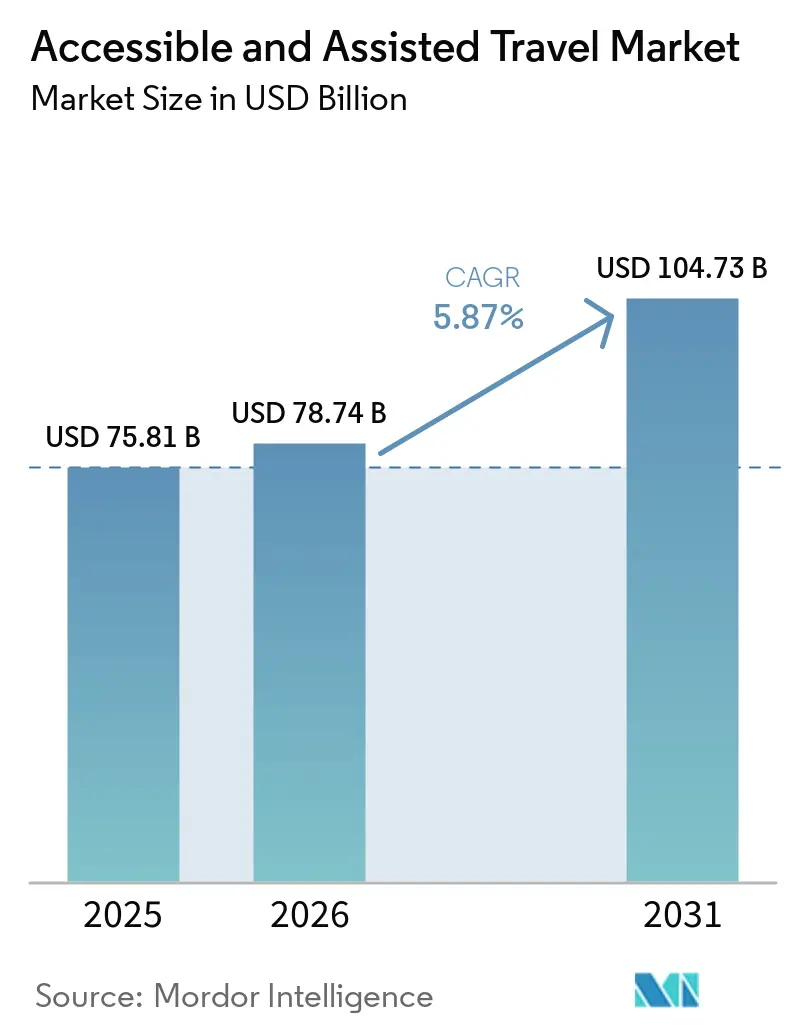
Die Marktgröße für barrierefreies und unterstütztes Reisen wurde im Jahr 2025 auf 75,81 Milliarden USD geschätzt und wird voraussichtlich von 78,74 Milliarden USD im Jahr 2026 auf 104,73 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,87 % während des Prognosezeitraums (2026–2031).
Die Nachfragebasis wächst weiter, da die weltweite Bevölkerung ab 60 Jahren zunimmt und eine große Bevölkerungsgruppe mit Behinderungen bereits reist, wenn Transport-, Unterkunfts- und Buchungssysteme ihren Bedürfnissen gerecht werden. Der Markt für barrierefreies Reisen profitiert zudem von einem Nachfragemuster, das stärker durch die Ermöglichung von Dienstleistungen als durch optionale Freizeitausgaben geprägt ist, was bedeutet, dass Anbieter Einnahmen erschließen können, indem sie Barrieren entlang der gesamten Reise beseitigen. Regulatorische Durchsetzung in Europa und strengere Regeln zur digitalen Barrierefreiheit in Nordamerika drängen Reiseanbieter dazu, sowohl physische Einrichtungen als auch digitale Schnittstellen aufzurüsten, was das zuverlässige Angebot im Prognosezeitraum ausweiten dürfte. Die Hauptbeschränkung für das Wachstum liegt in der Umsetzung, da Nachrüstungskosten, uneinheitliche Durchsetzung und inkonsistente Serviceinformationen das Buchungsvertrauen weiterhin mindern und die Umwandlung potenzieller Nachfrage in abgeschlossene Reisen im Markt für barrierefreies Reisen verlangsamen.[1]Statistics Canada, „Zugänglichkeitsbezogene Reisehindernisse für Personen mit Behinderungen oder Langzeiterkrankungen”, Statistics Canada, statcan.gc.ca
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart führte Barrierefreie Unterkunft mit einem Umsatzanteil von 32,63 % im Jahr 2025, während Unterstützte Flughafen- und Transitdienste voraussichtlich mit einer CAGR von 6,43 % bis 2031 am schnellsten wachsen werden.
- Nach Reisendertyp hielten Seniorenreisende im Jahr 2025 einen Anteil von 48,81 %, während Reisende mit medizinischer Unterstützung voraussichtlich mit einer CAGR von 6,98 % bis 2031 expandieren werden.
- Nach Buchungskanal hielt die Direktbuchung im Jahr 2025 einen Anteil von 44,94 %, während Online-Reisebüros voraussichtlich mit einer CAGR von 7,34 % bis 2031 expandieren werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 34,51 %, während Asien-Pazifik voraussichtlich mit einer CAGR von 7,05 % bis 2031 expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für barrierefreies und unterstütztes Reisen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Basis älterer Reisender und Verbreitung von Behinderungen | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung von Barrierefreiheitsvorgaben in Reise und Tourismus | +1.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitale Buchungsfilter und assistive Reiseplattformen | +1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung inklusiver Reiseerlebnisse | +0.6% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachrüstungszyklen für Flughäfen und Hotels, getrieben durch Markenreputationsrisiken | +0.4% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum des Ökosystems für Mobilitätshilfsmittelvermietung und unterstützte Bodentransfers | +0.5% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Basis älterer Reisender und Verbreitung von Behinderungen
Der Markt für barrierefreies Reisen verfügt über eine demografische Grundlage, die sich auch dann weiter ausdehnt, wenn breitere Reisezyklen schwanken. Die weltweite Bevölkerung ab 60 Jahren wird voraussichtlich bis 2030 auf 1,4 Milliarden und bis 2050 auf 2,1 Milliarden anwachsen, und die Bevölkerung ab 80 Jahren wird voraussichtlich 426 Millionen erreichen, wodurch die Gruppe, die beim Reisen häufig Mobilitätsunterstützung und komfortorientierte Dienstleistungen benötigt, weiter wächst. Die UN-Tourismusorganisation gibt außerdem an, dass weltweit 1,3 Milliarden Menschen mit erheblichen Behinderungen leben. Gleichzeitig gibt es allein in der Europäischen Union 80 Millionen Menschen mit Behinderungen, von denen mehr als 70 % sich das Reisen leisten können, was zeigt, dass die adressierbare Kundenbasis bereits beträchtlich ist. AARP-Daten zeigen, dass Erwachsene ab 50 Jahren das Reisen auch 2025 und 2026 priorisierten, was eine stetige Reiseabsicht bei älteren Reisenden unterstützt und keine einmalige Erholungsnachfrage darstellt. Akademische Arbeiten, die 2026 veröffentlicht wurden, verknüpften die Bevölkerungsalterung in OECD-Ländern auch mit einem stärkeren Einreise- gegenüber dem Ausreiseverkehr, was darauf hindeutet, dass Reiseziele mit barrierefreier Infrastruktur sowohl inländische als auch internationale Nachfrage gleichzeitig anziehen können.[2]Weltgesundheitsorganisation, „Altern und Gesundheit”, Weltgesundheitsorganisation, who.int
Ausweitung von Barrierefreiheitsvorgaben in Reise und Tourismus
Der Markt für barrierefreies Reisen entwickelt sich von freiwilligen Inklusionsbemühungen hin zu regelbasierter Compliance in Transport, Unterkunft und Buchungssystemen. Der Europäische Rechtsakt zur Barrierefreiheit trat am 28. Juni 2025 in Kraft; die EU-Mitgliedstaaten haben jedoch unterschiedliche Umsetzungszeitpläne, und einige Sektoren (wie Selbstbedienungsterminals) können von Übergangsfristen bis 2030 oder darüber hinaus profitieren. In den Vereinigten Staaten schreibt die endgültige Regelung des Justizministeriums gemäß ADA-Titel II vor, dass öffentliche Stellen die WCAG-2.1-AA-Standards erfüllen müssen, wobei die Compliance-Fristen für staatliche und lokale Behörden je nach Größe der Einrichtung bis April 2027 oder April 2028 verlängert wurden. IATA und ICAO setzen sich ebenfalls für einen stärker harmonisierten End-to-End-Reiseansatz ein, der die Servicestandards erhöht und die Umsetzung von Barrierefreiheit in der gesamten Luftfahrtkette sichtbarer macht. Da diese Vorgaben durchgesetzt werden, werden Betreiber im Markt für barrierefreies Reisen dazu gedrängt, in Audits, Upgrades und Standardbetriebsverfahren zu investieren, die das zuverlässige Angebot erweitern, anstatt Barrierefreiheit als Marketingaussage zu behandeln.
Digitale Buchungsfilter und assistive Reiseplattformen
Der Markt für barrierefreies Reisen hat in der Buchungsphase lange Nachfrage verloren, weil viele Reisende nicht überprüfen konnten, ob ein Zimmer, eine Route oder eine Einrichtung tatsächlich ihren Bedürfnissen entsprach. ISO 9468:2025 bietet allgemeine Leitlinien für den Betrieb von Online-Unterkunftsbuchungsplattformen zur Verbesserung der Servicezuverlässigkeit und des Verbraucherschutzes, ist jedoch kein primär barrierefreiheitsspezifischer Standard. Expedia Group berichtete, dass sie 2024 mit der französischen Regierung und Acceslibre zusammenarbeitete, um detaillierte Barrierefreiheitsdaten in Expedia-, Hotels.com- und Vrbo-Angeboten vor den Paralympischen Spielen in Paris hinzuzufügen, was zeigt, wie Mainstream-Plattformen beginnen, verifizierte Attribute zu standardisieren. Die Open Doors Organization stellte fest, dass 81 % der US-amerikanischen Reisenden mit Behinderungen das Internet in den zwei Jahren bis 2024 für Reisebedürfnisse nutzten und 48 % es zur Suche und Buchung barrierefreier Hotels verwendeten, was eine starke digitale Absicht bestätigt, wenn Informationen glaubwürdig sind. Da Daten strukturierter und vergleichbarer werden, kann der Markt für barrierefreies Reisen mehr Suchanfragen in Buchungen umwandeln, weil Reisende weniger Aufwand für die direkte Überprüfung betreiben und die Kaufreise seltener abbrechen.
Premiumisierung inklusiver Reiseerlebnisse
Der Markt für barrierefreies Reisen ist nicht auf Budgetreisen beschränkt, da viele Reisende in diesem Bereich bereit sind, mehr für Sicherheit, Komfort und Unterstützung zu zahlen, die das Reiserisiko reduzieren. Die Open Doors Organization schätzte, dass 25,6 Millionen US-amerikanische Reisende mit Behinderungen in den zwei Jahren bis 2024 76,9 Millionen Reisen unternahmen und fast 50 Milliarden USD ausgaben, was zeigt, dass die Ausgabenbasis bereits in erheblichem Umfang vorhanden ist. AARP stellte fest, dass die Absicht zu internationalen Reisen bei Erwachsenen ab 50 Jahren von 37 % im Jahr 2024 auf 45 % im Jahr 2025 stieg, was die Nachfrage nach Reiseangeboten mit höherem Serviceniveau bei Reisenden unterstützt, die häufig Zimmerqualität, Unterstützung und Zuverlässigkeit gegenüber Pauschalrabatten bevorzugen. Forschungsergebnisse von Booking.com, veröffentlicht im März 2025, ergaben, dass nur 51 % der neurodivergenten Reisenden das Gefühl hatten, dass die verfügbare Unterstützung ihren Bedürfnissen entsprach, was darauf hindeutet, dass der Premiumwert in diesem Markt häufig aus besserem Design und besserer Unterstützung resultiert und nicht allein aus Luxusmarken. Für den Markt für barrierefreies Reisen sind Anbieter, die verifizierte Barrierefreiheit, reaktionsschnellen Support und besseres Zimmer- oder Transportdesign kombinieren, gut positioniert, um ertragsstärkere Buchungen zu erzielen, ohne auf Massenmarktpreise angewiesen zu sein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachrüstungs- und Personalschulungskosten | -0.8% | Global, am stärksten ausgeprägt in Südamerika sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Inkonsistente globale Barrierefreiheitsstandards und deren Durchsetzung | -0.6% | Global, am stärksten außerhalb Nordamerikas und Europas | Langfristig (≥ 4 Jahre) |
| Geringe Datengenauigkeit und mangelndes Vertrauen in Barrierefreiheitsangebote | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Leistungserbringung über Buchungs-, Transit- und Gastgewerbeebenen hinweg | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachrüstungs- und Personalschulungskosten
Der Markt für barrierefreies Reisen steht weiterhin vor einer erheblichen Kostenbarriere, da Barrierefreiheitsverbesserungen häufig strukturelle Änderungen erfordern und keine kleinen kosmetischen Korrekturen darstellen. HCMA stellte im Januar 2024 fest, dass die Nachrüstung eines Bürogebäudes auf die RHFAC-Gold-Barrierefreiheitszertifizierung ungefähr 584.000 CAD (0,41 Millionen USD) erfordern würde, während die Nachrüstung eines K-12-Schulgebäudes ungefähr 1,07 Millionen CAD (0,75 Millionen USD) erfordern würde. Nachrüstungen im Gastgewerbe können teurer werden, wenn Sanitäranlagen, Aufzüge und Türbreiten überarbeitet werden müssen. Diese Kosten sind für kleinere Hotels und regionale Reiseveranstalter, denen die Kapitalstärke multinationaler Marken fehlt, noch bedeutsamer. IATA-Leitlinien und laufende Änderungen der Barrierefreiheitsvorschriften implizieren auch wiederkehrende Schulungsbedarfe für das Frontline-Personal, was eine fortlaufende Betriebsbelastung zusätzlich zu einmaligen Kapitalausgaben darstellt. Aufgrund dieser Kostenstruktur kann das Angebot im Markt für barrierefreies Reisen in Korridoren mit geringeren Investitionen langsamer wachsen, selbst wenn die zugrunde liegende Reisenachfrage bereits vorhanden ist.
Inkonsistente globale Barrierefreiheitsstandards und deren Durchsetzung
Der Markt für barrierefreies Reisen wird auch dadurch eingeschränkt, dass Compliance-Regeln und Durchsetzungsqualität stark zwischen Ländern und Reisesektoren variieren. Statistics Canada berichtete im Mai 2025, dass 40 % der Kanadier mit Behinderungen oder Langzeiterkrankungen, die Fernreisen unternahmen, Barrierefreiheitshindernisse an Verkehrsterminals erlebten, selbst in einem Markt mit etablierten Rechtsstrukturen. IATA hat offen erklärt, dass barrierefreies Fliegen sich von fragmentierten nationalen Regeln hin zu einem global harmonisierten Reiseansatz entwickeln muss, was darauf hindeutet, dass Inkonsistenz ein aktuelles operatives Problem bleibt und kein gelöstes. Die Europäische Union hat mit verbindlichen Standards weitere Fortschritte gemacht, aber dieses Maß an Klarheit ist in vielen anderen Teilen der Welt noch nicht vorhanden. Solange die Standards uneinheitlich bleiben, wird der Markt für barrierefreies Reisen weiterhin Reisen verlieren, weil Reisende nicht sicher davon ausgehen können, dass barrierefreier Service in einem Teil der Reise im nächsten Teil fortgesetzt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart: Unterkunft verankert den Umsatz, während Transitdienste das Vorwärtswachstum antreiben
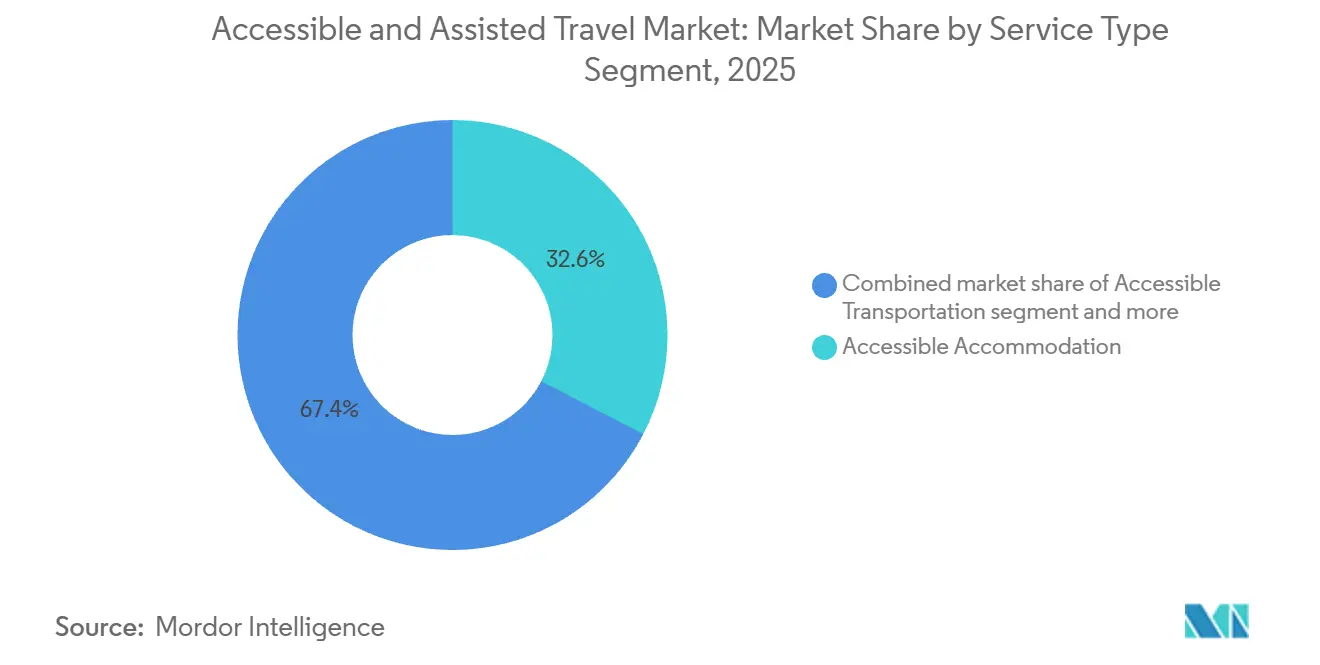
Barrierefreie Unterkunft hielt im Jahr 2025 einen Anteil von 32,63 % am Markt für barrierefreies Reisen und war damit die größte Servicekategorie, da Unterkunft häufig der kritischste und am wenigsten substituierbare Teil einer barrierefreien Reise ist. Die Vorschau der ENAT-Umfrage 2025 zeigte, dass barrierefreie Badezimmer für 74 % der Befragten die wichtigste Unterkunftsanforderung waren und breite Türen für 67 % wichtig waren, was erklärt, warum Reisende häufig verifiziertes Zimmerdesign gegenüber allgemeinen Reiseextras priorisieren. Unterstützte Flughafen- und Transitdienste werden voraussichtlich mit einer CAGR von 6,43 % bis 2031 wachsen, unterstützt durch strengere Zugangsregeln und höhere Serviceerwartungen an Terminals, Wegeleitung und Koordination der Vorabreiseunterstützung.
Ein weiteres Merkmal des Servicemix ist die wachsende Bedeutung der Verifizierungsqualität innerhalb der barrierefreien Reisebranche. Mainstream-Plattformen haben begonnen, detailliertere Barrierefreiheitsfelder hinzuzufügen. Die wertvollsten Dienstleister sind jedoch nach wie vor diejenigen, die Unsicherheit durch Inspektion, strukturierte Daten und menschliche Unterstützung während der gesamten Reise reduzieren. Das ist am wichtigsten bei Unterkunft und Transit, wo eine Diskrepanz zwischen versprochener und tatsächlicher Barrierefreiheit das gesamte Reiseprogramm unbrauchbar machen kann. Öffentliche und destinationsgeführte Investitionen in barrierefreie Upgrades, einschließlich Japans Bemühungen um universelle Tourismussubventionen, verbessern auch die Servicebasis rund um Zimmer, Transfers und lokale Einrichtungen, anstatt sich auf einen einzigen isolierten Berührungspunkt zu verlassen.


Nach Reisendertyp: Dominanz der Senioren koexistiert mit rasanter Expansion in medizinischen und Begleitpersonensegmenten
Seniorenreisende hielten im Jahr 2025 einen Anteil von 48,81 % am Markt für barrierefreies Reisen, während Reisende mit medizinischer Unterstützung voraussichtlich mit einer CAGR von 6,98 % bis 2031 am schnellsten wachsen werden. Die Reisestudien von AARP aus den Jahren 2025 und 2026 zeigen, dass Erwachsene ab 50 Jahren aktive Reisende blieben und die Absicht zu internationalen Reisen im Jahr 2025 deutlich gestiegen ist, was die führende Rolle des Segments bei der Nachfragebildung unterstützt. Die demografischen Projektionen der WHO verstärken diesen Ausblick, da die alternde Bevölkerung weiterhin die Kohorte vergrößert, die häufig unterstützte Bewegung, komfortorientierte Aufenthalte und klarere Reiseinformationen benötigt. Medizinische Unterstützungsreisen entwickeln sich schneller, weil koordinierte Genesungsreisen, behandlungsgebundene Reiseprogramme und unterstützungsgeführte Planung zu formalisierten Serviceformaten innerhalb des Marktes für barrierefreies Reisen werden.
Reisende mit Behinderungen bleiben eine wichtige und zunehmend sichtbare Kundengruppe im Markt für barrierefreies Reisen. Tourism Research Australia berichtete von 70,5 Millionen Reisen von Reisenden mit barrierefreien Bedürfnissen im Jahr 2024, was 22 % der Inlandsreisen entspricht, und einem Gesamtausgabenvolumen von 29,2 Milliarden AUD (20,1 Milliarden USD), was bestätigt, dass dies in entwickelten Märkten eine Mainstream-Reisepopulation und keine Nischennutzergruppe ist. Die Forschung von Booking.com vom März 2025 hob auch die unerfüllten Bedürfnisse neurodivergenter Reisender hervor, wobei 49 % Reiseschwierigkeiten berichteten und nur 51 % das Gefühl hatten, dass die aktuelle Unterstützung ihren Bedürfnissen entsprach. Dies zeigt, dass der Markt für barrierefreies Reisen Raum hat, sich über mobilitätsorientierte Produkte hinaus auf klarere sensorische, kognitive und kommunikative Unterstützung auszuweiten.
Nach Buchungskanal: Dominanz der Direktbuchung wird durch OTA-Innovationen zur Barrierefreiheit herausgefordert
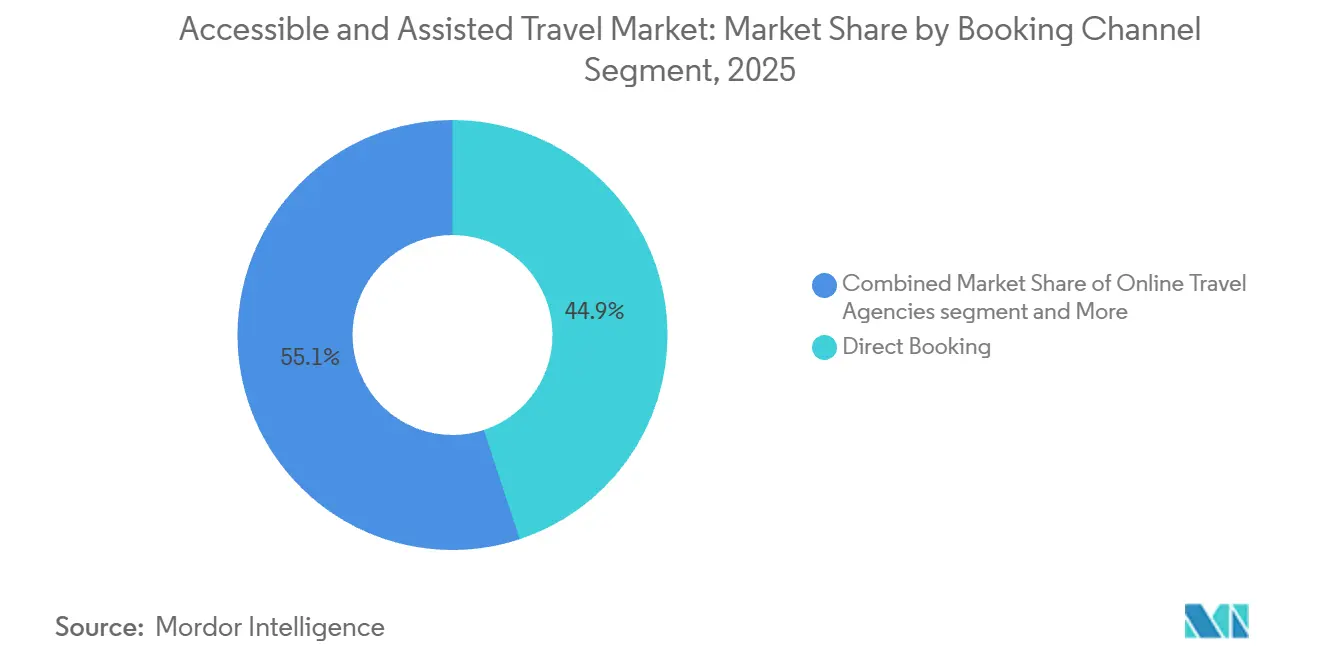
Die Direktbuchung hielt im Jahr 2025 einen Anteil von 44,94 % am Markt für barrierefreies Reisen, während Online-Reisebüros voraussichtlich mit einer CAGR von 7,34 % bis 2031 expandieren werden. Direkte Kanäle bleiben wichtig, weil Reisende mit komplexen Bedürfnissen häufig mit Hotelteams, Airline-Assistenzschaltern oder spezialisierten Beratern sprechen möchten, bevor sie eine Reise bestätigen. Die Open Doors Organization stellte fest, dass Reisende mit Behinderungen digitale Tools zunehmend komfortabel nutzen. Dieselbe Studie zeigt jedoch auch, warum viele immer noch eine vertrauenswürdige Verifizierung benötigen, bevor sie ein Hotel oder eine Dienstleistung online buchen. Das Wachstum der Online-Reisebüros verbessert sich, weil ISO 9468:2025 klarere Leitlinien für strukturierte Buchungsinformationen bietet und große Plattformen wie die Expedia-Marken bereits begonnen haben, detaillierte Barrierefreiheitsdaten in Angeboten zu erweitern.
Spezialisierte barrierefreie Reiseagenturen behalten eine eigenständige Rolle, da sie Destinationsexpertise, manuelle Verifizierung und Reiseunterstützung bieten, die standardmäßige Buchungsabläufe häufig nicht leisten können. Diese Rolle bleibt in der barrierefreien Reisebranche wertvoll, weil Kunden nicht nur Inventar kaufen, sondern auch geringeres Risiko und bessere Koordination. Institutionelle und staatlich verknüpfte Kanäle werden ebenfalls zunehmend relevant, da öffentliche Programme barrierefreie Zimmeraufrüstungen und barrierefreie Tourismusinfrastruktur direkt unterstützen. Die japanische universelle Tourismussubventionsstruktur ist ein gutes Beispiel, weil öffentliche Unterstützung das Angebot stärkt und gleichzeitig Destinationsempfehlungen und programmgeführte Buchungen praktikabler macht. Im Laufe der Zeit wird der Markt für barrierefreies Reisen wahrscheinlich Kanäle belohnen, die digitale Benutzerfreundlichkeit mit menschlicher Validierung kombinieren, anstatt Kanäle, die sich nur auf Skalierung verlassen.[3]Japanisches Ministerium für Land, Infrastruktur, Transport und Tourismus, „Universelles Tourismusförderungsprogramm GJ2026”, MLIT, hojokin-kensaku.jp
Geografische Analyse
Europa hielt im Jahr 2025 einen Anteil von 34,51 % am Markt für barrierefreies Reisen und behauptete damit seine führende Position. Die Vorschau der ENAT-Umfrage 2025 zeigte eine starke Freizeitreiseaktivität in Frankreich, Deutschland, Italien, Spanien und dem Vereinigten Königreich, einschließlich regelmäßiger internationaler Reisen unter den Befragten, was Europas etablierte Nachfragebasis unterstützt. Der Europäische Rechtsakt zur Barrierefreiheit trat im Juni 2025 vollständig in Kraft und hat die Barrierefreiheits-Compliance in Transport- und digitalen Schnittstellen näher an die alltägliche Realität gebracht. Deutschland war in diesem Bereich ebenfalls aktiv, und die Deutsche Zentrale für Tourismus nutzte ihren 13. Tag des barrierefreien Tourismus im März 2025, um sich auf rechtliche Verpflichtungen, KI-Anwendungen und das Zertifizierungssystem „Reisen für Alle” zu konzentrieren. Europa kombiniert daher eine reisebereite Nutzerbasis mit einem der strukturiertesten Compliance-Umfelder im Markt für barrierefreies Reisen, was qualitätsgeprüftes Angebot im Prognosezeitraum weiter wachsen lassen sollte.
Nordamerika bleibt eine große und wichtige Region für den Markt für barrierefreies Reisen. Die Vereinigten Staaten verschärfen auch die digitale Compliance durch die Umsetzungszeitpläne von ADA-Titel II, was öffentliche Reise-Websites und digitale Servicepunkte einer engeren Barrierefreiheitsprüfung unterzieht. In Kanada stellte Statistics Canada fest, dass 40 % der Reisenden mit Behinderungen oder Langzeiterkrankungen Barrieren an Verkehrsterminals erlebten, was zeigt, dass das Nachfragevolumen noch nicht durch vollständig zuverlässige Leistungserbringung gedeckt wurde. Nordamerika spiegelt daher ein reifes Nachfrageumfeld im Markt für barrierefreies Reisen wider, in dem Rechtsrahmen stark sind, die Servicekonsistenz jedoch über die gesamte Reise hinweg noch verbessert werden muss.
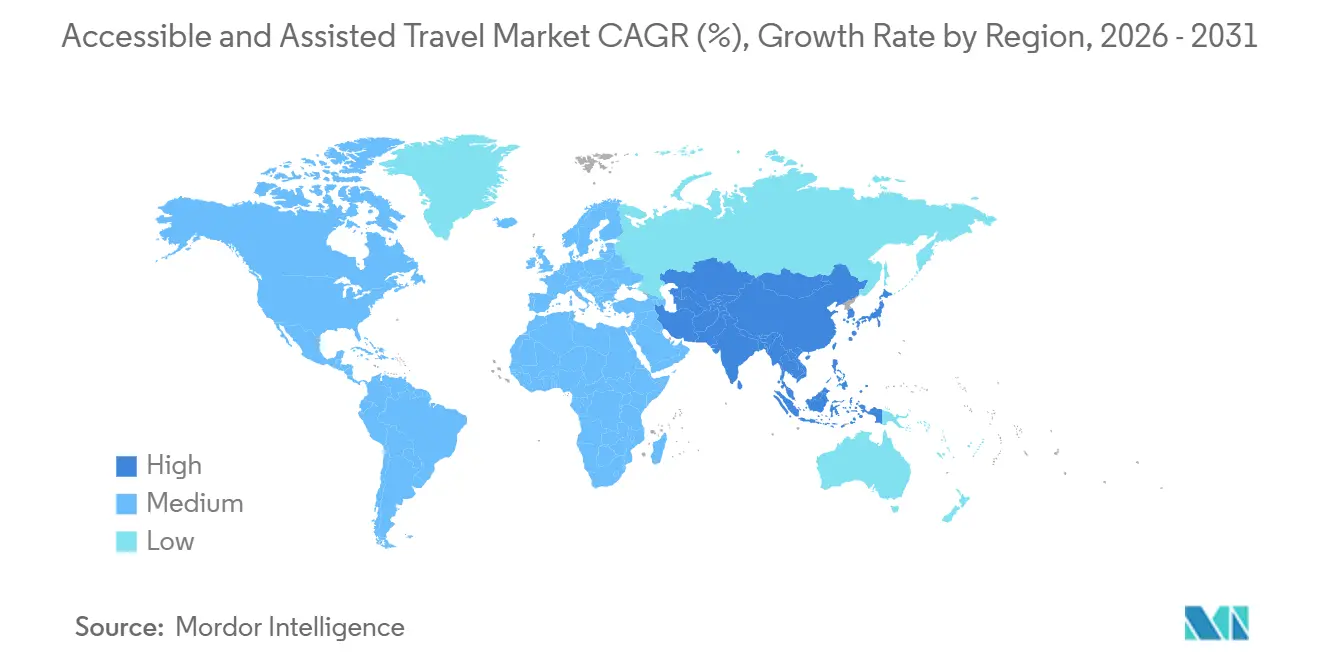
Asien-Pazifik wird voraussichtlich die schnellste Expansion im Markt für barrierefreies Reisen verzeichnen, mit einer CAGR von 7,05 % bis 2031. UNWTO identifizierte eine barrierefreie Tourismuschance von 690 Millionen Personen in der Region, unterstützt durch alternde Bevölkerungsstrukturen und verstärkte staatliche Investitionen in barrierefreie Tourismussysteme. Japan ist ein führendes Beispiel, mit MLIT-Unterstützung für universellen Tourismus und einem Pilotprojekt der Präfektur Shizuoka vom Juni 2025 im Wert von 50 Millionen JPY oder 334.000 USD für Mobilitätskartierung und barrierefreie Verbesserungen in der Stadt Ito. Australien zeigt bereits, dass barrierefreies Reisen in großem Maßstab funktioniert, mit 70,5 Millionen Reisen und 29,2 Milliarden USD Ausgaben von Reisenden mit barrierefreien Bedürfnissen im Jahr 2024. Südamerika, der Nahe Osten und Afrika bleiben vielversprechende, aber weniger entwickelte Teile des Marktes für barrierefreies Reisen mit echtem Wachstumspotenzial. Infrastrukturinvestitionen und standardisierte Umsetzung hinken jedoch noch hinter den führenden Regionen her.[4]Deutsche Zentrale für Tourismus, „Tag des barrierefreien Tourismus 2025”, Deutsche Zentrale für Tourismus, germany.travel

Wettbewerbslandschaft
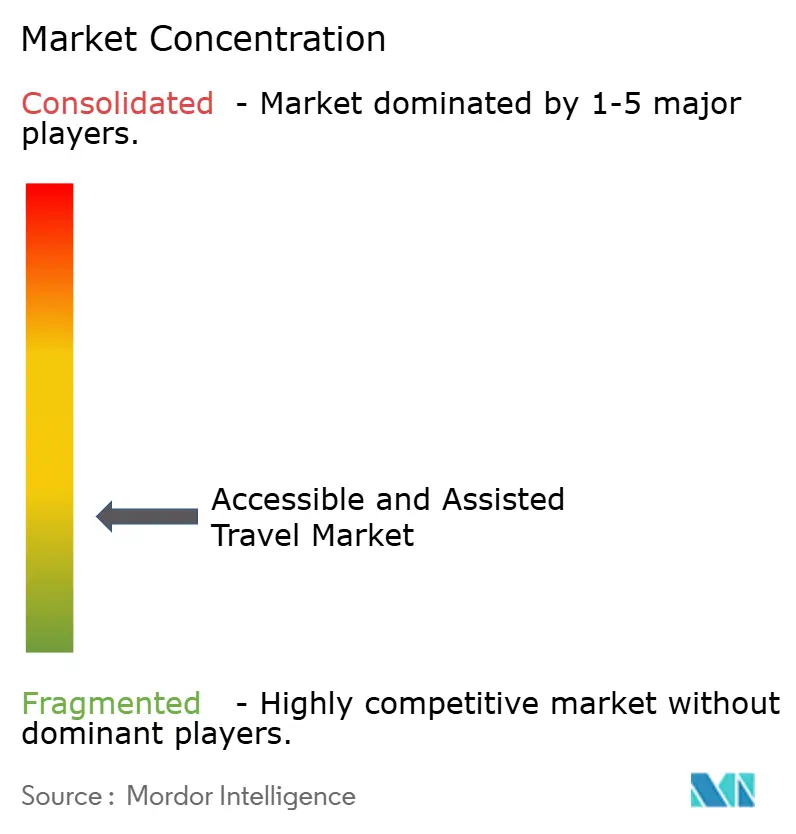
Der Markt für barrierefreies Reisen ist mäßig fragmentiert, wobei große Hotelgruppen, Online-Reisebüros, Transportunternehmen und spezialisierte barrierefreie Reiseanbieter alle mit unterschiedlichen Stärken konkurrieren. Große etablierte Unternehmen nähern sich diesem Bereich typischerweise über Compliance, Inventarverbesserungen und digitale Upgrades, während spezialisierte Anbieter typischerweise über verifizierte Daten, Destinationswissen und persönlichen Support konkurrieren. Das Ergebnis ist eine zweistufige Wettbewerbsstruktur, in der Skalierung die Vertrauenslücke nicht automatisch schließt, wenn Zimmerausstattung, Transferunterstützung oder Flughafenassistenz nicht zuverlässig verifiziert sind. Dies hält die Differenzierung auf Glaubwürdigkeit und Serviceausführung fokussiert und nicht nur auf Markengröße. Der Markt für barrierefreies Reisen belohnt daher Unternehmen, die barrierefreies Inventar, strukturierte Informationen und zuverlässige Leistungserbringung über mehrere Reiseberührungspunkte hinweg kombinieren können.
Ein klarer strategischer Schritt kam von Expedia Group, die eine Partnerschaft aus dem Jahr 2024 mit der französischen Regierung und Acceslibre berichtete, um detaillierte Barrierefreiheitsdaten in Expedia-, Hotels.com- und Vrbo-Angeboten hinzuzufügen. Dieser Schritt ist bedeutsam, weil er das Vertrauen in der Buchungsphase stärkt und die großflächige Distribution für Reisende nützlicher macht, die spezifische Barrierefreiheitsattribute benötigen. Ein zweiter strategischer Schritt kam von Accor, das angab, Barrierefreiheitsbemühungen und die Zertifizierung von 380 Hotels unter Tourisme et Handicap während der Pariser Periode 2024 voranzutreiben, was zeigt, wie eine globale Hotelgruppe Barrierefreiheit mit Netzwerkqualität und Markenglaubwürdigkeit verknüpft. Der dritte strategische Schritt kam von The Ascott Limited und SG Enable, die im Juni 2024 eine Partnerschaft unterzeichneten, um ein globales Handbuch zur Inklusion von Menschen mit Behinderungen zu entwickeln, bis 2027 eine vollständige Schulung zum Bewusstsein für Behinderungen für alle Mitarbeiter mit Kundenkontakt anzustreben und digitale Plattformen mit Kundenkontakt bis 2028 auf vollständige WCAG-Compliance umzustellen. Diese Maßnahmen zeigen, dass die Wettbewerbspositionierung im Markt für barrierefreies Reisen zunehmend durch operativen Nachweis und nicht durch allgemeine Inklusionsbotschaften aufgebaut wird.
Wettbewerbliche Lücken sind in mehreren Teilen des Marktes für barrierefreies Reisen sichtbar. Die Unterstützung neurodivergenter Reisender bleibt unterentwickelt, und die Forschung von Booking.com vom März 2025 ergab, dass viele in dieser Gruppe weiterhin Schwierigkeiten und begrenzte Unterstützung erleben. Die modalübergreifende Koordination über Buchung, Flughafenassistenz, lokale Bewegung und Unterkunft hinweg bleibt ebenfalls uneinheitlich, was Raum für Anbieter lässt, die ein umfassenderes Reisemanagement liefern können. Der anhaltende Vorstoß von IATA für einen End-to-End-Barrierefreiheitsrahmen deutet darauf hin, dass die Standardisierung sich verbessert, zeigt aber auch, dass der aktuelle Markt noch weit von einer einheitlichen Leistungserbringung entfernt ist. Da sich Standards verschärfen und verifizierte Daten häufiger werden, wird der Wettbewerbsvorteil im Markt für barrierefreies Reisen wahrscheinlich zu Betreibern verlagern, die Servicequalität in großem Maßstab nachweisen können, ohne die menschliche Unterstützung zu opfern, die diese Reisenden weiterhin schätzen.
Branchenführer im Bereich barrierefreies und unterstütztes Reisen
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
Accor SA
-
Delta Air Lines, Inc.
-
Booking Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Das US-amerikanische Verkehrsministerium (DOT) setzte eine kritische Compliance-Frist im Rahmen seiner erweiterten Barrierefreiheitsvorschriften (oft als „Rollstuhlregel” bezeichnet) durch. Bis zum 17. Juni 2026 mussten alle Fluggesellschaftsmitarbeiter und Auftragnehmer, die Passagiere mit Behinderungen physisch unterstützen oder Mobilitätshilfsmittel handhaben, eine obligatorische, praktische Schulung abgeschlossen haben. Diese Regel zielt darauf ab, sichere und würdevolle Unterstützung zu gewährleisten, Transferprotokolle zu verbessern und die Fehlhandhabung und Beschädigung von Rollstühlen im US-amerikanischen Luftverkehr drastisch zu reduzieren.
- April 2026: Wheel the World arbeitete mit Visit Syracuse zusammen, um die Barrierefreiheit von 19 lokalen Organisationen zu verifizieren und dabei einen geschätzten wirtschaftlichen Einfluss von 1 Million USD zu erzielen. Dieses staatlich finanzierte barrierefreie Reiseprogramm erweitert seine Initiative „Destination Verified” auf Buffalo, Rochester und Albany.
- Juni 2025: Der Europäische Rechtsakt zur Barrierefreiheit erreichte die vollständige Anwendung für Personentransportdienste und verpflichtete Fluggesellschaften, Eisenbahn-, Fähr- und Busunternehmen sowie digitale Buchungsplattformen in den EU-Mitgliedstaaten zur Einhaltung verbindlicher Barrierefreiheitsstandards – das bedeutendste regulatorische Ereignis für barrierefreien Tourismus im Prognosezeitraum.
- März 2025: Booking.com veröffentlichte Primärforschung zu den Herausforderungen neurodivergenter Reisender und stellte fest, dass 49 % dieses Segments beim Reisen Schwierigkeiten erleben und nur 51 % das Gefühl haben, dass die verfügbare Unterstützung ihren Bedürfnissen entspricht, was die Absicht der Plattform signalisiert, inklusionsspezifische Produktfunktionen in ihrem globalen Inventar von mehr als 28 Millionen Angeboten zu entwickeln.


Berichtsumfang des globalen Marktes für barrierefreies und unterstütztes Reisen
| Barrierefreier Transport |
| Barrierefreie Unterkunft |
| Unterstützte Flughafen- und Transitdienste |
| Barrierefreie Touren und Aktivitäten |
| Reiseunterstützungs- und Hilfsdienste |
| Seniorenreisende |
| Reisende mit Behinderungen |
| Reisende mit medizinischer Unterstützung |
| Begleit- und Pflegepersonenreisende |
| Direktbuchung |
| Spezialisierte barrierefreie Reiseagenturen |
| Online-Reisebüros |
| Institutionelle und staatliche Programme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Serviceart | Barrierefreier Transport | |
| Barrierefreie Unterkunft | ||
| Unterstützte Flughafen- und Transitdienste | ||
| Barrierefreie Touren und Aktivitäten | ||
| Reiseunterstützungs- und Hilfsdienste | ||
| Nach Reisendertyp | Seniorenreisende | |
| Reisende mit Behinderungen | ||
| Reisende mit medizinischer Unterstützung | ||
| Begleit- und Pflegepersonenreisende | ||
| Nach Buchungskanal | Direktbuchung | |
| Spezialisierte barrierefreie Reiseagenturen | ||
| Online-Reisebüros | ||
| Institutionelle und staatliche Programme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Wertprognose für barrierefreies Reisen für 2031?
Der Markt für barrierefreies Reisen wird voraussichtlich bis 2031 einen Wert von 104,73 Milliarden USD erreichen, ausgehend von 78,74 Milliarden USD im Jahr 2026 mit einer CAGR von 5,87 % über den Zeitraum 2026–2031.
Welche Servicekategorie führt den Umsatz in diesem Bereich an?
Barrierefreie Unterkunft führte im Jahr 2025 mit einem Anteil von 32,63 %, da Zimmerdesign, Badezimmer und Türbreiten für viele Reisende die wichtigsten Reiseanforderungen bleiben.
Welche Reisendergruppe bildet die größte Nachfragebasis?
Seniorenreisende hielten im Jahr 2025 einen Anteil von 48,81 %, unterstützt durch alternde Bevölkerungsstrukturen und anhaltende Reiseabsicht bei Erwachsenen ab 50 Jahren.
Welcher Buchungsweg wächst am schnellsten?
Online-Reisebüros werden voraussichtlich mit einer CAGR von 7,34 % bis 2031 wachsen, da Barrierefreiheitsfilter, strukturierte Angebotsdaten und klarere Buchungsstandards die Benutzerfreundlichkeit verbessern.
Welche Region expandiert am schnellsten?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 7,05 % bis 2031 wachsen, unterstützt durch eine große barrierefreie Tourismusbasis, alternde Bevölkerungen und stärkere staatliche Investitionen.
Was ist das Haupthindernis, das das Wachstum bremst?
Nachrüstungskosten, inkonsistente Standards und schwache Koordination über Buchung, Transit und Gastgewerbe hinweg schränken weiterhin das Vertrauen ein und verlangsamen die Umwandlung von Nachfrage in abgeschlossene Reisen.
Seite zuletzt aktualisiert am:



