
Tamanho e Participação do Mercado de Papel de Parede com Painel 3D
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
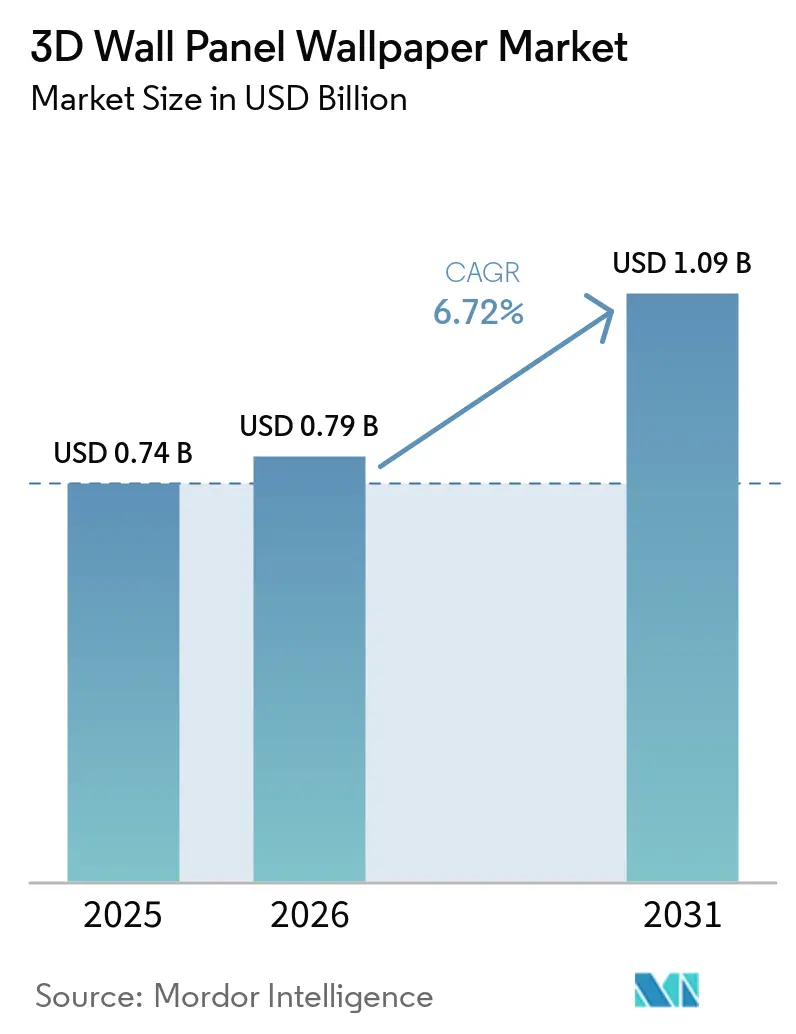
| Tamanho do Mercado (2026) | 0.79 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.72 % |
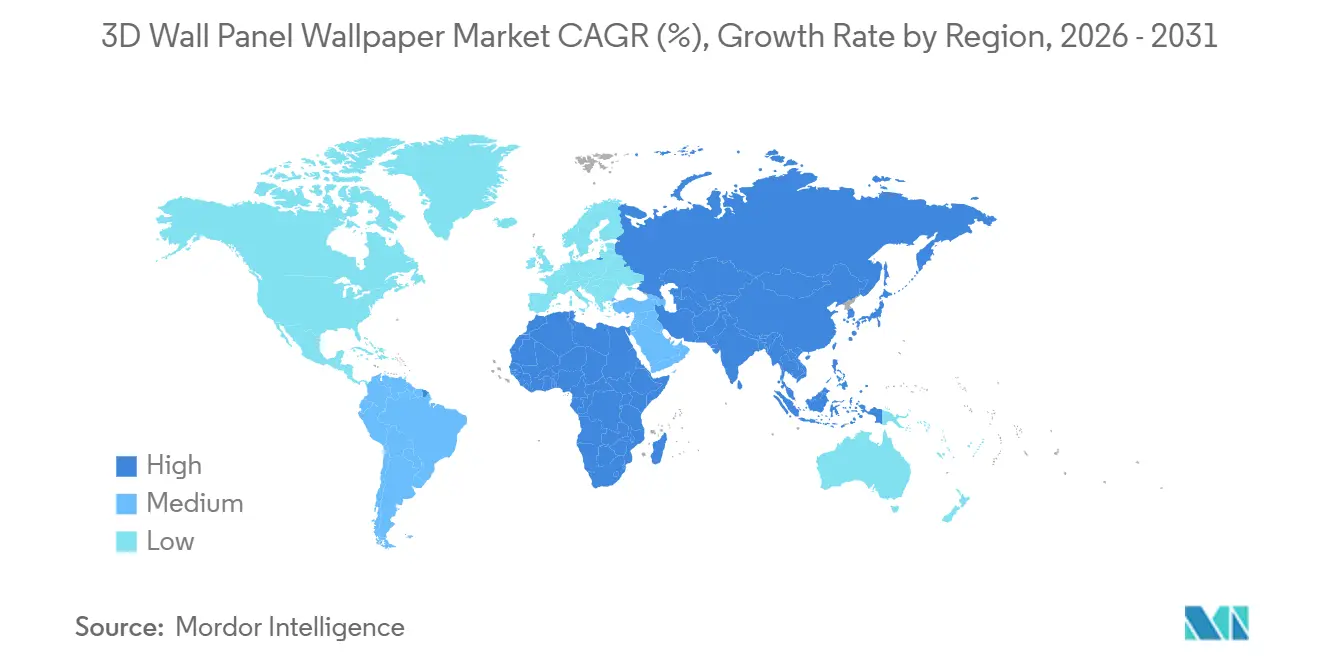
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
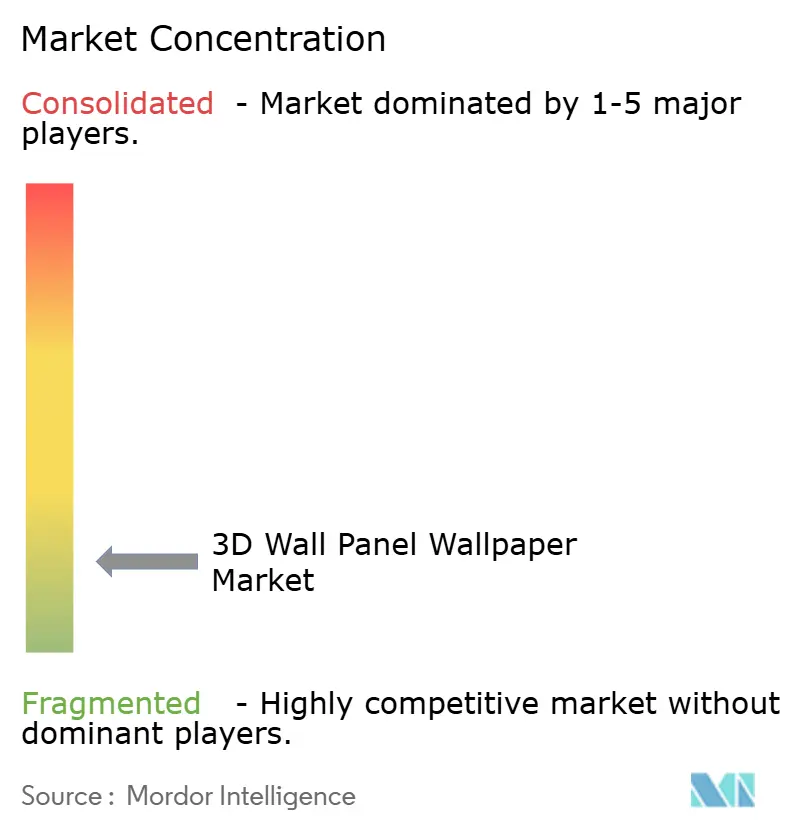
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Papel de Parede com Painel 3D por Mordor Intelligence
O mercado de papel de parede com painel 3D foi avaliado em 743,28 milhões de USD em 2025, é estimado em 792,86 milhões de USD em 2026 e prevê-se que atinja 1.097,34 milhões de USD até 2031, crescendo a um CAGR de 6,72% durante 2026–2031. O mercado de papel de parede com painel 3D é sustentado pelos gastos em renovação, pela mudança nas preferências de interiores e pela procura de superfícies que combinam decoração com desempenho acústico ou de baixas emissões. A atividade de renovação pode favorecer produtos que transformam um ambiente sem obras estruturais extensas, especialmente onde proprietários e gestores de imóveis procuram ciclos de instalação mais curtos. Os requisitos regulatórios para melhorias energéticas e documentação de materiais também ligam a renovação de interiores a programas mais amplos de melhoria de edifícios na Europa. Os produtores estão a responder através da reformulação de materiais, ferramentas de design digital, atributos ambientais documentados e opções de instalação mais amplas. O mercado de papel de parede com painel 3D também enfrenta custos de insumos irregulares e requisitos de certificação mais elevados, o que pode favorecer fornecedores com capacidades estabelecidas de teste, documentação e vendas para projetos.
Principais Conclusões do Relatório
- Por material, PVC e Vinil detinham 33,8% da participação do mercado de papel de parede com painel 3D em 2025, enquanto Fibra Vegetal e Bagaço têm previsão de crescer a um CAGR de 7,6% durante 2026-2031.
- Por método de instalação, Clipe/Encaixe detinha 47,3% da participação do mercado de papel de parede com painel 3D em 2025, enquanto Autocolante e Autoadesivo têm previsão de crescer a um CAGR de 8,3% durante 2026-2031.
- Por utilizador final, Residencial detinha 64,2% da participação do mercado de papel de parede com painel 3D em 2025, enquanto Comercial tem previsão de crescer a um CAGR de 7,1% durante 2026-2031.
- Por canal de distribuição, os Canais B2C detinham 72,6% da participação do mercado de papel de parede com painel 3D em 2025, enquanto os Canais B2B têm previsão de crescer a um CAGR de 6,9% durante 2026-2031.
- Por geografia, a Ásia-Pacífico detinha 34,8% da participação do mercado de papel de parede com painel 3D em 2025, enquanto o Médio Oriente e África têm previsão de crescer a um CAGR de 8,5% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Papel de Parede com Painel 3D
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Procura de Renovação e Remodelação | +2.0% | Global, maior impacto na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Impressão Digital e Personalização de Design | +1.0% | Global, com adoção antecipada na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Interiores Comerciais de Hotelaria e Experienciais | +0.8% | Global, com o Médio Oriente e África e a Ásia-Pacífico liderando em volume de projetos | Curto prazo (≤ 2 anos) |
| Materiais de Interior Sustentáveis e com Baixo COV | +0.7% | Europa e América do Norte, com relevância crescente na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Instalação Autocolante e Faça-Você-Mesmo | +1.0% | América do Norte e Europa, com relevância crescente na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Desempenho Acústico em Superfícies Decorativas | +0.5% | Europa, América do Norte e Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Procura de Renovação e Remodelação Ancora uma Base de Procura Estrutural
O mercado de papel de parede com painel 3D beneficia quando os gastos em renovação se orientam para melhorias visíveis de interiores. A Universidade de Harvard projetou o mercado de melhoria e reparação de habitações dos Estados Unidos em 509 bilhões de USD em 2025, 30 bilhões de USD acima das suas perspetivas anteriores, após uma linha de base revista do Inquérito Americano à Habitação[1]https://www.jchs.harvard.edu/blog/modest-gains-2025-outlook-home-remodeling. Esta base de gastos apoia os revestimentos de parede que podem transformar um ambiente sem uma remodelação completa. Paredes de destaque e superfícies de realce podem oferecer aos proprietários uma alternativa orientada para o design em vez de projetos estruturais de maior envergadura. Essa escolha pode encurtar o ciclo de decisão para acabamentos decorativos e sustentar a procura de substituição. Na Europa, os programas de renovação de edifícios podem criar trabalhos de substituição de superfícies relacionados quando as melhorias envolvem habitações ocupadas e propriedades comerciais. A Diretiva sobre o Desempenho Energético dos Edifícios cria um caminho para uma renovação mais profunda do parque edificado europeu[2]https://energy.ec.europa.eu/news/commission-sets-eus-building-sector-pathway-towards-greater-energy-efficiency-and-decarbonisation-2025-06-30_en. O mercado de papel de parede com painel 3D tem, portanto, uma procura ligada a calendários de reabilitação, bem como à decoração discricionária.
A Impressão Digital e a Personalização de Design Ampliam as Opções de Design
A impressão digital está a alargar a gama de acabamentos disponíveis no mercado de papel de parede com painel 3D. Equipamentos de grande formato podem suportar encomendas personalizadas de menor dimensão que eram menos práticas com os métodos de produção convencionais. Os designers podem especificar mais opções de textura, cor e padrão sem depender apenas de grandes tiragens padrão. Isto altera a concorrência porque a variedade de design e a rapidez de encomenda podem ser tão importantes quanto a escala de produção. As ferramentas de configuração digital e a visualização em realidade aumentada podem ajudar os clientes a avaliar um revestimento de parede antes da compra. Estas ferramentas também podem melhorar a comunicação entre designers, retalhistas, instaladores e utilizadores finais. Os sistemas de tinta eco-solvente, látex e curáveis por UV apoiam a transição ao responder aos requisitos de durabilidade e qualidade do ar interior. O resultado é um acesso mais amplo a soluções de superfície personalizadas para designers independentes e consumidores orientados para o estilo de vida.
As Renovações de Interiores Comerciais e de Hotelaria Apoiam as Especificações de Projetos
A renovação comercial traz uma forma distinta de procura ao mercado de papel de parede com painel 3D. Hotéis, escritórios e instalações de saúde frequentemente requerem superfícies que satisfaçam simultaneamente expectativas de design, limpeza, acústica e segurança. Isto pode tornar um painel com desempenho verificado mais relevante do que um simples revestimento de parede decorativo. Em projetos de hotelaria, um produto com desempenho de resistência ao fogo e propriedades acústicas documentadas pode reduzir a necessidade de combinar componentes decorativos e acústicos separados. As especificações de projeto podem então envolver designers de interiores, consultores acústicos e responsáveis de segurança. Esse processo eleva os requisitos técnicos para os fornecedores, mas também pode sustentar preços premium quando um único produto responde a várias necessidades do projeto. A procura comercial pode ser especialmente valiosa porque as encomendas de projeto são maiores e o trabalho recorrente pode seguir ciclos de renovação. O mercado de papel de parede com painel 3D beneficia quando os fornecedores conseguem fornecer as amostras, certificações e documentação exigidas por este canal.
Materiais Sustentáveis e Instalação Mais Fácil Alargam a Adoção
Os materiais de baixas emissões e os formatos de instalação mais fáceis estão a expandir a base endereçável para produtos de papel de parede com painel 3D. O CAM Edilizia 2025 de Itália reduziu o limite total de COV para materiais de construção de interiores de 1.500 µg/m³ para 1.000 µg/m³, com conformidade exigida a partir de fevereiro de 2026. Esta alteração aumenta a importância da fibra vegetal, gesso, cimento de fibra e outros produtos apoiados por documentação clara de emissões. Os produtos à base de PVC podem manter-se relevantes, mas os fornecedores podem necessitar de materiais reformulados e evidências mais sólidas de desempenho na qualidade do ar interior. A instalação mais fácil também está a alargar o uso por parte dos consumidores, uma vez que 84% dos adultos dos Estados Unidos inquiridos afirmaram que utilizariam produtos autocolantes para superfícies de paredes interiores, aumentando para 92% entre os respondentes das gerações Millennial e Z. Os produtos com baixo COV e sistemas de adesivo reposicionável podem, portanto, apoiar projetos de renovação, arrendamento e melhorias domésticas de menor escala onde a instalação profissional é menos prática.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Custos de Conformidade com Normas de Segurança contra Incêndio e Códigos de Construção | -0.9% | Mercados comerciais globais, com maior relevância na América do Norte e na União Europeia | Médio prazo (2-4 anos) |
| Volatilidade de Preços e Fornecimento de Matérias-Primas | -0.7% | Global, particularmente aguda na Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Risco de Qualidade de Instalação e Preparação do Substrato | -0.3% | Mercados emergentes no Médio Oriente, África e América do Sul | Longo prazo (≥ 4 anos) |
| Reciclagem Limitada no Fim de Vida para Painéis e Papéis de Parede Multicamada | -0.3% | Europa e América do Norte, onde o escrutínio regulatório é mais elevado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Custos de Conformidade com Normas de Segurança contra Incêndio e Códigos de Construção Limitam o Acesso Comercial
A conformidade com as normas de segurança contra incêndio pode restringir o acesso a projetos comerciais no mercado de papel de parede com painel 3D. Os revestimentos de paredes e tetos comerciais nos Estados Unidos devem cumprir os requisitos de propagação de chamas e desenvolvimento de fumo da norma ASTM E84 no âmbito do Código Internacional de Construção. O desempenho de Classe A requer um índice de propagação de chamas de 25 ou inferior e um índice de desenvolvimento de fumo de 450 ou inferior. Alcançar este resultado pode exigir tratamento retardante de chamas, testes laboratoriais e documentação para cada configuração de produto relevante. Uma cor ou construção de painel pode necessitar de evidências separadas em vez de se basear noutro produto da mesma gama. Os participantes europeus também devem cumprir os requisitos da Euroclasse e os quadros de teste relacionados. O Regulamento dos Produtos de Construção da União Europeia entrou em vigor com disposições mais rigorosas em matéria de segurança e sustentabilidade para os produtos de construção. Estes requisitos aumentam o encargo para os produtores de menor dimensão e podem concentrar o acesso ao canal comercial entre os fornecedores de maior dimensão.
A Volatilidade das Matérias-Primas e os Limites do Ciclo de Vida do Produto Pressionam as Margens
A volatilidade dos insumos continua a ser uma restrição para o mercado de papel de parede com painel 3D porque o PVC, os pigmentos, os aditivos retardantes de chamas e as folhas de madeira têm condições de fornecimento distintas. Os preços de exportação de PVC chinês caíram para 695 USD por tonelada CIF em agosto de 2025, em meio a excesso de oferta e medidas comerciais, criando diferentes posições de custo entre os locais de aprovisionamento[3]https://catas.com/en/news/publication-of-the-new-cam-edilizia-2025. Os preços baixos podem ajudar os transformadores a curto prazo, mas os movimentos rápidos tornam o reajuste de preços no retalho e o planeamento de margens mais difíceis. Os fabricantes de médio porte podem ter menos capacidade de recorrer a acordos de compra a prazo durante as variações de preços. A qualidade da instalação é outra restrição onde as paredes necessitam de preparação extensiva ou os instaladores têm familiaridade limitada com o produto. O mau alinhamento, a fraca aderência e os substratos inadequados podem reduzir a confiança dos clientes em algumas regiões. Os painéis e papéis de parede multicamada também apresentam desafios de reciclagem no fim de vida, particularmente onde os reguladores estão a aumentar o escrutínio dos ciclos de vida dos materiais. Estes fatores podem abrandar a adoção quando os compradores priorizam custos previsíveis, instalação fácil e opções de eliminação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: PVC e Vinil Lideram Enquanto Fibra Vegetal e Bagaço Crescem Mais Rapidamente
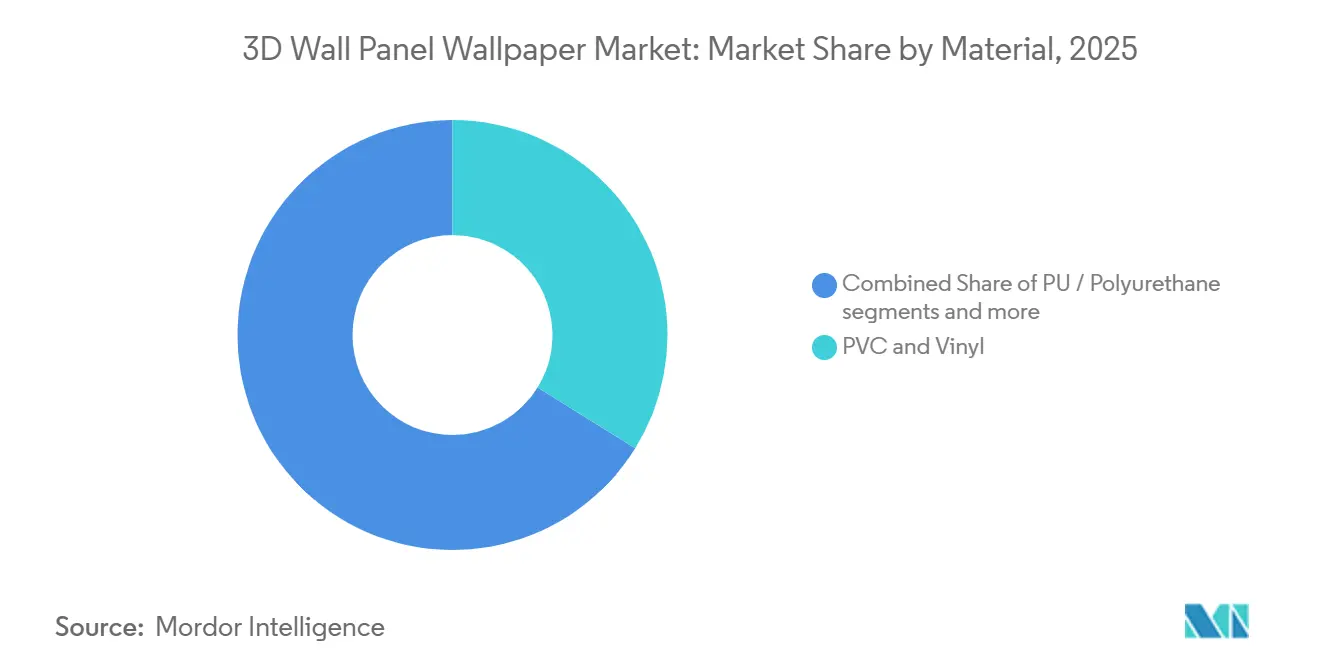
PVC e Vinil detinham 33,8% da participação do mercado de papel de parede com painel 3D em 2025, tornando-o a categoria de material líder. A sua posição reflete estabilidade dimensional, resistência à humidade, possibilidade de pintura e produção económica. Os produtos de PVC e Vinil podem manter-se práticos para uso residencial e comercial amplo porque oferecem características de manuseamento familiares. No entanto, o material enfrenta maior escrutínio onde os plastificantes e a documentação de emissões afetam a seleção. O limite de TVOC mais rigoroso de Itália e os créditos para materiais de baixas emissões podem favorecer formulações alternativas em especificações comerciais[3]. Isto pode levar os fabricantes a investir em formulações de menores emissões, testes e documentação ambiental mais clara. Os painéis de poliuretano mantêm uma posição premium onde uma superfície mais suave e um design detalhado são valorizados. Os produtos de madeira, MDF e HDF também beneficiam do interesse em acabamentos de grão de madeira e design de interiores biofílico.
Os painéis de Cimento de Fibra e Metal servem usos mais especializados, incluindo ambientes comerciais húmidos e aplicações de fachada exterior-interior. O gesso e o estuque mantêm-se relevantes onde a familiaridade da mão de obra e a eficiência de custos são importantes. A Fibra Vegetal e o bagaço representam a categoria de material de crescimento mais rápido, com um CAGR previsto de 7,6% até 2031. O tamanho do mercado de papel de parede com painel 3D para fibra vegetal e bagaço pode beneficiar da procura de superfícies com baixo COV e de base biológica. Investigações descritas para painéis acústicos de bagaço de cana-de-açúcar reportaram coeficientes de absorção sonora até 0,98 a 1.500 a 1.600 Hz e desempenho de fogo Classe B-s1,d0 sem resinas sintéticas. Isto torna os painéis à base de bagaço uma opção credível em projetos sensíveis à acústica e às emissões. A categoria ainda necessita de fornecimento fiável, consistência do produto e documentação de projeto para escalar além de especificações especializadas.


Por Método de Instalação: Os Sistemas de Clipe Lideram Enquanto o Autocolante Cresce Mais Rapidamente
Os sistemas de Clipe/Encaixe representaram 47,3% da participação do mercado de papel de parede com painel 3D em 2025. Os empreiteiros e os especificadores comerciais utilizam estes sistemas onde o alinhamento dos painéis e a fiabilidade estrutural a longo prazo são importantes. O método é adequado para instalação profissional em propriedades comerciais e projetos residenciais liderados por empreiteiros. Também pode suportar painéis pesados que necessitam de uma abordagem de fixação segura. Os produtos montados com adesivo continuam a ser comuns em trabalhos residenciais de gama média porque podem adaptar-se a paredes irregulares. A fixação mecânica e a instalação com argamassa ou cimento continuam a ser relevantes para painéis pesados e aplicações húmidas ou de alta carga. Cada um destes formatos depende da preparação do substrato e da competência do instalador. Isto mantém a instalação profissional importante em grande parte da categoria.
Os produtos Autoadesivos e Autocolantes têm previsão de crescer a um CAGR de 8,3% até 2031, a taxa mais rápida entre os métodos de instalação. O tamanho do mercado de papel de parede com painel 3D para este formato é sustentado pela procura de uma instalação mais acessível. O inquérito da Avery Dennison nos Estados Unidos revelou uma ampla disposição para utilizar soluções de parede autocolantes, particularmente entre os respondentes das gerações Millennial e Z[4]https://tapes.averydennison.com/na/en/home/insights/news/news-release-peel-and-stick.html. Os adesivos reposicionáveis, com baixo COV e resistentes à humidade podem tornar estes sistemas mais úteis num conjunto mais amplo de condições de interiores. Estas características podem atrair inquilinos e agregados familiares urbanos que procuram personalização reversível. Alguns usos comerciais também podem tornar-se viáveis à medida que o desempenho dos adesivos melhora. A combinação está, portanto, a evoluir para uma menor dependência de mão de obra, com a inovação focada na qualidade do adesivo e na compatibilidade com o substrato.
Por Utilizador Final: O Volume Residencial Sustenta uma Oportunidade Comercial Mais Rápida
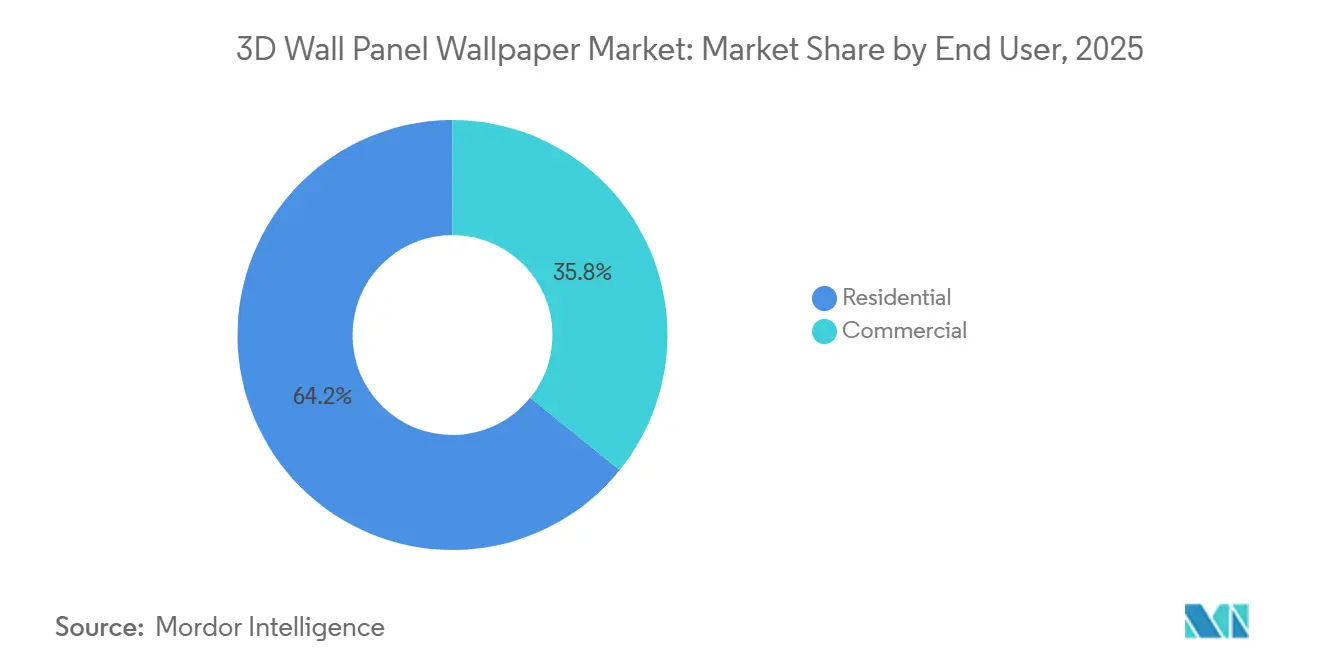
Os utilizadores residenciais representaram 64,2% da participação do mercado de papel de parede com painel 3D em 2025. Esta posição reflete a grande base de atividade de renovação doméstica e o papel estabelecido da categoria nos interiores de consumo. Os painéis de parede e o papel de parede podem oferecer uma mudança visível sem o custo e a perturbação de uma renovação mais ampla. As perspetivas de melhoria e reparação de habitações nos EUA de 509 bilhões de USD em 2025 fornecem um pano de fundo relevante para as melhorias de interiores. As paredes de destaque podem atrair gastos quando os consumidores preferem uma mudança de design a obras estruturais. A disponibilidade no retalho, a descoberta online e os formatos autocolantes apoiam o acesso residencial. As opções de produto variam desde acabamentos decorativos de baixo custo até painéis mais duráveis e resistentes à humidade. Esta amplitude ajuda a manter a procura residencial em diferentes orçamentos.
As aplicações comerciais têm previsão de crescer a um CAGR de 7,1% até 2031, acima da taxa global. O tamanho do mercado de papel de parede com painel 3D para aplicações comerciais pode aumentar com a renovação de hotelaria, a reconfiguração de escritórios e as melhorias em instalações de saúde. Os compradores comerciais frequentemente requerem materiais que satisfaçam várias condições numa única especificação. Os painéis com revestimento antimicrobiano e desempenho de fogo Classe A podem ser relevantes para ambientes clínicos onde o controlo de infeções e o ambiente do paciente são ambos considerados. O desempenho acústico também pode ser importante em escritórios, hotéis e espaços públicos. Estas necessidades criam uma distinção clara entre o desenvolvimento de produtos de grau comercial e de grau residencial. Um produto comercial de Classe A com um NRC acima de 0,75 requer materiais e testes diferentes de um painel residencial autocolante. Os fabricantes necessitam, portanto, de estratégias de produto paralelas para responder a ambos os perfis de procura.
Por Canal de Distribuição: B2C Permanece Maior Enquanto B2B Ganha com Projetos
Os Canais B2C representaram 72,6% da participação do mercado de papel de parede com painel 3D em 2025. Os hipermercados, lojas de melhoria do lar, retalhistas especializados, plataformas online e lojas de ferragens locais contribuem para este canal. O B2C mantém-se importante porque os consumidores podem adquirir muitos produtos para um único quarto ou projeto doméstico. As vendas online podem encurtar o caminho desde a pesquisa de design até à compra. As ferramentas de configuração digital e a visualização em realidade aumentada podem ajudar os compradores a avaliar padrões e texturas nos seus próprios espaços. Os retalhistas também podem utilizar amostras e produtos de fácil instalação para reduzir a incerteza antes da compra. O conteúdo nas redes sociais pode expandir a notoriedade do produto, embora as decisões de compra ainda dependam do preço, da confiança na instalação e da fiabilidade da entrega. Estas características mantêm o B2C central para o volume da categoria.
Os Canais B2B têm previsão de crescer a um CAGR de 6,9% até 2031. O mercado de papel de parede com painel 3D beneficia das compras B2B porque os projetos comerciais criam encomendas maiores e ciclos de especificação recorrentes. Os empreiteiros, arquitetos, designers de interiores e equipas de aquisição institucional são os principais compradores neste canal. Uma única especificação de design pode comprometer grandes volumes de painéis para um hotel, escritório ou projeto institucional. Os fornecedores podem reforçar a sua posição através de programas de amostras, showrooms e bibliotecas de especificação digital. Os ficheiros compatíveis com BIM e as Declarações Ambientais de Produto podem reduzir o atrito na seleção de projetos. A aquisição da Geometrik pela Armstrong em setembro de 2025 refletiu a procura de superfícies de grão de madeira e biofílicas em aplicações arquitetónicas. O canal pode recompensar os produtores que combinam apoio ao design com documentação técnica credível.
Análise Geográfica
A Ásia-Pacífico representou 34,8% da participação do mercado de papel de parede com painel 3D em 2025. A região combina uma produção substancial de materiais de interiores com atividade de construção residencial e uma procura crescente de renovação. A China sustenta a procura através de melhorias no seu parque de apartamentos existente, enquanto a Índia gera procura de interiores de primeiro ciclo através do desenvolvimento de habitação urbana. O Sudeste Asiático contribui através da construção de condomínios e hotelaria. O Japão e a Coreia do Sul são mercados maduros com normas de design e especificações de desempenho estabelecidas, sustentando a procura tanto de produtos decorativos básicos como de superfícies acústicas ou documentadas de maior valor.
Os regulamentos de construção e as políticas de renovação moldam o mercado europeu. A Diretiva sobre o Desempenho Energético dos Edifícios apoia projetos de renovação que podem incluir melhorias em paredes e tetos, enquanto o Regulamento dos Produtos de Construção aumenta a importância da documentação do ciclo de vida e do desempenho do produto. A Alemanha, a França, o Reino Unido e os países do BENELUX são mercados de especificação chave para materiais de baixas emissões. Itália pode sinalizar mudanças de preferências à medida que o CAM Edilizia irá apertar o limite de TVOC em 2026. A América do Norte também beneficia de fortes gastos em renovação, procura de fabrico de interiores de baixo carbono, requisitos de conformidade com códigos de incêndio, adoção do faça-você-mesmo e atividade de renovação comercial.
O Médio Oriente e África têm previsão de crescer a um CAGR de 8,5% até 2031, a taxa de crescimento regional mais elevada. Grandes projetos imobiliários e de infraestrutura, particularmente desenvolvimentos comerciais e de hotelaria no Golfo, sustentam estas perspetivas. Dubai, Abu Dhabi e os projetos da Visão 2030 da Arábia Saudita, incluindo NEOM, Diriyah e New Murabba, criam procura de materiais de interiores premium. A África do Sul e a Nigéria oferecem oportunidades em desenvolvimento, enquanto a América do Sul tem potencial a longo prazo através de investimentos em sistemas de construção leve e capacidade de placas de gesso. Os fornecedores devem adaptar os produtos às capacidades de instalação locais, códigos, condições climáticas e redes de distribuição, favorecendo os fabricantes que oferecem produtos duráveis, formação, apoio local e informações claras sobre desempenho.

Panorama Competitivo
O mercado de papel de parede com painel 3D é fragmentado, sem nenhum participante a deter uma participação divulgada dominante. A concorrência está a tornar-se mais estruturada à medida que grupos maiores de materiais de construção arquitetónica adquirem capacidades especializadas em superfícies de parede. A Armstrong World Industries deverá reportar vendas líquidas de Especialidades Arquitetónicas recorde de 590 milhões de USD para o exercício fiscal de 2025, um aumento de 28% em termos homólogos. Desde 2017, a empresa concluiu 15 aquisições em Especialidades Arquitetónicas. As suas aquisições planeadas da Geometrik em setembro de 2025 e da Eventscape em fevereiro de 2026 deverão adicionar sistemas acústicos de madeira e capacidades complexas de fabricação de paredes de destaque arquitetónicas, tetos e fachadas, respetivamente. Estas iniciativas demonstram o valor de combinar portfólios de produtos com serviços de design e fabricação arquitetónica. Os fornecedores de maior dimensão podem manter capacidades mais amplas de teste, vendas e desenvolvimento de produtos, embora a disponibilidade local, o apoio ao design e as relações com os instaladores continuem a influenciar a seleção ao nível do projeto.
A Saint-Gobain está a expandir a sua posição em painéis de parede acústicos e materiais de interiores documentados. Em agosto de 2026, a Saint-Gobain América do Norte deverá adquirir a MCM Acoustical para expandir as capacidades de painéis acústicos personalizados da CertainTeed Architectural. A empresa também deverá publicar sete Declarações Ambientais de Produto nas suas linhas de painéis de parede Decoustics e Symphony em junho de 2026.
Estas iniciativas podem apoiar uma rotação de produtos mais rápida, uma biblioteca de design mais ampla e a adoção em projetos que requerem documentação de sustentabilidade. A maior ênfase da União Europeia na segurança dos produtos de construção e na informação de sustentabilidade cria diferenciação entre produtos decorativos de baixo custo e ofertas comerciais sensíveis à conformidade. Os produtos com informação de suporte incompleta podem enfrentar limitações em projetos institucionais, enquanto os produtos documentados podem ser mais facilmente incluídos em listas de concurso e bibliotecas de especificação.
Líderes do Setor de Papel de Parede com Painel 3D
Art3d
Ekena Millwork
WallArt
CSI Creative
Profile VOX
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Armstrong World Industries adquiriu a Eventscape, Inc., uma empresa de design e fabricação sediada em Nova Iorque e Toronto, especializada em paredes de destaque arquitetónicas complexas, tetos e fachadas. A aquisição marca a 15.ª aquisição de Especialidades Arquitetónicas da Armstrong desde 2017, adicionando capacidade de fabricação de paredes de alto design ao seu portfólio comercial norte-americano.
- Setembro de 2025: A Armstrong World Industries adquiriu a Geometrik Manufacturing Inc. em Kelowna, na Colúmbia Britânica, uma empresa de design e fabricação de sistemas acústicos de teto e parede em madeira em múltiplas espécies de madeira, incluindo Tsuga Ocidental. A Armstrong citou a crescente procura dos designers por superfícies de grão de madeira e biofílicas como a principal justificação para a aquisição.


Âmbito do Relatório Global do Mercado de Papel de Parede com Painel 3D
| PVC e Vinil |
| PU / Poliuretano |
| Madeira Natural, MDF e HDF |
| Gesso/Estuque |
| Cimento de Fibra |
| Fibra Vegetal e Bagaço |
| Metal |
| Outros Materiais |
| Montagem com adesivo |
| Fixação mecânica |
| Clipe/encaixe |
| Instalação com argamassa/cimento |
| Autoadesivo / autocolante |
| Residencial |
| Comercial |
| Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas | |
| Lojas de Melhoria do Lar | |
| Online | |
| Lojas de Ferragens Locais | |
| Outros Canais de Distribuição | |
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Aquisição de Projetos e Vendas Institucionais) |
| América do Norte | Canadá |
| Estados Unidos | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Resto da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | |
| Resto da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Resto do Médio Oriente e África |
| Por Material | PVC e Vinil | |
| PU / Poliuretano | ||
| Madeira Natural, MDF e HDF | ||
| Gesso/Estuque | ||
| Cimento de Fibra | ||
| Fibra Vegetal e Bagaço | ||
| Metal | ||
| Outros Materiais | ||
| Por Método de Instalação | Montagem com adesivo | |
| Fixação mecânica | ||
| Clipe/encaixe | ||
| Instalação com argamassa/cimento | ||
| Autoadesivo / autocolante | ||
| Por Utilizador Final | Residencial | |
| Comercial | ||
| Por Canal de Distribuição | Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas | ||
| Lojas de Melhoria do Lar | ||
| Online | ||
| Lojas de Ferragens Locais | ||
| Outros Canais de Distribuição | ||
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Aquisição de Projetos e Vendas Institucionais) | ||
| Por Geografia | América do Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Resto da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia) | ||
| Resto da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Resto do Médio Oriente e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de papel de parede com painel 3D até 2031?
A categoria tem previsão de atingir 1.097,3 milhões de USD até 2031, crescendo a um CAGR de 6,7% a partir de 2026.
Qual material lidera as vendas de papel de parede com painel 3D?
PVC e Vinil lideraram a receita de materiais com uma participação de 33,8% em 2025, devido à sua estabilidade dimensional, resistência à humidade e produção económica.
Qual formato de instalação está a crescer mais rapidamente?
Os painéis Autoadesivos e Autocolantes têm previsão de crescer a um CAGR de 8,3% até 2031, sustentados pela procura de uma instalação mais acessível.
Por que razão os painéis de parede com baixo COV estão a tornar-se mais importantes?
Requisitos de emissões mais rigorosos e especificações de construção sustentável aumentam a procura de materiais de baixas emissões documentados, incluindo alternativas de fibra vegetal, gesso e cimento de fibra.
Qual região crescerá mais rapidamente até 2031?
O Médio Oriente e África têm previsão de crescer a um CAGR de 8,5% até 2031, sustentados por uma importante atividade imobiliária, de hotelaria e de infraestrutura.
Página atualizada pela última vez em:



