
3Dウォールパネル壁紙市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
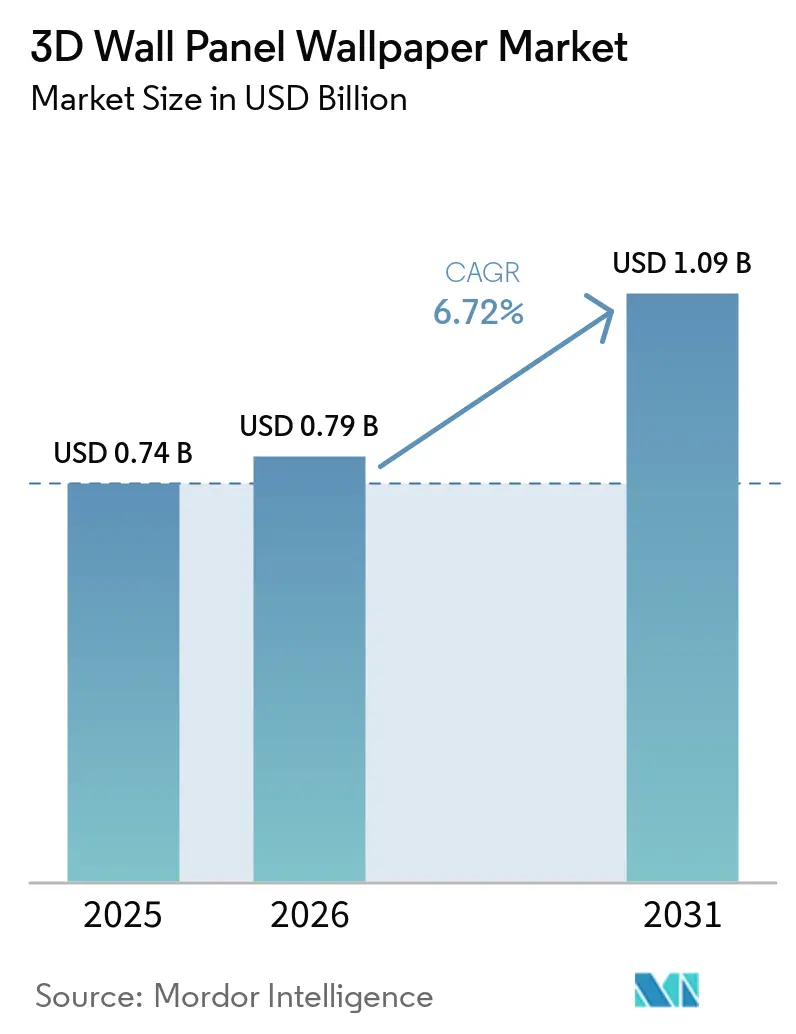
| 市場規模 (2026) | 0.79 十億米ドル |
| 市場規模 (2031) | 1.09 十億米ドル |
| 成長率 (2026 - 2031) | 6.72 % |
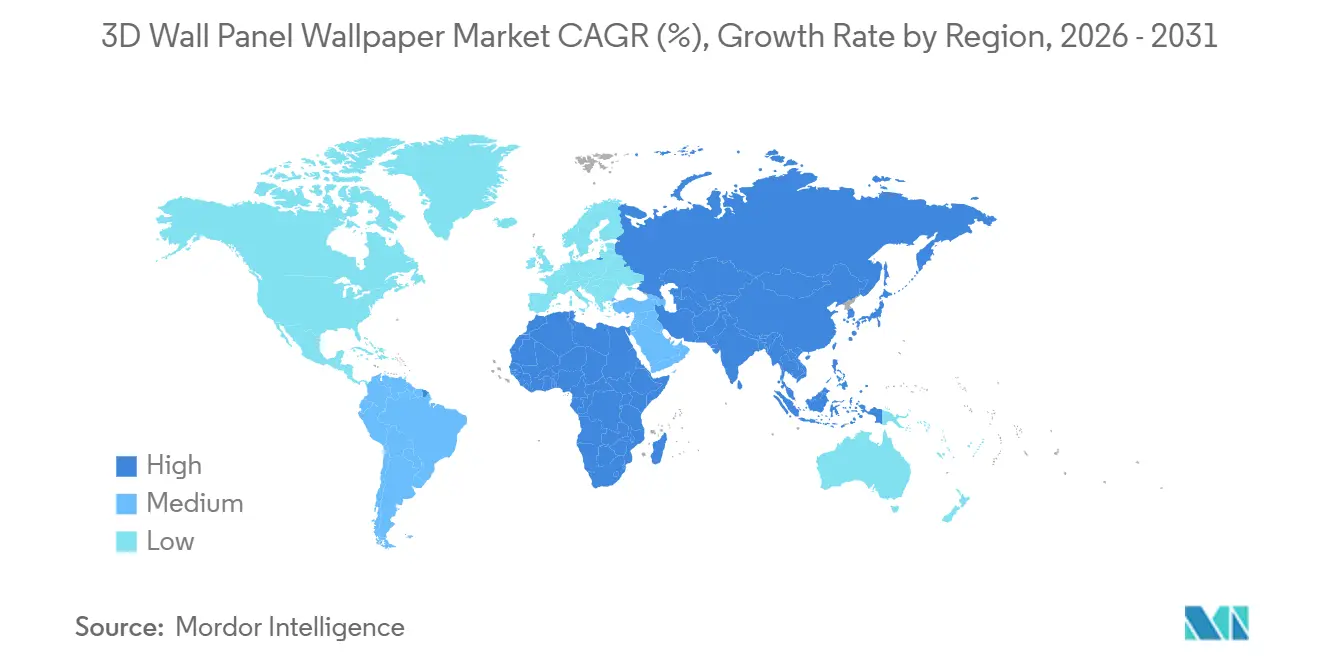
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
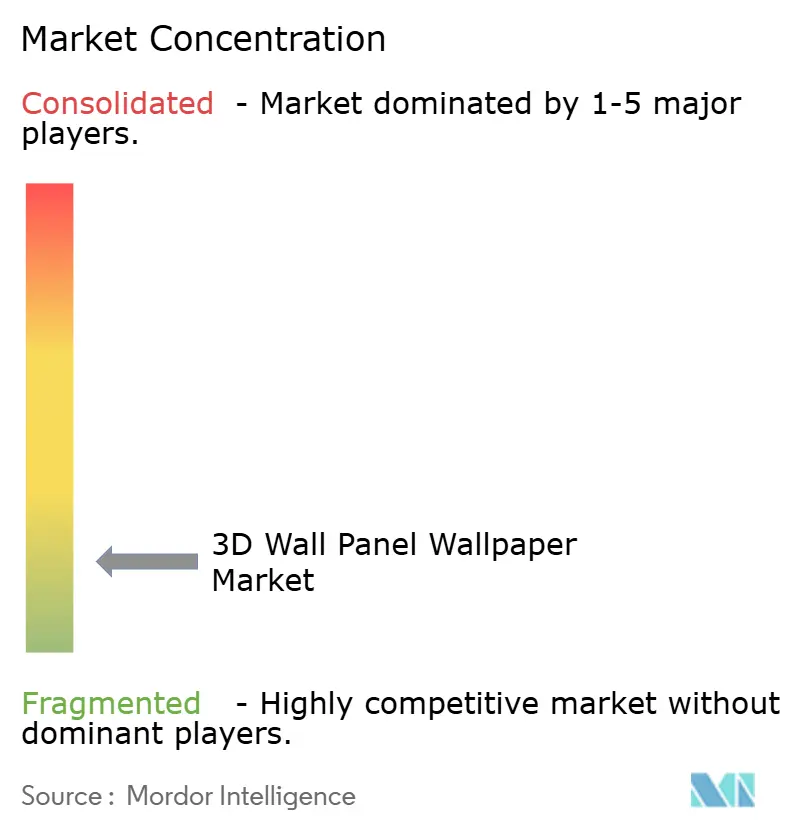
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3Dウォールパネル壁紙市場分析
3Dウォールパネル壁紙市場は2025年に743.28 ミリオン 米ドルと評価され、2026年には792.86 ミリオン 米ドルと推定され、2026年から2031年にかけて6.72%のCAGRで成長し、2031年までに1,097.34 ミリオン 米ドルに達すると予測されています。3Dウォールパネル壁紙市場は、リノベーション支出の拡大、インテリアの好みの変化、装飾性と音響性能または低排出性能を兼ね備えた表面材への需要によって支えられています。リノベーション活動は、大規模な構造工事を必要とせずに部屋の雰囲気を変えられる製品を後押しする可能性があり、特に住宅オーナーや不動産管理者が施工期間の短縮を求める場合に顕著です。エネルギー改修や材料文書化に関する規制要件も、欧州における室内改装と広範な建物改善プログラムを結びつけています。メーカーは、材料の再配合、デジタルデザインツール、文書化された環境属性、および幅広い施工方法の選択肢を通じて対応しています。3Dウォールパネル壁紙市場は、不均一な原材料コストや高まる認証要件という課題にも直面しており、これは試験・文書化・プロジェクト販売能力を確立したサプライヤーに有利に働く可能性があります。
主要レポートのポイント
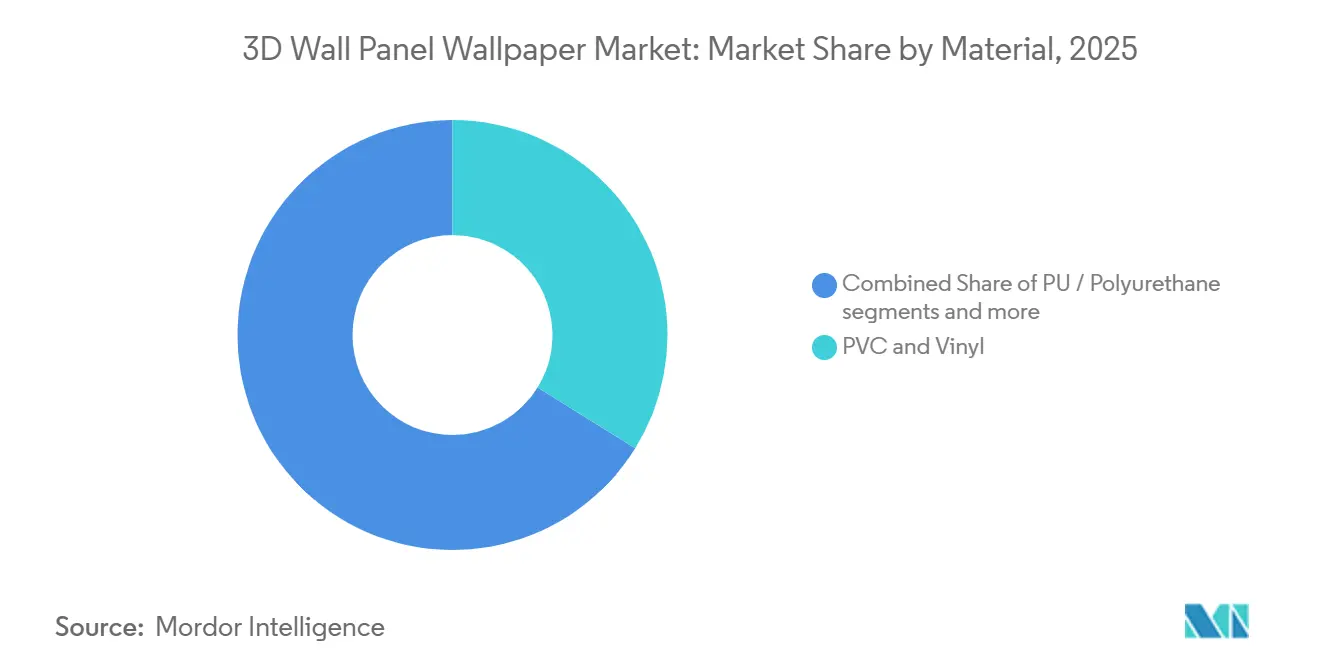
- 素材別では、PVC・ビニールが2025年の3Dウォールパネル壁紙市場シェアの33.8%を占め、植物繊維・バガスは2026年から2031年にかけて7.6%のCAGRで成長すると予測されています。
- 施工方法別では、クリップ/インターロッキングが2025年の3Dウォールパネル壁紙市場シェアの47.3%を占め、自己接着式・ピール・アンド・スティックは2026年から2031年にかけて8.3%のCAGRで成長すると予測されています。
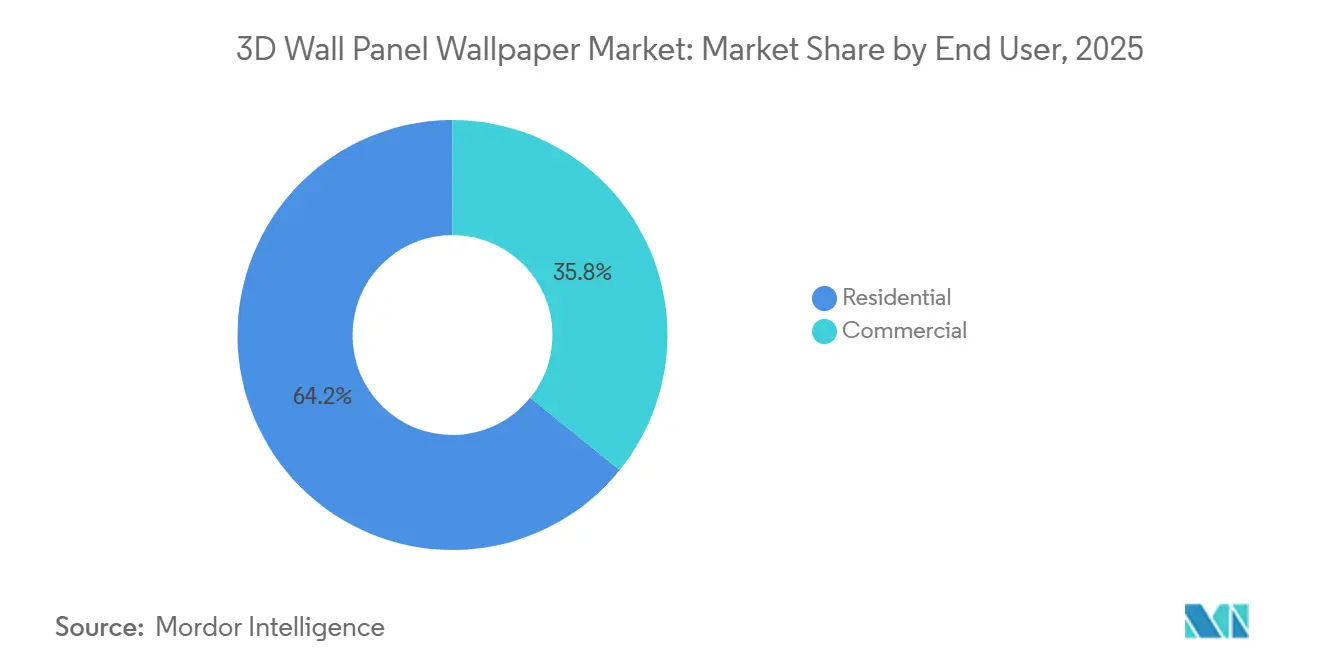
- エンドユーザー別では、住宅用が2025年の3Dウォールパネル壁紙市場シェアの64.2%を占め、商業用は2026年から2031年にかけて7.1%のCAGRで成長すると予測されています。
- 流通チャネル別では、B2Cチャネルが2025年の3Dウォールパネル壁紙市場シェアの72.6%を占め、B2Bチャネルは2026年から2031年にかけて6.9%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の3Dウォールパネル壁紙市場シェアの34.8%を占め、中東・アリカは2026年から2031年にかけて8.5%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル3Dウォールパネル壁紙市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リノベーション・リモデリング需要 | +2.0% | グローバル、特に北米・欧州・アジア太平洋での影響が最大 | 中期(2〜4年) |
| デジタル印刷とデザインカスタマイズ | +1.0% | グローバル、北米・欧州での早期普及 | 長期(4年以上) |
| ホスピタリティおよび体験型商業インテリア | +0.8% | グローバル、中東・アフリカおよびアジア太平洋がプロジェクト件数をリード | 短期(2年以内) |
| 持続可能な低VOCインテリア材料 | +0.7% | 欧州・北米、アジア太平洋での関連性も拡大 | 中期(2〜4年) |
| ピール・アンド・スティックおよびDIY施工の普及 | +1.0% | 北米・欧州、アジア太平洋での関連性も拡大 | 短期(2年以内) |
| 装飾表面における音響性能 | +0.5% | 欧州・北米・都市部アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リノベーション・リモデリング需要が構造的な需要基盤を形成
3Dォールパネル壁紙市場は、リノベーション支出が目に見えるインテリアアップグレードへとシフトする際に恩恵を受けます。ハーバード大学は、改訂されたアメリカ住宅調査のベースラインを受けて、2025年の米国住宅改修・修繕市場を5,090億米ドルと予測しており、これは以前の見通しを300億米ドル上回るものです[1]https://www.jchs.harvard.edu/blog/modest-gains-2025-outlook-home-remodeling。この支出基盤は、全面的な改装を必要とせずに部屋の雰囲気を変えられる壁面処理材を後押しします。アクセントウォールやフィーチャーサーフェスは、大規模な構造工事に代わるデザイン主導の選択肢を住宅オーナーに提供できます。この選択肢は、装飾仕上げ材の意思決定サイクルを短縮し、買い替え需要を支える可能性があります。欧州では、建物改修プログラムが、アップグレードに居住中の住宅や商業施設が含まれる場合に、関連する表面材の交換工事を生み出す可能性があります建物エネルギー性能指令は、欧州の建物ストック全体にわたる深度改修への道筋を示しています[2]https://energy.ec.europa.eu/news/commission-sets-eus-building-sector-pathway-towards-greater-energy-efficiency-and-decarbonisation-2025-06-30_en。したがって、3Dウォールパネル壁紙市場は、改修スケジュールと裁量的な装飾の両方に連動した需要を持っています。
デジタル印刷とデザインカスタマイズがデザインの選択肢を拡大
デジタル印刷は、3Dウォールパネル壁紙市場で利用可能な仕上げの幅を広げています。大判印刷機器は、従来の生産方法では実用的でなかった小ロットのカスタム注文に対応できます。デザイナーは、大規模な標準ロットのみに依存することなく、より多くのテクスチャ、カラー、パターンのオプションを指定できます。これにより、デザインの幅と注文スピードが工場規模と並んで重要になるため、競争環境が変します。デジタル設定ツールや拡張現実ビジュアライゼーションは、顧客が購入前に壁面処理材を評価するのに役立ちます。これらのツールは、デザイナー、小売業者、施工業者、エンドユーザー間のコミュニケーション改善にも貢献します。エコソルベント、ラテックス、UV硬化型インクシステムは、耐久性と室内空気質の要件に対応することで、このシフトを支えています。その結果、独立系デザイナーやライフスタイル志向の消費者にとって、カスタマイズされた表面ソリューションへのアクセスが広がっています。
ホスピタリティおよび商業インテリアのアップグレードがプロジェクト仕様を支援
商業リノベーションは、3Dウォールパネル壁紙市場に独自の需要形態をもたらします。ホテル、オフィス、医療施設では、デザイン、清掃、音響、安全性の要件を同時に満たす表面材が求められることが多くあります。これにより、性能が検証されたパネルが、純粋に装飾的な壁面材よりも適切な選択肢となる場合があります。ホスピタリティプロジェクトでは、防火性能と音響特性が文書化された製品により、別々の装飾コンポーネントと音響コンポーネントを組み合わせる必要性を減らすことができます。プロジェクト仕様には、インテリアデザイナー、音響コンサルタント、安全管理者が関与する場合があります。このプロセスはサプライヤーへの技術的要件を高めますが、一つの製品が複数のプロジェクトニーズに対応する場合にはプレミアム価格設定を支える可能性もあります。商業需要は、プロジェクト注文が大規模で、改修サイクルに沿った繰り返し受注が見込めるため、特に価値があります。3Dウォールパネル壁紙市場は、サプライヤーがこのチャネルに必要なサンプル、認証、文書を提供できる場合に恩恵を受けます。
持続可能な材料と簡易施工が普及を拡大
低排出材料と簡易施工フォーマットが、3Dウォールパネル壁紙製品の対象市場を拡大しています。イタリアのCAMエディリツィア2025は、室内建築材料の総VOC上限を1,500 µg/m³から1,000 µg/m³に引き下げ、2026年2月からの遵守が求められます。この変更により、植物繊維、石膏、繊維セメント、および明確な排出量文書に裏付けらたその他の製品の重要性が高まります。PVCベースの製品は引き続き関連性を持ちますが、サプライヤーは再配合された材料と室内空気質性能のより強力なエビデンスが必要になる場合があります。また、簡易施工により消費者の利用が拡大しており、調査対象の米国成人の84%が室内壁面にピール・アンド・スティック製品を使用すると回答し、ミレニアル世代とZ世代の回答者では92%に上昇しています。したがって、位置変更可能な接着システムを備えた低VOC製品は、専門的な施工が実用的でないリノベーション、賃貸、小規模な住宅改修プロジェクトを支援できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防火安全・建築基準法の遵守コスト | -0.9% | グローバルな商業市場、特に北米と欧州連合での関連性が最大 | 中期(2〜4年) |
| 原材料価格と供給の変動性 | -0.7% | グローバル、特にアジア太平洋と欧州で深刻 | 短期(2年以内) |
| 施工品質と下地処理リスク | -0.3% | 中東・アフリカ・南米の新興市場 | 長期(4年以上) |
| 多層パネルおよび壁紙のライフサクル末期リサイクルの限界 | -0.3% | 規制上の精査が最も厳しい欧州・北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防火安全・建築基準法の遵守コストが商業アクセスを制限
防火安全への適合は、3Dウォールパネル壁紙市場における商業プロジェクトへのアクセスを制限する可能性があります。米国の商業用壁・天井仕上げ材は、国際建築基準法の枠組みの下でASTM E84の延焼・煙発生要件を満たす必要があります。クラスAの性能には、延焼指数25以下および煙発生指数450以下が求められます。この結果を達成するには、難燃処理、試験室での試験、および各関連製品構成の文書化が必要になる場合があります。カラーウェイやパネル構造は、同じシリーズの別製品に依存するのではなく、個別のエビデンスが必要になる場合があります。欧州への参入企業も、ユーロクラス要件および関連する試験フレームワークに対応する必要があります。欧州連合の建設製品規則は、建設製品に対するより強力な安全性・持続可能性条項とともに発効しました。これらの要件は中小規模のメーカーへの負担を増大させ、商業チャネルへのアクセス大手サプライヤーに集中させる可能性があります。
原材料の変動性と製品ライフサイクルの限界がマージンを圧迫
PVC、顔料、難燃剤添加物、突き板はそれぞれ異なる供給状況にあるため、原材料の変動性は3Dウォールパネル壁紙市場の抑制要因であり続けています。中国のPVC輸出価格は、供給過剰と貿易措置の影響で2025年8月にCIF価格でトン当たり695米ドルまで下落し、調達場所によってコスト状況が異なっています[3]https://catas.com/en/news/publication-of-the-new-cam-edilizia-2025。低価格は短期的にコンバーターを助けますが、急激な変動は小売価格の改定とマージン計画をより困難にします。中規模メーカーは、価格変動時に先物購入の取り決めを活用する能力が低い場合があります。施工品質も、壁の広範な下地処理が必要な場合や施工業者が製品に不慣れな場合には制約となります。不適切な位置合わせ、接着不良、不適切な下地は、一部の地域での顧客信頼を低下させる可能性があります。多層パネルおよび壁紙は、特に規制当局が材料ライフサイクルへの精査を強化している地域において、ライフサイクル末期のリサイクルという課題も抱えています。これらの要因は、購入者が予測可能なコスト、簡易施工、廃棄オプションを優先する場合に普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:PVC・ビニールがリードし、植物繊維・バガスが最速成長
PVC・ビニールは2025年の3Dウォールパネル壁紙市場シェアの33.8%を占め、主要な素材カテゴリーとなっています。その地位は、寸法安定性、耐湿性、塗装適性、コスト効率の高い生産を反映しています。PVC・ビニール製品は、使い慣れた取り扱い特性を提供するため、幅広い住宅用・商業用途で実用的であり続けることができます。ただし、可塑剤や排出量文書化が選定に影響する場面では、この素材はより厳しい精査に直面しています。イタリアの厳格化されたTVOC閾値と低排出材料クレジットは、商業仕様において代替配合を有利にする可能性があります[3]。これにより、メーカーは低排出配合、試験、より明確な環境文書化への投資を促される可能性があります。ポリウレタンパネルは、柔らかい表面と精細なデザインが評価される場面でプレミアムポジションを維持しています。木材、MDF、HDF製品も、木目仕上げとバイオフィリックなインテリアデザインへの関心から恩恵を受けています。
繊維セメントおよびメタルパネルは、湿潤な商業環境や外装・内装ファサード用途など、より専門的な用途に対応しています。石膏・プラスターは、施工業者の習熟度とコスト効率が重要な場面で引き続き関連性を持っています。植物繊維とバガスは最も成長の速い素材カテゴリーであり、2031年までのCAGRは7.6%と予測されています。植物繊維とバガスの3Dウォールパネル壁紙市場規模は、低VOCおよびバイオベース表面材への需要から恩恵を受ける可能性があります。サトウキビバガス音響ボードに関する研究では、合成樹脂を使用せずに1,500〜1,600 Hzで最大0.98の吸音係数とクラスB-s1,d0の防火性能が報告されています。これにより、バガスベースのパネルは音響・排出量に敏感なプロジェクトにいて信頼性の高い選択肢となっています。このカテゴリーが専門的な仕様を超えて拡大するには、安定した供給、製品の一貫性、プロジェクト文書化が引き続き必要です。


施工方法別:クリップシステムがリードし、ピール・アンド・スティックが最速成長
クリップ/インターロッキングシステムは2025年の3Dウォールパネル壁紙市場シェアの47.3%を占めました。施工業者や商業仕様担当者は、パネルの位置合わせと長期的な構造的信頼性が重要な場面でこれらのシステムを使用します。この方法は、商業施設での専門施工や施工業者主導の住宅プロジクトに適しています。また、確実な固定方法が必要な重量パネルにも対応できます。接着剤取付製品は、不規則な壁面に対応できるため、中級住宅工事で引き続き一般的です。機械的固定およびモルタル・セメントベースの施工は、重量パネルや湿潤・高負荷用途で引き続き関連性を持っています。これらの各フォーマットは、下地処理と施工業者のスキルに依存しています。このため、カテゴリーの大部分において専門的な施工が引き続き重要です。
自己接着式・ピール・アンド・スティック製品は、施工方法の中で最速となる8.3%のCAGRで2031年まで成長すると予測されています。このフォーマットの3Dウォールパネル壁紙市場規模は、より手軽な施工への需要によって支えられています。Avery Dennisonの米国調査では、特にミレニアル世代とZ世代の回答者の間で、ピール・アンド・スティック壁面ソリューションを使用する意欲が広く見られました[4]https://tapes.averydennison.com/na/en/home/insights/news/news-release-peel-and-stick.html。位置変更可能で低VOC、耐湿性の接着剤は、より幅広い室内環境でこれらのシステムをより有用にする可能性があります。これらの特性は、可逆的なパーソナライゼーションを求める賃貸居住者や都市部の世帯に訴求する可能性があります。接着剤性能の向上に伴い、一部の商業用途でも実用化が可能になる場合があります。したがって、製品ミックスは労働依存度の低い方向へ移行しており、イノベーションは接着剤品質と下地適合性に集中しています。
エンドユーザー別:住宅用の量が商業用の成長機会を支援
住宅用ユーザーは2025年の3Dウォールパネル壁紙市場シェアの64.2%を占めました。この地位は、住宅リノベーション活動の大きな基盤と、消費者インテリアにおけるカテゴリーの確立された役割を反映しています。ウォールパネルと壁紙は、大規模なリノベーションのコストと混乱を伴わずに目に見える変化をもたらすことができます。2025年の米国住宅改修・修繕見通し5,090億米ドルは、インテリアアップグレードの連背景を提供しています。フィーチャーウォールは、消費者が構造工事よりもデザイン変更を好む場合に支出を引き付けることができます。小売での入手可能性、オンラインでの発見、ピール・アンド・スティックフォーマットが住宅用アクセスを支援しています。製品の選択肢は、低コストの装飾仕上げ材からより耐久性の高い耐湿パネルまで多岐にわたります。この幅広さが、異なる予算にわたる住宅用需要の維持に役立っています。
商業用途は2031年まで7.1%のCAGRで成長すると予測されており、全体の成長率を上回っています。商業用途の3Dウォールパネル壁紙市場規模は、ホスピタリティのリノベーション、オフィスの再設計、医療施設のアップグレードとともに拡大する可能性があります。商業購入者は、一つの仕様で複数の条件を満たす材料を求めることが多くあります。クラスAの防火性能を持つ抗菌コーティングパネルは、感染制御と患者環境の両方が考慮される医療環境に関連する可能性があります。音響性能も、オフィス、ホテル、公共エリアで重要になる場合があります。これらのニーは、商業グレードと住宅グレードの製品開発の間に明確な区別を生み出します。NRC(騒音低減係数)が0.75を超えるクラスAの商業製品は、住宅用ピール・アンド・スティックパネルとは異なる材料と試験を必要とします。したがって、メーカーは両方の需要プロファイルに対応するために並行した製品戦略が必要です。
流通チャネル別:B2Cが引き続き大きなシェアを占め、B2BはプロジェクトからのゲインがB2Cを上回る
B2Cチャネルは2025年の3Dウォールパネル壁紙市場シェアの72.6%を占めました。ハイパーマーケット、住宅改修店、専門小売店、オンラインプラットフォーム、地元のホームセンターがすべてこのチャネルに貢献しています。B2Cは、消費者が一つの部屋や住宅プロジェクトために多くの製品を購入できるため、引き続き重要です。オンライン販売は、デザインリサーチから購入までの経路を短縮できます。デジタル設定ツールや拡張現実ビジュアライゼーションは、買い物客が自分のスペースでパターンやテクスチャを評価するのに役立ちます。小売業者はまた、サンプルや簡易施工製品を使用して購入前の不確実性を軽減することができます。ソーシャルコンテンツは製品認知度を高めることができますが、購入決定は依然として価格、施工への自信、配送の信頼性に依存しています。これらの特性により、B2Cはカテゴリー量の中心であり続けています。
B2Bチャネルは2031年まで6.9%のCAGRで成長すると予測されています。3Dウォールパネル壁紙市場は、商業プロジェクトが大規模な注文と繰り返しの仕様サイクルを生み出すため、B2B購買から恩恵を受けます。施工業者、建築家、インテリアデザイナー、機関調達チームがこのルートの主要な購入者です。一つのデザイン仕様が、ホテル、オフィス、機関プロジェクトのために大量のパネルを確定させる可能性があります。サプライヤーは、サンプルプログラム、ショールーム、デジタル仕様ライブラリを通じてポジションを強化できます。BIM対応ファイルと環境製品宣言は、プロジェクト選定における摩擦を軽減できます。ArmstrongによるGeometrikの2025年9月の買収は、建築用途における木目とバイオフィリックな表面への需要を反映しています。このチャネルは、デザインサポートと信頼性の高い技術文書を組み合わせることができるメーカーに報いることができます。
地域分析
アジア太平洋は2025年の3Dウォールパネル壁紙市場シェアの34.8%を占めました。この地域は、相当規模の内装材生産と住宅建設活動、および成長するリノベーション需要を組み合わせています。中国は既存のマンションストックのアップグレードを通じて需要を支え、インドは都市部の住宅開発を通じて初回サイクルのインテリア需要を生み出しています。東南アジアはコンドミニアムとホスピタリティ建設を通じて貢献しています。日本と韓国は、確立されたデザイン基準と性能仕様を持つ成熟した市場であり、基本的な装飾製品から高付加価値の音響・文書化された表面材まで幅広い需要を支えています。
建築規制とリノベーション政策が欧州市場を形成しています。建物エネルギー性能指令は、壁・天井のアップグレードを含む可能性のあるリノベーションプロジェクトを支援し、建設製品規則はライフサイクルと製品性能文書化の重要性を高めています。ドイツ、フランス、英国、ベネルクス諸国は、低排出材料の主要な仕様市場です。イタリアは、CAMエディリツィアが2026年にTVOC上限を厳格化することで、好みの変化を示す可能性があります。北米も、強力なリノベーション支出、低炭素インテリア製造需要、防火基準遵守要件、DIY普及、商業リノベーション活動から恩恵を受けています。
中東・アフリカは2031年まで8.5%のCAGRで成長すると予測されており、地域別で最高の成長率です。大規模な不動産・インフラプロジェクト、特に湾岸の商業・ホスピタリティ開発がこの見通しを支えています。ドバイ、アブダビ、サウジアラビアのビジョン2030プロジェクト(NEOM、ディリーヤ、ニュー・ムラッバを含む)は、プレミアムインテリア材料の需要を生み出しています。南アフリカとナイジェリアは発展途上の機会を提供し、南米は軽量建設システムと石膏ボード能力への投資を通じて長期的な可能性を持っています。サプライヤーは、現地の施工能力、基準、気候条件、流通ネットワークに製品を適応させる必要があり、耐久性のある製品、トレーニング、現地サポート、明確な性能情報を提供するメーカーが有利です。

競合環境
3Dウォールパネル壁紙市場は断片化しており、支配的な開示シェアを持つ参加者はいません。大手建築建材グループが専門的な壁面材能力を買収するにつれて、競争はより構造化されつつあります。Armstrong World Industriesは、2025年度の建築専門品の純売上高が5億9,000万米ドルと過去最高を記録し、前年比28%増となる見込みです。2017年以来、同社は建築専門品分野で15件の買収を完了しています。2025年9月のGeometrikおよび2026年2月のEventscapeの買収計画は、それぞれ木材音響システムと複雑な建築フィーチャーウォール・天井・ファサード製作能力を追加することが期待されています。これらの取り組みは、製品ポートフォリオと建築デザイン・製作サービスを組み合わせることの価値を示しています。大手サプライヤーはより広範な試験・販売・製品開発能力を維持できますが、現地での入手可能性、デザインサポート、施工業者との関係が引き続きプロジェクトレベルの選定に影響を与えています。
Saint-Gobainは音響壁パネルと文書化されたインテリア材料における地位を拡大しています。2026年8月、Saint-Gobain北米はCertainTeed Architecturalのカスタム音響パネル能力を拡大するためにMCM Acousticalを買収する予定です。同社はまた、2026年6月にDecousticsおよびSymphony壁パネルラインにわたる7件の環境製品宣言を公表する予定です。
これらの取り組みは、より迅速な製品ーテーション、より広範なデザインライブラリ、および持続可能性文書化を必要とするプロジェクトでの採用を支援できます。建設製品の安全性と持続可能性情報に対する欧州連合の強調の高まりは、低コストの装飾製品とコンプライアンスに敏感な商業製品の間の差別化を生み出しています。裏付け情報が不完全な製品は機関プロジェクトで制限に直面する可能性がある一方、文書化された製品は入札リストや仕様ライブラリにより容易に含まれる可能性があります。
3Dウォールパネル壁紙業界のリーダー企業
Art3d
Ekena Millwork
WallArt
CSI Creative
Profile VOX
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:Armstrong World Industriesは、ニューヨーク市およびトロントを拠点とする複雑な建築フィーチャーウォール・天井・ファサードを専門とするデザイン・製作会社Eventscape, Inc.を買収しました。この買収はArmstrongの2017年以来15件目の建築専門品買収であり、北米の商業ポートフォリオに高デザイン壁面製作能力を追加するものです。
- 2025年9月:Armstrong World Industriesは、ブリティッシュコロンビア州ケロウナに拠点を置くGeometrik Manufacturing Inc.を買収しました。同社はウエスタンヘムロックを含む複数の木材種にわたる木材音響天井・壁システムのデザイナー兼メーカーです。Armstrongは、木目とバイオフィリックな表面に対するデザイナー需要の高まりを買収の主な理由として挙げました。


グローバル3Dウォールパネル壁紙市場レポートの調査範囲
| PVC・ビニール |
| PU/ポリウレタン |
| 天然木材・MDF・HDF |
| 石膏/プラスター |
| 繊維セメント |
| 植物繊維・バガス |
| 金属 |
| その他の素材 |
| 接着剤取付 |
| 機械的固定 |
| クリップ/インターロッキング |
| モルタル/セメントベース施工 |
| 自己接着式/ピール・アンド・スティック |
| 住宅用 |
| 商業用 |
| B2Cチャネル | ハイパーマーケット・スーパーマーケット |
| 専門店 | |
| 住宅改修店 | |
| オンライン | |
| 地元のホームセンター | |
| その他の流通チャネル | |
| B2Bチャネル(施工業者・施工担当者、インテリアデザイナー・建築家、プロジェクト調達・機関販売) |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 素材別 | PVC・ビニール | |
| PU/ポリウレタン | ||
| 天然木材・MDF・HDF | ||
| 石膏/プラスター | ||
| 繊維セメント | ||
| 植物繊維・バガス | ||
| 金属 | ||
| その他の素材 | ||
| 施工方法別 | 接着剤取付 | |
| 機械的固定 | ||
| クリップ/インターロッキング | ||
| モルタル/セメントベース施工 | ||
| 自己接着式/ピール・アンド・スティック | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | B2Cチャネル | ハイパーマーケット・スーパーマーケット |
| 専門店 | ||
| 住宅改修店 | ||
| オンライン | ||
| 地元のホームセンター | ||
| その他の流通チャネル | ||
| B2Bチャネル(施工業者・施工担当者、インテリアデザイナー・建築家、プロジェクト調達・機関販売) | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年における3Dウォールパネル壁紙市場の予測値は?
このカテゴリーは2031年までに1,097.3 ミリオン 米ドルに達し、2026年から6.7%のCAGRで成長すると予測されています。
3Dウォールパネル壁紙の売上をリードする素材は何ですか?
PVC・ビニールは、寸法安定性、耐湿性、コスト効率の高い生産により、2025年に33.8%のシェアで素材別売上をリードしました。
最も成長の速い施工フォーマットはどれですか?
自己接着式・ピール・アンド・スティックパネルは、より手軽な施工への需要に支えられ、2031年まで8.3%のCAGRで成長すると予測されています。
低VOCウォールパネルがより重要になっている理由は何ですか?
より厳格な排出要件とグリーンビルディング仕様が、植物繊維、石膏、繊維セメント代替品を含む文書化された低排出材料への需要を高めています。
2031年まで最も成長の速い地域はどこですか?
中東・アフリカは、大規模な不動産、ホスピタリティ、インフラ活動に支えられ、2031年まで8.5%のCAGRで成長すると予測されています。
最終更新日:



