
Taille et part du marché des panneaux muraux 3D et papiers peints
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
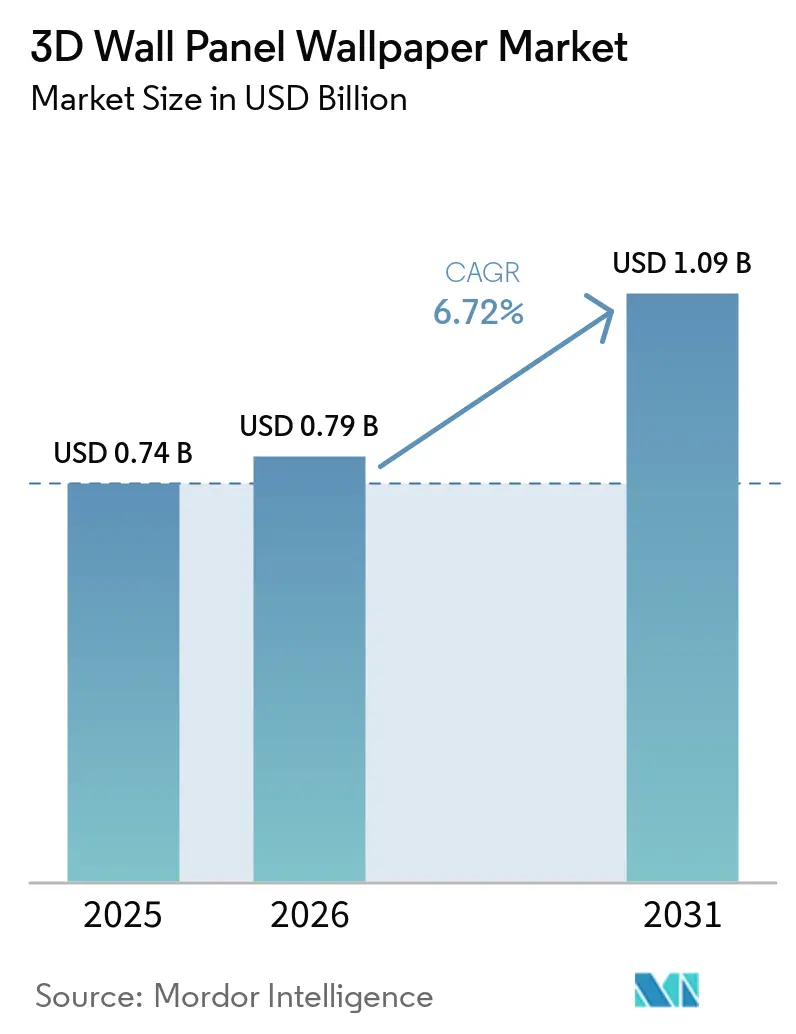
| Taille du Marché (2026) | 0.79 Milliards de dollars |
| Taille du Marché (2031) | 1.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.72 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des panneaux muraux 3D et papiers peints par Mordor Intelligence
Le marché des panneaux muraux 3D et papiers peints était évalué à 743,28 millions USD en 2025, est estimé à 792,86 millions USD en 2026 et devrait atteindre 1 097,34 millions USD d'ici 2031, avec un CAGR de 6,72 % sur la période 2026–2031. Le marché des panneaux muraux 3D et papiers peints est soutenu par les dépenses de rénovation, l'évolution des préférences en matière d'aménagement intérieur et la demande de surfaces alliant décoration et performance acoustique ou à faibles émissions. L'activité de rénovation peut favoriser les produits qui transforment une pièce sans travaux structurels importants, notamment lorsque les propriétaires et les gestionnaires immobiliers recherchent des cycles d'installation plus courts. Les exigences réglementaires relatives aux mises à niveau énergétiques et à la documentation des matériaux relient également la rénovation intérieure aux programmes d'amélioration des bâtiments plus larges en Europe. Les producteurs répondent à ces tendances par la reformulation des matériaux, les outils de conception numérique, les attributs environnementaux documentés et des choix d'installation plus larges. Le marché des panneaux muraux 3D et papiers peints est également confronté à des coûts d'intrants inégaux et à des exigences de certification plus élevées, ce qui peut avantager les fournisseurs disposant de capacités établies en matière de tests, de documentation et de vente de projets.
Principaux enseignements du rapport
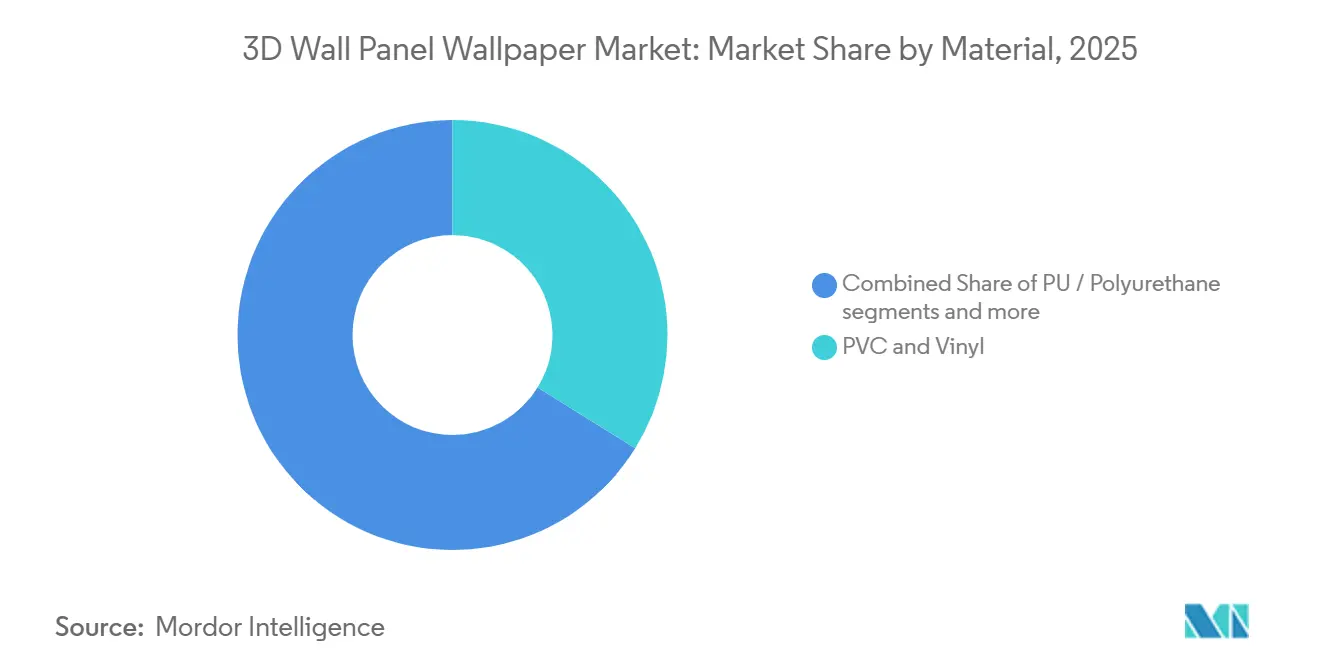
- Par matériau, le PVC et le vinyle détenaient 33,8 % de la part du marché des panneaux muraux 3D et papiers peints en 2025, tandis que les fibres végétales et la bagasse devraient croître à un CAGR de 7,6 % durant 2026-2031.
- Par méthode d'installation, le clip/emboîtement détenait 47,3 % de la part du marché des panneaux muraux 3D et papiers peints en 2025, tandis que les produits auto-adhésifs et autocollants repositionnables devraient croître à un CAGR de 8,3 % durant 2026-2031.
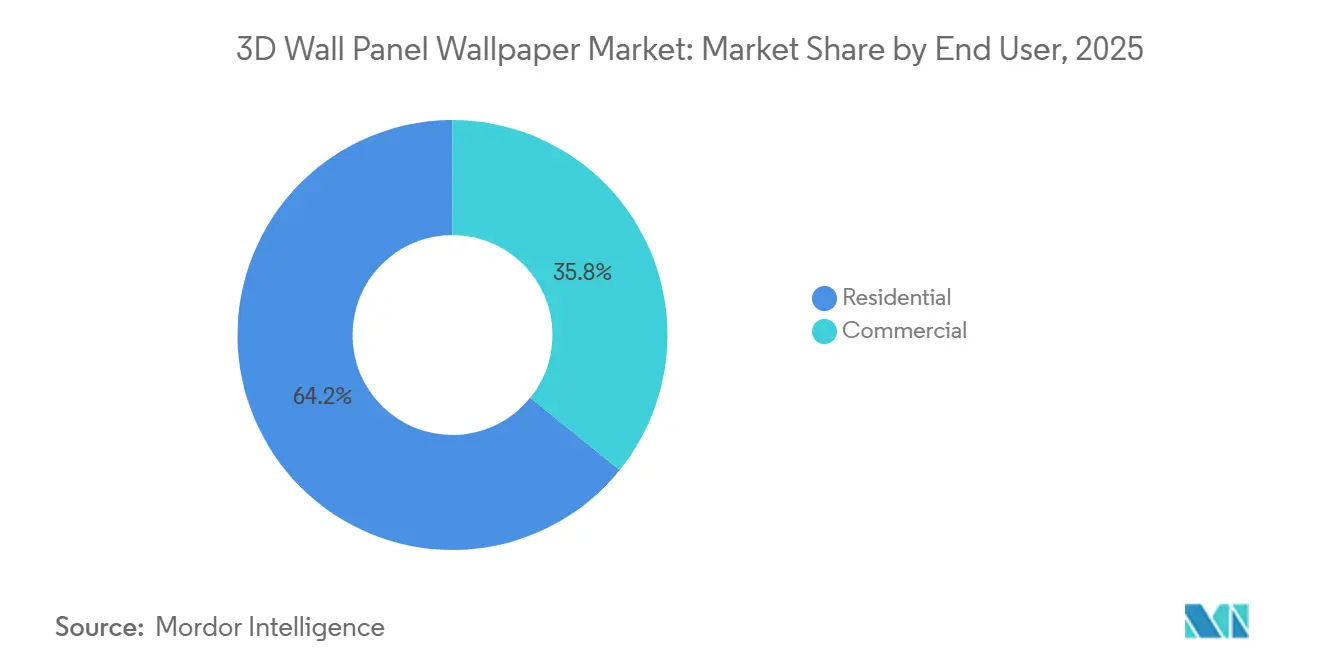
- Par utilisateur final, le résidentiel détenait 64,2 % de la part du marché des panneaux muraux 3D et papiers peints en 2025, tandis que le commercial devrait croître à un CAGR de 7,1 % durant 2026-2031.
- Par canal de distribution, les canaux B2C détenaient 72,6 % de la part du marché des panneaux muraux 3D et papiers peints en 2025, tandis que les canaux B2B devraient croître à un CAGR de 6,9 % durant 2026-2031.
- Par géographie, l'Asie-Pacifique détenait 34,8 % de la part du marché des panneaux muraux 3D et papiers peints en 2025, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,5 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des panneaux muraux 3D et papiers peints
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de rénovation et de réaménagement | +2.0% | Mondial, impact le plus élevé en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Impression numérique et personnalisation du design | +1.0% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Hôtellerie et aménagements commerciaux expérientiels | +0.8% | Mondial, avec le Moyen-Orient et l'Afrique et l'Asie-Pacifique en tête du volume de projets | Court terme (≤ 2 ans) |
| Matériaux intérieurs durables et à faible teneur en COV | +0.7% | Europe et Amérique du Nord, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des produits autocollants repositionnables et du bricolage | +1.0% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Performance acoustique dans les surfaces décoratives | +0.5% | Europe, Amérique du Nord et Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande de rénovation et de réaménagement ancre une base de demande structurelle
Le marché des panneaux muraux 3D et papiers peints bénéficie lorsque les dépenses de rénovation s'orientent vers des améliorations intérieures visibles. L'Université Harvard a projeté le marché américain de l'amélioration et de la réparation des logements à 509 milliards USD en 2025, soit 30 milliards USD au-dessus de ses prévisions antérieures, après une révision de la base de référence de l'American Housing Survey[1]https://www.jchs.harvard.edu/blog/modest-gains-2025-outlook-home-remodeling. Cette base de dépenses soutient les revêtements muraux capables de transformer une pièce sans refonte complète. Les murs d'accent et les surfaces décoratives peuvent offrir aux propriétaires une alternative axée sur le design par rapport à des projets structurels plus importants. Ce choix peut raccourcir le cycle de décision pour les finitions décoratives et soutenir la demande de remplacement. En Europe, les programmes de rénovation des bâtiments peuvent générer des travaux de remplacement de surfaces connexes lorsque les mises à niveau concernent des logements occupés et des propriétés commerciales. La directive sur la performance énergétique des bâtiments crée une voie vers une rénovation plus profonde du parc immobilier européen[2]https://energy.ec.europa.eu/news/commission-sets-eus-building-sector-pathway-towards-greater-energy-efficiency-and-decarbonisation-2025-06-30_en. Le marché des panneaux muraux 3D et papiers peints bénéficie donc d'une demande liée aux calendriers de réhabilitation ainsi qu'à la décoration discrétionnaire.
L'impression numérique et la personnalisation du design élargissent les choix de conception
L'impression numérique élargit la gamme de finitions disponibles sur le marché des panneaux muraux 3D et papiers peints. Les équipements grand format peuvent prendre en charge des commandes personnalisées de plus petite taille, moins pratiques avec les méthodes de production conventionnelles. Les designers peuvent spécifier davantage d'options de texture, de couleur et de motif sans dépendre uniquement de grandes séries standard. Cela modifie la concurrence, car la gamme de designs et la rapidité des commandes peuvent compter autant que l'échelle de production. Les outils de configuration numérique et la visualisation en réalité augmentée peuvent aider les clients à évaluer un revêtement mural avant l'achat. Ces outils peuvent également améliorer la communication entre les designers, les détaillants, les installateurs et les utilisateurs finaux. Les systèmes d'encres éco-solvants, latex et durcissables aux UV soutiennent cette transition en répondant aux exigences de durabilité et de qualité de l'air intérieur. Il en résulte un accès plus large à des solutions de surfaces personnalisées pour les designers indépendants et les consommateurs soucieux de leur style de vie.
Les rénovations hôtelières et commerciales soutiennent les spécifications de projets
La rénovation commerciale apporte une forme distincte de demande au marché des panneaux muraux 3D et papiers peints. Les hôtels, les bureaux et les établissements de santé exigent souvent des surfaces répondant simultanément à des attentes en matière de design, de nettoyage, d'acoustique et de sécurité. Cela peut rendre un panneau aux performances vérifiées plus pertinent qu'un simple revêtement mural décoratif. Dans les projets hôteliers, un produit avec des performances documentées en matière de résistance au feu et de propriétés acoustiques peut réduire la nécessité de combiner des composants décoratifs et acoustiques séparés. Les spécifications de projet peuvent alors impliquer des designers d'intérieur, des consultants en acoustique et des responsables de la sécurité. Ce processus augmente les exigences techniques pour les fournisseurs, mais peut également soutenir une tarification premium lorsqu'un seul produit répond à plusieurs besoins du projet. La demande commerciale peut être particulièrement précieuse car les commandes de projets sont plus importantes et les travaux répétés peuvent suivre les cycles de rénovation. Le marché des panneaux muraux 3D et papiers peints bénéficie lorsque les fournisseurs peuvent fournir les échantillons, les certifications et la documentation requis pour ce canal.
Les matériaux durables et les installations simplifiées élargissent l'adoption
Les matériaux à faibles émissions et les formats d'installation simplifiés élargissent la base adressable des produits de panneaux muraux 3D et papiers peints. La norme italienne CAM Edilizia 2025 a abaissé la limite totale de COV pour les matériaux de construction intérieurs de 1 500 µg/m³ à 1 000 µg/m³, avec une conformité requise à partir de février 2026. Ce changement accroît l'importance des fibres végétales, du plâtre, du fibrociment et d'autres produits soutenus par une documentation claire sur les émissions. Les produits à base de PVC peuvent rester pertinents, mais les fournisseurs peuvent avoir besoin de matériaux reformulés et de preuves plus solides de la qualité de l'air intérieur. L'installation simplifiée élargit également l'utilisation par les consommateurs, car 84 % des adultes américains interrogés ont déclaré qu'ils utiliseraient des produits autocollants repositionnables pour les surfaces murales intérieures, ce chiffre atteignant 92 % parmi les répondants de la génération Y et de la génération Z. Les produits à faible teneur en COV avec des systèmes adhésifs repositionnables peuvent donc soutenir les projets de rénovation, de location et d'amélioration de l'habitat à plus petite échelle où l'installation professionnelle est moins pratique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité aux normes de sécurité incendie et aux codes du bâtiment | -0.9% | Marchés commerciaux mondiaux, avec la pertinence la plus élevée en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Volatilité des prix et de l'approvisionnement en matières premières | -0.7% | Mondial, particulièrement aigu en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Risques liés à la qualité d'installation et à la préparation du support | -0.3% | Marchés émergents au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Recyclage limité en fin de vie pour les panneaux multicouches et les papiers peints | -0.3% | Europe et Amérique du Nord, où le contrôle réglementaire est le plus élevé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts de conformité aux normes de sécurité incendie et aux codes du bâtiment limitent l'accès aux marchés commerciaux
La conformité aux normes de sécurité incendie peut restreindre l'accès aux projets commerciaux sur le marché des panneaux muraux 3D et papiers peints. Les revêtements muraux et de plafond commerciaux aux États-Unis doivent satisfaire aux exigences de propagation des flammes et de développement de la fumée de la norme ASTM E84 dans le cadre du Code international du bâtiment. La performance de classe A exige un indice de propagation des flammes de 25 ou moins et un indice de développement de la fumée de 450 ou moins. Atteindre ce résultat peut nécessiter un traitement ignifuge, des tests en laboratoire et une documentation pour chaque configuration de produit concernée. Un coloris ou une construction de panneau peut nécessiter des preuves distinctes plutôt que de s'appuyer sur un autre produit de la même gamme. Les acteurs européens doivent également répondre aux exigences Euroclass et aux cadres de test associés. Le règlement de l'Union européenne sur les produits de construction est entré en vigueur avec des dispositions renforcées en matière de sécurité et de durabilité pour les produits de construction. Ces exigences alourdissent la charge des petits producteurs et peuvent concentrer l'accès aux canaux commerciaux parmi les fournisseurs de plus grande taille.
La volatilité des matières premières et les limites du cycle de vie des produits pèsent sur les marges
La volatilité des intrants reste un frein pour le marché des panneaux muraux 3D et papiers peints, car le PVC, les pigments, les additifs ignifuges et les placages présentent des conditions d'approvisionnement différentes. Les prix à l'exportation du PVC chinois sont tombés à 695 USD par tonne CAF en août 2025 en raison d'une surproduction et de mesures commerciales, créant des positions de coût différentes selon les lieux d'approvisionnement[3]https://catas.com/en/news/publication-of-the-new-cam-edilizia-2025. Des prix bas peuvent aider les transformateurs à court terme, mais des mouvements rapides rendent la révision des prix de détail et la planification des marges plus difficiles. Les fabricants de taille intermédiaire peuvent être moins en mesure d'utiliser des arrangements d'achat à terme lors des variations de prix. La qualité de l'installation constitue une autre contrainte lorsque les murs nécessitent une préparation extensive ou que les installateurs ont une connaissance limitée du produit. Un mauvais alignement, une faible adhérence et des supports inadaptés peuvent réduire la confiance des clients dans certaines régions. Les panneaux multicouches et les papiers peints présentent également des défis en matière de recyclage en fin de vie, notamment là où les régulateurs accroissent leur surveillance des cycles de vie des matériaux. Ces facteurs peuvent ralentir l'adoption lorsque les acheteurs privilégient des coûts prévisibles, une installation facile et des options d'élimination.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : le PVC et le vinyle en tête, tandis que les fibres végétales et la bagasse connaissent la croissance la plus rapide
Le PVC et le vinyle détenaient 33,8 % de la part du marché des panneaux muraux 3D et papiers peints en 2025, ce qui en fait la principale catégorie de matériaux. Sa position reflète la stabilité dimensionnelle, la résistance à l'humidité, la peignabilité et une production rentable. Les produits en PVC et vinyle peuvent rester pratiques pour un usage résidentiel et commercial large car ils offrent des caractéristiques de manipulation familières. Cependant, le matériau fait l'objet d'un examen plus approfondi là où les plastifiants et la documentation sur les émissions influencent la sélection. Le seuil TVOC plus strict de l'Italie et les crédits pour les matériaux à faibles émissions peuvent favoriser des formulations alternatives dans les spécifications commerciales[3]. Cela peut amener les fabricants à investir dans des formulations à plus faibles émissions, des tests et une documentation environnementale plus claire. Les panneaux en polyuréthane conservent une position premium là où une surface plus douce et un design détaillé sont valorisés. Les produits en bois, MDF et HDF bénéficient également de l'intérêt pour les finitions à grain de bois et le design intérieur biophilique.
Les panneaux en fibrociment et en métal servent des usages plus spécialisés, notamment les environnements commerciaux humides et les applications de façade extérieure-intérieure. Le plâtre reste pertinent là où la familiarité de la main-d'œuvre et l'efficacité des coûts sont importantes. Les fibres végétales et la bagasse représentent la catégorie de matériaux à la croissance la plus rapide, avec un CAGR prévu de 7,6 % jusqu'en 2031. La taille du marché des panneaux muraux 3D et papiers peints pour les fibres végétales et la bagasse peut bénéficier de la demande de surfaces à faible teneur en COV et biosourcées. Des recherches décrites pour des panneaux acoustiques en bagasse de canne à sucre ont rapporté des coefficients d'absorption acoustique allant jusqu'à 0,98 à 1 500-1 600 Hz et une performance au feu de classe B-s1,d0 sans résines synthétiques. Cela fait des panneaux à base de bagasse une option crédible dans les projets sensibles à l'acoustique et aux émissions. La catégorie a encore besoin d'un approvisionnement fiable, d'une cohérence des produits et d'une documentation de projet pour se développer au-delà des spécifications spécialisées.


Par méthode d'installation : les systèmes à clip en tête, tandis que les produits autocollants repositionnables croissent plus vite
Les systèmes clip/emboîtement représentaient 47,3 % de la part du marché des panneaux muraux 3D et papiers peints en 2025. Les entrepreneurs et les prescripteurs commerciaux utilisent ces systèmes lorsque l'alignement des panneaux et la fiabilité structurelle à long terme sont importants. La méthode convient à l'installation professionnelle dans les propriétés commerciales et aux projets résidentiels menés par des entrepreneurs. Elle peut également prendre en charge des panneaux lourds nécessitant une approche de fixation sécurisée. Les produits montés par adhésif restent courants dans les travaux résidentiels de gamme intermédiaire car ils peuvent convenir aux murs irréguliers. La fixation mécanique et l'installation au mortier ou au ciment restent pertinentes pour les panneaux lourds et les applications humides ou à forte charge. Chacun de ces formats dépend de la préparation du support et des compétences de l'installateur. Cela maintient l'importance de l'installation professionnelle dans une grande partie de la catégorie.
Les produits auto-adhésifs et autocollants repositionnables devraient croître à un CAGR de 8,3 % jusqu'en 2031, le taux le plus rapide parmi les méthodes d'installation. La taille du marché des panneaux muraux 3D et papiers peints pour ce format est soutenue par la demande d'une installation plus accessible. L'enquête d'Avery Dennison aux États-Unis a révélé une large volonté d'utiliser des solutions murales autocollantes repositionnables, en particulier parmi les répondants de la génération Y et de la génération Z[4]https://tapes.averydennison.com/na/en/home/insights/news/news-release-peel-and-stick.html. Les adhésifs repositionnables, à faible teneur en COV et résistants à l'humidité peuvent rendre ces systèmes plus utiles dans un plus large éventail de conditions intérieures. Ces caractéristiques peuvent séduire les locataires et les ménages urbains à la recherche d'une personnalisation réversible. Certains usages commerciaux pourraient également devenir réalisables à mesure que les performances des adhésifs s'améliorent. Le mix évolue donc vers une moindre dépendance à la main-d'œuvre, avec une innovation axée sur la qualité des adhésifs et la compatibilité avec les supports.
Par utilisateur final : le volume résidentiel soutient une opportunité commerciale plus rapide
Les utilisateurs résidentiels représentaient 64,2 % de la part du marché des panneaux muraux 3D et papiers peints en 2025. Cette position reflète la large base d'activité de rénovation résidentielle et le rôle établi de la catégorie dans les intérieurs grand public. Les panneaux muraux et les papiers peints peuvent offrir un changement visible sans le coût et les perturbations d'une rénovation plus large. Les perspectives du marché américain de l'amélioration et de la réparation des logements à 509 milliards USD en 2025 constituent une toile de fond pertinente pour les améliorations intérieures. Les murs d'accent peuvent attirer des dépenses lorsque les consommateurs préfèrent un changement de design à des travaux structurels. La disponibilité en magasin, la découverte en ligne et les formats autocollants repositionnables soutiennent l'accès résidentiel. Les choix de produits vont des finitions décoratives bas de gamme aux panneaux résistants à l'humidité plus durables. Cette diversité contribue à maintenir la demande résidentielle à travers différents budgets.
Les applications commerciales devraient croître à un CAGR de 7,1 % jusqu'en 2031, au-dessus du taux global. La taille du marché des panneaux muraux 3D et papiers peints pour les applications commerciales peut augmenter avec la rénovation hôtelière, la refonte des bureaux et les mises à niveau des établissements de santé. Les acheteurs commerciaux exigent souvent des matériaux répondant à plusieurs conditions dans une seule spécification. Les panneaux à revêtement antimicrobien avec une performance au feu de classe A peuvent être pertinents pour les environnements cliniques où le contrôle des infections et l'environnement des patients sont tous deux pris en compte. La performance acoustique peut également être importante dans les bureaux, les hôtels et les espaces publics. Ces besoins créent une distinction claire entre le développement de produits de qualité commerciale et de qualité résidentielle. Un produit commercial de classe A avec un NRC supérieur à 0,75 nécessite des matériaux et des tests différents d'un panneau autocollant repositionnable résidentiel. Les fabricants ont donc besoin de stratégies de produits parallèles pour répondre aux deux profils de demande.
Par canal de distribution : le B2C reste plus important tandis que le B2B bénéficie des projets
Les canaux B2C représentaient 72,6 % de la part du marché des panneaux muraux 3D et papiers peints en 2025. Les hypermarchés, les magasins de bricolage, les détaillants spécialisés, les plateformes en ligne et les quincailleries locales contribuent tous à ce canal. Le B2C reste important car les consommateurs peuvent acheter de nombreux produits pour une seule pièce ou un projet résidentiel. Les ventes en ligne peuvent raccourcir le parcours entre la recherche de design et l'achat. Les outils de configuration numérique et la visualisation en réalité augmentée peuvent aider les acheteurs à évaluer les motifs et les textures dans leurs propres espaces. Les détaillants peuvent également utiliser des échantillons et des produits faciles à installer pour réduire l'incertitude avant l'achat. Le contenu sur les réseaux sociaux peut élargir la notoriété des produits, bien que les décisions d'achat dépendent toujours du prix, de la confiance dans l'installation et de la fiabilité de la livraison. Ces caractéristiques maintiennent le B2C au cœur du volume de la catégorie.
Les canaux B2B devraient croître à un CAGR de 6,9 % jusqu'en 2031. Le marché des panneaux muraux 3D et papiers peints bénéficie des achats B2B car les projets commerciaux génèrent des commandes plus importantes et des cycles de spécification répétés. Les entrepreneurs, les architectes, les designers d'intérieur et les équipes d'approvisionnement institutionnel sont les principaux acheteurs dans ce circuit. Une seule spécification de design peut engager de grands volumes de panneaux pour un hôtel, un bureau ou un projet institutionnel. Les fournisseurs peuvent renforcer leur position grâce à des programmes d'échantillons, des showrooms et des bibliothèques de spécifications numériques. Les fichiers compatibles BIM et les déclarations environnementales de produits peuvent réduire les frictions dans la sélection de projets. L'acquisition de Geometrik par Armstrong en septembre 2025 reflétait la demande de surfaces à grain de bois et biophiliques dans les applications architecturales. Le canal peut récompenser les producteurs qui combinent un soutien au design avec une documentation technique crédible.
Analyse géographique
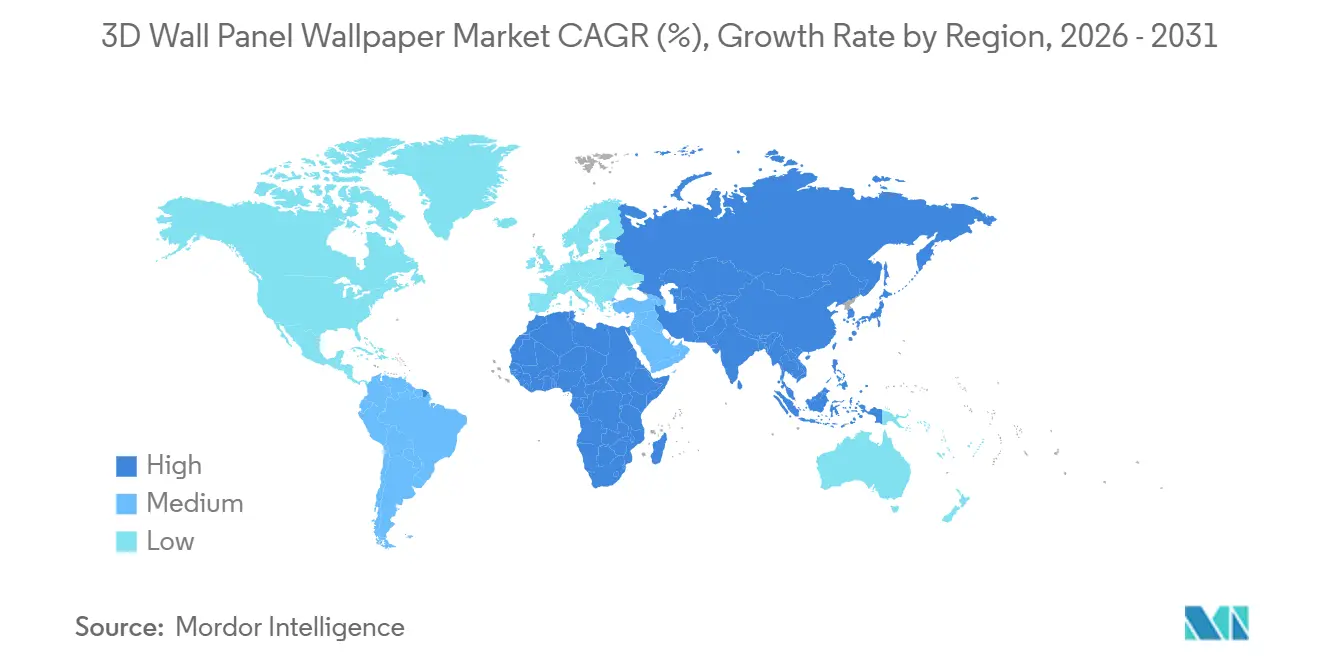
L'Asie-Pacifique représentait 34,8 % de la part du marché des panneaux muraux 3D et papiers peints en 2025. La région combine une production substantielle de matériaux intérieurs avec une activité de construction résidentielle et une demande de rénovation croissante. La Chine soutient la demande grâce à la mise à niveau de son parc d'appartements existant, tandis que l'Inde génère une demande intérieure de premier cycle grâce au développement de logements urbains. L'Asie du Sud-Est contribue par la construction de condominiums et d'établissements hôteliers. Le Japon et la Corée du Sud sont des marchés matures avec des normes de design établies et des spécifications de performance, soutenant la demande de produits décoratifs de base et de surfaces acoustiques ou documentées à plus haute valeur ajoutée.
Les réglementations en matière de construction et les politiques de rénovation façonnent le marché européen. La directive sur la performance énergétique des bâtiments soutient les projets de rénovation pouvant inclure des mises à niveau des murs et des plafonds, tandis que le règlement sur les produits de construction accroît l'importance de la documentation sur le cycle de vie et les performances des produits. L'Allemagne, la France, le Royaume-Uni et les pays du BENELUX sont des marchés de prescription clés pour les matériaux à faibles émissions. L'Italie pourrait signaler l'évolution des préférences car la norme CAM Edilizia resserrera la limite de TVOC en 2026. L'Amérique du Nord bénéficie également de dépenses de rénovation soutenues, d'une demande de fabrication intérieure à faible empreinte carbone, d'exigences de conformité aux codes incendie, de l'adoption du bricolage et de l'activité de rénovation commerciale.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,5 % jusqu'en 2031, le taux de croissance régional le plus élevé. Les grands projets immobiliers et d'infrastructure, notamment les développements commerciaux et hôteliers du Golfe, soutiennent ces perspectives. Dubaï, Abou Dhabi et les projets Vision 2030 de l'Arabie saoudite, notamment NEOM, Diriyah et New Murabba, créent une demande de matériaux intérieurs haut de gamme. L'Afrique du Sud et le Nigeria offrent des opportunités en développement, tandis que l'Amérique du Sud présente un potentiel à long terme grâce aux investissements dans les systèmes de construction légère et la capacité de production de plaques de plâtre. Les fournisseurs doivent adapter leurs produits aux capacités d'installation locales, aux codes, aux conditions climatiques et aux réseaux de distribution, ce qui favorise les fabricants proposant des produits durables, une formation, un soutien local et des informations de performance claires.

Paysage concurrentiel
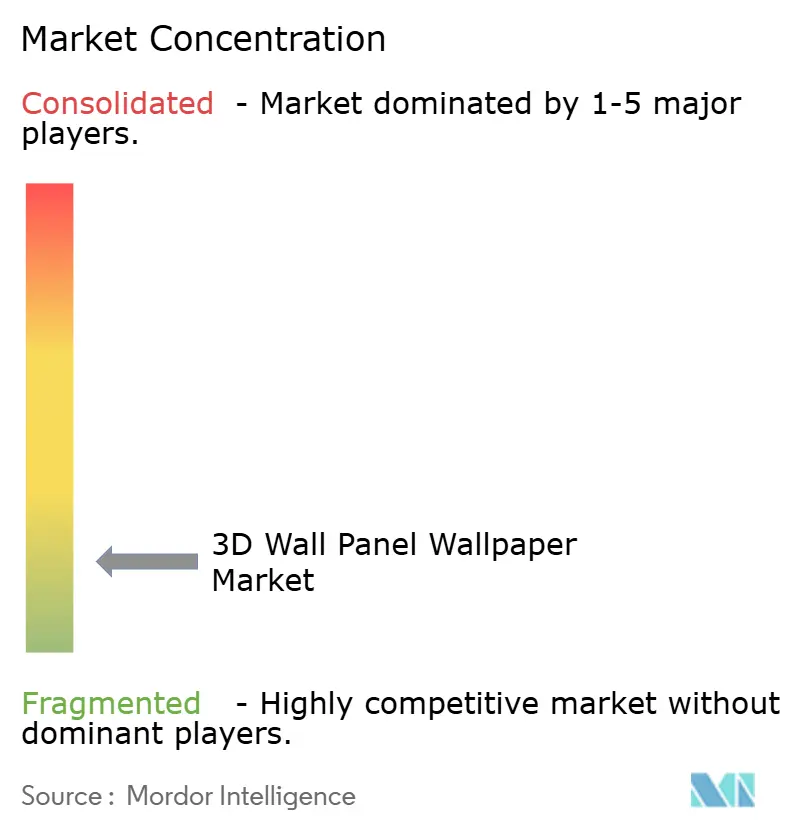
Le marché des panneaux muraux 3D et papiers peints est fragmenté, aucun acteur ne détenant une part dominante divulguée. La concurrence devient plus structurée à mesure que les grands groupes de matériaux de construction architecturaux acquièrent des capacités spécialisées dans les revêtements muraux. Armstrong World Industries devrait enregistrer un chiffre d'affaires net record pour ses spécialités architecturales de 590 millions USD pour l'exercice 2025, en hausse de 28 % d'une année sur l'autre. Depuis 2017, la société a réalisé 15 acquisitions dans le domaine des spécialités architecturales. Ses acquisitions prévues de Geometrik en septembre 2025 et d'Eventscape en février 2026 devraient ajouter respectivement des systèmes acoustiques en bois et des capacités de fabrication de murs, plafonds et façades architecturaux complexes. Ces initiatives démontrent la valeur de la combinaison de portefeuilles de produits avec des services de conception et de fabrication architecturales. Les fournisseurs de plus grande taille peuvent maintenir des capacités plus larges en matière de tests, de vente et de développement de produits, bien que la disponibilité locale, le soutien au design et les relations avec les installateurs continuent d'influencer la sélection au niveau des projets.
Saint-Gobain renforce sa position dans les panneaux muraux acoustiques et les matériaux intérieurs documentés. En août 2026, Saint-Gobain Amérique du Nord devrait acquérir MCM Acoustical pour étendre les capacités de panneaux acoustiques personnalisés de CertainTeed Architectural. La société devrait également publier sept déclarations environnementales de produits pour ses gammes de panneaux muraux Decoustics et Symphony en juin 2026.
Ces initiatives peuvent soutenir une rotation plus rapide des produits, une bibliothèque de designs plus large et l'adoption dans les projets nécessitant une documentation en matière de durabilité. L'accent accru de l'Union européenne sur la sécurité des produits de construction et les informations sur la durabilité crée une différenciation entre les produits décoratifs bas de gamme et les offres commerciales sensibles à la conformité. Les produits avec des informations de support incomplètes peuvent faire face à des limitations dans les projets institutionnels, tandis que les produits documentés peuvent être plus facilement inclus dans les listes d'appels d'offres et les bibliothèques de spécifications.
Leaders du secteur des panneaux muraux 3D et papiers peints
Art3d
Ekena Millwork
WallArt
CSI Creative
Profile VOX
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : Armstrong World Industries a acquis Eventscape, Inc., une société de design et de fabrication basée à New York et à Toronto, spécialisée dans les murs, plafonds et façades architecturaux complexes. Cette acquisition marque la 15e acquisition d'Armstrong dans les spécialités architecturales depuis 2017, ajoutant une capacité de fabrication de murs à haute conception à son portefeuille commercial nord-américain.
- Septembre 2025 : Armstrong World Industries a acquis Geometrik Manufacturing Inc. à Kelowna, en Colombie-Britannique, un concepteur et fabricant de systèmes de plafonds et de murs acoustiques en bois dans plusieurs essences, dont le pruche de l'Ouest. Armstrong a cité la demande croissante des designers pour les surfaces à grain de bois et biophiliques comme principale justification de l'acquisition.


Portée du rapport mondial sur le marché des panneaux muraux 3D et papiers peints
| PVC et vinyle |
| PU / polyuréthane |
| Bois naturel, MDF et HDF |
| Plâtre |
| Fibrociment |
| Fibres végétales et bagasse |
| Métal |
| Autres matériaux |
| Montage adhésif |
| Fixation mécanique |
| Clip/emboîtement |
| Installation au mortier/ciment |
| Auto-adhésif / autocollant repositionnable |
| Résidentiel |
| Commercial |
| Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés | |
| Magasins de bricolage | |
| En ligne | |
| Quincailleries locales | |
| Autres canaux de distribution | |
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | PVC et vinyle | |
| PU / polyuréthane | ||
| Bois naturel, MDF et HDF | ||
| Plâtre | ||
| Fibrociment | ||
| Fibres végétales et bagasse | ||
| Métal | ||
| Autres matériaux | ||
| Par méthode d'installation | Montage adhésif | |
| Fixation mécanique | ||
| Clip/emboîtement | ||
| Installation au mortier/ciment | ||
| Auto-adhésif / autocollant repositionnable | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | Canaux B2C | Hypermarchés et supermarchés |
| Magasins spécialisés | ||
| Magasins de bricolage | ||
| En ligne | ||
| Quincailleries locales | ||
| Autres canaux de distribution | ||
| Canaux B2B (entrepreneurs et installateurs, designers d'intérieur et architectes, approvisionnement de projets et ventes institutionnelles) | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des panneaux muraux 3D et papiers peints d'ici 2031 ?
La catégorie devrait atteindre 1 097,3 millions USD d'ici 2031, avec un CAGR de 6,7 % à partir de 2026.
Quel matériau est en tête des ventes de panneaux muraux 3D et papiers peints ?
Le PVC et le vinyle ont dominé les revenus par matériau avec une part de 33,8 % en 2025, grâce à leur stabilité dimensionnelle, leur résistance à l'humidité et leur production rentable.
Quel format d'installation connaît la croissance la plus rapide ?
Les panneaux auto-adhésifs et autocollants repositionnables devraient croître à un CAGR de 8,3 % jusqu'en 2031, soutenus par la demande d'une installation plus accessible.
Pourquoi les panneaux muraux à faible teneur en COV deviennent-ils plus importants ?
Des exigences d'émissions plus strictes et des spécifications de construction écologique accroissent la demande de matériaux à faibles émissions documentés, notamment les fibres végétales, le plâtre et les alternatives en fibrociment.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,5 % jusqu'en 2031, soutenus par une importante activité immobilière, hôtelière et d'infrastructure.
Dernière mise à jour de la page le:



