
Marktgröße und Marktanteil für 3D-Wandpaneele und Tapeten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
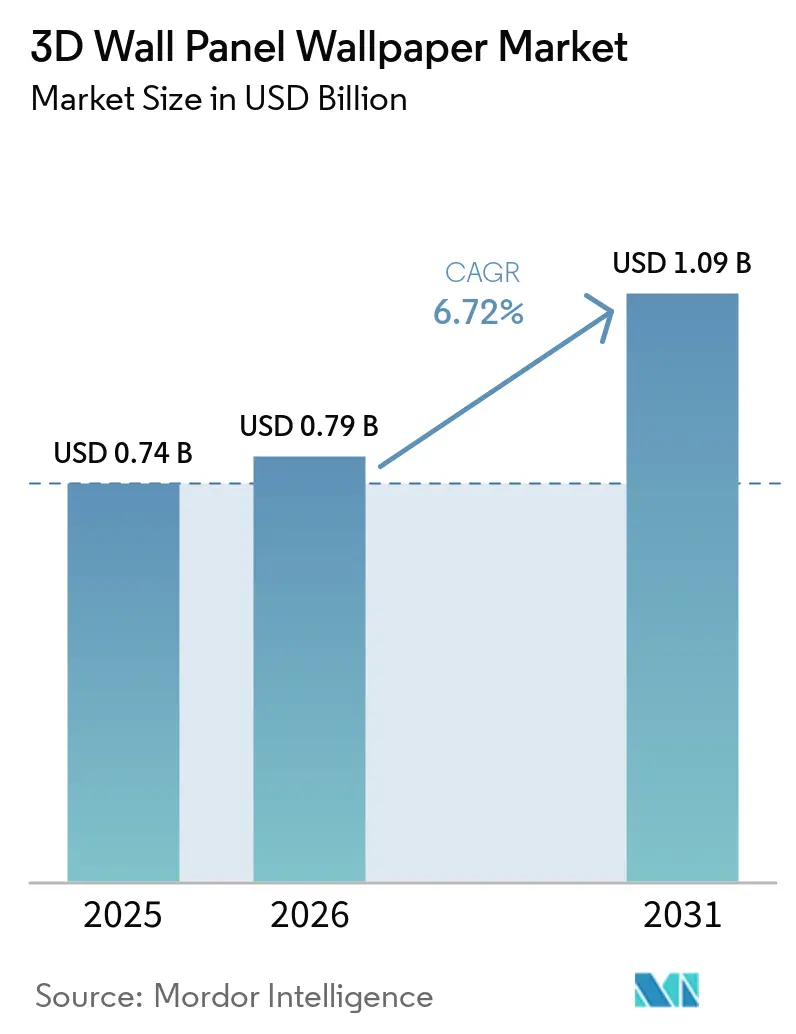
| Marktgröße (2026) | 0.79 Milliarden US-Dollar |
| Marktgröße (2031) | 1.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.72 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 3D-Wandpaneele und Tapeten von Mordor Intelligence
Der Markt für 3D-Wandpaneele und Tapeten wurde 2025 auf 743,28 Millionen USD geschätzt, wird 2026 auf 792,86 Millionen USD veranschlagt und soll bis 2031 auf 1.097,34 Millionen USD anwachsen, mit einer CAGR von 6,72 % im Zeitraum 2026–2031. Der Markt für 3D-Wandpaneele und Tapeten wird durch Renovierungsausgaben, veränderte Einrichtungspräferenzen und die Nachfrage nach Oberflächen gestützt, die Dekoration mit akustischer oder emissionsarmer Leistung verbinden. Renovierungsaktivitäten können Produkte begünstigen, die einen Raum ohne umfangreiche Strukturarbeiten verändern, insbesondere wenn Hausbesitzer und Immobilienverwalter kürzere Installationszyklen anstreben. Regulatorische Anforderungen für Energiemodernisierungen und Materialdokumentation verbinden auch die Innenrenovierung mit umfassenderen Gebäudeverbesserungsprogrammen in Europa. Die Hersteller reagieren durch Materialreformulierung, digitale Designwerkzeuge, dokumentierte Umwelteigenschaften und erweiterte Installationsmöglichkeiten. Der Markt für 3D-Wandpaneele und Tapeten sieht sich zudem ungleichmäßigen Inputkosten und höheren Zertifizierungsanforderungen gegenüber, was Lieferanten mit etablierten Test-, Dokumentations- und Projektvertriebskapazitäten begünstigen kann.
Wichtigste Erkenntnisse des Berichts
- Nach Material hielt PVC und Vinyl 2025 einen Marktanteil von 33,8 % am Markt für 3D-Wandpaneele und Tapeten, während Pflanzenfaser und Bagasse im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 7,6 % wachsen werden.
- Nach Installationsmethode hielt das Clip-/Stecksystem 2025 einen Marktanteil von 47,3 % am Markt für 3D-Wandpaneele und Tapeten, während Selbstklebend und Abziehen und Aufkleben im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
- Nach Endnutzer hielt der Wohnbereich 2025 einen Marktanteil von 64,2 % am Markt für 3D-Wandpaneele und Tapeten, während der Gewerbebereich voraussichtlich mit einer CAGR von 7,1 % im Zeitraum 2026–2031 wachsen wird.
- Nach Vertriebskanal hielten B2C-Kanäle 2025 einen Marktanteil von 72,6 % am Markt für 3D-Wandpaneele und Tapeten, während B2B-Kanäle voraussichtlich mit einer CAGR von 6,9 % im Zeitraum 2026–2031 wachsen werden.
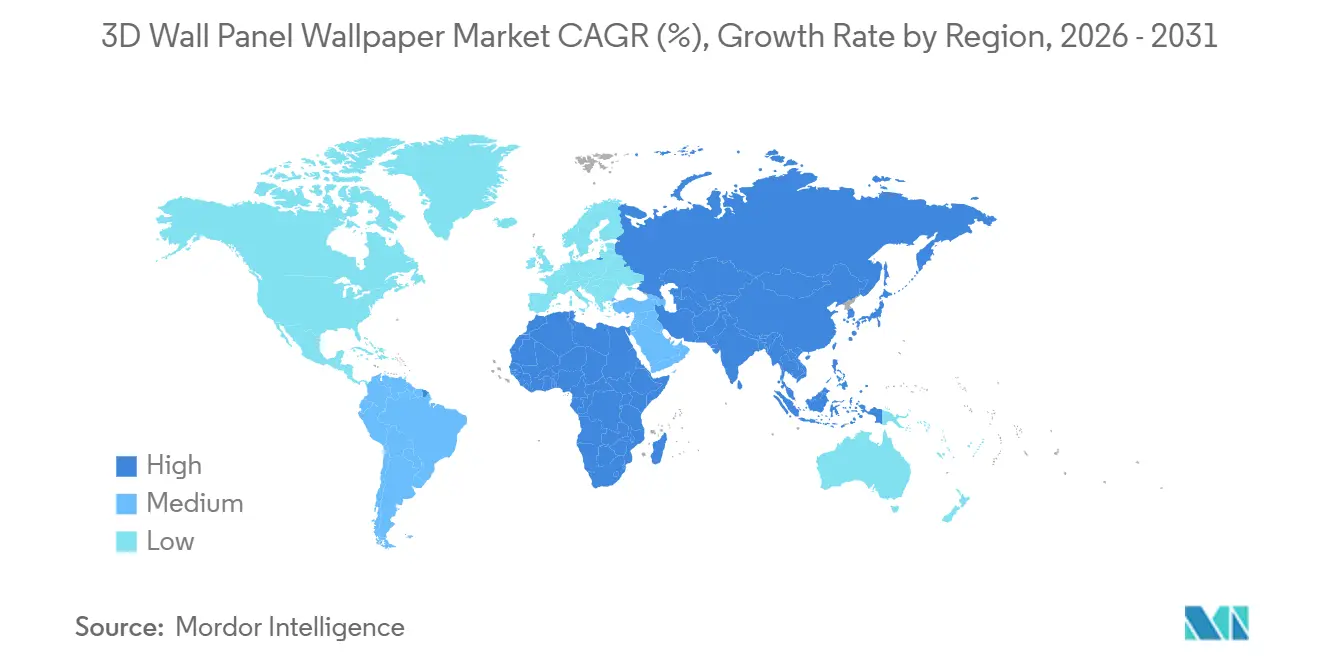
- Nach Geografie hielt der asiatisch-pazifische Raum 2025 einen Marktanteil von 34,8 % am Markt für 3D-Wandpaneele und Tapeten, während der Nahe Osten und Afrika voraussichtlich mit einer CAGR von 8,5 % im Zeitraum 2026–2031 wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für 3D-Wandpaneele und Tapeten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Renovierung und Umbau | +2.0% | Global, mit dem höchsten Einfluss in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Digitaldruck und Designindividualisierung | +1.0% | Global, mit frühem Zugkraft in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Gastgewerbe und erlebnisorientierte gewerbliche Innenräume | +0.8% | Global, mit dem Nahen Osten und Afrika sowie dem asiatisch-pazifischen Raum als führende Regionen nach Projektvolumen | Kurzfristig (≤ 2 Jahre) |
| Nachhaltige und VOC-arme Innenraummaterialien | +0.7% | Europa und Nordamerika, mit wachsender Relevanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Selbstklebende und heimwerkerfreundliche Installationsformate | +1.0% | Nordamerika und Europa, mit wachsender Relevanz im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Akustische Leistung in dekorativen Oberflächen | +0.5% | Europa, Nordamerika und urbaner asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Renovierungs- und Umbaunachfrage verankert eine strukturelle Nachfragebasis
Der Markt für 3D-Wandpaneele und Tapeten profitiert, wenn die Renovierungsausgaben in Richtung sichtbarer Innenraummodernisierungen verlagert werden. Die Harvard University prognostizierte den US-amerikanischen Markt für Heimverbesserung und -reparatur auf 509 Milliarden USD im Jahr 2025, 30 Milliarden USD über der früheren Prognose, nach einer überarbeiteten Basislinie der American Housing Survey[1]https://www.jchs.harvard.edu/blog/modest-gains-2025-outlook-home-remodeling. Diese Ausgabenbasis unterstützt Wandbehandlungen, die einen Raum ohne vollständige Neugestaltung verändern können. Akzentwände und Gestaltungsflächen können Hausbesitzern eine designorientierte Alternative zu größeren Strukturprojekten bieten. Dies kann den Entscheidungszyklus für dekorative Oberflächen verkürzen und die Ersatznachfrage stützen. In Europa können Gebäuderenovierungsprogramme verwandte Oberflächenerneuerungsarbeiten schaffen, wenn Modernisierungen bewohnte Wohn- und Gewerbeimmobilien betreffen. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden schafft einen Weg für tiefgreifende Renovierungen im europäischen Gebäudebestand[2]https://energy.ec.europa.eu/news/commission-sets-eus-building-sector-pathway-towards-greater-energy-efficiency-and-decarbonisation-2025-06-30_en. Der Markt für 3D-Wandpaneele und Tapeten verfügt daher über eine Nachfrage, die sowohl mit Sanierungsplänen als auch mit freiwilliger Dekoration verknüpft ist.
Digitaldruck und Designindividualisierung erweitern die Gestaltungsvielfalt
Der Digitaldruck erweitert die Bandbreite der verfügbaren Oberflächengestaltung im Markt für 3D-Wandpaneele und Tapeten. Großformatige Anlagen können kleinere individuelle Aufträge unterstützen, die unter konventionellen Produktionsmethoden weniger praktikabel waren. Designer können mehr Textur-, Farb- und Musteroptionen festlegen, ohne ausschließlich auf große Standardauflagen angewiesen zu sein. Dies verändert den Wettbewerb, da Designvielfalt und Auftragsgeschwindigkeit neben der Fabrikgröße an Bedeutung gewinnen können. Digitale Konfigurationswerkzeuge und Augmented-Reality-Visualisierung können Kunden dabei helfen, eine Wandgestaltung vor dem Kauf zu beurteilen. Diese Werkzeuge können auch die Kommunikation zwischen Designern, Einzelhändlern, Installateuren und Endnutzern verbessern. Öko-Lösungsmittel-, Latex- und UV-härtende Tintensysteme unterstützen den Wandel, indem sie Anforderungen an Haltbarkeit und Innenraumluftqualität erfüllen. Das Ergebnis ist ein breiterer Zugang zu individualisierten Oberflächenlösungen für unabhängige Designer und lifestyle-orientierte Verbraucher.
Modernisierungen im Gastgewerbe und gewerblichen Innenbereich unterstützen Projektspezifikationen
Gewerbliche Renovierungen bringen eine besondere Form der Nachfrage in den Markt für 3D-Wandpaneele und Tapeten. Hotels, Büros und Gesundheitseinrichtungen benötigen häufig Oberflächen, die gleichzeitig Design-, Reinigungs-, Akustik- und Sicherheitsanforderungen erfüllen. Dies kann ein leistungsgeprüftes Paneel relevanter machen als eine rein dekorative Wandverkleidung. Bei Hotelprojekten kann ein Produkt mit dokumentierter Brandschutzleistung und akustischen Eigenschaften den Bedarf reduzieren, separate dekorative und akustische Komponenten zu kombinieren. Projektspezifikationen können dann Innenarchitekten, Akustikberater und Sicherheitsmanager einbeziehen. Dieser Prozess erhöht die technischen Anforderungen an Lieferanten, kann aber auch Premiumpreise unterstützen, wenn ein einzelnes Produkt mehrere Projektanforderungen erfüllt. Die gewerbliche Nachfrage kann besonders wertvoll sein, da Projektaufträge größer sind und Folgeaufträge Renovierungszyklen folgen können. Der Markt für 3D-Wandpaneele und Tapeten profitiert, wenn Lieferanten die Muster, Zertifizierungen und Dokumentationen bereitstellen können, die für diesen Kanal erforderlich sind.
Nachhaltige Materialien und einfachere Installation erweitern die Akzeptanz
Emissionsarme Materialien und einfachere Installationsformate erweitern die adressierbare Basis für Produkte im Markt für 3D-Wandpaneele und Tapeten. Italiens CAM Edilizia 2025 senkte den Gesamt-VOC-Grenzwert für Innenraumbaumaterialien von 1.500 µg/m³ auf 1.000 µg/m³, mit Pflichterfüllung ab Februar 2026. Diese Änderung erhöht die Bedeutung von Pflanzenfaser, Gips, Faserzement und anderen Produkten, die durch eine klare Emissionsdokumentation unterstützt werden. PVC-basierte Produkte können relevant bleiben, aber Lieferanten benötigen möglicherweise reformulierte Materialien und stärkere Nachweise zur Innenraumluftqualität. Einfachere Installation erweitert auch die Verbrauchernutzung, da 84 % der befragten US-amerikanischen Erwachsenen angaben, dass sie Abziehen-und-Aufkleben-Produkte für Innenwandflächen verwenden würden, mit einem Anstieg auf 92 % unter Millennials und der Generation Z. VOC-arme Produkte mit repositionierbaren Klebstoffsystemen können daher Renovierungs-, Miet- und kleinere Heimwerkerprojekte unterstützen, bei denen eine professionelle Installation weniger praktikabel ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Brandschutz- und Bauordnungskonformität | -0.9% | Globale gewerbliche Märkte, mit der höchsten Relevanz in Nordamerika und der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Preisvolatilität und Versorgungsvolatilität bei Rohstoffen | -0.7% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum und in Europa | Kurzfristig (≤ 2 Jahre) |
| Installationsqualität und Risiken bei der Untergrundvorbereitung | -0.3% | Schwellenmärkte im Nahen Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Begrenzte Recyclingmöglichkeiten am Lebensende für mehrschichtige Paneele und Tapeten | -0.3% | Europa und Nordamerika, wo die regulatorische Kontrolle am höchsten ist | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten für Brandschutz- und Bauordnungskonformität schränken den gewerblichen Zugang ein
Die Einhaltung von Brandschutzvorschriften kann den Zugang zu gewerblichen Projekten im Markt für 3D-Wandpaneele und Tapeten einschränken. Gewerbliche Wand- und Deckenverkleidungen in den USA müssen die ASTM-E84-Anforderungen an Flammenausbreitung und Rauchentwicklung im Rahmen des International Building Code erfüllen. Die Klasse-A-Leistung erfordert einen Flammenausbreitungsindex von 25 oder darunter und einen Rauchentwicklungsindex von 450 oder darunter. Das Erreichen dieses Ergebnisses kann eine flammhemmende Behandlung, Labortests und Dokumentation für jede relevante Produktkonfiguration erfordern. Eine Farbvariante oder Paneel-Konstruktion benötigt möglicherweise separate Nachweise, anstatt sich auf ein anderes Produkt derselben Produktlinie zu stützen. Europäische Marktteilnehmer müssen auch Euroklasse-Anforderungen und verwandte Prüfrahmen erfüllen. Die Bauproduktenverordnung der Europäischen Union trat mit stärkeren Sicherheits- und Nachhaltigkeitsbestimmungen für Bauprodukte in Kraft. Diese Anforderungen erhöhen die Belastung für kleinere Hersteller und können den Zugang zum gewerblichen Kanal bei größeren Lieferanten konzentrieren.
Rohstoffvolatilität und Produktlebenszyklus-Grenzen belasten die Margen
Inputvolatilität bleibt ein Hemmnis für den Markt für 3D-Wandpaneele und Tapeten, da PVC, Pigmente, flammhemmende Additive und Furniere unterschiedliche Versorgungsbedingungen aufweisen. Chinesische PVC-Exportpreise fielen im August 2025 auf 695 USD pro Tonne CIF infolge von Überangebot und Handelsmaßnahmen, was unterschiedliche Kostenpositionen an verschiedenen Beschaffungsstandorten schafft[3]https://catas.com/en/news/publication-of-the-new-cam-edilizia-2025. Niedrige Preise können Verarbeitern kurzfristig helfen, aber schnelle Bewegungen erschweren die Neupreisgestaltung im Einzelhandel und die Margenplanung. Mittelgroße Hersteller sind möglicherweise weniger in der Lage, bei Preisänderungen Termingeschäfte zu nutzen. Installationsqualität ist eine weitere Einschränkung, wenn Wände eine umfangreiche Vorbereitung erfordern oder Installateure nur begrenzte Erfahrung mit dem Produkt haben. Schlechte Ausrichtung, schwache Haftung und ungeeignete Untergründe können das Kundenvertrauen in einigen Regionen verringern. Mehrschichtige Paneele und Tapeten stellen auch Recyclingherausforderungen am Lebensende dar, insbesondere dort, wo Regulierungsbehörden die Kontrolle über Materiallebenszyklen verstärken. Diese Faktoren können die Akzeptanz verlangsamen, wenn Käufer vorhersehbare Kosten, einfache Installation und Entsorgungsoptionen priorisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: PVC und Vinyl führen, während Pflanzenfaser und Bagasse am schnellsten wachsen
PVC und Vinyl hielten 2025 einen Marktanteil von 33,8 % am Markt für 3D-Wandpaneele und Tapeten und sind damit die führende Materialkategorie. Die Position spiegelt Dimensionsstabilität, Feuchtigkeitsbeständigkeit, Streichfähigkeit und kosteneffiziente Produktion wider. PVC- und Vinylprodukte können für den breiten Wohn- und Gewerbebereich praktisch bleiben, da sie vertraute Handhabungseigenschaften bieten. Das Material steht jedoch unter stärkerer Kontrolle, wo Weichmacher und Emissionsdokumentation die Auswahl beeinflussen. Italiens strengerer TVOC-Grenzwert und Gutschriften für emissionsarme Materialien können alternative Formulierungen in gewerblichen Spezifikationen begünstigen[3]. Dies kann Hersteller dazu veranlassen, in emissionsärmere Formulierungen, Tests und klarere Umweltdokumentation zu investieren. Polyurethanpaneele behalten eine Premiumposition, wo eine weichere Oberfläche und detailliertes Design geschätzt werden. Holz-, MDF- und HDF-Produkte profitieren ebenfalls vom Interesse an Holzmaseroptiken und biophilem Innendesign.
Faserzement- und Metallpaneele dienen spezielleren Anwendungen, einschließlich feuchter gewerblicher Umgebungen und Außen-Innen-Fassadenanwendungen. Gips und Putz bleiben relevant, wo Vertrautheit der Handwerker und Kosteneffizienz wichtig sind. Pflanzenfaser und Bagasse stellen die am schnellsten wachsende Materialkategorie dar, mit einer prognostizierten CAGR von 7,6 % bis 2031. Die Marktgröße für Pflanzenfaser und Bagasse im Markt für 3D-Wandpaneele und Tapeten kann von der Nachfrage nach VOC-armen und biobasierten Oberflächen profitieren. Forschungen zu Zuckerrohr-Bagasse-Akustikplatten berichteten von Schallabsorptionskoeffizienten von bis zu 0,98 bei 1.500 bis 1.600 Hz und einer Brandschutzleistung der Klasse B-s1,d0 ohne synthetische Harze. Dies macht Bagasse-basierte Paneele zu einer glaubwürdigen Option in akustik- und emissionssensiblen Projekten. Die Kategorie benötigt noch zuverlässige Versorgung, Produktkonsistenz und Projektdokumentation, um über spezialisierte Spezifikationen hinaus zu skalieren.
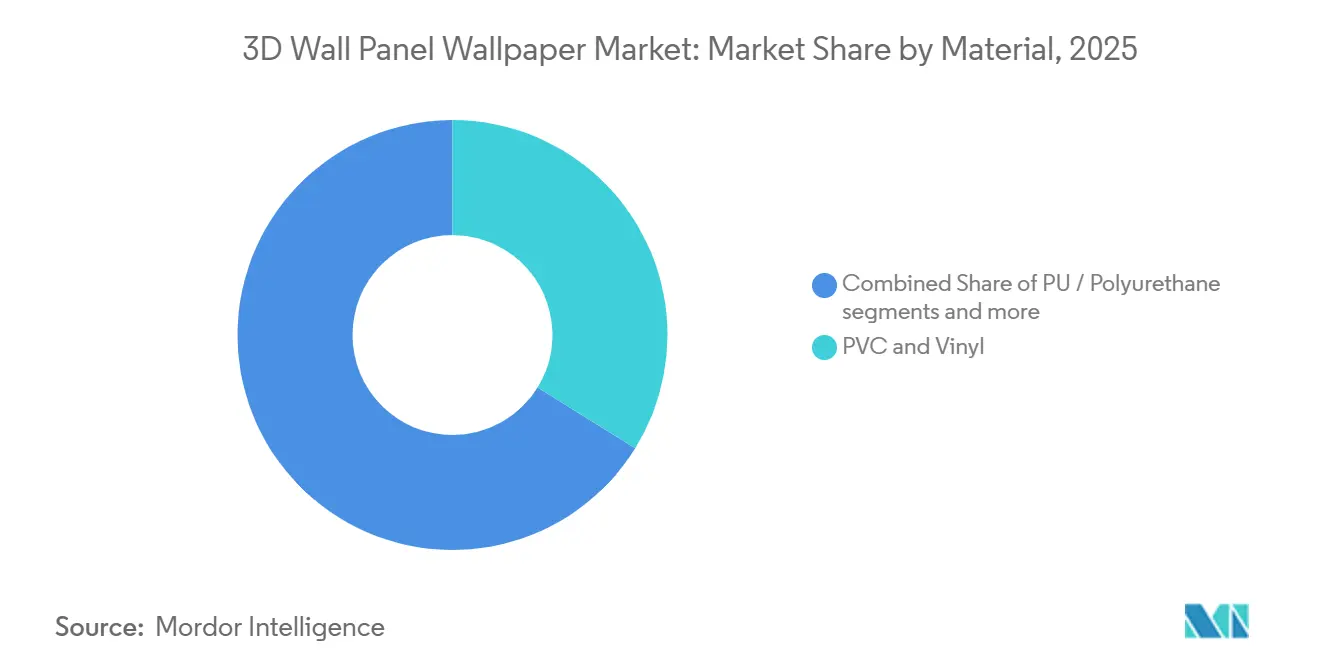
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Installationsmethode: Clip-Systeme führen, während Abziehen und Aufkleben schneller wächst
Clip-/Stecksysteme machten 2025 einen Marktanteil von 47,3 % am Markt für 3D-Wandpaneele und Tapeten aus. Auftragnehmer und gewerbliche Spezifizierer verwenden diese Systeme, wo Paneelausrichtung und langfristige strukturelle Zuverlässigkeit wichtig sind. Die Methode eignet sich für die professionelle Installation in Gewerbeimmobilien und auftragnehmergeführten Wohnprojekten. Sie kann auch schwere Paneele unterstützen, die eine sichere Befestigungsmethode benötigen. Klebemontierte Produkte bleiben im mittleren Wohnbereich verbreitet, da sie für unregelmäßige Wände geeignet sein können. Mechanische Befestigung und Mörtel- oder zementbasierte Installation bleiben für schwere Paneele und nasse oder hochbelastete Anwendungen relevant. Jedes dieser Formate hängt von der Untergrundvorbereitung und den Fähigkeiten des Installateurs ab. Dies hält die professionelle Installation in weiten Teilen der Kategorie wichtig.
Selbstklebende und Abziehen-und-Aufkleben-Produkte werden voraussichtlich mit einer CAGR von 8,3 % bis 2031 wachsen, der schnellsten Rate unter den Installationsmethoden. Die Marktgröße für dieses Format im Markt für 3D-Wandpaneele und Tapeten wird durch die Nachfrage nach zugänglicherer Installation gestützt. Avery Dennisons US-amerikanische Umfrage ergab eine breite Bereitschaft zur Nutzung von Abziehen-und-Aufkleben-Wandlösungen, insbesondere unter Millennials und der Generation Z[4]https://tapes.averydennison.com/na/en/home/insights/news/news-release-peel-and-stick.html. Repositionierbare, VOC-arme und feuchtigkeitsbeständige Klebstoffe können diese Systeme in einer breiteren Palette von Innenraumbedingungen nützlicher machen. Diese Eigenschaften können Mieter und städtische Haushalte ansprechen, die reversible Personalisierung suchen. Einige gewerbliche Anwendungen können ebenfalls machbar werden, wenn sich die Klebstoffleistung verbessert. Der Mix bewegt sich daher in Richtung geringerer Arbeitsabhängigkeit, wobei Innovationen auf Klebstoffqualität und Untergrundkompatibilität ausgerichtet sind.
Nach Endnutzer: Wohnbereichsvolumen unterstützt eine schnellere gewerbliche Chance
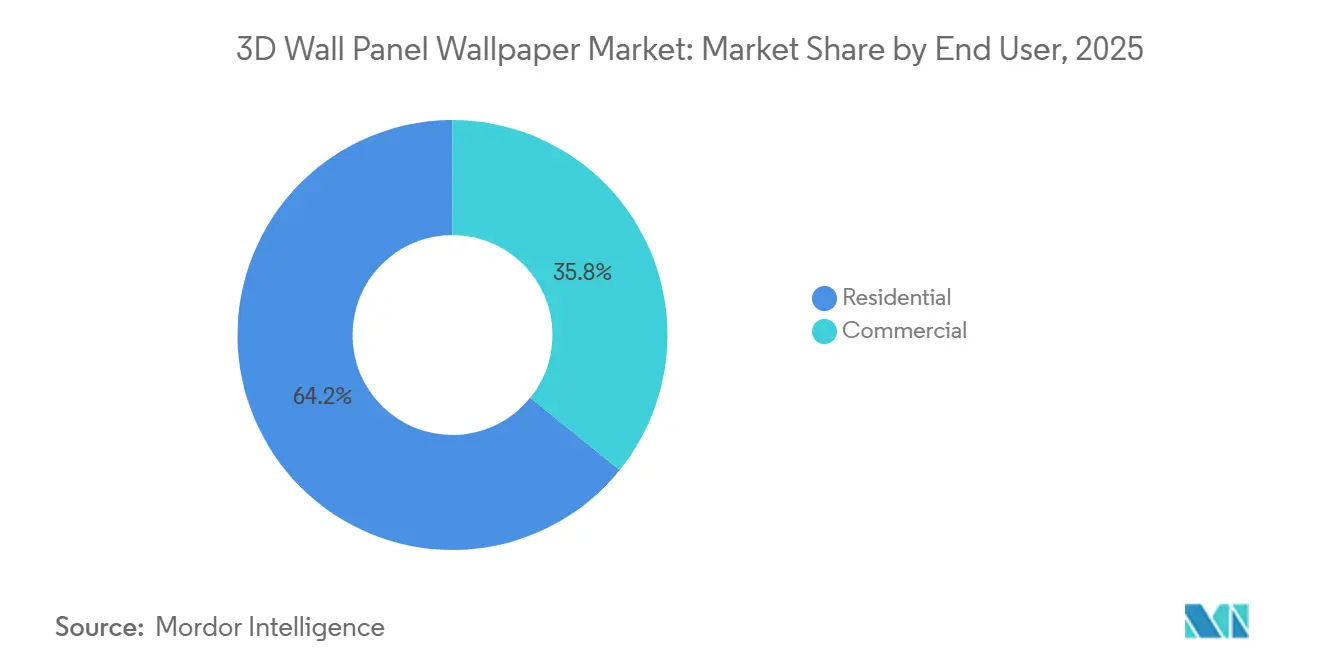
Wohnbereichsnutzer machten 2025 einen Marktanteil von 64,2 % am Markt für 3D-Wandpaneele und Tapeten aus. Diese Position spiegelt die große Basis an Heimrenovierungsaktivitäten und die etablierte Rolle der Kategorie in Verbraucherinnenräumen wider. Wandpaneele und Tapeten können eine sichtbare Veränderung ohne die Kosten und Störungen einer umfassenderen Renovierung bieten. Der US-amerikanische Ausblick für Heimverbesserung und -reparatur von 509 Milliarden USD im Jahr 2025 bietet einen relevanten Hintergrund für Innenraummodernisierungen. Akzentwände können Ausgaben anziehen, wenn Verbraucher eine Designveränderung gegenüber Strukturarbeiten bevorzugen. Einzelhandelsverfügbarkeit, Online-Entdeckung und Abziehen-und-Aufkleben-Formate unterstützen den Wohnbereichszugang. Die Produktauswahl reicht von kostengünstigen dekorativen Oberflächen bis hin zu langlebigeren feuchtigkeitsbeständigen Paneelen. Diese Breite hilft, die Wohnbereichsnachfrage über verschiedene Budgets hinweg aufrechtzuerhalten.
Gewerbliche Anwendungen werden voraussichtlich mit einer CAGR von 7,1 % bis 2031 wachsen, über der Gesamtrate. Die Marktgröße für gewerbliche Anwendungen im Markt für 3D-Wandpaneele und Tapeten kann mit Hotellerie-Renovierungen, Büroneugestaltungen und Modernisierungen von Gesundheitseinrichtungen steigen. Gewerbliche Käufer benötigen häufig Materialien, die mehrere Bedingungen in einer Spezifikation erfüllen. Antimikrobiell beschichtete Paneele mit Brandschutzleistung der Klasse A können für klinische Umgebungen relevant sein, wo Infektionskontrolle und Patientenumgebung beide berücksichtigt werden. Akustische Leistung kann auch in Büros, Hotels und öffentlichen Bereichen wichtig sein. Diese Anforderungen schaffen eine klare Unterscheidung zwischen der Produktentwicklung für den Gewerbe- und den Wohnbereich. Ein gewerbliches Klasse-A-Produkt mit einem NRC über 0,75 erfordert andere Materialien und Tests als ein Wohnbereich-Abziehen-und-Aufkleben-Paneel. Hersteller benötigen daher parallele Produktstrategien, um beide Nachfrageprofile zu bedienen.
Nach Vertriebskanal: B2C bleibt größer, während B2B von Projekten profitiert
B2C-Kanäle machten 2025 einen Marktanteil von 72,6 % am Markt für 3D-Wandpaneele und Tapeten aus. Verbrauchermärkte, Heimwerkermärkte, Facheinzelhändler, Online-Plattformen und lokale Baumärkte tragen alle zu diesem Kanal bei. B2C bleibt wichtig, da Verbraucher viele Produkte für ein einzelnes Zimmer oder Heimprojekt kaufen können. Online-Verkäufe können den Weg von der Designrecherche bis zum Kauf verkürzen. Digitale Konfigurationswerkzeuge und Augmented-Reality-Visualisierung können Käufern helfen, Muster und Texturen in ihren eigenen Räumen zu beurteilen. Einzelhändler können auch Muster und einfach zu installierende Produkte verwenden, um Unsicherheiten vor dem Kauf zu reduzieren. Social-Media-Inhalte können das Produktbewusstsein erweitern, obwohl Kaufentscheidungen weiterhin von Preis, Installationsvertrauen und Lieferzuverlässigkeit abhängen. Diese Eigenschaften halten B2C zentral für das Kategorievolumen.
B2B-Kanäle werden voraussichtlich mit einer CAGR von 6,9 % bis 2031 wachsen. Der Markt für 3D-Wandpaneele und Tapeten profitiert von B2B-Einkäufen, da gewerbliche Projekte größere Aufträge und wiederkehrende Spezifikationszyklen schaffen. Auftragnehmer, Architekten, Innenarchitekten und institutionelle Beschaffungsteams sind die wichtigsten Käufer in diesem Kanal. Eine einzelne Designspezifikation kann große Paneel-Volumina für ein Hotel-, Büro- oder institutionelles Projekt festlegen. Lieferanten können ihre Position durch Musterprogramme, Ausstellungsräume und digitale Spezifikationsbibliotheken stärken. BIM-kompatible Dateien und Umweltproduktdeklarationen können die Reibung bei der Projektauswahl reduzieren. Armstrongs Übernahme von Geometrik im September 2025 spiegelte die Nachfrage nach Holzmaseroptiken und biophilen Oberflächen in architektonischen Anwendungen wider. Der Kanal kann Hersteller belohnen, die Designunterstützung mit glaubwürdiger technischer Dokumentation verbinden.
Geografische Analyse
Der asiatisch-pazifische Raum machte 2025 einen Marktanteil von 34,8 % am Markt für 3D-Wandpaneele und Tapeten aus. Die Region verbindet eine erhebliche Produktion von Innenraummaterialien mit Wohnbauaktivitäten und wachsender Renovierungsnachfrage. China unterstützt die Nachfrage durch Modernisierungen seines bestehenden Wohnungsbestands, während Indien durch städtische Wohnungsentwicklung Erstzyklusnachfrage für Innenräume generiert. Südostasien trägt durch Eigentumswohnungs- und Hotelleriebau bei. Japan und Südkorea sind reife Märkte mit etablierten Designstandards und Leistungsspezifikationen, die die Nachfrage sowohl nach grundlegenden dekorativen Produkten als auch nach höherwertigen akustischen oder dokumentierten Oberflächen unterstützen.
Bauvorschriften und Renovierungspolitiken prägen den europäischen Markt. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden unterstützt Renovierungsprojekte, die Wand- und Deckenmodernisierungen umfassen können, während die Bauproduktenverordnung die Bedeutung von Lebenszyklen und Produktleistungsdokumentation erhöht. Deutschland, Frankreich, das Vereinigte Königreich und die BENELUX-Länder sind wichtige Spezifikationsmärkte für emissionsarme Materialien. Italien könnte veränderte Präferenzen signalisieren, da CAM Edilizia den TVOC-Grenzwert im Jahr 2026 verschärfen wird. Nordamerika profitiert ebenfalls von starken Renovierungsausgaben, Nachfrage nach kohlenstoffarmer Innenraumfertigung, Brandschutzkonformitätsanforderungen, Heimwerkerakzeptanz und gewerblicher Renovierungsaktivität.
Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 8,5 % bis 2031 wachsen, der höchsten regionalen Wachstumsrate. Große Immobilien- und Infrastrukturprojekte, insbesondere gewerbliche und Hotellerie-Entwicklungen am Golf, unterstützen diesen Ausblick. Dubai, Abu Dhabi und Saudi-Arabiens Vision-2030-Projekte, einschließlich NEOM, Diriyah und New Murabba, schaffen Nachfrage nach hochwertigen Innenraummaterialien. Südafrika und Nigeria bieten sich entwickelnde Möglichkeiten, während Südamerika langfristiges Potenzial durch Investitionen in Leichtbausysteme und Gipskartonkapazitäten hat. Lieferanten müssen Produkte an lokale Installationsfähigkeiten, Vorschriften, Klimabedingungen und Vertriebsnetze anpassen, was Hersteller begünstigt, die langlebige Produkte, Schulungen, lokalen Support und klare Leistungsinformationen anbieten.

Wettbewerbslandschaft
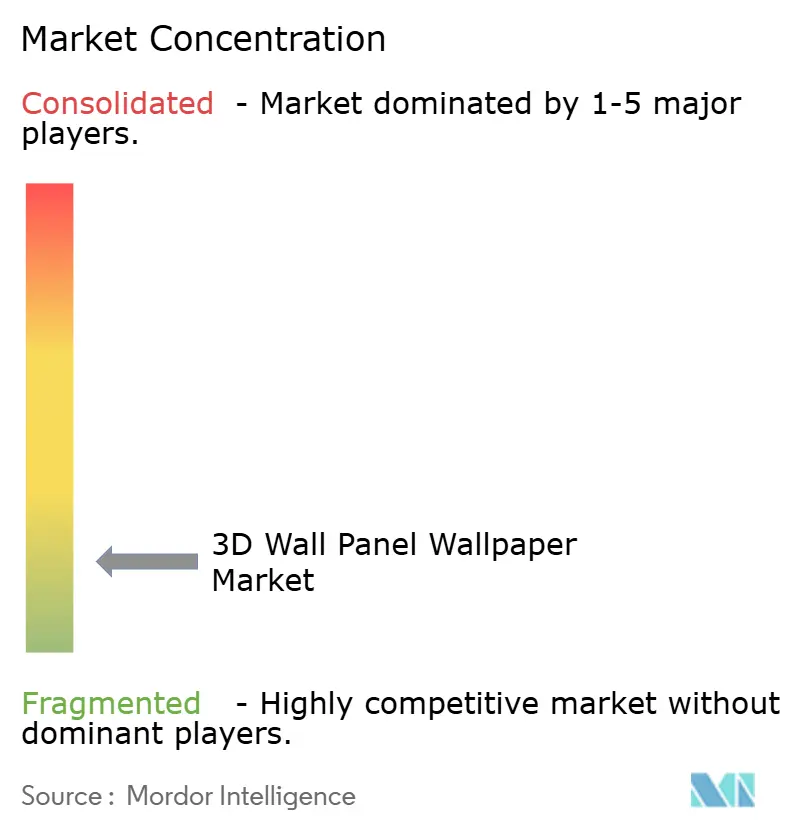
Der Markt für 3D-Wandpaneele und Tapeten ist fragmentiert, wobei kein Teilnehmer einen dominanten offengelegten Anteil hält. Der Wettbewerb wird strukturierter, da größere Gruppen für architektonische Baumaterialien spezialisierte Wandoberflächenkapazitäten erwerben. Armstrong World Industries wird voraussichtlich einen Rekordumsatz im Bereich Architektonische Spezialitäten von 590 Millionen USD für das Geschäftsjahr 2025 ausweisen, ein Anstieg von 28 % gegenüber dem Vorjahr. Seit 2017 hat das Unternehmen 15 Übernahmen im Bereich Architektonische Spezialitäten abgeschlossen. Die geplanten Übernahmen von Geometrik im September 2025 und Eventscape im Februar 2026 sollen voraussichtlich Holzakustiksysteme bzw. komplexe architektonische Gestaltungswände, Decken und Fassadenfertigungskapazitäten hinzufügen. Diese Initiativen demonstrieren den Wert der Kombination von Produktportfolios mit architektonischen Design- und Fertigungsdienstleistungen. Größere Lieferanten können umfangreichere Test-, Vertriebs- und Produktentwicklungskapazitäten aufrechterhalten, obwohl lokale Verfügbarkeit, Designunterstützung und Installateurbeziehungen weiterhin die Projektauswahl beeinflussen.
Saint-Gobain erweitert seine Position bei akustischen Wandpaneelen und dokumentierten Innenraummaterialien. Im August 2026 soll Saint-Gobain Nordamerika MCM Acoustical übernehmen, um die individuellen Akustikpaneel-Kapazitäten von CertainTeed Architectural zu erweitern. Das Unternehmen soll auch im Juni 2026 sieben Umweltproduktdeklarationen für seine Decoustics- und Symphony-Wandpaneel-Linien veröffentlichen.
Diese Initiativen können eine schnellere Produktrotation, eine breitere Designbibliothek und die Akzeptanz in Projekten unterstützen, die Nachhaltigkeitsdokumentation erfordern. Die stärkere Betonung der Europäischen Union auf Sicherheit und Nachhaltigkeitsinformationen für Bauprodukte schafft eine Differenzierung zwischen kostengünstigen dekorativen Produkten und konformitätssensiblen gewerblichen Angeboten. Produkte mit unvollständigen Begleitinformationen können in institutionellen Projekten auf Einschränkungen stoßen, während dokumentierte Produkte leichter in Ausschreibungslisten und Spezifikationsbibliotheken aufgenommen werden können.
Marktführer in der Branche für 3D-Wandpaneele und Tapeten
Art3d
Ekena Millwork
WallArt
CSI Creative
Profile VOX
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Armstrong World Industries übernahm Eventscape, Inc., ein in New York City und Toronto ansässiges Design- und Fertigungsunternehmen, das auf komplexe architektonische Gestaltungswände, Decken und Fassaden spezialisiert ist. Die Übernahme markiert Armstrongs 15. Übernahme im Bereich Architektonische Spezialitäten seit 2017 und fügt seinem nordamerikanischen gewerblichen Portfolio hochwertige Wandfertigungskapazitäten hinzu.
- September 2025: Armstrong World Industries übernahm Geometrik Manufacturing Inc. in Kelowna, British Columbia, einen Designer und Hersteller von Holzakustikdecken- und Wandsystemen aus mehreren Holzarten, einschließlich Western Hemlock. Armstrong nannte die wachsende Designernachfrage nach Holzmaseroptiken und biophilen Oberflächen als Hauptgrund für die Übernahme.


Berichtsumfang des globalen Marktes für 3D-Wandpaneele und Tapeten
| PVC und Vinyl |
| PU / Polyurethan |
| Naturholz, MDF und HDF |
| Gips/Putz |
| Faserzement |
| Pflanzenfaser und Bagasse |
| Metall |
| Sonstige Materialien |
| Klebemontage |
| Mechanische Befestigung |
| Clip-/Stecksystem |
| Mörtel-/zementbasierte Installation |
| Selbstklebend / Abziehen und Aufkleben |
| Wohnbereich |
| Gewerbe |
| B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachgeschäfte | |
| Heimwerkermärkte | |
| Online | |
| Lokale Baumärkte | |
| Sonstige Vertriebskanäle | |
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Material | PVC und Vinyl | |
| PU / Polyurethan | ||
| Naturholz, MDF und HDF | ||
| Gips/Putz | ||
| Faserzement | ||
| Pflanzenfaser und Bagasse | ||
| Metall | ||
| Sonstige Materialien | ||
| Nach Installationsmethode | Klebemontage | |
| Mechanische Befestigung | ||
| Clip-/Stecksystem | ||
| Mörtel-/zementbasierte Installation | ||
| Selbstklebend / Abziehen und Aufkleben | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachgeschäfte | ||
| Heimwerkermärkte | ||
| Online | ||
| Lokale Baumärkte | ||
| Sonstige Vertriebskanäle | ||
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für 3D-Wandpaneele und Tapeten bis 2031 erreichen?
Die Kategorie wird voraussichtlich bis 2031 einen Wert von 1.097,3 Millionen USD erreichen und ab 2026 mit einer CAGR von 6,7 % wachsen.
Welches Material führt beim Umsatz mit 3D-Wandpaneelen und Tapeten?
PVC und Vinyl führten 2025 mit einem Anteil von 33,8 % beim Materialumsatz aufgrund von Dimensionsstabilität, Feuchtigkeitsbeständigkeit und kosteneffizienter Produktion.
Welches Installationsformat wächst am schnellsten?
Selbstklebende und Abziehen-und-Aufkleben-Paneele werden voraussichtlich bis 2031 mit einer CAGR von 8,3 % wachsen, unterstützt durch die Nachfrage nach zugänglicherer Installation.
Warum werden VOC-arme Wandpaneele immer wichtiger?
Strengere Emissionsanforderungen und Grünes-Bauen-Spezifikationen erhöhen die Nachfrage nach dokumentierten emissionsarmen Materialien, einschließlich Pflanzenfaser-, Gips- und Faserzementalternativen.
Welche Region wird bis 2031 am schnellsten wachsen?
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einer CAGR von 8,5 % wachsen, unterstützt durch bedeutende Immobilien-, Hotellerie- und Infrastrukturaktivitäten.
Seite zuletzt aktualisiert am:



