
ワイヤーボンドAOIシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 109.52 百万米ドル |
| 市場規模 (2031) | 166.94 百万米ドル |
| 成長率 (2026 - 2031) | 8.80 % |
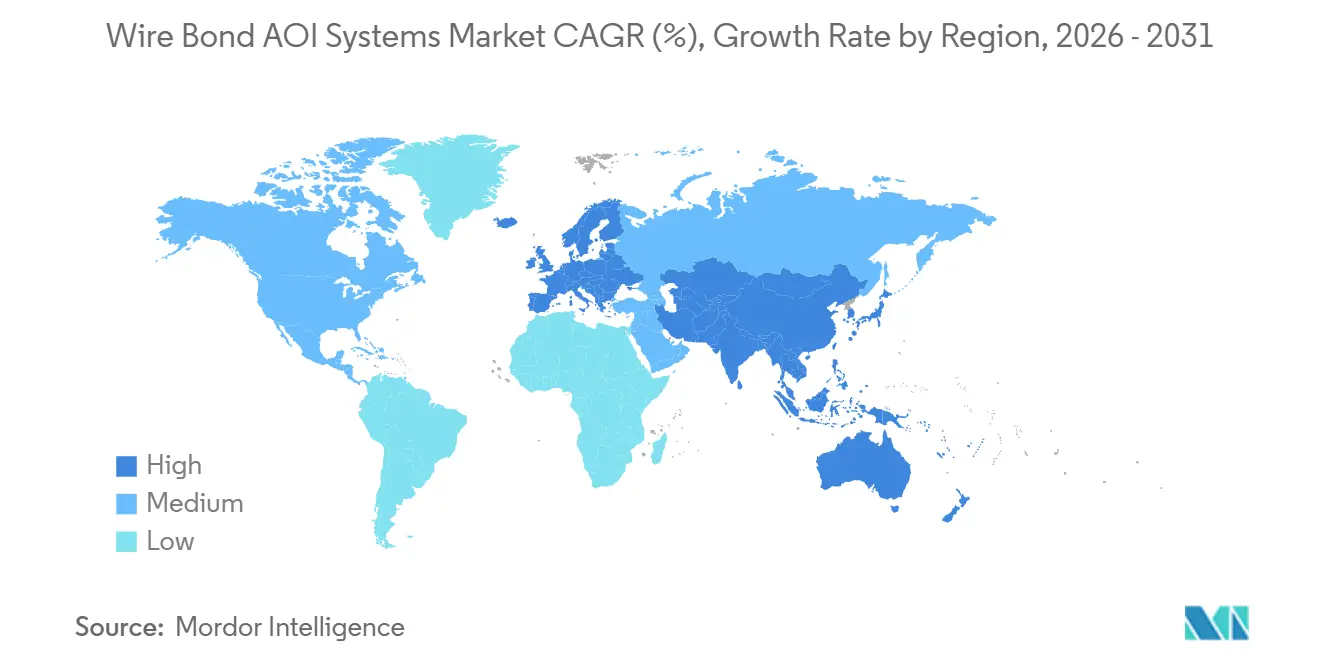
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
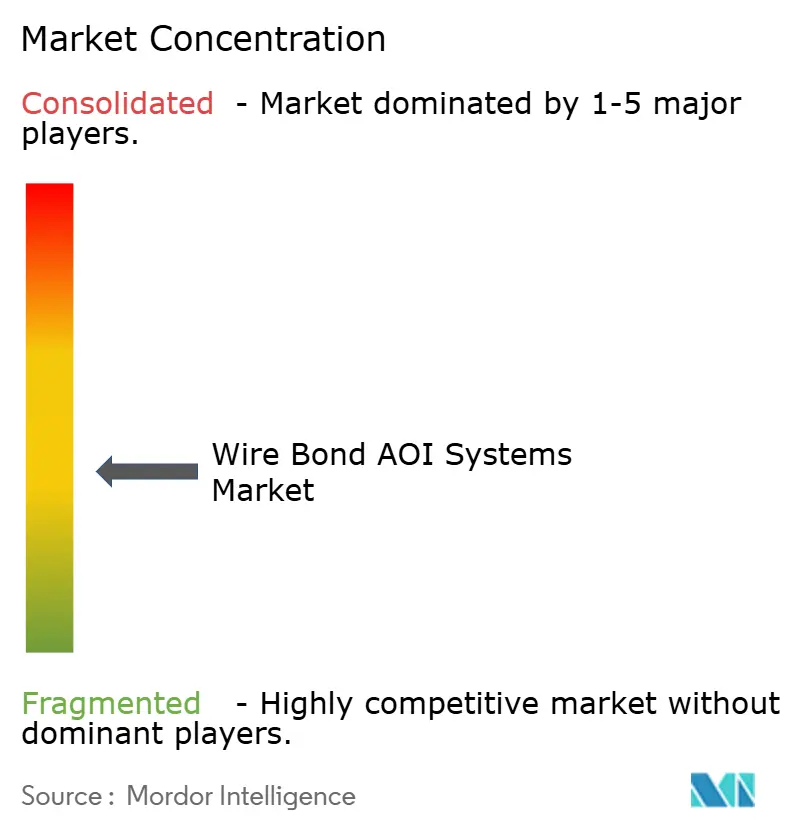
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワイヤーボンドアオイシステム市場分析
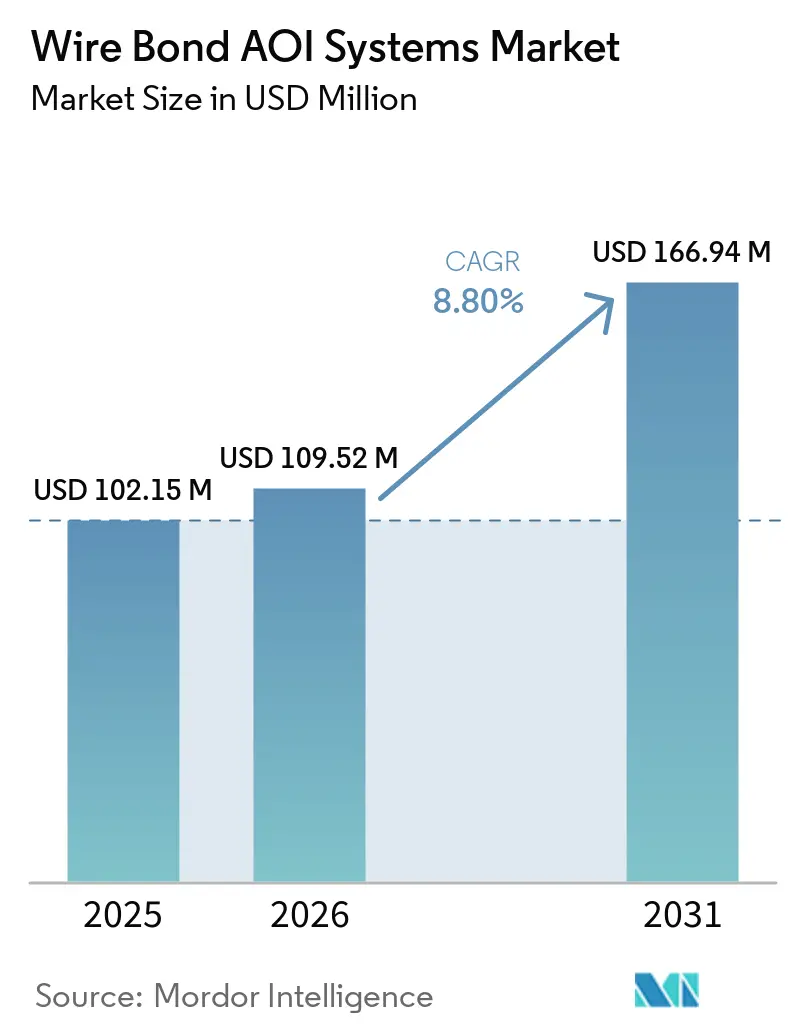
ワイヤーボンドAOIシステム市場規模は、2025年の102.15 ミリオン 米ドルから2026年には109.52 ミリオン 米ドルへ、さらに2031年までに166.94 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.80%を記録すると予測されています。新たな半導体パッケージングラインは対応する検査能力を必要とするため、ワイヤーボンドAOIシステム市場への需要は、アウトソーシング型半導体組立・テストプロバイダーによる投資と連動しています。先進パッケージングラインと従来型パッケージングラインが同一サイトに設置されるケースが増加しており、大量生産と複雑なボンドレイアウトの両方を検査できるシステムへのニーズが高まっています。自動車用パワーモジュールは、より詳細な計測と文書化された品質記録への需要を生み出しています。標準的な2Dプラットフォームは価格競争にさらされている一方、ハイブリッド2D/3Dシステムはより高付加価値のユースケースに対応できます。アジア太平洋地域のパッケージングプロバイダーへの顧客集中は、設備投資の変化に対して機器受注を敏感にさせる可能性があります。
主要レポートのポイント
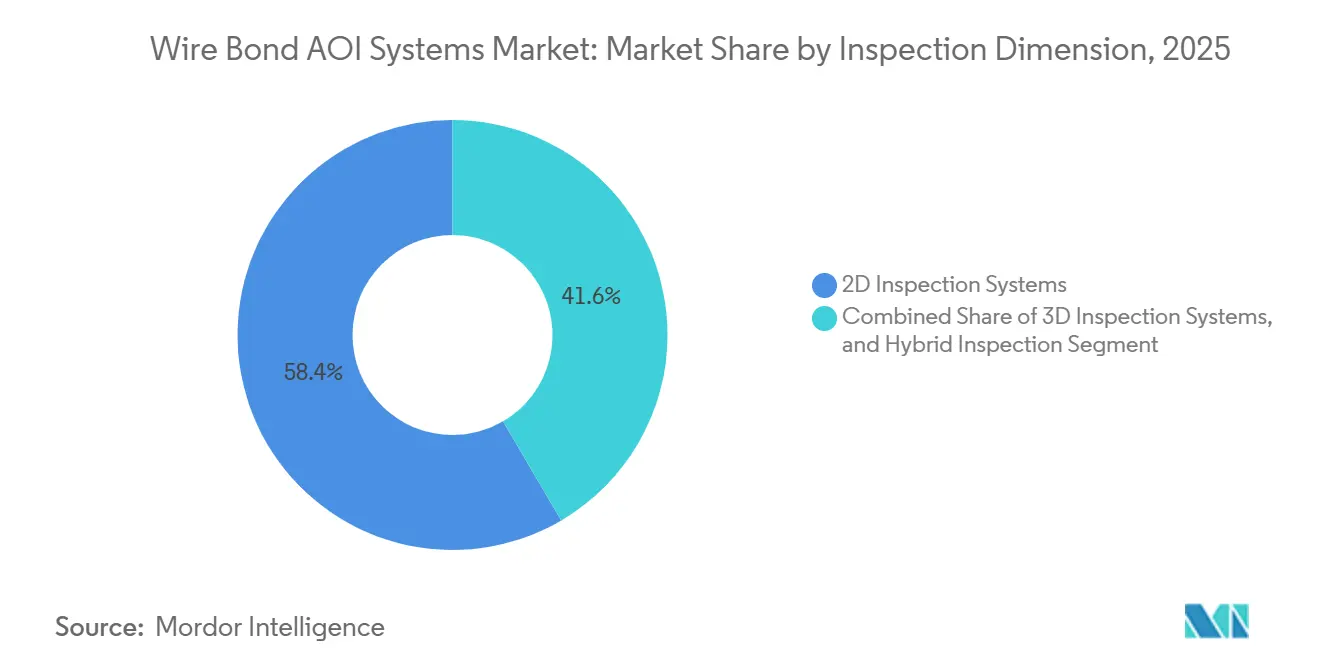
- 検査次元別では、2Dシステムが2025年のワイヤーボンドAOIシステム市場シェアの58.43%を占め、ハイブリッド2D/3Dシステムは2031年にかけてCAGR 11.63%で拡大する見込みです。
- ボンドタイプ別では、ボール・ウェッジボンディングが2025年に61.72%のシェアを占め、リボンボンディングは2031年にかけてCAGR 10.27%で拡大する見込みです。
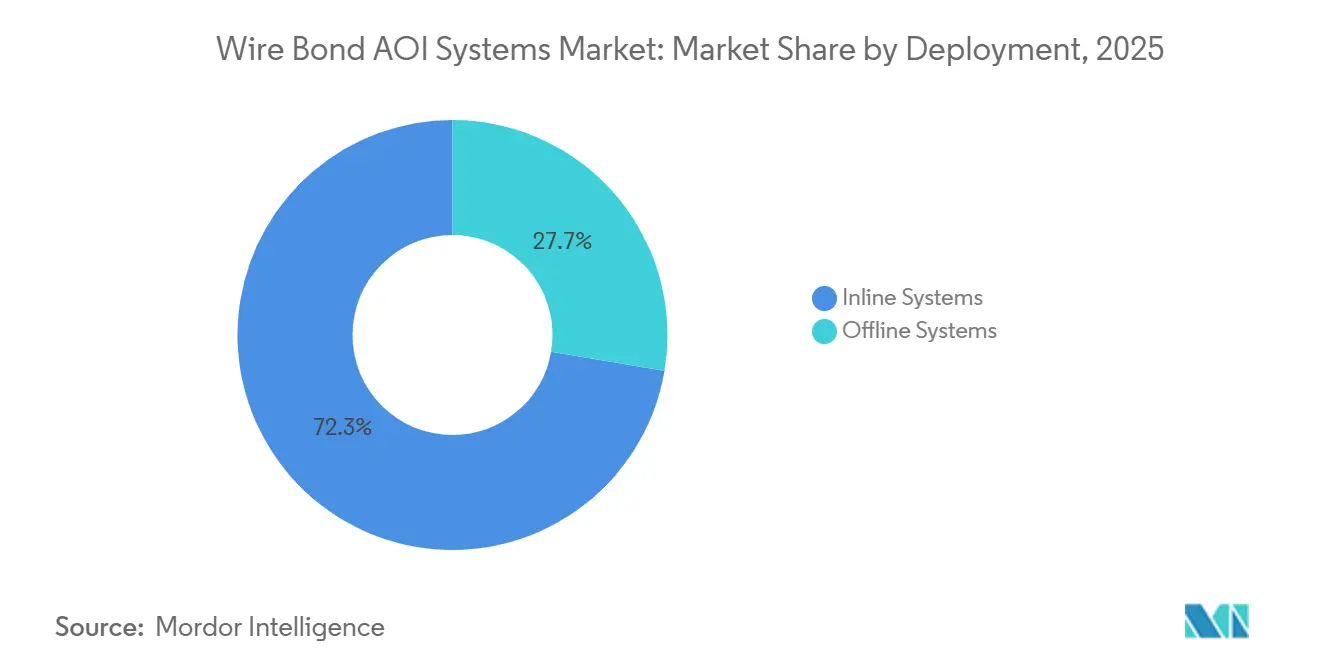
- 導入形態別では、インラインシステムが2025年のワイヤーボンドAOIシステム市場において72.34%のシェアを占め、2031年にかけてCAGR 10.46%で拡大すると予測されています。
- エンドユーザー産業別では、半導体・電子機器産業が2025年に46.83%のシェアを占め、自動車産業は2031年にかけてCAGR 10.18%で拡大する見込みです。
- 地域別では、アジア太平洋地域が2025年のワイヤーボンドAOIシステム市場シェアの58.67%を占め、欧州は2031年にかけてCAGR 10.07%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルワイヤーボンドAOIシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体パッケーング能力の拡大 | +2.0% | グローバル(アジア太平洋地域を中心に、米国での早期成長を含む) | 短期(2年以内) |
| 自動車・パワーエレクトロニクスの信頼性要件 | +1.7% | 欧州、北米、日本、韓国、中国 | 中期(2〜4年) |
| ファインピッチおよびローループボンド検査要件 | +1.3% | アジア太平洋地域および欧州 | 中期(2〜4年) |
| 3D計測およびAI支援欠陥検出 | +1.0% | グローバル(アジア太平洋地域および欧州が主導) | 中期(2〜4年) |
| アウトソーシング型組立・テスト能力の拡大 | +0.8% | アジア太平洋地域、東南アジア、南アジア、米国 | 短期(2年以内) |
| 封止前の早期検出 | +0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
半導体パッケージング能力の拡大
アウトソーシング型半導体組立・テストプロバイダーは2026年に能力を拡大しており、新たなワイヤーボンディングラインにおけるインライン検査装置への需要を生み出しています。欠陥はモールディング後に特定が困難になり、下流の取り扱い、組立、信頼性試験へと進行する可能性があるため、各追加ラインでは封止前の検査が必要です。Amkorはアリゾナ州の先進パッケージング・テストキャンパスにおける第2フェーズを計画しており、計画投資額を120 ビリオン 米ドルに拡大し、60,000 m²のクリーンルームスペースを追加する予定です。このプロジェクトは2029年末までに米国に大規模なアウトソーシング型組立・テスト拠点を創出することが期待されています。[1] 従来型ワイヤーボンディングと先進パッケージングが同一の製造フロアで稼働する場合、ワイヤーボンドAOIシステム市場への需要が恩恵を受けます。この配置により、ツール交換の繰り返し、個別のプログラミング環境、またはオフライン検証ステップの追加なしに、標準ボンドとより複雑なパッケージジオメトリの両方を検査できるプラットフォームの価値が高まります。
自動車・パワーエレクトロニクスの信頼性要件
自動車用ワイヤーボンド検査は、多くの民生用半導体アプリケーションよりも厳格なプロセス管理を必要とします。インバーターやバッテリー管理システムの故障は、通常の歩留まり損失ではなく、フィールドでの問題につながる可能性があります。自動車電子評議会(Automotive Electronics Council)は2025年6月にAEC-Q006 Rev Bを発行し、銅および銅合金ワイヤー相互接続を使用するコンポーネントの認定要件を定めました。[2] この規格には複数のストレス段階でのボールシェア、ワイヤープル、パッドクレーター試験が含まれており、安定したボンド配置、ループジオメトリ、プロセス記録の重要性を高めています。これらの要件は、単純な合否判定ではなく、認定および生産段階にわたってレビュー可能な文書製造業者に提供する、寸法的かつトレーサブルな検査データを生成するシステムを優遇します。PCIM Asia 2026で発表された研究では、銅ボンディングが薄型自動車用インバーターチップにおいてアルミニウム丸線と比較して少なくとも12%の電力定格向上をもたらすことが示されました。[3]
ファインピッチおよびローループボンド検査要件
ワイヤー径の縮小とループ高さの低下により、反射面と密接に配置されたループが単一平面画像の鮮明度を低下させるため、従来のトップダウン検査の信頼性が低下しています。先進パッケージ設計では、より細いワイヤーとより低いループが使用される場合があり、生産速度での欠陥検出と完全なワイヤープロファイルの確認が困難になっています。検査は、反射性ワイヤー表面全体にわたるループジオメトリ、ボンド配置、Z高さを考慮する必要があります。従来の2Dシステムは、特に別の構造が関連する欠陥やワイヤー断面を部分的に隠している場合、平面画像からこれらすべての測定値を取得することができません。2025年のIEEE研究では、点群ベースの3D検出を使用して、銅ボール・ウェッジ欠陥で96.19%、アルミニウムウェッジ・ウェッジ欠陥で97.43%の精度が報告されました。ワイヤーボンドAOIシステム市場には明確なアップグレードパスがあり、より微細な構造が3Dプロファイルデータを必要不可欠にしています。
3D計測およびAI支援欠陥検出
AI支援分類は、検査システムの役割を品質ゲートからプロセスデータのソースへと拡大しています。CVPR 2026ワークショップ論文では、限られたトレーニングバジェットの下での自己教師あり学習により、ウェッジボンド構造のセグメンテーション品質が最大50.7%相対的に向上したことが報告されました。[4] このアプローチは実際的な問題に対処しています。特殊パッケージでは欠陥陽性画像が不足しがちである一方、通常の生産画像の量はより多く、取得が容易です。IEEE EPTC 2025の研究では、マルチビューモデリングが30ミリ秒以内に15.55 µmのループ高さ精度でワイヤー軌跡を再構築できることが示されました。この結果は、生産速度での3Dプロファイリングの技術的実現可能性を支持しています。検査データと歩留まり管理接続性を組み合わせるワイヤーボンドAOIシステム市場のサプライヤーは、上流のボンダーへのより迅速なフィードバックを顧客に提供でき、プロセスエンジニアが生産中に繰り返し発生する配置やループプロファイルの問題に対応するのを支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と長い認定サイクル | -1.5% | グローバル(特に東南アジアおよび南アジアの第2層・第3層プロバイダー) | 長期(4年以上) |
| 新パッケージ向け検査データの不足 | -1.2% | アジア太平洋地域および北米 | 中期(2〜4年) |
| 反射面と複雑なジオメトリによる誤棄却 | -0.9% | グローバル | 短期(2年以内) |
| 欠陥分類の標準化の限界 | -0.6% | グローバル(特に複数拠点での運用) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と長い認定サイクル
2D、3D、AI機能を組み合わせたハイブリッドシステムは、多大な初期投資を必要とします。このコストは、資本予算が限られた小規模なアウトソーシング型半導体組立・テストプロバイダーによる購入を遅らせる可能性があります。新しいシステムには内部検証、プロセス監査、既知の欠陥との相関が必要であり、確立された受入基準のないパッケージでは6ヶ月から1年以上の期間を要するため、認定にも時間がかかります。Viscomは2025年に欧州でのボンドワイヤー検査需要が計画を下回ったと報告しており、マイクロエレクトロニクスおよびパワーエレクトロニクスの需要が期待を下回りました。同社は2026年の売上高を8,000万〜9,000万ユーロ(8,600万〜9,700万 米ドル)と見通しており、統合期間を反映しています。認定の遅延は、ワイヤーボンドAOIシステム市場の採用を一つのパッケージ世代の立ち上げから次の世代へとシフトさせる可能性があります。
新パッケージ向け検査データの不足
新しい基板材料、ワイヤー合金、多層ボンドレイアウトには、パッケージ固有の検査データが必要です。欠陥参照ライブラリは、最初の生産立ち上げから数ヶ月から数年遅れる場合があり、パッケージプロセス自体がまだ安定した生産条件に達していない段階で製造業者が検査設定を評価せざるを得ない状況が生じます。これは困難な状況を生み出します。なぜなら、初期段階の欠陥検出が最も重要な時期に、検査モデルが最も未成熟であるからです。2026年の中国特許出願では、既存のワイヤーボンド検出ソリューションは、プロセス固有のデータが十分でない場合、新しいパッケージタイプの量産における信頼性と再現性の維持に苦労する可能性があると述べられています。複数拠点のオペレーターは、異なるボンダー、材料、工場条件にわたってパッケージを再認定しなければならない場合に追加の負担を抱えます。限られたラベル付きサンプルと再利用可能なパッケージライブラリを使用するツールは、ワイヤーボンドAOIシステム市場における遅延を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査次元別:2Dのリーダーシップはハイブリッドシステムからの圧力にさらされている
2Dシステムは2025年のワイヤーボンドAOIシステム市場シェアの58.43%を占めました。その導入基盤は、確立されたプロセスウィンドウと馴染みのある欠陥シグネチャが検査プログラムのセットアップとオペレーター訓練を簡素化する、標準的なボール・ウェッジおよびウェッジ・ウェッジ構成を処理する施設において相当規模に達しています。これらのプラットフォームは、より複雑なシステムよりも低い初期費用で高いスループットをサポートしており、顧客が予測可能なサイクルタイムと設備稼働率を優先する成熟したパッケージにとって依然として重要です。欠陥がトップダウンの多角度照明で識別できる場合には引き続き適しています。ワイヤーボンドAOIシステム市場における実用的な価値は、確立された欠陥パターンを持つ大量生産パッケージにおいて最も強く発揮されます。
ハイブリッド2D/3Dシステムは2031年にかけてCAGR 11.63%で拡大する見込みです。10 µm未満の細いワイヤー、50 µm未満のループ高さ、積層パッケージは、特にトップダウンイメージングが隣接するループやパッケージ特徴の背後にあるワイヤー断面を見ることができない場合に、オクルージョン、シャドウイング、グレアのリスクを高めます。これらの条件は、2D画像のみを使用した場合に誤警報や未検出欠陥につながる可能性があります。ハイブリッドプラットフォームのワイヤーボンドAOIシステム市場規模は、フルボリュームスキャンなしに選択的な3Dデータを求める顧客によって支えられています。IEEEの研究では生産速度でのワイヤープロファイリングが実証されており、実用的なハイブリッド展開を支持しています。


ボンドタイプ別:ボール・ウェッジが規模を維持しながらリボンが存在感を高める
ボール・ウェッジボンディングは2025年のボンドタイプセグメントの61.72%を占めました。民生用電子機器、ネットワーク機器、産業製品、汎用半導体パッケージングで広く使用されており、確立されたボンディングプロセスが高い生産量と繰り返し可能な検査の必要性を支えています。確立された材料、ツール、検査基準により、組立プロバイダーが馴染みのある消耗品、ボンディングプログラム、受入基準を使用できるため、大量生産において低リスクなフォーマットとなっています。ウェッジ・ウェッジボンディングは、大電流デバイス向けの太線アルミニウム相互接続において安定した役割を担っています。これらの要因により、ボール・ウェッジボンディングはワイヤーボンドAOIシステム産業内で最大のボンドタイプとして維持されています。
リボンボンディングは2031年にかけてCAGR 10.27%で拡大する見込みです。自動車用トラクションインバーターとシリコンカーバイドパワーモジュールは、より高い電流容量要件を持つ構造をますます使用しています。リボンボンドは、エッジリフティングと広いジオメトリがボールベースのプル破壊パターンと異なるため、異なる検査ロジックを必要とし、より広いボンドフットプリントは材料とレイアウトに合わせた照明と分類方法を必要とします。Micromachinesの研究では、超音波リボンボンディングがワイヤーボンディングの柔軟性、高い電流容量、より広いボンディングパラメーターウィンドウを提供することが説明されています。リボン基準の標準化が進んでいないことは、専用検査モジュールを持つサプライヤーにとってワイヤーボンドAOIシステム市場における機会を生み出しています。
導入形態別:インラインプラットフォームが生産検査要件を設定する
インラインシステムは2025年の導入形態セグメントで72.34%のシェアを占め、さらに2031年にかけてCAGR 10.46%拡大することが期待されています。そのリードは、毎秒20ボンドを超えるワイヤーボンダーのスループット速度での100%検査の必要性を反映しています。別途の検査ステップは取り扱いリスクをもたらし、サイクルタイムを増加させ、欠陥が検出される前にラインをさらに進む可能性のある地点を生み出します。インライン配置は、後の生産段階の前に欠陥が見過ごされる可能性を低減します。これにより、大量生産組立においてワイヤーボンドAOIシステム市場での継続的な検査が一般的な選択肢となっています。
オフラインシステムは、プロセス開発、初回品検査、認定、故障解析において引き続き重要です。これらの用途は生産スループットよりも検査の深さを優先し、エンジニアが異常な欠陥を研究し、ボンドパラメーターを検証し、パッケージが量産に入る前に受入基準を確立することを可能にします。オフラインシステムで確立された仕様は、後に生産規模でのインラインシステムの要件を形成することができます。ViscomのiS6059は、アルミニウム、銅、銀、金、リボン材料にわたる2Dおよび3D検査をサポートしています。航空宇宙・防衛プログラムも封止前の非破壊検査を必要とし、オフライン需要の維持に貢献しています。
エンドユーザー産業別:自動車が検査の価値を高める
半導体・電子機器は2025年のエンドユーザーセグメントの46.83%を占めました。民生用デバイス、ネットワークインフラ、汎用集積回路がこのポジションの背後にある量を生み出しています。このカテゴリーは、稼働率と顧客受注の見通しが低下した際に組立プロバイダーが任意の検査アップグレードを延期できるため、広範な半導体需要サイクルに敏感です。アウトソーシングプロバイダーは、エンド需要が弱まった際に検査アップグレードを延期することができます。低い欠陥率でも大量の生産量に影響を与える可能性があるため、高スループットラインでは依然として信頼性の高い検査が必要です。
自動車産業は2031年にかけてCAGR 10.18%で拡大する見込みです。電気自動車はトラクションインバーター、充電システム、バッテリー制御にパワー半導体を必要とし、厳しい電気的・熱的条件下で堅牢な相互接続を必要とするパッケージの数を増加させています。これらのパッケージは、多くの民生用パッケージよりも詳細なボンド特性評価とより監査可能なプロセス記録を必要とします。AEC-Q006 Rev Bは、自動車グレードコンポーネントにおける認定済み銅ワイヤー相互接続の重要性を強化しています。ワイヤーボンドAOIシステム市場の医療機器メーカーも、生命に関わる電子機器のトレーサブルな検査出力を必要としています。
地域分析
アジア太平洋地域は2025年のワイヤーボンドAOIシステム市場シェアの58.67%を占めました。台湾、韓国、マレーシア、中国、日本には最大規模のアウトソーシング型組立・テスト事業が集中しています。この地域は大量生産のワイヤーボンドパッケージングと幅広い装置サプライヤー基盤を組み合わせており、顧客はグローバルベンダーとローカルサービスおよび価格オプション持つ地域プロバイダーの両方にアクセスできます。国内調達は、地域の検査需要が高まる中でも海外サプライヤーにとって課題となる可能性があります。ほとんどの生産能力と検査購買決定がそこに集中しているため、アジア太平洋地域は引き続き中心的な存在です。
欧州は2031年にかけてCAGR 10.07%で拡大する見込みです。自動車および産業用パワーエレクトロニクスは、ドイツ、フランス、英国、イタリア、スペイン全体の需要を支えています。ドイツは密度の高い自動車および産業用パワーエレクトロニクス基盤を持っています。これらの顧客は、自動車認定要件を支援する計測記録を必要とすることが多く、寸法的証拠とトレーサブルなプロセス情報を提供する検査プラットフォームを優遇する可能性があります。北米は、Amkorがアリゾナのパッケージングおよびテストキャンパスを開発するにつれて、ワイヤーボンドAOIシステム市場における新興の機会となっています。
南米は現在、ワイヤーボンド検査において限定的な役割を担っています。その活動は、多国籍企業が購買決定を主導するメキシコの電子機器製造回廊に集中しています。中東・アフリカも現在、バックエンドパッケージングにおいて控えめな存在感を示しています。両地域の需要は、産業用電子機器組立が成熟するにつれて徐々に発展することが期待されています。

競合環境
ワイヤーボンドAOIシステム市場は、能力、地域、価格帯にわたって中程度に分散しています。Koh Young Technology、ViTrox Corporation、PARMI、Viscom SE、GÖPEL electronic GmbHは市場の上位端で競合しています。これらの製品は3D計測、ソフトウェア、生産システム接続性を重視しており、欠陥ユニットの特定だけでなくプロセス調整を導くための検査データを必要とする顧客をターゲットにしています。地域サプライヤーは2Dシステムの価格とローカルサービスでより直接的に競合しています。ワイヤーボンドAOIシステム市場における標準的な2Dツールは、高度な計測機能を持つシステムよりも強い価格競争にさらされています。
ViTroxは2026年にワイヤーボンドおよびリードフレーム検査向けのV510i スマート3D AOIシステムを発表しました。このシステムは3D計測、クローズドループデータ、検査段階間のクロスリファレンスを提供します。PARMIは、マルチ照明と垂直Zスキャンイメージングを使用したワイヤーボンドプラットフォームとしてPRECIONを開発しました。Viscomは2025年の再編の一環としてマイクロエレクトロニクス検査ユニットを設立しました。これらの動きは、ワイヤーボンドAOIシステム市場において専門的な検査と接続されたプロセス制御により大きな重点を置いています。
ワイヤーボンドAOIシステム市場における競合機会は、リボンボンド検査と新パッケージ向けのより迅速なモデル転送において最も強くなっています。誤検出を削減するサプライヤーは、反射性ワイヤーと複雑なループにおいて優位性を持ちます。製品認定は、検証済みの欠陥ライブラリ、操作レシピ、監査記録がシステム受入後の交換をより困難にするため、ツールを顧客の生産プロセスに組み込むことができます。ワイヤーボンドAOIシステム市場は、計測品質と生産速度での運用を組み合わせるサプライヤーを評価します。
ワイヤーボンドAOIシステム産業リーダー
-
Viscom SE
-
Nordson Corporation
-
PARMI Co., Ltd.
-
TT Vision Holdings Berhad
-
QES Group Berhad
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:PARMIは東京ビッグサイトで開催されたJPCA Show 2026にワイヤーボンドAOIシステム市場向けに出展し、75〜500 µmのワイヤー径に対応するIGBT検査向けXceed II MICRO IGBT 3D AOIと、半導体パッケージング検査向けXceed II MICROを展示し、IGBT固有の欠陥分類体系を中心に構築されたプラットフォームで日本の自動車・パワーエレクトロニクスメーカーをターゲットにしました。
- 2026年3月:ViTrox CorporationはIPC APEX EXPO 2026においてV510i スマート3D AOIシステムを発売し、先進パッケージングにおける反射性ダイとワイヤーボンドの高速・高精度3D計測を提供し、リアルタイムクローズドループデータと検査段階間のクロスリファレンスによりリードフレームとワイヤーボンドの独自のテストカバレッジを実現しました。
- 2026年3月:PARMIはAPEX EXPO 2026においてPRECION 2D/3D AOIシステムを展示しました。これはワイヤーボンド専用プラットフォームであり、マルチ照明と垂直Zスキャンイメージングを使用して銅、金、アルミニウム材料にわたってΦ0.6ミルのワイヤー径まで対応し、物理的なPCBとBOMから自動的に検査モデルを生成してセットアップ時間と誤検出率を削減するAIティーチング機能を備えています。
- 2025年11月:PARMIはミュンヘンで開催されたproductronica 2025に7台の検査システムを出展しました。これにはPRECIONワイヤーボンドAOI、IGBT検査向けXceed IGBT 3D AOI、ボトムサイド検査向けXceed BSIが含まれ、欧州の自動車・パワーエレクトロニクス生産ラインをターゲットとしたリアルタイムAIティーチングのライブデモンストレーションを実施しました。


グローバルワイヤーボンドAOIシステム市場レポートの調査範囲
ワイヤーボンドAOIシステムは、半導体および電子パッケージにおけるワイヤーボンドの品質、完全性、幾何学的精度を検証するために設計された専門的な自動光学検査ソリューションであり、信頼性の高い電気的接続を確保し、大量生産中の断線、不良ボンディング、位置ずれなどの欠陥を防止します。
ワイヤーボンドAOIシステム市場レポートは、検査次元(2D検査システム、3D検査システム、ハイブリッド2D/3D検査システム)、ボンドタイプ(ボール・ウェッジボンディング、ウェッジ・ウェッジボンディング、リボンボンディング)、導入形態(インラインシステム、オフラインシステム)、エンドユーザー産業(半導体・電子機器、自動車、航空宇宙・防衛、医療・ヘルスケア、産業用・民生用電子機器、オプトエレクトロニクス・フォトニクス、その他エンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 2D検査システム |
| 3D検査システム |
| ハイブリッド2D/3D検査システム |
| ボール・ウェッジボンディング |
| ウェッジ・ウェッジボンディング |
| リボンボンディング |
| インラインシステム |
| オフラインシステム |
| 半導体・電子機器 |
| 自動車 |
| 航空宇宙・防衛 |
| 医療・ヘルスケア |
| 産業用・民生用電子機器 |
| オプトエレクトロニクス・フォトニクス |
| その他エンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋地域 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
| 検査次元別 | 2D検査システム | ||
| 3D検査システム | |||
| ハイブリッド2D/3D検査システム | |||
| ボンドタイプ別 | ボール・ウェッジボンディング | ||
| ウェッジ・ウェッジボンディング | |||
| リボンボンディング | |||
| 導入形態別 | インラインシステム | ||
| オフラインシステム | |||
| エンドユーザー産業別 | 半導体・電子機器 | ||
| 自動車 | |||
| 航空宇宙・防衛 | |||
| 医療・ヘルスケア | |||
| 産業用・民生用電子機器 | |||
| オプトエレクトロニクス・フォトニクス | |||
| その他エンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他欧州 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他アジア太平洋地域 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他アフリカ | |||


レポートで回答される主要な質問
ワイヤーボンドAOIシステム市場の規模はどのくらいですか?
ワイヤーボンドAOIシステム市場は2026年に109.52 ミリオン 米ドルであり、CAGRが8.80%で2031年までに166.94 ミリオン 米ドルに達する見込みです。
ワイヤーボンドAOIシステムへの需要を促進しているものは何ですか?
パッケージング能力の拡大、自動車用パワーエレクトロニクス、ファインピッチボンド、3D計測の活用拡大が需要を支えています。
最大のシェアを持つ検査次元はどれですか?
2Dシステムは2025年に58.43%のシェアを占め、標準パッケージにおける導入基盤と高スループットの役割によって支えられています。
ワイヤーボンド検査をリードする導入モデルはどれですか?
インラインシステムは2025年に72.34%のシェアでリードしており、大量生産ラインが生産速度での継続的な検査を必要とするためです。
最も急速に拡大しているエンドユーザーアプリケーションはどれですか?
自動車は電動パワーモジュールがより厳格なボンド検査を必要とするため、2031年にかけてCAGR 10.18%で拡大する見込みです。
最も急速に拡大する見込みの地域はどこですか?
欧州は自動車および産業用パワーエレクトロニクス需要に支えられ、2031年にかけてCAGR 10.07%で拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。

