
Taille et part du marché des systèmes d'inspection optique automatisée pour fils de connexion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 109.52 Millions de dollars américains |
| Taille du Marché (2031) | 166.94 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 8.80 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection optique automatisée pour fils de connexion par Mordor Intelligence
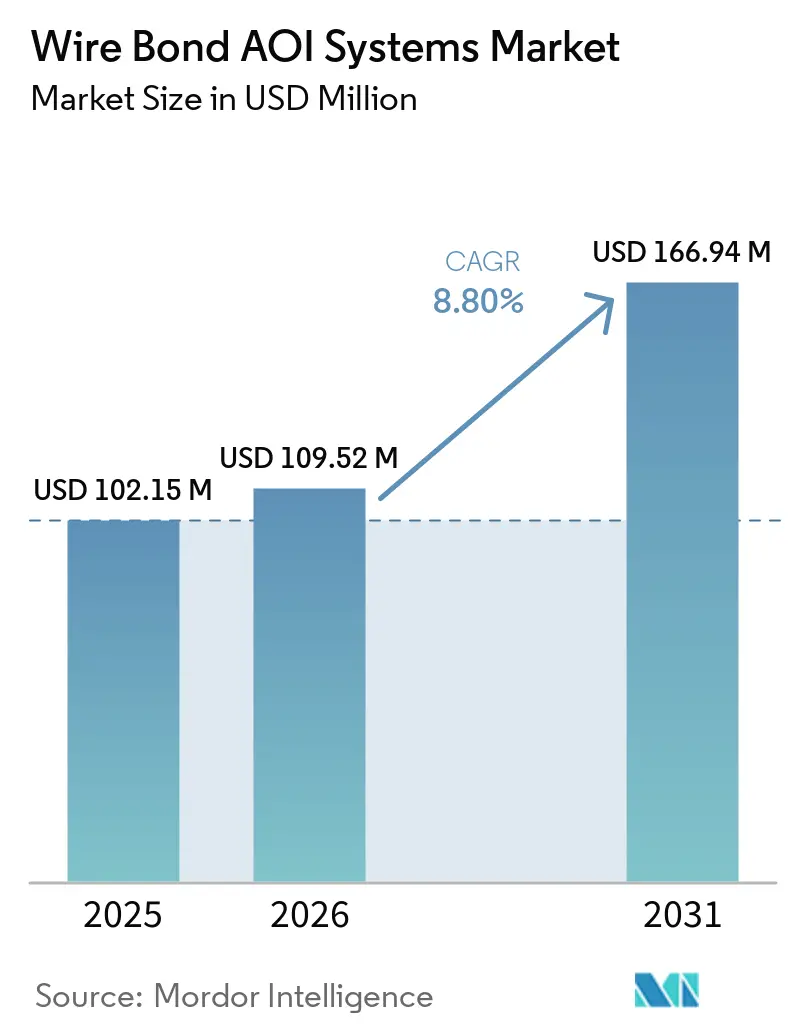
La taille du marché des systèmes d'inspection optique automatisée pour fils de connexion devrait passer de 102,15 millions USD en 2025 à 109,52 millions USD en 2026, puis à 166,94 millions USD d'ici 2031, enregistrant un CAGR de 8,80 % entre 2026 et 2031. Les nouvelles lignes d'encapsulation de semi-conducteurs nécessitent une capacité d'inspection adaptée, ce qui lie la demande du marché des systèmes d'inspection optique automatisée pour fils de connexion aux investissements des prestataires externalisés d'assemblage et de test de semi-conducteurs. Les lignes d'encapsulation avancées et conventionnelles sont de plus en plus situées sur les mêmes sites, ce qui accroît le besoin de systèmes capables d'inspecter à la fois les configurations de liaisons à volume élevé et complexes. Les modules de puissance automobiles créent une demande de mesures plus détaillées et de dossiers qualité documentés. Les plateformes 2D standard subissent une pression sur les prix, tandis que les systèmes hybrides 2D et 3D peuvent prendre en charge des cas d'utilisation à plus haute valeur ajoutée. La concentration des clients parmi les prestataires d'encapsulation en Asie-Pacifique peut rendre les commandes d'équipements sensibles aux variations des dépenses d'investissement.
Points clés du rapport
- Par dimension d'inspection, les systèmes 2D détenaient 58,43 % de la part du marché des systèmes d'inspection optique automatisée pour fils de connexion en 2025, tandis que les systèmes hybrides 2D/3D devraient se développer à un CAGR de 11,63 % jusqu'en 2031.
- Par type de liaison, la liaison bille-coin détenait 61,72 % de la part en 2025, tandis que la liaison ruban devrait se développer à un CAGR de 10,27 % jusqu'en 2031.
- Par déploiement, les systèmes en ligne détenaient une part de 72,34 % du marché des systèmes d'inspection optique automatisée pour fils de connexion en 2025, et devraient se développer à 10,46 % jusqu'en 2031.
- Par secteur d'utilisation final, le secteur des semi-conducteurs et de l'électronique détenait une part de 46,83 % en 2025, tandis que l'automobile devrait se développer à un CAGR de 10,18 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 58,67 % de la part du marché des systèmes d'inspection optique automatisée pour fils de connexion en 2025, tandis que l'Europe devrait se développer à un CAGR de 10,07 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection optique automatisée pour fils de connexion
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité d'encapsulation des semi-conducteurs | +2.0% | Mondial, centré en Asie-Pacifique, avec des gains précoces aux États-Unis | Court terme (≤ 2 ans) |
| Exigences de fiabilité de l'électronique automobile et de puissance | +1.7% | Europe, Amérique du Nord, Japon, Corée du Sud et Chine | Moyen terme (2-4 ans) |
| Exigences d'inspection des liaisons à pas fin et à boucle basse | +1.3% | Asie-Pacifique et Europe | Moyen terme (2-4 ans) |
| Métrologie 3D et détection de défauts assistée par intelligence artificielle | +1.0% | Mondial, porté par l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| Expansion de la capacité d'assemblage et de test externalisés | +0.8% | Asie-Pacifique, Asie du Sud-Est, Asie du Sud et États-Unis | Court terme (≤ 2 ans) |
| Détection précoce avant encapsulation | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité d'encapsulation des semi-conducteurs
Les prestataires externalisés d'assemblage et de test de semi-conducteurs étendent leur capacité en 2026, créant une demande d'équipements d'inspection en ligne sur les nouvelles lignes de câblage par fils. Chaque ligne ajoutée nécessite une inspection avant encapsulation, car les défauts deviennent plus difficiles à identifier après le moulage et peuvent autrement progresser vers la manutention en aval, l'assemblage et les tests de fiabilité. Amkor prévoit une deuxième phase sur son campus d'encapsulation avancée et de test en Arizona, portant l'investissement prévu à 12 milliards USD et ajoutant 60 000 m² d'espace en salle blanche. Le projet devrait créer une présence d'assemblage et de test externalisés à grande échelle aux États-Unis d'ici fin 2029.[1] La demande sur le marché des systèmes d'inspection optique automatisée pour fils de connexion bénéficie lorsque le câblage par fils conventionnel et l'encapsulation avancée opèrent sur le même plancher de production. Cet arrangement accroît la valeur des plateformes capables d'inspecter les liaisons standard et les géométries de boîtiers plus complexes sans changements d'outils répétés, environnements de programmation séparés ou étape de vérification hors ligne supplémentaire.
Exigences de fiabilité de l'électronique automobile et de puissance
L'inspection des fils de connexion dans l'automobile exige un contrôle de processus plus strict que de nombreuses applications de semi-conducteurs grand public. Une défaillance dans un onduleur ou un système de gestion de batterie peut entraîner un problème sur le terrain plutôt qu'une simple perte de rendement. L'Automotive Electronics Council a publié la norme AEC-Q006 Rev B en juin 2025, établissant les exigences de qualification pour les composants utilisant des interconnexions en fil de cuivre et alliages de cuivre.[2] La norme comprend des tests de cisaillement de bille, de traction de fil et de cratère de pad à plusieurs stades de contrainte, ce qui renforce l'importance du placement stable des liaisons, de la géométrie de boucle et des enregistrements de processus. Ces exigences favorisent les systèmes qui génèrent des données d'inspection dimensionnelles et traçables plutôt que de simples résultats de type passe/échoue, fournissant aux fabricants une documentation pouvant être examinée à travers les étapes de qualification et de production. Des recherches présentées à la conférence PCIM Asia 2026 ont révélé que la liaison en cuivre peut offrir au moins 12 % d'augmentation de la puissance nominale par rapport au fil rond en aluminium dans les puces minces d'onduleurs automobiles.[3]
Exigences d'inspection des liaisons à pas fin et à boucle basse
Les diamètres de fils plus petits et les hauteurs de boucle plus faibles rendent l'inspection conventionnelle en vue de dessus moins fiable, car les surfaces réfléchissantes et les boucles rapprochées réduisent la clarté d'une seule image planaire. Les conceptions de boîtiers avancés peuvent utiliser des fils plus fins et des boucles plus basses, augmentant la difficulté de détecter les défauts et de confirmer le profil complet du fil à la vitesse de production. L'inspection doit tenir compte de la géométrie de boucle, du placement des liaisons et de la hauteur Z sur des surfaces de fils réfléchissantes. Les systèmes 2D conventionnels ne peuvent pas obtenir toutes ces mesures à partir d'images planaires, en particulier lorsqu'une autre structure cache partiellement le défaut ou la section de fil concernée. Une étude IEEE de 2025 a rapporté une précision de 96,19 % pour les défauts de liaison bille-coin en cuivre et de 97,43 % pour les défauts de liaison coin-coin en aluminium en utilisant la détection 3D basée sur le nuage de points. Le marché des systèmes d'inspection optique automatisée pour fils de connexion dispose d'une voie de mise à niveau claire, dans laquelle des structures plus fines rendent les données de profil 3D nécessaires.
Métrologie 3D et détection de défauts assistée par intelligence artificielle
La classification assistée par intelligence artificielle élargit le rôle des systèmes d'inspection, qui passent de simples contrôles qualité à des sources de données de processus. Un article présenté lors d'un atelier CVPR 2026 a rapporté jusqu'à 50,7 % d'amélioration relative de la qualité de segmentation pour les structures de liaison coin grâce à l'apprentissage auto-supervisé avec des budgets d'entraînement limités.[4] Cette approche répond à un problème pratique : les images positives aux défauts sont souvent rares pour les boîtiers spécialisés, tandis que le volume d'images de production normale est beaucoup plus important et plus facile à obtenir. Des recherches présentées à l'IEEE EPTC 2025 ont montré que la modélisation multi-vues pouvait reconstruire les trajectoires de fils avec une précision de hauteur de boucle de 15,55 µm en 30 ms. Ce résultat soutient la viabilité technique du profilage 3D à la vitesse de production. Les fournisseurs sur le marché des systèmes d'inspection optique automatisée pour fils de connexion qui combinent les données d'inspection avec la connectivité de gestion du rendement peuvent offrir aux clients un retour d'information plus rapide vers les machines de câblage en amont, aidant les ingénieurs de processus à répondre aux problèmes récurrents de placement ou de profil de boucle pendant la production.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé et longs cycles de qualification | -1.5% | Mondial, en particulier les prestataires de niveau 2 et niveau 3 en Asie du Sud-Est et en Asie du Sud | Long terme (≥ 4 ans) |
| Données d'inspection limitées pour les nouveaux boîtiers | -1.2% | Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Faux rejets dus aux surfaces réfléchissantes et à la géométrie complexe | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Standardisation limitée des taxonomies de défauts | -0.6% | Mondial, en particulier les opérations multi-sites | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et longs cycles de qualification
Les systèmes hybrides combinant les fonctions 2D, 3D et intelligence artificielle nécessitent un investissement initial significatif. Ce coût peut retarder les achats des prestataires externalisés d'assemblage et de test de semi-conducteurs de plus petite taille disposant de budgets d'investissement plus restreints. La qualification prend également du temps car un nouveau système nécessite une validation interne, des audits de processus et une corrélation avec les défauts connus, avec des délais allant de 6 mois à plus d'un an pour les boîtiers sans seuils d'acceptation établis. Viscom a signalé une demande plus faible que prévu pour l'inspection des fils de connexion en Europe en 2025, la demande en microélectronique et en électronique de puissance n'ayant pas atteint ses attentes. La société a guidé pour un chiffre d'affaires 2026 de 80 à 90 millions EUR (86 à 97 millions USD), reflétant une période de consolidation. Un retard de qualification peut décaler l'adoption sur le marché des systèmes d'inspection optique automatisée pour fils de connexion d'une montée en cadence de génération de boîtiers à la suivante.
Données d'inspection limitées pour les nouveaux boîtiers
Les nouveaux matériaux de substrat, les alliages de fils et les configurations de liaisons multi-niveaux nécessitent des données d'inspection spécifiques aux boîtiers. Les bibliothèques de référence de défauts peuvent être en retard de plusieurs mois ou années sur la première montée en cadence de production, laissant les fabricants évaluer les paramètres d'inspection alors que le processus de boîtier lui-même atteint encore des conditions de production stables. Cela crée une situation difficile car les modèles d'inspection sont les moins matures lorsque la détection précoce des défauts est la plus précieuse. Une demande de brevet chinoise en 2026 a indiqué que les solutions existantes de détection de fils de connexion peuvent avoir du mal à maintenir la fiabilité et la répétabilité en production de masse pour les nouveaux types de boîtiers sans données suffisantes spécifiques au processus. Les opérateurs multi-sites font face à une charge supplémentaire lorsqu'ils doivent requalifier un boîtier sur différentes machines de câblage, matériaux et conditions d'usine. Les outils utilisant des échantillons étiquetés limités et des bibliothèques de boîtiers réutilisables peuvent réduire les délais sur le marché des systèmes d'inspection optique automatisée pour fils de connexion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par dimension d'inspection : le leadership des systèmes 2D est sous pression face aux systèmes hybrides
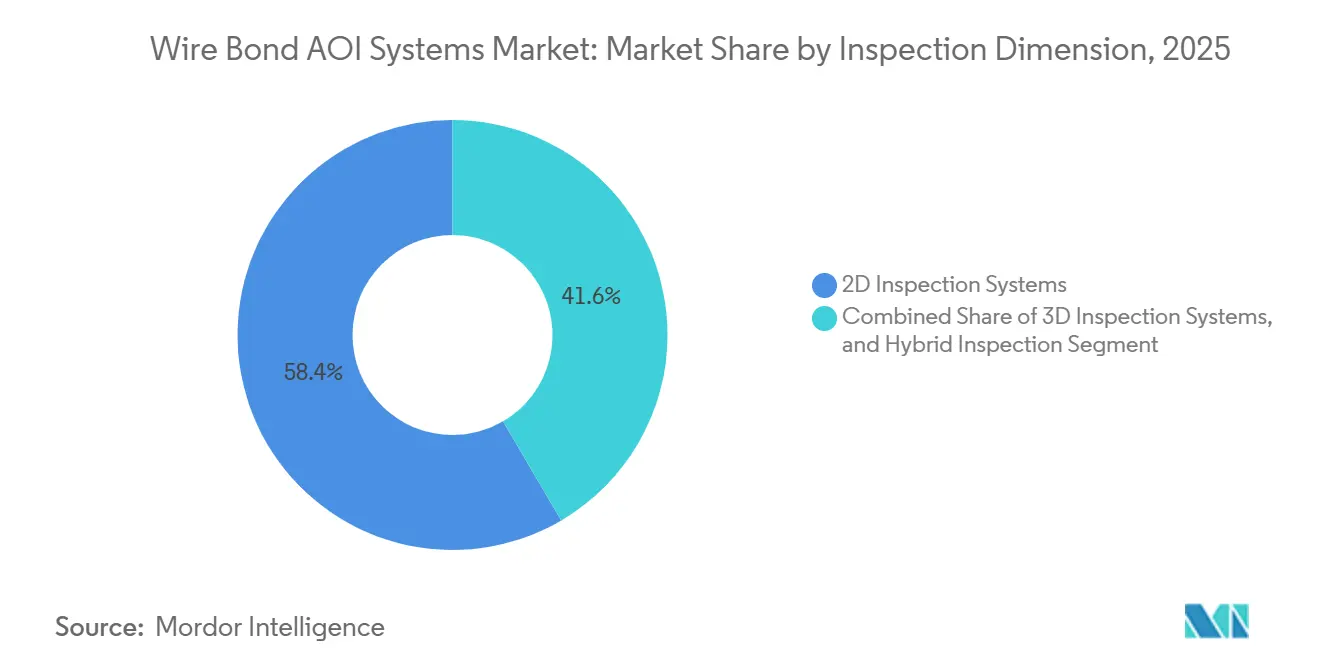
Les systèmes 2D détenaient 58,43 % de la part du marché des systèmes d'inspection optique automatisée pour fils de connexion en 2025. Leur base installée est substantielle dans les installations qui traitent les configurations standard de liaison bille-coin et coin-coin, où les fenêtres de processus établies et les signatures de défauts familières simplifient la configuration des programmes d'inspection et la formation des opérateurs. Ces plateformes offrent un débit élevé à un coût d'investissement inférieur à celui des systèmes plus complexes, ce qui reste important pour les boîtiers matures où les clients privilégient un temps de cycle prévisible et une utilisation optimale des équipements. Elles restent adaptées lorsque les défauts peuvent être identifiés avec un éclairage multi-angles en vue de dessus. Leur valeur pratique sur le marché des systèmes d'inspection optique automatisée pour fils de connexion est la plus forte dans les boîtiers à volume élevé avec des schémas de défauts établis.
Les systèmes hybrides 2D/3D devraient se développer à un CAGR de 11,63 % jusqu'en 2031. Les fils fins inférieurs à 10 µm, les hauteurs de boucle inférieures à 50 µm et les boîtiers empilés augmentent le risque d'occlusion, d'ombrage et d'éblouissement, en particulier lorsque l'imagerie en vue de dessus ne peut pas voir les sections de fils derrière les boucles adjacentes ou les caractéristiques du boîtier. Ces conditions peuvent entraîner de fausses alarmes ou des défauts non détectés lorsque seules des images 2D sont utilisées. La taille du marché des systèmes d'inspection optique automatisée pour fils de connexion pour les plateformes hybrides est soutenue par les clients recherchant des données 3D sélectives sans numérisation complète du volume. Des recherches IEEE ont démontré le profilage de fils à la vitesse de production, ce qui soutient le déploiement hybride pratique.


Par type de liaison : la liaison bille-coin conserve son échelle tandis que la liaison ruban gagne en pertinence
La liaison bille-coin représentait 61,72 % du segment par type de liaison en 2025. Elle est largement utilisée dans l'électronique grand public, les équipements de réseau, les produits industriels et l'encapsulation générale de semi-conducteurs, où les processus de liaison établis soutiennent des volumes de production élevés et le besoin d'une inspection répétable. Les matériaux, outils et critères d'inspection établis en font un format à moindre risque pour une production à volume élevé, car les prestataires d'assemblage peuvent utiliser des consommables familiers, des programmes de liaison et des limites d'acceptation. La liaison coin-coin joue un rôle stable dans les interconnexions en aluminium à fil lourd pour les dispositifs à fort courant. Ces facteurs maintiennent la liaison bille-coin comme le type de liaison le plus important au sein du secteur des systèmes d'inspection optique automatisée pour fils de connexion.
La liaison ruban devrait se développer à un CAGR de 10,27 % jusqu'en 2031. Les onduleurs de traction automobiles et les modules de puissance en carbure de silicium utilisent de plus en plus des structures avec des exigences de capacité de transport de courant plus élevées. Les liaisons ruban nécessitent une logique d'inspection différente car le soulèvement des bords et les larges géométries diffèrent des schémas de défaillance par traction des liaisons à bille, tandis que les empreintes de liaison plus larges nécessitent des méthodes d'éclairage et de classification adaptées au matériau et à la configuration. Des recherches publiées dans Micromachines décrivent la liaison ruban par ultrasons comme offrant la flexibilité du câblage par fils, une forte capacité de courant et une fenêtre de paramètres de liaison plus large. Des critères de ruban moins standardisés créent une opportunité sur le marché des systèmes d'inspection optique automatisée pour fils de connexion pour les fournisseurs disposant de modules d'inspection dédiés.
Par déploiement : les plateformes en ligne définissent les exigences d'inspection en production
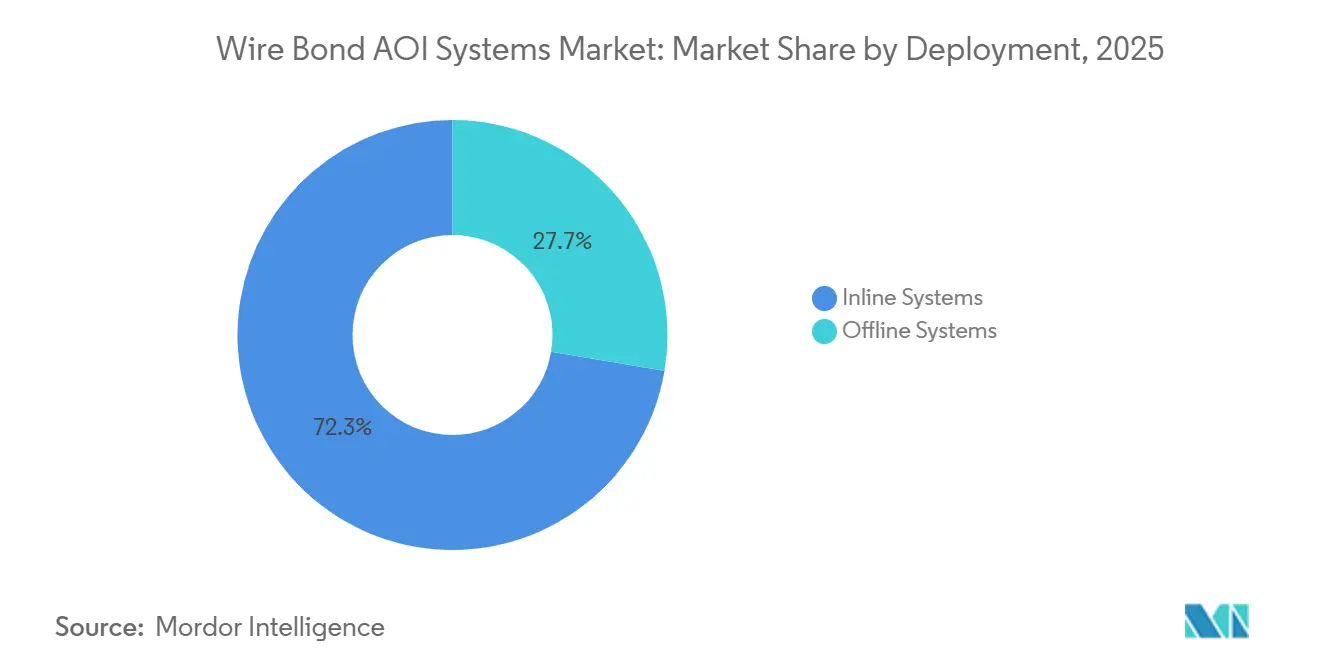
Les systèmes en ligne détenaient 72,34 % de la part du segment de déploiement en 2025 et devraient en outre se développer à 10,46 % jusqu'en 2031. Leur avance reflète le besoin d'une inspection à 100 % aux cadences de débit des machines de câblage dépassant 20 liaisons par seconde. Une étape d'inspection séparée peut introduire un risque de manutention, augmenter le temps de cycle et créer un point où les défauts peuvent progresser plus loin sur la ligne avant d'être détectés. Le placement en ligne réduit la probabilité qu'un défaut passe inaperçu avant les étapes de production ultérieures. Cela fait de l'inspection continue le choix typique sur le marché des systèmes d'inspection optique automatisée pour fils de connexion pour l'assemblage à volume élevé.
Les systèmes hors ligne restent importants pour le développement de processus, l'inspection de premier article, la qualification et l'analyse des défaillances. Ces utilisations privilégient la profondeur d'inspection sur le débit de production, permettant aux ingénieurs d'étudier les défauts inhabituels, de valider les paramètres de liaison et d'établir des critères d'acceptation avant qu'un boîtier entre en production de volume. Les spécifications établies sur les systèmes hors ligne peuvent ensuite façonner les exigences pour les systèmes en ligne à l'échelle de production. Le système iS6059 de Viscom prend en charge l'inspection 2D et 3D sur les matériaux aluminium, cuivre, argent, or et ruban. Les programmes aérospatiaux et de défense nécessitent également une inspection non destructive avant encapsulation, ce qui contribue à soutenir la demande hors ligne.
Par secteur d'utilisation final : l'automobile rehausse la valeur de l'inspection
Les semi-conducteurs et l'électronique représentaient 46,83 % du segment d'utilisation finale en 2025. Les appareils grand public, l'infrastructure réseau et les circuits intégrés à usage général constituent le volume derrière cette position. La catégorie est sensible aux cycles généraux de demande de semi-conducteurs car les prestataires d'assemblage peuvent différer les mises à niveau d'inspection discrétionnaires lorsque l'utilisation et la visibilité des commandes clients diminuent. Les prestataires externalisés peuvent reporter les mises à niveau d'inspection lorsque la demande finale s'affaiblit. Les lignes à haut débit nécessitent toujours une inspection fiable car de faibles taux de défauts peuvent tout de même affecter de grands volumes de production.
Le secteur automobile devrait se développer à un CAGR de 10,18 % jusqu'en 2031. Les véhicules électriques nécessitent des semi-conducteurs de puissance dans les onduleurs de traction, les systèmes de charge et les contrôles de batterie, augmentant le nombre de boîtiers nécessitant des interconnexions robustes dans des conditions électriques et thermiques exigeantes. Ces boîtiers nécessitent une caractérisation des liaisons plus détaillée et des dossiers de processus plus auditables que de nombreux boîtiers grand public. La norme AEC-Q006 Rev B renforce l'importance des interconnexions en fil de cuivre qualifiées dans les composants de grade automobile. Les fabricants médicaux sur le marché des systèmes d'inspection optique automatisée pour fils de connexion nécessitent également une sortie d'inspection traçable pour les équipements électroniques critiques pour la vie.
Analyse géographique
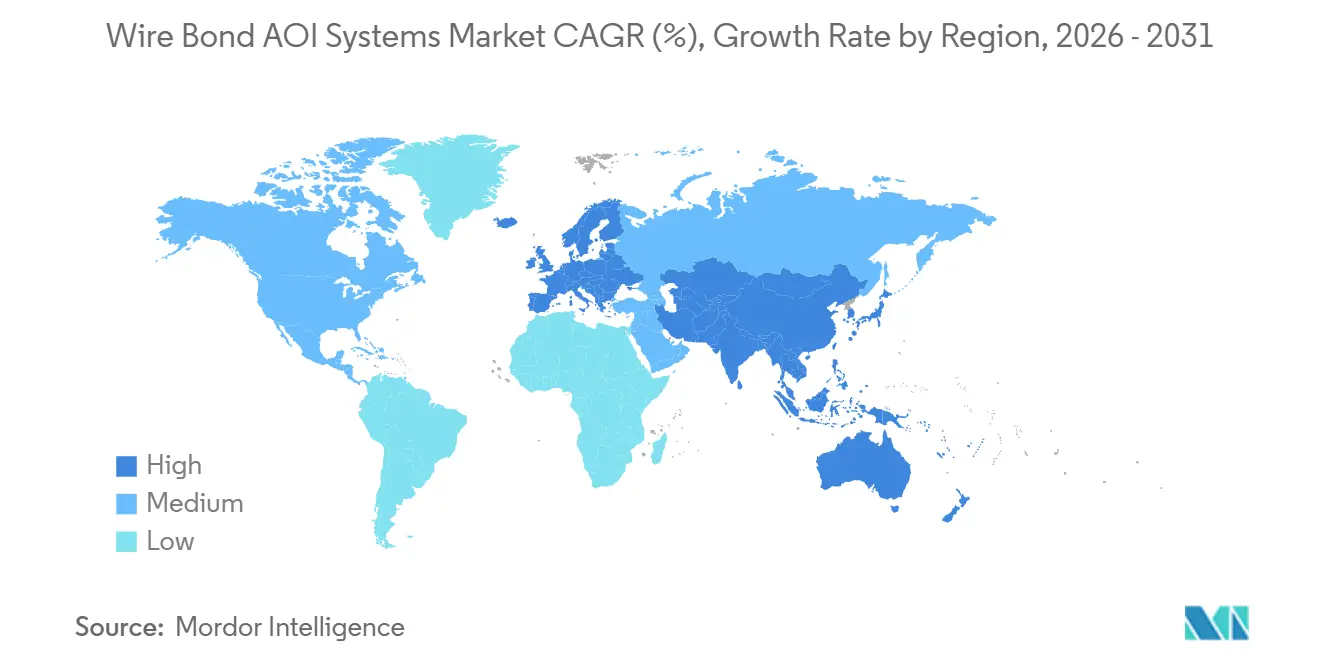
L'Asie-Pacifique détenait 58,67 % de la part du marché des systèmes d'inspection optique automatisée pour fils de connexion en 2025. Taïwan, la Corée du Sud, la Malaisie, la Chine et le Japon concentrent la plus grande concentration d'opérations d'assemblage et de test externalisés. La région combine l'encapsulation par fils de connexion à volume élevé avec une large base de fournisseurs d'équipements, offrant aux clients un accès aux fournisseurs mondiaux ainsi qu'aux prestataires régionaux avec des options de service et de tarification locales. Les achats nationaux peuvent représenter un défi pour les fournisseurs étrangers sur le marché des systèmes d'inspection optique automatisée pour fils de connexion même si la demande d'inspection régionale augmente. L'Asie-Pacifique reste centrale car la plupart des décisions de capacité de production et d'achat d'équipements d'inspection y sont localisées.
L'Europe devrait se développer à un CAGR de 10,07 % jusqu'en 2031. L'électronique de puissance automobile et industrielle soutient la demande en Allemagne, en France, au Royaume-Uni, en Italie et en Espagne. L'Allemagne dispose d'une base dense d'électronique de puissance automobile et industrielle. Ces clients ont souvent besoin de dossiers de métrologie qui soutiennent les exigences de qualification automobile, ce qui peut favoriser les plateformes d'inspection fournissant des preuves dimensionnelles et des informations de processus traçables. L'Amérique du Nord est une opportunité émergente sur le marché des systèmes d'inspection optique automatisée pour fils de connexion alors qu'Amkor développe son campus d'encapsulation et de test en Arizona.
L'Amérique du Sud joue actuellement un rôle limité dans l'inspection des fils de connexion. Son activité est concentrée dans le corridor de fabrication électronique du Mexique, où les entreprises multinationales guident les décisions d'achat. Le Moyen-Orient et l'Afrique ont également une présence actuelle modeste dans l'encapsulation en back-end. La demande dans les deux régions devrait se développer progressivement à mesure que l'assemblage d'électronique industrielle arrive à maturité.

Paysage concurrentiel
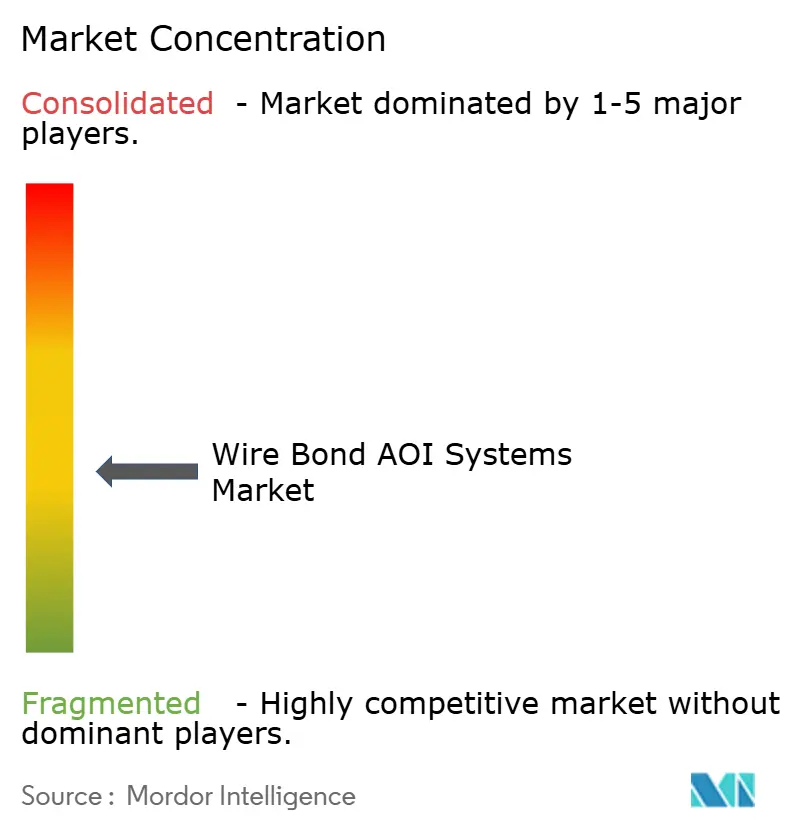
Le marché des systèmes d'inspection optique automatisée pour fils de connexion est modérément fragmenté selon les capacités, la géographie et les niveaux de prix. Koh Young Technology, ViTrox Corporation, PARMI, Viscom SE et GÖPEL electronic GmbH se positionnent dans le segment haut de gamme du marché. Leurs offres mettent l'accent sur la mesure 3D, les logiciels et la connectivité des systèmes de production, ciblant les clients qui ont besoin de données d'inspection pour guider les ajustements de processus plutôt que de simplement identifier les unités défectueuses. Les fournisseurs régionaux se concurrencent plus directement sur le prix des systèmes 2D et le service local. Les outils 2D standard sur le marché des systèmes d'inspection optique automatisée pour fils de connexion font face à une concurrence tarifaire plus forte que les systèmes dotés de fonctions de métrologie avancées.
ViTrox a lancé le système V510i Smart 3D AOI en 2026 pour l'inspection des fils de connexion et des grilles de connexion. Le système offre une mesure 3D, des données en boucle fermée et un référencement croisé entre les étapes d'inspection. PARMI a développé PRECION comme plateforme dédiée aux fils de connexion utilisant l'éclairage multi-illumination et l'imagerie par balayage vertical Z. Viscom a créé une unité d'inspection en microélectronique dans le cadre de sa réorganisation de 2025. Ces évolutions accordent une plus grande importance à l'inspection spécialisée et au contrôle de processus connecté sur le marché des systèmes d'inspection optique automatisée pour fils de connexion.
L'opportunité concurrentielle sur le marché des systèmes d'inspection optique automatisée pour fils de connexion est la plus forte dans l'inspection des liaisons ruban et le transfert de modèles plus rapide pour les nouveaux boîtiers. Les fournisseurs qui réduisent les faux rejets ont un avantage avec les fils réfléchissants et les boucles complexes. La qualification des produits peut intégrer un outil dans le processus de production d'un client, car les bibliothèques de défauts validées, les recettes d'exploitation et les dossiers d'audit peuvent rendre le remplacement plus difficile après l'acceptation d'un système. Le marché des systèmes d'inspection optique automatisée pour fils de connexion récompense les fournisseurs qui combinent la qualité de mesure avec une exploitation à la vitesse de production.
Leaders du secteur des systèmes d'inspection optique automatisée pour fils de connexion
-
Viscom SE
-
Nordson Corporation
-
PARMI Co., Ltd.
-
TT Vision Holdings Berhad
-
QES Group Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : PARMI a exposé au salon JPCA Show 2026 au Tokyo Big Sight pour le marché des systèmes d'inspection optique automatisée pour fils de connexion, présentant le Xceed II MICRO IGBT 3D AOI pour l'inspection IGBT prenant en charge des diamètres de fils de 75 à 500 µm et le Xceed II MICRO pour l'inspection d'encapsulation de semi-conducteurs, ciblant les fabricants japonais d'automobile et d'électronique de puissance avec une plateforme construite autour d'une taxonomie de défauts spécifique aux IGBT.
- Mars 2026 : ViTrox Corporation a lancé le système V510i Smart 3D AOI à l'IPC APEX EXPO 2026, offrant une mesure 3D haute vitesse et haute précision des puces réfléchissantes et des fils de connexion dans l'encapsulation avancée, avec une couverture de test unique pour les grilles de connexion et les fils de connexion via des données en boucle fermée en temps réel et un référencement croisé entre les étapes d'inspection.
- Mars 2026 : PARMI a présenté le système d'inspection optique automatisée PRECION 2D/3D à l'APEX EXPO 2026, une plateforme dédiée aux fils de connexion utilisant l'éclairage multi-illumination et l'imagerie par balayage vertical Z pour détecter les liaisons jusqu'à un diamètre de fil de Ø 0,6 mil sur des matériaux en cuivre, or et aluminium, avec des capacités d'apprentissage par intelligence artificielle qui génèrent automatiquement des modèles d'inspection à partir de circuits imprimés physiques et de nomenclatures pour réduire le temps de configuration et les taux de faux rejets.
- Novembre 2025 : PARMI a exposé 7 systèmes d'inspection à productronica 2025 à Munich, dont le système d'inspection optique automatisée PRECION pour fils de connexion, le Xceed IGBT 3D AOI pour l'inspection IGBT et le Xceed BSI pour l'inspection du côté inférieur, avec des démonstrations en direct de l'apprentissage par intelligence artificielle en temps réel ciblant les lignes de production automobiles et d'électronique de puissance européennes.


Périmètre du rapport mondial sur le marché des systèmes d'inspection optique automatisée pour fils de connexion
Les systèmes d'inspection optique automatisée pour fils de connexion sont des solutions d'inspection optique automatisée spécialisées conçues pour vérifier la qualité, l'intégrité et la précision géométrique des fils de connexion dans les boîtiers de semi-conducteurs et électroniques, garantissant des connexions électriques fiables et prévenant les défauts tels que les fils cassés, les mauvaises liaisons ou les désalignements lors de la fabrication à volume élevé.
Le rapport sur le marché des systèmes d'inspection optique automatisée pour fils de connexion est segmenté par dimension d'inspection (systèmes d'inspection 2D, systèmes d'inspection 3D et systèmes d'inspection hybrides 2D/3D), par type de liaison (liaison bille-coin, liaison coin-coin et liaison ruban), par déploiement (systèmes en ligne et systèmes hors ligne), par secteur d'utilisation final (semi-conducteurs et électronique, automobile, aérospatiale et défense, médical et santé, électronique industrielle et grand public, optoélectronique et photonique, et autres secteurs d'utilisation finale), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes d'inspection 2D |
| Systèmes d'inspection 3D |
| Systèmes d'inspection hybrides 2D/3D |
| Liaison bille-coin |
| Liaison coin-coin |
| Liaison ruban |
| Systèmes en ligne |
| Systèmes hors ligne |
| Semi-conducteurs et électronique |
| Automobile |
| Aérospatiale et défense |
| Médical et santé |
| Électronique industrielle et grand public |
| Optoélectronique et photonique |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par dimension d'inspection | Systèmes d'inspection 2D | ||
| Systèmes d'inspection 3D | |||
| Systèmes d'inspection hybrides 2D/3D | |||
| Par type de liaison | Liaison bille-coin | ||
| Liaison coin-coin | |||
| Liaison ruban | |||
| Par déploiement | Systèmes en ligne | ||
| Systèmes hors ligne | |||
| Par secteur d'utilisation final | Semi-conducteurs et électronique | ||
| Automobile | |||
| Aérospatiale et défense | |||
| Médical et santé | |||
| Électronique industrielle et grand public | |||
| Optoélectronique et photonique | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection optique automatisée pour fils de connexion ?
Le marché des systèmes d'inspection optique automatisée pour fils de connexion est évalué à 109,52 millions USD en 2026 et devrait atteindre 166,94 millions USD d'ici 2031 à un CAGR de 8,80 %.
Qu'est-ce qui stimule la demande de systèmes d'inspection optique automatisée pour fils de connexion ?
L'expansion de la capacité d'encapsulation, l'électronique de puissance automobile, les liaisons à pas fin et l'utilisation accrue de la métrologie 3D soutiennent la demande.
Quelle dimension d'inspection détient la plus grande part ?
Les systèmes 2D détenaient 58,43 % de la part en 2025, soutenus par leur base installée et leur rôle à haut débit dans les boîtiers standard.
Quel modèle de déploiement domine l'inspection des fils de connexion ?
Les systèmes en ligne ont dominé avec 72,34 % de part en 2025 car les lignes à volume élevé nécessitent une inspection continue à la vitesse de production.
Quelle application d'utilisation finale se développe le plus rapidement ?
L'automobile devrait se développer à un CAGR de 10,18 % jusqu'en 2031 car les modules de puissance électriques nécessitent une inspection des liaisons plus rigoureuse.
Quelle région devrait se développer le plus rapidement ?
L'Europe devrait se développer à un CAGR de 10,07 % jusqu'en 2031, soutenue par la demande en électronique de puissance automobile et industrielle.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

