
ウォーターブロッキングテープ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 510.97 百万米ドル |
| 市場規模 (2032) | 674.49 百万米ドル |
| 成長率 (2027 - 2032) | 5.71 % |
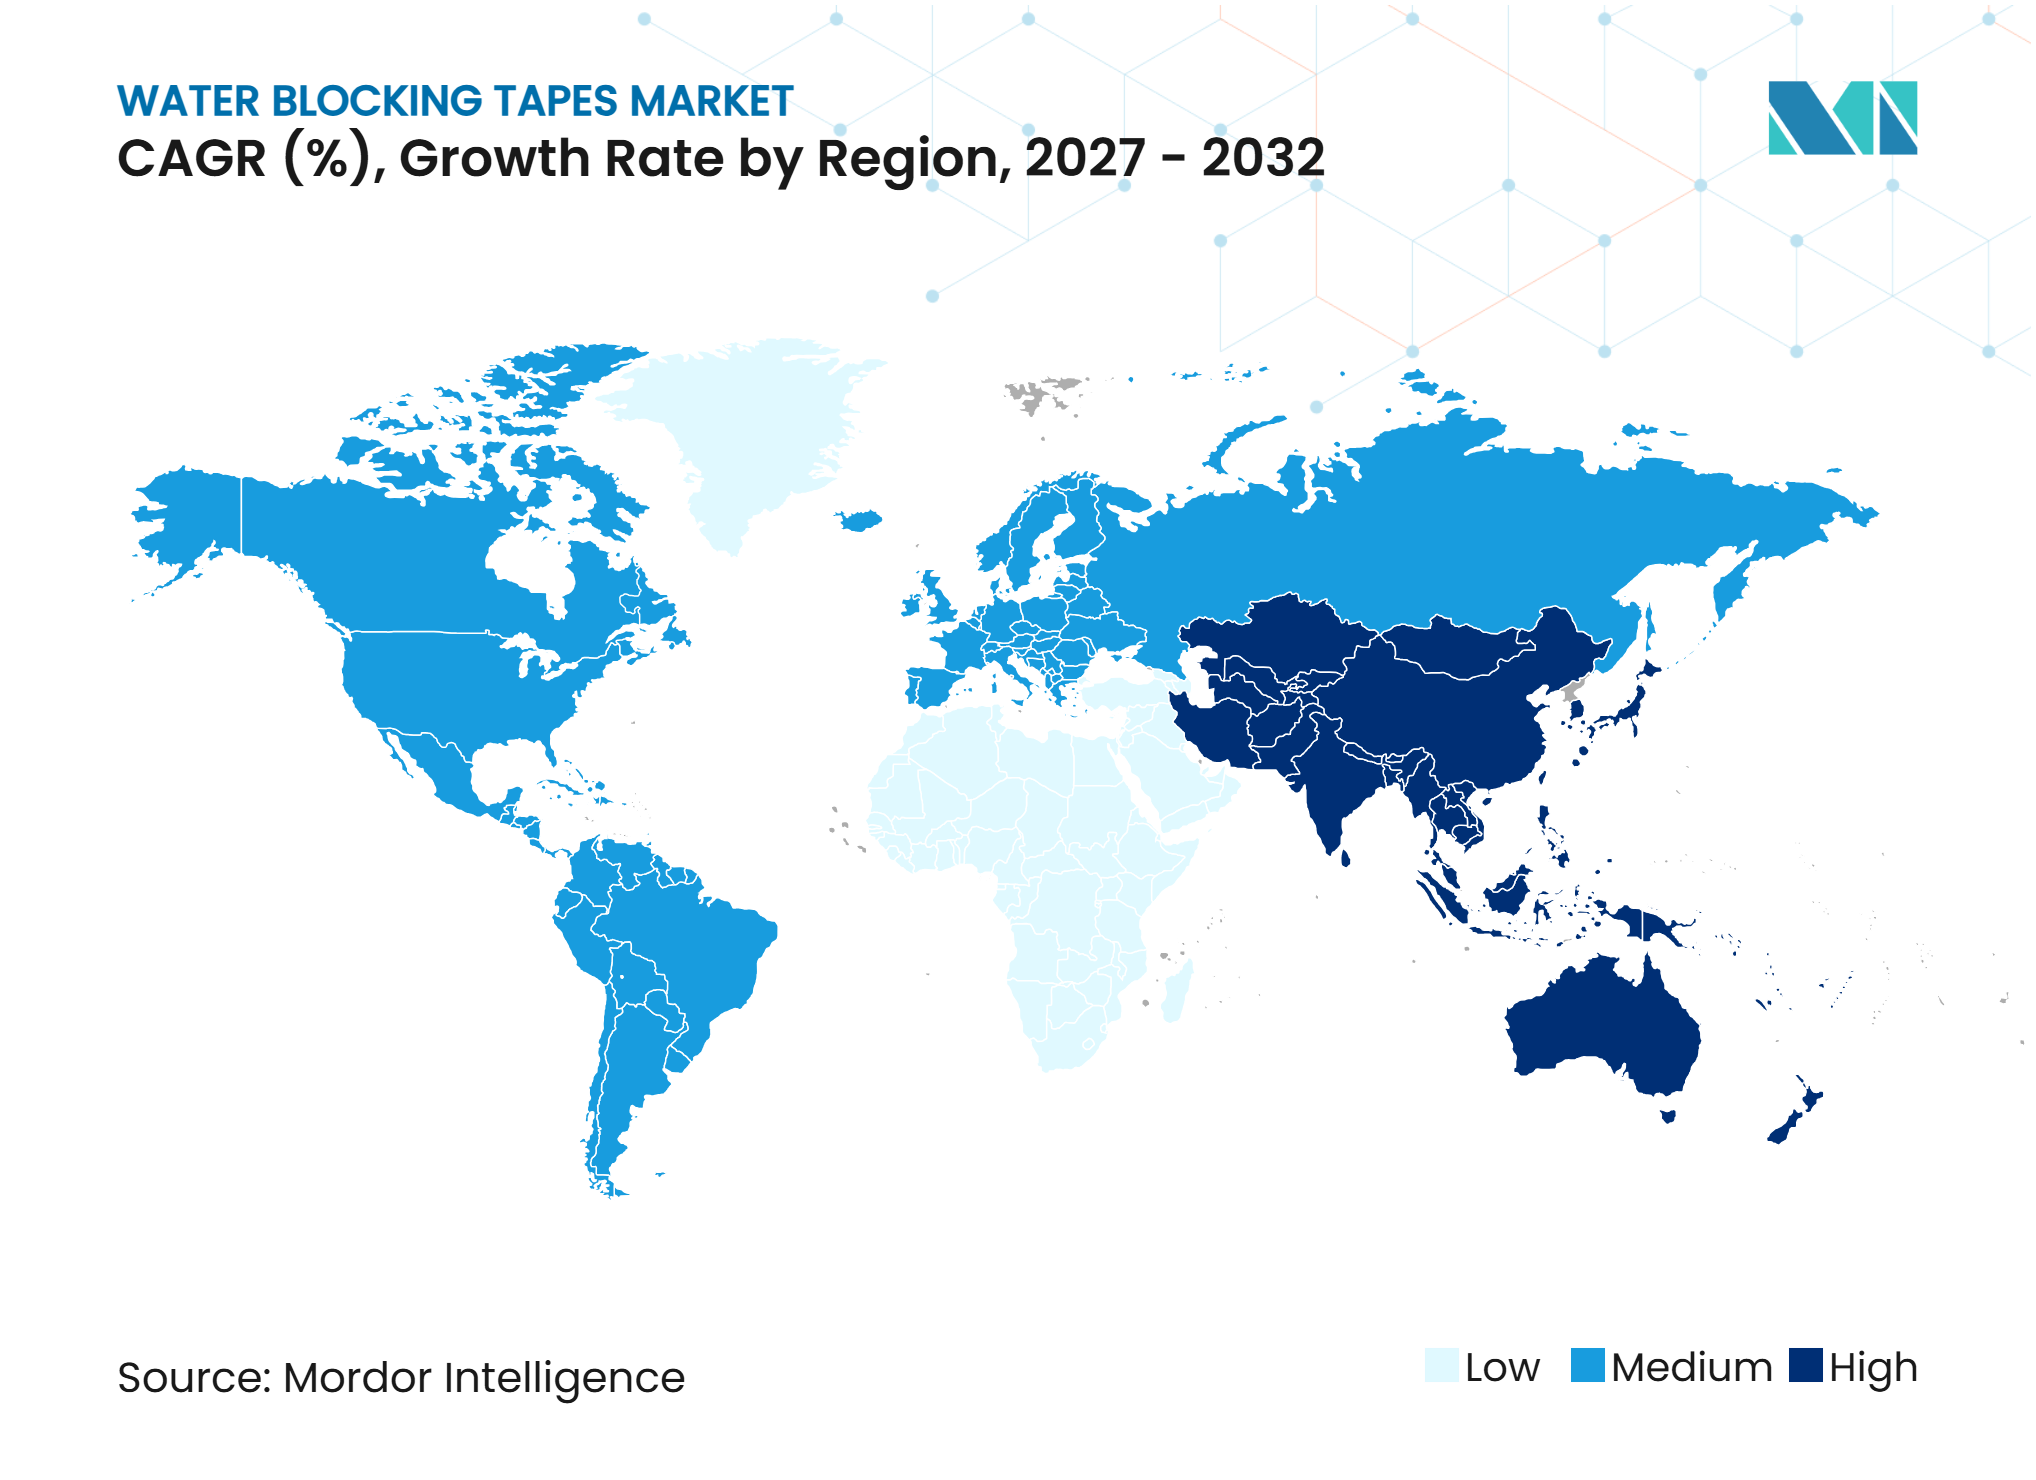
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるウォーターブロッキングテープ市場分析
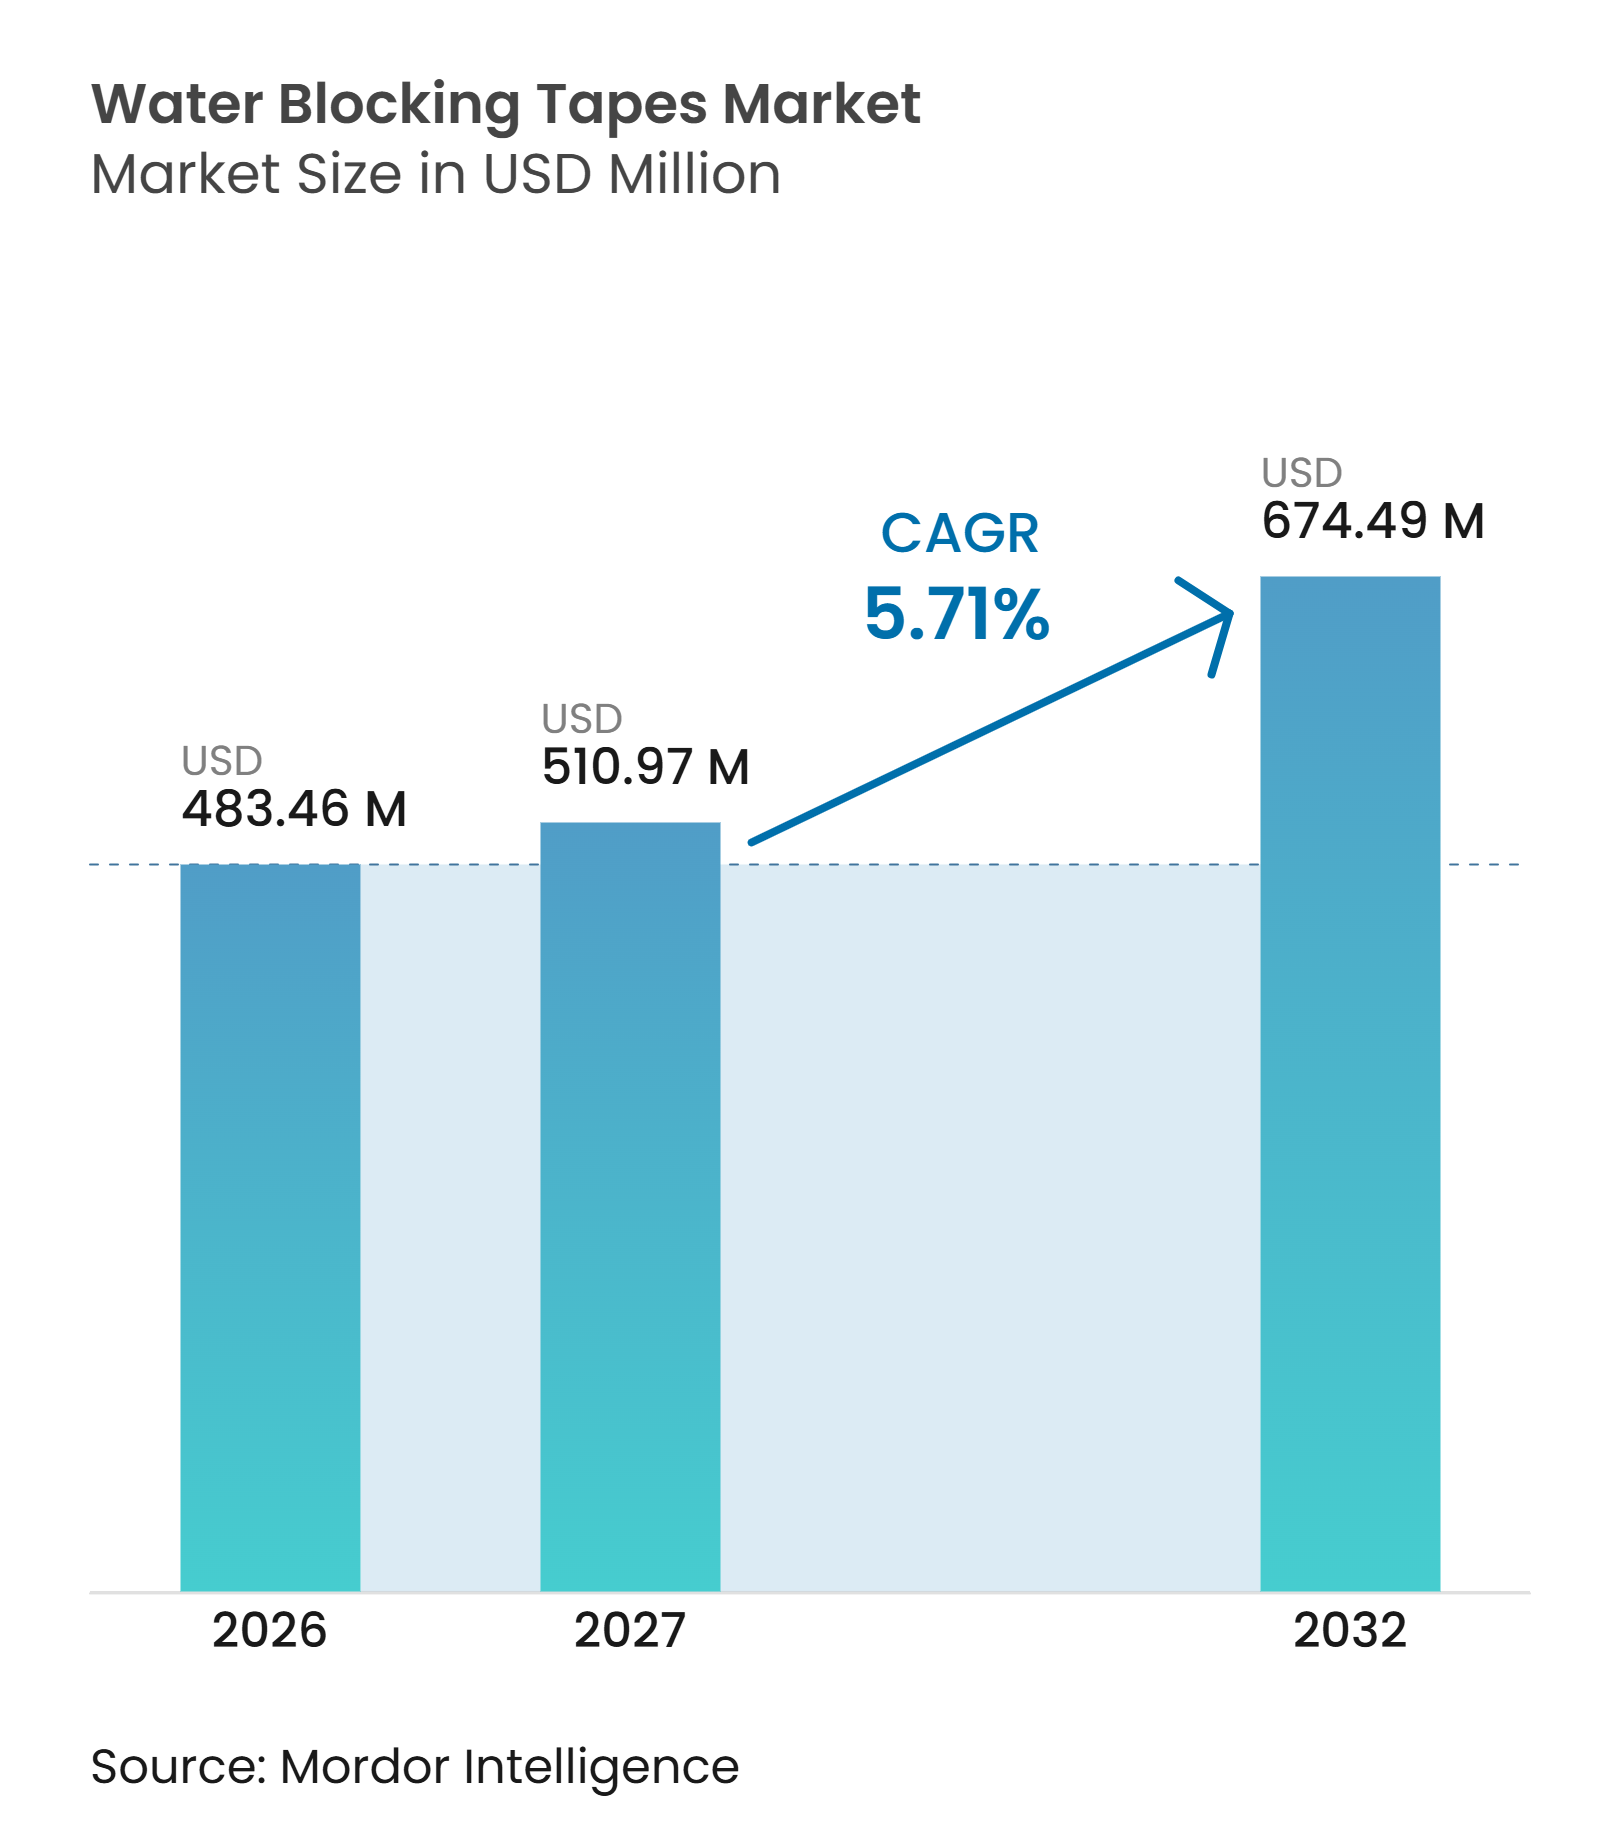
ウォーターブロッキングテープ市場規模は2026年に483.46 ミリオン 米ドルと評価され、2027年の510.97 ミリオン 米ドから2032年には674.49 ミリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは5.71%と推定されます。ウォーターブロッキングテープ市場の需要は、構造的な水分制御層として水膨潤性テープを使用する光ファイバーネットワーク、高電圧電力ケーブル、および海底インターコネクトによって支えられています。地中グリッドおよび海底接続への公共投資が、より過酷な条件下での運用が可能なケーブルシステムへの需要を高めています。ゲル充填構造からドライケーブルシステムへの移行も、テープベースのウォーターブロッキングを促進しており、設置時の取り扱いおよび廃棄に関する懸念を軽減します。高電圧ケーブル設計に対するコンプライアンス要件が需要を牽引しており、縦方向のウォーターブロッキングは現在、承認された構造基準の一部となっています。資格認定済み製品を保有するサプライヤーは継続的な受注の恩恵を受けており、ケーブルメーカーはアクティブな生産プログラム中に承認済みテープを変更することはほとんどありません。
主要レポートのポイント
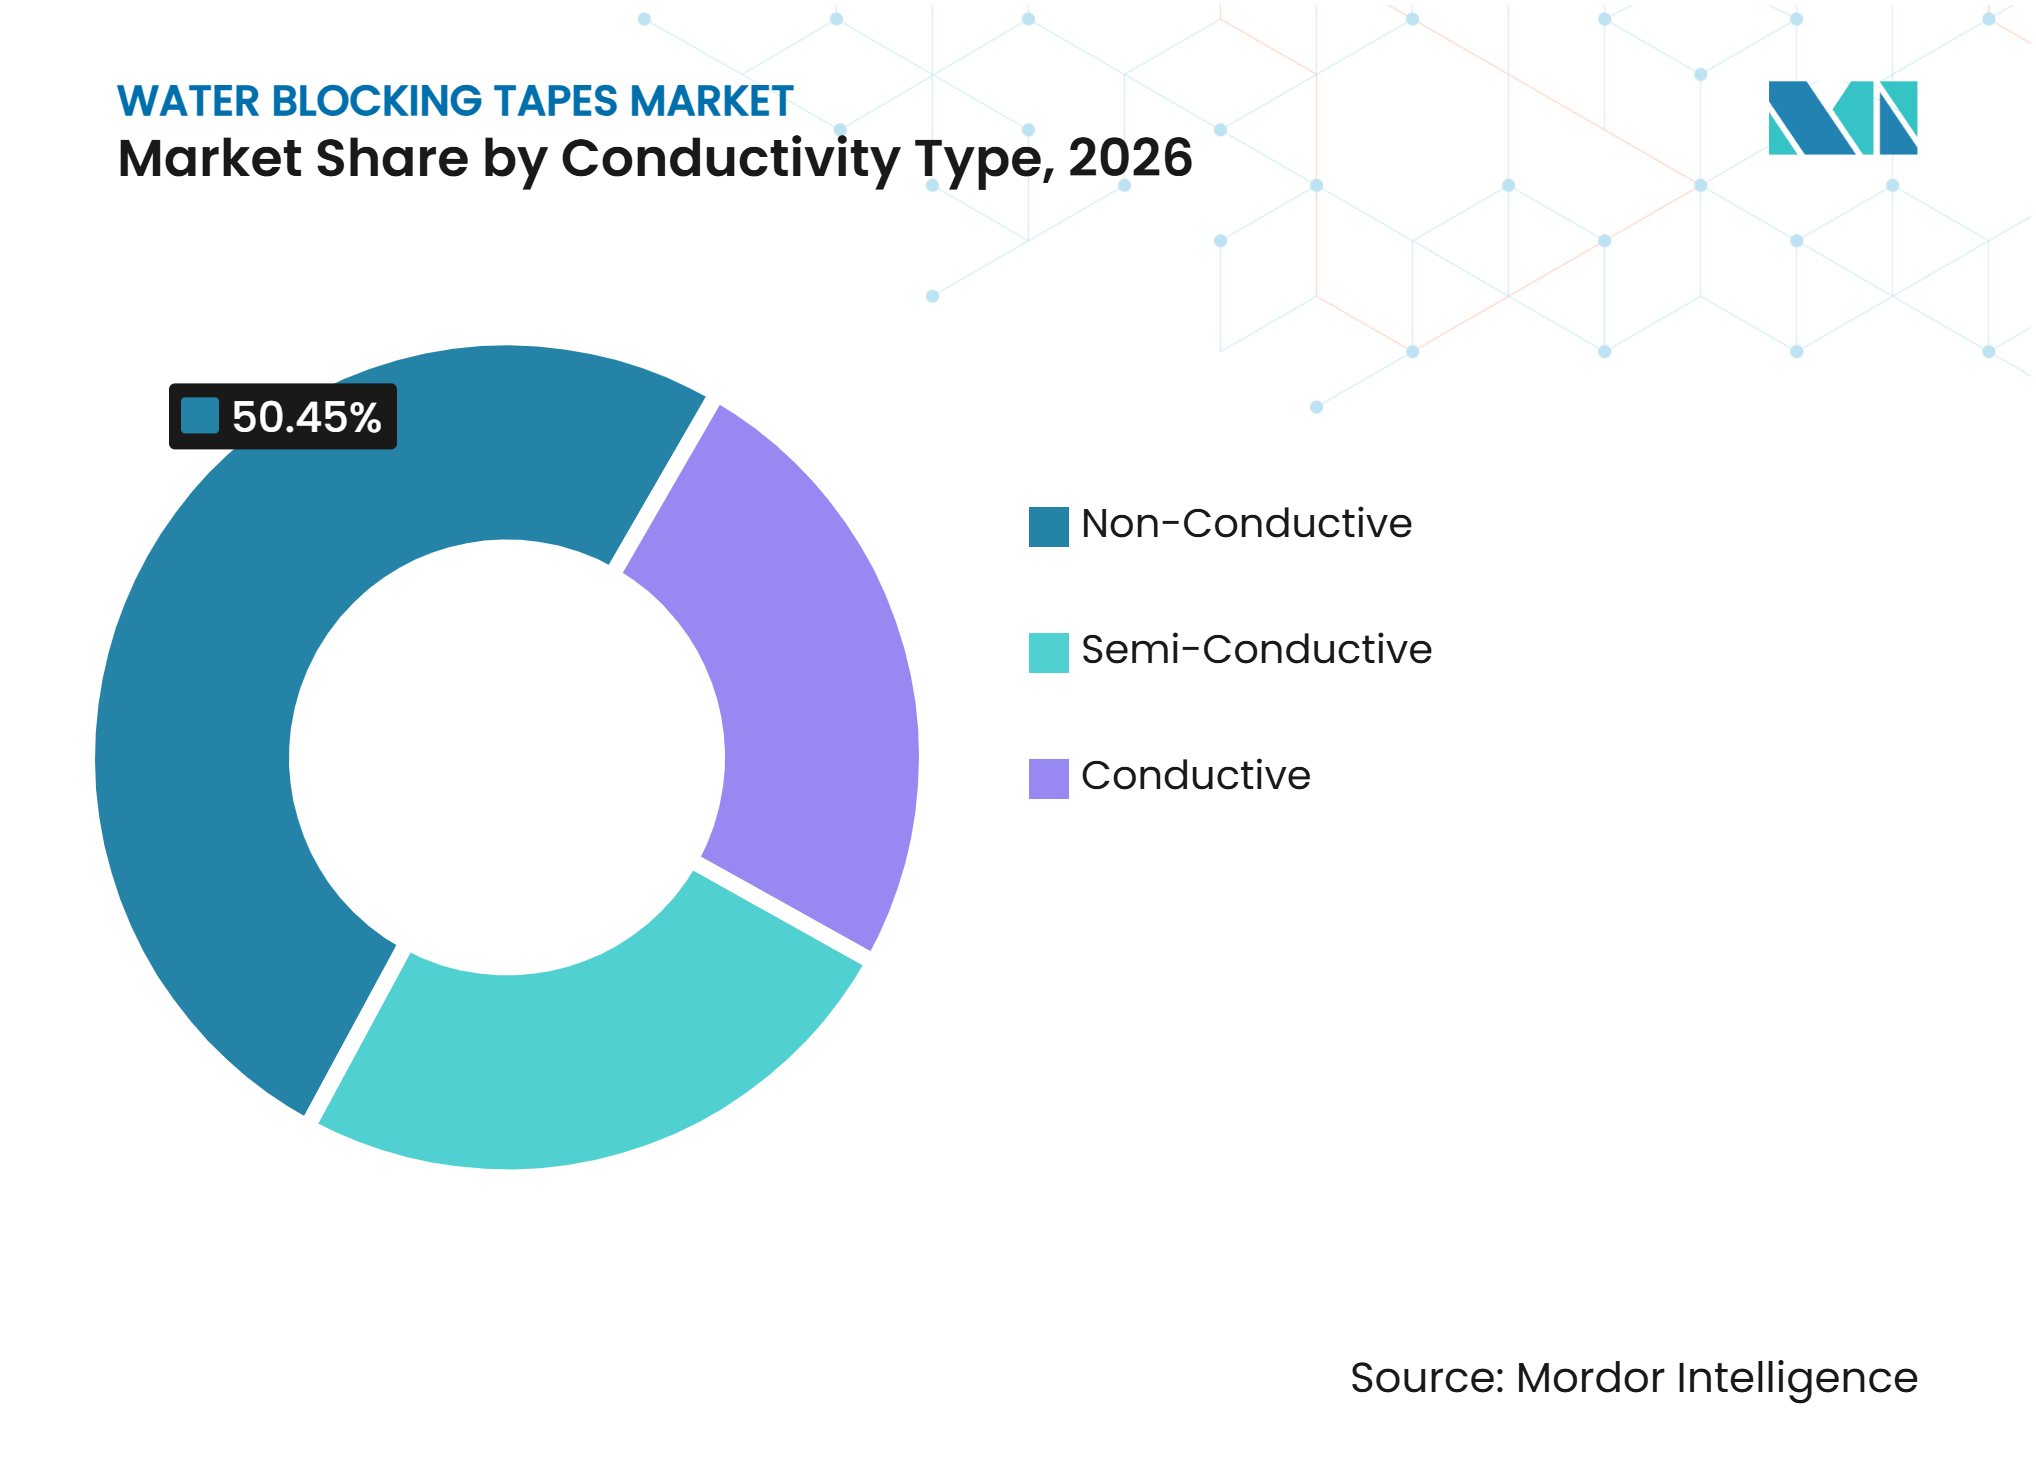
- 導電性タイプ別では、非導電性テープが2026年のウォーターブロッキングテープ市場シェアの50.45%を占め、半導電性テープは2032年までに6.56%のCAGRで成長すると予測されています。
- 接着面別では、片面テープが2026年のウォーターブロッキングテープ市場の70.56%を占め、両面テープは2032年までに6.89%のCAGRで成長すると予測されています。
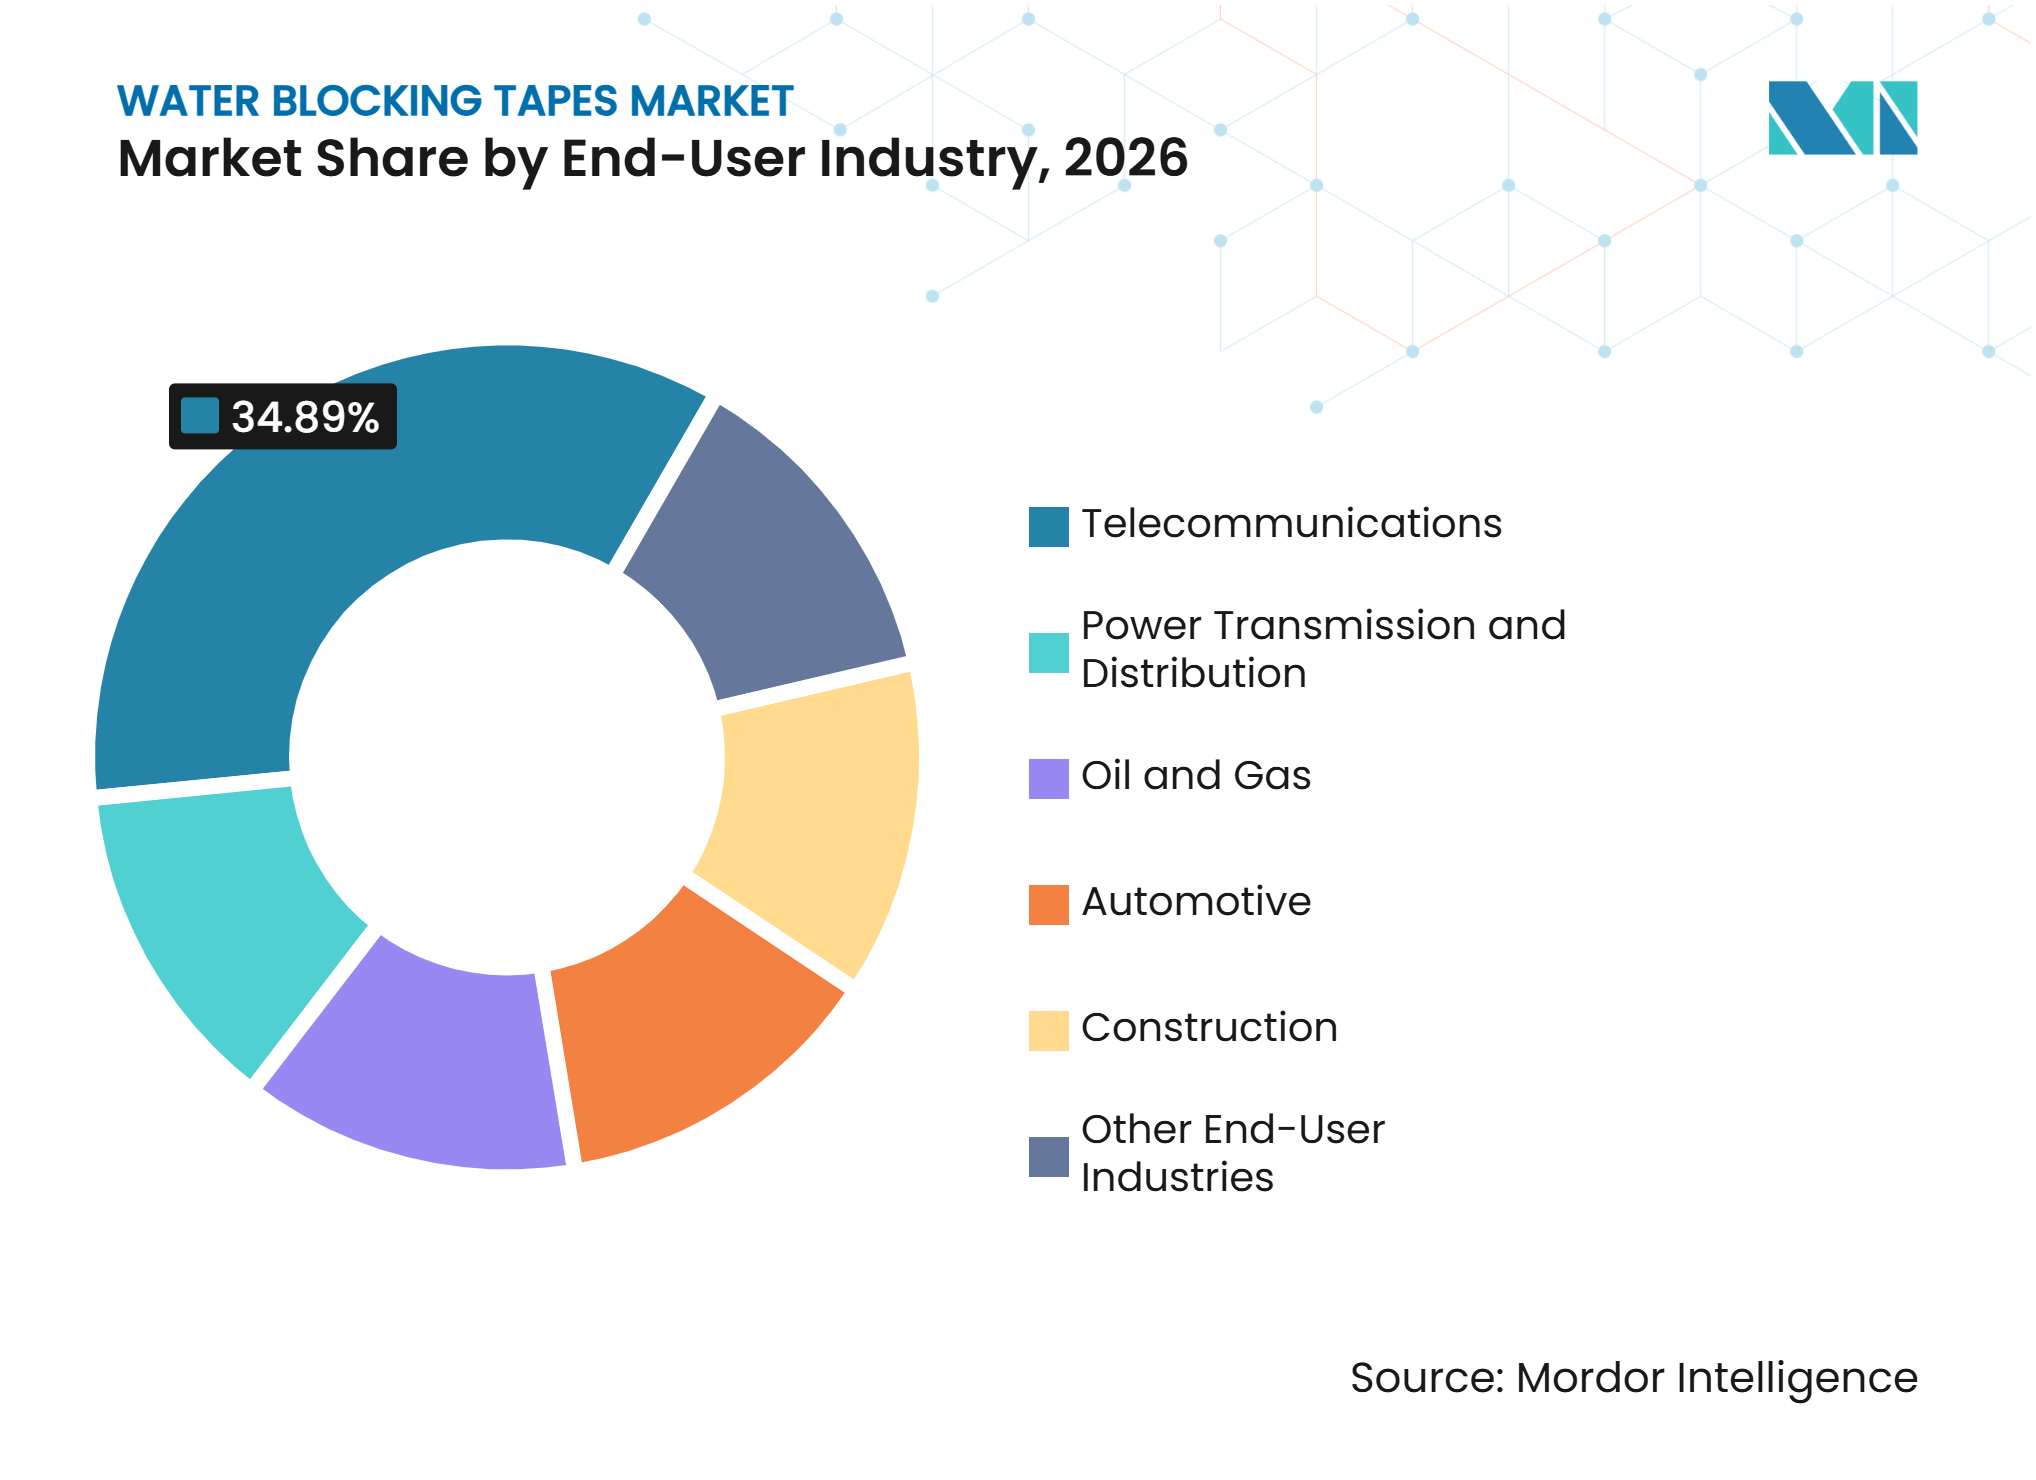
- エンドユーザー産業別では、通信が2026年のウォーターブロッキングテープ市場の34.89%を占め、電力送配電は2032年までに7.17%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のウォーターブロッキングテープ市場シェアの45.61%を占め、2032年までに7.05%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファイバー・トゥ・ザ・ホーム、5G、データセンターネットワークの拡大 | +1.9% | グローバル、特に中国、インド、東南アジア、西欧での強度 | 短期(2年以内) |
| グリッドの近代化と再生可能エネルギー送電 | +1.4% | グローバル、アジア太平洋および欧州(洋上風力回廊を含む)と北米で最も強い | 中期(2~4年) |
| 海底電力・通信ケーブルの成長 | +0.9% | グローバル、インド太平洋、大西洋横断、北海ルートでの中核需要 | 中期(2~4年) |
| フラッディングコンパウンドからドライウォーターブロッキングシステムへの移行 | +0.8% | グローバル、南アジアおよび東南アジアで最も速い転換 | 短期(2年以内) |
| ケーブル部品表に基づく資格認定済みの継続的需要 | +0.5% | 中国、ドイツ、米国、韓国のグローバルケーブル製造ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ファイバー・トゥ・ザ・ホーム、5G、データセンターネットワークがベースライン需要を支える
光ファイバー建設は、ウォーターブロッキングテープ市場における需要の最大のドライバーであり続けています。ファイバー数の増加により、総ルート長が変わらない場合でも、ケーブル1キロメートルあたりのテープ使用量が増加します。現在のケーブル設計では288、432、864ファイバーが一般的に使用されており、ケーブルあたりに必要なウォーターブロッキング材料の量が増加しています。政府支援のブロードバンドプログラムが商業キャリアの支出に加わり、建設サイクルを延長しています。データセンターキャンパスのインターコネクトは追加の需要源を生み出しており、高ファイバー数のリボンケーブルには水分保護が必要です。2025年、国際電気標準会議(IEC)の規格60794-2-20:2025が、屋内マルチファイバー光ケーブルの機械的および環境試験パラメーターを更新し、建物およびデータセンターケーブルの一貫したパフォーマンス要件をサポートしています。
必要なテープの機能は、外部からの水に対する保護に限定されません。水分は小さな欠陥、損傷したジャケット、またはコネクター部分から侵入する可能性があり、水膨潤性材料はケーブル内での移動を制限するように設計されています。この機能的役割により、テープ需要はファイバー密度とケーブルの総延長の両方に結びついています。通信事業者およびデータセンター事業者は、修理作業がネットワークの可用性を妨げる可能性があるため、信頼性の高いケーブルパフォーマンスを重視しています。したがって、サプライヤーは膨潤挙動、引張強度、およびケーブルライン上での安定した加工性を組み合わせた製品を必要としています。ウォーターブロッキングテープ市場は、ファイバーの展開がより長いルートだけでなく、より高密度なケーブル設計に向かうときに恩恵を受けます。このパターンは、中国、インド、東南アジア、西欧の通信プログラム全体で安定した需要を支えています。市場はまた、ネットワーク事業者が新しい接続に資格認定済みのドライ構造を選択する場合にも恩恵を受けます。
グリッドの近代化と再生可能エネルギー送電が電力ケーブル需要を固定化
グリッドの近代化は、ウォーターブロッキングテープに対する独立した成長する需要の流れを生み出しています。洋上風力資産は、放射状バリアと縦方向のウォーターブロッキングを必要とする高電圧交流および直流ケーブルを通じて陸上システムに接続されます。IEC 60840は、30kVを超える押出絶縁電力ケーブルに適用され、これらのプロジェクトで使用されるケーブルシステムに関連しています。グリッドプロジェクトが地中または海底に移行するにつれて、ウォーターブロッキングテープ市場はサポートされており、これらの環境では水分管理の重要性が高まります。これらのシステムで使用されるケーブル設計は、長いサービス寿命を通じてパフォーマンスを維持する必要があり、資格認定済み材料が短期的な価格削減よりも重要になります。
IEEEは2025年12月にIEEE 1142-2025を承認し、放射状水分バリアと縦方向のウォーターブロッキングを備えたケーブルシステムの現在の参照基準を提供しました。中国の工業情報化部は、電気ケーブル材料を含む電力機器の安定した成長と品質向上を求める2025年から2026年の計画を発表しました[1]。これらの措置は、文書化されたケーブル要件を満たす材料の調達を促進します。ケーブル設計に関連するコンプライアンス情報を保有するテープメーカーは代替が困難であり、ケーブルメーカーは高電圧製品に使する前に代替品を検証する必要があります。これにより、孤立した材料購入ではなく、承認された部品表に連動したウォーターブロッキングテープ市場の継続的な需要が支えられます。
海底ケーブルの拡大が需要のフロンティアを広げる
海底電力・通信ケーブルプロジェクトは、広範な通信プログラムよりも数量は少ないですが、要求の厳しい材料パフォーマンスを必要とします。ケーブルは長い設置延長にわたって損傷や浸水の影響を制限する必要があるため、ウォーターブロッキングは重要です。日本は2025年4月に洋上風力施設の検査要件を改訂し、海底送電線および通信ケーブルに関する規定を追加しました。この変更により、これらのシステムの検査活動が正式化され、耐久性のあるケーブル構造が重要であり続けるメンテナンス環境が支えられています。
ITU-Tは2025年5月に光ファイバー海底ケーブルの特性に関する勧告G.978を発行しました。このような仕様は、将来のケーブルシステムの構築に共通の参照基準を提供します。ウォーターブロッキングテープのサプライヤーは、膨潤応答、機械的完全性、および周囲のケーブル構造との適合性に関する厳しい要件を満たす必要があります。材料が長い設計寿命を持つケーブルの検証に合格すると、サプライヤーは設置、メンテナンス、および交換ニーズに継続的に関与できます。その立場により、資格認定が要求されるにもかかわらず、海底プログラムは魅力的です。したがって、ウォーターブロッキングテープ市場は、洋上発電、国際インターコネクター、および通信ケーブルルートへの投資増加から恩恵を受けます。
ドライウォーターブロッキングシステムがフラッディングコンパウンドを構造的に置き換える
ドライケーブルシステムは、従来のフラッディングコンパウンドではなく、超吸収性ポリマーを含浸させた不織布テープを使用します。このアプローチにより、ゲルの取り扱いおよび廃棄の問題を回避しながら、ケーブル重量を削減できます。また、ファイバー・トゥ・ザ・ホームのドロップケーブルにおけるスプライシングおよび現場設置の効率を向上させることができます。残りの転換機会は、ケーブル製造能力が拡大し続けているインド、ベトナム、インドネシア、中東に集中しています。これらの地域は、大規模な既設設備を変更することなく、新しいラインにドライシステムを組み込むことができます。ウォーターブロッキングテープ市場は、新しいケーブル施設が最初からドライ構造を選択する場合に恩恵を受けます。
IEC 60794-1-216:2025は、光ファイバーケーブルのコンパウンドフロー試験方法を更新しました。この規格は、充填およびフラッディングコンパウンドの挙動を扱い、ドライ代替品を使用して必要なパフォーマンスを満たす設計に焦点を当てています。Nantong Siber Communication Co., Ltd.は2025年12月に自己架橋型水性ウォーターブロッキング接着剤の特許出願を行い、2026年3月に公開されました。この出願は、従来の超吸収性ポリマーパウダーテープ構造と比較して、より速い膨潤応答とより強固な接着性を説明しています。この活動は、サプライヤーがドライシステムのパフォーマンス向上に取り組んでいることを示しています。顧客がウォーターコントロールとケーブル製造中の安定した加工性の両方を必要とするため、製品開発はウォーターブロッキングテープ市場にとって引き続き重要です。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動とマージン圧力 | -0.5% | グローバル、ヘッジ能力が限られたアジアの中小メーカーに最も深刻 | 短期(2年以内) |
| 電力・海底ケーブルの長い資格認定サイクル | -0.4% | グローバルの高電圧および海底プログラム、欧州連合および日本市場でより大きな制限 | 長期(4年以上) |
| 塩水および高温条件での膨潤性能のばらつき | -0.3% | アジア太平洋の海底ルート、中東の地中配電、熱帯地域のファイバー・トゥ・ザ・ホームネットワーク | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動が中小メーカーを圧迫
超吸収性ポリマーは多くのテープ設計における活性ウォーターブロッキング材料であり、プロピレンから誘導されるアクリル酸から製造されます。プロピレン価格は原油サイクル、プラントメンテナンス、物流の混乱によって変動し、固定価格契約で運営するサプライヤーに即座のコスト圧力をもたらします。ポリエステル不織布基材もポリエチレンテレフタレート(PET)樹脂コストの変化を追跡する可能性があります。ポリマーと基材のコストが同時に上昇すると、メーカーは複合的なコスト圧力に直面します。中小メーカーは、購買力が限られており、供給リスクに対するヘッジの選択肢が少ないため、より大きなリスクにさらされています。
大手サプライヤーは、多様化したサプライチェーンと化学品サプライヤーとの長期購買契約を通じてこのリスクを管理できます。超吸収性ポリマー含浸の垂直統合も、外部加工コストへのエクスポージャーを低減できます。しかし、低マージンのアプリケーションにサービスを提供するサプライヤーは、急激なコモディティコストの変動時に一時的な生産能力の制約やマージン圧縮に直面する可能性があります。コスト圧力は、一貫した品質を維持する能力にも影響を与える可能性があります。パフォーマンスの一貫性は、膨潤挙動が信頼性を維持する必要がある塩水、高温、熱帯のケーブル環境において特に重要です。これらの条件下でのパフォーマンス証拠が不十分な場合、最も要求の厳しいアプリケーションでのウォーターブロッキングテープの採用が制約される可能性があります。
資格認定サイクルが市場の応答性を遅らせる
電力および海底ケーブルの部品表の資格認定には12~24ヶ月かかる場合があります。220kV地中フィーダー用の非導電性テープを承認したケーブルメーカーは、改訂された配合に置き換える前に試験を繰り返す必要があります。このプロセスには部分放電試験や熱サイクルが含まれる場合があり、ケーブルメーカーに相当なコストをもたらします。これにより承認済みサプライヤーは保護されますが、コスト削減やパフォーマンス向上につながる材料改善の採用が遅れます。新しいサプライヤーは、商業的なケーブル生産が始まるずっと前から開発作業に参加する必要があります。
国際電気標準会議(IEC)技術委員会20は電気ケーブルの規格を監督し、一貫した製品評価のフレームワークを提供しています。承認済み製品は実際的な優位性を持ち、買い手は同等の資格認定証拠なしに代替品を受け入れることを嫌います。この効果は高電圧および海底アプリケーションで最も顕著であり、ウォーターブロッキングテープ市場内での市場シェアの急速な変化を制限します。したがって、サプライヤーは研究、試験、および顧客エンゲージメントのための長期的な計画期間を必要とします。この資格認定のダイナミクスは構造的なものですが、すでに承認済みポジションを保有するサプライヤーの長期的な収益安定性を支える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
導電性タイプ別:
非導電性シェアが支配的、半導電性が最速成長を記録非導電性テープは2026年のグローバルウォーターブロッキングテープ市場の50.45%を占めました。その地位は、電気伝導性が不要であり、望ましくない場合もある光ファイバーケーブルでの広範な使用を反映しています。これらのテープは広く使用されているケーブル設計と互換性があり、実質的な資格認定基盤を持っています。その製造はシングルパスのケーブル製造プロセスに適合しており、原材料コストはより特殊な代替品よりも低くなっています。これらの要因により、非導電性製品は通信ケーブルベースの大部分で標準的な選択肢となっています。
導電性テープは、テープに沿った電気的連続性を必要とする、より狭いアース接続およびシールドアプリケーションに使用されます。半導電性テープは、水分制御と電力ケーブル絶縁の界面で使用されます。半導電性テープは2032年までに6.56%のCAGRで成長すると予測されており、この分類の中で最高の成長率です。その成長は、ウォーターブロッキングと制御された導電性の両方を必要とする架橋ポリエチレン(XLPE)絶縁交流送配電ケーブルに関連しています。サプライヤーはこれらのケーブル要件を満たすために、安定したカーボンブラック分散と制御された膨潤性能が必要です。北米および東アジアの高電圧プログラムが、このクラスの材料に対する仕様活動の増加を牽引しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
接着面別:
片面製品がリード、両面が地位を確立片面テープは2026年のグローバルウォーターブロッキングテープ市場の70.56%を占めました。低コストと簡単な適用メカニクスにより広く使用されています。標準的な光ファイバーおよび低・中電圧電力ケーブル設計では、このフォーマットが一般的に使用されています。既存の製造ラインは一般的に片面テープの繰り出し用に構成されており、別の構成への移行には投資を正当化する運用上のメリットが必要です。この既設基盤により、片面テープは従来のケーブル生産において耐久性のある地位を持っています。
両面テープは2032年までに6.89%のCAGRで成長すると予測されています。その高い成長率は、撚り合わせ中のテープのずれを防ぐために接着が有効な高速自動ケーブルラインでの使用を反映しています。このフォーマットは、インナージャケットへのより一貫した接着を提供できます。アジアの新しいケーブル施設は、より高いスループットの生産システムに投資するにつれて、このオプションを採用する可能性が高くなります。Chase Corporationは2025年7月にBlocH₂Ock High-Flow A162HFストランドブロック技術を発表し、中電圧ケーブル生産において標準配合と比較して35%高いスループットと10%少ないダウンタイムを実現したと述べました。このローンチは、ケーブルメーカーがより高いファイバー数とより厳しい公差で作業するにつれて、加工効率がサプライヤーの主要な差別化要因になりつつある理由を示しています。
エンドユーザー産業別:
通信がリード、電力が最速成長通信は2026年のグローバルウォーターブロッキングテープ市場の34.89%を占め、光ファイバーネットワーク保護におけるウォーターブロッキングの長年の役割を反映しています。ファイバー・トゥ・ザ・ホームの展開、5Gバックホールプログラム、およびデータセンターインターコネクトが基礎的な需要基盤を維持しています。このセグメントは、より速く成長するエンドユーザーに対してパーセンテージシェアが低下しても、絶対値では成長できます。石油・ガスおよび建設は、海底アンビリカル、計装ケーブル、および直接埋設配電フィーダーへの需要を牽引しています。自動車は、高電圧バッテリーインターコネクト用の耐水テープ構造を採用する、より小さなアプリケーションにとどまっています。
電力送配電は、グリッドの脱炭素化プログラム、地中ケーブルプロジェクト、および洋上接続によって支えられ、2032年までに7.17%のCAGRで成長すると予測されています。高電圧ケーブル要件へのコンプライアンスにより、ウォーターブロッキングは多くの設計において任意の材料選択ではなく必須コンポーネントとなっています。Freudenberg Performance Materialsは2026年2月に、2026年4月のWire Düsseldorf見本市に参加し、HVDC、HVAC、および海底ケーブルアプリケーション向けの半導電性および非導電性ウォーターブロッキングテープを展示すると発表しました。この焦点は、電力ケーブルアプリケーションの商業的重要性を反映しています。したがって、グリッドインフラが拡大するにつれて、ウォーターブロッキングテープ市場は通信のみへの依存度が低下しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋:インフラ規模が自己強化的な需要エンジンを生み出す
アジア太平洋は2026年のグローバルウォーターブロッキングテープ市場の45.61%を占め、2032年までに7.05%のCAGRで成長すると予測されています。中国は、光ファイバーネットワークの拡大、超高電圧グリッドプログラム、および海底ケーブル投資を通じて地域需要を支えています。中国の工業情報化部は、より高品質で安全な通信建設を求める2025年から2027年の通信建設品質・安全行動計画を発表しました。この規制上の影響により、準拠したケーブル材料の価値が高まります。インドは、ファイバー・トゥ・ザ・ホームの展開、洋上風力回廊の開発、および発電地点と負荷センター間の計画された高電圧接続を通じて需要を追加しています。日本の2025年洋上風力検査更新は、海底送電および通信ケーブルの継続的な監視の要性を強化しています。通信と電力投資の組み合わせにより、サプライヤーに広い基盤が生まれます。新しいケーブル工場は、初期設備設計の一部としてドライウォーターブロッキングシステムと自動両面テープ適用を採用することもできます。この地域的な建設は、ウォーターブロッキングテープ市場を引き続き支えています。
北米:グリッドの強化とデータセンターの拡大が需要を維持
北米の市場は、グリッドの強化とデータセンターの拡大によって支えられています。地中送電および再生可能エネルギーインターコネクトプロジェクトが、信頼性の高い水分保護を必要とするケーブル設計の使用を増加させています。IEEE 1142-2025は、放射状水分バリアと縦方向のウォーターブロッキングを備えたケーブルシステムの現在の規格参照を提供しています。このコンプライアンス要因は、電力ケーブルプログラムにおける資格認定済み材料への需要を支えています。Chase Corporationの2025年7月の製品ローンチは、中電圧ケーブル生産のスループット制約に対処し、この地域における製造効率の重要性を強調しました。バージニア州、テキサス州、および太平洋岸北西部のハイパースケール施設が、ドライウォーターブロッキング構造を持つ高ファイバー数のキャンパスケーブルへの需要を牽引しています。カナダは、洋上風力ライセンス活動と寒冷気候の州における地中配電のアップグレードを通じて貢献しています。凍結融解の動きにより、ジャケットの損傷とその後の水分侵入のリスクが高まる可能性があります。これらの条件は、ケーブル設計における信頼性要件を高めることで、ウォーターブロッキングテープ市場を支えています。
欧州、南米、中東・アフリカ:異なるインフラ優先事項が需要を形成
欧州の需要は、北海およびバルト海の洋上風力輸出ケーブルプログラムに関連しています。英国、ドイツ、北欧諸国、フランスのプロジェクトが半導電性および非導電性材料への需要を生み出しています。ドイツの電気・電子・情報技術協会(VDE)の試験および認証慣行は、IEC指向のケーブル要件と密接に一致しており、資格認定済みサプライヤーからの調達を支えています。IECは引き続き、電力システムの主要な考慮事項としてグリッドの回復力を位置づけています[2]。南米は、ブラジルのグリッド拡張とアルゼンチンの洋上探査活動によって牽引される、ケーブル材料の新興市場です。中東・アフリカはまだ需要の初期段階にありますが、インフラプログラムを通じて地中光ファイバーおよび電力設備が拡大しています。サウジアラビアのビジョン2030関連の建設プログラムが新しいケーブルの展開を支えています。南アフリカのグリッド修復作業が、老朽化したケーブルシステムの交換に対する需要を支えています。これらの地域は、新しい製造および設置慣行がまだ確立されつつある中で、ドライウォーターブロッキング製品を導入するサプライヤーに機会を提供しています。
競合環境
市場集中度
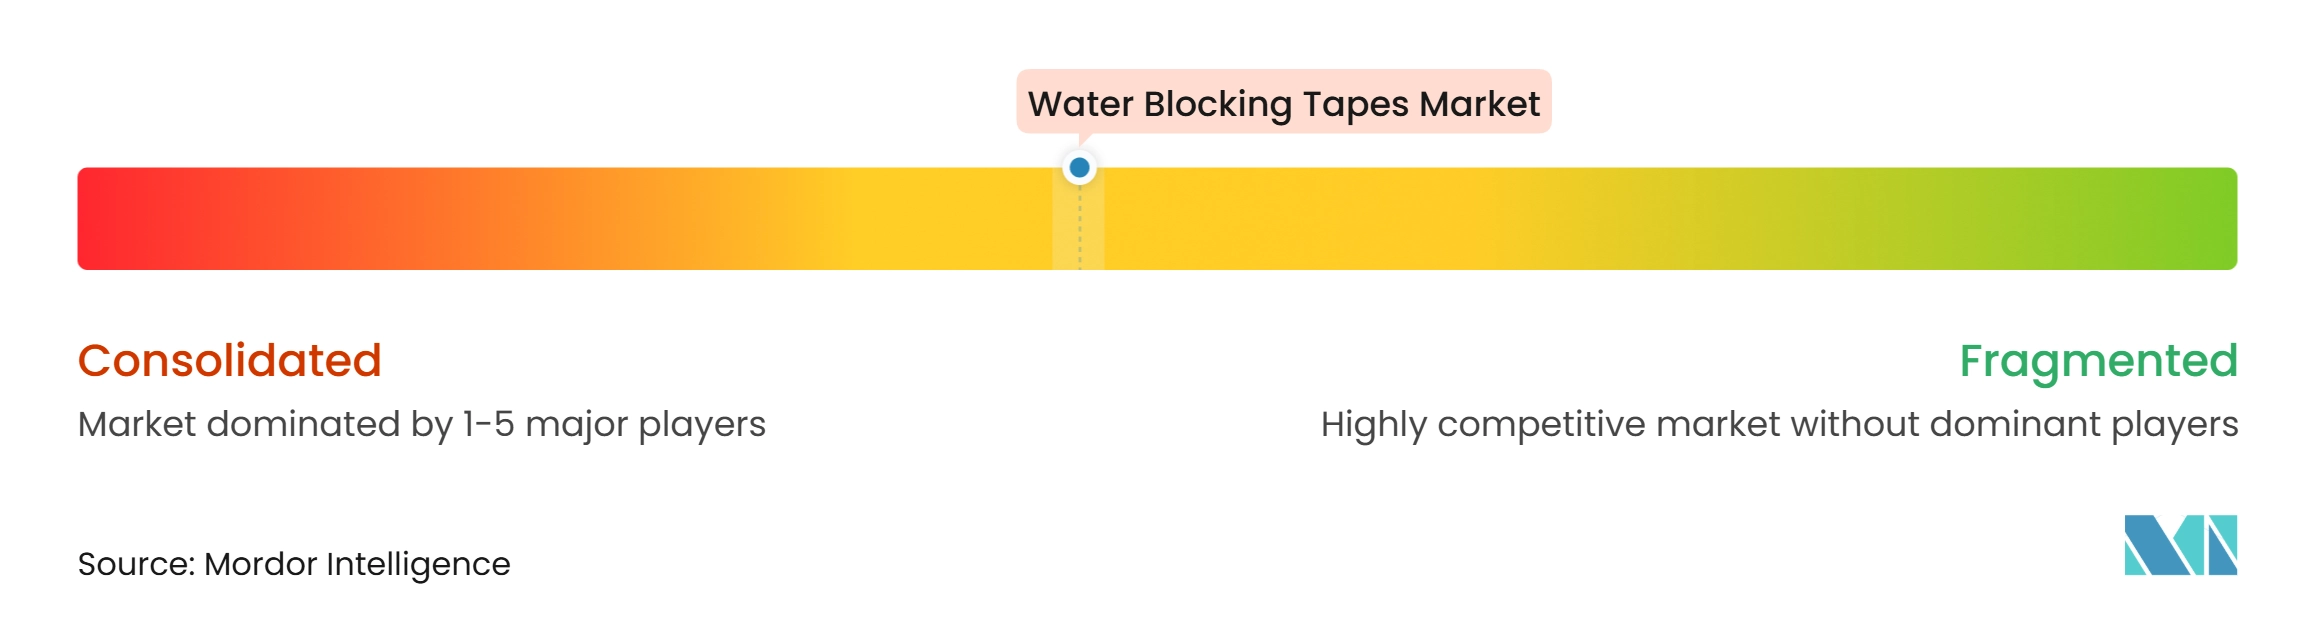
ウォーターブロッキングテープ市場は適度に集約されています。Freudenberg Performance Materials、MagneraのGeca-Tapesディビジョン、およびChase Corporationは、資格認定済みの電力および海底ケーブルアプリケーションで確立されたポジションを保有しています。これらの製品は、膨潤速度、水和後の引張強度、超吸収性ポリマーの分布、および熱安定性で競合しています。熱安定性は、持続的な高導体温度で動作するHVDC設計において特に重要です。資格認定記録は、ケーブルメーカーが生産中に承認済み材料を変更しないことを確保することで、顧客維持を支えています。これにより、パフォーマンス証拠とプロセスの一貫性が短期的な価格競争よりも重要になります。
Freudenberg Performance Materialsは、2026年4月のWire Düsseldorfへの復帰において、HVDC、高電圧交流(HVAC)、および海底ケーブルアプリケーション向けのウォーターブロッキングテープソリューションを展示すると述べており、特殊電力ケーブルアプリケーションへの直接的な商業的焦点を反映しています。Chase Corporationの2025年7月のBlocH₂Ock High-Flow A162HFのローンチは、中電圧ケーブル生産における高いスループットと低いダウンタイムを目標とし、プロセスパフォーマンスが材料特性と並んで競争上の考慮事項になったことを示しています。Nantong Siber Communication Co., Ltd.も自己架橋型水性ウォーターブロッキング接着剤の特許出願を行い、改善されたドライシステムパフォーマンスを求める中国メーカーによる継続的な開発を示しています。
Nantong Siber Communication Co., Ltd.と南通大学は2025年3月にケーブル材料の研究開発センターを開設しました。このセンターは、同社が将来の電力ケーブル資格認定を追求するのに役立つ能力構築アプローチを支えています。Magneraは、地下トンネルおよび交通アプリケーション向けの難燃性ウォーターブロッキングテープ、および持続可能性基準が適用される場合のバイオベース超吸収性ポリマー構造を含む製品機会とともに、Geca-Tapesの提供においてケーブル保護を重点分野として特定しています。ISO 9001品質管理慣行およびケーブル固有のIECまたはIEEE資格認定ファイルは、重要な市場アクセス資格として残っています。文書化されたプロセス管理のないサプライヤーは、承認済みベンダーリストへの追加が困難になる可能性があります。したがって、競合環境は、確立された専門家が資格認定、技術的パフォーマンス、および製造信頼性を通じてポジションを守る市場と一致したままです。
ウォーターブロッキングテープ産業のリーダー
-
Chase Corporation
-
Scapa
-
Freudenberg Performance Materials Holding GmbH
-
3M
-
Magnera
- 注:主要企業の掲載順は順位を示すものではありません。
ウォーターブロッキングテープ市場 このレポートでカバーされる企業
- 3M
- Berry Global, Inc.
- Chase Corporation
- Chhaperia Cable Material Pvt Ltd
- Freudenberg Performance Materials Holding GmbH
- Hanyu Cable Materials CO.,LTD.
- IPG
- Magnera
- Nantong Siber Communication Co., Ltd.
- Nichiban Co., Ltd.
- Nitto Denko Corporation
- Scapa
- Sika AG
- tesa SE
- Unitape Ltd
最近の産業開発事情 ウォーターブロッキングテープ市場
- 2026年2月:Freudenberg Performance Materialsは、Wire Düsseldorf見本市(2026年4月)への復帰を発表し、HVDC、HVAC、および海底ケーブルアプリケーション向けの半導電性および非導電性ウォーターブロッキングテープを展示しました。これは、数年間の不在後の同社の見本市への再参入を示し、電力ケーブルテーププログラムへの商業的焦点の高まりを反映しています。
- 2025年8月:IEEEはIEEE 3150-2025を発行し、110kVから500kVの定格XLPE絶縁交流電力ケーブルで使用される半導電性ウォーターブロッキングテープの試験方法と機器設定を定義しました。この規格はアブレーション故障の防止に対処し、北米および国際市場のケーブルメーカーとテープサプライヤーに統一された評価フレームワークを提供します。
グローバルウォーターブロッキングテープ市場レポートの範囲
ウォーターブロッキングテープは、電力、通信、および光ファイバーケーブルの内部で使用される特殊な保護材料であり、水分や水がケーブルの内部を伝わって移動するのを防ぎます。このテープは水と接触すると膨潤するように設計されており、水の侵入を制限し、ケーブルの内部コンポーネントを損傷から保護するシールを形成します。
ウォーターブロッキングテープ市場は、導性タイプ、接着面、エンドユーザー産業、および地域によってセグメント化されています。導電性タイプ別では、市場は非導電性、半導電性、および導電性にセグメント化されています。接着面別では、市場は片面および両面にセグメント化されています。エンドユーザー産業別では、市場は通信、電力送配電、石油・ガス、自動車、建設、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国のウォーターブロッキングテープの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 非導電性 |
| 半導電性 |
| 導電性 |
| 片面 |
| 両面 |
| 通信 |
| 電力送配電 |
| 石油・ガス |
| 自動車 |
| 建設 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 導電性タイプ別 | 非導電性 | |
| 半導電性 | ||
| 導電性 | ||
| 接着面別 | 片面 | |
| 両面 | ||
| エンドユーザー産業別 | 通信 | |
| 電力送配電 | ||
| 石油・ガス | ||
| 自動車 | ||
| 建設 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ウォーターブロッキングテープ市場の現在の市場規模は?
ウォーターブロッキングテープ市場規模は2026年に483.46 ミリオン 米ドルと評価され、2027年の510.97 ミリオン 米ドルから2032年には674.49 ミリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは5.71%と推定されます。
どの導電性タイプがウォーターブロッキングテープの販売を牽引していますか?
非導電性テープが2026年に50.45%のシェアでリードしており、光ファイバーケーブル構造での広範な使用によって支えられています。
どのエンドユーザーアプリケーションが最も速く成長していますか?
電力送配電は、地中、洋上、および高電圧プロジェクトの増加により、2032年までに7.17%のCAGRで拡大すると予測されています。
ウォーターブロッキングテープの最も強い見通しを持つ地域はどこですか?
アジア太平洋は2026年に45.61%のシェアを保有し、2032年までに7.05%のCAGRで成長すると予測されています。