
Tamaño y Participación del Mercado de Cintas de Bloqueo de Agua
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 510.97 Millones de dólares |
| Tamaño del Mercado (2032) | 674.49 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cintas de Bloqueo de Agua por Mordor Intelligence
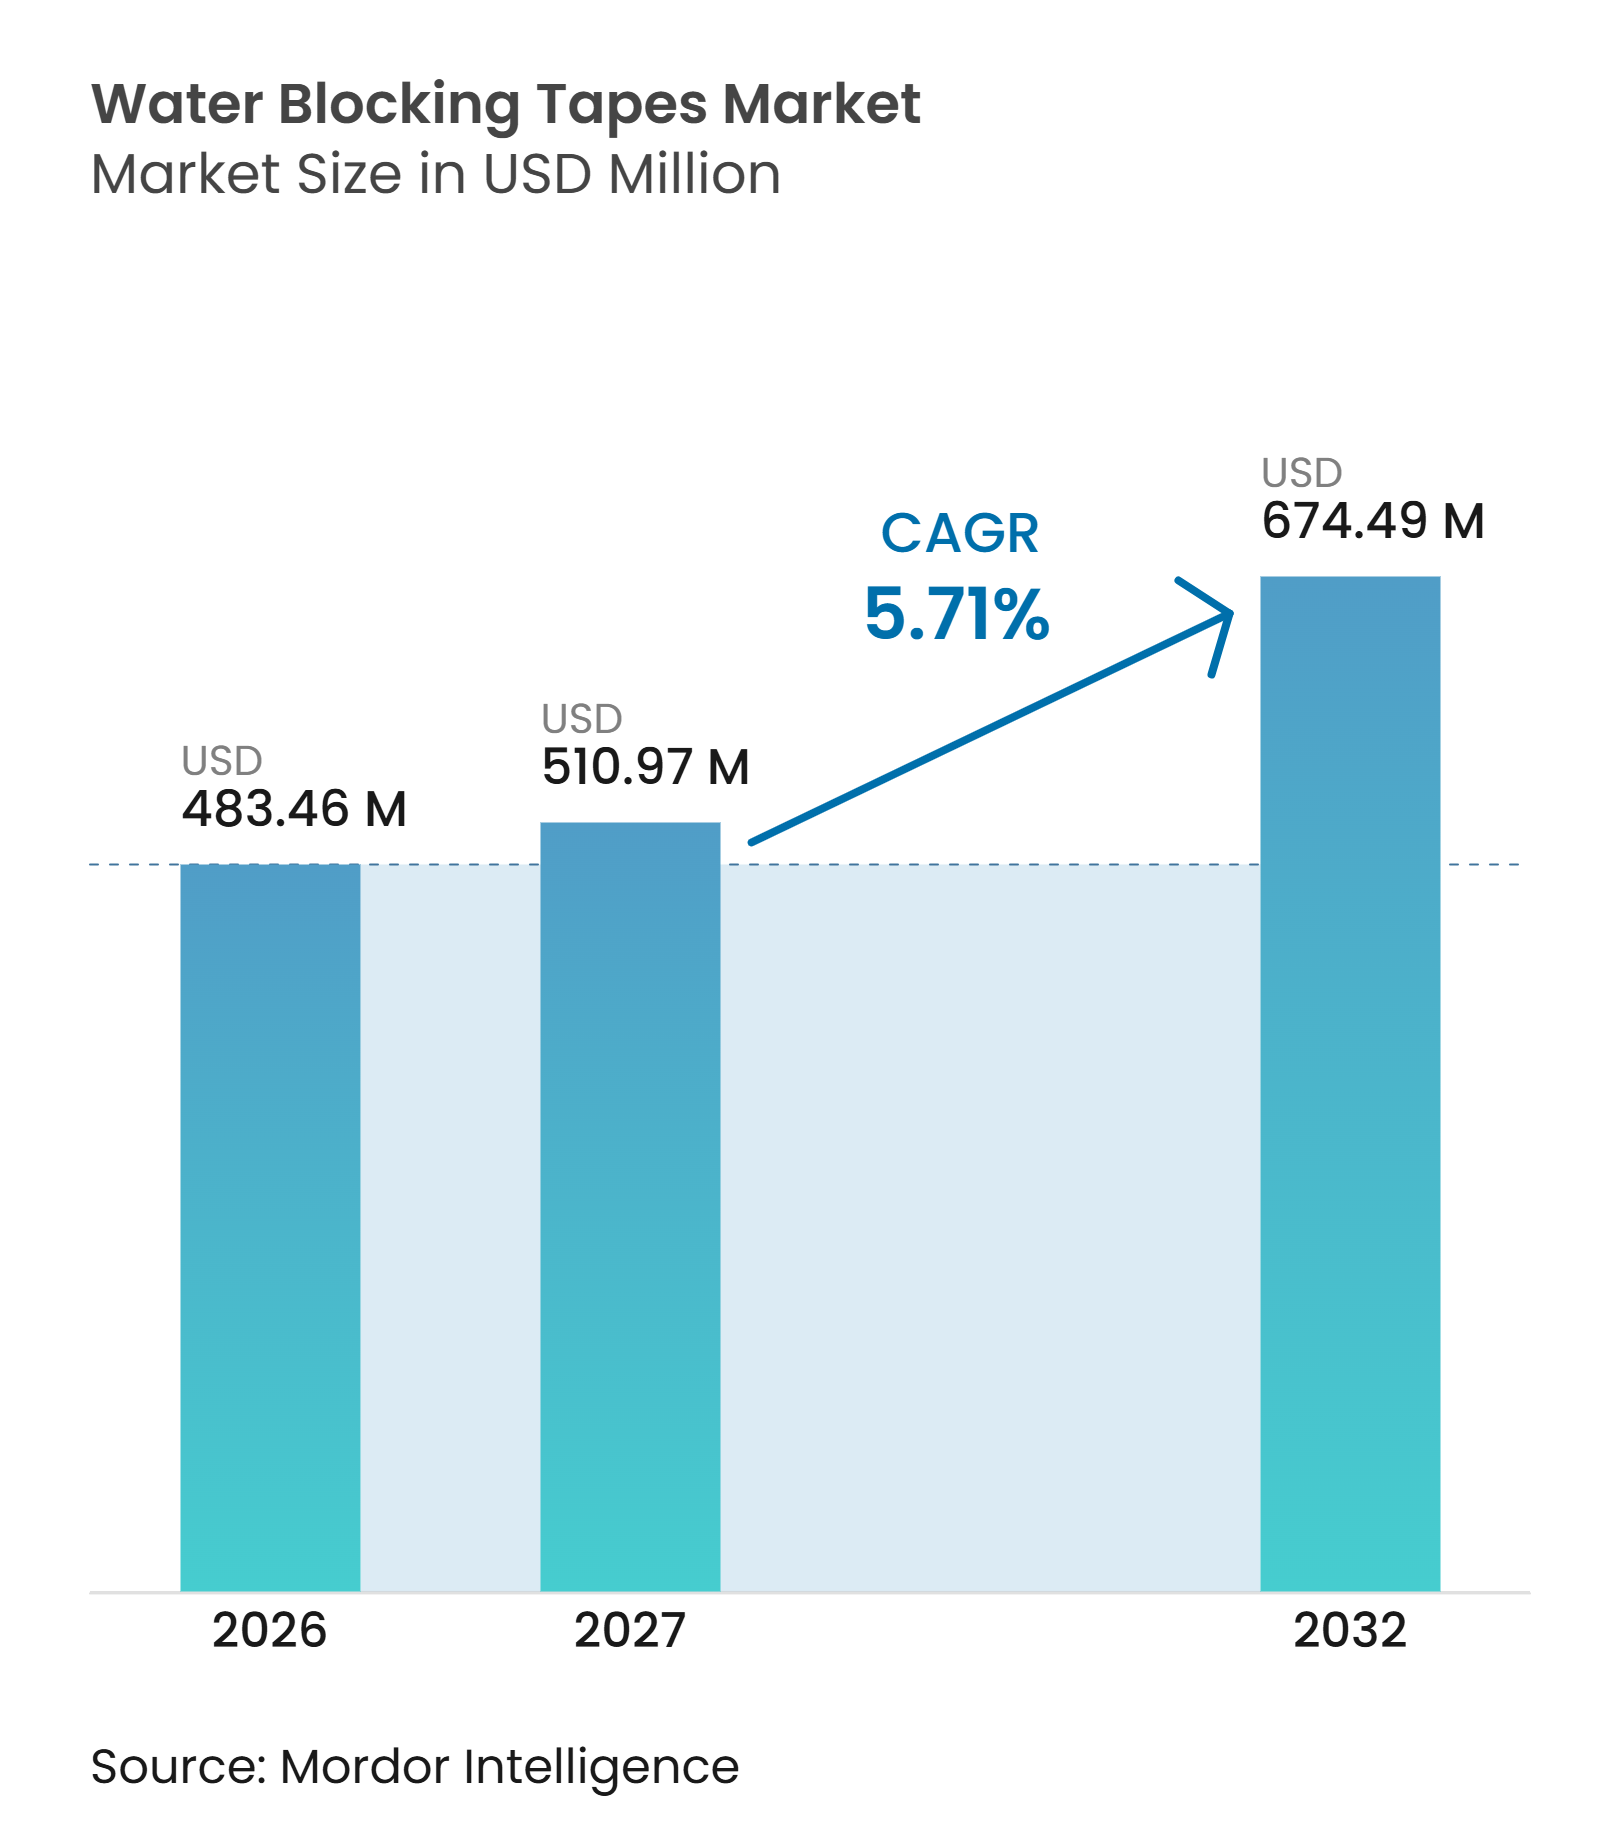
El tamaño del Mercado de Cintas de Bloqueo de Agua fue valorado en 483,46 millones de USD en 2026 y se estima que crecerá desde 510,97 millones de USD en 2027 hasta 674,49 millones de USD en 2032, a una CAGR del 5,71% durante el período de pronóstico (2027-2032). La demanda en el mercado de cintas de bloqueo de agua está respaldada por redes de fibra óptica, cables de energía de alta tensión e interconexiones submarinas que utilizan cintas hinchables en agua como capa estructural de control de humedad. La inversión pública en redes subterráneas y conexiones marinas está incrementando la demanda de sistemas de cables capaces de operar en condiciones más exigentes. El cambio de la construcción con gel a sistemas de cables secos también favorece el bloqueo de agua basado en cintas, ya que reduce las preocupaciones de manipulación y eliminación durante la instalación. Los requisitos de cumplimiento para diseños de cables de alta tensión están impulsando la demanda, con el bloqueo longitudinal de agua ahora incluido en los estándares de construcción aprobados. Los proveedores con productos calificados se benefician de pedidos recurrentes, ya que los fabricantes de cables raramente cambian una cinta aprobada durante un programa de producción activo.
Conclusiones Clave del Informe
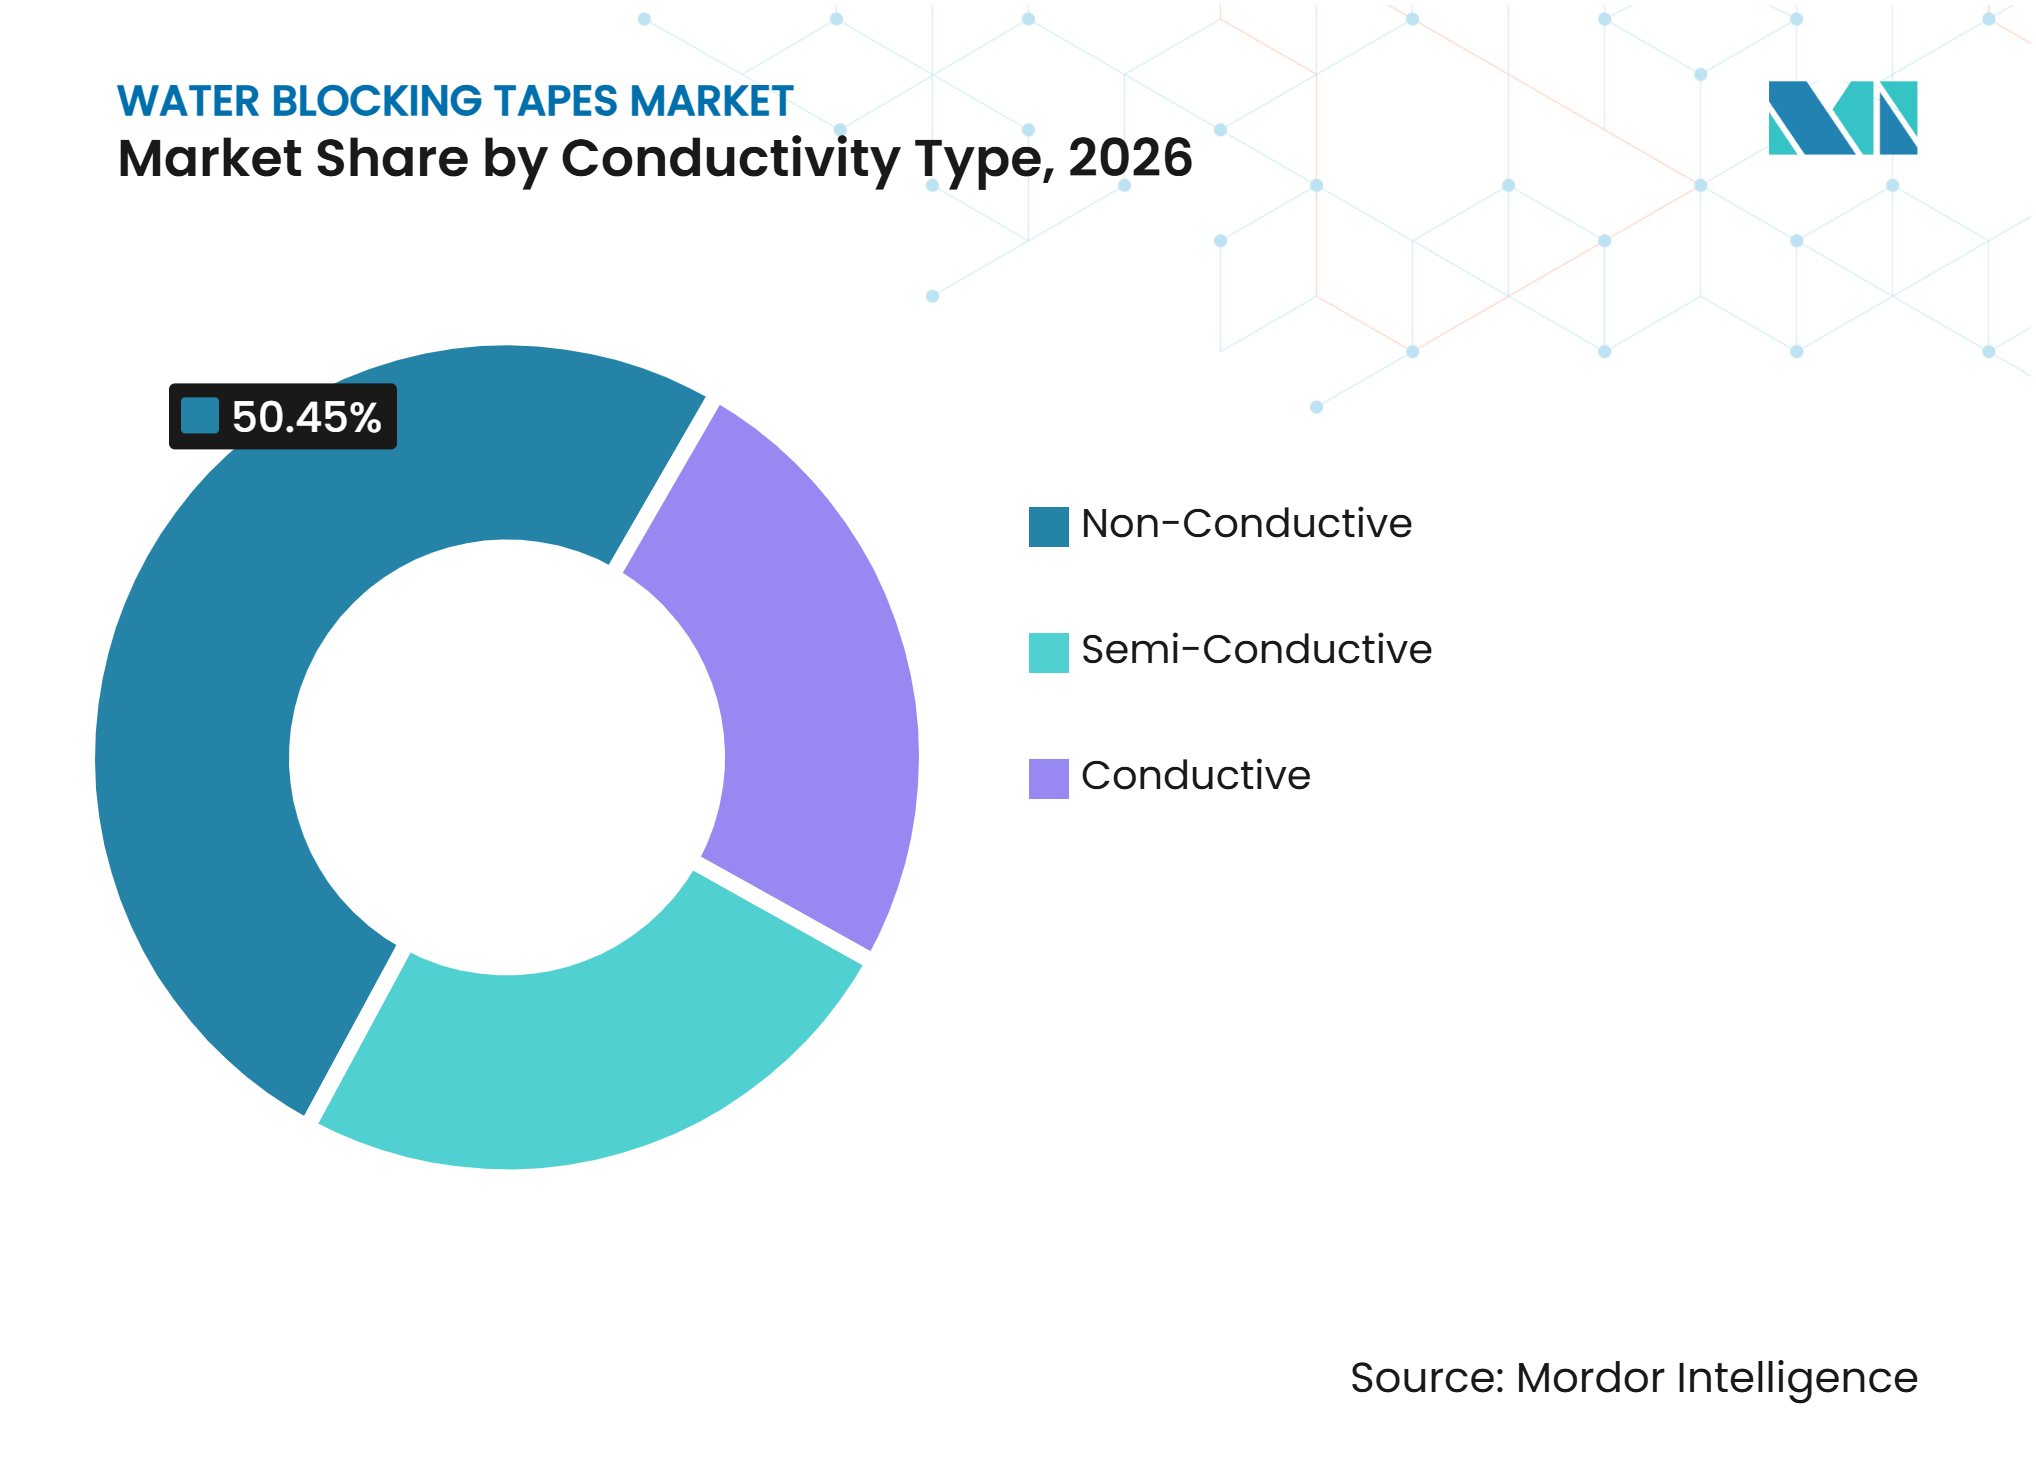
- Por tipo de conductividad, las cintas No Conductoras representaron el 50,45% de la participación del Mercado de Cintas de Bloqueo de Agua en 2026, mientras que se prevé que las cintas Semiconductoras crezcan a una CAGR del 6,56% hasta 2032.
- Por lado adhesivo, las cintas de Una Cara representaron el 70,56% del Mercado de Cintas de Bloqueo de Agua en 2026, mientras que se prevé que las cintas de Doble Cara crezcan a una CAGR del 6,89% hasta 2032.
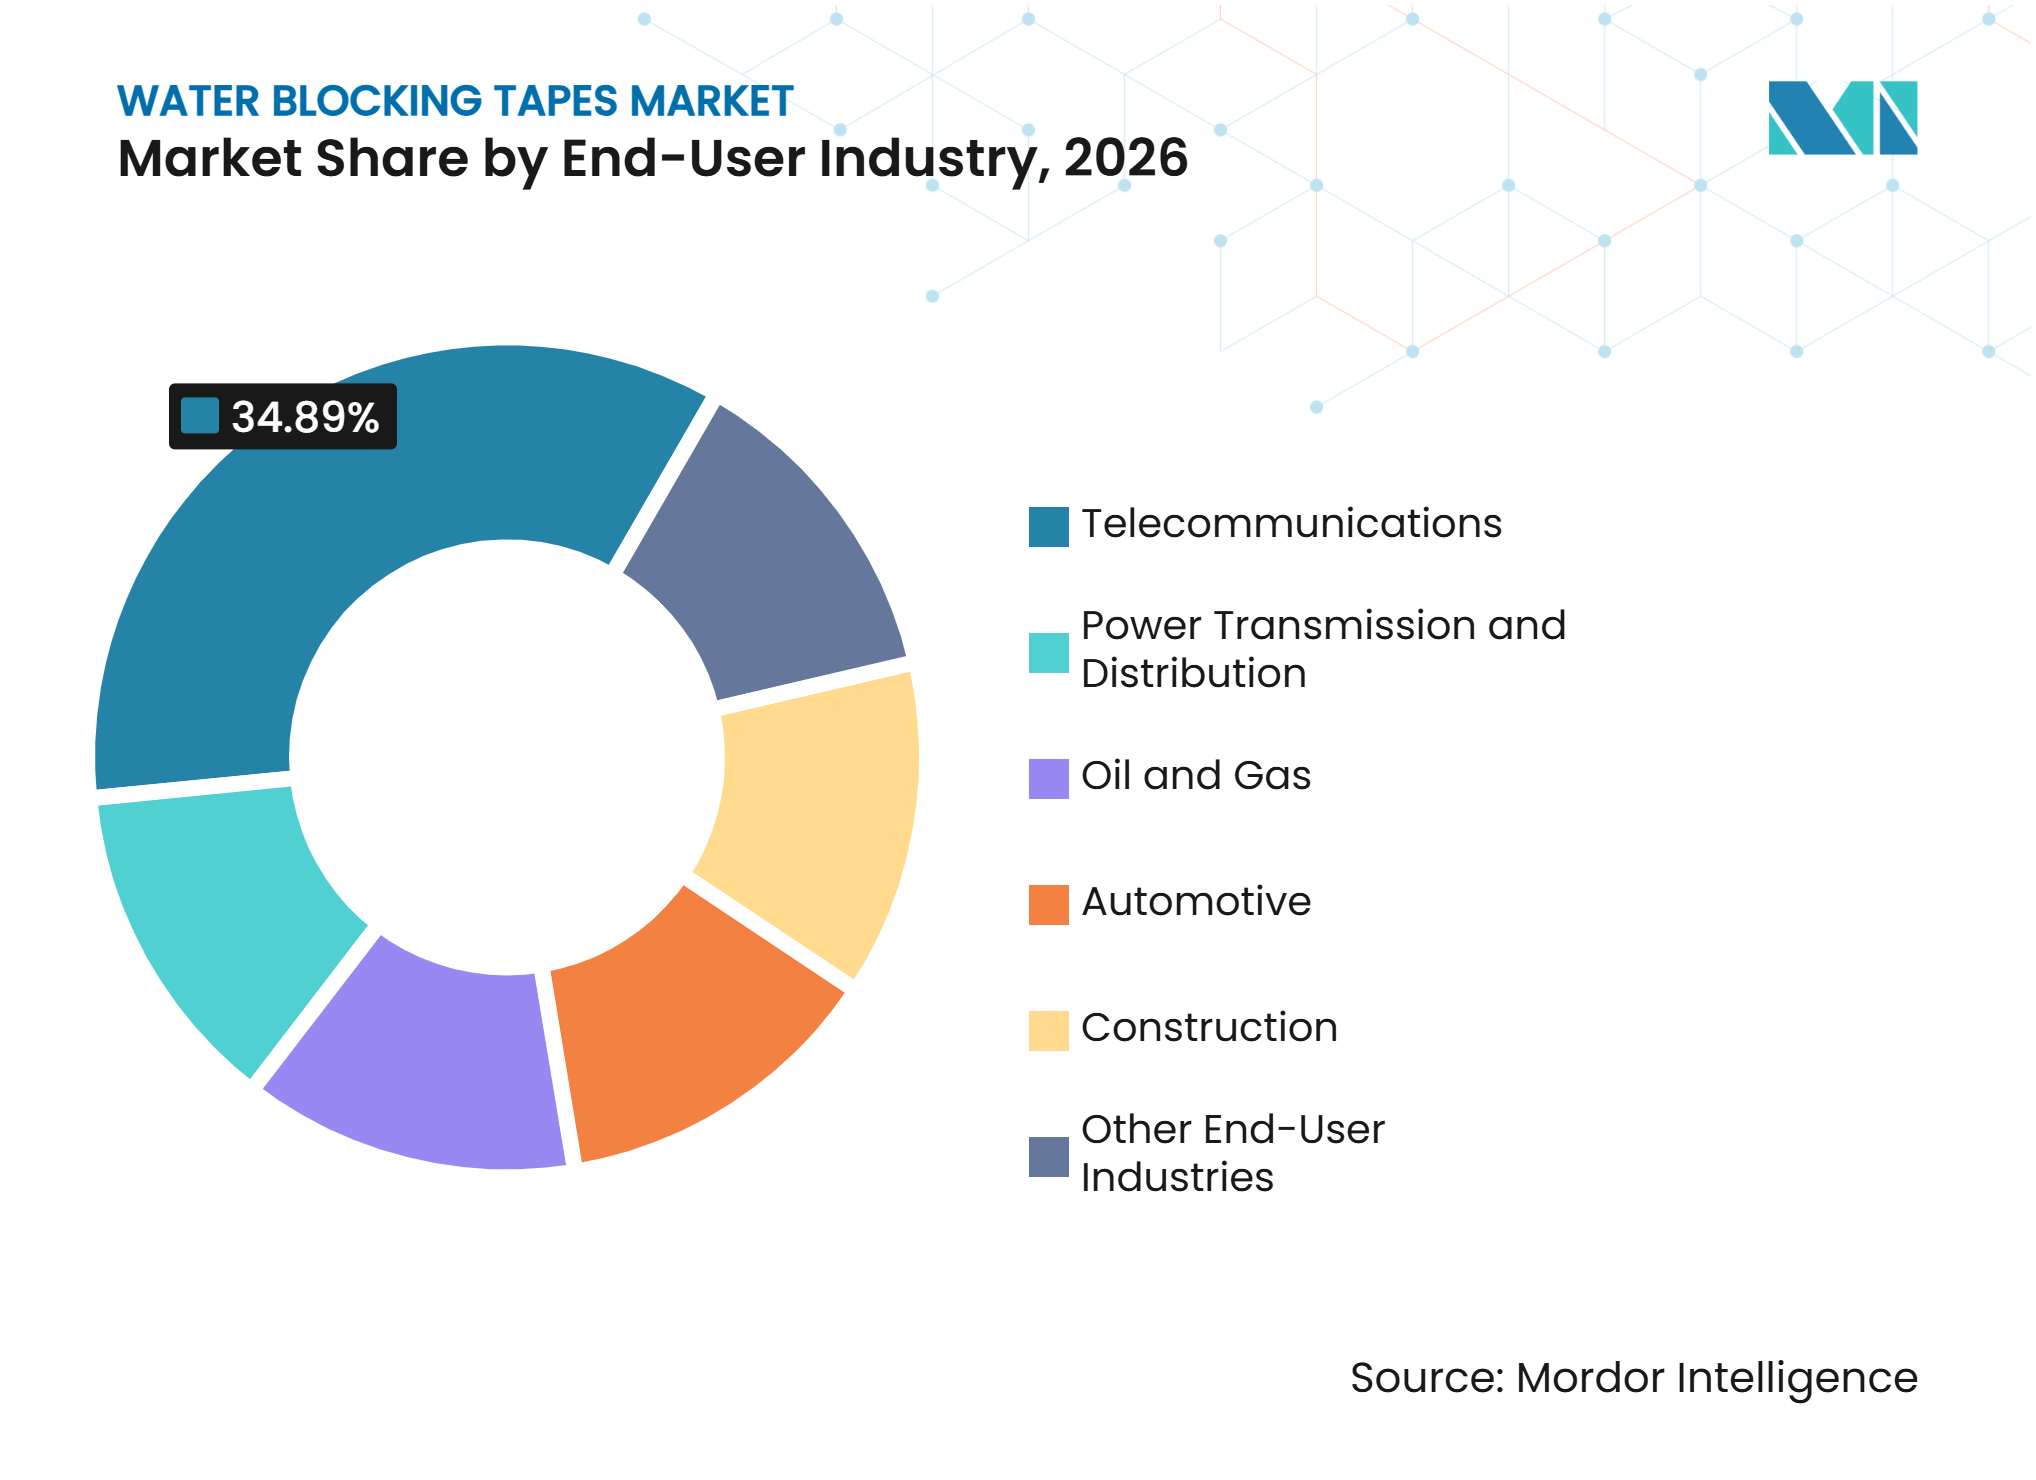
- Por industria de usuario final, las Telecomunicaciones representaron el 34,89% del Mercado de Cintas de Bloqueo de Agua en 2026, mientras que se prevé que la Transmisión y Distribución de Energía crezca a una CAGR del 7,17% hasta 2032.
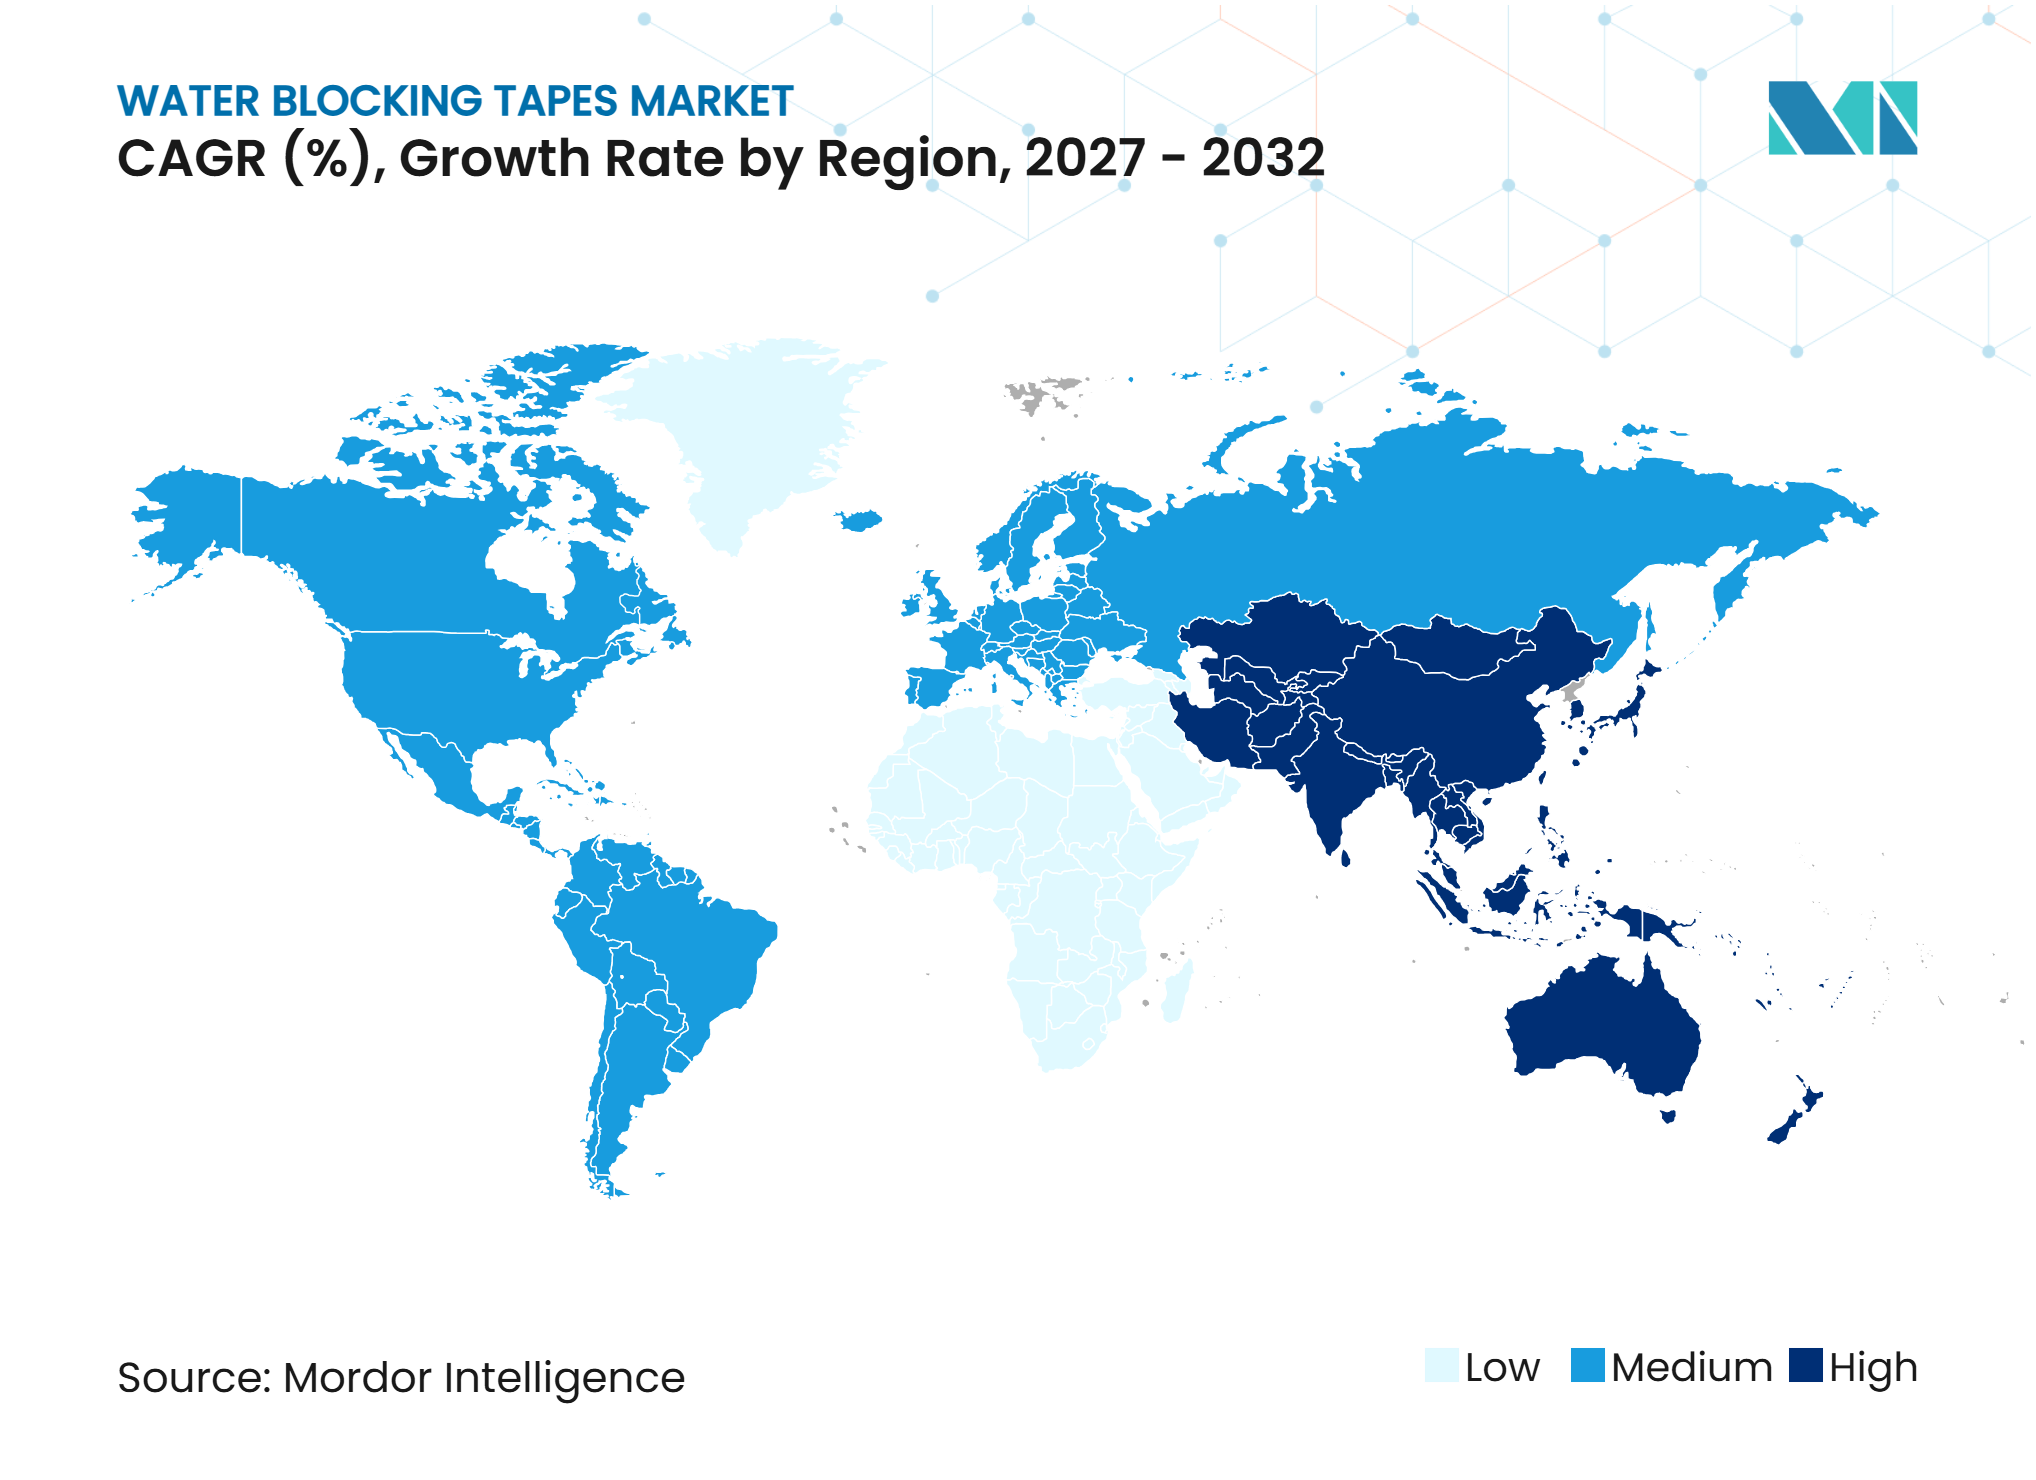
- Por geografía, Asia-Pacífico representó el 45,61% de la participación del Mercado de Cintas de Bloqueo de Agua en 2026 y se prevé que crezca a una CAGR del 7,05% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Redes de Fibra hasta el Hogar, 5G y Centros de Datos | +1.9% | Global, con mayor intensidad en China, India, el Sudeste Asiático y Europa Occidental | Corto plazo (≤ 2 años) |
| Modernización de la Red y Transmisión de Energía Renovable | +1.4% | Global, con mayor fuerza en Asia-Pacífico y Europa, incluidos los corredores de energía eólica marina, y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento en Cables Submarinos de Energía y Comunicación | +0.9% | Global, con demanda central en rutas del Indo-Pacífico, transatlánticas y del Mar del Norte | Mediano plazo (2-4 años) |
| Sustitución de Compuestos de Inundación por Sistemas Secos de Bloqueo de Agua | +0.8% | Global, con la conversión más rápida en el Sur y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Demanda Recurrente Bloqueada por Calificación Proveniente de Listas de Materiales de Cables | +0.5% | Centros globales de fabricación de cables en China, Alemania, Estados Unidos y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Redes de Fibra hasta el Hogar, 5G y Centros de Datos Sustentan la Demanda Base
La construcción de fibra óptica sigue siendo el mayor impulsor de la demanda en el Mercado de Cintas de Bloqueo de Agua. Un mayor número de fibras incrementa el uso de cinta por kilómetro de cable, incluso cuando la longitud total de la ruta no cambia. Los diseños de cables ahora utilizan comúnmente 288, 432 y 864 fibras, lo que aumenta la cantidad de material de bloqueo de agua requerido por cable. Los programas de banda ancha respaldados por el gobierno se suman al gasto de los operadores comerciales y extienden el ciclo de construcción. Las interconexiones de campus de centros de datos crean una fuente adicional de demanda, ya que los cables de cinta de alta densidad de fibras requieren protección contra la humedad. En 2025, la norma 60794-2-20:2025 de la Comisión Electrotécnica Internacional (IEC) actualizó los parámetros de prueba mecánica y ambiental para cables ópticos multifibra de interior, respaldando requisitos de rendimiento consistentes para cables de edificios y centros de datos.
La función requerida de la cinta no se limita a la protección contra el agua exterior. La humedad puede ingresar a través de pequeños defectos, cubiertas dañadas o áreas de conectores, y el material hinchable en agua está diseñado para restringir su movimiento a lo largo del cable. Esta función vincula la demanda de cintas tanto con la densidad de fibras como con el kilometraje total de cables. Los operadores y los centros de datos valoran el rendimiento confiable de los cables porque las reparaciones pueden interrumpir la disponibilidad de la red. Por lo tanto, los proveedores necesitan productos que combinen comportamiento de hinchamiento, resistencia a la tracción y procesamiento estable en las líneas de cables. El Mercado de Cintas de Bloqueo de Agua se beneficia cuando el despliegue de fibra se orienta hacia diseños de cables más densos en lugar de solo rutas más largas. Este patrón sustenta una demanda constante en los programas de telecomunicaciones de China, India, el Sudeste Asiático y Europa Occidental. El mercado también se beneficia cuando los operadores de red prefieren la construcción seca calificada para nuevas conexiones.
La Modernización de la Red y la Transmisión de Energía Renovable Consolidan la Demanda de Cables de Energía
La modernización de la red crea una corriente de demanda separada y creciente para las cintas de bloqueo de agua. Los activos de energía eólica marina se conectan a los sistemas terrestres a través de cables de corriente alterna y corriente continua de alta tensión que requieren barreras radiales y bloqueo longitudinal de agua. La norma IEC 60840 se aplica a cables de energía con aislamiento extruido por encima de 30 kV y es relevante para los sistemas de cables utilizados en estos proyectos. El Mercado de Cintas de Bloqueo de Agua se ve respaldado a medida que los proyectos de red se trasladan bajo tierra o al mar, ya que estos entornos aumentan la importancia de la gestión de la humedad. Los diseños de cables utilizados en estos sistemas deben mantener el rendimiento durante una larga vida útil, lo que hace que los materiales calificados sean más importantes que las reducciones de precio a corto plazo.
El IEEE aprobó la norma IEEE 1142-2025 en diciembre de 2025, proporcionando una referencia actualizada para sistemas de cables con barreras radiales de humedad y bloqueo longitudinal de agua. El Ministerio de Industria y Tecnología de la Información de China publicó un plan para 2025-2026 que exige un crecimiento estable y mejoras de calidad en equipos de energía, incluidos los materiales para cables eléctricos[1]. Estas acciones fomentan la adquisición de materiales que cumplan con los requisitos documentados de los cables. Los productores de cintas que disponen de información de cumplimiento relevante para un diseño de cable pueden ser difíciles de reemplazar, ya que los fabricantes de cables deben validar un sustituto antes de utilizarlo en productos de alta tensión. Esto sustenta la demanda recurrente en el Mercado de Cintas de Bloqueo de Agua vinculada a listas de materiales aprobadas en lugar de compras de materiales aisladas.
La Expansión de Cables Submarinos Amplía la Frontera de la Demanda
Los proyectos de cables submarinos de energía y comunicación son menores en cantidad que los amplios programas de telecomunicaciones, pero requieren un rendimiento exigente de los materiales. El bloqueo de agua es importante porque un cable debe limitar los efectos del daño o la entrada de agua a lo largo de grandes longitudes instaladas. Japón revisó sus requisitos de inspección para instalaciones de energía eólica marina en abril de 2025, añadiendo disposiciones para líneas de transmisión submarinas y cables de comunicación. El cambio formalizó la actividad de inspección para estos sistemas y respalda un entorno de mantenimiento en el que la construcción duradera de cables sigue siendo importante.
La UIT-T emitió la Recomendación G.978 en mayo de 2025 sobre las características de los cables ópticos submarinos. Dichas especificaciones proporcionan una referencia común para la construcción de futuros sistemas de cables. Los proveedores de cintas de bloqueo de agua deben cumplir requisitos estrictos de respuesta de hinchamiento, integridad mecánica y compatibilidad con la estructura circundante del cable. Una vez que un material supera la validación para un cable con una larga vida útil de diseño, el proveedor puede seguir participando en las necesidades de instalación, mantenimiento y reemplazo. Esa posición hace que los programas submarinos sean atractivos aunque la calificación sea exigente. El Mercado de Cintas de Bloqueo de Agua se beneficia, por tanto, de una mayor inversión en generación marina, interconectores internacionales y rutas de cables de comunicación.
Los Sistemas Secos de Bloqueo de Agua Desplazan Estructuralmente a los Compuestos de Inundación
Los sistemas de cables secos utilizan cintas no tejidas impregnadas con polímero superabsorbente en lugar de los compuestos de inundación convencionales. Este enfoque puede evitar los problemas de manipulación y eliminación del gel al tiempo que reduce el peso del cable. También puede mejorar la eficiencia del empalme y la instalación en campo en cables de bajada de fibra hasta el hogar. La oportunidad de conversión restante se concentra en India, Vietnam, Indonesia y Oriente Medio, donde la capacidad de fabricación de cables continúa expandiéndose. Estas regiones pueden incorporar sistemas secos en nuevas líneas sin modificar una gran base instalada de equipos. El Mercado de Cintas de Bloqueo de Agua se beneficia cuando las nuevas instalaciones de cables seleccionan la construcción seca desde el inicio.
La norma IEC 60794-1-216:2025 actualizó el método de prueba de flujo de compuesto para cables de fibra óptica. La norma aborda el comportamiento de los compuestos de relleno e inundación, centrándose en diseños que cumplen el rendimiento requerido mediante alternativas secas. Nantong Siber Communication Co., Ltd. presentó una solicitud de patente para un adhesivo de bloqueo de agua autoentreclazado a base de agua en diciembre de 2025, publicada en marzo de 2026. La solicitud describe una respuesta de hinchamiento más rápida y una adhesión más firme en comparación con las construcciones convencionales de cinta de polvo de polímero superabsorbente. Esta actividad indica que los proveedores están trabajando para mejorar el rendimiento de los sistemas secos. El desarrollo de productos seguirá siendo importante para el Mercado de Cintas de Bloqueo de Agua, ya que los clientes requieren tanto control del agua como procesamiento estable durante la fabricación de cables.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas y Presión sobre los Márgenes | -0.5% | Global, más aguda para los productores más pequeños en Asia con capacidad de cobertura limitada | Corto plazo (≤ 2 años) |
| Largos Ciclos de Calificación para Cables de Energía y Submarinos | -0.4% | Programas globales de alta tensión y submarinos, con mayores limitaciones en los mercados de la Unión Europea y Japón | Largo plazo (≥ 4 años) |
| Variabilidad del Rendimiento de Hinchamiento en Condiciones Salinas y de Alta Temperatura | -0.3% | Rutas submarinas de Asia-Pacífico, distribución subterránea en Oriente Medio y redes de fibra hasta el hogar en zonas tropicales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio de las Materias Primas Comprime a los Productores Más Pequeños
El polímero superabsorbente es el material activo de bloqueo de agua en muchos diseños de cintas y se produce a partir de ácido acrílico derivado del propileno. Los precios del propileno pueden fluctuar con los ciclos del petróleo crudo, el mantenimiento de plantas y las interrupciones logísticas, creando una presión de costos inmediata para los proveedores que operan bajo contratos de precio fijo. Los sustratos de tela no tejida de poliéster también pueden seguir los cambios en los costos de la resina de Tereftalato de Polietileno (PET). Cuando los costos tanto del polímero como del sustrato aumentan simultáneamente, los productores enfrentan una presión de costos compuesta. Los fabricantes más pequeños están más expuestos debido a su limitado poder de compra y a las menores opciones para cubrirse frente a los riesgos de suministro.
Los grandes proveedores pueden gestionar este riesgo a través de cadenas de suministro diversificadas y acuerdos de compra a más largo plazo con proveedores de productos químicos. La impregnación de polímero superabsorbente verticalmente integrada también puede reducir la exposición a los costos de procesamiento externos. Sin embargo, los proveedores que atienden aplicaciones de menor margen pueden enfrentar restricciones temporales de capacidad o compresión de márgenes durante movimientos bruscos de costos de materias primas. La presión de costos también puede afectar la capacidad de mantener una calidad consistente. La consistencia del rendimiento es particularmente importante en entornos de cables salinos, de alta temperatura y tropicales, donde el comportamiento de hinchamiento debe permanecer confiable. La evidencia insuficiente de rendimiento bajo estas condiciones puede limitar la adopción de cintas de bloqueo de agua en las aplicaciones más exigentes.
Los Ciclos de Calificación Ralentizan la Capacidad de Respuesta del Mercado
La calificación para listas de materiales de cables de energía y submarinos puede llevar de 12 a 24 meses. Un fabricante de cables que ha aprobado una cinta no conductora para un alimentador subterráneo de 220 kV debe repetir las pruebas antes de reemplazarla con una formulación revisada. Este proceso puede incluir pruebas de descarga parcial y ciclos térmicos, generando costos sustanciales para el fabricante de cables. Si bien esto protege a los proveedores aprobados, ralentiza la adopción de mejoras de materiales que podrían reducir costos o mejorar el rendimiento. Los nuevos proveedores deben participar en el trabajo de desarrollo mucho antes de que comience la producción comercial de cables.
El Comité Técnico 20 de la Comisión Electrotécnica Internacional (IEC) supervisa las normas para cables eléctricos y proporciona un marco para la evaluación consistente de productos. Los productos aprobados tienen una ventaja práctica, ya que los compradores son reacios a aceptar sustitutos sin evidencia de calificación equivalente. Este efecto es más pronunciado en aplicaciones de alta tensión y submarinas, lo que limita los cambios rápidos en la participación de mercado dentro del mercado de cintas de bloqueo de agua. Por lo tanto, los proveedores requieren horizontes de planificación a largo plazo para la investigación, las pruebas y el compromiso con los clientes. Si bien esta dinámica de calificación es estructural, puede respaldar la estabilidad de los ingresos a largo plazo para los proveedores que ya tienen posiciones aprobadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Conductividad:
La Participación No Conductora Domina Mientras que la Semiconductora Registra el Crecimiento Más RápidoLas cintas no conductoras representaron el 50,45% del mercado global de cintas de bloqueo de agua en 2026. Su posición refleja su amplio uso en cables de fibra óptica, donde la conductividad eléctrica es innecesaria y puede ser indeseable. Estas cintas son compatibles con diseños de cables ampliamente utilizados y tienen una base de calificación sustancial. Su producción se adapta a los procesos de fabricación de cables de un solo paso, y sus costos de materias primas son más bajos que los de alternativas más especializadas. Estos factores hacen que los productos no conductores sean la opción estándar para gran parte de la base de cables de telecomunicaciones.
Las cintas conductoras sirven para aplicaciones más específicas de puesta a tierra y blindaje que requieren continuidad eléctrica a lo largo de la cinta. Las cintas semiconductoras se utilizan en la interfaz entre el control de humedad y el aislamiento de cables de energía. Se espera que las cintas semiconductoras crezcan a una CAGR del 6,56% hasta 2032, la tasa más alta dentro de esta clasificación. Su crecimiento está vinculado a los cables de transmisión y distribución de corriente alterna con aislamiento de polietileno reticulado (XLPE) que requieren tanto bloqueo de agua como conductividad controlada. Los proveedores necesitan una dispersión estable de negro de carbono y un rendimiento de hinchamiento controlado para cumplir con estos requisitos de cables. Los programas de alta tensión en América del Norte y Asia Oriental están impulsando una mayor actividad de especificación para esta clase de materiales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Lado Adhesivo:
Los Productos de Una Cara Lideran pero los de Doble Cara Ganan TerrenoLas cintas de una cara representaron el 70,56% del mercado global de cintas de bloqueo de agua en 2026. Son ampliamente utilizadas debido a sus menores costos y a la sencillez de su mecánica de aplicación. Los diseños estándar de cables de fibra óptica y de energía de baja a media tensión utilizan comúnmente este formato. Las líneas de fabricación existentes generalmente están configuradas para el devanado de cintas de una cara, y un cambio a otra configuración requeriría un beneficio operativo que justifique la inversión. Esta base instalada otorga a las cintas de una cara una posición duradera en la producción convencional de cables.
Se prevé que las cintas de doble cara crezcan a una CAGR del 6,89% hasta 2032. Su mayor crecimiento refleja su uso en líneas de cables automatizadas de alta velocidad donde la adhesión puede reducir el desplazamiento de la cinta durante el cableado. El formato puede proporcionar una unión más consistente a las cubiertas internas. Las nuevas instalaciones de cables en Asia tienen más probabilidades de adoptar esta opción a medida que invierten en sistemas de producción de mayor rendimiento. Chase Corporation introdujo la tecnología de bloqueo de hebra BlocH₂Ock High-Flow A162HF en julio de 2025, indicando que ofrecía un 35% más de rendimiento y un 10% menos de tiempo de inactividad que las formulaciones estándar en la producción de cables de media tensión. Este lanzamiento ilustra por qué la eficiencia de procesamiento se está convirtiendo en un diferenciador clave para los proveedores a medida que los fabricantes de cables trabajan con mayores recuentos de fibras y tolerancias más estrictas.
Por Industria de Usuario Final:
Las Telecomunicaciones Lideran, la Energía Crece Más RápidoLas telecomunicaciones representaron el 34,89% del mercado global de cintas de bloqueo de agua en 2026, reflejando el papel histórico del bloqueo de agua en la protección de redes de fibra óptica. Los despliegues de fibra hasta el hogar, los programas de backhaul 5G y las interconexiones de centros de datos sostienen la base de demanda subyacente. El segmento puede crecer en términos absolutos incluso cuando su porcentaje de participación disminuye en relación con usos finales de crecimiento más rápido. El petróleo y el gas y la construcción impulsan la demanda de umbilicales submarinos, cables de instrumentación y alimentadores de distribución de entierro directo. El sector automotriz sigue siendo una aplicación menor, empleando construcciones de cintas resistentes al agua para interconexiones de baterías de alta tensión.
Se prevé que la Transmisión y Distribución de Energía crezca a una CAGR del 7,17% hasta 2032, respaldada por programas de descarbonización de la red, proyectos de cables subterráneos y conexiones marinas. El cumplimiento de los requisitos de cables de alta tensión hace que el bloqueo de agua sea un componente requerido en muchos diseños en lugar de una elección de material discrecional. Freudenberg Performance Materials anunció en febrero de 2026 que participaría en la feria comercial Wire Düsseldorf en abril de 2026, presentando cintas de bloqueo de agua semiconductoras y no conductoras para aplicaciones de cables HVDC, HVAC y submarinos. Este enfoque refleja la importancia comercial de las aplicaciones de cables de energía. El mercado de cintas de bloqueo de agua se está volviendo, por tanto, menos dependiente únicamente de las telecomunicaciones a medida que se expande la infraestructura de red.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico: La Escala de Infraestructura Crea un Motor de Demanda Autorreforzante
Asia-Pacífico representó el 45,61% del mercado global de cintas de bloqueo de agua en 2026 y se espera que crezca a una CAGR del 7,05% hasta 2032. China respalda la demanda regional a través de la expansión de redes de fibra, programas de redes de ultra alta tensión e inversión en cables submarinos. El Ministerio de Industria y Tecnología de la Información de China publicó el plan de acción de calidad y seguridad en la construcción de comunicaciones 2025-2027, que exige una construcción de comunicaciones de mayor calidad y más segura. Esta influencia regulatoria aumenta el valor de los materiales de cables conformes. India añade demanda a través del despliegue de fibra hasta el hogar, el desarrollo de corredores de energía eólica marina y las conexiones de alta tensión planificadas entre los centros de generación y carga. La actualización de inspección de energía eólica marina de Japón en 2025 refuerza la importancia del monitoreo continuo de los cables de transmisión y comunicación submarinos. La combinación de inversión en telecomunicaciones y energía crea una base amplia para los proveedores. Las nuevas fábricas de cables también pueden adoptar sistemas secos de bloqueo de agua y aplicación automatizada de cintas de doble cara como parte de su diseño inicial de equipos. Esta expansión regional continúa respaldando el mercado de cintas de bloqueo de agua.
América del Norte: El Refuerzo de la Red y la Expansión de los Centros de Datos Sostienen la Demanda
El mercado de América del Norte está respaldado por el refuerzo de la red y la expansión de los centros de datos. Los proyectos de transmisión subterránea e interconexión de energías renovables aumentan el uso de diseños de cables que requieren una protección confiable contra la humedad. La norma IEEE 1142-2025 proporciona una referencia de normas actualizada para sistemas de cables con barreras radiales de humedad y bloqueo longitudinal de agua. Este factor de cumplimiento respalda la demanda de materiales calificados en programas de cables de energía. El lanzamiento de producto de Chase Corporation en julio de 2025 abordó las restricciones de rendimiento en la producción de cables de media tensión y subrayó la importancia de la eficiencia de fabricación en la región. Las instalaciones de hiperescala en Virginia, Texas y el Noroeste del Pacífico están impulsando la demanda de cables de campus de alta densidad de fibras con construcción seca de bloqueo de agua. Canadá contribuye a través de la actividad de licencias de energía eólica marina y las actualizaciones de distribución subterránea en provincias de clima frío. El movimiento de congelación y deshielo puede aumentar el riesgo de daño a la cubierta y la consiguiente entrada de humedad. Estas condiciones respaldan el mercado de cintas de bloqueo de agua al impulsar los requisitos de confiabilidad en el diseño de cables.
Europa, América del Sur y Oriente Medio y África: Las Prioridades de Infraestructura Diferenciadas Configuran la Demanda
La demanda de Europa está vinculada a los programas de cables de exportación de energía eólica marina en el Mar del Norte y el Báltico. Los proyectos en el Reino Unido, Alemania, los países nórdicos y Francia crean demanda de materiales semiconductores y no conductores. Las prácticas de prueba y certificación del Verband der Elektrotechnik, Elektronik und Informationstechnik (VDE) en Alemania se alinean estrechamente con los requisitos de cables orientados a la IEC, respaldando la adquisición de proveedores calificados. La IEC continúa posicionando la resiliencia de la red como una consideración clave para los sistemas eléctricos[2]. América del Sur es un mercado emergente para materiales de cables, impulsado por la extensión de la red de Brasil y la actividad de exploración marina de Argentina. Oriente Medio y África se encuentran en una etapa más temprana de demanda, pero las instalaciones de fibra y energía subterráneas se están expandiendo a través de programas de infraestructura. Los programas de construcción relacionados con la Visión 2030 de Arabia Saudita respaldan el despliegue de nuevos cables. El trabajo de rehabilitación de la red de Sudáfrica respalda la demanda de reemplazo de sistemas de cables envejecidos. Estas regiones ofrecen a los proveedores la oportunidad de introducir productos secos de bloqueo de agua donde las prácticas de fabricación e instalación nuevas aún se están estableciendo.
Panorama Competitivo
Concentración del Mercado
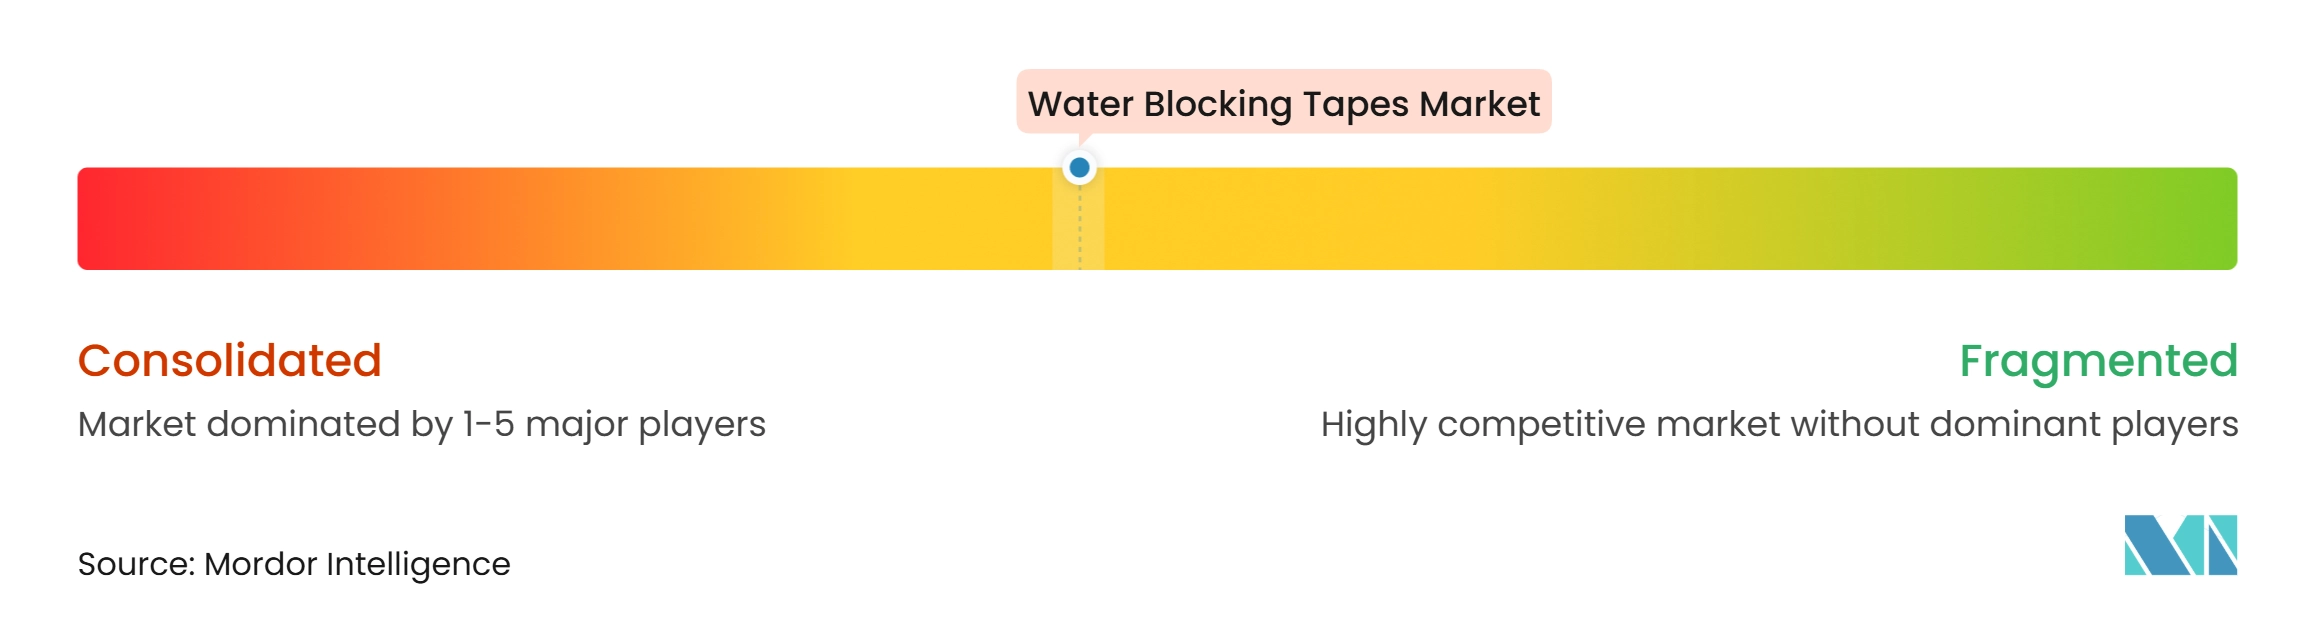
El mercado de cintas de bloqueo de agua está moderadamente consolidado. Freudenberg Performance Materials, la división Geca-Tapes de Magnera y Chase Corporation tienen posiciones establecidas en aplicaciones calificadas de cables de energía y submarinos. Sus productos compiten en tasa de hinchamiento, resistencia a la tracción tras la hidratación, distribución del polímero superabsorbente y estabilidad térmica. La estabilidad térmica es particularmente importante en los diseños HVDC que operan a temperaturas sostenidas de alta conductividad. Los registros de calificación respaldan la retención de clientes al garantizar que los fabricantes de cables no cambien un material aprobado durante la producción. Esto hace que la evidencia de rendimiento y la consistencia del proceso sean más importantes que la competencia de precios a corto plazo.
Freudenberg Performance Materials declaró que su regreso a Wire Düsseldorf en abril de 2026 presentaría soluciones de cintas de bloqueo de agua para aplicaciones de cables HVDC, corriente alterna de alta tensión (HVAC) y submarinos, reflejando un enfoque comercial directo en aplicaciones de cables de energía especializados. El lanzamiento de Chase Corporation en julio de 2025 del BlocH₂Ock High-Flow A162HF apuntó a un mayor rendimiento y menor tiempo de inactividad en la producción de cables de media tensión, indicando que el rendimiento del proceso se ha convertido en una consideración competitiva junto con las propiedades del material. Nantong Siber Communication Co., Ltd. también presentó una solicitud de patente para un adhesivo de bloqueo de agua autoentreclazado a base de agua, lo que indica un desarrollo continuo por parte de los productores chinos que buscan mejorar el rendimiento de los sistemas secos.
Nantong Siber Communication Co., Ltd. y la Universidad de Nantong inauguraron un centro de investigación y desarrollo de materiales para cables en marzo de 2025. El centro respalda un enfoque de desarrollo de capacidades que podría ayudar a la empresa a obtener futuras calificaciones para cables de energía. Magnera identifica la protección de cables como un área de enfoque para su oferta Geca-Tapes, con oportunidades de productos que incluyen cintas de bloqueo de agua resistentes a las llamas para aplicaciones de tunelización subterránea y tránsito, así como construcciones de polímero superabsorbente de base biológica donde se aplican criterios de sostenibilidad. Las prácticas de gestión de calidad ISO 9001 y los archivos de calificación IEC o IEEE específicos para cables siguen siendo credenciales importantes de acceso al mercado. Los proveedores sin control de proceso documentado pueden tener dificultades para ser añadidos a las listas de proveedores aprobados. El panorama competitivo, por tanto, sigue siendo consistente con un mercado en el que los especialistas establecidos defienden sus posiciones a través de la calificación, el rendimiento técnico y la confiabilidad de fabricación.
Líderes de la Industria de Cintas de Bloqueo de Agua
-
Chase Corporation
-
Scapa
-
Freudenberg Performance Materials Holding GmbH
-
3M
-
Magnera
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cintas de Bloqueo de Agua Empresas cubiertas en este informe
- 3M
- Berry Global, Inc.
- Chase Corporation
- Chhaperia Cable Material Pvt Ltd
- Freudenberg Performance Materials Holding GmbH
- Hanyu Cable Materials CO.,LTD.
- IPG
- Magnera
- Nantong Siber Communication Co., Ltd.
- Nichiban Co., Ltd.
- Nitto Denko Corporation
- Scapa
- Sika AG
- tesa SE
- Unitape Ltd
Desarrollos recientes de la industria en Mercado de Cintas de Bloqueo de Agua
- Febrero de 2026: Freudenberg Performance Materials anunció su regreso a la feria comercial Wire Düsseldorf (abril de 2026), presentando cintas de bloqueo de agua semiconductoras y no conductoras para aplicaciones de cables HVDC, HVAC y submarinos. Esto marcó el reingreso de la empresa a la feria comercial tras una ausencia de varios años, reflejando un mayor enfoque comercial en los programas de cintas para cables de energía.
- Agosto de 2025: El IEEE publicó la norma IEEE 3150-2025, que define los métodos de prueba y las configuraciones de equipos para cintas de bloqueo de agua semiconductoras utilizadas en cables de energía de corriente alterna con aislamiento XLPE con clasificación de 110 kV a 500 kV. La norma aborda la prevención de fallos por ablación y proporciona un marco de evaluación unificado para fabricantes de cables y proveedores de cintas en América del Norte y mercados internacionales.
Alcance del Informe Global del Mercado de Cintas de Bloqueo de Agua
La cinta de bloqueo de agua es un material protector especializado utilizado en el interior de cables de energía, telecomunicaciones y fibra óptica para evitar que la humedad y el agua se desplacen a lo largo del interior del cable. La cinta está diseñada para hincharse al contacto con el agua, creando un sello que restringe la entrada de agua y protege los componentes internos del cable de daños.
El mercado de cintas de bloqueo de agua está segmentado por tipo de conductividad, lado adhesivo, industria de usuario final y geografía. Por tipo de conductividad, el mercado está segmentado en no conductoras, semiconductoras y conductoras. Por lado adhesivo, el mercado está segmentado en una cara y doble cara. Por industria de usuario final, el mercado está segmentado en telecomunicaciones, transmisión y distribución de energía, petróleo y gas, automotriz, construcción y otras industrias de usuarios finales. El informe también cubre los tamaños de mercado y los pronósticos para cintas de bloqueo de agua en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| No Conductoras |
| Semiconductoras |
| Conductoras |
| Una Cara |
| Doble Cara |
| Telecomunicaciones |
| Transmisión y Distribución de Energía |
| Petróleo y Gas |
| Automotriz |
| Construcción |
| Otras Industrias de Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Conductividad | No Conductoras | |
| Semiconductoras | ||
| Conductoras | ||
| Por Lado Adhesivo | Una Cara | |
| Doble Cara | ||
| Por Industria de Usuario Final | Telecomunicaciones | |
| Transmisión y Distribución de Energía | ||
| Petróleo y Gas | ||
| Automotriz | ||
| Construcción | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cintas de Bloqueo de Agua?
El tamaño del Mercado de Cintas de Bloqueo de Agua fue valorado en 483,46 millones de USD en 2026 y se estima que crecerá desde 510,97 millones de USD en 2027 hasta 674,49 millones de USD en 2032, a una CAGR del 5,71% durante el período de pronóstico (2027-2032).
¿Qué tipo de conductividad impulsa las ventas de cintas de bloqueo de agua?
Las cintas No Conductoras lideran con una participación del 50,45% en 2026, respaldadas por su amplio uso en la construcción de cables de fibra óptica.
¿Qué aplicación de usuario final está creciendo más rápido?
Se proyecta que la Transmisión y Distribución de Energía se expanda a una CAGR del 7,17% hasta 2032 a medida que aumentan los proyectos subterráneos, marinos y de alta tensión.
¿Qué región tiene las perspectivas más sólidas para las cintas de bloqueo de agua?
Asia-Pacífico tiene una participación del 45,61% en 2026 y se prevé que crezca a una CAGR del 7,05% hasta 2032.