
Marktgröße und Marktanteil für Wasserblockierbänder
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 510.97 Millionen US-Dollar |
| Marktgröße (2032) | 674.49 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.71 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasserblockierbänder von Mordor Intelligence
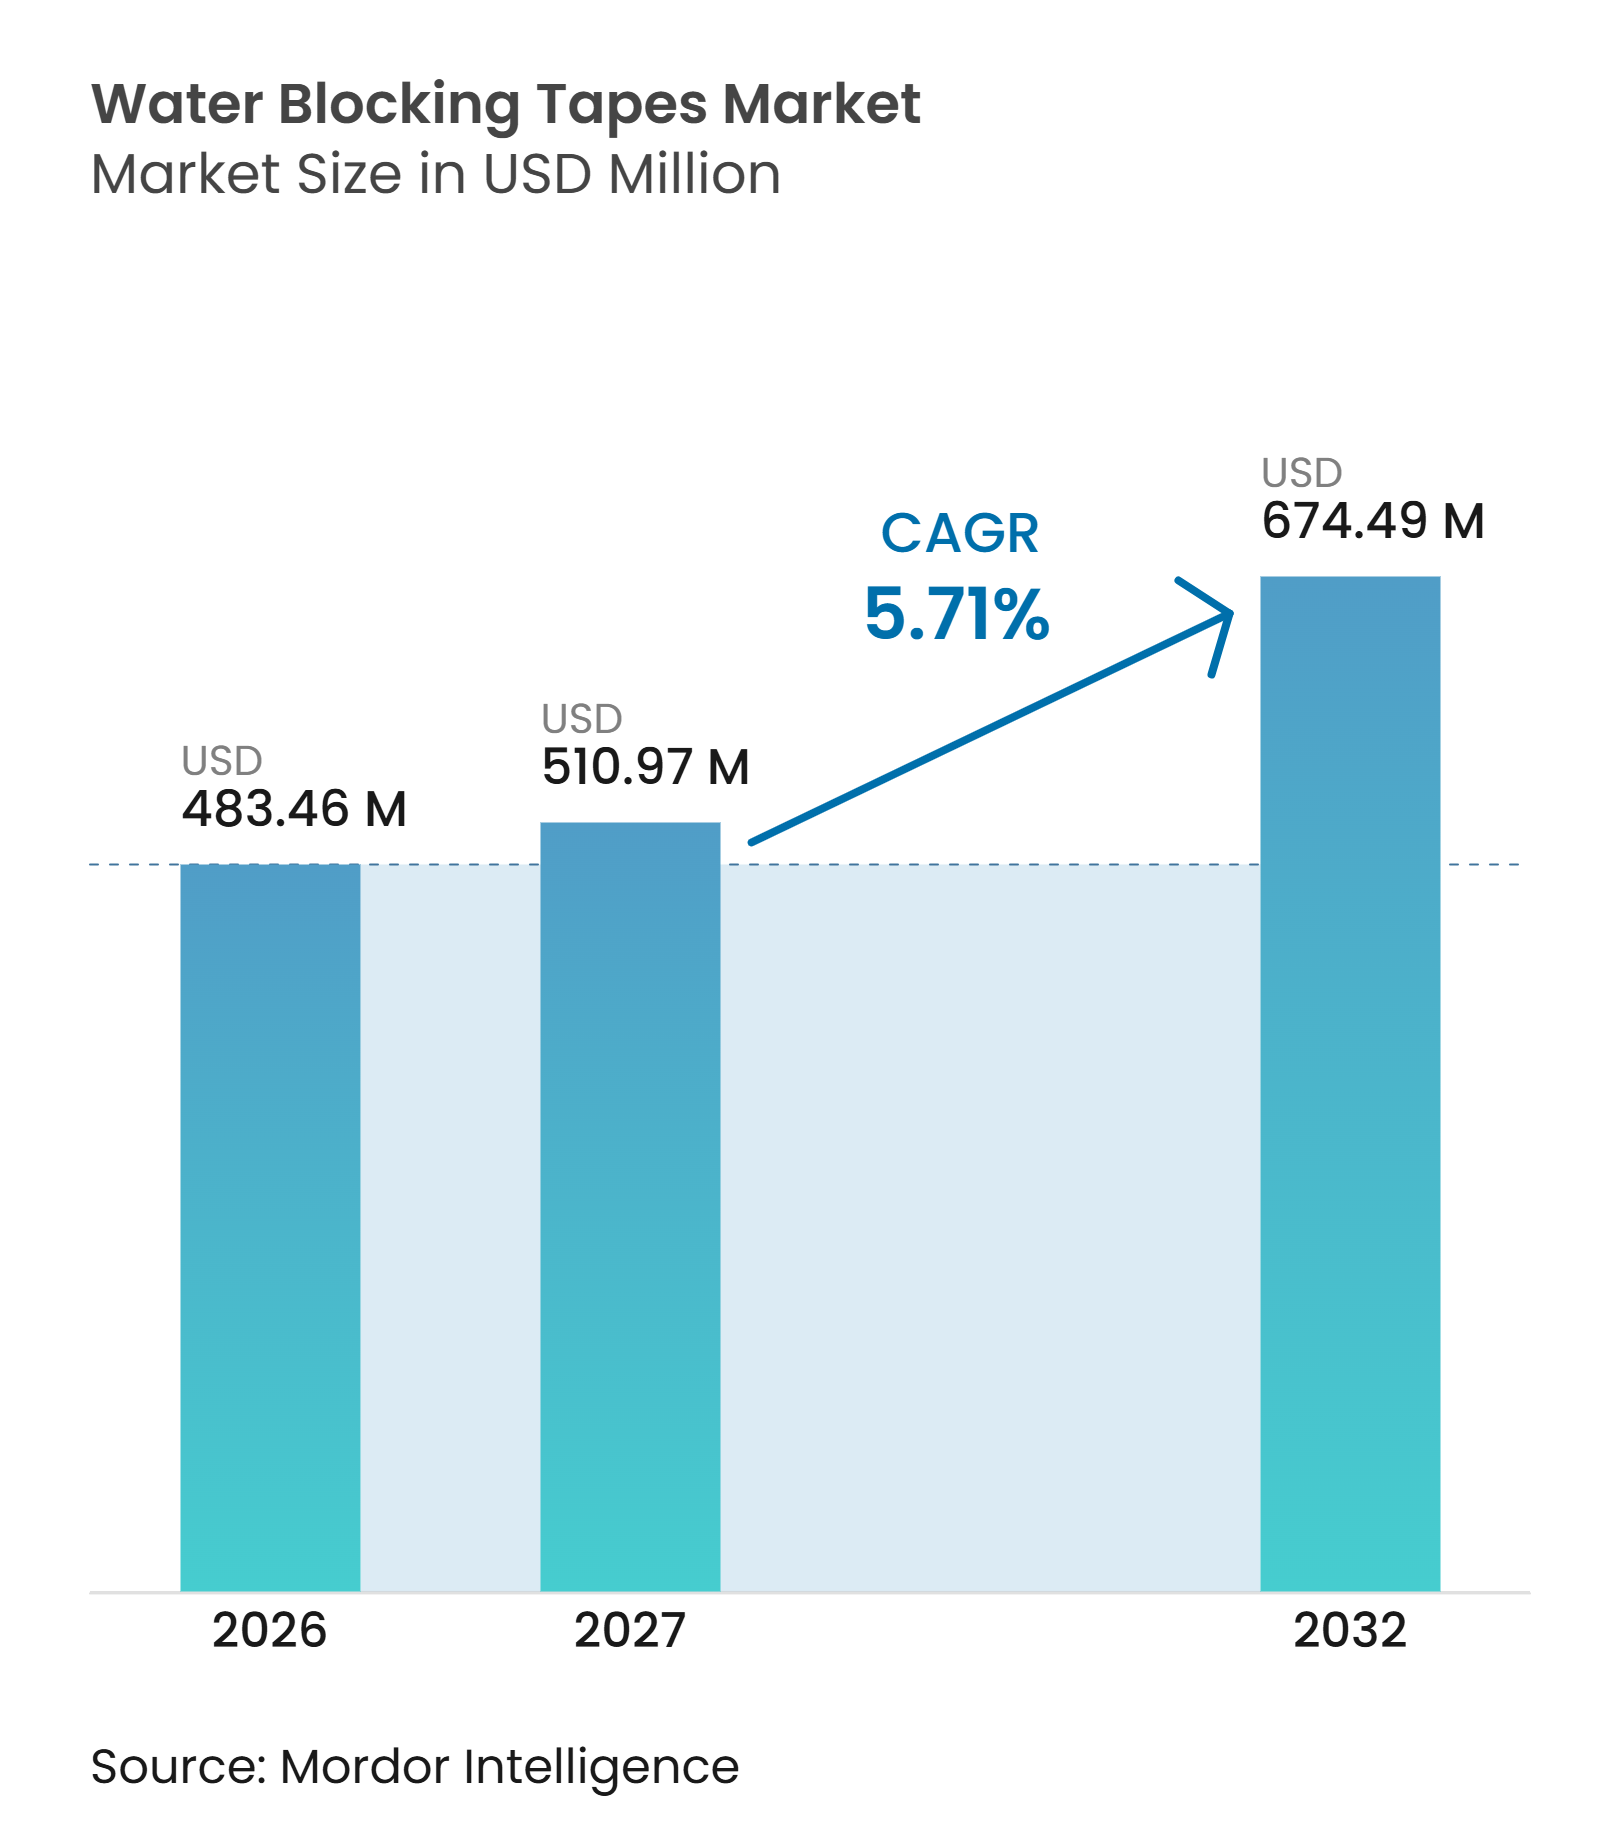
Die Marktgröße für Wasserblockierbänder wurde 2026 auf 483,46 Millionen USD geschätzt und soll von 510,97 Millionen USD im Jahr 2027 auf 674,49 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,71 % während des Prognosezeitraums (2027–2032). Die Nachfrage im Markt für Wasserblockierbänder wird durch Glasfasernetze, Hochspannungsstromkabel und Unterwasserverbindungen gestützt, die wasserquellende Bänder als strukturelle Feuchtigkeitskontrollschicht verwenden. Öffentliche Investitionen in unterirdische Netze und Offshore-Verbindungen steigern die Nachfrage nach Kabelsystemen, die unter anspruchsvolleren Bedingungen betrieben werden können. Der Wechsel von gelgefüllten Konstruktionen zu trockenen Kabelsystemen begünstigt ebenfalls die bandbasierte Wasserblockierung, da dadurch Handhabungs- und Entsorgungsbedenken bei der Installation reduziert werden. Compliance-Anforderungen für Hochspannungskabeldesigns treiben die Nachfrage an, da die Längswasserblockierung nun Teil anerkannter Konstruktionsnormen ist. Lieferanten mit qualifizierten Produkten profitieren von Wiederholungsaufträgen, da Kabelhersteller ein genehmigtes Band während eines laufenden Produktionsprogramms selten austauschen.
Wichtigste Erkenntnisse des Berichts
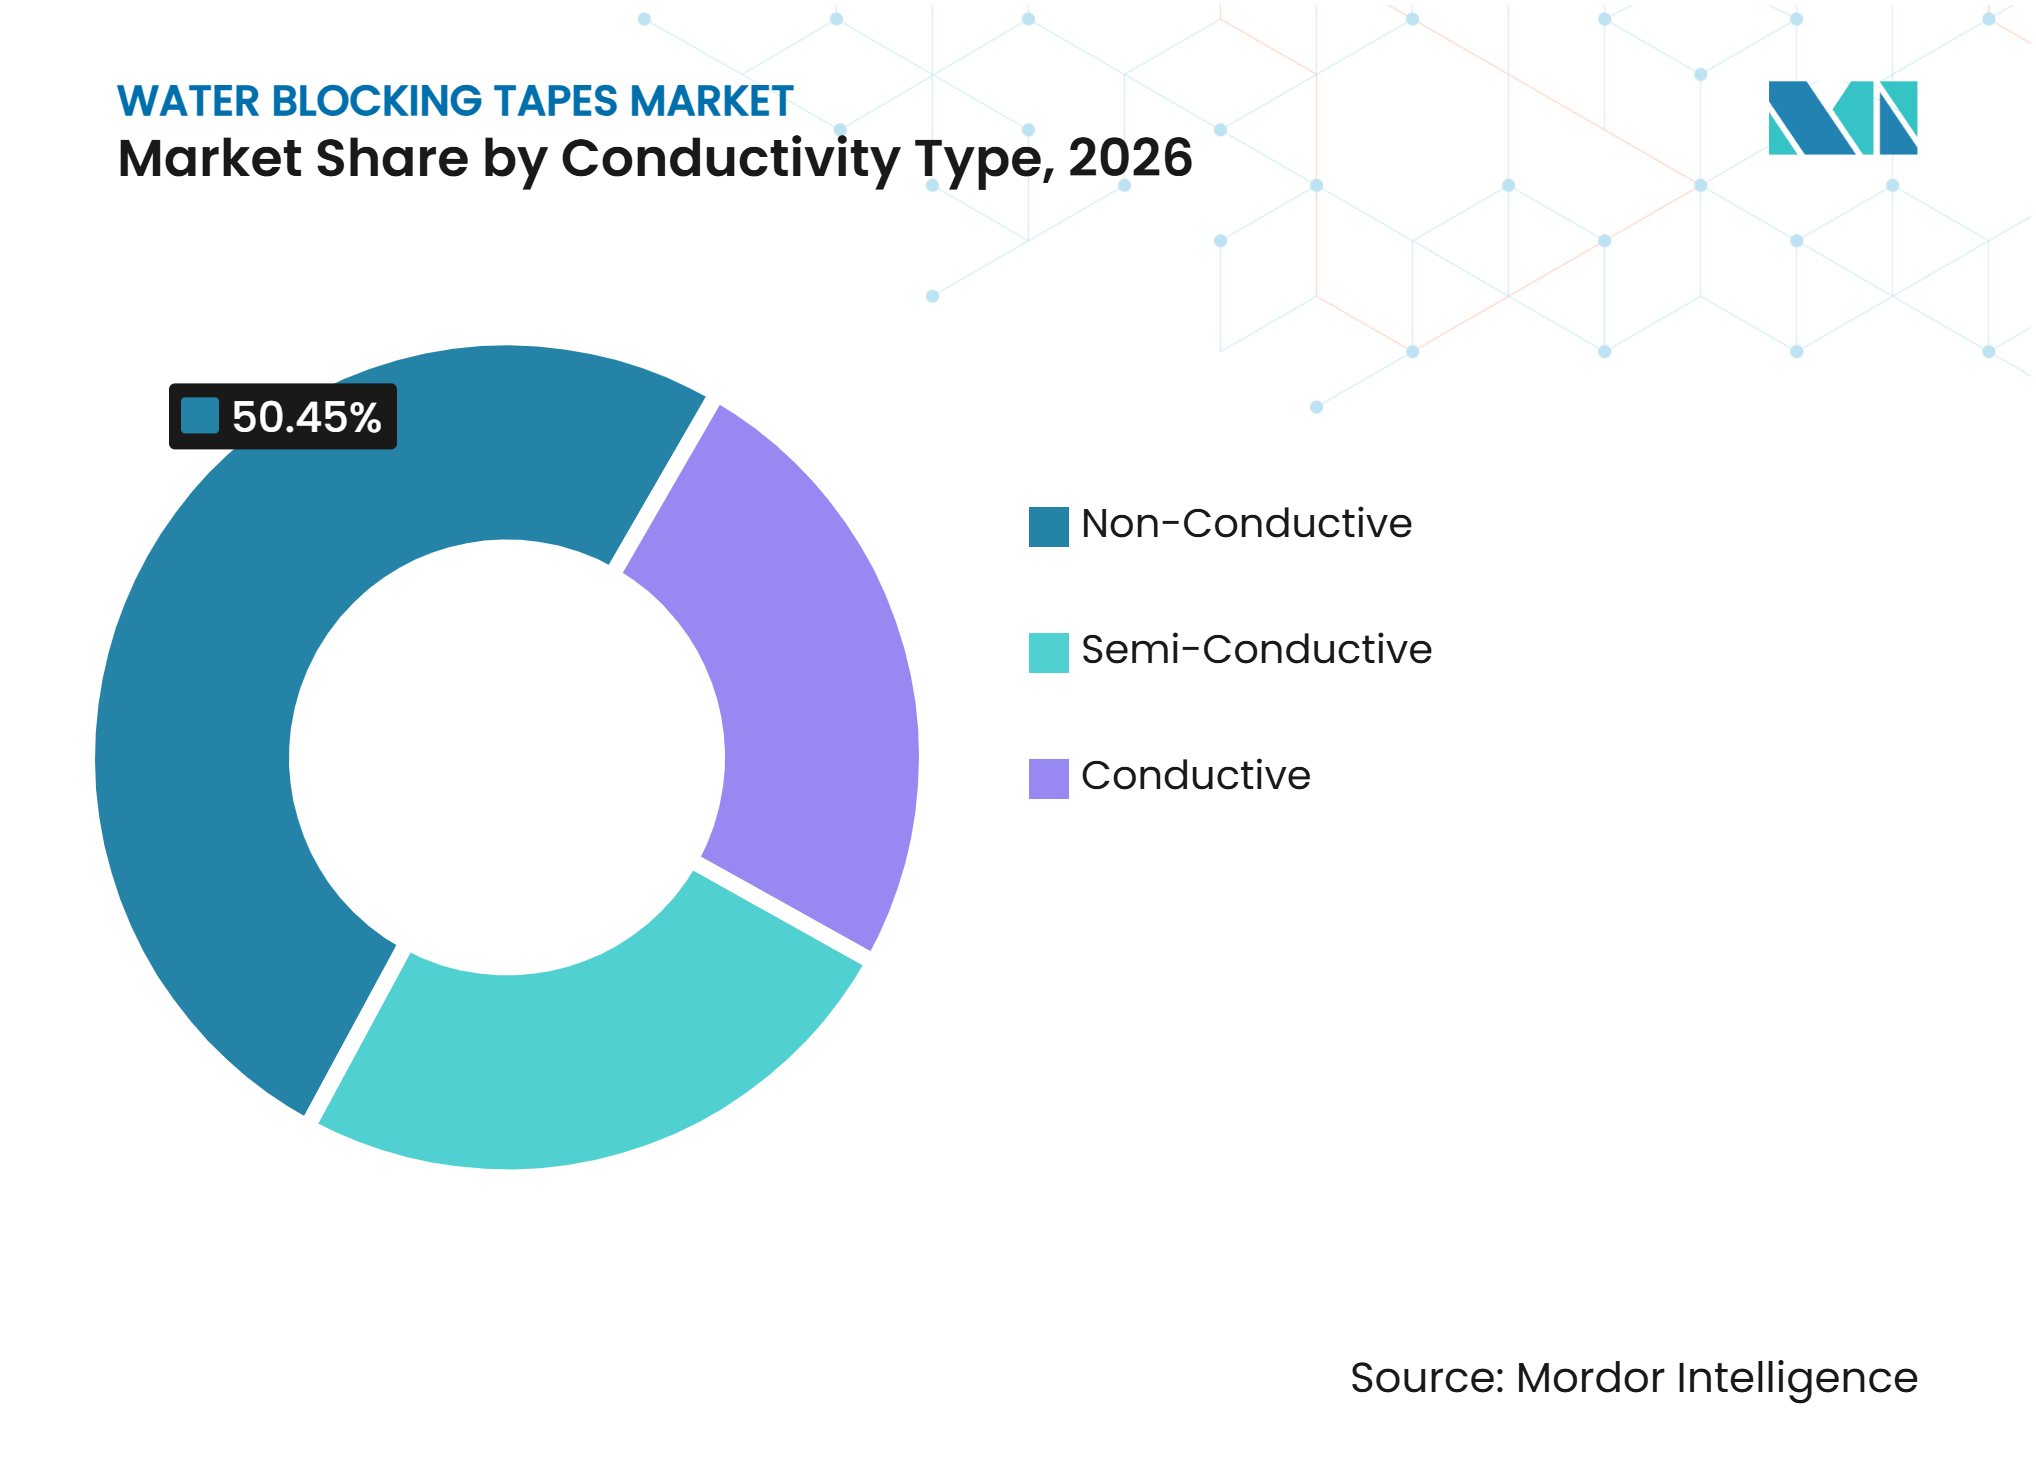
- Nach Leitfähigkeitstyp hielten nicht leitfähige Bänder im Jahr 2026 einen Marktanteil von 50,45 % am Markt für Wasserblockierbänder, während halbleitende Bänder bis 2032 voraussichtlich mit einer CAGR von 6,56 % wachsen werden.
- Nach Klebeseite hielten einseitige Bänder im Jahr 2026 einen Anteil von 70,56 % am Markt für Wasserblockierbänder, während doppelseitige Bänder bis 2032 voraussichtlich mit einer CAGR von 6,89 % wachsen werden.
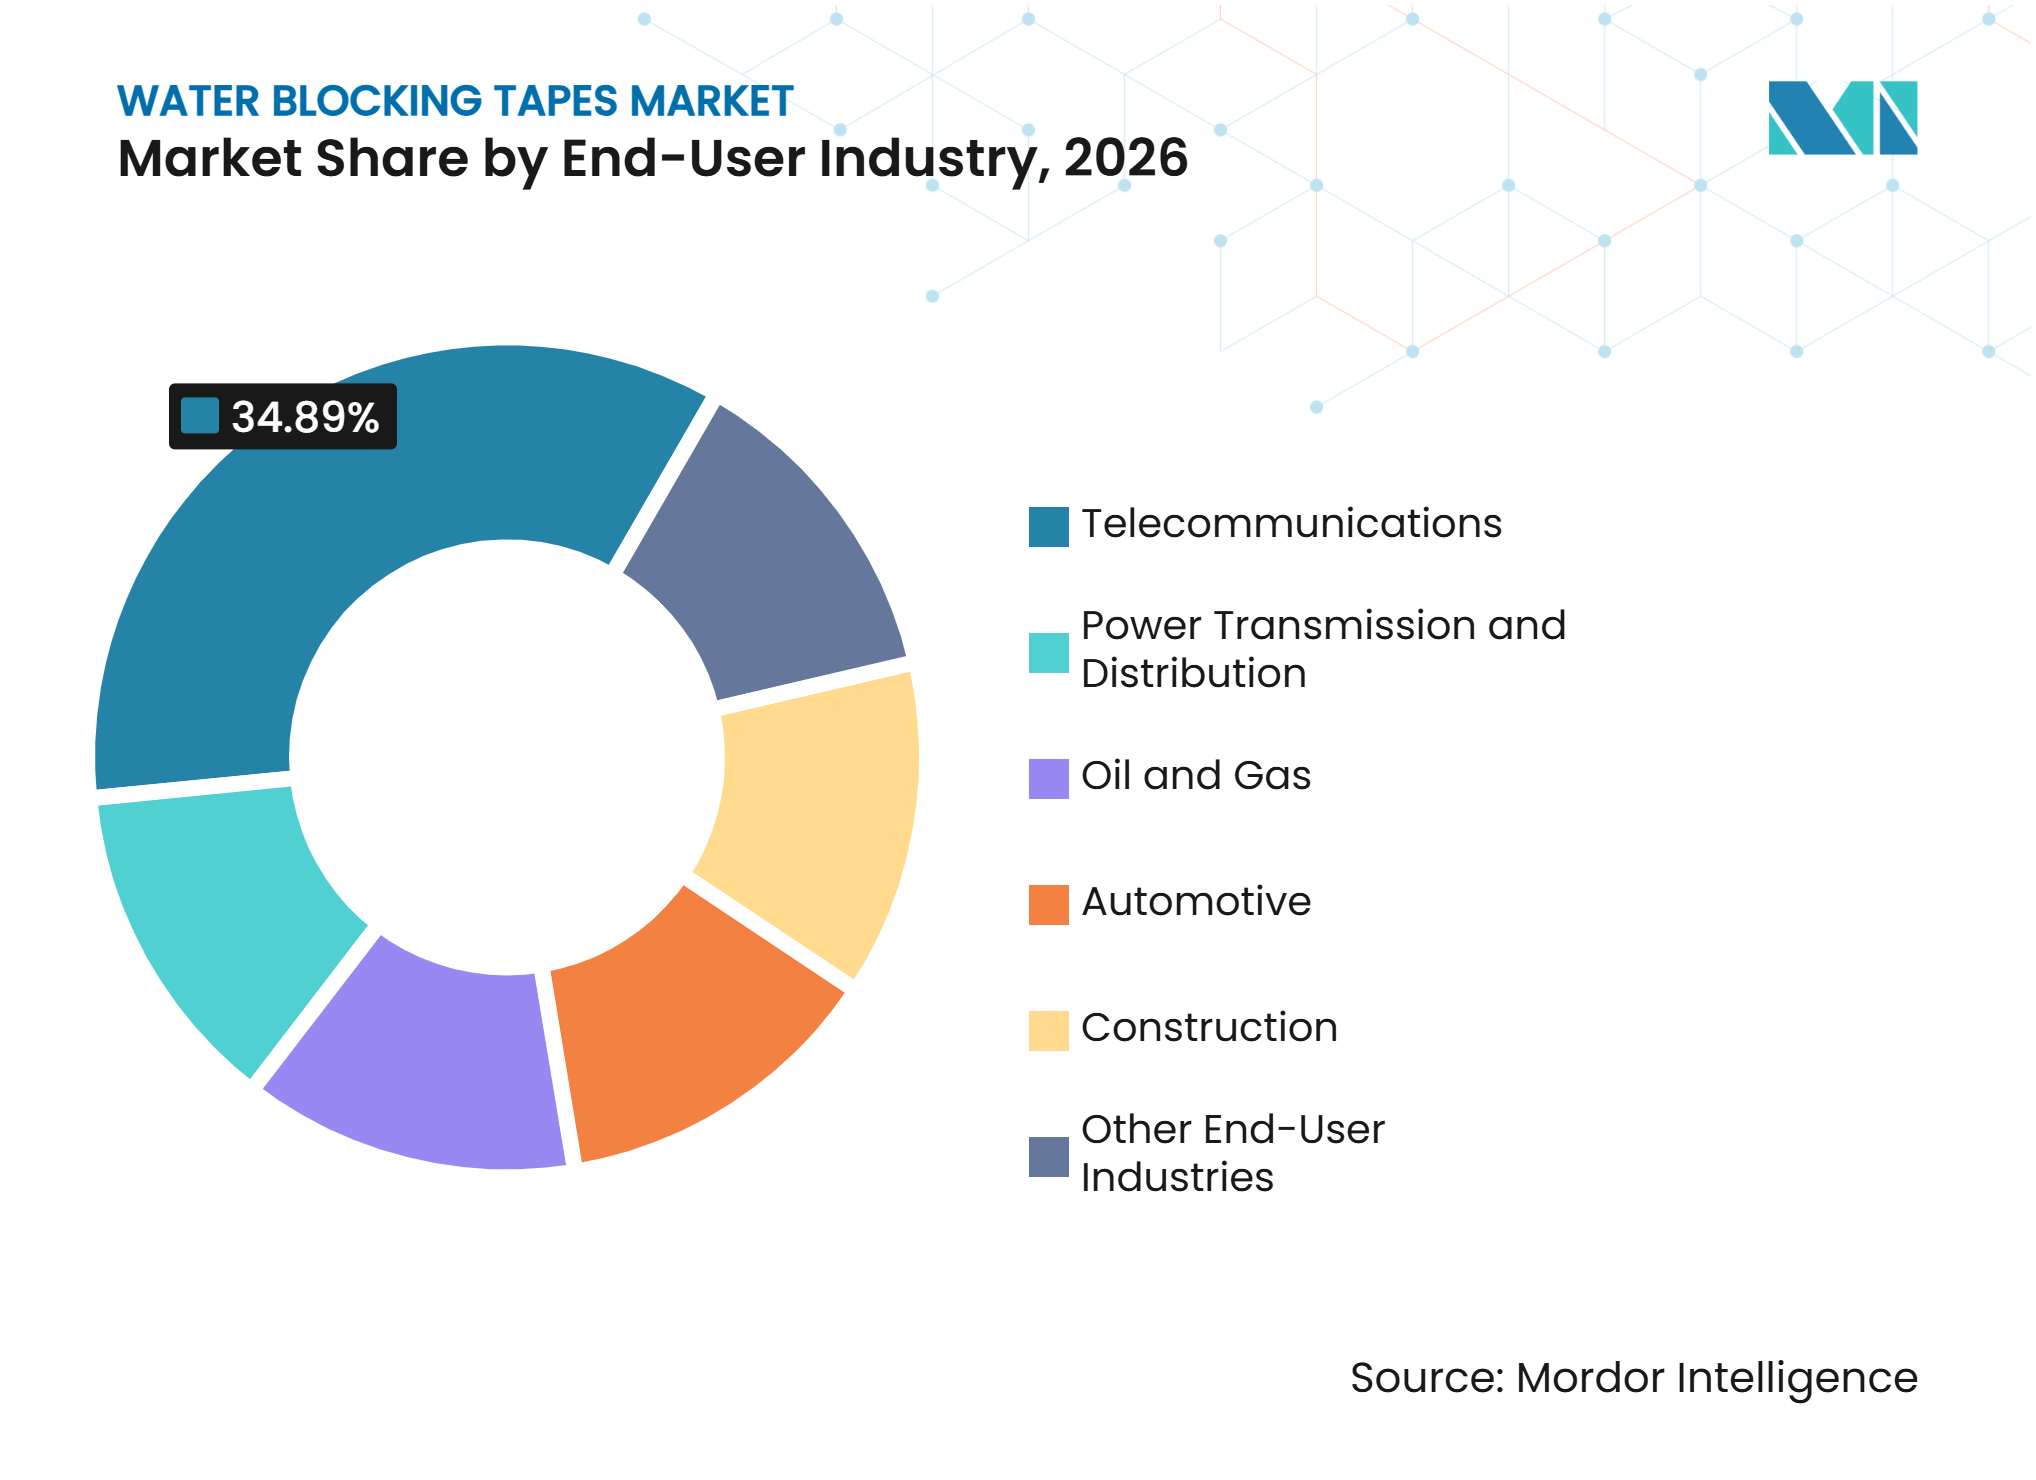
- Nach Endverbraucherbranche hielt die Telekommunikation im Jahr 2026 einen Anteil von 34,89 % am Markt für Wasserblockierbänder, während die Stromübertragung und -verteilung bis 2032 voraussichtlich mit einer CAGR von 7,17 % wachsen wird.
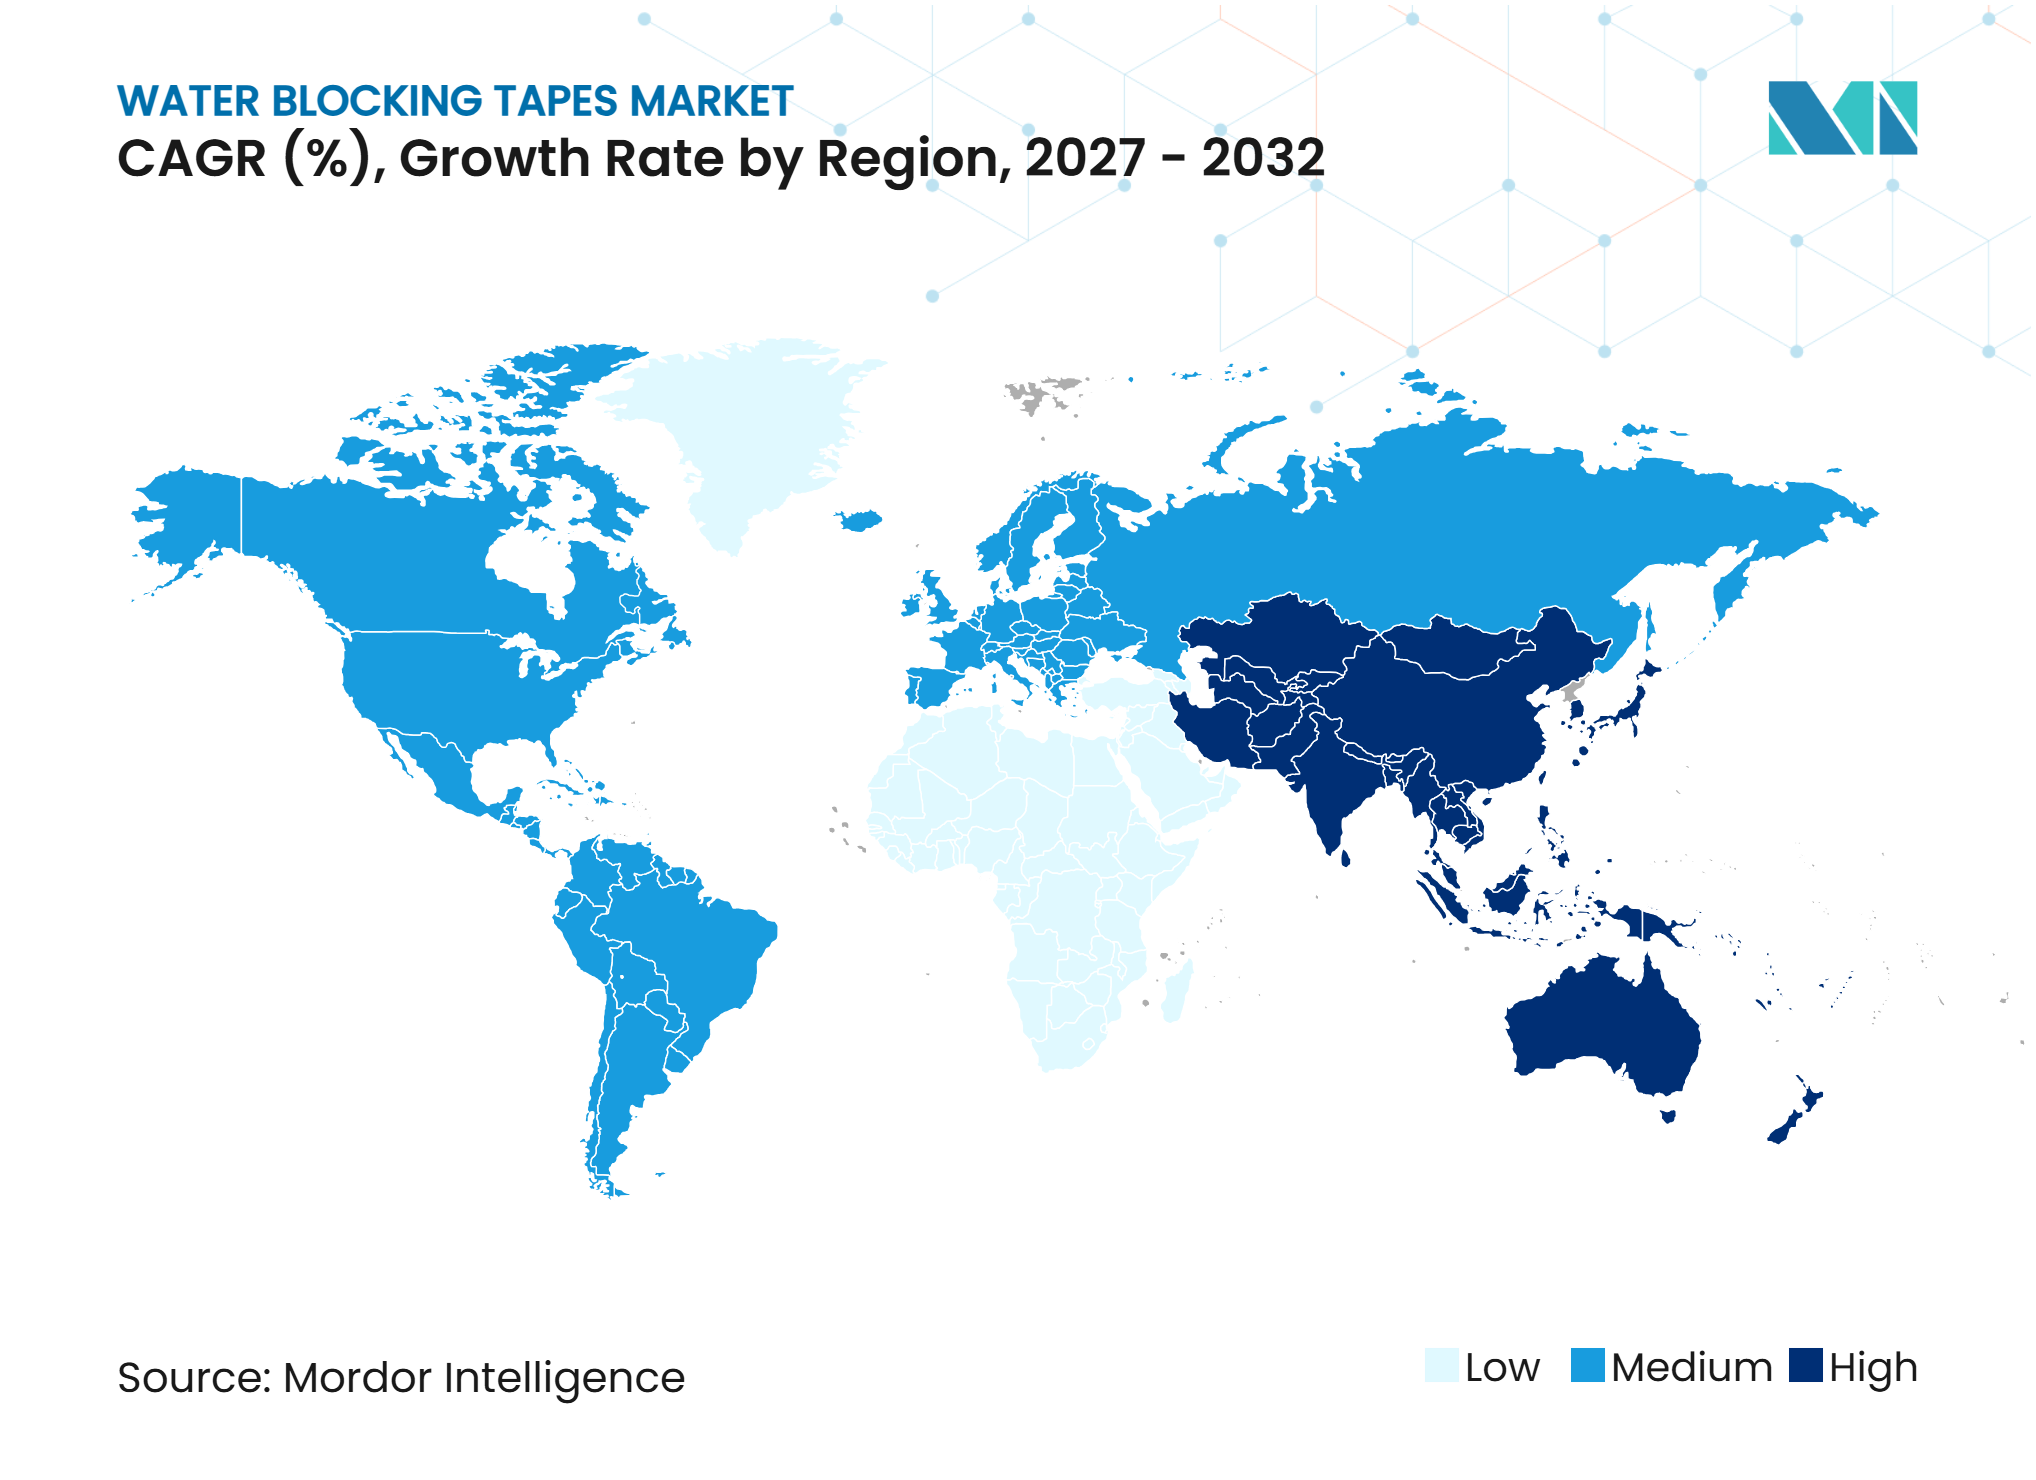
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 45,61 % am Markt für Wasserblockierbänder und soll bis 2032 mit einer CAGR von 7,05 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Glasfaser-bis-zum-Haus-, 5G- und Rechenzentrumsnetzwerken | +1.9% | Global, mit Schwerpunkt in China, Indien, Südostasien und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Netzmodernisierung und Übertragung erneuerbarer Energien | +1.4% | Global, am stärksten in Asien-Pazifik und Europa, einschließlich Offshore-Windkorridore, und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum bei Unterwasser-Strom- und Kommunikationskabeln | +0.9% | Global, mit Kernnachfrage auf Indo-Pazifik-, transatlantischen und Nordsee-Routen | Mittelfristig (2–4 Jahre) |
| Ersatz von Flutungsverbindungen durch trockene Wasserblockiersysteme | +0.8% | Global, mit der schnellsten Umstellung in Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Qualifikationsgebundene Wiederholungsnachfrage aus Kabelstücklisten | +0.5% | Globale Kabelfertigungszentren in China, Deutschland, den Vereinigten Staaten und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Glasfaser-bis-zum-Haus-, 5G- und Rechenzentrumsnetzwerke stützen die Grundnachfrage
Der Glasfaserausbau bleibt der größte Nachfragetreiber im Markt für Wasserblockierbänder. Höhere Faserzahlen erhöhen den Bandverbrauch pro Kabelkilometer, selbst wenn sich die Gesamtstreckenlänge nicht ändert. Kabeldesigns verwenden heute üblicherweise 288, 432 und 864 Fasern, was den Bedarf an Wasserblockiermaterial pro Kabel erhöht. Staatlich geförderte Breitbandprogramme ergänzen die Ausgaben kommerzieller Netzbetreiber und verlängern den Ausbauzyklus. Rechenzentrumscampus-Verbindungen schaffen eine zusätzliche Nachfragequelle, da Hochfaser-Bandkabel Feuchtigkeitsschutz benötigen. Im Jahr 2025 aktualisierte die Internationale Elektrotechnische Kommission (IEC) die Norm 60794-2-20:2025 und überarbeitete die mechanischen und umweltbezogenen Prüfparameter für Mehrfaser-Lichtwellenleiterkabel für den Innenbereich, was konsistente Leistungsanforderungen für Gebäude- und Rechenzentrumskabel unterstützt.
Die erforderliche Bandfunktion beschränkt sich nicht auf den Schutz vor externem Wasser. Feuchtigkeit kann durch kleine Defekte, beschädigte Mäntel oder Verbindungsbereiche eindringen, und wasserquellende Materialien sind darauf ausgelegt, ihre Ausbreitung entlang des Kabels zu begrenzen. Diese funktionale Rolle verknüpft die Bandnachfrage sowohl mit der Faserdichte als auch mit der gesamten Kabellänge. Netzbetreiber und Rechenzentrumsbetreiber legen Wert auf zuverlässige Kabelleistung, da Reparaturarbeiten die Netzverfügbarkeit beeinträchtigen können. Lieferanten benötigen daher Produkte, die Quellverhalten, Zugfestigkeit und stabile Verarbeitung auf Kabellinien vereinen. Der Markt für Wasserblockierbänder profitiert, wenn die Glasfaserbereitstellung auf dichtere Kabeldesigns ausgerichtet ist und nicht nur auf längere Strecken. Dieses Muster unterstützt eine stetige Nachfrage in Telekommunikationsprogrammen in China, Indien, Südostasien und Westeuropa. Der Markt profitiert auch, wenn Netzbetreiber für neue Verbindungen qualifizierte Trockenkonstruktionen bevorzugen.
Netzmodernisierung und Übertragung erneuerbarer Energien sichern die Nachfrage nach Stromkabeln
Die Netzmodernisierung schafft einen eigenständigen und wachsenden Nachfragestrom für Wasserblockierbänder. Offshore-Windanlagen werden über Hochspannungs-Wechselstrom- und Gleichstromkabel mit Onshore-Systemen verbunden, die radiale Barrieren und Längswasserblockierung erfordern. IEC 60840 gilt für extrudierte Isolierstromkabel über 30 kV und ist für die in diesen Projekten eingesetzten Kabelsysteme relevant. Der Markt für Wasserblockierbänder wird gestützt, wenn Netzprojekte unterirdisch oder offshore verlegt werden, da diese Umgebungen die Bedeutung des Feuchtigkeitsmanagements erhöhen. Kabeldesigns, die in diesen Systemen eingesetzt werden, müssen über eine lange Nutzungsdauer hinweg ihre Leistung aufrechterhalten, was qualifizierte Materialien wichtiger macht als kurzfristige Preissenkungen.
Das Institute of Electrical and Electronics Engineers (IEEE) genehmigte IEEE 1142-2025 im Dezember 2025 und lieferte damit eine aktuelle Referenz für Kabelsysteme mit radialen Feuchtigkeitsbarrieren und Längswasserblockierung. Chinas Ministerium für Industrie und Informationstechnologie veröffentlichte einen Plan für 2025 bis 2026, der stabiles Wachstum und Qualitätsverbesserungen bei Stromausrüstungen, einschließlich elektrischer Kabelmaterialien, fordert[1]. Diese Maßnahmen fördern die Beschaffung von Materialien, die dokumentierten Kabelanforderungen entsprechen. Bandproduzenten, die relevante Compliance-Informationen für ein Kabeldesign besitzen, können schwer zu ersetzen sein, da Kabelhersteller einen Ersatz validieren müssen, bevor sie ihn in Hochspannungsprodukten einsetzen. Dies unterstützt die Wiederholungsnachfrage im Markt für Wasserblockierbänder, die an genehmigte Stücklisten und nicht an isolierte Materialeinkäufe geknüpft ist.
Ausbau von Unterwasserkabeln erweitert die Nachfragegrenze
Unterwasser-Strom- und Kommunikationskabelprojekte sind mengenmäßig kleiner als breit angelegte Telekommunikationsprogramme, erfordern jedoch anspruchsvolle Materialeigenschaften. Wasserblockierung ist wichtig, da ein Kabel die Auswirkungen von Beschädigungen oder Wassereintritt über lange verlegte Längen begrenzen muss. Japan überarbeitete im April 2025 seine Inspektionsanforderungen für Offshore-Windanlagen und fügte Bestimmungen für Unterwasserübertragungsleitungen und Kommunikationskabel hinzu. Die Änderung formalisierte die Inspektionstätigkeit für diese Systeme und unterstützt ein Wartungsumfeld, in dem eine dauerhafte Kabelkonstruktion wichtig bleibt.
Die Internationale Fernmeldeunion (ITU-T) veröffentlichte im Mai 2025 die Empfehlung G.978 zu den Eigenschaften optischer Glasfaser-Unterwasserkabel. Solche Spezifikationen bieten eine gemeinsame Referenz für den Bau zukünftiger Kabelsysteme. Lieferanten von Wasserblockierbändern müssen strenge Anforderungen an Quellreaktion, mechanische Integrität und Kompatibilität mit der umgebenden Kabelstruktur erfüllen. Sobald ein Material die Validierung für ein Kabel mit langer Auslegungslebensdauer bestanden hat, kann der Lieferant an Installations-, Wartungs- und Ersatzbedarf beteiligt bleiben. Diese Position macht Unterwasserprogramme attraktiv, auch wenn die Qualifizierung anspruchsvoll ist. Der Markt für Wasserblockierbänder profitiert daher von höheren Investitionen in Offshore-Erzeugung, internationale Verbindungsleitungen und Kommunikationskabelrouten.
Trockene Wasserblockiersysteme verdrängen strukturell Flutungsverbindungen
Trockene Kabelsysteme verwenden mit Superabsorberpolymeren imprägnierte Vliesbänder anstelle herkömmlicher Flutungsverbindungen. Dieser Ansatz kann Gelhandhabungs- und Entsorgungsprobleme vermeiden und gleichzeitig das Kabelgewicht reduzieren. Er kann auch die Spleißeffizienz und die Feldinstallationseffizienz bei Glasfaser-bis-zum-Haus-Anschlusskabeln verbessern. Das verbleibende Umstellungspotenzial konzentriert sich auf Indien, Vietnam, Indonesien und den Nahen Osten, wo die Kabelfertigungskapazität weiter ausgebaut wird. Diese Regionen können Trockensysteme in neue Linien integrieren, ohne eine große installierte Gerätebasis modifizieren zu müssen. Der Markt für Wasserblockierbänder profitiert, wenn neue Kabelanlagen von Anfang an Trockenkonstruktionen wählen.
IEC 60794-1-216:2025 aktualisierte die Prüfmethode für den Verbindungsmittelfluss bei Lichtwellenleiterkabeln. Die Norm befasst sich mit dem Verhalten von Füll- und Flutungsverbindungen und konzentriert sich auf Designs, die die erforderliche Leistung mit trockenen Alternativen erfüllen. Nantong Siber Communication Co., Ltd. reichte im Dezember 2025 eine Patentanmeldung für einen selbstvernetzenden, wasserbasierenden Wasserblockierkleber ein, die im März 2026 veröffentlicht wurde. Die Anmeldung beschreibt eine schnellere Quellreaktion und festere Haftung im Vergleich zu herkömmlichen Bandkonstruktionen mit Superabsorberpolymerpulver. Diese Aktivität zeigt, dass Lieferanten daran arbeiten, die Leistung von Trockensystemen zu verbessern. Die Produktentwicklung wird für den Markt für Wasserblockierbänder wichtig bleiben, da Kunden sowohl Wasserkontrolle als auch stabile Verarbeitung während der Kabelherstellung benötigen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität und Margendruck | -0.5% | Global, am stärksten für kleinere Produzenten in Asien mit begrenzten Absicherungsmöglichkeiten | Kurzfristig (≤ 2 Jahre) |
| Lange Qualifizierungszyklen für Strom- und Unterwasserkabel | -0.4% | Globale Hochspannungs- und Unterwasserprogramme, mit stärkeren Einschränkungen in den Märkten der Europäischen Union und Japans | Langfristig (≥ 4 Jahre) |
| Variabilität der Quellleistung unter salinen und Hochtemperaturbedingungen | -0.3% | Unterwasserrouten in Asien-Pazifik, unterirdische Verteilung im Nahen Osten und tropische Glasfaser-bis-zum-Haus-Netze | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität belastet kleinere Produzenten
Superabsorberpolymer ist das aktive Wasserblockiermaterial in vielen Banddesigns und wird aus Acrylsäure hergestellt, die aus Propylen gewonnen wird. Propylenpreise können sich mit Rohölzyklen, Anlagenwartungen und Logistikunterbrechungen verschieben, was unmittelbaren Kostendruck für Lieferanten erzeugt, die unter Festpreisverträgen arbeiten. Polyester-Vliessubstrate können auch Änderungen bei den Kosten für Polyethylenterephthalat (PET)-Harz nachverfolgen. Wenn sowohl Polymer- als auch Substratkosten gleichzeitig steigen, sehen sich Produzenten einem kumulierten Kostendruck ausgesetzt. Kleinere Hersteller sind stärker exponiert, da sie über begrenzte Einkaufsmacht und weniger Möglichkeiten zur Absicherung gegen Versorgungsrisiken verfügen.
Große Lieferanten können dieses Risiko durch diversifizierte Lieferketten und längerfristige Einkaufsvereinbarungen mit Chemielieferanten managen. Vertikal integrierte Superabsorberpolymer-Imprägnierung kann auch die Exposition gegenüber externen Verarbeitungskosten reduzieren. Lieferanten, die margenschwächere Anwendungen bedienen, können jedoch bei starken Rohstoffkostenbewegungen vorübergehend mit Kapazitätsengpässen oder Margenkompressionsproblemen konfrontiert sein. Kostendruck kann auch die Fähigkeit beeinträchtigen, eine konsistente Qualität aufrechtzuerhalten. Leistungskonsistenz ist besonders wichtig in salinen, Hochtemperatur- und tropischen Kabelumgebungen, wo das Quellverhalten zuverlässig bleiben muss. Unzureichende Leistungsnachweise unter diesen Bedingungen können die Einführung von Wasserblockierbändern in den anspruchsvollsten Anwendungen einschränken.
Qualifizierungszyklen verlangsamen die Marktreaktionsfähigkeit
Die Qualifizierung für Strom- und Unterwasserkabelstücklisten kann 12 bis 24 Monate dauern. Ein Kabelhersteller, der ein nicht leitfähiges Band für einen 220-kV-Untergrundverteiler genehmigt hat, muss Tests wiederholen, bevor er es durch eine überarbeitete Formulierung ersetzt. Dieser Prozess kann Teilentladungstests und thermische Zyklusversuche umfassen, was erhebliche Kosten für den Kabelhersteller verursacht. Während dies genehmigte Lieferanten schützt, verlangsamt es die Einführung von Materialverbesserungen, die Kosten senken oder die Leistung verbessern könnten. Neue Lieferanten müssen weit vor Beginn der kommerziellen Kabelproduktion an Entwicklungsarbeiten teilnehmen.
Das Technische Komitee 20 der Internationalen Elektrotechnischen Kommission (IEC) überwacht Normen für elektrische Kabel und bietet einen Rahmen für eine konsistente Produktbewertung. Genehmigte Produkte haben einen praktischen Vorteil, da Käufer zögern, Substitute ohne gleichwertige Qualifizierungsnachweise zu akzeptieren. Dieser Effekt ist am ausgeprägtesten bei Hochspannungs- und Unterwasseranwendungen, was schnelle Marktanteilsveränderungen im Markt für Wasserblockierbänder einschränkt. Lieferanten benötigen daher lange Planungshorizonte für Forschung, Tests und Kundenbindung. Obwohl diese Qualifizierungsdynamik strukturell ist, kann sie die langfristige Umsatzstabilität für Lieferanten unterstützen, die bereits genehmigte Positionen innehaben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Leitfähigkeitstyp:
Nicht leitfähiger Anteil dominiert, während halbleitend das schnellste Wachstum verzeichnetNicht leitfähige Bänder machten 2026 50,45 % des globalen Marktes für Wasserblockierbänder aus. Ihre Position spiegelt ihre breite Verwendung in Glasfaserkabeln wider, wo elektrische Leitfähigkeit unnötig und unerwünscht sein kann. Diese Bänder sind mit weit verbreiteten Kabeldesigns kompatibel und verfügen über eine umfangreiche Qualifizierungsbasis. Ihre Produktion passt in Einzel-Durchlauf-Kabelfertigungsprozesse, und ihre Rohstoffkosten sind niedriger als bei spezialisierten Alternativen. Diese Faktoren machen nicht leitfähige Produkte zur Standardwahl für einen Großteil der Telekommunikationskabelbasis.
Leitfähige Bänder dienen engeren Erdungs- und Abschirmungsanwendungen, die elektrische Kontinuität entlang des Bandes erfordern. Halbleitende Bänder werden an der Schnittstelle zwischen Feuchtigkeitskontrolle und Stromkabelisolierung eingesetzt. Halbleitende Bänder sollen bis 2032 mit einer CAGR von 6,56 % wachsen, der höchsten Rate innerhalb dieser Klassifizierung. Ihr Wachstum ist mit vernetzten Polyethylen (XLPE)-isolierten Wechselstromübertragungs- und Verteilungskabeln verbunden, die sowohl Wasserblockierung als auch kontrollierte Leitfähigkeit erfordern. Lieferanten benötigen eine stabile Rußdispersion und kontrolliertes Quellverhalten, um diese Kabelanforderungen zu erfüllen. Hochspannungsprogramme in Nordamerika und Ostasien treiben eine verstärkte Spezifikationsaktivität für diese Materialklasse an.



Nach Klebeseite:
Einseitige Produkte führen, aber doppelseitige gewinnen an BodenEinseitige Bänder machten 2026 70,56 % des globalen Marktes für Wasserblockierbänder aus. Sie werden aufgrund niedrigerer Kosten und unkomplizierter Anwendungsmechanik weit verbreitet eingesetzt. Standard-Glasfaser- und Nieder- bis Mittelspannungsstromkabeldesigns verwenden dieses Format üblicherweise. Bestehende Fertigungslinien sind in der Regel für die einseitige Bandabwicklung konfiguriert, und ein Wechsel zu einer anderen Konfiguration würde einen betrieblichen Vorteil erfordern, der die Investition rechtfertigt. Diese installierte Basis gibt einseitigen Bändern eine dauerhafte Position in der konventionellen Kabelproduktion.
Doppelseitige Bänder sollen bis 2032 mit einer CAGR von 6,89 % wachsen. Ihr höheres Wachstum spiegelt die Verwendung auf Hochgeschwindigkeits-Automatikkabellinien wider, bei denen Haftung die Bandverschiebung während des Verseilens reduzieren kann. Das Format kann eine konsistentere Bindung an Innenmantel bieten. Neue Kabelanlagen in Asien werden diese Option eher übernehmen, wenn sie in Produktionssysteme mit höherem Durchsatz investieren. Chase Corporation führte im Juli 2025 die BlocH₂Ock High-Flow A162HF Strangblockiertechnologie ein und erklärte, dass sie im Vergleich zu Standardformulierungen bei der Mittelspannungskabelproduktion einen um 35 % höheren Durchsatz und 10 % weniger Ausfallzeiten lieferte. Diese Markteinführung verdeutlicht, warum Verarbeitungseffizienz zu einem wichtigen Lieferantendifferenzierungsmerkmal wird, da Kabelhersteller mit höheren Faserzahlen und engeren Toleranzen arbeiten.
Nach Endverbraucherbranche:
Telekommunikation führt, Strom wächst am schnellstenDie Telekommunikation machte 2026 34,89 % des globalen Marktes für Wasserblockierbänder aus und spiegelt die langjährige Rolle der Wasserblockierung beim Schutz von Glasfasernetzen wider. Glasfaser-bis-zum-Haus-Ausbauten, 5G-Backhaul-Programme und Rechenzentrums-Verbindungen erhalten die zugrunde liegende Nachfragebasis aufrecht. Das Segment kann in absoluten Zahlen wachsen, auch wenn sein prozentualer Anteil im Vergleich zu schneller wachsenden Endanwendungen sinkt. Öl und Gas sowie Bauwesen treiben die Nachfrage nach Unterwasser-Umbilicals, Instrumentierungskabeln und direkt vergrabenen Verteilungszuleitungen an. Automobil bleibt eine kleinere Anwendung und setzt wasserbeständige Bandkonstruktionen für Hochspannungsbatterieverbindungen ein.
Stromübertragung und -verteilung soll bis 2032 mit einer CAGR von 7,17 % wachsen, unterstützt durch Netz-Dekarbonisierungsprogramme, Untergrundkabelprojekte und Offshore-Verbindungen. Die Einhaltung von Hochspannungskabelanforderungen macht Wasserblockierung in vielen Designs zu einem erforderlichen Bestandteil und nicht zu einer optionalen Materialwahl. Freudenberg Performance Materials gab im Februar 2026 bekannt, dass das Unternehmen an der Fachmesse Wire Düsseldorf im April 2026 teilnehmen und halbleitende sowie nicht leitfähige Wasserblockierbänder für HVDC-, HVAC- und Unterwasserkabelanwendungen präsentieren würde. Dieser Fokus spiegelt die kommerzielle Bedeutung von Stromkabelanwendungen wider. Der Markt für Wasserblockierbänder wird daher weniger abhängig von der Telekommunikation allein, da die Netzinfrastruktur ausgebaut wird.

Geografische Analyse
Asien-Pazifik: Infrastrukturumfang schafft einen sich selbst verstärkenden Nachfragemotor
Asien-Pazifik machte 2026 45,61 % des globalen Marktes für Wasserblockierbänder aus und soll bis 2032 mit einer CAGR von 7,05 % wachsen. China stützt die regionale Nachfrage durch den Ausbau von Glasfasernetzen, Ultrahochspannungs-Netzprogramme und Investitionen in Unterwasserkabel. Chinas Ministerium für Industrie und Informationstechnologie veröffentlichte den Aktionsplan für Qualität und Sicherheit im Kommunikationsausbau 2025 bis 2027, der eine qualitativ hochwertigere und sicherere Kommunikationskonstruktion fordert. Dieser regulatorische Einfluss erhöht den Wert konformer Kabelmaterialien. Indien trägt durch den Glasfaser-bis-zum-Haus-Ausbau, die Entwicklung von Offshore-Windkorridoren und geplante Hochspannungsverbindungen zwischen Erzeugung und Lastzentren zur Nachfrage bei. Japans Aktualisierung der Offshore-Wind-Inspektion von 2025 unterstreicht die Bedeutung der laufenden Überwachung für Unterwasserübertragungs- und Kommunikationskabel. Die Kombination aus Telekommunikations- und Strominvestitionen schafft eine breite Basis für Lieferanten. Neue Kabelwerke können auch trockene Wasserblockiersysteme und automatisierte doppelseitige Bandapplikation als Teil ihres anfänglichen Ausrüstungsdesigns übernehmen. Dieser regionale Ausbau unterstützt weiterhin den Markt für Wasserblockierbänder.
Nordamerika: Netzhärtung und Rechenzentrumserweiterung stützen die Nachfrage
Der nordamerikanische Markt wird durch Netzhärtung und Rechenzentrumserweiterung gestützt. Unterirdische Übertragungs- und Verbindungsprojekte für erneuerbare Energien erhöhen den Einsatz von Kabeldesigns, die einen zuverlässigen Feuchtigkeitsschutz erfordern. IEEE 1142-2025 bietet eine aktuelle Normreferenz für Kabelsysteme mit radialen Feuchtigkeitsbarrieren und Längswasserblockierung. Dieser Compliance-Faktor unterstützt die Nachfrage nach qualifizierten Materialien in Stromkabelprogrammen. Die Produkteinführung von Chase Corporation im Juli 2025 adressierte Durchsatzengpässe in der Mittelspannungskabelproduktion und unterstrich die Bedeutung der Fertigungseffizienz in der Region. Hyperscale-Einrichtungen in Virginia, Texas und dem pazifischen Nordwesten treiben die Nachfrage nach Hochfaser-Campus-Kabeln mit trockener Wasserblockierkonstruktion an. Kanada trägt durch Offshore-Wind-Lizenzierungsaktivitäten und Untergrundverteilungsaufrüstungen in Provinzen mit Kaltklima bei. Frost-Tau-Bewegungen können das Risiko von Mantelschäden und anschließendem Feuchtigkeitseintritt erhöhen. Diese Bedingungen unterstützen den Markt für Wasserblockierbänder, indem sie Zuverlässigkeitsanforderungen im Kabeldesign vorantreiben.
Europa, Südamerika sowie Naher Osten und Afrika: Unterschiedliche Infrastrukturprioritäten prägen die Nachfrage
Europas Nachfrage ist mit Offshore-Wind-Exportkabelprogrammen in der Nordsee und der Ostsee verbunden. Projekte im Vereinigten Königreich, Deutschland, den nordischen Ländern und Frankreich schaffen Nachfrage nach halbleitenden und nicht leitfähigen Materialien. Die Test- und Zertifizierungspraktiken des Verbands der Elektrotechnik, Elektronik und Informationstechnik (VDE) in Deutschland orientieren sich eng an IEC-konformen Kabelanforderungen und unterstützen die Beschaffung von qualifizierten Lieferanten. Die IEC positioniert die Netzresilienz weiterhin als wichtige Überlegung für Stromsysteme[2]. Südamerika ist ein aufstrebender Markt für Kabelmaterialien, angetrieben durch Brasiliens Netzerweiterung und Argentiniens Offshore-Explorationsaktivitäten. Der Nahe Osten und Afrika befinden sich noch in einem früheren Stadium der Nachfrage, aber unterirdische Glasfaser- und Strominstallationen werden durch Infrastrukturprogramme ausgebaut. Saudi-Arabiens Bauprogramme im Rahmen von Vision 2030 unterstützen den Einsatz neuer Kabel. Südafrikas Netzrehabilitierungsarbeiten unterstützen die Nachfrage nach dem Ersatz alternder Kabelsysteme. Diese Regionen bieten Lieferanten die Möglichkeit, trockene Wasserblockierprodukte einzuführen, wo neue Fertigungs- und Installationspraktiken noch etabliert werden.
Wettbewerbslandschaft
Marktkonzentration
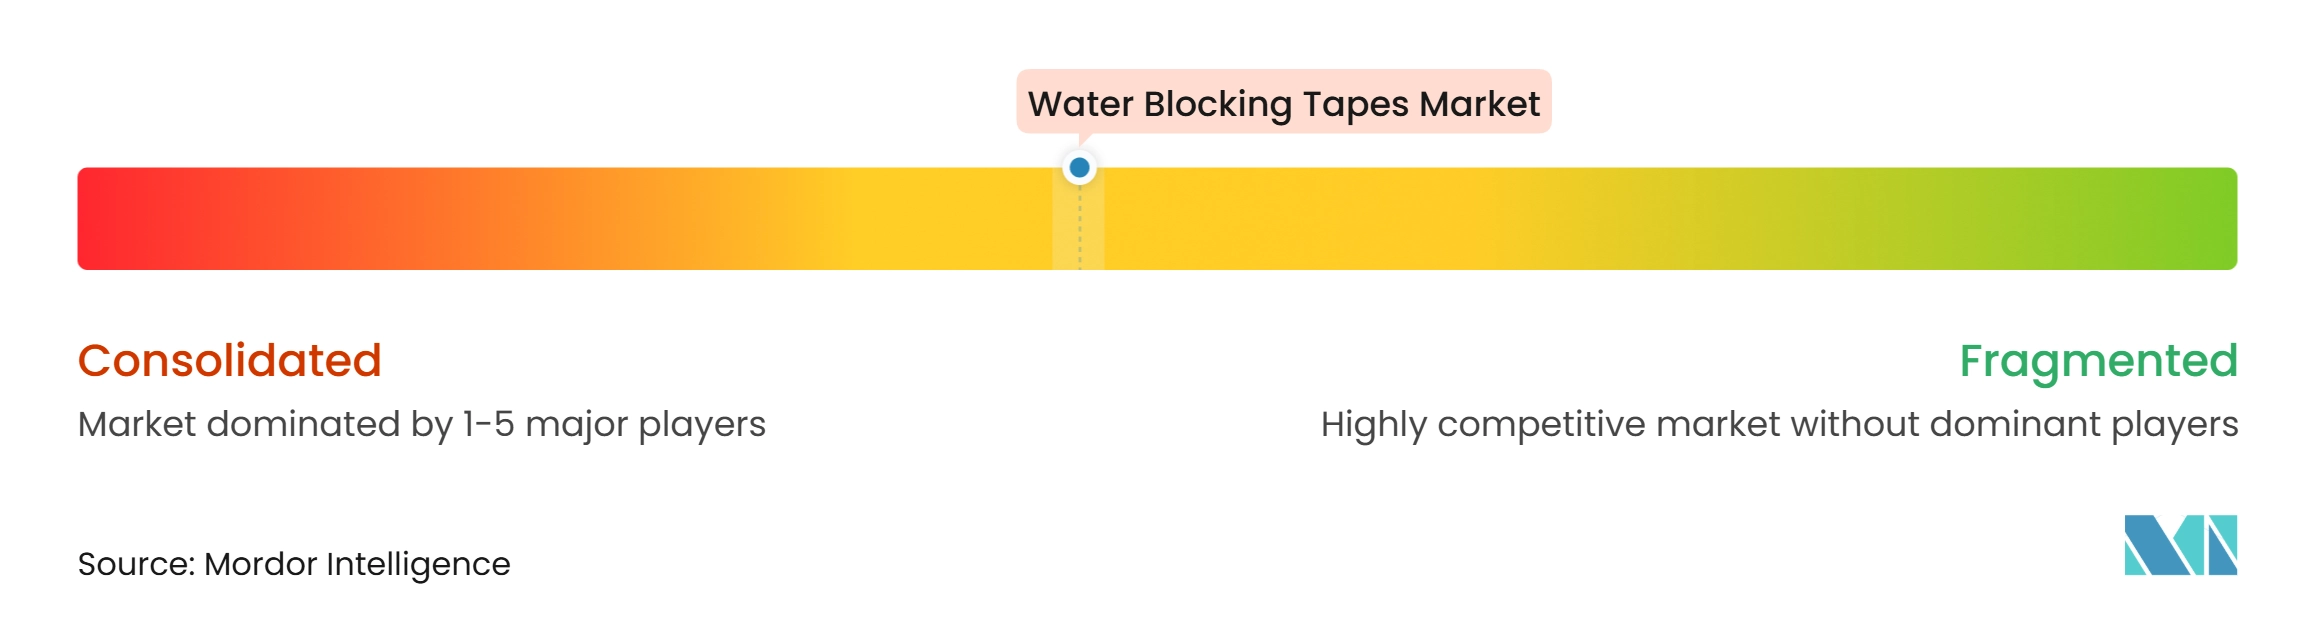
Der Markt für Wasserblockierbänder ist mäßig konsolidiert. Freudenberg Performance Materials, die Geca-Tapes-Division von Magnera und Chase Corporation halten etablierte Positionen in qualifizierten Strom- und Unterwasserkabelanwendungen. Ihre Produkte konkurrieren auf der Grundlage von Quellrate, Zugfestigkeit nach Hydratation, Superabsorberpolymerverteilung und thermischer Stabilität. Thermische Stabilität ist besonders wichtig bei HVDC-Designs, die bei dauerhaft hohen Leitertemperaturen betrieben werden. Qualifizierungsnachweise unterstützen die Kundenbindung, indem sie sicherstellen, dass Kabelhersteller ein genehmigtes Material während der Produktion nicht austauschen. Dies macht Leistungsnachweise und Prozesskonsistenz wichtiger als kurzfristiger Preiswettbewerb.
Freudenberg Performance Materials erklärte, dass seine Rückkehr zur Wire Düsseldorf im April 2026 Wasserblockierbandlösungen für HVDC-, Hochspannungs-Wechselstrom (HVAC)- und Unterwasserkabelanwendungen präsentieren würde, was einen direkten kommerziellen Fokus auf Spezialstromkabelanwendungen widerspiegelt. Die Markteinführung von BlocH₂Ock High-Flow A162HF durch Chase Corporation im Juli 2025 zielte auf höheren Durchsatz und geringere Ausfallzeiten in der Mittelspannungskabelproduktion ab und zeigte, dass die Prozessleistung neben den Materialeigenschaften zu einem Wettbewerbsfaktor geworden ist. Nantong Siber Communication Co., Ltd. reichte ebenfalls eine Patentanmeldung für einen selbstvernetzenden, wasserbasierenden Wasserblockierkleber ein, was auf laufende Entwicklungsarbeiten chinesischer Produzenten hindeutet, die eine verbesserte Trockensystemleistung anstreben.
Nantong Siber Communication Co., Ltd. und die Nantong University eröffneten im März 2025 ein Forschungs- und Entwicklungszentrum für Kabelmaterialien. Das Zentrum unterstützt einen Kompetenzaufbauansatz, der dem Unternehmen helfen könnte, zukünftige Stromkabelqualifizierungen anzustreben. Magnera identifiziert den Kabelschutz als Schwerpunktbereich für sein Geca-Tapes-Angebot, mit Produktmöglichkeiten einschließlich flammhemmender Wasserblockierbänder für unterirdische Tunnel- und Transitanwendungen sowie biobasierter Superabsorberpolymerkonstruktionen, wo Nachhaltigkeitskriterien gelten. ISO-9001-Qualitätsmanagementsysteme und kabelspezifische IEC- oder IEEE-Qualifizierungsdateien bleiben wichtige Marktzugangsvoraussetzungen. Lieferanten ohne dokumentierte Prozesskontrolle können Schwierigkeiten haben, in genehmigte Lieferantenlisten aufgenommen zu werden. Die Wettbewerbslandschaft bleibt daher konsistent mit einem Markt, in dem etablierte Spezialisten ihre Positionen durch Qualifizierung, technische Leistung und Fertigungszuverlässigkeit verteidigen.
Branchenführer im Markt für Wasserblockierbänder
-
Chase Corporation
-
Scapa
-
Freudenberg Performance Materials Holding GmbH
-
3M
-
Magnera
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasserblockierbänder Unternehmen in diesem Bericht
- 3M
- Berry Global, Inc.
- Chase Corporation
- Chhaperia Cable Material Pvt Ltd
- Freudenberg Performance Materials Holding GmbH
- Hanyu Cable Materials CO.,LTD.
- IPG
- Magnera
- Nantong Siber Communication Co., Ltd.
- Nichiban Co., Ltd.
- Nitto Denko Corporation
- Scapa
- Sika AG
- tesa SE
- Unitape Ltd
Neueste Industrielle Entwicklungen in Markt für Wasserblockierbänder
- Februar 2026: Freudenberg Performance Materials gab seine Rückkehr zur Fachmesse Wire Düsseldorf (April 2026) bekannt und präsentierte halbleitende und nicht leitfähige Wasserblockierbänder für HVDC-, HVAC- und Unterwasserkabelanwendungen. Dies markierte die Rückkehr des Unternehmens zur Fachmesse nach mehrjähriger Abwesenheit und spiegelt einen verstärkten kommerziellen Fokus auf Stromkabelbandprogramme wider.
- August 2025: Das IEEE veröffentlichte IEEE 3150-2025, das Prüfmethoden und Geräteaufbauten für halbleitende Wasserblockierbänder definiert, die in XLPE-isolierten Wechselstromkabeln mit einer Nennspannung von 110 kV bis 500 kV verwendet werden. Die Norm befasst sich mit der Verhinderung von Ablationsversagen und bietet einen einheitlichen Bewertungsrahmen für Kabelhersteller und Bandlieferanten in Nordamerika und internationalen Märkten.
Berichtsumfang des globalen Marktes für Wasserblockierbänder
Wasserblockierband ist ein spezielles Schutzmaterial, das im Inneren von Strom-, Telekommunikations- und Glasfaserkabeln verwendet wird, um zu verhindern, dass Feuchtigkeit und Wasser entlang des Kabelinneren wandern. Das Band ist so konzipiert, dass es bei Kontakt mit Wasser quillt und eine Abdichtung bildet, die den Wassereintritt einschränkt und die internen Komponenten des Kabels vor Schäden schützt.
Der Markt für Wasserblockierbänder ist nach Leitfähigkeitstyp, Klebeseite, Endverbraucherbranche und Geografie segmentiert. Nach Leitfähigkeitstyp ist der Markt in nicht leitfähig, halbleitend und leitfähig segmentiert. Nach Klebeseite ist der Markt in einseitig und doppelseitig segmentiert. Nach Endverbraucherbranche ist der Markt in Telekommunikation, Stromübertragung und -verteilung, Öl und Gas, Automobil, Bauwesen und sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Wasserblockierbänder in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Nicht leitfähig |
| Halbleitend |
| Leitfähig |
| Einseitig |
| Doppelseitig |
| Telekommunikation |
| Stromübertragung und -verteilung |
| Öl und Gas |
| Automobil |
| Bauwesen |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Leitfähigkeitstyp | Nicht leitfähig | |
| Halbleitend | ||
| Leitfähig | ||
| Nach Klebeseite | Einseitig | |
| Doppelseitig | ||
| Nach Endverbraucherbranche | Telekommunikation | |
| Stromübertragung und -verteilung | ||
| Öl und Gas | ||
| Automobil | ||
| Bauwesen | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Wasserblockierbänder?
Die Marktgröße für Wasserblockierbänder wurde 2026 auf 483,46 Millionen USD geschätzt und soll von 510,97 Millionen USD im Jahr 2027 auf 674,49 Millionen USD bis 2032 wachsen, bei einer CAGR von 5,71 % während des Prognosezeitraums (2027–2032).
Welcher Leitfähigkeitstyp treibt den Absatz von Wasserblockierbändern an?
Nicht leitfähige Bänder führen mit einem Anteil von 50,45 % im Jahr 2026, unterstützt durch die breite Verwendung im Glasfaserkabelausbau.
Welche Endverbraucheranwendung wächst am schnellsten?
Stromübertragung und -verteilung soll bis 2032 mit einer CAGR von 7,17 % wachsen, da unterirdische, Offshore- und Hochspannungsprojekte zunehmen.
Welche Region hat die stärksten Aussichten für Wasserblockierbänder?
Asien-Pazifik hält 2026 einen Anteil von 45,61 % und soll bis 2032 mit einer CAGR von 7,05 % wachsen.