
Taille et part du marché des rubans d'étanchéité à l'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 510.97 Millions de dollars américains |
| Taille du Marché (2032) | 674.49 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.71 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des rubans d'étanchéité à l'eau par Mordor Intelligence
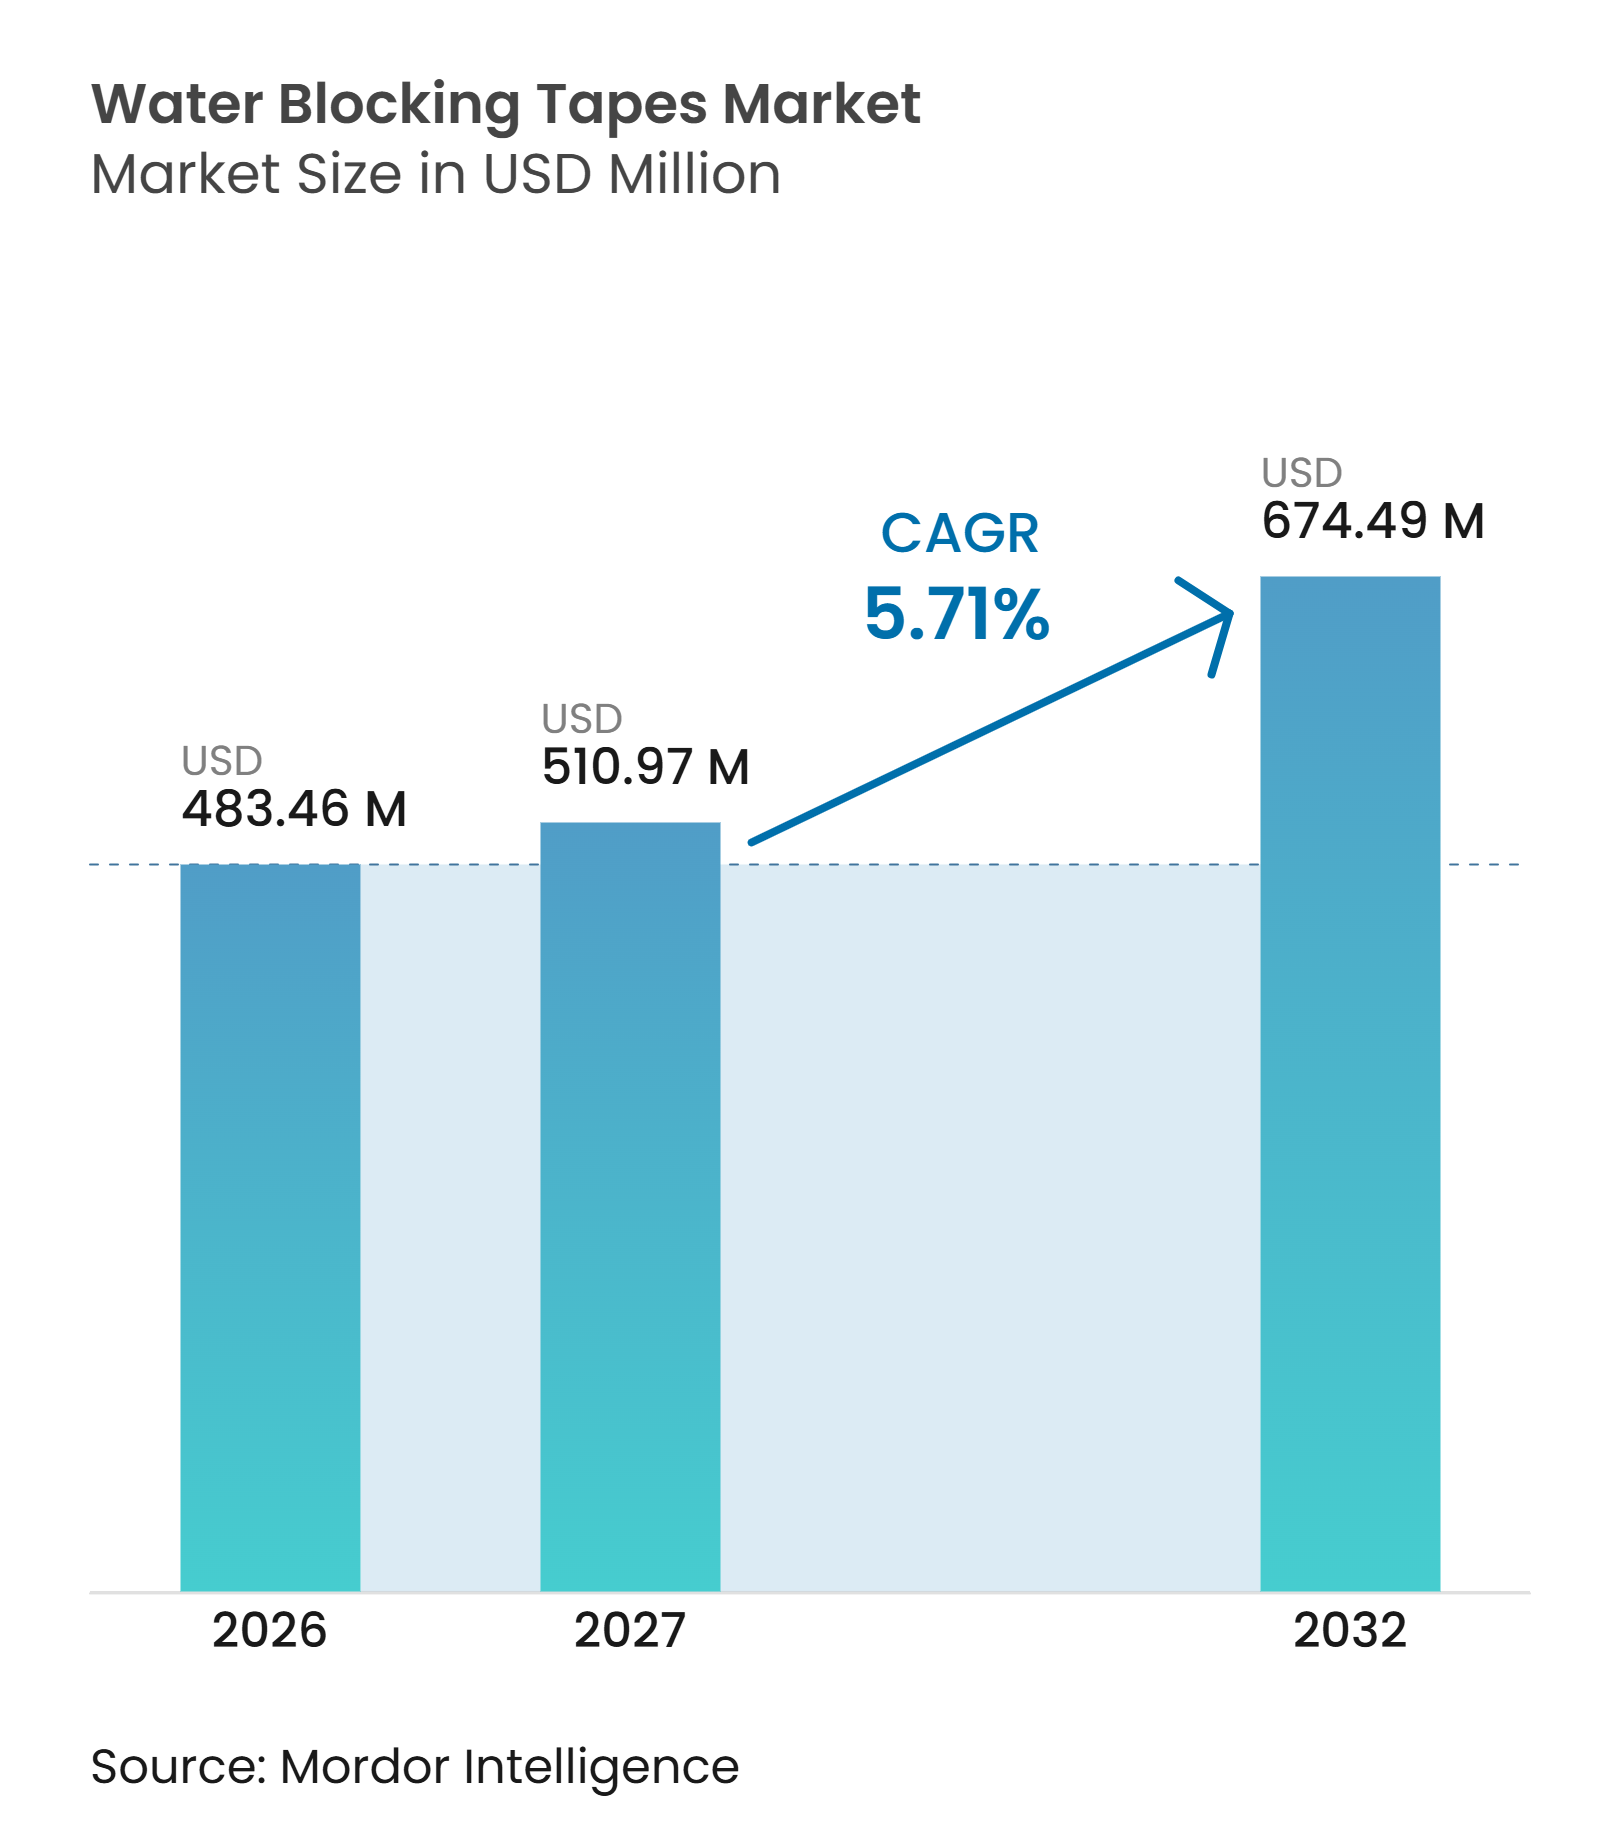
La taille du marché des rubans d'étanchéité à l'eau était évaluée à 483,46 millions USD en 2026 et devrait croître de 510,97 millions USD en 2027 à 674,49 millions USD d'ici 2032, à un CAGR de 5,71 % pendant la période de prévision (2027-2032). La demande sur le marché des rubans d'étanchéité à l'eau est soutenue par les réseaux de fibres optiques, les câbles d'alimentation haute tension et les interconnexions sous-marines qui utilisent des rubans gonflants à l'eau comme couche structurelle de contrôle de l'humidité. Les investissements publics dans les réseaux souterrains et les connexions offshore augmentent la demande de systèmes de câbles capables de fonctionner dans des conditions plus exigeantes. Le passage des constructions remplies de gel aux systèmes de câbles secs favorise également l'étanchéité à l'eau par ruban, car cela réduit les problèmes de manipulation et d'élimination lors de l'installation. Les exigences de conformité pour les conceptions de câbles haute tension stimulent la demande, l'étanchéité longitudinale à l'eau faisant désormais partie des normes de construction approuvées. Les fournisseurs disposant de produits qualifiés bénéficient de commandes récurrentes, car les fabricants de câbles modifient rarement un ruban approuvé au cours d'un programme de production actif.
Principaux enseignements du rapport
- Par type de conductivité, les rubans non conducteurs détenaient 50,45 % de la part du marché des rubans d'étanchéité à l'eau en 2026, tandis que les rubans semi-conducteurs devraient croître à un CAGR de 6,56 % jusqu'en 2032.
- Par côté adhésif, les rubans simple face détenaient 70,56 % du marché des rubans d'étanchéité à l'eau en 2026, tandis que les rubans double face devraient croître à un CAGR de 6,89 % jusqu'en 2032.
- Par secteur d'utilisation finale, les télécommunications détenaient 34,89 % du marché des rubans d'étanchéité l'eau en 2026, tandis que le transport et la distribution d'électricité devrait croître à un CAGR de 7,17 % jusqu'en 2032.
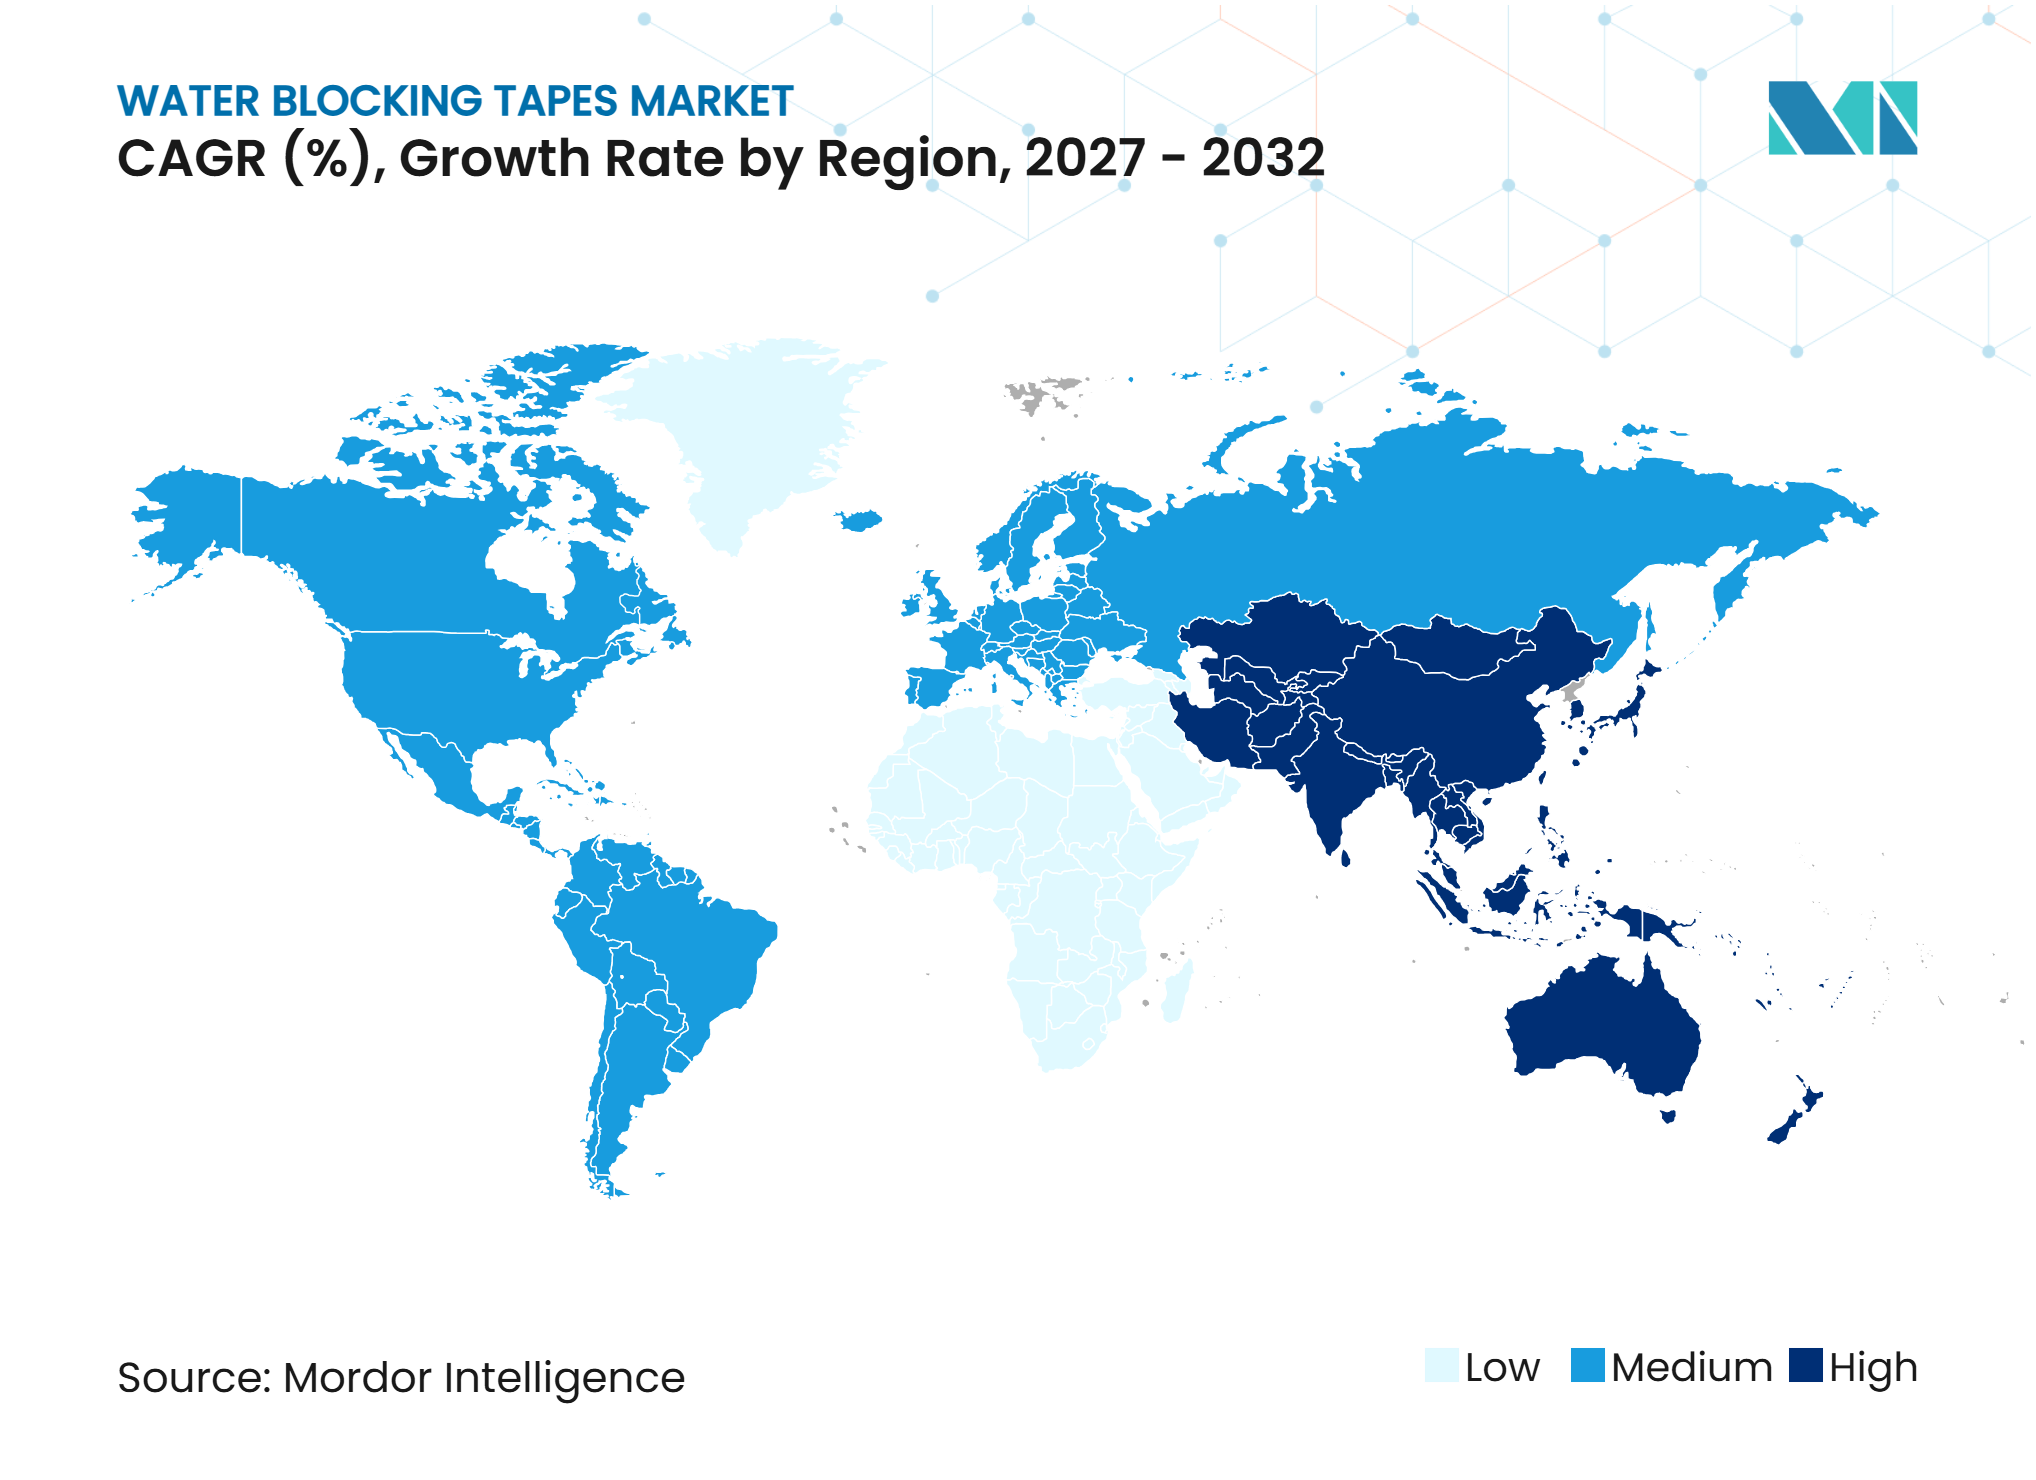
- Par géographie, l'Asie-Pacifique détenait 45,61 % de la part du marché des rubans d'étanchéité à l'eau en 2026 et devrait croître à un CAGR de 7,05 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des réseaux fibre jusqu'au domicile, 5G et centres de données | +1.9% | Mondial, avec une intensité en Chine, en Inde, en Asie du Sud-Est et en Europe occidentale | Court terme (≤ 2 ans) |
| Modernisation du réseau et transmission d'énergie renouvelable | +1.4% | Mondial, plus fort en Asie-Pacifique et en Europe, y compris les corridors éoliens offshore, et en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des câbles d'alimentation et de communication sous-marins | +0.9% | Mondial, avec une demande centrale sur les routes indo-pacifiques, transatlantiques et de la mer du Nord | Moyen terme (2-4 ans) |
| Remplacement des composés d'inondation par des systèmes d'étanchéité à l'eau secs | +0.8% | Mondial, avec la conversion la plus rapide en Asie du Sud et du Sud-Est | Court terme (≤ 2 ans) |
| Demande récurrente verrouillée par qualification issue des nomenclatures de câbles | +0.5% | Principaux pôles de fabrication de câbles en Chine, en Allemagne, aux États-Unis et en Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les réseaux fibre jusqu'au domicile, 5G et centres de données soutiennent la demande de base
La construction de réseaux de fibres optiques reste le principal moteur de la demande sur le marché des rubans d'étanchéité à l'eau. Des nombres de fibres plus élevés augmentent l'utilisation de ruban par kilomètre de câble, même lorsque la longueur totale du tracé ne change pas. Les conceptions de câbles utilisent désormais couramment 288, 432 et 864 fibres, ce qui augmente la quantité de matériau d'étanchéité à l'eau requise par câble. Les programmes à large bande soutenus par les gouvernements s'ajoutent aux dépenses des opérateurs commerciaux et prolongent le cycle de construction. Les interconnexions de campus de centres de données créent une source supplémentaire de demande, car les câbles à ruban à haute densité de fibres nécessitent une protection contre l'humidité. En 2025, la norme 60794-2-20:2025 de la Commission Électrotechnique Internationale (CEI) a mis à jour les paramètres d'essai mécaniques et environnementaux pour les câbles optiques multifibres intérieurs, soutenant des exigences de performance cohérentes pour les câbles de bâtiment et de centre de données.
La fonction requise du ruban ne se limite pas à la protection contre l'eau extérieure. L'humidité peut pénétrer par de petits défauts, des gaines endommagées ou des zones de connecteurs, et le matériau gonflant à l'eau est conçu pour limiter son déplacement le long du câble. Ce rôle fonctionnel lie la demande de ruban à la fois à la densité de fibres et au kilométrage total de câble. Les opérateurs et les exploitants de centres de données accordent de l'importance à des performances de câble fiables, car les travaux de réparation peuvent perturber la disponibilité du réseau. Les fournisseurs doivent donc proposer des produits qui combinent comportement de gonflement, résistance à la traction et traitement stable sur les lignes de câbles. Le marché des rubans d'étanchéité à l'eau bénéficie lorsque le déploiement de fibres s'oriente vers des conceptions de câbles plus denses plutôt que vers des tracés plus longs uniquement. Ce schéma soutient une demande stable dans les programmes de télécommunications en Chine, en Inde, en Asie du Sud-Est et en Europe occidentale. Le marché bénéficie également lorsque les opérateurs de réseau privilégient une construction sèche qualifiée pour les nouvelles connexions.
La modernisation du réseau et la transmission d'énergie renouvelable ancrent la demande de câbles d'alimentation
La modernisation du réseau crée un flux de demande distinct et croissant pour les rubans d'étanchéité à l'eau. Les actifs éoliens offshore se connectent aux systèmes terrestres par des câbles à courant alternatif et à courant continu haute tension qui nécessitent des barrières radiales et une étanchéité longitudinale à l'eau. La norme CEI 60840 s'applique aux câbles d'alimentation à isolation extrudée au-dessus de 30 kV et est pertinente pour les systèmes de câbles utilisés dans ces projets. Le marché des rubans d'étanchéité à l'eau est soutenu à mesure que les projets de réseau passent en souterrain ou en offshore, car ces environnements augmentent l'importance de la gestion de l'humidité. Les conceptions de câbles utilisées dans ces systèmes doivent maintenir leurs performances tout au long d'une longue durée de vie, ce qui rend les matériaux qualifiés plus importants que les réductions de prix à court terme.
L'IEEE a approuvé la norme IEEE 1142-2025 en décembre 2025, fournissant une référence actuelle pour les systèmes de câbles avec barrières radiales à l'humidité et étanchéité longitudinale à l'eau. Le ministère de l'Industrie et des Technologies de l'Information de Chine a publié un plan 2025-2026 appelant à une croissance stable et à des améliorations de la qualité dans les équipements électriques, y compris les matériaux de câbles électriques[1]. Ces actions encouragent l'approvisionnement en matériaux répondant aux exigences documentées des câbles. Les producteurs de rubans qui détiennent des informations de conformité pertinentes pour une conception de câble peuvent être difficiles à remplacer, car les fabricants de câbles doivent valider un substitut avant de l'utiliser dans des produits haute tension. Cela soutient la demande récurrente sur le marché des rubans d'étanchéité à l'eau liée aux nomenclatures approuvées plutôt qu'à des achats de matériaux isolés.
L'expansion des câbles sous-marins repousse la frontière de la demande
Les projets de câbles d'alimentation et de communication sous-marins sont moins nombreux que les grands programmes de télécommunications, mais ils exigent des performances matérielles élevées. L'étanchéité à l'eau est importante car un câble doit limiter les effets des dommages ou de l'infiltration d'eau sur de longues longueurs installées. Le Japon a révisé ses exigences d'inspection pour les installations éoliennes offshore en avril 2025, ajoutant des dispositions pour les lignes de transmission sous-marines et les câbles de communication. Ce changement a formalisé l'activité d'inspection pour ces systèmes et soutient un environnement de maintenance dans lequel une construction de câble durable reste importante.
L'UIT-T a publié la Recommandation G.978 en mai 2025 sur les caractéristiques des câbles optiques sous-marins. De telles spécifications fournissent une référence commune pour la construction de futurs systèmes de câbles. Les fournisseurs de rubans d'étanchéité à l'eau doivent satisfaire à des exigences strictes en matière de réponse au gonflement, d'intégrité mécanique et de compatibilité avec la structure environnante du câble. Une fois qu'un matériau a passé la validation pour un câble avec une longue durée de vie de conception, le fournisseur peut rester impliqué dans les besoins d'installation, de maintenance et de remplacement. Cette position rend les programmes sous-marins attractifs même si la qualification est exigeante. Le marché des rubans d'étanchéité à l'eau bénéficie donc d'investissements plus importants dans la production offshore, les interconnexions internationales et les routes de câbles de communication.
Les systèmes d'étanchéité à l'eau secs déplacent structurellement les composés d'inondation
Les systèmes de câbles secs utilisent des rubans non tissés imprégnés de polymère superabsorbant plutôt que des composés d'inondation conventionnels. Cette approche peut éviter les problèmes de manipulation et d'élimination du gel tout en réduisant le poids du câble. Elle peut également améliorer l'efficacité de l'épissage et de l'installation sur le terrain dans les câbles de branchement fibre jusqu'au domicile. L'opportunité de conversion restante est concentrée en Inde, au Vietnam, en Indonésie et au Moyen-Orient, où la capacité de fabrication de câbles continue de se développer. Ces régions peuvent intégrer des systèmes secs dans de nouvelles lignes sans modifier une grande base installée d'équipements. Le marché des rubans d'étanchéité à l'eau bénéficie lorsque les nouvelles installations de câbles sélectionnent la construction sèche dès le départ.
La norme CEI 60794-1-216:2025 a mis à jour la méthode d'essai de flux de composé pour les câbles à fibres optiques. La norme traite du comportement des composés de remplissage et d'inondation, en se concentrant sur les conceptions qui satisfont aux performances requises en utilisant des alternatives sèches. Nantong Siber Communication Co., Ltd. a déposé une demande de brevet pour un adhésif d'étanchéité à l'eau auto-réticulant à base d'eau en décembre 2025, publiée en mars 2026. Le dépôt décrit une réponse de gonflement plus rapide et une adhérence plus ferme par rapport aux constructions conventionnelles de rubans à poudre de polymère superabsorbant. Cette activité indique que les fournisseurs travaillent à améliorer les performances des systèmes secs. Le développement de produits restera important pour le marché des rubans d'étanchéité à l'eau, car les clients exigent à la fois un contrôle de l'eau et un traitement stable pendant la fabrication des câbles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et pression sur les marges | -0.5% | Mondial, plus aiguë pour les petits producteurs en Asie disposant d'une capacité de couverture limitée | Court terme (≤ 2 ans) |
| Longs cycles de qualification pour les câbles d'alimentation et sous-marins | -0.4% | Programmes haute tension et sous-marins mondiaux, avec des contraintes plus importantes sur les marchés de l'Union européenne et du Japon | Long terme (≥ 4 ans) |
| Variabilité des performances de gonflement dans des conditions salines et à haute température | -0.3% | Routes sous-marines Asie-Pacifique, distribution souterraine au Moyen-Orient et réseaux fibre jusqu'au domicile en zone tropicale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix des matières premières comprime les petits producteurs
Le polymère superabsorbant est le matériau actif d'étanchéité à l'eau dans de nombreuses conceptions de rubans et est produit à partir d'acide acrylique dérivé du propylène. Les prix du propylène peuvent fluctuer avec les cycles du pétrole brut, la maintenance des installations et les perturbations logistiques, créant une pression immédiate sur les coûts pour les fournisseurs opérant sous des contrats à prix fixe. Les substrats non tissés en polyester peuvent également suivre les variations des coûts de résine de polyéthylène téréphtalate (PET). Lorsque les coûts des polymères et des substrats augmentent simultanément, les producteurs font face à une pression de coûts cumulée. Les petits fabricants sont plus exposés en raison d'un pouvoir d'achat limité et de moins d'options pour se couvrir contre les risques d'approvisionnement.
Les grands fournisseurs peuvent gérer ce risque grâce à des chaînes d'approvisionnement diversifiées et à des arrangements d'achat à plus long terme avec les fournisseurs de produits chimiques. L'imprégnation verticalement intégrée de polymère superabsorbant peut également réduire l'exposition aux coûts de traitement externes. Cependant, les fournisseurs desservant des applications à faible marge peuvent faire face à des contraintes de capacité temporaires ou à une compression des marges lors de mouvements brusques des coûts des matières premières. La pression sur les coûts peut également affecter la capacité à maintenir une qualité constante. La cohérence des performances est particulièrement importante dans les environnements de câbles salins, à haute température et tropicaux, où le comportement de gonflement doit rester fiable. Des preuves de performance insuffisantes dans ces conditions peuvent limiter l'adoption des rubans d'étanchéité à l'eau dans les applications les plus exigeantes.
Les cycles de qualification ralentissent la réactivité du marché
La qualification pour les nomenclatures de câbles d'alimentation et sous-marins peut prendre de 12 à 24 mois. Un fabricant de câbles qui a approuvé un ruban non conducteur pour un câble d'alimentation souterrain de 220 kV doit répéter les tests avant de le remplacer par une formulation révisée. Ce processus peut inclure des tests de décharge partielle et des cycles thermiques, créant des coûts substantiels pour le fabricant de câbles. Bien que cela protège les fournisseurs approuvés, cela ralentit l'adoption d'améliorations matérielles qui pourraient réduire les coûts ou améliorer les performances. Les nouveaux fournisseurs doivent participer aux travaux de développement bien avant le début de la production commerciale de câbles.
Le Comité Technique 20 de la Commission Électrotechnique Internationale (CEI) supervise les normes pour les câbles électriques et fournit un cadre pour une évaluation cohérente des produits. Les produits approuvés bénéficient d'un avantage pratique, car les acheteurs sont réticents à accepter des substituts sans preuve de qualification équivalente. Cet effet est le plus prononcé dans les applications haute tension et sous-marines, limitant les changements rapides de parts de marché au sein du marché des rubans d'étanchéité à l'eau. Les fournisseurs nécessitent donc de longs horizons de planification pour la recherche, les tests et l'engagement client. Bien que cette dynamique de qualification soit structurelle, elle peut soutenir la stabilité des revenus à long terme pour les fournisseurs qui détiennent déjà des positions approuvées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de conductivité :
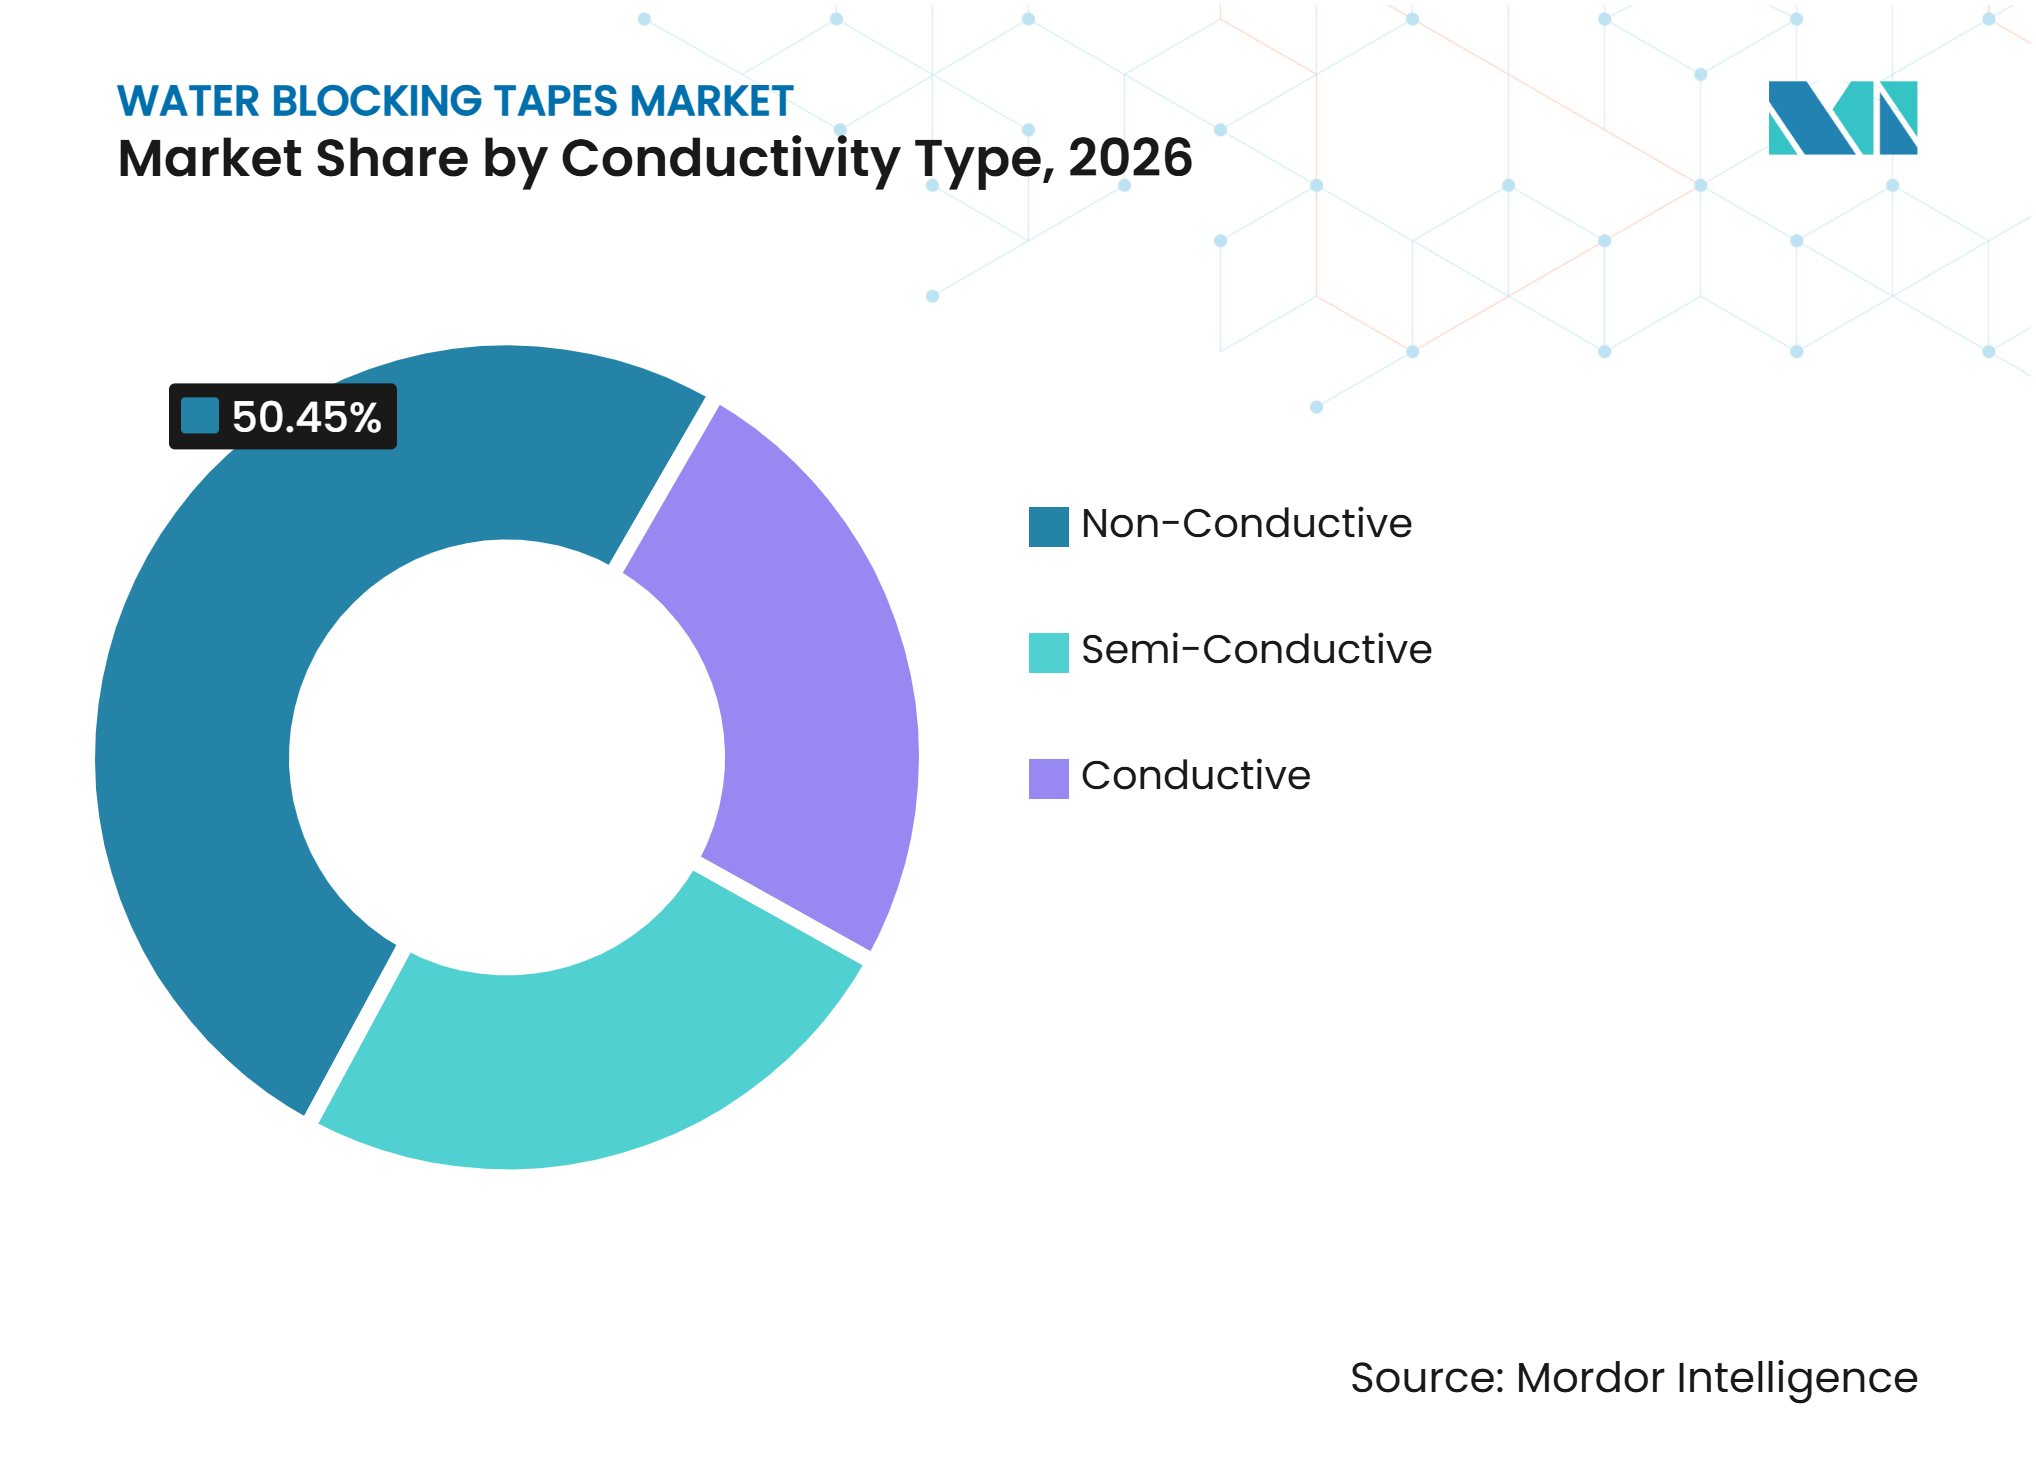
la part des rubans non conducteurs domine tandis que les rubans semi-conducteurs enregistrent la croissance la plus rapideLes rubans non conducteurs représentaient 50,45 % du marché mondial des rubans d'étanchéité à l'eau en 2026. Leur position reflète leur large utilisation dans les câbles à fibres optiques, où la conductivité électrique est inutile et peut être indésirable. Ces rubans sont compatibles avec les conceptions de câbles largement utilisées et disposent d'une base de qualification substantielle. Leur production s'adapte aux processus de fabrication de câbles en une seule passe, et leurs coûts de matières premières sont inférieurs à ceux des alternatives plus spécialisées. Ces facteurs font des produits non conducteurs le choix standard pour une grande partie de la base de câbles de télécommunications.
Les rubans conducteurs servent des applications plus étroites de mise à la terre et de blindage qui nécessitent une continuité électrique le long du ruban. Les rubans semi-conducteurs sont utilisés à l'interface entre le contrôle de l'humidité et l'isolation des câbles d'alimentation. Les rubans semi-conducteurs devraient croître à un CAGR de 6,56 % jusqu'en 2032, le taux le plus élevé dans cette classification. Leur croissance est liée aux câbles de transmission et de distribution AC isolés au polyéthylène réticulé (XLPE) qui nécessitent à la fois une étanchéité à l'eau et une conductivité contrôlée. Les fournisseurs ont besoin d'une dispersion stable du noir de carbone et de performances de gonflement contrôlées pour répondre à ces exigences de câbles. Les programmes haute tension en Amérique du Nord et en Asie de l'Est stimulent une activité de spécification accrue pour cette classe de matériaux.



Par côté adhésif :
les produits simple face sont en tête mais les produits double face gagnent du terrainLes rubans simple face représentaient 70,56 % du marché mondial des rubans d'étanchéité à l'eau en 2026. Ils sont largement utilisés en raison de leurs coûts plus faibles et de leur mécanique d'application simple. Les conceptions standard de câbles à fibres optiques et de câbles d'alimentation basse à moyenne tension utilisent couramment ce format. Les lignes de fabrication existantes sont généralement configurées pour le déroulement de rubans simple face, et un passage à une autre configuration nécessiterait un avantage opérationnel justifiant l'investissement. Cette base installée confère aux rubans simple face une position durable dans la production de câbles conventionnels.
Les rubans double face devraient croître à un CAGR de 6,89 % jusqu'en 2032. Leur croissance plus élevée reflète leur utilisation sur des lignes de câbles automatisées à grande vitesse où l'adhérence peut réduire le déplacement du ruban pendant le toronnage. Le format peut assurer une liaison plus cohérente avec les gaines intérieures. Les nouvelles installations de câbles en Asie sont plus susceptibles d'adopter cette option à mesure qu'elles investissent dans des systèmes de production à plus haut débit. Chase Corporation a lancé la technologie de blocage de toron BlocH₂Ock High-Flow A162HF en juillet 2025, indiquant qu'elle offrait un débit 35 % plus élevé et 10 % moins de temps d'arrêt que les formulations standard dans la production de câbles moyenne tension. Ce lancement illustre pourquoi l'efficacité de traitement devient un facteur de différenciation clé pour les fournisseurs à mesure que les fabricants de câbles travaillent avec des nombres de fibres plus élevés et des tolérances plus strictes.
Par secteur d'utilisation finale :
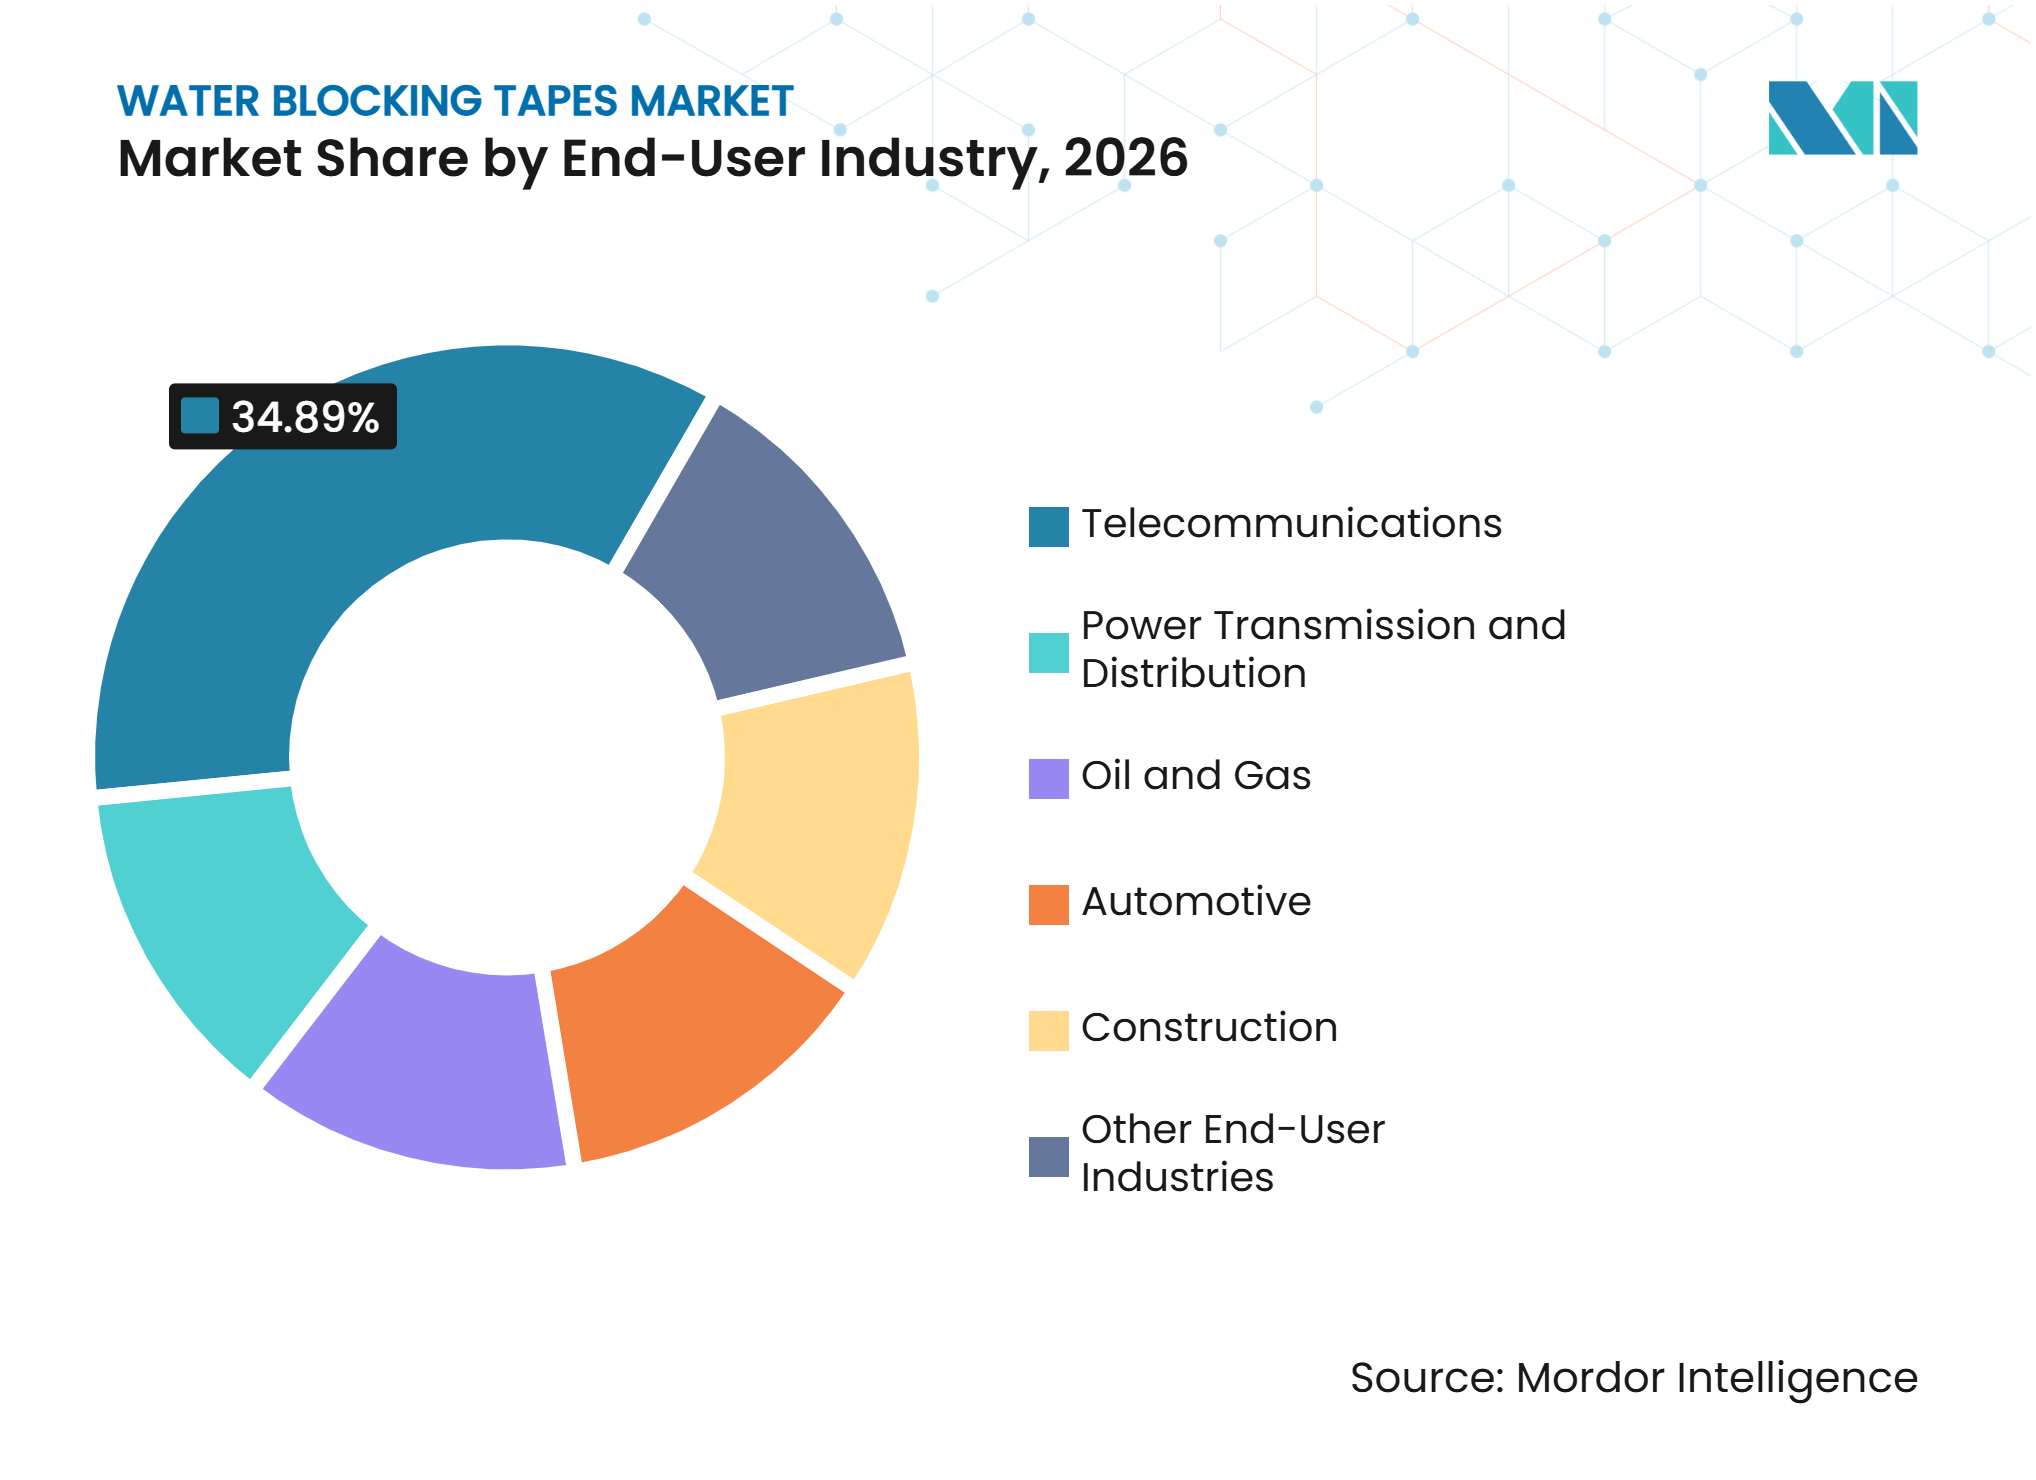
les télécommunications sont en tête, l'énergie connaît la croissance la plus rapideLes télécommunications représentaient 34,89 % du marché mondial des rubans d'étanchéité à l'eau en 2026, reflétant le rôle de longue date de l'étanchéité à l'eau dans la protection des réseaux à fibres optiques. Les déploiements fibre jusqu'au domicile, les programmes de backhaul 5G et les interconnexions de centres de données soutiennent la base de demande sous-jacente. Le segment peut croître en termes absolus même si sa part en pourcentage diminue par rapport aux utilisations finales à croissance plus rapide. Le pétrole et le gaz et la construction stimulent la demande d'ombilicaux sous-marins, de câbles d'instrumentation et de câbles de distribution à enfouissement direct. L'automobile reste une application plus petite, employant des constructions de rubans résistants à l'eau pour les interconnexions de batteries haute tension.
Le transport et la distribution d'électricité devrait croître à un CAGR de 7,17 % jusqu'en 2032, soutenu par les programmes de décarbonation du réseau, les projets de câbles souterrains et les connexions offshore. La conformité aux exigences des câbles haute tension fait de l'étanchéité à l'eau un composant requis dans de nombreuses conceptions plutôt qu'un choix de matériau discrétionnaire. Freudenberg Performance Materials a annoncé en février 2026 sa participation au salon Wire Düsseldorf en avril 2026, présentant des rubans d'étanchéité à l'eau semi-conducteurs et non conducteurs pour les applications de câbles HVDC, HVAC et sous-marins. Cet accent reflète l'importance commerciale des applications de câbles d'alimentation. Le marché des rubans d'étanchéité à l'eau devient donc moins dépendant des seules télécommunications à mesure que l'infrastructure de réseau se développe.

Analyse géographique
Asie-Pacifique : l'échelle des infrastructures crée un moteur de demande auto-renforçant
L'Asie-Pacifique représentait 45,61 % du marché mondial des rubans d'étanchéité à l'eau en 2026 et devrait croître à un CAGR de 7,05 % jusqu'en 2032. La Chine soutient la demande régionale grâce à l'expansion du réseau de fibres, aux programmes de réseau ultra-haute tension et aux investissements dans les câbles sous-marins. Le ministère de l'Industrie et des Technologies de l'Information de Chine a publié le plan d'action pour la qualité et la sécurité de la construction des communications 2025-2027, qui appelle à une construction des communications de meilleure qualité et plus sûre. Cette influence réglementaire augmente la valeur des matériaux de câbles conformes. L'Inde ajoute de la demande grâce au déploiement de la fibre jusqu'au domicile, au développement de corridors éoliens offshore et aux connexions haute tension planifiées entre les centres de production et de charge. La mise à jour de l'inspection éolienne offshore du Japon en 2025 renforce l'importance d'une surveillance continue pour les câbles de transmission et de communication sous-marins. La combinaison des investissements dans les télécommunications et l'énergie crée une large base pour les fournisseurs. Les nouvelles usines de câbles peuvent également adopter des systèmes d'étanchéité à l'eau secs et une application automatisée de rubans double face dans le cadre de leur conception d'équipement initiale. Ce développement régional continue de soutenir le marché des rubans d'étanchéité à l'eau.
Amérique du Nord : le renforcement du réseau et l'expansion des centres de données soutiennent la demande
Le marché nord-américain est soutenu par le renforcement du réseau et l'expansion des centres de données. Les projets de transmission souterraine et d'interconnexion d'énergie renouvelable augmentent l'utilisation de conceptions de câbles nécessitant une protection fiable contre l'humidité. La norme IEEE 1142-2025 fournit une référence normative actuelle pour les systèmes de câbles avec barrières radiales à l'humidité et étanchéité longitudinale à l'eau. Ce facteur de conformité soutient la demande de matériaux qualifiés dans les programmes de câbles d'alimentation. Le lancement de produit de Chase Corporation en juillet 2025 a répondu aux contraintes de débit dans la production de câbles moyenne tension et a souligné l'importance de l'efficacité de fabrication dans la région. Les installations hyperscale en Virginie, au Texas et dans le nord-ouest du Pacifique stimulent la demande de câbles de campus à haute densité de fibres avec construction sèche d'étanchéité à l'eau. Le Canada contribue par des activités de licences éoliennes offshore et des mises à niveau de distribution souterraine dans les provinces à climat froid. Les mouvements de gel-dégel peuvent augmenter le risque de dommages à la gaine et d'infiltration d'humidité subséquente. Ces conditions soutiennent le marché des rubans d'étanchéité à l'eau en renforçant les exigences de fiabilité dans la conception des câbles.
Europe, Amérique du Sud et Moyen-Orient et Afrique : des priorités d'infrastructure distinctes façonnent la demande
La demande européenne est liée aux programmes de câbles d'exportation éoliens offshore en mer du Nord et en mer Baltique. Les projets au Royaume-Uni, en Allemagne, dans les pays nordiques et en France créent une demande de matériaux semi-conducteurs et non conducteurs. Les pratiques de test et de certification du Verband der Elektrotechnik, Elektronik und Informationstechnik (VDE) en Allemagne s'alignent étroitement sur les exigences de câbles orientées CEI, soutenant l'approvisionnement auprès de fournisseurs qualifiés. La CEI continue de positionner la résilience du réseau comme une considération clé pour les systèmes électriques[2]. L'Amérique du Sud est un marché émergent pour les matériaux de câbles, porté par l'extension du réseau brésilien et l'activité d'exploration offshore de l'Argentine. Le Moyen-Orient et l'Afrique en sont à un stade plus précoce de la demande, mais les installations de fibres et d'alimentation souterraines se développent grâce aux programmes d'infrastructure. Les programmes de construction liés à Vision 2030 de l'Arabie saoudite soutiennent le déploiement de nouveaux câbles. Les travaux de réhabilitation du réseau en Afrique du Sud soutiennent la demande de remplacement des systèmes de câbles vieillissants. Ces régions offrent aux fournisseurs une opportunité d'introduire des produits d'étanchéité à l'eau secs là où les nouvelles pratiques de fabrication et d'installation sont encore en cours d'établissement.
Paysage concurrentiel
Concentration du Marché
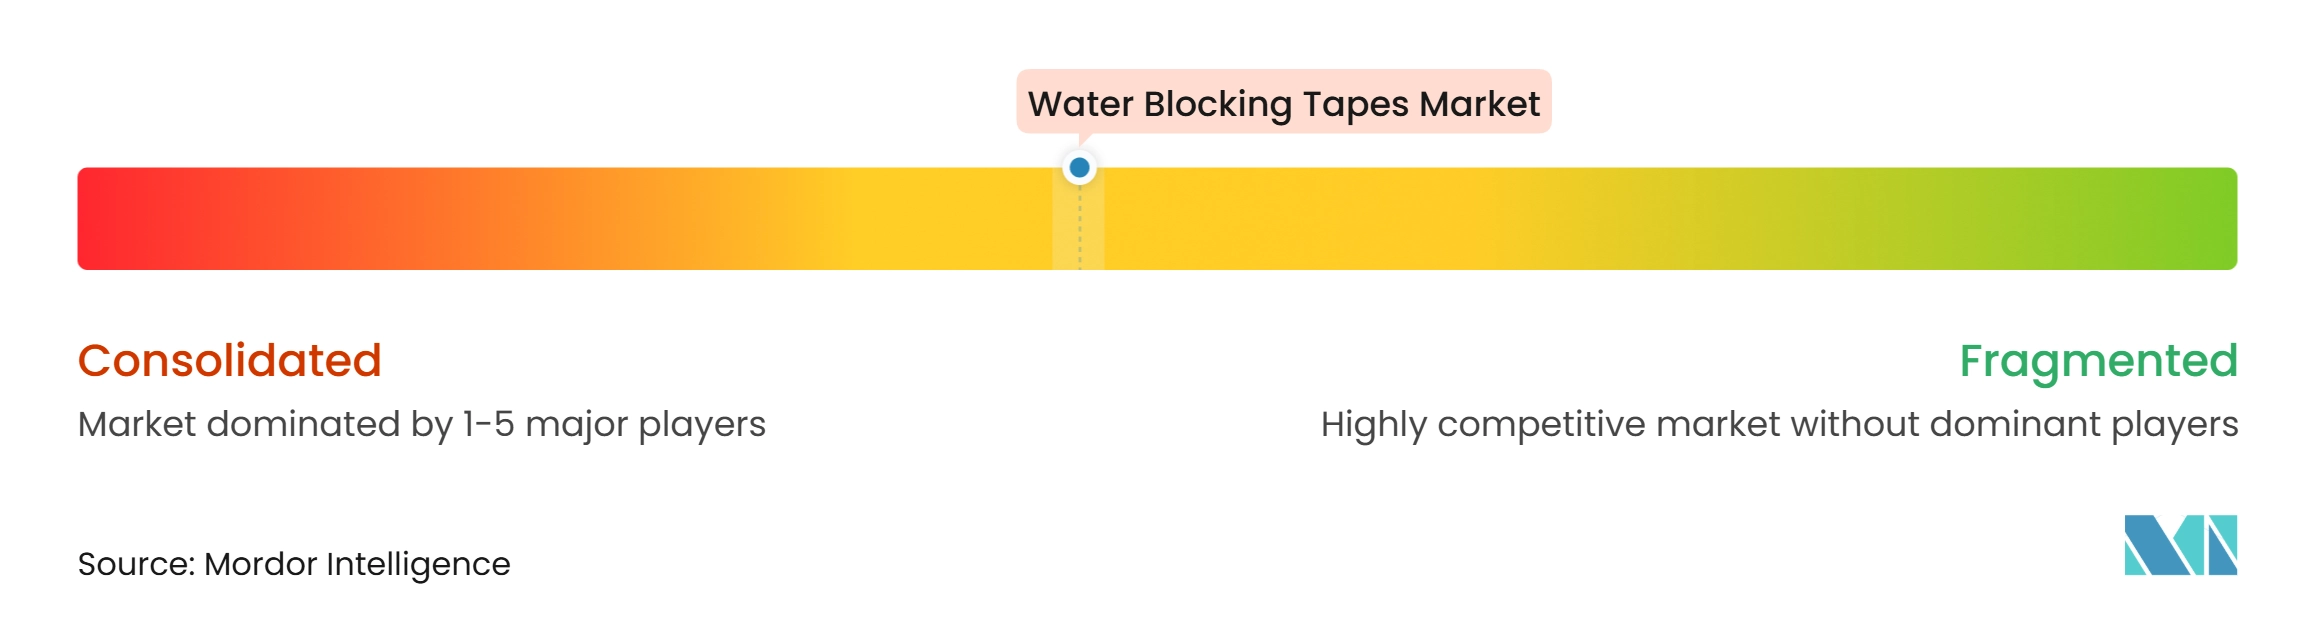
Le marché des rubans d'étanchéité à l'eau est modérément consolidé. Freudenberg Performance Materials, la division Geca-Tapes de Magnera et Chase Corporation occupent des positions établies dans les applications qualifiées de câbles d'alimentation et sous-marins. Leurs produits se concurrencent sur le taux de gonflement, la résistance à la traction après hydratation, la distribution du polymère superabsorbant et la stabilité thermique. La stabilité thermique est particulièrement importante dans les conceptions HVDC qui fonctionnent à des températures de conducteur élevées soutenues. Les dossiers de qualification soutiennent la fidélisation des clients en garantissant que les fabricants de câbles ne changent pas un matériau approuvé pendant la production. Cela rend les preuves de performance et la cohérence des processus plus importantes que la concurrence par les prix à court terme.
Freudenberg Performance Materials a indiqué que son retour au salon Wire Düsseldorf en avril 2026 présenterait des solutions de rubans d'étanchéité à l'eau pour les applications de câbles HVDC, à courant alternatif haute tension (HVAC) et sous-marins, reflétant un focus commercial direct sur les applications de câbles d'alimentation spéciaux. Le lancement par Chase Corporation en juillet 2025 du BlocH₂Ock High-Flow A162HF ciblait un débit plus élevé et moins de temps d'arrêt dans la production de câbles moyenne tension, indiquant que les performances de processus sont devenues une considération concurrentielle aux côtés des propriétés des matériaux. Nantong Siber Communication Co., Ltd. a également déposé une demande de brevet pour un adhésif d'étanchéité à l'eau auto-réticulant à base d'eau, indiquant un développement continu par les producteurs chinois cherchant à améliorer les performances des systèmes secs.
Nantong Siber Communication Co., Ltd. et l'Université de Nantong ont ouvert un centre de recherche et développement de matériaux de câbles en mars 2025. Le centre soutient une approche de renforcement des capacités qui pourrait aider l'entreprise à poursuivre de futures qualifications de câbles d'alimentation. Magnera identifie la protection des câbles comme un domaine d'intérêt pour son offre Geca-Tapes, avec des opportunités de produits incluant des rubans d'étanchéité à l'eau ignifuges pour les applications de tunnelisation souterraine et de transport, ainsi que des constructions de polymère superabsorbant biosourcé où des critères de durabilité s'appliquent. Les pratiques de gestion de la qualité ISO 9001 et les dossiers de qualification CEI ou IEEE spécifiques aux câbles restent des accréditations importantes pour l'accès au marché. Les fournisseurs sans contrôle de processus documenté peuvent avoir du mal à être ajoutés aux listes de fournisseurs approuvés. Le paysage concurrentiel reste donc cohérent avec un marché dans lequel les spécialistes établis défendent leurs positions grâce à la qualification, aux performances techniques et à la fiabilité de fabrication.
Leaders du secteur des rubans d'étanchéité à l'eau
-
Chase Corporation
-
Scapa
-
Freudenberg Performance Materials Holding GmbH
-
3M
-
Magnera
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des rubans d'étanchéité à l'eau Entreprises couvertes dans ce rapport
- 3M
- Berry Global, Inc.
- Chase Corporation
- Chhaperia Cable Material Pvt Ltd
- Freudenberg Performance Materials Holding GmbH
- Hanyu Cable Materials CO.,LTD.
- IPG
- Magnera
- Nantong Siber Communication Co., Ltd.
- Nichiban Co., Ltd.
- Nitto Denko Corporation
- Scapa
- Sika AG
- tesa SE
- Unitape Ltd
Développements industriels récents dans Marché des rubans d'étanchéité à l'eau
- Février 2026 : Freudenberg Performance Materials a annoncé son retour au salon Wire Düsseldorf (avril 2026), présentant des rubans d'étanchéité à l'eau semi-conducteurs et non conducteurs pour les applications de câbles HVDC, HVAC et sous-marins. Cela a marqué le retour de l'entreprise au salon après une absence de plusieurs années, reflétant un focus commercial accru sur les programmes de rubans pour câbles d'alimentation.
- Août 2025 : l'IEEE a publié la norme IEEE 3150-2025, définissant les méthodes d'essai et les configurations d'équipement pour les rubans d'étanchéité à l'eau semi-conducteurs utilisés dans les câbles d'alimentation AC isolés au XLPE classés de 110 kV à 500 kV. La norme traite de la prévention des défaillances par ablation et fournit un cadre d'évaluation unifié pour les fabricants de câbles et les fournisseurs de rubans en Amérique du Nord et sur les marchés internationaux.
Périmètre du rapport mondial sur le marché des rubans d'étanchéité à l'eau
Le ruban d'étanchéité à l'eau est un matériau de protection spécialisé utilisé à l'intérieur des câbles d'alimentation, de télécommunications et de fibres optiques pour empêcher l'humidité et l'eau de se déplacer le long de l'intérieur du câble. Le ruban est conçu pour gonfler au contact de l'eau, créant un joint qui limite l'infiltration d'eau et protège les composants internes du câble contre les dommages.
Le marché des rubans d'étanchéité à l'eau est segmenté par type de conductivité, côté adhésif, secteur d'utilisation finale et géographie. Par type de conductivité, le marché est segmenté en non conducteur, semi-conducteur et conducteur. Par côté adhésif, le marché est segmenté en simple face et double face. Par secteur d'utilisation finale, le marché est segmenté en télécommunications, transport et distribution d'électricité, pétrole et gaz, automobile, construction et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les rubans d'étanchéité à l'eau dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Non conducteur |
| Semi-conducteur |
| Conducteur |
| Simple face |
| Double face |
| Télécommunications |
| Transport et distribution d'électricité |
| Pétrole et gaz |
| Automobile |
| Construction |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de conductivité | Non conducteur | |
| Semi-conducteur | ||
| Conducteur | ||
| Par côté adhésif | Simple face | |
| Double face | ||
| Par secteur d'utilisation finale | Télécommunications | |
| Transport et distribution d'électricité | ||
| Pétrole et gaz | ||
| Automobile | ||
| Construction | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des rubans d'étanchéité à l'eau ?
La taille du marché des rubans d'étanchéité à l'eau était évaluée à 483,46 millions USD en 2026 et devrait croître de 510,97 millions USD en 2027 à 674,49 millions USD d'ici 2032, à un CAGR de 5,71 % pendant la période de prévision (2027-2032).
Quel type de conductivité stimule les ventes de rubans d'étanchéité à l'eau ?
Les rubans non conducteurs sont en tête avec une part de 50,45 % en 2026, soutenus par une large utilisation dans la construction de câbles à fibres optiques.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
Le transport et la distribution d'électricité devrait se développer à un CAGR de 7,17 % jusqu'en 2032, à mesure que les projets souterrains, offshore et haute tension se multiplient.
Quelle région présente les meilleures perspectives pour les rubans d'étanchéité à l'eau ?
L'Asie-Pacifique détient une part de 45,61 % en 2026 et devrait croître à un CAGR de 7,05 % jusqu'en 2032.