
時計部品製造市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 21.89 十億米ドル |
| 市場規模 (2031) | 29.49 十億米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
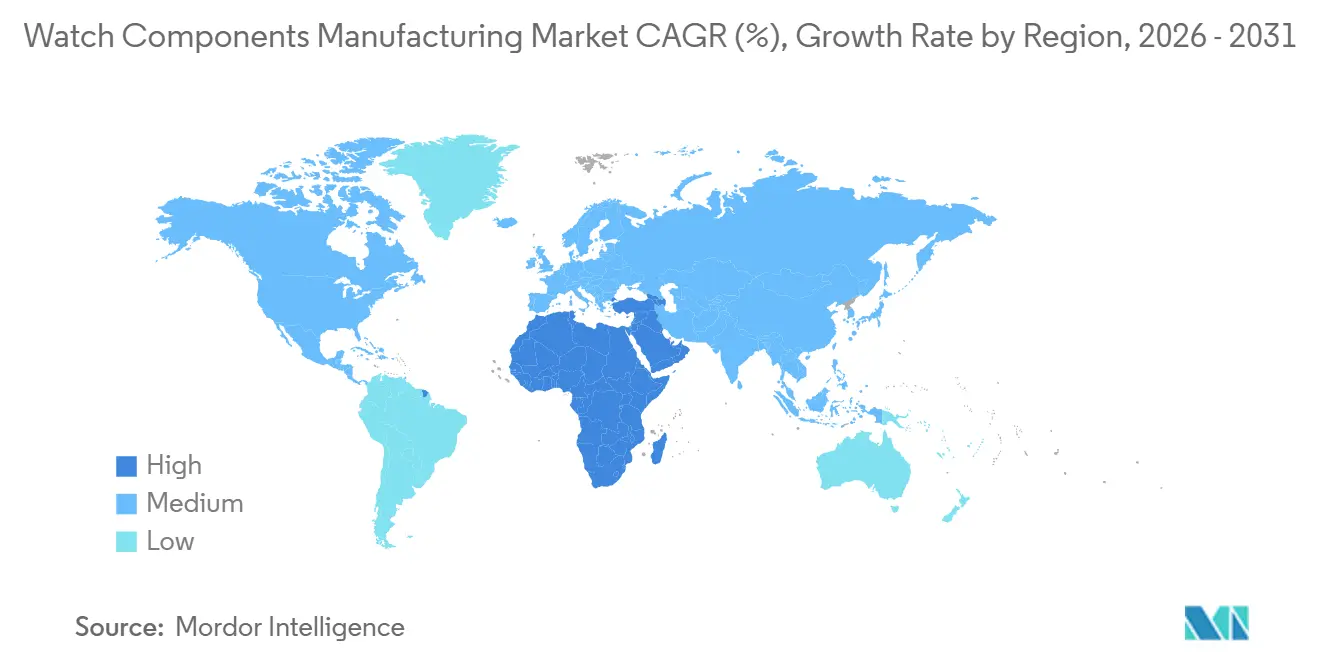
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | ヨーロッパ |
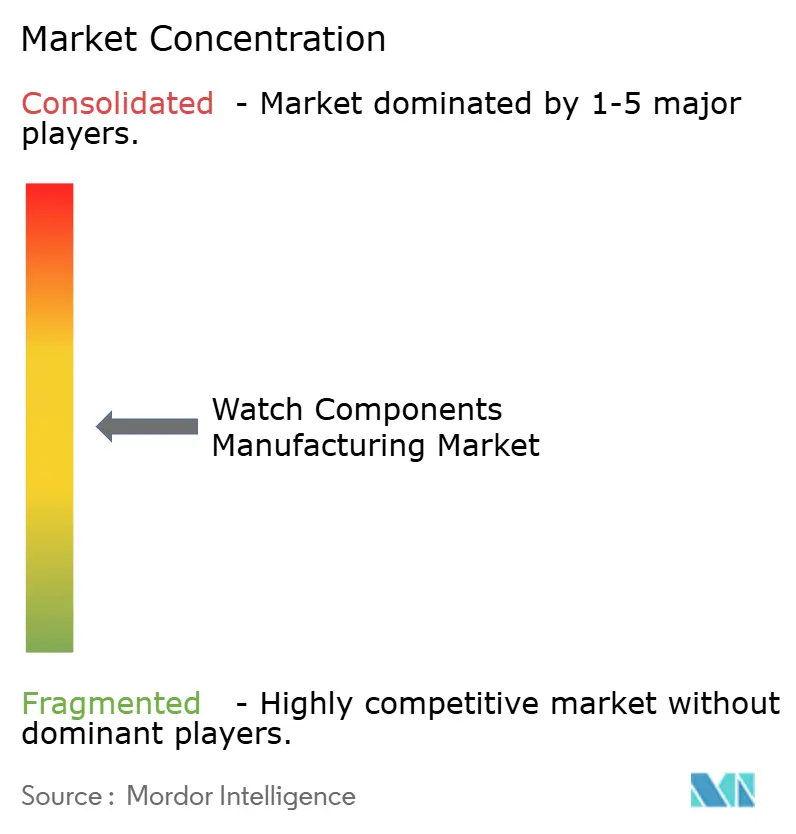
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる時計部品製造市場分析
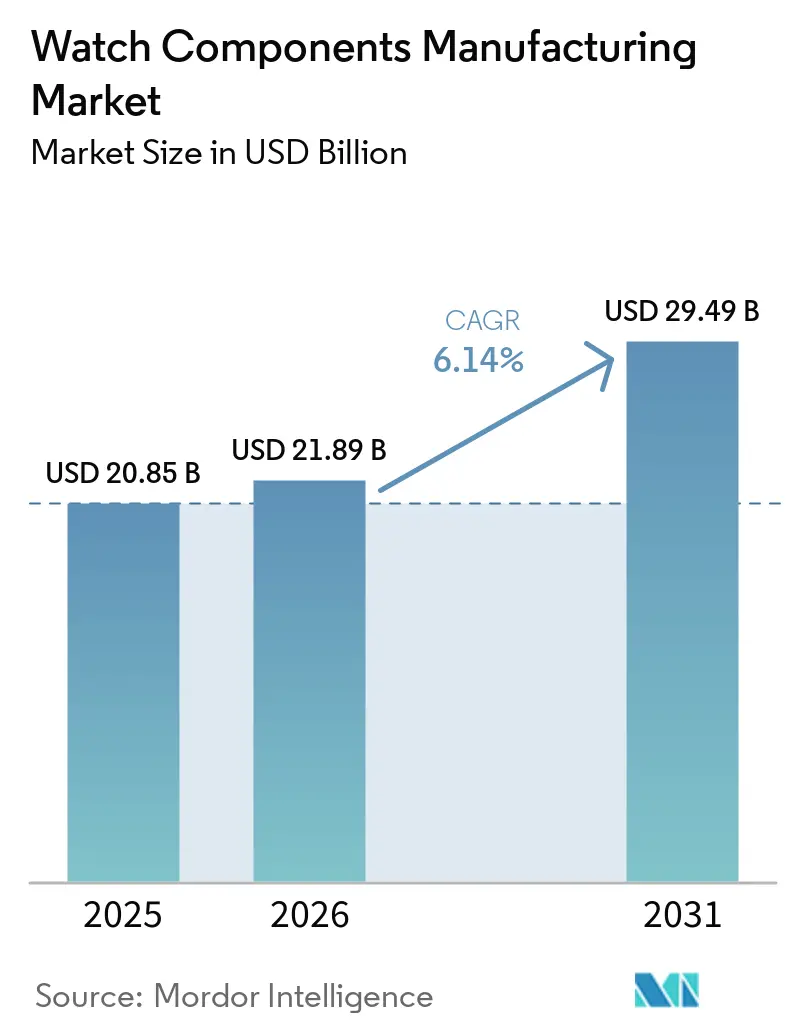
時計部品製造市場規模は、2025年の20.85 ビリオン 米ドル、2026年の21.89 ビリオン 米ドルから、2031年までに29.49 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 6.14%を記録する見込みです。
時計部品製造市場は、より高付加価値な機械式時計および高級時計へのシフトによって形成されており、各製品にはより専門的な部品と仕上げ作業が求められています。メーカーはまた、小ロット注文と迅速な製品開発を必要とする独立系ブランドの幅広いグループにも対応しています。これにより、サプライヤーは大口の既存顧客と短期生産ロットのバランスを取る必要があるため、生産計画が変化しています。自動化、シリコン加工、装飾仕上げへの投資は既存サプライヤーの競争力を強化できる一方、需要の低迷と高い原材料コストは設備増強を制限する可能性があります。したがって、時計部品製造市場は、品質を維持し、コストを管理し、ブランド固有の仕様を満たすことができるサプライヤーに有利に働きます。
主要レポートのポイント
- 部品タイプ別では、ムーブメント部品が2025年の時計部品製造市場シェアの36%を占め、クリスタル部品が2031年にかけて最も高い予測CAGRである7.2%を記録しました。
- 時計タイプ別では、機械式時計が2025年の時計部品製造市場シェアの45%を占め、スマート・ハイブリッド時計が2031年にかけて最も高い予測CAGRである8.5%を記録しました。
- 素材別では、ステンレス鋼およびその他の鉄系合金が2025年の時計部品製造市場シェアの30%を占め、シリコン、ニッケルリン、シリコン系素材が2031年にかけて最も高い予測CAGRである9%を記録しました。
- 地域別では、欧州が2025年の時計部品製造市場シェアの44.5%を占め、中東・アフリカが2031年にかけて最も高い予測CAGRである7.5%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の時計部品製造市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム化と機械式・高級時計製造の復興 | +2.1% | グローバル、欧州および湾岸市場で最も高い強度 | 長期(4年以上) |
| コンプリケーションおよびハイエンドキャリバーにおける部品複雑性の増大 | +1.5% | 欧州、日本 | 長期(4年以上) |
| 独立系・マイクロブランド・小ロット時計生産の成長 | +0.9% | グローバルな需要、アジア太平洋地域での調達 | 中期(2〜4年) |
| 部品カスタマイズおよび差別化に対する需要の増大 | +0.7% | グローバル、欧州および北米で最も高い | 中期(2〜4年) |
| シリコン、セラミック、チタン、その他先進素材の採用 | +0.5% | 欧州、日本 | 長期(4年以上) |
| 調達の地域化とASEAN生産能力の多様化 | +0.3% | アジア太平洋地域、北米への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレミアム化と機械式・高級時計製造の復興
スイスの時計輸出数量は2025年に4.8%減少して1,460万個となった一方、輸出額はわずか1.7%の減少にとどまり、輸出1個あたりの価値が高まっていることを示しています。この差異は、精度、仕上げ、技術的性能を通じて付加価値をもたらす部品への需要を支えています。ブランドがより精巧なムーブメントと高い素材仕様を持つ時計に生産を集中させる場合、時計部品製造市場は恩恵を受けます。スイスメイドの規則の下、スイスは時計ムーブメントの製造コストの少なくとも60%を国内で発生させることを義務付けており、これがコアムーブメント部品の国内サプライヤーを支援しています。ロレックスは2025年にダイナパルスシリコン脱進機を搭載したランドドウェラーを発表し、16件のムーブメント特許と7件の脱進機固有の特許出願によって支えられています。このようなシステムには、専門的な製造方法とサプライヤー認定が必要です。
コンプリケーションおよびハイエンドキャリバーにおける部品複雑性の増大
独立系ブランドは、大規模な統合グループとは異なる注文パターンを生み出します。彼らはしばしば限定ロット、カスタマイズされたケース、文字盤、針、またはクリスタルを必要とし、サプライヤーからの確実な納品を求めます。メーカーが柔軟なツーリングと短い生産サイクルを持つ場合、時計部品製造市場はこの需要に対応できます。シンガポールの2025年独立系時計フェアには約60ブランドが参加し、約3,000人の来場者を集め、この顧客基盤内での組織化の強化を示しています。カスタムコンプリケーションの開発は、最初のブリーフから最初の量産サンプルまで6〜18ヶ月かかる場合があり、これにより認定サプライヤーとの関係を代替することが困難になります。装飾的な作業、独自の文字盤デザイン、珍しいケース形状も、部品をブランドの製品アイデンティティの一部にします。
独立系・マイクロブランド・小ロット時計生産の成長
シリコン、セラミック、チタン、および関連素材は、性能、耐久性、および独自の製品デザインを支えます。時計部品製造市場は、脱進機、ケース、ベゼル、クリスタル、および調速システムにこれらの素材を使用しています。Acrotecは2025年に、シリコン、金属ガラス、セラミックを6つのグループ事業体を通じて組み合わせた、工業化されたORA非磁性調速機構を発表しました。このシステムは、複数の専門プロセスを単一のサプライヤーネットワークに統合できることを示しています。ロレックスのシリコン脱進機も、ハイエンドムーブメントアーキテクチャへのマイクロファブケーションの活用増加を示しています。これらの技術には、設備投資、プロセス知識、および厳密な品質管理が必要です。
部品カスタマイズおよび差別化に対する需要の増大
ブランドは、重要なスイス生産を維持しながら、アジア太平洋地域全体で製造オプションを拡大しています。時計部品製造市場は、外装部品、電子機器隣接部品、および輸出向け組立を支援する地域的な生産能力の余地があります。タイはガーミンのチョンブリ施設へのTHB 30 ビリオン(9,530万 米ドル)の投資を承認し、スマートウォッチおよびGPSデバイスの生産を2026年に開始する予定です。この投資は、時計固有の外装部品および関連する精密部品への地域需要を支えます。パーツセイコーは2025年にベトナムに1,000万 米ドルの工場を開設し、主に日本向けに精密金属部品を輸出生産しています。サプライヤーは依然として、トレーサビリティ、公差、仕上げ品質に関するブランド要件を満たす必要があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高級時計需要と輸出市場のボラティリティ | -1.3% | グローバル、スイスおよび東アジアで最も深刻 | 短期(2年以内) |
| マイクロメカニクスおよび精密製造における熟練労働力の不足 | -0.9% | 欧州および日本 | 中期(2〜4年) |
| 原材料、貴金属、エネルギー、為替コストのボラティリティ | -0.7% | グローバル、スイスおよび日本で最も高いエクスポージャー | 短期(2年以内) |
| 長いサプライヤー認定サイクルと高い切り替えコスト | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高級時計需要と輸出市場のボラティリティ
スイスの時計輸出は2025年に2年連続で減少し、CHF 256 ビリオン(324 ビリオン 米ドル)に達し、輸出個数は74万個減少して1,460万個となりました。[1] 中国への輸出は2025年に12.1%減少し、中価格帯ムーブメント組立業者に関連するサプライヤーへの圧力が高まりました。[2] 時計部品製造市場は、サプライヤーが固定費を抱える一方で顧客注文が急速に変動する可能性があるため、リスクにさらされています。金価格の上昇も、原材料が製品コストの大部分を占めるケースおよびブレスレット製造業者の材料コストを増加させました。注文量の減少は、統合ポイントでの在庫を積み上げ、工場稼働率を低下させる可能性があります。時計部品製造市場は、輸出サイクルが弱まる時期に、調達、在庫、価格規律を慎重に管理する必要があります。
マイクロメカニクスおよび精密製造における熟練労働力の不足
スイスの時計産業は2025年に835ポジションを失い、9月末時点での雇用者数は64,807人となりました。マイクロメカニクス、仕上げ、脱進機調整における熟練労働者は、一度業界を離れると代替が困難です。2024年に導入された連邦職業資格は将来の時計製造スキルの構築を目指していますが、訓練能力の拡大には時間がかかります。時計部品製造市場はまた、独自部品に対する長いサプライヤー認定サイクルにも直面しています。製品開発中にサプライヤーを変更すると、特にコンプリケーションや先進素材においては、テストおよび承認作業がリセットされる可能性があります。[3] これらの制約は認定生産者を保護しますが、新たな生産能力や専門スキルが必要な場合には拡張を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
部品タイプ別:ムーブメント部品がリードし、クリスタルが急成長
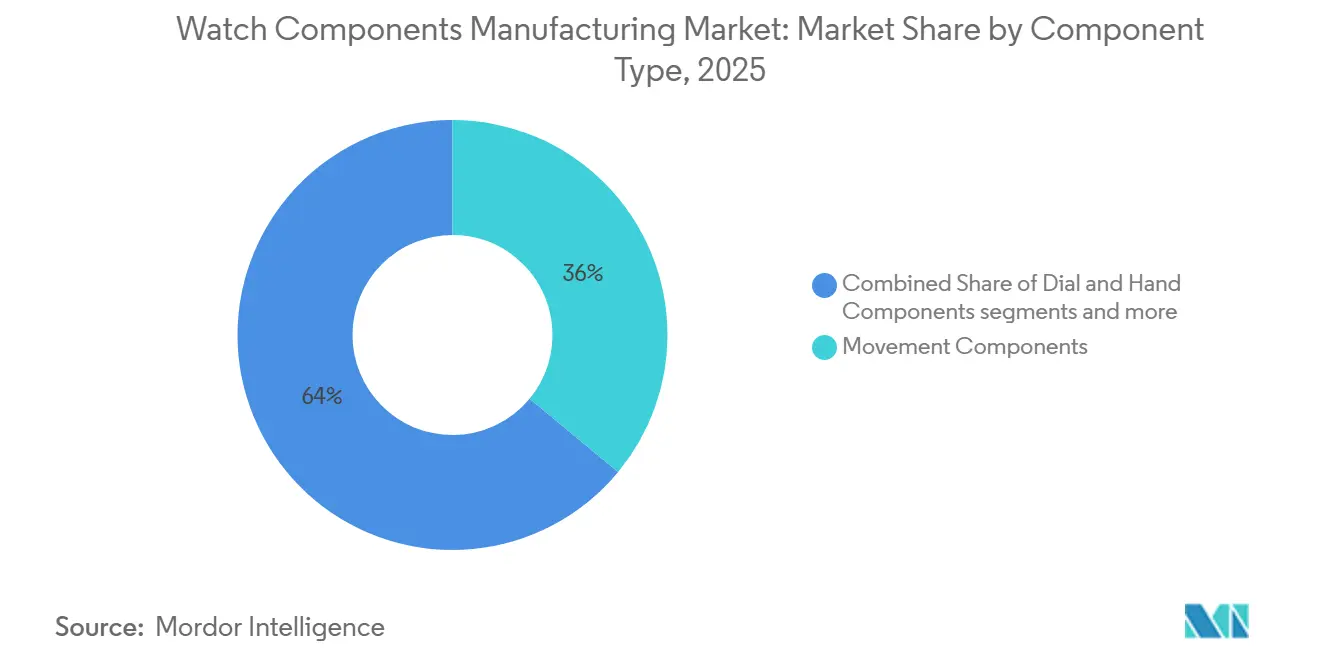
ムーブメント部品は2025年の時計部品製造市場規模の36%を占めました。メインプレート、ブリッジ、歯車列、ピニオン、脱進機、ばね、バレル、ローターはそれぞれ個別の精密加工を必要とします。機械式ムーブメントは厳密な公差、慎重な素材選択、および豊富な組立知識を必要とします。これにより、より単純な外装部品よりもムーブメント部品からの価値貢献が大きくなります。時計部品製造市場には、ムーブメント部品と並んで、アビヤージュ、文字盤・針、ブレスレット・クラスプ、シール部品、クリスタルが含まれます。
クリスタル部品は2031年にかけてCAGR 7.2%で成長する見込みです。サファイアおよびカラーサファイアは、非常に高級なモデルを超えて、より幅広いプレミアム時計レンジへと拡大しています。クリスタルサプライヤーは、光学的透明度、耐傷性、形状制御、および確実なシール性能のバランスを取る必要があります。この需要は、切断、コーティング、仕上げ能力を持つメーカーに有利に働きます。装飾的および機能的要件は、全体的な時計の数量が控えめであっても、クリスタルの価値を高める可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
時計タイプ別:機械式時計が価値を提供し、スマート時計が拡大
機械式時計は2025年の時計部品製造市場規模の45%を占めました。複雑なムーブメントには300個以上の個別製造部品が含まれる場合があるため、部品集約度が高くなっています。ブランドは、専門的な部品エコシステムを必要とする独自キャリバーへの投資を継続しています。標準カタログ製品はこれらの部品を常に代替できるわけではありません。機械式時計はまた、プレミアムポジショニングを支えるケース、クリスタル、リュウズ、ブレスレット、装飾要素も必要とします。
スマート・ハイブリッド時計は2031年にかけてCAGR 8.5%で成長する見込みです。この評価における範囲は、電子モジュールではなく、時計固有の外装部品に限定されています。プレミアムスマートウォッチのデザインは、デジタル機能と並んでサファイアクリスタル、チタンケース、精密リュウズを使用しています。ガーミン承認されたタイランド施設は2026年に生産を開始する予定であり、大規模な専門外装部品への需要を生み出します。クォーツ時計は、ファッションおよび中価格帯の価格帯全体でアビヤージュ、ブレスレット、クリスタルサプライヤーへの安定した数量を引き続き支えています。
素材別:鋼が数量を支え、シリコン系素材が進化
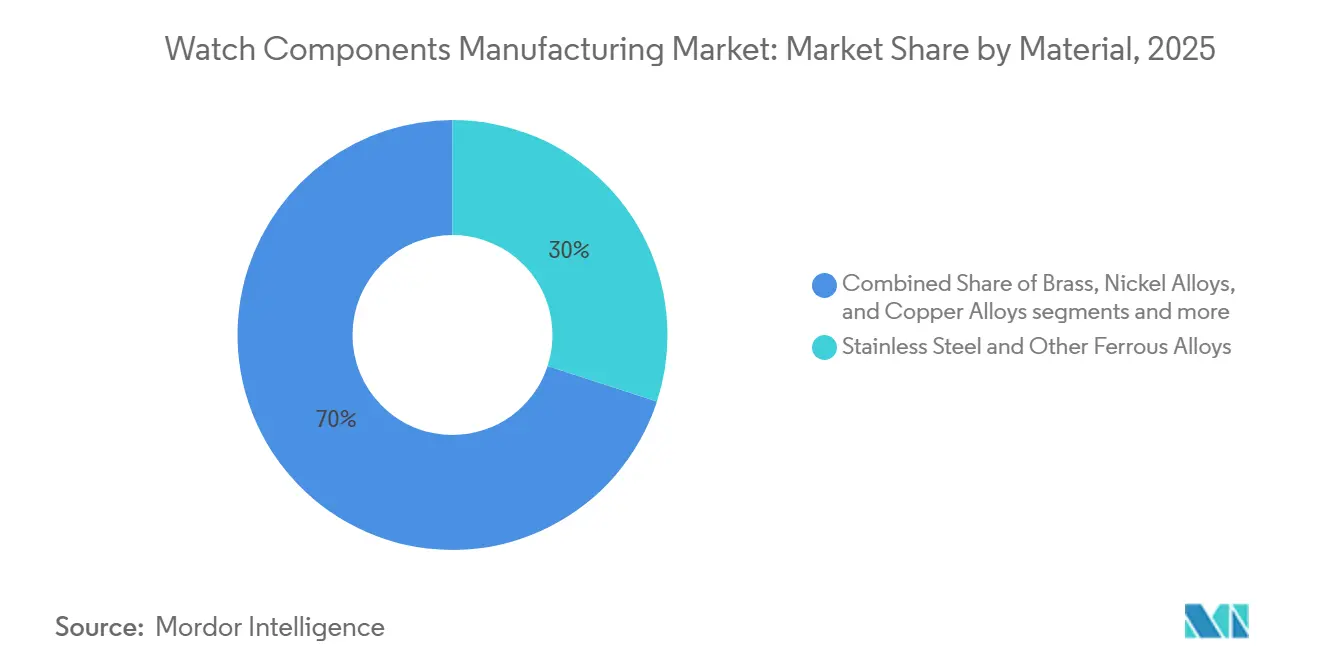
ステンレス鋼およびその他の鉄系合金は2025年の時計部品製造市場シェアの30%を占めました。316Lグレードおよび904Lグレードの鋼は、ケース、ブレスレット、ムーブメントプレートに引き続き重要です。鋼は耐久性、馴染みのある加工方法、耐食性を提供し、スポーツおよび中価格帯時計全体で広く使用されています。真鍮も選択されたムーブメントプレートおよびブリッジに引き続き重要です。これらの確立された素材は、幅広い生産量を通じて時計部品製造市場を支えています。この素材はまた、確立されたCNC加工、プレス加工、研磨、ブラッシング、表面処理能力の恩恵を受けており、メーカーは比較的高い数量で複雑な部品を製造できます。鋼部品への需要は、交換部品、マスマーケット機械式時計、スポーツ時計、および耐摩耗性・耐食性が求められるプレミアムモデルと密接に関連しています。
シリコン、ニッケルリン、シリコン系素材は2031年にかけてCAGR 9%で成長する見込みです。それらの非磁性特性とマイクロファブリケーションの可能性は、先進的な調速システムおよび脱進機部品を支えます。Acrotecは、そのシガテックネットワークを通じて年間200万個以上の非磁性調速機構アセンブリを生産していると報告しています。これらの素材の採用は、部品重量の削減、寸法精度の向上、および従来の金属加工では達成が困難な複雑な形状の製造を可能にする能力によっても支えられています。シリコン系部品は、低質量と耐磁性が機械的性能を支えるヒゲゼンマイ、ガンギ車、パレットに特に関連しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
欧州は2025年の時計部品製造市場シェアの44.5%を占めました。スイスのジュラアーク、ヴァレー・ド・ジュー、ヌーシャテル州は、専門労働力、確立されたサプライヤー、高級時計ブランドとの緊密な連携を組み合わせています。スイスメイドの規則は、原産地表示を国内製造コストに結びつけることで、国内ムーブメント生産を引き続き支援しています。ドイツは精密工具、歯車切削、CNC加工、レーザー加工に貢献しています。ポルトガルは地域サプライチェーン内でブレスレットおよびストラップ生産を支援しています。
北米は重要な需要センターであり続け、2025年にスイス時計輸出の17%を吸収しました。複数の価格カテゴリーにわたるアフターマーケット、スペアパーツ、アビヤージュ需要を支えています。アジア太平洋地域は、日本および台湾の精密能力と、中国、インド、タイ、韓国における大規模生産を組み合わせています。シチズンファインデバイスは2026年1月に日本の河口湖施で新工場棟を完成させ、2026年9月から段階的に生産を開始します。タイおよびベトナムは輸出向け精密生産のための追加生産能力を提供しています。
中東・アフリカは最も成長の速い地域であり、2031年にかけてCAGR 7.5%が見込まれています。サウジアラビアとUAEは2025年にスイス時計輸出がそれぞれ8.9%と3.5%成長しました。高級小売の成長と高所得消費者の需要が、サファイアクリスタル、貴金属ケース、プレミアムブレスレットへの注文を支えています。サウジアラビアの経済多様化と観光開発は、2031年にかけて時計消費を支えると期待されています。時計部品製造市場は、地域需要がより高付加価値な時計に集中している場合に恩恵を受けることができます。
競合環境
時計部品製造市場は中程度の市場集中度を示しており、大規模な垂直統合グループと多数の独立系下請け業者が混在しています。Swatch GroupはETAおよびニヴァロックス-FARを統合構造内で運営し、ロレックス、リシュモンのヴァルフルリエ、LVMHは内部のムーブメントおよび部品能力を活用しています。独立系サプライヤーは技術スキル、機密保持、生産能力の柔軟性、顧客関係で競争しています。Acrotecは、シリコン加工、装飾仕上げ、関連する精密活動をカバーするマルチカンパニーネットワークを構築しました。この構造により、大規模サプライヤーはブランドが複数の個別関係を管理することなく、より幅広い技術的提供を行うことができます。
Swatch Groupは2025年に資格のある生産スタッフを維持し、2026年5月と6月に価格セグメントおよび地域全体でより強い販売モメンタムを報告しました。AcrotecはEPHJ 2026で、シガテックのシリコンマイクロファブリケーションからホルラインの装飾仕上げまで、その部品エコシステムを展示しました。ロレックスはランドドウェラーの発表を通じて、特許取得済みのダイナパルスシリコン脱進機アーキテクチャを推進しました。これらの行動は、規模、素材の専門知識、保護されたプロセス知識が中心的な競争ツールであることを示しています。時計部品製造市場はまた、小ロット注文とカスタマイズ開発を必要とするブランドに対応できるサプライヤーにも余地を提供しています。
グループ・ショーモンは2025年にヌーシャテルで設立され、ムーブメント設計、オシレーティングウェイト、コンプリケーション開発、精密切削工具の専門家を結集しました。その設立は、ハイエンド時計ブランドの間での統合されたカスタム供給への需要を反映しています。独立系サプライヤーはまた、トレーサブルな素材調達と非磁性調速アセンブリを通じて差別化することもできます。長い認定サイクルにより、この市場では確実な納品とプロセス管理が特に重要です。
時計部品製造業界のリーダー企業
-
Swatch Group – Component Manufacturing Operations
-
Citizen Group – Component Manufacturing Operations
-
Seiko Instruments Inc.
-
KDDL Limited
-
Acrotec Group
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Acrotec Groupは創立20周年を記念してEPHJ 2026に出展し、シガテックのシリコンマイクロファブリケーションからホルラインの装飾仕上げまで、その部品エコシステムを発表しました。
- 2026年1月:シチズンファインデバイスが日本の河口湖施設で新工場棟を完成させました。本格的な生産は2026年9月から段階的に開始されます。
- 2025年10月:タイ投資委員会がガーミンのチョンブリ施設へのTHB 30 ビリオンの投資を承認し、スマートウォッチおよびGPSデバイスを製造する予定で、生産は2026年に開始される予定です。
世界の時計部品製造市場レポートの範囲
時計部品製造市場は、部品タイプ別(ムーブメント部品、文字盤・針部品、その他)、時計タイプ/最終用途別(機械式時計、クォツ時計、その他)、素材別(金、プラチナ、貴金属合金、チタン、アルミニウム、マグネシウム、ジルコニウム、その他)、地域別(北米、欧州、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| ムーブメント部品 | メインプレート、ブリッジ、プレート |
| 歯車列、ホイール、ピニオン | |
| 脱進機、アンカー、調速部品 | |
| ばね、バレル、耐衝撃部品 | |
| ローター、オシレーティングウェイト、ネジ、ジュエル、その他ムーブメント部品 | |
| 時計外/アビヤージュ部品 | ケース、ケースミドル、ケースバック |
| ベゼル、ラグ、フランジ、ケーシングリング | |
| リュウズ、チューブ、プッシャー、コレクター | |
| 文字盤・針部品 | 文字盤プレート、インデックス、アプライドマーカー、装飾文字盤要素 |
| 時針、分針、秒針、クロノグラフ針 | |
| クリスタル部品 | サファイアクリスタル |
| ミネラルガラスクリスタル | |
| アクリルおよび特殊クリスタル | |
| ブレスレット、ストラップ、クラスプ部品 | メタルブレスレットおよびリンク |
| レザー、ラバー、テキスタイル、ポリマーストラップ | |
| バックル、クラスプ、スプリングバー、エンドリンク | |
| シールおよびその他の時計固有部品 | ガスケット、シール、防水部品 |
| 装飾、認証、特殊部品 |
| 機械式時計 |
| クォーツ時計 |
| スマート・ハイブリッド時計 – 時計固有の機械的・外装部品のみ |
| ステンレス鋼およびその他の鉄系合金 |
| 金、プラチナ、貴金属合金 |
| チタン、アルミニウム、マグネシウム、ジルコニウム |
| 真鍮、ニッケル合金、銅合金 |
| セラミック、サファイア、ガラス、カーボンコンポジット |
| シリコン、ニッケルリン、シリコン系素材 |
| レザー、ラバー、テキスタイル、エンジニアリングポリマー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | スイス |
| ドイツ | |
| フランス | |
| イタリア | |
| ポルトガル | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| 台湾 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 部品タイプ別 | ムーブメント部品 | メインプレート、ブリッジ、プレート |
| 歯車列、ホイール、ピニオン | ||
| 脱進機、アンカー、調速部品 | ||
| ばね、バレル、耐衝撃部品 | ||
| ローター、オシレーティングウェイト、ネジ、ジュエル、その他ムーブメント部品 | ||
| 時計外/アビヤージュ部品 | ケース、ケースミドル、ケースバック | |
| ベゼル、ラグ、フランジ、ケーシングリング | ||
| リュウズ、チューブ、プッシャー、コレクター | ||
| 文字盤・針部品 | 文字盤プレート、インデックス、アプライドマーカー、装飾文字盤要素 | |
| 時針、分針、秒針、クロノグラフ針 | ||
| クリスタル部品 | サファイアクリスタル | |
| ミネラルガラスクリスタル | ||
| アクリルおよび特殊クリスタル | ||
| ブレスレット、ストラップ、クラスプ部品 | メタルブレスレットおよびリンク | |
| レザー、ラバー、テキスタイル、ポリマーストラップ | ||
| バックル、クラスプ、スプリングバー、エンドリンク | ||
| シールおよびその他の時計固有部品 | ガスケット、シール、防水部品 | |
| 装飾、認証、特殊部品 | ||
| 時計タイプ/最終用途別 | 機械式時計 | |
| クォーツ時計 | ||
| スマート・ハイブリッド時計 – 時計固有の機械的・外装部品のみ | ||
| 素材別 | ステンレス鋼およびその他の鉄系合金 | |
| 金、プラチナ、貴金属合金 | ||
| チタン、アルミニウム、マグネシウム、ジルコニウム | ||
| 真鍮、ニッケル合金、銅合金 | ||
| セラミック、サファイア、ガラス、カーボンコンポジット | ||
| シリコン、ニッケルリン、シリコン系素材 | ||
| レザー、ラバー、テキスタイル、エンジニアリングポリマー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | スイス | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ポルトガル | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| 台湾 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年にかけての時計部品製造の予測成長率は?
このセクターは2026年から2031年にかけてCAGR 6.1%で成長し、2026年の21.89 ビリオン 米ドルから2031年の29.49 ビリオン 米ドルへと増加する見込みです。成長は、プレミアム機械式時計における部品含有量の増加、特殊素材の幅広い使用、および確立されたブランドと小規模生産者の両方からの需要を反映しいます。
最大のシェアを持つ部品カテゴリーはどれですか?
ムーブメント部品は2025年に36%を占めました。機械式ムーブメントには多くの精密製造部品が必要なためです。このカテゴリーには、プレート、ブリッジ、歯車列、ばね、バレル、ローター、脱進機が含まれます。各部品には独自の公差、素材、仕上げ、組立要件があり、ムーブメント生産をセクターの価値基盤の中心に位置づけています。
部品への最大の需要を生み出す時計タイプはどれですか?
機械式時計は2025年に45%を占め、高い部品点数と専門的なムーブメントおよび外装部品の必要性によって支えられています。高コンプリケーション時計には300個以上の部品が含まれる場合があります。これにより、ムーブメント専門家だけでなく、ケース、リュウズ、クリスタル、ブレスレット、装飾面、その他の完成外装部品のサプライヤーへの需要も支えられています。
時計部品で最も急成長している素材はどれですか?
シリコン、ニッケルリン、シリコン系素材は2031年にかけてCAGR 9%で成長する見込みです。これらの素材は非磁性調速システムおよび先進的な脱進機設計に使用されています。専門的なマイクロファブリケーション能力と厳密な品質管理が必要であり、プレミアム機械式ムーブメントの生産者に特に関連しています。
時計部品製造をリードする地域はどこですか?
欧州は2025年に44.5%を占め、スイスの確立された精密時計製造クラスターが牽引しています。ドイツも工具製作、歯車切削、CNC加工、レーザー加工に貢献しています。この地域の地位は、熟練労働力、長年のサプライヤー関係、および国内製造コストの相当部分を必要とするムーブメントのスイスメイドフレームワークによって支えられています。
部品サプライヤーが直面する主な課題は何ですか?
輸出のボラティリティ、専門労働力の制約、高い材料コスト、長いサプライヤー認定サイクルが生産の柔軟性を制限する可能性があります。サプライヤーは、顧客の注文パターンが弱まっても精度と納品パフォーマンスを維持する必要があります。これらの圧力は、固定設備コスト、限られた生産規模、または狭い顧客グループへの依存を持つ企業にとってより厳しいものとなります。