
アジア太平洋地域時計部品製造市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 7.93 十億米ドル |
| 市場規模 (2027) | 8.33 十億米ドル |
| 市場規模 (2032) | 11.62 十億米ドル |
| 成長率 (2027 - 2032) | 6.88 % |
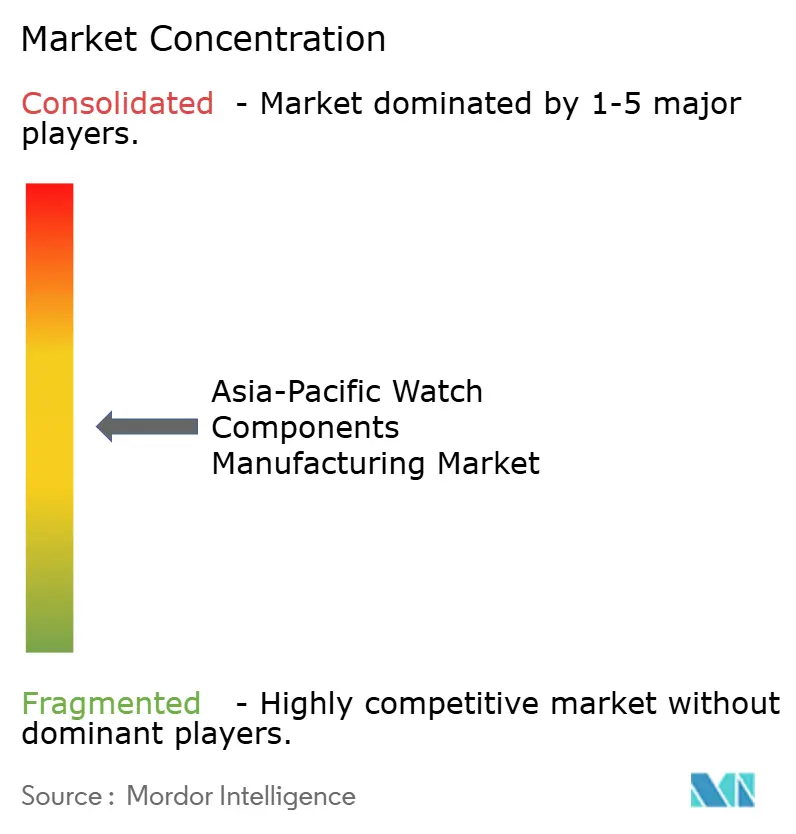
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域時計部品製造市場分析
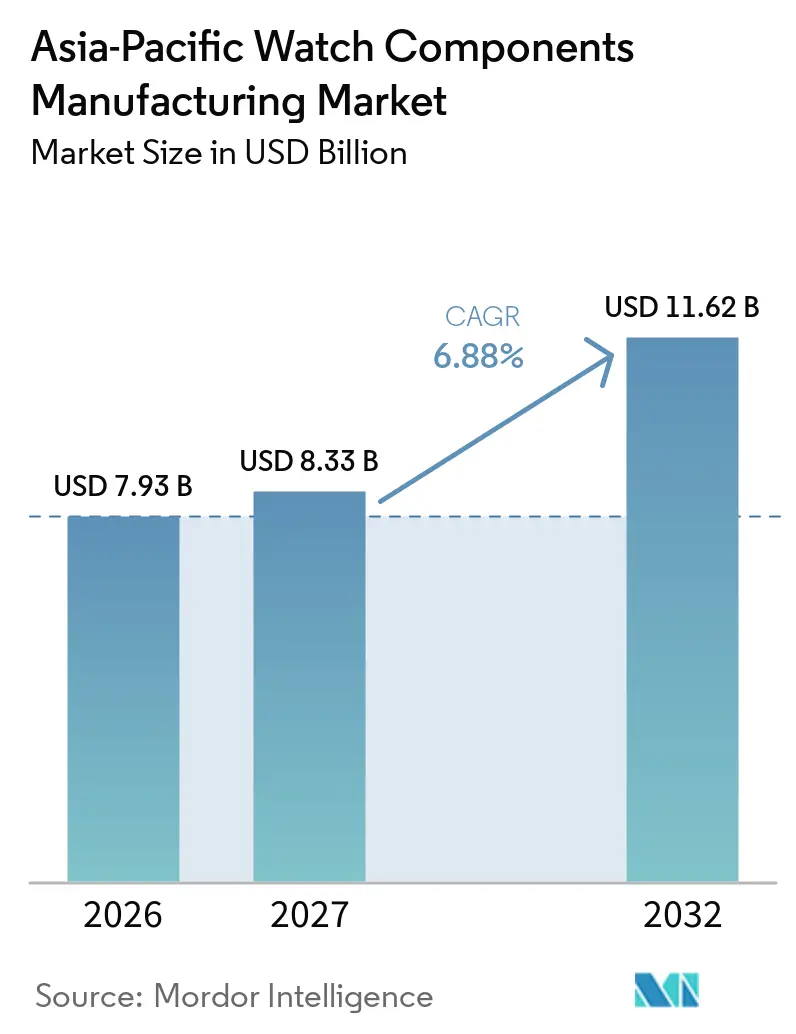
アジア太平洋地域時計部品製造市場規模は、2026年の7.93 ビリオン 米ドルおよび2027年の8.33 ビリオン 米ドルから2032年までに11.62 ビリオン 米ドルへと拡大し、2027年から2032年にかけて6.88%のCAGRを記録すると予測されている。
同地域はムーブメント部品、クリスタル、文字盤、ケース、ブレスレット、仕上げ向けの専門生産拠点を組み合わせており、ブランドは同一の広域製造地域内で異なる精密部品を調達することができる。プレミアム時計製造は、時計の生産数量が同じペースで増加しない場合でも、各製品に必要な素材および仕上げの価値を高めている。垂直統合型メーカーは、より多くの部品フローを管理することで、品質・納期・素材調達においてより有利な立場にある。中国は依然として主要な生産拠点であり、インドおよびASEAN地域の製造拠点が地域の顧客基盤および生産基盤を拡大しつつある。サファイアクリスタル、精密加工金属部品、セラミック部品、およびカスタマイズされた外装仕上げへの需要増加も、メーカーが高度な機械加工・面処理・品質管理能力への投資を促す要因となっている。並行して、国内時計ブランドや独立系マイクロブランドの拡大が、少量生産・差別化デザイン・柔軟な発注量に対応できる部品サプライヤーに機会をもたらしている。これらの要件は、サプライヤーの専門性・生産の柔軟性・安定した部品品質の重要性を高めている。
レポートの主要なポイント
- 部品タイプ別では、ムーブメント部品が2026年のアジア太平洋地域時計部品製造市場シェアの30%を占め、クリスタル部品は2032年にかけて7.6%のCAGRで拡大すると予測されている。
- 時計タイプ別では、クォーツ時計が2026年のアジア太平洋地域時計部品製造市場規模の55.7%を占め、スマート・ハイブリッド時計が2032年にかけて10.9%という最高のCAGRで成長すると見込まれている。
- 素材別では、ステンレス鋼およびその他の鉄系合金が2026年の売上の31.9%を占め、シリコン・ニッケルリン・シリコン系素材が2032年にかけて9.6%のCAGRで成長すると予測されている。
- 地域別では、中国が2026年の売上の44%を占め、インドが2032年かけて9.6%という最高の予測CAGRを記録している。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアム化および機械式・高級時計製造の復興 | +1.8% | 中国、日本、韓国、およびインド | 長期(4年以上) |
| アジア太平洋地域における時計生産の増加と地域ブランドの発展 | +1.5% | 中国、日本、インド、韓国、およびタイ | 中期(2〜4年) |
| シリコン・セラミック・サファイア・チタンおよびその他先進素材の採用 | +1.2% | 日本、中国、台湾、タイ、およびインド | 長期(4年以上) |
| 調達の地域化とASEAN生産能力の多様化 | +0.9% | ベトナム、タイ、カンボジア、マレーシア、インドネシア、およびインド | 中期(24年) |
| マイクロブランドおよび独立系時計メーカーに向けた少量・柔軟供給 | +0.7% | 中国、日本、シンガポール、および香港 | 短期(2年以内) |
| 修理性および長期スペアパーツ需要 | +0.5% | アジア太平洋地域中核市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアム化および機械式・高級時計製造の復興
プレミアム化により、部品サプライヤーは単純な生産数量の増加ではなく、より高付加価値な部品を通じて売上を伸ばすことができる。サファイアクリスタル、高品質ムーブメントブランク、コーティングケース、精細な文字盤、仕上げ済みブレスレットへの需要は、各時計に付随する価値を高める。これにより、繰り返しの生産工程を通じて一貫した寸法・外観品質・素材性能を維持できるメーカーが優位に立つ。シーガル・ウォッチはウォッチズ・アンド・ワンダーズ2025でスプリットセコンド・クロノグラフを初披露し、部品全体にわたる垂直統合能力を示すことで、より高付加価値製品への移行を体現した。したがって、アジア太平洋地域時計部品製造市場は、プレミアムブランドが代替困難で格審査に高いハードルを要する部品を必要とする場合に恩恵を受ける。その結果、仕上げ・精密加工・素材検証・安定した供給関係の重要性が高まり、設計協議から始まり、試作サンプルや試験を経て、製品が正規生産に入った後も継続される。これはプレミアムブランドが機種・カラー・ケースサイズ・生産ロット全体にわたって一貫性を守らなければならないためである。
アジア太平洋地域における時計生産の増加と地域ブランドの発展
中国、日本、インド、および東南アジアは、ムーブメント・外装部品・文字盤・針・クリスタル・ブレスレット・最終組立にわたる生産能力を提供している。地域ブランドは製品の設計・組立が行われる場所に近い場所で部品需要を創出するようになっている。これにより、サプライヤーは海外の確立されたブランドからの輸出受注に限定されない顧客基盤を持つことができる。インドの部品セクターはブレスレット・文字盤・針・精密加工活動を通じて国内外の顧客に対応し、存在感を高めている。アジア太平洋地域時計部品製造市場は、地域ブランド発展が認定部品に対する需要の別のルートを加えることで、より強固な基盤を得る。この展開はまた、スピード・小規模生産ロット・直接的なエンジニアリング調整をサプライヤーにとってより重要なものにしている。新興または成長中の地域ブランドは、大規模なグローバルコレクションに伴う長い計画サイクルなしに、設計の調整・サンプル確認・リピートオーダー・製品アイデンティティの維持が必要なことが多いためである。
シリコン・セラミック・サファイア・チタンおよびその他先進素材の採用
シリコン、セラミック、サファイア、チタン、コーティング鋼、およびエンジニアリング合金は、精密時計部品に使用される素材の組み合わせを変えつつある。これらの素材は、部品と用途に応じて、耐腐食性・軽量性・耐磁性・耐傷性、あるいは独自のデザイン仕上げを実現できる。シリコン部品は特にエスケープメントおよび調速システムに関連性が高く、精度と低摩擦が高付加価値な機械式デザインを支援できる。シーガル・ウォッチの2025年製品発表は、単なる基本的なムーブメント供給にとどまらず、技術的に高度な機械式製品に向けた地域全体の動きを示した。クリーンな生産環境・専門的な工具・コーティング能力・素材知識を持つサプライヤーは、バリューチェーンにおいてより重要な位置を確保できる。アジア太平洋地域時計部品製造市場はまた、複数の先進素材にわたって活用できる関連光学・精密加工・表面処理能力からも恩恵を受けており、同一の生産基盤が素材準備・管理された仕上げ・検査・高精度生産プロセスに密接に関連する知識を応用しながら時計部品を支援することを可能にしている。
調達の地域化とASEAN生産能力の多様化
ブランドおよび部品バイヤーは、一つの製造拠点への依存を低減するため、選択した生産活動を複数のアジア拠点に分散させている。ベトナム、タイ、カンボジア、マレーシア、インドネシア、およびインドは、組立・仕上げ・クリスタル生産・ブレスレット生産および関連する精密加工を通じてこの多様化を支援できる。このパターンは中国の重要性を排除するものではなく、中国のクラスターは依然として地域の工具・材・部品フローと深く結びついている。むしろ、コスト・リードタイム・技術能力・顧客要件に応じて生産を割り当てられる地域サプライチェーン構造を生み出している。中国とASEANは2026年10月にASEAN・中国自由貿易協定のアップグレードに署名し、より深い地域経済連携を支援する政策的枠組みを追加した。[1] アジア太平洋地域時計部品製造市場にとって、より広い製造基盤は納品リスクを低減し、確立されたハブ外でのプロセス開発の余地を生み出すとともに、中国の生産拠点との技術的連携を維持しつつ、より多くの地域製造拠点にわたって顧客関係を構築することを可能にする。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高級時計需要と輸出市場のボラティリティ | -1.6% | 中、香港、および日本向けサプライヤー | 中期(2〜4年) |
| マイクロメカニクスおよび精密製造における熟練労働者の不足 | -1.2% | 日本、スイス連携アジア太平洋地域サプライヤー、インド、および韓国 | 長期(4年以上) |
| 長いサプライヤー資格審査サイクルおよび高いスイッチングコスト | -0.8% | アジア太平洋地域の中核市場、特に新興ASEAN参入企業 | 中期(2〜4年) |
| アフターマーケットにおけるトレーサビリティの欠如と偽造品リスク | -0.6% | 中国、香港、ASEAN、インド、および東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高級時計需要と輸出市場のボラティリティ
部品受注は完成部品を購入するブランドの需要見通しに連動して変動する。特に、サプライヤーが輸出志向のプレミアム時計プログラムに対応している場合はその影響が顕著である。需要の低下は、最終的な時計が小売市場に出回る前に、文字盤・針・ムーブメント部品・ケース・ブレスレットに影響を与える可能性がある。これにより、サプライヤーは生産能力計画と在庫購入の可視性が低下する。顧客層が狭いまたは特定の輸出先への依存度が高い企業ほどリスクは大きい。アジア太平洋地域時計部品製造市場は、このリスクを管理するために、より幅広い顧客ポートフォリオと機械式・クォーツ・スマート・アフターマーケット業務のバランスの取れた組み合わせが必要である。インドおよびその他の地域市場における国内時計需要は部分的な対抗手段を提供している。しかし、プレミアム輸出受注が変動した際に異なる部品プログラム間で労働力・工具・素材発注・生産スケジュールを移行できる柔軟な事業運営の必要性はなくならない。
マイクロメカニクスおよび精密製造における熟練労働者の不足
高付加価値な時計部品には、マイクロ加工・工具製作・組立・研磨・品質検査・表面処理・ムーブメント調整のスキルが必要である。これらのスキルは習得に時間がかかり、特に精細な仕上げや複雑な機械的調整を伴う作業においては、自動化だけで代替することが難しい。訓練された人材の不足は、設備が利用可能で需要が改善している場合でも生産を制約する可能性がある。この懸念は、標準部品からより複雑な機械式または素材集約型プログラムへ移行しようとするサプライヤーにとって特に重要である。アジア太平洋地域時計部品製造市場は、経験豊富な技術者を確保しながら専門スキルを育てる人材育成経路に依存している。この必要性はまた、確立されたエンジニアリングチームと長年の生産ノウハウを持つ企業の優位性を強化する。そのような企業は現場の実践的知識を、プロセス管理・サプライヤー調整・検査手順・顧客が期待する精細な仕上げ基準と結びつけることができるからである。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
部品タイプ別:
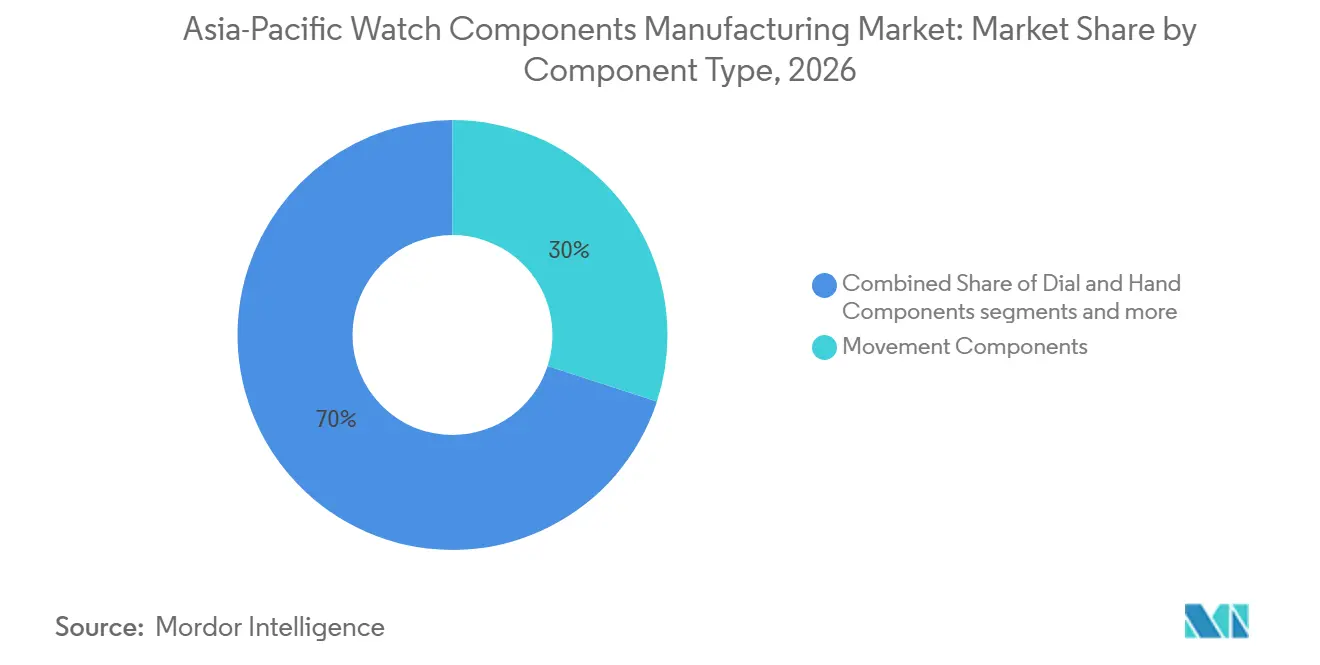
ムーブメントの複雑性が売上リーダーシップを維持ムーブメント部品は2026年のアジア太平洋地域時計部品製造市場シェアの30%を占め、メインプレート・ブリッジ・歯車列・エスケープメント・調速部品が持つ高い価値を反映している。これらの部品は機械式時計の動作核を形成し、設計・素材・工具・組立間の緊密な調整が求められる。その価値はサイズだけによるものではなく、小さな部品が完成時計の精度・信頼性・保守性を左右することがある。また、客による長い資格審査プロセスにより、ムーブメント設計が承認された後は確立されたサプライヤーがより強固な立場を持つ。アジア太平洋地域時計部品製造市場は天津・日本およびその他の専門拠点に深いムーブメント専門知識を有している。シーガル・ウォッチは2025年に年間300万個のムーブメント生産能力を報告しており、中国で利用可能なムーブメント製造の規模を示している。[2] 同社はまた世界1,457件の特許を保有しており、高複雑機構に関連する技術開発を含む。このスケールと技術能力の組み合わせがムーブメント部品の継続的な売上リーダーシップを支えている。
クリスタル部品は2032年にかけて7.6%のCAGRで成長し、最も成長が速い部品カテゴリーとなる見通しである。サファイへの需要がこの成長の中心であり、プレミアムな機械式・ハイブリッド・スマート時計のデザインには一貫した光学品質を持つ耐傷性の透明カバーが必要とされる。クリスタルサプライヤーは素材加工・切断・成形・コーティング・品質管理を行いながら、様々なケースデザインにも対応しなければならない。タイと中国は関連する光学・ウェーハ加工能力とともに地域のクリスタル供給基盤として重要性を維持している。ケース・ベゼル・ラグ・リュウズ・ケースバックを含む外装およびアビジャージュ部品は次の主要グループであり、時計の外観と装着感を定義する。文字盤・針のサプライヤーは色・テクスチャ・インデックス・印刷・仕上げによる製品差別化において実質的な役割を担い続けている。シーリング・認証部品はより小さなカテゴリーであるが、ブランドが信頼性の高い耐水性とより明確なサプライチェーン文書化を求める中で重要性を持つ。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
時計タイプ別:
クォーツの規模が数量の底支えを提供し、スマート時計が収益構造の進化を牽引クォーツ時計は2026年の売上の55.7%を占め、時計タイプカテゴリーの中で最も高い数量基盤を提供している。その生産はケース・ブレスレット・クリスタル・文字盤・針・電池および標準化されたムーブメント部品への継続的な需要を支えている。大規模なクォーツプログラムは、精密機器・工具・検査・人材育成のコストを高い生産数量全体に分散させるのに役立つ。このため、プレミアムな機械式モデルが1台あたりより高い価値を生み出す場合でも、クォーツ業務は重要である。アジア太平洋地域時計部品製造市場はこの数量基盤を用してサプライヤーおよびサブコントラクターの広いエコシステムを維持している。広東・深圳・中国広域の確立された生産クラスターは、部品メーカーおよび組立能力への近接したアクセスを提供する。このスケールはまた、定期的な補充が必要なブランドに対してリードタイムの短縮を支援する。したがって、クォーツ生産は製品設計と素材が進化し続ける中でも、部品能力の実際的な基盤であり続ける。
スマート・ハイブリッド時計は2032年にかけて10.9%のCAGRで成長し、時計タイプの中で最高の成長率となると予測されている。部品メーカーにとっての関連機会は、レポートの対象範囲外の電子モジュールではなく、主に外装および機械的要素にある。サファイアクリスタル・ステンレス鋼およびチタンケース・金属ブレスレット・リュウズ機構により、コネクテッド時計は従来の時計製造に期待される耐久性と仕上げを実現できる。機械式時計は、より専門化されたムーブメント部品と仕上げプロセスを使用するため、引き続き1台あたりの部品価値が最も高い。シーガル・ウォッチの2025年プレゼンーションは、ヒゲゼンマイからコラムホイールまでの内製能力を強調し、地域のメーカーが機械的能力を拡張していることを示した。アジア太平洋地域時計部品製造市場は3つすべての時計フォーマットに対応しており、サプライヤーが数量要件と高付加価値製品業務のバランスを取るのに役立つ。この組み合わせはまた、サプライヤーが標準化生産と柔軟な仕上げ能力の両方を維持する理由を生み出す。
素材別:
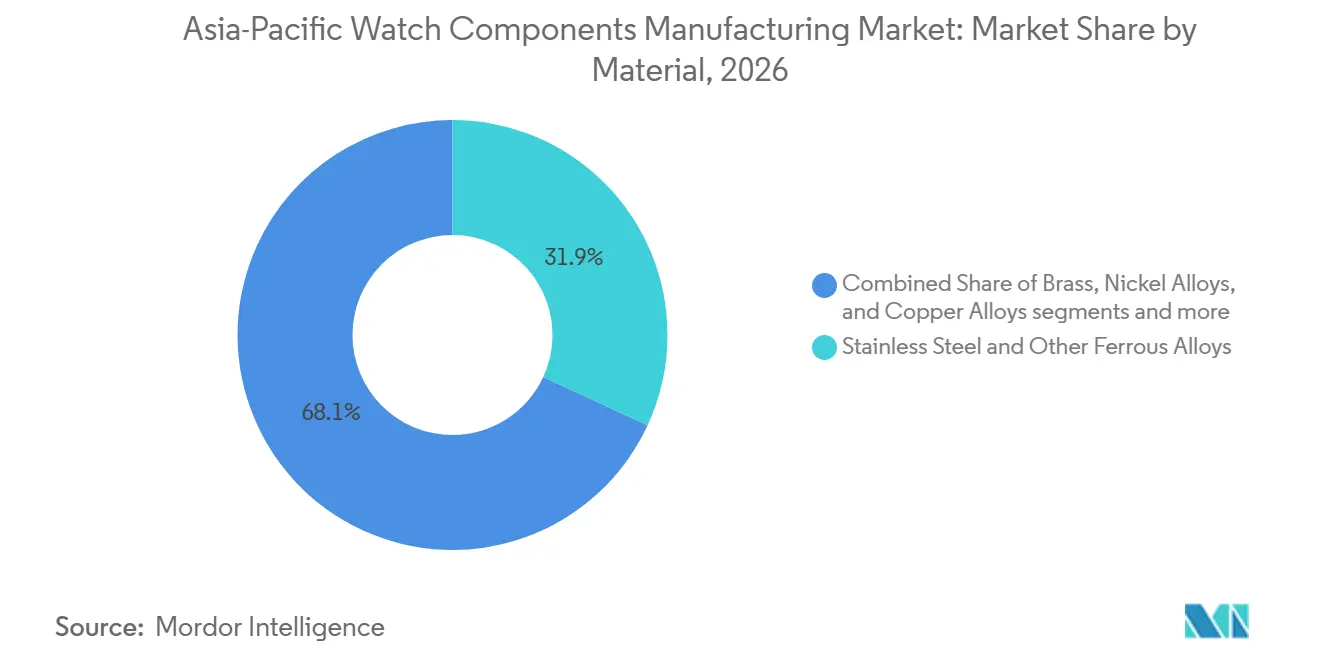
ステンレス鋼が数量を固定し、シリコンが付加価値構造を変えるステンレス鋼およびその他の鉄系合金は2026年の売上の31.9%を占め、最大の素材グループとなった。これらの素材はケース・ブレスレット・ケースバック・ムーブメントプレートおよびその他の強度・加工性・耐腐食性を必要とする部品に広く使用されている。確立されたサプライチェーンにより、メーカーは中価格帯からプレミアム価格帯にわたる幅広い製品ラインナップを管理できる。コーティングや研磨などの表面処理により、同様のベース素材から異なる視覚的および性能的結果を生み出すことができる。鉄系素材のアジア太平洋地域時計部品製造市場規模は、地域全体に広がるケースおよびブレスレット生産の大きな設備基盤によって支えられている。また、鋼材は多くの部品メーカーがすでに使用している生産方法および工具と互換性がある。これらの実際的な利点は、代替素材への関心が高まる中でも、現在の生産の中心に鋼材を据え続けている。その結果、従来型時計と新しいコネクテッドフォーマットの両方に対して安定した素材基盤が維持されている。
シリコン・ニッケルリン・シリコン系素材は2032年にかけて9.6%のCAGRで成長し、素材の中で最も速い成長率となると予測されている。その使用は、軽量性・耐磁性・耐腐食性・または精密な形状が重要な設計要件となる部品に関連付けられている。シリコンは高度なムーブメントシステムにおいて特に関連性が高く、ニッケルリンは専門的な精密応用をサポートできる。セラミック・サファイア・ガラス・カーボン複合材はプレミアムデザインおよび特殊な外装部品により集中している。金・プラチナおよび貴金属合金は部品あたりの価値は高いが、より少量の時計プログラムに対応している。革・ゴム・繊維・エンジニアリングポリマーはストラップおよびブレスレットの要件に対応し続けており、リサイクルおよびバイオソース素材への関心も含まれる。アジア太平洋地域時計部品製造市場はこのより幅広い素材ポートフォリオから恩恵を受けており、メーカーが単一の基板に依存することなく複数の製品ポジションに対応できるようになっている。素材能力は、ブランドが技術的性能と独自の製品仕上げの両方を求める際に、重要な差別化の源泉になりつつある。
地域分析
広東省・深圳・天津時計部品製造市場
中国は2026年のアジア太平洋地域時計部品製造市場シェアの44%を占め、広東省、深圳、天津における製造クラスターがこれを支えている。広東省と深圳は、ケース、ブレスレット、文字盤、風防ガラス、および関連する精密部品の生産・組立能力を兼ね備えている。天津は長い機械式時計ムーブメント製造の歴史を持ち、機械式時計製造における中国の技術的深度において引き続き重要な役割を担っている。シーガルウォッチは2025年に中国初の国産時計誕生70周年を記念し、同市が国内生産において長年果たしてきた役割を改めて示した。年間300万個のムーブメントと20万本の完成時計という生産能力は、この生産拠点が有する産業規模を示している。中国の重要性は、工具・金型、部品サプライヤー、組立、および輸出能力が相互に連携したシステムに基づいている。この集積により顧客は生産の厚みにアクセスできる一方、他のアジア地域が補完的な生産能力を構築する動きも促している。
インド・日本時計部品製造市場
インドは2032年にかけて9.6%のCAGRで拡大すると予測されている。国内需要の高まり、マイクロブランドの基盤形成、および部品輸出の拡大がこの軌道を支えている。インドのサプライヤーは、ブレスレット、文字盤、針、精密加工、およびグローバルブランドとの生産関係を通じて貢献している。これにより、単一の海外高級品市場への依存度が低い有用な需要チャネルが生まれている。日本は、確立されたメーカーが技術的深度と品質管理および高度な生産プロセスを組み合わせているため、同地域の高付加価値製造の中核として引き続き機能している。日本の製造施設は、ムーブメント、素材加工、精密工作機械、およびプレミアム時計製造において重要な役割を維持している。アジア太平洋地域時計部品製造市場は、インドが規模を拡大し日本が技術的リーダーシップを維持することで恩恵を受ける。両者の役割がみ合わさることで、単一の生産拠点では実現できない、より広域な地域基盤が形成される。
アジア太平洋地域時計部品製造市場
ベトナム、カンボジア、タイ、マレーシアは、ASEAN域内の部品・組立拠点としての存在感を高めている。これらの国々の役割には、生産支援、仕上げ加工、ブレスレット製造、風防ガラス関連能力、および地域サプライチェーン多様化のルートが含まれる。2026年10月に署名されたASEAN・中国自由貿易協定のアップグレードは、デジタルおよびグリーン経済分野における地域連携を強化する可能性がある。[3] 同協定は既存の地域貿易取り決めと並立し、ブロック全体における経済的結びつきの強化を支援する。タイはサファイアおよび関連生産活動において引き続き重要な位置を占め、ベトナムはより広範な製造ネットワークにおける存在感を高めつつある。台湾は、時計および隣接する産業用途に対応できる水晶・サファイア光学分野の専門的知見を提供している。韓国、香港、シンガポール、インドネシア、オーストラリア、およびその他の地域経済は、貿易、流通、プレミアムリテール、専門的サプライ、および技術的能力を通じて貢献している。したがって、アジア太平洋地域時計部品製造市場は地理的に多様であり、中国が依然として最大の現行生産拠点であることに変わりはない。
競合情勢
アジア太平洋地域時計部品製造市場は中程度の市場集中度を示しており、一つの部品カテゴリーまたはプロセスに化した多くの専門メーカーと並んで、垂直統合型の日本・中国メーカーが事業を展開している。セイコー関連製造事業、シチズンおよびミヨタ、天津シーガル・ウォッチグループはムーブメント・ブランク・精密部品・完成時計にわたる幅広い能力を持つ。この範囲は、垂直統合型企業が品質・納期・エンジニアリングフィードバック・供給の継続性をより管理しやすくする。専門メーカーは依然として重要であり、ケース・クリスタル・文字盤・針・ブレスレット・表面処理・シーリング部品にはそれぞれ異なるプロセス知識が必要だからである。中国最大のクラスターは密なサプライヤーネットワークと柔軟な生産ロットにおいて優位性を持つ。日本はプレミアム生産・ムーブメントエンジニアリング・高度な品質システムにおいて強みを維持している。インドは部品製造と精密加工を通じてより大きな役割を構築しつつある。競合バランスは、組立能力だけでなく、適切な品質水準で確実な部品を供給する能力に依存している。
知的財産・生産ノウハウ・顧客資格審査は新規サプライヤーに対する実的な参入障壁を生み出している。シーガル・ウォッチは2025年に世界1,457件の特許を保有していると報告し、トゥールビヨン・永久カレンダー・ミニッツリピーター機能の自主開発を挙げた。同社のウォッチズ・アンド・ワンダーズ2025での発表はまた、より高付加価値な製品を国際的なコレクターおよびウォッチバイヤーに直接提示する取り組みを示した。この動きは、部品能力が供給関係とブランド製品開発の両方を支援する戦略を反映している。ムーブメント生産と仕上げを管理する企業は、設計変更と素材要件により直接対応できる。これらの能力を持たないサプライヤーも、専門化・より短いリードタイム・小規模ブランドへの密接なサポートを通じて競争できる。アジア太平洋地域時計部品製造市場は、したがって単一のビジネスモデルで定義されるものではない。大規模な垂直統合型メーカー・地域専門メーカー・特定の部品または仕上げニーズに対応する小規模サプライヤーが含まれる。垂直統合モデルは、ブランドが複数の部門にわたって部品変更を迅速に評価する必要がある場合に特に有用であ。ムーブメント設計・ケース設計・クリスタルのフィット・文字盤レイアウト・針のクリアランス・ブレスレット取付け・最終組立は相互に影響し合うからである。専門モデルは、精密プレス加工・表面仕上げ・クリスタル加工・文字盤加工・ブレスレット製作などの一つのプロセスにおいてサプライヤーが明確な優位性を持つ場合に有効であり続けられる。いずれの場合も、顧客は繰り返し性・品質実績・エンジニアリングサポート・生産規律・完成品の意図された外観と性能を維持する能力でサプライヤーを評価する。
中間層では多くのサプライヤーが一般的な外装部品を製造できるが、厳しい品質・資格審査要件を一貫して満たせるサプライヤーは少ないため、活発な競争が見られる。ブレスレット・文字盤・針・クリスタルメーカーは柔軟な生産・優れた検査・安定した納品を通じて立場を強化できる。小規模な時計ブランドはまた、少ない発注量と頻繁な製品変更に対応するサプライヤーへの需要を生み出している。プレミアムブランドが素材と部品のより明確な文書化を求める中、トレービリティはますます重要になっている。2026年10月のASEAN・中国協定は、より統合された地域生産関係を支援する可能性のある政策的環境を提供している。シーガル・ウォッチの2025年国際製品発表は、垂直統合を活用してエンドユーザーに近づこうとしている企業の一例である。報告された特許ポートフォリオは、技術開発が競争上の地位をどのように支援できるかを示すもう一つの例である。
アジア太平洋地域時計部品製造産業リーダー
-
Seiko Instruments Inc.
-
CITIZEN WATCH CO., LTD.
-
MIYOTA Movement
-
Tianjin Seagull Watch Group Co., Ltd.
-
KDDL Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域時計部品製造市場 このレポートでカバーされる企業
- Seiko Instruments Inc.
- CITIZEN WATCH CO., LTD.
- MIYOTA Movement
- Tianjin Seagull Watch Group Co., Ltd.
- KDDL Limited
- Nihon Seimitsu Co., Ltd.
- NV Vision Group
- Ching Mei Optics Co., Ltd.
- Orbray Co., Ltd.
- Yu Hing Precision Technology (Shenzhen) Company Limited
- Baoruihua (Dongguan) Precision Technology Co., Ltd.
- Shenzhen Shijin Watch Co., Ltd.
- HHV Crystals
- Braloba AG
- Megaage Watchband Manufacturing Limited
- TAY I TANG INDUSTRIAL CO., LTD.
- NISSEY VIETNAM CO., LTD.
- Paragon Crystal Manufacturing Co., Ltd.
最近の産業開発事情 アジア太平洋地域時計部品製造市場
- 2025年7月:中国の天津シーガル・ウォッチグループがウォッチズ・アンド・ワンダーズ2025に初出展し、3,499 米ドルのスプリットセコンド・ラトラパンテ・クロノグラフと、コレクター向けの高複雑機構フラッグシップモデルを発表した。同社は、垂直統合型機械式時計製造能力に支えられた国際的な事業展開の一環としてこの発表を位置付けた。
- 2025年3月:天津シーガル・ウォッチグループが中国初の国産時計70周年を記念した。同社は年間300万個のムーブメントおよび20万本の完成時計の生産能力、ならびに世界1,457件の特許(うち1,370件は登録済み)を確認した。
アジア太平洋地域時計部品製造市場のレポートスコープ
アジア太平洋地域時計部品製造市場は、部品タイプ別(ムーブメント部品、文字盤・針部品、その他)、時計タイプ/最終用途別(機械式時計、クォーツ時計、その他)、素材別(金、プラチナおよび貴金属合金、チタン・アルミニウム・マグネシウムおよびジルコニウム、その他)、地域別(中国、日本、インド、その他)に区分される。市場予測は金額ベース(米ドル)で提される。
セグメンテーション概要
| ムーブメント部品 | メインプレート・ブリッジ・プレート |
| 歯車列・ホイール・ピニオン | |
| エスケープメント・アンカー・調速部品 | |
| スプリング・バレル・耐震部品 | |
| ローター・振り座・ネジ・ルビー石およびその他ムーブメント部品 | |
| 時計外装・アビジャージュ部品 | ケース・ケースミドル・ケースバック |
| ベゼル・ラグ・フランジ・ケーシングリング | |
| リュウズ・チューブ・プッシャー・コレクター | |
| 文字盤・針部品 | 文字盤プレート・インデックス・アプライドマーカー・装飾文字盤要素 |
| 時・分・秒・クロノグラフ針 | |
| クリスタル部品 | サファイアクリスタル |
| ミネラルガラスクリスタル | |
| アクリルおよび特殊クリスタル | |
| ブレスレット・ストラップ・クラスプ部品 | 金属ブレスレットおよびリンク |
| 革・ゴム・繊維・ポリマーストラップ | |
| バックル・クラスプ・スプリングバー・エンドリンク | |
| シーリングおよびその他時計固有部品 | ガスケット・シール・耐水性部品 |
| 装飾・認証・特殊部品 |
| 機械式時計 |
| クォーツ時計 |
| スマート・ハイブリッド時計 - 時計固有の機械的・外装部品のみ |
| ステンレス鋼およびその他の鉄系合金 |
| 金・プラチナおよび貴金属合金 |
| チタン・アルミニウム・マグネシウムおよびジルコニウム |
| 真鍮・ニッケル合金・銅合金 |
| セラミック・サファイア・ガラス・カーボン複合材 |
| シリコン・ニッケルリン・シリコン系素材 |
| 革・ゴム・繊維・エンジニアリングポリマー |
| 中国 |
| 日本 |
| インド |
| タイ |
| 台湾 |
| 韓国 |
| ベトナム |
| カンボジア |
| 香港 |
| シンガポール |
| インドネシア |
| マレーシア |
| オーストラリア |
| その他アジア太平洋地域 |
| 部品タイプ別 | ムーブメント部品 | メインプレート・ブリッジ・プレート |
| 歯車列・ホイール・ピニオン | ||
| エスケープメント・アンカー・調速部品 | ||
| スプリング・バレル・耐震部品 | ||
| ローター・振り座・ネジ・ルビー石およびその他ムーブメント部品 | ||
| 時計外装・アビジャージュ部品 | ケース・ケースミドル・ケースバック | |
| ベゼル・ラグ・フランジ・ケーシングリング | ||
| リュウズ・チューブ・プッシャー・コレクター | ||
| 文字盤・針部品 | 文字盤プレート・インデックス・アプライドマーカー・装飾文字盤要素 | |
| 時・分・秒・クロノグラフ針 | ||
| クリスタル部品 | サファイアクリスタル | |
| ミネラルガラスクリスタル | ||
| アクリルおよび特殊クリスタル | ||
| ブレスレット・ストラップ・クラスプ部品 | 金属ブレスレットおよびリンク | |
| 革・ゴム・繊維・ポリマーストラップ | ||
| バックル・クラスプ・スプリングバー・エンドリンク | ||
| シーリングおよびその他時計固有部品 | ガスケット・シール・耐水性部品 | |
| 装飾・認証・特殊部品 | ||
| 時計タイプ/最終用途別 | 機械式時計 | |
| クォーツ時計 | ||
| スマート・ハイブリッド時計 - 時計固有の機械的・外装部品のみ | ||
| 素材別 | ステンレス鋼およびその他の鉄系合金 | |
| 金・プラチナおよび貴金属合金 | ||
| チタン・アルミニウム・マグネシウムおよびジルコニウム | ||
| 真鍮・ニッケル合金・銅合金 | ||
| セラミック・サファイア・ガラス・カーボン複合材 | ||
| シリコン・ニッケルリン・シリコン系素材 | ||
| 革・ゴム・繊維・エンジニアリングポリマー | ||
| 地域別 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| 台湾 | ||
| 韓国 | ||
| ベトナム | ||
| カンボジア | ||
| 香港 | ||
| シンガポール | ||
| インドネシア | ||
| マレーシア | ||
| オーストラリア | ||
| その他アジア太平洋地域 | ||
レポートで回答された主要な質問
2032年までのアジア太平洋地域時計部品製造の予測値は?
同セクターは2026年の7.93 ビリオン 米ドルから、2027年から2032年にかけて6.88%のCAGRで成長し、2032年までに11.62 ビリオン 米ドルに達すると測されている。この予測は、ムーブメント・外装部品・クリスタル・文字盤・針・ブレスレットおよび関連する精密部品全体にわたる需要を反映している。
最大の売上ポジションを持つ部品カテゴリーは?
ムーブメント部品は2026年の売上の30%を占めた。機械式ムーブメント部品は高い技術的価値を持ち、長い資格審査プロセスが必要であるためである。メインプレート・ブリッジ・歯車列・エスケープメント・調速部品はいずれも設計・素材・工具・検査・組立にわたる協調的な作業を必要とする。
2032年にかけて最も速く成長すると期待される時計タイプは?
スマート・ハイブリッド時計は2032年にかけて10.9%のCAGRで成長すると予測されており、プレミアムな外装および機械部品への需要が支えている。レポートの対象範囲内における機会は、電子モジュールではなく、クリスタル・ケース・ブレスレット・リュウズ機構・その他の外観または機能的な部品から生まれる。
中国がアジア太平洋地域の時計部品生産において重要な理由は?
中国は2026年の地域売上の44%を占め、東・深圳・天津の生産クラスターと大規模なムーブメント生産能力を組み合わせている。同国はムーブメント・ケース・ブレスレット・文字盤・クリスタル・工具・組立のサプライヤーネットワークを組み合わせており、顧客に幅広い生産基盤へのアクセスを提供している。
インドの時計部品供給における役割を推進している要因は?
インドは国内需要・マイクロブランド・部品輸出・精密製造活動に支えられ、2032年にかけて9.6%のCAGRで成長すると予測されている。その貢献はブレスレット・文字盤・針・精密加工を含み、国内供給基盤としてだけでなく、より広域の地域調達の一部としても有用である。
時計部品で最も速く成長している素材は?
シリコン・ニッケルリン・シリコン系素材は、高度なムーブメントおよび専門的な精密要件に対応するため、2032年にかけて9.6%のCAGRで成長すると予測されている。その成長は、異なる製品カテゴリーにわたって鋼・サファイア・セラミック・チタン・貴金属・エンジニアリングポリマーへの継続的な需要を補完するものである。