
Marktgröße und Marktanteil der Uhrenkomponentenherstellung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 21.89 Milliarden US-Dollar |
| Marktgröße (2031) | 29.49 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.14 % |
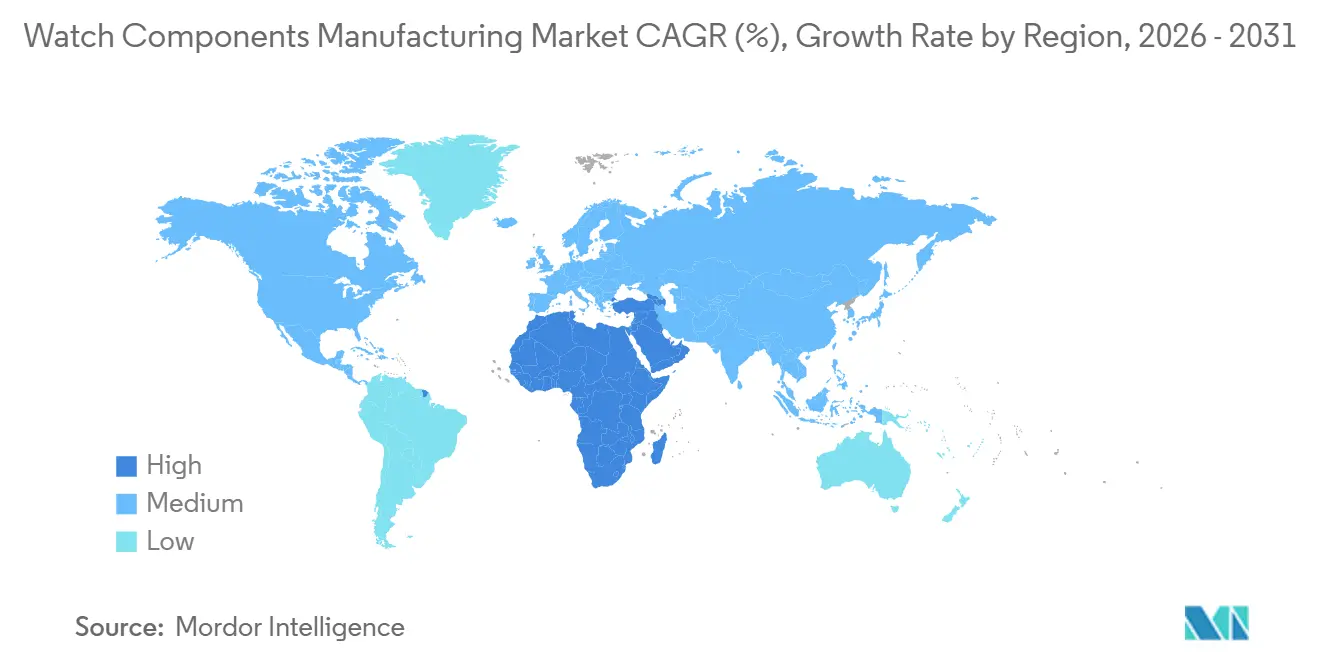
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Europa |
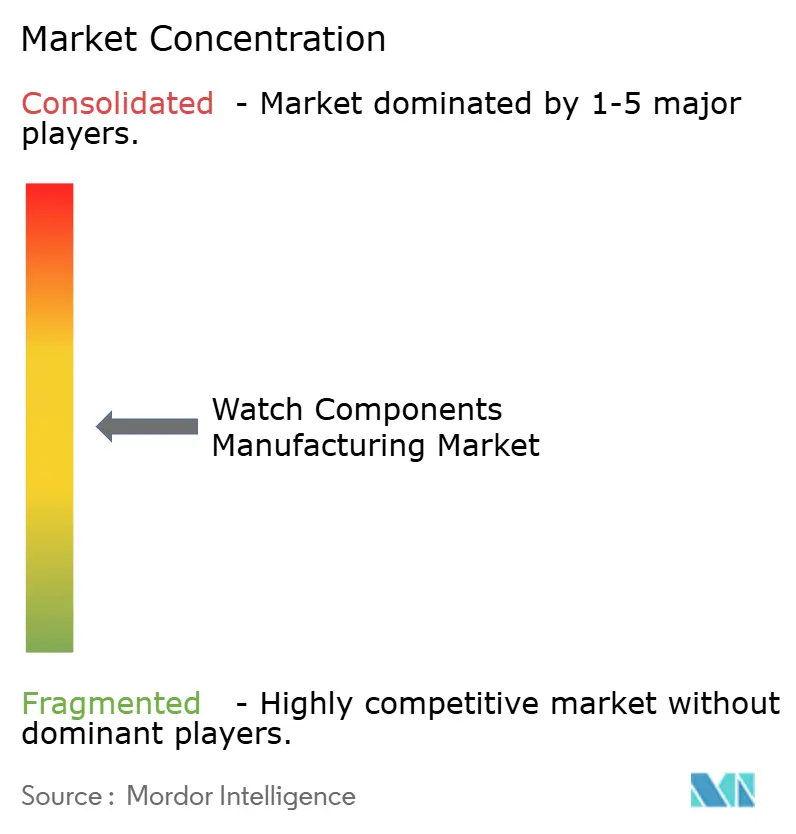
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Uhrenkomponentenherstellung von Mordor Intelligence
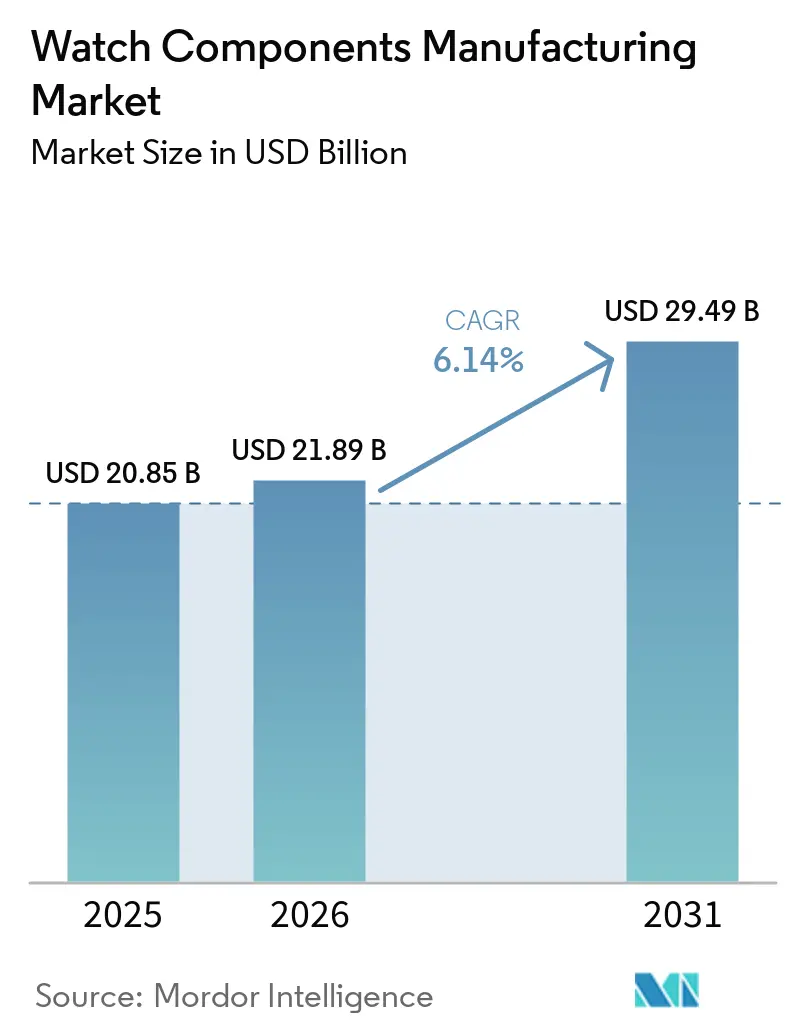
Die Marktgröße der Uhrenkomponentenherstellung wird voraussichtlich von 20,85 Milliarden USD im Jahr 2025 und 21,89 Milliarden USD im Jahr 2026 auf 29,49 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 6,14 % zwischen 2026 und 2031.
Der Markt für Uhrenkomponentenherstellung wird durch eine Verlagerung hin zu höherwertigen mechanischen Uhren und Luxusuhren geprägt, bei denen jedes Stück speziellere Teile und Veredelungsarbeiten erfordert. Hersteller bedienen zudem eine breitere Gruppe unabhängiger Marken, die kleinere Aufträge und eine schnellere Produktentwicklung benötigen. Dies verändert die Produktionsplanung, da Lieferanten große etablierte Aufträge mit kurzen Produktionsläufen in Einklang bringen müssen. Investitionen in Automatisierung, Siliziumverarbeitung und dekorative Veredelung können etablierte Lieferanten stärken, während schwächere Nachfrage und hohe Inputkosten Kapazitätserweiterungen begrenzen können. Der Markt für Uhrenkomponentenherstellung begünstigt daher Lieferanten, die Qualität sichern, Kosten managen und markenspezifische Spezifikationen erfüllen können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponententyp hielten Uhrwerkskomponenten im Jahr 2025 einen Marktanteil von 36 % am Markt für Uhrenkomponentenherstellung, während Kristallkomponenten die höchste prognostizierte CAGR von 7,2 % bis 2031 verzeichneten.
- Nach Uhrentyp hielten mechanische Uhren im Jahr 2025 einen Marktanteil von 45 % am Markt für Uhrenkomponentenherstellung, während Smart- und Hybriduhren die höchste prognostizierte CAGR von 8,5 % bis 2031 verzeichneten.
- Nach Material hielten Edelstahl und andere Eisenlegierungen im Jahr 2025 einen Marktanteil von 30 % am Markt für Uhrenkomponentenherstellung, während Silizium, Nickel-Phosphor und siliziumbasierte Materialien die höchste prognostizierte CAGR von 9 % bis 2031 verzeichneten.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 44,5 % am Markt für Uhrenkomponentenherstellung, während der Nahe Osten und Afrika die höchste prognostizierte CAGR von 7,5 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Uhrenkomponentenherstellung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumisierung und Wiederbelebung der mechanischen und Luxusuhrenherstellung | +2.1% | Global, mit der höchsten Intensität in Europa und den Golfmärkten | Langfristig (≥ 4 Jahre) |
| Zunehmende Komponentenkomplexität bei Komplikationen und hochwertigen Kalibern | +1.5% | Europa, Japan | Langfristig (≥ 4 Jahre) |
| Wachstum der unabhängigen Produktion, Mikromarken und Kleinserienproduktion von Uhren | +0.9% | Globale Nachfrage, mit Beschaffung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Komponentenindividualisierung und Differenzierung | +0.7% | Global, am stärksten in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz von Silizium, Keramik, Titan und anderen fortschrittlichen Materialien | +0.5% | Europa, Japan | Langfristig (≥ 4 Jahre) |
| Regionalisierung der Beschaffung und Diversifizierung der ASEAN-Kapazitäten | +0.3% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Wiederbelebung der mechanischen und Luxusuhrenherstellung
Das Exportvolumen Schweizer Uhren sank 2025 um 4,8 % auf 14,6 Millionen Stück, während der Exportwert nur um 1,7 % zurückging, was auf einen höheren Wert je exportierter Uhr hindeutet. Diese Differenz stützt die Nachfrage nach Komponenten, die durch Präzision, Veredelung und technische Leistung Mehrwert schaffen. Der Markt für Uhrenkomponentenherstellung profitiert, wenn Marken ihre Produktion auf Uhren mit aufwändigeren Uhrwerken und stärkeren Materialspezifikationen konzentrieren. Die Schweiz verlangt, dass mindestens 60 % der Herstellungskosten eines Uhrwerks gemäß den Swiss-Made-Regeln im Inland anfallen, was inländische Lieferanten von Kernuhrwerksteilen unterstützt. Rolex stellte 2025 den Land-Dweller mit seiner Dynapulse-Siliziumhemmung vor, unterstützt durch 16 Uhrwerkspatente und 7 hemmungsspezifische Patentanmeldungen. Solche Systeme erfordern spezialisierte Produktionsmethoden und Lieferantenqualifizierung.
Zunehmende Komponentenkomplexität bei Komplikationen und hochwertigen Kalibern
Unabhängige Marken schaffen ein anderes Bestellmuster als große integrierte Gruppen. Sie benötigen häufig limitierte Auflagen, individualisierte Gehäuse, Zifferblätter, Zeiger oder Kristalle sowie zuverlässige Lieferungen von Lieferanten. Der Markt für Uhrenkomponentenherstellung kann diese Nachfrage bedienen, wenn Hersteller über flexible Werkzeuge und kurze Produktionszyklen verfügen. Die Singapurer Messe für unabhängige Uhren 2025 umfasste fast 60 Marken und zog fast 3.000 Besucher an, was auf eine stärkere Organisation innerhalb dieser Kundenbasis hindeutet. Die Entwicklung individueller Komplikationen kann 6 bis 18 Monate vom ersten Briefing bis zum ersten Produktionsmuster dauern, was qualifizierte Lieferantenbeziehungen schwer ersetzbar macht. Dekorative Arbeiten, proprietäre Zifferblattdesigns und ungewöhnliche Gehäusegeometrien machen Komponenten auch zu einem Teil der Produktidentität einer Marke.
Wachstum der unabhängigen Produktion, Mikromarken und Kleinserienproduktion von Uhren
Silizium, Keramik, Titan und verwandte Materialien unterstützen Leistung, Haltbarkeit und unverwechselbares Produktdesign. Der Markt für Uhrenkomponentenherstellung verwendet diese Materialien in Hemmungen, Gehäusen, Lünetten, Kristallen und Reguliersystemen. Acrotec stellte 2025 sein industrialisiertes, nicht-magnetisches Regulierorgan ORA vor, das Silizium, metallisches Glas und Keramik durch sechs Gruppeneinheiten kombiniert. Das System zeigt, wie mehrere spezialisierte Prozesse in einem einzigen Lieferantennetzwerk kombiniert werden können. Rolex' Siliziumhemmung veranschaulicht ebenfalls den zunehmenden Einsatz von Mikrofabrikation für hochwertige Uhrwerksarchitektur. Diese Technologien erfordern Kapitalinvestitionen, Prozesswissen und eine enge Qualitätskontrolle.
Steigende Nachfrage nach Komponentenindividualisierung und Differenzierung
Marken erweitern ihre Fertigungsoptionen im asiatisch-pazifischen Raum, während sie die kritische Schweizer Produktion beibehalten. Der Markt für Uhrenkomponentenherstellung bietet Potenzial für regionale Kapazitäten, die Außenteile, elektroniknahe Teile und exportorientierte Montage unterstützen. Thailand genehmigte Garmins Investition von 3 Milliarden THB (95,3 Millionen USD) in eine Anlage in Chonburi für Smartwatches und GPS-Geräte, mit geplantem Produktionsbeginn im Jahr 2026. Diese Investition unterstützt die lokale Nachfrage nach uhrenspezifischen Außenkomponenten und verwandten Präzisionsinputs. Parts Seiko eröffnete 2025 eine Fabrik im Wert von 10 Millionen USD in Vietnam zur Herstellung von Präzisionsmetallkomponenten für den Export, hauptsächlich nach Japan. Lieferanten müssen weiterhin die Markenanforderungen hinsichtlich Rückverfolgbarkeit, Toleranz und Veredelungsqualität erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Luxusuhrennachfrage und der Exportmärkte | -1.3% | Global, am stärksten in der Schweiz und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel in der Mikromechanik und Präzisionsfertigung | -0.9% | Europa und Japan | Mittelfristig (2–4 Jahre) |
| Volatilität bei Rohstoff-, Edelmetall-, Energie- und Währungskosten | -0.7% | Global, mit der höchsten Exposition in der Schweiz und Japan | Kurzfristig (≤ 2 Jahre) |
| Lange Lieferantenqualifizierungszyklen und hohe Wechselkosten | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Luxusuhrennachfrage und der Exportmärkte
Die Schweizer Uhrenexporte gingen 2025 zum zweiten Mal in Folge zurück und erreichten 25,6 Milliarden CHF (32,4 Milliarden USD), während die exportierten Stückzahlen um 740.000 auf 14,6 Millionen sanken.[1] Die Exporte nach China sanken 2025 um 12,1 %, was den Druck auf Lieferanten erhöhte, die mit Montageunternehmen im mittleren Preissegment verbunden sind.[2] Der Markt für Uhrenkomponentenherstellung ist exponiert, da Lieferanten häufig Fixkosten tragen, während Kundenbestellungen sich schnell verschieben können. Goldpreise erhöhten auch die Materialkosten für Gehäuse- und Armbandproduzenten, insbesondere dort, wo Rohmetall einen großen Anteil an den Produktkosten ausmacht. Niedrigere Bestellvolumina können Lagerbestände an Integrationspunkten hinterlassen und die Fabrikauslastung verringern. Der Markt für Uhrenkomponentenherstellung muss Einkauf, Lagerbestand und Preisdisziplin in schwächeren Exportzyklen sorgfältig steuern.
Fachkräftemangel in der Mikromechanik und Präzisionsfertigung
Die Schweizer Uhrenindustrie verlor 2025 835 Stellen, sodass die Beschäftigung Ende September bei 64.807 lag. Fachkräfte in der Mikromechanik, Veredelung und Hemmungseinstellung sind schwer zu ersetzen, sobald sie den Sektor verlassen. Ein 2024 eingeführtes eidgenössisches Berufsattest zielt darauf ab, künftige Uhrmacherfähigkeiten aufzubauen, aber die Ausbildungskapazität braucht Zeit zur Erweiterung. Der Markt für Uhrenkomponentenherstellung sieht sich auch langen Lieferantenqualifizierungszyklen für proprietäre Teile gegenüber. Ein Lieferantenwechsel während der Produktentwicklung kann Test- und Genehmigungsarbeiten zurücksetzen, insbesondere bei Komplikationen und fortschrittlichen Materialien.[3] Diese Einschränkungen schützen qualifizierte Produzenten, können aber die Expansion verlangsamen, wenn neue Kapazitäten oder Spezialkenntnisse benötigt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp: Uhrwerkskomponenten führend, während Kristalle schneller wachsen
Uhrwerkskomponenten machten 2025 36 % der Marktgröße der Uhrenkomponentenherstellung aus. Werkplatten, Brücken, Räderwerke, Triebe, Hemmungen, Federn, Federhäuser und Rotoren erfordern separate Präzisionsoperationen. Mechanische Uhrwerke benötigen enge Toleranzen, sorgfältige Materialauswahl und umfangreiches Montagewissen. Dies unterstützt einen größeren Wertbeitrag von Uhrwerksteilen als von einfacheren Außenkomponenten. Der Markt für Uhrenkomponentenherstellung umfasst neben Uhrwerkskomponenten auch Habillage, Zifferblätter und Zeiger, Armbänder und Schließen, Dichtungsteile und Kristalle.
Kristallkomponenten werden voraussichtlich bis 2031 mit einer CAGR von 7,2 % wachsen. Saphir und farbiger Saphir weiten sich über hochexklusive Modelle hinaus auf breitere Premium-Uhrensortimente aus. Kristalllieferanten müssen optische Klarheit, Kratzfestigkeit, Formkontrolle und zuverlässige Dichtungsleistung in Einklang bringen. Diese Nachfrage begünstigt Hersteller mit Schneid-, Beschichtungs- und Veredelungskapazitäten. Dekorative und funktionale Anforderungen können den Wert eines Kristalls steigern, selbst wenn das Gesamtuhrenvolumen bescheiden ist.
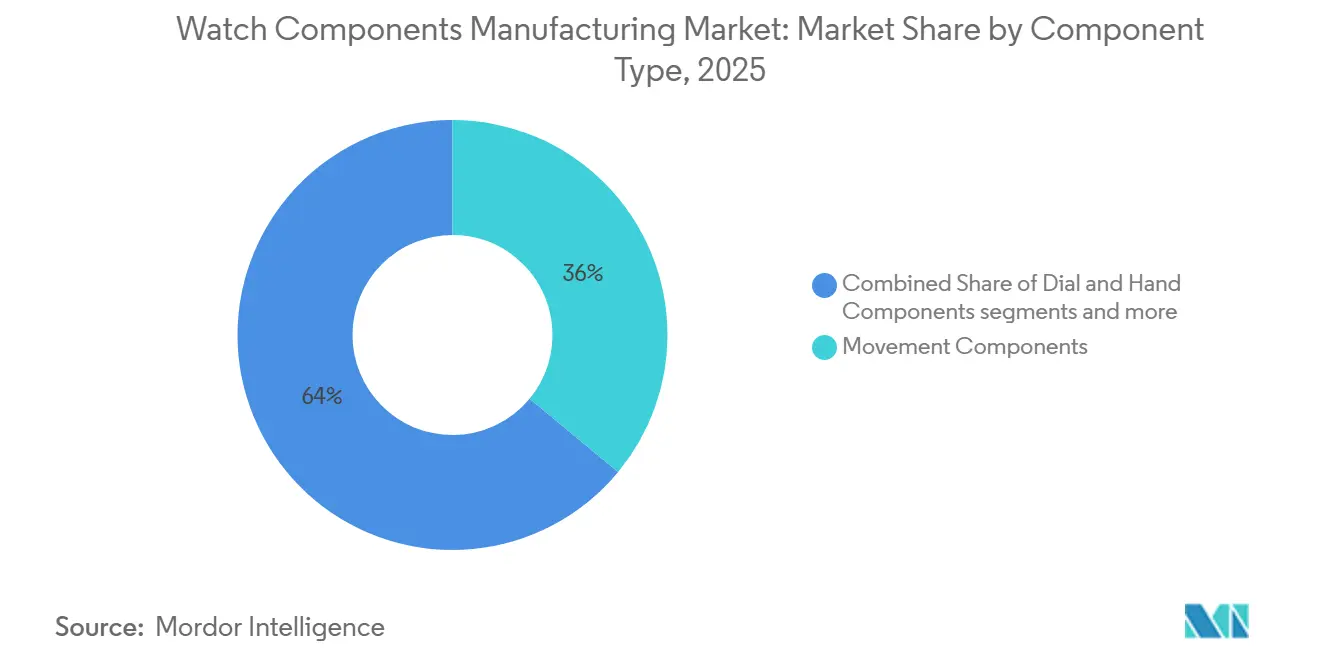
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Uhrentyp: Mechanische Uhren liefern Wert, während Smartwatches expandieren
Mechanische Uhren hielten 2025 einen Anteil von 45 % an der Marktgröße der Uhrenkomponentenherstellung. Ihre Komponentenintensität ist hoch, da komplexe Uhrwerke mehr als 300 einzeln gefertigte Teile enthalten können. Marken investieren weiterhin in proprietäre Kaliber, die spezialisierte Komponentenökosysteme erfordern. Standardkatalogprodukte können diese Teile nicht immer ersetzen. Mechanische Uhren erfordern auch Gehäuse, Kristalle, Kronen, Armbänder und dekorative Elemente, die eine Premium-Positionierung unterstützen.
Smart- und Hybriduhren werden voraussichtlich bis 2031 mit einer CAGR von 8,5 % wachsen. Ihr Umfang in dieser Bewertung beschränkt sich auf uhrenspezifische Außenkomponenten und nicht auf elektronische Module. Premium-Smartwatch-Designs verwenden Saphirkristalle, Titangehäuse und Präzisionskronen neben digitaler Funktionalität. Garmins genehmigte Thailand-Anlage soll 2026 die Produktion aufnehmen und schafft Nachfrage nach spezialisierten Außenkomponenten in großem Maßstab. Quarzuhren unterstützen weiterhin ein stabiles Volumen für Habillage-, Armband- und Kristalllieferanten in den Bereichen Mode und mittleres Preissegment.
Nach Material: Stahl unterstützt das Volumen, während siliziumbasierte Materialien vorrücken
Edelstahl und andere Eisenlegierungen hielten 2025 einen Marktanteil von 30 % am Markt für Uhrenkomponentenherstellung. Stahl der Güte 316L und 904L bleibt wichtig für Gehäuse, Armbänder und Uhrwerksplatten. Stahl bietet Haltbarkeit, vertraute Verarbeitungsmethoden, Korrosionsbeständigkeit und breite Verwendung in Sport- und Mittelklasseuhren. Messing bleibt ebenfalls wichtig für ausgewählte Uhrwerksplatten und Brücken. Diese etablierten Materialien unterstützen den Markt für Uhrenkomponentenherstellung durch breite Produktionsvolumina. Das Material profitiert auch von etablierten CNC-Bearbeitungs-, Stanz-, Polier-, Bürst- und Oberflächenbehandlungskapazitäten, die es Herstellern ermöglichen, komplexe Komponenten in relativ hohen Stückzahlen zu produzieren. Die Nachfrage nach Stahlkomponenten ist eng mit Ersatzteilen, Massenmarkt-Mechanikuhren, Sportuhren und Premium-Modellen verbunden, die eine hohe Verschleiß- und Korrosionsbeständigkeit erfordern.
Silizium, Nickel-Phosphor und siliziumbasierte Materialien werden voraussichtlich bis 2031 mit einer CAGR von 9 % wachsen; ihre nicht-magnetischen Eigenschaften und das Mikrofabrikationspotenzial unterstützen fortschrittliche Reguliersysteme und Hemmungskomponenten. Acrotec meldete eine Jahresproduktion von mehr als 2 Millionen nicht-magnetischen Regulierorganeinheiten über sein Sigatec-Netzwerk. Die Einführung dieser Materialien wird auch durch ihre Fähigkeit unterstützt, das Komponentengewicht zu reduzieren, die Maßhaltigkeit zu verbessern und die Herstellung komplizierter Geometrien zu ermöglichen, die durch konventionelle Metallbearbeitung schwer zu erreichen sind. Siliziumbasierte Komponenten sind besonders relevant für Spiralfedern, Ankerräder und Anker, wo geringe Masse und Widerstand gegen Magnetfelder die mechanische Leistung unterstützen können.
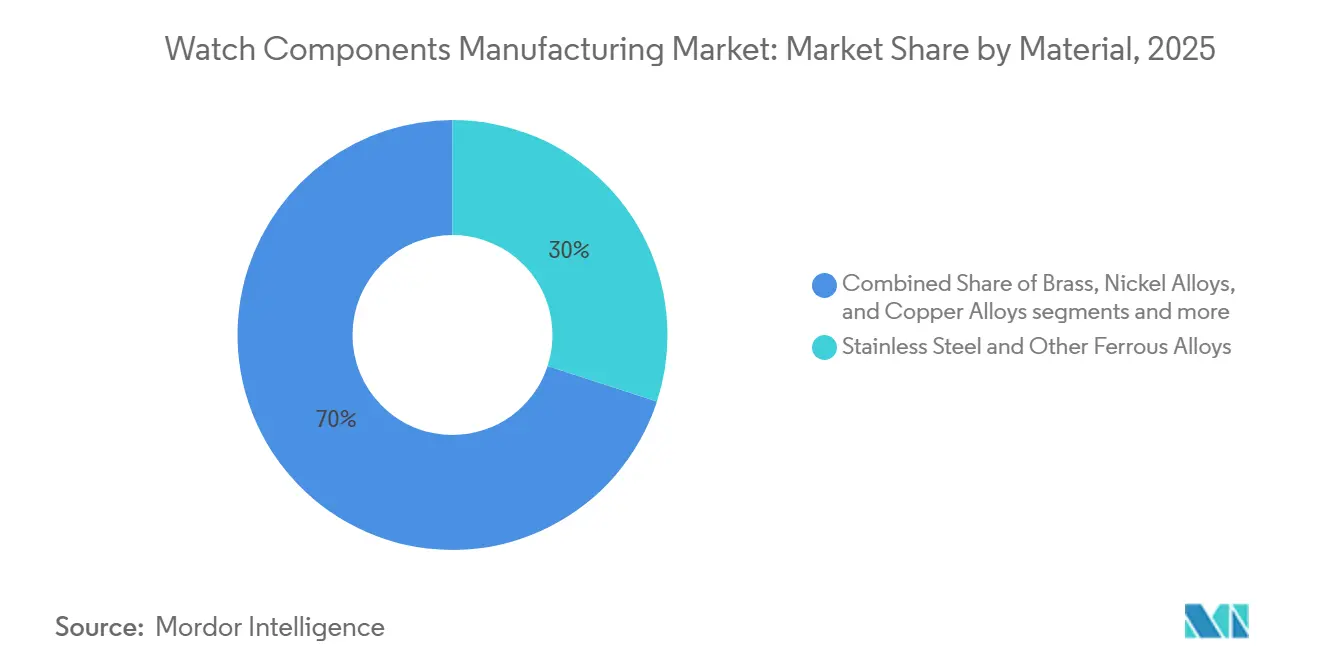
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europa hielt 2025 einen Marktanteil von 44,5 % am Markt für Uhrenkomponentenherstellung. Der Schweizer Jurabogen, das Vallée de Joux und der Kanton Neuenburg vereinen Facharbeitskräfte, etablierte Lieferanten und enge Verbindungen zu Luxusuhrenmarken. Die Swiss-Made-Regeln unterstützen weiterhin die inländische Uhrwerksproduktion, indem sie Herkunftsangaben an lokale Herstellungskosten knüpfen. Deutschland trägt Präzisionswerkzeuge, Zahnradschneiden, CNC-Bearbeitung und Laserverarbeitung bei. Portugal unterstützt die Armband- und Uhrenarmproduktion innerhalb der regionalen Lieferbasis.
Nordamerika blieb ein wichtiges Nachfragezentrum und absorbierte 2025 17 % der Schweizer Uhrenexporte. Es unterstützt die Nachfrage nach Aftermarket-, Ersatzteil- und Habillage-Produkten in verschiedenen Preiskategorien. Der asiatisch-pazifische Raum kombiniert japanische und taiwanesische Präzisionsfähigkeiten mit Massenproduktion in China, Indien, Thailand und Südkorea. Citizen Fine Device schloss im Januar 2026 ein neues Fabrikgebäude in Kawaguchiko in Japan ab, mit schrittweisem Produktionsbeginn ab September 2026. Thailand und Vietnam bieten zusätzliche Kapazitäten für exportorientierte Präzisionsfertigung.
Der Nahe Osten und Afrika stellen die am schnellsten wachsende Region dar, mit einer erwarteten CAGR von 7,5 % bis 2031. Saudi-Arabien und die Vereinigten Arabischen Emirate verzeichneten 2025 ein Wachstum der Schweizer Uhrenexporte von 8,9 % bzw. 3,5 %. Wachstum im Luxuseinzelhandel und Nachfrage von Verbrauchern mit hohem Einkommen unterstützen Bestellungen für Saphirkristalle, Edelmetallgehäuse und Premium-Armbänder. Saudi-Arabiens wirtschaftliche Diversifizierung und Tourismusentwicklung werden voraussichtlich den Uhrenkonsum bis 2031 unterstützen. Der Markt für Uhrenkomponentenherstellung kann dort profitieren, wo die regionale Nachfrage auf höherwertige Uhren ausgerichtet bleibt.

Wettbewerbslandschaft
Der Markt für Uhrenkomponentenherstellung weist eine mittlere Marktkonzentration auf und kombiniert große integrierte Gruppen mit vielen unabhängigen Subunternehmern. Swatch Group betreibt ETA und Nivarox-FAR innerhalb einer integrierten Struktur, während Rolex, Richemonts ValFleurier und LVMH interne Uhrwerks- und Komponentenkapazitäten nutzen. Unabhängige Lieferanten konkurrieren über technisches Können, Vertraulichkeit, Kapazitätsflexibilität und Kundenbeziehungen. Acrotec hat ein Mehrfirmen-Netzwerk aufgebaut, das Siliziumverarbeitung, dekorative Veredelung und verwandte Präzisionsaktivitäten abdeckt. Diese Struktur gibt größeren Lieferanten ein breiteres technisches Angebot, ohne dass Marken mehrere separate Beziehungen verwalten müssen.
Swatch Group behielt 2025 qualifiziertes Produktionspersonal und meldete im Mai und Juni 2026 eine stärkere Verkaufsdynamik in allen Preissegmenten und Regionen. Acrotec präsentierte sein Komponentenökosystem auf der EPHJ 2026, einschließlich Sigatecs Silizium-Mikrofabrikation und Horlynes dekorativer Veredelung. Rolex nutzte den Launch des Land-Dweller, um seine patentierte Dynapulse-Siliziumhemmungsarchitektur voranzutreiben. Diese Maßnahmen zeigen, dass Größe, Materialexpertise und geschütztes Prozesswissen zentrale Wettbewerbsinstrumente sind. Der Markt für Uhrenkomponentenherstellung bietet auch Raum für Lieferanten, die Marken mit kleinen Mindestbestellmengen und individualisierter Entwicklung bedienen können.
Groupe Chaumont wurde 2025 in Neuenburg gegründet, um Spezialisten für Uhrwerksdesign, Schwungmassen, Komplikationsentwicklung und Präzisionsschneidwerkzeuge zusammenzubringen. Seine Gründung spiegelt die Nachfrage nach integrierter Maßanfertigung unter hochwertigen Uhrenmarken wider. Unabhängige Lieferanten können sich auch durch rückverfolgbare Materialbeschaffung und nicht-magnetische Reguliereinheiten differenzieren. Lange Qualifizierungszyklen machen zuverlässige Lieferung und Prozesskontrolle in diesem Markt besonders wichtig.
Marktführer der Uhrenkomponentenherstellung
-
Swatch Group – Component Manufacturing Operations
-
Citizen Group – Component Manufacturing Operations
-
Seiko Instruments Inc.
-
KDDL Limited
-
Acrotec Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Acrotec Group stellte auf der EPHJ 2026 anlässlich ihres 20-jährigen Jubiläums aus und präsentierte ihr Komponentenökosystem, von Sigatecs Silizium-Mikrofabrikation bis zu Horlynes dekorativer Veredelung.
- Januar 2026: Citizen Fine Device schloss ein neues Fabrikgebäude in seiner Kawaguchiko-Anlage in Japan ab. Der vollständige Produktionsbetrieb beginnt schrittweise ab September 2026.
- Oktober 2025: Thailands Board of Investment genehmigte Garmins Investition von 3 Milliarden THB in eine Anlage in Chonburi zur Herstellung von Smartwatches und GPS-Geräten, mit geplantem Produktionsbeginn im Jahr 2026.


Berichtsumfang des globalen Marktes für Uhrenkomponentenherstellung
Der Markt für Uhrenkomponentenherstellung ist segmentiert nach Komponententyp (Uhrwerkskomponenten, Zifferblatt- und Zeigerkomponenten und weitere), nach Uhrentyp / Endverwendung (mechanische Uhren, Quarzuhren und weitere), nach Material (Gold, Platin und Edelmetalllegierungen, Titan, Aluminium, Magnesium und Zirkonium und weitere) sowie nach Geografie (Nordamerika, Europa und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Uhrwerkskomponenten | Werkplatten, Brücken und Platinen |
| Räderwerke, Räder und Triebe | |
| Hemmungen, Anker und Regulierkomponenten | |
| Federn, Federhäuser und Stoßschutzkomponenten | |
| Rotoren, Schwungmassen, Schrauben, Steine und andere Uhrwerkskomponenten | |
| Uhren-Außenkomponenten / Habillage | Gehäuse, Gehäusemittelteile und Gehäuseböden |
| Lünetten, Bandanstöße, Flansche und Gehäuseringe | |
| Kronen, Rohre, Drücker und Korrektoren | |
| Zifferblatt- und Zeigerkomponenten | Zifferblattplatten, Indizes, aufgesetzte Marker und dekorative Zifferblattelelemente |
| Stunden-, Minuten-, Sekunden- und Chronographenzeiger | |
| Kristallkomponenten | Saphirkristalle |
| Mineralglas-Kristalle | |
| Acryl- und Spezialkristalle | |
| Armband-, Uhrenarm- und Schließenkomponenten | Metallarmbänder und Glieder |
| Leder-, Gummi-, Textil- und Polymerarmbänder | |
| Schnallen, Schließen, Federstege und Endglieder | |
| Dichtungs- und andere uhrenspezifische Komponenten | Dichtungen, Abdichtungen und Wasserbeständigkeitskomponenten |
| Dekorative, Authentifizierungs- und Spezialkomponenten |
| Mechanische Uhren |
| Quarzuhren |
| Smart- und Hybriduhren – nur uhrenspezifische mechanische und Außenkomponenten |
| Edelstahl und andere Eisenlegierungen |
| Gold, Platin und Edelmetalllegierungen |
| Titan, Aluminium, Magnesium und Zirkonium |
| Messing, Nickellegierungen und Kupferlegierungen |
| Keramik, Saphir, Glas und Kohlenstoffverbundwerkstoffe |
| Silizium, Nickel-Phosphor und siliziumbasierte Materialien |
| Leder, Gummi, Textilien und technische Polymere |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Schweiz |
| Deutschland | |
| Frankreich | |
| Italien | |
| Portugal | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Thailand | |
| Taiwan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Komponententyp | Uhrwerkskomponenten | Werkplatten, Brücken und Platinen |
| Räderwerke, Räder und Triebe | ||
| Hemmungen, Anker und Regulierkomponenten | ||
| Federn, Federhäuser und Stoßschutzkomponenten | ||
| Rotoren, Schwungmassen, Schrauben, Steine und andere Uhrwerkskomponenten | ||
| Uhren-Außenkomponenten / Habillage | Gehäuse, Gehäusemittelteile und Gehäuseböden | |
| Lünetten, Bandanstöße, Flansche und Gehäuseringe | ||
| Kronen, Rohre, Drücker und Korrektoren | ||
| Zifferblatt- und Zeigerkomponenten | Zifferblattplatten, Indizes, aufgesetzte Marker und dekorative Zifferblattelelemente | |
| Stunden-, Minuten-, Sekunden- und Chronographenzeiger | ||
| Kristallkomponenten | Saphirkristalle | |
| Mineralglas-Kristalle | ||
| Acryl- und Spezialkristalle | ||
| Armband-, Uhrenarm- und Schließenkomponenten | Metallarmbänder und Glieder | |
| Leder-, Gummi-, Textil- und Polymerarmbänder | ||
| Schnallen, Schließen, Federstege und Endglieder | ||
| Dichtungs- und andere uhrenspezifische Komponenten | Dichtungen, Abdichtungen und Wasserbeständigkeitskomponenten | |
| Dekorative, Authentifizierungs- und Spezialkomponenten | ||
| Nach Uhrentyp / Endverwendung | Mechanische Uhren | |
| Quarzuhren | ||
| Smart- und Hybriduhren – nur uhrenspezifische mechanische und Außenkomponenten | ||
| Nach Material | Edelstahl und andere Eisenlegierungen | |
| Gold, Platin und Edelmetalllegierungen | ||
| Titan, Aluminium, Magnesium und Zirkonium | ||
| Messing, Nickellegierungen und Kupferlegierungen | ||
| Keramik, Saphir, Glas und Kohlenstoffverbundwerkstoffe | ||
| Silizium, Nickel-Phosphor und siliziumbasierte Materialien | ||
| Leder, Gummi, Textilien und technische Polymere | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Schweiz | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Portugal | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Taiwan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Uhrenkomponentenherstellung bis 2031?
Der Sektor wird voraussichtlich mit einer CAGR von 6,1 % von 2026 bis 2031 wachsen und von 21,89 Milliarden USD im Jahr 2026 auf 29,49 Milliarden USD im Jahr 2031 steigen. Das Wachstum spiegelt einen höheren Komponentengehalt in Premium-Mechanikuhren, eine breitere Verwendung spezialisierter Materialien und die Nachfrage sowohl von etablierten Marken als auch von kleineren Produzenten wider.
Welche Komponentenkategorie hält den größten Anteil?
Uhrwerkskomponenten hielten 2025 einen Anteil von 36 %, da mechanische Uhrwerke viele präzisionsgefertigte Teile erfordern. Die Kategorie umfasst Platinen, Brücken, Räderwerke, Federn, Federhäuser, Rotoren und Hemmungen. Jedes Teil hat seine eigenen Toleranz-, Material-, Veredelungs- und Montageanforderungen, was die Uhrwerksproduktion zum Kern der Wertbasis des Sektors macht.
Welcher Uhrentyp erzeugt die größte Nachfrage nach Komponenten?
Mechanische Uhren hielten 2025 einen Anteil von 45 %, unterstützt durch ihre hohe Teileanzahl und den Bedarf an spezialisierten Uhrwerken und Außenteilen. Hochkomplizierte Uhren können mehr als 300 Teile enthalten. Dies unterstützt die Nachfrage nach Uhrwerksspezialisten sowie nach Lieferanten von Gehäusen, Kronen, Kristallen, Armbändern, dekorativen Oberflächen und anderen fertigen Außenkomponenten.
Welche Materialien wachsen am schnellsten bei Uhrenkomponenten?
Silizium, Nickel-Phosphor und siliziumbasierte Materialien werden voraussichtlich bis 2031 mit einer CAGR von 9 % wachsen. Diese Materialien werden in nicht-magnetischen Reguliersystemen und fortschrittlichen Hemmungsdesigns eingesetzt. Sie erfordern spezialisierte Mikrofabrikationskapazitäten und eine enge Qualitätskontrolle, was sie besonders relevant für Hersteller von Premium-Mechanikuhrwerken macht.
Welche Region führt die Uhrenkomponentenherstellung an?
Europa hielt 2025 einen Anteil von 44,5 %, angeführt von den etablierten Präzisionsuhrmacherclustern der Schweiz. Deutschland trägt ebenfalls Werkzeugbau, Zahnradschneiden, CNC-Bearbeitung und Laserverarbeitung bei. Die Position der Region wird durch Facharbeitskräfte, langjährige Lieferantenbeziehungen und das Swiss-Made-Rahmenwerk für Uhrwerke gestützt, die erhebliche inländische Produktionskosten erfordern.
Was ist die größte Herausforderung für Komponentenlieferanten?
Exportvolatilität, Fachkräftemangel, hohe Materialkosten und lange Lieferantenqualifizierungszyklen können die Produktionsflexibilität einschränken. Lieferanten müssen Präzision und Lieferleistung auch dann aufrechterhalten, wenn Kundenbestellmuster schwächer werden. Diese Belastungen sind für Unternehmen mit fixen Ausrüstungskosten, begrenzter Produktionsgröße oder Abhängigkeit von einer engen Kundengruppe anspruchsvoller.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
