
ヨーロッパ時計部品製造市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
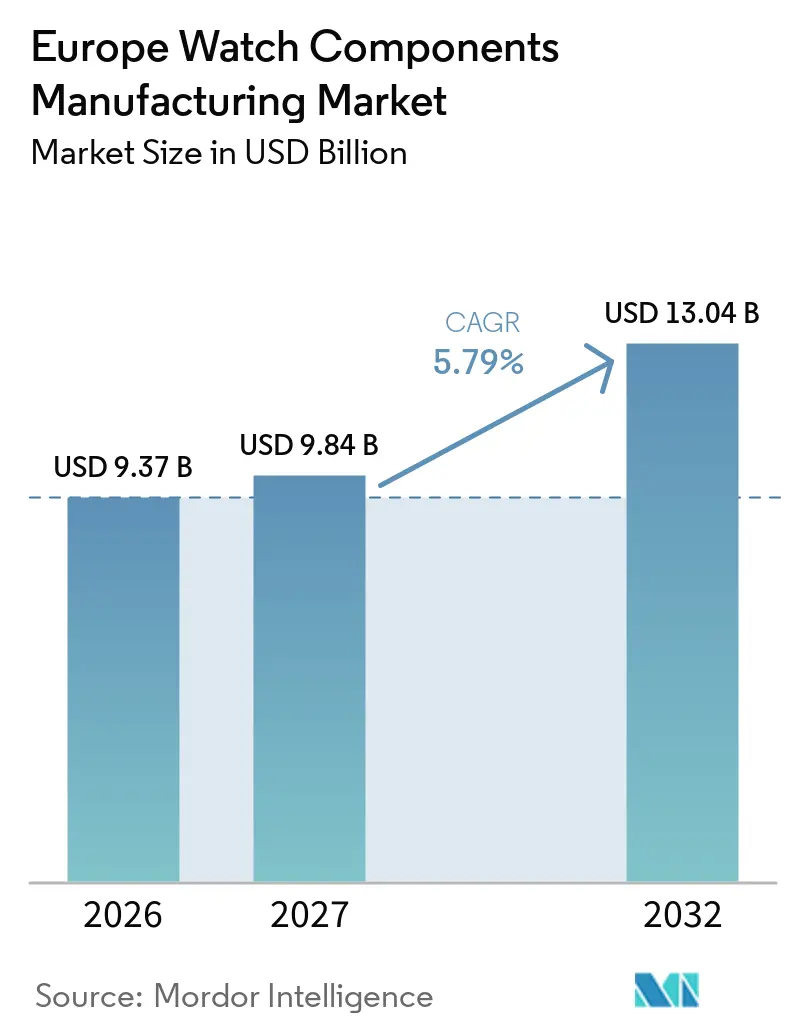
| 基準年の市場規模 (2026) | 9.37 十億米ドル |
| 市場規模 (2027) | 9.84 十億米ドル |
| 市場規模 (2032) | 13.04 十億米ドル |
| 成長率 (2027 - 2032) | 5.79 % |
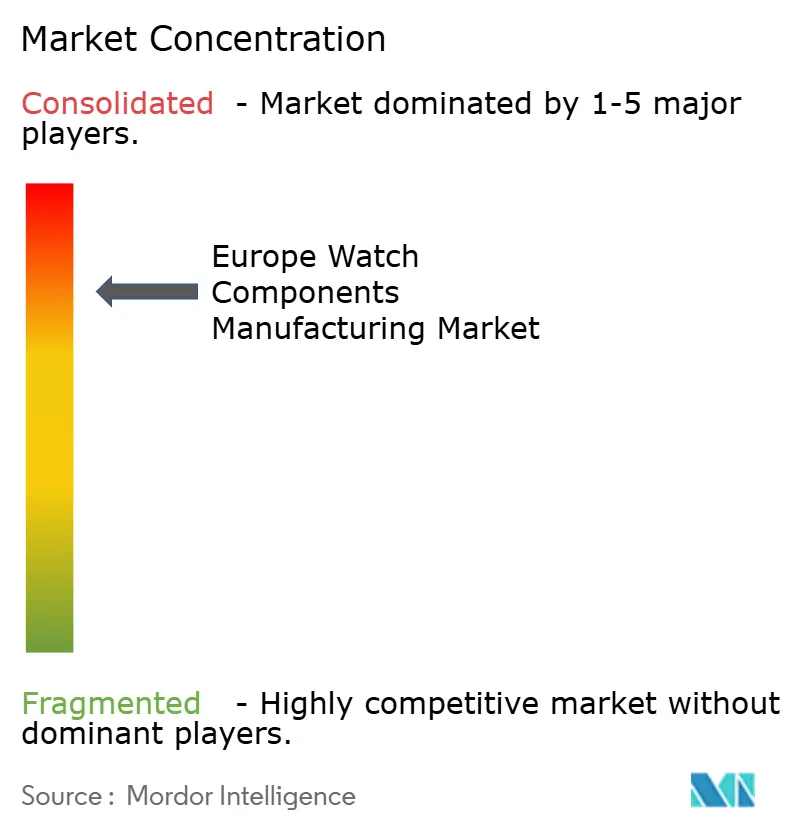
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ時計部品製造市場分析
ヨーロッパ時計部品製造市場規模は、2026年に93.7億 ミリオン 米ドル、2027年に98.4億 ミリオン 米ドと予測され、2032年までに130.4億 ミリオン 米ドルに達し、2027年から2032年にかけてCAGR 5.79%で成長する見込みです。
成長は、時計の出荷数量の増加よりも高付加価値部品へのシフトを反映しており、スイスの輸出数量は2025年に1,460万個に減少した一方、輸出金額は256億スイスフラン(324億 ミリオン 米ドル)に達しました。需要は精密部品、先端素材、ラグジュアリー機械式時計およびコネクテッド時計を支える外装部品に集中しています。欧州ブランドはまた、内製生産を強化し、複製が困難なプロセスを担う専門サプライヤーを選択的に確保しています。同時に、メーカーはCNC加工、マイクロミリング、レーザー加工、自動仕上げ、検査システムへの投資を進め、寸法精度の向上と手作業への依存低減を図っています。トレーサビリティ、表面品質、素材認証に関する要件の高まりは、部品サプライヤーに対する技術的参入障壁をさらに引き上げています。サステナビリティも、特にリサイクル貴金属、素材効率化の取り組み、低廃棄物加工・仕上げプロセスを通じて、より重要性を増しいます。したがって、ヨーロッパ時計部品製造市場は、厳格な品質要件を満たし、素材を確保し、柔軟かつ技術集約的な生産能力を維持しながら複雑な時計の少量生産に対応できるメーカーに有利な環境となっています。
主要レポートのポイント
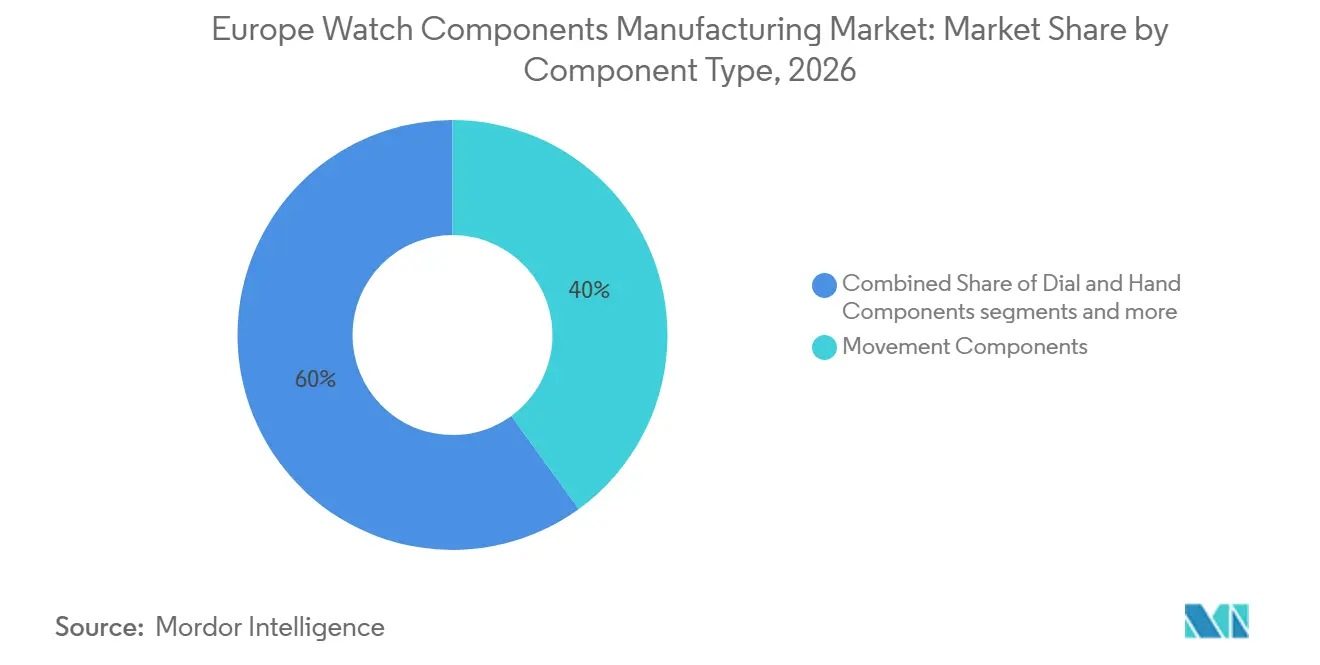
- 部品タイプ別では、ムーブメント部品が2026年のヨーロッパ時計部品製造市場シェアの40%を占め、クリスタル部品は2032年までに7%のCAGRで成長する見込みです。
- 時計タイプ別では、機械式時計が2026年のヨーロッパ時計部品製造市場規模の71.7%を占め、スマート・ハイブリッド時計部品は2032年までに9.8%のCAGRで成長する見込みです。
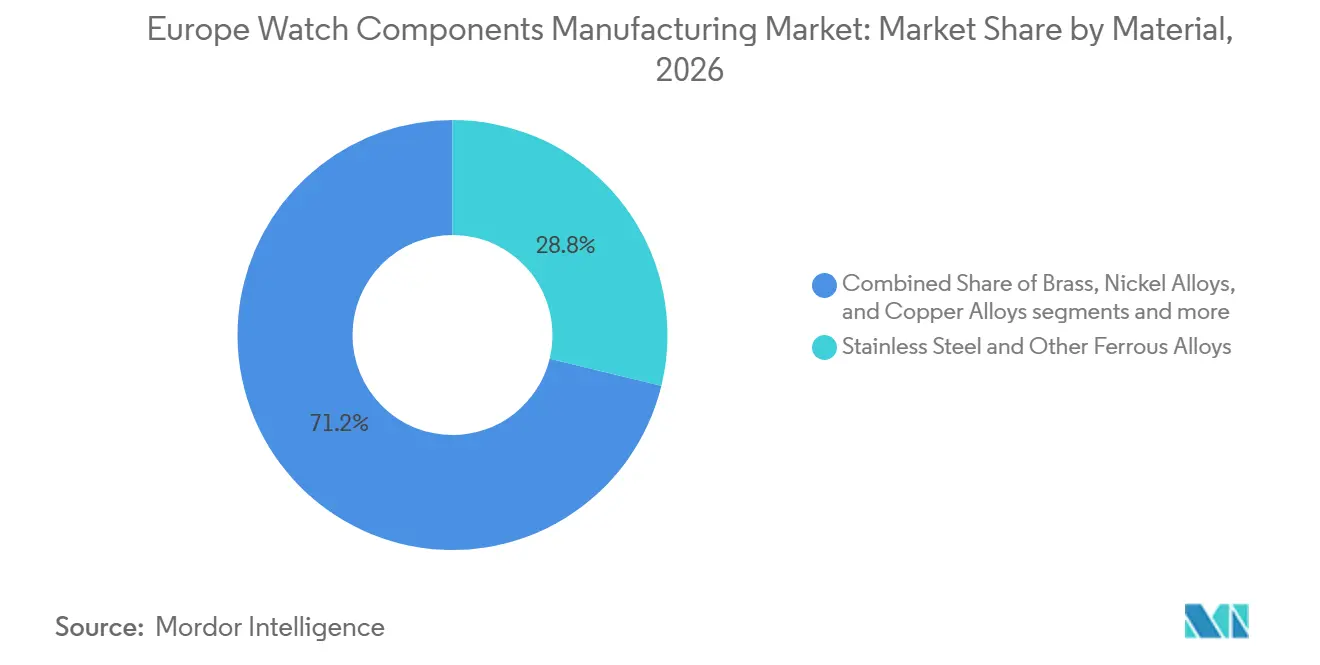
- 素材別では、ステンレス鋼およびその他の鉄系合金が2026年に28.8%のシェアを占め、シリコン、ニッケルリン、シリコン系素材は2032年までに9.3%のCAGRで成長する見込みです。
- 地域別では、スイスが2026年に80%のシェアを占め、ポルトガルは2032年までに7.1%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ラグジュアリー 機械式時計のプレミアム化 | +2.0% | スイス、 フランス、ドイツ | 長期 (4年以上) |
| 欧州時計製造の 垂直統合の拡大 | +1.5% | スイス、 ドイツ | 中期 (2〜4年) |
| シリコン、LIGA、先端マイクロ加工の 採用 | +1.2% | スイス、 フランス | 長期 (4年以上) |
| 重要精密部品の ニアショアリング | +0.8% | ポルトガル、 イタリア、ドイツ、スイス | 中期 (2〜4年) |
| 複雑なコンプリケーションおよび 限定版への需要増加 | +0.7% | スイス | 長期 (4年以上) |
| ハイブリッド時計および スマートウォッチ部品のイノベーション | +0.5% | スイス、 ドイツ、フランス | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ラグジュアリー機械式時計のプレミアム化
ヨーロッパ時計部品製造市場は、出荷数量よりも精巧な機式時計を優先する付加価値構造に支えられています。スイスの時計輸出金額は、輸出数量が減少したにもかかわらず、2025年に256億スイスフラン(324億 ミリオン 米ドル)に達しました。[1] この需要構造は、調速機構、脱進機、地板、その他の精密アセンブリの価値を高めています。高コンプリケーションムーブメントには500〜700個の個別部品が必要となる場合があり、信頼性の高い加工、仕上げ、品質管理の重要性が増しています。低価格帯の時計生産が落ち込んでも、少量精密加工に実績のあるサプライヤーは需要を維持できます。
プレミアム化はまた、ヨーロッパ時計部品製造市場において素材のトレーサビリティと繰り返し可能な公差をより重要なものにしています。ラグジュアリーブランドは、透明ケースや装飾部品を含め、ムーブメントとその目に見える仕上げを製品差別化の段として活用するケースが増えています。これにより、標準的なムーブメント部品だけでなく、仕上げの良い歯車列、受け、ケース、裏蓋への需要が高まっています。スイスにおけるラグジュアリー時計生産の集中は、ジュネーブ、ヴァレー・ド・ジュー、ヌーシャテル、ジュラ周辺のサプライヤーネットワークの役割を強化しています。これらのクラスターは、資格を持つ生産者に対し、設計チーム、組立サイト、開発中の複雑な部品を検証できる時計師への近接性を提供しています。
欧州時計製造の垂直統合の拡大
欧州の時計グループは、独自設計の保護と供給リスクの低減を目的として、部品製造に対する内部管理を拡大しています。Rolexは、主に垂直統合型のビジネスモデルを採用し、原材料加工と部品製造を直接管理していると述べています。Richemontは、2025年3月期に有形固定資産へ10億3,500万ユーロ(12億1,748万 ミリオン 米ドル)を投資し、前年比20%増となりました。この投資は欧州製造施設の拡充・高度化に向けられています。これらのプログラムは、機械設備、品質システム、工具、おび選定された部品技術に対する内部需要を高めています。また、独立サプライヤーが利用できる標準部品の量を減少させています。
ヨーロッパ時計部品製造市場における機会は、内製化が困難な部品に集中しています。専門サプライヤーは、非磁性調速機構、シリコン脱進機、先端表面処理、厳密に仕様が定められたミニチュアアセンブリをブランドに提供できます。これらの部品は、構築にコストがかかり、少量の内部生産では維持が難しいプロセス知識を必要とすることが多いです。ブランドの投資は、コモディティ部品の機会を狭める一方で、高度に差別化された外注への需要を支える可能性があります。スイスメイドの規則も、時計がその呼称を使用するために国内コスト条件を満たす必要があるため、現地の能力を優遇しています。[2]
シリコン、LIGA、先端マイクロ加工の採用
シリコン、UV-LIGA、および関連するマイクロ加工技術は、ヨーロッパ時計部品製造市場においてより重要性を増しています。Acrotecは2025年6月に、シリコン、金属ガラス、特殊セラミックスを組み合わせた完全アセンブリとして、完全に工業化された非磁性調速機構を発表しました。このアセンブリにはひげぜんまい、テンプ、テンプ真が含まれており、これらの素材がプロトタイプ段階を超えて供給可能であることを示しています。シリコンおよびニッケルリンは、磁気抵抗、摩擦、温度変化に対する安定した性能への対応に役立ちます。これらの特性は、わずかな偏差が時計の性能に影響する脱進機やひげぜんまいシステムに特に関連しています。
素材の移行はサプライヤーに新たな要件をもたらし、欧州の専門的な製造能力の重要性を強化しています。フォトリソグラフィー、深堀り反応性イオンエッチング、マイクロフォーミングに携わるフランスおよびスイスの企業は、従来の加工では確実に製造できない部品に対応できます。複雑なコンプリケションや限定版も、短納期精密加工、装飾仕上げ、精密な組立公差の必要性を高めています。Acrotecの商業化された調速機構は、実験的素材から繰り返し可能な量産へのシフトを示しています。先端素材が熟練した仕上げと組立の必要性を排除することなく性能を向上させる場合、ヨーロッパ時計部品製造市場は恩恵を受けます。
ニアショアリングとコネクテッド時計のイノベーション
欧州のメーカーは、貿易混乱と持続的な物流リスクを受けて、部品調達を見直しています。スイスの時計セクターは2025年に米国の関税変更に直面し、完成時計の需要と部品発注計画に不確実性が加わりました。ブランドは二重調達と欧州内での選択的な生産拡大で対応しており、特に旋削部品、ケース、裏蓋、ストラップ、クラスプが対象となっています。ポルトガル、イタリア、ドイツ、チェコ共和国は、選定されたカテゴリーの補完的な製造拠点を提供しています。ニアショアリングは、サプライヤーを製品開発と品質管理を支援できる距離に保ちながら、納品リスクを低減する可能性があります。
コネクッド時計およびハイブリッド時計は、ヨーロッパ時計部品製造市場が従来の機械式生産を超えて拡大するもう一つの経路を提供しています。ラグジュアリーコネクテッド時計は、従来モデルと同等の外装精度を必要とする場合があります。スマートウォッチ関連の需要は、コンシューマーエレクトロニクスのハードウェアよりも、ケース、クリスタル、ブレスレット、シール、装飾要素などの時計固有の部品において最も強くなっています。これにより、既存の時計部品サプライヤーは、既存の素材と仕上げ能力を成長する最終用途カテゴリーに応用する手段を得ています。このセグメントは、コネクテッドモデルが異なる内部アーキテクチャを使用する場合でも、プレミアム外装部品への需要を生み出しています。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 熟練した時計技術者の 不足 | -0.6% | スイス、 ドイツ | 長期 (4年以上) |
| 新規部品サプライヤーの 高い資格取得コスト | -0.4% | スイス、 欧州その他 | 中期 (2〜4年) |
| 特殊素材よび 重要サプライヤーの集中 | -0.3% | スイス、 フランス | 中期 (2〜4年) |
| スイスフラン、貴金属、 貿易関税の変動 | -0.2% | スイス、 アジア太平洋依存の輸出業者 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
熟練した時計技術者の不足
熟練した時計技術者の不足は、ヨーロッパ時計部品製造市場における生産の柔軟性を制限しています。ジュネーブ州では2025年1月に450件の時計師の欠員があり、前年比23%増となりました。スイスの時計製造・マイクロテクノロジーセクターは、新型コロナウイルス感染症後の期間以来初めての雇用減少を記録し、ヴォー、ヌーシャテル、ジュラ、ベルンで顕著な減少が見られました。熟練職人と機械オペレーターは、欧州各国で最も広く見られる不足職種の一つであり続けています。[3] 複雑な組立作業は長い習得期間を要、専門的な時計製造技術は一般的な技術訓練で迅速に代替することはできません。
新規サプライヤーはまた、プレミアム時計サプライチェーンに参入する前に、相当な資格取得とコンプライアンスの障壁に直面します。スイスの呼称規則では、その呼称を使用するために時計の製造コストの少なくとも60%がスイスで発生することを要求しています。この計算には関連する素材、労働、工具、間接費、研究開発費が含まれており、慎重な文書化と現地での操業能力が必要です。サプライヤーはまた、広範なブランド資格審査に耐えられる計測、プロセス管理、品質システムを確立しなければなりません。負担は、実績のあるサプライヤーの数が限られているシリコン製造、UV-LIGA、先端コーティング作業において最も大きくなっています。
新規部品サプライヤーの高い資格取得コスト
投入コストの変動は、貴金属および特殊素材の部品メーカーにとって引き続き制約となっています。2025年の金価格の上昇は、貴金属合金製のケース、文字盤、ブレスレット、ムーブメント部品の材料費を増加させまた。これにより、ブランドが小売価格のポジショニングを維持しようとする場合、発注量に圧力がかかる可能性があります。通貨変動も、フランが顧客市場の通貨に対して強くなった場合、スイス生産の競争力に影響を与える可能性があります。これらの要因は、固定生産コストベースがスイスにある輸出業者にとって特に重要です。
貿易政策の変更は、部品計画にさらなる不確実性をもたらしています。関税リスクは完成時計の発注に影響を与え、それがムーブメント、ケース、クリスタル、その他の上流部品のメーカーに影響します。スイス時計セクターの2025年の関税経験は、ブランドがより強靭な調達体制を求めている理由を示しています。したがって、ヨーロッパ時計部品製造市場の参加者は、現地コンテンツ要件と、より広い調達とコスト管理の必要性のバランスを取る必要があります。トレーサブルな素材、信頼性の高いリードタイム、柔軟な発注スケジュールを提供できるメーカーは、これらの状況をより適切に管理できる立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
部品タイプ別:
ムーブントの複雑性が価値を支え、クリスタルが加速ムーブメント部品は2026年に40%のシェアを占め、最大の部品カテゴリーとなっています。その地位は、機械式時計における調速機構、脱進機、地板、歯車列、車、かなの高い価値を反映しています。調速機構は、厳格な公差要件と要求の高い素材・仕上げ仕様を組み合わせているため、特に高い価値を持ちます。歯車列、車、かなは最も数量の多いサブカテゴリーであり続け、スイスジュラ全域の専門旋削工場を支えています。欧州時計部品製造業界は、寸法精度と一貫した表面品質を兼ね備えた部品のためにこれらの工場に依存しています。ケース、ケースミドル、裏蓋を含む外装部品も、ブランドが目に見える仕上げと透明裏蓋を強調するにつれて価値を高めています。より厳格な視覚的基準は、ケース仕上げ、研磨、加工、コーティング、組立の価値を高めています。
クリスタル部品は2032年までに7%のCAGRで拡大し、部品タイプの中で最も速い成長率となる見込みです。サファイアは機械式時計だけでなくハイブリッドおよびスマートモデルにも使用されているため、この成長を支えています。この素材は、様々なケースデザインに対応しながら、耐傷性とプレミアムな外観を提供できます。Krystalix社は2026年4月のEPHJで単結晶成長技術を発表し、欧州のラグジュアリーブランドにケース、クリスタル、ピボット用の着色単結晶をすでに供給していると述べました。この開発は、クリスタル技術の時計ガラス以外への応用を支えています。クリスタル生産には正確な成長、加工、仕上げ、品質管理能力が必要であり、参入障壁を高く保っています。表面欠陥が耐久性とラグジュアリー製品に期待される視覚的品質の両方に影響する可能性があるため、CNC加工と光学検査が重要です。クリスタルの急速な成長は、サファイア関連のケースや装飾部品のサプライヤーにも恩恵をもたらしています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
時計タイプ・最終用途別:
機械式の優位性が続く中、ハイブリッドが成長の主役に機械式時計は2026年に71.7%のシェアを占めました。その優位性は、スイスの時計輸出の価値構造を反映しており、2025年上半期の輸出収益の86%を機械式時計が占めました。機械式モデルは、ムーブメント、ケース、文字盤、クリスタル、ブレスレット、シール部品の幅広いセットを必要とします。また、性能がこれらの部品の連携に依存するため、熟練した組立と検査への需要も生み出しています。機械式時計の高いシェアは、ヨーロッパ時計部品製造市場にラグジュアリー製品における比較的安定した基盤を与えています。クォーツ時計は、ブランドが機械式プレミアム製品またはコネクテッド時計のいずれかに移行するにつれて、より圧迫された数量基盤を担っています。クォーツ時計向けの部品メーカーは、より高品な外装部品や特殊なタイミングアプリケーションを供給することで価値を守ることができます。RondaとSoprodは、より広いムーブメントエコシステムにサービスを提供し、この差別化の必要性に直面しているサプライヤーの一例です。クォーツ部品の見通しは数量的には横ばいから若干マイナスですが、ブランドがプレミアムケース、クリスタル、仕上げを使用する場合、単位当たりの価値は維持できます。これにより、低コストの標準ムーブメント生産よりも製品ポジショニングに注目が集まっています。
スマート・ハイブリッド時計部品は2032年までに9.8%のCAGRで成長し、最終用途の中で最も速い成長率となる見込みです。機会は電子モジュールよりも外装および時計固有の機械部品に集中しています。ラグジュアリーコネクテッド時計には、確立された時計ブランドの視覚的・触覚的基準を満たすケース、クリスタル、ベゼル、ブレスレット、シール、仕上げ処理が必要です。TAG HeuerのConnected Calibre E5は、サファイアクリスタル、金属ケース、コーティングベゼルの仕様を通じてこのアプローチを示しています。この設計方向性は、コネクテッド時計を欧州部品メーカーの既存能力と結びつけています。最終用途の組み合わせは、従来の欧州時計部品製造業界とプレミアムコネクテッド製品の間の橋渡しを生み出しています。ケース、クリスタル仕上げ、耐水性、ストラップシステム、装飾コーティングの経験を持つメーカーは、機械式とコネクテッドの両方の顧客にサービスを提供できます。ハイブリッドモデルは、内部アーキテクチャが機械式時計と異なる場合でも、外装部品全体に需要を分散させる可能性があります。これにより、スイスおよび欧州の職人技への需要を維持しながら、一つのムーブメント技術への依存を低減します。設計と生産スケジュールをより短い技術サイクルに適応できるサプライヤーは、この最終用途においてより有利な立場に置かれる可能性があります。
素材別:
スチールがリードし、シリコン化合物が性能基準を再定義ステンレス鋼およびその他の鉄系合金は、2026年のヨーロッパ時計部品製造市場規模の28.8%を占めました。その優位性は、ケース、ブレスレット、ムーメントプレート、その他の外装・内部部品への幅広い使用に基づいています。スチールは、複数の時計価格帯にわたって実用的な加工・仕上げ特性と耐久性の高い性能を兼ね備えています。スイスのスチール時計輸出は2025年に数量ベースで3.8%増加した一方、貴金属時計の数量は減少しました。スチールはまた、多くのハイブリッドおよびコネクテッド時計の外装構造においても中心的な役割を担っています。金、プラチナ、その他の貴金属合金は、超ラグジュアリー製品において高い単位価値を維持しています。金価格の上昇は部品数量を制限する可能性がありますが、独自性、仕上げ、素材の出所が購買決定を左右する場合、このセグメントは引き続き重要です。チタン、アルミニウム、ジルコニウムは、より軽量でスポーツ志向の時計デザインを支えています。
シリコン、ニッケルリン、シリコン系素材は2032年までに9.3%のCAGRで成長する見込みです。これらの素材は、摩擦の低減、磁気干渉の制限、性能の一貫性の向上に役立つため、調速機構への使用が増えています。シリコンの特性は潤滑要件を低減し、温度変化に対して性能を維持するのに役立ちます。Acrotecの非磁性調速機構は、シリコンと他の先端素材を組み合わせた完全アセンブリの例を提供しています。これらの素材の採用は、部品メーカーの能力要件を変えています。先端素材は従来素材の役割を排除するものではありませんが、高性能時計に必要なプロセスの組み合わせを変えています。シリコン部品には専門的な製造が必要であり、金属は構造、仕上げ、視覚的特性において引き続き重要です。エンジニアリングポリマー、革、ゴム、テキスタイルは、ストラップ、クラスプ、関連する外装部品に引き続き使用されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
スイス時計部品製造市場
スイスは2026年においてヨーロッパ時計部品製造市場規模の80%を占めた。同国のリードは、アーク・ジュラシアン(Arc Jurassien)サプライヤークラスター、スイスメイド(Swiss Made)規制フレームワーク、確立された教育訓練制度、および高付加価値時計ブランドとの近接性に基づいている。ジュネーブ、ヌーシャテル、ヴォー、ジュラには部品製造能力の大部分が集中しているスイスメイドの規定は、適格な国内コスト含有率を要求し、当該名称を使用する時計を支える部品の現地調達を強化している。スイスはムーブメント、調速機構、ケース、ダイヤル、および高度なマイクロメカニカル部品において中心的な役割を維持している。
スイスおよびヨーロッパ時計部品製造市場
2025年のスイスの輸出環境は不均一であり、ヨーロッパ向け出荷は0.3%減少、フランス向けは1.3%増加、ドイツ向けは6.8%減少した。完成品時計の輸出実績は部品需要を完全には反映しない。なぜなら、スイスのサプライヤーは認定スイス原産部品を求める国内および非スイスブランドにも対応できるためである。リシュモン(Richemont)による製造施設への10億350万ユーロ(1,217.48 ミリオン 米ドル)の投資は、ヨーロッパの生産インフラへの継続的な支援を提供している。スイスの集中度の高さは、労働力不足や為替変動へのエクスポージャーも生み出しており、これがヨーロッパ内の他地域における補完的な生産能力の選択的な整備を促している。
西ヨーロッパ時計部品製造市場
ドイツとフランはヨーロッパ時計部品製造市場において第二層を形成している。ドイツのグラスヒュッテ(Glashütte)クラスターは、ムーブメント仕上げ、ダイヤル加工、および高付加価値機械式時計製造における認知された専門技術を有している。ムーブメントおよび部品を含むドイツの時計輸出は、高付加価値精密製造に支えられ、2025年に20億ユーロ(24億米ドル)に達した。フランスはブザンソン周辺の時計製造能力と成長する高度なクリスタル加工で貢献している。イタリアはケース、金属ブレスレット、および高級アビヤージュ(habillage)部品において引き続き重要であり、ヴァレンツァ、アレッツォ、ルメッツァーネに関連する産業拠点を有している。
ポルトガル時計部品製造市場
ポルトガルは2032年までに7.1%のCAGRで成長すると予測されている。この発展は、低い初期ベース、時計製造への関心の高まり、およびEUベースの二次生産拠点としての潜在性を反映している。ポルトガル時計製造協会(Instituto Português de Relojoaria)は2025年に25,016件のユニークウェブサイト訪問者を記録しており、専門教育および職業能力開発への関心の高まりを示している。リスボンのテンポ・フトゥーロ(Tempo Futuro)は2025年10月にポルトガルのマイクロブランドおよび部品メーカーのための組織的なプラットフォームを創設した。ポルトガルはストラップ、クラスプ、および精密切削アビヤージュ部品のニアショアリングを支援することができる。
競合状況
ヨーロッパ時計部品製造市場は高い市場集中度を示しています。Swatch Group、Rolex、Richemont、LVMH、Patek Philippeは多くのムーブメントと高付加価値部品を内製しています。彼らの内部生産システムは、品質、供給の継続性、独自設計の管理を提供しています。Swatch Groupは2026年5月と6月に売上の加速を報告し、7月も継続し、生産能力のより良い活用と2026年下半期の大幅な収益性改善が見込まれています。これらの大手グループは、複数のブランドにわたって施設、素材、技術開発に投資できます。
独立した専門企業は、プロセスの専門知識、供給の信頼性、先素材を通じて競争しています。Acrotecは2026年6月に、30社、2,600名の従業員にわたる年間売上高5億スイスフラン(6億3,293万 ミリオン 米ドル)を報告しました。Sellita、Soprod、Mimotec、Sigatec、KIF Parechoc、Générale Ressorts、Inhotec、Décovi、Vaucher、La Joux-Perret、Ronda、Conceptoは、ムーブメントと精密部品サプライベースの異なる部分にサービスを提供しています。専門企業は、その工具、技術スキル、または素材知識をブランドが複製するのにコストがかかる場合に引き続き関連性を持ちます。ヨーロッパ時計部品製造市場は、重要技術においてより集中する一方、多様な小規模工場グループを維持しています。
独立サプライヤーの機会は、高精度調速機構、欧州製セラミックスおよびカーボンコンポジット外装部品、短納期生産向け自動検査において最も強くなっています。Krystalix社はフランスで単結晶部品を追求しており、シリコンおよびマイクロファブリケーションの専門企業は時計師が利用できる性能重視の部品の範囲を広げています。ブランドの内製化への推進は、標準部品のオープン市場需要を減少させる能性がありますが、自社施設内では利用できない専門プロセスへの需要も生み出しています。したがって、競争上の成功は、差別化された能力、資格を持つ生産能力、信頼性の高い納品に依存しています。欧州のサプライヤーベースはスイスに根ざしていますが、フランス、ドイツ、イタリア、ポルトガルにわたって補完的な強みを発展させています。
ヨーロッパ時計部品製造業界リーダー
-
The Swatch Group Ltd.
-
ETA SA Manufacture Horlogère Suisse
-
Nivarox-FAR SA
-
Sellita SA
-
Acrotec Group
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ時計部品製造市場 このレポートでカバーされる企業
- The Swatch Group Ltd.
- ETA SA Manufacture Horlogère Suisse
- Nivarox-FAR SA
- Sellita SA
- Acrotec Group
- Soprod SA
- Ronda AG
- Vaucher Manufacture Fleurier SA
- Manufacture La Joux-Perret SA
- Rolex SA
- Richemont International SA
- LVMH Moët Hennessy Louis Vuitton SE
- Patek Philippe SA
- Audemars Piguet Holding SA
- Chopard Group
- Glashütte Original GmbH
- A. Lange & Söhne
- Concepto Watch Factory SA
- Mimotec SA
- Sigatec SA
- KIF Parechoc SA
- Générale Ressorts SA
- Inhotec SA
- Décovi SA
- Horlyne SA
最近の産業開発事情 ヨーロッパ時計部品製造市場
- 2026年7月:Swatch GroupのHalf-Year 2026 Reportは、2026年5月と6月の強い売上加速を確認し、7月も継続し、生産能力のより良い活用と2026年下半期の大幅な収益性改善が見込まれています。同グループは、需要低迷期を通じて意図的に維持してきた垂直統合型の生産能力にその機動性を帰しています。
- 2026年6月:スイスの主要独立時計部品プラットフォームであるAcrotec Groupは創立20周年を祝い、30社、37の生産拠点、世界2,600名の従業員にわたる年間売上高5億スイスフラン(6億3,293万 ミリオン 米ドル)を公表しました。同グループはDidier Deltortを新CEOに任命し、スイス、フランス、アイルランド、ドイツ、米国での拡大を通じて10年以内に売上を倍増させる目標を掲げました。
- 2026年4月:フランスのディープテックスタートアップであるKrystalix社は、EPHJ 2026で独自の単結晶成長技術を披露し、2030年までに60億ユーロ(71億 ミリオン 米ドル)のハイエンド時計クリスタル市場を目指しています。同社はすでに欧州のラグジュアリーブランドにケースミドル、クリスタル、ピボット用の着色単結晶を供給しています。
- 2026年1月:Swatch Groupは2025年通期の業績を報告し、2025年下半期に固定為替レートベースで4.7%の売上成長と、2026年1月にかけてすべての価格帯での加速を示しました。この業績は、低調だった2025年上半期後のETA、Nivarox-FAR、その他のグループ部品事業における稼働率の回復を示しています。
ヨーロッパ時計部品製造市場レポートの範囲
ヨーロッパ時計部品製造市場は、部品タイプ別(ムーブメント部品、文字盤・針部品、その他)、時計タイプ・最終用途別(機械式時計、クォーツ時計、その他)、素材別(金、プラチナ、貴金属合金、チタン、アルミニウム、マグネシウム、ジルコニウム、その他)、地域別(スイス、ドイツ、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ムーブメント部品 | 地板、受け、プレート |
| 歯車列、車、かな | |
| 脱進機、アンクル、調速部品 | |
| ぜんまい、香箱、耐震部品 | |
| ローター、振り座、ネジ、ルビー、その他のムーブメント部品 | |
| 時計外装・外装部品 | ケース、ケースミドル、裏蓋 |
| ベゼル、ラグ、フランジ、ケーシングリング | |
| リュウズ、チューブ、プッシャー、コレクター | |
| 文字盤・針部品 | 文字盤プレート、インデックス、アプライドマーカー、装飾文字盤要素 |
| 時針、分針、秒針、クロノグラフ針 | |
| クリスタル部品 | サファイアクリスタル |
| ミネラルガラスクリスタル | |
| アクリルおよび特殊クリスタル | |
| ブレスレット、ストラップ、クラスプ部品 | 金属ブレスレットとリンク |
| 革、ゴム、テキスタイル、ポリマーストラップ | |
| バックル、クラスプ、バネ棒、エンドリンク | |
| シールおよびその他の時計固有部品 | ガスケット、シール、耐水性部品 |
| 装飾、認証、特殊部品 |
| 機械式時計 |
| クォーツ時 |
| スマート・ハイブリッド時計(時計固有の機械・外装部品のみ) |
| ステンレス鋼およびその他の鉄系合金 |
| 金、プラチナ、貴金属合金 |
| チタン、アルミニウム、マグネシウム、ジルコニウム |
| 真鍮、ニッケル合金、銅合金 |
| セラミックス、サファイア、ガラス、カーボンコンポジット |
| シリコン、ニッケルリン、シリコン系素材 |
| 革、ゴム、テキスタイル、エンジニアリングポリマー |
| スイス |
| ドイツ |
| フランス |
| イタリア |
| ポルトガル |
| 欧州その他 |
| 部品タイプ別 | ムーブメント部品 | 地板、受け、プレート |
| 歯車列、車、かな | ||
| 脱進機、アンクル、調速部品 | ||
| ぜんまい、香箱、耐震部品 | ||
| ローター、振り座、ネジ、ルビー、その他のムーブメント部品 | ||
| 時計外装・外装部品 | ケース、ケースミドル、裏蓋 | |
| ベゼル、ラグ、フランジ、ケーシングリング | ||
| リュウズ、チューブ、プッシャー、コレクター | ||
| 文字盤・針部品 | 文字盤プレート、インデックス、アプライドマーカー、装飾文字盤要素 | |
| 時針、分針、秒針、クロノグラフ針 | ||
| クリスタル部品 | サファイアクリスタル | |
| ミネラルガラスクリスタル | ||
| アクリルおよび特殊クリスタル | ||
| ブレスレット、ストラップ、クラスプ部品 | 金属ブレスレットとリンク | |
| 革、ゴム、テキスタイル、ポリマーストラップ | ||
| バックル、クラスプ、バネ棒、エンドリンク | ||
| シールおよびその他の時計固有部品 | ガスケット、シール、耐水性部品 | |
| 装飾、認証、特殊部品 | ||
| 時計タイプ・最終用途別 | 機械式時計 | |
| クォーツ時 | ||
| スマート・ハイブリッド時計(時計固有の機械・外装部品のみ) | ||
| 素材別 | ステンレス鋼およびその他の鉄系合金 | |
| 金、プラチナ、貴金属合金 | ||
| チタン、アルミニウム、マグネシウム、ジルコニウム | ||
| 真鍮、ニッケル合金、銅合金 | ||
| セラミックス、サファイア、ガラス、カーボンコンポジット | ||
| シリコン、ニッケルリン、シリコン系素材 | ||
| 革、ゴム、テキスタイル、エンジニアリングポリマー | ||
| 地域別 | スイス | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| ポルトガル | ||
| 欧州その他 | ||
レポートで回答される主要な質問
ヨーロッパ時計部品製造市場の2032年の予測値は?
ヨーロッパ時計部品製造市場は、2026年の93.7億 ミリオン 米ドルから、5.79%のCAGRで2032年までに130.4億 ミリオン 米ドルに達する見込みです。
欧州の時計部品生産をリードする部品カテゴリーはどれですか?
ムーブメント部品は、機械式ムーブメントが精密な調速機構、脱進機、地板、車、かなを必要とするため、2026に40%のシェアでリードしています。
クリスタル部品が他の時計部品よりも速く成長している理由は何ですか?
クリスタル部品は、ラグジュアリー機械式時計、ハイブリッド時計、スマートウォッチへのサファイアの使用に支えられ、2032年までに7%のCAGRで成長する見込みです。
欧州の時計部品製造においてどの国が優位を占めていますか?
スイスは、アーク・ジュラシアンのサプライヤークラスターとスイスメイドの要件に支えられ、2026年に80%のシェアでリードしています。
欧州の時計製造においてどの素材が重要性を増していますか?
シリコン、ニッケルリン、シリコン系素材は、非磁性・低摩擦の調速部品を支えるため、2032年までに9.3%のCAGRで成長する見込みです。
スマート・ハイブリッド時計は部品需要にどのような影響を与えていますか?
スマート・ハイブリッド時計部品は2032年までに9.8%のCAGRで成長し、プレミアムケース、サファイアクリスタル、ベゼル、ブレスレット、シールへの需要を高めています。