
三次水・廃水処理設備市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
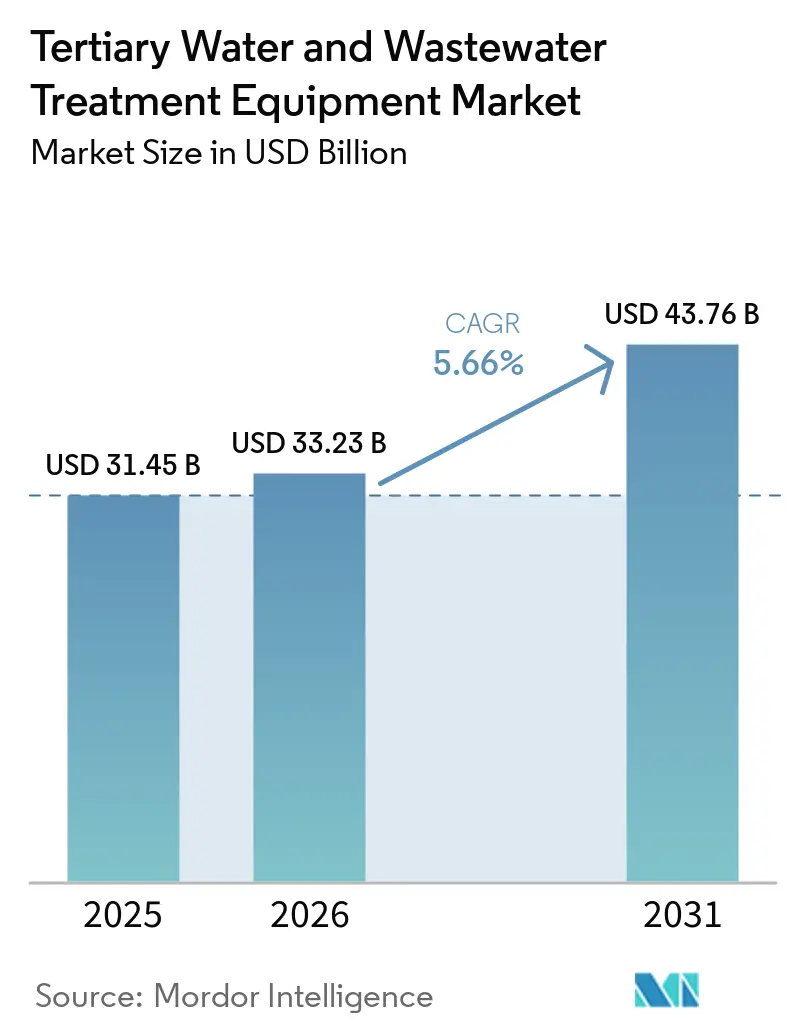
| 市場規模 (2026) | 33.23 十億米ドル |
| 市場規模 (2031) | 43.76 十億米ドル |
| 成長率 (2026 - 2031) | 5.66 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる三次水・廃水処理設備市場分析
三次水・廃水処理設備市場規模は2025年に31.45 ビリオン 米ドルと評価され、2026年の33.23 ビリオン 米ドルから2031年には43.76 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.66%です。三次水・廃水処理設備市場は、より厳格な水質規制、水不足、および再利用システムへの投資によって形成されています。こうした状況により、三次処理は最終的な仕上げ工程から、公益事業および産業用水計画のより重要な部分へと移行しています。水の再利用には、より広範な汚染物質を管理し、より多くの用途に適した水を生産できる処理システムが必要です。サプライヤーは、新設施設と改修プロジェクトの両方に対応する膜、ろ過媒体、酸化プロセス、および監視ツールで対応しています。機会が最も大きいのは、公益事業者および産業事業者が不可欠な水サービスを中断することなく処理性能を向上させる必要がある場所です。
主要レポートのポイント
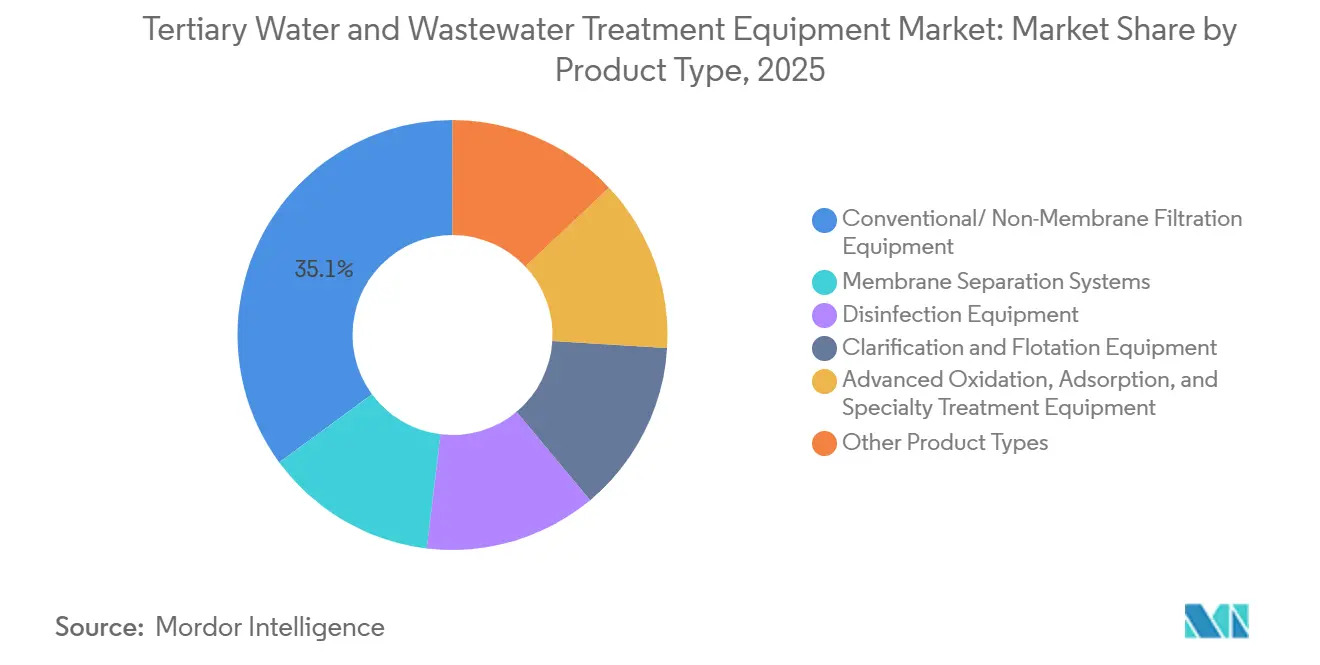
- 製品タイプ別では、従来型/非膜ろ過設備が2025年の三次水・廃水処理設備市場シェアの35.10%を占め、一方で膜分離システムは2031年にかけて最高のCAGR6.34%で成長すると予測されています。
- 用途別では、廃水処理が2025年の三次水・廃水処理設備市場シェアの45.67%を占め、一方で水の再利用・リサイクルは2031年にかけてCAGR6.56%で成長すると予測されています。
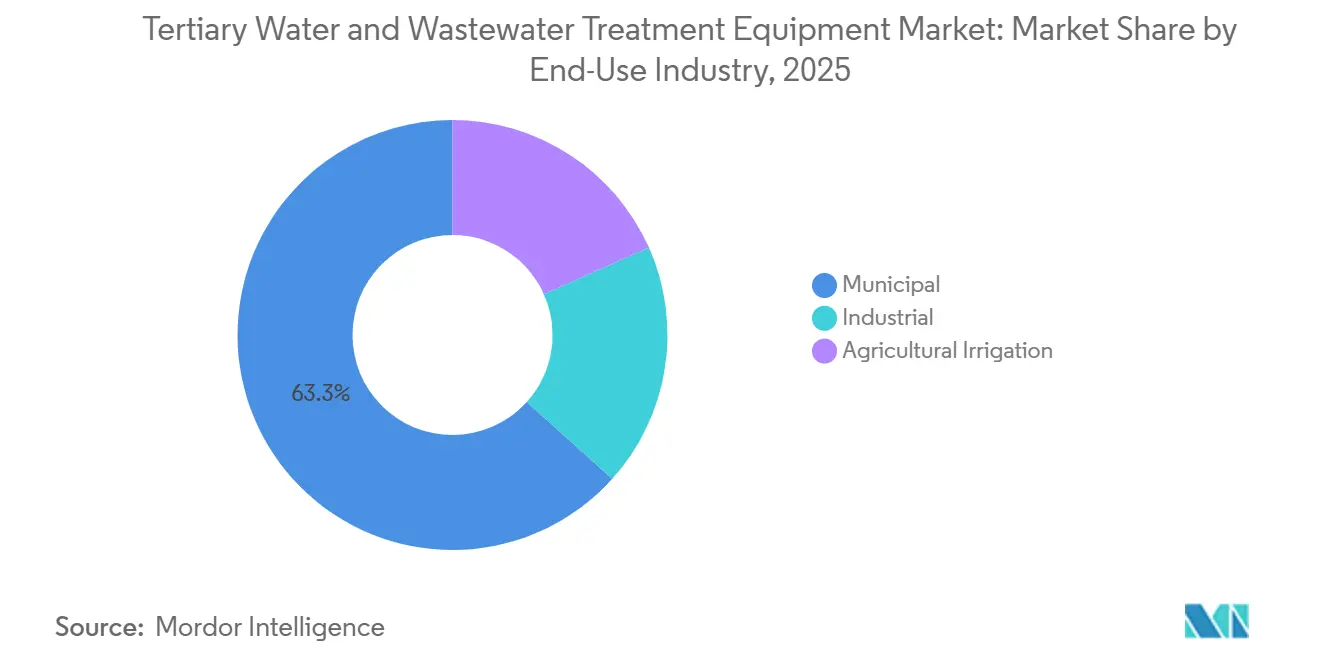
- 最終用途産業別では、自治体が2025年の三次水・廃水処理設備市場シェアの63.34%を占め、一方で産業セグメントは2031年にかけてCAGR6.68%で成長すると予測されています。
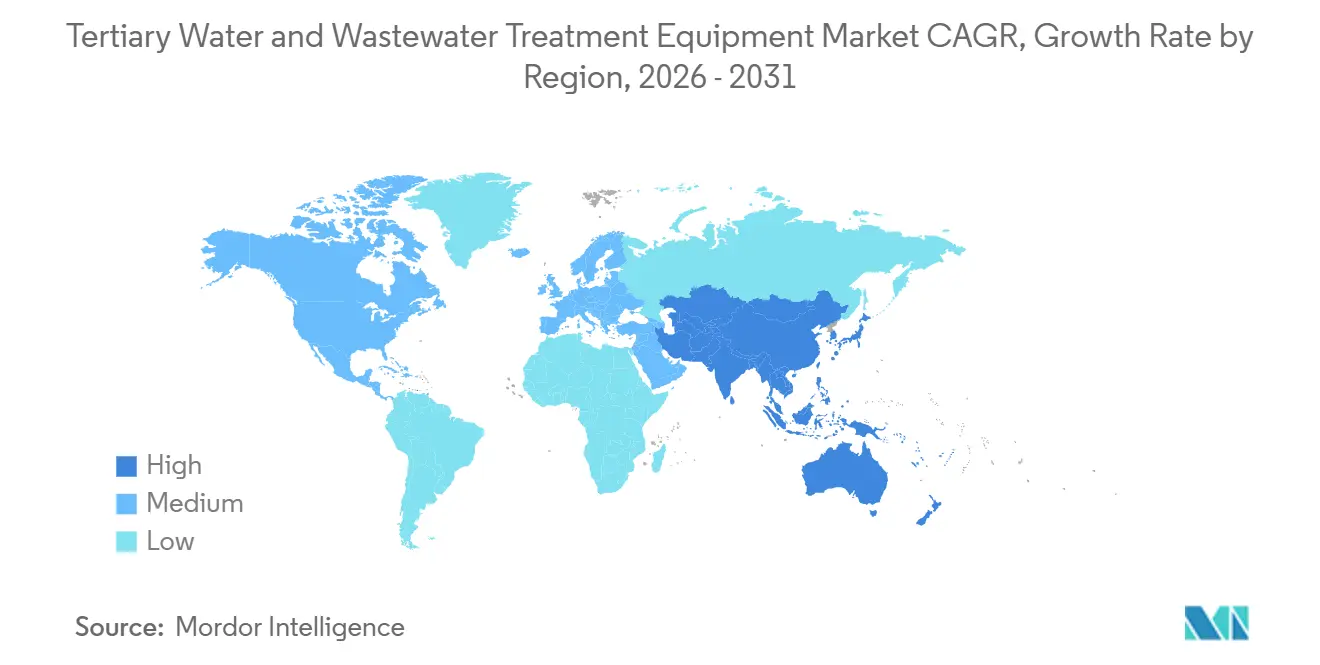
- 地域別では、アジア太平洋が2025年の三次水・廃水処理設備市場シェアの35.72%を占め、2031年にかけてCAGR6.23%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より厳格な排水・栄養素・再利用基準 | +1.5% | 北米、EU、中国、インドを中心にグローバル | 中期(2〜4年) |
| 淡水不足と干ばつ耐性への投資 | +1.2% | アジア太平洋、中東・アフリカ、米国西部に集中したグローバル | 中期(2〜4年) |
| PFASおよびマイクロ汚染物質に対する汚染物質特異的処理トレイン | +0.9% | 北米およびEUが中心、アジア太平洋へ拡大 | 短期(2年以内) |
| 産業用水の循環利用と淡水コスト回避 | +0.7% | 中国、EU、東南アジア高密度なグローバル | 中期(2〜4年) |
| 老朽化した処理資産と改修需要 | +0.6% | 北米、欧州、成熟したアジア太平洋市場 | 長期(4年以上) |
| 半導体ファブ拡張による高回収率ポリッシングの需要拡大 | +0.5% | アジア太平洋中心(韓国、台湾、日本)、米国およびシンガポールへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
より厳格な排水・栄養素・再利用基準
排水品質、栄養素、および再利用に関するより厳格な要件が、三次水・廃水処理設備市場全体の需要を支えています。廃水に関するより厳しい要件により、大規模施設におけるマイクロ汚染物質と高度処理への注目が高まっています。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)やその他の難分解性汚染物質には、吸着、イオン交換、膜、酸化、または最終消毒を組み合わせた処理トレインが必要です。Calgon Carbon Corporationは、PFASコンプライアンスに関連する需要に対応するため、オハイオ州コロンバスの工場における炭素再活性化能力の拡大を進めています。こうした要件は、設備と運用サポートおよび試験能力を組み合わせることができるサプライヤーに有利に働きます。また、新しい三次処理設備が既存の水力学的・生物学的プロセスと連携して機能しなければならないため、改修をより複雑にします。公益事業者は処理構成を選択する際に、監視、残留物処理、および運転員訓練を評価する必要があります。
淡水不足と干ばつ耐性への投資
淡水不足により、三次水・廃水処理設備市場において、再利用は公益事業者および産業サイトにとって実用的な水安全保障の選択肢となっています。世界銀行は、水の再利用を自治体および産業ユーザーの水供給を拡大するための手段として位置づけています[1]。再利用プロジェクトでは、処理水が意図された用途に使用される前に、病原体、塩類、栄養素、および微量汚染物質を確実に除去する必要があります。このニーズにより、ろ過、膜分離、高度酸化、および消毒設備への需要が高まっています。干ばつによる資本プログラムは、即時の不足が解消された後も継続する可能性があります。なぜなら、プラントには継続的な運転、交換部品、およびサービスサポートが必要だからです。その結果生じる需要は、アジア太平洋、中東・アフリカ、および米国西部の水ストレス地域において重要です。また、再利用水が不可欠な自治体または製造活動を支える場合、信頼性の高い処理性能がより重要になります。
産業用水の循環利用と淡水コスト回避
産業用水の循環利用は、三次水・廃水処理設備市場の生産計画における役割を拡大しています。半導体、製薬、化学、石油化学の事業者は、安定した水質と淡水取水量の削減を必要としています。高回収率システムは、より多くの処理水を産業プロセスに戻すことができますが、より厳しい濃縮水管理の必要性も生じます。DuPontは、220 g/Lの化ナトリウム濃度までの濃縮水での使用を含む、ゼロ液体排出(ZLD)および最小液体排出(MLD)構成向けにFilmTec Fortilife XC-Max UHPおよびXC220逆浸透エレメントを発売しました。半導体製造はさらに、施設が信頼性の高い超純水および廃水リサイクルシステムを必要とするため、高回収率ポリッシングへの需要を高めています。サイトのフットプリントを削減し、システム運転を簡素化するサプライヤーは、建設期間が限られた産業バイヤーにとってより魅力的となり得ます。これは特に、既存の生産ラインを中断することなく処理能力を追加しなければならないプラントに関連します。
老朽化した処理資産と改修需要
老朽化した資産は、三次水・廃水処理設備市場に安定した改修機会を生み出しています。米国水道協会(American Water Works Association)は、米国の飲料水インフラ全体にわたる長期的な多大な投資ニーズを特定しています[2]。既存のプラントの多くは二次処理を中心に設計されており、高度な三次モジュールを設置する前に上流側の改善が必要になる場合があります。これにより、ろ過、化学処理、制御、および水力学的アップグレードを組み合わせた段階的なプロジェクトが有利になります。更新サイクルはまた、活性炭、膜、紫外線コンポーネント、および関連サービスへの継続的な需要を生み出します。自治体との関係を持つサプライヤーは、これらのプロジェクトを活用して、単独の設備ではなく統合パッケージを提供することができます。エンジニアリングとメンテナンスを調整する能力は、老朽化した資産を管理する事業者の実装リスクを低減することができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストとライフサイクル運営コスト | -1.3% | 南アジアおよびサブサハラアフリカの新興市場自治体において最も制約が大きいグローバル | 長期(4年以上) |
| 膜および高度酸化システムのエネルギー集約性 | -0.9% | アジア太平洋および南米のエネルギーコスト敏感地域で最も深刻なグローバル | 中期(2〜4年) |
| 高回収率システムにおける濃縮水処理の制約 | -0.5% | 内陸部および世界の水不足地域 | 長期(4年以上) |
| 半導体および産業廃水流のプロセス変動性 | -0.4% | アジア太平洋の半導体ハブおよびグローバルの重工業団地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストとライフサイクル運営コスト
高い資本コストとライフサイクル運営コストは、三次水・廃水処理設備市場における購入を遅らせる可能性があります。低所得経済圏の自治体予算は、基本的な処理向けに設計されていることが多く、高度な設備、土木工事、または長期試運転をカバーできない場合があります。高度酸化および蒸発システムは、従来の物理的・化学的処理と比較してプロジェクトコストを増加させる可能性があります。膜の交換、薬品使用、労働力、およびメンテナンスも、試運転後の総所有コストに影響します。資金調達ツールは手頃な価格を改善できますが、自治体事業者間でのアクセスは依然として不均一です。こうした状況により、一度に完全なアップグレードに資金提供できないバイヤーにとって、モジュール式および段階的な設置がより重要になります。また、購入者が予測可能なメンテナンス要件を持つ実績ある設備を、より複雑な構成よりも選択する可能性もあります。
膜および高度酸化システムのエネルギー集約性
エネルギー使用は、三次水・廃水処理設備市場における膜および高度酸化システムの制約として残っています。逆浸透は、自治体用途において一般的に製品水1立方メートルあたり3〜6 kWhを消費します。高回収率システムは、ポンプ輸送、紫外線処理、電気化学プロセス、および濃縮水処理のためにさらなるエネルギーを必要とする場合があります。エネルギー回収装置は一部の逆浸透設定において消費量を削減できますが、その効果は変化する原水条件を持つ自治体および内陸用途では実現が難しい場合があります。したがって、エネルギー価格は、公益事業者が完全な高度処理トレインを選択するか、段階的にアップグレードするかに影響します。この制約は、電力コストと供給信頼性が運営予算を制限する地域で最も重要です。また、エネルギー需要を流入水の水質に合わせた設計の価値も高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
従来型/非膜ろ過設備がリード、膜分離システムが拡大従来型/非膜ろ過設備は2025年の収益の35.10%を占めました。砂、マルチメディア、および粒状活性炭システムは、自治体および産業施設で広く使用され続けています。その設置基盤は、媒体交換、逆洗改善、再活性化サービス、および性能アップグレードへの需要を支えています。Calgon Carbon Corporationは2026年2月、オハイオ州コロンバスの施設において約1億 米ドルの拡張を発表しました。このプロジェクトは、2028年までに年間2,700万ポンドの飲料水用炭素再活性化能力を追加する見込みです。消毒設備は、飲料水および再利用用途における病原体制御を引き続き支えています。凝集・浮上分離設備も、最終ポリッシングの前に浮遊固形物を管理するプラント設計において重要であり続けています。これらの設備クラスは、下流の膜および酸化ユニットにかかる負荷を軽減することができます。それらの継続的な使用は、各廃水流の特性に合わせて処理ステップを順序付ける必要性を反映しています。
膜分離システムは2031年にかけてCAGR6.34%で成長すると予測されています。これらは排水規制、産業用再利用要件、およびコンパクトなシステムへのニーズによって支えられています。DuPontは2026年4月、統合プレフィルターを備えた限外ろ過モジュールを導入しました。このアプローチは2つの処理ステップを1つのユニットに組み合わせ、スペースが制限されたサイトでのスペース要件を削減できます。高度酸化、吸着、および特殊処理設備は、プラントがPFASやその他の難分解性汚染物質を除去しなければならない場合に関連する役割を持ちます。製品競争は、システムの信頼性、運転の簡便性、および設備が完全な処理トレインにどれだけ適合するかに基づいてますます行われています。したがって、膜サプライヤーは、汚染物質除去と意図されたサービス期間にわたる安定した運転の両方を実証しなければなりません。この要件は、ファウリングを制限し洗浄を簡素化する材料およびモジュール設計への関心を支えています。
注記: 個別セグメントのすべてのセグメントシェアはレポート入時に入手可能
用途別:
廃水処理が基盤を形成し、水の再利用・リサイクルが市場を再形成廃水処理は2025年の用途別収益の45.67%を占めました。自治体下水のアップグレードは、多くの施設が改善された排水品質を必要としているため、設備需要の大部分を提供しています。老朽化したシステムがアップグレードされる際には、飲料水供給のための水処理にも高度なろ過と消毒が必要です。海水淡水化は、水不足の沿岸地域および産業立地における特殊な用途として残っています。Aquatechは2025年6月、テキサス州コーパスクリスティ・インナーハーバー水処理キャンパスの技術パートナーとして選定されました。このプロジェクトは、逆浸透が従来の処理インフラと並んで新たな水供給を支援できることを示しています。したがって、設備サプライヤーは、排水コンプライアンスから飲料水生産および産業プロセス水に至るまでの用途に対応しています。各用途には、水質、プラント構成、および運用サポートに関する異なる要件があります。この幅広さにより、サプライヤーは水の可用性と廃水管理の両方に対処するプロジェクトに対応できます。
水の再利用・リサイクルは2031年にかけてCAGR6.56%で成長すると予測されています。世界銀行は、自治体および産業用水の再利用をスケールアップする大きな可能性を特定しています。直接飲料水再利用には、限外ろ過または精密ろ過、逆浸透、高度酸化、および最終消毒を含む処理トレインが必要です。これらの構成は複数の設備クラスを使用し、性能の厳密な管理を必要とします。高度廃水処理に関する研究では、ハイブリッド膜バイオリアクターと高度酸化アプローチが従来の三次システムを超えた汚染物質除去を拡張できることが明らかになっています。工場組立モジュールは、集中型拡張がより長い承認を必要とする再利用プロジェクトも支援できます。これにより、モジュール設計を持つサプライヤーに、産業団地および成長する都市部への追加的なルートが提供されます。また、プロジェクト承認からシステム設置までの期間を短縮することもできます。再利用用途では、サプライヤーが処理性能とエンドユーザーを保護するために必要な運用制御の両方に対処することが求められます。
最終用途産業別:
自治体規模が持続する中、産業が加速自治体は2025年の市場収益の63.34%を占めました。公共下水ネットワークと飲料水システムは、グローバル調達の主要な源として残っています。Calgon Carbon Corporationと米国水道協会(American Water Works Association)は2025年1月、2033年まで飲料水PFAS処理のために米国10州の50以上のサイトをカバーする9年間の独占粒状活性炭供給契約を締結しました。長期供給契約は、自治体バイヤーが処理媒体および関連サービスへのアクセスを維持するのに役立ちます。農業用灌漑は小規模な最終用途分野ですが、処理済み排水は水ストレス地域において実用的な水源を提供できます。自治需要は、長期契約期間にわたって計画、設備納入、および運営をサポートできるサプライヤーを引き続き優遇します。処理の失敗が大規模な人口に影響を与える可能性があるため、調達決定にはサービスの継続性が含まれることが多いです。これにより、確立された地域サービスと媒体交換能力を持つサプライヤーに優位性が生まれます。
産業は2031年にかけてCAGR6.68%で成長すると予測されています。半導体施設は、製造プロセスが厳密に管理された水質を必要とするため、信頼性の高い水処理を必要としています。Veolia Koreaは2026年7月、超純水からのホウ素除去のための連続電気脱イオン(C-EDI)技術の導入についてMagnaChip Semiconductorと契約を締結しました。この契約は2038年までの運転を目標としており、半導体水プロジェクトの長い運営期間を示しています。産業施設はまた、ZLD要件を満たし、プロセス水をリサイクルし、廃水流から資源を回収するために三次処理を使用しています。化学、製薬、石油化学の事業者は、淡水の可用性または排水要件が生産に影響する場合に同様の圧力に直面しています。したがって、三次水・廃水処理設備産業は、コンプライアンス支出だけでなく、産業資本プログラムとより密接に結びつくようになっています。バイヤーは、施設能力、プロセスの信頼性、および廃水管理ニーズと並んで水処理を評価することができます。これにより、産業プロジェクト計画における設備プロバイダーの役割が広がります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の三次水・廃水処理設備市場
アジア太平洋地域は2025年に収益の35.72%を占め、2031年にかけて6.23%CAGRで成長すると予測されている。中国、インド、韓国、日本、および東南アジア諸国は、大規模な都市部の処理需要と増大する産業用水需要を兼ね備えている。Veoliaは2026年2月、ムンバイのバンドゥップおよびパンジュラプールの水処理施設に関する15年間の運営・保守契約を締結した。これらの施設はそれぞれ1日あたり2,000ミリオンリットルおよび910ミリオンリットルの処理能力を有しており、2030年までに稼働した際にはムンバイの水需要の60%以上を供給することが期待されている。韓国の半導体投資も、高仕様の超純水および廃水処理システムへの需要を支えている。地域の三次水・廃水処理設備市場は、新規建設および既存施設の改修・更新の両面から恩恵を受けている。この組み合わせにより、完全な処理系統の販売と既存システムへの追加設備の販売の双方が促進される。地域のサプライヤーは、多くの国にわたる異なる自治体および産業の要件を満たす必要がある。
北米の三次水・廃水処理設備市場
北米は、水質コンプライアンスおよび老朽化した資産の更新によって支えられている。アリカ水道協会は、米国の飲料水インフラにおける多大な投資需要を記録している。この需要は、ろ過、消毒、モニタリング、および関連する処理設備を含む段階的なプロジェクトを支援している。XylemとAmazon Web Services(AWS)は2025年9月、メキシコシティおよびモンテレイにおけるスマートウォーターアップグレードに関して提携した。この提携は、漏水検知および予測分析を通じて年間13億リットル以上の節水を目標としている。同地域の三次水・廃水処理設備市場は、自治体の近代化、産業用再利用、および新規水供給プロジェクトを対象としている。公益事業者と産業バイヤーは異なるが相互に関連した水管理ニーズに直面しているため、需要プロファイルは幅広い。自治体の運営者は信頼性の高いコンプライアンスと資産更新を必要とする一方、産業施設はプロセス用水の信頼性と再利用を優先する場合がある。これらの要件は、多様な処理技術とサービスモデルを支えている。
欧州・中東・アフリカおよび南米の三次水・廃水処理設備市場
欧州では、高度処理要件と汚染物質への懸念が高まる、設備の改修・更新が計画されている。LANXESSは、同社のLewatit MDS TP 108選択性樹脂がオランダのChemours施設においてPFAS化合物を99%以上除去したと報告した。サプライヤーはこれらの用途を活用して、従来のシステムでは十分に対処できない可能性のある汚染物質に対するパフォーマンスを実証することができる。南米および中東・アフリカは高度なシステムに関しては初期段階の地域であるが、産業用リサイクルプロジェクトが需要を追加している。Veoliaは2025年9月、サウジアラビアのジュバイルにおいてSaudi Aramco Total Refining and Petrochemical Company(SATORP)向けに5億米ドルの産業用水リサイクルプロジェクトを発表した。このプロジェクトには、移動床バイオフィルム反応槽、膜処理、および清澄化技術が含まれる。これらの地域では、規制、水不足、および産業拡大が三次処理の必要性を高めることで、将来的な成長が見込まれる。プロジェクトは、より広範な自治体の改修・更新が実現可能になる前に、産業用リサイクルから始まる場合がある。現地の水質条件にシステムを適応させることができるサプライヤーは、この多様な需要に対応することができる。
競合環境
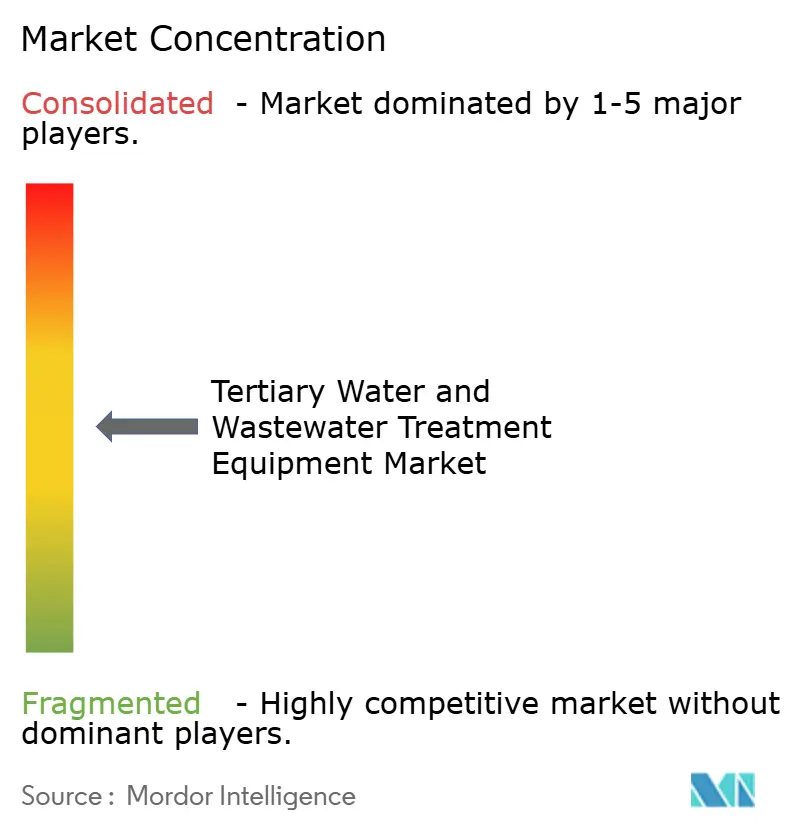
三次水・廃水処理設備市場は中程度の集中度を示しており、上位5社にはVeolia、Xylem、Thermax Limited、DuPont、Ecolab Inc.が含まれる。大規模プロジェクトでは設備、エンジニアリング、運用サポート、長期サービスを一括で提供する必要があることが多いため、規模の大きさが重要な意味を持つ。Veoliaは2025年5月にWater Technologies and Solutionsの残余30%持分の取得を完了した。この取引によりVeoliaは同プラットフォームの完全所有権を獲得した。このような所有権の変更は、サプライヤーが技術、製造、プロジェクト納品を統合的に調整する能力を強化し得る。また、製品開発および顧客サポートに対するプロバイダーの管理力を高める効果もある。より大規模なプラットフォームは、複雑な水管理プログラムを運営する顧客に対して、より幅広い設備ラインナップを提供することができる。
製品開発も三次水・廃水処理設備市場における競争上の重要な手段の一つである。DuPontは2025年9月に発表された逆浸透膜取得契約を通じて、中国におけるFilmTecの製造拠点を拡大した。この動きにより、同社はアジア太平洋地域の需要に近い位置に立つこととなった。DuPontはまた、2026年6月に超ろ過、イオン交換、逆浸透膜、ナノろ過の設計を統合したマルチテクノロジー水処理設計ツールを発売した。三次水・廃水処理設備市場では、複数の処理プロセスを統合した設計への評価が高まっている。システム全体にわたって安定したパフォーマンスを実証できるサプライヤーは、複雑な再利用プロジェクトや産業プロジェクトにおいて優位性を持つ。デジタルモニタリングおよび水質センシングも、オペレーターが変化する状況により迅速に対するうえで有効である。これらのツールは、処理性能、薬品使用量、設備保守に関する意思決定を支援し得る。オペレーターがシステムが定められた水質基準を満たしていることを証明する必要がある場面において、その役割は拡大している。
専門企業は、顧客が特定の処理分野において高度な技術的深度を必要とする場合に競争力を発揮できる。Aquatechは2026年5月にFTS H2Oを買収し、膜駆動型ブライン濃縮および資源回収能力を拡充した。Calgon Carbon Corporationの再活性化能力への投資は、飲料水のPFAS処理における活性炭の需要に対応するものである。Veoliaのムンバイ向け契約は、大規模な自治体プロジェクトにおける長期的な運営・保守能力の重要性を示している。したがって、競争は技術性能、現地での実行力、ライフサイクルサポート、およびプロジェクト固有の水質基準を満たす能力に依存する。三次水・廃水処理設備産業には、フルサービスのインテグレーターと、複雑な処理トレインの特定部分を担う専門企業の両方が含まれる。顧客は統合サプライヤーを選択するか、運用ニーズに応じて専門設備を組み合わせることができる。このバランスにより、幅広いポートフォリオと特化した技術応用の両面にわたる競争が促進される。
三次水・廃水処理設備産業リーダー
-
Veolia
-
Xylem
-
Thermax Limited
-
DuPont
-
Ecolab Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
三次水・廃水処理設備市場 このレポートでカバーされる企業
- ALFA LAVAL
- Aquatech
- Calgon Carbon Corporation
- DuPont
- Ecolab Inc.
- FILTEC
- Fluence Corporation Limited
- Hydroflux
- Osmoflo
- Ovivo Water Inc.
- Pentair
- Thermax Limited
- Veolia
- Xylem
最近の産業開発事情 三次水・廃水処理設備市場
- 2026年3月:WABAGは、チェンナイのコドゥンガイユールにある1日あたり4,500万リット(MLD)の三次処理逆浸透プラントの改修、資金調達、運営、および保守のため、チェンナイ都市圏水道・下水道局から官民連携(PPP)受注を獲得しました。このプロジェクトは、産業回廊への再生廃水供給のための高度な限外ろ過/逆浸透(UF/RO)ベースの処理能力を回復し、三次処理および水再利用設備への需要を支えます。
- 2026年2月:Diageo IndiaとTERIは、アルワールにおいてTERIのUVベースのTADOX高度酸化技術を使用してグレーウォーターを非飲料水再利用のために処理する1日あたり10立方メートルの高度水処理プラントを開設しました。このプロジェクトは、特に水ストレスの高い産業地域における三次廃水処理のための高度酸化およびポリッシング技術の展開の増加を示しています。
世界の三次水・廃水処理設備市場レポートの範囲
三次水・廃水処理設備は、処理済み水および廃水から残留汚染物質をさらに除去するために使用される高度なシステムで構成されています。これらのシステムは水質を改善し、処理水が厳格な排水、再利用、およびプロセス水要件を満たすことを可能にします。
三次水・廃水処理設備市場は、製品タイプ、用途、最終用途産業、および地域によって区分されています。製品タイプ別では、市場は従来型/非膜ろ過設備、膜分離システム、消毒設備、凝集・浮上分離設備、高度酸化・吸着・特殊処理設備、およびその他の製品タイプに区分されています。用途別では、市場は廃水処理、水処理、集積回路(IC)製造、水の再利用・リサイクル、および海水淡水化に区分されています。最終用途産業別では、市場は自治体、産業、および農業用灌漑に区分されています。レポートはまた、主要地域の15カ国における三次水・廃水処理設備の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 従来型/非膜ろ過設備 |
| 膜分離システム |
| 消毒設備 |
| 凝集・浮上分離設備 |
| 高度酸化、吸着、および特殊処理設備 |
| その他の製品タイプ |
| 廃水処理 |
| 水処理 |
| 集積回路(IC)製造 |
| 水の再利用・リサイクル |
| 海水淡水化 |
| 自治体 |
| 産業 |
| 農業用灌漑 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 従来型/非膜ろ過設備 | |
| 膜分離システム | ||
| 消毒設備 | ||
| 凝集・浮上分離設備 | ||
| 高度酸化、吸着、および特殊処理設備 | ||
| その他の製品タイプ | ||
| 用途別 | 廃水処理 | |
| 水処理 | ||
| 集積回路(IC)製造 | ||
| 水の再利用・リサイクル | ||
| 海水淡水化 | ||
| 最終用途産業別 | 自治体 | |
| 産業 | ||
| 農業用灌漑 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
三次水・廃水処理設備市場の規模はどのくらいですか?
三次水・廃水処理設備市場は2026年に33.23 ビリオン 米ドルであり、2031年までに43.76 ビリオン 米ドルに達すると予測されています。
三次水・廃水処理設備への需要を牽引しているものは何ですか?
より厳格な排水規制、PFAS処理ニーズ、淡水不足、再利用プロジェクト、および老朽化した処理資産のアップグレードが需要を支えています。
2025年に収益をリードした製品タイプはどれですか?
従来型/非膜ろ過設備は2025年の収益の35.10%を占め、自治体および産業処理施設における設置基盤によって支えられています。
2031年にかけて最も速く成長すると予測されている用途はどれですか?
水の再利用・リサイクルは、公益事業者および産業サイトが信頼性の高い代替水供給を求めるにつれて、2031年にかけてCAGR6.56%で成長すると予測されています。