
ビトリマー樹脂市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 41.73 百万米ドル |
| 市場規模 (2032) | 102.47 百万米ドル |
| 成長率 (2027 - 2032) | 19.68 % |
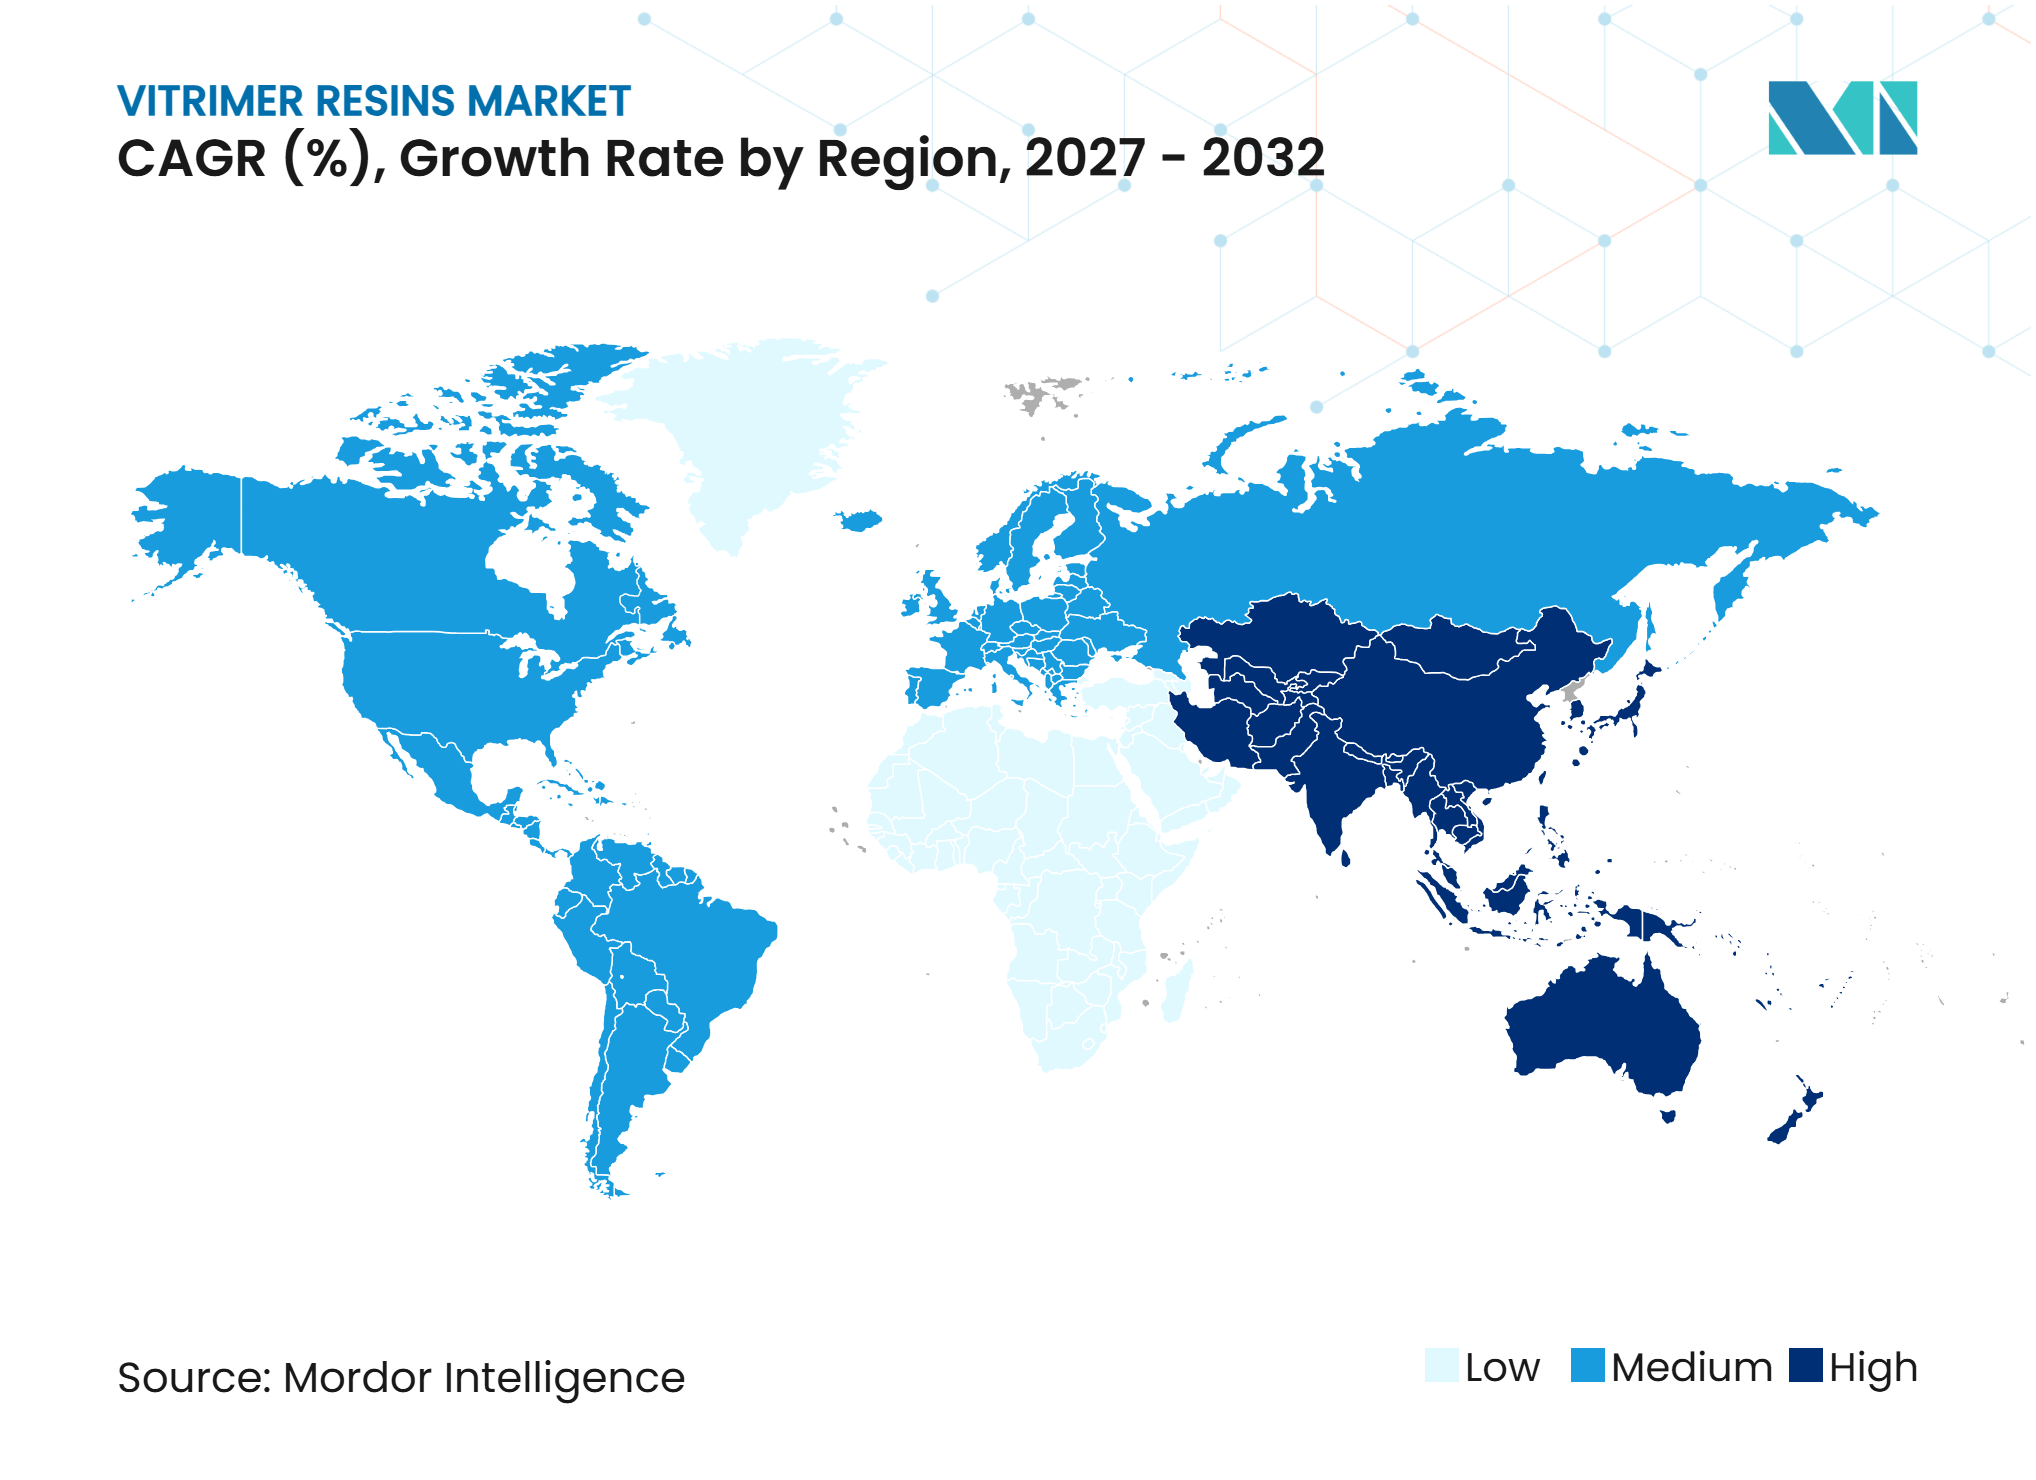
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビトリマー樹脂市場分析
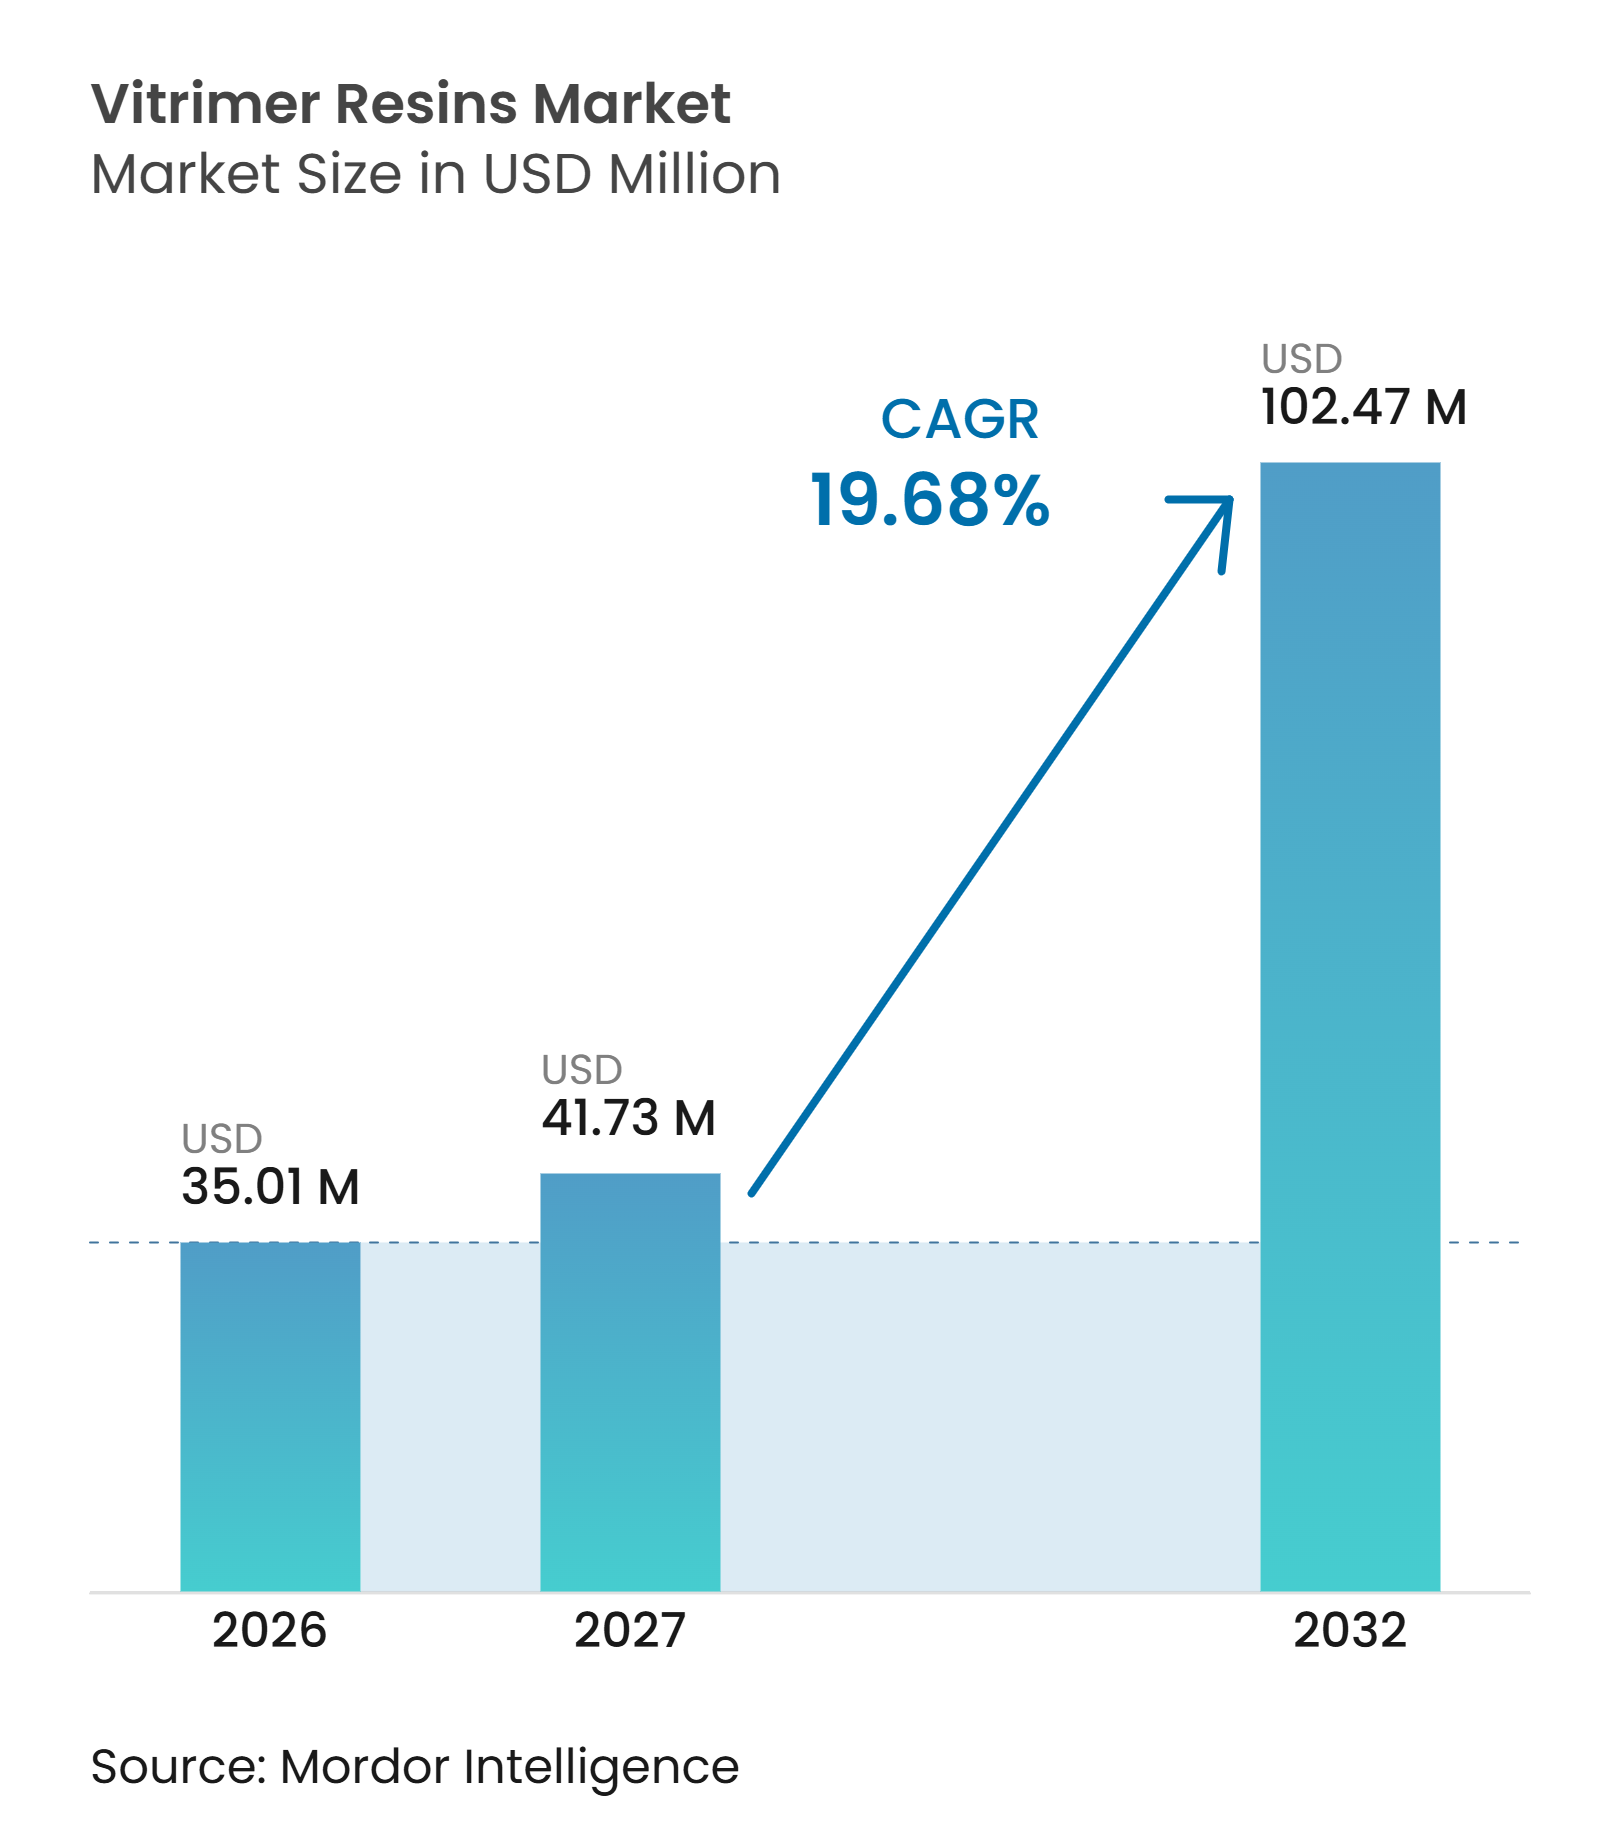
ビトリマー樹脂市場規模は2026年に3,501万米ドルと評価され、2027年の4,173万米ドルから2032年には1億247万米ドルへと、予測期間(2027年~2032年)においてCAGR 19.68%で成長すると推定されています。ビトリマー樹脂市場は、材料検証から初期商業利用への移行期にあり、構造性能を維持しながら明確な使用終了後の回収経路を提供する複合材料に対するメーカーの需要によって牽引されています。風力タービンブレードのリサイクル要件は、需要の最も明確な近期ドライバーを示しており、より広範なサーキュラリティ規制が従来の熱硬化性複合材料への依存コストを高めています。回収可能なガラス繊維およびカーボン繊維はその後の製造サイクルで再利用できるため、付加価値は樹脂自体を超えて広がります。既存の注入、プリプレグ、樹脂トランスファー成形プロセスと互換性のあるサプライヤーは、完全なプロセス再設計を必要とするサプライヤーよりも採用障壁が少ないと考えられます。コスト、用途適格性要件、および専用のビトリマー試験規格の欠如が、安全性重視用途における採用ペースを引き続き制限しています。
主要レポートのポイント
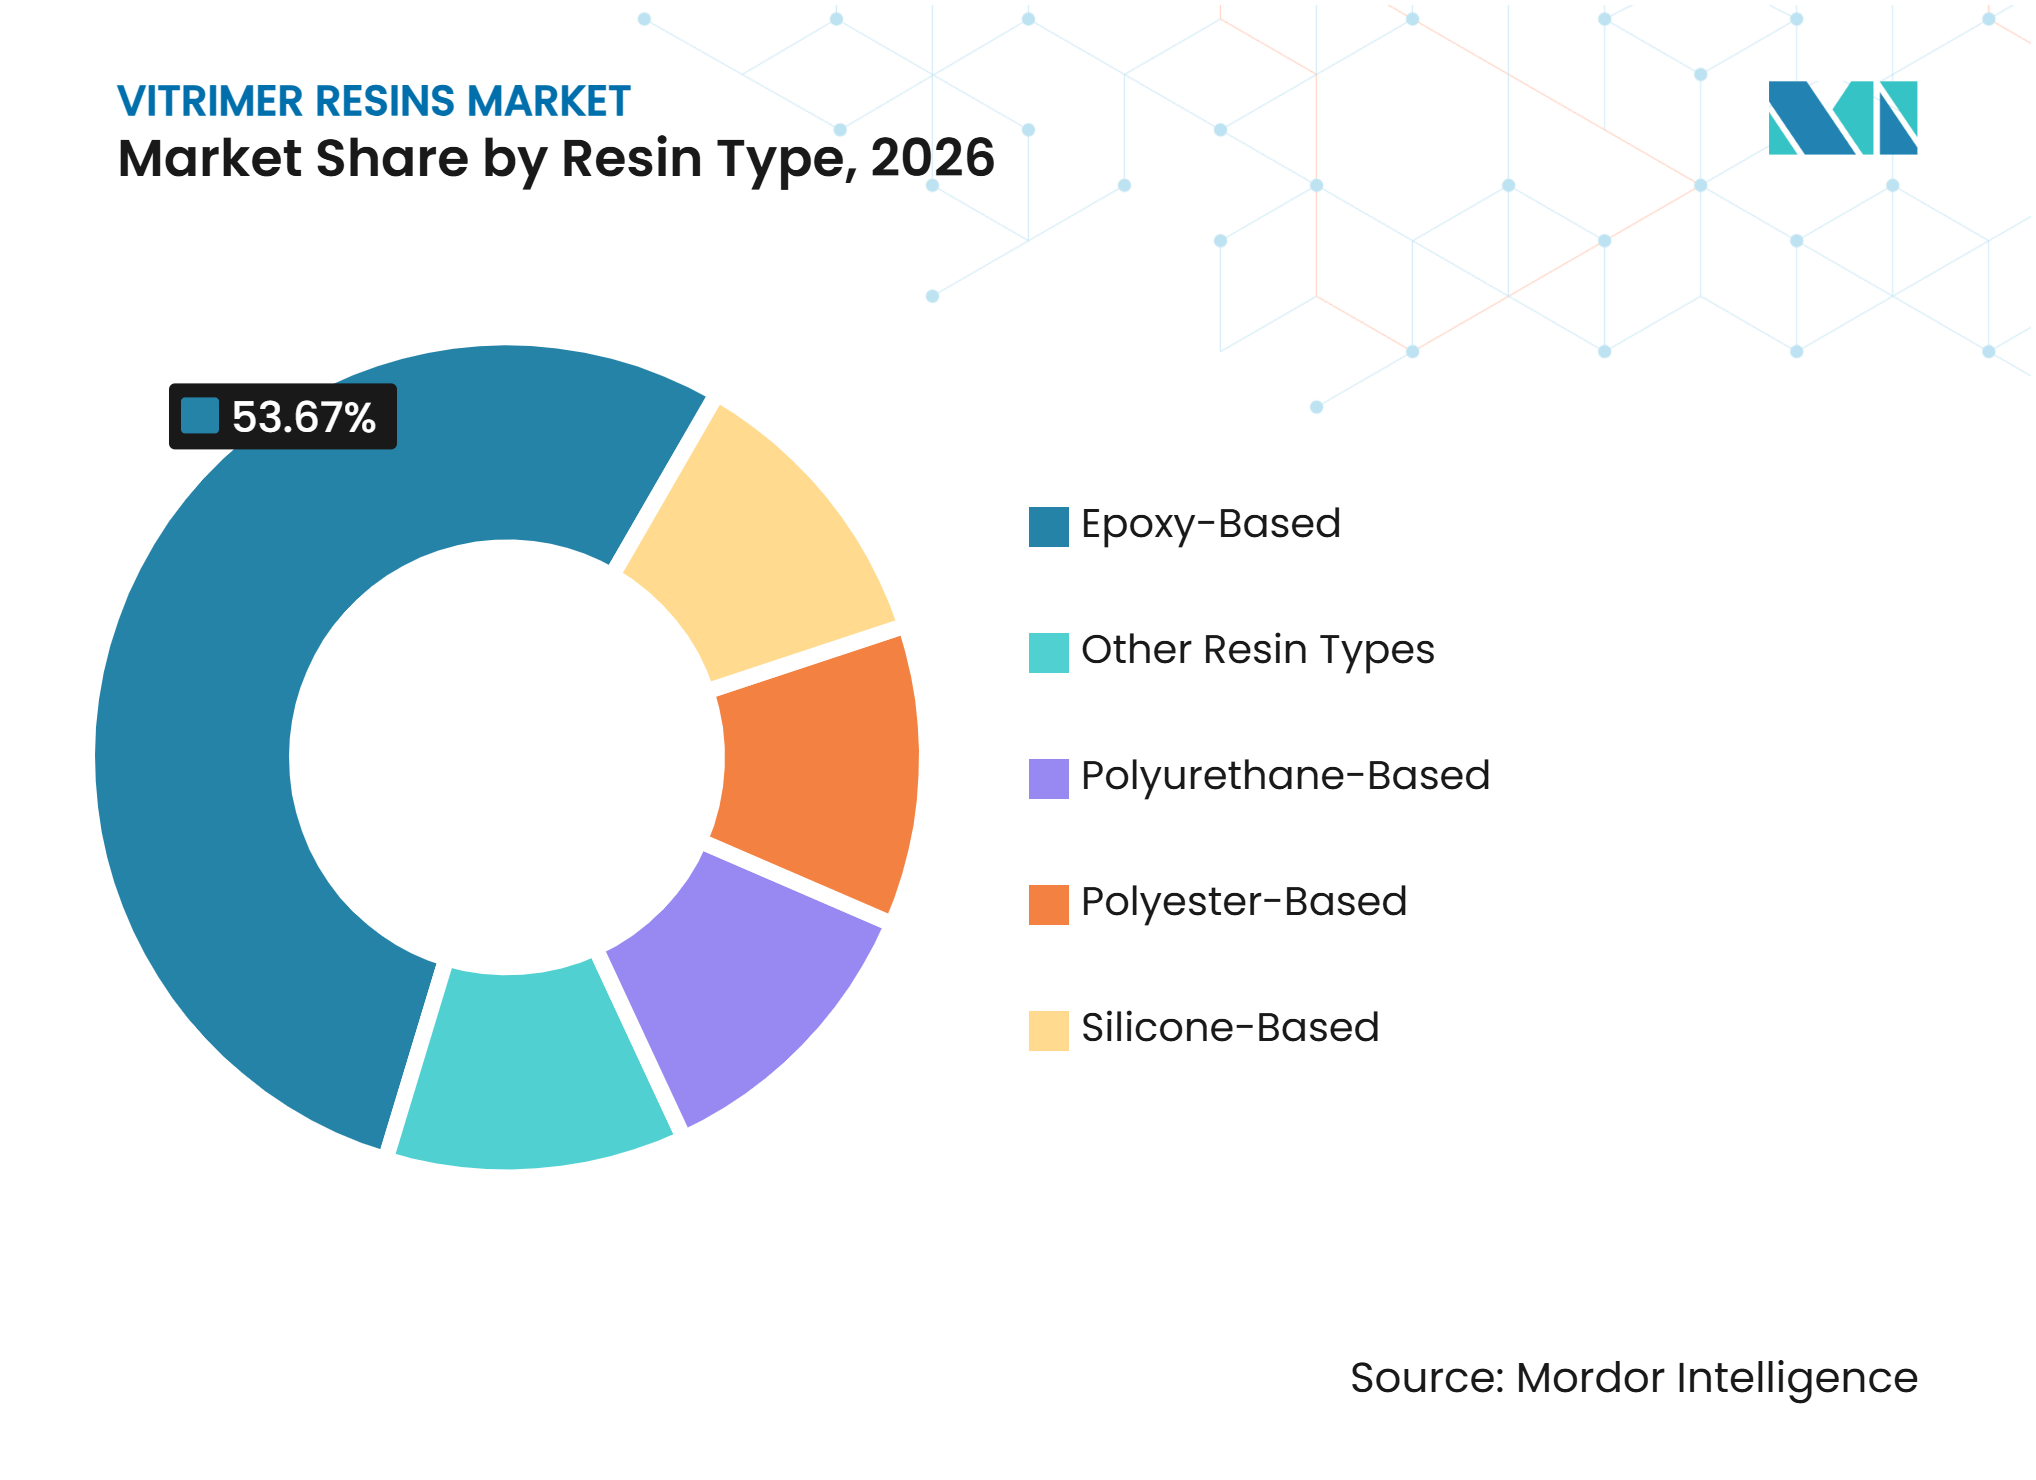
- 樹脂タイプ別では、エポキシ系樹脂が2026年のビトリマー樹脂市場シェアの53.67%を占め、ポリウレタン系樹脂は2032年までCAGR 20.14%で成長すると予測されています。
- 加工形態別では、液状樹脂・硬化剤システムが2026年のビトリマー樹脂市場シェアの62.45%を占め、引抜成形樹脂は2032年までCAGR 20.67%で成長すると予測されています。
- 用途別では、複合材料が2026年のビトリマー樹脂市場シェアの39.34%を占め、コーティングは2032年までCAGR 21.85%で成長すると予測されています。
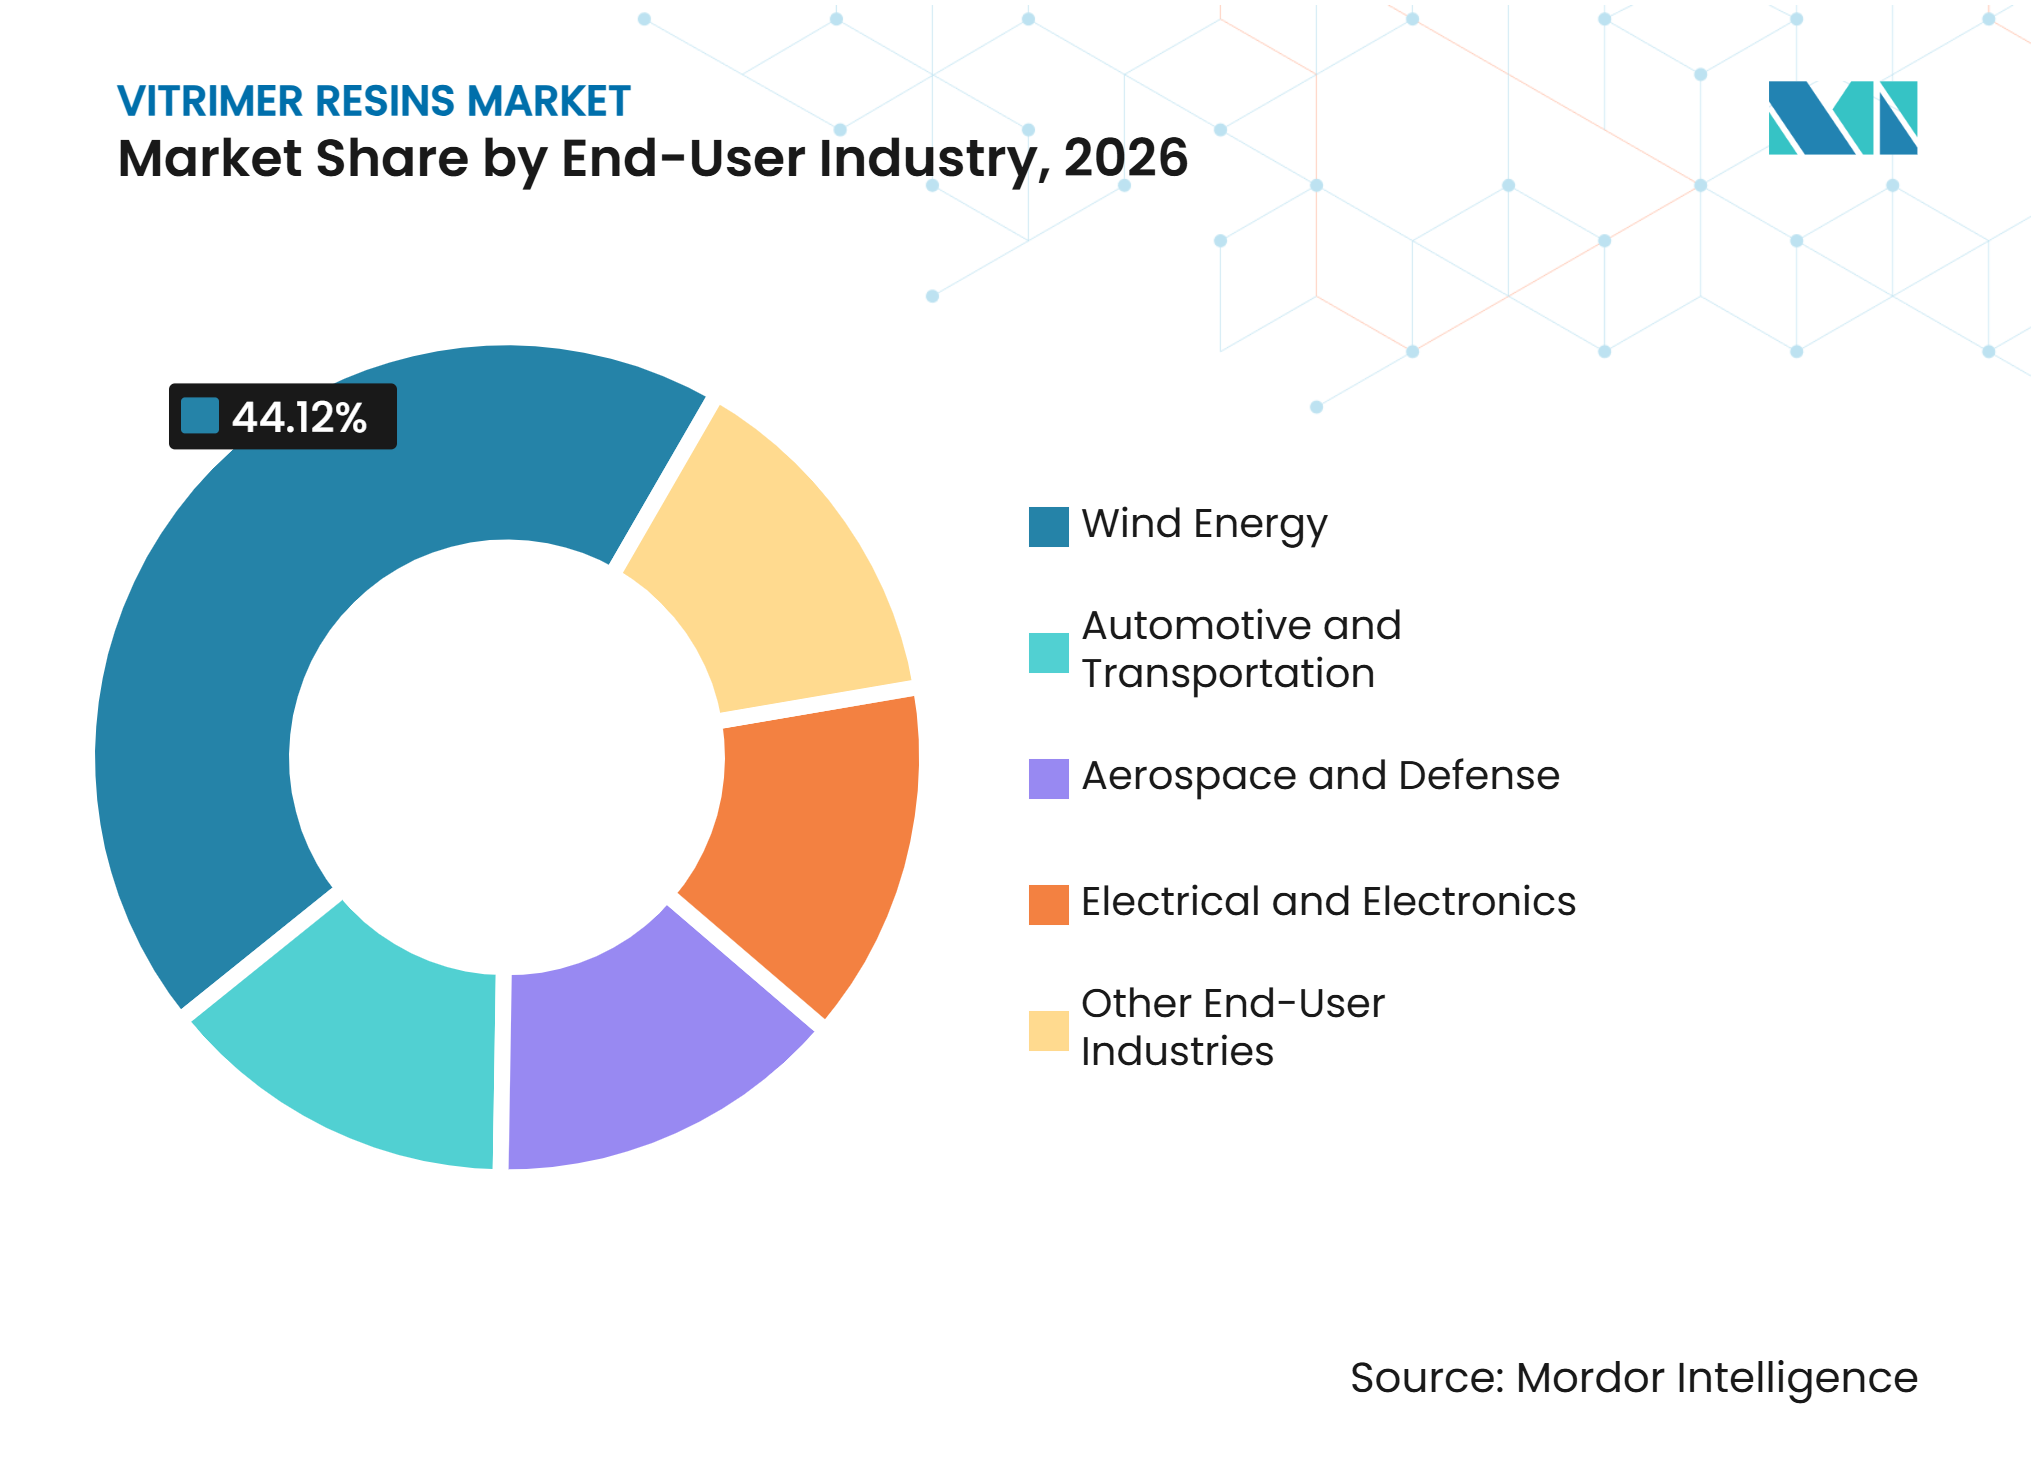
- エンドユーザー産業別では、風力エネルギーが2026年のビトリマー樹脂市場シェアの44.12%を占め、自動車・輸送は2032年までCAGR 22.71%で成長すると予測されています。
- 地域別では、欧州が2026年のビトリマー樹脂市場シアの40.76%を占め、アジア太平洋は2032年までCAGR 22.32%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 風力タービンブレードのリサイクル要件 | +6.0% | 欧州、アジア太平洋(APAC)主要市場(中国、インド、台湾を含む)、北米への波及 | 短期(2年以内) |
| 回収可能なカーボン繊維およびガラス繊維への需要 | +4.5% | 欧州およびAPACが主導するグローバル市場 | 中期(2~4年) |
| 熱硬化性複合材料のサーキュラリティ要件 | +3.5% | 欧州が主要市場、北米が二次市場 | 中期(2~4年) |
| 再加工可能な熱硬化性製造の採用 | +3.0% | グローバル、ドイツ、英国、台湾、中国での早期普及 | 短期(2年以内) |
| 既存の複合材料設備を通じた適格性認定 | +2.0% | グローバル、特に欧州および北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
風力タービンブレードのリサイクル要件
風力タービンブレードの使用終了後の義務が、ビトリマー樹脂市場におけるリサイクル可能な熱硬化性材料の商業的位置づけを変えています。WindEuropeは廃棄ブレードの埋め立てに関する欧州全域での禁止を求めており、廃棄よりも回収を支援する材料への重点が高まっています。2025年8月、英国におけるRWEのソフィア洋上風力発電所が商業規模でRecyclableBladeテクノロジーの使用を開始しました。このプロジェクトでは、サイトの100基のタービンのうち50基に、Siemens GamesaのHull施設から供給された150枚のリサイクル可能なブレードが使用されました[1]。この展開は、大規模な洋上プロジェクトにおけるリサイクル可能な樹脂システムの実用的な調達参照事例を提供し、既存の製造ワークフローを変更することなくブレード性能要件を満たすソリューションの根拠を強化しています。
回収可能なカーボン繊維およびガラス繊維への需要
強化繊維の回収可能性は、樹脂廃棄を超えた経済的根拠をビトリマー樹脂市場に提供しています。クローズドループシステムは、自動車部品、電気ハウジング、消費財に使用するためのガラス繊維およびカーボン繊維を回収できます。2025年の研究では、ビトリマー系カーボン繊維複合材料がリサイクル後もカーボン繊維の引張強度と弾性率の98%以上を維持し、複合材料の繰り返し製造を支援することが報告されました。このパフォーマンスは、回収された繊維が粉砕された熱硬化性廃棄物よりも高い価値を持ち得る理由を説明しています。商業的メリットは、信頼性の高い繊維品質、トレーサビリティ、および産業規模で運用できるリサイクルプロセスに依存しています。これらの条件が改善されるにつれ、樹脂サプライヤーは回収材料の品質と母材の初期特性の両面で競争できるようになります。
熱硬化性複合材料のサーキュラリティ要件
欧州の政策は、耐久性のある複合材料を使用する製品全体にサーキュラリティへの期待を拡大しています。持続可能な製品のためのエコデザイン規制の作業計画は、リサイクル可能性、リサイクル含有量、製品情報を含む選定され製品グループの持続可能性要件に取り組んでいます。これらの要件は、将来の製品スコープに含まれる可能性のある電気機器、自動車部品、その他の製品に対する文書化された材料回収オプションの重要性を高めています。欧州複合材料産業協会(EuCIA)も、現在のリサイクル活動の限られたレベルと比較して、欧州でリサイクル可能な複合材料廃棄物が大量に存在することを強調しています。ISO 14021およびISO 22450は、リサイクル含有量の主張と使用終了後の製品情報を評価するための認知されたフレームワークを購買者に提供しています。したがって、ビトリマー樹脂市場は、購買者が明確で認証可能なリサイクル経路を持つ材料を要求する場合に恩恵を受けます。
再加工可能な熱硬化性製造の採用
再加工可能な熱硬化性製造は、複合材料製造中に発生する材料損失を削減できます。従来の熱硬化性操作では、使用可能な原料に再成形できないスクラップが発生する可能性があります。ビトリマープリプレグおよび液状システムは、生産廃棄物の回収と再成形を可能にし、原材料利用率を向上させることができます。MALLINDAは2025年1月にVitrimax VHMを発売し、商業製造が2.1トンバッチ向けの200Lリアクタースケールに達したと発表しました。Westlake Epoxyも、既存の樹脂トランスファー成形、プリプレグ、注入ラインで動作するよう設計されたEpoVIVEリサイクル可能ローターブレードテクノロジーを導入しました。これらの開発は、ビトリマー樹脂市場におけるサプライヤー選定の中心に、ドロップイン加工互換性を置いています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 動的硬化剤および特殊前駆体の高コスト | -3.5% | グローバル、コスト重視のAPACサプライチェーンで最も顕著 | 短期(2年以内) |
| 安全性重視用途における適格性認定・認証サイクル | -2.5% | 北米および欧州、特に航空宇宙および自動車構造 | 長期(4年以上) |
| トポロジー固定温度付近でのクリープ | -1.0% | グローバル、構造航空宇宙および高温用途に関連 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
動的硬化剤および特殊前駆体の高コスト
動的架橋化学は、ジスルフィド、イミン、ボロン酸エステル交換ネットワークなどの特殊成分に依存しています。これらの原料は比較的限られた量で生産されており、供給競争を制限し、標準的なアミンまたは無水物硬化剤よりも価格を高く維持しています。2025年、Specific Polymersはバイオ由来のシスタミンおよびジスルフィド含有エポキシビルディングブロックの研究開発製剤販売イニシアチブを導入しました[2]。この提供は実験室およびパイロット作業を支援しますが、コモディティ規模での入手可能性を示すものではありません。価格プレミアムは、大規模な国内エポキシ生産能力が価格主導の購買決定を支援する中国およびインドで顕著です。これにより、ビトリマー樹脂市場が即時の規制圧力のない用途で従来の樹脂システムを置き換えるためには、コスト削減とスケールアップが必要となります。
安全性重視用途における適格性認定・認証サイクル
航空宇宙および構造自動車用途は高付加価値の需要を提供しますが、材料が生産に入る前に長期的な検証が必要です。2025年1月から2027年12月まで実施されるTOSCAプロジェクトは、自動繊維配置、硬化、補修、保守を含む航空構造物向けのエポキシビトリマー加工チェーンを開発しています。この作業は将来の適格性認定の基盤を提供できますが、欧州連合航空安全機関(EASA)または連邦航空局(FAA)の要件に基づく認証はプロジェクト完了をはるかに超える可能性があります。2025年の研究では、エポキシビトリマーカーボン繊維積層板が従来のエポキシ複合材料に匹敵する破壊靭性を達成しながら、モードII亀裂成長中に自己修復を提供できることが判明しました。しかし、この材料的証拠は、用途固有の経年劣化、耐久性、および安全性データの必要性を排除するものではありません。結合交換速度論およびトポロジー固定温度に関する専用のISOおよびASTM試験の欠如は、各適格性認定パッケージのコストと時間を増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
エポキシが最も広い既存設備基盤の優位性を保持エポキシ系製剤は2026年のビトリマー樹脂市場シェアの53.67%を占めました。その地位は、数十年にわたる産業的な親しみやすさと、エポキシ加工用に構成された複合材料設備の大規模な既存設備基盤を反映しています。エポキシビトリマーは、エステル交換、ジスルフィド交換、イミンメタセシスを使用して、ガラス転移温度、交換速度、および再加工条件を調整できます。この化学範囲により、製剤者は樹脂バックボーン全体を再構築することなく性能を変更できます。TOSCAプロジェクトは航空宇宙構造物向けのエポキシビトリマー加工経路を進展させており、適格性認定パイプラインでエポキシの存在感を維持しています。ビトリマー樹脂市場は、メーカーが現在の設備と確立された取り扱い慣行に沿った経路を必要とする場合、引き続きエポキシを優先するでしょう。
ポリウレタン系製剤は2032年までCAGR 20.14%で成長すると予測されています。その機会は、使用終了後の回収が依然として困難な自動車部品、断熱材、履物におけるポリウレタンの確立された使用から生まれています。2025年に発表された研究では、イミンネットワークを持つポリウレタンビトリマーが熱硬化性ポリウレタンと競合する引張強度と弾性率を達成しながら、化学的リサイクルと自己修復を可能にすることが説明されました。ポリエステル系ビトリマーは、ポリエチレンテレフタレート(PET)由来の原料を使用できるバイオ系製剤として注目を集めています。シリコーン系システムは、高温エレクトロニクスおよび特殊コーティングに引き続き関連しています。これらの小規模な樹脂ファミリーは、エポキシが温度、柔軟性、または原料要件を満たせない場合に顧客により多くの選択肢を提供します。それらの採用は、より広いビトリマー樹脂市場を形成するのと同じコスト、認証、およびプロセス適合要因に依存します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
加工形態別:
液状システムが主導しながら引抜成形が構造用途を拡大液状樹脂・硬化剤システムは2026年のビトリマー樹脂市場シェアの62.45%を占めました。液状注入およびハンドレイアップ法は、これらの材料の最大の現在の用途である風力ブレード生産で広く使用され続けています。これらのシステムは、既存のプラントレイアウトと操作方法に適合するため、直接的な参入ポイントを提供します。液状注入樹脂は、真空補助樹脂注入を使用する大型風力ブレードおよび海洋構造物にも関連しています。したがって、この加工形態はリサイクル可能なブレードシステムの商業的採用と密接に関連しています。現在のラインで安定した流動性、硬化挙動、および材料回収を実証できるサプライヤーは、ブレードメーカーの切り替え負担を軽減できます。
引抜成形樹脂は2032年までCAGR 20.67%で拡大すると予測されており、加工形態の中で最も速い成長率です。連続繊維ビトリマープロファイルは、建設製品、インフラプロファイル、および風力ブレードスパーキャップへの適用が評価されています。2025年のレビューでは、ビトリマー引抜成形がサーキュラリティを考慮した軽量構造製品を支援できる可能性があるが、硬化速度論とダイ設計にはまだ最適化が必要であることが指摘されました。ATSP Innovationsは、圧縮成形、引抜成形、注入、プリプレグ経路にわたるビトリマー加工を評価しています。この作業は、メーカーが一貫した出力を検証するにつれて、用途が液状システムを超えて拡大する可能性があることを示しています。また、連続生産に必要な急速硬化、構造性能、および再加工可能性の組み合わせに対応できるサプライヤーへの機会も残しています。
用途別:
複合材料が現在の生産を提供しながらコーティングが勢いを増す複合材料は2026年のビトリマー樹脂市場シェアの39.34%を占めました。風力ブレード、航空宇宙構造物、および自動車パネルは、補修可能性とリサイクル可能性を組み合わせた材料の最も直接的な用途を提供します。ISOVOLTAは電気絶縁および航空宇宙内装パネル向けのガラス繊維ビトリマープリプレグシートを開発し、サプライヤーが樹脂開発を用途固有の製品に転換できることを実証しています。用途の根拠は、複合材料廃棄物のコストが高いか管理が困難な場合、および補修オプションが高価値部品の耐用年数を延長できる場合に最も強くなります。これらの条件により、サプライヤーが関連製品カテゴリーに参入する中でも、複合材料はビトリマー樹脂市場の主要な生産基盤となっています。
コーティングは2032年までCAGR 21.85%で成長すると予測されています。米国エネルギー省のVitriEdgeプロジェクトは、風力タービンブレードの前縁侵食補修向けにMALLINDAのVitrimax T130を評価しています。2026年に発表された研究では、風力エネルギー用途における侵食損傷補修のための自己修復コーティングアプローチが説明されました。集中加熱によって再活性化できるコーティングは、ブレードのメンテナンスニーズを削減し、資産寿命を延長できる可能性があります。接着剤およびシーラントも可逆的なビトリマー化学から恩恵を受けます。Huntsmanは2025年9月に、EU分類・表示・包装(CLP)規制に基づいて発がん性・変異原性・生殖毒性(CMR)に分類される意図的に添加されたビスフェノルA(BPA)および物質を除去した再製剤化されたARALDITEエポキシ接着剤シリーズを導入しました。これらの隣接用途は、構造部品の完全な適格性認定を必要としない追加の商業化経路をビトリマー樹脂市場に提供します。
エンドユーザー産業別:
風力エネルギーが主導しながら自動車・輸送が最速成長風力エネルギーは2026年のビトリマー樹脂市場シェアの44.12%を占めました。大型複合材料ブレードは、従来のブレード廃棄が依然として困難であるため、材料回収の明確なニーズを生み出しています。ソフィアプロジェクトは、稼働中の洋上風力発電所でのリサイクル可能なローターブレードの商業展開を実証しました。風力プロジェクトはまた、繰り返し可能な製造に依存しており、プロセス互換性の高い樹脂システムを特に魅力的にしています。廃棄量が増加するにつれ、リサイクルインフラと樹脂設計は共に進化する必要があります。この関係により、風力エネルギーはビトリマー樹脂市場の主要な生産アンカーとして残ります。
自動車・輸送は2032年までCAGR 22.71%で成長すると予測されています。完成車メーカー(OEM)のカーボンフットプリントコミットメント、欧州の使用済み車両政策の更新、および電気自動車の軽量化ニーズが、リサイクル可能な構造複合材料への注目を高めています。2025年の研究では、引張強度48.5 MPaおよびヤング率1.83 GPaのイミン系ビトリマー複合材料が、クローズドループプロセスでその特性の98%以上を維持することが報告されました。航空宇宙・防衛は、厳格な適格性認定要件により動きが遅いものの、価値ある機会として残っています。電気・電子用途は、補修可能性が明確な優位性を提供できる高電圧絶縁においてビトリマー性能を活用できます。これらの最終用途は需要を多様化しますが、ビトリマー樹脂市場における適格性認定サイクルの重要性を低下させることはありません。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
欧州
欧州は2026年のビトリマー樹脂市場シェアの40.76%を占めました。この地域は、規制圧力、確立された風力製造能力、および活発な材料開発から恩恵を受けています。EU持続可能な製品のためのエコデザイン規制の作業計画は、リサイクル可能性、リサイクル含有量、および製品情報をより広範な製品政策フレームワークに組み込んでいます。WindEuropeのブレード埋め立て制限への支持は、複合材料構造物の使用終了後の経路改善への圧力をさらに高めています。2025年8月、RWEとSiemens Gamesaは英国海域のソフィア洋上風力発電所にリサイクル可能なブレードを設置しました。フランスのSpecific Polymersとオーストリアのイソボルタは、動的ビルディングブロックとビトリマープリプレグにおける地域の活動を反映しています。EuCIAの欧州サーキュラー複合材料アライアンスは、リサイクル複合材料のための専用廃棄物コードと政策支援を求めています。れらのコンプライアンス要因により、欧州は樹脂調達を形成するルールと参照プロジェクトの確立において優位性を持っています。
アジア太平洋
アジア太平洋は2027年から2032年にかけてCAGR 22.32%を記録すると予想されています。中国は2030年までに30,000基以上のタービンを廃棄する可能性があり、44.73 GWの容量と推定947,900メートルトンの風力関連固形廃棄物を表しています。この見込みの廃棄物流は、ブレード回収を資源管理問題と持続可能性コミットメントの方にしています。2025年、SWANCORとAdani New Industriesはインドでのリサイクル可能な風力発電所の提案に関する覚書に署名しました。この合意は、認証、試験、およびリサイクル技術サービスをカバーしています。このイニシアチブは、リサイクル可能な樹脂の台湾発祥の技術をインドの風力エネルギー拡大に結びつける可能性があります。三菱ケミカルグループも2025年2月に植物由来樹脂プリプレグのBiOpregに対して国際持続可能性・カーボン認証(ISCC)を取得し、地域における認証複合材料への需要を示しています。アジア太平洋のビトリマー樹脂市場規模は、回収サービス、認知された認証、および地域製造能力が並行して進展するかどうかに依存します。
北米、南米、中東・アフリカ
北米はビトリマー樹脂の初期商業・研究市場を代表しています。Westlake Epoxyは2025年にEpoVIVEポートフォリオを導入し、風力およびその他の用途向けのリサイクル可能な複合材料ソリューションに焦点を当てています。MALLINDAの2025年1月のVitrimax VHMの商業ローンチは、自動車および無人航空機サプライチェーン近くの専用ビトリマーサプライヤーとしての地位を確立しています。南米は初期段階にありますが、ブラジルとアルゼンチンには成長する風力セクターがあり、廃棄量が増加するにつれてブレードの使用終了後の要件に直面する可能性があります。中東・アフリカは、サウジアラビアのビジョン2030クリーンエネルギー建設と南アフリカの成長する風力ポートフォリオに関連しています。現在の量は欧州およびアジア太平洋よりも少ない状態です。これらの地域のビトリマー樹脂市場シェアは、再生可能エネルギー調達が最初から使用終了後の要件と回収インフラを含むかどうかによって形成されます。
競合環境
市場集中度
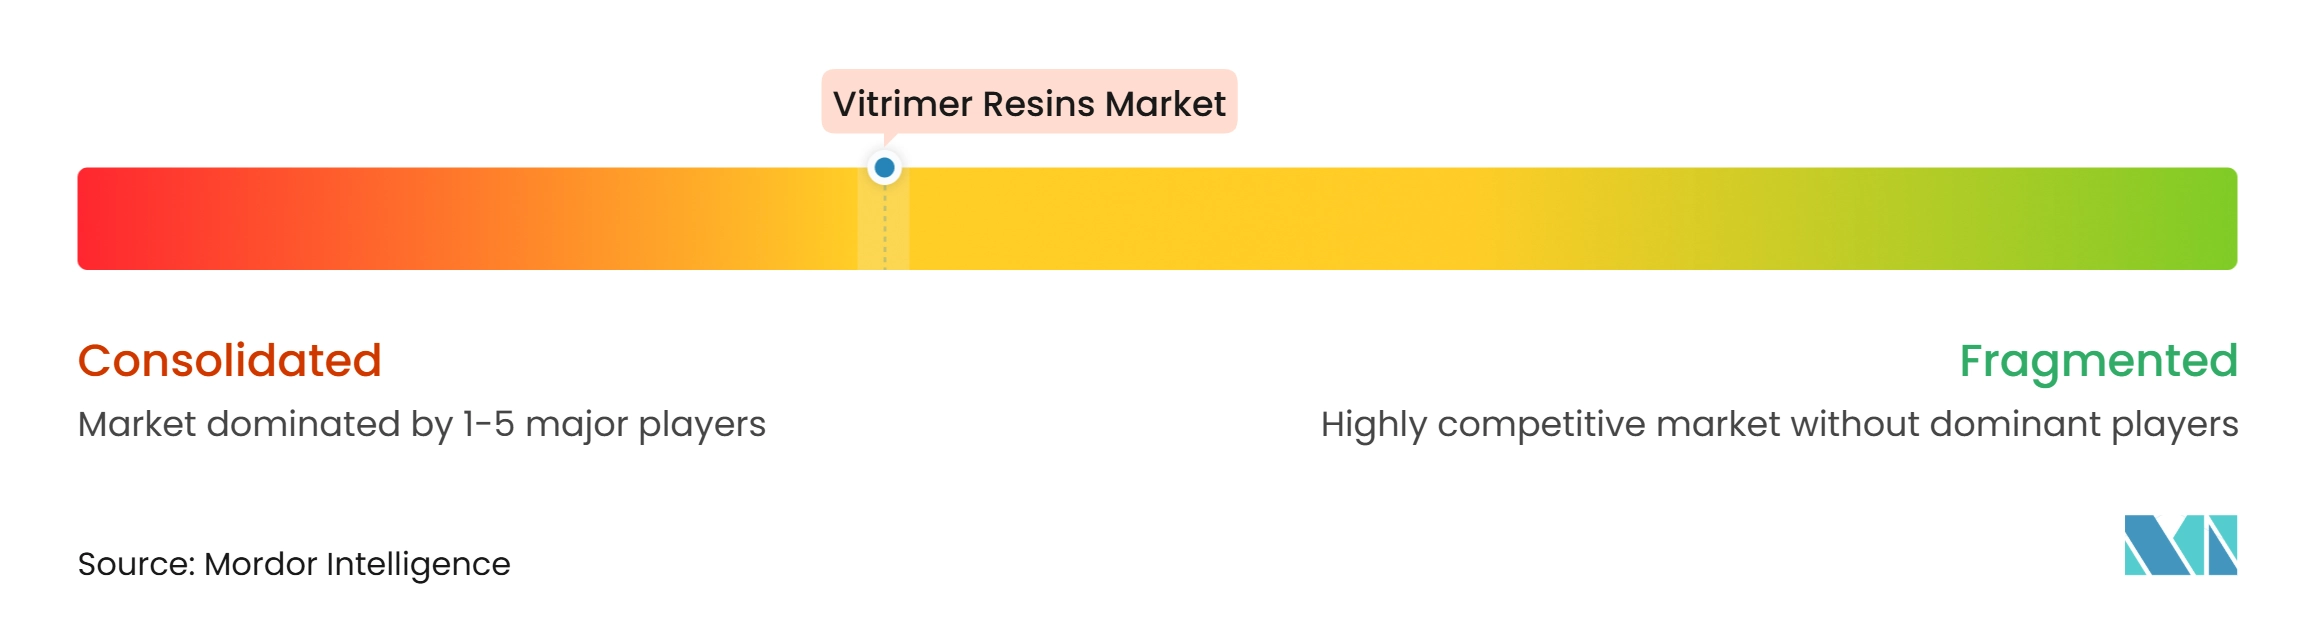
ビトリマー樹脂市場は適度に集中しています。MALLINDA、ATSP Innovations、およびSpecific Polymersは独自の動的化学アプローチを持っていますが、大手化学サプライヤーよりも小規模で運営されています。これらのプレイヤー間の競争は、加工挙動、繊維回収、および特定の用途向けに樹脂を調整する能力に集中しています。風力用途では、SWANCORがRWEおよびSiemens Gamesaとのソフィア展開を通じて強力な商業参照事例を確立しています。Aditya Birla Chemicalsも、確立されたブレード生産方法と互換性のあるリサイクル可能なエポキシシステムを開発しています。
Westlake Corporation、Covestro、およびHuntsmanは、専用のビトリマープラットフォームに独占的にコミットするのではなく、既存の製品ポートフォリオを拡大しています。Westlake EpoxyのEpoVIVEポートフォリオは、確立された加工方法との互換性を維持しながら、リサイクル可能な複合材料への需要に対応しています。Huntsmanの2025年9月のARALDITEローンチは、選択された接着剤グレードから意図的に添加されたBPAおよびCMR分類物質を除去し、製品再製剤化を欧州の化学要件に合わせました。ISOVOLTAは、2022年のGuritの航空宇宙プリプレグ事業の買収に続き、ビトリマープリプレグにおける用途固有の能力を開発しました。電気絶縁および航空宇宙装への焦点は、材料を顧客の適格性認定要件に結びつけることで、広域樹脂サプライヤーとの直接競争を減らしています。
引抜成形ビトリマーシステム、風力ブレード前縁コーティング、および水素圧力容器ライナーには機会が残っており、これらの用途全体でスケールされたポジションを確立したサプライヤーはいません。CRRCのリサイクル可能なブレード樹脂の化学に関する内部作業は、垂直統合されたエンドユーザーが適格性認定タイミングをより制御したい可能性があることを示唆しています。MALLINDAの2026年8月の調整可能な粘度、ポットライフ、および難燃性を持つビトリマー組成物に関する特許は、純粋プレイサプライヤーが知的財産を使用して製品を差別化する方法を示しています。
ビトリマー樹脂産業リーダー
-
SWANCOR ADVANCED MATERIALS CO., LTD.
-
Aditya Birla Chemicals Ltd.
-
MALLINDA
-
Huntsman International LLC
-
Westlake Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ビトリマー樹脂市場 このレポートでカバーされる企業
- Aditya Birla Chemicals Ltd.
- Arkema
- ATSP Innovations
- BASF
- Covestro AG
- CRRC Corporation Limited
- Gurit Holding AG
- Huntsman International LLC
- ISOVOLTA AG
- MALLINDA
- Mitsubishi Chemical Corporation
- Siemens Gamesa Renewable Energy, S.A.U.
- Specific Polymers
- SWANCOR ADVANCED MATERIALS CO., LTD.
- Westlake Corporation
最近の産業開発事情 ビトリマー樹脂市場
- 2026年9月:CRRC Corporation Ltd.(Times New Material)は、江蘇省射陽で、可逆的化学結合を持つビトリマー樹脂を使用した110メートルの風力タービンブレードを完成させ、脱接合注入プロセスを可能にし、主要原材料の95%以上の回収を達成しました。このブレードは大容量洋上タービンを対象としており、国際市場向けの企業持続可能性報告指令(CSRD)に沿った報告を支援しています。
- 2025年9月:Huntsman Advanced Materialsは、EU CLP規制に従い、意図的に添加されたBPAおよびCMR分類物質を含まない再製剤化されたARALDITEエポキシ接着剤シリーズを発売しました。初期提供は欧州の6つのARALDITE製品グレードをカバーし、追加製品は2025年10月以降に発売されました。
世界のビトリマー樹脂市場レポートの範囲
ビトリマーは、従来の熱硬化性材料の機械的・化学的堅牢性と熱可塑性材料の再加工性・再成形能力を組み合わせたポリマーの一種です。永久的に架橋されており硬化後に再加工できない従来の熱硬化性材料とは異なり、ビトリマーは動的共有結合を含んでおり、高温などの特定の条件下でポリマーネットワークがその完全性を維持しながら再配列することを可能にします。
ビトリマー樹脂市場は、樹脂タイプ、加工形態、用途、エンドユーザー産業、および地域別にセグメント化されています。樹脂タイプ別では、市場はエポキシ系、ポリウレタン系、ポリエステル系、シリコーン系、およびその他の樹脂タイプにセグメント化されています。加工形態別では、市場は液状樹脂・硬化剤システム、液状注入樹脂、引抜成形樹脂、およびその他にセグメント化されています。用途別では、市場は複合材料、接着剤・シーラント、コーティング、およびその他の用途にセグメント化されています。エンドユーザー産業別では、市場は自動車・輸送、航空宇宙・防衛、風力エネルギー、電気・電子、およびその他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国のビトリマー樹脂の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| エポキシ系 |
| ポリウレタン系 |
| ポリエステル系 |
| シリコーン系 |
| その他の樹脂タイプ |
| 液状樹脂・硬化剤システム |
| 液状注入樹脂 |
| 引抜成形樹脂 |
| その他 |
| 複合材料 |
| 接着剤・シーラント |
| コーティング |
| その他の用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 風力エネルギー |
| 電気・電子 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | エポキシ系 | |
| ポリウレタン系 | ||
| ポリエステル系 | ||
| シリコーン系 | ||
| その他の樹脂タイプ | ||
| 加工形態別 | 液状樹脂・硬化剤システム | |
| 液状注入樹脂 | ||
| 引抜成形樹脂 | ||
| その他 | ||
| 用途別 | 複合材料 | |
| 接着剤・シーラント | ||
| コーティング | ||
| その他の用途 | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 風力エネルギー | ||
| 電気・電子 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ビトリマー樹脂市場の現在の市場規模は?
ビトリマー樹脂市場規模は2026年に3,501万米ドルと評価され、2027年の4,173万米ドルから2032年には1億247万米ドルへと、予測期間(2027年~2032年)においてCAGR 19.68%で成長すると推定されています。
ビトリマー樹脂で最も速く成長している加工形態はどれですか?
引抜成形樹脂は、連続繊維用途の発展に伴い、2032年までCAGR 20.67%で拡大すると予測されています。
最も速く成長すると予想される用途はどれですか?
コーティングは、風力ブレードの侵食補修への潜在的な使用に支えられ、2032年までCAGR 21.85%を記録すると予測されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋は、風力タービンの廃棄ニーズとリサイクル可能な材料に関する地域イニシアチブに支えられ、2032年までCAGR 22.32%で拡大すると予想されています。