
Tamaño y Participación del Mercado de Resinas Vitriméricas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 41.73 Millones de dólares |
| Tamaño del Mercado (2032) | 102.47 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 19.68 % |
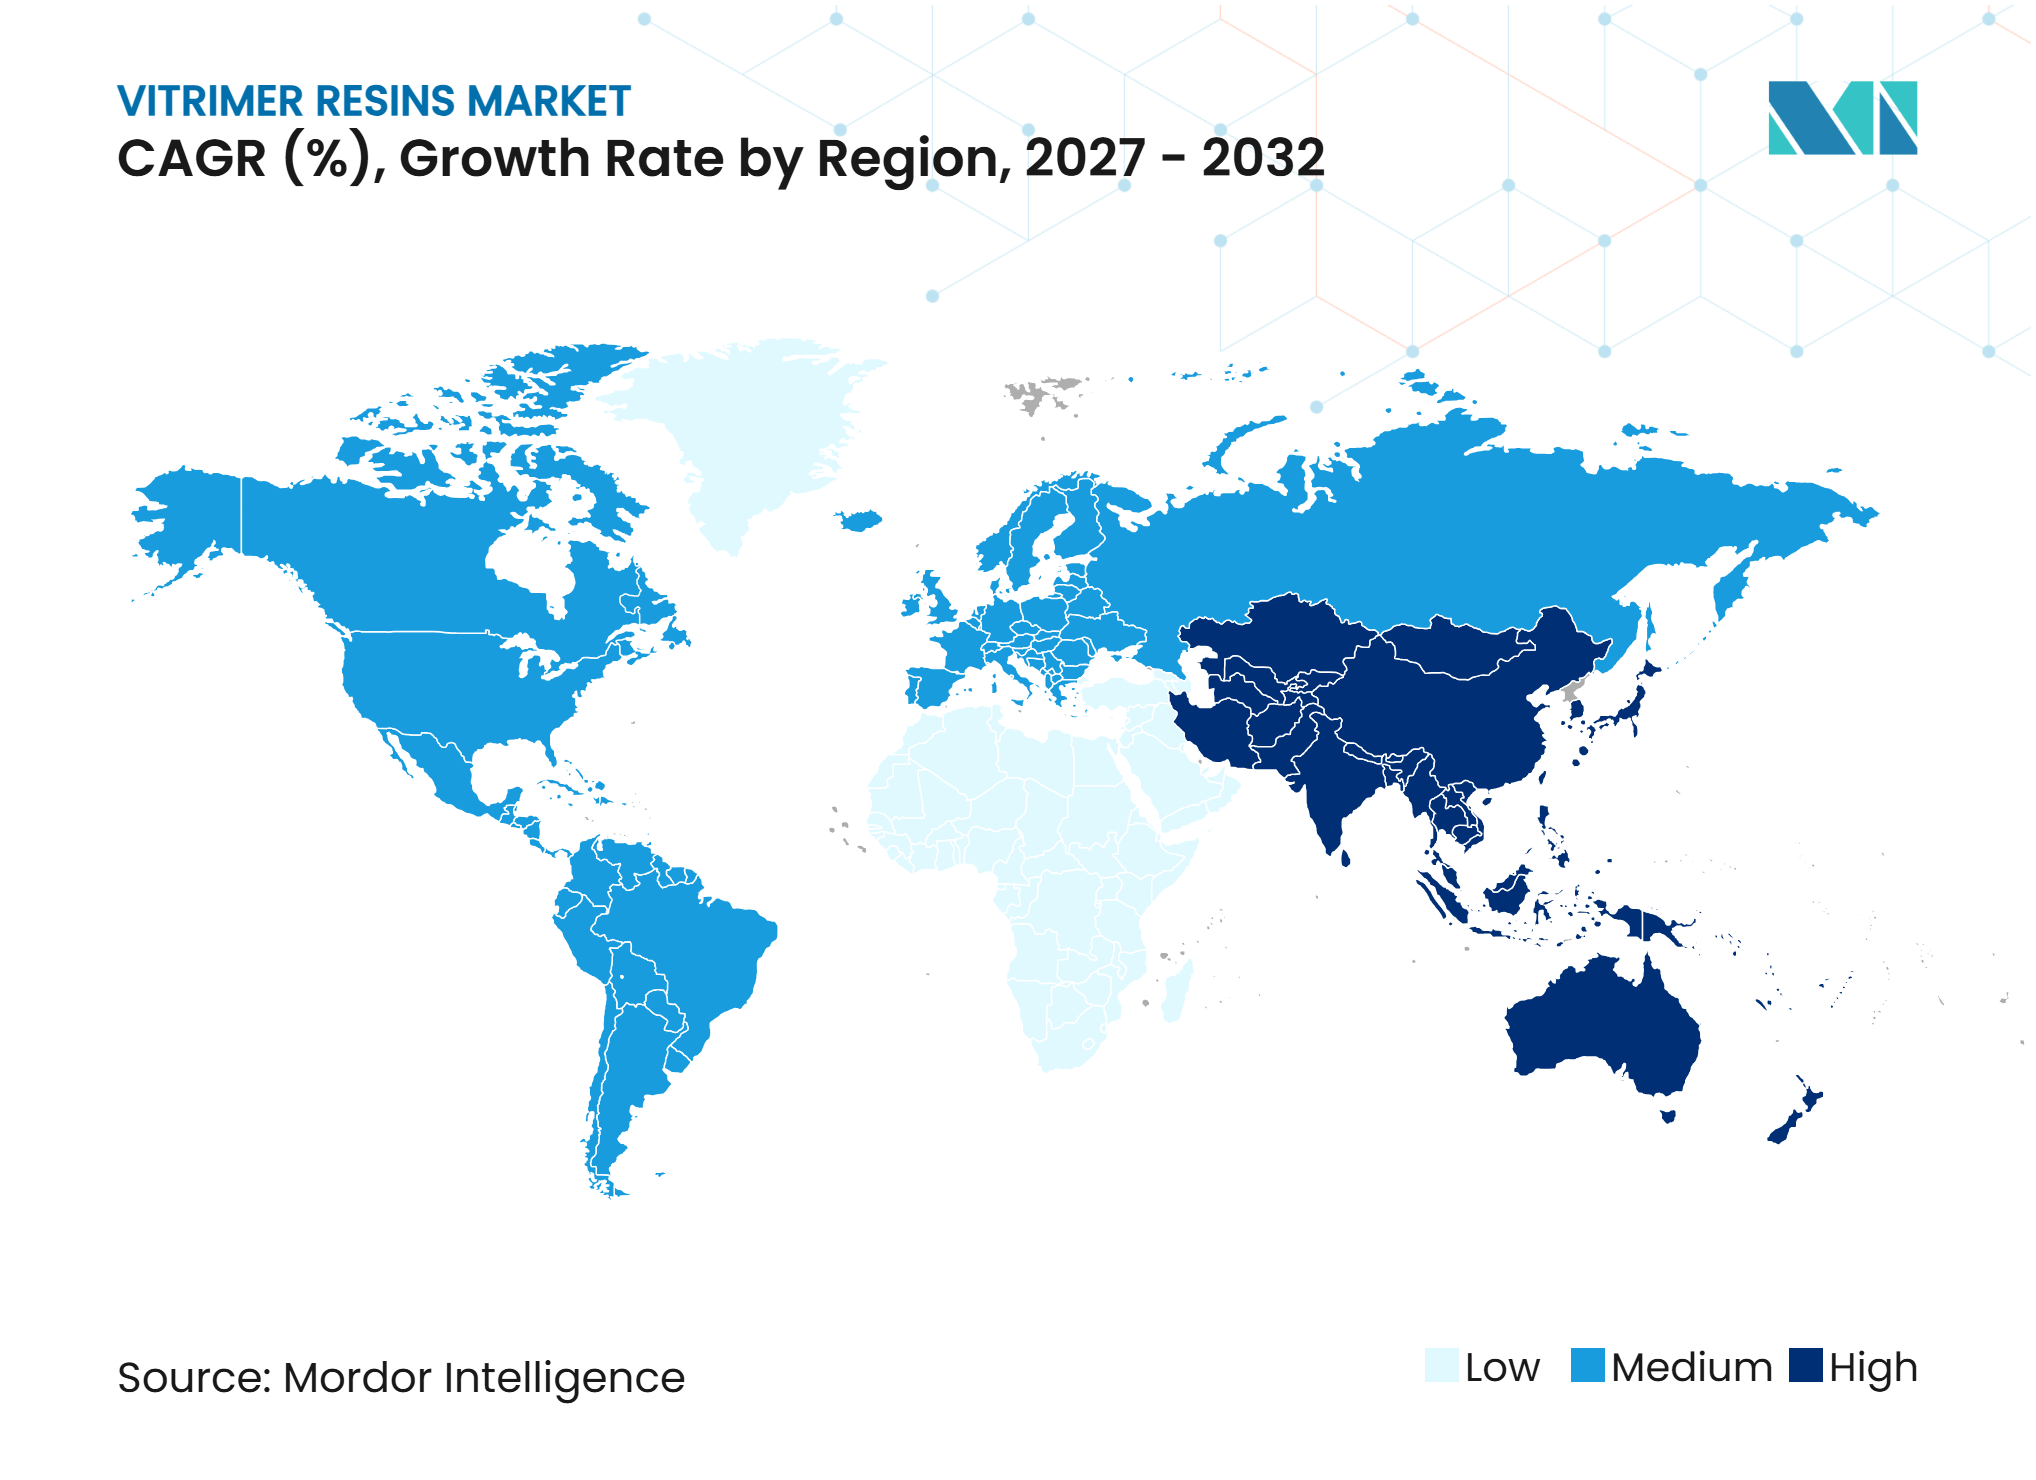
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas Vitriméricas por Mordor Intelligence
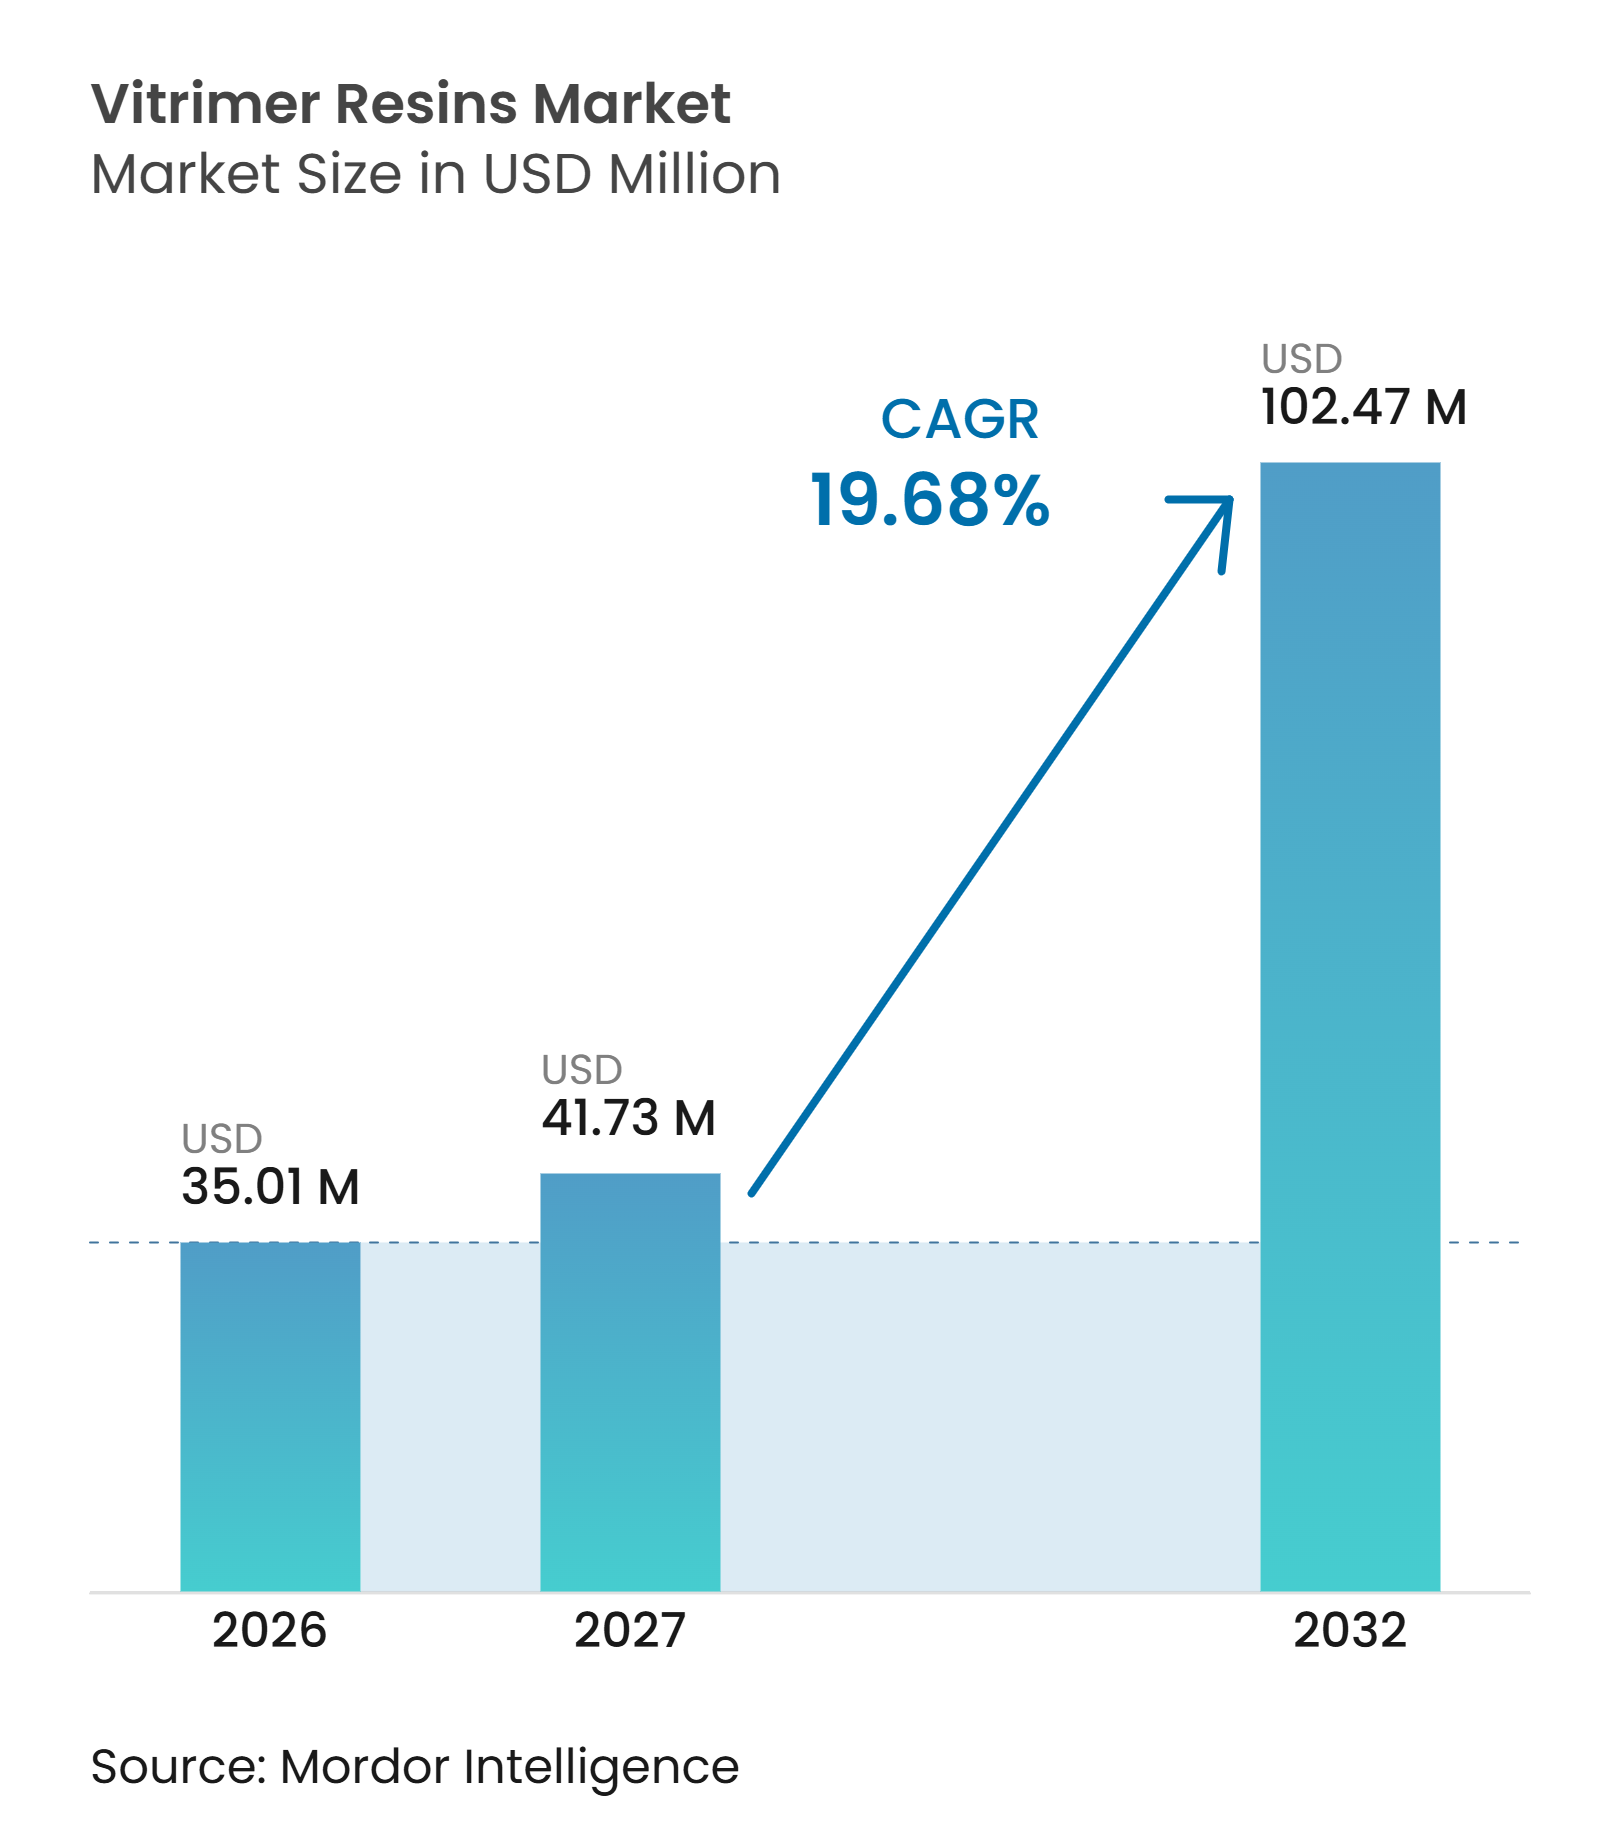
El tamaño del mercado de Resinas Vitriméricas se valoró en 35,01 millones de USD en 2026 y se estima que crecerá desde 41,73 millones de USD en 2027 hasta 102,47 millones de USD en 2032, a una CAGR del 19,68% durante el período de pronóstico (2027-2032). El mercado de resinas vitriméricas está transitando de la validación de materiales al uso comercial inicial, impulsado por la demanda de los fabricantes de materiales compuestos que mantienen el rendimiento estructural al tiempo que ofrecen una ruta de recuperación definida al final de su vida útil. Los requisitos de reciclaje de las palas de turbinas eólicas representan el impulsor de demanda más claro a corto plazo, mientras que las regulaciones de circularidad más amplias están aumentando el costo de depender de los compuestos termoestables convencionales. La propuesta de valor se extiende más allá de la propia resina, ya que las fibras de vidrio y carbono recuperables pueden reutilizarse en ciclos de fabricación posteriores. Es probable que los proveedores compatibles con los procesos establecidos de infusión, preimpregnado y moldeo por transferencia de resina enfrenten menos barreras para la adopción que aquellos que requieren un rediseño completo del proceso. El costo, los requisitos de calificación de aplicaciones y la falta de estándares de prueba dedicados para vitrimeros continúan limitando el ritmo de adopción en aplicaciones críticas para la seguridad.
Conclusiones Clave del Informe
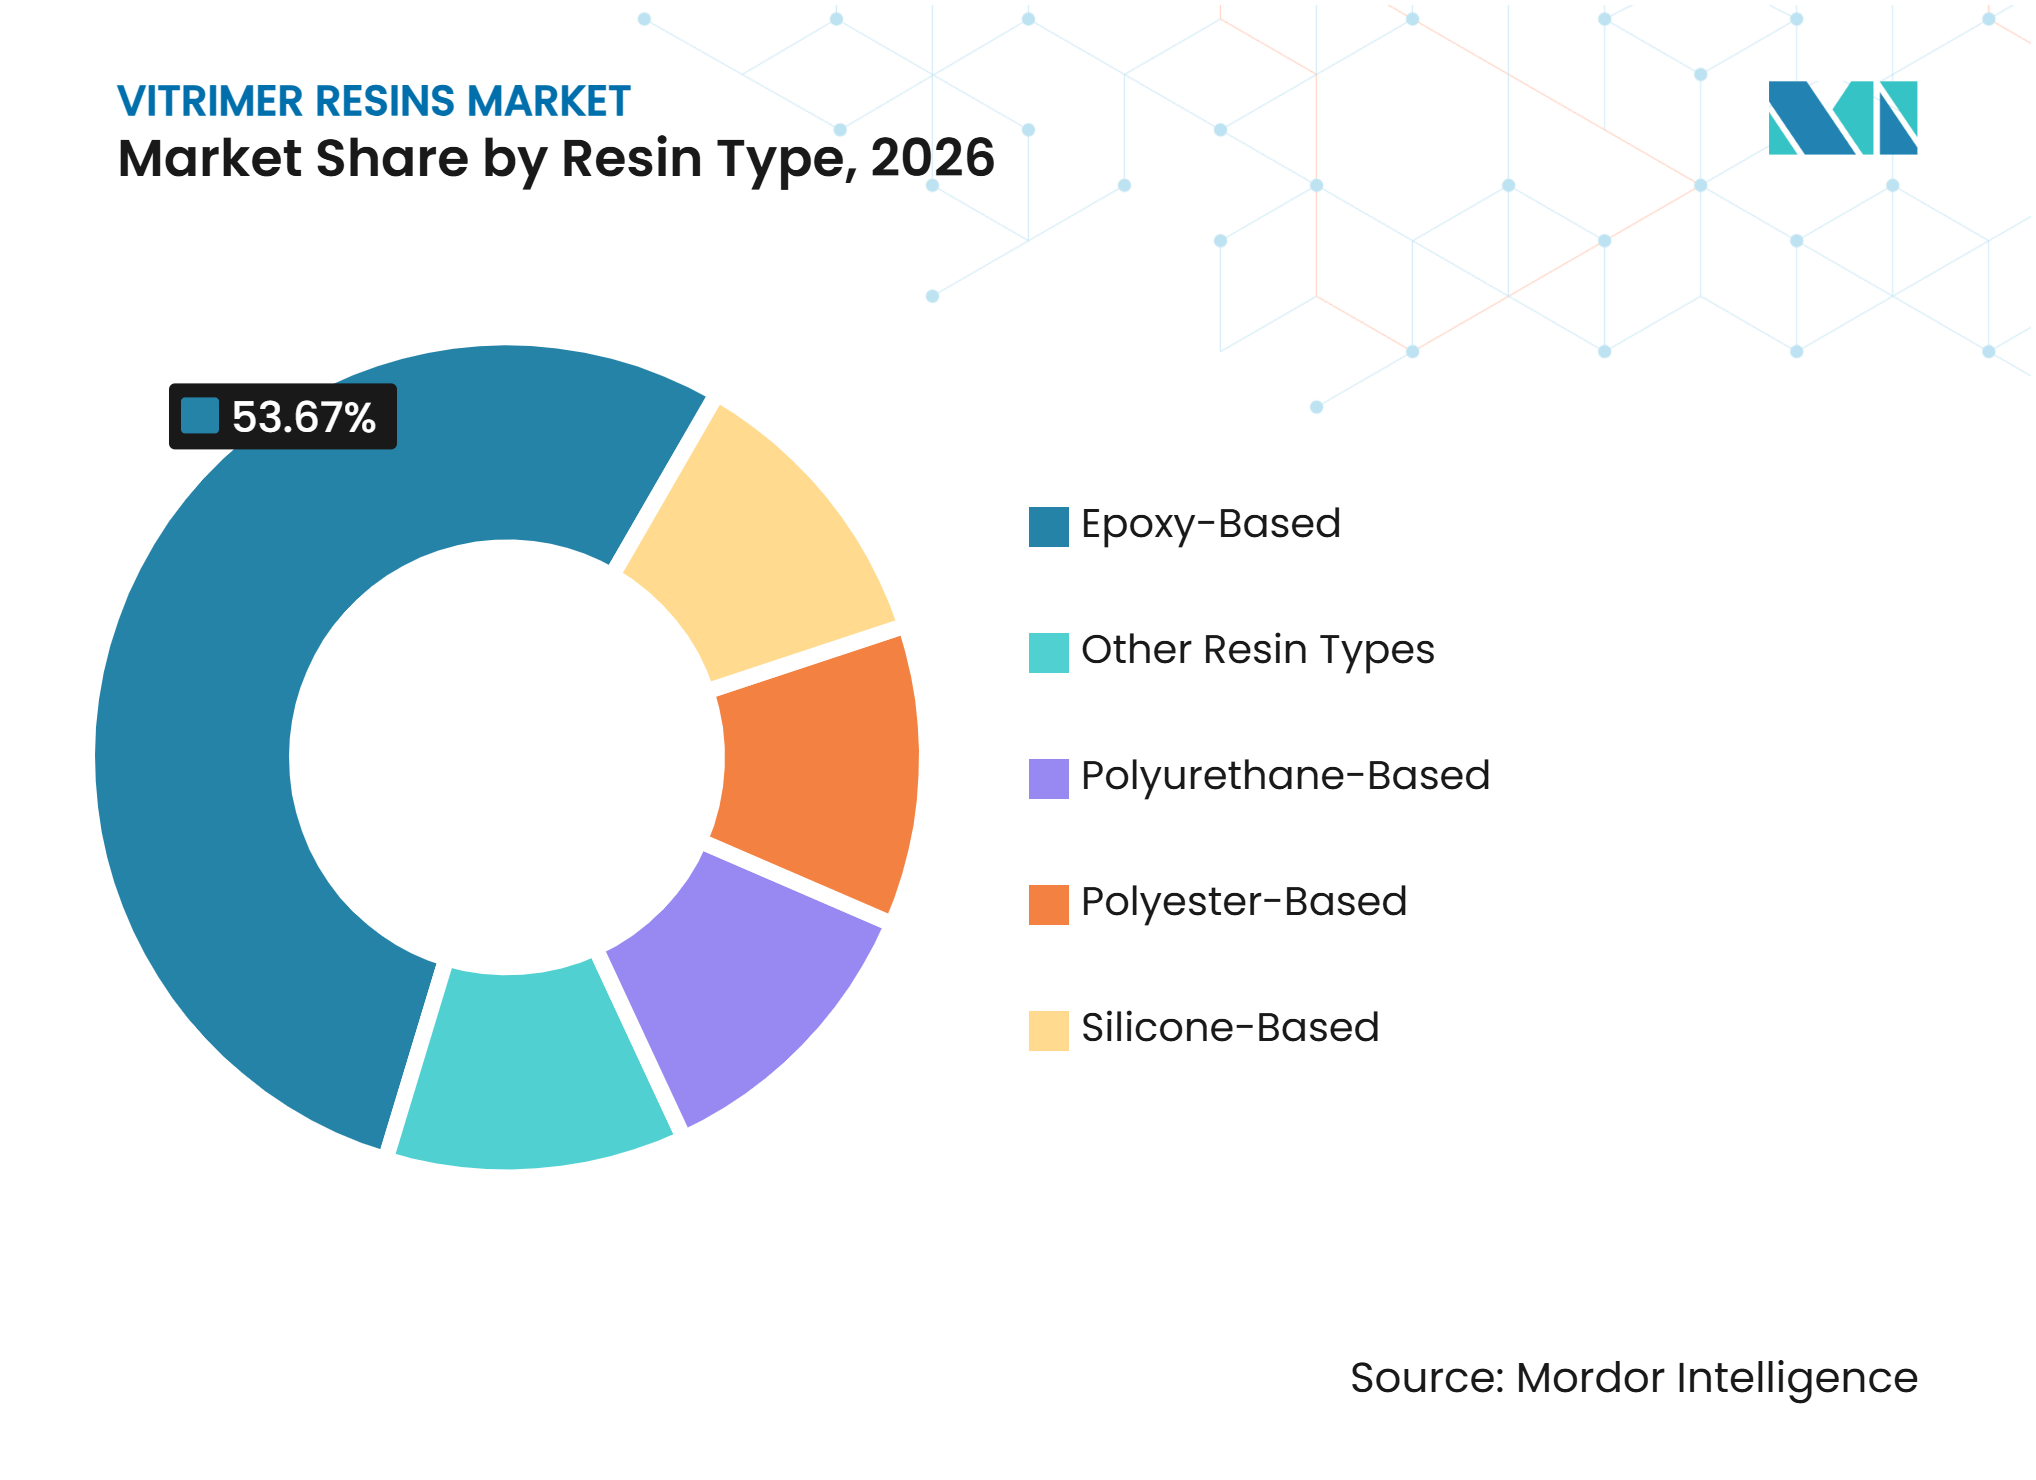
- Por tipo de resina, las resinas base epoxi representaron el 53,67% de la participación del mercado de Resinas Vitriméricas en 2026, mientras que se prevé que las resinas base poliuretano crezcan a una CAGR del 20,14% hasta 2032.
- Por forma de procesamiento, los sistemas de resina líquida y endurecedor representaron el 62,45% de la participación del mercado de Resinas Vitriméricas en 2026, mientras que se prevé que las resinas de pultrusión crezcan a una CAGR del 20,67% hasta 2032.
- Por aplicación, los compuestos representaron el 39,34% de la participación del mercado de Resinas Vitriméricas en 2026, mientras que se prevé que los recubrimientos crezcan a una CAGR del 21,85% hasta 2032.
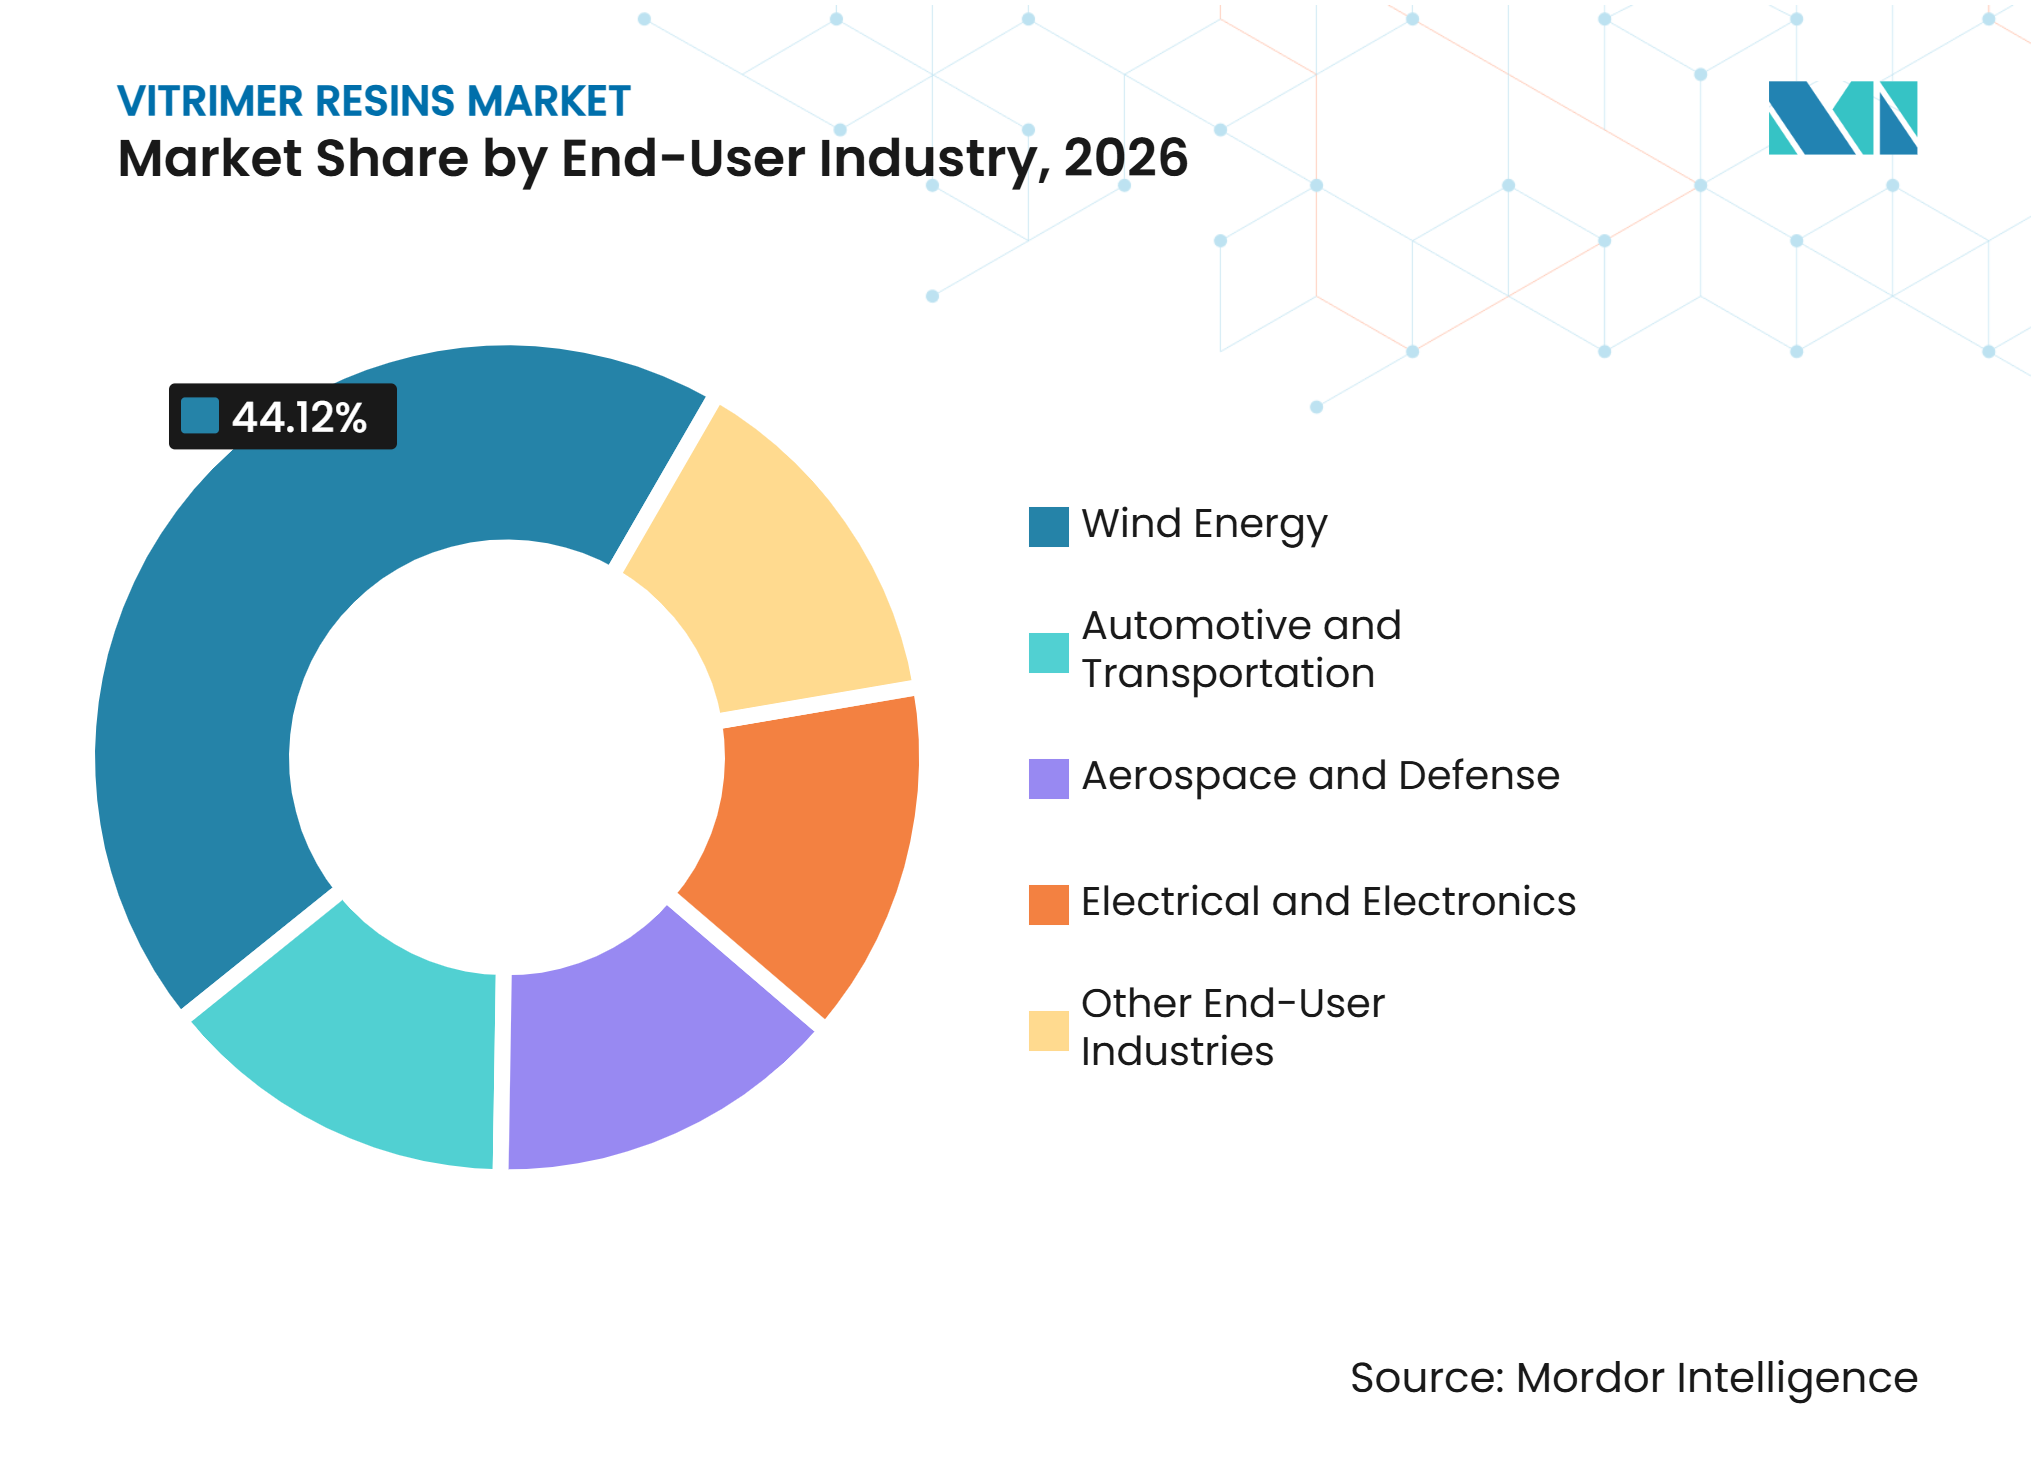
- Por industria de usuario final, la energía eólica representó el 44,12% de la participación del mercado de Resinas Vitriméricas en 2026, mientras que se prevé que el sector automotriz y de transporte crezca a una CAGR del 22,71% hasta 2032.
- Por geografía, Europa representó el 40,76% de la participación del mercado de Resinas Vitriméricas en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 22,32% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Reciclaje de Palas de Turbinas Eólicas | +6.0% | Mercados principales de Europa y Asia-Pacífico (APAC), incluidos China, India y Taiwán, con extensión a América del Norte | Corto plazo (≤ 2 años) |
| Demanda de Fibras de Carbono y Vidrio Recuperables | +4.5% | Global, liderado por Europa y APAC | Mediano plazo (2-4 años) |
| Requisitos de Circularidad para Compuestos Termoestables | +3.5% | Europa como mercado primario, América del Norte como mercado secundario | Mediano plazo (2-4 años) |
| Adopción de la Fabricación de Termoestables Reprocesables | +3.0% | Global, con ganancias tempranas en Alemania, el Reino Unido, Taiwán y China | Corto plazo (≤ 2 años) |
| Calificación a Través de Equipos de Compuestos Existentes | +2.0% | Global, particularmente Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Reciclaje de Palas de Turbinas Eólicas
Las obligaciones al final de la vida útil de las palas de turbinas eólicas están cambiando el caso comercial de los termoestables reciclables en el mercado de resinas vitriméricas. WindEurope ha pedido una prohibición a nivel europeo del vertido en vertederos de palas desmanteladas, poniendo mayor énfasis en los materiales que apoyan la recuperación en lugar de la eliminación. En agosto de 2025, el parque eólico marino Sofia de RWE en el Reino Unido comenzó a utilizar la tecnología RecyclableBlade a escala comercial. El proyecto utilizó 150 palas reciclables en 50 de las 100 turbinas del sitio, suministradas desde las instalaciones de Siemens Gamesa en Hull[1]. Este despliegue proporciona una referencia práctica de adquisición para sistemas de resina reciclable en un gran proyecto marino y refuerza el caso de las soluciones que cumplen los requisitos de rendimiento de las palas sin alterar los flujos de trabajo de fabricación establecidos.
Demanda de Fibras de Carbono y Vidrio Recuperables
La recuperabilidad de las fibras de refuerzo proporciona al mercado de resinas vitriméricas una justificación económica que va más allá de la eliminación de la resina. Los sistemas de circuito cerrado pueden recuperar fibras de vidrio y carbono para su uso en piezas de automóviles, carcasas eléctricas y bienes de consumo. Un estudio de 2025 informó que un compuesto de fibra de carbono basado en vitrimero retuvo más del 98% de la resistencia a la tracción y el módulo de la fibra de carbono después del reciclaje, apoyando la fabricación repetida del compuesto. Este rendimiento ayuda a explicar por qué la fibra recuperada puede tener más valor que los residuos de termoestables triturados. El beneficio comercial depende de la calidad fiable de la fibra, la trazabilidad y un proceso de reciclaje que pueda operar a escala industrial. A medida que estas condiciones mejoran, los proveedores de resinas pueden competir tanto en la calidad del material recuperado como en las propiedades iniciales de la matriz.
Requisitos de Circularidad para Compuestos Termoestables
La política europea está extendiendo las expectativas de circularidad a los productos que utilizan materiales compuestos duraderos. El plan de trabajo del Reglamento de Ecodiseño para Productos Sostenibles aborda los requisitos de sostenibilidad para grupos de productos seleccionados, incluida la reciclabilidad, el contenido reciclado y la información del producto. Estos requisitos aumentan la importancia de las opciones documentadas de recuperación de materiales para equipos eléctricos, componentes de automoción y otros productos que pueden estar dentro de los futuros ámbitos de aplicación del producto. La Asociación Europea de la Industria de Compuestos (EuCIA) también ha destacado la gran cantidad de residuos de compuestos disponibles para el reciclaje en Europa en relacin con el limitado nivel de actividad de reciclaje actual. Las normas ISO 14021 e ISO 22450 proporcionan a los compradores marcos reconocidos para evaluar las reclamaciones de contenido reciclado y la información sobre el producto al final de su vida útil. El mercado de resinas vitriméricas se beneficia, por tanto, cuando los compradores exigen materiales con una vía de reciclaje clara y certificable.
Adopción de la Fabricación de Termoestables Reprocesables
La fabricación de termoestables reprocesables puede reducir las pérdidas de material que se producen durante la fabricación de compuestos. Las operaciones convencionales de termoestables pueden generar desechos que no pueden remoldearse en materia prima utilizable. Los preimpregnados vitriméricos y los sistemas líquidos pueden permitir que los residuos de producción se recuperen y remoldeen, mejorando la utilización de la materia prima. Mallinda lanzó Vitrimax VHM en enero de 2025 y declaró que su fabricación comercial había alcanzado una escala de reactor de 200 L para lotes de 2,1 toneladas. Westlake Epoxy también introdujo su tecnología de pala de rotor reciclable EpoVIVE, diseñada para operar en líneas de moldeo por transferencia de resina, preimpregnado e infusión existentes. Estos desarrollos sitúan la compatibilidad de procesamiento directo en el centro de la selección de proveedores en el mercado de resinas vitriméricas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Endurecedores Dinámicos y Precursores Especiales | -3.5% | Global, más agudo en las cadenas de suministro de APAC sensibles al costo | Corto plazo (≤ 2 años) |
| Ciclos de Calificación y Certificación en Aplicaciones Críticas para la Seguridad | -2.5% | América del Norte y Europa, especialmente estructuras aeroespaciales y de automoción | Largo plazo (≥ 4 años) |
| Fluencia Cerca de la Temperatura de Congelación de la Topología | -1.0% | Global, relevante para usos estructurales aeroespaciales y de alta temperatura | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Endurecedores Dinámicos y Precursores Especiales
La química de reticulación dinámica depende de componentes especiales como las redes de intercambio de disulfuro, imina y éster borónico. Estos insumos se producen en cantidades relativamente limitadas, lo que restringe la competencia de suministro y mantiene los precios por encima de los de los agentes de curado de amina o anhídrido estándar. En 2025, Specific Polymers introdujo una iniciativa de ventas de formulaciones de I+D para bloques de construcción de epoxi que contienen cisteamina de origen biológico y disulfuro[2]. La oferta apoya el trabajo de laboratorio y piloto, pero no indica disponibilidad a escala de producto básico. La prima de precio es significativa en China e India, donde la gran capacidad doméstica de epoxi apoya las decisiones de compra basadas en el precio. Esto hace que la reducción de costos y el escalado sean necesarios para que el mercado de resinas vitriméricas desplace a los sistemas de resinas convencionales en aplicaciones sin presión regulatoria inmediata.
Ciclos de Calificación y Certificación en Aplicaciones Críticas para la Seguridad
Las aplicaciones aeroespaciales y de automoción estructural ofrecen una demanda de alto valor, pero requieren una validación prolongada antes de que los materiales puedan entrar en producción. El proyecto TOSCA, que se desarrolla desde enero de 2025 hasta diciembre de 2027, está desarrollando cadenas de procesamiento de vitrimero epoxi para aeroestructuras, incluida la colocación automatizada de fibras, el curado, la reparación y el mantenimiento. Si bien este trabajo puede proporcionar una base para futuras calificaciones, la certificación bajo los requisitos de la Agencia de Seguridad Aérea de la Unión Europea (EASA) o la Administración Federal de Aviación (FAA) puede extenderse mucho más allá de la finalización del proyecto. Un estudio de 2025 encontró que los laminados de fibra de carbono de vitrimero epoxi pueden lograr una tenacidad a la fractura comparable a la de los compuestos epoxi convencionales, al tiempo que proporcionan autocuración durante el crecimiento de grietas en modo II. Sin embargo, esta evidencia material no elimina la necesidad de datos de envejecimiento, durabilidad y seguridad específicos de la aplicación. La ausencia de pruebas ISO y ASTM dedicadas para la cinética de intercambio de enlaces y la temperatura de congelación de la topología añade costo y tiempo a cada paquete de calificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
El Epoxi Mantiene la Ventaja de Base Instalada más AmpliaLas formulaciones base epoxi representaron el 53,67% de la participación del mercado de resinas vitriméricas en 2026. Su posición refleja décadas de familiaridad industrial y una gran base instalada de equipos de compuestos configurados para el procesamiento de epoxi. Los vitrimeros epoxi pueden utilizar transesterificación, intercambio de disulfuro y metátesis de imina para ajustar la temperatura de transición vítrea, la tasa de intercambio y las condiciones de reprocesamiento. Este rango de química permite a los formuladores modificar el rendimiento sin reconstruir toda la cadena principal de la resina. El proyecto TOSCA está avanzando en las rutas de procesamiento de vitrimero epoxi para estructuras aeroespaciales, manteniendo el epoxi visible en el proceso de calificación. El mercado de resinas vitriméricas continuará favoreciendo el epoxi donde los fabricantes necesiten una vía que se alinee con el equipo actual y las prácticas de manejo establecidas.
Se proyecta que las formulaciones base poliuretano crezcan a una CAGR del 20,14% hasta 2032. Su oportunidad proviene del uso establecido del poliuretano en piezas de automóviles, aislamiento y calzado, donde la recuperación al final de la vida útil sigue siendo difícil. Una investigación publicada en 2025 describió vitrimeros de poliuretano con redes de imina que lograron una resistencia a la tracción y un módulo competitivos con el poliuretano termoestable, al tiempo que permitían el reciclaje químico y la autocuración. Los vitrimeros base poliéster están atrayendo atención por las formulaciones de base biológica que pueden utilizar insumos derivados del tereftalato de polietileno (PET). Los sistemas base silicona siguen siendo relevantes para la electrónica de alta temperatura y los recubrimientos especiales. Estas familias de resinas más pequeñas ofrecen a los clientes más opciones cuando el epoxi no puede cumplir los requisitos de temperatura, flexibilidad o materia prima. Su adopción dependerá de los mismos factores de costo, certificación y adecuación al proceso que dan forma al mercado más amplio de resinas vitriméricas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma de Procesamiento:
Los Sistemas Líquidos Lideran Mientras la Pultrusión Amplía los Usos EstructuralesLos sistemas de resina líquida y endurecedor representaron el 62,45% de la participación del mercado de resinas vitriméricas en 2026. Los métodos de infusión líquida y laminado manual siguen siendo ampliamente utilizados en la producción de palas eólicas, la aplicación actual más grande para estos materiales. Estos sistemas ofrecen un punto de entrada directo porque se adaptan a los diseños de planta y métodos operativos existentes. Las resinas de infusión líquida también son relevantes para las grandes palas eólicas y las estructuras marinas que utilizan infusión de resina asistida por vacío. La forma del proceso está, por tanto, estrechamente vinculada a la adopción comercial de sistemas de palas reciclables. Los proveedores que puedan demostrar un flujo estable, comportamiento de curado y recuperación de material en las líneas actuales pueden reducir la carga de cambio para los fabricantes de palas.
Se proyecta que las resinas de pultrusión se expandan a una CAGR del 20,67% hasta 2032, la tasa más rápida entre las formas de procesamiento. Los perfiles vitriméricos de fibra continua están siendo evaluados para productos de construcción, perfiles de infraestructura y tapas de largueros de palas eólicas. Una revisión de 2025 señaló que la pultrusión de vitrimero podría apoyar productos estructurales ligeros diseñados para la circularidad, aunque la cinética de curado y el diseño de la matriz aún requieren optimización. ATSP Innovations está evaluando el procesamiento de vitrimero en rutas de moldeo por compresión, pultrusión, infusión y preimpregnado. Este trabajo indica que los casos de uso pueden extenderse más allá de los sistemas líquidos a medida que los fabricantes validan una producción consistente. También preserva una apertura para los proveedores que puedan abordar la combinación de curado rápido, rendimiento estructural y reprocesabilidad requerida para la producción continua.
Por Aplicación:
Los Compuestos Proporcionan la Producción Actual Mientras los Recubrimientos Ganan ImpulsoLos compuestos representaron el 39,34% de la participación del mercado de resinas vitriméricas en 2026. Las palas eólicas, las estructuras aeroespaciales y los paneles de automoción proporcionan las aplicaciones más directas para materiales que combinan reparabilidad y reciclabilidad. ISOVOLTA ha desarrollado láminas de preimpregnado vitrimérico de fibra de vidrio para aislamiento eléctrico y paneles interiores aeroespaciales, demostrando cómo un proveedor puede traducir el desarrollo de resinas en productos específicos para cada aplicación. El caso de aplicación es más sólido donde los residuos de compuestos son costosos o difíciles de gestionar, y donde una opción de reparación puede preservar la vida útil de una pieza de alto valor. Estas condiciones hacen de los compuestos la base de producción primaria del mercado de resinas vitriméricas, incluso cuando los proveedores entran en categorías de productos relacionadas.
Se prevé que los recubrimientos crezcan a una CAGR del 21,85% hasta 2032. El proyecto VitriEdge del Departamento de Energía de los Estados Unidos ha evaluado el Vitrimax T130 de Mallinda para la reparación de la erosión del borde de ataque de las palas de turbinas eólicas. Una investigación publicada en 2026 describió enfoques de recubrimiento autocurable para reparar daños por erosión en aplicaciones de energía eólica. Un recubrimiento que pueda reactivarse mediante calentamiento focalizado podría reducir las necesidades de mantenimiento de las palas y prolongar la vida útil de los activos. Los adhesivos y selladores también se benefician de la química vitrimérica reversible. Huntsman introdujo una gama reformulada de adhesivos epoxi ARALDITE en septiembre de 2025 que eliminó el bisfenol A (BPA) añadido intencionalmente y las sustancias clasificadas como Carcinogénicas, Mutágenas o Reprotóxicas (CMR) según el reglamento de Clasificación, Etiquetado y Envasado (CLP) de la UE. Estas aplicaciones adyacentes proporcionan al mercado de resinas vitriméricas rutas adicionales hacia la comercialización que no requieren la calificación completa de componentes estructurales.
Por Industria de Usuario Final:
La Energía Eólica Lidera Mientras el Sector Automotriz y de Transporte Crece más RápidoLa energía eólica representó el 44,12% de la participación del mercado de resinas vitriméricas en 2026. Las grandes palas de compuestos crean una necesidad clara de recuperación de materiales porque la eliminación convencional de palas sigue siendo difícil. El proyecto Sofia demostró el despliegue comercial de palas de rotor reciclables en un parque eólico marino en operación. Los proyectos eólicos también dependen de una fabricación repetible, lo que hace que los sistemas de resinas compatibles con el proceso sean especialmente atractivos. A medida que aumentan las cantidades de desmantelamiento, la infraestructura de reciclaje y el diseño de resinas deberán evolucionar conjuntamente. Esta relación deja a la energía eólica como el ancla de producción primaria del mercado de resinas vitriméricas.
Se proyecta que el sector automotriz y de transporte crezca a una CAGR del 22,71% hasta 2032. Los compromisos de huella de carbono de los Fabricantes de Equipos Originales (OEM), las actualizaciones de la política europea sobre vehículos al final de su vida útil y las necesidades de reducción de peso para los vehículos eléctricos están aumentando la atención sobre los compuestos estructurales reciclables. Un estudio de 2025 informó compuestos vitriméricos base imina con una resistencia a la tracción de 48,5 MPa y un módulo de Young de 1,83 GPa, mientras retenían más del 98% de sus propiedades en un proceso de circuito cerrado. El sector aeroespacial y de defensa sigue siendo una oportunidad de movimiento más lento pero valiosa debido a los estrictos requisitos de calificación. Las aplicaciones eléctricas y electrónicas pueden aprovechar el rendimiento vitrimérico para el aislamiento de alta tensión, donde la reparabilidad puede ofrecer una ventaja distintiva. Estos usos finales diversifican la demanda, pero no reducirán la importancia de los ciclos de calificación en el mercado de resinas vitriméricas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Europa
Europa representó el 40,76% de la participación del mercado de resinas vitriméricas en 2026. La región se beneficia de la presión regulatoria, la capacidad de fabricación eólica establecida y el desarrollo activo de materiales. El plan de trabajo del Reglamento de Ecodiseño para Productos Sostenibles de la UE incorpora la reciclabilidad, el contenido reciclado y la información del producto en un marco de política de productos más amplio. El apoyo de WindEurope para restringir el vertido en vertederos de palas añade mayor presión para mejorar las rutas al final de la vida útil de las estructuras de compuestos. En agosto de 2025, RWE y Siemens Gamesa instalaron palas reciclables en el parque eólico marino Sofia en aguas del Reino Unido. Specific Polymers en Francia e ISOVOLTA en Austria reflejan la actividad de la región en bloques de construcción dinámicos y preimpregnados vitriméricos. La Alianza Europea de Compuestos Circulares de EuCIA está buscando códigos de residuos dedicados y apoyo político para los materiales compuestos reciclados. Estos factores de cumplimiento otorgan a Europa una ventaja en el establecimiento de las normas y proyectos de referencia que dan forma a la adquisición de resinas.
Asia-Pacífico
Se espera que Asia-Pacífico registre una CAGR del 22,32% de 2027 a 2032. China podría retirar más de 30.000 turbinas para 2030, lo que representa 44,73 GW de capacidad y un estimado de 947.900 toneladas métricas de residuos sólidos relacionados con el viento. Esta prospectiva corriente de residuos convierte la recuperación de palas tanto en un problema de gestión de recursos como en un compromiso de sostenibilidad. En 2025, SWANCOR y Adani New Industries firmaron un memorando de entendimiento para un propuesto parque eólico reciclable en India. El acuerdo cubre servicios de certificación, pruebas y tecnología de reciclaje. La iniciativa podría conectar la tecnología de origen taiwanés para resinas reciclables con la expansión de la energía eólica de India. Mitsubishi Chemical Group también recibió la Certificación Internacional de Sostenibilidad y Carbono (ISCC) para su preimpregnado de resina de origen vegetal BiOpreg en febrero de 2025, lo que señala la demanda de materiales compuestos certificados en la región. El tamaño del mercado de resinas vitriméricas en Asia-Pacífico dependerá de si los servicios de recuperación, la certificación reconocida y la capacidad de fabricación local avanzan en conjunto.
América del Norte, América del Sur y Oriente Medio y África
América del Norte representa un mercado comercial y de investigación temprano para las resinas vitriméricas. Westlake Epoxy introdujo su cartera EpoVIVE en 2025, centrándose en soluciones de compuestos reciclables para el sector eólico y otras aplicaciones. El lanzamiento comercial de Vitrimax VHM de Mallinda en enero de 2025 la posiciona como un proveedor dedicado de vitrimeros cerca de las cadenas de suministro de automoción y aeronaves no tripuladas. América del Sur se encuentra en una etapa más temprana, aunque Brasil y Argentina tienen sectores eólicos en crecimiento que podrían enfrentar requisitos de fin de vida útil de las palas a medida que aumenten las cantidades de desmantelamiento. Oriente Medio y África están vinculados al desarrollo de energía limpia de la Visión 2030 de Arabia Saudita y a la creciente cartera eólica de Sudáfrica. Las cantidades actuales siguen siendo menores que en Europa y Asia-Pacífico. La participación del mercado de resinas vitriméricas en estas regiones estará determinada por si la adquisición de energía renovable incluye requisitos de fin de vida útil e infraestructura de recuperación desde el principio.
Panorama Competitivo
Concentración del Mercado
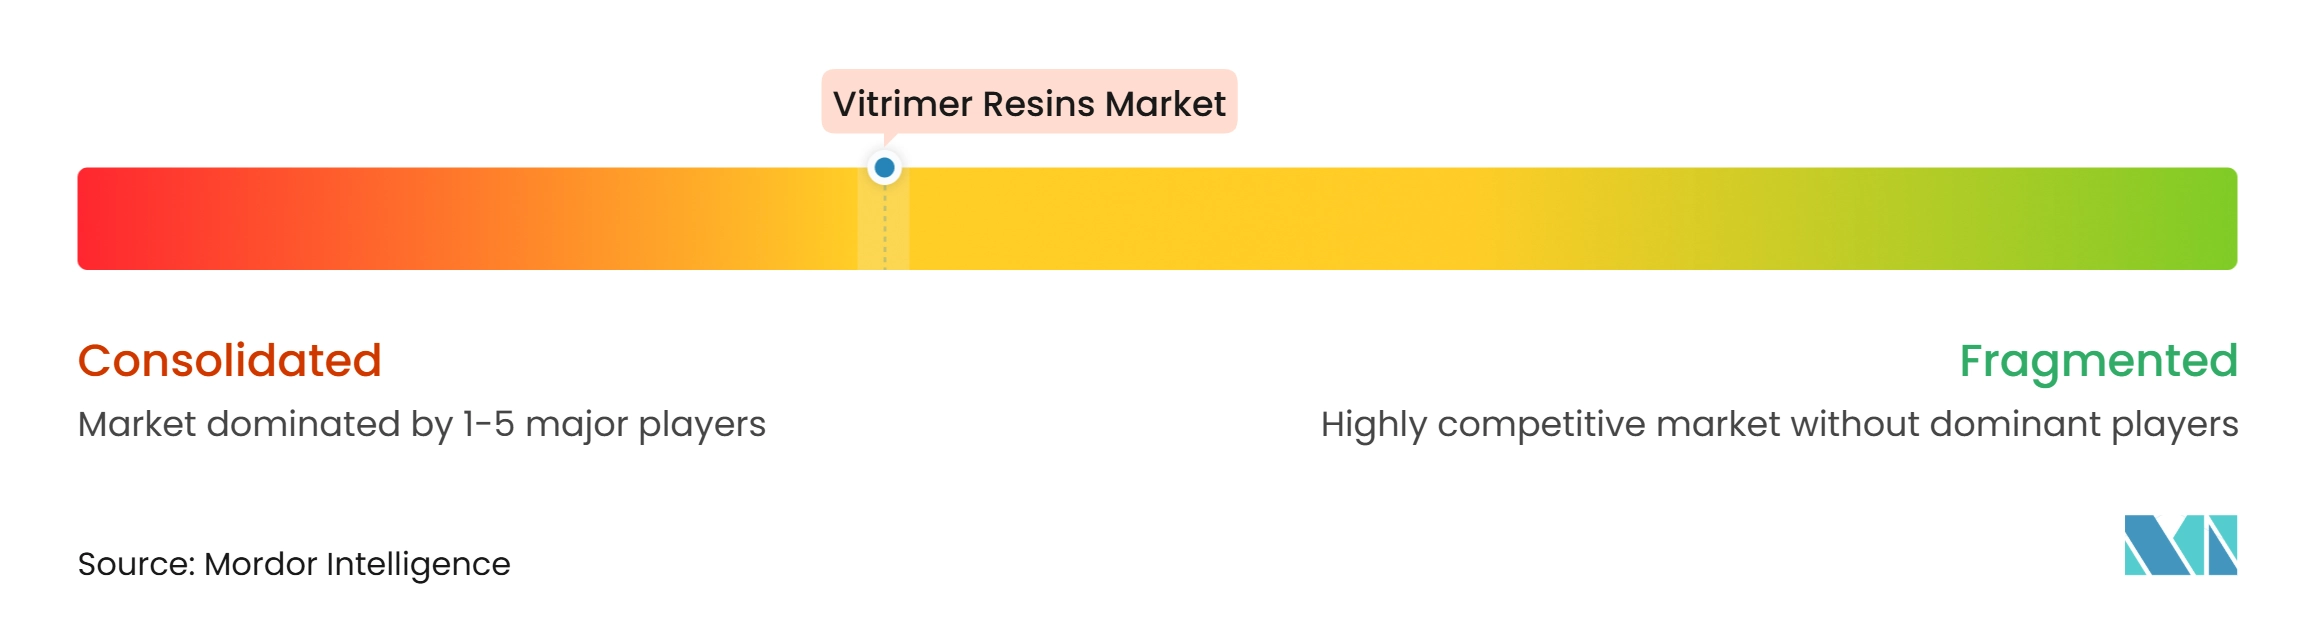
El mercado de resinas vitriméricas está moderadamente consolidado. Mallinda, ATSP Innovations y Specific Polymers poseen enfoques de química dinámica propietarios, pero operan a una escala menor que los grandes proveedores de productos químicos. La competencia entre estos actores se centra en el comportamiento de procesamiento, la recuperación de fibras y la capacidad de adaptar las resinas para aplicaciones específicas. En las aplicaciones eólicas, SWANCOR ha establecido una sólida referencia comercial a través del despliegue de Sofia con RWE y Siemens Gamesa. Aditya Birla Chemicals también ha desarrollado sistemas epoxi reciclables compatibles con los métodos establecidos de producción de palas.
Westlake Corporation, Covestro y Huntsman están ampliando sus carteras de productos existentes en lugar de comprometerse exclusivamente con plataformas vitriméricas dedicadas. La cartera EpoVIVE de Westlake Epoxy aborda la demanda de compuestos reciclables manteniendo la compatibilidad con los métodos de procesamiento establecidos. El lanzamiento de ARALDITE de Huntsman en septiembre de 2025 eliminó el BPA añadido intencionalmente y las sustancias clasificadas como CMR de determinados grados de adhesivos, alineando la reformulación del producto con los requisitos químicos europeos. ISOVOLTA ha desarrollado capacidades específicas para aplicaciones en preimpregnados vitriméricos tras su adquisición en 2022 del negocio de preimpregnados aeroespaciales de Gurit. Su enfoque en el aislamiento eléctrico y los interiores aeroespaciales reduce la competencia directa con los proveedores de resinas de amplio espectro al vincular el material a los requisitos de calificación del cliente.
Siguen existiendo oportunidades en los sistemas vitriméricos de pultrusión, los recubrimientos del borde de ataque de las palas eólicas y los revestimientos de recipientes a presión de hidrógeno, sin que ningún proveedor haya establecido una posición escalada en estas aplicaciones. El trabajo interno de CRRC sobre la química de la resina de palas reciclables sugiere que los usuarios finales verticalmente integrados pueden querer un mayor control sobre el calendario de calificación. La patente de agosto de 2026 de Mallinda para composiciones vitriméricas con viscosidad, vida útil en recipiente y retardancia a la llama ajustables ilustra cómo los proveedores especializados están utilizando la propiedad intelectual para diferenciar sus ofertas.
Líderes de la Industria de Resinas Vitriméricas
-
SWANCOR ADVANCED MATERIALS CO., LTD.
-
Aditya Birla Chemicals Ltd.
-
MALLINDA
-
Huntsman International LLC
-
Westlake Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Resinas Vitriméricas Empresas cubiertas en este informe
- Aditya Birla Chemicals Ltd.
- Arkema
- ATSP Innovations
- BASF
- Covestro AG
- CRRC Corporation Limited
- Gurit Holding AG
- Huntsman International LLC
- ISOVOLTA AG
- MALLINDA
- Mitsubishi Chemical Corporation
- Siemens Gamesa Renewable Energy, S.A.U.
- Specific Polymers
- SWANCOR ADVANCED MATERIALS CO., LTD.
- Westlake Corporation
Desarrollos recientes de la industria en Mercado de Resinas Vitriméricas
- Septiembre de 2026: CRRC Corporation Ltd. (Times New Material) completó una pala de turbina eólica de 110 metros en Sheyang, provincia de Jiangsu, utilizando resinas vitriméricas con enlaces químicos reversibles que permiten un proceso de infusión desmontable, logrando una recuperación superior al 95% de las materias primas clave. La pala está orientada a turbinas marinas de alta capacidad, apoyando la elaboración de informes alineados con la Directiva de Informes de Sostenibilidad Corporativa (CSRD) para los mercados internacionales.
- Septiembre de 2025: Huntsman Advanced Materials lanzó una gama reformulada de adhesivos epoxi ARALDITE, libres de BPA añadido intencionalmente y sustancias clasificadas como CMR, de conformidad con el reglamento CLP de la UE. La disponibilidad inicial cubrió seis grados de productos ARALDITE en Europa, con productos adicionales lanzados a partir de octubre de 2025.
Alcance del Informe Global del Mercado de Resinas Vitriméricas
Los vitrimeros son una clase de polímeros que combinan la robustez mecánica y química de los termoestables tradicionales con las capacidades de reprocesamiento y remodelado de los termoplásticos. A diferencia de los termoestables convencionales, que están reticulados de forma permanente y no pueden reprocesarse después del curado, los vitrimeros contienen enlaces covalentes dinámicos que permiten que la red polimérica se reorganice bajo condiciones específicas, como temperatura elevada, mientras mantiene su integridad.
El mercado de resinas vitriméricas está segmentado por tipo de resina, forma de procesamiento, aplicación, industria de usuario final y geografía. Por tipo de resina, el mercado está segmentado en base epoxi, base poliuretano, base poliéster, base silicona y otros tipos de resina. Por forma de procesamiento, el mercado está segmentado en sistemas de resina líquida y endurecedor, resinas de infusión líquida, resinas de pultrusión y otros. Por aplicación, el mercado está segmentado en compuestos, adhesivos y selladores, recubrimientos y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en automotriz y transporte, aeroespacial y defensa, energía eólica, eléctrico y electrónico, y otras industrias de usuario final. El informe también cubre los tamaños de mercado y las previsiones para las resinas vitriméricas en 15 países de las principales regiones. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Base Epoxi |
| Base Poliuretano |
| Base Poliéster |
| Base Silicona |
| Otros Tipos de Resina |
| Sistemas de Resina Líquida y Endurecedor |
| Resinas de Infusión Líquida |
| Resinas de Pultrusión |
| Otros |
| Compuestos |
| Adhesivos y Selladores |
| Recubrimientos |
| Otras Aplicaciones |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Energía Eólica |
| Eléctrico y Electrónico |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Base Epoxi | |
| Base Poliuretano | ||
| Base Poliéster | ||
| Base Silicona | ||
| Otros Tipos de Resina | ||
| Por Forma de Procesamiento | Sistemas de Resina Líquida y Endurecedor | |
| Resinas de Infusión Líquida | ||
| Resinas de Pultrusión | ||
| Otros | ||
| Por Aplicación | Compuestos | |
| Adhesivos y Selladores | ||
| Recubrimientos | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz y Transporte | |
| Aeroespacial y Defensa | ||
| Energía Eólica | ||
| Eléctrico y Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Resinas Vitriméricas?
El tamaño del mercado de Resinas Vitriméricas se valoró en 35,01 millones de USD en 2026 y se estima que crecerá desde 41,73 millones de USD en 2027 hasta 102,47 millones de USD en 2032, a una CAGR del 19,68% durante el período de pronóstico (2027-2032).
¿Qué forma de procesamiento está creciendo más rápido para las resinas vitriméricas?
Se prevé que las resinas de pultrusión se expandan a una CAGR del 20,67% hasta 2032 a medida que se desarrollan las aplicaciones de fibra continua.
¿Qué aplicación se espera que crezca más rápido?
Se proyecta que los recubrimientos registren una CAGR del 21,85% hasta 2032, respaldados por el posible uso en la reparación de la erosión de las palas eólicas.
¿Qué región se espera que crezca más rápido?
Se espera que Asia-Pacífico se expanda a una CAGR del 22,32% hasta 2032, respaldado por las necesidades de desmantelamiento de turbinas eólicas e iniciativas regionales para materiales reciclables.