
Marktgröße und Marktanteil für Vitrimer-Harze
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 41.73 Millionen US-Dollar |
| Marktgröße (2032) | 102.47 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.68 % |
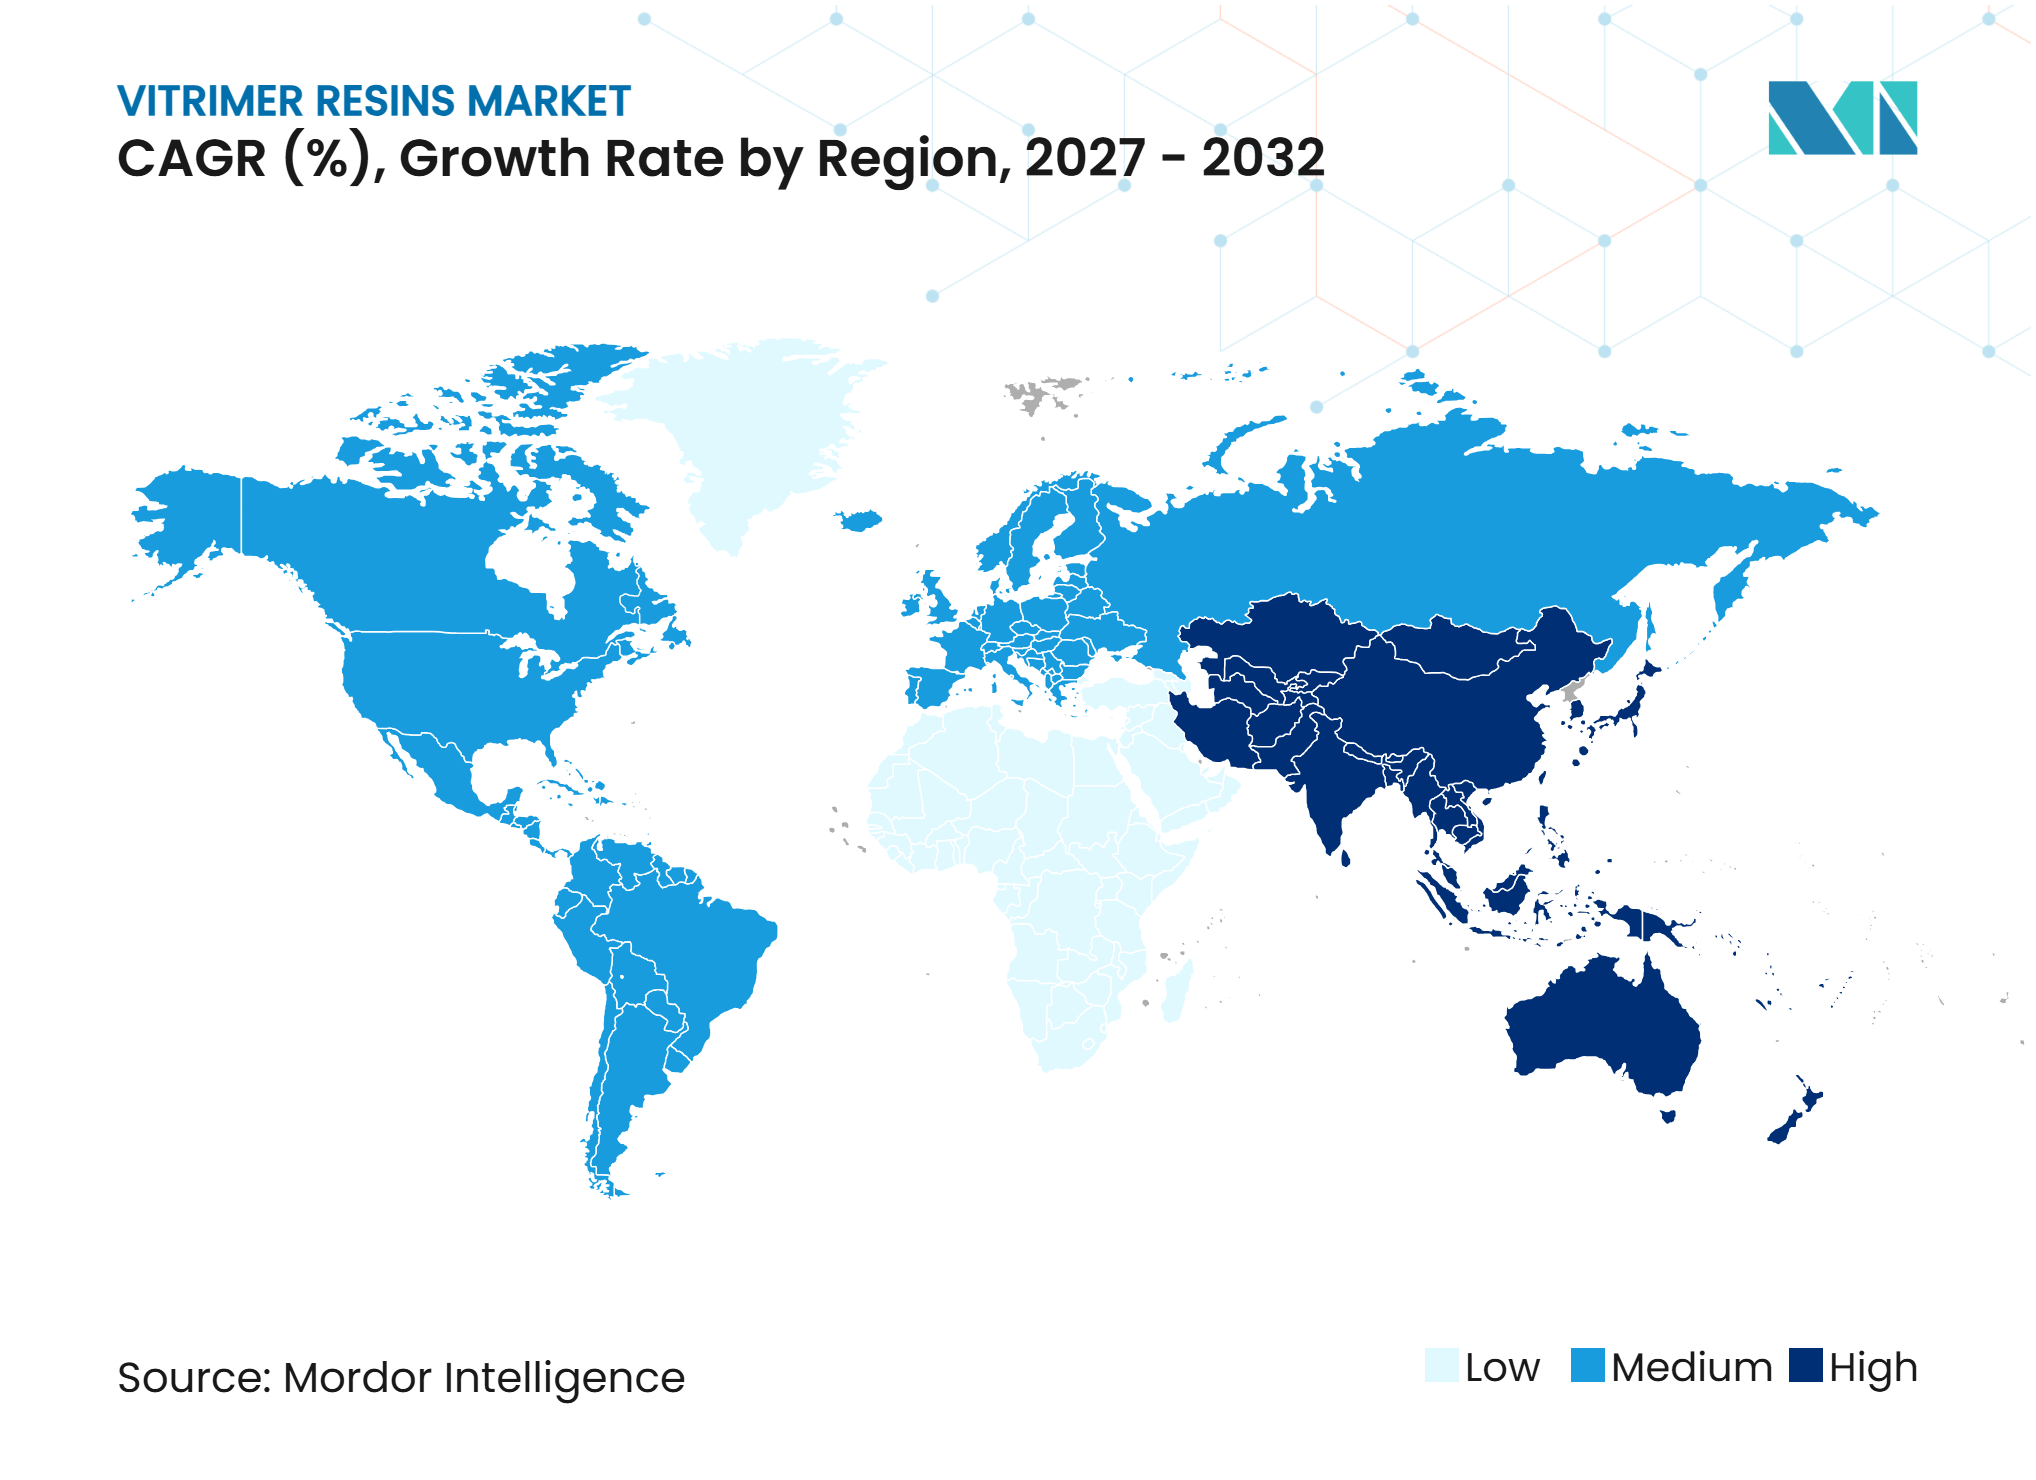
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Vitrimer-Harze von Mordor Intelligence
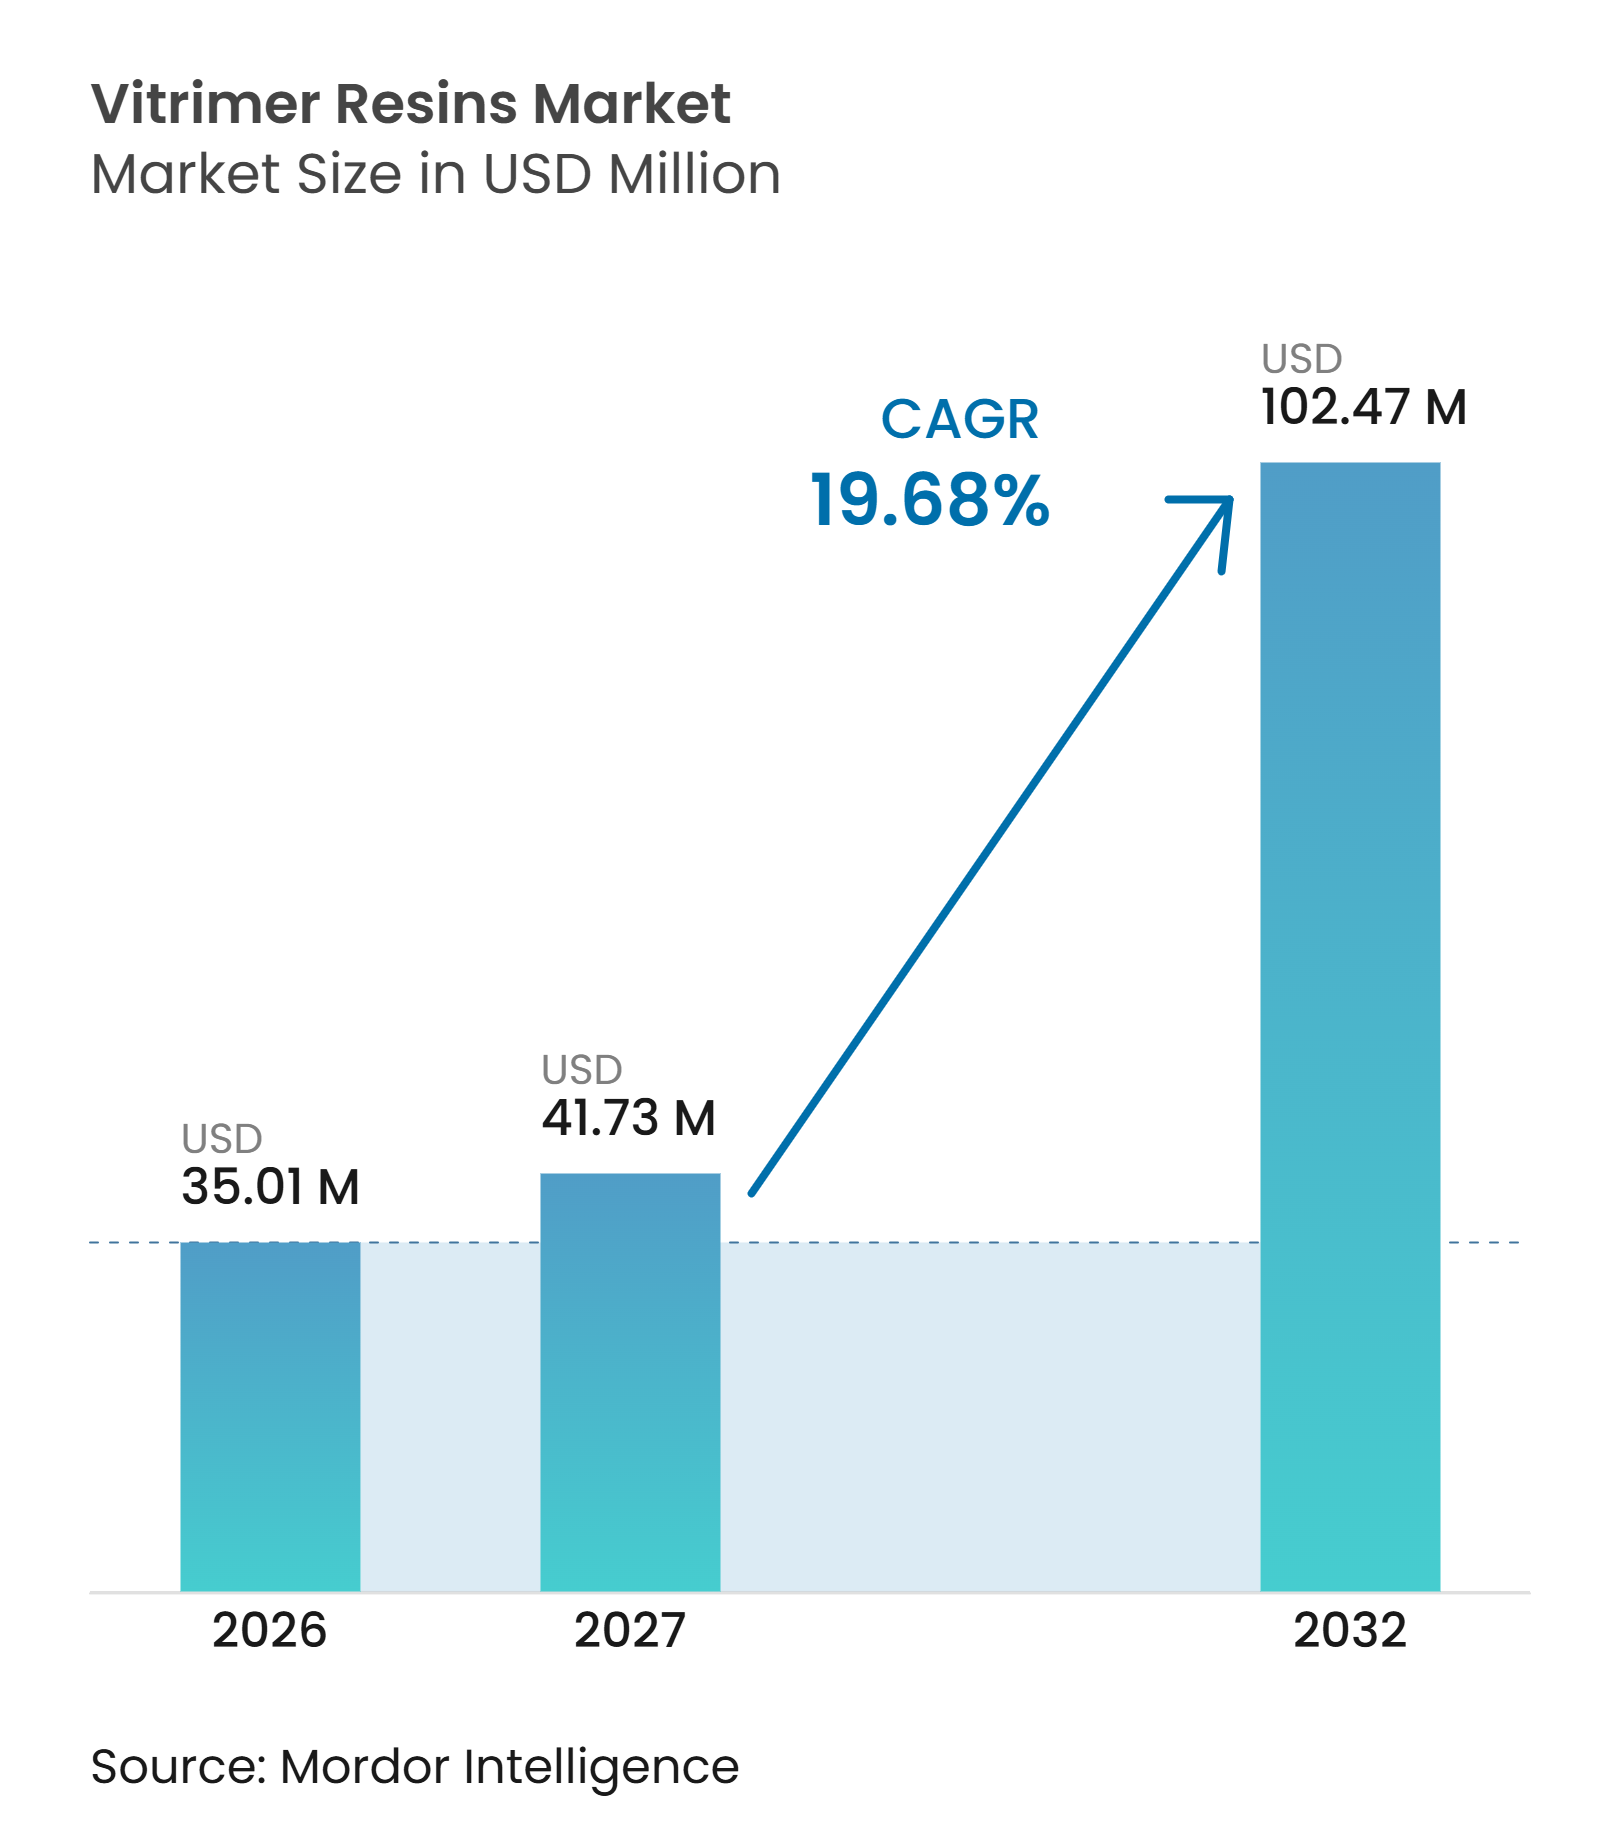
Die Marktgröße für Vitrimer-Harze wurde im Jahr 2026 auf 35,01 Millionen USD geschätzt und soll von 41,73 Millionen USD im Jahr 2027 auf 102,47 Millionen USD bis 2032 wachsen, bei einer CAGR von 19,68 % während des Prognosezeitraums (2027–2032). Der Markt für Vitrimer-Harze befindet sich im Übergang von der Materialvalidierung zur ersten kommerziellen Nutzung, angetrieben durch die Nachfrage der Hersteller nach Verbundwerkstoffen, die strukturelle Leistungsfähigkeit beibehalten und gleichzeitig einen definierten Verwertungsweg am Ende der Lebensdauer bieten. Recyclinganforderungen für Windturbinenblätter stellen den deutlichsten kurzfristigen Nachfragetreiber dar, während umfassendere Kreislaufwirtschaftsvorschriften die Kosten für den Einsatz konventioneller duroplastischer Verbundwerkstoffe erhöhen. Der Mehrwert geht über das Harz selbst hinaus, da rückgewinnbare Glas- und Kohlenstofffasern in nachfolgenden Fertigungszyklen wiederverwendet werden können. Lieferanten, die mit etablierten Infusions-, Prepreg- und Harzinjektionsverfahren kompatibel sind, werden voraussichtlich auf weniger Adoptionshürden stoßen als solche, die eine vollständige Prozessumgestaltung erfordern. Kosten, Anforderungen an die Anwendungsqualifizierung und das Fehlen dedizierter Prüfnormen für Vitrimer-Harze schränken weiterhin das Adoptionsniveau in sicherheitskritischen Anwendungen ein.
Wichtigste Erkenntnisse des Berichts
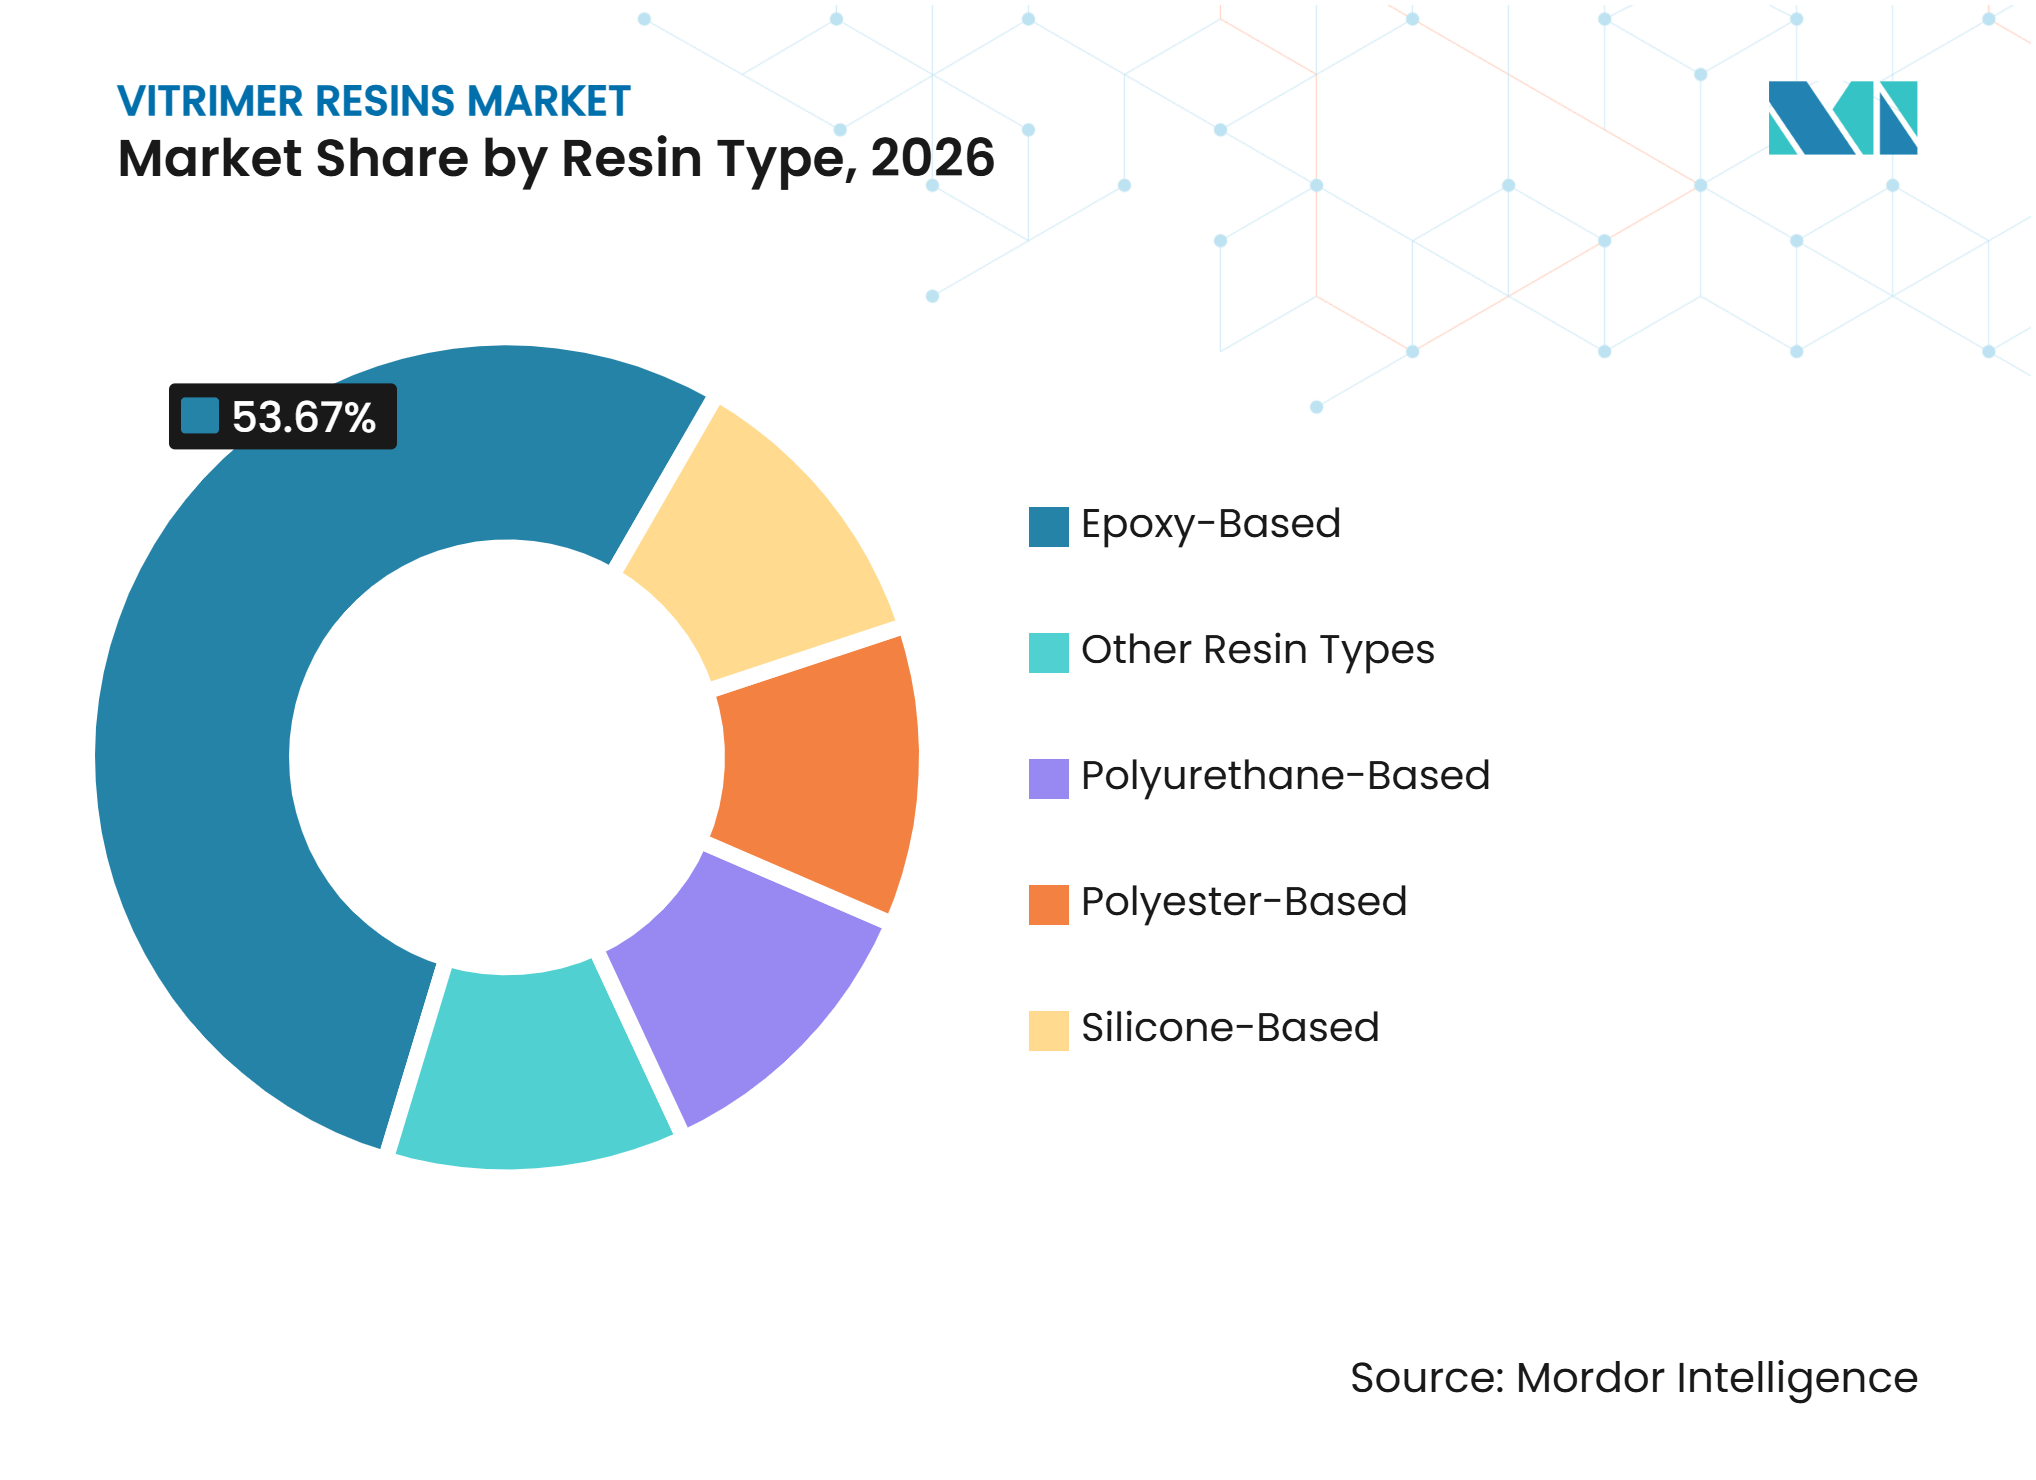
- Nach Harztyp hielten Epoxid-basierte Harze im Jahr 2026 einen Marktanteil von 53,67 % am Markt für Vitrimer-Harze, während Polyurethan-basierte Harze bis 2032 mit einer CAGR von 20,14 % wachsen sollen.
- Nach Verarbeitungsform entfielen im Jahr 2026 62,45 % des Marktanteils für Vitrimer-Harze auf flüssige Harz- und Härtersysteme, während Pultrusionsharze bis 2032 mit einer CAGR von 20,67 % wachsen sollen.
- Nach Anwendung hielten Verbundwerkstoffe im Jahr 2026 einen Marktanteil von 39,34 % am Markt für Vitrimer-Harze, während Beschichtungen bis 2032 mit einer CAGR von 21,85 % wachsen sollen.
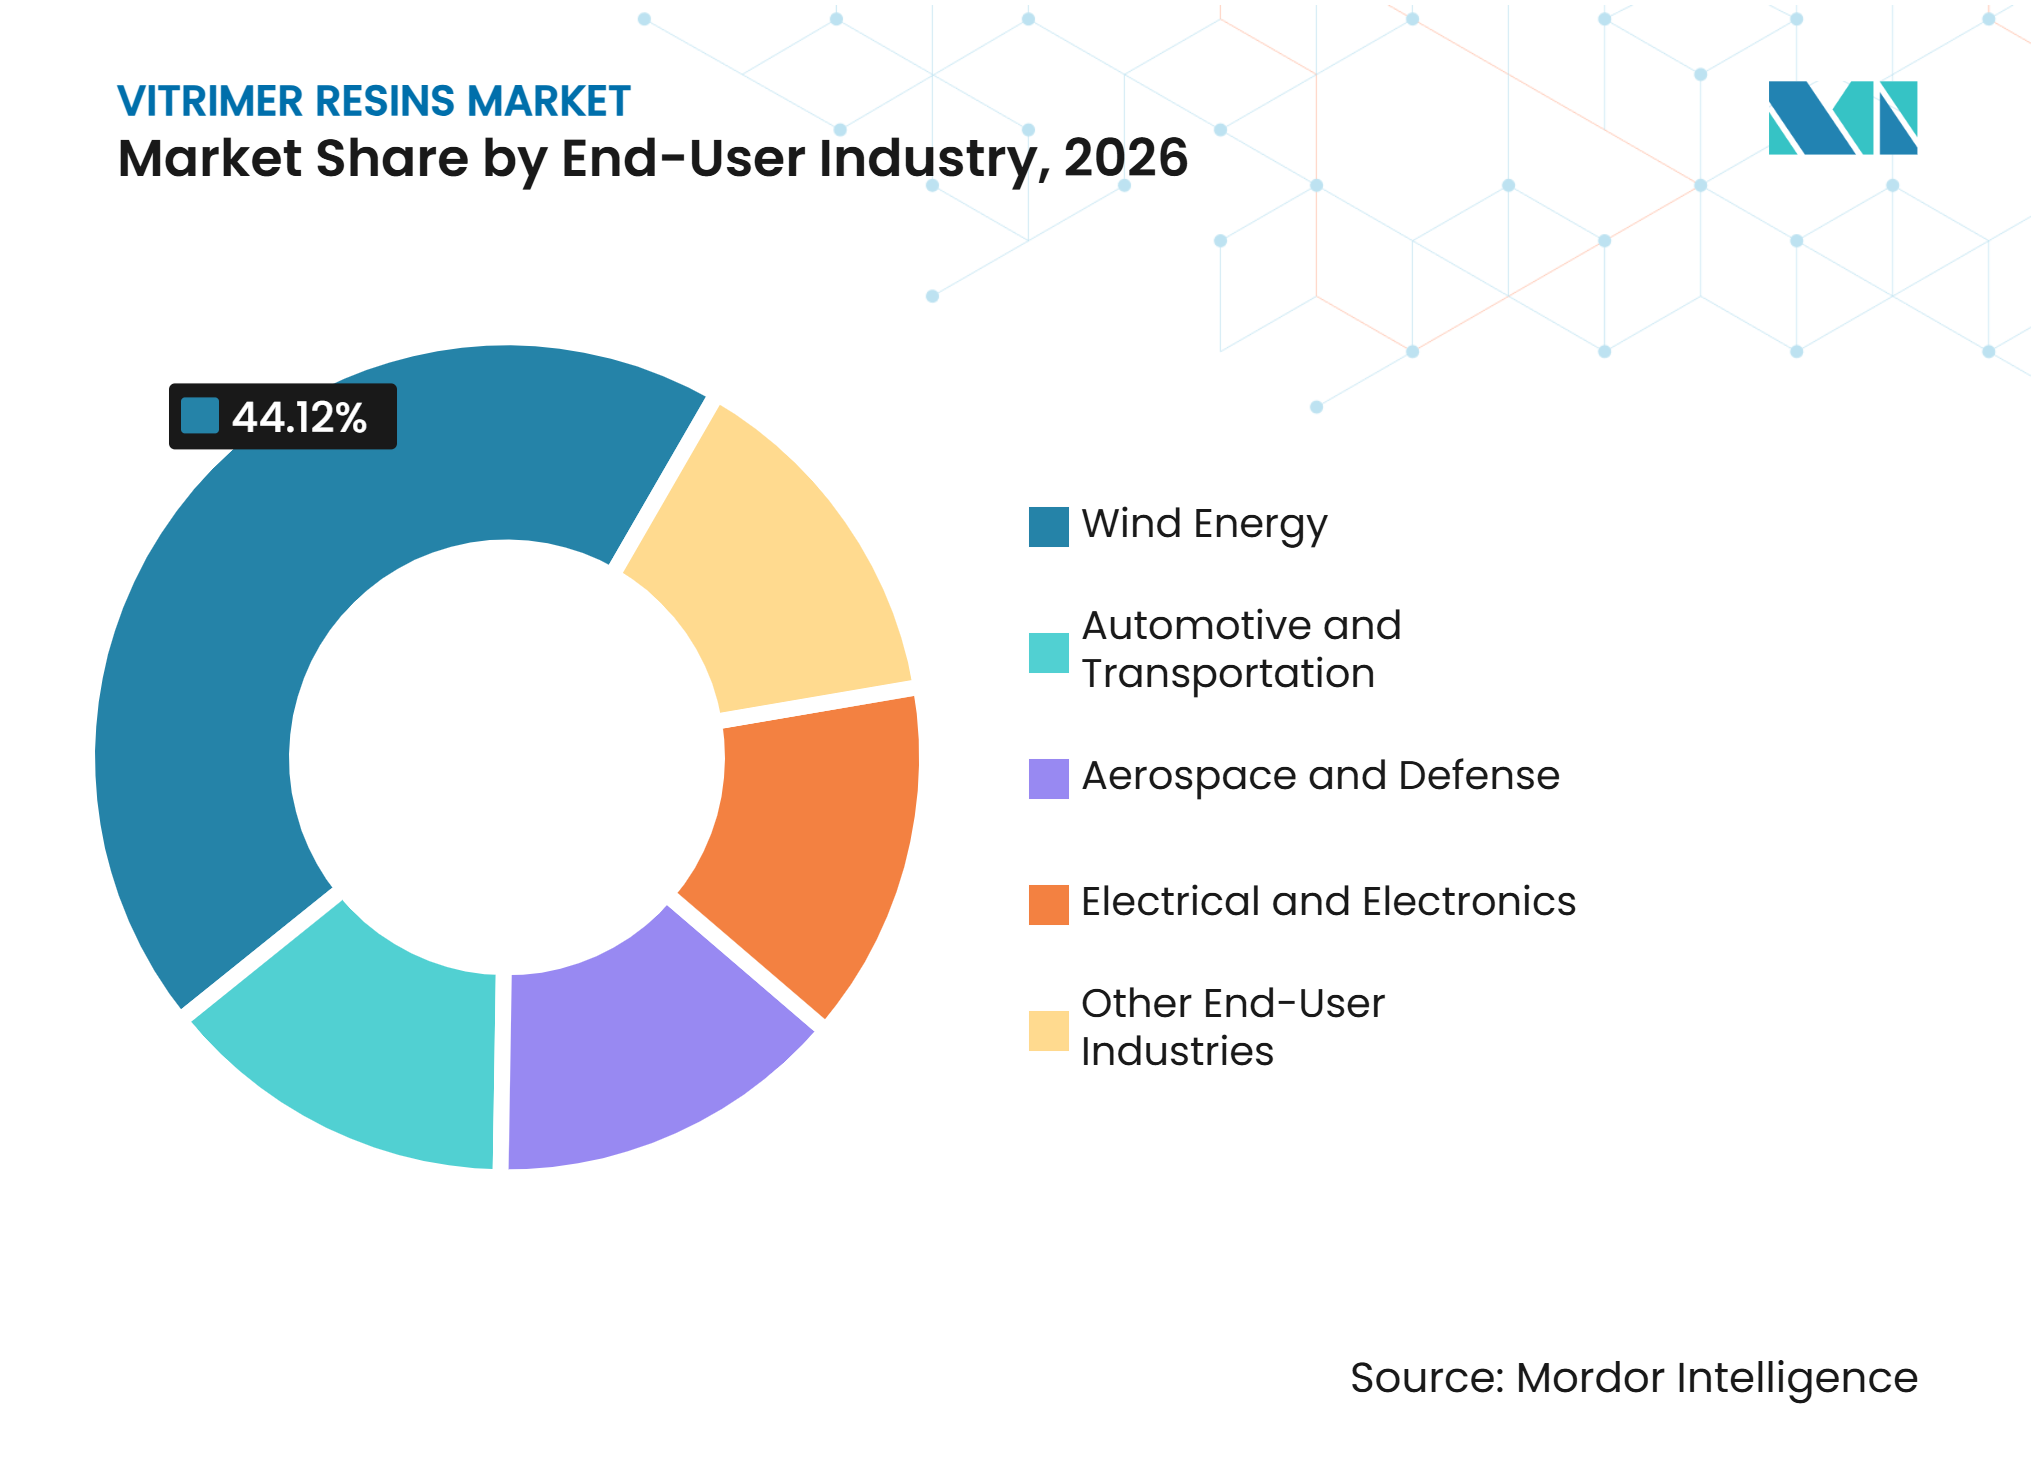
- Nach Endverbraucherbranche hielt Windenergie im Jahr 2026 einen Marktanteil von 44,12 % am Markt für Vitrimer-Harze, während Automobil und Transport bis 2032 mit einer CAGR von 22,71 % wachsen sollen.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 40,76 % am Markt für Vitrimer-Harze, während Asien-Pazifik bis 2032 mit einer CAGR von 22,32 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Recyclinganforderungen für Windturbinenblätter | +6.0% | Europa, Asien-Pazifik (APAC) als Kernmärkte, einschließlich China, Indien und Taiwan, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach rückgewinnbaren Kohlenstoff- und Glasfasern | +4.5% | Global, angeführt von Europa und APAC | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftsanforderungen für duroplastische Verbundwerkstoffe | +3.5% | Europa primär, Nordamerika sekundär | Mittelfristig (2–4 Jahre) |
| Einführung der Verarbeitung wiederaufbereitbarer Duroplaste | +3.0% | Global, mit frühen Fortschritten in Deutschland, dem Vereinigten Königreich, Taiwan und China | Kurzfristig (≤ 2 Jahre) |
| Qualifizierung über bestehende Verbundwerkstoffanlagen | +2.0% | Global, insbesondere Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Recyclinganforderungen für Windturbinenblätter
Verpflichtungen zur Entsorgung von Windturbinenblättern am Ende ihrer Lebensdauer verändern die wirtschaftliche Grundlage für recycelbare Duroplaste im Markt für Vitrimer-Harze. WindEurope hat ein europaweites Verbot der Deponierung stillgelegter Blätter gefordert, was den Schwerpunkt stärker auf Materialien legt, die eine Rückgewinnung statt einer Entsorgung ermöglichen. Im August 2025 begann RWEs Offshore-Windpark Sofia im Vereinigten Königreich mit dem kommerziellen Einsatz der RecyclableBlade-Technologie. Das Projekt verwendete 150 recycelbare Blätter an 50 der 100 Turbinen des Standorts, geliefert aus Siemens Gamesas Werk in Hull[1]. Diese Inbetriebnahme liefert eine praktische Beschaffungsreferenz für recycelbare Harzsysteme in einem großen Offshore-Projekt und stärkt die Argumentation für Lösungen, die die Leistungsanforderungen an Blätter erfüllen, ohne etablierte Fertigungsabläufe zu verändern.
Nachfrage nach rückgewinnbaren Kohlenstoff- und Glasfasern
Die Rückgewinnbarkeit von Verstärkungsfasern bietet dem Markt für Vitrimer-Harze eine wirtschaftliche Grundlage, die über die Harzentsorgung hinausgeht. Geschlossene Kreislaufsysteme können Glas- und Kohlenstofffasern für die Verwendung in Automobilteilen, Elektrogehäusen und Konsumgütern zurückgewinnen. Eine Studie aus dem Jahr 2025 berichtete, dass ein Vitrimer-basierter Kohlenstofffaserverbundwerkstoff nach dem Recycling mehr als 98 % der Zugfestigkeit und des Elastizitätsmoduls der Kohlenstofffaser beibehielt, was eine wiederholte Herstellung des Verbundwerkstoffs unterstützt. Diese Leistung erklärt, warum rückgewonnene Fasern einen höheren Wert haben können als zerkleinerter Duroplastabfall. Der kommerzielle Nutzen hängt von zuverlässiger Faserqualität, Rückverfolgbarkeit und einem Recyclingprozess ab, der im industriellen Maßstab betrieben werden kann. Mit der Verbesserung dieser Bedingungen können Harzlieferanten sowohl bei der Qualität des rückgewonnenen Materials als auch bei den Ausgangseigenschaften der Matrix konkurrieren.
Kreislaufwirtschaftsanforderungen für duroplastische Verbundwerkstoffe
Die europäische Politik weitet die Kreislaufwirtschaftserwartungen auf Produkte aus, die langlebige Verbundwerkstoffe verwenden. Der Arbeitsplan der Ökodesign-Verordnung für nachhaltige Produkte befasst sich mit Nachhaltigkeitsanforderungen für ausgewählte Produktgruppen, einschließlich Recyclingfähigkeit, Recyclinganteil und Produktinformationen. Diese Anforderungen erhöhen die Bedeutung dokumentierter Materialrückgewinnungsoptionen für elektrische Geräte, Automobilkomponenten und andere Produkte, die möglicherweise in zukünftige Produktbereiche fallen. Der Europäische Verband der Verbundwerkstoffindustrie (EuCIA) hat ebenfalls auf die große Menge an Verbundwerkstoffabfällen hingewiesen, die in Europa für das Recycling zur Verfügung stehen, im Vergleich zum begrenzten Umfang der aktuellen Recyclingaktivitäten. ISO 14021 und ISO 22450 bieten Käufern anerkannte Rahmenwerke zur Bewertung von Ansprüchen bezüglich des Recyclinganteils und von Produktinformationen am Ende der Lebensdauer. Der Markt für Vitrimer-Harze profitiert daher, wenn Käufer Materialien mit einem klaren und zertifizierbaren Recyclingweg verlangen.
Einführung der Verarbeitung wiederaufbereitbarer Duroplaste
Die Verarbeitung wiederaufbereitbarer Duroplaste kann Materialverluste reduzieren, die bei der Herstellung von Verbundwerkstoffen entstehen. Konventionelle Duroplastoperationen können Ausschuss erzeugen, der nicht zu verwendbarem Ausgangsmaterial umgeformt werden kann. Vitrimer-Prepregs und Flüssigsysteme können die Rückgewinnung und Umformung von Produktionsabfällen ermöglichen und so die Rohstoffnutzung verbessern. Mallinda brachte Vitrimax VHM im Januar 2025 auf den Markt und gab an, dass die kommerzielle Fertigung einen 200-Liter-Reaktormaßstab für 2,1-Tonnen-Chargen erreicht hatte. Westlake Epoxy führte ebenfalls seine recycelbare Rotorblatt-Technologie EpoVIVE ein, die für den Betrieb auf bestehenden Harzinjektions-, Prepreg- und Infusionslinien ausgelegt ist. Diese Entwicklungen stellen die Kompatibilität mit bestehenden Verarbeitungsverfahren in den Mittelpunkt der Lieferantenauswahl im Markt für Vitrimer-Harze.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für dynamische Härter und Spezialvorprodukte | -3.5% | Global, am stärksten in kostenempfindlichen APAC-Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungs- und Zertifizierungszyklen in sicherheitskritischen Anwendungen | -2.5% | Nordamerika und Europa, insbesondere Luft- und Raumfahrtstrukturen sowie Automobilstrukturen | Langfristig (≥ 4 Jahre) |
| Kriechen nahe der Topologie-Einfriertemperatur | -1.0% | Global, relevant für strukturelle Luft- und Raumfahrtanwendungen sowie Hochtemperaturanwendungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für dynamische Härter und Spezialvorprodukte
Die dynamische Vernetzungschemie ist auf Spezialkomponenten wie Disulfid-, Imin- und Boronsäureester-Austauschnetzwerke angewiesen. Diese Einsatzstoffe werden in relativ begrenzten Mengen produziert, was den Wettbewerb in der Lieferkette einschränkt und die Preise über denen von Standard-Amin- oder Anhydridhärtern hält. Im Jahr 2025 führte Specific Polymers eine Initiative zum Verkauf von F&E-Formulierungen für biobasierte Cystamin- und disulfidhaltige Epoxid-Bausteine ein[2]. Das Angebot unterstützt Labor- und Pilotarbeiten, deutet jedoch nicht auf eine Verfügbarkeit im Rohstoffmaßstab hin. Der Preisaufschlag ist in China und Indien erheblich, wo große inländische Epoxidkapazitäten preisgetriebene Kaufentscheidungen begünstigen. Dies macht Kostensenkungen und Skalierung notwendig, damit der Markt für Vitrimer-Harze konventionelle Harzsysteme in Anwendungen ohne unmittelbaren regulatorischen Druck verdrängen kann.
Qualifizierungs- und Zertifizierungszyklen in sicherheitskritischen Anwendungen
Luft- und Raumfahrt- sowie strukturelle Automobilanwendungen bieten hochwertige Nachfrage, erfordern jedoch eine langwierige Validierung, bevor Materialien in die Produktion eintreten können. Das TOSCA-Projekt, das von Januar 2025 bis Dezember 2027 läuft, entwickelt Epoxid-Vitrimer-Verarbeitungsketten für Luftfahrtstrukturen, einschließlich automatisierter Faserablage, Aushärtung, Nachbearbeitung und Wartung. Obwohl diese Arbeit eine Grundlage für zukünftige Qualifizierungen schaffen kann, könnte die Zertifizierung gemäß den Anforderungen der Europäischen Agentur für Flugsicherheit (EASA) oder der Federal Aviation Administration (FAA) weit über den Projektabschluss hinausgehen. Eine Studie aus dem Jahr 2025 ergab, dass Epoxid-Vitrimer-Kohlenstofffaserlaminaten eine Bruchzähigkeit vergleichbar mit konventionellen Epoxidverbundwerkstoffen erreichen können, während sie Selbstheilung beim Risswachstum im Modus II ermöglichen. Dieses Materialnachweise beseitigt jedoch nicht die Notwendigkeit anwendungsspezifischer Alterungs-, Haltbarkeits- und Sicherheitsdaten. Das Fehlen dedizierter ISO- und ASTM-Tests für Bindungsaustauschkinetik und Topologie-Einfriertemperatur erhöht die Kosten und den Zeitaufwand für jedes Qualifizierungspaket.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Epoxid hält den breitesten Vorteil bei der installierten BasisEpoxid-basierte Formulierungen hielten im Jahr 2026 einen Marktanteil von 53,67 % am Markt für Vitrimer-Harze. Ihre Position spiegelt jahrzehntelange industrielle Vertrautheit und eine große installierte Basis von Verbundwerkstoffanlagen wider, die für die Epoxidverarbeitung konfiguriert sind. Epoxid-Vitrimere können Umesterung, Disulfidaustausch und Imin-Metathese nutzen, um Glasübergangstemperatur, Austauschrate und Wiederaufbereitungsbedingungen anzupassen. Diese Chemievielfalt ermöglicht es Formulierern, die Leistung zu modifizieren, ohne das gesamte Harzgerüst neu aufzubauen. Das TOSCA-Projekt treibt Epoxid-Vitrimer-Verarbeitungsrouten für Luftfahrtstrukturen voran und hält Epoxid in der Qualifizierungspipeline sichtbar. Der Markt für Vitrimer-Harze wird Epoxid weiterhin bevorzugen, wo Hersteller einen Weg benötigen, der mit der aktuellen Ausrüstung und etablierten Handhabungspraktiken übereinstimmt.
Polyurethan-basierte Formulierungen sollen bis 2032 mit einer CAGR von 20,14 % wachsen. Ihre Chance ergibt sich aus dem etablierten Einsatz von Polyurethan in Automobilteilen, Dämmstoffen und Schuhwerk, wo die Rückgewinnung am Ende der Lebensdauer nach wie vor schwierig ist. Eine 2025 veröffentlichte Studie beschrieb Polyurethan-Vitrimere mit Iminnetzwerken, die Zugfestigkeit und Elastizitätsmodul erreichten, die mit duroplastischem Polyurethan konkurrenzfähig sind, während sie chemisches Recycling und Selbstheilung ermöglichen. Polyester-basierte Vitrimere ziehen Aufmerksamkeit für biobasierte Formulierungen auf sich, die Einsatzstoffe auf Basis von Polyethylenterephthalat (PET) verwenden können. Silikon-basierte Systeme bleiben für Hochtemperaturelektronik und Spezialbeschichtungen relevant. Diese kleineren Harzfamilien bieten Kunden mehr Optionen, wenn Epoxid die Temperatur-, Flexibilitäts- oder Rohstoffanforderungen nicht erfüllen kann. Ihre Einführung wird von denselben Kosten-, Zertifizierungs- und Prozesskompatibilitätsfaktoren abhängen, die den breiteren Markt für Vitrimer-Harze prägen.



Nach Verarbeitungsform:
Flüssigsysteme führen, während Pultrusion strukturelle Anwendungen erweitertFlüssige Harz- und Härtersysteme entfielen im Jahr 2026 auf 62,45 % des Marktanteils für Vitrimer-Harze. Flüssiginfusions- und Handlaminierverfahren werden weiterhin häufig bei der Herstellung von Windturbinenblättern eingesetzt, der derzeit größten Anwendung für diese Materialien. Diese Systeme bieten einen direkten Einstiegspunkt, da sie in bestehende Anlagenlayouts und Betriebsmethoden passen. Flüssiginfusionsharze sind auch für große Windturbinenblätter und Meeresstrukturen relevant, die vakuumunterstützte Harzinfusion verwenden. Die Verarbeitungsform ist daher eng mit der kommerziellen Einführung recycelbarer Blattsysteme verknüpft. Lieferanten, die stabiles Fließverhalten, Aushärtungsverhalten und Materialrückgewinnung auf aktuellen Linien nachweisen können, können die Umstellungsbelastung für Blatthersteller verringern.
Pultrusionsharze sollen bis 2032 mit einer CAGR von 20,67 % expandieren, der schnellsten Rate unter den Verarbeitungsformen. Kontinuierliche Vitrimer-Faserprofile werden für Bauprodukte, Infrastrukturprofile und Windturbinenblatt-Holmgurte bewertet. Ein Überblick aus dem Jahr 2025 stellte fest, dass Vitrimer-Pultrusion leichte Strukturprodukte unterstützen könnte, die für die Kreislaufwirtschaft ausgelegt sind, obwohl Aushärtungskinetik und Werkzeugdesign noch optimiert werden müssen. ATSP Innovations bewertet die Vitrimer-Verarbeitung über Pressformen, Pultrusion, Infusion und Prepreg-Routen. Diese Arbeit deutet darauf hin, dass sich Anwendungsfälle über Flüssigsysteme hinaus ausweiten können, wenn Hersteller eine konsistente Ausgabe validieren. Sie bewahrt auch eine Öffnung für Lieferanten, die die Kombination aus schneller Aushärtung, struktureller Leistung und Wiederaufbereitbarkeit erfüllen können, die für die Kontinuierlichproduktion erforderlich ist.
Nach Anwendung:
Verbundwerkstoffe liefern aktuellen Output, während Beschichtungen an Dynamik gewinnenVerbundwerkstoffe entfielen im Jahr 2026 auf 39,34 % des Marktanteils für Vitrimer-Harze. Windturbinenblätter, Luftfahrtstrukturen und Automobilverkleidungen bieten die direktesten Anwendungen für Materialien, die Reparierbarkeit und Recyclingfähigkeit kombinieren. ISOVOLTA hat Glasfaser-Vitrimer-Prepregplatten für elektrische Isolierung und Luftfahrtinnenverkleidungen entwickelt und damit gezeigt, wie ein Lieferant die Harzentwicklung in anwendungsspezifische Produkte umsetzen kann. Der Anwendungsfall ist am stärksten, wo Verbundwerkstoffabfall kostspielig oder schwer zu handhaben ist und wo eine Reparaturoption die Nutzungsdauer eines hochwertigen Teils verlängern kann. Diese Bedingungen machen Verbundwerkstoffe zur primären Ausgangsbasis des Marktes für Vitrimer-Harze, auch wenn Lieferanten in verwandte Produktkategorien eintreten.
Beschichtungen sollen bis 2032 mit einer CAGR von 21,85 % wachsen. Das VitriEdge-Projekt des US-amerikanischen Energieministeriums hat Mallindas Vitrimax T130 für die Reparatur von Vorderkantenerosion an Windturbinenblättern bewertet. Eine 2026 veröffentlichte Studie beschrieb heilbare Beschichtungsansätze zur Reparatur von Erosionsschäden in Windenergieanwendungen. Eine Beschichtung, die durch gezielte Erwärmung reaktiviert werden kann, könnte den Wartungsbedarf von Blättern reduzieren und die Lebensdauer von Anlagen verlängern. Klebstoffe und Dichtstoffe profitieren ebenfalls von reversibler Vitrimer-Chemie. Huntsman führte im September 2025 eine neu formulierte ARALDITE-Epoxidklebstoffreihe ein, aus der absichtlich zugesetztes Bisphenol A (BPA) und Stoffe, die gemäß der EU-Verordnung über Einstufung, Kennzeichnung und Verpackung (CLP) als karzinogen, mutagen oder reproduktionstoxisch (CMR) eingestuft sind, entfernt wurden. Diese angrenzenden Anwendungen bieten dem Markt für Vitrimer-Harze zusätzliche Wege zur Kommerzialisierung, die keine vollständige Qualifizierung struktureller Komponenten erfordern.
Nach Endverbraucherbranche:
Windenergie führt, während Automobil und Transport am schnellsten wachsenWindenergie hielt im Jahr 2026 einen Marktanteil von 44,12 % am Markt für Vitrimer-Harze. Große Verbundwerkstoffblätter schaffen einen klaren Bedarf an Materialrückgewinnung, da die konventionelle Blattentsorgung nach wie vor schwierig ist. Das Sofia-Projekt demonstrierte den kommerziellen Einsatz recycelbarer Rotorblätter an einem in Betrieb befindlichen Offshore-Windpark. Windprojekte sind auch auf eine wiederholbare Fertigung angewiesen, was prozesskompatible Harzsysteme besonders attraktiv macht. Mit zunehmenden Stilllegungsmengen müssen Recyclinginfrastruktur und Harzdesign gemeinsam weiterentwickelt werden. Diese Beziehung macht Windenergie zum primären Ausgabeanker für den Markt für Vitrimer-Harze.
Automobil und Transport sollen bis 2032 mit einer CAGR von 22,71 % wachsen. Kohlenstoff-Fußabdruck-Verpflichtungen von Originalgeräteherstellern (OEM), Aktualisierungen der europäischen Altfahrzeugpolitik und Leichtbaubedarf für Elektrofahrzeuge erhöhen die Aufmerksamkeit für recycelbare Strukturverbundwerkstoffe. Eine Studie aus dem Jahr 2025 berichtete über iminbasierte Vitrimer-Verbundwerkstoffe mit einer Zugfestigkeit von 48,5 MPa und einem Elastizitätsmodul von 1,83 GPa, während mehr als 98 % ihrer Eigenschaften in einem geschlossenen Kreislaufprozess erhalten blieben. Luft- und Raumfahrt sowie Verteidigung bleiben langsamere, aber wertvolle Chancen aufgrund strenger Qualifizierungsanforderungen. Elektrische und elektronische Anwendungen können von der Vitrimer-Leistung für Hochspannungsisolierung profitieren, wo Reparierbarkeit einen deutlichen Vorteil bieten kann. Diese Endanwendungen diversifizieren die Nachfrage, werden jedoch die Bedeutung von Qualifizierungszyklen im Markt für Vitrimer-Harze nicht verringern.

Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Marktanteil von 40,76 % am Markt für Vitrimer-Harze. Die Region profitiert von regulatorischem Druck, etablierten Windfertigungskapazitäten und aktiver Materialentwicklung. Der Arbeitsplan der EU-Ökodesign-Verordnung für nachhaltige Produkte integriert Recyclingfähigkeit, Recyclinganteil und Produktinformationen in einen umfassenderen produktpolitischen Rahmen. Die Unterstützung von WindEurope für die Einschränkung der Deponierung von Blättern erhöht den Druck, die Entsorgungswege für Verbundwerkstoffstrukturen am Ende der Lebensdauer zu verbessern. Im August 2025 installierten RWE und Siemens Gamesa recycelbare Blätter am Offshore-Windpark Sofia in britischen Gewässern. Specific Polymers in Frankreich und ISOVOLTA in Österreich spiegeln die Aktivität der Region bei dynamischen Bausteinen und Vitrimer-Prepregs wider. Die Europäische Kreislaufverbundwerkstoffe-Allianz von EuCIA sucht nach dedizierten Abfallcodes und politischer Unterstützung für recycelte Verbundwerkstoffe. Diese Compliance-Faktoren verschaffen Europa einen Vorteil bei der Festlegung der Regeln und Referenzprojekte, die die Harzbeschaffung prägen.
Asien-Pazifik
Asien-Pazifik soll von 2027 bis 2032 eine CAGR von 22,32 % verzeichnen. China könnte bis 2030 mehr als 30.000 Turbinen stilllegen, was 44,73 GW Kapazität und einem geschätzten Feststoffabfall aus Windenergieanlagen von 947.900 Tonnen entspricht. Dieser prospektive Abfallstrom macht die Blattrückgewinnung sowohl zu einem Ressourcenmanagementproblem als auch zu einer Nachhaltigkeitsverpflichtung. Im Jahr 2025 unterzeichneten SWANCOR und Adani New Industries ein Memorandum of Understanding für einen geplanten recycelbaren Windpark in Indien. Die Vereinbarung umfasst Zertifizierungs-, Test- und Recyclingtechnologiedienstleistungen. Die Initiative könnte taiwanesische Technologie für recycelbare Harze mit Indiens Windenergieausbau verbinden. Die Mitsubishi Chemical Group erhielt im Februar 2025 auch die Internationale Nachhaltigkeits- und Kohlenstoffzertifizierung (ISCC) für ihr BiOpreg-Prepreg aus pflanzlich gewonnenem Harz, was die Nachfrage nach zertifizierten Verbundwerkstoffen in der Region signalisiert. Die Marktgröße für Vitrimer-Harze in Asien-Pazifik wird davon abhängen, ob Rückgewinnungsdienstleistungen, anerkannte Zertifizierung und lokale Fertigungskapazitäten parallel voranschreiten.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika stellt einen frühen kommerziellen und Forschungsmarkt für Vitrimer-Harze dar. Westlake Epoxy führte 2025 sein EpoVIVE-Portfolio ein, das sich auf recycelbare Verbundwerkstofflösungen für Wind und andere Anwendungen konzentriert. Mallindas kommerzieller Start von Vitrimax VHM im Januar 2025 positioniert das Unternehmen als dedizierten Vitrimer-Lieferanten in der Nähe von Automobil- und unbemannten Luftfahrzeug-Lieferketten. Südamerika befindet sich noch in einem früheren Stadium, obwohl Brasilien und Argentinien wachsende Windsektoren haben, die mit Anforderungen zur Blattentsorgung am Ende der Lebensdauer konfrontiert werden könnten, wenn die Stilllegungsmengen steigen. Der Nahe Osten und Afrika sind mit dem Aufbau sauberer Energie im Rahmen von Saudi-Arabiens Vision 2030 und Südafrikas wachsendem Windportfolio verbunden. Die aktuellen Mengen bleiben kleiner als in Europa und Asien-Pazifik. Der Marktanteil für Vitrimer-Harze in diesen Regionen wird davon geprägt sein, ob die Beschaffung erneuerbarer Energien von Anfang an Anforderungen an das Lebensende und Rückgewinnungsinfrastruktur einschließt.
Wettbewerbslandschaft
Marktkonzentration
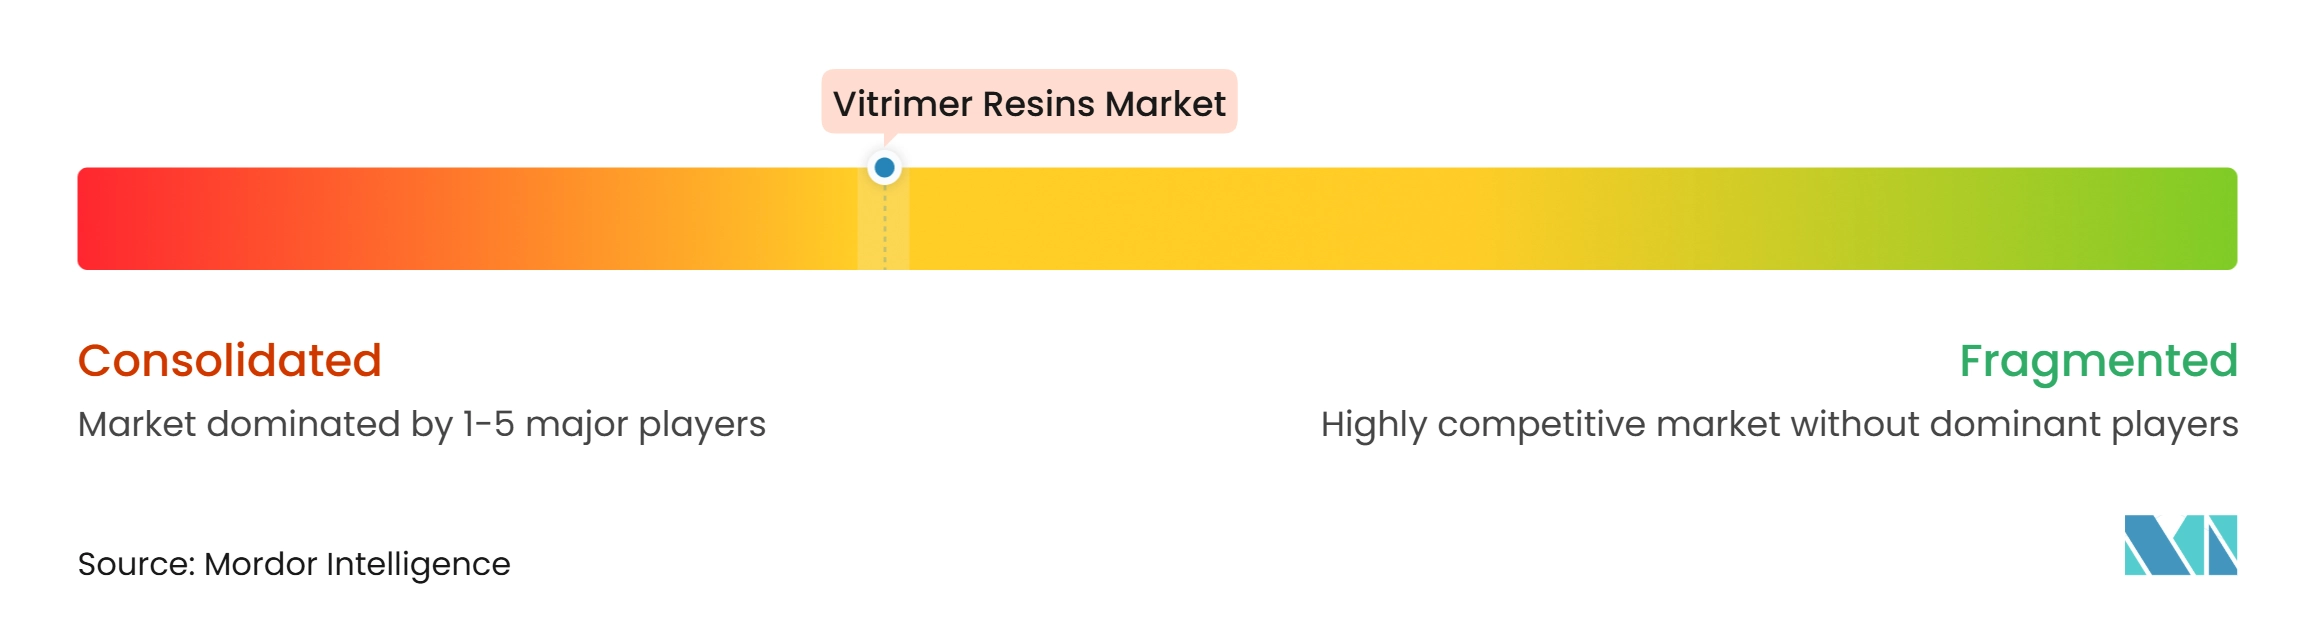
Der Markt für Vitrimer-Harze ist mäßig konsolidiert. Mallinda, ATSP Innovations und Specific Polymers verfügen über proprietäre dynamische Chemieansätze, operieren jedoch in einem kleineren Maßstab als große Chemielieferanten. Der Wettbewerb zwischen diesen Akteuren konzentriert sich auf Verarbeitungsverhalten, Faserrückgewinnung und die Fähigkeit, Harze für spezifische Anwendungen anzupassen. Im Windbereich hat SWANCOR durch den Sofia-Einsatz mit RWE und Siemens Gamesa eine starke kommerzielle Referenz etabliert. Aditya Birla Chemicals hat ebenfalls recycelbare Epoxidsysteme entwickelt, die mit etablierten Blattproduktionsmethoden kompatibel sind.
Westlake Corporation, Covestro und Huntsman erweitern ihre bestehenden Produktportfolios, anstatt sich ausschließlich auf dedizierte Vitrimer-Plattformen zu verpflichten. Westlake Epoxys EpoVIVE-Portfolio adressiert die Nachfrage nach recycelbaren Verbundwerkstoffen und wahrt dabei die Kompatibilität mit etablierten Verarbeitungsmethoden. Huntsmans ARALDITE-Einführung im September 2025 entfernte absichtlich zugesetztes BPA und CMR-klassifizierte Substanzen aus ausgewählten Klebstoffqualitäten und stimmte die Produktreformulierung mit europäischen Chemikalienanforderungen ab. ISOVOLTA hat nach der Übernahme des Luft- und Raumfahrt-Prepreg-Geschäfts von Gurit im Jahr 2022 anwendungsspezifische Fähigkeiten bei Vitrimer-Prepregs entwickelt. Der Fokus auf elektrische Isolierung und Luftfahrtinnenräume reduziert den direkten Wettbewerb mit breit aufgestellten Harzlieferanten, indem das Material an Kundenqualifizierungsanforderungen geknüpft wird.
Chancen bestehen bei Pultrusions-Vitrimer-Systemen, Beschichtungen für Windturbinenblatt-Vorderkanten und Wasserstoffdruckbehälterauskleidungen, wobei kein Lieferant eine skalierte Position in diesen Anwendungen etabliert hat. CRRCs interne Arbeit an der Chemie recycelbarer Blattharze deutet darauf hin, dass vertikal integrierte Endnutzer möglicherweise mehr Kontrolle über den Qualifizierungszeitplan wünschen. Mallindas Patent vom August 2026 für Vitrimer-Zusammensetzungen mit einstellbarer Viskosität, Topfzeit und Flammschutz veranschaulicht, wie reine Vitrimer-Lieferanten geistiges Eigentum nutzen, um ihre Angebote zu differenzieren.
Marktführer in der Vitrimer-Harze-Branche
-
SWANCOR ADVANCED MATERIALS CO., LTD.
-
Aditya Birla Chemicals Ltd.
-
MALLINDA
-
Huntsman International LLC
-
Westlake Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Vitrimer-Harze Unternehmen in diesem Bericht
- Aditya Birla Chemicals Ltd.
- Arkema
- ATSP Innovations
- BASF
- Covestro AG
- CRRC Corporation Limited
- Gurit Holding AG
- Huntsman International LLC
- ISOVOLTA AG
- MALLINDA
- Mitsubishi Chemical Corporation
- Siemens Gamesa Renewable Energy, S.A.U.
- Specific Polymers
- SWANCOR ADVANCED MATERIALS CO., LTD.
- Westlake Corporation
Neueste Industrielle Entwicklungen in Markt für Vitrimer-Harze
- September 2026: CRRC Corporation Ltd. (Times New Material) fertigte in Sheyang, Provinz Jiangsu, ein 110-Meter-Windturbinenblatt unter Verwendung von Vitrimer-Harzen mit reversiblen chemischen Bindungen, die einen ablösbaren Infusionsprozess ermöglichen, und erzielte eine Rückgewinnung von mehr als 95 % der wichtigsten Rohstoffe. Das Blatt ist auf leistungsstarke Offshore-Turbinen ausgerichtet und unterstützt die CSRD-konforme Berichterstattung für internationale Märkte.
- September 2025: Huntsman Advanced Materials brachte eine neu formulierte Reihe von ARALDITE-Epoxidklebstoffen auf den Markt, frei von absichtlich zugesetztem BPA und CMR-klassifizierten Substanzen, in Übereinstimmung mit der EU-CLP-Verordnung. Die anfängliche Verfügbarkeit umfasste sechs ARALDITE-Produktqualitäten in Europa, mit weiteren Produkten ab Oktober 2025.
Globaler Berichtsumfang für den Markt für Vitrimer-Harze
Vitrimere sind eine Klasse von Polymeren, die die mechanische und chemische Robustheit traditioneller Duroplaste mit der Wiederaufbereitbarkeit und Umformbarkeit von Thermoplasten kombinieren. Im Gegensatz zu konventionellen Duroplasten, die dauerhaft vernetzt sind und nach der Aushärtung nicht wiederaufbereitet werden können, enthalten Vitrimere dynamische kovalente Bindungen, die es dem Polymernetzwerk ermöglichen, sich unter bestimmten Bedingungen, wie erhöhter Temperatur, umzuordnen, während es seine Integrität beibehält.
Der Markt für Vitrimer-Harze ist nach Harztyp, Verarbeitungsform, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Harztyp ist der Markt in Epoxid-basiert, Polyurethan-basiert, Polyester-basiert, Silikon-basiert und sonstige Harztypen segmentiert. Nach Verarbeitungsform ist der Markt in flüssige Harz- und Härtersysteme, Flüssiginfusionsharze, Pultrusionsharze und sonstige segmentiert. Nach Anwendung ist der Markt in Verbundwerkstoffe, Klebstoffe und Dichtstoffe, Beschichtungen und sonstige Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung, Windenergie, Elektro und Elektronik sowie sonstige Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Vitrimer-Harze in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Epoxid-basiert |
| Polyurethan-basiert |
| Polyester-basiert |
| Silikon-basiert |
| Sonstige Harztypen |
| Flüssige Harz- und Härtersysteme |
| Flüssiginfusionsharze |
| Pultrusionsharze |
| Sonstige |
| Verbundwerkstoffe |
| Klebstoffe und Dichtstoffe |
| Beschichtungen |
| Sonstige Anwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Windenergie |
| Elektro und Elektronik |
| Sonstige Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Epoxid-basiert | |
| Polyurethan-basiert | ||
| Polyester-basiert | ||
| Silikon-basiert | ||
| Sonstige Harztypen | ||
| Nach Verarbeitungsform | Flüssige Harz- und Härtersysteme | |
| Flüssiginfusionsharze | ||
| Pultrusionsharze | ||
| Sonstige | ||
| Nach Anwendung | Verbundwerkstoffe | |
| Klebstoffe und Dichtstoffe | ||
| Beschichtungen | ||
| Sonstige Anwendungen | ||
| Nach Endverbraucherbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Windenergie | ||
| Elektro und Elektronik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Vitrimer-Harze?
Die Marktgröße für Vitrimer-Harze wurde im Jahr 2026 auf 35,01 Millionen USD geschätzt und soll von 41,73 Millionen USD im Jahr 2027 auf 102,47 Millionen USD bis 2032 wachsen, bei einer CAGR von 19,68 % während des Prognosezeitraums (2027–2032).
Welche Verarbeitungsform wächst bei Vitrimer-Harzen am schnellsten?
Pultrusionsharze sollen bis 2032 mit einer CAGR von 20,67 % expandieren, da sich Anwendungen mit Endlosfasern entwickeln.
Welche Anwendung soll am schnellsten wachsen?
Beschichtungen sollen bis 2032 eine CAGR von 21,85 % verzeichnen, unterstützt durch den potenziellen Einsatz bei der Reparatur von Windturbinenblatt-Vorderkantenerosion.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 22,32 % expandieren, unterstützt durch den Bedarf an Stilllegung von Windturbinen und regionale Initiativen für recycelbare Materialien.