
Taille et part du marché des résines vitrimères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 41.73 Millions de dollars américains |
| Taille du Marché (2032) | 102.47 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 19.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines vitrimères par Mordor Intelligence
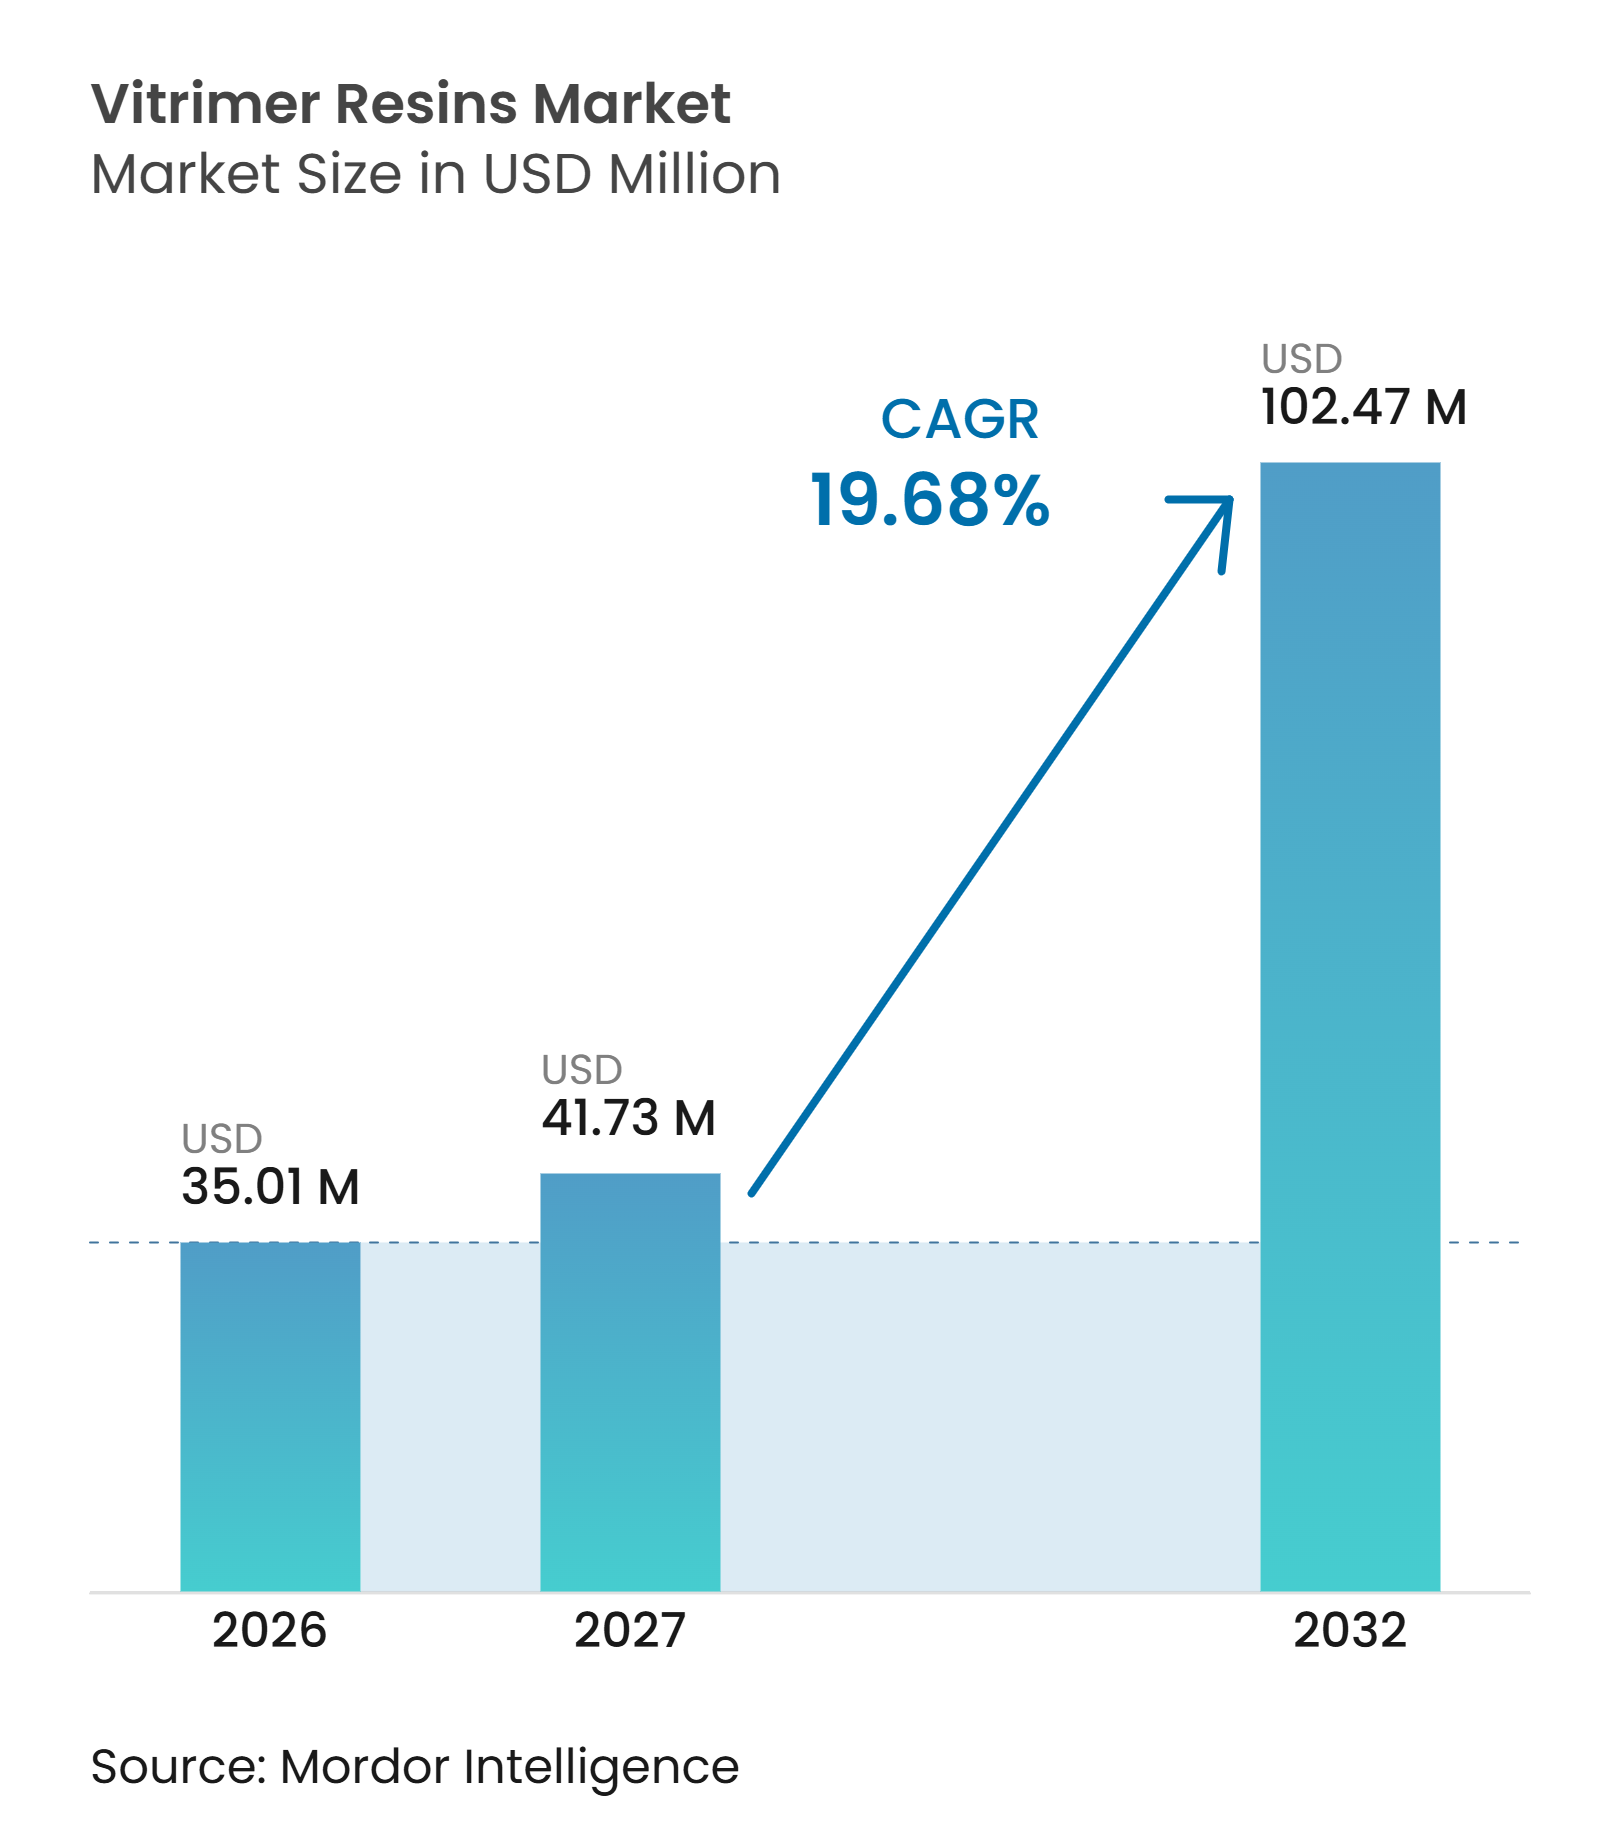
La taille du marché des résines vitrimères était évaluée à 35,01 millions USD en 2026 et devrait croître de 41,73 millions USD en 2027 à 102,47 millions USD d'ici 2032, à un CAGR de 19,68 % pendant la période de prévision (2027-2032). Le marché des résines vitrimères est en transition entre la validation des matériaux et l'utilisation commerciale initiale, porté par la demande des fabricants pour des matériaux composites qui conservent leurs performances structurelles tout en offrant une voie de récupération définie en fin de vie. Les exigences de recyclage des pales d'éoliennes représentent le moteur de demande à court terme le plus clair, tandis que les réglementations plus larges sur la circularité augmentent le coût du recours aux composites thermodurcissables conventionnels. La proposition de valeur s'étend au-delà de la résine elle-même, car les fibres de verre et de carbone récupérables peuvent être réutilisées dans des cycles de fabrication ultérieurs. Les fournisseurs compatibles avec les procédés d'infusion, de préimprégné et de moulage par transfert de résine établis sont susceptibles de rencontrer moins d'obstacles à l'adoption que ceux nécessitant une refonte complète du processus. Le coût, les exigences de qualification des applications et l'absence de normes d'essai dédiées aux vitrimères continuent de limiter le rythme d'adoption dans les applications critiques pour la sécurité.
Principaux enseignements du rapport
- Par type de résine, les résines à base d'époxy détenaient 53,67 % de la part du marché des résines vitrimères en 2026, tandis que les résines à base de polyuréthane devraient croître à un CAGR de 20,14 % jusqu'en 2032.
- Par forme de traitement, les systèmes résine liquide et durcisseur représentaient 62,45 % de la part du marché des résines vitrimères en 2026, tandis que les résines de pultrusion devraient croître à un CAGR de 20,67 % jusqu'en 2032.
- Par application, les composites détenaient 39,34 % de la part du marché des résines vitrimères en 2026, tandis que les revêtements devraient croître à un CAGR de 21,85 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'énergie éolienne détenait 44,12 % de la part du marché des résines vitrimères en 2026, tandis que l'automobile et le transport devraient croître à un CAGR de 22,71 % jusqu'en 2032.
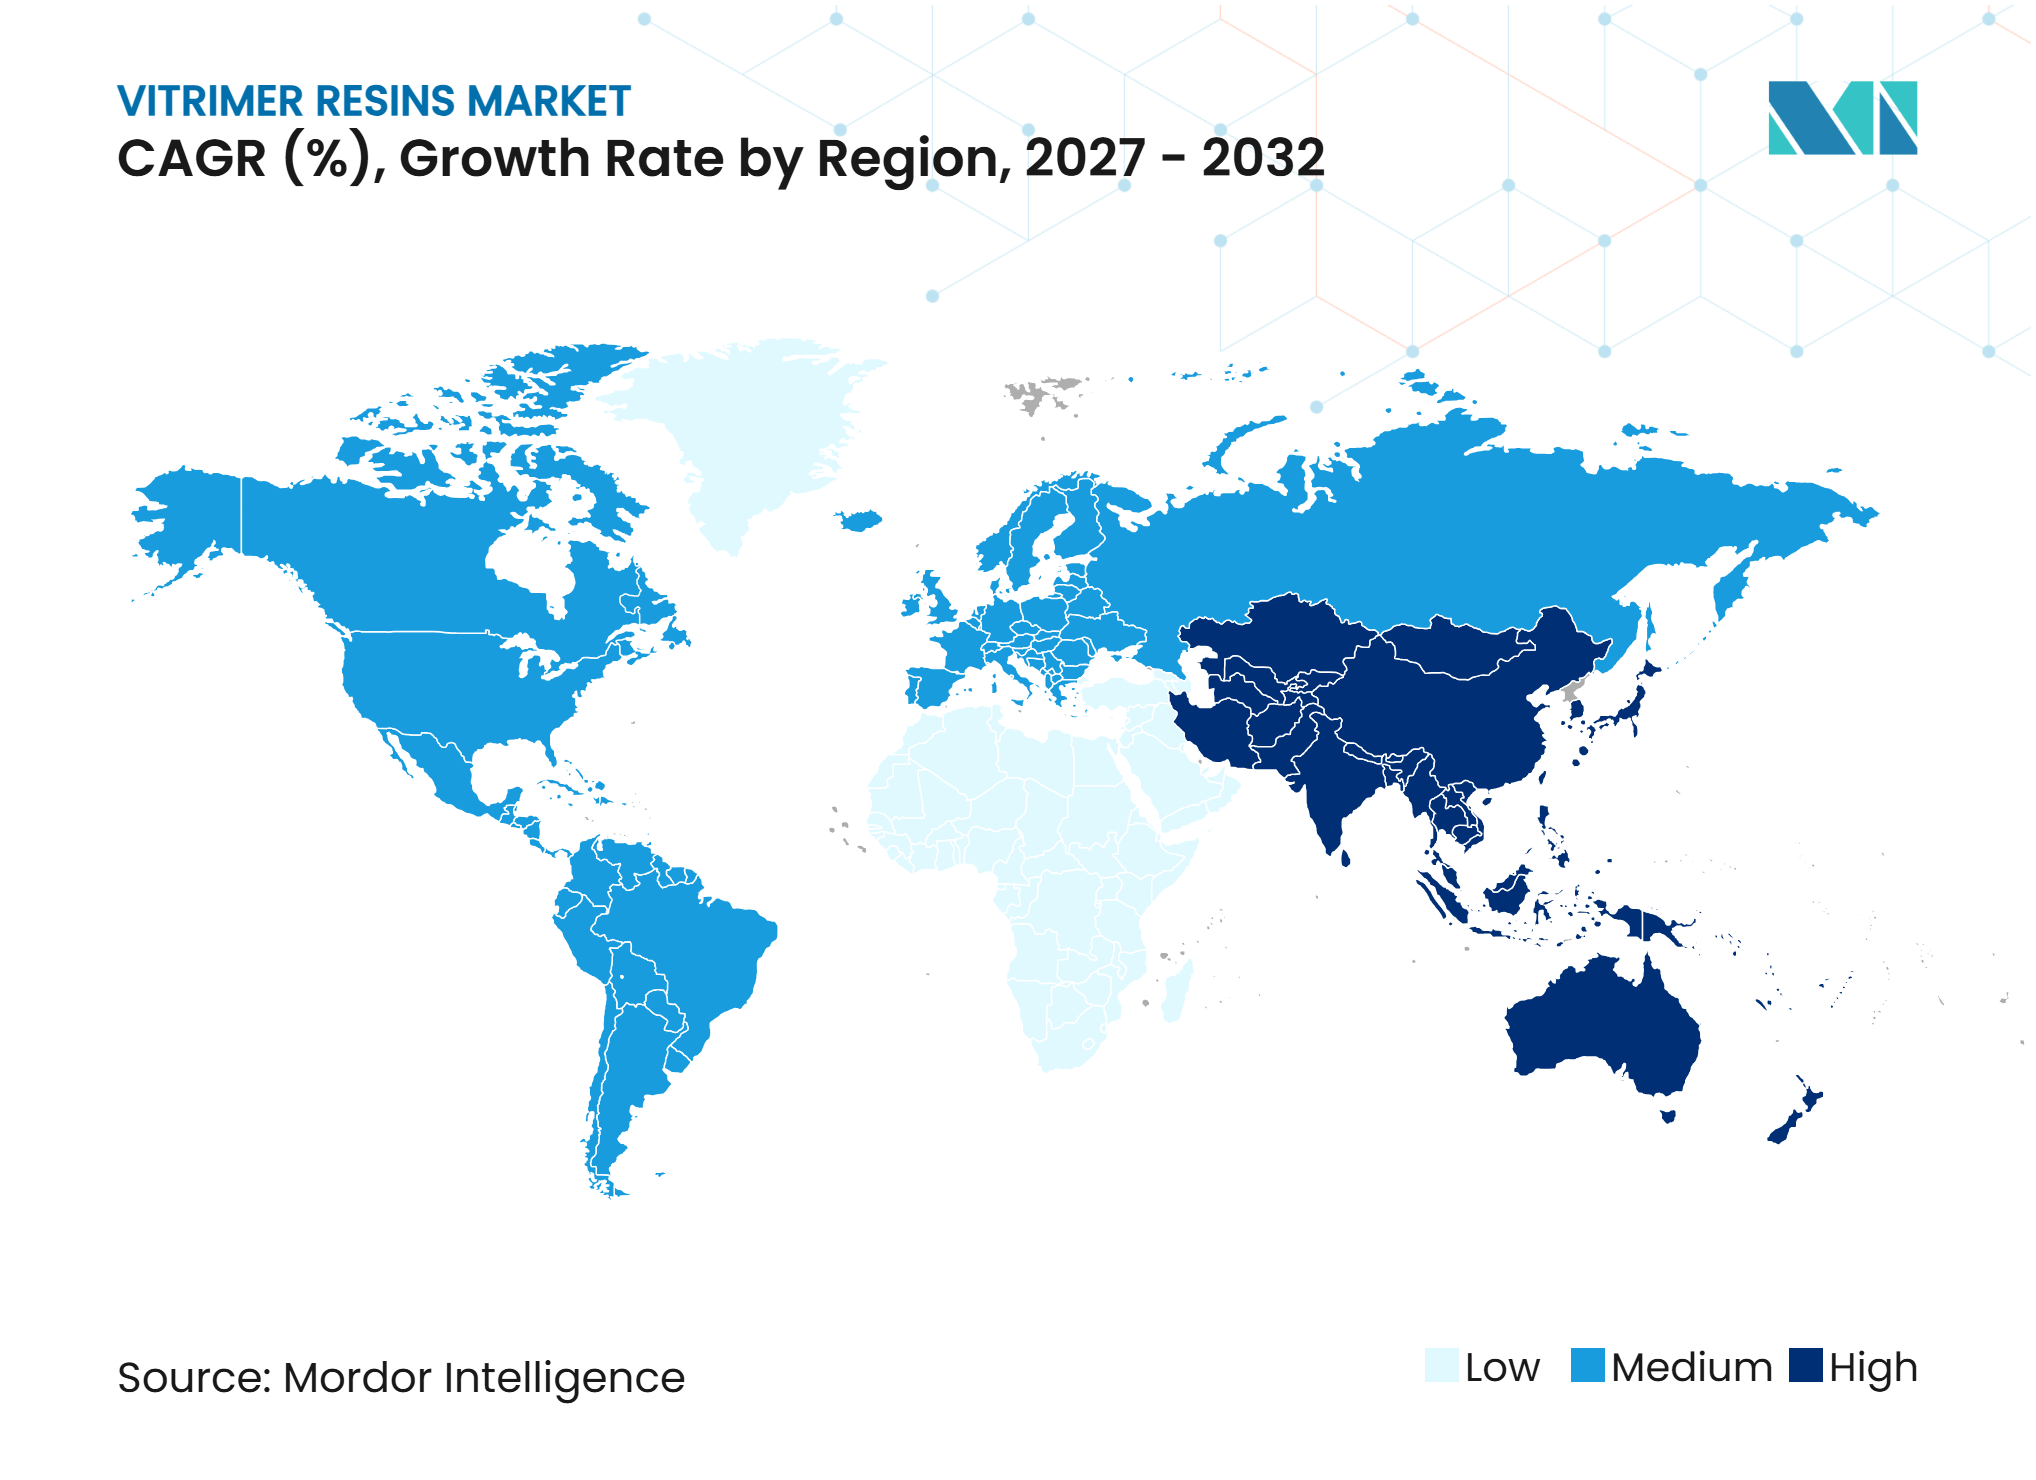
- Par géographie, l'Europe détenait 40,76 % de la part du marché des résines vitrimères en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 22,32 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de recyclage des pales d'éoliennes | +6.0% | Marchés principaux en Europe et en Asie-Pacifique, notamment la Chine, l'Inde et Taïwan, avec des retombées en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande de fibres de carbone et de verre récupérables | +4.5% | Mondial, porté par l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de circularité pour les composites thermodurcissables | +3.5% | Europe en premier lieu, Amérique du Nord en second | Moyen terme (2-4 ans) |
| Adoption de la fabrication de thermodurcissables retraitables | +3.0% | Mondial, avec des gains précoces en Allemagne, au Royaume-Uni, à Taïwan et en Chine | Court terme (≤ 2 ans) |
| Qualification via les équipements composites existants | +2.0% | Mondial, notamment en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences de recyclage des pales d'éoliennes
Les obligations de fin de vie pour les pales d'éoliennes modifient le cas commercial des thermodurcissables recyclables sur le marché des résines vitrimères. WindEurope a appelé à une interdiction à l'échelle européenne de la mise en décharge des pales déclassées, mettant davantage l'accent sur les matériaux qui favorisent la récupération plutôt que l'élimination. En août 2025, le parc éolien offshore Sofia de RWE au Royaume-Uni a commencé à utiliser la technologie RecyclableBlade à l'échelle commerciale. Le projet a utilisé 150 pales recyclables sur 50 des 100 turbines du site, fournies par l'installation de Siemens Gamesa à Hull[1]. Ce déploiement fournit une référence d'approvisionnement pratique pour les systèmes de résine recyclable dans un grand projet offshore et renforce le cas des solutions qui répondent aux exigences de performance des pales sans modifier les flux de fabrication établis.
Demande de fibres de carbone et de verre récupérables
La récupérabilité des fibres de renforcement offre au marché des résines vitrimères une justification économique qui va au-delà de l'élimination de la résine. Les systèmes en boucle fermée peuvent récupérer des fibres de verre et de carbone pour les utiliser dans des pièces automobiles, des boîtiers électriques et des biens de consommation. Une étude de 2025 a rapporté qu'un composite à fibres de carbone à base de vitrimère conservait plus de 98 % de la résistance à la traction et du module des fibres de carbone après recyclage, soutenant la fabrication répétée du composite. Cette performance contribue à expliquer pourquoi la fibre récupérée peut avoir plus de valeur que les déchets thermodurcissables broyés. L'avantage commercial dépend de la qualité fiable des fibres, de la traçabilité et d'un processus de recyclage pouvant fonctionner à l'échelle industrielle. À mesure que ces conditions s'améliorent, les fournisseurs de résines peuvent se différencier à la fois sur la qualité du matériau récupéré et sur les propriétés initiales de la matrice.
Exigences de circularité pour les composites thermodurcissables
La politique européenne étend les attentes en matière de circularité aux produits utilisant des matériaux composites durables. Le plan de travail du règlement sur l'écoconception pour des produits durables aborde les exigences de durabilité pour certains groupes de produits, notamment la recyclabilité, le contenu recyclé et l'information sur les produits. Ces exigences renforcent l'importance des options documentées de récupération des matériaux pour les équipements électriques, les composants automobiles et d'autres produits susceptibles de relever de futurs périmètres de produits. L'Association européenne de l'industrie des composites (EuCIA) a également mis en évidence la grande quantité de déchets composites disponibles pour le recyclage en Europe par rapport au niveau limité de l'activité de recyclage actuelle. Les normes ISO 14021 et ISO 22450 fournissent aux acheteurs des cadres reconnus pour évaluer les allégations de contenu recyclé et les informations sur les produits en fin de vie. Le marché des résines vitrimères bénéficie donc lorsque les acheteurs exigent des matériaux avec une voie de recyclage claire et certifiable.
Adoption de la fabrication de thermodurcissables retraitables
La fabrication de thermodurcissables retraitables peut réduire les pertes de matériaux survenant lors de la fabrication de composites. Les opérations thermodurcissables conventionnelles peuvent générer des rebuts qui ne peuvent pas être remoulés en matière première utilisable. Les préimprégnés vitrimères et les systèmes liquides peuvent permettre la récupération et le remoulage des déchets de production, améliorant ainsi l'utilisation des matières premières. Mallinda a lancé Vitrimax VHM en janvier 2025 et a déclaré que sa fabrication commerciale avait atteint une échelle de réacteur de 200 L pour des lots de 2,1 tonnes. Westlake Epoxy a également introduit sa technologie de pale de rotor recyclable EpoVIVE, conçue pour fonctionner sur les lignes existantes de moulage par transfert de résine, de préimprégné et d'infusion. Ces développements placent la compatibilité de traitement en substitution directe au centre de la sélection des fournisseurs sur le marché des résines vitrimères.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des durcisseurs dynamiques et des précurseurs spéciaux | -3.5% | Mondial, le plus aigu dans les chaînes d'approvisionnement en Asie-Pacifique sensibles aux coûts | Court terme (≤ 2 ans) |
| Cycles de qualification et de certification dans les applications critiques pour la sécurité | -2.5% | Amérique du Nord et Europe, notamment les structures aérospatiales et automobiles | Long terme (≥ 4 ans) |
| Fluage près de la température de gel de la topologie | -1.0% | Mondial, pertinent pour les applications aérospatiales structurelles et à haute température | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des durcisseurs dynamiques et des précurseurs spéciaux
La chimie de réticulation dynamique dépend de composants spéciaux tels que les réseaux d'échange disulfure, imine et ester boronique. Ces intrants sont produits en quantités relativement limitées, ce qui restreint la concurrence entre fournisseurs et maintient les prix au-dessus de ceux des agents de durcissement amine ou anhydride standard. En 2025, Specific Polymers a lancé une initiative de vente de formulations de recherche et développement pour des blocs de construction époxy contenant de la cystamine biosourcée et des disulfures[2]. L'offre soutient les travaux en laboratoire et en phase pilote, mais n'indique pas une disponibilité à l'échelle des produits de base. La prime de prix est significative en Chine et en Inde, où une grande capacité époxy nationale soutient des décisions d'achat axées sur les prix. Cela rend la réduction des coûts et la montée en puissance nécessaires pour que le marché des résines vitrimères supplante les systèmes de résine conventionnels dans les applications sans pression réglementaire immédiate.
Cycles de qualification et de certification dans les applications critiques pour la sécurité
Les applications aérospatiales et automobiles structurelles offrent une demande à haute valeur ajoutée, mais nécessitent une validation longue avant que les matériaux puissent entrer en production. Le projet TOSCA, qui se déroule de janvier 2025 à décembre 2027, développe des chaînes de traitement de vitrimères époxy pour les aérostructures, notamment le placement automatisé de fibres, la cuisson, la réparation et la maintenance. Bien que ces travaux puissent fournir une base pour de futures qualifications, la certification selon les exigences de l'Agence de la sécurité aérienne de l'Union européenne (AESA) ou de la Federal Aviation Administration (FAA) pourrait s'étendre bien au-delà de l'achèvement du projet. Une étude de 2025 a révélé que les stratifiés à fibres de carbone en vitrimère époxy peuvent atteindre une ténacité à la rupture comparable à celle des composites époxy conventionnels tout en offrant une auto-cicatrisation lors de la croissance de fissures en mode II. Cependant, ces preuves matérielles n'éliminent pas le besoin de données de vieillissement, de durabilité et de sécurité spécifiques à l'application. L'absence de tests ISO et ASTM dédiés pour la cinétique d'échange de liaisons et la température de gel de la topologie ajoute des coûts et du temps à chaque dossier de qualification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
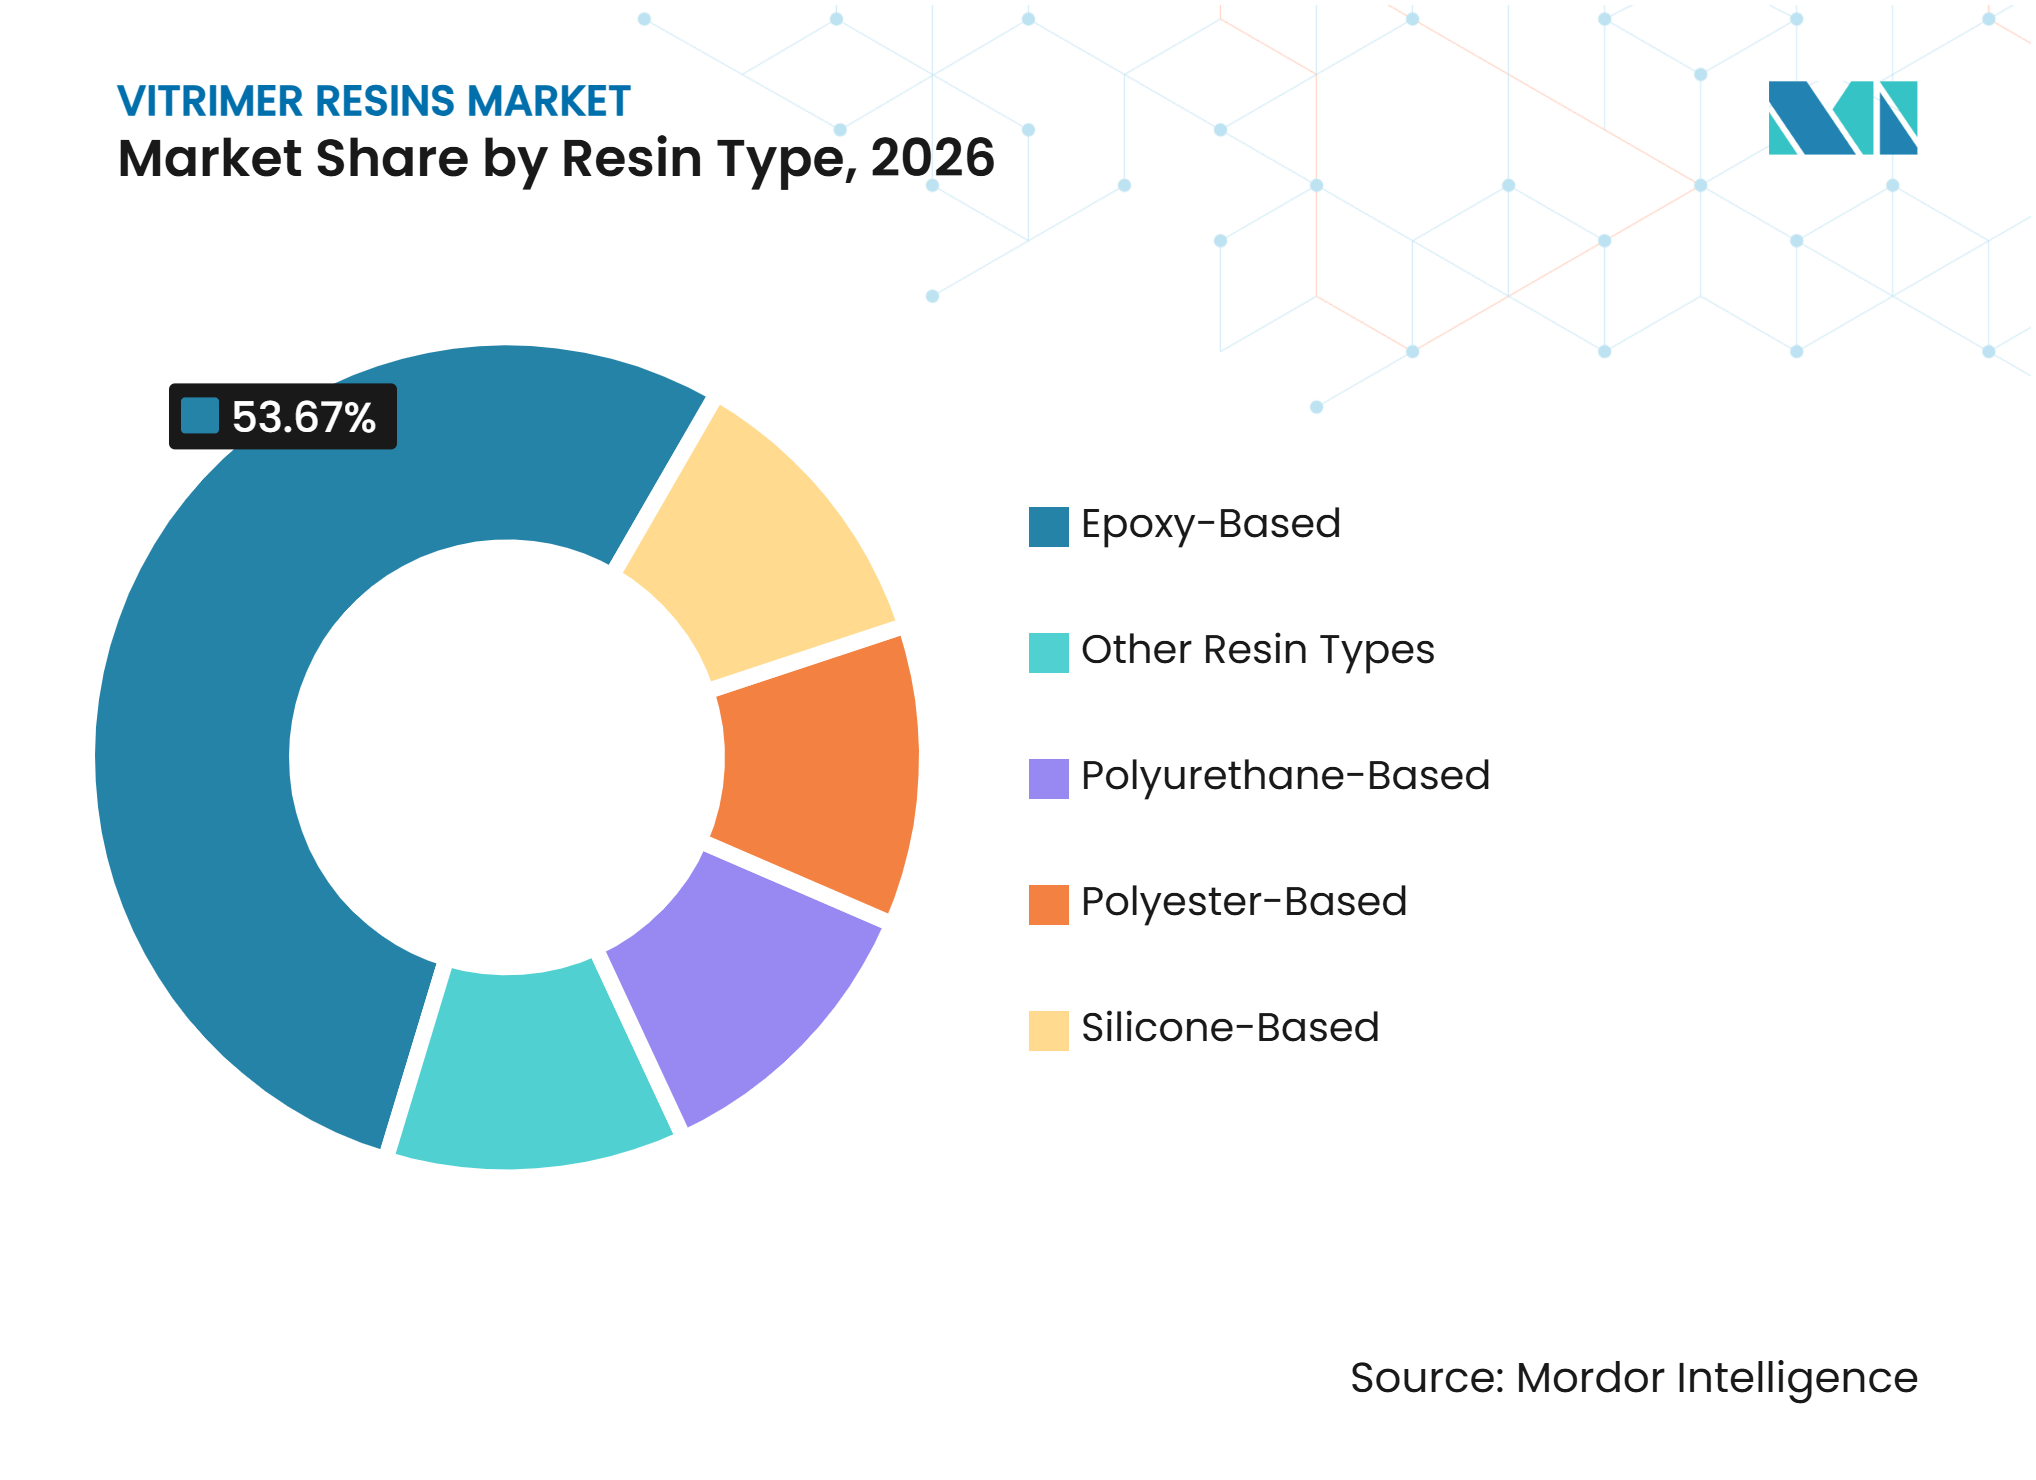
l'époxy détient l'avantage de base installée le plus largeLes formulations à base d'époxy détenaient 53,67 % de la part du marché des résines vitrimères en 2026. Leur position reflète des décennies de familiarité industrielle et une large base installée d'équipements composites configurés pour le traitement de l'époxy. Les vitrimères époxy peuvent utiliser la transestérification, l'échange disulfure et la métathèse d'imine pour ajuster la température de transition vitreuse, le taux d'échange et les conditions de retraitement. Cette gamme de chimie permet aux formulateurs de modifier les performances sans reconstruire l'ensemble du squelette de la résine. Le projet TOSCA fait progresser les voies de traitement des vitrimères époxy pour les structures aérospatiales, maintenant l'époxy visible dans le pipeline de qualification. Le marché des résines vitrimères continuera de favoriser l'époxy là où les fabricants ont besoin d'une voie qui s'aligne sur les équipements actuels et les pratiques de manipulation établies.
Les formulations à base de polyuréthane devraient croître à un CAGR de 20,14 % jusqu'en 2032. Leur opportunité provient de l'utilisation établie du polyuréthane dans les pièces automobiles, l'isolation et la chaussure, où la récupération en fin de vie reste difficile. Des recherches publiées en 2025 ont décrit des vitrimères polyuréthane avec des réseaux d'imine atteignant une résistance à la traction et un module compétitifs avec le polyuréthane thermodurcissable tout en permettant le recyclage chimique et l'auto-cicatrisation. Les vitrimères à base de polyester attirent l'attention pour les formulations biosourcées pouvant utiliser des intrants dérivés du polyéthylène téréphtalate (PET). Les systèmes à base de silicone restent pertinents pour l'électronique haute température et les revêtements spéciaux. Ces familles de résines plus petites offrent aux clients davantage d'options lorsque l'époxy ne peut pas répondre aux exigences de température, de flexibilité ou de matière première. Leur adoption dépendra des mêmes facteurs de coût, de certification et d'adéquation aux procédés qui façonnent le marché plus large des résines vitrimères.



Par forme de traitement :
les systèmes liquides sont en tête tandis que la pultrusion élargit les usages structurelsLes systèmes résine liquide et durcisseur représentaient 62,45 % de la part du marché des résines vitrimères en 2026. Les méthodes d'infusion liquide et de stratification manuelle restent largement utilisées dans la production de pales éoliennes, la plus grande application actuelle pour ces matériaux. Ces systèmes offrent un point d'entrée direct car ils s'adaptent aux agencements d'usines et aux méthodes d'exploitation existants. Les résines d'infusion liquide sont également pertinentes pour les grandes pales éoliennes et les structures marines qui utilisent l'infusion de résine assistée par le vide. La forme de traitement est donc étroitement liée à l'adoption commerciale des systèmes de pales recyclables. Les fournisseurs capables de démontrer un écoulement stable, un comportement de durcissement et une récupération des matériaux sur les lignes actuelles peuvent réduire la charge de transition pour les fabricants de pales.
Les résines de pultrusion devraient se développer à un CAGR de 20,67 % jusqu'en 2032, le taux le plus rapide parmi les formes de traitement. Les profilés vitrimères à fibres continues sont évalués pour les produits de construction, les profilés d'infrastructure et les longerons de pales éoliennes. Une revue de 2025 a noté que la pultrusion de vitrimères pourrait soutenir des produits structurels légers conçus pour la circularité, bien que la cinétique de durcissement et la conception des filières nécessitent encore une optimisation. ATSP Innovations évalue le traitement des vitrimères par moulage par compression, pultrusion, infusion et primprégné. Ces travaux indiquent que les cas d'utilisation pourraient s'étendre au-delà des systèmes liquides à mesure que les fabricants valident une production cohérente. Cela préserve également une ouverture pour les fournisseurs capables de répondre à la combinaison de durcissement rapide, de performance structurelle et de retraitabilité requise pour la production en continu.
Par application :
les composites fournissent la production actuelle tandis que les revêtements gagnent en dynamismeLes composites représentaient 39,34 % de la part du marché des résines vitrimères en 2026. Les pales éoliennes, les structures aérospatiales et les panneaux automobiles constituent les applications les plus directes pour les matériaux combinant réparabilité et recyclabilité. ISOVOLTA a développé des feuilles de préimprégné vitrimère en fibre de verre pour l'isolation électrique et les panneaux intérieurs aérospatiaux, démontrant comment un fournisseur peut traduire le développement de résines en produits spécifiques à l'application. Le cas d'application est le plus fort là où les déchets composites sont coûteux ou difficiles à gérer, et où une option de réparation peut préserver la durée de vie d'une pièce à haute valeur ajoutée. Ces conditions font des composites la base de production principale du marché des résines vitrimères, même lorsque les fournisseurs entrent dans des catégories de produits connexes.
Les revêtements devraient croître à un CAGR de 21,85 % jusqu'en 2032. Le projet VitriEdge du Département de l'énergie des États-Unis a évalué le Vitrimax T130 de Mallinda pour la réparation de l'érosion du bord d'attaque des pales d'éoliennes. Des recherches publiées en 2026 ont décrit des approches de revêtements auto-cicatrisants pour réparer les dommages d'érosion dans les applications d'énergie éolienne. Un revêtement pouvant être réactivé par chauffage localisé pourrait réduire les besoins de maintenance des pales et prolonger la durée de vie des actifs. Les adhésifs et les mastics bénéficient également de la chimie vitrimère réversible. Huntsman a introduit une gamme d'adhésifs époxy ARALDITE reformulée en septembre 2025, supprimant le bisphénol A (BPA) intentionnellement ajouté et les substances classées comme cancérogènes, mutagènes ou reprotoxiques (CMR) au titre du règlement européen sur la classification, l'étiquetage et l'emballage (CLP). Ces applications adjacentes offrent au marché des résines vitrimères des voies supplémentaires vers la commercialisation qui ne nécessitent pas une qualification complète des composants structurels.
Par secteur d'utilisation finale :
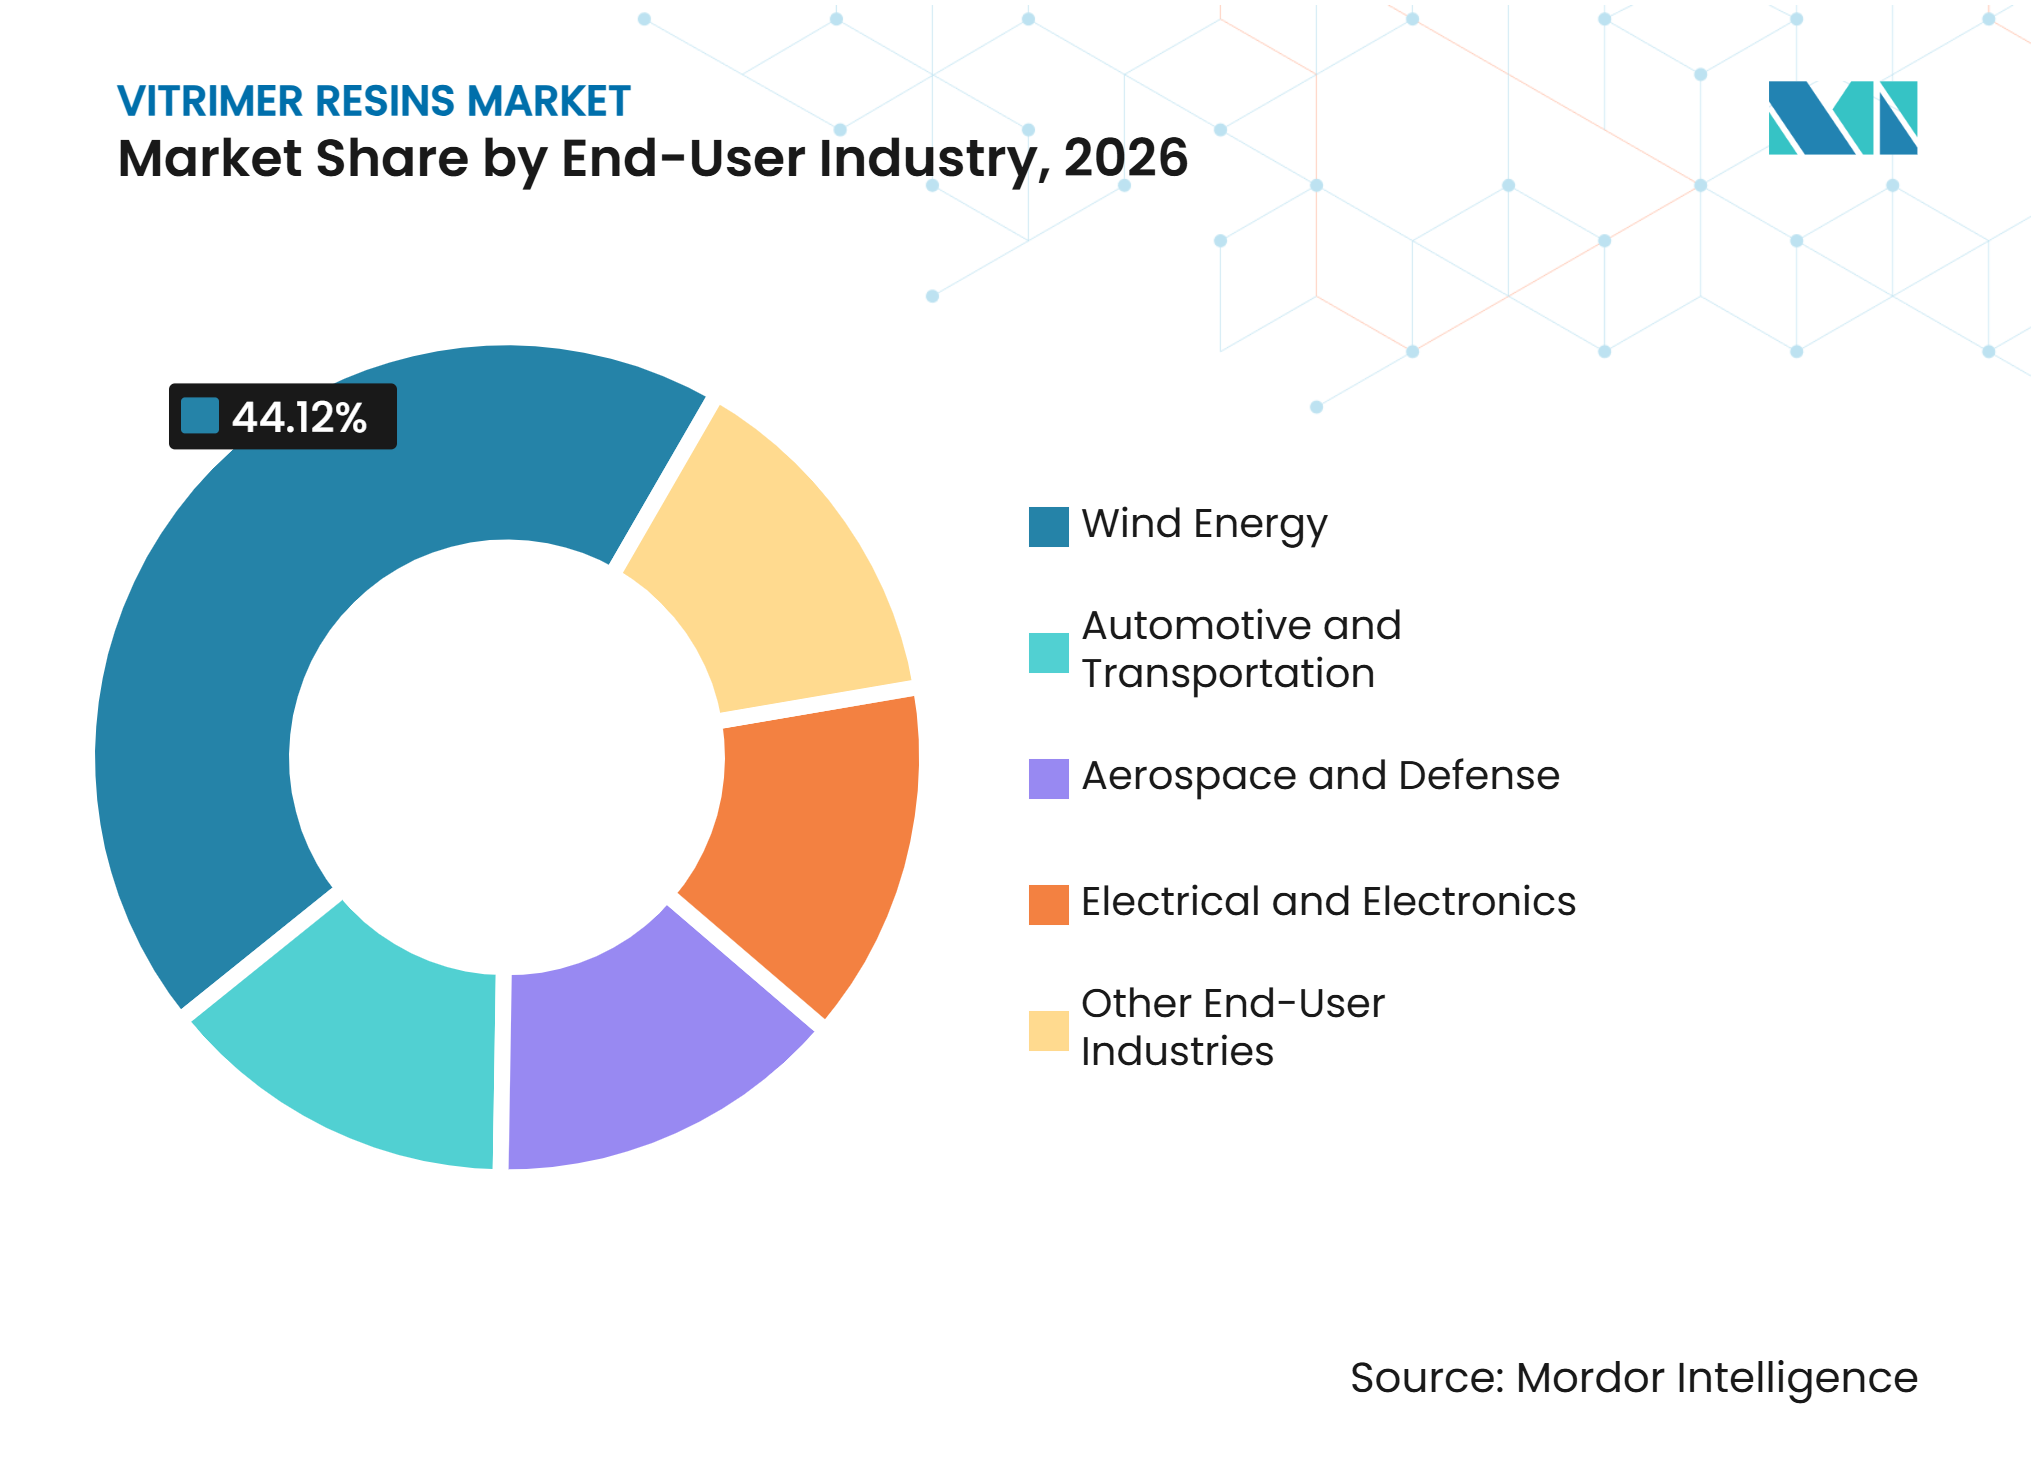
l'énergie éolienne est en tête tandis que l'automobile et le transport connaissent la croissance la plus rapideL'énergie éolienne détenait 44,12 % de la part du marché des résines vitrimères en 2026. Les grandes pales composites créent un besoin clair de récupération des matériaux car l'élimination conventionnelle des pales reste difficile. Le projet Sofia a démontré le déploiement commercial de pales de rotor recyclables dans un parc éolien offshore en exploitation. Les projets éoliens reposent également sur une fabrication reproductible, ce qui rend les systèmes de résine compatibles avec les procédés particulièrement attractifs. À mesure que les quantités de déclassement augmentent, l'infrastructure de recyclage et la conception des résines devront évoluer ensemble. Cette relation fait de l'énergie éolienne l'ancre de production principale du marché des résines vitrimères.
L'automobile et le transport devraient croître à un CAGR de 22,71 % jusqu'en 2032. Les engagements des équipementiers en matière d'empreinte carbone, les mises à jour de la politique européenne sur les véhicules en fin de vie et les besoins d'allègement pour les véhicules électriques accroissent l'attention portée aux composites structurels recyclables. Une étude de 2025 a rapporté des composites vitrimères à base d'imine avec une résistance à la traction de 48,5 MPa et un module de Young de 1,83 GPa, tout en conservant plus de 98 % de leurs propriétés dans un processus en boucle fermée. L'aérospatiale et la défense restent des opportunités à évolution plus lente mais précieuses en raison d'exigences de qualification strictes. Les applications électriques et électroniques peuvent tirer parti des performances des vitrimères pour l'isolation haute tension, où la réparabilité peut offrir un avantage distinct. Ces utilisations finales diversifient la demande, mais ne réduiront pas l'importance des cycles de qualification sur le marché des résines vitrimères.

Analyse géographique
Europe
L'Europe détenait 40,76 % de la part du marché des résines vitrimères en 2026. La région bénéficie de la pression réglementaire, d'une capacité de fabrication éolienne établie et d'un développement actif des matériaux. Le plan de travail du règlement européen sur l'écoconception pour des produits durables intègre la recyclabilité, le contenu recyclé et l'information sur les produits dans un cadre de politique produit plus large. Le soutien de WindEurope à la restriction de la mise en décharge des pales ajoute une pression supplémentaire pour améliorer les voies de fin de vie des structures composites. En août 2025, RWE et Siemens Gamesa ont installé des pales recyclables sur le parc éolien offshore Sofia dans les eaux du Royaume-Uni. Specific Polymers en France et ISOVOLTA en Autriche reflètent l'activité de la région dans les blocs de construction dynamiques et les préimprégnés vitrimères. L'Alliance européenne des composites circulaires de l'EuCIA recherche des codes de déchets dédiés et un soutien politique pour les matériaux composites recyclés. Ces facteurs de conformité donnent à l'Europe un avantage dans l'établissement des règles et des projets de référence qui façonnent l'approvisionnement en résines.
Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 22,32 % de 2027 à 2032. La Chine pourrait retirer plus de 30 000 turbines d'ici 2030, représentant 44,73 GW de capacité et environ 947 900 tonnes métriques de déchets solides liés à l'éolien. Ce flux de déchets prospectif fait de la récupération des pales à la fois un enjeu de gestion des ressources et un engagement en matière de durabilité. En 2025, SWANCOR et Adani New Industries ont signé un protocole d'accord pour un parc éolien recyclable proposé en Inde. L'accord couvre les services de certification, de test et de technologie de recyclage. L'initiative pourrait connecter la technologie de résine recyclable d'origine taïwanaise à l'expansion de l'énergie éolienne en Inde. Mitsubishi Chemical Group a également reçu la certification internationale de durabilité et de carbone (ISCC) pour son préimprégné de résine dérivée de plantes BiOpreg en février 2025, signalant une demande de matériaux composites certifiés dans la région. La taille du marché des résines vitrimères en Asie-Pacifique dépendra de la progression simultanée des services de récupération, de la certification reconnue et de la capacité de fabrication locale.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord représente un marché commercial et de recherche précoce pour les résines vitrimères. Westlake Epoxy a introduit son portefeuille EpoVIVE en 2025, axé sur des solutions composites recyclables pour l'éolien et d'autres applications. Le lancement commercial de Vitrimax VHM par Mallinda en janvier 2025 la positionne comme un fournisseur dédié de vitrimères à proximité des chaînes d'approvisionnement automobiles et d'aéronefs sans pilote. L'Amérique du Sud reste à un stade plus précoce, bien que le Brésil et l'Argentine aient des secteurs éoliens en croissance qui pourraient faire face à des exigences de fin de vie des pales à mesure que les quantités de déclassement augmentent. Le Moyen-Orient et l'Afrique sont liés au développement des énergies propres de la Vision 2030 de l'Arabie saoudite et au portefeuille éolien croissant de l'Afrique du Sud. Les quantités actuelles restent inférieures à celles de l'Europe et de l'Asie-Pacifique. La part du marché des résines vitrimères dans ces régions sera déterminée par la question de savoir si l'approvisionnement en énergie renouvelable inclut dès le départ des exigences de fin de vie et une infrastructure de récupération.
Paysage concurrentiel
Concentration du Marché
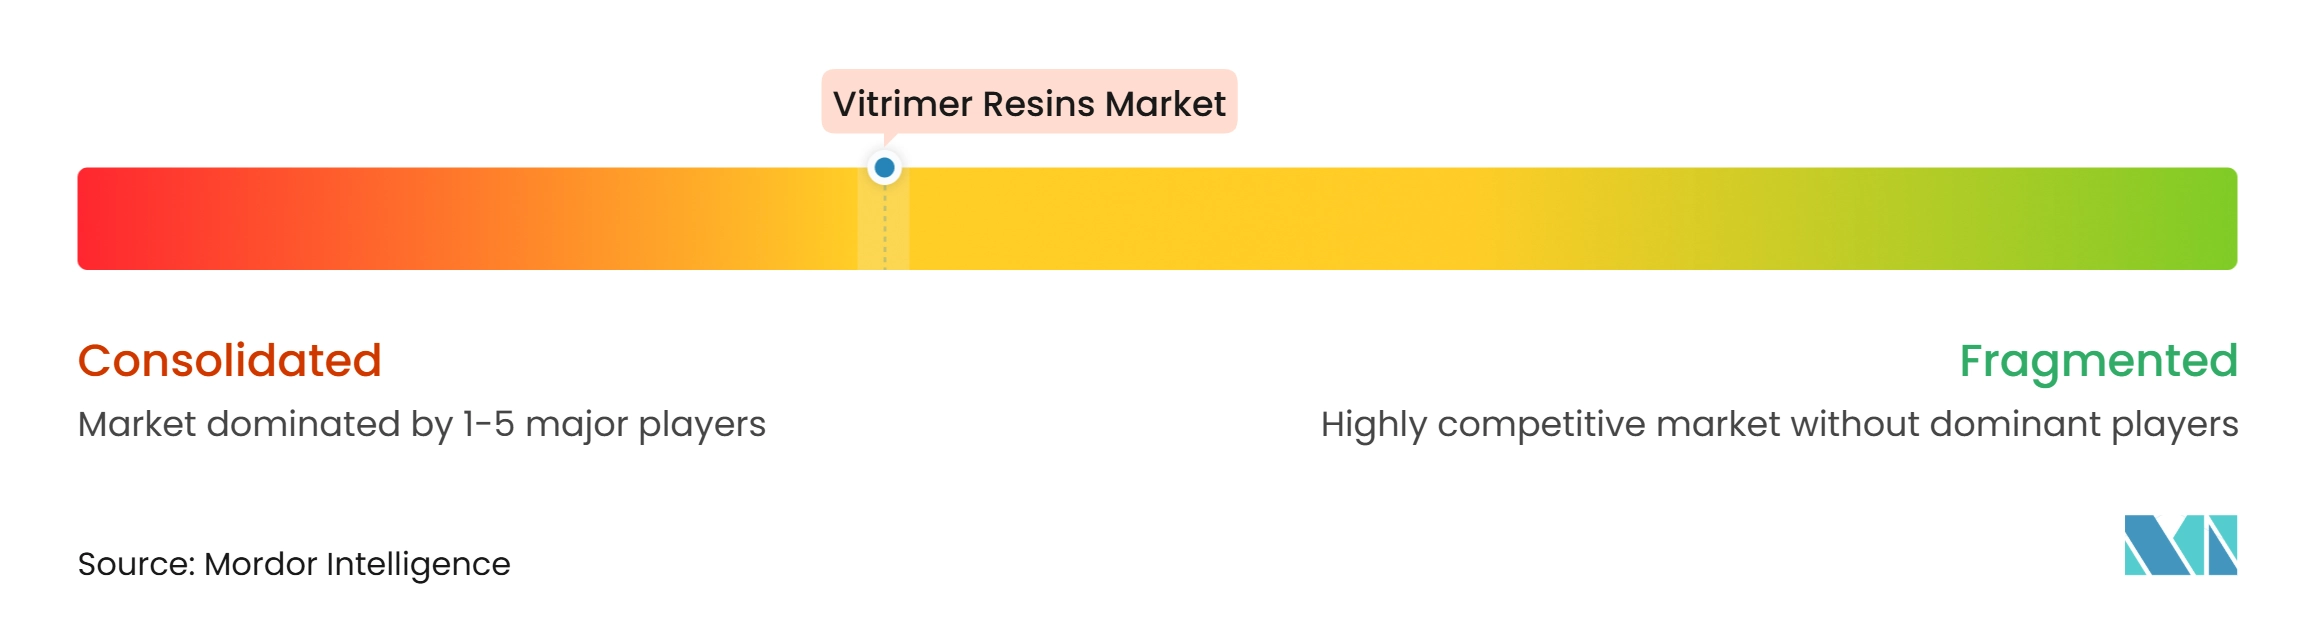
Le marché des résines vitrimères est modérément consolidé. Mallinda, ATSP Innovations et Specific Polymers détiennent des approches de chimie dynamique propriétaires mais opèrent à une échelle inférieure à celle des grands fournisseurs chimiques. La concurrence entre ces acteurs se concentre sur le comportement de traitement, la récupération des fibres et la capacité à adapter les résines à des applications spécifiques. Dans les applications éoliennes, SWANCOR a établi une solide référence commerciale grâce au déploiement Sofia avec RWE et Siemens Gamesa. Aditya Birla Chemicals a également développé des systèmes époxy recyclables compatibles avec les méthodes de production de pales établies.
Westlake Corporation, Covestro et Huntsman élargissent leurs portefeuilles de produits existants plutôt que de s'engager exclusivement dans des plateformes vitrimères dédiées. Le portefeuille EpoVIVE de Westlake Epoxy répond à la demande de composites recyclables tout en maintenant la compatibilité avec les méthodes de traitement établies. Le lancement ARALDITE de Huntsman en septembre 2025 a supprimé le BPA intentionnellement ajouté et les substances classées CMR de certaines qualités d'adhésifs, alignant la reformulation des produits sur les exigences chimiques européennes. ISOVOLTA a développé des capacités spécifiques aux applications dans les préimprégnés vitrimères à la suite de son acquisition en 2022 de l'activité préimprégné aérospatial de Gurit. Son accent sur l'isolation électrique et les intérieurs aérospatiaux réduit la concurrence directe avec les fournisseurs de résines à grande échelle en liant le matériau aux exigences de qualification des clients.
Des opportunités subsistent dans les systèmes vitrimères de pultrusion, les revêtements de bord d'attaque des pales éoliennes et les liners de réservoirs de pression à hydrogène, aucun fournisseur n'ayant établi une position à grande échelle dans ces applications. Les travaux internes de CRRC sur la chimie des résines de pales recyclables suggèrent que les utilisateurs finaux intégrés verticalement pourraient vouloir davantage de contrôle sur le calendrier de qualification. Le brevet d'août 2026 de Mallinda pour des compositions vitrimères à viscosité, durée de vie en pot et résistance aux flammes ajustables illustre comment les fournisseurs spécialisés utilisent la propriété intellectuelle pour différencier leurs offres.
Leaders du secteur des résines vitrimères
-
SWANCOR ADVANCED MATERIALS CO., LTD.
-
Aditya Birla Chemicals Ltd.
-
MALLINDA
-
Huntsman International LLC
-
Westlake Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des résines vitrimères Entreprises couvertes dans ce rapport
- Aditya Birla Chemicals Ltd.
- Arkema
- ATSP Innovations
- BASF
- Covestro AG
- CRRC Corporation Limited
- Gurit Holding AG
- Huntsman International LLC
- ISOVOLTA AG
- MALLINDA
- Mitsubishi Chemical Corporation
- Siemens Gamesa Renewable Energy, S.A.U.
- Specific Polymers
- SWANCOR ADVANCED MATERIALS CO., LTD.
- Westlake Corporation
Développements industriels récents dans Marché des résines vitrimères
- Septembre 2026 : CRRC Corporation Ltd. (Times New Material) a achevé une pale d'éolienne de 110 mètres à Sheyang, province du Jiangsu, en utilisant des résines vitrimères avec des liaisons chimiques réversibles permettant un processus d'infusion décollable, atteignant plus de 95 % de récupération des principales matières premières. La pale est destinée aux turbines offshore à haute capacité, soutenant les rapports conformes à la directive sur les rapports de durabilité des entreprises (CSRD) pour les marchés internationaux.
- Septembre 2025 : Huntsman Advanced Materials a lancé une gamme reformulée d'adhésifs époxy ARALDITE, exempts de BPA intentionnellement ajouté et de substances classées CMR, conformément au règlement CLP de l'UE. La disponibilité initiale couvrait six qualités de produits ARALDITE en Europe, avec des produits supplémentaires lancés à partir d'octobre 2025.
Périmètre du rapport mondial sur le marché des résines vitrimères
Les vitrimères sont une classe de polymères qui combinent la robustesse mécanique et chimique des thermodurcissables traditionnels avec les capacités de retraitement et de remise en forme des thermoplastiques. Contrairement aux thermodurcissables conventionnels, qui sont réticulés de manière permanente et ne peuvent pas être retraités après durcissement, les vitrimères contiennent des liaisons covalentes dynamiques qui permettent au réseau polymère de se réarranger dans des conditions spécifiques, telles qu'une température élevée, tout en maintenant son intégrité.
Le marché des résines vitrimères est segmenté par type de résine, forme de traitement, application, secteur d'utilisation finale et géographie. Par type de résine, le marché est segmenté en résines à base d'époxy, à base de polyuréthane, à base de polyester, à base de silicone et autres types de résines. Par forme de traitement, le marché est segmenté en systèmes résine liquide et durcisseur, résines d'infusion liquide, résines de pultrusion et autres. Par application, le marché est segmenté en composites, adhésifs et mastics, revêtements et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile et transport, aérospatiale et défense, énergie éolienne, électrique et électronique, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles de marché et les prévisions pour les résines vitrimères dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| À base d'époxy |
| À base de polyuréthane |
| À base de polyester |
| À base de silicone |
| Autres types de résines |
| Systèmes résine liquide et durcisseur |
| Résines d'infusion liquide |
| Résines de pultrusion |
| Autres |
| Composites |
| Adhésifs et mastics |
| Revêtements |
| Autres applications |
| Automobile et transport |
| Aérospatiale et défense |
| Énergie éolienne |
| Électrique et électronique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | À base d'époxy | |
| À base de polyuréthane | ||
| À base de polyester | ||
| À base de silicone | ||
| Autres types de résines | ||
| Par forme de traitement | Systèmes résine liquide et durcisseur | |
| Résines d'infusion liquide | ||
| Résines de pultrusion | ||
| Autres | ||
| Par application | Composites | |
| Adhésifs et mastics | ||
| Revêtements | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Aérospatiale et défense | ||
| Énergie éolienne | ||
| Électrique et électronique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des résines vitrimères ?
La taille du marché des résines vitrimères était évaluée à 35,01 millions USD en 2026 et devrait croître de 41,73 millions USD en 2027 à 102,47 millions USD d'ici 2032, à un CAGR de 19,68 % pendant la période de prévision (2027-2032).
Quelle forme de traitement connaît la croissance la plus rapide pour les résines vitrimères ?
Les résines de pultrusion devraient se développer à un CAGR de 20,67 % jusqu'en 2032, à mesure que les applications à fibres continues se développent.
Quelle application devrait connaître la croissance la plus rapide ?
Les revêtements devraient enregistrer un CAGR de 21,85 % jusqu'en 2032, soutenus par une utilisation potentielle dans la réparation de l'érosion des pales d'éoliennes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 22,32 % jusqu'en 2032, soutenue par les besoins de déclassement des éoliennes et les initiatives régionales pour les matériaux recyclables.