
ベトナム サードパーティ ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
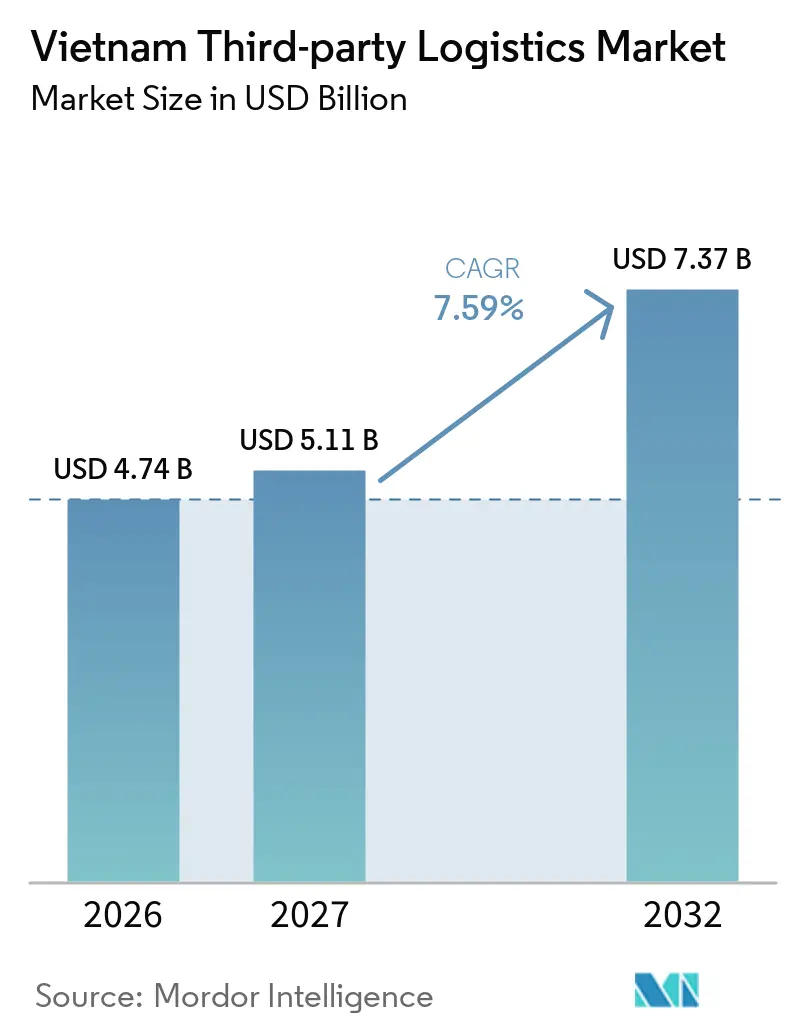
| 基準年の市場規模 (2026) | 4.74 十億米ドル |
| 市場規模 (2027) | 5.11 十億米ドル |
| 市場規模 (2032) | 7.37 十億米ドル |
| 成長率 (2027 - 2032) | 7.59 % |
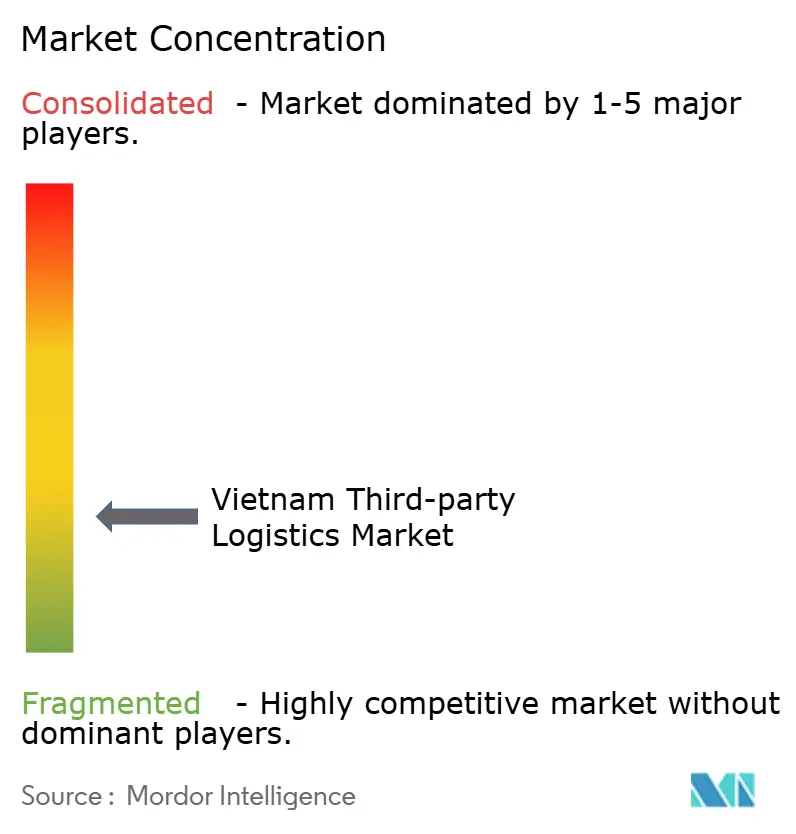
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム サードパーティ ロジスティクス市場分析
ベトナム サードパーティ ロジスティクス市場は2026年に4.74 ビリオン 米ドルと評価され、2027年には5.11 ビリオン 米ドル、2032年までに7.37 ビリオン 米ドルに達すると推定されており、2027年から2032年の期間にCAGR 7.59%を記録する見込みです。
製造業への投資、国際貿易、電子商取引の拡大が、アウトソーシングされた輸送、倉庫保管、フレート フォワーディング、および流通サービスへの需要を支えています。ロジスティクスプロバイダーは、工場、流通センター、国境通過地点、および海港にわたる貨物の管理を行うため、これらのサービスをますます組み合わせるようになっています。サプライチェーンが複雑化するにつれ、サービスの信頼性、貨物の可視性、および複数の輸送モードを調整する能力が重要な競争要因となっています。こうした状況が、従来のフレート輸送と並んで統合ロジスティクスサービスへの需要を支えています。
主要レポートのポイント
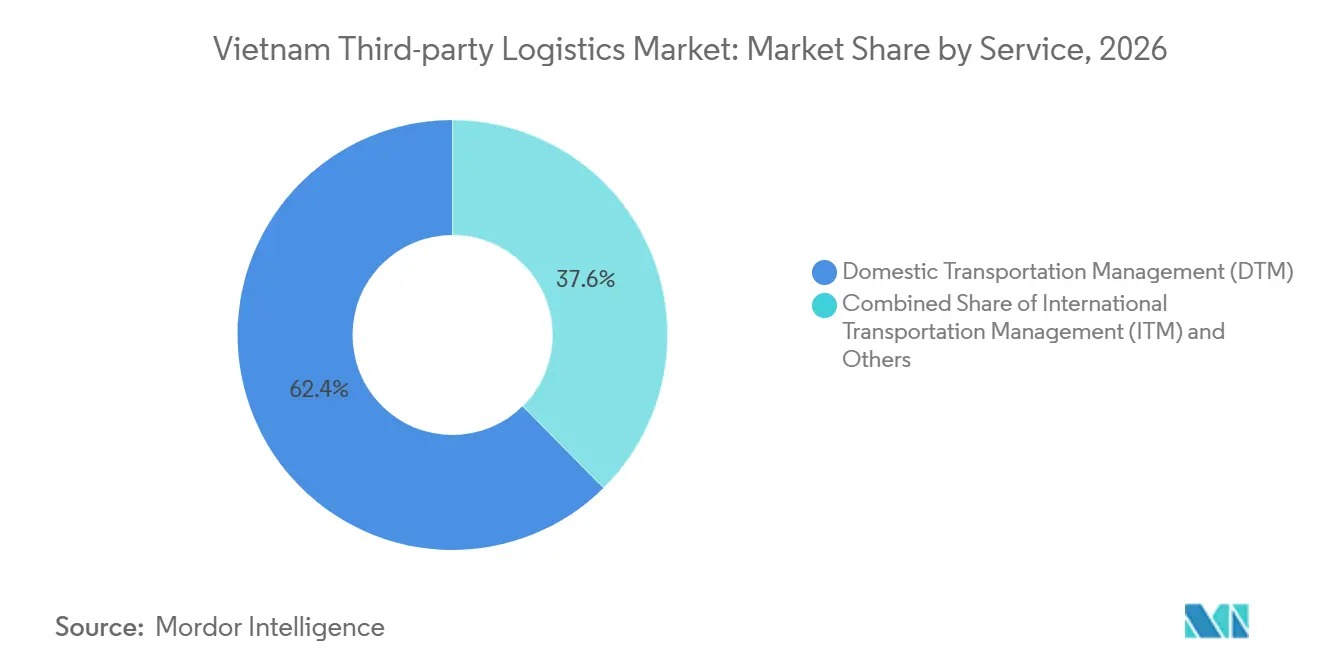
- サービス別では、国内輸送管理が2026年のベトナム サードパーティ ロジスティクス市場シェアの62.45%を占め、付加価値型倉庫保管・流通は2027年から2032年の期間にCAGR 9.26%を記録すると予測されています。
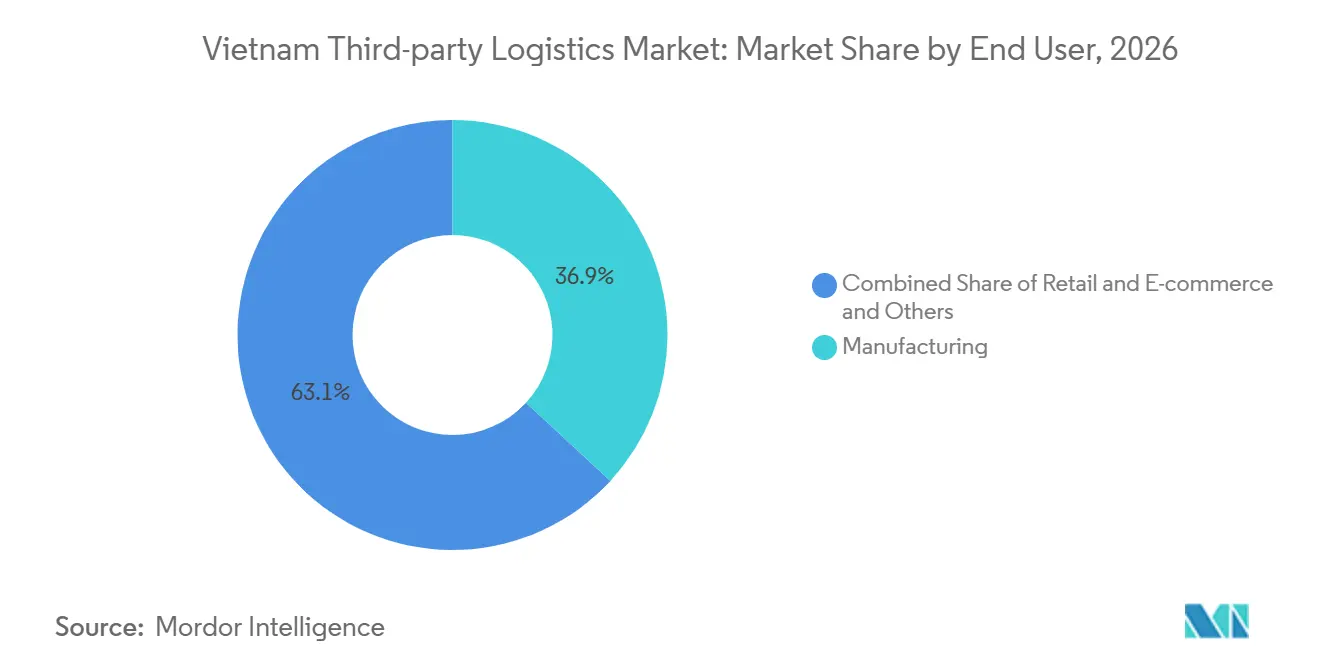
- 最終用途アプリケーション別では、製造業が2026年のベトナム ードパーティ ロジスティクス市場規模の36.87%を占め、小売・電子商取引は2027年から2032年の期間にCAGR 8.98%を記録すると予測されています。
- ロジスティクスモデル別では、アセットライトが2026年のベトナム サードパーティ ロジスティクス市場シェアの46.23%を占め、ハイブリッドは2027年から2032年の期間にCAGR 9.13%を記録すると予測されています。
- 地域別では、ベトナム南部が2026年のベトナム サードパーティ ロジスティクス市場規模の46.13%を占め、ベトナム北部は2027年から2032年の期間にCAGR 8.34%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム サードパーティ ロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出製造業の成長による統合ロジスティクス需要の増加 | +1.8% | 全国、特に北部および南部の産業回廊 | 中期(2〜4年) |
| 電子商取引の拡大によるフルフィルメントおよび配送アウトソーシングの加速 | +1.5% | 全国、特にホーチミン市、ハノイ、ダナン | 短期(2年以内) |
| デジタル通関よる国境を越えたロジスティクス統合効率の向上 | +0.9% | 全国、ラオカイ、ランソン、モンカイを含む | 中期(2〜4年) |
| 企業のアウトソーシングによる倉庫保管・輸送需要の拡大 | +0.8% | ビンズオン、ドンナイ、フンイェンの工業地帯 | 中期(2〜4年) |
| コールドチェーン要件による特化型ロジスティクスサービス採用の増加 | +0.7% | ベトナム南部およびメコンデルタ、中部ベトナムにも機会あり | 長期(4年以上) |
| エネルギープロジェクトによる複雑なプロジェクトロジスティクス要件の推進 | +0.5% | 全国、特に中部沿岸および北部省 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸出製造業の成長による統合ロジスティクス需要の増加
製造業への投資がベトナム全土でアウトソーシングされたロジスティクスへの需要を支えています。国家統計局は、2025年の実現外国直接投資(FDI)が27.62 ビリオン 米ドルに達し、製造・加工業が拠出FDIの82.8%を占めたと報告しています[1]。これらの投資は、原材料の輸送、工場側のロジスティクス、在庫管理、および輸出流通への需要を生み出しています。電子機器、機械、自動車部品、その他の製造品は、調整された輸送、特殊な取り扱い、および空港・海港への信頼性の高い接続を必要とする場合があります。したがって、市場は国内輸送と倉庫保管、通関調整、国際フレートサービスを組み合わせることができるプロバイダーから恩恵を受けています。
電子商取引の拡大によるフルフィルメントおよび配送アウトソーシングの加速
ベトナムの拡大する電子商取引セクターは、注文フルフィルメント、在庫管理、小口配送、および返品処理への需要を生み出しています。ベトナムのオンライン小売市場は急速に拡大し続けており、デジタルショッピングチャネルへの消費者採用の強化と、より迅速で信頼性の高いフルフィルメントへの需要の高まりを反映しています[2]。この成長は、全国にわたるスケーラブルな倉庫保管、ラストマイル配送、およびテクノロジー対応のロジスティクスネットワークの必要性を高めています。オンライン取引が拡大するにつれ、小売業者やマーケットプレイスの販売者は、小口注文の処理、変動する需要への対応、および都市部・地方市場の顧客への配送が可能なロジスティクスネットワークを必要としています。これらの要件が、アウトソーシングされたフルフィルメントセンター、輸送ネットワーク、および流通サービスの利用を支えています。
デジタル通関による国境を越えたロジスティクス統合効率の向上
ベトナムの通関近代化プログラムは、国境を越えた貨物処理を改善する機会を生み出しています。2026年6月1日、税関当局はハイフォンの税関支局第III地区において集中通関モデルの試験運用を開始しました[3]。この試験運用には通関書類のデジタル処理が含まれており、輸出入貨物の処理を合理化することを目的としています。より標準化された書類提出により、ロジスティクスプロバイダーは通関手続きを輸送スケジュールと調整し、不必要な事務処理を削減することができます。
企業のアウトソーシングによる倉庫保管・輸送需要の拡大
製造業者、小売業者、および輸入業者は、3PLプロバイダーを活用することで、必要なインフラをすべて自社で整備・管理することなく、輸送ネットワークと倉庫容量にアクセスすることができます。アウトソーシングは、新たな地域に参入する企業、季節的な需要を管理する企業、または複数の生産・流通拠点にサービスを提供する企業にとって特に有用です。保管、在庫管理、国内輸送、フレートフォワーディングを組み合わせるプロバイダーは、サプライチェーン全体の調整を簡素化することができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した輸送ネットワークによるサービスの一貫性とスケールの低下 | -1.2% | 全国、特に中部ベトナムおよびメコンデルタの省間ルート | 中期(2〜4年) |
| 熟練労働力不足によるロジスティクステクノロジー採用の制約 | -1.0% | 全国、特にハイフォンおよび北部産業回廊 | 短期(2年以内) |
| 内陸ボトルネックによるマルチモーダルロジスティクスネットワーク効率の阻害 | -0.8% | ハノイ〜ハイフォン回廊およびカイメップの道路接続 | 中期(2〜4年) |
| コンプライアンスコストによる中小ロジスティクスサービスプロバイダーへの圧力 | -0.5% | 全国、特に中小規模の国内事業者 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した輸送ネットワークによるサービスの一貫性とスケールの低下
ベトナムのロジスティクスネットワークは道路、内陸路、鉄道、航空、海上輸送を組み合わせていますが、接続の可用性と効率は地域によって異なります。支援インフラの不足、工業地帯周辺の渋滞、内陸ロジスティクス施設へのアクセスの不均一さが、移動時間を増加させ、貨物計画を複雑にする可能性があります。これらの状況により、3PLプロバイダーがルート全体で一貫したサービスレベルを維持することが困難になっています。特に、複数の輸送モードや主要産業回廊外の場所が関わる貨物の場合はなおさらです。ベトナムロジスティクスレポート2025では、同国のロジスティクスコストがGDPの約16〜17%と推定されており、輸送とサプライチェーン効率の改善が引き続き重要であることが示されています。
熟練労働力不足によるロジスティクステクノロジー採用の制約
倉庫管理システム、輸送管理システム、自動化ハンドリング機器、デジタル通関ツールの導入には、これらのシステムを操作し、業務上の例外事項に対応できる労働者が必要です。適切な訓練を受けたスタッフの採用が困難な場合、ロジスティクスプロバイダーはより高い研修スト、テクノロジー導入の遅延、デジタルプロセスの不一致な使用に直面する可能性があります。これらの課題は、従業員育成とシステム統合のためのリソースが限られている中小規模の事業者にとってより深刻になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:国内輸送管理がリードし、付加価値型倉庫保管が拡大
国内輸送管理は2026年のベトナム サードパーティ ロジスティクス市場シェアの62.45%を占めました。その主導的な地位は、製造施設、サプライヤー、倉庫、流通センター、港湾間での物品移動の重要性を反映しています。道路輸送は国内フレート輸送において引き続き重要であり、国際フレートフォワーディングと通関調整が国境を越えたサプライチェーンを支えています。企業は、特に商品が顧客に届く前に複数の施設を通過する場合、輸送と在庫処理・流通を調整できるプロバイダーをますます求めています。
付加価値型倉庫保管・流通セグメントは、2027年から2032年の期間にCAGR 9.26%を記録すると予測されています。製造業者と小売業者は保管だけでなくそれ以上のものを必要としており、注文ピッキング、梱包、ラベリング、在庫管理、流通調整の機会が生まれています。2025年9月、Kuehne+NagelとLEGOグループはドンナイにアジア太平洋地域向けの地域流通センターを開設しました。この施設は、倉庫保管が通関、海上フレート、地域流通サービスとどのように統合できるかの一例を示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途アプリケーション別:製造業がリードし、小売・電子商取引が加速
製造業は2026年のベトナム サードパーティ ロジスティクス市場規模の36.87%を占ました。同国の産業基盤は、原材料の入荷輸送、生産関連ロジスティクス、在庫保管、完成品流通への需要を生み出しています。ベトナム南部および北部の産業クラスターは、製造業者をサプライヤー、国内顧客、輸出ゲートウェイと結びつけています。多国籍製造業者は3PLプロバイダーを活用して複数の施設と国際貿易ルートにわたるロジスティクスを調整でき、国内生産者は輸送と倉庫保管をアウトソーシングして業務の複雑さを軽減することができます。
小売・電子商取引は2027年から2032年の期間にCAGR 8.98%を記録すると予測されています。オンライン小売の成長は、フルフィルメント施設、在庫の可視性、注文処理、ラストマイル流通への需要を支えています。小売業者とマーケットプレイスの販売者は、変動する注文量と配送への期待に対応するための柔軟なロジスティクス体制を必要としています。さらに、ヘルスケア、食品・飲料、消費財、自動車サプライチェーンが特殊な取り扱いと流通サービスへの需要を生み出しています。
ロジスティクスモデル別:アセットライトがリードし、ハイブリッドが台頭
アセットライトモデルは2026年のベトナム サードパーティ ロジスティクス市場シェアの46.23%を占めました。このモデルでは、プロバイダーは下請け運送業者、リース施設、またはサードパーティの輸送能力に大きく依存しながら輸送とロジスティクスサービスを調整します。このアプローチにより、初期資本要件を削減し、すべての車両や倉庫を所有することなくサービスカバレッジを拡大することができます。これは、複数の地域や輸送モードにわたる貨物を管理するロジスティクスプロバイダーに特に関連しています。
ハイブリッドモデルは2027年から2032年の期間にCAGR 9.13%を記録すると予測されています。ハイブリッド運営は自社または管理下の資産と外部の輸送能力を組み合わせることで、プロバイダーが重要な業務の管理を維持しながら下請け業者を活用して需要の変動を管理することを可能にします。例えば、事業者は自社の流通施設やコア車両フリートを維持しながら、特定の長距離輸送をアウトソーシングする場合があります。2026年1月、ITL Logisticsは国内輸送フリートの拡大と近代化のためにいすゞユーロ5トラック40台を受領しました。
地域分析
ベトナム南部は2026年のベトナム サードパーティ ロジスティクス市場の46.13%を占めました。同地域はホーチミン市の商業基盤、周辺省の製造活動、カイメップ〜ティバイ港湾クラスターへのアクセスから恩恵を受けています。工業・消費需要が国内輸送、倉庫保管、流通、国際フレートフォワーディングを支えています。同地域の確立されたロジスティクスネットワークは、製造業務を輸出および国内流通チャネルと統合しようとする企業にとっても重要な拠点となっています。
ベトナム南部の港湾・ロジスティクスインフラへの投資が追加的な輸送能力を支えています。2026年4月、Gemadept CorporationとCMA CGMはカイメップ〜ティバイにおけるジェマリンク深海港フェーズ2の起工式を開催しました。このプロジェクトは完成時に港の総容量を年間300万TEU以上に増加させることが期待されており、2027年第4四半期の操業開始が計画されています。この開発により港湾容量が強化され、将来のカーゴフローが支援されると期待されています。
ベトナム北部は2027年から2032年の期間にCAGR 8.34%を記録すると予測されています。電子機器製造、工業投資、ハノイ、ハイフォン、北部工業省間の接続がアウトソーシングされたロジスティクスへの需要を支えています。2026年7月、DHL Supply ChainはフンイェンにDHL北部ロジスティクスキャンパスの起工式を行いました[4]。このプロジェクトは82,500m²以上をカバーし、第1フェーズでは約41,180m²の倉庫スペースを提供し、2027年上半期に完成する予定です。2026年5月、Saigon Newport Corporationはハイフォンにタンカン〜ラックフェンロジスティクスセンターを開設し、北部港湾ネットワークに統合ロジスティクス施設を追加しました。
競争環境
ベトナム サードパーティ ロジスティクス市場は断片化しており、国際ロジスティクスグループ、国内輸送・ロジスティクスプロバイダー、港湾連携事業者が含まれています。国際的な参加者にはDHL Supply Chain、Kuehne+Nagel、DSV、CEVA Logistics、Nippon Express Holdingsが含まれます。国内・地域企業にはITL Corporation、Gemadept Corporation、Saigon Newport Corporation、Viettel Post、Vietnam Post Logisticsが含まれます。これらのプロバイダーは輸送、倉庫保管、フレートフォワーディング、契約ロジスティクス、流通において競争しています。その競争上の地位は、ネットワークカバレッジ、顧客関係、業務能力、および国内サービスと国際サプライチェーンを調整する能力に依存しています。
戦略的パートナーシップとサービス統合は重要な競争要因です。2026年3月、Gemadept CorporationとCJ Logisticsはロジスティクスおよび海運業務の最適化に合意し、再編により主要な業務上の焦点領域を分離しました。2025年9月、Kuehne+NagelとLEGOグループはドンナイの地域流通センターを開設し、倉庫保管と地域流通を輸・通関サービスと統合しました。2026年7月、Vietnam Post LogisticsとDSV Contract Logistics Vietnamは企業間サプライチェーンサービスに関する協力協定を更新しました。これらの動向は、サービス能力の拡大と顧客関係の強化に向けた異なるアプローチを示しています。
特化型施設、輸送能力、統合ロジスティクスネットワークへの投資も競争の一分野です。2025年3月、LOTTE Global Logisticsはニョントラック工業団地においてドンナイのコールドチェーンセンターの起工式を開催しました。2026年1月、ITL Logisticsはいすゞユーロ5トラック40台を受領し、CEVA Logisticsは2026年6月にハノイ〜シカゴ間の航空貨物チャーターを発表しました。これらの投資とサービス拡大は、温度管理保管、国内流通、国際航空貨物など、異なるロジスティクス要件に対応しています。
ベトナム サードパーティ ロジスティクス産業リーダー
-
Indo Trans Logistics Corporation (ITL)
-
Gemadept Corporation
-
DHL Supply Chain
-
DSV
-
Kuehne+Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Vietnam Post LogisticsとDSV Contract Logistics Vietnamが企業間サプライチェーンサービスに関する協力協定を更新しました。
- 2026年7月:DHL Supply ChainがフンイェンにDHL北部ロジスティクスキャンパスの起工式を実施しました。このプロジェクトは82,500m²以上をカバーし、フェーズ1では2027年上半期に約41,180m²の倉庫スペースを提供する予定です。
- 2026年6月:CEVA Logisticsがベトナムと米国間のフレート輸送を支援するため、週3便運航のハノイ〜シカゴ間新規航空貨物チャーターを発表しました。
- 2026年5月:Saigon Newport Corporationがハイフォンにタンカン〜ラックフェンロジスティクスセンターを開設しました。同センターは北部深水港クラスター周辺における同社の統合ロジスティクスネットワークを強化します。
ベトナム サードパーティ ロジスティクス市場レポートの範囲
| 国内輸送管理(DTM) | 道路輸送 |
| 鉄道輸送 | |
| 航空輸送 | |
| 水上輸送 | |
| 国際輸送管理(ITM) | 道路輸送 |
| 鉄道輸送 | |
| 航空輸送 | |
| 水上輸送 | |
| 付加価値型倉庫保管・流通(VAWD) |
| 自動車 |
| エネルギー・公益事業 |
| 製造業 |
| ライフサイエンス・ヘルスケア |
| テクノロジー・電子機器 |
| 小売・電子商取引 |
| 消費財・FMCG |
| 食品・飲料 |
| その他 |
| アセットライト |
| アセットヘビー |
| ハイブリッド |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| サービス別 | 国内輸送管理(DTM) | 道路輸送 |
| 鉄道輸送 | ||
| 航空輸送 | ||
| 水上輸送 | ||
| 国際輸送管理(ITM) | 道路輸送 | |
| 鉄道輸送 | ||
| 航空輸送 | ||
| 水上輸送 | ||
| 付加価値型倉庫保管・流通(VAWD) | ||
| 最終用途アプリケーション別 | 自動車 | |
| エネルギー・公益事業 | ||
| 製造業 | ||
| ライフサイエンス・ヘルスケア | ||
| テクノロジー・電子機器 | ||
| 小売・電子商取引 | ||
| 消費財・FMCG | ||
| 食品・飲料 | ||
| その他 | ||
| ロジスティクスモデル別 | アセットライト | |
| アセットヘビー | ||
| ハイブリッド | ||
| 地域別 | ベトナム北部 | |
| ベトナム中部 | ||
| ベトナム南部 | ||
レポートで回答される主要な質問
2032年までのベトナム サードパーティ ロジスティクス市場の予測値は?
ベトナム サードパーティ ロジスティクス市場は、2027年の5.11 ビリオン 米ドルからCAGR 7.59%で成長し、2032年までに7.37 ビリオン 米ドルに達すると予測されています。
ベトナムの3PL市場で最大のシェアを持つサービスは何ですか?
国内輸送管理は2026年に市場の62.45%を占め、工業施設、倉庫、流通センター、港湾間の国内フレート輸送の重要性を反映しています。
ベトナムで最も急速に成長すると予測される3PLサービスは何ですか?
付加価値型倉庫保管・流通は、統合倉庫保管、在庫管理、注文処理、流通サービスへの需要に支えられ、2027年から2032年の期間にCAGR 9.26%を記録すると予測されています。
電子商取引はベトナムのロジスティクス需要にどのような影響を与えていますか?
電子商取引は、アウトソーシングされたフルフィルメント、在庫管理、注文処理、小口配送、返品処理への需要を高めています。オンライン小売業者とマーケットプレイスの販売者は、変動する注文量と配送要件に対応できるロジスティクスネットワークを必要としています。
ベトナムのサードパーティ ロジスティクス市場をリードしている地域はどこですか?
ベトナム南部は2026年に市場の46.13%を占め、ホーチミン市の商業活動、周辺省の製造センター、カイメップ〜ティバイ港湾クラスターへのアセスに支えられています。
ベトナムの3PL市場に影響を与える主な制約要因は何ですか?
断片化した輸送ネットワーク、不均一なインフラ接続、適切な訓練を受けたロジスティクス人材の不足、テクノロジー採用のコストが、サービスの一貫性と業務効率を制約する可能性があります。