
Marktgröße und Marktanteile der Drittanbieter-Logistik in Vietnam
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.74 Milliarden US-Dollar |
| Marktgröße (2027) | 5.11 Milliarden US-Dollar |
| Marktgröße (2032) | 7.37 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.59 % |
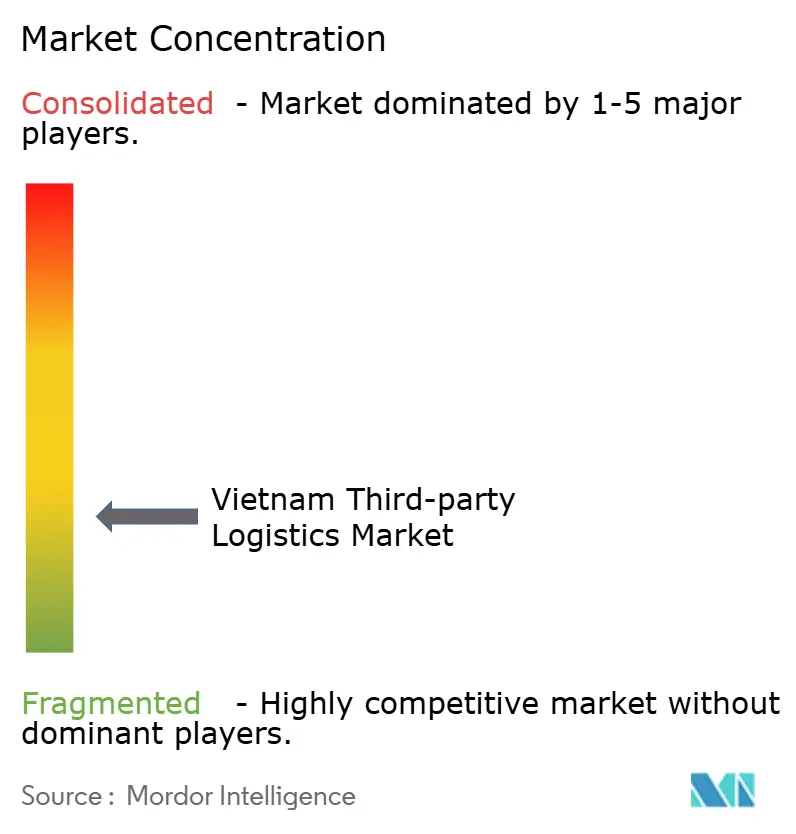
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Drittanbieter-Logistikmarkts durch Mordor Intelligence
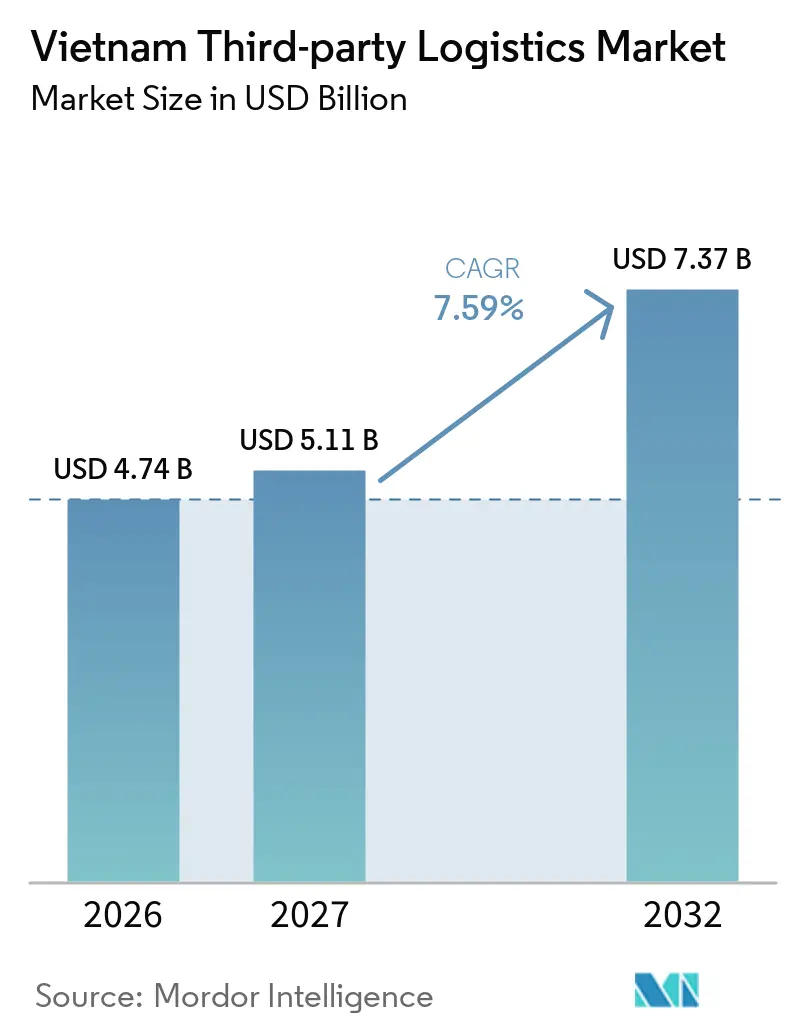
Der vietnamesische Drittanbieter-Logistikmarkt wurde im Jahr 2026 auf 4,74 Milliarden USD geschätzt und soll 2027 einen Wert von 5,11 Milliarden USD sowie bis 2032 einen Wert von 7,37 Milliarden USD erreichen, was einer CAGR von 7,59 % im Zeitraum 2027–2032 entspricht.
Fertigungsinvestitionen, internationaler Handel und die Expansion des E-Commerce stützen die Nachfrage nach ausgelagertem Transport, Lagerhaltung, Frachtspedition und Distributionsdienstleistungen. Logistikanbieter kombinieren diese Dienstleistungen zunehmend, um Sendungen über Fabriken, Distributionszentren, Grenzübergänge und Seehäfen hinweg zu koordinieren. Da Lieferketten immer komplexer werden, werden Zuverlässigkeit der Dienstleistungen, Sendungstransparenz und die Fähigkeit zur Koordination mehrerer Transportmodi zu wichtigen Wettbewerbsfaktoren. Diese Bedingungen stützen die Nachfrage nach integrierten Logistikdienstleistungen neben dem konventionellen Frachttransport.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung entfiel auf das inländische Transportmanagement im Jahr 2026 ein Marktanteil von 62,45 % am vietnamesischen Drittanbieter-Logistikmarkt, während für die wertschöpfende Lagerhaltung und Distribution im Zeitraum 2027–2032 eine CAGR von 9,26 % prognostiziert wird.
- Nach Endanwendung entfiel auf die Fertigung im Jahr 2026 ein Anteil von 36,87 % an der Marktgröße der Drittanbieter-Logistik in Vietnam, während für Einzel- und E-Commerce im Zeitraum 2027–2032 eine CAGR von 8,98 % prognostiziert wird.
- Nach Logistikmodell entfiel auf das Asset-Light-Modell im Jahr 2026 ein Marktanteil von 46,23 % am vietnamesischen Drittanbieter-Logistikmarkt, während für das Hybridmodell im Zeitraum 2027–2032 eine CAGR von 9,13 % prognostiziert wird.
- Nach Geografie entfiel auf Südvietnam im Jahr 2026 ein Anteil von 46,13 % an der Marktgröße der Drittanbieter-Logistik in Vietnam, während für Nordvietnam im Zeitraum 2027–2032 eine CAGR von 8,34 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im Drittanbieter-Logistikmarkt Vietnam
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Exportfertigung steigert die Nachfrage nach integrierten Logistikdienstleistungen | +1.8% | National, insbesondere nördliche und südliche Industriekorridore | Mittelfristig (2–4 Jahre) |
| E-Commerce-Expansion beschleunigt die Auslagerung von Auftragsabwicklung und Lieferung | +1.5% | National, insbesondere Ho-Chi-Minh-Stadt, Hanoi und Da Nang | Kurzfristig (bis zu 2 Jahren) |
| Digitaler Zoll verbessert die Effizienz der grenzüberschreitenden Logistikintegration | +0.9% | National, einschließlich Lao Cai, Lang Son und Mong Cai | Mittelfristig (2–4 Jahre) |
| Unternehmensauslagerung erweitert die Nachfrage nach Lagerhaltung und Transport | +0.8% | Industriegebiete in Binh Duong, Dong Nai und Hung Yen | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Kühlkette steigern die Nutzung spezialisierter Logistikdienstleistungen | +0.7% | Südvietnam und das Mekong-Delta, mit Chancen in Zentralvietnam | Langfristig (4 Jahre oder mehr) |
| Energieprojekte treiben komplexe Anforderungen an die Projektlogistik voran | +0.5% | National, insbesondere zentrale Küstenprovinzen und nördliche Provinzen | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Wachstum der Exportfertigung steigert die Nachfrage nach integrierten Logistikdienstleistungen
Fertigungsinvestitionen stützen die Nachfrage nach ausgelagerter Logistik in ganz Vietnam. Das Nationale Statistikamt meldete, dass die realisierten ausländischen Direktinvestitionen (ADI) im Jahr 2025 einen Wert von 27,62 Milliarden USD erreichten, wobei die Fertigungs- und Verarbeitungsindustrie 82,8 % der ausgezahlten ADI ausmachteFertigungs- und Verarbeitungsindustrie zieht die größten ADI im Jahr 2025 an, Januar 2026, https://www.nso.gov.vn.">[1]. Diese Investitionen erzeugen Nachfrage nach eingehendem Rohmaterialtransport, werksseitiger Logistik, Bestandsmanagement und Exportdistribution. Elektronik, Maschinen, Automobilkomponenten und andere Fertigwaren können koordinierten Transport, spezielle Handhabung und zuverlässige Verbindungen zu Flughäfen und Seehäfen erfordern. Der Markt profitiert daher von Anbietern, die inländischen Transport mit Lagerhaltung, Zollkoordination und internationalen Frachtdienstleistungen kombinieren können.
E-Commerce-Expansion beschleunigt die Auslagerung von Auftragsabwicklung und Lieferung
Vietnams expandierender E-Commerce-Sektor schafft Nachfrage nach Auftragsabwicklung, Bestandsmanagement, Paketdistribution und Retourenabwicklung. Vietnams Online-Einzelhandelsmarkt wächst weiterhin rasch und spiegelt eine stärkere Verbraucherakzeptanz digitaler Einkaufskanäle sowie eine steigende Nachfrage nach schnellerer und zuverlässigerer Auftragsabwicklung widerÜberblicksbericht über Vietnams Inlandsmarkt 2025, Januar 2026, www.dms.gov.vn">[2]. Dieses Wachstum erhöht den Bedarf an skalierbarer Lagerhaltung, Zustellung auf der letzten Meile und technologiegestützten Logistiknetzwerken im ganzen Land. Mit der Ausweitung von Online-Transaktionen benötigen Einzelhändler und Marktplatzhändler Logistiknetzwerke, die kleinere Bestellungen verarbeiten, wechselnde Nachfrage bewältigen und Kunden in städtischen und regionalen Märkten beliefern können. Diese Anforderungen unterstützen den Einsatz ausgelagerter Fulfillment-Center, Transportnetzwerke und Distributionsdienstleistungen.
Digitaler Zoll verbessert die Effizienz der grenzüberschreitenden Logistikintegration
Vietnams Programm zur Zollmodernisierung schafft Möglichkeiten zur Verbesserung der grenzüberschreitenden Sendungsabwicklung. Am 1. Juni 2026 begannen die Zollbehörden mit der Pilotierung eines zentralisierten Abfertigungsmodells bei der Zollunterabteilung Region III in Hai PhongPilotimplementierung des zentralisierten Zollabfertigungsmodells bei der Zollunterabteilung Region III, Juni 2026, www.vidi.mof.gov.vn">[3]. Das Pilotprojekt umfasst die digitale Bearbeitung von Zolldokumenten und zielt darauf ab, die Abwicklung von Import- und Exportsendungen zu vereinfachen. Eine stärker standardisierte Dokumenteneinreichung kann Logistikanbietern helfen, Zollverfahren mit Transportplänen zu koordinieren und vermeidbare administrative Bearbeitungsschritte zu reduzieren.
Unternehmensauslagerung erweitert die Nachfrage nach Lagerhaltung und Transport
Hersteller, Einzelhändler und Importeure können 3PL-Anbieter nutzen, um auf Transportnetzwerke und Lagerkapazitäten zuzugreifen, ohne die gesamte erforderliche Infrastruktur selbst aufbauen und verwalten zu müssen. Auslagerung kann besonders nützlich für Unternehmen sein, die in neue Regionen eintreten, saisonale Nachfrage bewältigen oder mehrere Produktions- und Distributionsstandorte bedienen. Anbieter, die Lagerung, Bestandsmanagement, inländischen Transport und Frachtspedition kombinieren, können die Koordination entlang der Lieferkette vereinfachen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Transportnetzwerke beeinträchtigen Servicekonsistenz und Skalierung | -1.2% | National, insbesondere interprovenzielle Routen in Zentralvietnam und dem Mekong-Delta | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel schränkt die Einführung von Logistiktechnologie ein | -1.0% | National, insbesondere Hai Phong und der nördliche Industriekorridor | Kurzfristig (bis zu 2 Jahren) |
| Engpässe im Binnenland stören die Effizienz multimodaler Logistiknetzwerke | -0.8% | Korridor Hanoi–Hai Phong und Straßenanbindung Cai Mep | Mittelfristig (2–4 Jahre) |
| Compliance-Kosten belasten kleinere Logistikdienstleister | -0.5% | National, insbesondere kleinere inländische Betreiber | Kurzfristig (bis zu 2 Jahren) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Transportnetzwerke beeinträchtigen Servicekonsistenz und Skalierung
Vietnams Logistiknetzwerk kombiniert Straßen-, Binnenwasserstraßen-, Schienen-, Luft- und Seetransport, jedoch unterscheiden sich Verfügbarkeit und Effizienz der Verbindungen je nach Standort. Lücken in der unterstützenden Infrastruktur, Staus rund um Industriegebiete und ungleichmäßiger Zugang zu Binnenlogistikanlagen können Reisezeiten verlängern und die Sendungsplanung erschweren. Diese Bedingungen erschweren es 3PL-Anbietern, konsistente Serviceniveaus auf verschiedenen Routen aufrechtzuerhalten, insbesondere wenn Sendungen mehrere Transportmodi oder Standorte außerhalb der wichtigsten Industriekorridore umfassen. Die Logistikkosten des Landes wurden im Vietnam-Logistikbericht 2025 auf etwa 16–17 % des BIP geschätzt, was die anhaltende Bedeutung der Verbesserung von Transport- und Lieferketteneffizienz unterstreicht.
Fachkräftemangel schränkt die Einführung von Logistiktechnologie ein
Die Einführung von Lagerverwaltungssystemen, Transportmanagementsystemen, automatisierten Handhabungsgeräten und digitalen Zollwerkzeugen erfordert Mitarbeiter, die diese Systeme bedienen und auf betriebliche Ausnahmen reagieren können. Wenn geeignet ausgebildetes Personal schwer zu rekrutieren ist, können Logistikanbieter mit höheren Schulungskosten, langsamerer Technologieimplementierung und inkonsistenter Nutzung digitaler Prozesse konfrontiert sein. Diese Herausforderungen können für kleinere Betreiber bedeutsamer sein, die über begrenzte Ressourcen für Mitarbeiterentwicklung und Systemintegration verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Inländisches Transportmanagement führt, während wertschöpfende Lagerhaltung expandiert
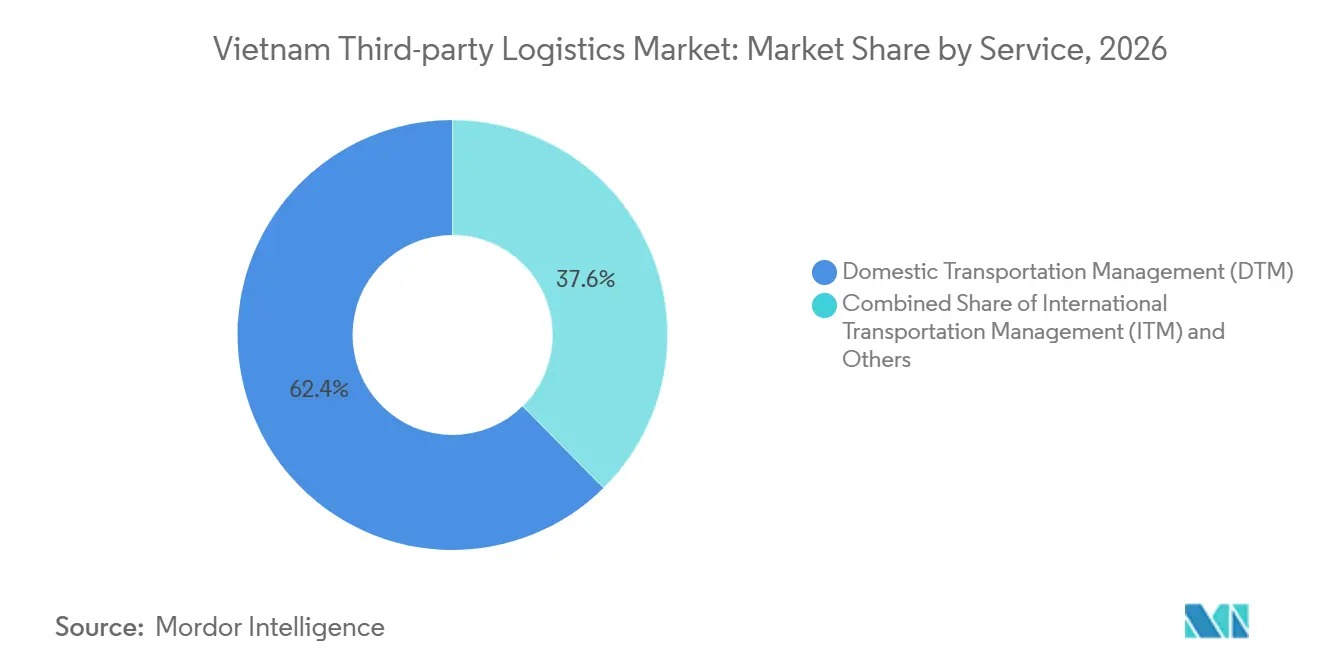
Das inländische Transportmanagement entfiel im Jahr 2026 auf einen Marktanteil von 62,45 % am vietnamesischen Drittanbieter-Logistikmarkt. Seine führende Position spiegelt die Bedeutung des Warentransports zwischen Fertigungsanlagen, Lieferanten, Lagern, Distributionszentren und Häfen wider. Der Straßentransport bleibt für inländische Frachtbewegungen wichtig, während internationale Frachtspedition und Zollkoordination grenzüberschreitende Lieferketten unterstützen. Unternehmen suchen zunehmend nach Anbietern, die Transport mit Bestandshandhabung und Distribution koordinieren können, insbesondere wenn Waren mehrere Einrichtungen durchlaufen, bevor sie Kunden erreichen.
Das Segment der wertschöpfenden Lagerhaltung und Distribution soll im Zeitraum 2027–2032 eine CAGR von 9,26 % verzeichnen. Hersteller und Einzelhändler benötigen mehr als nur Lagerung, was Möglichkeiten für Kommissionierung, Verpackung, Etikettierung, Bestandsmanagement und Distributionskoordination schafft. Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ein regionales Distributionszentrum in Dong Nai zur Unterstützung der Distribution im asiatisch-pazifischen Raum. Die Einrichtung zeigt beispielhaft, wie Lagerhaltung mit Zollabfertigung, Seefracht und regionaler Distribution integriert werden kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endanwendung: Fertigung führt, während Einzel- und E-Commerce beschleunigen
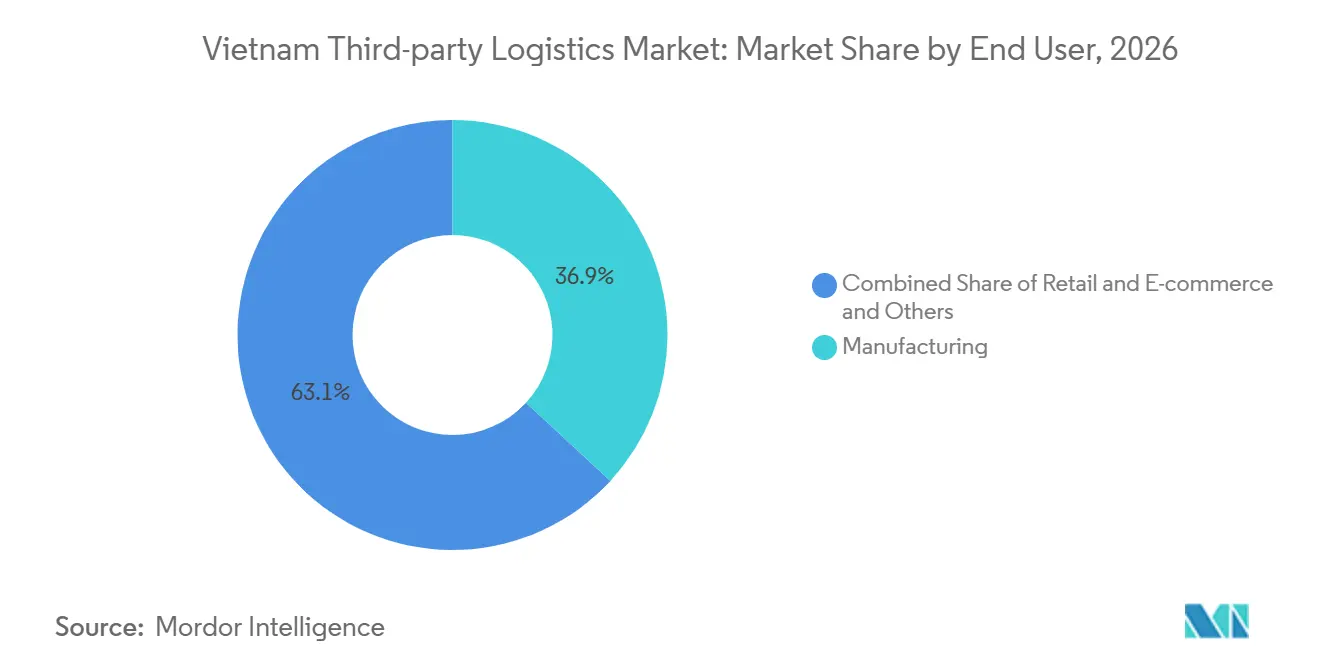
Die Fertigung entfiel im Jahr 2026 auf einen Anteil von 36,87 % an der Marktgröße der Drittanbieter-Logistik in Vietnam. Die industrielle Basis des Landes schafft Nachfrage nach eingehenden Rohmaterialbewegungen, produktionsbezogener Logistik, Bestandslagerung und Fertigwarендistribution. Industriecluster in Süd- und Nordvietnam verbinden Hersteller mit Lieferanten, inländischen Kunden und Exportgateways. Multinationale Hersteller können 3PL-Anbieter nutzen, um Logistik über mehrere Einrichtungen und internationale Handelsrouten hinweg zu koordinieren, während inländische Produzenten Transport und Lagerhaltung auslagern können, um die betriebliche Komplexität zu reduzieren.
Einzel- und E-Commerce sollen im Zeitraum 2027–2032 eine CAGR von 8,98 % verzeichnen. Das Wachstum des Online-Einzelhandels stützt die Nachfrage nach Fulfillment-Einrichtungen, Bestandstransparenz, Auftragsabwicklung und Distribution auf der letzten Meile. Einzelhändler und Marktplatzhändler benötigen flexible Logistikvereinbarungen, um wechselnden Bestellvolumina und Liefererwartungen gerecht zu werden. Darüber hinaus schaffen Gesundheitswesen, Lebensmittel und Getränke, Konsumgüter und Automobillieferketten Nachfrage nach spezialisierter Handhabung und Distributionsdienstleistungen.
Nach Logistikmodell: Asset-Light führt, während Hybrid an Bedeutung gewinnt
Das Asset-Light-Modell entfiel im Jahr 2026 auf einen Marktanteil von 46,23 % am vietnamesischen Drittanbieter-Logistikmarkt. Bei diesem Modell koordinieren Anbieter Transport- und Logistikdienstleistungen, während sie sich im Wesentlichen auf Subunternehmer, gemietete Einrichtungen oder Drittanbieterkapazitäten stützen. Dieser Ansatz kann den anfänglichen Kapitalbedarf reduzieren und es Betreibern ermöglichen, ihre Serviceabdeckung zu erweitern, ohne jedes Fahrzeug oder Lager zu besitzen. Er ist besonders relevant für Logistikanbieter, die Sendungen über mehrere Regionen oder Transportmodi hinweg verwalten.
Das Hybridmodell soll im Zeitraum 2027–2032 eine CAGR von 9,13 % verzeichnen. Hybridbetriebe kombinieren eigene oder kontrollierte Vermögenswerte mit externer Kapazität, sodass Anbieter die Kontrolle über kritische Aktivitäten behalten können, während sie Subunternehmer zur Bewältigung von Nachfrageschwankungen einsetzen. Beispielsweise kann ein Betreiber eigene Distributionseinrichtungen oder einen Kernfahrzeugpark unterhalten, während er ausgewählte Fernstreckenbewegungen auslagert. Im Januar 2026 erhielt ITL Logistics 40 Isuzu Euro 5-Lkw, um seine inländische Transportflotte zu erweitern und zu modernisieren.
Geografische Analyse
Südvietnam entfiel im Jahr 2026 auf einen Anteil von 46,13 % am vietnamesischen Drittanbieter-Logistikmarkt. Die Region profitiert von der kommerziellen Basis Ho-Chi-Minh-Stadts, der Fertigungsaktivität in den umliegenden Provinzen und dem Zugang zum Hafencluster Cai Mep–Thi Vai. Industrie- und Verbrauchernachfrage stützt inländischen Transport, Lagerhaltung, Distribution und internationale Frachtspedition. Das etablierte Logistiknetzwerk der Region macht sie auch zu einem wichtigen Standort für Unternehmen, die Fertigungsoperationen mit Export- und inländischen Distributionskanälen integrieren möchten.
Investitionen in die Hafen- und Logistikinfrastruktur Südvietnams unterstützen zusätzliche Kapazitäten. Im April 2026 hielten Gemadept Corporation und CMA CGM die Grundsteinlegung für Phase 2 des Gemalink-Tiefseehafens in Cai Mep–Thi Vai ab. Das Projekt soll nach Fertigstellung die Gesamtkapazität des Hafens auf mehr als 3 Millionen TEU jährlich erhöhen, wobei der Betrieb für das vierte Quartal 2027 geplant ist. Diese Entwicklung soll die Hafenkapazität stärken und künftige Ladungsströme unterstützen.
Nordvietnam soll im Zeitraum 2027–2032 eine CAGR von 8,34 % verzeichnen. Elektronikfertigung, Industrieinvestitionen und Verbindungen zwischen Hanoi, Hai Phong und nördlichen Industrieprovinzen stützen die Nachfrage nach ausgelagerter Logistik. Im Juli 2026 legte DHL Supply Chain den Grundstein für seinen North Logistics Campus in Hung YenDHL Supply Chain legt Grundstein für den DHL North Logistics Campus zur Stärkung der Konnektivität in Nordvietnam, Juli 2026, www.dhl.com">[4]. Das Projekt umfasst mehr als 82.500 m², wobei die erste Phase voraussichtlich rund 41.180 m² Lagerfläche bereitstellen und die Fertigstellung in der ersten Hälfte 2027 erwartet wird. Im Mai 2026 eröffnete Saigon Newport Corporation das Tan Cang–Lach Huyen Logistikzentrum in Hai Phong und fügte dem nördlichen Hafennetzwerk eine integrierte Logistikeinrichtung hinzu.
Wettbewerbslandschaft
Der vietnamesische Drittanbieter-Logistikmarkt ist fragmentiert und umfasst internationale Logistikgruppen, inländische Transport- und Logistikanbieter sowie hafengebundene Betreiber. Zu den internationalen Teilnehmern gehören DHL Supply Chain, Kuehne+Nagel, DSV, CEVA Logistics und Nippon Express Holdings. Zu den inländischen und regionalen Unternehmen gehören ITL Corporation, Gemadept Corporation, Saigon Newport Corporation, Viettel Post und Vietnam Post Logistics. Diese Anbieter konkurrieren in den Bereichen Transport, Lagerhaltung, Frachtspedition, Kontraktlogistik und Distribution. Ihre Wettbewerbspositionen hängen von Netzwerkabdeckung, Kundenbeziehungen, operativen Fähigkeiten und der Fähigkeit ab, inländische Dienstleistungen mit internationalen Lieferketten zu koordinieren.
Strategische Partnerschaften und Serviceintegration sind wichtige Wettbewerbsfaktoren. Im März 2026 einigten sich Gemadept Corporation und CJ Logistics auf die Optimierung ihrer Logistik- und Schifffahrtsoperationen, wobei die Umstrukturierung ihre jeweiligen operativen Schwerpunktbereiche trennte. Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ihr regionales Distributionszentrum in Dong Nai und integrierten Lagerhaltung und regionale Distribution mit Transport- und Zolldienstleistungen. Im Juli 2026 erneuerten Vietnam Post Logistics und DSV Contract Logistics Vietnam ihre Kooperationsvereinbarung für Business-to-Business-Lieferkettendienstleistungen. Diese Entwicklungen veranschaulichen verschiedene Ansätze zur Erweiterung von Servicefähigkeiten und zur Stärkung von Kundenbeziehungen.
Investitionen in spezialisierte Einrichtungen, Transportkapazitäten und integrierte Logistiknetzwerke sind ein weiterer Wettbewerbsbereich. Im März 2025 hielt LOTTE Global Logistics eine Grundsteinlegung für sein Kühlkettenzentrum in Dong Nai im Industriepark Nhon Trach ab. Im Januar 2026 erhielt ITL Logistics 40 Isuzu Euro 5-Lkw, während CEVA Logistics im Juni 2026 einen neuen Luftfrachtcharter Hanoi–Chicago ankündigte. Diese Investitionen und Serviceerweiterungen adressieren unterschiedliche Logistikanforderungen, darunter temperaturkontrollierte Lagerung, inländische Distribution und internationaler Luftfrachtverkehr.
Marktführer der Drittanbieter-Logistikbranche in Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Gemadept Corporation
-
DHL Supply Chain
-
DSV
-
Kuehne+Nagel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Vietnam Post Logistics und DSV Contract Logistics Vietnam erneuerten ihre Kooperationsvereinbarung für Business-to-Business-Lieferkettendienstleistungen.
- Juli 2026: DHL Supply Chain legte den Grundstein für seinen North Logistics Campus in Hung Yen. Das Projekt umfasst mehr als 82.500 m², wobei Phase 1 voraussichtlich rund 41.180 m² Lagerfläche in der ersten Hälfte 2027 bereitstellen wird.
- Juni 2026: CEVA Logistics kündigte einen neuen Luftfrachtcharter Hanoi–Chicago an, der 3-mal pro Woche verkehrt, um Frachtbewegungen zwischen Vietnam und den Vereinigten Staaten zu unterstützen.
- Mai 2026: Saigon Newport Corporation eröffnete das Tan Cang–Lach Huyen Logistikzentrum in Hai Phong. Das Zentrum stärkt das integrierte Logistiknetzwerk des Unternehmens rund um den nördlichen Tiefwasserhafencluster.
Berichtsumfang des Drittanbieter-Logistikmarkts Vietnam
| Inländisches Transportmanagement (ITM) | Straßenverkehr |
| Schienenverkehr | |
| Luftverkehr | |
| Wasserverkehr | |
| Internationales Transportmanagement (ITM) | Straßenverkehr |
| Schienenverkehr | |
| Luftverkehr | |
| Wasserverkehr | |
| Wertschöpfende Lagerhaltung und Distribution (VAWD) |
| Automobilindustrie |
| Energie und Versorgung |
| Fertigung |
| Biowissenschaften und Gesundheitswesen |
| Technologie und Elektronik |
| Einzel- und E-Commerce |
| Konsumgüter und schnelldrehende Konsumgüter (FMCG) |
| Lebensmittel und Getränke |
| Sonstige |
| Asset-Light |
| Asset-Heavy |
| Hybrid |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Dienstleistung | Inländisches Transportmanagement (ITM) | Straßenverkehr |
| Schienenverkehr | ||
| Luftverkehr | ||
| Wasserverkehr | ||
| Internationales Transportmanagement (ITM) | Straßenverkehr | |
| Schienenverkehr | ||
| Luftverkehr | ||
| Wasserverkehr | ||
| Wertschöpfende Lagerhaltung und Distribution (VAWD) | ||
| Nach Endanwendung | Automobilindustrie | |
| Energie und Versorgung | ||
| Fertigung | ||
| Biowissenschaften und Gesundheitswesen | ||
| Technologie und Elektronik | ||
| Einzel- und E-Commerce | ||
| Konsumgüter und schnelldrehende Konsumgüter (FMCG) | ||
| Lebensmittel und Getränke | ||
| Sonstige | ||
| Nach Logistikmodell | Asset-Light | |
| Asset-Heavy | ||
| Hybrid | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam | ||
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der vietnamesische Drittanbieter-Logistikmarkt bis 2032 erreichen?
Der vietnamesische Drittanbieter-Logistikmarkt soll bis 2032 einen Wert von 7,37 Milliarden USD erreichen, ausgehend von 5,11 Milliarden USD im Jahr 2027, bei einer CAGR von 7,59 % im Zeitraum 2027–2032.
Welche Dienstleistung hat den größten Anteil am vietnamesischen 3PL-Markt?
Das inländische Transportmanagement hielt im Jahr 2026 einen Marktanteil von 62,45 % und spiegelt die Bedeutung inländischer Frachtbewegungen zwischen Industrieanlagen, Lagern, Distributionszentren und Häfen wider.
Welche 3PL-Dienstleistung soll in Vietnam am schnellsten wachsen?
Wertschöpfende Lagerhaltung und Distribution soll im Zeitraum 2027–2032 eine CAGR von 9,26 % verzeichnen, unterstützt durch die Nachfrage nach integrierter Lagerhaltung, Bestandsmanagement, Auftragsabwicklung und Distributionsdienstleistungen.
Wie beeinflusst E-Commerce die Logistiknachfrage in Vietnam?
E-Commerce steigert die Nachfrage nach ausgelagerter Auftragsabwicklung, Bestandsmanagement, Auftragsverarbeitung, Paketdistribution und Retourenabwicklung. Online-Einzelhändler und Marktplatzhändler benötigen Logistiknetzwerke, die wechselnde Bestellvolumina und Lieferanforderungen bewältigen können.
Welche Region führt den vietnamesischen Drittanbieter-Logistikmarkt an?
Südvietnam hielt im Jahr 2026 einen Marktanteil von 46,13 %, gestützt durch die kommerzielle Aktivität Ho-Chi-Minh-Stadts, Fertigungszentren in den umliegenden Provinzen und den Zugang zum Hafencluster Cai Mep–Thi Vai.
Was sind die wesentlichen Hemmnisse für den vietnamesischen 3PL-Markt?
Fragmentierte Transportnetzwerke, ungleichmäßige Infrastrukturanbindung, Mangel an geeignet ausgebildetem Logistikpersonal und die Kosten der Technologieeinführung können Servicekonsistenz und betriebliche Effizienz einschränken.