
Taille et part du marché de la logistique tierce au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 4.74 Milliards de dollars |
| Taille du Marché (2027) | 5.11 Milliards de dollars |
| Taille du Marché (2032) | 7.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.59 % |
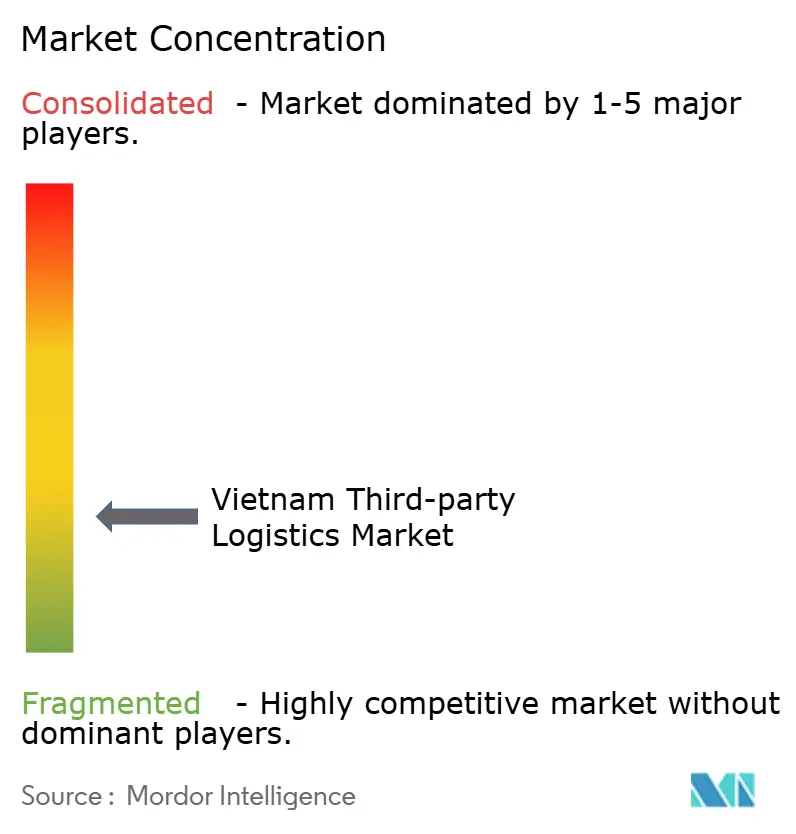
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique tierce au Vietnam par Mordor Intelligence
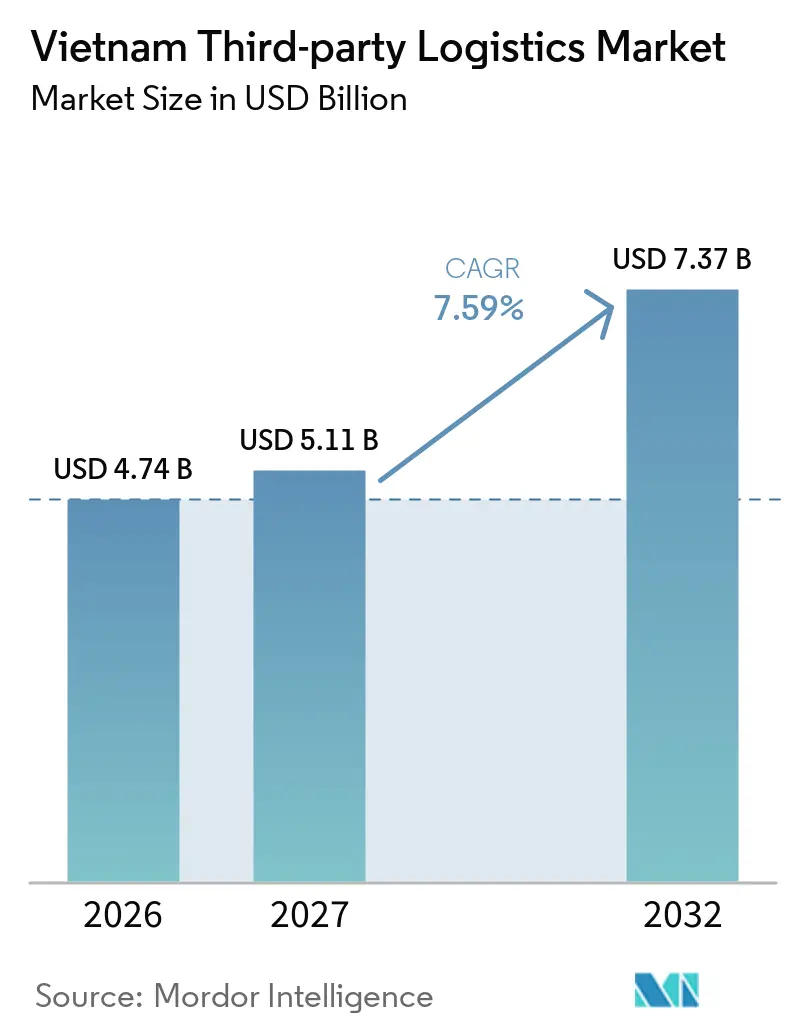
Le marché de la logistique tierce au Vietnam était évalué à 4,74 milliards USD en 2026 et devrait atteindre 5,11 milliards USD en 2027 et 7,37 milliards USD d'ici 2032, enregistrant un CAGR de 7,59 % durant la période 2027–2032.
Les investissements manufacturiers, le commerce international et l'expansion du commerce électronique soutiennent la demande de services externalisés de transport, d'entreposage, de transit de fret et de distribution. Les prestataires logistiques combinent de plus en plus ces services pour gérer les expéditions entre usines, centres de distribution, postes frontières et ports maritimes. À mesure que les chaînes d'approvisionnement deviennent plus complexes, la fiabilité des services, la visibilité des expéditions et la capacité à coordonner plusieurs modes de transport deviennent des facteurs concurrentiels importants. Ces conditions soutiennent la demande de services logistiques intégrés parallèlement au transport de fret conventionnel.
Points clés du rapport
- Par service, la gestion du transport domestique représentait 62,45 % de la part du marché de la logistique tierce au Vietnam en 2026, tandis que l'entreposage à valeur ajoutée et la distribution devraient enregistrer un CAGR de 9,26 % durant 2027–2032.
- Par application d'utilisation finale, la fabrication représentait 36,87 % de la taille du marché de la logistique tierce au Vietnam en 2026, tandis que le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 8,98 % durant 2027–2032.
- Par modèle logistique, le modèle à actifs légers représentait 46,23 % de la part du marché de la logistique tierce au Vietnam en 2026, tandis que le modèle hybride devrait enregistrer un CAGR de 9,13 % durant 2027–2032.
- Par zone géographique, le sud du Vietnam représentait 46,13 % de la taille du marché de la logistique tierce au Vietnam en 2026, tandis que le nord du Vietnam devrait enregistrer un CAGR de 8,34 % durant 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique tierce au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la fabrication exportatrice augmentant la demande de logistique intégrée | +1.8% | National, notamment les corridors industriels du nord et du sud | Moyen terme (2 à 4 ans) |
| Expansion du commerce électronique accélérant l'externalisation de l'exécution des commandes et de la livraison | +1.5% | National, notamment Hô Chi Minh-Ville, Hanoï et Da Nang | Court terme (jusqu'à 2 ans) |
| Modernisation des douanes numériques améliorant l'efficacité de l'intégration logistique transfrontalière | +0.9% | National, notamment Lao Cai, Lang Son et Mong Cai | Moyen terme (2 à 4 ans) |
| Externalisation par les entreprises élargissant la demande d'entreposage et de transport | +0.8% | Zones industrielles de Binh Duong, Dong Nai et Hung Yen | Moyen terme (2 à 4 ans) |
| Exigences de la chaîne du froid augmentant l'adoption de services logistiques spécialisés | +0.7% | Sud du Vietnam et delta du Mékong, avec des opportunités dans le centre du Vietnam | Long terme (4 ans ou plus) |
| Projets énergétiques générant des exigences complexes en matière de logistique de projet | +0.5% | National, notamment les provinces côtières centrales et du nord | Long terme (4 ans ou plus) |
| Source: Mordor Intelligence | |||
Croissance de la fabrication exportatrice augmentant la demande de logistique intégrée
Les investissements manufacturiers soutiennent la demande de logistique externalisée à travers le Vietnam. L'Office national des statistiques a indiqué que les investissements directs étrangers (IDE) réalisés ont atteint 27,62 milliards USD en 2025, la fabrication et la transformation représentant 82,8 % des IDE décaissésL'industrie manufacturière et de transformation attire les plus importants IDE en 2025, janvier 2026, https://www.nso.gov.vn.">[1]. Ces investissements génèrent une demande de transport de matières premières entrantes, de logistique en usine, de gestion des stocks et de distribution à l'exportation. L'électronique, les machines, les composants automobiles et d'autres produits manufacturés peuvent nécessiter un transport coordonné, une manutention spécialisée et des connexions fiables avec les aéroports et les ports maritimes. Le marché bénéficie donc de prestataires capables de combiner le transport domestique avec l'entreposage, la coordination douanière et les services de fret international.
Expansion du commerce électronique accélérant l'externalisation de l'exécution des commandes et de la livraison
Le secteur du commerce électronique en pleine expansion au Vietnam crée une demande d'exécution des commandes, de gestion des stocks, de distribution de colis et de traitement des retours. Le marché du commerce en ligne au Vietnam continue de se développer rapidement, reflétant une adoption plus forte par les consommateurs des canaux d'achat numériques et une demande croissante d'une exécution plus rapide et plus fiableRapport de synthèse sur le marché intérieur du Vietnam 2025, janvier 2026, www.dms.gov.vn">[2]. Cette croissance accroît le besoin d'entreposage évolutif, de livraison au dernier kilomètre et de réseaux logistiques dotés de technologies à travers le pays. À mesure que les transactions en ligne se développent, les détaillants et les vendeurs sur les places de marché ont besoin de réseaux logistiques capables de traiter des commandes plus petites, de gérer une demande variable et de livrer aux clients sur les marchés urbains et régionaux. Ces exigences soutiennent le recours à des centres d'exécution externalisés, à des réseaux de transport et à des services de distribution.
Modernisation des douanes numériques améliorant l'efficacité de l'intégration logistique transfrontalière
Le programme de modernisation des douanes au Vietnam crée des opportunités pour améliorer le traitement des expéditions transfrontalières. Le 1er juin 2026, les autorités douanières ont commencé à piloter un modèle de dédouanement centralisé à la Sous-direction des douanes de la région III à HaïphongMise en œuvre pilote du modèle de dédouanement centralisé à la Sous-direction des douanes de la région III, juin 2026, www.vidi.mof.gov.vn">[3]. Le projet pilote comprend le traitement numérique des documents douaniers et vise à rationaliser le traitement des expéditions à l'importation et à l'exportation. Une soumission de documents plus standardisée peut aider les prestataires logistiques à coordonner les procédures douanières avec les calendriers de transport et à réduire les traitements administratifs évitables.
Externalisation par les entreprises élargissant la demande d'entreposage et de transport
Les fabricants, les détaillants et les importateurs peuvent recourir à des prestataires 3PL pour accéder à des réseaux de transport et à des capacités d'entreposage sans avoir à développer et gérer eux-mêmes toute l'infrastructure nécessaire. L'externalisation peut être particulièrement utile pour les entreprises qui pénètrent de nouvelles régions, gèrent une demande saisonnière ou desservent plusieurs sites de production et de distribution. Les prestataires qui combinent stockage, gestion des stocks, transport domestique et transit de fret peuvent simplifier la coordination à travers la chaîne d'approvisionnement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réseaux de transport fragmentés réduisant la cohérence et l'échelle des services | -1.2% | National, notamment les routes interprovinciales du centre du Vietnam et du delta du Mékong | Moyen terme (2 à 4 ans) |
| Pénuries de main-d'œuvre qualifiée freinant l'adoption des technologies logistiques | -1.0% | National, notamment Haïphong et le corridor industriel du nord | Court terme (jusqu'à 2 ans) |
| Goulets d'étranglement intérieurs perturbant l'efficacité des réseaux logistiques multimodaux | -0.8% | Corridor Hanoï–Haïphong et connectivité routière de Cai Mep | Moyen terme (2 à 4 ans) |
| Coûts de conformité pesant sur les petits prestataires de services logistiques | -0.5% | National, notamment les petits opérateurs domestiques | Court terme (jusqu'à 2 ans) |
| Source: Mordor Intelligence | |||
Réseaux de transport fragmentés réduisant la cohérence et l'échelle des services
Le réseau logistique du Vietnam combine le transport routier, fluvial intérieur, ferroviaire, aérien et maritime, mais la disponibilité et l'efficacité des connexions varient selon les zones. Les lacunes dans les infrastructures de soutien, la congestion autour des zones industrielles et l'accès inégal aux installations logistiques intérieures peuvent allonger les délais de transit et compliquer la planification des expéditions. Ces conditions rendent plus difficile pour les prestataires 3PL le maintien de niveaux de service cohérents sur les routes, notamment lorsque les expéditions impliquent plusieurs modes de transport ou des sites situés en dehors des principaux corridors industriels. Les coûts logistiques du pays ont été estimés à environ 16 à 17 % du PIB dans le Rapport logistique du Vietnam 2025, soulignant l'importance continue d'améliorer l'efficacité du transport et de la chaîne d'approvisionnement.
Pénuries de main-d'œuvre qualifiée freinant l'adoption des technologies logistiques
L'adoption de systèmes de gestion d'entrepôt, de systèmes de gestion du transport, d'équipements de manutention automatisés et d'outils douaniers numériques nécessite des travailleurs capables d'exploiter ces systèmes et de répondre aux exceptions opérationnelles. Lorsque le personnel dûment formé est difficile à recruter, les prestataires logistiques peuvent faire face à des coûts de formation plus élevés, à une mise en œuvre technologique plus lente et à une utilisation incohérente des processus numériques. Ces défis peuvent être plus importants pour les petits opérateurs qui disposent de ressources limitées pour le développement des employés et l'intégration des systèmes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : la gestion du transport domestique en tête tandis que l'entreposage à valeur ajoutée se développe
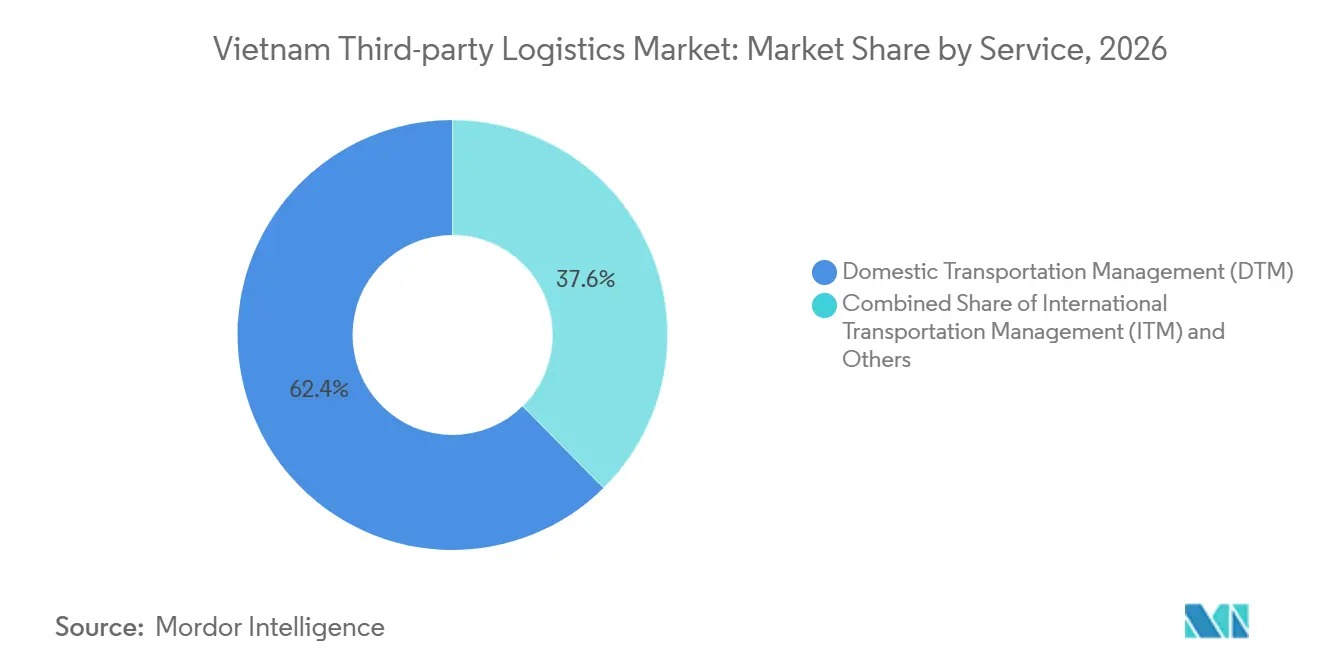
La gestion du transport domestique représentait 62,45 % de la part du marché de la logistique tierce au Vietnam en 2026. Sa position dominante reflète l'importance du déplacement des marchandises entre les installations de fabrication, les fournisseurs, les entrepôts, les centres de distribution et les ports. Le transport routier reste important pour les mouvements de fret domestique, tandis que le transit de fret international et la coordination douanière soutiennent les chaînes d'approvisionnement transfrontalières. Les entreprises recherchent de plus en plus des prestataires capables de coordonner le transport avec la manutention des stocks et la distribution, notamment lorsque les marchandises transitent par plusieurs installations avant d'atteindre les clients.
Le segment de l'entreposage à valeur ajoutée et de la distribution devrait enregistrer un CAGR de 9,26 % durant 2027–2032. Les fabricants et les détaillants ont besoin de plus que du simple stockage, créant des opportunités pour la préparation de commandes, l'emballage, l'étiquetage, la gestion des stocks et la coordination de la distribution. En septembre 2025, Kuehne+Nagel et le groupe LEGO ont ouvert un centre de distribution régional à Dong Nai pour soutenir la distribution en Asie-Pacifique. L'installation illustre comment l'entreposage peut être intégré avec le dédouanement, le fret maritime et les services de distribution régionale.

Par application d'utilisation finale : la fabrication en tête tandis que le commerce de détail et le commerce électronique s'accélèrent
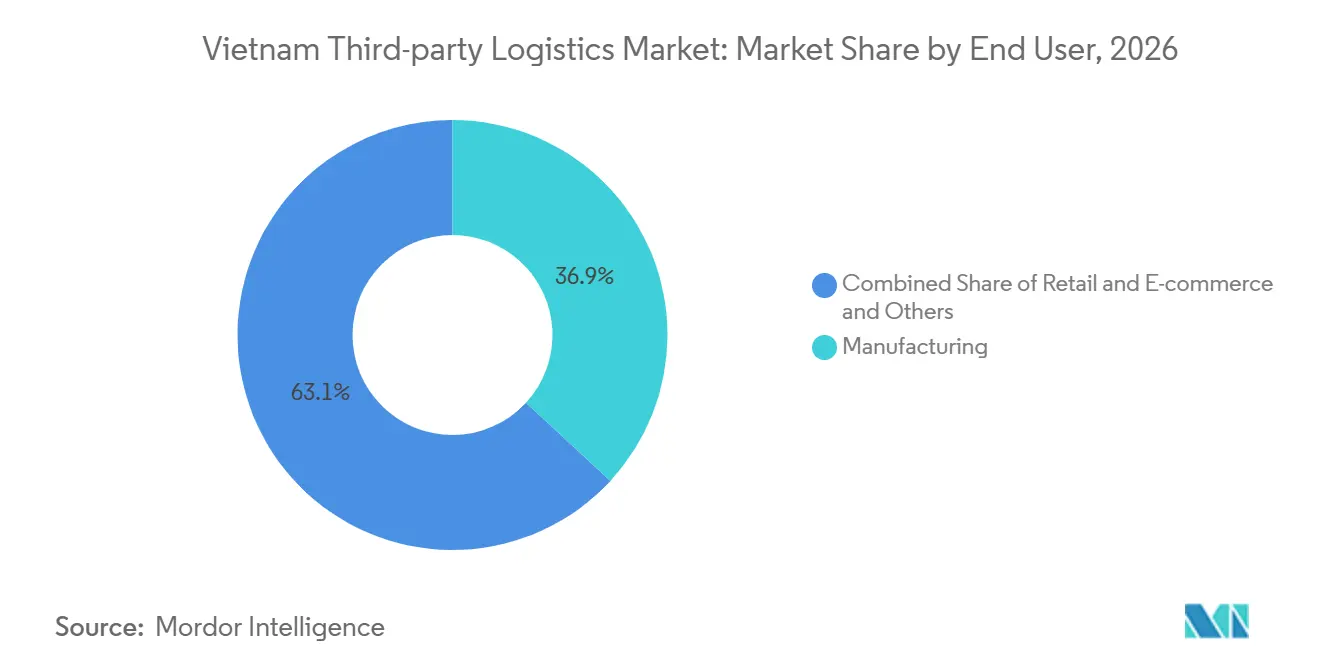
La fabrication représentait 36,87 % de la taille du marché de la logistique tierce au Vietnam en 2026. La base industrielle du pays crée une demande de mouvements de matières premières entrantes, de logistique liée à la production, de stockage des stocks et de distribution des produits finis. Les clusters industriels du sud et du nord du Vietnam connectent les fabricants avec les fournisseurs, les clients domestiques et les points d'accès à l'exportation. Les fabricants multinationaux peuvent recourir à des prestataires 3PL pour coordonner la logistique sur plusieurs installations et couloirs commerciaux internationaux, tandis que les producteurs domestiques peuvent externaliser le transport et l'entreposage pour réduire la complexité opérationnelle.
Le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 8,98 % durant 2027–2032. La croissance du commerce en ligne soutient la demande d'installations d'exécution, de visibilité des stocks, de traitement des commandes et de distribution au dernier kilomètre. Les détaillants et les vendeurs sur les places de marché ont besoin d'arrangements logistiques flexibles pour s'adapter aux volumes de commandes variables et aux attentes en matière de livraison. Par ailleurs, les chaînes d'approvisionnement de la santé, de l'alimentation et des boissons, des biens de consommation et de l'automobile créent une demande de services de manutention et de distribution spécialisés.
Par modèle logistique : le modèle à actifs légers en tête tandis que le modèle hybride gagne du terrain
Le modèle à actifs légers représentait 46,23 % de la part du marché de la logistique tierce au Vietnam en 2026. Dans ce modèle, les prestataires coordonnent les services de transport et de logistique en s'appuyant principalement sur des transporteurs sous-traités, des installations louées ou des capacités tierces. Cette approche peut réduire les besoins en capital initial et permettre aux opérateurs d'étendre leur couverture de services sans posséder chaque véhicule ou entrepôt. Elle est particulièrement pertinente pour les prestataires logistiques gérant des expéditions sur plusieurs régions ou modes de transport.
Le modèle hybride devrait enregistrer un CAGR de 9,13 % durant 2027–2032. Les opérations hybrides combinent des actifs détenus ou contrôlés avec une capacité externe, permettant aux prestataires de conserver le contrôle sur les activités critiques tout en utilisant des sous-traitants pour gérer les fluctuations de la demande. Par exemple, un opérateur peut maintenir ses propres installations de distribution ou son parc de véhicules principal tout en externalisant certains mouvements longue distance. En janvier 2026, ITL Logistics a réceptionné 40 camions Isuzu Euro 5 pour développer et moderniser sa flotte de transport domestique.
Analyse géographique
Le sud du Vietnam représentait 46,13 % du marché de la logistique tierce au Vietnam en 2026. La région bénéficie de la base commerciale de Hô Chi Minh-Ville, de l'activité manufacturière dans les provinces environnantes et de l'accès au cluster portuaire de Cai Mep–Thi Vai. La demande industrielle et des consommateurs soutient le transport domestique, l'entreposage, la distribution et le transit de fret international. Le réseau logistique établi de la région en fait également un site important pour les entreprises cherchant à intégrer leurs opérations de fabrication avec les canaux d'exportation et de distribution domestique.
Les investissements dans les infrastructures portuaires et logistiques du sud du Vietnam soutiennent des capacités supplémentaires. En avril 2026, Gemadept Corporation et CMA CGM ont tenu la cérémonie de première pierre de la phase 2 du port en eaux profondes de Gemalink à Cai Mep–Thi Vai. Le projet devrait porter la capacité totale du port à plus de 3 millions d'EVP par an une fois achevé, avec des opérations prévues pour le quatrième trimestre 2027. Ce développement devrait renforcer la capacité portuaire et soutenir les flux de cargaisons futurs.
Le nord du Vietnam devrait enregistrer un CAGR de 8,34 % durant 2027–2032. La fabrication électronique, les investissements industriels et les connexions entre Hanoï, Haïphong et les provinces industrielles du nord soutiennent la demande de logistique externalisée. En juillet 2026, DHL Supply Chain a posé la première pierre de son campus logistique nord à Hung YenDHL Supply Chain pose la première pierre du campus logistique nord de DHL pour renforcer la connectivité dans le nord du Vietnam, juillet 2026, www.dhl.com">[4]. Le projet couvre plus de 82 500 m², la première phase devant fournir environ 41 180 m² d'espace d'entreposage, avec une livraison prévue au premier semestre 2027. En mai 2026, Saigon Newport Corporation a inauguré le centre logistique Tan Cang–Lach Huyen à Haïphong, ajoutant une installation logistique intégrée au réseau portuaire du nord.
Paysage concurrentiel
Le marché de la logistique tierce au Vietnam est fragmenté et comprend des groupes logistiques internationaux, des prestataires de transport et de logistique domestiques, ainsi que des opérateurs liés aux ports. Les participants internationaux comprennent DHL Supply Chain, Kuehne+Nagel, DSV, CEVA Logistics et Nippon Express Holdings. Les entreprises domestiques et régionales comprennent ITL Corporation, Gemadept Corporation, Saigon Newport Corporation, Viettel Post et Vietnam Post Logistics. Ces prestataires se font concurrence dans les domaines du transport, de l'entreposage, du transit de fret, de la logistique contractuelle et de la distribution. Leurs positions concurrentielles dépendent de la couverture du réseau, des relations clients, des capacités opérationnelles et de la capacité à coordonner les services domestiques avec les chaînes d'approvisionnement internationales.
Les partenariats stratégiques et l'intégration des services sont des facteurs concurrentiels importants. En mars 2026, Gemadept Corporation et CJ Logistics ont convenu d'optimiser leurs opérations logistiques et d'expédition, la restructuration séparant leurs domaines d'activité opérationnels principaux. En septembre 2025, Kuehne+Nagel et le groupe LEGO ont ouvert leur centre de distribution régional de Dong Nai, intégrant l'entreposage et la distribution régionale avec les services de transport et de douane. En juillet 2026, Vietnam Post Logistics et DSV Contract Logistics Vietnam ont renouvelé leur accord de coopération pour les services de chaîne d'approvisionnement interentreprises. Ces développements illustrent différentes approches pour élargir les capacités de service et renforcer les relations clients.
L'investissement dans des installations spécialisées, des capacités de transport et des réseaux logistiques intégrés est un autre domaine de concurrence. En mars 2025, LOTTE Global Logistics a tenu une cérémonie de première pierre pour son centre de chaîne du froid à Dong Nai dans le parc industriel de Nhon Trach. En janvier 2026, ITL Logistics a réceptionné 40 camions Isuzu Euro 5, tandis que CEVA Logistics a annoncé un nouveau charter de fret aérien Hanoï–Chicago en juin 2026. Ces investissements et expansions de services répondent à différentes exigences logistiques, notamment le stockage à température contrôlée, la distribution domestique et le fret aérien international.
Leaders du secteur de la logistique tierce au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Gemadept Corporation
-
DHL Supply Chain
-
DSV
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Vietnam Post Logistics et DSV Contract Logistics Vietnam ont renouvelé leur accord de coopération pour les services de chaîne d'approvisionnement interentreprises.
- Juillet 2026 : DHL Supply Chain a posé la première pierre de son campus logistique nord à Hung Yen. Le projet couvre plus de 82 500 m², la phase 1 devant fournir environ 41 180 m² d'espace d'entreposage au premier semestre 2027.
- Juin 2026 : CEVA Logistics a annoncé un nouveau charter de fret aérien Hanoï–Chicago opérant 3 fois par semaine pour soutenir les mouvements de fret entre le Vietnam et les États-Unis.
- Mai 2026 : Saigon Newport Corporation a inauguré le centre logistique Tan Cang–Lach Huyen à Haïphong. Le centre renforce le réseau logistique intégré de l'entreprise autour du cluster de ports en eaux profondes du nord.
Périmètre du rapport sur le marché de la logistique tierce au Vietnam
| Gestion du transport domestique (GTD) | Routes |
| Voies ferrées | |
| Voies aériennes | |
| Voies navigables | |
| Gestion du transport international (GTI) | Routes |
| Voies ferrées | |
| Voies aériennes | |
| Voies navigables | |
| Entreposage à valeur ajoutée et distribution (EVAD) |
| Automobile |
| Énergie et services publics |
| Fabrication |
| Sciences de la vie et santé |
| Technologie et électronique |
| Commerce de détail et commerce électronique |
| Biens de consommation et produits de grande consommation |
| Alimentation et boissons |
| Autres |
| Actifs légers |
| Actifs lourds |
| Hybride |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par service | Gestion du transport domestique (GTD) | Routes |
| Voies ferrées | ||
| Voies aériennes | ||
| Voies navigables | ||
| Gestion du transport international (GTI) | Routes | |
| Voies ferrées | ||
| Voies aériennes | ||
| Voies navigables | ||
| Entreposage à valeur ajoutée et distribution (EVAD) | ||
| Par application d'utilisation finale | Automobile | |
| Énergie et services publics | ||
| Fabrication | ||
| Sciences de la vie et santé | ||
| Technologie et électronique | ||
| Commerce de détail et commerce électronique | ||
| Biens de consommation et produits de grande consommation | ||
| Alimentation et boissons | ||
| Autres | ||
| Par modèle logistique | Actifs légers | |
| Actifs lourds | ||
| Hybride | ||
| Par région | Nord du Vietnam | |
| Centre du Vietnam | ||
| Sud du Vietnam | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de la logistique tierce au Vietnam d'ici 2032 ?
Le marché de la logistique tierce au Vietnam devrait atteindre 7,37 milliards USD d'ici 2032, en hausse par rapport à 5,11 milliards USD en 2027, à un CAGR de 7,59 % durant 2027–2032.
Quel service détient la plus grande part du marché 3PL au Vietnam ?
La gestion du transport domestique détenait 62,45 % du marché en 2026, reflétant l'importance des mouvements de fret domestique entre les installations industrielles, les entrepôts, les centres de distribution et les ports.
Quel service 3PL devrait connaître la croissance la plus rapide au Vietnam ?
L'entreposage à valeur ajoutée et la distribution devraient enregistrer un CAGR de 9,26 % durant 2027–2032, soutenus par la demande de services d'entreposage intégré, de gestion des stocks, de traitement des commandes et de distribution.
Comment le commerce électronique influence-t-il la demande logistique au Vietnam ?
Le commerce électronique accroît la demande d'exécution externalisée des commandes, de gestion des stocks, de traitement des commandes, de distribution de colis et de traitement des retours. Les détaillants en ligne et les vendeurs sur les places de marché ont besoin de réseaux logistiques capables de s'adapter aux volumes de commandes variables et aux exigences de livraison.
Quelle région est en tête du marché de la logistique tierce au Vietnam ?
Le sud du Vietnam détenait 46,13 % du marché en 2026, soutenu par l'activité commerciale de Hô Chi Minh-Ville, les centres de fabrication dans les provinces environnantes et l'accès au cluster portuaire de Cai Mep–Thi Vai.
Quelles sont les principales contraintes affectant le marché 3PL au Vietnam ?
Les réseaux de transport fragmentés, la connectivité inégale des infrastructures, les pénuries de personnel logistique dûment formé et le coût d'adoption des technologies peuvent contraindre la cohérence des services et l'efficacité opérationnelle.